
Marktgröße und Marktanteil für vertikale Landwirtschaft in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
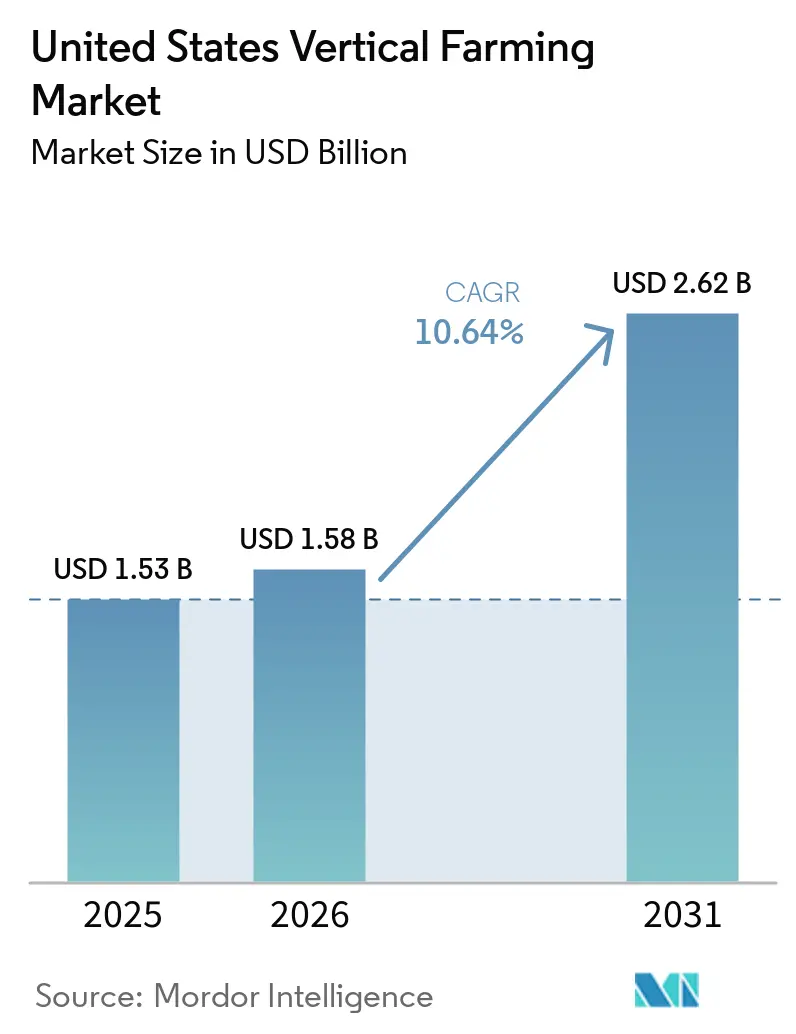
| Marktgröße im Basisjahr (2025) | 1.53 Milliarden US-Dollar |
| Marktgröße (2026) | 1.58 Milliarden US-Dollar |
| Marktgröße (2031) | 2.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.64 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für vertikale Landwirtschaft in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für vertikale Landwirtschaft in den Vereinigten Staaten wurde im Jahr 2025 auf 1,5 Milliarden USD geschätzt und soll von 1,6 Milliarden USD im Jahr 2026 auf 2,6 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,6 % während des Prognosezeitraums 2026–2031. Der Markt für vertikale Landwirtschaft in den Vereinigten Staaten verlässt die Konsolidierungsphase von 2022 bis 2024, wobei eine kleinere Gruppe von Betreibern über bessere Anlagen und solidere Bilanzen verfügt. Die Nachfrage nach pestizidfreien und lokal bezogenen Erzeugnissen unterstützt weiterhin eine stetige Abnahme und hilft profitablen Erzeugern, ihre Einnahmen zu sichern, auch wenn die Finanzierungsbedingungen angespannt bleiben. Der Markt für vertikale Landwirtschaft in den Vereinigten Staaten erhält auch Unterstützung durch Wasserknappheit in der westlichen Freilandlandwirtschaft, da Lebensmitteleinkäufer Indoor-Hydroponik als Option zur Versorgungskontinuität und nicht als Nischenpremiumformat betrachten. Verträge für erneuerbare Energien, Mikronetz-Vereinbarungen und eine diszipliniertere Standortwahl verbessern die Kostentransparenz für Betriebe, die Stromschwankungen ausgesetzt sind. Gleichzeitig erweitern KI-gestützte Bestäubung und Spektralkontrolle die Kulturpflanzenmischung auf Beeren und andere Premiumformate, was dem Markt für vertikale Landwirtschaft in den Vereinigten Staaten eine breitere Einnahmenbasis verschafft als zu der Zeit, als Blattgemüse die einzige bewährte Skalierungskategorie war.
Wichtigste Erkenntnisse des Berichts
- Nach Wachstumsmechanismus war Hydroponik mit einem Anteil von 56,8 % am Markt für vertikale Landwirtschaft in den Vereinigten Staaten im Jahr 2025 das größte Segment, während Aeroponik das am schnellsten wachsende Segment ist und im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 16 % expandieren wird.
- Nach Struktur waren gebäudebasierte Betriebe mit einem Anteil von 68,6 % am Markt für vertikale Landwirtschaft in den Vereinigten Staaten im Jahr 2025 das größte Segment, während Containerbetriebe das am schnellsten wachsende Segment mit einer CAGR von 12,2 % im Zeitraum 2026–2031 sind.
- Nach Kulturpflanzenart war Blattgemüse mit einem Anteil von 52,3 % an der Marktgröße für vertikale Landwirtschaft in den Vereinigten Staaten im Jahr 2025 das größte Segment, während Obst und Beeren das am schnellsten wachsende Segment mit einer CAGR von 10,3 % im Zeitraum 2026–2031 sind.
- Nach Komponente war Hardware mit einem Anteil von 63,7 % am Markt für vertikale Landwirtschaft in den Vereinigten Staaten im Jahr 2025 das größte Segment, während Software das am schnellsten wachsende Segment mit einer CAGR von 12,4 % im Zeitraum 2026–2031 ist.
- Nach Endnutzer waren Einzel- und Supermarkthandel mit einem Anteil von 48 % an der Marktgröße für vertikale Landwirtschaft in den Vereinigten Staaten im Jahr 2025 das größte Segment, während Käufer pharmazeutischer und kosmetischer Inhaltsstoffe das am schnellsten wachsende Segment mit einer CAGR von 15 % im Zeitraum 2026–2031 sind.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach lokalem pestizidfreiem Blattgemüse | +2.3% | National, mit der stärksten Einzelhandelsnachfrage in den städtischen Korridoren des Nordostens und der Westküste, wo Premium-Frischprodukte schneller umgeschlagen werden | Kurzfristig (≤ 2 Jahre) |
| Reduzierung von Lebensmitteltransportwegen und Tagesfrische | +1.5% | National, konzentriert auf große städtische Verteilungsnetze, wo Haltbarkeitsverluste direkte Auswirkungen auf die Marge haben | Kurzfristig (≤ 2 Jahre) |
| Wassereffizienter Anbau unter westlichem Dürredruck | +1.2% | Am stärksten in Kalifornien, Arizona und Colorado, mit Ausstrahlungseffekten auf Texas, wo Wasserversorgungssicherheit die Beschaffungsentscheidungen beeinflusst | Mittelfristig (2–4 Jahre) |
| Händlernachfrage nach ganzjähriger Versorgungsresilienz | +1.6% | National, insbesondere in Regionen, die wetterbedingten Freilandernteausfällen und variablen eingehenden Produktströmen ausgesetzt sind | Mittelfristig (2–4 Jahre) |
| Verträge für erneuerbare Energien und Mikronetz-Vereinbarungen verbessern die Wirtschaftlichkeit | +0.9% | Am relevantesten in Texas und den westlichen Bundesstaaten, wo flexible Energiestrukturen und Zugang zu erneuerbaren Energien Innenraumbetriebe unterstützen können | Langfristig (≥ 4 Jahre) |
| KI-gestützte Bildverarbeitung, Bestäubung und Kulturpflanzenrezepte ermöglichen Premium-Obstanbau | +1.1% | National, mit früher kommerzieller Konzentration in New Jersey, Virginia und Kalifornien, wo Beerenprogramme über die Pilotphase hinausgehen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach lokalem pestizidfreiem Blattgemüse
Die Einzelhandelsnachfrage verankert den Markt für vertikale Landwirtschaft in den Vereinigten Staaten, da große Lebensmittelketten pestizidfreie Erzeugnisse zunehmend als Beschaffungsstandard betrachten. Innenraumbetriebe erfüllen konsequent die Anforderungen an null Pestizide und keine Herbizide und übertreffen Freilanderzeuger und viele Gewächshauslieferanten über alle Jahreszeiten hinweg. Diese Übereinstimmung mit den Einzelhandelserwartungen wird durch Bundesinitiativen weiter gestärkt, wie etwa die Ankündigung des USDA im Januar 2025 über 14,4 Millionen USD an neuen Fördermitteln für städtische Landwirtschaft und innovative Produktion, womit sich die Gesamtzusagen seit 2020 auf 53,7 Millionen USD belaufen[1]. Diese Entwicklungen stärken die Vertragstransparenz, die Einzelhandelsbeziehungen und die Preisdisziplin in den Kategorien verpackte Salate und Frischschnittprodukte. Indem das Risiko verringert wird, dass Indoor-Blattgemüse in wirtschaftlichen Abschwungphasen als Ermessensprodukt behandelt wird, verlagert der Markt seinen Fokus auf das Einzelhandelskategorienmanagement und die Versorgungssicherung. Dieses miteinander verbundene Nachfragemuster unterstreicht die wachsende Abhängigkeit des Marktes für vertikale Landwirtschaft in den Vereinigten Staaten von stabilen Einzelhandelspartnerschaften anstelle von Verbraucherneuheitspräferenzen.
Reduzierung von Lebensmitteltransportwegen und Tagesfrische
Kürzere Lieferwege steigern die Effizienz im Markt für vertikale Landwirtschaft in den Vereinigten Staaten, indem sie die erheblichen Haltbarkeitsverluste bei Blattgemüse während langer transkontinentaler Transporte adressieren. Konventionelle Erzeugnisse aus Kalifornien und Arizona benötigen oft 4 bis 6 Tage, um östliche Einzelhandelsnetze zu erreichen, was nur begrenzte Zeit für die Ladenbehandlung und den Verbraucherkauf lässt. Im Gegensatz dazu knnen Innenraumbetriebe innerhalb von 200 Meilen von Großstädten Erzeugnisse innerhalb von 24 Stunden nach der Ernte liefern und die Haltbarkeit im Einzelhandel um 5 bis 7 Tage verlängern. Eine Studie von Wang und Mitautoren vom September 2025 hob hervor, dass die Beschaffung aus der Nähe die Nachernte-Atmungsverluste um 18 % bis 22 % reduzierte, was die Einzelhandelsmarge direkt verbesserte und Abschreibungen reduzierte. Diese Verschiebung unterstreicht, warum sich Tagesfrische von einer Marketingbotschaft zu einem vertraglichen Standard in städtischen Verteilungskorridoren entwickelt und den Fall für regionalen Innenraumanbau festigt.
Wassereffizienter Anbau unter westlichem Dürredruck
Die Wasserproduktivität verändert den Markt für vertikale Landwirtschaft in den Vereinigten Staaten, da die Dürrerisiken in den westlichen Bundesstaaten zunehmen. Eine Studie von Agronomy for Sustainable Development (2025) hob hervor, dass hydroponischer Salat in kontrollierten Umgebungen 140 Gramm Frischgewicht pro Liter Wasser erzielte, verglichen mit nur 15,3 Gramm pro Liter bei der Freilandproduktion. Darüber hinaus ergab eine Lebenszyklusanalyse, dass konventioneller Freilandsalat in Kalifornien bis zu 240 Liter pro Kilogramm und in Arizona 169 Liter pro Kilogramm benötigte, während Hydroponiksysteme deutlich weniger Wasser verbrauchten[2]. Diese Effizienzgewinne beeinflussen Käuferentscheidungen, da die Wasserverfügbarkeit zunehmend die Beschaffungskontinuität und -kosten beeinflusst. In Anbetracht dieser Verschiebung sicherte sich Vertical Harvest Farms im Jahr 2024 59,5 Millionen USD, unterstützt durch das USDA Rural Energy for America Program, wobei Wassereinsparungen ein wesentlicher Treiber waren. Da die Bewässerungsrisiken zunehmen, festigt die vertikale Landwirtschaft ihre Rolle als nachhaltige Lösung in westlichen Beschaffungsstrategien.
KI-gestützte Bildverarbeitung, Bestäubung und Kulturpflanzenrezepte ermöglichen Premium-Obstanbau
Die Diversifizierung der Kulturpflanzen verändert den Markt für vertikale Landwirtschaft in den Vereinigten Staaten, da vollständig geschlossene Betriebe über Blattgemüse hinaus in Beeren und Premium-Frchte expandieren. KI-gestützte Bestäubung und spektrale Kulturpflanzenrezepte ermöglichen ein effizientes Management von Fruchtpflanzen, die zuvor unwirtschaftlich für den Anbau in großem Maßstab in Innenräumen waren. So demonstriert beispielsweise Oishii's Amatelas Farm in New Jersey, die im Juni 2024 eröffnet wurde, die Realisierbarkeit der industriellen Beerenproduktion mit 237.000 Quadratfuß Indoor-Erdbeerkapazität, 50 autonomen Robotern und 60 Milliarden jährlichen Kulturpflanzendatenpunkten. Ebenso integriert die im September 2024 geschlossene Partnerschaft von Plenty Unlimited mit Driscoll's in Virginia die Indoor-Produktion mit einer großangelegten kommerziellen Beerenplattform und betont Skalierbarkeit und Markenwert. Diese Fortschritte verändern den Umsatzmix im Markt für vertikale Landwirtschaft, indem sie höherwertige Kategorien wie Premium-Früchte einführen, die höhere Preise als traditionelles Blattgemüse erzielen. Diese Verschiebung diversifiziert nicht nur das Angebot, sondern rechtfertigt auch Investitionen in ausgefeilte Automatisierungs- und Datensysteme und treibt damit das langfristige Wachstumspotenzial des Marktes voran.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kulturpflanzenrentabilität bleibt auf Blattgemüse und Kräuter konzentriert | -1.5% | National, mit den deutlichsten Grenzen in ausgereiften Blattgemüseprogrammen im Nordosten und Mittleren Westen, wo die Diversifizierung der Kulturpflanzen noch langsam voranschreitet | Kurzfristig (≤ 2 Jahre) |
| Energieintensität und Strompreisvolatilität belasten die Margen | -2.0% | Am stärksten in den Tarifzonen des Mittleren Westens und Nordostens, insbesondere rund um Illinois, New York und Ohio | Mittelfristig (2–4 Jahre) |
| Finanzierungslücke nach Insolvenz erhöht die Kapitalkosten | -1.2% | National, mit dem stärksten Effekt auf mittelgroße Betreiber mit einem Jahresumsatz unter 50 Millionen USD | Kurzfristig (≤ 2 Jahre) |
| Komplexität bei staatlichen und lokalen Bebauungsplänen, Genehmigungen und Netzanschlüssen | -0.8% | National, mit längeren Verzögerungen bei städtischen Nachverdichtungsprojekten in New York, Illinois und Kalifornien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensität und Strompreisvolatilität belasten die Margen
Strom ist ein wesentlicher Kostentreiber für den Markt für vertikale Landwirtschaft in den Vereinigten Staaten aufgrund der Abhängigkeit von energieintensiven Systemen wie Beleuchtung, Klimatisierung und Entfeuchtung. Im Jahr 2024 berichteten Kaiser und Mitautoren, dass Strom 20 % bis 40 % der Produktionskosten ausmacht, wobei die Beleuchtung allein 60 % bis 85 % des gesamten Stromverbrauchs verbraucht. Die Erkenntnisse von AGEYE aus dem Jahr 2025 zeigten, dass Vorbaupläne die Kosten für Heizung, Lüftung und Klimatisierung sowie Entfeuchtung häufig um 30 % bis 50 % unterschätzen, was zu schwächeren Kostenannahmen führt. Eine Studie aus dem Jahr 2026 in Nature Communications ergab, dass die meisten vertikalen Betriebe die Energieintensitätsschwelle für eine kohlenstoffwettbewerbsfähige Positionierung gegenüber traditionellen Importen überschreiten. Während dynamische Beleuchtung die Stromkosten um 12 % senken kann, ist die Nachrüstung älterer Anlagen oft nicht erschwinglich. Dies macht den Markt anfällig für Tarifvolatilität, insbesondere im Mittleren Westen und Nordosten, und unterstreicht den dringenden Bedarf an der Einführung erneuerbarer Energien, Speichersystemen und effizienten Technologien zur Kostenstabilisierung und Wettbewerbsstärkung.
Finanzierungslücke nach Insolvenz erhöht die Kapitalkosten
Der Markt für vertikale Landwirtschaft in den Vereinigten Staaten steht vor Finanzierungsherausforderungen, da Kreditgeber und Investoren nach den Insolvenzen und Restrukturierungen von 2022 bis 2024 vorsichtig bleiben. Strengere Kreditstandards belasten kleinere Betreiber nun mit engeren Covenants, höheren Zinsspreads und begrenzter Flexibilität bei Verzögerungen. Etablierte Akteure wie Local Bounti, das 2025 Schulden in Höhe von 197 Millionen USD restrukturierte und 2026 15 Millionen USD aufnahm, und AeroFarms, das eine WARN-Mitteilung herausgab und später nach der Restrukturierung zurückzog, verdeutlichen den anhaltenden Bedarf an finanzieller Stabilität. Dieses Umfeld begünstigt gut kapitalisierte Käufer, die expandieren können, ohne erstmalige Baukosten zu tragen, während unterfinanzierte Betreiber zu Fusionen oder Notverkäufen gedrängt werden. Die Finanzierungslücke verändert den Markt und bestimmt das Tempo und die Teilnehmer des künftigen Wachstums.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wachstumsmechanismus:
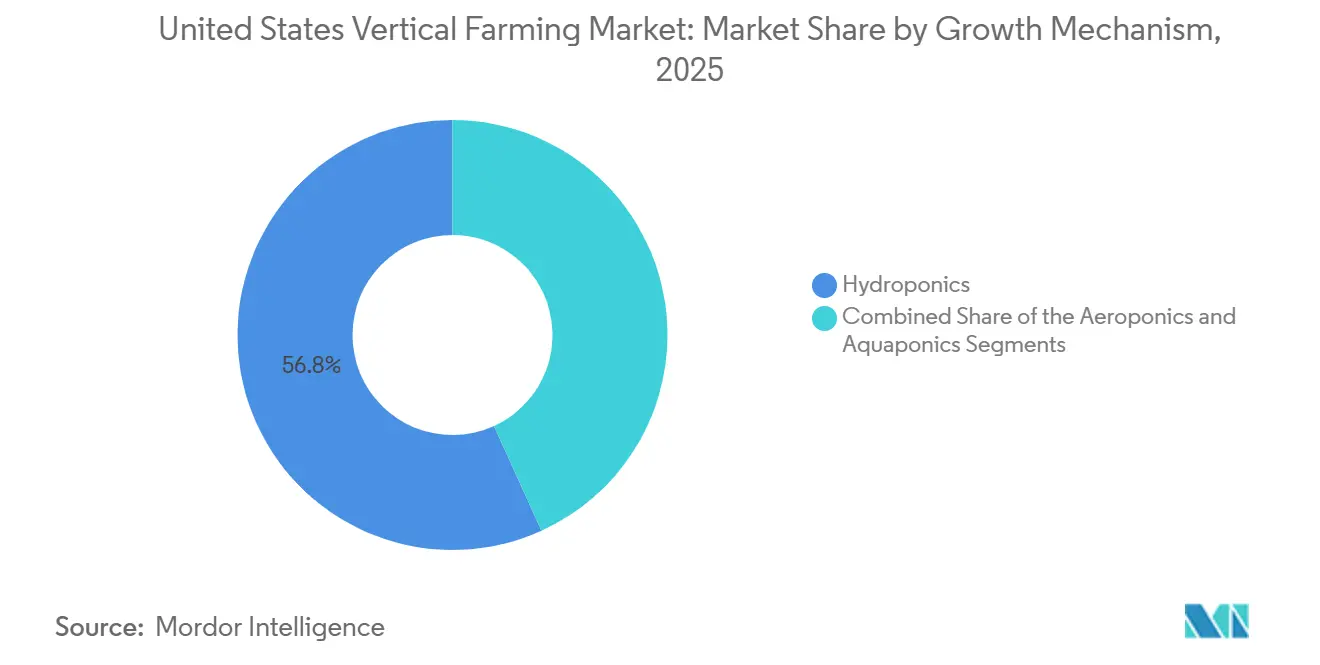
Hydroponik ist das größte Segment, Aeroponik ist das am schnellsten wachsendeHydroponik dominierte den Markt für vertikale Landwirtschaft in den Vereinigten Staaten mit einem Anteil von 56,8 % im Jahr 2025, getrieben durch seine Kompatibilität mit Blattgemüse, etablierte Nährstoffsysteme und die einfache Integration in bestehende Indoor-Betriebslayouts. Die Fähigkeit, vorhersehbare Erträge und standardisierte Kulturpflanzenzyklen zu liefern, entspricht der Händlernachfrage nach Kulturpflanzen wie Salat und Spinat, die weiterhin die wichtigsten kommerziellen Produkte sind. Die weit verbreitete Einführung von Hydroponik hat jedoch die Produktdifferenzierung verringert, wodurch betriebliche Skalierung, Ausführung und Kundenzugang für den Erfolg wichtiger werden.
Aeroponik, mit einer prognostizierten CAGR von 16 % im Zeitraum 2026–2031, entwickelt sich aufgrund seines effizienten Wasserverbrauchs – 70 % bis 95 % weniger als Hydroponik – und der verbesserten Wurzelzonensauerstoffversorgung, die hochwertigen, wasserempfindlichen Kulturpflanzen zugute kommt, zum am schnellsten wachsenden Mechanismus. Innovationen wie das KI-gestützte Hybridsystem von Local Bounti, das im Februar 2026 patentiert wurde, verdeutlichen die zunehmende Flexibilität der Wachstumsmethoden, da Betreiber den Durchsatz optimieren. Während Aquaponik aufgrund seiner betrieblichen Komplexität bei der Verwaltung sowohl der Pflanzen- als auch der Fischbiologie eine Nische bleibt, bedient es spezialisierte Märkte wie institutionelle und pharmazeutische Kanäle, wo Rückverfolgbarkeit und geschlossene Produktion Mehrwert schaffen. Zusammen spiegeln diese Mechanismen einen Markt wider, der sich in Richtung Effizienz, Innovation und zielgerichteter Anwendungen entwickelt, um vielfältige Anforderungen zu erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Struktur:
Gebäudebasierte Betriebe sind das größte Segment, Container sind das am schnellsten wachsendeGebäudebasierte Betriebe machten 68,6 % des Marktwerts 2025 aus und sind damit der größte Strukturtyp im Markt für vertikale Landwirtschaft in den Vereinigten Staaten. Ihre Fähigkeit, bestehende Lager- und Industrieflächen für die Hochvolumenproduktion umzunutzen, zusammen mit dichten mehrstöckigen Layouts und engerer Klimakontrolle, gewährleistet höhere Erntemengen. Diese Vorteile sind entscheidend für die Erfüllung nationaler und regionaler Einzelhandelsverträge, und die Skalierbarkeit gebäudebasierter Formate ermöglicht es Betreibern, Fixkosten auf eine größere Produktion zu verteilen und ihre zentrale Rolle im Markt zu festigen.
Unterdessen entwickeln sich Containerbetriebe mit einer prognostizierten CAGR von 12,2 % im Zeitraum 2026–2031 zum am schnellsten wachsenden Strukturtyp. Ihre modularen und schnell einsetzbaren Fähigkeiten machen sie ideal für Lebensmittelwüsten, Militärstandorte und institutionelle Campusse, wo ein dauerhafter Bau weniger praktikabel ist. So demonstrierte beispielsweise der automatisierte Cube-Einsatz von Opollo Farm im Jahr 2025 in Phoenix, wie Containersysteme Arbeits- und Platzbeschränkungen durch kompakte, automatisierte Lösungen bewältigen können. Lagerbasierte Betriebe, die zwischen diesen beiden Formaten positioniert sind, bieten mehr Anbauvolumen als Container, aber eine geringere Bauintensität im Vergleich zu zweckgestalteten mehrstöckigen Gebäuden. Zusammen spiegeln diese Strukturtypen einen Markt wider, der große regionale Knotenpunkte mit kleineren, modularen Einheiten in Einklang bringt und die Entwicklung des Marktes für vertikale Landwirtschaft in den Vereinigten Staaten hin zu vielfältigen und anpassungsfähigen Lösungen vorantreibt.
Nach Kulturpflanzenart:
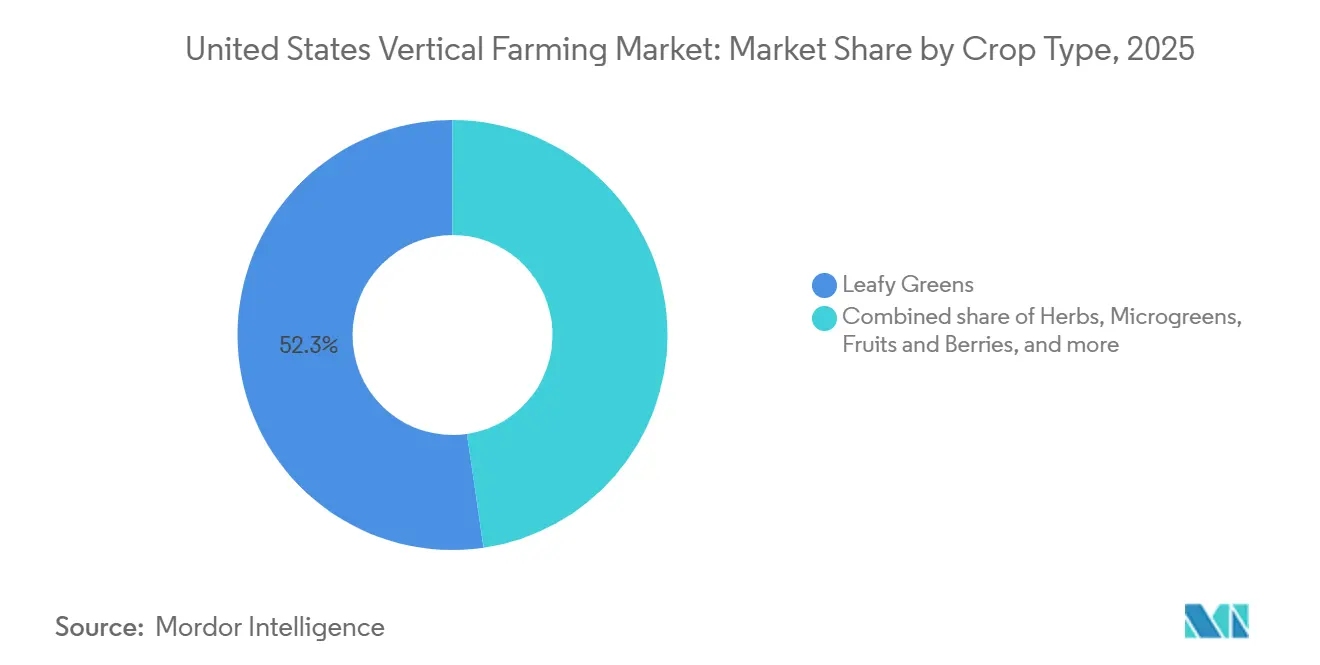
Blattgemüse ist das größte Segment, Obst und Beeren sind das am schnellsten wachsendeBlattgemüse machte 52,3 % des Umsatzes 2025 aus und festigte seine Position als größtes Kulturpflanzensegment im Markt für vertikale Landwirtschaft in den Vereinigten Staaten. Diese Dominanz resultiert aus optimierten kurzen Wachstumszyklen, konsistenten Beleuchtungstechniken und effizienten Verpackungsformaten, die sich nahtlos in die Einzelhandelsverteilung integrieren. Kulturpflanzen wie Salat, Spinat und Rucola bleiben das Rückgrat des Marktes aufgrund ihrer stetigen Nachfrage und einfachen Handhabung. Im Oktober 2025 berichtete Little Leaf Farms, dass es über 54 % der Indoor-Salatkategorie in mehr als 8.000 Geschäften in den Vereinigten Staaten hält, was die Mainstream-Einzelhandelsdurchdringung von Blattgemüse unterstreicht, das weiterhin das Umsatzfundament des Marktes definiert.
Unterdessen entwickeln sich Obst und Beeren zum am schnellsten wachsenden Kulturpflanzensegment mit einer prognostizierten CAGR von 10,3 % von 2026 bis 2031. Dieses Wachstum wird durch Fortschritte bei Bestäubungssystemen, verbesserte Klimakontrolle und höhere Einnahmen pro Einheit im Vergleich zu Blattgemüse angetrieben. Betriebe wie Oishii's in New Jersey und Plenty's Virginia-Beerenprogramm mit Driscoll's verdeutlichen die Verlagerung der Indoor-Beerenproduktion von technischer Machbarkeit zu kommerzieller Skalierbarkeit. Darüber hinaus tragen Kräuter und Mikrogrün zum Marktwachstum bei, indem sie Premium-Preisgestaltung und eine konsistente Nachfrage aus der Gastronomie, dem Spezialeinzelhandel und gesundheitsbewussten Verbrauchern unterstützen. So erweiterte beispielsweise 80 Acres Farms sein Mikrogrün-Sortiment bis Januar 2026 auf über 17.000 Einzelhandelsstandorte, was die Skalierbarkeit von Kulturpflanzen im kleineren Format demonstriert und weiter zum Marktwachstum beiträgt. Zusammen unterstreichen diese Entwicklungen die Diversifizierung und das Wachstumspotenzial des Marktes für vertikale Landwirtschaft in den Vereinigten Staaten, wobei Blattgemüse den Umsatz verankert und Obst, Beeren und Mikrogrün die künftige Expansion vorantreiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Hardware ist das größte Segment, Software ist das am schnellsten wachsendeIm Jahr 2025 machte Hardware 63,7 % des Marktes für vertikale Landwirtschaft in den Vereinigten Staaten aus, getrieben durch die wesentliche Vorabinvestition in Beleuchtung, Bewässerung, Regalsysteme und Klimaanlagen, die für die Einleitung der Kulturpflanzenproduktion erforderlich sind. Diese Systeme bleiben entscheidend, da sie Ertrag und Stückkosten direkt beeinflussen und sicherstellen, dass Hardware den größten Marktanteil behält. Da Betriebe jedoch ihre physische Infrastruktur aufbauen, verlagert sich der Fokus zunehmend auf digitale Steuerungssysteme zur Effizienzsteigerung und Kostensenkung.
Software, die voraussichtlich mit einer CAGR von 12,4 % im Zeitraum 2026–2031 wachsen wird, wird für fortschrittliche Kulturpflanzenüberwachung, Rückverfolgbarkeit und Produktionsplanung, insbesondere für Mehrstandortbetreiber, unverzichtbar. Die Integration von künstlicher Intelligenz, Computer Vision und Unternehmenssoftware entwickelt sich von optional zu unverzichtbar und ermöglicht die Optimierung physischer Anlagen. Darüber hinaus spiegelt die Ausweitung ausgelagerter Dienstleistungen wie agronomische Unterstützung und Systemintegration eine Verlagerung hin zur Priorisierung von betrieblichem Fachwissen und Software gegenüber physischer Infrastruktur allein wider. Zusammen verdeutlichen diese Trends die wachsende Synergie zwischen Hardware und Software und treiben die Entwicklung des Marktes für vertikale Landwirtschaft in den Vereinigten Staaten voran.
Nach Endnutzer:
Einzel- und Supermarkthandel ist das größte Segment, pharmazeutische und kosmetische Käufer sind das am schnellsten wachsendeEinzel- und Supermarkthandel, der voraussichtlich 48 % des Endnutzerumsatzes im Jahr 2025 ausmachen wird, dominiert den Markt für vertikale Landwirtschaft in den Vereinigten Staaten. Supermarktregale testen die Wirtschaftlichkeit des Indoor-Anbaus, da verpackte Salate und Frischgemüse auf konsistente Füllraten, Qualitätskontrolle und Haltbarkeitsmanagement angewiesen sind. Einzelhandelsketten treiben Compliance-Kosten durch Anforderungen an Lebensmittelsicherheitsdokumentation und Logistikintegration, bieten aber stabilen Betreibern wiederkehrende Nachfrage und festigen den Einzelhandel als Umsatzanker des Marktes.
Unterdessen priorisieren pharmazeutische und kosmetische Käufer, die im Zeitraum 2026–2031 mit einer CAGR von 15 % wachsen, kontrollierte Umgebungen für Reinheit und Konsistenz und unterstreichen den Wert der vertikalen Landwirtschaft für sensible Anwendungen. Die Gastronomie, das zweitgrößte Segment, betont Frische und lokale Beschaffung, während Direktverbraucher- und E-Commerce-Kanäle sich auf Premium-Spezialitäten konzentrieren. Zusammen unterstreichen diese Trends eine sich diversifizierende Endnutzerbasis, wobei die vertikale Landwirtschaft zunehmend die Nachfrage nach Kulturpflanzen erfüllt, die traditionelle Systeme nicht zuverlässig produzieren können.
Geografische Analyse
Der Nordosten dominierte den Markt für vertikale Landwirtschaft in den Vereinigten Staaten im Jahr 2025. Diese Führungsposition wird durch dichte städtische Nachfrage, kurze Lieferwege und eine Konzentration von Indoor-Anbauanlagen im Korridor New York, New Jersey und Pennsylvania angetrieben. Wichtige Entwicklungen wie die Gewächshauserweiterung von Little Leaf Farms in Pennsylvania und die Premium-Beerenproduktion von Oishii in New Jersey verdeutlichen die Innovation der Region. Steigende Immobilienkosten und langsamere Netzanschlusszeitpläne veranlassen jedoch eine Verlagerung neuer Projekte in weniger städtische Gebiete.
Der Mittlere Westen und der Süden entwickeln sich zu wettbewerbsfähigen Regionen, die Kosten- und Infrastrukturvorteile nutzen. Der Mittlere Westen profitiert von niedrigeren Immobilienkosten und gutem Wasserzugang, wie bei der Chicago-Expansion von Gotham Greens zu sehen, während der Süden Großinvestitionen wie die Anlagen von BrightFarms in Texas und Georgia anzieht, unterstützt durch günstige Bebauungspläne und Netzzugang. Diese Regionen entwickeln sich zu wichtigen Wachstumszentren, die Kosteneffizienz mit betrieblicher Skalierbarkeit in Einklang bringen.
Der Westen verzeichnet die schnellste CAGR im Zeitraum 2026–2031, angetrieben durch Wasserknappheit und die Einführung von Hydroponik- und Aeroponik-Systemen. Bundesstaaten wie Kalifornien und Arizona führen mit effizientem Wasserverbrauch, während Colorado und Washington mit Zugang zu sauberer Energie und Nachfrage nach Premium-Kulturpflanzen Schwung hinzufügen. Die innovativen Einsätze in Arizona, wie die automatisierten Systeme von Opollo Farm, unterstreichen die Rolle der Region bei der Gestaltung der Zukunft der vertikalen Landwirtschaft. Zusammen spiegeln diese regionalen Dynamiken einen Markt wider, der sich in Richtung Ressourceneffizienz, Innovation und vernetztem Wachstum entwickelt.
Wettbewerbslandschaft
Der Markt für vertikale Landwirtschaft in den Vereinigten Staaten ist mäßig konzentriert, wobei die fünf größten Betreiber – Little Leaf Farms, Gotham Greens, BrightFarms, Oishii und Local Bounti – im Jahr 2025 einen erheblichen Anteil am Marktwert halten. Diese Führungsposition entwickelt sich jedoch weiter, da Restrukturierungen gut finanzierten Käufern ermöglichen, Anlagen von schwächeren Betreibern zu reduzierten Kosten zu erwerben. Die Fusion von 80 Acres Farms und Soli Organic im Jahr 2025, die eine Plattform mit einem geschätzten Erstjahresumsatz von 200 Millionen USD über 17.000 Einzelhandelsstandorte schafft, hat den Wettbewerb intensiviert. Gleichzeitig fordern regionale Gewächshausbetreiber vertikale Betriebe heraus, indem sie mit niedrigerem Energie- und Kapitalbedarf auf Premium-Einzelhandelsregalflächen abzielen. Diese Verschiebung verdeutlicht, dass die Wettbewerbsstärke nun von Kosteneffizienz, Kundenzugang und Kulturpflanzenstrategie abhängt und nicht mehr von der Anzahl der Betriebe oder der Kapazität allein.
Technologie ist ein entscheidender Treiber dieser Wettbewerbsentwicklung, da digitale Systeme und geistiges Eigentum Ertrag, Arbeitseffizienz und Compliance-Bereitschaft verbessern. Das im Februar 2026 patentierte KI-gestützte Hybridanbausystem von Local Bounti spiegelt Bemühungen wider, technologische Vorteile zu sichern. Lieferanten wie Priva Holding und Argus Control Systems bleiben einflussreich, da viele Erzeuger auf ihre Systeme innerhalb proprietärer Frameworks angewiesen sind. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) verlängert das Compliance-Datum für zusätzliche Rückverfolgbarkeitsaufzeichnungen gemäß Abschnitt 204 des Food Safety Modernization Act auf Juli 2028, nachdem wichtige Compliance-Meilensteine im Jahr 2025 in Kraft getreten sind[3]. Diese Faktoren stärken gemeinsam die Position etablierter Akteure und begrenzen die Marktfragmentierung trotz anhaltender technologischer Fortschritte.
Strategische Schritte in den Jahren 2025 und 2026 verdeutlichen weiter, wie Skalierungsakteure sich an diese Wettbewerbslandschaft anpassen. BrightFarms baut regionale Knotenpunkte in Texas und Georgia auf, um die Einzelhandelsverteilung und regionale Abdeckung zu verbessern. Die Partnerschaft von Oishii mit MISUMI im März 2026 konzentriert sich auf Präzisionsfertigung für robotergestützten Anbau und betont Premium-Obstproduktion und Automatisierung. Die Kapitalaufnahme von Local Bounti im März 2026 nach der Schuldenrestrukturierung unterstreicht die wachsende Bedeutung finanzieller Stabilität neben der Betriebserweiterung. Ebenso expandierte 80 Acres Farms durch den Erwerb von Notstandsanlagen im Jahr 2025 und nutzte dabei niedrigere Baukosten. Diese Strategien demonstrieren gemeinsam, dass sich der Markt für vertikale Landwirtschaft in den Vereinigten Staaten um regionale Skalierung, technologische Innovation und diszipliniertes Kapitalmanagement konsolidiert und auf eine wettbewerbsfähigere, innovationsgetriebene Zukunft zusteuert.
Branchenführer im Markt für vertikale Landwirtschaft in den Vereinigten Staaten
-
Little Leaf Farms, LLC
-
Gotham Greens Holdings, LLC
-
BrightFarms Inc.
-
Oishii Farm Corporation
-
Local Bounti Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vertikale Landwirtschaft in den Vereinigten Staaten Unternehmen in diesem Bericht
- Little Leaf Farms, LLC
- Gotham Greens Holdings, LLC
- BrightFarms Inc. (Cox Enterprises, Inc.)
- Oishii Farm Corporation
- Local Bounti Corporation
- Plenty Unlimited Inc.
- AeroFarms, Inc.
- 80 Acres Farms, Inc.
- Square Roots, Inc.
- Farm.One, Inc.
- American Hydroponics, Inc.
- Argus Control Systems Limited
- Priva Holding B.V.
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Fluence Bioengineering, Inc. (ams-OSRAM AG)
Lesen Sie die Analyse der vertikale Landwirtschaft in den Vereinigten Staaten-Unternehmen
Neueste Industrielle Entwicklungen in Markt für vertikale Landwirtschaft in den Vereinigten Staaten
- März 2026: Oishii Farm Corporation schloss eine strategische Partnerschaft mit MISUMI zur Lieferung präzisionsgefertigter Komponenten für seine robotergestützten Anbausysteme. Dies stärkt den Markt für vertikale Landwirtschaft in den Vereinigten Staaten, indem die Automatisierungswirtschaftlichkeit bei der Premium-Beerenproduktion verbessert wird, was die Skalierung bei hochwertigen Kulturpflanzen unterstützen und künftige Umsatzmöglichkeiten über Blattgemüse hinaus erweitern kann.
- März 2026: Local Bounti sicherte sich 15 Millionen USD an neuem Kapital zur Umsetzung seiner Wachstumsstrategie. Die Kapitalaufnahme ermöglicht die Expansion der Einzelhandelsstandorte und Investitionen in die betriebliche Effizienz ohne Einschränkungen durch eine veraltete Kapitalstruktur.
- Oktober 2025: Little Leaf Farms eröffnete sein viertes Gewächshaus in McAdoo, Pennsylvania, und wurde damit zum weltgrößten Produzenten von Blattgemüse in kontrollierten Anbauumgebungen mit einem Indoor-Salatmarktanteil von mehr als 54 % in über 8.000 Geschäften in den Vereinigten Staaten.
Berichtsumfang des Marktes für vertikale Landwirtschaft in den Vereinigten Staaten
Vertikale Landwirtschaft ist eine landwirtschaftliche Praxis, bei der Kulturpflanzen in vertikal gestapelten Schichten angebaut werden, typischerweise in kontrollierten Innenraumumgebungen. Dieses Produktionssystem optimiert das Pflanzenwachstum durch die Regulierung von Faktoren wie Licht, Temperatur, Luftfeuchtigkeit und Nährstoffen und verwendet üblicherweise erdlose Anbautechniken wie Hydroponik, Aquaponik und Aeroponik.
Der Markt für vertikale Landwirtschaft in den Vereinigten Staaten ist segmentiert nach Wachstumsmechanismus (Aeroponik, Hydroponik und Aquaponik), nach Struktur (gebäudebasierte vertikale Betriebe, lagerbasierte vertikale Betriebe und Schiffscontainer-Vertikalbetriebe), nach Kulturpflanzenart (Blattgemüse, Kräuter und Mikrogrün, Obst und Beeren sowie Blumen und Zierpflanzen), nach Komponente (Hardware, Software und sonstige) sowie nach Endnutzer (Einzel- und Supermarkthandel, Gastronomie, Direktverbraucher und E-Commerce, institutionelle und staatliche Einrichtungen sowie Käufer pharmazeutischer und kosmetischer Inhaltsstoffe). Der Bericht liefert Marktgröße und Prognosen in Wertangaben (USD) für alle genannten Segmente.
Segmentierungsübersicht
| Hydroponik |
| Aeroponik |
| Aquaponik |
| Gebäudebasierte Vertikalbetriebe |
| Lagerbasierte Vertikalbetriebe |
| Schiffscontainer-Vertikalbetriebe |
| Blattgemüse |
| Kräuter |
| Mikrogrün |
| Obst und Beeren |
| Blumen und Zierpflanzen |
| Hardware | Beleuchtungssysteme |
| Heizung, Lüftung und Klimatisierung sowie Klimakontrolle | |
| Sensoren und Überwachung | |
| Bewässerung und Nährstoffversorgung | |
| Regale, Schalen und Fördersysteme | |
| Strom- und Notstromsysteme | |
| Software | Betriebssysteme für Betriebe |
| Künstliche Intelligenz und Computer Vision | |
| Workflow, ERP und Rückverfolgbarkeit | |
| Dienstleistungen | Design und Integration |
| Wartung und agronomische Unterstützung | |
| Verwalteter Betrieb |
| Einzel- und Supermarkthandel |
| Gastronomie |
| Direktverbraucher und E-Commerce |
| Institutionelle und staatliche Einrichtungen |
| Käufer pharmazeutischer und kosmetischer Inhaltsstoffe |
| Nach Wachstumsmechanismus | Hydroponik | |
| Aeroponik | ||
| Aquaponik | ||
| Nach Struktur | Gebäudebasierte Vertikalbetriebe | |
| Lagerbasierte Vertikalbetriebe | ||
| Schiffscontainer-Vertikalbetriebe | ||
| Nach Kulturpflanzenart | Blattgemüse | |
| Kräuter | ||
| Mikrogrün | ||
| Obst und Beeren | ||
| Blumen und Zierpflanzen | ||
| Nach Komponente | Hardware | Beleuchtungssysteme |
| Heizung, Lüftung und Klimatisierung sowie Klimakontrolle | ||
| Sensoren und Überwachung | ||
| Bewässerung und Nährstoffversorgung | ||
| Regale, Schalen und Fördersysteme | ||
| Strom- und Notstromsysteme | ||
| Software | Betriebssysteme für Betriebe | |
| Künstliche Intelligenz und Computer Vision | ||
| Workflow, ERP und Rückverfolgbarkeit | ||
| Dienstleistungen | Design und Integration | |
| Wartung und agronomische Unterstützung | ||
| Verwalteter Betrieb | ||
| Nach Endnutzer | Einzel- und Supermarkthandel | |
| Gastronomie | ||
| Direktverbraucher und E-Commerce | ||
| Institutionelle und staatliche Einrichtungen | ||
| Käufer pharmazeutischer und kosmetischer Inhaltsstoffe | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für vertikale Landwirtschaft in den Vereinigten Staaten?
Der Markt für vertikale Landwirtschaft in den Vereinigten Staaten beläuft sich im Jahr 2026 auf 1,6 Milliarden USD.
Welche Kulturpflanzenkategorie erzielt den höchsten Umsatz in den Vereinigten Staaten?
Blattgemüse ist das größte Kulturpflanzensegment mit einem Umsatzanteil von 52,3 % im Jahr 2025, da Salat, Spinat und Rucola die am stärksten optimierten und einzelhandelsreifen Indoor-Kategorien bleiben.
Welcher Wachstumsmechanismus expandiert am schnellsten im Indoor-Anbau in den Vereinigten Staaten?
Aeroponik ist der am schnellsten wachsende Mechanismus mit einer CAGR von 16 % im Zeitraum 2026–2031.
Was ist die größte Kostenherausforderung für Indoor-Anbaubetreiber?
Strom ist der Hauptdruckpunkt, wobei Energie in vielen Betrieben 20 % bis 40 % der Produktionskosten ausmacht und Beleuchtung 60 % bis 85 % des gesamten Stromverbrauchs repräsentiert.
Welche Endnutzergruppe expandiert am schnellsten über den Lebensmitteleinzelhandel hinaus?
Käufer pharmazeutischer und kosmetischer Inhaltsstoffe sind das am schnellsten wachsende Endnutzersegment mit einer CAGR von 15 % im Zeitraum 2026–2031, da sie kontrollierten Reinheitsgrad und reproduzierbare phytochemische Profile schätzen.