
Marktgröße und Marktanteil im Bereich Satellitenherstellung
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
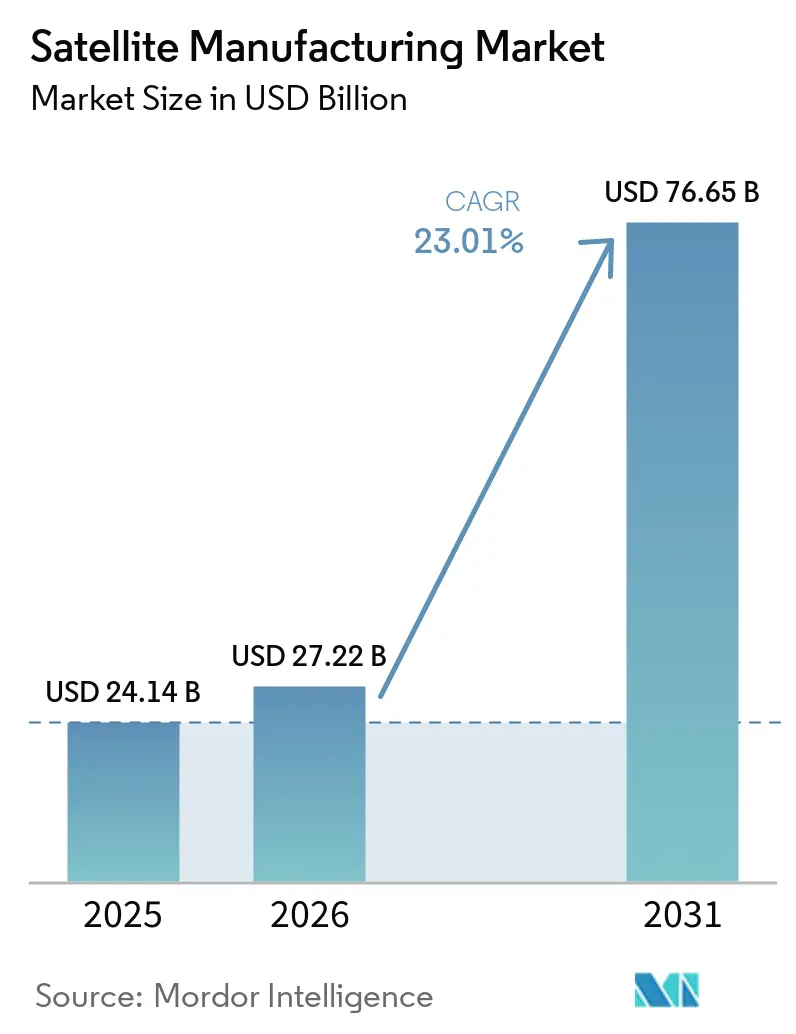
| Marktgröße (2026) | 27.22 Milliarden US-Dollar |
| Marktgröße (2031) | 76.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 23.01 % |
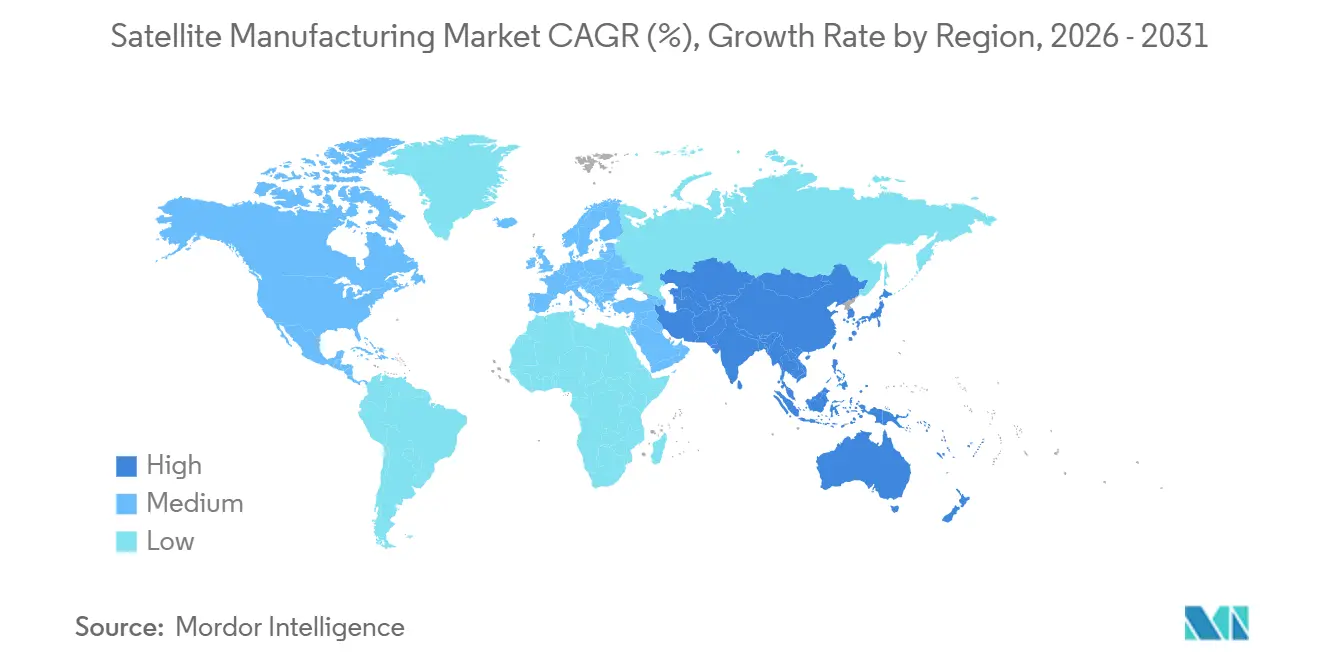
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Satellitenherstellung von Mordor Intelligence
Die Marktgröße für Satellitenherstellung wurde im Jahr 2025 auf 24,14 Milliarden USD geschätzt und soll von 27,22 Milliarden USD im Jahr 2026 auf 76,65 Milliarden USD bis 2031 wachsen, was einer CAGR von 23,01 % zwischen 2026 und 2031 entspricht. Die Produktionskapazität wird zu einem zentralen Wettbewerbsfaktor, da Hersteller daran arbeiten, vertraglich vereinbarte Konstellations- und Regierungsprogramm-Rückstände zu erfüllen. Die Satellitenherstellung entwickelt sich von der missionsspezifischen Montage hin zu standardisierten Produktionslinien, die Raumfahrzeuge in höherer Stückzahl liefern können. Kommerzielle Konstellationsprogramme, staatliche Beschaffung und die Nachfrage nach Erdbeobachtungssystemen unterstützen diesen Wandel. Etablierte Hersteller profitieren von qualifizierten Lieferketten, Zugang zu Testeinrichtungen und Produktionserfahrung, während kleinere Zulieferer mit höheren Skalierungshürden konfrontiert sind. Beschaffungsanforderungen für resiliente Kommunikation, Fernerkundung und nachhaltiges Raumfahrzeugdesign prägen ebenfalls den Markt für Satellitenherstellung.
Wichtigste Erkenntnisse des Berichts
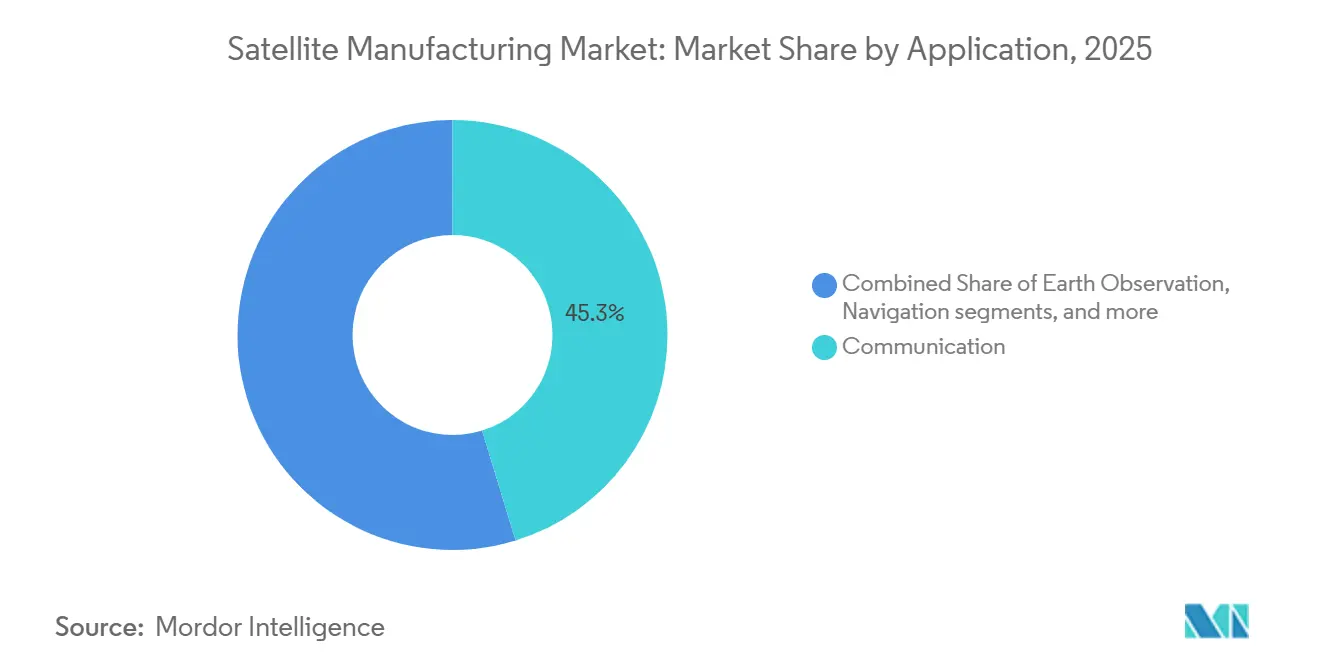
- Nach Anwendung hielt Kommunikation im Jahr 2025 einen Marktanteil von 45,25 % am Markt für Satellitenherstellung, während Erdbeobachtung bis 2031 mit einer CAGR von 24,71 % wachsen soll.
- Nach Satellitenmasse entfielen im Jahr 2025 42,69 % der Marktgröße für Satellitenherstellung auf mittlere Satelliten, während kleine Satelliten bis 2031 voraussichtlich mit einer CAGR von 24,52 % wachsen werden.
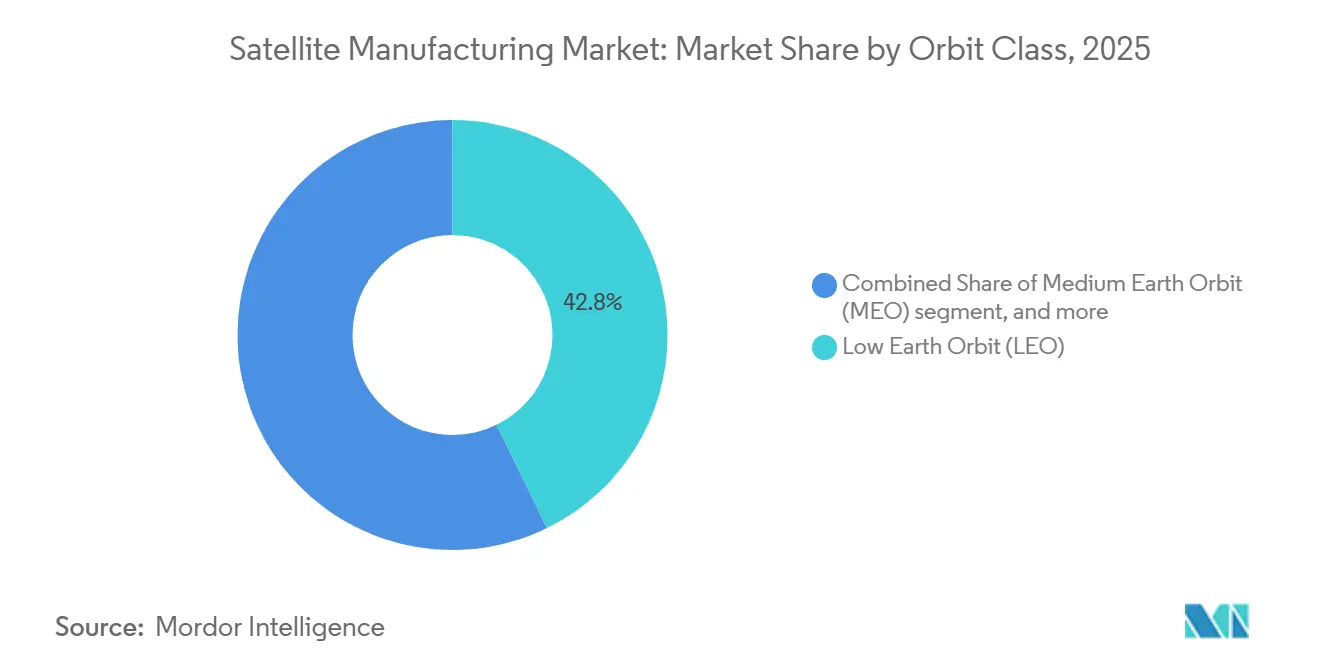
- Nach Umlaufbahnklasse entfielen im Jahr 2025 42,75 % des Marktanteils für Satellitenherstellung auf LEO, während MEO bis 2031 voraussichtlich mit einer CAGR von 24,83 % wachsen wird.
- Nach Endnutzer hielten kommerzielle Nutzer im Jahr 2025 55,32 % des Marktes und sollen bis 2031 mit einer CAGR von 24,91 % wachsen.
- Nach Geografie entfielen im Jahr 2025 53,77 % des Marktes auf Nordamerika, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 24,63 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| LEO-Breitband und Konstellationsaufbau | 6.5% | Global, mit der höchsten Konzentration in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Staatliche und verteidigungsbezogene Raumfahrtausgaben | 5.0% | Nordamerika und Europa, mit wachsendem Übertragungseffekt auf Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Satellitenminiaturisierung und niedrigere Produktionskosten | 4.0% | Global, angeführt von China, Indien und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Erdbeobachtung und Fernerkundung | 3.0% | Global, mit regulatorischer Nachfrage in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fabrikmaßstäbliche Raumfahrzeugproduktion und standardisierte Plattformen | 2.0% | Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Orbitale Nachhaltigkeit und End-of-Life-Design als Beschaffungsunterscheidungsmerkmale | 1.5% | Europa, Nordamerika und globale Programme | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
LEO-Breitband und Konstellationsaufbau
LEO-Breitbandkonstellationen bleiben ein wesentlicher Nachfragetreiber für den Markt für Satellitenherstellung. SpaceX hatte bis Ende 2025 mehr als 9.350 Starlink-Satelliten in der Umlaufbahn, was den für große Breitbandsysteme erforderlichen Produktionsmaßstab verdeutlicht.[1] Amazons Project Kuiper ist von der FCC verpflichtet, bis Juli 2026 1.618 Satelliten zu stationieren, was 50 % seiner genehmigten Konstellation von 3.236 Satelliten entspricht.[2] Viele geplante Konstellationssatelliten werden von ihren Betreibern intern gebaut, was den für unabhängige Auftragshersteller verfügbaren Anteil begrenzt. Unabhängige Zulieferer konkurrieren daher häufiger um souveräne Programme und kleinere kommerzielle Konstellationen. Diese Programme können spezialisierte Nutzlastintegration, Zuverlässigkeit und Missionsunterstützung gegenüber den niedrigsten Stückkosten bevorzugen.
Staatliche und verteidigungsbezogene Raumfahrtausgaben
Staatliche und verteidigungsbezogene Beschaffung unterstützt die Nachfrage nach qualifizierten, hochwertigen Raumfahrzeugen im Markt für Satellitenherstellung. Der US-Verteidigungsraumfahrthaushalt für das Haushaltsjahr 2026 umfasste erhebliche Mittel für die Golden-Dome-Architektur und damit verbundene Raumfahrtprogramme.[3] Der US-Senat-Bewilligungsausschuss leitete 528 Millionen USD aus Forschung und Entwicklung in die Beschaffung um, einschließlich zweier zusätzlicher GPS-Satelliten. Dieser Ansatz unterstützt Hersteller, die ihre Plattformen und Produktionsprozesse bereits qualifiziert haben. Lockheed Martin schloss im April 2026 den GPS-IIIF-Raumfahrzeug-11-Kernverbindungsmeilenstein mithilfe digitaler Fertigungswerkzeuge ab.[4] Regierungsverträge bieten mehrjährige Produktionssichtbarkeit und belohnen Unternehmen, die Sicherheits-, Zeitplan- und Missionserfüllungsanforderungen erfüllen können.
Satellitenminiaturisierung und niedrigere Produktionskosten
Kleinere Raumfahrzeuge verändern die Art und Weise, wie Zulieferer Satellitensysteme entwerfen, montieren und bepreisen. Die Miniaturisierung ermöglicht es Herstellern, Plattformen zu bauen, die nützliche Nutzlastkapazität mit niedrigeren Start- und Produktionsanforderungen verbinden. China und Indien bauen inländische Kapazitäten für standardisierte kleine und mittlere Satellitenplattformen auf. Dhruva Space erhielt 105 Crore INR (12,62 Millionen USD) aus Indiens Forschungs-, Entwicklungs- und Innovationsfonds für Project Garud, eine 500-kg-Klasse-Flachpack-Plattform mit einem Fahrplan für bis zu 2 Satelliten pro Tag. Kostengünstigere standardisierte Busse können den Preisdruck im Markt für Satellitenherstellung erhöhen, insbesondere bei wiederholbaren Missionen. Sie können auch Chancen für Komponentenlieferanten schaffen, die die Leistungs- und Zuverlässigkeitsanforderungen größerer Programme erfüllen.
Nachfrage nach Erdbeobachtung und Fernerkundung
Die Nachfrage nach Erdbeobachtung unterstützt die Produktion von Satelliten, die mit optischen, synthetischen Aperturradar-, hyperspektralen und HF-Nutzlasten ausgestattet sind. Käufer verlangen zunehmend Daten, die Sicherheits-, Klimaüberwachungs- und Betriebsplanungsanforderungen erfüllen. Dies begünstigt Plattformen, die spezialisierte Sensoren tragen und sichere Kommunikationsverbindungen bereitstellen können. Staatliche Beschaffung ist wichtig, da viele Erdbeobachtungsmissionen sowohl zivilen als auch verteidigungsbezogenen Zwecken dienen. Der Markt für Satellitenherstellung profitiert daher von der Nachfrage nach Systemen, die Bildgebung, Datenweiterleitung und reaktionsfähige Aufgabenstellung kombinieren. Diese Anforderungen unterstützen die Nachfrage nach leistungsfähigen kleinen und mittleren Raumfahrzeugen und nicht nur nach den kostengünstigsten Einheiten.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Hohe Kapital-, Test- und Startkosten | -2.40% | Global, mit besonderer Auswirkung auf neue Marktteilnehmer in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Komplexe Lizenzierung, Exportkontrollen und Frequenzzuweisung | -1.90% | Global, wobei Europa die strengsten Compliance-Fristen durchsetzt | Mittelfristig (2–4 Jahre) |
| Engpässe bei strahlungstoleranten Halbleitern und Spezialmaterialien | -1.20% | Verteidigungsprogramme in Nordamerika und Europa, mit Übertragungseffekten auf den kommerziellen Bereich | Mittelfristig (2–4 Jahre) |
| Trümmer, Weltraumverkehrs-Compliance und Versicherungsbeschränkungen | -0.80% | Global, mit Auswirkungen auf Umlaufbahnen unter 500 km | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital-, Test- und Startkosten
Die Kapitalanforderungen bleiben hoch, da Raumfahrzeuge vor dem Start spezialisierte Umwelt- und Missionstests bestehen müssen. Thermovakuumtests, Vibrationstests und Strahlungsqualifizierung sind auf knappe Einrichtungen und erfahrene Teams angewiesen. Höhere Fertigungsraten können den Druck auf diese gemeinsam genutzten Testressourcen erhöhen. Dies kann Programme verzögern, selbst wenn das Satellitendesign und die Finanzierung vorhanden sind. Die Kosten und Verfügbarkeit von Startdiensten beeinflussen ebenfalls Entwicklungszeitpläne und Liquiditätsanforderungen. Diese Bedingungen begünstigen etablierte Marktteilnehmer im Bereich Satellitenherstellung, die über wiederholbare Testprozesse und etablierte Lieferantenbeziehungen verfügen.
Engpässe bei strahlungstoleranten Halbleitern und Spezialmaterialien
Strahlungstolerante Elektronik und Spezialmaterialien sind für viele Verteidigungs-, Navigations- und Fernerkundungsmissionen unerlässlich. Ein begrenztes qualifiziertes Angebot kann Terminrisiken schaffen, wenn mehrere große Programme gleichzeitig ähnliche Teile benötigen. Hersteller können in hochwertigen Raumfahrzeugen nicht ohne Weiteres nicht qualifizierte Komponenten ersetzen. Exportkontrollen, nationale Lizenzierungsvorschriften und die ITU-Frequenzkoordinierung verursachen zusätzliche Zeit- und Compliance-Kosten für internationale Programme. Anforderungen bezüglich orbitaler Trümmer beeinflussen auch das Raumfahrzeugdesign, die Entsorgungsplanung und Versicherungsentscheidungen. Diese Faktoren können den Markteintritt neuer Teilnehmer im Markt für Satellitenherstellung verzögern und die Position von Unternehmen mit etablierten Compliance-Fähigkeiten stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Kommunikation verankert den Umsatz, während Erdbeobachtung an Fahrt gewinntKommunikationssatelliten machten im Jahr 2025 45,25 % des Marktes aus und bildeten die größte Umsatzbasis unter LEO-Breitbandkonstellationen und hochdurchsatzfähigen GEO-Systemen. Die Satellitenherstellungsbranche profitiert vom Umfang der Kommunikationsprogramme, obwohl ein Großteil der volumenstärksten Produktion intern von Konstellationsbetreibern durchgeführt wird. SpaceX und Amazon produzieren Systeme für ihre eigenen Netzwerke, was den über offene Beschaffung verfügbaren Anteil der Kommunikationsnachfrage verringert. Unabhängige Hersteller bleiben in souveränen Kommunikationsprogrammen und kleineren kommerziellen Systemen aktiv. Diese Projekte erfordern in der Regel maßgeschneiderte Nutzlasten, nationale Sicherheitsmerkmale oder eine spezifische Bodenystemintegration. Kommunikationsprogramme erfordern von Herstellern auch das Management von Produktionszeitplänen, Startzeitplänen und spektrumsbezogenen Anforderungen.
Erdbeobachtung soll bis 2031 mit einer CAGR von 24,71 % wachsen und ist damit das am schnellsten wachsende Anwendungssegment. Die Nachfrage geht über konventionelle optische Bildgebung hinaus zu synthetischem Aperturradar, hyperspektraler Erfassung und HF-Aufklärung. Staatliche Käufer nutzen diese Fähigkeiten für Klimaüberwachung, nationale Sicherheit und Zivilplanung. Dies erweitert die Anforderungen an Raumfahrzeugbusse, die komplexe Nutzlasten und sichere Datenverbindungen unterstützen können. Navigation und Weltraumbeobachtung bieten stabilere, mehrjährige Beschaffungszyklen durch Programme wie GPS IIIF und Galileo der zweiten Generation. Die Kategorie Sonstiges umfasst wissenschaftliche, technologiedemonstrative und Internet-der-Dinge-Satelliten, die dazu beitragen, den Auftragsfluss für Hersteller zwischen größeren Verträgen aufrechtzuerhalten.

Nach Satellitenmasse:
Mittlere Satelliten führen, während kleine Satelliten an Wert gewinnenMittlere Satelliten hielten im Jahr 2025 42,69 % des Marktes für Satellitenherstellung. Ihre Position wurde durch den Massenbereich gestützt, der von Starlink V2 Mini, Amazon Kuiper und Eutelsat OneWeb-Satelliten genutzt wird. Diese Programme machten einen wesentlichen Anteil des Fertigungsvolumens aus. Die Nachfrage spiegelt die LEO-Breitbandökonomie wider, bei der Hersteller die Fähigkeit im Orbit mit den Anforderungen für Rideshare-Starts in Einklang bringen. Dieses Gleichgewicht unterstützt eine wiederholbare Produktion und eine breitere Verwendung standardisierter Raumfahrzeugkomponenten.
Der Markt für kleine Satelliten soll bis 2031 mit einer CAGR von 24,52 % wachsen und den Markt für Satellitenherstellung erheblich beeinflussen. Dieses Wachstum wird durch die steigende Nachfrage nach Erdbeobachtung, Satellitenkommunikation, Fernerkundung und Verteidigungsanwendungen angetrieben. Novaspace prognostiziert, dass im Zeitraum 2026–2035 16.900 kleine Satelliten mit einem Gewicht unter 500 kg gestartet werden, was auf eine anhaltende konstellationsgetriebene Nachfrage hindeutet. Im April 2026 kündigte Blue Canyon Technologies eine nahezu vierfache Steigerung der Reaktionsradproduktionskapazität an, von 650 auf 2.400 Einheiten jährlich, was die steigende Nachfrage nach kleinen Raumfahrzeugen widerspiegelt.
Nach Umlaufbahnklasse:
LEO treibt das Volumen an, MEO liefert navigationsverankerten UmsatzLEO hielt im Jahr 2025 42,75 % des Marktes nach Umlaufbahnklasse und repräsentierte den größten Anteil der weltweit produzierten Satelliteneinheiten. LEO-Systeme sind zentral für Breitband, Erdbeobachtung und viele neue Kommunikationsdienste. Ihre hohen Produktionsraten erhöhen den Druck auf Zulieferer von Energiesystemen, Elektronik und anderen qualifizierten Komponenten. Hersteller müssen auch schnelle Produktionszeitpläne neben Tests und Missionserfüllung managen. Design, Lizenzierung und End-of-Life-Planung sind wichtig für LEO-Konstellationsprogramme. Diese Betriebsanforderungen machen Produktionsdisziplin im Markt für Satellitenherstellung ebenso wichtig wie technische Designfähigkeit.
MEO soll bis 2031 mit einer CAGR von 24,83 % wachsen. Das Wachstum ist mit der Modernisierung der GPS-, Galileo-, GLONASS- und BeiDou-Navigationssysteme verbunden. Diese staatlich geförderten Programme haben mehrjährige Zeitpläne und relativ hohe Raumfahrzeugwerte. Lockheed Martins GPS-IIIF-Produktionsmeilenstein vom April 2026 spiegelt die fortlaufende Arbeit an Navigationssatelliten wider. Japan schreitet auch auf eine 7-Satelliten-Konfiguration des Quasi-Zenith-Satellitensystems zu. GEO bleibt wichtig für große Kommunikations-, Militär- und Wettersatelliten, bei denen ein hoher Stückwert ein geringeres Produktionsvolumen aufwiegen kann.
Nach Endnutzer:
Kommerzielle Stärke konzentriert, militärische Beschaffung nimmt zuKommerzielle Endnutzer hielten im Jahr 2025 55,32 % des Marktes und sollen bis 2031 mit einer CAGR von 24,91 % wachsen. Ihre Position spiegelt die gleichzeitige Beschaffung durch Betreiber von Breitband-, Erdbeobachtungs- und Radarkonstellationen wider. Die kommerzielle Nachfrage umfasst die interne Fertigung, bei der ein Betreiber Satelliten für sein eigenes Netzwerk baut. Sie umfasst auch den offenen Vertragsmarkt, der von unabhängigen Herstellern bedient wird. Diese beiden Modelle haben unterschiedliche Wirtschaftlichkeiten, da interne Betreiber die Produktion für ihre eigenen Servicepläne optimieren können. Unabhängige Zulieferer stehen unter größerem Preisdruck, während sie um spezialisierte kommerzielle Verträge konkurrieren.
Die militärische Beschaffung erhöht die Nachfrage nach sicheren Kommunikations-, Raketenwarnung-, Navigations- und Weltraumerfassungssatelliten. Hochwertige Regierungsmissionen benötigen qualifizierte Komponenten, geschützte Verbindungen und strenge Produktionskontrollen. Das japanische Verteidigungsministerium beauftragte Mitsubishi Electric im Februar 2026 mit der Entwicklung eines Verteidigungskommunikationssatelliten der nächsten Generation im X-Band und zugehöriger Bodensysteme. Zivile und staatliche Endnutzer bieten auch wiederkehrende Beschaffung für Wetter- und Umweltüberwachung sowie für nationale Raumfahrtprogramme. OHB Sweden unterzeichnete einen Vertrag über 248 Millionen EUR (287 Millionen USD) zum Bau von 20 EPS-Sterna-Satelliten für EUMETSAT. Diese Nachfrage gibt mittelgroßen Herstellern Aufträge zwischen großen Konstellationsvergaben.
Geografische Analyse
Markt für Satellitenherstellung in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 53,77 % am Markt für Satellitenherstellung. Die Region profitiert von vertikal integrierten Konstellationsbetreibern, Verteidigungsausgaben, etablierten Hauptauftragnehmern und einem ausgereiften Netzwerk von Raumfahrzeugzulieferern. US-amerikanische Hersteller verfügen zudem über langjährige Erfahrung mit hochzuverlässigen Regierungssystemen. Boeing plant für 2026 die Auslieferung von 26 Satelliten im Zuge der Erweiterung seiner Produktionskapazitäten. Lockheed Martin schreitet bei der GPS-IIIF-Produktion voran, während Northrop Grumman seine Aktivitäten auf die Wartung im Weltraum ausweitet. Kanada hat die Lizenzierungsanforderungen für Weltraumschrott aktualisiert, darunter eine 5-Jahres-Entsorgungsanforderung für bestimmte nicht-geostationäre Systeme. Diese Vorschriften können die Konstruktionsanforderungen im nordamerikanischen Markt für Satellitenherstellung beeinflussen.
Markt für Satellitenherstellung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 24,63 % wachsen. China baut große Konstellationskapazitäten auf, während Indien inländische Satellitenplattformen und Fertigungsinfrastrukturen fördert. Indiens IN-SPACe wählte Astrome Technologies, Azista Industries und Dhruva Space aus, um einheimische kommerzielle Satellitenbusplattformen zu entwickeln. Dhruva Spaces Projekt Garud unterstützt die inländische Kapazität für Konstellationsmissionen der 500-kg-Klasse. Die Region bietet Herstellern Nachfrage aus den Bereichen Kommunikation, Erdbeobachtung, Navigation und nationale Sicherheitsmissionen. Lokale Produktionskapazitäten werden dort wichtig sein, wo Regierungen die inländische Kontrolle über kritische Weltraumressourcen bevorzugen.
Markt für Satellitenherstellung in EMEA und Südamerika
Europa bleibt ein wichtiger Standort für hochwertige institutionelle, kommerzielle und Verteidigungsprogramme. Airbus erhielt im Januar 2026 einen Eutelsat-Auftrag für 340 zusätzliche OneWeb-LEO-Satelliten, mit Produktion auf einer neuen Linie in Toulouse. Die ESA und nationale Behörden unterstützen Missionen, die Hersteller in den Bereichen Kommunikation, Meteorologie und Wissenschaft tragen. Südamerika wird von staatlichen und militärischen Beschaffungen in Brasilien angeführt, wobei die kommerzielle Breitbandnachfrage zusätzliches Interesse weckt. Der Nahe Osten bewegt sich in Richtung anpassungsfähiger Satellitensysteme, wie der im Juni 2026 von Thales Alenia Space abgeschlossene Es'hailSat-Vertrag für einen softwaredefinierten Satelliten zeigt. Afrika verfügt über eine sich entwickelnde Fertigungsbasis, während Konnektivitäts- und Erdbeobachtungsbedarf künftige regionale Beschaffungen im Markt für Satellitenherstellung unterstützen kann.
Wettbewerbslandschaft
LEO-Segment im Markt für Satellitenherstellung
Der Markt für Satellitenherstellung hat ein konzentriertes oberes Segment, mit vertikal integrierten Konstellationsbetreibern, die große Volumina für ihre eigenen Netzwerke produzieren. Space Exploration Technologies Corp. und Chang Guang Satellite Technology Co. Ltd. sind bei der Einheitenproduktion bedeutend, obwohl die interne Produktion nicht immer als offener Markt-Fertigungsumsatz erscheint. Airbus SE, The Boeing Company, Lockheed Martin Corporation, Northrop Grumman Corporation und Thales Alenia Space konkurrieren um große Regierungs- und komplexe institutionelle Programme. Spezialhersteller wie OHB SE, ICEYE, GomSpace A/S, Spire Global, Inc. und AAC Clyde Space konkurrieren um kleinere souveräne Konstellationen und fokussierte Missionsanforderungen. Der Markt belohnt Unternehmen, die qualifizierte Produktion, Terminsicherheit und Nutzlastintegration kombinieren können. Große Hauptauftragnehmer behalten einen Vorteil in Programmen, die nationale Sicherheitsfreigaben und umfangreiche Testnachweise erfordern.
Die Produktionsrate ist ein wesentlicher Teil der Wettbewerbsstrategie. Boeing stellte im April 2026 seine Resolute-Satellitenplattform der mittleren Klasse vor und arbeitet auf 26 Satellitenlieferungen im Jahr 2026 hin. Airbus sicherte sich einen Auftrag für 340 zusätzliche Eutelsat OneWeb-Satelliten und unterstützt die Produktion in seiner Toulouse-Anlage. Spire Global eröffnete im Juni 2026 eine Satellitenfertigungsanlage in München und erweiterte damit die Kapazität seines Produktionsnetzwerks in Boulder, Glasgow und München. Diese Schritte zeigen, dass Hersteller in wiederholbare Anlagen investieren, anstatt sich nur auf individuelle Montage zu verlassen. Sie zeigen auch, warum Komponentenverfügbarkeit, Zugang zu Tests und Qualitätsmanagement zentral für den Wettbewerb sind.
Die Wartung im Weltraum entwickelt sich zu einem angrenzenden Bereich, der die Ersatznachfrage für einige GEO-Raumfahrzeuge beeinflussen könnte. Northrop Grumman startete im Juli 2026 sein Mission Robotic Vehicle und 3 Mission Extension Pods. Die Plattform kann Systeme im Weltraum inspizieren, verlagern, reparieren und zusammenbauen. Dies kann die Nutzungsdauer bestimmter Satelliten verlängern und ein wiederkehrendes Dienstleistungsmodell schaffen. Souveräne Mini-Konstellationen bleiben eine Chance, da sie inländische Fertigung und missionsspezifische Fähigkeiten erfordern können. Lizenzierung, ITU-Koordinierung und nationale Sicherheitsvorschriften beeinflussen weiterhin den Zeitplan neuer Konstellationsprogramme.
Marktführer in der Satellitenherstellung
-
Airbus SE
-
Space Exploration Technologies Corp.
-
Chang Guang Satellite Technology Co., Ltd.
-
Thales Alenia Space
-
OHB SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Satellitenherstellung Unternehmen in diesem Bericht
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- Chang Guang Satellite Technology Co., Ltd.
- Thales Alenia Space
- Maxar Technologies Inc.
- Mitsubishi Heavy Industries, Ltd.
- Blue Canyon Technologies LLC (RTX Corporation)
- ICEYE Oy
- OHB SE
- GomSpace A/S
- Leidos Holdings, Inc.
- Planet Labs PBC
- Spire Global, Inc.
- AAC Clyde Space AB
- Indian Space Research Organisation
- NewSpace India Limited
Neueste Industrielle Entwicklungen in Markt für Satellitenherstellung
- Juli 2026: Northrop Grummans Mission Robotic Vehicle und 3 Mission Extension Pods wurden erfolgreich gestartet und etablierten die erste autonome multifunktionale Weltraumrobotikplattform, die zur Satelliteninspektion, -verlagerung, -reparatur und Montage im Weltraum fähig ist. Mission Extension Pods wurden vorab an Optus und Intelsat für GEO-Lebensverlängerungsdienste verkauft und schaffen ein wiederkehrendes kommerzielles Serviceumsatzmodell.
- Juli 2026: Thales Alenia Space erhielt einen Auftrag von Es'hailSat zum Bau eines softwaredefinierten Satelliten der neuen Generation auf der rekonfigurierbaren Space-INSPIRE-Plattform, was die Nachfrage nach im Orbit anpassungsfähigen GEO-Systemen im Nahen Osten und Afrika signalisiert.
- Juni 2026: Spire Global eröffnete eine Satellitenfertigungsanlage in München mit ISO-zertifizierter Reinraumkapazität für bis zu 100 Satelliten pro Jahr und erhöhte damit die Gesamtkapazität der Gruppe auf 300–400 Satelliten pro Jahr an den Standorten Boulder, Glasgow und München.
- Mai 2026: Dhruva Space sicherte sich 105 Crore INR (12,62 Millionen USD) aus Indiens Forschungs-, Entwicklungs- und Innovationsfonds für Project Garud, einen 500-kg-Klasse-Flachpack-Kommunikationssatelliten mit einem Fahrplan für bis zu 2 Satelliten pro Tag.
- April 2026: Boeing und Millennium Space Systems stellten die Resolute-Satellitenplattform der mittleren Klasse vor und bestätigten ein Ziel von 26 Satellitenlieferungen im Jahr 2026, unterstützt durch standardisierte Komponenten und eine erweiterte Produktionsanlage in El Segundo.
Berichtsumfang des globalen Marktes für Satellitenherstellung
Der Markt für Satellitenherstellung umfasst das Design, die Entwicklung, Produktion, Montage, Integration und Prüfung von Satelliten und ihren wichtigsten Subsystemen für den Einsatz in der Erdumlaufbahn oder darüber hinaus. Er umfasst die Herstellung von Satellitenplattformen/Bussen, Nutzlasten, Antriebssystemen, Energiesystemen, thermischen und strukturellen Komponenten, Avionik, Kommunikationssystemen und anderen Raumfahrzeug-Subsystemen.
Der Markt für Satellitenherstellung ist nach Anwendung, Satellitenmasse, Umlaufbahnklasse, Endnutzer und Geografie segmentiert. Nach Anwendung ist der Markt in Kommunikation, Erdbeobachtung, Navigation, Weltraumbeobachtung und Sonstiges segmentiert. Nach Satellitenmasse ist der Markt in Klein, Mittel und Groß segmentiert. Nach Umlaufbahnklasse ist der Markt in niedrige Erdumlaufbahn (LEO), mittlere Erdumlaufbahn (MEO) und geostationäre Umlaufbahn (GEO) segmentiert. Nach Endnutzer ist der Markt in Kommerziell, Regierung und Zivilgesellschaft sowie Militär segmentiert. Der Bericht umfasst auch die Marktgrößen und Prognosen für den Markt für Satellitenherstellung in den wichtigsten Ländern verschiedener Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Kommunikation |
| Erdbeobachtung |
| Navigation |
| Weltraumbeobachtung |
| Sonstige |
| 10–100 kg |
| 100–500 kg |
| 500–1.000 kg |
| Unter 10 kg |
| Über 1.000 kg |
| GEO |
| LEO |
| MEO |
| Kommerziell |
| Militär und Regierung |
| Sonstige |
| Antriebshardware und Treibstoff |
| Satellitenbus und Subsysteme |
| Solararray und Energiehardware |
| Strukturen, Kabelbaum und Mechanismen |
| Elektrisch |
| Gasbasiert |
| Flüssigkraftstoff |
| Asien-Pazifik | Nach Land | Australien |
| China | ||
| Indien | ||
| Japan | ||
| Neuseeland | ||
| Singapur | ||
| Südkorea | ||
| Europa | Nach Land | Frankreich |
| Deutschland | ||
| Russland | ||
| Vereinigtes Königreich | ||
| Nordamerika | Nach Land | Kanada |
| Vereinigte Staaten | ||
| Übrige Welt | Nach Land | Brasilien |
| Iran | ||
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übrige Welt |
| Anwendung | Kommunikation | ||
| Erdbeobachtung | |||
| Navigation | |||
| Weltraumbeobachtung | |||
| Sonstige | |||
| Satellitenmasse | 10–100 kg | ||
| 100–500 kg | |||
| 500–1.000 kg | |||
| Unter 10 kg | |||
| Über 1.000 kg | |||
| Orbitklasse | GEO | ||
| LEO | |||
| MEO | |||
| Endnutzer | Kommerziell | ||
| Militär und Regierung | |||
| Sonstige | |||
| Satellitensubsystem | Antriebshardware und Treibstoff | ||
| Satellitenbus und Subsysteme | |||
| Solararray und Energiehardware | |||
| Strukturen, Kabelbaum und Mechanismen | |||
| Antriebstechnologie | Elektrisch | ||
| Gasbasiert | |||
| Flüssigkraftstoff | |||
| Region | Asien-Pazifik | Nach Land | Australien |
| China | |||
| Indien | |||
| Japan | |||
| Neuseeland | |||
| Singapur | |||
| Südkorea | |||
| Europa | Nach Land | Frankreich | |
| Deutschland | |||
| Russland | |||
| Vereinigtes Königreich | |||
| Nordamerika | Nach Land | Kanada | |
| Vereinigte Staaten | |||
| Übrige Welt | Nach Land | Brasilien | |
| Iran | |||
| Saudi-Arabien | |||
| Vereinigte Arabische Emirate | |||
| Übrige Welt | |||
Marktdefinition
- Anwendung - Die verschiedenen Anwendungen oder Zwecke der Satelliten werden in Kommunikation, Erdbeobachtung, Weltraumbeobachtung, Navigation und Sonstige klassifiziert. Die aufgeführten Zwecke sind diejenigen, die vom Satellitenbetreiber selbst angegeben wurden.
- Endnutzer - Die primären Nutzer oder Endnutzer des Satelliten werden als zivil (akademisch, Amateur), kommerziell, staatlich (meteorologisch, wissenschaftlich usw.) und militärisch beschrieben. Satelliten können mehrfach genutzt werden, sowohl für kommerzielle als auch für militärische Anwendungen.
- Maximales Startgewicht des Trägerrakete - Das maximale Startgewicht (MTOW) des Trägerrakete bezeichnet das maximale Gewicht des Trägerrakete beim Start, einschließlich des Gewichts von Nutzlast, Ausrüstung und Treibstoff.
- Orbitklasse - Die Satellitenorbits werden in drei breite Klassen unterteilt, nämlich GEO, LEO und MEO. Satelliten in elliptischen Orbits haben Apogäen und Perigäen, die sich erheblich voneinander unterscheiden, und Satellitenorbits mit einer Exzentrizität von 0,14 und höher werden als elliptisch kategorisiert.
- Antriebstechnologie - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigkraftstoffbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satellitenmasse - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigkraftstoffbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satellitensubsystem - Alle Komponenten und Subsysteme, einschließlich Treibstoffe, Busse, Solarpanele und andere Hardware von Satelliten, sind in diesem Segment enthalten.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Lageregelung | Die Ausrichtung des Satelliten relativ zur Erde und zur Sonne. |
| INTELSAT | Die Internationale Fernmeldesatellitenorganisation betreibt ein Netzwerk von Satelliten für die internationale Übertragung. |
| Geostationärer Erdorbit (GEO) | Geostationäre Satelliten im Erdorbit 35.786 km (22.282 Meilen) über dem Äquator bewegen sich in dieselbe Richtung und mit derselben Geschwindigkeit wie die Erde um ihre Achse rotiert, wodurch sie am Himmel fest erscheinen. |
| Niedriger Erdorbit (LEO) | Satelliten im niedrigen Erdorbit umkreisen die Erde in einer Höhe von 160–2.000 km, benötigen etwa 1,5 Stunden für einen vollständigen Orbit und decken nur einen Teil der Erdoberfläche ab. |
| Mittlerer Erdorbit (MEO) | MEO-Satelliten befinden sich oberhalb von LEO- und unterhalb von GEO-Satelliten und reisen typischerweise in einem elliptischen Orbit über den Nord- und Südpol oder in einem äquatorialen Orbit. |
| Sehr kleines Apertur-Terminal (VSAT) | Ein sehr kleines Apertur-Terminal ist eine Antenne, die typischerweise weniger als 3 Meter Durchmesser hat. |
| CubeSat | CubeSat ist eine Klasse von Miniatursatelliten, die auf einem Formfaktor aus 10-cm-Würfeln basieren. CubeSats wiegen nicht mehr als 2 kg pro Einheit und verwenden typischerweise kommerziell erhältliche Komponenten für ihre Konstruktion und Elektronik. |
| Kleinsatelliten-Trägerraketen (SSLVs) | Eine Kleinsatelliten-Trägerrakete (SSLV) ist eine dreistufige Trägerrakete, die mit drei Feststoffantriebsstufen und einem flüssigkeitsantriebsbasierten Geschwindigkeitskorrekturmodul (VTM) als Endstufenkonfiguriert ist. |
| Weltraumbergbau | Asteroidenbergbau ist die Hypothese der Gewinnung von Material aus Asteroiden und anderen Asteroiden, einschließlich erdnaher Objekte. |
| Nanosatelliten | Nanosatelliten sind lose definiert als alle Satelliten mit einem Gewicht von weniger als 10 Kilogramm. |
| Automatisches Identifikationssystem (AIS) | Das automatische Identifikationssystem (AIS) ist ein automatisches Verfolgungssystem, das zur Identifizierung und Ortung von Schiffen durch den Austausch elektronischer Daten mit anderen nahegelegenen Schiffen, AIS-Basisstationen und Satelliten verwendet wird. Satelliten-AIS (S-AIS) ist der Begriff, der verwendet wird, um zu beschreiben, wenn ein Satellit zur Erkennung von AIS-Signaturen eingesetzt wird. |
| Wiederverwendbare Trägerraketen (RLVs) | Eine wiederverwendbare Trägerrakete (RLV) bezeichnet eine Trägerrakete, die so konzipiert ist, dass sie im Wesentlichen intakt zur Erde zurückkehrt und daher mehr als einmal gestartet werden kann oder die Trägerstufen enthält, die von einem Startbetreiber für die zukünftige Verwendung beim Betrieb einer im Wesentlichen ähnlichen Trägerrakete geborgen werden können. |
| Apogäum | Der Punkt in einem elliptischen Satelliteorbit, der am weitesten von der Erdoberfläche entfernt ist. Geosynchrone Satelliten, die kreisförmige Orbits um die Erde aufrechterhalten, werden zunächst in stark elliptische Orbits mit Apogäen von 35.784 km (22.237 Meilen) gestartet. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten angegeben. Für die Umsatzumrechnung in Volumen wird der durchschnittliche Verkaufspreis (ASP) während des gesamten Prognosezeitraums für jedes Land konstant gehalten, und die Inflation ist kein Bestandteil der Preisgestaltung.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




