
MEO-Satelliten-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 13.41 Milliarden US-Dollar |
| Marktgröße (2032) | 41.03 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 25.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
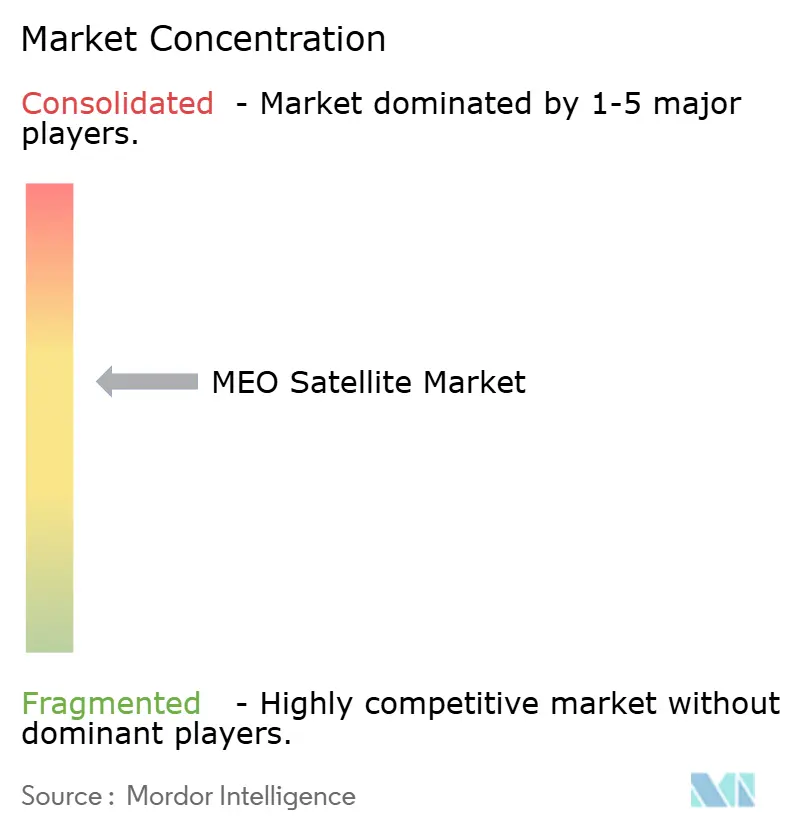
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
MEO-Satelliten-Marktanalyse von Mordor Intelligence
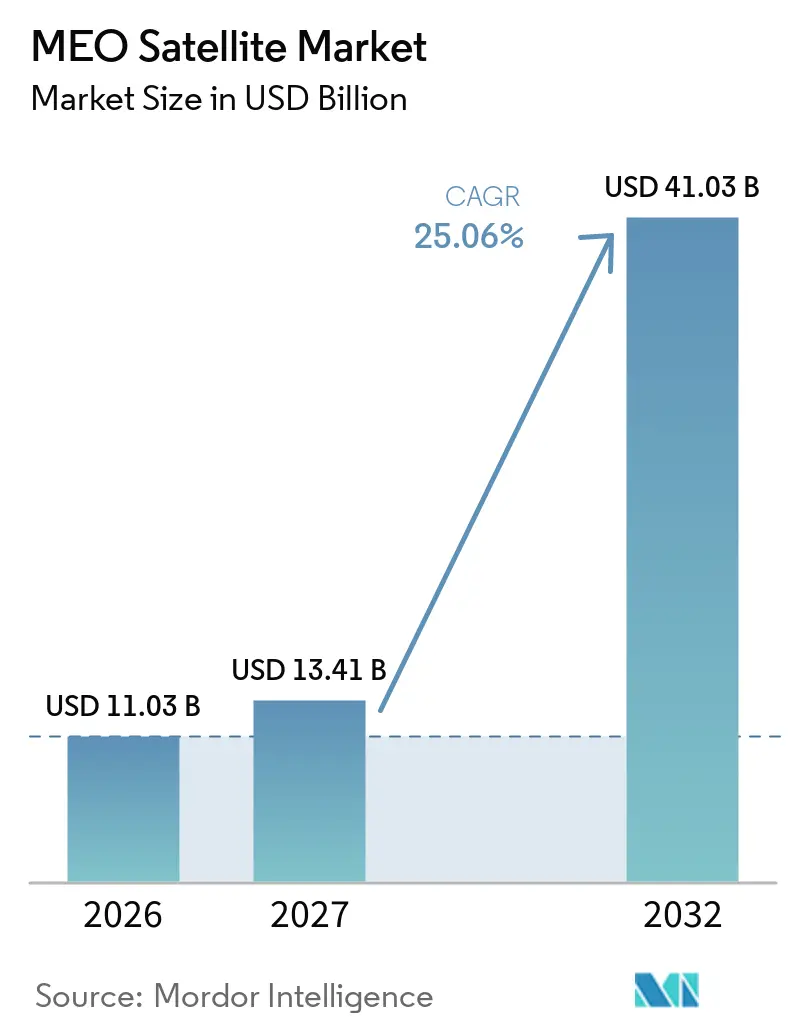
Die MEO-Satelliten-Marktgröße wurde im Jahr 2026 auf 11,03 Milliarden USD geschätzt und soll von 13,41 Milliarden USD im Jahr 2027 auf 41,03 Milliarden USD bis 2032 wachsen, mit einer CAGR von 25,06 % von 2027 bis 2032. Der MEO-Satelliten-Markt wird durch Navigationsaufrüstungen, widerstandsfähige Verteidigungsnetzwerke und Breitbandkapazitäten für Luftfahrt, Schifffahrt und abgelegene Unternehmenskunden gestützt. Regierungen betrachten MEO-Kapazitäten als Teil der souveränen Kommunikations- und Navigationsinfrastruktur, was die Nachfrage weniger abhängig von kommerziellen Bandbreitenzyklen macht. Betreiber kombinieren auch LEO-, MEO- und GEO-Kapazitäten, um verwaltete Serviceabdeckung statt eines Einzelorbit-Produkts anzubieten. Die wichtigste kommerzielle Chance liegt in Anwendungen, die konsistenten Durchsatz, Servicegarantien und weiträumige Abdeckung schätzen. Der Wettbewerbsdruck durch LEO-Systeme bleibt erheblich, da ihr Latenzprofil für Verbraucher- und Echtzeit-Anwendungen attraktiv ist.
Wichtigste Erkenntnisse des Berichts
- Nach Satellitentyp hielten Kommunikationssatelliten im Jahr 2026 einen Umsatzanteil von 53,21 %, während Erdbeobachtungssatelliten bis 2032 voraussichtlich mit einer CAGR von 26,71 % wachsen werden.
- Nach Satellitenmasse hielten große Satelliten im Jahr 2026 einen Umsatzanteil von 51,75 %, während mittlere Satelliten bis 2032 voraussichtlich mit einer CAGR von 27,83 % wachsen werden.
- Nach Antrieb hielt elektrischer Antrieb im Jahr 2026 einen Umsatzanteil von 68,49 % und soll bis 2032 mit einer CAGR von 28,73 % wachsen.
- Nach Endnutzer hielten kommerzielle Nutzer im Jahr 2026 einen Umsatzanteil von 63,63 % und sollen bis 2032 mit einer CAGR von 29,52 % wachsen.
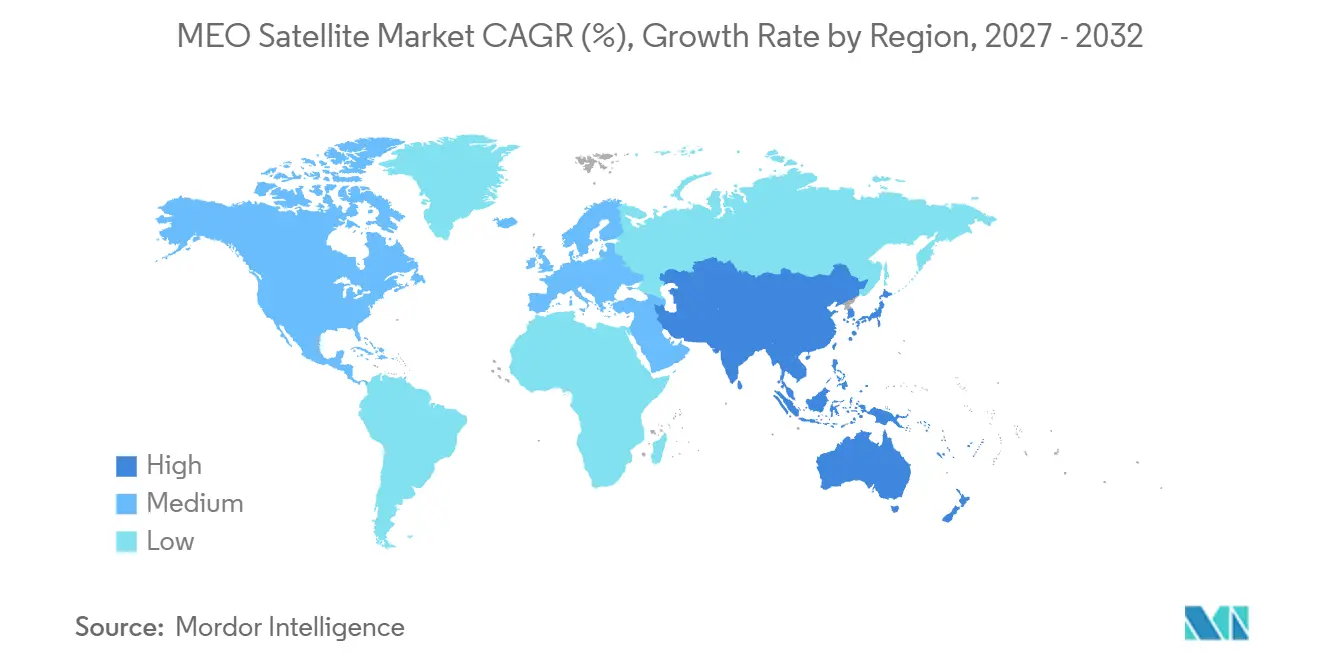
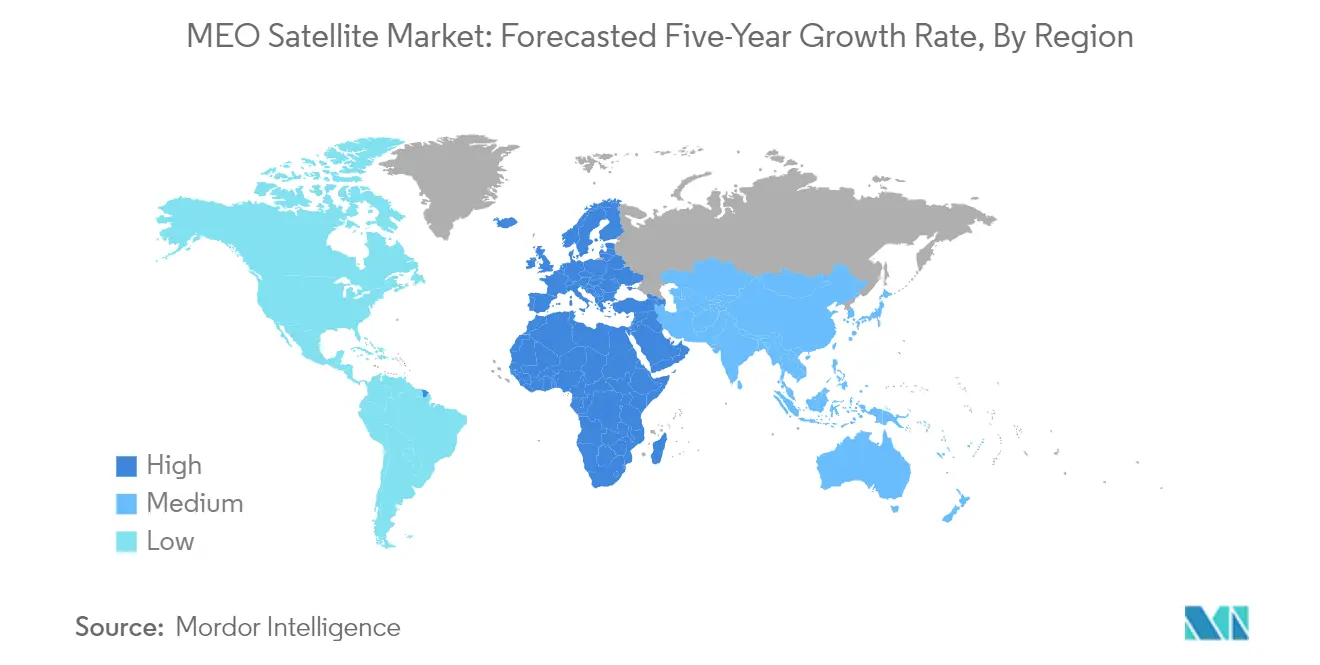
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 51,77 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 30,63 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Nachfrage nach hochdurchsatzfähiger, vorhersehbarer Latenz-Konnektivität | 5.10% | Global, am stärksten in Schifffahrtskorridoren und abgelegenen Unternehmensstandorten | Mittelfristig (2–4 Jahre) |
| Ausbau globaler Navigationssatellitensysteme | 4.20% | Global, konzentriert in Europa, China und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Wachstum bei sicherer Verteidigungs-Positionierung, Navigation und Zeitgebung (PNT) | 3.70% | Nordamerika, NATO-Europa und der Indo-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Einführung softwaredefinierbarer Nutzlasten und rekonfigurierbarer Strahlen | 3.00% | Global, mit frühem Einsatz in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Souveräne MEO-Kapazität für staatliche und multinationale Programme | 2.60% | Europa, Indien, Japan und Australien | Langfristig (≥ 4 Jahre) |
| MEO-Integration in Multi-Orbit-Netzwerkarchitekturen | 2.30% | Global, mit frühem kommerziellem Einsatz in der Luftfahrt und Schifffahrt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau globaler Navigationssatellitensysteme
Der MEO-Satelliten-Markt profitiert von gleichzeitigen Modernisierungsprogrammen für GPS, Galileo, GLONASS und BeiDou. Diese Systeme platzieren ihre Kernkonstellationen in der mittleren Erdumlaufbahn, wodurch Ersatz- und Erweiterungszyklen enger mit der Satellitennachfrage verknüpft sind. Die Europäische Weltraumorganisation bestätigte, dass die Galileo-Satelliten 33 und 34 im Jahr 2026 nach dem Start auf Ariane 6 in Betrieb genommen wurden.[1] China führte 2026 ein Software-Upgrade im Orbit für alle 24 BeiDou-3-MEO-Satelliten durch und unterstützte damit globale Serviceverbesserungen ohne zusätzliche Starts. Der MEO-Satelliten-Markt verfügt daher über eine Ersatzpipeline, die über neue Konstellationsstarts hinausgeht. Systeme der zweiten Generation werden voraussichtlich elektrischen Antrieb, Intersatelliten-Links und softwaredefinierte Navigationsnutzlasten verwenden, was auch die Anforderungen an Satellitenbussen und Bodenkontrollsysteme erhöht.
Nachfrage nach hochdurchsatzfähiger, vorhersehbarer Latenz-Konnektivität
Unternehmens- und Mobilitätskunden suchen nach hochkapazitiver Konnektivität auf Routen und an Standorten, die terrestrische Netzwerke nicht versorgen. Dies unterstützt den MEO-Satelliten-Markt, da sein Abdeckungs- und Latenzprofil die Anforderungen verwalteter Dienste für Flugzeuge, Schiffe, abgelegene Standorte und Regierungsnutzer erfüllen kann. SES meldete den Start der letzten 3 O3b-mPOWER-Satelliten im September 2026 und vervollständigte damit seine 13-Satelliten-MEO-Breitbandkonstellation der zweiten Generation.[2] SES erwartet, dass die fertiggestellte Konstellation eine dreifache Steigerung der Netzwerkkapazität im Vergleich zur ursprünglichen 8-Satelliten-Konfiguration liefert. Der MEO-Satelliten-Markt hat den Vorteil, dass Kunden zugesicherte Serviceniveaus statt Verbraucher-Breitbandzugang kaufen. Betreiber mit MEO-, GEO- und LEO-Kapazität können auch ein verwaltetes Netzwerk mit Orbitalwechsel und mehreren Frequenzoptionen bereitstellen.
Wachstum bei sicherer Verteidigungs-Positionierung, Navigation und Zeitgebung (PNT)
Die Verteidigungsbeschaffung steigert die Nachfrage nach MEO-Systemen, die widerstandsfähige PNT, Verfolgung und Raketenwarnung unterstützen. Der MEO-Satelliten-Markt profitiert von diesem Wandel, da eine mehrschichtige Architektur MEO neben LEO-Systemen nutzen kann, anstatt sich auf eine einzige Orbitalebene zu verlassen. Im Juni 2025 vergab die US Space Force an BAE Systems einen Vertrag über 1,20 Milliarden USD für 10 Epoch-2-MEO-Satelliten zur Bereitstellung widerstandsfähiger Raketenwarnung und -verfolgung. Die geplante Basislinie umfasst 30 MEO-Satelliten, die eine größere LEO-Verfolgungsschicht ergänzen. MEO kann mit weniger Satelliten als ein reines LEO-System eine breite Abdeckung bieten, was den Nachschubaufwand reduzieren und die Logistik vereinfachen kann. Der MEO-Satelliten-Markt ist daher mit Verteidigungsprioritäten verknüpft, die über den konventionellen Kommunikationsbedarf hinausgehen.
Einführung softwaredefinierbarer Nutzlasten und rekonfigurierbarer Strahlen
Die Einführung softwaredefinierbarer Nutzlasten und rekonfigurierbarer Strahlen treibt das Wachstum im MEO-Satelliten-Markt voran, indem sie dynamische Bandbreitenzuweisung, flexible Abdeckung und Echtzeit-Kapazitätsoptimierung ermöglicht. Diese Fähigkeiten erlauben es Satellitenbetreibern, auf sich ändernde Verkehrsmuster zu reagieren, unterschiedliche Nutzeranforderungen zu unterstützen, die Spektrumseffizienz zu verbessern und skalierbare Konnektivität für kommerzielle, staatliche und Mobilitätsanwendungen bereitzustellen. Softwaredefinierbare Nutzlasten können Satellitenbetreibern helfen, Kapazitäten auf sich ändernde Anforderungen in der Luftfahrt, Schifffahrt, im Unternehmens- und Regierungsbereich auszurichten. Das Galileo-Programm der zweiten Generation integriert digitale Nutzlasttechnologie und elektrischen Antrieb, was den Wandel hin zu anpassungsfähigeren MEO-Raumfahrzeugen widerspiegelt. Rekonfigurierbare Strahlen können Betreibern auch helfen, das verfügbare Spektrum besser zu nutzen und auf die Nachfrage in verschiedenen Versorgungsgebieten zu reagieren. Der Nutzen hängt von kompatiblen Bodensystemen, sicheren Netzwerksteuerungen und der Fähigkeit der Betreiber ab, sich ändernde Kundenanforderungen zu verwalten.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | |
|---|---|---|---|
| Wettbewerbsdruck durch LEO-Mega-Konstellationen | -2.50% | Global, am stärksten im Verbraucher-Breitband und in der Schifffahrt | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapitalintensität und lange Einsatzzyklen | -2.10% | Global, am stärksten für neue Betreiber | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit MEO-spezifischer Bodenausrüstung und Terminals | -1.30% | Global, am stärksten in Unternehmens- und Regierungsanwendungen | Mittelfristig (2–4 Jahre) |
| MEO-Spektrumkoordinierung und Komplexität souveräner Gateways | -1.10% | Mehrere Regionen, konzentriert in Asien-Pazifik und aufstrebenden Standorten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerbsdruck durch LEO-Mega-Konstellationen
LEO-Konstellationen sind eine wesentliche Einschränkung für den MEO-Satelliten-Markt, insbesondere bei Verbraucher- und kostenempfindlichen Anwendungen. Ihre Latenz kann unter 50 ms liegen, was für interaktives Video, Finanzdienstleistungen und Fahrzeugkommunikation attraktiv ist. Das Problem liegt nicht darin, dass MEO diese Anwendungen nicht bedienen kann. Stattdessen wählen Käufer oft die Option mit der niedrigsten Latenz, wenn Abdeckungsunterschiede nicht ausschlaggebend sind. MEO-Betreiber reagieren durch Durchsatzzusagen, verwaltete Service-Level-Vereinbarungen und Multi-Orbit-Pakete. Der MEO-Satelliten-Markt wird kontinuierliche Investitionen in Bodensysteme und Servicemanagement benötigen, um diese Positionierung zu unterstützen.
Hohe Kapitalintensität und lange Einsatzzyklen
Ein MEO-Satellitenprogramm kann von der Auftragsvergabe bis zur vollständigen kommerziellen Inbetriebnahme 5 bis 8 Jahre dauern. Betreiber müssen Raumfahrzeuge, Starts, Bodensysteme, Spektrumkoordinierung und Kundenbetrieb finanzieren, bevor nennenswerte Einnahmen erzielt werden. SES' Verpflichtung gegenüber dem IRIS²-MEO-Segment von bis zu 1,35 Milliarden EUR (1,49 Milliarden USD) unterstreicht die finanziellen Anforderungen für etablierte Betreiber.[3] Neue Marktteilnehmer können niedrigere Herstellungskosten haben, aber es fehlt ihnen oft an Spektrumrechten, Bodeninfrastruktur und langfristigen Kundenverträgen. Der MEO-Satelliten-Markt wird voraussichtlich Unternehmen begünstigen, die lange Einsatzzyklen finanzieren und öffentliche sowie kommerzielle Nachfrage kombinieren können. Dies kann den Eintritt kleinerer Betreiber einschränken, selbst wenn die Nachfragebedingungen günstig sind und potenzielle Kunden einen Servicebedarf identifiziert haben. Skalierung bleibt wichtig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Satellitentyp:
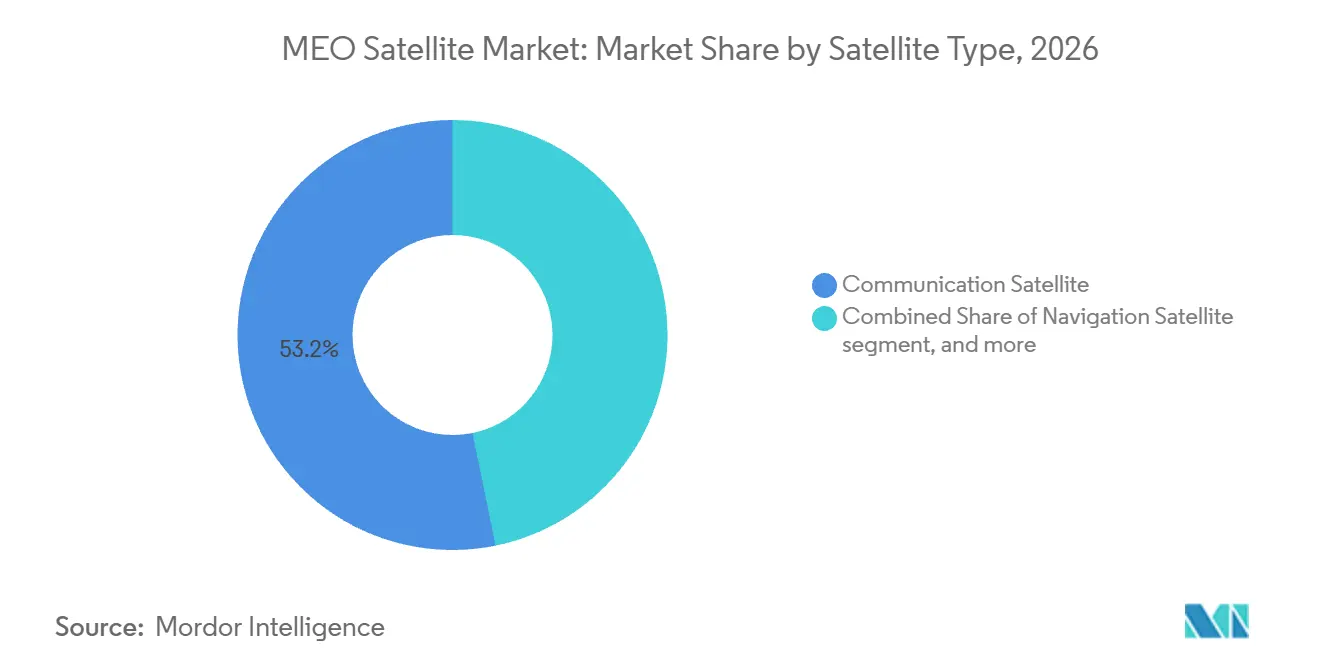
Kommunikationssatelliten führen die Umsatzbasis anKommunikationssatelliten hielten im Jahr 2026 einen MEO-Satelliten-Marktanteil von 53,21 %. Ihre Führungsposition spiegelt Breitbandkonstellationen wider, die Luftfahrt, Schifffahrt, Unternehmen und abgelegene Regierungsstandorte bedienen. Diese Kunden benötigen oft Durchsatzkonsistenz und verwalteten Support auf Routen jenseits der terrestrischen Abdeckung. MEO-Systeme können für diese Anwendungsfälle ein praktisches Gleichgewicht zwischen Servicereichweite und Latenz bieten. Die MEO-Satelliten-Branche verfügt auch über eine zuverlässige Navigationssatellitenbasis, da die wichtigsten GNSS-Konstellationen ihre Kernanlagen in dieser Umlaufbahn einsetzen. Galileo- und BeiDou-Ersatzprogramme unterstützen die Nachfrage nach Navigationsnutzlasten, elektrischem Antrieb und Intersatelliten-Konnektivität. Der MEO-Satelliten-Markt wird auch durch internationale Spektrumkoordinierungsregeln beeinflusst, die den Zeitpunkt der Gateway-Platzierung und den kommerziellen Serviceeintritt bestimmen. Diese Regeln erfordern, dass Betreiber Netzwerkdesign, Lizenzierung und Serviceeinführungspläne abstimmen, bevor Kapazitäten in großem Maßstab verkauft werden können.
Erdbeobachtungssatelliten sollen bis 2032 mit einer CAGR von 26,71 % wachsen. Verteidigungsministerien in Europa, Asien und Nordamerika nutzen diese Systeme für Aufklärungs-, Überwachungs- und Erkundungsanforderungen. Navigation, Überwachung und Aufklärung sowie andere Satellitentypen machen den verbleibenden Anteil am Umsatzmix aus. Gehostete Nutzlasten werden zunehmend relevant, da Betreiber freie Buskapazität für staatliche Nutzlasten neben kommerziellen Kommunikationsmissionen nutzen können. Dieses Modell kann die Beschaffungskosten für öffentliche Stellen senken und gleichzeitig die Kontrolle über sensible Ausrüstung bewahren. Eine einzige Plattform kann daher Kommunikations-, Navigations- und Regierungsmissionen unterstützen, wenn Nutzlast- und Sicherheitsanforderungen dies erlauben. Der MEO-Satelliten-Markt kann von dieser breiteren Nutzung gemeinsamer Raumfahrzeugarchitekturen profitieren. Es bietet Regierungen auch einen Weg, Missionsfähigkeiten hinzuzufügen, ohne für jede Anforderung einen dedizierten Satellitenbus entwickeln zu müssen.



Nach Satellitenmasse:
Große Plattformen halten die größte PositionGroße Satelliten hielten im Jahr 2026 einen Umsatzanteil von 51,75 %. Diese Satelliten unterstützen typischerweise Hochleistungstransponder, große Antennen und lange Missionslaufzeiten für Navigations- und Kommunikationsprogramme. Navigationssatelliten in Regierungsqualität und adaptierte GEO-abgeleitete Busse tragen zu ihrer Position bei. Ihre längere Betriebslebensdauer kann die Umsatzplanung für Anwendungen unterstützen, die über viele Jahre stabile Kapazitäten benötigen. Große Raumfahrzeuge eignen sich auch gut für Nutzlasten mit anspruchsvollen Leistungs- und Wärmeanforderungen. Die MEO-Satelliten-Marktgröße für große Plattformen wird daher durch wichtige Regierungsprogramme und hochkapazitive Kommunikationssysteme gestützt. Betreiber ändern jedoch ihren Beschaffungsansatz, um kürzere Bauzyklen und häufigere Technologieaktualisierungen zu erreichen. Dies schafft ein gemischtes Beschaffungsumfeld, in dem einige wenige große Plattformen neben wiederholbaren Raumfahrzeugen mittlerer Klasse betrieben werden.
Mittlere Satelliten sollen bis 2032 mit einer CAGR von 27,83 % wachsen. Diese Klasse ist auf Konstellationsdesigns ausgerichtet, die Startsatz-Wirtschaftlichkeit, modulare Nutzlasten und wiederholbare Produktion priorisieren. SES wählte K2 Space aus, um 28 MEO-Plattformen für sein meoSphere-Programm zu liefern.[4] Kleine Satelliten bleiben eine Frühphasenkategorie, da MEO-Strahlungsbedingungen höhere Anforderungen an Komponenten und Betriebslebensdauer stellen. SES' Gravitas-Demonstrator ist Teil einer Pfadfinder-Sequenz für das meoSphere-Programm. Der MEO-Satelliten-Markt kann diese Missionen nutzen, um die Leistung von Satellitenbus und Nutzlast vor einer breiteren Bereitstellung zu validieren. Strahlungsleistung, Leistungshandhabung und zuverlässiger Betrieb sind besonders wichtig, bevor ein System vom Demonstrator zu einer Produktionskonstellation übergeht.
Nach Antrieb:
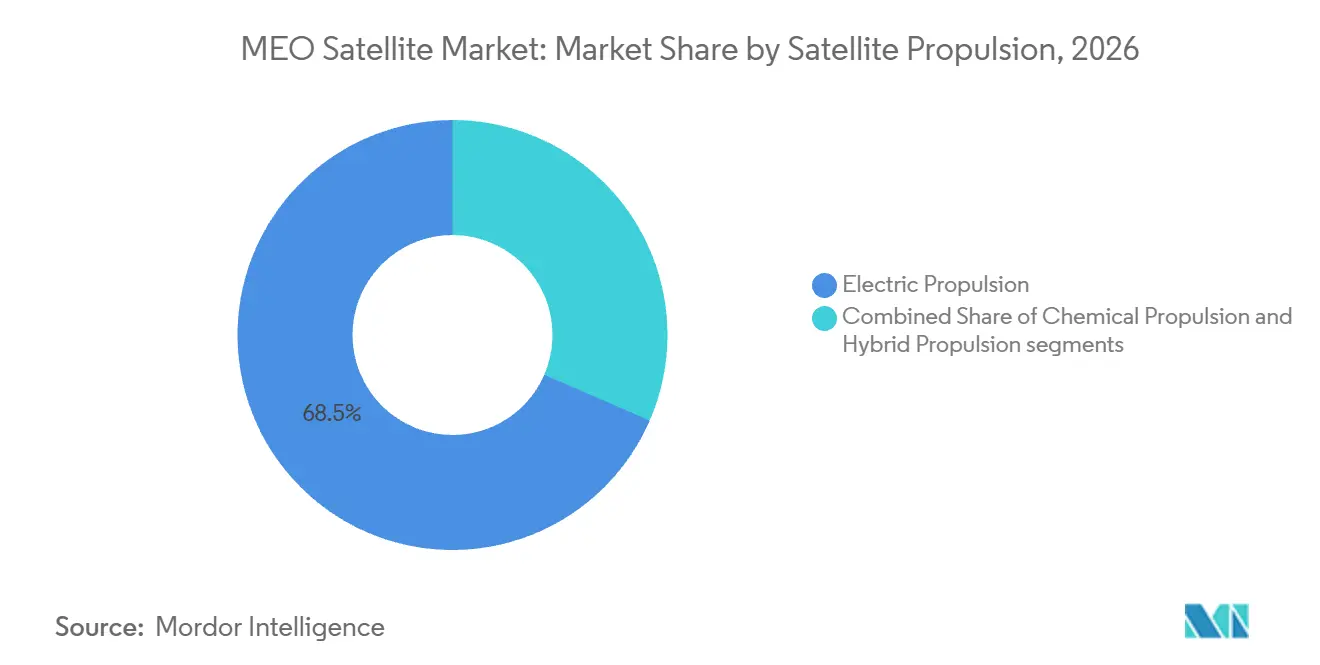
Elektrischer Antrieb führt die Systemnachfrage anElektrischer Antrieb hielt im Jahr 2026 einen MEO-Satelliten-Antriebsmarktanteil von 68,49 %. Seine Position spiegelt den Wert hocheffizienter Stationserhaltung bei langen Missionen wider. Hall-Effekt- und Ionentriebwerke können mehr Nutzlastmasse erhalten als chemische Systeme, wenn Betreiber langfristige Effizienz priorisieren. Elektrischer Antrieb ist auch mit Navigationssatelliten und hochdurchsatzfähigen Kommunikationsdesigns kompatibel, die anhaltende Leistung erfordern. Der MEO-Satelliten-Markt hat einen Anreiz, diese Technologie zu nutzen, da Raumfahrzeuge üblicherweise mehr als 12 Jahre betrieben werden. Die Galileo-Satelliten der zweiten Generation sollen elektrischen Antrieb mit digitalen Nutzlasten und Intersatelliten-Links kombinieren. Dieser Ansatz unterstützt einen Wandel hin zu flexibleren MEO-Satellitendesigns. Er kann auch Nutzlaständerungen während der Betriebslebensdauer eines Satelliten erleichtern, was für Navigations- und Kommunikationsmissionen wertvoll ist.
Elektrischer Antrieb soll bis 2032 mit einer CAGR von 28,73 % wachsen. Die Tests des Advanced Electric Propulsion System der NASA haben den Qualifizierungsfortschritt eines 12-kW-Hall-Triebwerks für staatliche und kommerzielle Anwendungen demonstriert. Chemischer Antrieb bleibt nützlich, wenn Satelliten schnelle Orbitanhebung oder Hochschubmanöver benötigen. Hybridsysteme können frühe Missionsbeweglichkeit mit elektrischer Stationserhaltung für den Rest der Mission kombinieren. Dies kann für Militärsysteme relevant sein, die schnellen Einsatz und erweiterten Betrieb erfordern. Der MEO-Satelliten-Markt wird weiterhin mehrere Antriebsansätze nutzen, da Missionsprioritäten je nach Nutzlast, Orbit und Kunde variieren. Lieferanten, die elektrische und chemische Subsysteme integrieren können, können ein breiteres Spektrum an Verteidigungs- und kommerziellen Anforderungen abdecken.

Nach Endnutzer:
Kommerzielle Nutzer halten die führende PositionKommerzielle Nutzer hielten im Jahr 2026 einen Anteil von 63,63 % der MEO-Satelliten-Umsätze. Ihre Nachfrage kommt aus Breitband, Bordkonnektivität, Schifffahrtsdiensten, Cloud-Konnektivität und Datenübertragung. MEO-Systeme können verwaltete Abdeckung für Routen bieten, die Ozeane und abgelegene Landgebiete überqueren. Kommerzielle Nutzer schätzen auch Service-Level-Vereinbarungen, die Kapazität und Verfügbarkeit festlegen. Der MEO-Satelliten-Markt wird durch Multi-Orbit-Angebote unterstützt, die MEO-Kapazität mit GEO- und LEO-Optionen kombinieren. Dies ermöglicht es Betreibern, auf unterschiedliche Latenz-, Abdeckungs- und Kapazitätsanforderungen innerhalb eines einzigen Vertrags zu reagieren. Die kommerzielle Nachfrage bietet auch eine Umsatzbasis für gehostete staatliche Nutzlasten und andere Multi-Missions-Nutzungen. Diese Struktur kann die Nutzung der Raumfahrzeugkapazität verbessern, wenn staatliche Kunden eine kleinere Nutzlast benötigen, als ein dedizierter Satellit erfordern würde.
Kommerzielle Nutzer sollen bis 2032 mit einer CAGR von 29,52 % wachsen, der höchsten Rate unter den Endnutzergruppen. Staatliche und zivile Behörden beschaffen GNSS-Ergänzung, Erdbeobachtung, widerstandsfähige Kommunikation und Katastrophenschutzkapazitäten. Government SATCOM (GOVSATCOM) wurde im Januar 2026 mit 8 Satelliten aus 5 EU-Mitgliedstaaten operativ. Der Militärbedarf macht einen kleineren Anteil des Umsatzes von 2026 aus, hat aber einen hohen Wert pro Satellit, da Systeme spezialisierte Nutzlasten und Sicherheitskontrollen erfordern. Verteidigungsnutzer erwägen zunehmend, sensible Nutzlasten auf kommerziellen Raumfahrzeugen zu platzieren und dabei die Nutzlastsouveränität zu behalten. Der MEO-Satelliten-Markt kann von diesem Modell profitieren, das Beschaffungszeiträume verkürzt und Satellitenbus-Kosten auf mehrere Nutzer verteilt. Der Ansatz hängt von klaren Sicherheitsvereinbarungen, Nutzlastschnittstellen und Missionskontrollverantwortlichkeiten zwischen Betreiber und öffentlichem Kunden ab.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen MEO-Satelliten-Marktanteil von 51,77 %. Die Position der Region wird durch US-Investitionen in Navigations-, Raketenwarnung-, Aufklärungs-, Überwachungs- und Erkundungssatelliten gestützt. Die US Space Force ist durch GPS-Modernisierung und widerstandsfähige Raketenwarnung eine wichtige Nachfragequelle. Kommerzielle Aktivitäten tragen auch durch O3b mPOWER und zukünftige meoSphere-Bereitstellung bei. Kanadas Spektrumposition und Mexikos frühe Einführung von Unternehmenskonnektivität verleihen der Region zusätzliche Tiefe. Der MEO-Satelliten-Markt in Nordamerika bleibt am stärksten von US-amerikanischer staatlicher und kommerzieller Beschaffung in den Bereichen Navigation, Verteidigung und Konnektivität abhängig. Diese Konzentration macht Bundesaufträge, Navigationsprogrammzeitpläne und Betreiberinvestitionsentscheidungen wichtig für die regionale Fertigungsaktivität.
Asien-Pazifik soll bis 2032 mit einer CAGR von 30,63 % wachsen. Chinas BeiDou-Weiterentwicklung, Japans QZSS-Ausbau und Indiens Pläne zur inländischen Satellitenherstellung bilden die wichtigste Nachfragebasis. China hatte 24 operative BeiDou-3-MEO-Satelliten und schloss 2026 ein System-Software-Upgrade ab. NEC wurde im Oktober 2025 von JAXA beauftragt, Positionierungsmissionsnutzlasten für Japans erweitertes 11-Satelliten-QZSS-System zu entwickeln.
Europa ist das zweitgrößte geografische Segment. Galileos geplante Satelliten der zweiten Generation und das IRIS²-Programm stehen im Mittelpunkt der staatlich geführten Nachfrage. Die Europäische Kommission hat IRIS² als sichere Multi-Orbit-Konnektivitätsinitiative beschrieben, die 18 MEO-Satelliten umfasst. Galileo hatte im Mai 2026 27 operative Satelliten von geplanten 30. Die europäische Aktivität umfasst auch die Entwicklung souveräner Bodensysteme und nationaler Satellitenverteidigungsinitiativen. Der MEO-Satelliten-Markt in Europa ist daher sowohl mit Navigationsmodernisierung als auch mit strategischen Kommunikationsprioritäten verknüpft. Die europäische Aktivität zeigt auch, wie die Nachfrage nach Satellitenkapazitäten mit Industriepolitik, Startzugang und der Kontrolle über kritische Infrastruktur verbunden sein kann.
Südamerika bleibt kleiner, hat aber Unternehmens- und Regierungskonnektivitätsmöglichkeiten, insbesondere in Brasilien. Der Nahe Osten und Afrika sind aufstrebende Standorte für Breitband- und Erdbeobachtungsdienste, unterstützt durch Ressourcen-, Logistik- und Regierungsanforderungen. Der MEO-Satelliten-Markt in diesen Regionen hängt von der Fähigkeit der Betreiber ab, erschwingliche Terminals, zuverlässige Bodeninfrastruktur und lokal konforme Gateway-Vereinbarungen bereitzustellen. Diese Bedingungen sind wichtig, da die Kundennachfrage allein nicht sicherstellt, dass ein MEO-Dienst über mehrere nationale Jurisdiktionen hinweg eingesetzt werden kann.
Wettbewerbslandschaft
Marktkonzentration
Kommerzielles Segment im MEO-Satelliten-Markt
Der MEO-Satelliten-Markt ist unter kommerziellen Betreibern mäßig konsolidiert und unter Herstellern stärker fragmentiert. Die Kombination ist wichtig, da Kunden ein Servicedesign basierend auf ihren Anforderungen an Route, Durchsatz, Latenz, Widerstandsfähigkeit und Kontinuität wählen können, anstatt sich auf einen einzigen Orbit festzulegen. Es ermöglicht einem großen Betreiber auch, Netzwerkplanung, Gateway-Betrieb, Abrechnung und Kundensupport über seine Flotte hinweg zu koordinieren. Hersteller konkurrieren breiter über nationale Programme und spezialisierte Nutzlastanforderungen. Lockheed Martin Corporation, Northrop Grumman Corporation, RTX Corporation, L3Harris Technologies, Inc., The Boeing Company, Airbus SE, OHB SE, China Aerospace Science and Technology Corporation und Thales Alenia Space sind in den Bereichen Verteidigung, Navigation und Kommunikation relevant.
SES hat mehrere strategische Schritte unternommen, die die Richtung des Wettbewerbs veranschaulichen. Das Unternehmen stärkte seine kommerzielle Position durch den Abschluss der Intelsat-Übernahme im Juli 2025 für 3,10 Milliarden USD. Das Unternehmen vervollständigte auch die O3b-mPOWER-Konstellation und wählte K2 Space für 28 meoSphere-Plattformen der nächsten Generation aus. Airbus SE unterzeichnete im September 2026 einen Erstvertrag mit Eutelsat Communications S.A. zur Entwicklung der ersten IRIS²-LEO-Satellitenschicht. Das europäische Programm ist für MEO relevant, da SES für das MEO-Segment der Multi-Orbit-Architektur verantwortlich ist. Der MEO-Satelliten-Markt belohnt zunehmend Unternehmen, die Raumfahrzeuge, Nutzlasten, Bodensysteme und Servicebetrieb kombinieren können. Diese Fähigkeit ist wichtig, wenn ein Vertrag Satellitenkapazität, sichere Terminals, Gateway-Zugang, Netzwerkmanagement und Leistungszusagen für mehrere Kundenstandorte umfasst. Geistiges Eigentum im Zusammenhang mit rekonfigurierbaren Nutzlasten und Strahlmanagement kann auch die Wettbewerbspositionierung beeinflussen. Diese Fähigkeiten können bestimmen, wie schnell ein Betreiber die Abdeckung oder Kapazitätszuweisung ändert, nachdem sich die Kundenanforderungen verschoben haben.
Gehostete Nutzlasten und weltraumgestützte Datenübertragung schaffen Möglichkeiten für Speziallieferanten und neuere Raumfahrzeuggesellschaften. K2 Space ist ein bemerkenswertes Beispiel, da es Plattformen für das 28-Satelliten-MEO-Sphere-Programm liefert. Kleinere Unternehmen können durch Subsystem-Demonstrationen teilnehmen, auch wenn sie keine Hauptauftragnehmer für MEO-Raumfahrzeuge sind. Ihre Rolle kann Nutzlastkomponenten, Software oder Technologien umfassen, die vor dem Einsatz in größeren Konstellationen validiert werden. Dies kann einen Teil des Wertes in Richtung Nutzlast- und Bodensegmentspezialisten verlagern, wenn die Produktion zunimmt. Der MEO-Satelliten-Markt bleibt für neue Betreiber schwierig, da Kapitalbedarf, Spektrumrechte und Betriebserfahrung erheblich sind. Die Mischung aus kommerzieller und souveräner Nachfrage schafft jedoch mehrere Wege zur Teilnahme entlang der Wertschöpfungskette. Unternehmen, die sich auf sichere Nutzlasten, Gateway-Ausrüstung, Satellitensoftware oder integrierten Netzwerkbetrieb spezialisieren, können teilnehmen, auch wenn sie nicht das vollständige Raumfahrzeug herstellen.
MEO-Satelliten-Branchenführer
-
China Aerospace Science and Technology Corporation (CASC)
-
Information Satellite Systems Reshetnev
-
Lockheed Martin Corporation
-
OHB SE
-
Thales
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
MEO-Satellitenmarkt Unternehmen in diesem Bericht
- SES S.A.
- Lockheed Martin Corporation
- The Boeing Company
- Thales Alenia Space
- Airbus SE
- Northrop Grumman Corporation
- OHB SE
- RTX Corporation
- L3Harris Technologies, Inc.
- China Aerospace Science and Technology Corporation
- China Satellite Communications Co., Ltd.
- Mitsubishi Electric Corporation
- ArianeGroup SAS
- GomSpace A/S
- AAC Clyde Space AB
- Maxar Technologies Inc.
- Eutelsat Communications S.A.
- Honeywell Aerospace Inc.
- Indian Space Research Organisation
- Space Exploration Technologies Corp.
Globaler MEO-Satelliten-Marktbericht Umfang
Flüssigkraftstoff-Segment im MEO-Satelliten-Markt
Die Flüssigkraftstoff-Antriebstechnologie dominiert den MEO-Satelliten-Markt und macht 2024 rund 73 % des Marktanteils aus. Diese bedeutende Marktposition wird durch die bewährte Zuverlässigkeit und Effizienz der Technologie in Raumfahrtanwendungen angetrieben. Das Wachstum des Segments wird in erster Linie durch steigende Investitionen großer Volkswirtschaften in Satellitenstarts angetrieben, verbunden mit laufenden Bemühungen zur Reduzierung des CO2-Fußabdrucks durch den Einsatz alternativer Kraftstoffe. Die Entwicklung umweltfreundlicher Treibstoffe als Alternativen zu Hydrazin, die Handhabungs- und Toxizitätsbedenken adressieren, hat die Position dieses Segments weiter gestärkt. Diese umweltfreundlichen Treibstoffe bieten verbesserte spezifische Impulse im Vergleich zu herkömmlichen Hydrazin-Monopropellant-Triebwerken und weisen zudem niedrigere Mindestlagertemperaturen auf, was bestimmten Raumfahrzeuganwendungen zugute kommt. Die Dominanz des Segments wird auch durch kontinuierliche technologische Fortschritte unterstützt, die auf die Reduzierung der Herstellungskosten und die Steigerung der Kraftstoffeffizienz abzielen.
Gasbasiertes Segment im MEO-Satelliten-Markt
Das gasbasierte Antriebssegment wird voraussichtlich die höchste Wachstumsrate von rund 15 % im Prognosezeitraum 2024–2029 verzeichnen. Dieses Wachstum ist auf die zunehmende Akzeptanz des Segments aufgrund seiner Einfachheit, Zuverlässigkeit und Wirksamkeit für spezifische Raumfahrtanwendungen zurückzuführen. Gasbasierte Antriebssysteme, insbesondere Kaltgastriebwerke, gewinnen aufgrund ihrer Kompatibilität mit Inertgasen und ihrer Fähigkeit, Schub-, Lageregelungs- und Impulsübertragungsanwendungen zu unterstützen, an Bedeutung. Die Weiterentwicklung der Technologie umfasst die Entwicklung von Warmgassystemen, die Ableitungen von Kaltgassystemen sind und verbesserte Schub- und spezifische Impulsfähigkeiten bieten. Das Wachstum des Segments wird durch laufende Innovationen im Triebwerksdesign und in den Steuerungssystemen weiter unterstützt, was diese Antriebssysteme für verschiedene Raumfahrtmissionen und -anwendungen zunehmend attraktiv macht.
Verbleibende Segmente in der Antriebstechnologie
Das elektrische Antriebssegment repräsentiert einen bedeutenden Teil des MEO-Satelliten-Marktes und bietet einzigartige Vorteile für spezifische Raumfahrtanwendungen. Diese Technologie ist trotz längerer Transferzeiten aufgrund ihrer Effizienz und Kosteneffizienz besonders wertvoll für Orbittransfer- und Orbitkorrekturoperationen. Elektrische Antriebssysteme werden zunehmend von großen Raumfahrtbehörden und Satellitenherstellern übernommen, insbesondere für kleinere Raumfahrzeuganwendungen. Die Weiterentwicklung der Technologie war durch bedeutende Entwicklungen bei strahlungsgehärteter Raumfahrtelektronik und verbesserten Stromerzeugungsfähigkeiten durch größere ausfahrbare Solarpanele geprägt. Das Segment profitiert weiterhin von laufenden Forschungs- und Entwicklungsbemühungen, die auf die Verbesserung der Schubfähigkeiten und der Gesamtsystemeffizienz ausgerichtet sind.
MEO-Satelliten-Branchenführer
MEO-Satelliten-Markt in China
China hat sich als dominierende Kraft im globalen MEO-Satelliten-Markt etabliert und hält 2024 rund 75 % des globalen Marktanteils. Das Raumfahrtprogramm des Landes wird hauptsächlich von der China Aerospace Science and Technology Corporation (CASC) angetrieben, die bemerkenswerte Fähigkeiten in der Satellitenherstellung und -bereitstellung unter Beweis gestellt hat. Chinas BeiDou-Navigationssatellitensystem (BDS) stellt einen Eckpfeiler seiner Raumfahrtstrategie dar, wobei das Land aktiv Navigationssatelliten in mittlere Erdumlaufbahn entwickelt und startet. Das Engagement der Nation für Satellitentechnologie wird durch ihren umfassenden Entwicklungsplan bis 2035 weiter belegt, der sich auf die Verbesserung der Genauigkeit und Abdeckung ihrer Satellitendienste konzentriert. Chinas Raumfahrtinfrastruktur unterstützt verschiedene Anwendungen, darunter Mobiltelefon-Zugang, Präzisionsnavigation und Militäroperationen. Der technologische Fortschritt des Landes in der Satellitenherstellung hat es ihm ermöglicht, hochentwickelte Raumfahrzeuge mit verbesserten Fähigkeiten zu entwickeln, einschließlich der BeiDou-3-MEO-Satelliten, die neu entwickelte Satellitenbusse mit verbesserten Leistungsmetriken aufweisen.
MEO-Satelliten-Markt in den Vereinigten Arabischen Emiraten
Die Vereinigten Arabischen Emirate haben sich als einer der am schnellsten wachsenden Märkte im MEO-Satelliten-Sektor etabliert, mit einer prognostizierten Wachstumsrate von rund 40 % von 2024 bis 2029. Die Nation hat sich durch strategische Investitionen und technologische Fortschritte als bedeutendes Zentrum für Satellitendienste und satellitengestützte Dienste positioniert. Die UAE Space Agency war maßgeblich an der Förderung dieses Wachstums durch ihren umfassenden Regulierungsrahmen und die Unterstützung raumfahrtbezogener Forschung und Entwicklung beteiligt. Die Satelliteninfrastruktur des Landes umfasst fortschrittliche Bodenstationen und hochentwickelte Steuerungssysteme, die einen reibungslosen Betrieb von MEO-Satelliten ermöglichen. Das Engagement der VAE für Raumfahrttechnologie spiegelt sich in ihren erheblichen Investitionen in Satellitenherstellungskapazitäten und Partnerschaften mit internationalen Raumfahrtorganisationen wider. Das Raumfahrtprogramm der Nation konzentriert sich auf die Entwicklung einheimischer Fähigkeiten und fördert gleichzeitig die Zusammenarbeit mit globalen Partnern zur Verbesserung ihrer Satellitenkommunikationsinfrastruktur. Die strategische Lage und das fortschrittliche technologische Ökosystem der VAE haben sie zu einem entscheidenden Akteur im regionalen und globalen Satellitenkommunikationsnetzwerk gemacht.
MEO-Satelliten-Markt in den Vereinigten Staaten
Die Vereinigten Staaten behaupten eine starke Position im MEO-Satelliten-Markt durch ihre fortschrittlichen technologischen Fähigkeiten und robuste Raumfahrtinfrastruktur. Das Raumfahrtprogramm des Landes profitiert von erheblicher staatlicher Unterstützung, insbesondere durch Behörden wie die NASA und die Space Force. Amerikanische Unternehmen haben Führungsstärke bei der Entwicklung innovativer Satellitensysteme bewiesen, darunter fortschrittliche Antriebssysteme und hochentwickelte Kommunikationsnutzlasten. Die Raumfahrtindustrie der Nation zeichnet sich durch eine starke Zusammenarbeit zwischen Regierungsbehörden und Unternehmen des Privatsektors aus, die technologische Innovation und Marktwachstum fördert. Die Vereinigten Staaten haben umfassende Regulierungsrahmen etabliert, die die Entwicklung und den Einsatz von MEO-Satelliten unterstützen und gleichzeitig die Einhaltung internationaler Weltraumgesetze gewährleisten. Die Raumfahrtindustrie des Landes treibt weiterhin technologische Grenzen durch Forschung und Entwicklung in Bereichen wie Satellitenminiaturisierung, verbesserte Kommunikationssysteme und erweiterte Navigationsfähigkeiten voran. Die Integration kommerzieller und militärischer Raumfahrtaktivitäten hat ein robustes Ökosystem geschaffen, das kontinuierliche Innovation im MEO-Satelliten-Sektor unterstützt.
MEO-Satelliten-Markt in Russland
Russland behauptet eine bedeutende Präsenz im MEO-Satelliten-Markt durch seine fortschrittlichen technologischen Fähigkeiten und etablierte Raumfahrtinfrastruktur. Das Raumfahrtprogramm des Landes wird hauptsächlich von Information Satellite Systems Reshetnev angetrieben, das mehr als 1.200 Satelliten für verschiedene Missionen geliefert hat. Russlands Expertise in der Satellitenherstellung zeigt sich besonders in seinem GLONASS-Navigationssystem, das mit anderen globalen Satellitennavigationssystemen konkurriert. Die Raumfahrtindustrie der Nation profitiert von starker staatlicher Unterstützung und etablierten Forschungseinrichtungen, die die Satellitentechnologie weiterentwickeln. Russische Satellitenhersteller haben Expertise in der Entwicklung hochentwickelter Raumfahrzeuge entwickelt, die in der anspruchsvollen MEO-Umgebung betrieben werden können. Das Raumfahrtprogramm des Landes betont die Entwicklung von Dual-Use-Technologien, die sowohl zivilen als auch militärischen Zwecken dienen. Russlands umfassender Ansatz zur Entwicklung von Raumfahrttechnologie umfasst erhebliche Investitionen in Bodeninfrastruktur und Steuerungssysteme, die MEO-Satellitenbetrieb unterstützen.
MEO-Satelliten-Markt in anderen Ländern
Mehrere andere Nationen machen bedeutende Fortschritte im MEO-Satelliten-Markt und tragen jeweils einzigartige Fähigkeiten und Innovationen zum globalen Raumfahrtökosystem bei. Länder wie Indien, Japan und Südkorea haben robuste Raumfahrtprogramme mit wachsenden Fähigkeiten in der Satellitenherstellung und im Satellitenbetrieb etabliert. Europäische Nationen, darunter Frankreich und Deutschland, treiben ihre Raumfahrttechnologien durch kollaborative Projekte und nationale Initiativen weiter voran. Brasilien und Australien haben spezialisierte Fähigkeiten in bestimmten Aspekten der Satellitentechnologie entwickelt, während aufstrebende Raumfahrtnationen wie Singapur und Iran daran arbeiten, ihre Präsenz auf dem Markt zu etablieren. Diese Länder investieren in Forschung und Entwicklung, etablieren Regulierungsrahmen und bauen Infrastruktur auf, um ihre Raumfahrtambitionen zu unterstützen. Die vielfältigen Ansätze und Fähigkeiten dieser Nationen tragen zur allgemeinen Weiterentwicklung der MEO-Satellitentechnologie und -anwendungen bei und schaffen einen wettbewerbsfähigeren und innovativeren globalen Markt.
Neueste Industrielle Entwicklungen in MEO-Satellitenmarkt
Führende Unternehmen im MEO-Satelliten-Markt
Der MEO-Satelliten-Markt ist durch kontinuierliche Innovation und strategische Entwicklungen unter wichtigen Akteuren wie Lockheed Martin Corporation, OHB SE, China Aerospace Science and Technology Corporation, Thales und Information Satellite Systems Reshetnev gekennzeichnet. Unternehmen konzentrieren sich auf die Entwicklung fortschrittlicher Satellitentechnologie, insbesondere in Bereichen wie Navigationssysteme, Kommunikationsfähigkeiten und Erdbeobachtungsanwendungen. Produktinnovationen konzentrieren sich hauptsächlich auf die Verbesserung der Satellitenleistung, die Verlängerung der Betriebslebensdauer und die Erweiterung der Nutzlastfähigkeiten. Operative Agilität wird durch schnelle Einsatzfähigkeiten und flexible Satellitenkonfigurationen demonstriert, um vielfältige Kundenanforderungen zu erfüllen. Strategische Schritte in der Branche drehen sich größtenteils um die Bildung von Partnerschaften mit Regierungsbehörden, die Sicherung langfristiger Verträge und die Gründung von Joint Ventures zur Stärkung der Marktpräsenz. Unternehmen erweitern ihren geografischen Fußabdruck durch internationale Kooperationen und investieren gleichzeitig in Forschung und Entwicklung, um die technologische Führungsposition zu behaupten.
Hochkonsolidierter Markt mit starken Marktführern
Der MEO-Satelliten-Markt weist eine hochkonsolidierte Struktur auf, bei der dominante globale Akteure den Großteil des Marktanteils kontrollieren. Die Branche ist durch die Präsenz großer Luft- und Raumfahrt- sowie Verteidigungskonglomerate gekennzeichnet, die über umfangreiche technologische Fähigkeiten und erhebliche finanzielle Ressourcen verfügen. Diese etablierten Akteure haben starke Beziehungen zu Regierungsbehörden und Militärorganisationen aufgebaut, was erhebliche Markteintrittsbarrieren für neue Marktteilnehmer schafft. Die Konsolidierung des Marktes wird durch die komplexe Natur der Satellitenherstellung weiter verstärkt, die spezialisiertes Fachwissen, fortschrittliche Einrichtungen und umfangreiche Testfähigkeiten erfordert.
Fusions- und Übernahmeaktivitäten auf dem Markt werden hauptsächlich durch den Bedarf an neuen Technologien, der Erweiterung von Produktportfolios und der Stärkung vertikaler Integrationsfähigkeiten angetrieben. Große Akteure konzentrieren sich zunehmend auf strategische Akquisitionen, um Zugang zu innovativen Technologien und qualifizierten Arbeitskräften zu erhalten. Die Branche erlebt auch kollaborative Vereinbarungen zwischen etablierten Unternehmen und spezialisierten Technologieanbietern, um ihre Wettbewerbsposition zu stärken und aufkommende Marktchancen zu nutzen. Diese Partnerschaften konzentrieren sich häufig auf die Entwicklung von Satellitentechnologien der nächsten Generation und die Erweiterung des Satellitendienste-Angebots, um sich wandelnden Kundenanforderungen gerecht zu werden.
Innovation und Partnerschaften treiben zukünftigen Erfolg voran
Der Erfolg im MEO-Satelliten-Markt hängt zunehmend von der Fähigkeit der Unternehmen ab, zu innovieren und gleichzeitig die Kostenwettbewerbsfähigkeit zu erhalten. Etablierte Akteure müssen sich auf die Entwicklung fortschrittlicher Satellitentechnologien konzentrieren, die verbesserte Leistung, Zuverlässigkeit und Betriebseffizienz bieten. Unternehmen müssen ihre Forschungs- und Entwicklungskapazitäten stärken und gleichzeitig ihre Fertigungsprozesse optimieren, um die Produktionskosten im Satellitenherstellungsmarkt zu senken. Der Aufbau starker Beziehungen zu wichtigen Interessengruppen, einschließlich Regierungsbehörden und kommerziellen Kunden, bleibt entscheidend für die Aufrechterhaltung der Marktposition. Darüber hinaus müssen etablierte Akteure ihre Geschäftsmodelle kontinuierlich anpassen, um aufkommende Marktchancen und sich ändernde Kundenanforderungen zu adressieren.
Für Wettbewerber, die Marktanteile gewinnen möchten, stellt die Entwicklung spezialisierter Fähigkeiten in Nischensegmenten eine tragfähige Strategie dar. Neue Marktteilnehmer sollten sich auf den Aufbau strategischer Partnerschaften mit etablierten Akteuren konzentrieren, um Markteintrittsbarrieren zu überwinden und auf bestehende Vertriebsnetzwerke zuzugreifen. Investitionen in innovative Technologien, die spezifische Kundenproblemstellungen adressieren oder einzigartige Wertversprechen bieten, können dazu beitragen, ihr Angebot zu differenzieren. Unternehmen müssen auch regulatorische Anforderungen und Compliance-Standards sorgfältig navigieren, während sie ihre Marktpräsenz aufbauen. Die Fähigkeit, technologische Zuverlässigkeit und operative Exzellenz zu demonstrieren, wird entscheidend sein, um das Vertrauen der Kunden zu gewinnen und Glaubwürdigkeit in der Satellitendienste-Branche aufzubauen.
Neueste Industrielle Entwicklungen in MEO-Satellitenmarkt
- Januar 2023: Thales Alenia Space bietet eine revolutionäre Technologie für die Satelliten-Such- und Rettungsoperation namens MEOLUT Next an. Die Lösung wird als Teil des globalen COSPAS-SARSAT-Systems eingesetzt.
- September 2022: China hat erfolgreich zwei BeiDou-Satelliten (BDS) vom Xichang-Satellitenstartgelände in den Weltraum geschickt. Die neuen Satelliten und Trägerraketen wurden von der China Academy of Space Technology (CAST) und der China Academy of Launch Vehicle Technology unter der China Aerospace Science and Technology Corporation entwickelt.
- März 2022: Lockheed Martin gab bekannt, dass sein erster mittelgroßer Satellit, LM 400, die letzte Testphase erreicht hat; er soll noch in diesem Jahr gestartet werden. Der Mehrzweck-Satellitenbus verließ die Produktionslinie in der Digital Factory des Unternehmens. Der LM 400 ist der erste Satellit, der von Lockheed Martin im Rahmen einer Reihe von Missionen zur Demonstration der LM 400-Technologie in seiner regulär geplanten Umlaufbahn entwickelt wurde.
Berichtsumfang des globalen MEO-Satelliten-Marktes
Kommunikation, Erdbeobachtung, Navigation, Sonstige sind als Segmente nach Anwendung abgedeckt. 100–500 kg, 500–1.000 kg, über 1.000 kg sind als Segmente nach Satellitenmasse abgedeckt. Kommerziell, Militär und Regierung sind als Segmente nach Endnutzer abgedeckt. Elektrisch, Gasbasiert, Flüssigkraftstoff sind als Segmente nach Antriebstechnologie abgedeckt. Asien-Pazifik, Europa, Nordamerika sind als Segmente nach Region abgedeckt.Segmentierungsübersicht
| Kommunikation |
| Erdbeobachtung |
| Navigation |
| Sonstige |
| 100–500 kg |
| 500–1.000 kg |
| über 1.000 kg |
| Kommerziell |
| Militär und Regierung |
| Sonstige |
| Elektrisch |
| Gasbasiert |
| Flüssigkraftstoff |
| Asien-Pazifik |
| Europa |
| Nordamerika |
| Rest der Welt |
| Anwendung | Kommunikation |
| Erdbeobachtung | |
| Navigation | |
| Sonstige | |
| Satellitenmasse | 100–500 kg |
| 500–1.000 kg | |
| über 1.000 kg | |
| Endnutzer | Kommerziell |
| Militär und Regierung | |
| Sonstige | |
| Antriebstechnologie | Elektrisch |
| Gasbasiert | |
| Flüssigkraftstoff | |
| Region | Asien-Pazifik |
| Europa | |
| Nordamerika | |
| Rest der Welt |
Marktdefinition
- Anwendung - Verschiedene Anwendungen oder Zwecke der Satelliten werden in Kommunikation, Erdbeobachtung, Weltraumbeobachtung, Navigation und Sonstige klassifiziert. Die aufgeführten Zwecke sind diejenigen, die vom Satellitenbetreiber selbst angegeben wurden.
- Endnutzer - Die primären Nutzer oder Endnutzer des Satelliten werden als zivil (akademisch, Amateur), kommerziell, staatlich (meteorologisch, wissenschaftlich usw.) und militärisch beschrieben. Satelliten können mehrfach genutzt werden, sowohl für kommerzielle als auch für militärische Anwendungen.
- Maximales Startgewicht des Trägerfahrzeugs - Das maximale Startgewicht (MTOW) des Trägerfahrzeugs bezeichnet das maximale Gewicht des Trägerfahrzeugs beim Start, einschließlich des Gewichts von Nutzlast, Ausrüstung und Treibstoff.
- Umlaufbahnklasse - Die Satellitenumlaufbahnen werden in drei breite Klassen unterteilt, nämlich GEO, LEO und MEO. Satelliten in elliptischen Umlaufbahnen haben Apogäen und Perigäen, die sich erheblich voneinander unterscheiden, und Satellitenumlaufbahnen mit einer Exzentrizität von 0,14 und höher werden als elliptisch kategorisiert.
- Antriebstechnologie - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigkraftstoffbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satellitenmasse - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigkraftstoffbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satelliten-Subsystem - Alle Komponenten und Subsysteme, einschließlich Treibstoffe, Busse, Solarpanele und andere Hardware von Satelliten, sind in diesem Segment enthalten.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Lageregelung | Die Ausrichtung des Satelliten relativ zur Erde und zur Sonne. |
| INTELSAT | Die Internationale Fernmeldesatellitenorganisation betreibt ein Netzwerk von Satelliten für die internationale Übertragung. |
| Geostationäre Erdumlaufbahn (GEO) | Geostationäre Satelliten in der Erdumlaufbahn 35.786 km (22.282 Meilen) über dem Äquator bewegen sich in dieselbe Richtung und mit derselben Geschwindigkeit wie die Erde um ihre Achse rotiert, sodass sie am Himmel fest erscheinen. |
| Niedrige Erdumlaufbahn (LEO) | Satelliten in niedriger Erdumlaufbahn kreisen in 160–2.000 km Höhe über der Erde, benötigen etwa 1,5 Stunden für eine vollständige Umlaufbahn und decken nur einen Teil der Erdoberfläche ab. |
| Mittlere Erdumlaufbahn (MEO) | MEO-Satelliten befinden sich oberhalb von LEO- und unterhalb von GEO-Satelliten und bewegen sich typischerweise in einer elliptischen Umlaufbahn über den Nord- und Südpol oder in einer äquatorialen Umlaufbahn. |
| Sehr kleines Apertur-Terminal (VSAT) | Ein sehr kleines Apertur-Terminal ist eine Antenne mit einem Durchmesser von typischerweise weniger als 3 Metern. |
| CubeSat | CubeSat ist eine Klasse von Miniatursatelliten, die auf einem Formfaktor aus 10-cm-Würfeln basiert. CubeSats wiegen nicht mehr als 2 kg pro Einheit und verwenden typischerweise handelsübliche Komponenten für ihre Konstruktion und Elektronik. |
| Kleinere Satelliten-Trägerraketen (SSLVs) | Eine kleinere Satelliten-Trägerrakete (SSLV) ist eine dreistufige Trägerrakete, die mit drei Feststoffantriebsstufen und einem flüssigkeitsantriebsbasierten Geschwindigkeitskorrekturmodul (VTM) als Endstufenkonfiguriert ist. |
| Weltraumbergbau | Asteroidenbergbau ist die Hypothese der Gewinnung von Material aus Asteroiden und anderen Asteroiden, einschließlich erdnaher Objekte. |
| Nanosatelliten | Nanosatelliten sind lose definiert als alle Satelliten mit einem Gewicht von weniger als 10 Kilogramm. |
| Automatisches Identifikationssystem (AIS) | Das automatische Identifikationssystem (AIS) ist ein automatisches Verfolgungssystem zur Identifizierung und Ortung von Schiffen durch den Austausch elektronischer Daten mit anderen nahegelegenen Schiffen, AIS-Basisstationen und Satelliten. Satelliten-AIS (S-AIS) ist der Begriff, der verwendet wird, wenn ein Satellit zur Erkennung von AIS-Signaturen eingesetzt wird. |
| Wiederverwendbare Trägerraketen (RLVs) | Eine wiederverwendbare Trägerrakete (RLV) bezeichnet eine Trägerrakete, die so konzipiert ist, dass sie im Wesentlichen intakt zur Erde zurückkehrt und daher mehr als einmal gestartet werden kann oder Fahrzeugstufen enthält, die von einem Startbetreiber für die zukünftige Verwendung beim Betrieb einer im Wesentlichen ähnlichen Trägerrakete geborgen werden können. |
| Apogäum | Der Punkt in einer elliptischen Satellitenumlaufbahn, der am weitesten von der Erdoberfläche entfernt ist. Geosynchrone Satelliten, die kreisförmige Umlaufbahnen um die Erde aufrechterhalten, werden zunächst in stark elliptische Umlaufbahnen mit Apogäen von 22.237 Meilen gebracht. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten bereitgestellt. Für die Umsatz-zu-Volumen-Umrechnung wird der durchschnittliche Verkaufspreis (ASP) während des gesamten Prognosezeitraums für jedes Land konstant gehalten, und die Inflation ist kein Bestandteil der Preisgestaltung.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




