
Größe und Marktanteil des europäischen Satellitenherstellungsmarktes
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.25 Milliarden US-Dollar |
| Marktgröße (2026) | 3.62 Milliarden US-Dollar |
| Marktgröße (2031) | 9.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 21.59 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Satellitenherstellungsmarktes von Mordor Intelligence
Analyse des europäischen Satellitenherstellungsmarkts von Mordor Intelligence
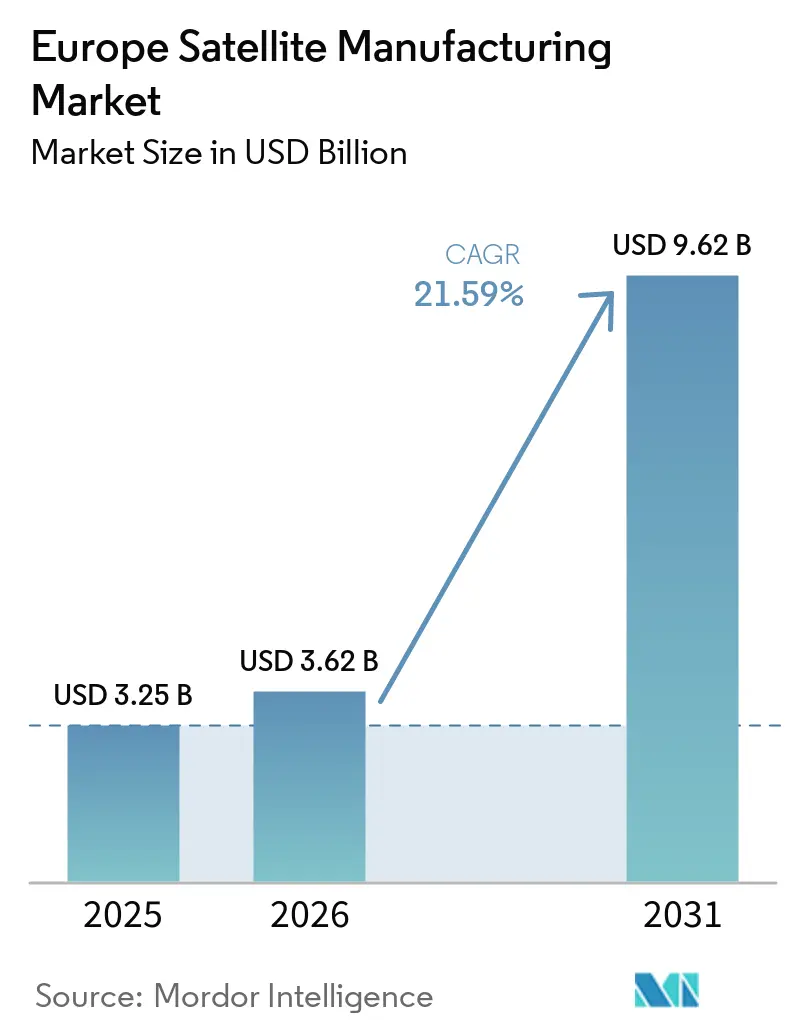
Die Größe des europäischen Satellitenherstellungsmarkts wurde im Jahr 2025 auf 3,25 Milliarden USD geschätzt und soll von 3,62 Milliarden USD im Jahr 2026 auf 9,62 Milliarden USD bis 2031 wachsen, mit einem CAGR von 21,59 % während des Prognosezeitraums (2026–2031). Der Markt wird durch eine regionale Verlagerung hin zu sicherer Konnektivität, unabhängiger Erdbeobachtung und souveränen Weltraumsystemen gestützt. Die IRIS²-Konzession in Höhe von 10,60 Milliarden EUR (11,45 Milliarden USD) schafft einen langen Beschaffungszyklus für 348 Satelliten in LEO- und MEO-Umlaufbahnen. Der Markt profitiert auch von der steigenden institutionellen Nachfrage nach Radar-, optischen und hyperspektralen Missionen, was den Wert von Plattformen und Nutzlasten erhöht. Große Programme bevorzugen Lieferanten mit qualifizierten Produktionslinien, während kleinere Hersteller Aufträge gewinnen, bei denen Serienproduktion und Liefergeschwindigkeit entscheidend sind. Startkapazität, nationale Beschaffungspräferenzen und Qualifikationsanforderungen bleiben praktische Grenzen dafür, wie schnell der europäische Satellitenherstellungsmarkt seine vertraglich vereinbarten Aufträge in ausgelieferte Satelliten umwandeln kann.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung hielten Kommunikationssatelliten im Jahr 2025 einen Marktanteil von 59,25 % am europäischen Satellitenherstellungsmarkt, während Erdbeobachtung bis 2031 mit einem CAGR von 23,71 % wachsen soll.
- Nach Satellitenmasse entfielen im Jahr 2025 52,89 % des Marktanteils am europäischen Satellitenherstellungsmarkt auf mittlere Satelliten, während kleine Satelliten bis 2031 voraussichtlich mit einem CAGR von 24,52 % wachsen werden.
- Nach Umlaufbahnklasse hielten LEO-Satelliten im Jahr 2025 einen Marktanteil von 65,75 % am europäischen Satellitenherstellungsmarkt, während MEO-Satelliten bis 2031 voraussichtlich mit einem CAGR von 24,83 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2025 65,32 % des Marktanteils am europäischen Satellitenherstellungsmarkt auf kommerzielle Nutzer, die bis 2031 voraussichtlich mit einem CAGR von 25,94 % wachsen werden.
- Nach Geografie hielt Frankreich im Jahr 2025 einen Marktanteil von 43,77 % am europäischen Satellitenherstellungsmarkt, während das Vereinigte Königreich bis 2031 voraussichtlich mit einem CAGR von 26,42 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Souveräne sichere Konnektivität und Verteidigungsausgaben
Europäische Regierungen lenken mehr Beschaffung auf Systeme, die sie innerhalb der Region besitzen, betreiben und sichern können. Die im Dezember 2024 unterzeichnete IRIS²-Konzession verpflichtet über 12 Jahre 10,60 Milliarden EUR (11,45 Milliarden USD) für 348 Satelliten in LEO- und MEO-Umlaufbahnen.[1] Dieser Rahmen gibt dem europäischen Satellitenherstellungsmarkt eine sichtbare Auftragsbasis über kürzere kommerzielle Ersatzzyklen hinaus. Portugal, Polen, Schweden und Finnland suchen ebenfalls nach vollständigen Systemen, die Raumfahrzeuge, Bodenausrüstung und Betrieb umfassen. Diese Regelung erweitert den von Herstellern erfassten Wert, die als Hauptauftragnehmer statt als Komponentenlieferanten agieren können. Deutschlands geplante militärische Weltrauminvestitionen und parallele nationale Programme unterstützen die Nachfrage nach Aufklärung, Überwachung und Erkundung (ISR), sicherer Kommunikation und Raumfahrzeugen weiter.[2]
Institutionelle Beschaffung für Erdbeobachtung und Klimaüberwachung
Die Beschaffung von Erdbeobachtungssystemen ist enger mit dem Verteidigungsbedarf für Radar, optische Bildgebung und hyperspektrale Erfassung verknüpft. Thales Alenia Space erhielt im Juni 2026 den Hauptauftrag für 2 Copernicus Sentinel-1-Satelliten der nächsten Generation, mit einer ersten Tranche von 700 Millionen EUR (784,44 Millionen USD).[3] Diese Missionen sichern die Kontinuität der Radarüberwachung und geben Lieferanten eine längere Programmsichtbarkeit. Die Europäische Weltraumorganisation (ESA) vergab außerdem Architekturstudien für den Europäischen Erdbeobachtungs-Regierungsdienst an ICEYE und Leonardo.[4] Dual-Use-Designs können sowohl die zivile Überwachung als auch die militärische Aufklärung innerhalb verwandter Plattformarchitekturen unterstützen. Diese Überschneidung unterstützt eine höherwertige Nutzlastintegration und verringert die Abhängigkeit von einem einzelnen zivilen Programm. Der europäische Satellitenherstellungsmarkt verfügt daher über eine breitere institutionelle Kundenbasis für Erdbeobachtungsmissionen.
Industrialisierung von Kleinsatelliten-Konstellationen
Die Serienproduktion wird zu einer Schlüsselanforderung für Unternehmen, die Aufträge im Konstellationsmaßstab anstreben. Aerospacelab sicherte sich im September 2026 einen Vertrag über 2,40 Milliarden EUR (2,64 Milliarden USD) zum Bau von 264 LEO-Satelliten für IRIS². Die Vergabe zeigt, dass installierte Fabrikkapazität vor der Auftragsvergabe bewertet werden kann. Kleinere standardisierte Plattformen helfen Herstellern auch dabei, Integrations- und Testverfahren über viele Einheiten hinweg zu wiederholen. Die Arbeit der ESA an reduzierten Schnittstellen für mittelgroße LEO-Satelliten unterstützt wiederholbarere Fertigungspraktiken. Diese Veränderungen begünstigen Lieferanten, die Durchsatz, Lieferantenkapazität und gleichbleibende Qualität dokumentieren können. Sie erhöhen auch den Druck auf etablierte Hauptauftragnehmer, traditionelle projektbasierte Prozesse für höhere Produktionsvolumina anzupassen.
Satellitenminiaturisierung und digitale Produktion
Die Miniaturisierung verändert die Satellitenherstellung, indem einige feste Hardwarefunktionen durch softwaredefinierte Systeme ersetzt werden. Digitale Produktionsmethoden ermöglichen es Fabriken auch, gemeinsame Prozesse über mehrere Plattformtypen hinweg zu nutzen. Thales Alenia Space eröffnete 2025 eine digitale Fertigungsanlage im Wert von 100 Millionen EUR (112,60 Millionen USD) in Rom. Airbus hat die Produktion von OneWeb-Raumfahrzeugen in Toulouse im Rahmen seiner Eutelsat-Verträge weiter ausgebaut.[5] Standardisierte modulare Designs können den wiederholten Konstruktionsaufwand reduzieren und den Einsatz von Fachkräften verbessern. Dieses Modell ermöglicht es Herstellern, auf mehrere Konstellationen zu reagieren, ohne für jeden Kunden eine separate Linie aufzubauen. Es schafft auch eine Möglichkeit für Industrieunternehmen, durch Partnerschaften mit etablierten Raumfahrzeugspezialisten in den europäischen Satellitenherstellungsmarkt einzutreten.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Fragmentierte Beschaffung und nationale Industriepräferenzen | -1.80% | Gesamteuropäisch, am stärksten in kleineren Mitgliedstaaten der Europäischen Weltraumorganisation | Mittelfristig (2–4 Jahre) |
| Engpässe bei Startplätzen und unabhängigem Weltraumzugang | -1.60% | Gesamteuropäisch, mit den größten Auswirkungen auf das Vereinigte Königreich, Deutschland und Italien | Kurzfristig (≤ 2 Jahre) |
| Belastung durch Qualifikation, Cybersicherheit und COTS-Konformität | -1.20% | Gesamteuropäisch, am stärksten für neue Marktteilnehmer | Langfristig (≥ 4 Jahre) |
| Hohe Kapital-, Test- und Startkosten | -1.00% | Gesamteuropäisch, am stärksten für kleinere Hersteller | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Beschaffung und nationale Industriepräferenzen
Die europäische Beschaffung wird durch gemeinsame Institutionen koordiniert, aber nationale Beiträge und Praktiken zur industriellen Rückführung beeinflussen weiterhin die Auftragsvergabe. Dies kann dazu führen, dass ähnliche Fähigkeiten in mehreren nationalen Lieferketten aufrechterhalten werden. Neue Hersteller müssen außerdem Qualifikations-, Cybersicherheits-, Exportkontroll- und Unterauftragnehmer-Genehmigungsanforderungen erfüllen, die für große Hauptauftragnehmer entwickelt wurden. Diese Prozesse erhöhen den Zeit- und Kostenaufwand für die Aufnahme in institutionelle Programme. Der Effekt ist am bedeutendsten für Unternehmen, die über Produktionskapazität, aber begrenzte Erfahrung in großen öffentlichen Missionen verfügen. Der europäische Satellitenherstellungsmarkt könnte sich daher langsamer konsolidieren, als sein Nachfrageprofil anderweitig unterstützen würde.
Engpässe bei Startplätzen und unabhängigem Weltraumzugang
Die Satellitenherstellungsleistung hängt von der Verfügbarkeit von Startmöglichkeiten ab, nachdem ein Raumfahrzeug das Werk verlassen hat. Europäische Startsysteme verbesserten ihre Kadenz im Jahr 2025, aber die verfügbare Kapazität bleibt im Verhältnis zur steigenden Nachfrage nach Konstellationsbereitstellung begrenzt. Diese Einschränkung kann die Abnahme von Lieferungen verzögern und die Abhängigkeit von Rideshare-Optionen erhöhen. Sie fügt auch Planungsrisiken für Programme hinzu, die bestimmte Orbitebenen oder eine schnelle Auffüllung erfordern. Hersteller mit flexibler Startplanung und Kunden mit diversifizierten Startoptionen sind besser positioniert, um die Einschränkung zu bewältigen. Das Problem ist besonders relevant für Serienproduzenten, die regelmäßige Starts benötigen, um das Betriebskapital durch ihre Produktionslinien fließen zu lassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
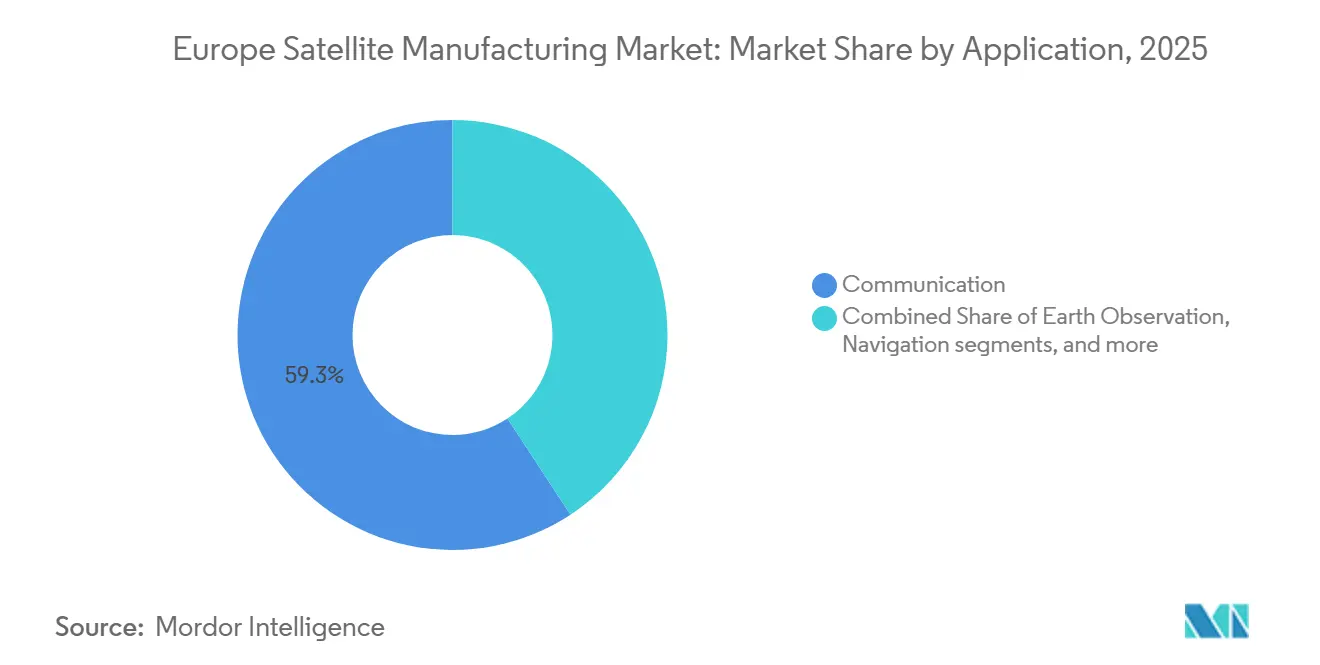
Kommunikation verankert den Umsatz, Erdbeobachtung beschleunigt sichKommunikationssatelliten machten im Jahr 2025 59,25 % des europäischen Satellitenherstellungsmarkts aus, unterstützt durch institutionelle Konnektivitätsprogramme und häufige Erneuerung von Breitbandkonstellationen. Airbus erhielt 2026 weiterhin OneWeb-bezogene Produktionsaufträge von Eutelsat. Das Segment profitiert von der Notwendigkeit, Mehrsatelliten-Netzwerke zu ersetzen und zu erweitern, anstatt sich auf isolierte Raumfahrzeugbestellungen zu verlassen. Sichere Kommunikationssysteme nutzen auch etablierte Lieferketten für Satellitenbaugruppen, Antennen und Nutzlastintegration.
Erdbeobachtung soll bis 2031 mit einem CAGR von 23,71 % wachsen. Die Nachfrage ist mit Aufklärung, Überwachung, Erkundung, Umweltüberwachung und Klimadiensten verknüpft. Der Sentinel-1-Vertrag der nächsten Generation zeigt eine anhaltende Beschaffung für Radarüberwachungssysteme. Navigation, Weltraumbeobachtung, Technologiedemonstrationen, gehostete Nutzlasten und Missionen zur Validierung im Orbit bleiben kleinere, aber wertvolle Quellen für spezialisierte Arbeit.



Nach Satellitenmasse:
Mittlere Plattformen führen nach Wert, Kleine wachsen am schnellstenMittlere Satelliten machten im Jahr 2025 52,89 % der Größe des europäischen Satellitenherstellungsmarkts aus. Plattformen im Bereich von 200 kg bis 500 kg können leistungsfähigere Nutzlasten tragen als ein kleiner Satellit und eignen sich gleichzeitig für Konstellationen. Ihre Kapazität macht sie relevant für sichere Konnektivität, MEO-Systeme und Dual-Use-Aufklärungsmissionen. Die Klasse bietet ein Gleichgewicht zwischen Nutzlastfähigkeit, Leistungsanforderungen und Stückzahlen für große Programme.
Kleine Satelliten sollen bis 2031 mit einem CAGR von 24,52 % wachsen. Ihre geringere Masse unterstützt Gruppenabschüsse und Serienproduktion, was die Bereitstellungsgeschwindigkeit verbessern kann. Aerospacelab's IRIS²-Vertrag über 264 Satelliten demonstriert den Maßstab, der mit standardisierten LEO-Plattformen möglich ist. Große Satelliten bleiben für souveräne geostationäre Kommunikation und komplexe Missionen relevant, obwohl die geringere kommerzielle Nachfrage ihre breitere Rolle einschränkt.
Nach Umlaufbahnklasse:
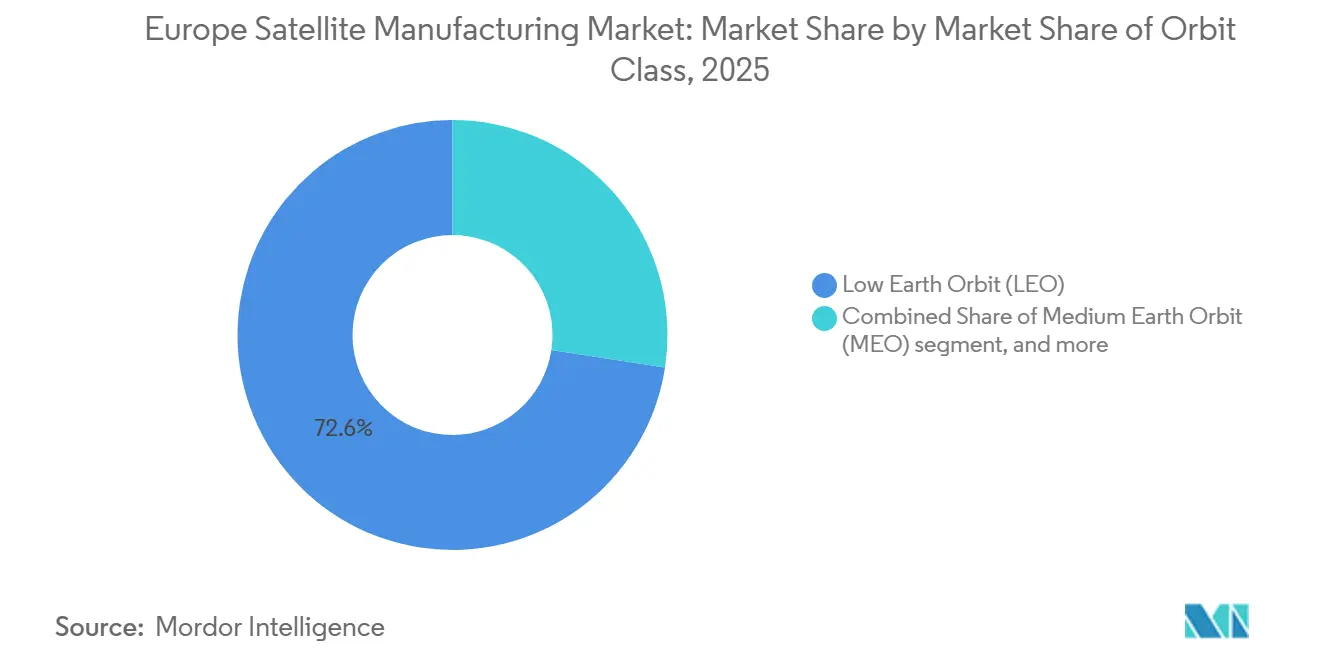
LEO treibt das Volumen, MEO beansprucht das Premium-SegmentLEO-Satelliten hielten im Jahr 2025 einen Marktanteil von 65,75 % am europäischen Satellitenherstellungsmarkt. Ihre Position spiegelt die große Anzahl standardisierter Satelliten wider, die für Breitband-, Erdbeobachtungs- und sichere Konnektivitätskonstellationen benötigt werden. Airbus' Toulouse-Aktivität für OneWeb demonstriert die mit dieser Umlaufbahnklasse verbundene Produktionskadenz. Wiederkehrende Auffüllung schafft ein breiteres Wettbewerbsfeld für kleine und mittlere Satellitenhersteller.
MEO-Satelliten sollen bis 2031 mit einem CAGR von 24,83 % wachsen. OHB unterzeichnete im August 2026 einen Vertrag im Wert von fast 1 Milliarde EUR (1,12 Milliarden USD) für 18 IRIS²-MEO-Satellitenplattformen. Diese Raumfahrzeuge benötigen mehr Leistung, Wärmemanagement und Plattformintegration, was die Lieferantenbasis enger und die Stückwerte höher hält. GEO-Satelliten bleiben für souveräne Kommunikation und Verteidigungsmissionen relevant, aber die kommerzielle Nachfrage hat sich zu Systemen in niedrigeren Umlaufbahnen verlagert.

Nach Endnutzer:
Kommerzielle Nachfrage verankert den MarktKommerzielle Nutzer machten im Jahr 2025 65,32 % des europäischen Satellitenherstellungsmarkts aus. Die Kategorie umfasst private Konstellationsbetreiber und kommerziell strukturierte öffentlich-private Programme wie IRIS². Kommerzielle Kunden legen Wert auf Lieferpläne, standardisierte Designs und skalierbare Produktionskapazität. Die CASSINI-Initiative der Europäischen Kommission unterstützt auch eine breitere Gruppe von Raumfahrtunternehmen und nachgelagerten Nutzern.
Kommerzielle Endnutzer sollen bis 2031 mit einem CAGR von 25,94 % wachsen. Breitbandkonstellationen erfordern wiederkehrenden Raumfahrzeugersatz und beinhalten länger laufende Produktionsprogramme. Staatliche und zivile Käufer kaufen weiterhin hochspezifizierte Systeme für Meteorologie, Umweltüberwachung und Sicherheitsmissionen. Hersteller mit vielfältigen kommerziellen und institutionellen Auftragsbüchern sind besser in der Lage, Verzögerungen bei einzelnen öffentlichen Programmen zu bewältigen.
Geografische Analyse
Französischer Markt für Satellitenherstellung
Frankreich hielt im Jahr 2025 einen Anteil von 43,77 % am europäischen Markt für Satellitenherstellung. Das Airbus-Werk in Toulouse und die französischen Betriebe von Thales Alenia Space bieten Kapazitäten für komplexe Systeme und die Serienintegration. Im Rahmen des Militärprogrammierungsgesetzes (2024–2030) sind die französischen Mittel für den militärischen Weltraumbereich offiziell auf 6 Milliarden EUR (6,40 Milliarden USD) bis 2030 festgesetzt. Frankreichs Rolle in der ESA und die Ausgaben für die zivile Weltraumforschung sichern die Kontinuität über lange Missionsentwicklungszyklen hinweg.
Britischer Markt für Satellitenherstellung
Für das Vereinigte Königreich wird bis 2031 ein CAGR von 26,42 % prognostiziert. Das Land verfügt über eine beträchtliche operative Satellitenbasis und baut seine inländischen Fertigungskapazitäten weiter aus. Die UK Space Agency meldete Auszahlungen in Höhe von 775 Millionen GBP (1,01 Milliarden USD) für 2025–26. Diese Mittel unterstützen die kommerzielle Entwicklung, die nationale Sicherheit und Technologieprogramme.
Weitere europäische Märkte
Deutschlands vorausschauende Beschaffungspipeline wird durch Investitionen in den militärischen Weltraumbereich und einen Beitrag von 5,10 Milliarden EUR (5,71 Milliarden USD) seitens der ESA für 2026–2028 gestützt. Bremen, Berlin und München sind wichtige Standorte für etablierte Hersteller und neuere Raumfahrtunternehmen. Italien unterstützt den europäischen Markt für Satellitenherstellung durch die digitale Fabrik von Thales Alenia Space Italia in Rom und weitere Produktionsstandorte. Russlands Rolle hat sich infolge von Sanktionen und der Aussetzung der ESA-Roskosmos-Programme verringert. Das übrige Europa expandiert durch Aerospacelab, EnduroSat, NanoAvionics, GomSpace und SatRev. Diese Unternehmen zeigen, dass die Konstellationsfertigung über die traditionellen Zentren in Frankreich, Deutschland, Italien und dem Vereinigten Königreich hinauswächst.
Wettbewerbslandschaft
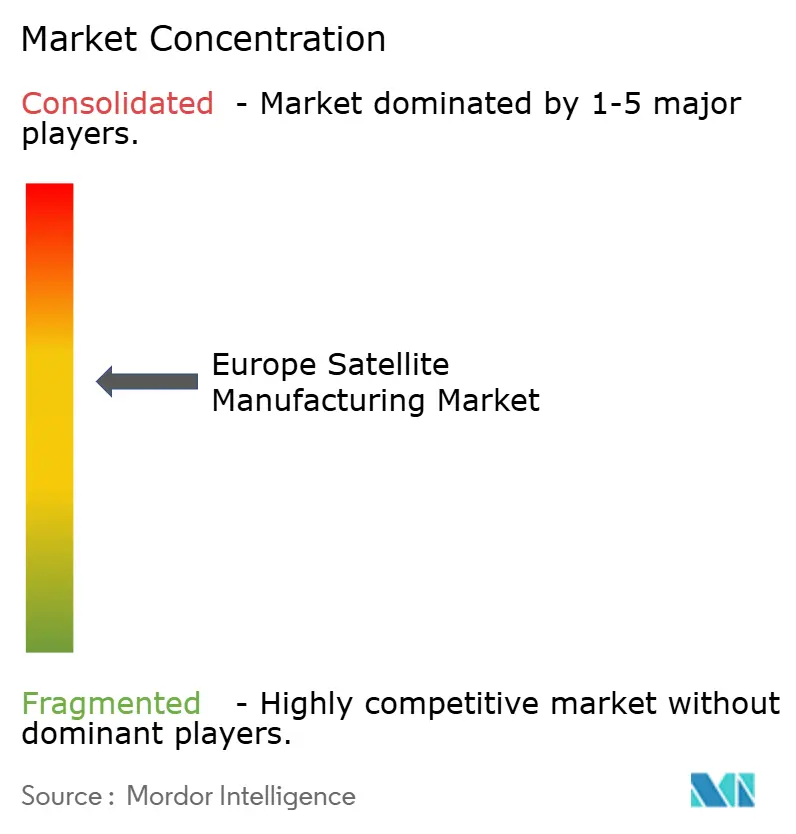
Marktkonzentration
LEO-Segment im europäischen Satellitenherstellungsmarkt
Der europäische Satellitenherstellungsmarkt ist mäßig konzentriert um Airbus SE, Thales Alenia Space und OHB SE, die wichtige institutionelle Mandate innehaben. Ihre Erfahrung mit komplexen Missionen, Compliance-Prozessen und öffentlicher Beschaffung stärkt ihre Position in hochwertigen Programmen. Die ESA wählte diese großen Integratoren im Juni 2024 für die Arbeit an trümmerfreien großen LEO-Satellitenbaugruppen aus. Diese Verträge erfordern Systemtechnik, Zuverlässigkeitssicherung und Fähigkeiten im Bereich Umweltdesign. Die etablierten Unternehmen investieren auch in standardisierte Produktion für Konstellationsprogramme.
Der Wettbewerbsdruck nimmt von Aerospacelab, EnduroSat, ICEYE und NanoAvionics zu. Aerospacelab's IRIS²-Vergabe im September 2026 zeigt, dass ein neuerer Hersteller ein wichtiges institutionelles Produktionsmandat sichern kann. ICEYE lieferte Polens MikroSAR-System in unter 12 Monaten, einschließlich 4 Radarsatelliten, einem Bodensegment und Operatorschulung. Thales Alenia Space gewann den Sentinel-1-Hauptauftrag der nächsten Generation im Juni 2026. Das mittlere Segment bietet eine Chance für Lieferanten, die in der Lage sind, 50 bis 300 Satelliten pro Jahr zu niedrigeren Kosten als die größten Hauptauftragnehmer zu produzieren.
Strategische Ansätze unterscheiden sich zwischen etablierten und neueren Unternehmen. Etablierte Lieferanten nutzen Qualifikationsnachweise und institutionelle Beziehungen, um hochspezifizierte Verträge zu sichern. Neuere Unternehmen konkurrieren durch modulare Plattformen, kurze Lieferzyklen und Fabrikkapazität. Airbus unterzeichnete im September 2026 Entwicklungsarbeiten für 66 Ka-Band-LEO-IRIS²-Satelliten für Eutelsat.
Marktführer der europäischen Satellitenherstellungsbranche
-
Airbus SE
-
Thales Alenia Space
-
OHB SE
-
AAC Clyde Space AB
-
GomSpace A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Satellitenherstellung Unternehmen in diesem Bericht
- Airbus SE
- UAB Kongsberg NanoAvionics
- Innovative Solutions In Space B.V.
- ICEYE Oy
- AAC Clyde Space AB
- OHB SE
- Surrey Satellite Technology Ltd.
- Thales Alenia Space
- EnduroSat AD
- SatRev Incorporated
- Planet Labs PBC
- HEMERIA
- GomSpace A/S
- Exotrail
- Berlin Space Technologies GmbH
- Leonardo S.p.A.
- Aerospacelab S.A.
- ArianeGroup SAS
Neueste Industrielle Entwicklungen in Europäischer Markt für Satellitenherstellung
- September 2026: Aerospacelab sicherte sich einen Vertrag über 2,40 Milliarden EUR (2,64 Milliarden USD) zur Herstellung von 264 LEO-Satellitenplattformen für IRIS², mit einer Lieferung vor 2030.
- September 2026: Thales Alenia Space sicherte sich eine erste Tranche von 500 Millionen EUR (560,32 Millionen USD) für sichere staatliche Nutzlasten für 330 IRIS²-LEO-Satelliten.
- September 2026: Airbus begann mit der Entwicklung von 66 Ka-Band-LEO-Satelliten für Eutelsats IRIS²-Programm und erhielt die Genehmigung für 229 weitere OneWeb-Satelliten.
- August 2026: OHB SE unterzeichnete einen Vertrag im Wert von fast 1 Milliarde EUR (1,12 Milliarden USD) mit SES für 18 IRIS²-MEO-Satellitenplattformen.
- Juni 2026: Thales Alenia Space erhielt den Sentinel-1-Hauptauftrag der nächsten Generation, mit einer ersten Tranche von 700 Millionen EUR (784,44 Millionen USD)
Berichtsumfang des europäischen Satellitenherstellungsmarkts
Der Satellitenherstellungsmarkt umfasst Design, Konstruktion, Produktion, Montage, Integration und Test von Satelliten und ihren wichtigsten Subsystemen für den Einsatz in der Erdumlaufbahn oder darüber hinaus. Er umfasst die Herstellung von Satellitenplattformen/-bussen, Nutzlasten, Antriebssystemen, Energiesystemen, thermischen und strukturellen Komponenten, Avionik, Kommunikationssystemen und anderen Raumfahrzeug-Subsystemen.
Der Bericht über den europäischen Satellitenherstellungsmarkt ist nach Anwendung, Satellitenmasse, Umlaufbahnklasse, Endnutzer und Geografie segmentiert. Nach Anwendung ist der Markt in Kommunikation, Erdbeobachtung, Navigation, Weltraumbeobachtung und Sonstiges segmentiert. Nach Satellitenmasse ist der Markt in Klein, Mittel und Groß segmentiert. Nach Umlaufbahnklasse ist der Markt in niedrige Erdumlaufbahn (LEO), mittlere Erdumlaufbahn (MEO) und geostationäre Umlaufbahn (GEO) segmentiert. Nach Endnutzer ist der Markt in Kommerziell, Regierung und Zivilgesellschaft sowie Militär segmentiert. Der Bericht umfasst auch die Marktgrößen und Prognosen für den europäischen Satellitenherstellungsmarkt in fünf Ländern der Region. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Kommunikation |
| Erdbeobachtung |
| Navigation |
| Weltraumbeobachtung |
| Sonstige |
| 10–100 kg |
| 100–500 kg |
| 500–1.000 kg |
| Unter 10 kg |
| Über 1.000 kg |
| GEO |
| LEO |
| MEO |
| Kommerziell |
| Militär & Regierung |
| Sonstige |
| Antriebshardware und Treibstoff |
| Satellitenbus und Subsysteme |
| Solararray und Energiehardware |
| Strukturen, Kabelbaum und Mechanismen |
| Elektrisch |
| Gasbasiert |
| Flüssigkraftstoff |
| Frankreich |
| Deutschland |
| Russland |
| Vereinigtes Königreich |
| Anwendung | Kommunikation |
| Erdbeobachtung | |
| Navigation | |
| Weltraumbeobachtung | |
| Sonstige | |
| Satellitenmasse | 10–100 kg |
| 100–500 kg | |
| 500–1.000 kg | |
| Unter 10 kg | |
| Über 1.000 kg | |
| Orbitklasse | GEO |
| LEO | |
| MEO | |
| Endnutzer | Kommerziell |
| Militär & Regierung | |
| Sonstige | |
| Satellitensubsystem | Antriebshardware und Treibstoff |
| Satellitenbus und Subsysteme | |
| Solararray und Energiehardware | |
| Strukturen, Kabelbaum und Mechanismen | |
| Antriebstechnologie | Elektrisch |
| Gasbasiert | |
| Flüssigkraftstoff | |
| Land | Frankreich |
| Deutschland | |
| Russland | |
| Vereinigtes Königreich |
Marktdefinition
- Anwendung - Verschiedene Anwendungen oder Zwecke der Satelliten werden in Kommunikation, Erdbeobachtung, Weltraumbeobachtung, Navigation und Sonstige klassifiziert. Die aufgeführten Zwecke sind diejenigen, die vom Satellitenbetreiber selbst angegeben wurden.
- Endnutzer - Die primären Nutzer oder Endnutzer des Satelliten werden als zivil (akademisch, Amateur), kommerziell, staatlich (meteorologisch, wissenschaftlich usw.) und militärisch beschrieben. Satelliten können mehrfach genutzt werden, sowohl für kommerzielle als auch für militärische Anwendungen.
- Maximales Startgewicht des Trägerfahrzeugs - Das maximale Startgewicht des Trägerfahrzeugs bezeichnet das maximale Gewicht des Trägerfahrzeugs beim Start, einschließlich des Gewichts von Nutzlast, Ausrüstung und Treibstoff.
- Orbitklasse - Die Satellitenorbits werden in drei breite Klassen unterteilt, nämlich GEO, LEO und MEO. Satelliten in elliptischen Orbits haben Apogäen und Perigäen, die sich erheblich voneinander unterscheiden, und Satellitenorbits mit einer Exzentrizität von 0,14 und höher werden als elliptisch kategorisiert.
- Antriebstechnologie - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigkraftstoffbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satellitenmasse - In diesem Segment wurden verschiedene Arten von Satellitenantriebssystemen als elektrische, flüssigkraftstoffbasierte und gasbasierte Antriebssysteme klassifiziert.
- Satellitensubsystem - Alle Komponenten und Subsysteme, einschließlich Treibstoffe, Busse, Solarpanele und andere Hardware von Satelliten, sind in diesem Segment enthalten.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Lageregelung | Die Ausrichtung des Satelliten relativ zur Erde und zur Sonne. |
| INTELSAT | Die Internationale Fernmeldesatellitenorganisation betreibt ein Netzwerk von Satelliten für die internationale Übertragung. |
| Geostationärer Erdorbit (GEO) | Geostationäre Satelliten im Erdorbit in 35.786 km (22.282 Meilen) Höhe über dem Äquator bewegen sich in dieselbe Richtung und mit derselben Geschwindigkeit wie die Erde um ihre Achse rotiert, wodurch sie am Himmel fest erscheinen. |
| Niedriger Erdorbit (LEO) | Satelliten im niedrigen Erdorbit umkreisen die Erde in einer Höhe von 160–2.000 km, benötigen rund 1,5 Stunden für einen vollständigen Orbit und bedecken nur einen Teil der Erdoberfläche. |
| Mittlerer Erdorbit (MEO) | MEO-Satelliten befinden sich oberhalb von LEO- und unterhalb von GEO-Satelliten und bewegen sich typischerweise in einem elliptischen Orbit über den Nord- und Südpol oder in einem Äquatorialorbit. |
| Sehr kleines Apertur-Terminal (VSAT) | Ein sehr kleines Apertur-Terminal ist eine Antenne mit einem Durchmesser von typischerweise weniger als 3 Metern. |
| CubeSat | CubeSat ist eine Klasse von Miniaturisierungssatelliten, die auf einem Formfaktor aus 10-cm-Würfeln basieren. CubeSats wiegen nicht mehr als 2 kg pro Einheit und verwenden typischerweise handelsübliche Komponenten für ihre Konstruktion und Elektronik. |
| Kleinsatelliten-Trägerraketen | Eine Kleinsatelliten-Trägerrakete ist eine dreistufige Trägerrakete, die mit drei Feststoffantriebsstufen und einem flüssigkeitsantriebsbasierten Geschwindigkeitskorrekturmodul als Endstufenkonfiguriert ist. |
| Weltraumbergbau | Asteroidenbergbau ist die Hypothese der Gewinnung von Material aus Asteroiden und anderen Asteroiden, einschließlich erdnaher Objekte. |
| Nanosatelliten | Nanosatelliten sind lose definiert als alle Satelliten mit einem Gewicht von weniger als 10 Kilogramm. |
| Automatisches Identifikationssystem (AIS) | Das automatische Identifikationssystem (AIS) ist ein automatisches Verfolgungssystem, das zur Identifizierung und Ortung von Schiffen durch den Austausch elektronischer Daten mit anderen nahegelegenen Schiffen, AIS-Basisstationen und Satelliten verwendet wird. Satelliten-AIS (S-AIS) ist der Begriff, der verwendet wird, wenn ein Satellit zur Erkennung von AIS-Signaturen eingesetzt wird. |
| Wiederverwendbare Trägerraketen | Eine wiederverwendbare Trägerrakete bezeichnet eine Trägerrakete, die so konzipiert ist, dass sie im Wesentlichen intakt zur Erde zurückkehrt und daher mehr als einmal gestartet werden kann oder Fahrzeugstufen enthält, die von einem Startbetreiber für die zukünftige Verwendung beim Betrieb einer im Wesentlichen ähnlichen Trägerrakete geborgen werden können. |
| Apogäum | Der Punkt in einem elliptischen Satelliteorbit, der am weitesten von der Erdoberfläche entfernt ist. Geosynchrone Satelliten, die kreisförmige Orbits um die Erde aufrechterhalten, werden zunächst in stark elliptische Orbits mit Apogäen von 35.784 km gestartet. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten angegeben. Für die Umsatzumrechnung in Volumen wird der durchschnittliche Verkaufspreis (ASP) während des gesamten Prognosezeitraums für jedes Land konstant gehalten, und die Inflation ist kein Bestandteil der Preisgestaltung.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




