
Marktgröße und Marktanteil für natürliche Lebensmittelfarbstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
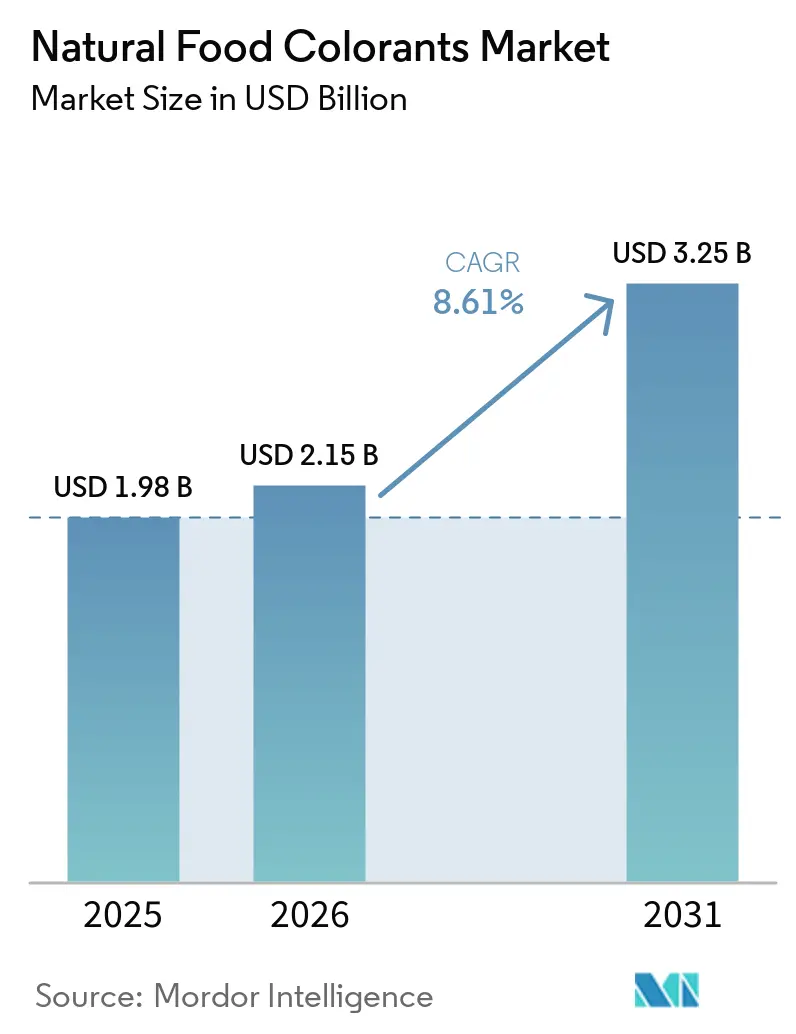
| Marktgröße (2026) | 2.15 Milliarden US-Dollar |
| Marktgröße (2031) | 3.25 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für natürliche Lebensmittelfarbstoffe von Mordor Intelligence
Die Marktgröße für natürliche Lebensmittelfarbstoffe wurde im Jahr 2025 auf 1,98 Milliarden USD geschätzt und soll von 2,15 Milliarden USD im Jahr 2026 auf 3,25 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,61 % während des Prognosezeitraums (2026–2031). Der Schwung ergibt sich aus einem engen Zusammenspiel strengerer Vorschriften, der Ablehnung synthetischer Azofarbstoffe durch die Verbraucher sowie Durchbrüchen bei der Extraktion und Fermentation, die die Margen schützen, auch wenn die Rohstoffvolatilität anhält. Europa hat frühzeitig den regulatorischen Ton gesetzt, Asien-Pazifik verzeichnet nun die schnellste Akzeptanz, und Nordamerika profitiert von neuen Zulassungen der US-amerikanischen Lebensmittel- und Arzneimittelbehörde, die lang ersehnte natürliche blaue Lösungen ermöglicht haben. Marktteilnehmer verteidigen ihren Anteil durch Fusionen, den Ausbau der Fermentationskapazitäten und Technologien, die Pigmente in hitze- und pH-belasteten Lebensmitteln stabilisieren. Einzelhändler-Scorecards, die künstliche Farben – insbesondere in Getränken – bestrafen, sind zu nahezu obligatorischen Zugangshürden für Regalflächen geworden. Präzisionsbiologie verkürzt gleichzeitig Produktionszyklen und eliminiert wetterbedingte Variabilität, was die Eintrittsbarrieren für Rohstoffextraktoren erhöht und den Abstand zwischen Innovationsführern und kleineren regionalen Verarbeitern vergrößert.
Wesentliche Erkenntnisse des Berichts
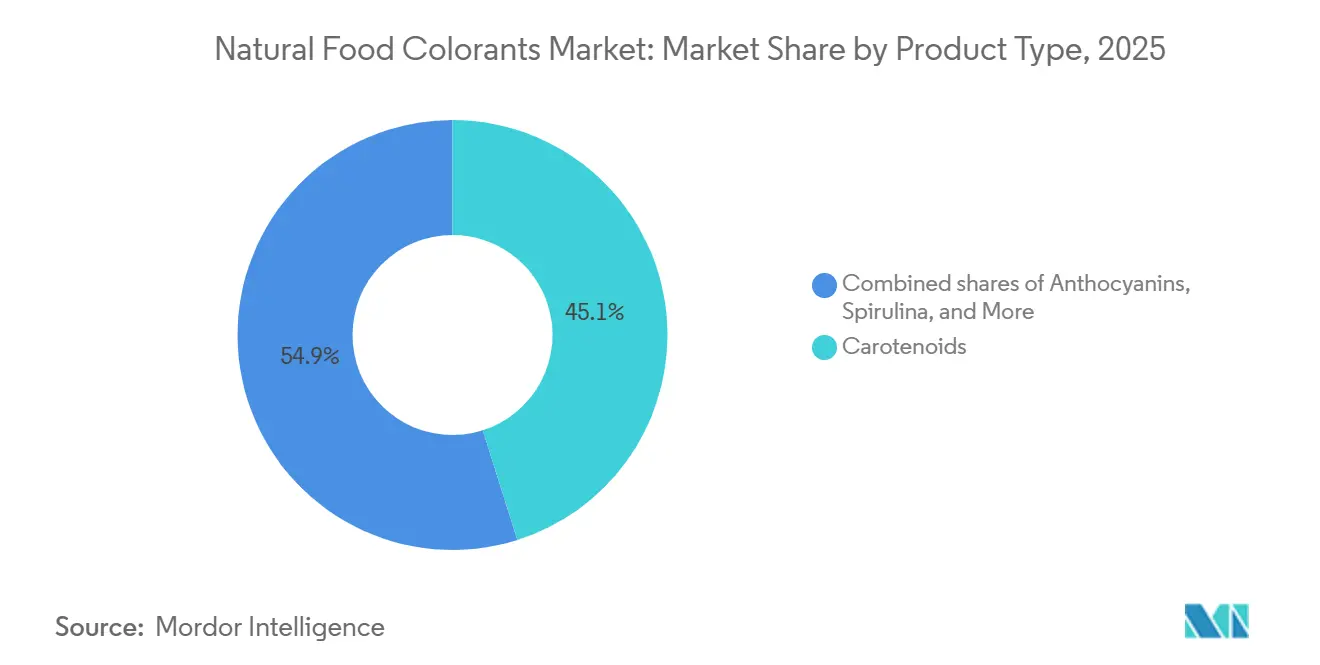
- Nach Produkttyp führten Carotinoide im Jahr 2025 mit einem Umsatzanteil von 45,12 %; Anthocyanine sollen bis 2031 mit einer CAGR von 9,15 % wachsen.
- Nach Farbe erzielten rote Pigmente im Jahr 2025 einen Anteil von 31,28 % an der Marktgröße für natürliche Lebensmittelfarbstoffe, während blaue Farbtöne bis 2031 mit einer CAGR von 10,02 % voranschreiten.
- Nach Form dominierten Pulverformate im Jahr 2025 mit einem Anteil von 58,25 %; flüssige Konzentrate sollen bis 2031 eine CAGR von 9,58 % erzielen.
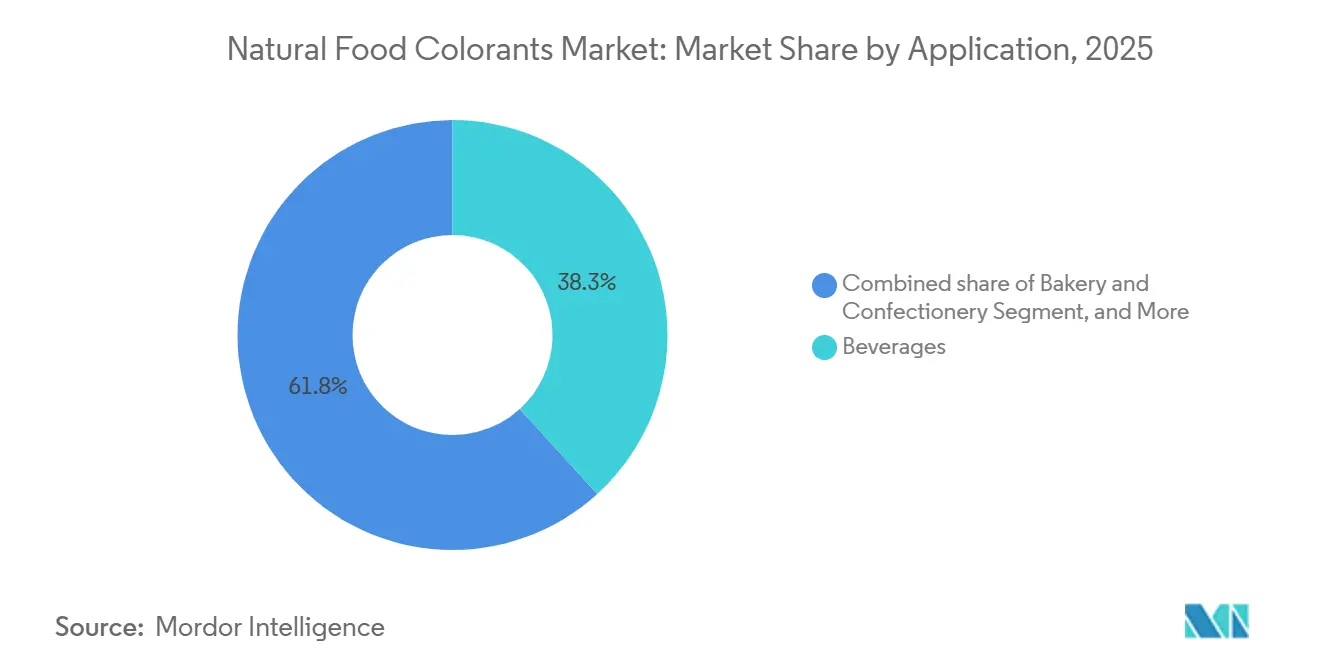
- Nach Anwendung entfielen im Jahr 2025 38,25 % der Marktgröße für natürliche Lebensmittelfarbstoffe auf Getränke, und Nahrungsergänzungsmittel wachsen im Zeitraum 2026–2031 mit einer CAGR von 10,58 %.
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 35,46 % bei natürlichen Lebensmittelfarbstoffen, während Asien-Pazifik auf dem Weg zu einer CAGR von 9,78 % im Prognosezeitraum ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse – Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Verbraucherpräferenz für Clean-Label-Produkte und natürliche Zutaten gegenüber synthetischen Farbstoffen | +2.1% | Global, mit frühen Vorteilen in Westeuropa, Nordamerika und urbanen Regionen im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage in Getränken, Backwaren und Süßwaren nach pflanzenbasierten Pigmenten | +1.8% | Global, am stärksten in Nordamerika und Europa bei Getränken; Asien-Pazifik bei Backwaren | Kurzfristig (≤ 2 Jahre) |
| Gesundheitliche Vorteile durch Antioxidantien in Carotinoiden und Phycocyanin-Quellen | +1.3% | Global, mit Premium-Positionierung in nordamerikanischen und westeuropäischen Nahrungsergänzungsmitteln | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei der Extraktion natürlicher Farben als Markttreiber | +1.2% | Global, konzentriert in Forschungs- und Entwicklungszentren in den Niederlanden, Dänemark und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Regulatorische Zulassungen von Regierungsbehörden | +1.0% | Nordamerika (FDA), Europa (EFSA), Asien-Pazifik (FSSAI, CFDA) | Kurzfristig (≤ 2 Jahre) |
| Mikrobielle und ölbasierte Innovationen für eine skalierbare, kostengünstige Produktion | +0.7% | Global, frühe kommerzielle Einführung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucherpräferenz für Clean-Label-Produkte und natürliche Zutaten gegenüber synthetischen Farbstoffen
Eine Umfrage des International Food Information Council (Internationaler Rat für Lebensmittelinformationen) aus dem Jahr 2025 zeigt, dass 83 % der Verbraucher weltweit die Transparenz bei Inhaltsstoffen beim Kauf verpackter Lebensmittel als wichtig erachten[1]. Darüber hinaus können 86 % der Verbraucher mittlerweile zwischen natürlichen und synthetischen Farben unterscheiden. Dieses wachsende Bewusstsein ist größtenteils auf Aufklärungskampagnen zurückzuführen, die bestimmte Azofarbstoffe, wie Tartrazin und Allurarot, mit Hyperaktivität bei Kindern in Verbindung brachten. Als Reaktion darauf führte die Europäische Union im Jahr 2010 eine Verpflichtung ein, die Warnhinweise auf Produkten mit sechs bestimmten synthetischen Farbstoffen vorschreibt, was freiwillige Neuformulierungen vorantrieb und die Bedeutung der Verordnung (EG) Nr. 1333/2008 der Europäischen Kommission unterstrich. Große Einzelhändler haben auf diesen Wandel reagiert: Im Jahr 2024 eliminierten Tesco und Carrefour Produkte mit künstlichen Farben aus ihren Eigenmarkensortimenten, während Walmarts Kennzeichnung „Great For You” synthetische Farbstoffe ausschloss. Dies hat ein zweistufiges Regalsystem geschaffen, bei dem Produkte mit natürlichen Farben einen Preisaufschlag von 20 bis 30 % erzielen, jedoch eine ähnliche Verkaufsgeschwindigkeit aufweisen. Da Produktionsverfahren wie mikrobielle Fermentation und überkritische CO₂-Extraktion die Kosten für natürliche Farben jährlich um 15 % senken, verringert sich die Zahlungsbereitschaftslücke. Dieser Trend ermöglicht es Marken, eine Clean-Label-Positionierung einzunehmen, ohne sich ausschließlich auf Premium-Preisgestaltung zu stützen. Auf regulatorischer Seite müssen Unternehmen die Color Additive Petitions (Anträge auf Zulassung von Farbzusatzstoffen) der FDA und die Neubewertungsprotokolle der EFSA einhalten. Obwohl diese Verfahren detaillierte toxikologische Dossiers erfordern, bietet eine Zulassung einen erheblichen Wettbewerbsvorteil.
Steigende Nachfrage in Getränken, Backwaren und Süßwaren nach pflanzenbasierten Pigmenten
Im Jahr 2025 entfielen 38,25 % des natürlichen Farbstoffvolumens auf Getränkeanwendungen. Dieses Wachstum wurde hauptsächlich durch führende Hersteller kohlensäurehaltiger Erfrischungsgetränke angetrieben, die ihre Produkte neu formulierten, um Händler-Scorecards zu erfüllen, die synthetische Zusatzstoffe benachteiligen. PepsiCo beispielsweise entfernte 2024 künstliche Farben aus Gatorade und ersetzte sie durch Beta-Carotin sowie Frucht- und Gemüsekonzentrate. Diese Neuformulierung erstreckte sich auf das gesamte globale Portfolio von PepsiCo und spiegelte sich in der Neuformulierung von Fanta durch Coca-Cola für europäische Märkte wider, wie im PepsiCo-Geschäftsbericht 2024 beschrieben. Die Back- und Süßwarensektoren stehen vor spezifischen Herausforderungen. Aus Rotkohl und Holunder gewonnene Anthocyanine bauen sich in alkalischen pH-Umgebungen, wie etwa Kuchenteig, ab. Um dem entgegenzuwirken, kapseln Hersteller diese Farbstoffe in Maltodextrin-Matrizen ein oder formulieren sie gemeinsam mit Zitronensäurepuffern, um die Farbstabilität beim Backen bei Temperaturen über 180 °C zu gewährleisten. Der Süßwarenführer Mars stellte M&M's in ausgewählten Märkten auf spirulinabasiertes Blau und Kurkuma-Gelb um. Obwohl diese Änderung eine Kostensteigerung von 10 Prozent zur Folge hatte, entsprach sie den Clean-Label-Anforderungen und eliminierte die Verwendung des synthetischen Brilliant Blue FCF. Dieser Wandel schuf auch Exportmöglichkeiten, da Regulierungsbehörden im Nahen Osten und in Südostasien zunehmend EU-Standards übernehmen. Laut der GCC Standardization Organization (Standardisierungsorganisation des Golfkooperationsrates) unterliegen Produkte mit natürlichen Farben im Vergleich zu Produkten mit synthetischen Farbstoffen weniger Importbeschränkungen. Die Einhaltung von Standards wie der ISO 22000-Lebensmittelsicherheitszertifizierung und Halal-/Koscher-Zertifizierungen ist unerlässlich, und natürliche pflanzenbasierte Pigmente sind besser positioniert, diese Anforderungen zu erfüllen als das aus Insekten gewonnene Karmin.
Gesundheitliche Vorteile durch Antioxidantien in Carotinoiden und Phycocyanin-Quellen
Angereicherte Getränke und Gummibonbons liefern mittlerweile 10 bis 20 Milligramm Lutein und Zeaxanthin – Xanthophyll-Carotinoide, die aus Ringelblumenblütenblättern gewonnen werden. Diese Dosierungen sind klinisch mit der Verbesserung der optischen Dichte des Makulapigments und dem Schutz vor Blaulichtexposition bei Nutzern digitaler Geräte assoziiert. Astaxanthin, das aus der Mikroalge Haematococcus pluvialis gewonnen wird, weist Singulett-Sauerstoff-Löschkapazitäten auf, die 550-mal stärker sind als die von Vitamin E. Dies macht Astaxanthin zu einem wertvollen Inhaltsstoff in Sporternährungsriegeln, der sowohl eine korallenrosa Färbung als auch eine Reduktion von oxidativem Stress bietet. Phycocyanin, gewonnen aus Arthrospira platensis (allgemein bekannt als Spirulina), zeigt eine In-vitro-COX-2-Hemmung. Dies unterstützt Gelenkgesundheitsaussagen bei Nahrungsergänzungsmitteln und verleiht Proteinpulvern und funktionellen Shots gleichzeitig einen türkisblauen Farbton. Die Kombination aus Farbe und Bioaktivität ermöglicht es Marken, ihre Zutatenlisten zu optimieren. Beispielsweise können sie synthetisches Blau 1 und ein separates Antioxidans durch einen einzigen Spirulina-Extrakt ersetzen. Dieser Ansatz vereinfacht die Produktetiketten und senkt die Formulierungskosten um 12 Prozent pro SKU (Lagerhaltungseinheit). Regulierungsbehörden spielen eine bedeutende Rolle: Die FDA gewährt bestimmten Carotinoidquellen den GRAS-Status (Generally Recognized as Safe – allgemein als sicher anerkannt). Darüber hinaus legt die EFSA Richtlinien für die akzeptable Tagesdosis (ADI) fest, die natürliche Extrakte bei funktionellen Dosierungen typischerweise erfüllen[2].
Technologische Fortschritte bei der Extraktion natürlicher Farben als Markttreiber
Die gepulste elektrische Feld-Technologie (PEF-Technologie) verwendet kurze Hochspannungsimpulse, um Pflanzenzellmembranen aufzubrechen. Diese Technik steigert die Anthocyanin-Ausbeute aus Schwarzen Johannisbeeren um 40 % im Vergleich zur herkömmlichen Lösungsmittelmaceration und reduziert die Verarbeitungszeit von 8 Stunden auf nur 45 Minuten. Die überkritische CO₂-Extraktion, durchgeführt bei 31 °C und 74 bar, extrahiert selektiv lipophile Carotinoide aus Paprika und Annatto. Diese Methode verhindert thermischen Abbau und Hexanrückstände, gewährleistet die Einhaltung von Bio-Zertifizierungsstandards und erzielt in europäischen Märkten einen Preisaufschlag von 25 %. Natürliche eutektische Tiefsolventien (NADES), bestehend aus Cholinchlorid und organischen Säuren, lösen polyphenolische Pigmente bei Umgebungstemperatur auf. Dadurch entfällt die Notwendigkeit energieintensiver Erhitzung, was mit den Prinzipien der grünen Chemie übereinstimmt und Beschaffungsteams mit Fokus auf Nachhaltigkeit anspricht. Mikroverkapselung mit Alginat- oder Gummi-Arabicum-Schalen schützt Anthocyanine vor pH-Wert- und Lichteinwirkung. Dadurch verlängert sich die Haltbarkeit von Getränken in klaren PET-Flaschen von 3 auf 12 Monate, was eine Umgebungsverteilung in tropischen Regionen mit begrenzter Kühlketteninfrastruktur ermöglicht. Zu den Compliance-Anforderungen gehört die Einhaltung der EU-Verordnung 1333/2008 über Lebensmittelzusatzstoffe, die Verarbeitungshilfsstoffe einschränkt, sowie die ISO 9001-Qualitätsmanagementsystemzertifizierung, ein Standard für Tier-1-Lieferanten.
Hemmnisanalyse – Auswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Verarbeitungskosten und geringe Ausbeute bei natürlichen Lebensmittelfarbstoffen | -1.4% | Global, am stärksten ausgeprägt in preissensiblen Märkten in Südasien, Afrika und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenvolatilität aufgrund saisonaler Pflanzen- und Algenquellen | -0.9% | Global, konzentriert in Regionen, die von Anbau aus einer einzigen Herkunft abhängig sind (Peru für Annatto, Indien für Kurkuma) | Mittelfristig (2–4 Jahre) |
| Farbinstabilität bei Lebensmittelanwendungen mit hoher Hitze oder saurem Milieu | -0.6% | Global, insbesondere in Backwaren- und sauren Getränkesegmenten | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische Compliance-Anforderungen | -0.4% | Nordamerika (FDA), Europa (EFSA), Asien-Pazifik (FSSAI, CFDA) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verarbeitungskosten und geringe Ausbeute bei natürlichen Lebensmittelfarbstoffen
Der globale Markt für natürliche Lebensmittelfarbstoffe steht trotz technologischer Fortschritte vor erheblichen wirtschaftlichen Herausforderungen. Verarbeitungskosten und Ausbeutebeschränkungen schaffen Preisaufschläge, die die weltweite Marktdurchdringung einschränken. Natürliche Farbstoffe erzielen höhere Preise als synthetische Alternativen, was insbesondere bei Massenprodukten mit strengen Margenanforderungen in verschiedenen Regionen Formulierungsherausforderungen darstellt. Mehrere Faktoren tragen zu diesem Kostenunterschied bei, darunter Inkonsistenz bei Rohstoffen, komplexe Extraktionsprozesse, geringere Pigmentkonzentrationen in natürlichen Quellen und unterschiedliche regionale Produktionskapazitäten. Diese wirtschaftlichen Einschränkungen haben weltweit Innovationen bei Biotechnologielösungen angeregt. Unternehmen wie Phytolon entwickeln fermentationsbasierte Produktionsmethoden, um die Kosten für natürliche Farbstoffe potenziell zu senken. Die Food and Drug Administration (US-amerikanische Lebensmittel- und Arzneimittelbehörde) hat von Phytolon Anträge auf Zulassung von Farbzusatzstoffen für Rote-Bete-Rot und Kaktusfeige-Gelb erhalten, was Fortschritte bei der Kommerzialisierung dieser innovativen Ansätze signalisiert. Obwohl die Verarbeitungskosten weiterhin ein erhebliches Markthemmnis darstellen, schaffen zunehmender Regulierungsdruck zur Abschaffung synthetischer Farbstoffe Marktbedingungen, unter denen der Preisaufschlag für natürliche Alternativen akzeptabler wird. Die hohen Produktionskosten behindern das Marktwachstum weiterhin, insbesondere in preissensiblen Entwicklungsmärkten, wo Hersteller Schwierigkeiten haben, wettbewerbsfähige Preise zu halten.
Lieferkettenvolatilität aufgrund saisonaler Pflanzen- und Algenquellen
In Andhra Pradesh und Tamil Nadu, Indiens wichtigsten Kurkuma-Anbaugebieten, variiert der Curcumin-Gehalt je nach Monsunregen und Schwefelgehalt im Boden zwischen 2,5 % und 6,5 %. Diese Variabilität zwingt Käufer dazu, Überverträge um 30 % abzuschließen, um eine ausreichende Pigmentversorgung zu gewährleisten, was die Lagerhaltungskosten in die Höhe treibt. Karmin, das aus Cochenille-Insekten (Dactylopius coccus) gewonnen wird, die auf peruanischen Opuntia-Kakteen gezüchtet werden, ist von zweijährigen Schädlingszyklen und klimabedingten Kakteensterben betroffen. Diese Probleme verursachten 2024 ein Versorgungsdefizit von 40 %, wobei die Spotpreise innerhalb von acht Wochen von 80 USD auf 135 USD pro Kilogramm stiegen. Spirulina, die in offenen Rennbahn-Kulturbecken angebaut wird, ist anfällig für Kontaminationen durch die Cyanobakterien Anabaena und Microcystis, die hepatotoxische Microcystine produzieren. Ein einziges Kontaminationsereignis kann einen gesamten 10-Hektar-Teich vernichten und Lieferungen um 90 Tage verzögern. Annatto-Samenernte (Bixa orellana) in Peru und Kenia erfolgt jährlich, sodass Verarbeiter 12 Monate Betriebskapital finanzieren müssen, um eine konsistente Versorgung aufrechtzuerhalten. Dies bindet zwischen 2 Millionen und 5 Millionen USD pro Anlage und erhöht die Finanzierungskosten um 180 Basispunkte im Vergleich zu Synthetikfarbstoff-Distributoren, die Just-in-time-Lagerhaltung nutzen. Compliance-Anforderungen, einschließlich der Rückverfolgbarkeit gemäß EU-Verordnung 178/2002 und den FSMA-Präventivkontrollen (Präventivkontrollvorschriften des US-amerikanischen Lebensmittelsicherheits-Modernisierungsgesetzes), schreiben Lieferantenaudits und chargenweise Dokumentation vor, was jährliche Verwaltungskosten von 12.000 bis 20.000 USD verursacht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Spirulina fordert die Dominanz der Carotinoide herausIm Jahr 2025 entfielen 45,12 % des Umsatzes auf Carotinoide, was ihre bedeutende Rolle in den Milch-, Back- und Getränkesektoren unterstreicht. Da die Fermentation einen wachsenden Anteil von 22 % am Markt sichert, wird erwartet, dass der Markt für natürliche Lebensmittelfarbstoffe bei Carotinoiden stetig wächst und die Kostenlücke zu synthetischen Alternativen verringert. Anthocyanine, angetrieben durch vegane Süßwarenlinien, die Karmin effektiv ersetzt und dabei charakteristische Rottöne und Lila beibehalten haben, sind die am schnellsten wachsende Produktgruppe mit einer CAGR von 9,15 %.
Mittels Präzisionsfermentation produziertes Beta-Carotin hat bereits Kostenparität mit synthetischen Optionen erreicht, was einen Wendepunkt signalisiert, der andere Carotinoide beeinflussen könnte. Trotz der Herausforderungen mit pH-Wert und Hitze behauptet Curcumin weiterhin seine Nische in Currysaucen und Nahrungsergänzungsmitteln. Während die Verwendung von Karmin in Lebensmitteln zurückgeht, bietet die Nachfrage in der Kosmetik eine partielle Stütze. Da jedoch beerenbasierte Rottöne an Dynamik gewinnen, wird erwartet, dass der Anteil von Karmin am Markt für natürliche Lebensmittelfarbstoffe abnimmt. Spirulina, der Marktführer im Bereich blauer Farbstoffe, steht nun im Wettbewerb mit aufkommenden Akteuren wie Schmetterlingserbse und Galdieria. Dennoch bieten das etablierte Sensorikprofil von Spirulina und Skalenvorteile den Platzhirschen die Möglichkeit, Kosteneffizienzen zu optimieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Farbe:
Rote Dominanz hält an, Blau entwickelt sich zur auffälligen WachstumsfarbeIm Jahr 2025 entfielen 31,28 % des Marktanteils auf Rot – eine Position, die der Markt für natürliche Lebensmittelfarbstoffe aufgrund der umfangreichen Anwendung von Rot in Früchten, Desserts und Saucen so schnell nicht verlieren dürfte. Das blaue Teilsegment, das mit einer CAGR von 10,02 % wächst, zieht jedoch erhebliche Aufmerksamkeit von Getränke-, Eiscreme- und Sporternährungsmarken auf sich, die visuell ansprechende Inhalte für soziale Medien schaffen möchten. Die FDA-Zulassung von Schmetterlingserbsenblütenextrakt im Jahr 2025 sowie die EFSA-Genehmigung von Galdieria-Blau haben die Möglichkeiten für Formulierer erweitert und Spirulina dazu veranlasst, seine Aromamaskierungstechnologien zu verbessern.
Gelb (wie Curcumin und Beta-Carotin) und Orange (einschließlich Annatto und Paprika) bleiben unverzichtbar, während Grün häufig auf Pigmentkombinationen angewiesen ist, was sein Wachstum einschränkt. Unterdessen gewinnen Lila- und Rosatöne in Premiumsegmenten wie Joghurt und Tiefkühlsüßspeisen an Bedeutung, was dem Verbraucherinteresse an „Einhorn”-Farbpaletten entspricht. Obwohl Rot seine Dominanz im absoluten Umsatz behalten wird, wird erwartet, dass das blaue Segment andere Farben in Bezug auf relatives Wachstum übertrifft.
Nach Form:
Pulverdominanz hält an, flüssige Konzentrate gewinnen an BeliebtheitIm Jahr 2025 entfielen 58,25 % des Segmentumsatzes auf Pulverformate, geschätzt wegen ihrer Lagerstabilität, präziser Dosierung in Backmischungen und Kompatibilität mit Trockenblendgeräten, die üblicherweise in der Snack- und Müsliproduktion eingesetzt werden. Sprühtrocknungs- und Gefriertrockungstechnologien kapseln natürliche Pigmente in Maltodextrin- oder Gummi-Arabicum-Matrizen ein und bieten eine Haltbarkeit von 24 Monaten unter Umgebungsbedingungen. Dieser Fortschritt verlängert nicht nur die Produktlebensdauer, sondern reduziert auch die Kosten für die Kühlkettenlogistik um 35 % im Vergleich zu flüssigen Konzentraten, wie im Journal of Food Engineering berichtet. Flüssige Konzentrate, bestehend aus wässrigen und ölbasierten Dispersionen, sollen bis 2031 mit einer CAGR von 9,58 % wachsen. Dieses Wachstum wird von Getränkeabfüllern vorangetrieben, die zunehmend Inline-Injektionssysteme einsetzen, was die chargenweise Farbvariation auf unter 1 Delta E reduziert und Staubexpositionsrisiken für Produktionsmitarbeiter eliminiert.
Darüber hinaus unterstützen flüssige Formate die Mikrodosierung in funktionellen Shots und trinkfertigen Tees. In diesen Fällen würden Pulver Hochschermischung zur Auflösung erfordern, was die Verarbeitungszeit pro Charge um 8 bis 12 Minuten verlängert. Emulsionstechnologien stabilisieren lipophile Carotinoide in wässrigen Getränken durch Erzielung von Tröpfchengrößen unter 200 Nanometern, verhindern Aufrahmen und erhöhen die Farbintensität um das Dreifache. Diese Innovation ermöglicht es Formulierern, die Dosierungsraten um 64 % zu reduzieren, was die Rohstoffkosten erheblich senkt. Pulverformate stoßen jedoch bei sauren Getränkeanwendungen an Grenzen, wo Anthocyanin-Pulver aufgrund unvollständiger Rehydrierung und Partikelagglomeration eine um 20 % geringere Farbintensität als flüssige Konzentrate aufweisen. Die Einhaltung gesetzlicher Vorschriften bleibt entscheidend, wobei die guten Herstellungspraktiken der FDA für Farbzusatzstoffe Partikelgrößenspezifikationen und mikrobielle Grenzwerte vorschreiben. Gleichermaßen legt die EU-Verordnung 1333/2008 Einschränkungen für Verarbeitungshilfsstoffe in Flüssigformulierungen fest.
Nach Anwendung:
Nahrungsergänzungsmittel treiben zukünftiges WachstumIm Jahr 2025 entfielen 38,25 % des Anwendungsumsatzes auf Getränke, angetrieben durch kohlensäurehaltige Erfrischungsgetränke, Sportgetränke und trinkfertige Tees, die neu formuliert wurden, um Clean-Label-Händler-Scorecards zu erfüllen, die synthetische Zusatzstoffe benachteiligen. Alkoholfreie Getränke dominierten mit 82 % des Getränkeanwendungsvolumens, während alkoholische Segmente wie Craft Beer, aromatisierte Malzgetränke und trinkfertige Cocktails natürliche Farben übernahmen, um sich an Premiumisierungs- und gesundheitsbewussten Trends auszurichten. Nahrungsergänzungsmittel verzeichneten das stärkste Anwendungswachstum mit einer bis 2031 prognostizierten CAGR von 10,58 %. Dieses Wachstum wird durch Produkte wie Lutein- und Zeaxanthin-Weichkapseln für die Augengesundheit, Astaxanthin-Kapseln für die sportliche Regeneration und Spirulina-Tabletten für die Immununterstützung gestützt. Das Nahrungsergänzungsmittelsegment profitiert von der Doppelfunktionalität natürlicher Farben, die sowohl die optische Attraktivität steigern als auch bioaktive Verbindungen liefern, die Label-Aussagen unterstützen. Diese Funktionalität ermöglicht es Marken, Zutatenlisten zu vereinfachen und regulatorische Anmeldungen zu rationalisieren. Back- und Süßwarenanwendungen stehen vor Formulierungsherausforderungen. Beispielsweise bauen Anthocyanine in alkalischen pH-Kuchenteigen ab, was Verkapselung oder Ko-Formulierung mit Säuerungsmitteln erfordert, während Curcumin bei der Retorten-Sterilisation 60 % seiner Intensität verliert.
Milchprodukte, einschließlich Joghurt, Eiscreme und Käse, verwenden Annatto, Beta-Carotin und Karmin. Ölbasierte Formate werden in fettreichen Matrizen bevorzugt, um Halo-Effekte zu verhindern. Snacks und Müsli verwenden Kurkuma-, Paprika- und Rote-Bete-Pulver, um trendige „Regenbogen”-Sorten für junge Verbraucher zu kreieren. Um jedoch Farbmigration zwischen benachbarten Stücken zu verhindern, werden Barrierebeschichtungen aufgetragen, was zusätzliche Kosten von 0,02 USD pro Einheit verursacht. Regulierungsbehörden haben einen erheblichen Einfluss auf den Markt: Die FDA erteilt GRAS-Bescheinigungen für bestimmte Anwendungen, und die EFSA verhängt Verwendungsbeschränkungen, beispielsweise eine Begrenzung von Curcumin auf eine Tagesdosis von 0,1 Milligramm pro Kilogramm Körpergewicht.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europäischer Markt für natürliche Lebensmittelfarbstoffe
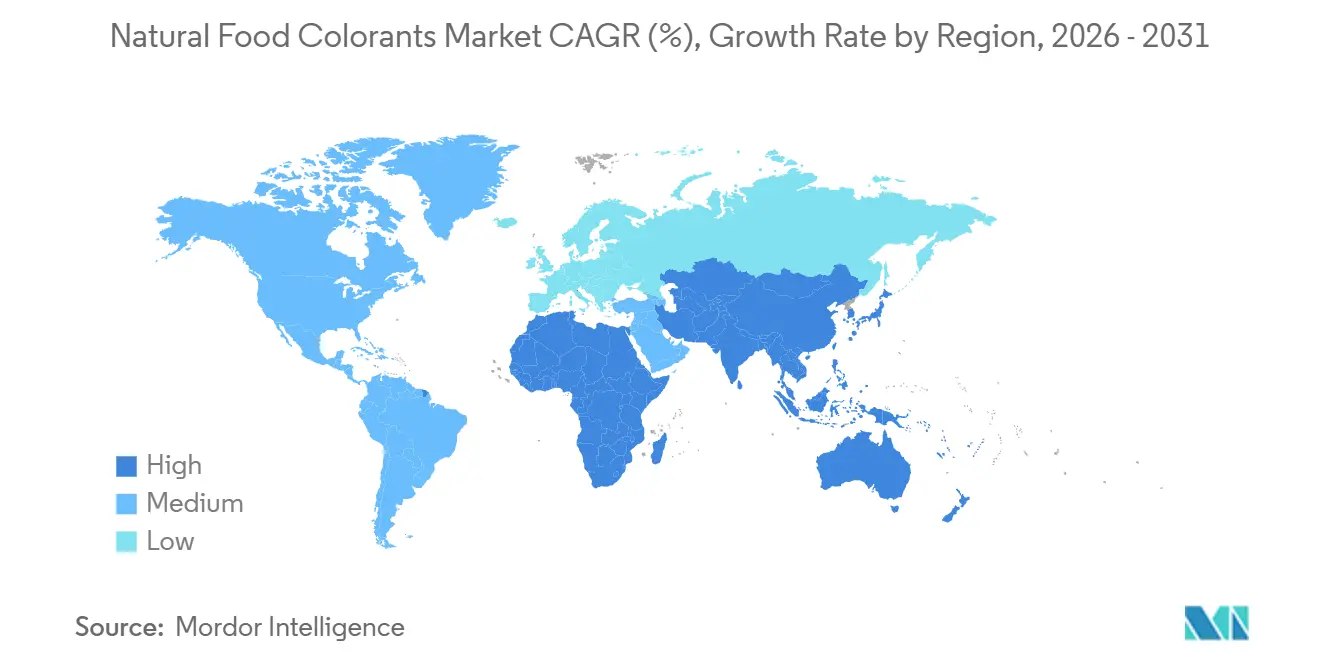
Im Jahr 2025 entfiel auf Europa ein Anteil von 35,46 % am globalen Umsatz, angetrieben durch strenge Clean-Label-Vorschriften und die frühzeitige Abschaffung synthetischer Azofarbstoffe. Die Richtlinie der Europäischen Kommission aus dem Jahr 2010, die Warnhinweise auf sechs synthetische Farbstoffe vorschrieb, veranlasste freiwillige Rezepturanpassungen. Bis 2024 hatten große Einzelhändler wie Tesco und Carrefour Produkte mit künstlichen Farbstoffen aus ihren Eigenmarkenlinien entfernt und dabei die Verordnung (EG) Nr. 1333/2008 der Europäischen Kommission eingehalten. Im Januar 2025 genehmigte die EFSA aus Galdieria sulphuraria gewonnenes Phycocyanin, was die Herstellung blauer pflanzenbasierter Joghurts und Eiscreme ermöglichte. Diese Produkte, die zuvor auf Spirulina mit Meeresalgen-Beigeschmack angewiesen waren, lösten innerhalb von sechs Monaten Rezepturanpassungsprojekte bei 22 europäischen Molkereiunternehmen aus, wie im EFSA Journal 2025 vermerkt. Spanien und die Niederlande, Heimat der Exberry-Anlage der GNT Group in Mierlo und des Werks von Roha Dyechem in Katalonien, fungieren als wichtige Produktionszentren für natürliche Farbstoffe und profitieren von der Nähe zu Endverbrauchern sowie dem Zugang zu Rohstoffen aus Nordafrika und Südamerika. Polen und Belgien entwickeln sich zu Wachstumsmärkten, wobei ihre Süßwaren- und Backwarensektoren natürliche Farbstoffe einsetzen, um EU-Exportstandards zu erfüllen und eine Premiumpositionierung in westeuropäischen Märkten zu erreichen.
Asiatisch-pazifischer Markt für natürliche Lebensmittelfarbstoffe
Der asiatisch-pazifische Raum führt mit einem starken CAGR von 9,78 % bis 2031, angetrieben durch Urbanisierung, steigende Einkommen und einen erhöhten Konsum verpackter Lebensmittel in China, Indien und Südostasien, gemäß den Entwicklungsindikatoren der Weltbank. Im Jahr 2024 erweiterte Chinas Nationale Gesundheitskommission ihre Liste genehmigter natürlicher Farbstoffe, richtete sich dabei an den Codex-Alimentarius-Standards aus und verbesserte die Exportwettbewerbsfähigkeit lokaler Lebensmittelhersteller. Indiens FSSAI genehmigte 2024 Rotkohl-Extrakt und Saflor-Gelb, was Herstellern ermöglichte, traditionelle Süßwaren (Mithai) und Getränke (Lassi, Aromatisierte Milch) mit natürlichen Farbstoffen neu zu formulieren und auf urbane Premiummärkte abzuzielen, wie in der FSSAI-Bekanntmachung hervorgehoben[3]. Japan und Südkorea verzeichnen eine hohe Akzeptanz natürlicher Farbstoffe, insbesondere in der Süßwaren- und Milchwirtschaft, angetrieben durch gesundheitsbewusste Verbraucher und Vorschriften, die pflanzenbasierte Zusatzstoffe bevorzugen. Japans Ministerium für Gesundheit, Arbeit und Soziales führt eine umfangreichere Positivliste mit 158 natürlichen Farbstoffen im Vergleich zu seinen Genehmigungen für synthetische Farbstoffe. Australiens Lebensmittelsektor folgt dem europäischen Clean-Label-Trend, wobei große Einzelhändler wie Woolworths und Coles natürlichen Farbstoffen in ihren Eigenmarken Vorrang einräumen und damit Lieferanten zu Rezepturanpassungen veranlassen. In Indonesien, Thailand und Singapur wachsen der Sektor der trinkfertigen Getränke und Snacks rasch, wobei natürliche Farbstoffe mit der Halal-Zertifizierung und den islamischen Ernährungsgesetzen übereinstimmen und 68 % des regionalen Getränkevolumens ausmachen, gemäß der GCC-Normungsorganisation.
Markt für natürliche Lebensmittelfarbstoffe in Amerika und dem Nahen Osten und Afrika
Nordamerika repräsentierte im Jahr 2025 28 % des globalen Umsatzes, wobei die USA 74 % dieses Volumens beisteuerten. Dieses Wachstum wurde durch die FDA-Genehmigungen vom Mai 2025 für Schmetterlingserbsenblüte und Galdieria-Blau sowie durch Clean-Label-Initiativen von Einzelhändlern wie Walmart angetrieben, das das Symbol „Great For You” einführte, um Produkte ohne synthetische Farbstoffe zu kennzeichnen. Kanadas Lebensmittelsektor orientiert sich eng an den US-amerikanischen Vorschriften, und die Diskussionen von Health Canada aus dem Jahr 2024 über Beschränkungen synthetischer Farbstoffe deuten auf mögliche Auslaufphasen hin, die europäischen Trends entsprechen. Chile, Kolumbien und Peru nutzen lokale Rohstoffe – wie Annatto aus Peru und Kurkuma aus Kolumbien – um sowohl regionale als auch Exportmärkte zu beliefern, obwohl saisonale Angebotsschwankungen eine Herausforderung bleiben. Im Nahen Osten und Afrika treibt die Nachfrage nach Halal-zertifizierten Lebensmitteln in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Ägypten den Markt an. Hier sind natürliche pflanzenbasierte Farbstoffe besser mit den islamischen Ernährungsgesetzen vereinbar als insektenbasierte Alternativen wie Karmin. Südafrika und Nigeria entwickeln sich zu wichtigen Produktionszentren für Spirulina und Annatto, mit Fokus auf den innerafrikanischen Handel und europäische Exportmöglichkeiten.
Regulatorisches Umfeld
In den Vereinigten Staaten werden natürliche Lebensmittelfarbstoffe als Farbzusatzstoffe gemäß dem Federal Food, Drug, and Cosmetic Act reguliert und müssen nach den FDA-Vorschriften (insbesondere 21 CFR Parts 70, 73 und 74) gelistet sein, wobei viele pflanzen- und algenbasierte Farbstoffe unter den von der Zertifizierungspflicht befreiten Weg fallen. Im Februar 2026 aktualisierte die FDA ihren Ansatz zu Angaben wie „keine künstlichen Farbstoffe“ und schuf damit einen Ermessensspielraum bei der Durchsetzung, der die Kommunikation auf der Verpackung für Produkte unterstützt, die auf Erdöl basierende Farbstoffe vermeiden. Dies hat die kommerzielle Dringlichkeit erhöht, von synthetischen Farbstoffen abzurücken.
In der Europäischen Union werden Lebensmittelfarbstoffe als Zusatzstoffe im Rahmen des EU-Regelwerks reguliert (einschließlich der Verordnung (EG) Nr. 1333/2008), wobei die EFSA für die Sicherheitsbewertung und die laufende Neubewertung zuständig ist. Die EU führt ihr langjähriges Neubewertungsprogramm für Lebensmittelzusatzstoffe fort, das nach der Prioritätenliste von 2009 begann. In den wichtigsten Märkten bleiben dossierbasierte Zulassungen, Spezifikationskontrollen und Rückverfolgbarkeitsanforderungen zentrale Compliance-Hürden, die bestimmen, welche Pigmentquellen und Verarbeitungsmethoden skalierbar sind. Der regulatorische Ansatz konzentriert sich in der Regel auf zugelassene Stoffe, Verwendungsbedingungen und Sicherheitsaktualisierungen und nicht auf eine Unterscheidung von Farbstoffen danach, ob sie im Marketing als „natürlich“ oder „künstlich“ bezeichnet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für natürliche Lebensmittelfarbstoffe beginnt mit der Rohstoffproduktion und -sammlung (botanische Kulturen wie Paprika, Annatto, Kurkuma, Rote Bete und Beerenquellen sowie algen- und mikrobielle Ausgangsstoffe für Spirulina/Phycocyanin und fermentativ gewonnene Pigmente). Anschließend folgen die Primärverarbeitung (Reinigung, Trocknung, Mahlung), die Extraktion und Reinigung (einschließlich lösungsmittelfreier und grüner Chemie-Verfahren) sowie die Stabilisierung (Verkapselung und Emulgierung), um den Anforderungen an Hitze-, Licht- und pH-Beständigkeit in Getränken, Backwaren, Süßwaren und Milchprodukten zu entsprechen. Der letzte vorgelagerte Schritt ist die anwendungsspezifische Mischung und Umwandlung in Pulver- oder Flüssigformate, wobei technische Serviceteams bei der Farbtonabstimmung, der Validierung der Haltbarkeit und der regulatorischen Dokumentation für bestimmte Lebensmittelkategorien unterstützen.
Nachgelagert erfolgt der Vertrieb größtenteils im B2B-Bereich über den Direktverkauf globaler Lieferanten und regionaler Vertriebshändler an Lebensmittel- und Getränkehersteller, Lohnabfüller und Nutraceutical-Produzenten, gefolgt von den Einzelhandelskanälen für Fertigprodukte, in denen Clean-Label-Bewertungen die Zeitpläne für Reformulierungen bestimmen. Die Wertschöpfung konzentriert sich bei Lieferanten, die eine Beschaffung aus mehreren Ursprungsländern, proprietäres Know-how in Extraktion und Stabilisierung sowie regulatorische Bereitschaft (FDA-Listungswege und EFSA-Zulassungs- und Neubewertungsanforderungen) kombinieren. Engpässe bleiben mit landwirtschaftlicher und algenbedingter Variabilität (saisonale Ertragsschwankungen und Kontaminationsrisiko), begrenzten spezialisierten Extraktionskapazitäten sowie dem Zeit- und Kostenaufwand für die regulatorische und qualitätsbezogene Dokumentation verbunden, die für multinationale Einführungen erforderlich ist.
Wettbewerbslandschaft
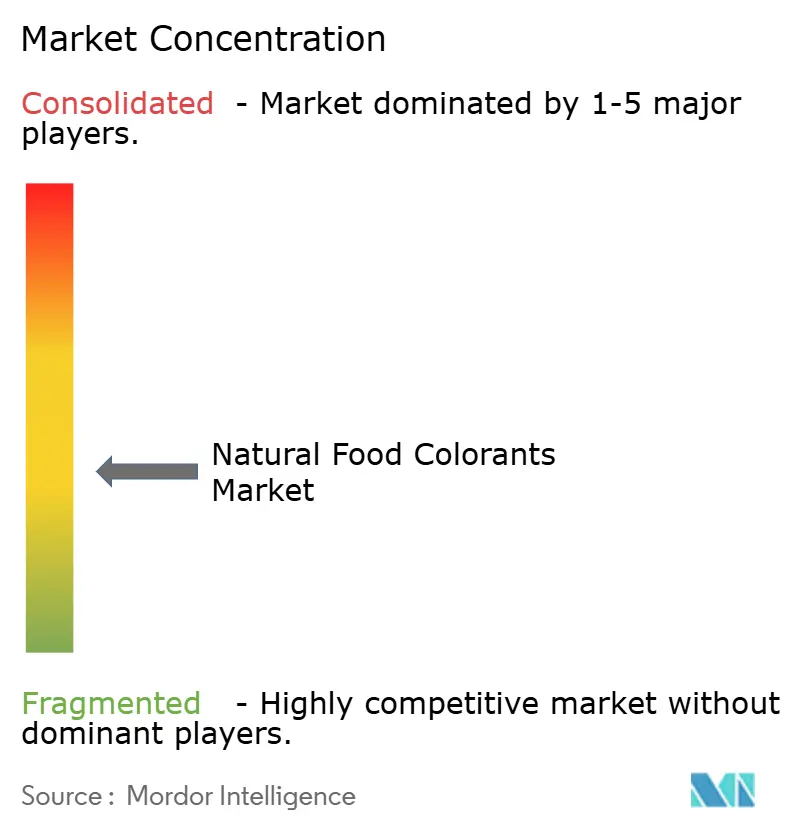
Der Markt für natürliche Lebensmittelfarbstoffe ist mäßig konzentriert, wobei regionale und globale Akteure den Markt dominieren. Führende Unternehmen wie Sensient Technologies, GNT Group B.V., Givaudan S.A., Döhler Group SE und DIC Corporation spielen eine bedeutende Rolle bei der Gestaltung des Marktes für natürliche Lebensmittelfarbstoffe. Diese Unternehmen nutzen ihre umfangreichen Produktportfolios, fortgeschrittene technische Expertise und gut etablierten globalen Vertriebsnetze, um ihre Marktdominanz aufrechtzuerhalten. Ihre erheblichen Investitionen in Forschung und Entwicklung stärken zudem ihre Wettbewerbspositionierung und fördern Innovationen in der Branche.
Diese wichtigen Akteure erweitern aktiv ihr Produktangebot, indem sie sich auf nachhaltige Beschaffungspraktiken, Clean-Label-Produktinnovationen sowie strategische Fusionen und Übernahmen konzentrieren. Beispielsweise hat die Übernahme von Naturex durch Givaudan dessen Fähigkeiten im Bereich botanischer und natürlicher Farblösungen erheblich gestärkt und es ihm ermöglicht, die wachsende Nachfrage nach natürlichen Inhaltsstoffen zu bedienen. Ebenso investiert Sensient stark in Forschung und Entwicklung, um natürliche Pigmente mit verbesserter Hitze- und Lichtstabilität zu entwickeln, die speziell für Anwendungen in der Milch- und Getränkeindustrie konzipiert sind und kritische Branchenbedürfnisse adressieren.
Neben den Bemühungen der Hauptakteure expandieren regionale Unternehmen zunehmend ihren Fußabdruck, insbesondere in Schwellenmärkten, durch die Bildung strategischer Partnerschaften. Der Markt erlebt auch einen bemerkenswerten Anstieg an Biotechnologieunternehmen, die fortschrittliche Techniken wie Fermentation und Präzisionszüchtung einsetzen, um natürliche Farbstoffe mit überlegener Stabilität und Kosteneffizienz zu entwickeln. Darüber hinaus setzen viele Unternehmen auf vertikale Integrationsstrategien, um eine konsistente Rohstoffversorgung zu sichern und eine strenge Qualitätskontrolle während des gesamten Produktionsprozesses zu gewährleisten, wodurch ihre betriebliche Effizienz und Produktzuverlässigkeit gesteigert werden.
Branchenführer im Bereich natürliche Lebensmittelfarbstoffe
-
Sensient Technologies Corporation
-
Doehler Group SE
-
Givaudan S.A.
-
GNT Group B.V.
-
DIC Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für natürliche Lebensmittelfarbstoffe Unternehmen in diesem Bericht
- Chr. Hansen Holding A/S (Oterra)
- Sensient Technologies Corp.
- GNT Group B.V.
- Archer Daniels Midland Co.
- Döhler GmbH
- Kalsec Inc.
- DDW The Color House
- Givaudan S.A.
- Symrise AG
- Kerry Group plc
- DSM-Firmenich
- Lycored
- BASF SE
- Chenguang Biotech Group Co., Ltd.
- Roha Dyechem
- AVT Natural Products
- Allied Biotech Corp.
- Synthite Industries
- International Flavors and Fragrances Inc.
- Aarkay Food Colors
Lesen Sie die Analyse der natürliche Lebensmittelfarbstoffe-Unternehmen
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance ist die beschleunigte Umstellung von auf Erdöl basierenden synthetischen Farbstoffen in den Vereinigten Staaten, die durch die 2025 gestartete Initiative von FDA und HHS zur schrittweisen Abschaffung erdölbasierter Farbstoffe mit Zeitplänen bis 2027 verstärkt wird. Zusammen mit dem im Februar 2026 eingeführten Ansatz der FDA zum Ermessensspielraum bei der Durchsetzung von Angaben wie „keine künstlichen Farbstoffe“ steigert dieser politische Hintergrund den Wert skalierbarer natürlicher Alternativen und erhöht die Nachfrage nach technischen Lösungen, die auch in anspruchsvollen Matrices funktionieren, einschließlich Getränken mit niedrigem pH-Wert und Verarbeitung unter hoher Hitze.
Der Ausbau von Kapazitäten und biotechnologiegetriebene Versorgungsmodelle bieten einen zweiten Chancenbereich, insbesondere für Lieferanten, die die Abhängigkeit von wetterabhängigen Kulturen verringern und die Stabilität verbessern können. Im März 2026 stellte Sensient erhebliches Kapital zur Erweiterung der Produktionskapazitäten für natürliche Farbstoffe bereit, was darauf hinweist, dass groß angelegte, inländische Produktionsnetzwerke und Anwendungsunterstützung in Reformulierungszyklen zu Unterscheidungsmerkmalen werden. Parallele Aktivitäten in der Präzisionsfermentation, einschließlich des in der US-Regelsetzung erwähnten fermentativ gewonnenen Rote-Bete-Rot-Wegs von Phytolon sowie Partnerschaften wie die von Oterra mit Debut, verdeutlichen ebenfalls Freiräume für neue Pigmentquellen, die auf eine konsistente Versorgung, engere Spezifikationen und eine verbesserte Leistung in den stark nachgefragten Blau-, Rot- und anderen Farbtonbereichen abzielen.
Neueste Industrielle Entwicklungen in Markt für natürliche Lebensmittelfarbstoffe
- März 2026: Sensient Technologies startete eine große Erweiterung an seinem Werk für natürliche Farbstoffe in St. Louis und fügte im Rahmen eines umfassenderen Kapitalprogramms für natürliche Farbstoffe 28.800 Quadratfuß spezialisierte Produktionskapazität hinzu. Die zusätzliche Fläche erhöht den inländischen Produktionsdurchsatz und unterstützt schnellere Reformulierungszyklen, da US-Marken von synthetischen Farbstoffen abrücken.
- Januar 2026: Die Doehler Group stellte natürliche weiße Farblösungen vor, die als Alternativen zu Titandioxid für Süßwarenanwendungen positioniert sind. Dies erweitert das Instrumentarium für Hersteller, die Weißgrad und Opazität wünschen und dabei den Clean-Label-Anforderungen und der Prüfung von Zusatzstoffen in sensiblen Kategorien entsprechen wollen.
- April 2025: Sensient Technologies hob die FDA-Zulassung von Extrakt aus der Butterfly-Pea-Blume als Farbzusatzstoff für die Verwendung in Getränken, Süßwaren und Milchprodukten hervor. Die Zulassung erweiterte die Palette natürlich gewonnener blauer Lösungen und gab Formulierern einen weiteren Weg, um die Anforderungen von Einzelhändlern und Marken zu erfüllen, die von synthetischen Farbstoffen abraten.
Markt für natürliche Lebensmittelfarbstoffe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir definieren den Markt als den Umsatzwert natürlicher Pigmente pflanzlichen, mikrobiellen, mineralischen oder tierischen Ursprungs, die zur Färbung von fertigen Lebensmitteln und Getränken in der kommerziellen Produktion verwendet werden.
Ausschlüsse aus dem Geltungsbereich: Wir schließen synthetische, erdölbasierte und naturidentische Farbstoffe aus, ebenso wie Nicht-Lebensmittelanwendungen wie Kosmetika und Tierfutter.
Segmentierungsübersicht
- Produkttyp
- Anthocyanine
- Carotinoide (einschließlich Beta-Carotine)
- Curcumin
- Karmin
- Spirulina
- Weitere Typen
- Farbe
- Blau
- Grün
- Rot
- Gelb
- Lila
- Orange
- Rosa
- Weitere
- Form
- Pulver
- Flüssigkeit
- Anwendungen
- Backwaren und Süßwaren
- Milchprodukte
- Getränke
- Alkoholfrei
- Alkoholisch
- Nahrungsergänzungsmittel
- Snacks und Müsli
- Weitere Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Rest Nordamerikas
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Rest Europas
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Rest Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Rest Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Erstellung eines klaren Geltungsbereichs und eines gemeinsamen Vokabulars dafür, was ein natürlicher Lebensmittelfarbstoff ist und was nicht, da die Bezeichnungen je nach Region und Kennzeichnungsvorschriften variieren. Wir haben öffentliche technische und regulatorische Materialien herangezogen, wie Codex-Alimentarius-Texte, die Farbstoffzusatzlisten und Leitlinien der US-amerikanischen Lebensmittel- und Arzneimittelbehörde, die Seiten der Europäischen Kommission und der Europäischen Behörde für Lebensmittelsicherheit zu Lebensmittelfarben sowie ausgewählte begutachtete Artikel, die Pigmentfamilien wie Carotinoide, Anthocyane, Chlorophyll, Curcumin und Spirulina-abgeleitete Pigmente erläutern.
Um den Geltungsbereich in ein verwendbares Modell umzuwandeln, haben wir auch breite Signale zur Produktion verarbeiteter Lebensmittel und Getränke sowie Handelsströme mithilfe von Quellen wie UN Comtrade und nationalen Zollveröffentlichungen ausgewertet, gefolgt von öffentlichen Unternehmensberichten, Investorenpräsentationen und seriöser Presseberichterstattung über Kapazitätserweiterungen und Portfolioverschiebungen. Bei Bedarf haben wir Kontextprüfungen durch ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine kostenpflichtige Patentdatenbank ergänzt, um die Anmeldeaktivitäten rund um Extraktion und Stabilisierung zu verfolgen. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere öffentliche Referenzen wurden für Querprüfungen, Klärungen und Validierungen verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um die Desk-Annahmen einem Stresstest zu unterziehen, insbesondere in Bezug darauf, welche Pigmentfamilien tatsächlich in Rezepturen mit hohem Volumen eingesetzt werden und was das Wechselverhalten antreibt. Wir haben mit Stakeholdern aus der Zutatenfertigung, der Lebensmittel- und Getränkeformulierung sowie dem Vertrieb gesprochen und das Feedback dann über APAC, EMEA und Amerika abgeglichen, damit das Modell die regionalen regulatorischen und Kennzeichnungsrealitäten widerspiegelt. Wo die Antworten voneinander abwichen, haben wir nachgehakt und Bandbreiten verwendet, bis die endgültige Marktgesamtzahl und die Wachstumstreiber mit den beobachtbaren Branchensignalen übereinstimmten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 14 % | APAC: 40 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 32 % | EMEA: 34 % |
| Kleinere Akteure: 17 % | Manager: 54 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert auf einem Top-down-Modell, bei dem die Nachfrage der Lebensmittel- und Getränkeverarbeitung durch realistische Adoptionsraten, typische Einsatzmengen nach Anwendung und eine durchschnittliche Verkaufspreisprogression nach Pigmentfamilie in einen Farbstoffnachfragepool umgerechnet wird. Diese Gesamtwerte werden dann durch selektive Bottom-up-Prüfungen bestätigt, wie etwa die Aggregation einer Stichprobe von Lieferantenumsätzen, die Validierung des Volumen-Wert-Verhaltens durch Kanalprüfungen und die Überprüfung der impliziten Preisgestaltung anhand von Interview-Feedback.
Zu den wichtigsten Eingangsgrößen, die die Berechnung beeinflussen, gehören das Tempo der Clean-Label-Reformulierung bei Getränken und Süßwaren, die regulatorische Akzeptanz und Kennzeichnungsbeschränkungen nach Region, die Verfügbarkeit von Rohstoffen (zum Beispiel saisonale Ernteabhängigkeit bei einigen Botanicals), Ausbeute- und Stabilitätsbeschränkungen, die die Einsatzmengen beeinflussen, sowie die Verschiebung des Mixes zwischen Pigmentfamilien wie Carotinoiden und Anthocyanen. Wenn ein Bottom-up-Signal für kleinere Länder oder Nischenfamilien fehlt, füllen wir Lücken mit Proxy-Adoptionsraten, die an die Produktion verarbeiteter Lebensmittel geknüpft sind, und überprüfen dann den impliziten Pro-Kopf-Verbrauch mit Experten.
Für die Prognose wird eine Szenarioanalyse verwendet, damit das Wachstum je nach Reformulierungsgeschwindigkeit, relativen Preisbewegungen gegenüber synthetischen Farben und Angebotsknappheit bei wichtigen natürlichen Quellen angepasst werden kann. Der endgültige Pfad wird ausgewählt, nachdem die Szenariobandbreiten mit den Erwartungen der Befragten in Bezug auf Vertragszyklen und Produkteinführungs-Pipelines abgeglichen wurden, was den Ausblick darin verankert, wie Geschäfte tatsächlich geplant werden.
Datenvalidierung und Aktualisierungszyklus
Wir validieren das Modell durch Triangulation der Marktgesamtwerte anhand unabhängiger Signale, wie etwa dem Momentum verpackter Lebensmittel auf regionaler Ebene, der Handelsrichtung für Pigmenteingangsstoffe und öffentlichen Ankündigungen zu Kapazitäts- und Anwendungserweiterungen. Ausreißer werden untersucht, indem Einheitsannahmen, Währungszeitpunkte und die Frage geprüft werden, ob ein Datenpunkt die reine Lebensmittelnachfrage oder eine breitere Farbstoffperspektive widerspiegelt.
Vor der Freigabe überprüft ein zweiter Analyst die Logik und die wichtigsten Annahmen, und wir nehmen erneut Kontakt zu Quellen auf, wenn eine Abweichung nicht durch einen klaren Geltungsbereichs- oder Zeitpunktgrund erklärt werden kann. Der Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden durch wesentliche Ereignisse ausgelöst, wie etwa größere regulatorische Änderungen, Angebotsschocks bei wichtigen Botanicals oder sprunghafte Preisveränderungen. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlich verfügbaren Signale in den Zahlen berücksichtigt sind.
Vergleich der globalen Marktgröße für natürliche Lebensmittelfarbstoffe von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für natürliche Lebensmittelfarbstoffe stimmen häufig nicht überein, da jeder Herausgeber die Grenze dessen, was als natürlich gilt, unterschiedlich zieht und möglicherweise auch unterschiedliche Jahre, Währungen und Preisannahmen verwendet. Unterschiede treten auch auf, wenn eine Schätzung auf Zutatenumsätzen in der Lebensmittel- und Getränkeindustrie basiert, während eine andere auf breiteren Farbstoffumsatzpools zurückgreift, die angrenzende Endverwendungen einschließen.
In dieser Studie ist der größere Treiber von Abweichungen in der Regel der Geltungsbereich, da einige Schätzungen naturidentische Farben einschließen oder die Nicht-Lebensmittelnachfrage einbeziehen, was den Gesamtwert schnell erhöht. Der andere wiederkehrende Treiber ist die Preislogik, bei der eine aggressive Preisinflation oder eine höher angenommene Verschiebung hin zu Premium-Pigmenten den Wert erhöhen kann, selbst wenn die Volumina ähnlich sind. Aus diesem Grund werden die Einschlussregel für reine Lebensmittel und die Preiserfassung nach Pigmentfamilie explizit gehalten – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,15 Milliarden USD (2026) | |
| Fachzeitschrift A | 2,01 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und gruppiert natürliche Lebensmittelfarben möglicherweise mit breiteren Zutaten-Definitionen, sodass die Jahresausrichtung und die Geltungsbereichsnormalisierung nicht klar erkennbar sind. |
| Branchenportal B | 2,06 Milliarden USD (2025) | Langfristige Prognosen stützen sich häufig auf verallgemeinerte Wachstumsraten und trennen die reine Lebensmittelnachfrage nicht klar von angrenzenden Verwendungen, was die Gesamtwerte je nach einbezogenem Umfang verschieben kann. |
Die Tabelle zeigt, dass der größte Teil der Streuung auf die Jahresauswahl und die Definition von „natürlich” zurückzuführen ist und nicht auf ein einzelnes Nachfragesignal, das sich stark bewegt. Indem der Nachfragepool an die Lebensmittel- und Getränkenutzung gebunden und eine klare Preis-nach-Pigment-Logik verwendet wird, die in Interviews überprüft werden kann, lässt sich der Gesamtwert erklären und auch reproduzieren, wenn sich die Annahmen ändern.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für natürliche Lebensmittelfarbstoffe bis 2031 erreichen?
Er soll 3,25 Milliarden USD erreichen, was einer CAGR von 8,61 % für den Zeitraum 2026–2031 entspricht.
Welche Region wächst am schnellsten im Bereich natürlicher Lebensmittelfarbstoffe?
Asien-Pazifik schreitet mit einer CAGR von 9,78 % voran, unterstützt durch regulatorische Harmonisierung und zunehmende Verbreitung von Fertignahrung.
Welches Anwendungssegment verzeichnet das stärkste Wachstum?
Nahrungsergänzungsmittel führen mit einer CAGR von 10,58 % dank gesundheitsbezogener Aussagen zu Carotinoiden und Phycocyanin.
Wie dominant sind Pulverformate heute?
Pulver machen 58,25 % des Segmentumsatzes aus, aufgrund langer Haltbarkeit und Kompatibilität mit Trockenblendverfahren.