
Marktgröße und Marktanteil für Haushaltsgeräte für Wäschepflege
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 41.43 Milliarden US-Dollar |
| Marktgröße (2031) | 60.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.88 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
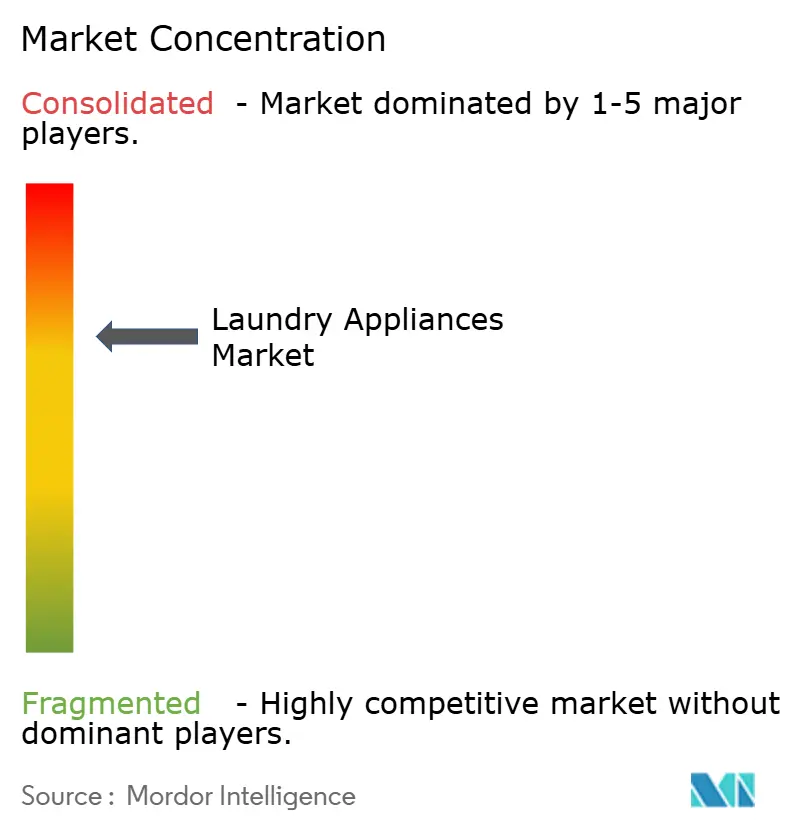
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Haushaltsgeräte für Wäschepflege von Mordor Intelligence
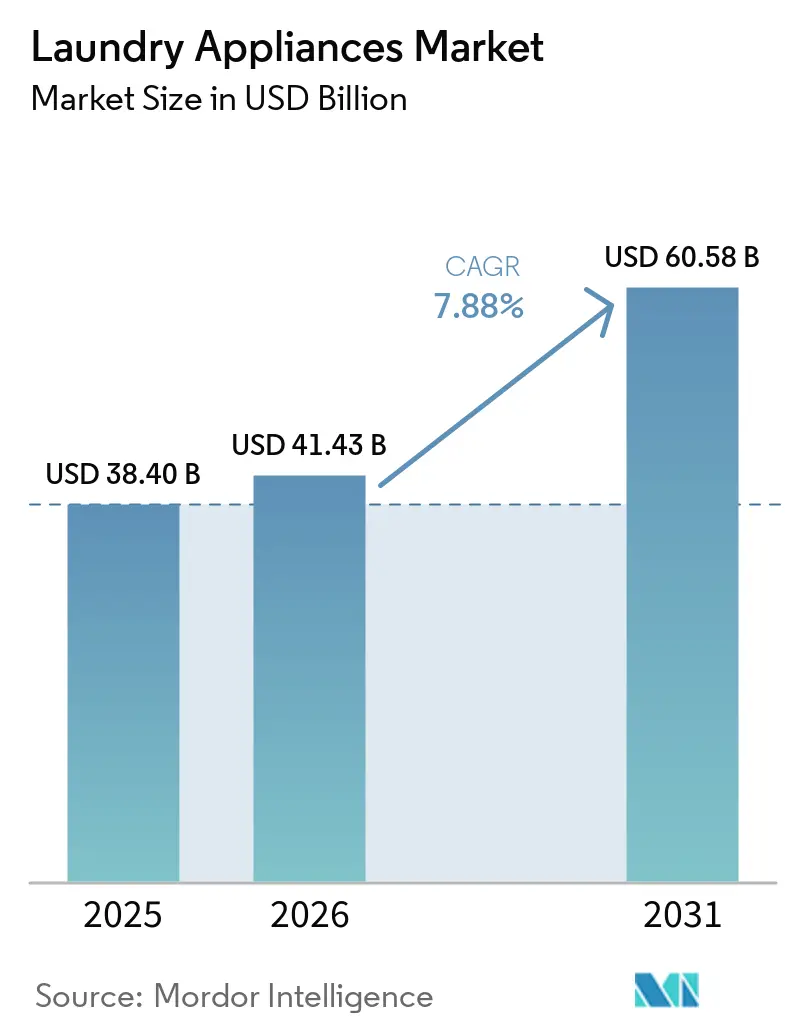
Die Marktgröße für Waschgeräte wird voraussichtlich von 38,40 Milliarden USD im Jahr 2025 auf 41,43 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,88 % über den Zeitraum 2026–2031 einen Wert von 60,58 Milliarden USD erreichen. Urbanisierung, strengere Energieeffizienzvorschriften und rasche technologische Innovation konvergieren zu einem ausgewogenen Wachstumsimpuls, der Ersatzkäufe in reifen Volkswirtschaften mit Erstinstallationen in schnell wachsenden Regionen verbindet. Verbraucher bevorzugen zunehmend vernetzte, hocheffiziente Modelle, die Betriebskosten senken und gleichzeitig Komfortvorteile bieten, was Hersteller dazu veranlasst, Produkterneuerungszyklen zu beschleunigen und Direktvertriebsangebote auszubauen. Erhöhte Rohstoffpreisvolatilität belastet die Margen, intensiviert jedoch gleichzeitig die F&E-Investitionen in Materialwissenschaften, modulares Design und vorausschauende Wartung, die Kostenschwankungen über den Produktlebenszyklus ausgleichen. Die Akzeptanz des E-Commerce beschleunigt die Wettbewerbsdynamik, da Online-Kanäle Marken einen detaillierten Zugang zu Verbraucherdaten verschaffen und eine agile Bestandsplanung sowie gezielte Promotionsstrategien ermöglichen, die die Gesamtwachstumstrajektorie des Marktes für Waschgeräte verstärken.
Wichtigste Erkenntnisse des Berichts
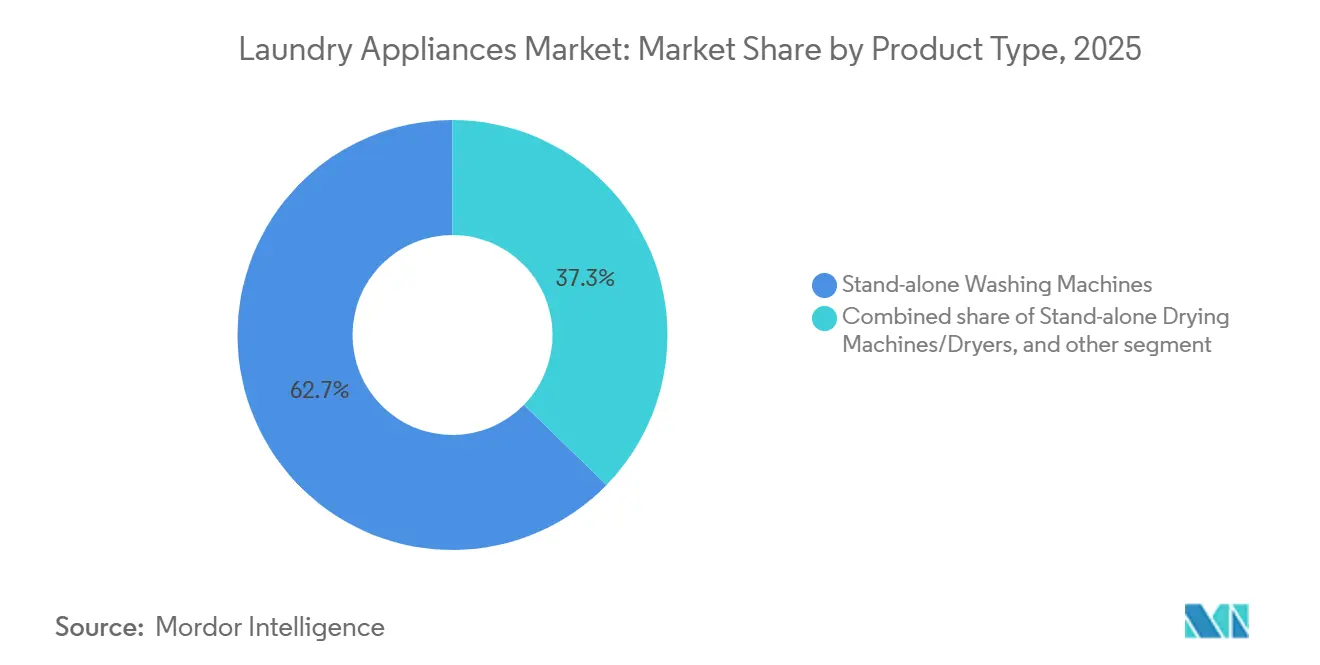
- Nach Produkttyp entfielen 2025 62,70 % des Marktanteils für Waschgeräte auf freistehende Waschmaschinen, während die Marktgröße für Kombi-Waschtrockner im Zeitraum 2026–2031 mit einer CAGR von 10,18 % am schnellsten wachsen soll.
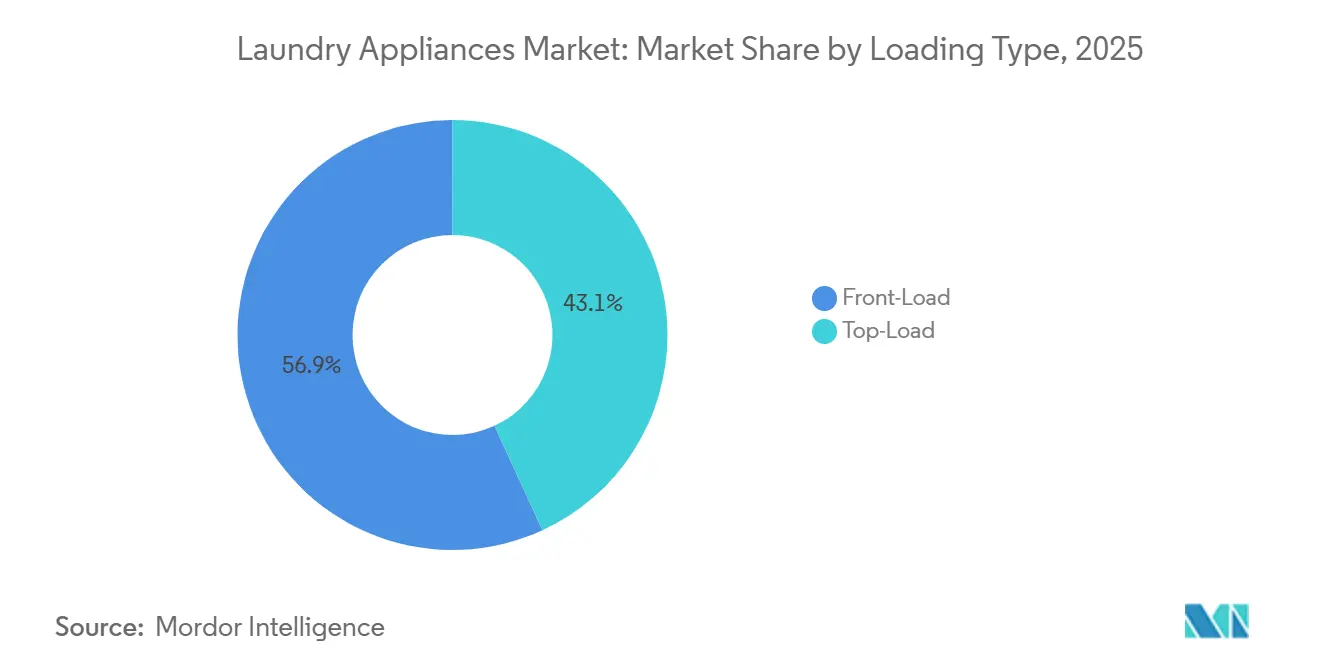
- Nach Beladungsart entfielen 2025 56,85 % des Marktanteils für Waschgeräte auf Frontlader, und die Marktgröße für Frontlader soll zwischen 2026 und 2031 mit einer CAGR von 8,98 % wachsen.
- Nach Kapazität hielt das 6–8-kg-Segment 2025 einen Marktanteil von 46,90 % im Markt für Waschgeräte, während das Segment über 8 kg mit einer CAGR von 9,65 % bis 2031 das am schnellsten wachsende Segment sein soll.
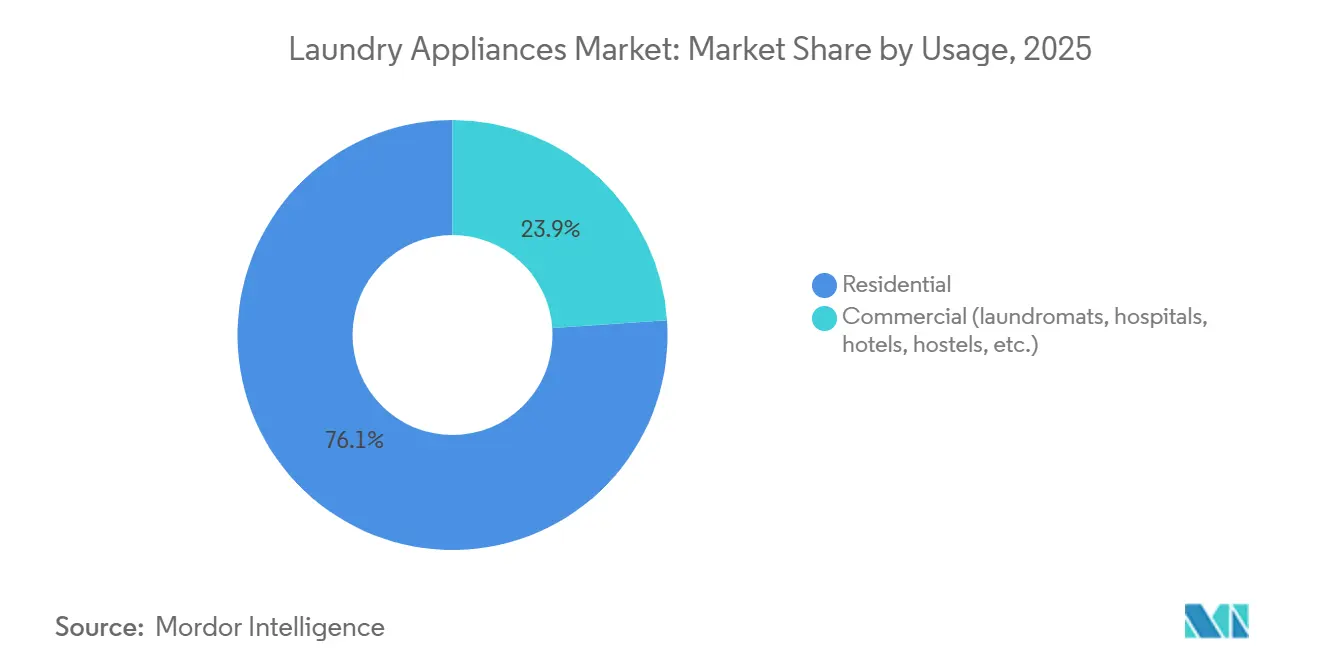
- Nach Verwendung dominierte die Haushaltskategorie mit 76,10 % des Marktanteils für Waschgeräte im Jahr 2025, während das gewerbliche Segment voraussichtlich am schnellsten wachsen wird und von 2026 bis 2031 eine CAGR von 9,94 % verzeichnen soll.
- Nach Vertriebskanal repräsentierte das B2C-/Einzelhandelssegment 2025 70,60 % des Marktanteils für Waschgeräte, doch der B2B-/Direktkanal soll schneller wachsen, mit einer CAGR von 8,11 % über den Zeitraum 2026–2031.
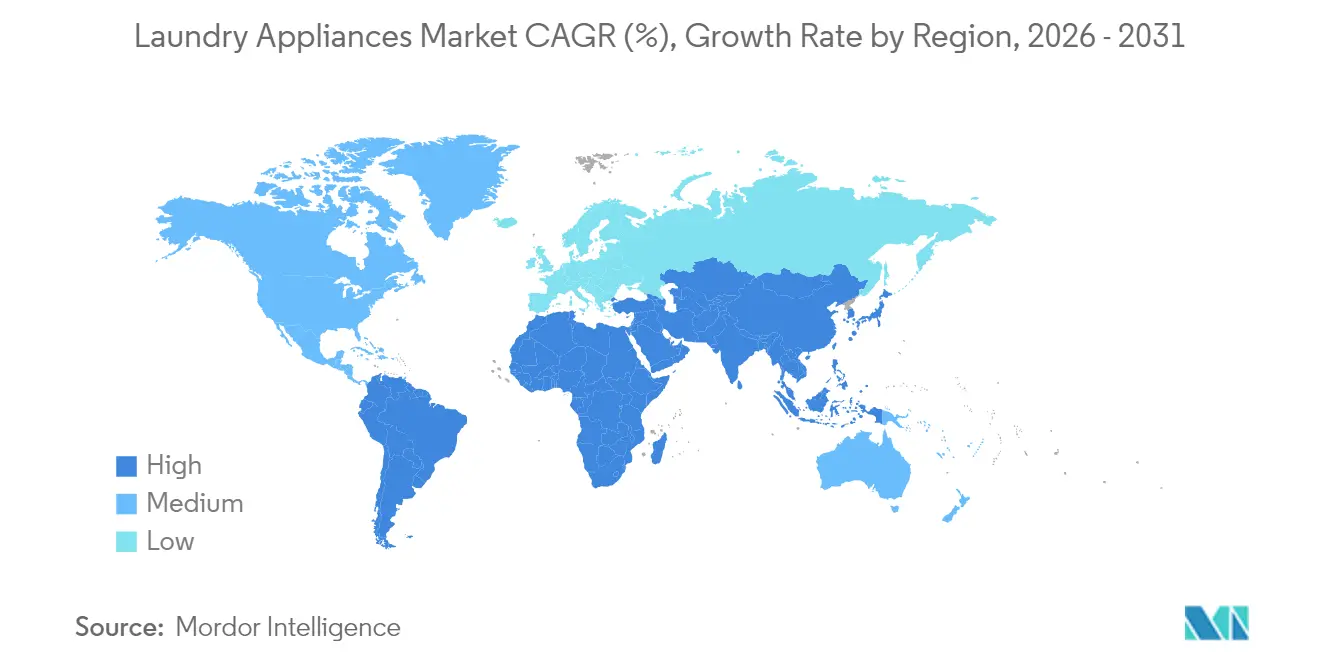
- Nach Geografie führte Asien-Pazifik die Landschaft mit 42,95 % des Marktanteils für Waschgeräte im Jahr 2025 an, während die Region Naher Osten & Afrika mit einer CAGR von 8,32 % zwischen 2026 und 2031 das am schnellsten wachsende Gebiet sein soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes verfügbares Einkommen der städtischen Mittelschicht | +2.1% | Global, am stärksten in Asien-Pazifik und Naher Osten & Afrika | Mittelfristig (2–4 Jahre) |
| Verbreitung energieeffizienter Invertermotoren | +1.8% | Global, EU und Nordamerika als Vorreiter der Einführung | Langfristig (≥ 4 Jahre) |
| E-Commerce-Durchdringung im Weißwarenangebot | +1.2% | Global, höchste Auswirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Staatliche Subventionen für hocheffiziente Haushaltsgeräte | +0.9% | Nordamerika, EU, Australien, ausgewählte Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Wäschepflege vor Ort aus Co-Living-Anlagen | +0.7% | Städtische Zentren weltweit, konzentriert in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| KI-gestützte Funktionen zur vorausschauenden Wartung | +0.5% | Entwickelte Märkte zunächst, Ausweitung auf Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes verfügbares Einkommen der städtischen Mittelschicht
Das Wachstum des verfügbaren Einkommens in aufstrebenden Volkswirtschaften treibt Erstkäufe von Haushaltsgeräten an, insbesondere in Indien, wo der Umsatz mit Waschgeräten voraussichtlich deutlich steigen wird.[1] Wenn Haushalte von der manuellen auf die automatisierte Wäsche umsteigen, ermöglichen Zeiteinsparungen zusätzliche Lohnaktivitäten und verstärken einen positiven Ausgabenkreislauf, der die Marktdurchdringung für Haushaltsgeräte für Wäschepflege beschleunigt. In China erreichten die inländischen Waschmaschinenverkäufe im Jahr 2023 40,05 Millionen Einheiten, ein Anstieg von 3,4 % gegenüber dem Vorjahr trotz Marktsättigung. Afrikanische Volkswirtschaften bieten die größten Wachstumschancen: Importe wichtiger Haushaltsgeräte beliefen sich auf 3 Milliarden USD gegenüber Exporten von 330 Millionen USD, was den Spielraum für lokale Montage und Kundendienst-Netzwerke aufzeigt. Städtische Dichte steigert die kollektive Nachfrage nach kompakten, leistungsstarken und energieeffizienten Modellen, die in die kleineren Wohnräume passen, die in Megastädten üblich sind.
Verbreitung energieeffizienter Invertermotoren
Fortschrittliche Invertermotoren reduzieren den Stromverbrauch im Vergleich zu herkömmlichen Alternativen um bis zu 40 % und stehen im Einklang mit der EU-Ökodesign-Regelung, die Nicht-Wärmepumpen-Trockner ab Juli 2025 verbannt, um 15 TWh Energie zu sparen und bis 2040 1,7 Mio. t CO₂-Äquivalent einzusparen.[2] Haushaltsgerätehersteller nutzen diesen Rückenwind, indem sie höhermargige Produkte mit integrierten KI-Energiemodi positionieren, wie beim Samsung Bespoke AI-Wascher, der 20 % zusätzliche Einsparungen erzielt. Die Einführung erfolgt von Premium- zu Massensegmenten, was die Inverter-Durchdringung auf Mittelklasse-Toplader-Modelle in Asien-Pazifik und Lateinamerika ausweitet. Entstehende regulatorische Nachahmer in Australien und Kanada deuten auf eine globale Standardisierung hin, die Energieeffizienz als unverzichtbares Kaufkriterium zementiert. Gleichzeitig verkürzen reduzierte Betriebskosten die Amortisationszeiten und fördern Ersatznachfrage auch in preissensiblen Märkten.
E-Commerce-Durchdringung im Weißwarenangebot
Online-Kanäle erfassten im Jahr 2024 fast 29 % der US-amerikanischen Heimwerkerkäufe, wobei elektrische Haushaltsgeräte einen Anteil von 28,2 % an digitalen Elektronikaverkäufen in Höhe von 289 Milliarden USD ausmachten. Amazon, Apple und Walmart dominieren, aber spezialisierte Marktplätze und Direktvertriebskanäle gewinnen an Bedeutung, da Käufer ausführliche Produktdetails, Bewertungen und Bündelungsoptionen suchen. Die Haushaltsgerätesparte von Home Depot stieg zwischen 2012 und 2021 vom 12. auf den 2. Platz im Umsatzbeitrag und unterstreicht damit die Omnichannel-Synergie von Click-and-Collect-Modellen. Der direkte Zugang zu Verbraucherdaten ermöglicht es Marken, Produktsortimente zu verfeinern, Promotionen zu personalisieren und Bestände zu optimieren, was Produktlebenszyklen komprimiert und Wiederholungskäufe stimuliert, die den Gesamtumsatz des Marktes für Haushaltsgeräte für Wäschepflege steigern.
Staatliche Subventionen für hocheffiziente Haushaltsgeräte
Öffentliche Anreize gleichen Aufpreise aus. Das HEAR-Programm des US-amerikanischen Inflation Reduction Act bietet bis zu 1.680 USD pro Wärmepumpentrockner, wobei New York als Pionier bei In-Store-Rabatten von 840 USD gilt.[3] Queenslands Rückerstattung von 300–1.000 AUD (200–680 USD) für effiziente Modelle zeigt politische Konvergenz und beschleunigt Technologiewechsel in entwickelten und aufstrebenden Märkten gleichermaßen. Hersteller synchronisieren häufig Markteinführungen von Flaggschiffprodukten mit Förderfenstern, um zeitlich begrenzte Nachfragespitzen zu nutzen. Die Subventionsvolatilität im Zusammenhang mit Wahlzyklen erfordert eine agile Produktionsplanung; dennoch fördern die kumulativen Ergebnisse globale Dekarbonisierungsziele und stärken die Botschaft zu Energieeinsparungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Rohstoffpreise (Stahl & Kunststoffe) | -1.4% | Global, höchste Auswirkung in Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der Netzstromversorgung in aufstrebenden Volkswirtschaften | -0.8% | Naher Osten & Afrika, Südasien, ausgewählte lateinamerikanische Märkte | Mittelfristig (2–4 Jahre) |
| Geringe Durchdringung von Kundendienst-Netzwerken | -0.7% | Ländliches Asien, Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Steigende Importzölle und Handelsbarrieren | -1.0% | Nordamerika, EU, ASEAN | Kurz- bis mittelfristig |
| Quelle: Mordor Intelligence | |||
Volatile Rohstoffpreise
Stahl und Kunststoff machen etwa die Hälfte der Herstellungskosten aus, sodass der Anstieg von 18,8 %, der die durchschnittlichen Waschmaschinenpreise zwischen 2024 und 2025 von 800 USD auf 950 USD erhöhte, die Bruttomargen belastete, bis Absicherungsstrategien griffen. Hersteller reagieren mit Vorwärtskäufen, Dual-Sourcing und der Umgestaltung von Gehäusen, um weniger Metall zu verwenden, ohne die Langlebigkeit zu beeinträchtigen. Hurrikan-bedingte Störungen der Versorgungsketten für hochreinen Quarz verdeutlichen Schwachstellen, die Halbleiterpreise in die Höhe treiben und die Stücklistenkosten für intelligente Modelle mit mehreren integrierten Chips erhöhen. Während vertikale Integration einige Risiken abfedert, belasten Lagerbestands-Puffer das Betriebskapital und gefährden die Rentabilität in schwächeren Nachfragezyklen. Anhaltender Kostendruck beschleunigt auch die Einführung recycelbarer Kunststoffe und alternativer Legierungen, die Nachhaltigkeitsziele mit wirtschaftlichen Erfordernissen in Einklang bringen.
Engpässe bei der Netzstromversorgung in aufstrebenden Volkswirtschaften
Unterbrechungen der Stromversorgung schränken die Nutzung von Trocknern ein und dämpfen die Nutzungshäufigkeit von Waschmaschinen, was den Umsatz pro Haushalt in betroffenen Regionen begrenzt. Transformator-Engpässe verlängern den Infrastrukturausbau, wobei sich die Lieferzeiten in den USA auf fünf Jahre verlängern und damit parallele Herausforderungen in Märkten mit geringerer Kapitalbasis signalisieren.[4] Gewerbliche Wäschereien entstehen zusätzliche Kapitalkosten für Generatoren und unterbrechungsfreie Stromversorgungssysteme, um die Servicekontinuität zu gewährleisten, was den ROI mindert. In Südafrika gestalten Lastabwurfpläne die Betriebszeiten um und schrecken Investitionen in großvolumige Geräte ab. Solar-gestützte Waschmaschinen und Niederleistungs-Inverterantriebe bieten partielle Abhilfe, doch hohe Investitionskosten und begrenzte Finanzierungsmöglichkeiten behindern eine rasche Verbreitung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kombinierte Geräte treiben Innovation voranKombinierte Waschtrockner machten im Volumen 2025 einen bescheidenen Anteil aus, wachsen aber bis 2031 mit einer CAGR von 10,18 %, was das Streben der Verbraucher nach Platzeinsparungen in kompakten städtischen Wohnungen widerspiegelt, die das neue Wohnungsangebot in Asien-Pazifik und Europa dominieren. Die Marktgröße für Haushaltsgeräte für Wäschepflege im Bereich Kombigeräte profitiert von einer Premium-Preispositionierung und Zubehörumsätzen wie Stapelkits und intelligenten Waschmittelspendern. Freistehende Waschmaschinen behalten einen Anteil von 62,70 % dank etablierter Markentreue und Wettbewerbsfähigkeit beim Preis, aber ihr Wachstum reift, da die Sättigung in entwickelten Volkswirtschaften zunimmt. Fortschrittliche Kombimodelle wie Samsungs Bespoke AI Laundry Vented Combo waschen und trocknen eine vollständige Ladung in 68 Minuten und nutzen Wärmepumpentechnologie, um den Energieverbrauch um 75 % zu senken. Die Markenrivalität zwischen LG und Samsung intensiviert sich rund um Zyklusgeschwindigkeit und KI-gesteuerte Textilpflege und signalisiert ein anhaltendes Innovationstempo, das die Ersatznachfrage stärkt. Freistehende Trockner hinken dort hinterher, wo Traditionen des Wäschetrocknens im Freien vorherrschen, obwohl politische Veränderungen zugunsten energieeffizienter Trockner ihre adressierbare Basis schrittweise erweitern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Beladungsart:
Expansion der Frontlader-TechnologieFrontlader-Waschmaschinen erfassten 56,85 % der Auslieferungen im Jahr 2025 und weisen eine überlegene CAGR von 8,98 % auf, unterstützt durch regulatorische Förderung von Wasser- und Energieeinsparungen. Diese Geräte verbrauchen pro Waschgang 40 % weniger Wasser als Toplader-Modelle und stehen im Einklang mit den kommunalen Sparzielen in von Dürre betroffenen Regionen. Der Marktanteil für Toplader-Modelle bei Haushaltsgeräten für Wäschepflege bleibt mit 43,15 % beachtlich, angesichts der nordamerikanischen Verbraucherpräferenz für ergonomisches Beladen und schnellere Zyklen. Gerätehersteller gleichen dies durch die Einführung von KI-Waschprogrammen, selbstreinigenden Trommeln und Vibrationsdämpfungstechnologie aus, die Leistungslücken schließen. Hybride Vertikalachsen-Designs mit Pulsator-Platten anstelle von Rührwerksachsen veranschaulichen inkrementelle Evolution statt vollständiger Verdrängung und wahren Markenwert bei traditionell orientierten Käufern. Die Premiumisierung von Frontladern erschließt zusätzliche Umsätze für Sockelablagen und intelligente Dosierhilfen, die den Verkaufswert steigern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Kapazität:
Beschleunigung des Segments für große KapazitätenModelle im 6–8-kg-Bereich repräsentierten 46,90 % der Auslieferungen im Jahr 2025 und spiegeln den durchschnittlichen Haushaltsbedarf weltweit wider. Maschinen mit über 8 kg sind jedoch auf dem Weg, mit einer CAGR von 9,65 % bis 2031 zu übertreffen, da Mehrgenerationen-Haushalte, kurzfristige Mietumsätze und gewerbliche Standorte die Stapelverarbeitung priorisieren. Die Energieeffizienz pro Kilogramm verbessert sich bei größeren Trommelvolumina, was die Einführung in Märkten mit weiter steigenden Stromtarifen begünstigt. Die Marktgröße für Haushaltsgeräte für Wäschepflege im Bereich unter 6 kg bleibt eine Nische, die städtischen Studios und Studentenwohnungen dient, wo die Grundfläche wichtiger ist als die Kapazität. Innovationen wie Mieles InfinityCare-Wabenstrommeltrommel eliminieren traditionelle Rippen, reduzieren mechanischen Stress und ermöglichen eine Kapazitätserhöhung ohne Textilschäden. Gewerbliche Investoren tendieren zu Modellen mit 20–30 kg, die Arbeitskosten pro Kilogramm Wäsche senken und den Durchsatz in stark frequentierten Wäschereien optimieren.
Nach Verwendungszweck:
Dynamik im gewerblichen SegmentPrivate Käufer liefern weiterhin 76,10 % des Umsatzes im Jahr 2025, aber gewerbliche Wäschereien mit einer CAGR von 9,94 % stellen ein lukratives Wachstumsfeld dar. Münz- und Kartenwäschereien erweitern ihr Serviceangebot mit Wasch- und Faltvorgängen, Abonnement-Schließfächern und Textilleih-Bindungen, die die Maschinenauslastungsraten steigern. Die Marktgröße für Haushaltsgeräte für Wäschepflege, die mit gewerblichen Kanälen verknüpft ist, profitiert von kürzeren Ersatzzyklen von fünf bis sieben Jahren und höheren Durchschnittsverkaufspreisen aufgrund robusterer Bauanforderungen. IoT-Telemetrie reduziert Ausfallzeiten und speist prädiktive Algorithmen, die Wartungsverträge in Geräteleasing-Vereinbarungen bündeln und das wiederkehrende Herstellereinkommen stärken. Co-Living-Betreiber betrachten Wäschepflege-Annehmlichkeiten als Differenzierungsmerkmal und integrieren digitale Buchungs- und Treueprogramm-Integrationen, die die Belegungsraten stützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Vertriebskanal:
Wachstum des DirektvertriebsDer traditionelle B2C-Einzelhandel bewahrte im Jahr 2025 einen Anteil von 70,60 %, doch der direkte B2B-Vertrieb verzeichnet eine gesunde CAGR von 8,11 %, da Marken nach höheren Margen und ungefiltertem Kundenwissen streben. Haushaltsgerätespezifischer E-Commerce überschreitet 29 % Durchdringung der Heimwerkerausgaben und ermöglicht es Verbrauchern, Lebenszykluskosten und Energiebewertungen detailliert zu vergleichen. Der Markt für Haushaltsgeräte für Wäschepflege expandiert durch virtuelle Ausstellungsräume und Augmented-Reality-Produktvisualisierer, die den Bedarf an physischen Verkaufsflächen reduzieren. Hersteller betten Inzahlungnahme- und Finanzierungspakete ein, die Upgrade-Zyklen beschleunigen, insbesondere für intelligente Modelle, die eine Beratung zur vernetzten Heimintegration erfordern. Serviceexzellenz, einschließlich White-Glove-Lieferung und -Installation, wird zu einem zentralen Bestandteil des Direktvertriebsangebots an Endkunden und stärkt die Markenbindung sowie Upselling-Pfade nach dem Kauf.
Geografische Analyse
Markt für Waschgeräte in Amerika, EMEA und APAC
Asien-Pazifik behielt 2025 einen globalen Anteil von 42,95 %, da China 79,958 Millionen Waschmaschinen produzierte – ein Anstieg von 16,4 % gegenüber dem Vorjahr, der die Region sowohl als Fertigungs-Supercluster als auch als Konsumgiganten zementiert. Indien prognostiziert eine CAGR von 11 % im breiteren Segment der Gebrauchsgüter bis zum Geschäftsjahr 2029, unterstützt durch staatliche Importzollerleichterungen für energieeffiziente Geräte. Die Marktgröße für Waschgeräte in diesen beiden Volkswirtschaften profitiert von Urbanisierung, wachsenden Mitteleinkommensschichten und der Erwerbsbeteiligung von Frauen, die zeitsparende Geräte schätzen. Europa, mit einem Anteil von 24,30 %, tendiert zu Premiummodellen, da das Ökodesign-Trocknergebot vom Juli 2025 ineffiziente Produkte vom Markt verdrängt und die Ersatznachfrage ankurbelt. Konsolidierungen wie die Fusion von Whirlpool und Arçelik zur Bildung von Beko Europe belegen die strategische Skalierung zur Bewältigung regulatorischer Komplexität und Produktmixverschiebungen. Der ersatzgetriebene Markt in Nordamerika bleibt widerstandsfähig, gestützt durch die Akzeptanz intelligenter Geräte und eine robuste Heimwerkeraktivität; die Rekordverkäufe von Haushaltsgeräten bei Home Depot im vierten Quartal 2024 unterstreichen diese Dynamik. Das Segment Naher Osten & Afrika, derzeit noch klein, verzeichnet mit 8,32 % die schnellste CAGR, angetrieben durch Investitionen in städtische Infrastruktur und steigende Elektrifizierung. Haiers Übernahme des Warmwasserbereitergeschäfts von Electrolux in Südafrika signalisiert Vertrauen in die afrikanische Expansion und spiegelt seine zweistelligen Umsatzgewinne in der MEA-Region über drei aufeinanderfolgende Jahre wider. Südamerika verzeichnet ein moderates, aber volatiles Wachstum inmitten von Währungsschwankungen, doch die Sanierung von Megastädten hält die Basisnachfrage aufrecht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Regulatorisches Umfeld
Die Regulierung der Energie- und Wassereffizienz wird in den wichtigsten Märkten verschärft, was sich auf die Produktgestaltung (Invertermotoren, Wärmepumpentrocknung, vernetzte Energiemodi) und die Compliance-Roadmaps auswirkt. In den Vereinigten Staaten hat das Department of Energy 2024 Schritte zur Änderung der Energiesparnormen für Haushaltswaschmaschinen unternommen und einen aktualisierten Pfad mit einem zukünftigen Compliance-Datum (März 2028) festgelegt, der eine mehrjährige Plattform-Neugestaltung und Zertifizierungsplanung unterstützt.
In Europa bleiben die Ökodesign- und Energiekennzeichnungsanforderungen für Haushaltswaschmaschinen und Waschtrockner an die Verordnung (EU) 2019/2023 gebunden. Die Verwaltung harmonisierter Normen wurde im Januar 2025 durch eine Änderung des Durchführungsbeschlusses (EU) 2021/936 aktualisiert, und die EU verabschiedete im Juni 2024 die Verordnung über die Ökodesign-Anforderungen für nachhaltige Produkte (ESPR) als übergeordneten Rahmen für umfassendere Ökodesign-Anforderungen. Ein formeller Überprüfungsmeilenstein für die Verordnung (EU) 2019/2023 sowie den zugehörigen Energiekennzeichnungsrahmen ist für Ende 2025 vorgesehen, wodurch Compliance-Spezifikationen und Prüfnormen weiterhin aktiv überarbeitet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfung bei Wäschepflegegeräten beginnt mit vorgelagerten Metallen und Petrochemikalien (Stahl, Kunststoffe), Elektronik (Steuerungen, Sensoren, Konnektivitätsmodule) sowie Motoren und Kompressoren (Invertermotoren, Wärmepumpenkomponenten). Anschließend folgen Fertigung und Montage (Gehäuse, Trommeln, Pumpen, Kabelbäume, Leiterplattenmontage), gefolgt von Prüfung und Verpackung und schließlich mehrstufiger Vertrieb. Die Kanalausführung kombiniert zunehmend Großhandelseinzelhandel und Fachhändler mit Direktvertrieb an Verbraucher sowie B2B-/Direktprogrammen, während Servicelogistik (Installation, Garantie, Ersatzteile und Reparaturen) angesichts der wachsenden installierten Basis vernetzter und komplexerer Modelle ein Differenzierungsmerkmal bleibt.
Jüngste Maßnahmen in der Lieferkette deuten auf Lokalisierung und Widerstandsfähigkeit als Schlüsselthemen hin. Whirlpool kündigte eine Investition von 60 Millionen USD (April 2026) an, um einen Standort in Perrysburg, Ohio, in ein Produktionszentrum für Waschmaschinen- und Trocknerkomponenten sowie Unterbaugruppen umzuwandeln. Zudem gab das Unternehmen ein Lokalisierungsprogramm für Brasilien (Mai 2026) bekannt, um die inländische Beschaffung von Frontladerwaschmaschinen in Rio Claro zu erhöhen, mit dem Ziel, Zollrisiken und Frachtvolatilität zu adressieren und Lieferzeiten zu verkürzen. Auf Seiten der Fertigungspartnerschaften kündigte die Electrolux Group eine strategische Partnerschaft mit der Midea Group für die Fabric-Care-Produktion in Nordamerika an, wobei der Betrieb im dritten Quartal 2026 aufgenommen werden soll. Separat bestätigte das Unternehmen Pläne, sein Werk in Anderson County, South Carolina, für die Wäschepflegeproduktion umzurüsten (Wiederanlauf für das erste Halbjahr 2027 angepeilt), was zeigt, wie OEMs ihre Standortstrukturen umgestalten, um Komponentenengpässe, den Rhythmus der Plattformaktualisierung und die regionale Nachfrage zu bewältigen.
Wettbewerbslandschaft
Der globale Markt für Haushaltsgeräte für Wäschepflege war im Jahr 2024 mäßig konzentriert, wobei die führenden Unternehmen einen bedeutenden Anteil am Gesamtmarkt ausmachten. Whirlpool blieb ein wichtiger Akteur und stärkte seine Präsenz in Amerika und Indien nach dem Verkauf seines europäischen Geschäfts an Arçelik, was zur Bildung von Beko Europe mit einer Produktionskapazität von 24 Millionen Einheiten führte.
Haier Smart Home und LG Electronics hielten ebenfalls starke Positionen und nutzten die Einführung KI-fähiger Funktionen, um zunehmend technologieaffine Verbraucher anzuziehen. Boschs Erkundung einer möglichen Übernahme von Whirlpool unterstreicht die laufende Neuausrichtung zur Stärkung der nordamerikanischen Präsenz. Chinesische Hersteller wie Midea nutzen Kostenführerschaft und aggressiven Ausbau von Auslandskanälen, um Marktanteile der etablierten Anbieter zu übernehmen.
Wettbewerbliche Differenzierung dreht sich um KI-fähige Waschalgorithmen, Durchbrüche in der Energieeffizienz und offene Konnektivitätsstandards wie Matter 1.3, die markenübergreifende Interoperabilität erleichtern. Weißraum-Chancen bestehen weiterhin in gewerblicher Wäschereiverwaltungssoftware, abonnementbasierter Waschmittellieferung und nachträglichen IoT-Modulen für ältere Maschinen, was Einsteiger aus benachbarten Technologiebereichen einlädt.
Branchenführer im Bereich Haushaltsgeräte für Wäschepflege
-
Whirlpool Corporation
-
Haier Smart Home Co. Ltd. (incl. GE Appliances)
-
LG Electronics Inc.
-
Samsung Electronics Co. Ltd.
-
AB Electrolux
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Waschgeräte Unternehmen in diesem Bericht
- Whirlpool Corporation
- Haier Smart Home Co. Ltd. (incl. GE Appliances)
- LG Electronics Inc.
- Samsung Electronics Co. Ltd.
- AB Electrolux
- Panasonic Corporation
- BSH Hausgeräte GmbH (Bosch & Siemens)
- Midea Group Co. Ltd.
- Alliance Laundry Systems LLC
- Arçelik A.?. (Beko)
- IFB Industries Ltd.
- Godrej Appliances
- Sharp Corporation
- Fisher & Paykel Appliances
- TCL Technology Group Corp.
- Hisense Home Appliances Group
- Vestel Elektronik
- Glen Dimplex Home Appliances
- SMEG S.p.A.
- Speed Queen (brand)
Marktchancen und Zukunftsaussichten
Politisch getriebene Effizienzsteigerungen und auf Elektrifizierung ausgerichtete Produktverschiebungen schaffen deutlichen Spielraum in Premium- und Mittelklasse-Plattformen, die strengere Prüfanforderungen erfüllen und gleichzeitig die realen Betriebskosten senken können. Im Vereinigten Königreich führen die Ecodesign for Energy-Related Products and Energy Information (Household Tumble Dryers) Regulations 2026 spezifische Anforderungen ein, die ab dem 10. April 2026 gelten. Dies stärkt die Kommerzialisierungspfade für Wärmepumpen- und Hocheffizienztrockner und steht im Einklang mit dem Fokus des Berichts auf Energievorgaben als Kaufauslöser.
Auf der Angebotsseite investieren Hersteller Kapital und aktualisieren Produkt-Roadmaps, die das Chancenspektrum für Kombigeräte und vernetztes Energiemanagement erweitern. Samsung brachte im Mai 2026 seinen Bespoke AI Laundry Combo 2026 auf den Markt, was auf anhaltende Innovation bei Sensoren und automatisierter Wasch-Trocken-Optimierung für platzbeschränkte Haushalte und komfortorientierte Upgrades hinweist. Auch die Lokalisierung der Kapazitäten in Nordamerika wird zu einem Wettbewerbsfaktor: GE Appliances kündigte eine Investition von 490 Millionen USD in ein Wäschepflegewerk in Louisville, Kentucky (Juni 2025) an, um die Waschmaschinenproduktion auszubauen und neuere Wäschepflegelinien zu unterstützen, während Whirlpool eine Investition von 60 Millionen USD in Komponenten in Ohio (April 2026) ankündigte, um die inländische Versorgung mit Unterbaugruppen zu stärken. Insgesamt unterstützen diese Schritte schnellere Plattform-Erneuerungszyklen, verbesserte Verfügbarkeit für höhereffiziente SKUs und höherwertige Bündelungen im Zusammenhang mit umfassenderem Energiemanagement im Haushalt.
Neueste Industrielle Entwicklungen in Markt für Waschgeräte
- Juli 2026: Samsung kündigte eine weltweite Einführung seiner Bespoke AI Washer and Dryer-Produktlinie mit SmartThings-Konnektivität und KI-gesteuerten Wäschepflegefunktionen an. Die Einführung unterstreicht den Wandel zu vernetzten, auf Energiemanagement ausgerichteten Wäschepflegeplattformen und erhöht die Anforderungen an softwaregestützte Differenzierung und Ökosystemintegration bei konkurrierenden Marken.
- Juni 2025: GE Appliances kündigte eine Investition von 490 Millionen USD an seinem globalen Hauptsitz in Louisville, Kentucky, an, um die Produktionskapazität für Wäschepflegegeräte auszubauen, einschließlich der Unterstützung für Kombi- und Frontladerlinien. Die Zusage stärkt die regionale Fertigungstiefe und bietet eine klarere Versorgungsbasis für funktionsreiche, effizientere Modelle in einem ersatzgetriebenen Markt.
- September 2024: Die Marke Whirlpool führte das FreshFlow-Lüftungssystem bei ausgewählten smarten Frontladerwaschmaschinen ein, das ventilatorgestützten Luftstrom und antimikrobielle Komponenten nutzt, um Feuchtigkeits- und Geruchsprobleme zu adressieren. Dieses funktionsgetriebene Upgrade adressiert einen häufigen Kundenschmerzpunkt und unterstützt die Premiumisierung durch hygiene- und wartungsbezogene Wertversprechen.
Markt für Waschgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für Waschgeräte definiert als der Umsatzwert von Haushalts-Wäschepflegegeräten, einschließlich Waschmaschinen, Wäschetrocknern, elektrischen Bügeleisengeräten und eng verwandten Wäschepflegeprodukten, der über wichtige Regionen und gängige Einzelhandelskanäle erfasst wird.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Ersatzteile, Reparaturdienstleistungen, erweiterte Garantien sowie Miet- oder Leasingerlöse, die nicht Teil des Neugeräteverkaufs sind.
Segmentierungsübersicht
- Nach Produkttyp
- Freistehende Waschmaschinen
- Freistehende Trockenmaschinen/Trockner
- Kombinierte Waschtrockner
- Nach Beladungsart
- Frontlader
- Toplader
- Nach Kapazität
- Unter 6 kg
- 6–8 kg
- Über 8 kg
- Nach Verwendungszweck
- Privat
- Gewerblich (Wäschereien, Krankenhäuser, Hotels, Herbergen usw.)
- Nach Vertriebskanal
- B2B / Direktvertrieb von Herstellern
- B2C / Einzelhandelskunden
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die äußeren Grenzen der Nachfrage festzulegen und zu vermeiden, dass das Modell auf Annahmen aufgebaut wird, die nicht mit den tatsächlichen Geräteströmen übereinstimmen. Wir haben hauptsächlich öffentliche Statistiken und technische Referenzen verwendet, um zu verstehen, wie viele Haushalte Geräte kaufen können, wie häufig Ersatzkäufe stattfinden und welche Vorschriften Effizienz und Produktdesign prägen.
Zu den gesichteten Quellen gehörten nationale Statistikämter sowie die UN und die Weltbank für Bevölkerungs-, Haushaltsbildungs- und Einkommensindikatoren, UN Comtrade und nationale Zollportale für Import- und Exportrichtungen, die IEA und Energiekennzeichnungsbehörden für Effizienzstandards und Akzeptanzsignale sowie Patent- und begutachtete Ingenieurszeitschriften für technologische Veränderungen. Wir haben auch Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen auf Preispositionierungs- und Kanalmixtransignale geprüft und dann eine Teilmenge von Finanz- und Patentdetails über eine kostenpflichtige Abonnementdatenbank für Unternehmens- und Patentrecherchen gegengeprüft. Diese Desk-Quellen sind illustrativ, und viele andere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um Modelleingaben zu berprüfen, die in öffentlichen Daten schwer zu beobachten sind, insbesondere Preisleitern, Kanalabverkäufe und die Aufteilung zwischen vollautomatischen und halbautomatischen Geräten in verschiedenen Regionen. Interviews und kurze Umfragen wurden mit einer Mischung aus Herstellungs-, Distributions- und Einzelhandels-Stakeholdern durchgeführt und anschließend mit unabhängigen Experten wiederholt, um die endgültigen Nachfragesignale in APAC, EMEA und Amerika zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | CXOs: 12 % | APAC: 39 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 43 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem der Nachfragepool anhand von Haushaltsbasis, Urbanisierung, Gerätebesitz und Ersatzzyklen rekonstruiert und dann nach regionsspezifischer Durchdringung für Waschmaschinen und Trockner gefiltert wird. Sobald der Nachfragepool gebildet ist, wird der Wert anhand von Durchschnittsverkaufspreisbändern abgeleitet, die Mixverschiebungen zwischen vollautomatischen und halbautomatischen Geräten, Kapazitätspräferenzen (zum Beispiel die gängige Nachfrage nach Waschmaschinen mittlerer Kapazität) und Kanalmargen widerspiegeln.
Um die Ergebnisse realistisch zu halten, verwenden wir selektive Bottom-up-Prüfungen als Leitplanken, wie das Zusammenführen einer Stichprobe von Lieferanten- und Einzelhändleroffenlegungen, den Vergleich implizierter Stückzahlen mit Handelsströmen und die Validierung von Preisleitern durch Kanalprüfungen. Zu den im Modell verwendeten Schlüsseleingaben gehören Haushaltswachstum, Ersatzrate, Elektrifizierungs- und Netzzuverlässigkeitssignale, Intensität der Energie- und Wassereffizienzregulierung sowie der Online- versus Offline-Kanalmix, die dann in die Prognose-Engine einfließen.
Für die Prognose verwendeten wir einen szenariobasierten Ansatz, unterstützt durch multivariate Regression, bei der die Nachfrage mit Haushaltsbildung, Einkommenswachstum und Urbanisierung verknüpft und dann durch Expertenmeinungen zu effizienzgetriebenem Ersatz und der Akzeptanz intelligenter Funktionen angepasst wird. Wenn Datenlücken für kleinere Märkte bestehen, werden zunächst Verhältnisse aus vergleichbaren Ländern angewendet und dann durch primäres Feedback korrigiert, um eine Überausdehnung eines einzelnen regionalen Musters zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass eine einzelne Datenquelle nicht die endgültige Zahl bestimmt. Modellergebnisse werden mit unabhängigen Signalen wie der Handelsrichtung für Geräte, Proxys für den Gerätebesitz in Haushalten und gemeldeten Kanalbedingungen verglichen, und dann werden offensichtliche Ausreißer überprüft, bis eine plausible Erklärung gefunden wird.
Vor der Freigabe wird die Arbeit intern mit einem zweiten Analysten-Durchgang überprüft, der Formeln, Währungsumrechnungen und die Jahresausrichtung über alle Tabellen hinweg prüft. Wenn eine Abweichung wesentlich erscheint, werden Befragte erneut kontaktiert und Annahmen aktualisiert, und dann werden die Marktgesamtwerte neu berechnet. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse Nachfrage, Preisgestaltung oder Vorschriften verändern, gefolgt von einer abschließenden Aktualitätsprüfung unmittelbar vor der Lieferung.
Vergleich der globalen Marktschätzung für Waschgeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für Waschgeräte zu sehen, da Herausgeber nicht immer dieselbe Produktgruppe, dieselben Verkaufsstufen oder dieselbe Jahresausrichtung berücksichtigen. Unterschiede entstehen auch dadurch, wie Durchschnittsverkaufspreise aufgebaut werden und ob lokale Währungsumrechnungen konstant gehalten oder aktualisiert werden.
Durch die Verfolgung des Kanalmix, die Validierung der Durchschnittsverkaufspreisbänder durch Interviews und die Aktualisierung des Währungszeitpunkts hält Mordor Intelligence den Gesamtwert an den Neugeräteverkäufen für Waschmaschinen, Trockner, elektrische Bügeleisengeräte und verwandte Produkte gebunden, anstatt Dienstleistungen oder breite wäschenahe Kategorien einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 41,43 Milliarden USD (2026) | |
| Branchenherausgeber A | 54,80 Milliarden USD (2024) | Verwendet ein breiteres Basisjahrkonstrukt und einen längerfristigen Prognoseaufbau, und die Umfangssprache ist weniger spezifisch darin, welche wäschenahen Artikel ausgeschlossen sind, was den gezählten Umsatzpool erweitern kann. |
| Beratungsunternehmen B | 61,00 Milliarden USD (2024) | Gibt einen gerundeten Gesamtwert für Haushalts-Waschgeräte ohne eine klare Produktliste oder einen Preisaufbau an, sodass Waschmaschinen, Trockner und gebündelte Funktionen möglicherweise mit höheren gemischten Durchschnittsverkaufspreisannahmen bewertet werden. |
Die Streuung in der Tabelle ist hauptsächlich auf die Klarheit des Umfangs und die Art und Weise zurückzuführen, wie Preise und Jahreszeitpunkte gehandhabt werden. Wenn Umfangsgrenzen und Preisleitern klar angegeben und dann mit Kanal-Feedback überprüft werden, wird die resultierende Marktgröße leichter reproduzierbar und lässt sich besser in die Segment- und Regionalplanung übertragen.
Im Bericht beantwortete Schlüsselfragen
Wie groß war der Markt für Haushaltsgeräte für Wäschepflege im Jahr 2026 und welche Größe wird bis 2031 erwartet?
Er belief sich im Jahr 2026 auf 41,43 Milliarden USD und soll bis 2031 einen Wert von 60,58 Milliarden USD erreichen, was einer CAGR von 7,88 % entspricht.
Welche Produktkategorie wächst innerhalb der Haushaltsgeräte für Wäschepflege am schnellsten?
Kombinierte Waschtrockner expandieren mit einer CAGR von 10,18 %, da städtische Verbraucher nach platzsparenden Lösungen suchen.
Warum gewinnen Frontlader gegenüber Topladerm Marktanteile?
Frontlader verbrauchen 40 % weniger Wasser und erfüllen strengere Effizienzvorschriften, was ihren Marktanteil im Jahr 2025 auf 56,85 % erhöht.
Was treibt die Nachfrage nach gewerblichen Wäschepflegegeräten an?
Der Aufstieg von Co-Living-Anlagen und die Modernisierung von Wäschereien treiben gewerbliche Geräte auf eine CAGR von 9,94 %.
Welche Region dominiert den globalen Vertrieb?
Asien-Pazifik führt mit einem Umsatzanteil von 42,95 % dank robuster Produktion in China und schneller Einführung in Indien.
Wie konzentriert ist der Wettbewerb unter den Herstellern?
Die fünf größten Unternehmen halten 77 % des Umsatzes und platzieren den Sektor in einem mäßig konzentrierten Bereich.