
Größe und Marktanteil des US-amerikanischen Waschmaschinenmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 10.55 Milliarden US-Dollar |
| Marktgröße (2026) | 10.77 Milliarden US-Dollar |
| Marktgröße (2031) | 11.92 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.06 % |
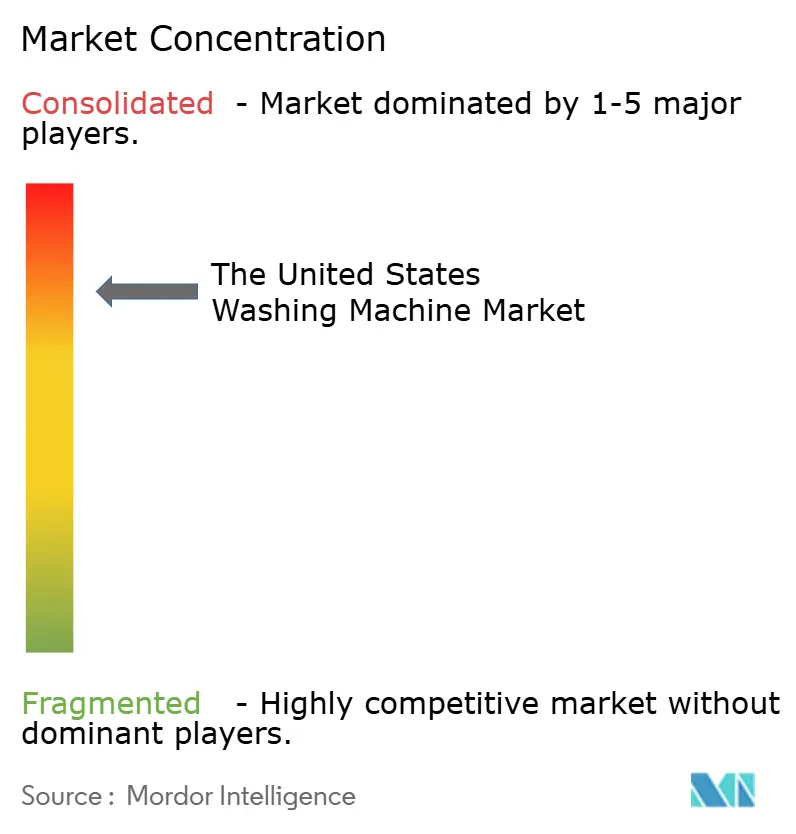
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Waschmaschinenmarktes von Mordor Intelligence
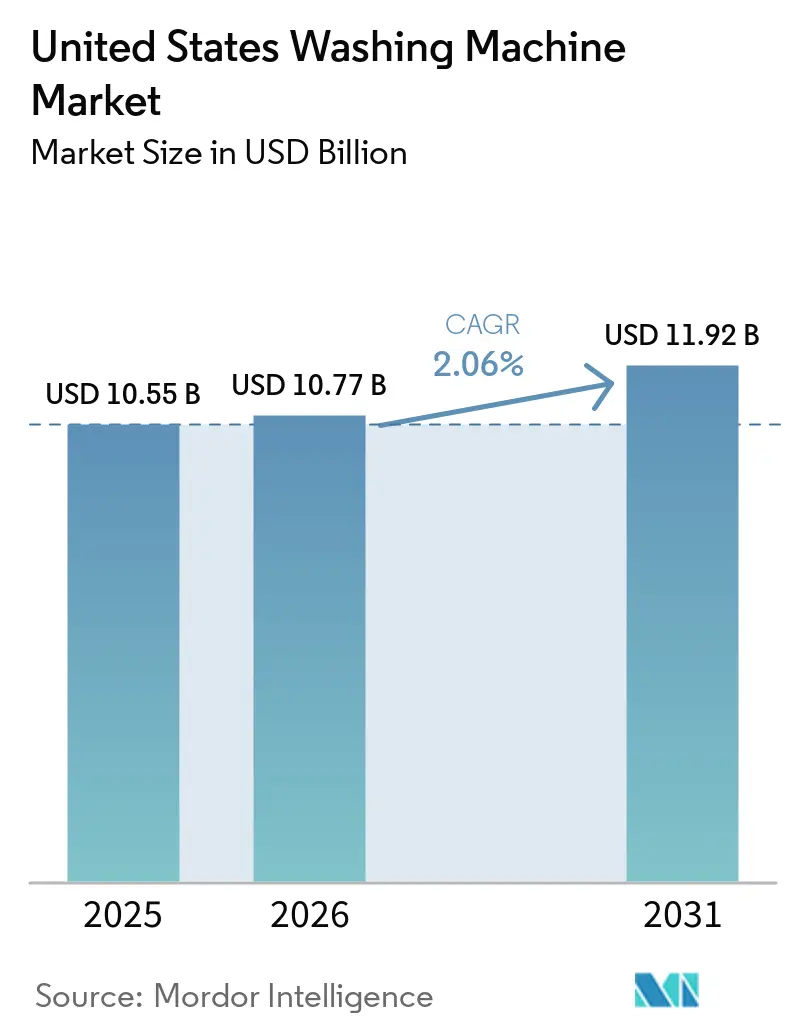
Die Größe des US-amerikanischen Waschmaschinenmarktes wird im Jahr 2026 auf 10,77 Milliarden USD geschätzt und wächst gegenüber dem Wert von 10,55 Milliarden USD im Jahr 2025, mit Prognosen für 2031, die 11,92 Milliarden USD zeigen, und wächst mit einem CAGR von 2,06 % über den Zeitraum 2026–2031. Ersatzkäufe dominieren die Nachfrage, da die Haushaltsausstattungsquote bereits bei nahezu 85 % liegt, was die Hersteller dazu veranlasst, Käufer mit Premium-Funktionen und Energieeinsparungen statt mit Einstiegspreisen anzusprechen. Durch Zölle bedingte Rohstoffkostenanstiege haben die durchschnittlichen Einzelhandelspreise im Jahresvergleich um 18,8 % erhöht, jedoch haben die Verbraucher den Anstieg akzeptiert, wenn er mit intelligenten Funktionen und regulatorisch konformen Effizienzmerkmalen einhergeht [1]. Die Wettbewerbsintensität hat sich in Richtung Technologie- und Servicedifferenzierung verlagert, wie das FreshFlow™-Belüftungssystem von Whirlpool und die KI-gestützten Waschprogramme von Samsung zeigen. Das regionale Wachstum ist im Süden und Westen am stärksten, begünstigt durch Bevölkerungszuwanderung, neue Wohnungsbaubeginne und staatliche Rückvergütungsprogramme, die ENERGY-STAR-Modelle belohnen. Online-Kanäle gestalten den Vertrieb neu und wachsen mehr als fünfmal schneller als der stationäre Handel, da Käufer zunehmend Direct-to-Consumer-Portale und Marktplattformen bevorzugen.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führten Toplader im Jahr 2025 mit einem Marktanteil von 59,21 % am US-amerikanischen Waschmaschinenmarkt, während Frontlader bis 2031 voraussichtlich mit einem CAGR von 6,62 % expandieren werden.
- Nach Technologie entfielen vollautomatische Maschinen im Jahr 2025 auf einen Anteil von 94,22 % an der Marktgröße des US-amerikanischen Waschmaschinenmarktes; sie verzeichnen zudem einen CAGR von 5,55 % bis 2031.
- Nach Endnutzern dominierte das Privathaussegment im Jahr 2025 mit einem Marktanteil von 89,35 % am US-amerikanischen Waschmaschinenmarkt, während das Gewerbesegment bis 2031 einen CAGR von 4,82 % verzeichnen soll.
- Nach Vertriebskanal entfielen auf Mehrsortiment-Fachgeschäfte im Jahr 2025 40,86 % des Marktanteils am US-amerikanischen Waschmaschinenmarkt, während Online-Verkäufe bis 2031 einen CAGR von 10,95 % ansteuern.
- Nach Region hielt der Süden im Jahr 2025 den größten Anteil von 33,62 %; der Westen ist das am schnellsten wachsende Gebiet mit einem prognostizierten CAGR von 5,18 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum US-amerikanischen Waschmaschinenmarkt
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Ersatznachfrage durch alternde Bestandsgeräte | +0.8% | Nordosten und Mittlerer Westen | Mittelfristig (2–4 Jahre) |
| Energieeffizienzstandards und Rückvergütungsprogramme | +0.6% | National; am stärksten in CA, NY, TX | Langfristig (≥4 Jahre) |
| Zunehmende Nutzung intelligenter, vernetzter Waschmaschinen | +0.4% | Städtische Märkte an der Westküste | Mittelfristig (2–4 Jahre) |
| Ausweitung von Einpersonenhaushalten | +0.2% | Städtische Zentren landesweit | Langfristig (≥4 Jahre) |
| Wachstum im Bereich Mehrfamilienhausentwicklungen | +0.3% | Städtische und vorstädtische Gebiete | Mittelfristig (2–4 Jahre) |
| Zunehmendes Verbraucherbewusstsein für Nachhaltigkeitstrends | +0.5% | Küstennahe und fortschrittliche Bundesstaaten (z. B. CA, WA, MA) | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Ersatznachfrage durch alternde Bestandsgeräte
Mehr als 40 Millionen Geräte, die zwischen 2008 und 2015 hergestellt wurden, erreichen das Ende ihrer Lebensdauer, und etwa 61 % der Waschereinkäufe im Jahr 2025 ersetzen ein vorhandenes Gerät. Die Ersatzzyklen sind im Nordosten und Mittleren Westen am intensivsten, wo älterer Wohnungsbestand und härtere Winter die Lebensdauer von Haushaltsgeräten verkürzen. Verbraucher, die auf Modelle des Jahrgangs 2025 umsteigen, senken den Energieverbrauch um 25–30 % im Vergleich zu einem Jahrzehnt alten Geräten und erfüllen damit sowohl Kosteneinsparungsanforderungen als auch bevorstehende Bundesstandards. Der jüngste Quartalsbericht von Whirlpool verwies auf eine Tendenz zu wertorientierten Modellen, jedoch bündelt die Marke verlängerte Garantien und app-basierte Diagnosen, um die Margen zu erhalten. Einzelhändler berichten, dass Kunden, die zunächst auf niedrige Preise abzielen, oft upgraden, sobald sie die langfristigen Einsparungen bei Strom- und Wasserrechnungen erkennen. Der stetige Austausch alternder Geräte verankert somit den US-amerikanischen Waschmaschinenmarkt und verhindert stärkere Volumenrückgänge, auch wenn die allgemeine Haushaltsbildungsrate abnimmt.
Energieeffizienzstandards und Rückvergütungsprogramme
Die endgültige Regelung des US-amerikanischen Energieministeriums, die ab März 2028 in Kraft tritt, verpflichtet Toplader, eine um 10 % strengere Energieobergrenze zu erfüllen, während auch die Schwellenwerte für Frontlader steigen. Etwa 15 % der aktuellen Produktvarianten werden die Konformitätsanforderungen nicht erfüllen, was Marken dazu zwingt, ihre Produktlinien neu zu gestalten oder Nischensegmente mit geringem Volumen aufzugeben. Bundesstaaten wie Kalifornien und New York ergänzen die Bundesmaßnahmen mit Rückvergütungen von bis zu 840 USD für qualifizierte Modelle, was die Preislücke zwischen Basis- und Premiumangeboten effektiv verringert. Hersteller mit Größenvorteilen und Forschungs- und Entwicklungskapazitäten – darunter LG und BSH – erlangen einen Wettbewerbsvorteil, da sie Konformitätskosten auf globale Volumina verteilen können. Die Anschaffungskosten pro Gerät sollen um 50–80 USD steigen, aber die lebenslangen Energieeinsparungen gleichen den Aufpreis für die meisten Haushalte innerhalb von vier Jahren aus. Fachhändler sehen eine Gelegenheit, Frontlader mit hoher Schleuderdrehzahl zu verkaufen, die die vorgeschlagenen Schwellenwerte bereits übertreffen, was den Übergang zu Premiumfunktionen beschleunigt und die durchschnittlichen Verkaufspreise stabilisiert.
Wachsende Nutzung intelligenter, vernetzter Waschmaschinen
Vernetzte Waschmaschinen machen im Jahr 2025 etwa 35 % der verkauften Neugeräte aus und erzielen Aufpreise von 200–400 USD [2]. Samsungs Bespoke AI und Whirlpools Intelligent Wash ermöglichen gewebespezifische Waschprogramme, Sprachbefehle und Over-the-Air-Updates, die die Kundenzufriedenheitswerte steigern. Predictive-Maintenance-Alarme reduzieren Serviceanrufe bei frühen Anwendern, senken die Gesamtbetriebskosten und stärken Abonnementmodelle wie LGs nutzungsbasiertes Wäschepflegeprogramm. Städtische Berufstätige in den Pazifik- und Bergstaaten sind die frühesten Anwender, da sie bereits intelligente Thermostate und Beleuchtungssysteme besitzen. Datenschutzbedenken bleiben eine Hürde für Käufer im ländlichen Raum, aber die Matter-Standard-Interoperabilität erleichtert Bedenken hinsichtlich der Herstellerbindung. Mit dem Ausbau von Breitband- und 5G-Abdeckung wird Konnektivität wahrscheinlich zur Grundvoraussetzung statt zum Premiumangebot, was den US-amerikanischen Waschmaschinenmarkt weiter in differenzierte Serviceplattformen segmentiert.
Zunahme von Einpersonenhaushalten fördert kompakte Waschmaschinen
Einpersonenhaushalte stiegen im Jahr 2025 auf 28 % aller Haushalte in den Vereinigten Staaten, und städtische Wohnungen bieten oft keinen Platz für Geräte in Standardgröße [3]. Kompaktmodelle von Danby und GE mit einer Trommelkapazität von 2,0–2,5 ft³ erfüllen strenge Platzbeschränkungen und bieten gleichzeitig Warmwasser-Wärmepumpen-Technologie, die externe Belüftung überflüssig macht. Entwickler von Mehrfamilienhäusern spezifizieren bei Neubauprojekten zunehmend kompakte Waschmaschinen, was die Verkäufe in Richtung B2B-Projektkanäle verlagert. Obwohl kompakte Geräte 20–30 % mehr kosten als Standard-Toplader, schätzen Mieter das integrierte Design und niedrigere Betriebskosten. Regulatorische Unsicherheiten rund um die Vorschläge des US-amerikanischen Energieministeriums für kompakte Waschmaschinen haben Produktentwicklungspläne verlangsamt, doch die Anbieter bleiben engagiert, da der demografische Trend unverkennbar ist. Premium-Kompaktwaschmaschinen können daher höhere Margen erzielen und das langsamere Gesamtwachstum des Marktes abfedern.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Gesättigte Haushaltsausstattungsquoten | -0.5% | Vorstädtische Märkte | Langfristig (≥4 Jahre) |
| Preisvolatilität bei Stahl und Kunstharz | -0.3% | Nationales Produktionsnetzwerk | Kurzfristig (≤2 Jahre) |
| Lieferkettenunterbrechungen und Importverzögerungen | -0.4% | Häfen und wichtige Vertriebszentren | Kurzfristig (≤2 Jahre) |
| Hohe Reparatur- und Wartungskosten, die Upgrades abschrecken | -0.2% | Regionen mit älterem Wohnungsbestand (z. B. Nordosten, Mittlerer Westen) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesättigte Haushaltsausstattungsquoten
Die Ausstattungsquote hat sich bei etwa 85 % der Haushalte eingependelt, und Verbesserungen bei der Langlebigkeit verlängern die Ersatzzyklen auf 12–15 Jahre. In dicht besiedelten Ballungsräumen besitzt praktisch jeder Haushalt bereits eine Waschmaschine, sodass das Volumen aus Ersatzgeschäften, Neubauten oder immigrationsbedingter Haushaltsgründung stammen muss. Ländliche Gebiete bieten marginalen Spielraum, aber logistische Barrieren und alternative Waschlösungen, wie gemeinschaftlich genutzte Anlagen, begrenzen den Absatz. Hersteller reagieren darauf, indem sie den vorhandenen Gerätebestand über verlängerte Garantien, Ferndiagnose und Ersatzteilabonnements monetarisieren. Für Investoren erhöht die abflachende Stückzahlentwicklung die Bedeutung von Serviceumsätzen und Kosteneffizienz, da eine Umsatzsteigerung durch Volumen zunehmend schwer zu erreichen ist. Marktführer genießen Skalierungsvorteile, was die Eintrittsbarrieren für Neueinsteiger intensiviert, die in einem stagnierenden Ersatzumfeld Marktanteile gewinnen wollen.
Preisvolatilität bei Stahl und Kunstharz
Stahl macht bis zu 30 % der Materialkosten aus, und die im Juni 2025 eingeführten 50 % Zölle auf importierten Stahl haben die Budgets schlagartig verändert [4]. LG meldete einen zollbedingten operativen Gewinnrückgang von 46,6 % im zweiten Quartal 2025, während Samsung eine Diversifizierung der Beschaffung ankündigte, um die Exponierung zu minimieren. Als Reaktion darauf investiert GE 490 Millionen USD in ein Werk in Kentucky, das bis 2027 die Produktion von 15 Modellen im Inland verorten wird. Hersteller greifen auf langfristige Lieferverträge, Vorratshaltung und selektive Preiserhöhungen mit einem Durchschnitt von 18,8 % zurück. Analysen der Preiselastizität im Einzelhandel zeigen, dass Verbraucher Preisaufschläge unter 20 % tolerieren, wenn diese mit Effizienz- oder Smart-Home-Mehrwert einhergehen. Sollte die Rohstoffinflation jedoch anhalten, könnte die Nachfrage nach Einstiegs-Produktvarianten nachlassen und den allgemeinen Ausblick für den US-amerikanischen Waschmaschinenmarkt trotz der Widerstandsfähigkeit im Premiumsegment dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Frontlader gewinnen im Zuge des Effizienzdrucks an Bedeutung
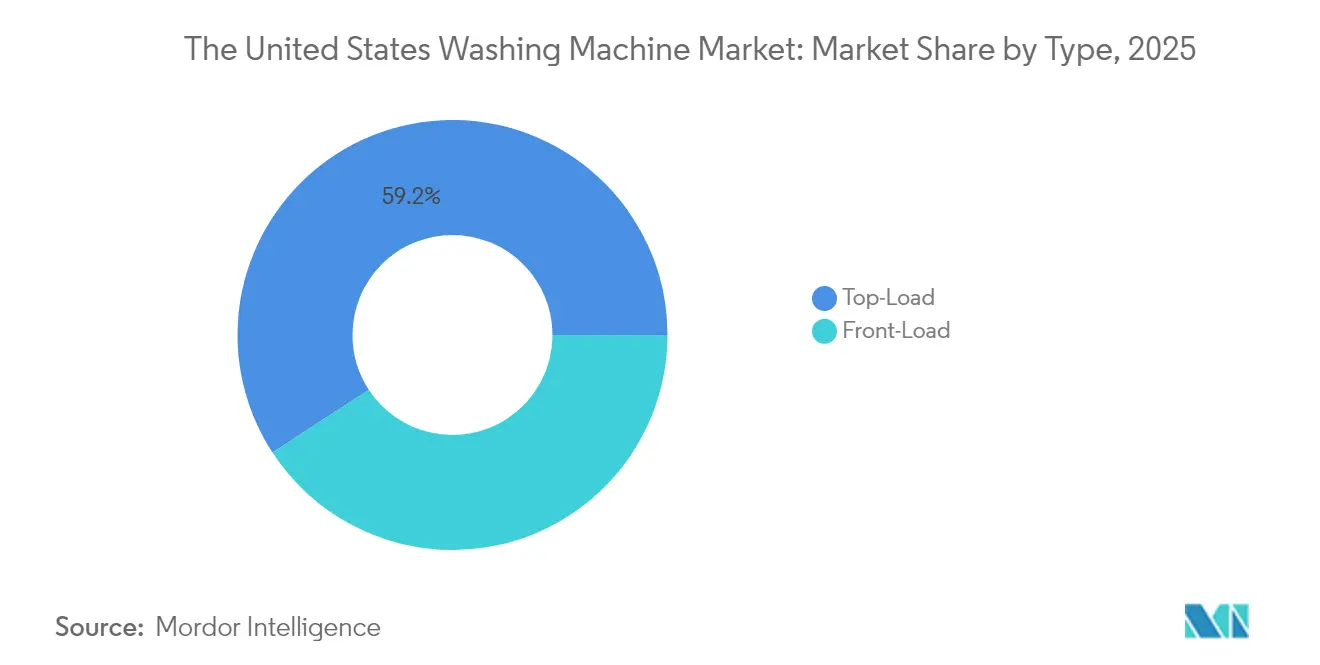
Frontlader hielten im Jahr 2025 einen Anteil von 40,79 %, während Toplader mit 59,21 % dominant blieben. Dennoch unterstreicht der überlegene CAGR von 6,62 % der Frontlader eine klare Tendenz hin zu Designs, die den Wasserverbrauch um bis zu 40 % senken und Energie um 15–20 % reduzieren. Die Schwellenwerte des US-amerikanischen Energieministeriums für 2028 begünstigen die Frontlader-Technologie, da die Hochdrehzahlschleuderextraktion die Energienutzung beim Trocknen reduziert. Die Dürresorgen an der Westküste und die Energiepreise im Nordosten verstärken den Wandel und machen Frontlader zur Wunschoption in einkommensstarken Postleitzahlbezirken. Innovationen lösen historische Schwachpunkte: Whirlpools FreshFlow™ beseitigt Gerüche und GEs UltraFresh bekämpft Feuchtigkeit und adressiert Schimmelbedenken, die Käufer bisher abgeschreckt hatten. Die Fertigungskomplexität erhöht den empfohlenen Verkaufspreis um 30–50 %, aber höhere Bruttomargen kompensieren dies. Da Rückvergütungen die Nettopreisdifferenz verringern, deckt sich die Premiumpositionierung der Frontlader mit der wachsenden Zahlungsbereitschaft der Verbraucher für Langlebigkeit und niedrigere Lebenszykluskosten beim Ersetzen älterer Toplader.
Standard-Toplader bleiben unverzichtbar, insbesondere im Süden und Mittleren Westen, wo große Haushalte schnellere Waschzyklen und vertraute Ergonomie schätzen. Hersteller bündeln zunehmend agitatorfreie, hocheffiziente Versionen, um die Konformität zu wahren und den Wasserverbrauch zu reduzieren, wodurch das Segment relevant bleibt. Obwohl das Toplader-Volumen bis 2030 über 50 % bleiben wird, verlagert sich die Wertargumentation zunehmend zu Frontladern, insbesondere bei umweltbewussten Millennials und Haushalten der Generation Z. Folglich sichern Unternehmen, die beide Segmente in ihrem Portfolio ausbalancieren, Volumen von preissensiblen Käufern, während sie Marge von technologieorientierten Käufern abschöpfen, und stabilisieren den Umsatz trotz gedämpftem Stückzahlwachstum.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie: Vollautomatische Systeme dominieren mit intelligenten Zusatzfunktionen
Vollautomatische Modelle machten 94,22 % der Lieferungen im Jahr 2025 aus, was die weit verbreitete Verbraucherpräferenz für den Ein-Knopf-Betrieb widerspiegelt. Das Ausstattungsspektrum umfasst mittlerweile KI-gestützte Zyklusoptimierung, Smartphone-Kopplung und Sprachassistenten-Integration, was eine CAGR von 5,55 % selbst in einem reifen Markt unterstützt. Marken differenzieren sich eher durch Software als durch Hardware und bieten Over-the-Air-Updates an, die die Relevanz der Geräte verlängern und die Markentreue in der gesamten globalen Waschmaschinenbranche fördern. Das Abonnementmodell von LG unterstreicht diesen Wandel, indem es Datenanalyse und vorausschauende Wartung monetarisiert und nicht nur Hardwareerlöse erzielt.
Halbautomatische Waschmaschinen behaupten sich in bestimmten gewerblichen Nischen – etwa bei Wäschereibetrieben, die manuelle Steuerung erfordern, oder in Katastrophenschutz-Szenarien, in denen der Wasserdruck unzuverlässig ist. Da jedoch Effizienzgewinne in der Lieferkette das Preisdelta zwischen halb- und vollautomatischen Plattformen verringern, ziehen OEMs halbautomatische SKUs aus dem Mainstream-Einzelhandel zurück. Mit der Zeit wird Automatisierung allgegenwärtig sein, und die Differenzierung wird von Ökosystem-Dienstleistungen abhängen, was den Markt für Waschmaschinen in den Vereinigten Staaten in Richtung eines Software-plus-Hardware-Paradigmas drängt, das dem Smartphone-Sektor ähnelt.
Nach Endnutzern: Privathaushalte als Kernmarkt mit gewerblichem Wachstumspotenzial
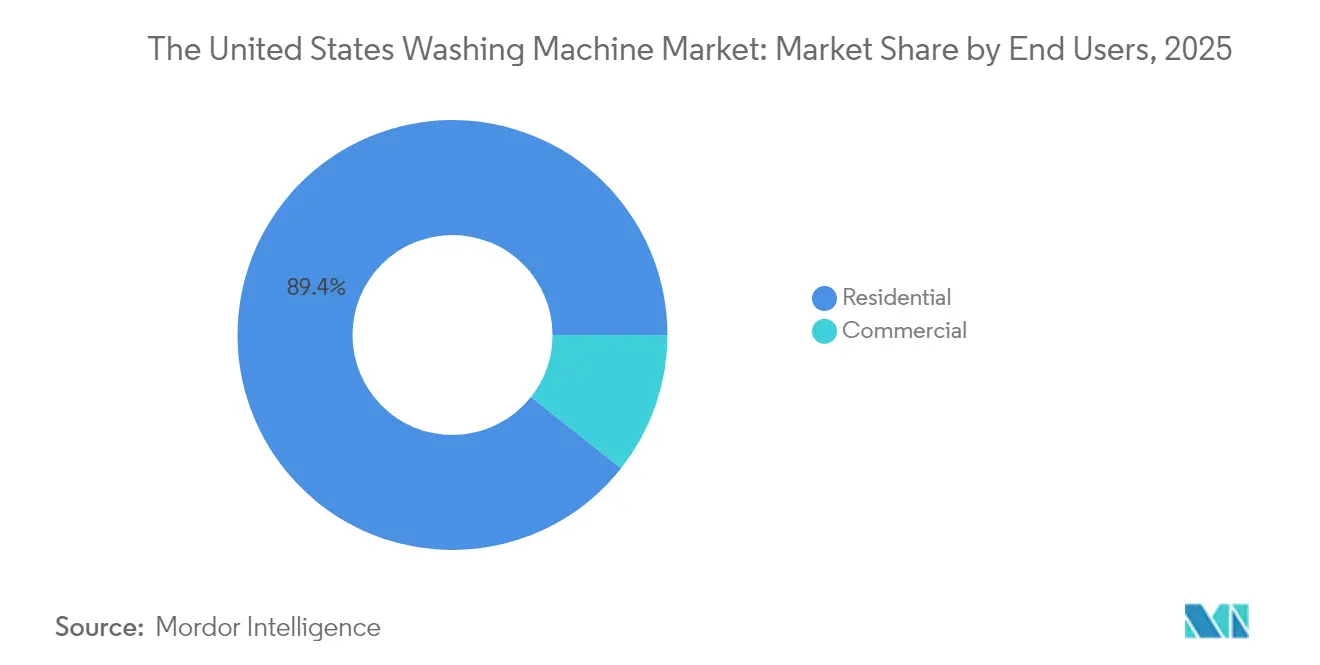
Private Käufer machten im Jahr 2025 weiterhin 89,35 % des Stückvolumens aus und bestätigen damit die haushaltszentrische Natur der Kategorie. Innerhalb der Haushalte spalten sich die Funktionsbündel auf: Einstiegsmodelle konzentrieren sich auf Erschwinglichkeit, während Premium-Geräte KI und Energieintelligenz betonen, um höhere Zölle zu kompensieren. Wohnungsbewohner drängen Vermieter dazu, Waschanlagen in den Wohneinheiten zu installieren, was die B2B-Verkäufe an Mehrfamilienhaus-Entwickler steigert.
Die gewerbliche Nachfrage wächst mit einem CAGR von 4,82 %, angetrieben von Hotels, die ihre hauseigenen Wäschereien modernisieren, Münzwäschereibetreibern, die Zahlungs-App-Funktionalitäten ausbauen, und Universitäten, die ihre Geräte für ESG-Ziele upgraden. Die Speed-Queen-Marke von Alliance Laundry Systems nutzt robuste Komponenten und zentrale Management-Dashboards und bietet Betreibern vorausschauende Servicewarnungen, die Ausfallzeiten reduzieren. Obwohl der Gewerbebereich nur 10,65 % des Stückvolumens ausmacht, verstärken höhere Preispunkte und Serviceverträge seinen Umsatzbeitrag erheblich und machen ihn zu einem strategischen Wachstumshebel, da das Wachstum im Privathaushaltssegment stagniert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Digitale Disruption gestaltet den Weg zum Markt neu
Mehrsortiment-Fachgeschäfte halten im Jahr 2025 noch immer einen Umsatzanteil von 40,86 %, wobei Home Depot und Lowe's mehr als die Hälfte dieses Anteils kontrollieren. Käufer schätzen persönliche Beratung, Abholoptionen und gebündelte Installationsservices. Online-Einkäufe steigen jedoch mit einem CAGR von 10,95 %, da pandemiebedingte Kaufgewohnheiten anhalten. Marktplatzgiganten integrieren AR-Visualisierungstools und Lieferung am nächsten Tag, was das wahrgenommene Risiko des Kaufs großer Haushaltsgeräte ohne Sichtprüfung verringert.
Hersteller bauen Direct-to-Consumer-Portale aus, erheben Kundendaten und verbessern Margen durch den Wegfall von Händlergebühren. Durchschnittliche E-Commerce-Warenkorbwerte liegen um 50 USD unter stationären Einkäufen, was darauf hindeutet, dass preissensible Käufer online einkaufen. Logistikanbieter skalieren White-Glove-Lieferdienste, die Anschluss und Altgeräteabholung beinhalten und damit Hürden weiter senken. Exklusiv-Markenfachgeschäfte richten sich an hochwertige Käufer, die kuratierte Einkaufserlebnisse suchen, während Großhandelsclubs Massenkaufs-Haushalte ansprechen. Letztendlich werden Omnichannel-Strategien, die Showroom-Erlebnisse mit digitaler Bestellung verbinden, den Wettbewerbserfolg im US-amerikanischen Waschmaschinenmarkt definieren.
Geografische Analyse
Der Süden erzielte im Jahr 2025 33,62 % des Umsatzes, angetrieben durch Bevölkerungszuwanderung, erschwinglichen Wohnungsbau und günstige Steuerrahmenbedingungen. Florida und Texas unterstützen das Volumen, da neue Wohnhausfertigstellungen Gerätepakete erfordern. Versorgungsunternehmen-geförderte Rückvergütungen in Texas beschleunigen Ersatzzyklen und steigern die Nachfrage nach Frontladern in wasserknappen Gebieten. Trotz Zinsschwankungen trägt eine robuste Beschäftigungsentwicklung zum Bau von Mehrfamilienhäusern bei und untermauert einen prognostizierten CAGR von 5,01 % bis 2031.
Der Westen sicherte sich im Jahr 2025 einen Anteil von 28,14 %, führt aber das Wachstum mit einem CAGR von 5,18 % an, getrieben durch Kaliforniens strenge Wasservorschriften und höheres verfügbares Einkommen. Dürrebedingungen stärken die Verbraucherpräferenz für wassereffiziente Frontlader, während technikaffine Bevölkerungsgruppen in Seattle und San Francisco das Tempo der Einführung intelligenter Haushaltsgeräte vorgeben. Staatliche Rückvergütungen verkürzen Amortisationszeiten zusätzlich und verringern effektiv die Lücke zwischen Basis- und Premium-Produktvarianten.
Der Mittlere Westen hielt im Jahr 2025 einen Anteil von 22,76 %, was sein industrielles Erbe und das kältere Klima widerspiegelt, das Maschinen schneller altern lässt. Industrielle Wäschereien und institutionelle Kunden, darunter Krankenhäuser, fördern den gewerblichen Absatz. Dennoch begrenzt das langsamere Bevölkerungswachstum die Gesamtexpansion auf einen CAGR von 4,63 %. Winterbedingte Energiekosten veranlassen Haushalte, auf ENERGY-STAR-Modelle umzusteigen, die Nebenkosten senken, was für einen stetigen, wenn auch unspektakulären Geräteaustausch sorgt.
Der Nordosten erfasste im Jahr 2025 einen Anteil von 15,48 % mit einer CAGR-Prognose von 4,41 %. Dichter städtischer Wohnungsbau und hohe Immobilienkosten verlängern Ersatzzyklen, aber staatliche Rückvergütungsprogramme – angeführt von New Yorks erstmaligem In-Store-Programm des Landes – steigern die Umstellung auf hocheffiziente Geräte. Kompakte Waschmaschinen gewinnen an Bedeutung, da Wohnungsbewohner platzsparende Lösungen suchen und Herstellern eine profitable Nische bieten.
Regulatorisches Umfeld
Der US-amerikanische Waschmaschinenmarkt unterliegt dem Energiesparprogramm des Department of Energy (DOE) für private Waschmaschinen im Rahmen des EPCA. Das DOE erließ geänderte Energieeffizienzstandards über eine direkte Schlussregel, die am 15. Juli 2024 in Kraft trat, wobei die verpflichtende Einhaltung ab dem 1. März 2028 beginnt. Die aktualisierten Anforderungen verschärfen die Effizienzvorgaben sowohl für Toplader- als auch für Frontlader-Produktklassen und prägen bereits die Bereinigung des Sortiments sowie Redesign-Fahrpläne.
Im Bereich der Handelsdurchsetzung setzten das US-Handelsministerium und die U.S. International Trade Commission die Antidumpingzollverordnung für große Haushaltswaschmaschinen aus Mexiko fort, die seit dem 9. Oktober 2024 gilt, wobei die U.S. Customs and Border Protection Barhinterlegungen für betroffene Importe erhebt. Das DOE bestätigte zudem die Rücknahme von Kurzzyklus-Produktklassen und behielt dabei die Flexibilität der Hersteller bei, Vollladungszyklen von 60 Minuten oder weniger anzubieten, während gleichzeitig der geänderte Test- und Effizienzrahmen eingehalten wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von vorgelagerten Stahl- und Kunststoffvorprodukten über Komponentenlieferanten wie Motoren, Steuerplatinen und Sensoren bis hin zu OEM-Design und -Montage, Distribution sowie Einzelhandels- oder Direct-to-Consumer-Fulfillment, einschließlich Installations- und Abholservices. Die Volatilität der Inputkosten und Handelsmaßnahmen haben die Anforderungen an die Widerstandsfähigkeit von Beschaffung und Logistik erhöht, was OEMs dazu veranlasst, ihre Beschaffung zu diversifizieren, längerfristige Verträge abzuschließen und höhere inländische Lagerpuffer vorzuhalten, um Produktionspläne und die Verfügbarkeit im Einzelhandel zu schützen.
Fertigung und Endmontage werden zudem näher an die Nachfrage verlagert, um das Risiko von Importreibungen und Lieferzeitrisiken zu verringern. GE Appliances kündigte eine Investition in Höhe von 490 Millionen USD an seinem Hauptsitz in Louisville, Kentucky, an, um ein hochmodernes Waschmaschinenwerk zu bauen und die Produktion von mehr als 15 Frontlader-Waschmaschinenmodellen von China in die Vereinigten Staaten zu verlagern. Whirlpool verstärkte ebenfalls seine inländische Kapazität und erklärte, dass etwa 80 % seiner in den Vereinigten Staaten verkauften Großgeräte im Inland in 10 amerikanischen Fabriken produziert werden, und kündigte später eine Investition in Höhe von 300 Millionen USD in seine Wäschereibetriebe in Clyde und Marion, Ohio, an, um die Produktion von Waschmaschinen und Trocknern der nächsten Generation zu steigern.
Wettbewerbslandschaft
Zu den führenden Unternehmen zählen Whirlpool, LG, Samsung, GE Appliances und Electrolux, die den Markt dominieren und eine hochkonsolidierte Branchenstruktur hervorheben, die von Skaleneffekten profitiert. Whirlpool nimmt die führende Position ein, gestützt durch ein breites Produktportfolio, das sowohl Massenmarkt- als auch Premiumsegmente bedient. LG und Samsung investieren stark in KI- und Cloud-Plattformen, die den Mehrwert über das physische Gerät hinaus ausdehnen. GEs 490-Millionen-USD-Werk in Kentucky wird bis 2027 Kapazitäten zurückverlagern, die Lieferkette gegen Stahl-Importzölle absichern und Lieferzeiten reduzieren.
Die Forschungs- und Entwicklungsintensität unterscheidet die Wettbewerber: BSH investiert 5,5 % des Umsatzes in Innovationen, während Samsung erhebliches Kapital für die Integration des Bespoke-AI-Ökosystems aufwendet. Die Widerstandsfähigkeit der Lieferkette ist zu einem strategischen Pfeiler geworden, wobei Marken die Bezugsquellen für Walzstahl und Kunstharz diversifizieren, um Inputschocks abzumildern. Abonnementmodelle und verlängerte Garantien schaffen wiederkehrende Umsatzströme und verlagern den Fokus von Einmalverkäufen auf den lebenslangen Kundenwert. Nischenanbieter wie Danby nutzen Lücken im Kompaktgerätebereich, die von den Großen übersehen werden, aber Skalierungsbarrieren bleiben aufgrund von Regulierungskonformitätskosten und Kanalvorherrschaft etablierter Marken beträchtlich.
Marktführer im US-amerikanischen Waschmaschinenmarkt
-
Whirlpool Corporation
-
LG Electronics
-
Samsung Electronics
-
GE Appliances (Haier)
-
Electrolux AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die DOE-Compliance-Frist zum 1. März 2028 für die geänderten Standards für private Waschmaschinen schafft ein klar definiertes, mehrjähriges Zeitfenster für Premiumisierung durch compliance-getriebene Neugestaltungen, insbesondere für Produktarchitekturen, die bereits mit den strengeren Energie- und Wasserleistungsanforderungen übereinstimmen. Dieser regulatorische Zyklus wird durch den Regelsetzungsprozess selbst gestärkt, einschließlich des Einflusses einer gemeinsamen Vereinbarung unter Beteiligung von Herstellern, Versorgungsunternehmen, Verbrauchergruppen sowie Energie- und Umweltverbänden, die dazu beigetragen hat, Planungssignale für Portfolioumstellungen sowie für Einzelhändler, die effizientere Modelle vermarkten, zu verdeutlichen.
Zwei kurzfristige Whitespace-Bereiche stechen im aktuellen Kaufverhalten hervor: servicegetriebene Monetarisierung und Teilnahme am Zweitmarkt. Da vernetzte Waschmaschinen bereits einen beträchtlichen Anteil der verkauften Neugeräte ausmachen, unterstützen appbasierte Diagnosen, abonnementbasierte Wartung, erweiterte Garantien und vorausschauende Service-Pakete das Umsatzwachstum pro installiertem Gerät in einem ersatzgetriebenen Markt. Gleichzeitig können Aufarbeitungs- und zertifizierte Gebrauchtwarenprogramme Nachfrage von Verbrauchern erschließen, die auf gestiegene Einzelhandelspreise reagieren, unterstützt durch die Verfügbarkeit von OEM-Ersatzteilen, Diagnosesoftware und standardisierten Benchmarking-Ressourcen wie den AHAM-Fabrikversandberichten, die für Versand- und Kapazitätsplanung genutzt werden.
Aktuelle Branchenentwicklungen
- Juni 2026: LG Electronics stellte das LG Comfort Kit in den Vereinigten Staaten vor und ergänzte damit werkzeugfreies, auf Barrierefreiheit ausgerichtetes Zubehör wie griffige Griffe und Drehknöpfe für Wäschereigeräte. Das Angebot erweitert die adressierbare Nachfrage, indem es auf inklusive Designbedürfnisse abzielt und gleichzeitig die Differenzierung im Premium-Einzelhandelssortiment unterstützt.
- Oktober 2025: Whirlpool Corporation kündigte eine Investition in Höhe von 300 Millionen USD in seine US-Wäschereibetriebe in Clyde und Marion, Ohio, an, um die Produktion von Waschmaschinen und Trocknern der nächsten Generation zu steigern und 400 bis 600 neue Arbeitsplätze zu schaffen. Die Investition stärkt die inländische Versorgung und verkürzt die Nachschubzyklen, da OEMs ihre Beschaffung angesichts der Volatilität bei Zöllen und Inputkosten neu ausrichten.
- September 2024: Die Marke Whirlpool führte das FreshFlow(TM)-Lüftungssystem bei neuen smarten Frontlader-Waschmaschinen ein. Durch die Behebung von Geruchs- und Feuchtigkeitsproblemen, die historisch die Verbreitung von Frontladern eingeschränkt haben, unterstützt die Markteinführung margenstärkere Frontlader-Upgrades im Einklang mit den strenger werdenden Effizienzanforderungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Erlöse aus dem Verkauf von Waschmaschinen in den Vereinigten Staaten, sowohl an private als auch an gewerbliche Käufer, unabhängig vom Herstellungsort der Geräte. Der Marktwert wird als der Verkaufswert der Waschmaschinen im Land während des jeweiligen Jahres definiert.
Ausschlüsse: Trockner, Geschirrspüler, Waschtrockner-Kombinationen, Ersatzteile, erweiterte Garantien, Installationsdienstleistungen und Waschmittelkäufe sind nicht enthalten.
Segmentierungsübersicht
- Nach Typ
- Frontlader
- Toplader
- Nach Technologie
- Vollautomatisch
- Halbautomatisch
- Nach Endnutzern
- Privathaushalte
- Gewerblich
- Nach Vertriebskanal
- Mehrsortiment-Fachgeschäfte
- Exklusivfachgeschäfte
- Online-Shops
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordosten
- Mittlerer Westen
- Süden
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half dabei, Marktgrenzen zu definieren und ein praxisnahes Bild von Nachfrage und Preisgestaltung zu entwickeln, bevor die Interviews begannen. Wir haben öffentliche Quellen herangezogen, darunter Wohnungs- und Haushaltsstatistiken des U.S. Census Bureau, Preisreihen und Verbrauchsausgabenindikatoren des Bureau of Labor Statistics, Handelsdaten der U.S. International Trade Commission für Haushaltsgeräte sowie Dokumentationen des DOE und ENERGY STAR zu Effizienzvorschriften und Prüfverfahren.
Darüber hinaus haben wir Jahresberichte von Unternehmen, Protokolle von Earnings Calls, Investorenpräsentationen und seriöse Presseberichte ausgewertet, um Produkteinführungen, Preisbewegungen und Kanalverschiebungen zu verfolgen. Bei Bedarf nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie eine Import- und Export-Datenbank auf Sendungsebene, um Handelsströme im Zusammenhang mit Waschmaschinen und verwandten Komponenten zu plausibilisieren. Die hier genannten Quellen sind illustrativ und nicht abschließend; wir haben zusätzliche Referenzen herangezogen, um Daten zu erheben, Annahmen zu validieren und offene Punkte zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Volumina, Preisgestaltung und Kanalmix zu überprüfen, wenn öffentliche Daten Waschmaschinen nicht sauber von breiteren Haushaltsgerätekategorien trennten. Wir haben mit einem ausgewogenen Kreis von Stakeholdern gesprochen, darunter Marken und Distributoren, Einzelhandelskanalakteure, Installateure und Servicepartner sowie gewerbliche Wäschereikunden. Anschließend haben wir wichtige Annahmen in den wichtigsten US-Regionen erneut überprüft, damit das Modell Unterschiede im Ersatzverhalten und in der Aktionsintensität widerspiegelt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberes Segment: 25 % | CXOs: 16 % |
| Mittleres Segment: 55 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem der US-amerikanische Haushalts- und Gewerbebedarf durch Wohnungsbestand und -fluktuation, Ersatzzyklen für Wäschereigeräte sowie den Anteil der Haushalte mit hauseigener Wäschekapazität rekonstruiert wird, was anschließend in eine jährliche Stücknachfrage umgerechnet wird. Diese Nachfrage wird mithilfe einer Durchschnittsverkaufspreiskurve bewertet, die Mixverschiebungen zwischen Toplader und Frontlader, die Durchdringung vollautomatischer Geräte und den Aktionskalendereffekt in wichtigen Einzelhandelsperioden berücksichtigt.
Um die Gesamtwerte realistisch zu halten, haben wir das Ergebnis durch selektive Bottom-up-Prüfungen abgesichert, darunter Stichproben von Einzelhandelspreispunkten, Kanalprüfungen zu den von großen Formaten verkauften Stückzahlen sowie lieferantenseitige Umsatzplausibilitätsprüfungen, soweit Offenlegungen verfügbar waren. Dabei wurden Lücken wie kleine, nicht gemeldete regionale Kanalaktivitäten durch Vertriebsmix-Annahmen geschlossen, die in Interviews validiert und dann konsistent im gesamten Modell angewendet wurden.
Für die Prognose haben wir eine Szenarioanalyse auf Basis von Experteneingaben verwendet, da die Nachfrage stärker durch den Wohnungs- und Ersatzzyklus als durch einen einzigen gleichmäßigen Trendverlauf geprägt wird. Die Vorausschau spiegelt erwartete Wohnungsfertigstellungen und Renovierungsaktivitäten, Haushaltsgerätpreisinflation und funktionsgetriebene Premiumisierung, Auswirkungen von Energieeffizienzvorschriften sowie das Tempo des Online-Anteilswachstums wider. Nach dem Primärfeedback zum wahrscheinlichsten Basisszenario haben wir die Prognosetrajektorie entsprechend angepasst.
Datenvalidierung und Aktualisierungszyklus
Vor der Finalisierung der Zahlen haben wir die Marktgesamtwerte mit unabhängigen Signalen wie Haushaltsgerätepreisindizes, Handelsströmungsrichtungen sowie Wohnungs- und Haushaltsbildungsindikatoren abgeglichen und dann geprüft, ob die impliziten Stückvolumina und Durchschnittsverkaufspreise für das jeweilige Jahr plausibel erscheinen. Wenn Ausreißer auftraten, haben wir die zugrunde liegenden Treiber überprüft, Annahmen überarbeitet und ausgewählte Befragte erneut kontaktiert, damit die abschließende Darstellung und die Zahlen übereinstimmen.
Ein mehrstufiger interner Überprüfungsprozess wird durchgeführt, damit Berechnungen, Definitionen und Jahreszuordnungen im gesamten Datensatz konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa starken Zolländerungen, größeren Aktualisierungen von Effizienzvorschriften oder erheblichen Preisanpassungen. Vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße des Marktes für Waschmaschinen in den Vereinigten Staaten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Waschmaschinen in den USA können stark variieren, selbst wenn die Titel ähnlich aussehen, da die Produktabgrenzung und der erfasste Wert nicht immer identisch sind. Unterschiede entstehen auch durch die Modellierung der Preisgestaltung, die Frage, ob sowohl private als auch gewerbliche Nachfrage einbezogen wird, und wie aktuell die Annahmen aufgefrischt wurden.
In der Praxis treten Lücken meist dann auf, wenn eine Schätzung Waschmaschinen mit benachbarten Wäschereigeräten vermischt, eine höhere Premiumfunktions-Preiskurve anwendet oder ein aggressives Szenario für das Stückwachstum in Verbindung mit dem Wohnungsbau verwendet. Währungszeitpunkte sind hier kein wesentlicher Treiber, da es sich um ein einzelnes Land handelt, aber das verwendete Jahr, Aktionsannahmen und der Kanalmix (Online versus stationärer Handel) können den Endwert dennoch verschieben.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,55 Milliarden USD (2025) | |
| Fachzeitschrift A | 6,35 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und spiegelt typischerweise eine engere Werterfassung ausschließlich für Waschmaschinen wider, die näher an ausgewählten Einzelhandels- und markenberichteten Umsätzen liegen kann, ohne die gleichen expliziten Anpassungen für Kanalmix und private sowie gewerbliche Nachfrage. |
| Branchenkurzinfo B | 12,80 Milliarden USD (2026) | Wird häufig als breiterer Umsatzpool für Wäschereigeräte dargestellt und mit schnelleren Wertsteigerungsannahmen kombiniert, was vorkommen kann, wenn trocknernahe Ausgaben, Service-Add-ons oder ein steilerer Durchschnittsverkaufspreisanstieg durch Premiumfunktionen in die Waschmaschinenumsatzlinie eingerechnet werden. |
Die Tabelle zeigt eine große Bandbreite über Jahre und Definitionen hinweg; im Modell von Mordor Intelligence ist der Wert auf Waschmaschinenumsätze in den Vereinigten Staaten beschränkt, wobei sowohl private als auch gewerbliche Nachfrage berücksichtigt und die Durchschnittsverkaufspreise an den beobachteten Mix über Ladertypen und Kanäle gebunden werden. Sobald der Umfang angeglichen und dasselbe Jahr verglichen wird, lässt sich die verbleibende Abweichung in der Regel dadurch erklären, wie stark Preisgestaltung und Ersatzvolumina angenommen werden zu steigen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Waschmaschinenmarkt im Jahr 2026?
Er wird auf 10,77 Milliarden USD geschätzt, mit Prognosen, die bis 2031 auf 11,92 Milliarden USD hindeuten.
Welcher Produkttyp gewinnt am schnellsten Marktanteile?
Frontlader verzeichnen mit einem CAGR von 6,62 % aufgrund überlegener Wasser- und Energieeffizienz das stärkste Wachstum.
Warum steigen die Einzelhandelspreise für Waschmaschinen im Jahr 2025?
Ein 50-prozentiger Zoll auf importierten Stahl und die Kostenvolatilität bei Kunstharz haben die Produktionskosten erhöht und die Einzelhandelspreise um 18,8 % in die Höhe getrieben.
Wo ist die regionale Nachfrage am stärksten?
Der Süden führt beim Volumen, während der Westen das schnellste Wachstum verzeichnet, begünstigt durch strenge Wassereffizienzauflagen und höhere Einkommen.
Welche Rolle spielen intelligente Funktionen bei den Kaufentscheidungen der Verbraucher?
Etwa 35 % der im Jahr 2025 verkauften Neugeräte verfügen über Konnektivität, und Verbraucher akzeptieren Aufpreise von 200–400 USD für KI-gesteuerten Komfort und vorausschauende Wartung.
Wie werden die DOE-Standards von 2028 die Hersteller beeinflussen?
Etwa 15 % der aktuellen Modelle werden eingestellt oder neu gestaltet werden, was Marken mit starker Forschung und Entwicklung begünstigt und möglicherweise die Wettbewerbslandschaft konsolidiert.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
