
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.99 Milliarden US-Dollar |
| Marktgröße (2026) | 4.14 Milliarden US-Dollar |
| Marktgröße (2031) | 5.27 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.98 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Waschmaschinenmarkts von Mordor Intelligence
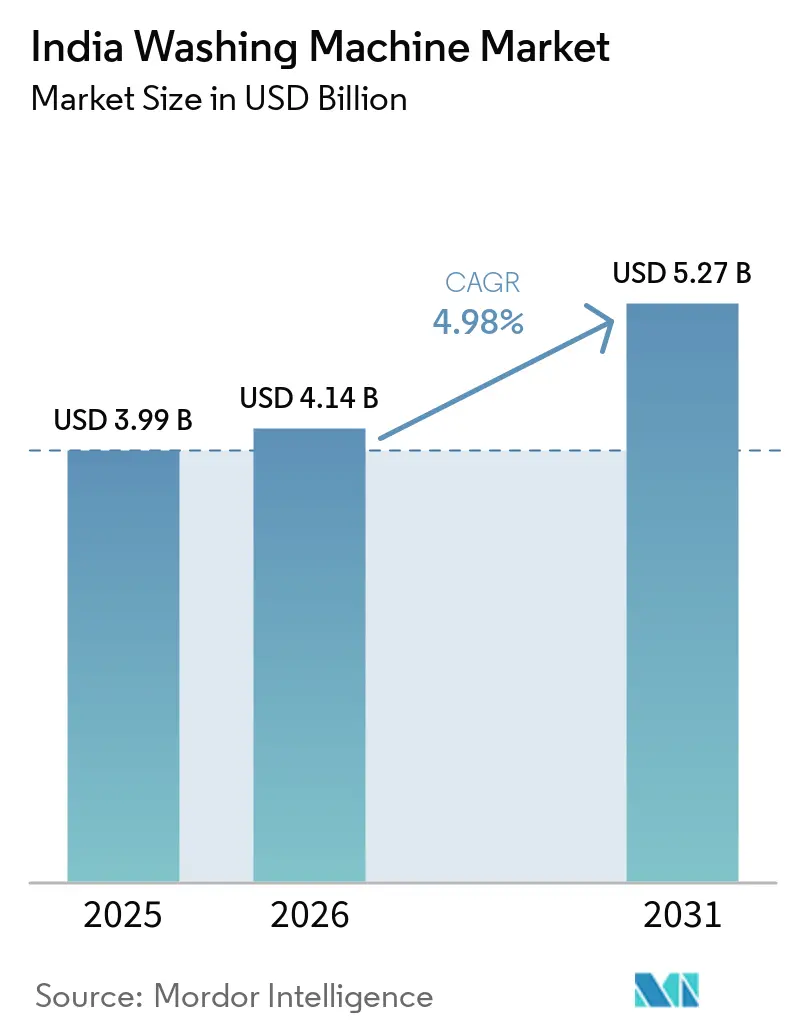
Die Größe des indischen Waschmaschinenmarkts soll von 3,99 Milliarden USD im Jahr 2025 und 4,14 Milliarden USD im Jahr 2026 auf 5,27 Milliarden USD bis 2031 anwachsen und zwischen 2026 und 2031 eine CAGR von 4,98 % verzeichnen.
Das kurzfristige Wachstum wird weiterhin durch Indiens Produktionsgebundenes Anreizprogramm geprägt, das zugelassenen Teilnehmern 729,4 Millionen USD (INR 6.238 Crore) zugesagt hat und die inländische Wertschöpfung auf ein Ziel von 75–80 % bis zum Geschäftsjahr 2028–29 lenkt.[1] Die regionalen Dynamiken bleiben innerhalb des indischen Waschmaschinenmarkts uneinheitlich, wobei Nordindien im Jahr 2025 einen Marktanteil von 34,98 % hält und Südindien mit einer CAGR von 9,78 % bis 2031 das stärkste Wachstum verzeichnet. Konnektivität und Automatisierung verschieben den Produktmix, da konventionelle Geräte im Jahr 2025 einen Anteil von 88,46 % hielten, während smart-vernetzte Modelle mit einer CAGR von 15,49 % die schnellste Entwicklung verzeichneten. Markennachweise deuten auf denselben Wandel hin, wobei KI-fähige Produktreihen nun im Mittelpunkt der Einführungspipelines und des Verkaufsbeitrags in Indiens Premium- und Mainstream-Segmenten stehen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt führten Toplader mit einem Anteil von 67,85 % am indischen Waschmaschinenmarkt im Jahr 2025, während Frontlader voraussichtlich bis 2031 mit einer CAGR von 8,44 % wachsen werden.
- Nach Technologie entfielen auf vollautomatische Systeme im Jahr 2025 54,65 % des indischen Waschmaschinenmarktes, und sie wachsen bis 2031 mit einer CAGR von 9,33 %.
- Nach Kapazität hielt das Segment 6–8 kg im Jahr 2025 einen Marktanteil von 62,39 % am indischen Waschmaschinenmarkt, während Geräte über 8 kg bis 2031 mit einer CAGR von 9,98 % wachsen sollen.
- Nach Konnektivität entfielen auf konventionelle Modelle im Jahr 2025 88,46 % des indischen Waschmaschinenmarktes, und intelligente vernetzte Modelle werden bis 2031 voraussichtlich mit einer CAGR von 15,49 % wachsen.
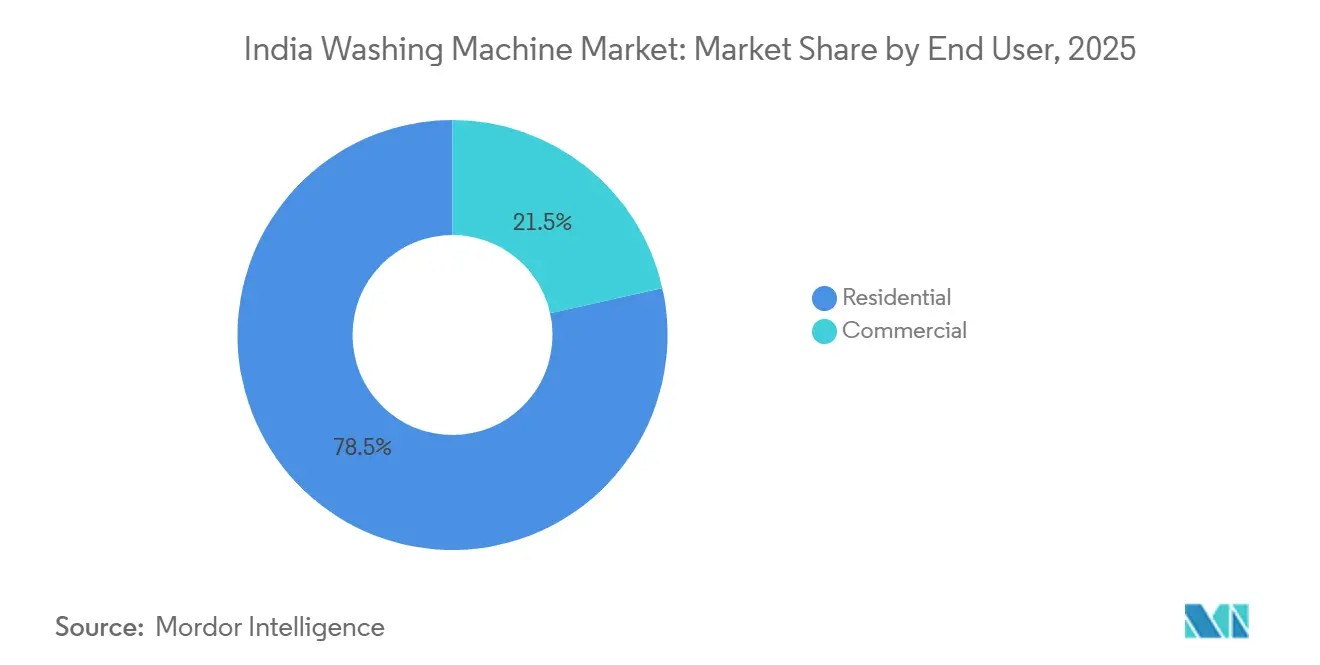
- Nach Endnutzer dominierten private Haushaltsinstallationen im Jahr 2025 mit einem Marktanteil von 78,49 % am indischen Waschmaschinenmarkt, und die gewerbliche Nutzung wird bis 2031 voraussichtlich eine CAGR von 9,37 % verzeichnen.
- Nach Vertriebskanal entfiel auf B2C/Einzelhandel im Jahr 2025 ein Anteil von 81,39 % am indischen Waschmaschinenmarkt, während der Online-Teilkanal innerhalb des B2C-Segments bis 2031 mit einer CAGR von 10,84 % das stärkste Wachstum verzeichnen soll.
- Nach Region hielt Nordindien im Jahr 2025 einen Anteil von 34,98 % am indischen Waschmaschinenmarkt, und Südindien soll mit einer CAGR von 9,78 % bis 2031 die am schnellsten wachsende Region sein.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum indischen Waschmaschinenmarkt
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Städte der Klasse II und III verzeichnen einen Anstieg des verfügbaren Einkommens | +1.2% | National, konzentriert in städtischen Clustern der Klassen 2/3 | Mittelfristig (2–4 Jahre) |
| Die Urbanisierung beschleunigt sich und Kleinfamilienhaushalte werden zur Norm | +0.9% | National, Ausstrahlungseffekt von Metropolen auf Städte der Klasse 2 | Langfristig (≥ 4 Jahre) |
| E-Commerce und Omni-Channel-Einzelhandel expandieren weiter | +0.8% | Gesamtindien, 70 % Beitrag aus Städten der Klassen 2/3 | Kurzfristig (≤ 2 Jahre) |
| Technologischer Wandel hin zu vollautomatischen Geräten und Wechselstrommotoren | +1.4% | Städtischer Kern, frühe Übernehmer in Städten der Klasse 2 | Mittelfristig (2–4 Jahre) |
| Das Produktionsgebundene Anreizprogramm (PLI) stärkt die lokale Produktion | +0.6% | Produktionszentren: Chennai, Pune, Greater Noida, Goa | Langfristig (≥ 4 Jahre) |
| Smart-Home- und IoT-Funktionen ebnen den Weg für Abonnement-Zusatzleistungen | +0.5% | Metropolen und Städte der Klasse 1, aufkeimende Durchdringung in Städten der Klasse 2 | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Technologischer Wandel hin zu vollautomatischen Geräten und Wechselstrommotoren
Vollautomatische Maschinen hielten im Jahr 2025 einen Marktanteil von 54,65 % und entwickeln sich mit einer CAGR von 9,33 % bis 2031, was einen raschen Wandel hin zu Plattformen mit höherer Effizienz innerhalb des indischen Waschmaschinenmarkts signalisiert. Wechselrichterarchitekturen sind zentral für diesen Wandel und werden durch in Indien von Marken eingeführte Plattformen hervorgehoben, die erhebliche Energieeinsparungen und intelligente Zyklussteuerung bieten. IFB lokalisierte hocheffiziente Antriebskomponenten und brachte die gewerbliche BLDC-Motorenproduktion bis zum Geschäftsjahr 2024–25 in einen stabilen Betriebszustand, was die Importabhängigkeit verringert und eine nachhaltige Kostenkontrolle unterstützt. Premium-Plattformen mit KI-fähiger Textilpflege, Lasterfassung und Ferndiagnose haben die Differenzierung gegenüber halbautomatischen Designs vertieft, was die wahrgenommene Haltbarkeit und die Gesamtbetriebskosten im indischen Waschmaschinenmarkt verbessert. Der regulatorische Schwerpunkt auf höherer Energieleistung stärkt den Entwicklungszyklus rund um Motoren und Steuerungen und lenkt Produktportfolios in Richtung wechselrichtergeführter Roadmaps, die langfristige Effizienzanforderungen erfüllen. Zusammen beschleunigen diese Technologie- und Politikvektoren den Upgrade-Pfad von halbautomatischen zu vollautomatischen Konfigurationen in städtischen und frühen Nachfragepools der Klasse 2 im indischen Waschmaschinenmarkt.
Das Produktionsgebundene Anreizprogramm (PLI) stärkt die lokale Produktion
Das Weißwaren-PLI-Programm kündigte einen mehrjährigen Ausgabenplan von 729,4 Millionen USD (INR 6.238 Crore) an und ist darauf ausgelegt, die inländische Wertschöpfung bis zum Geschäftsjahr 2028–29 auf 75–80 % zu steigern, was eine neue Lieferantenbasis für Motoren, Steuerungen und andere gemeinsam genutzte Komponenten für Waschmaschinen katalysiert. Das Anreizdesign verknüpft Auszahlungen mit inkrementellen Umsätzen und progressiv höheren Schwellenwerten für lokale Inhalte, was schrittweise Investitionen in Werkzeuge, Lokalisierung und Prozessverbesserungen bei den Teilnehmern des indischen Waschmaschinenmarkts und angrenzenden Lieferanten fördert. IFB dokumentierte PLI- und M-SIPS-verknüpfte Einnahmen, die Kapazitäts- und Steuerungslokalisierung finanzierten und seine Waschmaschinenoperationen mit politisch geführter Versorgungssicherheit und Kostensenkungszielen in Einklang brachten. BSH erweiterte die Montagekapazität in Chennai und brachte neue in Indien hergestellte Frontlader-Produktreihen auf den Markt, was eine tiefere lokale Stückliste und kürzere Eingangszyklen unterstützt.[2] Langfristig sollte der politische Druck die Vorlaufzeiten verkürzen und die Importzollbelastung im indischen Waschmaschinenmarkt reduzieren, während die Qualitätsbasis der Branche durch vorgeschriebene Zertifizierungs- und Prüfregimes angehoben wird. Der kumulative Effekt ist eine schrittweise Margenanpassung, bei der Lokalisierungsgewinne kurzfristige Kostenreibungen ausgleichen, während sich die Lieferketten unter dem PLI-Gleitpfad neu konfigurieren.
Smart-Home- und IoT-Funktionen ebnen den Weg für Abonnement-Zusatzleistungen
Smart-vernetzte Maschinen stellten im Jahr 2025 eine Minderheit der installierten Geräte dar, verzeichneten jedoch mit einer CAGR von 15,49 % bis 2031 die schnellste Expansionsrate und markierten einen klaren digitalen Fortschritt innerhalb des indischen Waschmaschinenmarkts. Samsungs KI-Portfolio ist zu einem wesentlichen Beitrag zum Waschmaschinenumsatz in Indien geworden und integriert Energieüberwachung, Fernsteuerung und herunterladbare Zyklen, die das Produkt von einem einmaligen Kauf zu einer fortlaufenden Serviceplattform machen. LG ThinQ ermöglicht angepasste Programme und Benachrichtigungen zur vorausschauenden Wartung, die das Nutzerengagement vertiefen und die Markentreue während des Ersatzzyklus verlängern. Haiers Hai Smart App rund um seine neue Frontlader-Produktreihe veranschaulicht, wie Begleitsoftware Funktionen wie Smart Refresh und Fernverwaltung freischaltet, um die Lebensdauer von Kleidungsstücken zu verlängern und die Waschhäufigkeit zu reduzieren.[3] IFB hat begonnen, Nachkauf-Grundbedarfsartikel über Direktvertriebskanäle zu monetarisieren und Verbrauchsmaterialien mit vernetzter Beratung zu kombinieren, um den Lebenszeitertrag zu steigern. Da Energiemanagementfunktionen wie der KI-Energiemodus zum Mainstream werden, stärkt sich das Wertversprechen vernetzter Maschinen für Haushalte, die auf Stromkosten im indischen Waschmaschinenmarkt achten.
Die Urbanisierung beschleunigt sich und Kleinfamilienhaushalte werden zur Norm
Indiens städtisches Bevölkerungsverhältnis stieg bis 2026 weiter an, was Wohnräume verknappte und die Nachfrage nach kompakten, hocheffizienten Frontladern und vollautomatischen Topladernern innerhalb des indischen Waschmaschinenmarkts verstärkte. Haushaltsmigrationsmuster und der Wandel hin zu kleineren Familieneinheiten steigern die Attraktivität von 6–8-kg-Maschinen, die Platz und Durchsatz für wöchentliche Wäscheladungen ausbalancieren. Die Produktentwicklung in Indien hat mit Funktionen reagiert, die mit dem in Hochhäusern und stadtnahen Gebieten üblichen niedrigen Wasserdruck umgehen können, was die Zuverlässigkeit der Zyklen und die Verbraucherzufriedenheit verbessert. Da sich städtische Einkommen stabilisieren, werden Premium-Funktionen wie Dampfhygiene, Anti-Allergen-Zyklen und hohe Schleuderdrehzahlen entscheidend, was eine schnellere Übernahme von Frontladern in aufstrebenden Stadtclustern unterstützt. Derselbe Wandel ist in der Prognose sichtbar, wo Frontlader-Plattformen bis 2031 mit einer CAGR von 8,44 % von einer kleineren Basis aus wachsen sollen und das mittlere bis Premium-Segment des indischen Waschmaschinenmarkts umgestalten.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbraucher kämpfen mit hohen Anschaffungskosten im Vergleich zu ihrem verfügbaren Einkommen | -0.7% | Ländliches Indien, einkommensschwache städtische Gebiete | Kurzfristig (≤ 2 Jahre) |
| Preissensible ländliche Verbraucher bevorzugen halbautomatische Modelle | -0.4% | Ländliche Gebiete, Uttar Pradesh, Bihar, Madhya Pradesh | Mittelfristig (2–4 Jahre) |
| Volatilität in der Lieferkette und bei Rohstoffpreisen stellt Herausforderungen dar | -0.5% | National, Kostenweitergabe durch Hersteller | Kurzfristig (≤ 2 Jahre) |
| Dürregefährdete Bundesstaaten sehen sich aufgrund von Wasserknappheit mit Regulierungen konfrontiert | -0.3% | Rajasthan, Haryana, Punjab, Maharashtra (Marathwada) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucher kämpfen mit hohen Anschaffungskosten im Vergleich zu ihrem verfügbaren Einkommen
Die Anschaffungspreise bleiben für viele Haushalte eine Hürde, was das Interesse an kostengünstigeren halbautomatischen Modellen aufrechterhält und Upgrade-Zyklen bei wertorientierten Kohorten innerhalb des indischen Waschmaschinenmarkts verlangsamt. Finanzierungsprogramme und Aktionskonstrukte erleichtern weiterhin die Übernahme, aber die Preissensibilität hat sich in eine vorsichtige Nachfrage nach Premium-Varianten übersetzt, wenn die makroökonomische Unsicherheit erhöht ist. Gemischte Produktdynamik hat sich auch in Unternehmensberichten gezeigt, wo ausgewählte Kategorien trotz der Verfügbarkeit von Plattformen mit höherer Effizienz und reichhaltigeren Funktionssets flache Umsätze und Margendruck verzeichneten. Der Einzelhandelsvertrieb reagiert mit mehr zinslosen Ratenzahlungsoptionen, schnellerer Installation und regionaler Ausrichtung, um die Reichweite in preissensiblen Gebieten zu vergrößern. Mittelfristig sollte die Lokalisierung von Motoren und Steuerungen sowie eine effizientere Logistik dazu beitragen, die Preislücken zwischen Einstiegs- und Mittelklasseoptionen im indischen Waschmaschinenmarkt zu verringern.
Volatilität in der Lieferkette und bei Rohstoffpreisen stellt Herausforderungen dar
Energieverbrauch in der Fertigung, Materialkosten und Logistikvariabilität haben den Druck auf die Betriebsmargen der Gerätehersteller aufrechterhalten, was die Bedeutung lokaler Beschaffung und energieeffizienter Betriebe im indischen Waschmaschinenmarkt erhöht. Mehrere Marken initiierten strukturierte Kostensenkungsprogramme mit Schwerpunkt auf Gewichtsoptimierung, Elektronikbeschaffung und tieferer Lokalisierung kritischer Module, um externe Volatilität auszugleichen. Kapazitätserweiterungen und lokalisierte Produktion von Premium-Frontlader-Produktreihen reduzieren auch die Abhängigkeit von importierten Inhalten und Verzögerungen, während sie mit PLI- und Zertifizierungsanforderungen in Einklang gebracht werden. Zusammen zielen diese Maßnahmen darauf ab, die Versorgung zu stabilisieren und die Kostenabsorption zu verbessern, was die Grundlage für Premiumisierung im indischen Waschmaschinenmarkt stärkt. Langfristig kann eine höhere Energieeffizienz in Fabriken und ein stärkerer Einsatz erneuerbarer Energie die Betriebskostenschwankungen in der Produktionsbasis für Indien weiter abmildern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Frontlader gewinnen an Bedeutung, da die Premiumisierung zunimmt
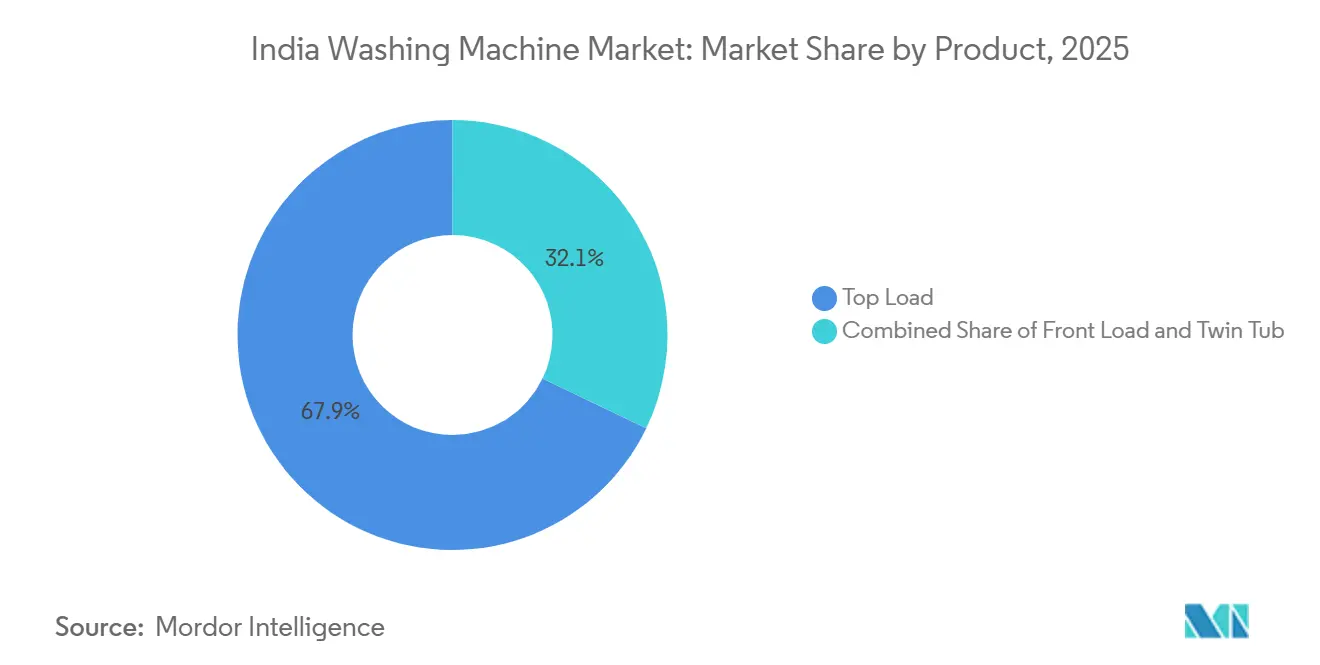
Toplader erfassten im Jahr 2025 den größten Marktanteil von 67,85 %, was preisgeführte Präferenzen widerspiegelt, während Frontlader bis 2031 voraussichtlich mit einer CAGR von 8,44 % innerhalb des indischen Waschmaschinenmarkts wachsen werden. Neue Frontlader-Einführungen betonen hohe Schleuderdrehzahlen, Textilpflegezyklen und schnelle Programme, die die Zykluszeit verkürzen, ohne die Waschqualität zu beeinträchtigen. Städtische Haushalte zeigen eine wachsende Bereitschaft, auf trommelbasierte Plattformen umzusteigen, um Energieeinsparungen und Funktionen wie Dampfhygiene zu erzielen. Dieses Funktionspaket erweitert auch die Differenzierung gegenüber halbautomatischen Designs und reduziert das wahrgenommene Wartungsrisiko im indischen Waschmaschinenmarkt. Über den Prognosehorizont hinaus bleibt die Frontlader-Durchdringung der wichtigste Mix-Treiber, wobei Marken Merchandising und Kapazitätsplanung ausrichten, um das Interesse aus Städten der Klasse 1 und aufstrebenden Städten der Klasse 2 aufrechtzuerhalten.
Die Frontlader-Positionierung konzentriert sich auf langfristige Betriebskosten, schonende Textilpflege und digitale Steuerung, die bei Doppelverdiener-Stadthaushalten Anklang finden. Toplader ziehen weiterhin wertorientierte Verbraucher an, die vertraute Ergonomie, wahrgenommene Wasserkontrolle und niedrigere Einstiegspreise im indischen Waschmaschinenmarkt wünschen. Im Premium-Segment zielen integrierte Waschtrockner-Angebote auf platzbeschränkte Wohnungen ab und heben Zeitersparnis und Ein-Knopf-Pflege hervor. Die Produktlebenszykluskommunikation verlagert sich auch hin zu Energiebewertungen, KI-Zyklusauswahl und Textilschutzgarantien, um die Upgrade-Absicht zu stärken. Diese Elemente untermauern gemeinsam die erwarteten Marktanteilsgewinne für Frontlader-Formate innerhalb des indischen Waschmaschinenmarkts.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie: Dominanz vollautomatischer Geräte gestützt durch ländliche Elektrifizierung
Vollautomatische Systeme machten im Jahr 2025 einen Marktanteil von 54,65 % aus und sollen bis 2031 mit einer CAGR von 9,33 % wachsen, womit sie halbautomatische Plattformen in der Marktgrößenentwicklung für Technologiesegmente des indischen Waschmaschinenmarkts übertreffen. Wechselrichtermotoren und intelligente Dosierung werden zum Standard, was die Messlatte für Energieleistung und Geräuschreduzierung anhebt. Die lokalisierte Produktion von BLDC-Motoren, Steuerungen und anderen kritischen Knoten verbessert die Kostenstrukturen und reduziert die Anfälligkeit gegenüber Währungs- und Frachtvolatilität. Halbautomatische Maschinen bedienen weiterhin wasserarme Umgebungen und preissensible Nutzer, sind aber strukturell benachteiligt bei Zyklusautomatisierung und Energieeffizienz im indischen Waschmaschinenmarkt. Die wachsende Funktionslücke und politische Anreize für effizientere Geräte sollen den Schwung der vollautomatischen Übernahme aufrechterhalten.
Die Technologie-Roadmap wird auch softwarezentrierter, wobei KI-Steuerung und herunterladbare Programme die Waschleistung über verschiedene Textilien hinweg optimieren. Hersteller unterstützen Plattformen mit längeren Garantien, was Vertrauen in die Komponentenzuverlässigkeit signalisiert und Argumente für die Gesamtbetriebskosten im indischen Waschmaschinenmarkt unterstützt. Da der lokalisierte Inhalt steigt, können vollautomatische Maschinen der Mittelklasse reichhaltigere Funktionssets aufnehmen, ohne Mainstream-Nutzer preislich auszuschließen. Das Zusammenspiel von besseren Energielabels, Heimservicenetzwerken und Finanzierungsoptionen stärkt den Anwendungsfall für vollautomatische Formate in der indischen Waschmaschinenbranche weiter. Infolgedessen wird erwartet, dass sich der indische Waschmaschinenmarkt über das Prognosefenster hinweg stetig in Richtung automatisierter, vernetzter Plattformen neigt.
Nach Kapazität: Große Ladungen steigen mit steigendem Haushaltseinkommen
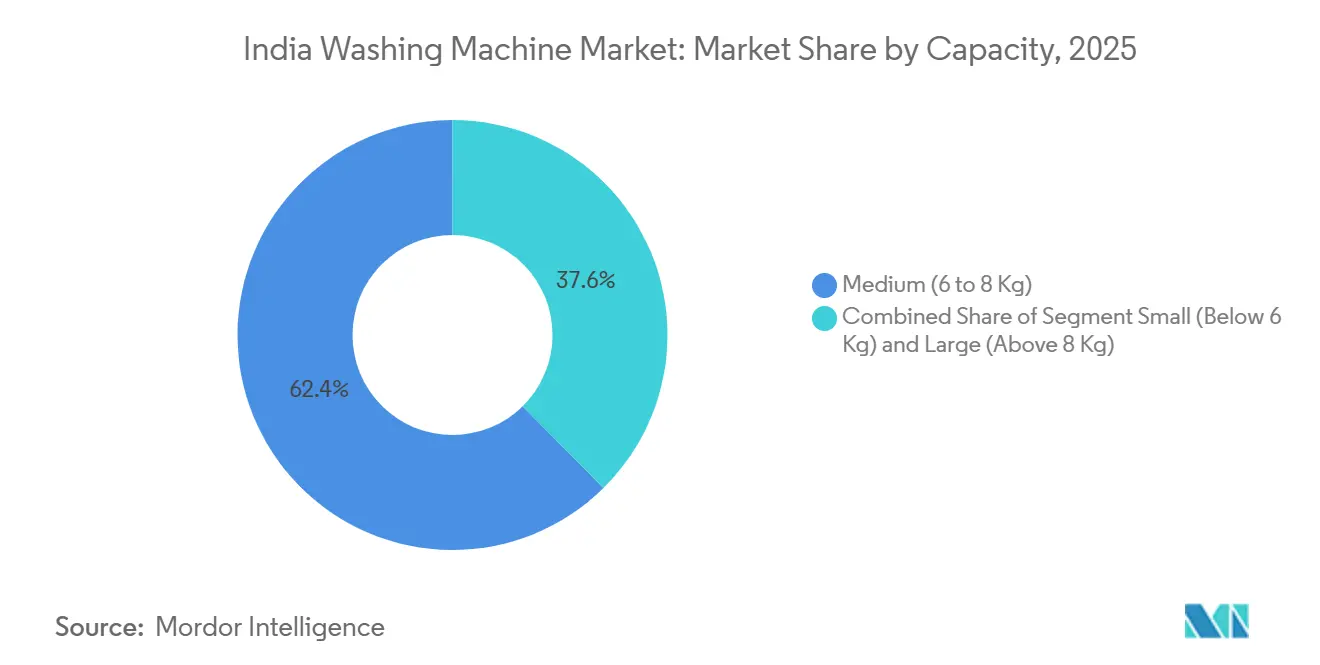
Das mittlere Kapazitätssegment von 6–8 kg hielt im Jahr 2025 einen Anteil von 62,39 % an der Marktgröße des indischen Waschmaschinenmarkts und spiegelt die häufigste Haushaltsgröße und Budgetspanne innerhalb des indischen Waschmaschinenmarkts wider. Geräte über 8 kg werden bis 2031 voraussichtlich mit einem CAGR von 9,98 % wachsen, was auf eine steigende Präferenz für weniger, aber größere Waschgänge und ein verbessertes Zeitmanagement hindeutet. Die Produktentwicklung hat sich darauf konzentriert, Trommeldesign, Auswuchtsysteme und Hochschleuderleistung für sperrige Artikel wie Bettwäsche und Winterkleidung zu verbessern. Der Energienachteil größerer Kapazitäten wird durch Invertersteuerung und adaptive Lasterfassung gemindert, ein Trend, der bei jüngsten Premium-Markteinführungen in Indien zu beobachten ist. Diese Entwicklungen deuten darauf hin, dass Kapazitätserweiterungen wahrscheinlich ein zentraler Hebel der Premiumisierung in der indischen Waschmaschinenbranche bleiben werden.
Kleinere Formate unter 6 kg bedienen weiterhin Einpersonenhaushalte und Wohnheime, stoßen jedoch an Wachstumsgrenzen, da Kleinfamilien in städtischen Gebieten 6–8 kg oder größere Geräte bevorzugen. In größeren Haushalten helfen 10–12-kg-Frontlader dabei, die Wäsche in weniger Waschgänge zu konsolidieren und mit hocheffizienten Programmen zu kombinieren, die Stoffe schonen und den Energieverbrauch senken. Die Stückökonomie profitiert von der lokalen Beschaffung von Motoren und Steuerungselektronik, was den Kostendruck verringert, wenn Marken größere Formate im indischen Waschmaschinenmarkt skalieren. Der Einzelhandel hat mit einem breiteren Sortiment sowie schneller Lieferung und Installation reagiert, was das Kaufvertrauen für schwerere Geräte stärkt. Der Nettoeffekt ist eine schrittweise Verschiebung hin zu größeren bevorzugten Ladekapazitäten bei städtischen und stadtnahen Käufergruppen im indischen Waschmaschinenmarkt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Konnektivität: IoT-Durchdringung beschleunigt sich von niedriger Basis
Konventionelle Modelle dominieren weiterhin mit einem Marktanteil von 88,46 % im Jahr 2025, aber smart-vernetzte Maschinen sollen bis 2031 im indischen Waschmaschinenmarkt mit einer CAGR von 15,49 % am schnellsten wachsen. Marken-Ökosysteme bündeln nun Energieüberwachung, vorausschauende Wartung und cloud-verknüpfte Zyklusbibliotheken, um den Produktnutzen über den Erstkauf hinaus zu erweitern. LG ThinQ und vergleichbare Plattformen ermöglichen Zyklusdownloads, Gerätediagnosen und Benachrichtigungsebenen, die die Reibung im täglichen Gebrauch reduzieren. Haier hat Fernverwaltungs- und Auffrischungsfunktionen betont, die die Waschhäufigkeit verringern und Konnektivität mit Textilpflege und Zeitersparnis verbinden. Diese Fähigkeiten positionieren vernetzte Modelle als glaubwürdige Upgrades im indischen Waschmaschinenmarkt, da der Haushaltszugang zu WLAN steigt.
Preislücken gegenüber nicht vernetzten Modellen haben sich bei mittleren Preispunkten verringert, unterstützt durch lokalisierte Elektronik und Skaleneffekte. Energiesparmodi, die Temperatur- und Bewegungsprofile optimieren, helfen dabei, Konnektivitätsprämien für kostenbewusste Nutzer zu rechtfertigen. Over-the-Air-Verbesserungen und App-basierte Anleitungen verlängern auch die funktionale Lebensdauer und erhöhen das Kundenengagement während des Ersatzzyklus im indischen Waschmaschinenmarkt. Auf der Einzelhandelsseite stärkt standardisierte Information über QR-Codes und digitale Produktseiten das Vertrauen der Nutzer in App-Schnittstellen noch vor dem Kauf. Zusammen unterstreichen diese Trends den anhaltenden Vorteil für smart-vernetzte Waschmaschinen in der indischen Waschmaschinenbranche.
Nach Endnutzer: Gewerbliches Segment wächst mit der Expansion der industriellen Wäscherei
Private Anwendungen machten im Jahr 2025 einen Marktanteil von 78,49 % aus, während gewerbliche Einsätze bis 2031 im indischen Waschmaschinenmarkt voraussichtlich mit einer CAGR von 9,37 % wachsen werden. Gewerbliche Käufer priorisieren Durchsatz, Gesamtbetriebskosten und Serviceabdeckung, was die Nachfrage nach robusten Waschextraktoren und Trocknern antreibt. Industrielle Partnerschaften mit Institutionen und dem Gastgewerbe stimmen die Kapazitätsplanung mit vorhersehbarer Nachfrage und strukturierten Wartungsprogrammen ab. Private Käufer hingegen balancieren Preis mit Energiebewertungen, Zykluskomfort und Textilpflegeleistung beim Upgrade. Diese divergierenden Prioritäten prägen Produktportfolios und Merchandising im indischen Waschmaschinenmarkt.
Die gewerbliche Entwicklung hat sich in Richtung IE3- und IE4-Motoreffizienz, materialarme Plattformen und wassersparende Zyklen zur Reduzierung der Betriebskosten entwickelt. Private Ersatzzyklen verkürzen sich, da wechselrichtergeführte Produkte und vernetzte Funktionen ältere Maschinen bei Betriebskosten und Komfort weniger attraktiv machen. Marken-Servicenetzwerke und Direktvertriebskanäle sind wichtige Hebel für beide Segmente und ermöglichen schnellere Installation und höhere Attach-Raten für Zubehör und Verbrauchsmaterialien. Da gewerbliche Verträge skalieren, kann das Segment zweistellige Ausschreibungspipelines und exportgeführte Chancen für in Indien hergestellte Systeme aufrechterhalten. Diese Verschiebung unterstützt eine breitere Wachstumsbasis im indischen Waschmaschinenmarkt über private Upgrades hinaus.
Nach Vertriebskanal: Online-Einzelhandel erodiert den Anteil des stationären Handels
B2C/Einzelhandel machte im Jahr 2025 einen Marktanteil von 81,39 % aus und bleibt der Kernweg zum Markt, während der Online-Teilkanal innerhalb von B2C bis 2031 im indischen Waschmaschinenmarkt voraussichtlich mit einer CAGR von 10,84 % wachsen wird. Markeneigene Portale und Marktplätze replizieren das Wertversprechen im Geschäft mit schneller Lieferung, Installation und erweitertem Support. Finanzierungstools, die die Anfangsbelastung reduzieren, haben die Übernahme in Nicht-Metropol-Märkten ausgeweitet und die Berücksichtigung vollautomatischer Maschinen erhöht. Exklusive Online-Einführungen für Premium-Maschinen sind ebenfalls üblich geworden und nutzen digitale Entdeckung, um Interesse zu wecken, bevor eine breitere Einzelhandelseinführung im indischen Waschmaschinenmarkt erfolgt. Diese Verschiebungen verlagern die Nachfrage schrittweise über Einzelhandelsformate hinweg, während die Vorrangstellung physischer Geschäfte für erfahrungsgeführte Validierung erhalten bleibt.
B2B-Verkäufe bleiben ein wichtiger sekundärer Kanal für gewerbliche Käufer, die eine Integration mit Serviceverträgen und vorhersehbarer Versorgung benötigen. Fachhandels- und Mehrmarkenketten verankern weiterhin die letzte Meile für Vorführungen, Umtausch und sofortige Erfüllung im indischen Waschmaschinenmarkt. Von Marken besessene oder kontrollierte Einzelhandelsflächen helfen, die Margenerfassung zu verbessern und eine tiefere Kundenschulung zu ermöglichen. Da QR-verknüpfte Produktinformationen und Energiedaten die Entdeckung kanalübergreifend standardisieren, nehmen die Wechselreibungen zwischen Online- und Offline-Pfaden ab. Das Ergebnis ist eine flüssigere Omni-Channel-Umgebung für den indischen Waschmaschinenmarkt über den Prognosezeitraum.
Geografische Analyse
Nordindien hatte im Jahr 2025 einen Marktanteil von 34,98 %, und Südindien soll bis 2031 im indischen Waschmaschinenmarkt mit einer CAGR von 9,78 % am schnellsten wachsen. Der Mix Nordindiens spiegelt eine starke Nachfrage aus dem Großraum Delhi und wohlhabenden Agrargürteln wider, während städtische Zentren im Süden die Premium-Übernahme von Frontladern aufrechterhalten. Die Produktplanung in beiden Regionen betont nun Energieeffizienz, KI-fähige Pflege und schnellere Zyklen, um dem Wohnen in Wohnungen und vollen Terminkalendern gerecht zu werden. Die verbesserte Basis Ostindiens für Premium-Geräte wird durch Markeninvestitionen in Geschäfte und lokalisierte Produktreihen unterstützt, die den Zugang zu Hochkapazitätsformaten erweitern. Der indische Waschmaschinenmarkt verbreitert sich geografisch weiter, da digitale Entdeckung und landesweite Servicenetzwerke die Übernahmehürden jenseits der Metropolen senken.
Fertigungs- und Beschaffungsfußabdrücke sind in Nord- und Südkorridoren verankert, wo Versorgungsbasen und Logistikknoten gereift sind. Die Übernahme erneuerbarer Energie in großen Werken in Indien hat Fortschritte gemacht und hilft Marken, das Energiekostenrisiko zu managen, während sie sich mit Unternehmens-Nachhaltigkeitszielen in Einklang bringen. Die politisch geführte Lokalisierung unter dem Weißwaren-PLI-Programm unterstützt die Komponententiefe in Zentren wie Chennai und Greater Noida, was der Waschmaschinenassemblierung und den Kostenkurven zugute kommt. Ost- und Westregionen sehen Kapazitäts- und Einzelhandelsinvestitionen, die Vertriebslücken schließen und die Verfügbarkeit von Premium-SKUs im indischen Waschmaschinenmarkt erhöhen. Über den Prognosehorizont hinaus wird das regionale Wachstum wahrscheinlich von südlichen städtischen Clustern und einer verbesserten Nachfrage aus Sekundärstädten im östlichen Gürtel angeführt.
Umweltbeschränkungen, insbesondere in wassergestressten Bundesstaaten, lenken Haushalte hin zu effizienten Frontladern und kürzeren Nutzungszyklen, die Ressourcen im indischen Waschmaschinenmarkt schonen. Produktfunktionen wie Niedrigdruckbetrieb und Mikrofaserfilterung schaffen greifbaren Mehrwert für Verbraucher, die mit unregelmäßiger Versorgung und wachsendem Umweltbewusstsein konfrontiert sind. Vernetzte Energieüberwachung erhöht die Kontrolle über Betriebskosten weiter, was die Attraktivität von Premium-Wechselrichterplattformen verstärkt. Da Marken die lokale Assemblierung skalieren und Servicenetzwerke in allen Regionen stärken, werden Produktverfügbarkeit und Kundendienst weiter verbessert. Diese Faktoren unterstützen gemeinsam eine nachhaltige regionale Expansion im indischen Waschmaschinenmarkt bis 2031.
Regulatorisches Umfeld
In Indien verkaufte elektrische Haushaltswaschmaschinen unterliegen einer doppelten Compliance: der Sicherheitszertifizierung durch das Bureau of Indian Standards (BIS) und der Energieeffizienz-Compliance durch das Bureau of Energy Efficiency (BEE). Ein zentraler jüngster Bezugspunkt ist die Electrical Appliances for Domestic Clothes Washing Machine (Quality Control) Order, 2024, bekanntgegeben vom DPIIT (S.O. 4815(E), datiert 1. November 2024), die eine obligatorische BIS-Zertifizierung und die Konformität mit IS 302-2-7:2010 für elektrische Haushaltswaschmaschinen vorschreibt.
Im Hinblick auf die Energieeffizienz schreibt die BEE eine Sterne-Kennzeichnung für Waschmaschinen vor, basierend auf der in Schedule 12 definierten Prüf- und Kennzeichnungsmethodik. Die Durchsetzung wurde durch die BEE (Appliance Labeling and Compliance) Regulations, 2026 verschärft, welche Marktüberwachungsmaßnahmen wie Abmahnungen, Bußgelder und die Aussetzung nicht konformer Modelle vom Verkauf formalisieren. Zusammen erhöhen die BIS-QCO-Compliance für Sicherheit und die BEE-Sterne-Kennzeichnungs-Compliance für die deklarierte Energieeffizienz die Anforderungen an Prüfung, Dokumentation und Auditbereitschaft für OEMs und Importeure, die im indischen Waschmaschinenmarkt tätig sind.
Wertschöpfungskettenanalyse
Die indische Waschmaschinen-Wertschöpfungskette reicht von Rohstoffen (Stahlblechen, Kunststoffen, Kupfer und Elektronik) und Kernkomponenten (Bottichen, Pumpen, Ventilen, Kabelbäumen und Steuerplatinen) über Montagevorgänge, die bei großen OEMs und deren Zulieferern konzentriert sind, bis hin zum B2C-Einzelhandel (Multi-Marken-Geschäfte, exklusive Markenläden und Online-Marktplätze) sowie B2B-/Direktvertriebskanäle für institutionelle Käufer. Politik und Compliance beeinflussen inzwischen vorgelagerte Entscheidungen, wobei der BIS-Qualitätskontrollverordnungsrahmen für Haushaltswaschmaschinen und die Konformität mit IS 302-2-7:2010 die Bedeutung zertifizierter Komponentenbeschaffung, interner oder externer Prüfung sowie Dokumentationsprozesse vor der Distribution erhöhen.
Die Lokalisierung nimmt bei mechanischen Teilen und Standardelektronik zu, während die Kette bei höherwertiger Elektronik und intelligenten Modulen (Sensoren, Mikrocontrollern und Konnektivitätshardware), die in Premium- und vernetzten Waschmaschinen verwendet werden, weiterhin auf Importe angewiesen ist. Auftragsfertigung ist in der Kette ebenfalls sichtbar. Beispielsweise schloss Whirlpool of India im Dezember 2024 eine endgültige Vereinbarung mit PG Electroplast über die Auftragsfertigung ausgewählter halbautomatischer Waschmaschinenmodelle im Werk von PG Electroplast in Roorkee, was skalierbare Kapazität für Value-Segmente hinzufügen kann, während OEMs interne Investitionsausgaben weiterhin auf Premium-, vollautomatische und vernetzte Plattformen konzentrieren.
Wettbewerbslandschaft
Marktkonzentration
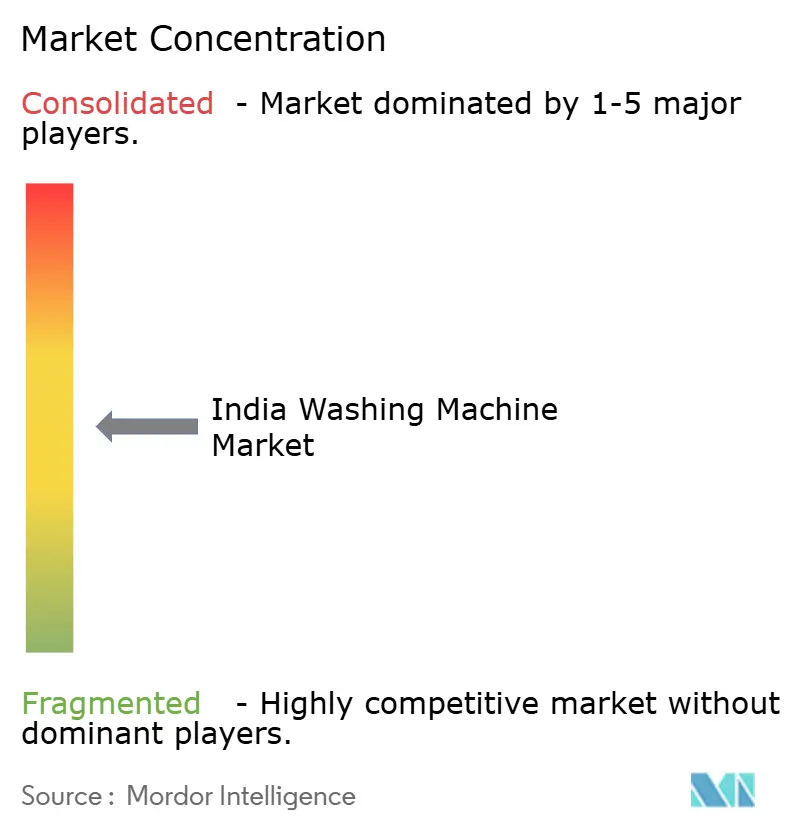
Der indische Waschmaschinenmarkt ist konzentriert, wobei LG, Samsung, Whirlpool, IFB und Haier zusammen im Jahr 2025 einen erheblichen Marktanteil halten. Koreanische Marktführer verteidigen ihren Anteil mit vertikal integrierter Versorgung, KI-fähigen Plattformen und langfristigen Garantieverpflichtungen, die wahrgenommene Haltbarkeit und Wert stärken. IFB bleibt der führende indische Akteur im Spitzensegment und hat Schlüsselkomponenten lokalisiert, Schulden reduziert und gewerbliche Wäschereibefähigungen ausgebaut. Der Premium-Wettbewerb von BSH konzentriert sich auf Design, Zyklusgeschwindigkeit und Textilschutz, unterstützt durch lokale Assemblierung und Kapazitätserweiterungen in Chennai. Zusammen veranschaulichen diese Schritte einen Sektor, der sich von assemblierungsgeführten Strategien hin zu technologie- und funktionsgeführter Differenzierung im indischen Waschmaschinenmarkt verschiebt.
Jüngste Einführungsaktivitäten unterstreichen die Premium-Ausrichtung und die Zentralität von KI-Funktionen. Samsungs neueste KI-fähige Frontlader betonen Energiesteuerung, herunterladbare Zyklen und schnellere Programme, die städtischen Haushalten dienen. Haiers Indien-exklusives KI-Farbpanel und Fernverwaltungsfunktionen zeigen, wie Marken Software- und UI-Innovation zur Differenzierung nutzen. IFBs Lokalisierung von BLDC-Motoren und Steuerungselektronik schließt kritische Kostenschleifen und sollte eine zugänglichere Preisgestaltung für fortschrittliche Plattformen im indischen Waschmaschinenmarkt unterstützen. BSHs Hochkapazitäts-9–10-kg-Produktreihen, die in Indien hergestellt werden, vervollständigen ein Wettbewerbsfeld, das sich eng an städtische Kapazitäts- und Funktionsbedürfnisse anpasst.
Am Ende behalten halbautomatische Modelle eine Präsenz für große ländliche Haushalte mit unregelmäßiger Wasserversorgung, unterstützt durch 5-Sterne-Angebote und großkapazitive Zweitrommelwaschmaschinen. Electrolux und andere etablierte Namen bauen weiterhin lokalisierte Sortimente und Service aus, um Mainstream- und Premium-Bedürfnisse in Indien zu adressieren. Auszeichnungen und Markenkampagnen helfen dabei, den Bekanntheitsgrad für Marktführer aufrechtzuerhalten, die KI-Steuerung und digitale Integration in Haushaltsgeräten vorantreiben. Zentrale Wettbewerbsvariablen umfassen nun Energieleistung, Smart-Home-Interoperabilität, Garantietiefe und Servicefußabdruck, von denen jede zur Verringerung der Differenzierung im indischen Waschmaschinenmarkt beiträgt. Da politische Impulse und lokalisierte Beschaffung sich beschleunigen, scheinen Marktführer mit technischer Tiefe und Skalierung am besten positioniert, um ihren Anteil bis 2031 im indischen Waschmaschinenmarkt zu verteidigen und auszubauen.
Marktführer der indischen Waschmaschinenbranche
-
LG Electronic Inc.
-
Samsung India Electronics Ltd
-
Whirlpool Corporation
-
IFB
-
Godrej
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Der Ausbau der Fertigung und die durch Anreize geförderte Kapazitätserweiterung schaffen ein greifbares Chancenpotenzial für den indischen Waschmaschinenmarkt, insbesondere dort, wo Geräte Zulieferer-Ökosysteme wie Blech, Kunststoffe, Motoren und Steuerungen, Verpackungen und andere gängige Elektronik teilen. Im Januar 2026 genehmigte die indische Regierung fünf Antragsteller in der vierten Runde des PLI-Programms für Weiße Ware mit zugesagten Investitionen von INR 863 Crore, was einen politischen Pfad für eine tiefere Lokalisierung stärkt, der kürzere Beschaffungszyklen und wettbewerbsfähigere Preise für konforme Modelle unterstützen kann.
Unternehmens- und staatlich geführte Investitionsprogramme eröffnen ebenfalls Chancen bei lokalisierter Produktion, Lieferantenentwicklung sowie nachgelagerter Installations- und Servicekapazität. Haier kündigte im April 2026 einen Plan über INR 7.400 Crore für ein neues Fertigungswerk an, das unter anderem Waschmaschinen für den heimischen Markt und den Export umfasst, während Andhra Pradesh im Juli 2026 das Anreizpaket von EPACK Durable über INR 1.084,31 Crore im Rahmen der staatlichen Electronics Manufacturing Policy 4.0 zur Ausweitung der Gerätefertigung einschließlich Waschmaschinen genehmigte. Zudem kündigte Havells eine Investition an, um die Waschmaschinenkapazität in seinem Werk in Ghiloth, Rajasthan, bis Dezember 2026 um 1,5 Lakh Einheiten pro Jahr zu erweitern (Oktober 2025). Diese Schritte deuten auf Spielraum für neue Zulieferer, Auftragsfertigung und Programme zur Komponentenlokalisierung hin, um sowohl Value- als auch Premiumsegmente unter strengeren BIS- und BEE-Compliance-Anforderungen zu unterstützen.
Aktuelle Branchenentwicklungen
- Juli 2026: EPACK Durable erhielt die Genehmigung der Regierung von Andhra Pradesh für ein Anreizpaket zur Unterstützung einer größeren Fertigungserweiterung im Rahmen der staatlichen Electronics Manufacturing Policy 4.0, die Geräte einschließlich Waschmaschinen umfasst. Das Programm stärkt das Auftragsfertigungs-Ökosystem und kann die inländischen Bezugsoptionen für Marken erweitern, die skalierbare Kapazität und lokalisierte Lieferketten wünschen.
- Juli 2025: Haier Appliances India brachte die Frontlader-Waschmaschinenserie F9 auf den Markt, die ein für Indien erstmaliges AI-Farbpanel mit Einknopfbedienung, eine 525-mm-Trommel und einen Direct Motion Motor bietet. Die Einführung stärkt die merkmalsgetriebene Premiumisierung und erhöht den Wettbewerbsdruck rund um KI-gestützte Bedienoberflächen und differenzierte Nutzererfahrung in den mittleren und oberen Preissegmenten.
- August 2024: BSH Home Appliances verdoppelte die Kapazität seines Werks in Chennai durch die Einführung einer zweiten Montagelinie und stellte neue in Indien hergestellte Bosch- und Siemens-Frontlader-Waschmaschinen (9-10 kg) vor, die nach deutschen Standards gefertigt sind und über eine TUV-Zertifizierung für den Erhalt der Gewebeintegrität nach 50 Waschgängen verfügen. Der Schritt erweitert die lokale Verfügbarkeit von Premium-Frontlader-SKUs und hebt die Messlatte für Qualitätssignale durch Drittzertifizierung in Indien an.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt die Erlöse aus dem Verkauf von Haushaltswaschmaschinen in Indien über Offline- und Online-Kanäle, erfasst am Verkaufspunkt an Endnutzer während des Untersuchungszeitraums.
Ausschlüsse aus dem Umfang: Wir schließen gewerbliche oder münzbetriebene Waschmaschinen, aufgearbeitete Geräte sowie Erlöse aus Ersatzteilen und Serviceleistungen aus.
Segmentierungsübersicht
- Nach Produkt
- Frontlader
- Mit Trockner
- Ohne Trockner
- Toplader
- Mit Trockner
- Ohne Trockner
- Zweitrommelwaschmaschine
- Frontlader
- Nach Technologie
- Vollautomatisch
- Halbautomatisch
- Nach Kapazität
- Klein (unter 6 kg)
- Mittel (6 bis 8 kg)
- Groß (über 8 kg)
- Nach Konnektivität
- Smart-vernetzt
- Konventionell
- Nach Endnutzer
- Privat
- Gewerblich
- Nach Vertriebskanal
- B2C/Einzelhandel
- Mehrmarkenfachgeschäfte
- Exklusive Markenshops
- Online
- Andere Vertriebskanäle
- B2B/Direktvertrieb vom Hersteller
- B2C/Einzelhandel
- Nach Geografie
- Nordindien
- Westindien
- Südindien
- Ostindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research begann mit der Erfassung nachfrageseitiger Signale für die Gerätenutzung, Preisentwicklung und das Ersatzverhalten in Indien, damit spätere Modelleingaben mit den beobachteten Mustern konsistent blieben. Wir stützten uns auf öffentliche Statistiken und politische Indikatoren wie MOSPI-Veröffentlichungen zum Haushaltskonsum, National Sample Survey-Zusammenfassungen, soweit relevant, RBI-Makrodaten zu Inflation und Verbraucherkredittrends sowie Energieeffizienz-Kennzeichnungsrichtlinien des BEE.
Um Angebots- und Kanalrealitäten widerzuspiegeln, haben wir auch Außenhandelsstatistiken der indischen Regierung, Branchenverbandsmitteilungen zu Konsumgütern sowie Jahresberichte und Investorenpräsentationen börsennotierter Unternehmen ausgewertet, ergänzt durch Berichterstattung der Wirtschaftspresse über die Einzelhandelsexpansion und die Nachfrage in der Festsaison. Bei Bedarf nutzten wir kostenpflichtige Abonnementdatensätze für Unternehmensfinanzdaten und eine handelsdatenbank auf Sendungsebene ausschließlich zur Gegenprüfung von Gesamtwerten und Zeitannahmen. Die oben genannten Quellen sind illustrativ; weitere öffentliche Dokumente und Datensätze wurden zur Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden eingesetzt, um Nachfrageteilungen und realisierte Preise zu überprüfen, insbesondere dort, wo öffentliche Daten für indische Städte und Einzelhandelsformate dünn sind. Wir sprachen mit Herstellern, Mehrmarchenhändlern, auf E-Commerce ausgerichteten Verkäufern, Distributoren und Teilnehmern des Serviceökosystems, um zu bestätigen, wie sich der Produktmix im Laufe der Zeit verschiebt und wie sich Aktionen in realisierte Preise übersetzen. Da es sich um eine ausschließlich auf Indien ausgerichtete Studie handelt, war die Feldarbeit ausgewogen über die wichtigsten Regionen des Landes verteilt, und Nachfolgegespräche wurden geführt, wenn Antworten Lücken gegenüber den Desk-Research-Eingaben aufwiesen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | CXOs: 15 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 39 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Wir haben den Markt mithilfe eines Top-down-Ansatzes aufgebaut, bei dem die Nachfrage nach Haushaltsgeräten durch die Durchdringungsrate und die Ersatzzyklen von Waschmaschinen in Indien rekonstruiert und anschließend mithilfe modellspezifischer Durchschnittsverkaufspreisbänder (ASP) in Werte umgerechnet wird. Um die Gesamtwerte zu verankern, haben wir selektive Bottom-up-Prüfungen durch Lieferanten- und Kanal-Rollups hinzugefügt und stichprobenartige ASP-mal-Volumen-Prüfungen von Einzelhändlern und Distributoren verwendet, um den Nachfragepool anzupassen, wenn er überdehnt erschien.
Zu den wichtigsten Modelleingaben gehörten Urbanisierung und Haushaltsbildung, Elektrifizierungs- und Wasserzugangstrends, die die praktische Nutzbarkeit beeinflussen, die Durchdringung von Waschmaschinen nach Haushaltseinkommen, die Mischverschiebung zwischen halbautomatischen und vollautomatischen Modellen sowie die Rabattintensität in der Festsaison, die den realisierten ASP beeinflusst. Wir haben Preis und Wert auf denselben Währungszeitpunkt im Basisjahr abgestimmt, damit Inflation und Wechselkursschwankungen das Wachstum nicht verzerren.
Die Prognose verwendete eine Szenarioanalyse, unterstützt durch einfache Trendanpassung an die Haupttreiber (Durchdringungswachstum, Ersatzrate und ASP-Entwicklung). Die Szenarien wurden nach Überprüfung der Konsistenz mit dem Interview-Feedback abgeschlossen. Wenn Bottom-up-Signale für kleinere Städte oder informelle Kanäle unvollständig waren, wurden Lücken mit konservativen Kanalanteilen gefüllt und die impliziten Stückvolumina anschließend gegen Importtrends und Produktionskommentare aus öffentlichen Einreichungen validiert.
Datenvalidierung und Aktualisierungszyklus
Wir haben die Ergebnisse durch Triangulation unabhängiger Signale überprüft, darunter implizite Stücklieferungen, Kanalwachstumsmuster und die Richtung der ASP-Bewegung in wichtigen Verkaufszeiträumen. Starke Jahres-zu-Jahres-Schwankungen wurden im Detail überprüft, und Annahmen wurden überarbeitet, wenn die Bewegung nicht durch Mix-, Preis- oder Makroänderungen erklärt werden konnte.
Vor der Freigabe durchlaufen das Modell und die wichtigsten Annahmen eine mehrstufige interne Überprüfung, und Expertenrespondenten werden erneut kontaktiert, wenn die Abweichung außerhalb der erwarteten Bandbreiten liegt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie Steueränderungen, wichtige politische Maßnahmen oder ungewöhnlich große Preiskorrekturen. Unmittelbar vor der Auslieferung führen wir eine abschließende Aktualitätsprüfung durch, damit die Kunden die aktuellste konsistente Sichtweise erhalten.
Vergleich der Marktgröße des indischen Waschmaschinenmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Waschmaschinen in Indien können stark variieren, da das verwendete Jahr, der Währungsumrechnungszeitpunkt und die Behandlung von Verkaufspreisen während Aktionen den Endwert erheblich beeinflussen können. Unterschiede entstehen auch dadurch, ob Schätzungen nur neu verkaufte Haushaltsgeräte zählen oder ob angrenzende Kategorien und Nicht-Neuverkäufe in die Gesamtsumme einbezogen werden.
Eine durch Aktualisierungen bedingte Lücke entsteht häufig, wenn die ASP-Logik nicht für die jüngste Mischverschiebung zwischen halbautomatischen und vollautomatischen Modellen aktualisiert wird und wenn Festsaisonrabatte als Schlagzeilen-Preisbewegung statt als kurzfristiger realisierter Preiseffekt behandelt werden. Durch erneute Überprüfung des Basisjahr-Währungszeitpunkts und Durchführung von Abweichungsprüfungen gegenüber Kanal-Nachfragesignalen bei jedem Aktualisierungsdurchlauf hält Mordor Intelligence den Wert für 2025 an einen wiederholbaren Nachfragepool gebunden und nicht an eine einmalige Preismomentaufnahme.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,99 Milliarden USD (2025) | |
| Industry Research House A | 4,50 Milliarden USD (2025) | Die Zahl wird ohne klar angegebenen Basisjahr-Währungszeitpunkt präsentiert und scheint einen breiteren historischen Anker zu verwenden, der den ASP überschätzen kann, wenn aktionsbereingte realisierte Preise nicht separat ausgewiesen werden. |
| Press-release Digest B | 2,29 Milliarden USD (2023) | Diese Schätzung ist auf 2023 verankert und spiegelt möglicherweise eine engere Werterfassung wider, bei der Umfang und Kanalabdeckung nicht vollständig spezifiziert sind und die ASP-Entwicklung mithilfe einer einfachen Wachstumsrate fortgeschrieben wird. |
Betrachtet man alle drei Zahlen, lässt sich die Streuung hauptsächlich durch den Zeitpunkt und die Art und Weise erklären, wie Preise aus Mix und Rabatten in einen Basisjahr-ASP umgerechnet werden. Unser Ansatz besteht darin, den Umfang auf neu in Indien verkaufte Haushaltswaschmaschinen zu beschränken und dann implizite Stückzahlen und Werte gegen mehrere Nachfrage- und Kanalprüfungen zu validieren, damit die Gesamtsumme nachvollziehbar und wiederholbar bleibt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Waschmaschinenmarkt im Jahr 2026 und wo wird er bis 2031 prognostiziert?
Die Größe des indischen Waschmaschinenmarkts beträgt im Jahr 2026 4,14 Milliarden USD und soll bis 2031 5,27 Milliarden USD erreichen, bei einer CAGR von 4,98 %.
Welcher Produkttyp wächst in Indien bis 2031 am schnellsten?
Frontlader sind der am schnellsten wachsende Produkttyp mit einer erwarteten CAGR von 8,44 % bis 2031, da Premium-Funktionen und Effizienzgewinne städtische Käufer anziehen.
Welches Kapazitätssegment führt die Nachfrage in Indien an und wie sieht der Upgrade-Trend aus?
Das 6–8-kg-Kapazitätssegment führt mit einem Anteil von 62,39 % im Jahr 2025, während Modelle über 8 kg bis 2031 mit einer CAGR von 9,98 % wachsen sollen, was die Nachfrage nach größeren Ladungen und weniger Zyklen widerspiegelt.
Wie beeinflusst die politische Unterstützung die inländische Fertigung von Waschmaschinen?
Das Weißwaren-PLI-Programm zielt auf eine höhere lokale Wertschöpfung ab und schafft Anreize für Kapazitäts- und Komponentenlokalisierung, was langfristig eine geringere Importabhängigkeit unterstützt.
Welche Rolle spielt Konnektivität bei der Verbraucherübernahme?
Smart-vernetzte Waschmaschinen sollen mit einer CAGR von 15,49 % wachsen, da KI-fähige Steuerung, Energieüberwachung und App-verknüpfte Programme Komfort und Lebenszeitwert steigern.
Welche Region führt derzeit und welche wächst am schnellsten?
Nordindien führt mit einem Anteil von 34,98 % im Jahr 2025, während Südindien mit einer CAGR von 9,78 % bis 2031 die am schnellsten wachsende Region ist.