
Marktgröße und Marktanteil für Haushaltswaschmaschinen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 49.29 Milliarden US-Dollar |
| Marktgröße (2031) | 62.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.89 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Haushaltswaschmaschinen von Mordor Intelligence
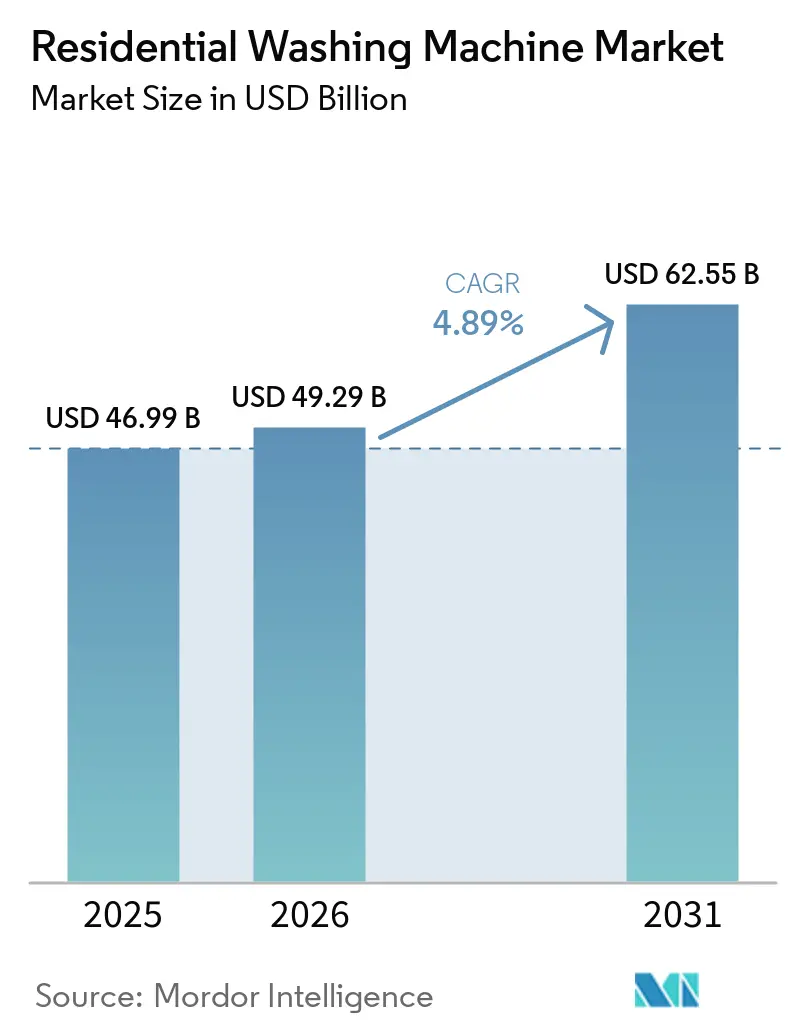
Die Marktgröße für Haushaltswaschmaschinen wird im Jahr 2026 auf USD 49,29 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 46,99 Milliarden, mit Prognosen für 2031 von USD 62,55 Milliarden, was einem Wachstum von 4,89 % CAGR im Zeitraum 2026–2031 entspricht. Die Expansion beruht auf rascher Urbanisierung, strengeren Energieeffizienzvorschriften und zunehmender Akzeptanz von Smart-Home-Lösungen. Verbraucher priorisieren heute künstliche Intelligenz, IoT-Konnektivität und vorausschauende Wartung gegenüber grundlegenden Trommelgrößen oder Schleuderdrehzahlen. Als Reaktion darauf verkürzen Hersteller die Ersatzzyklen durch softwaregesteuerte Upgrades, die die Funktionalität weit vor dem Ende der Abschreibung bereichern. Der Erfolg hängt daher davon ab, Hardware-Skalierung mit Software-Ökosystemen zu verbinden, die Nutzer langfristig binden – eine Entwicklung, die die Wettbewerbsstrategie im gesamten Markt für Haushaltswaschmaschinen bereits neu gestaltet[1].
Wichtigste Erkenntnisse des Berichts
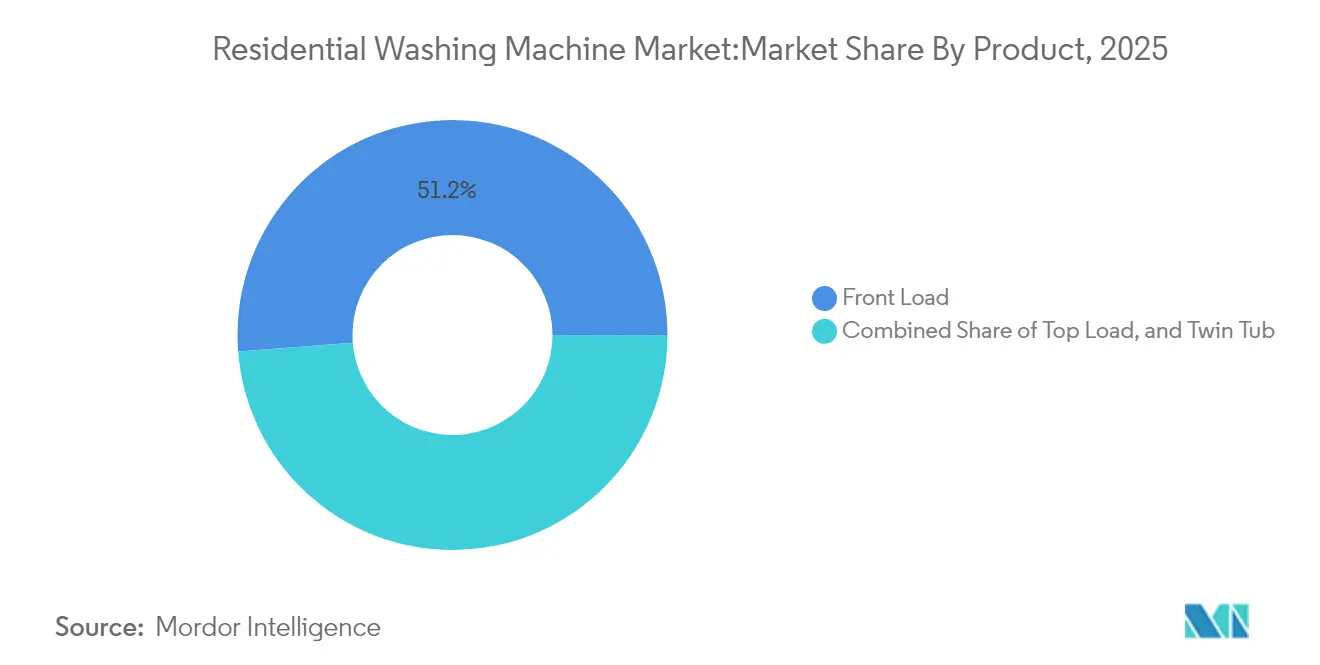
- Nach Produkttyp führten Frontlader mit einem Umsatzanteil von 51,23 % am Markt für Haushaltswaschmaschinen im Jahr 2025 und verzeichnen bis 2031 eine CAGR von 5,72 %.
- Nach Technologie erfassten vollautomatische Geräte im Jahr 2025 einen Marktanteil von 72,30 % am Markt für Haushaltswaschmaschinen, während Smart-vernetzte Modelle mit einer CAGR von 8,45 % bis 2031 das schnellste Wachstum verzeichneten.
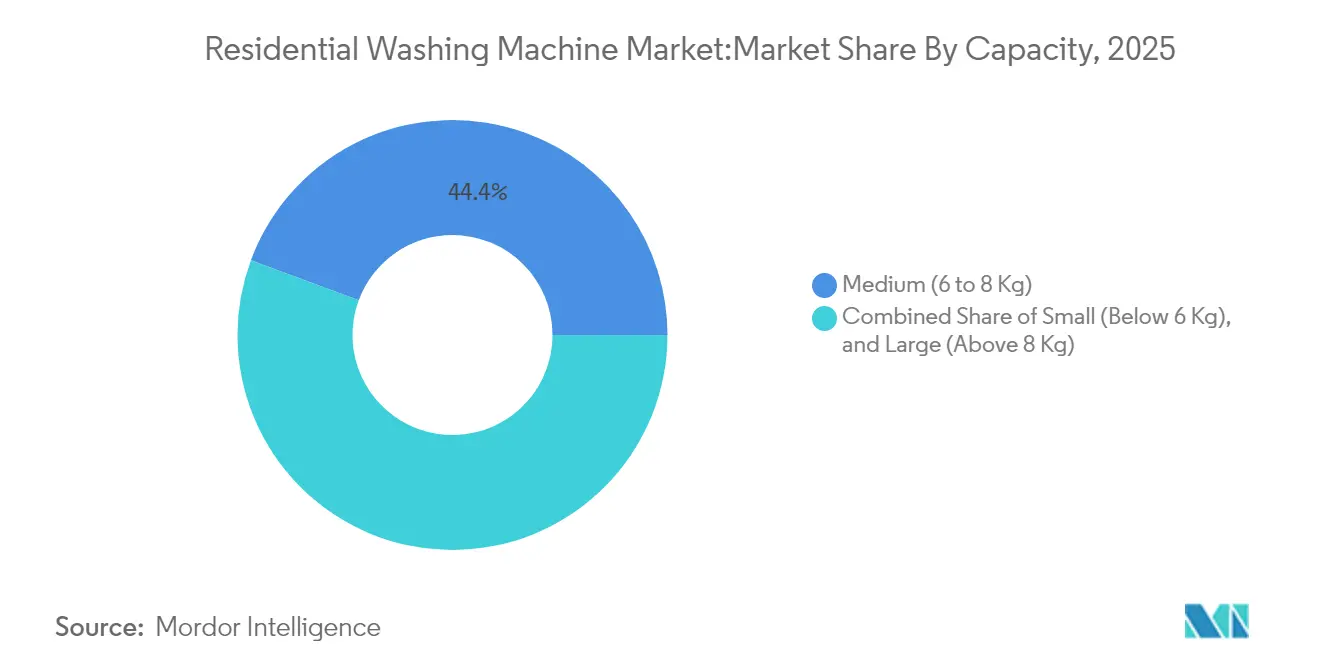
- Nach Kapazität entfielen auf mittelgroße Modelle (6–8 kg) im Jahr 2025 ein Anteil von 44,35 % an der Marktgröße für Haushaltswaschmaschinen; Großkapazitätsgeräte (über 8 kg) wachsen mit einer CAGR von 6,18 % am schnellsten.
- Nach Konnektivität halten konventionelle Maschinen noch immer einen Anteil von 77,20 % am Markt für Haushaltswaschmaschinen, aber Smart-Geräte expandieren am schnellsten.
- Nach Region dominierte Asien-Pazifik mit einem Anteil von 45,60 % am Markt für Haushaltswaschmaschinen im Jahr 2025, während der Nahe Osten und Afrika mit einer CAGR von 6,44 % bis 2031 das stärkste Wachstum verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Nachfrageschub durch Urbanisierung | +1.2% | APAC-Kern, Ausweitung auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Steigende verfügbare Einkommen und Fokus auf Komfort | +0.9% | Global, konzentriert in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Präferenz für energieeffiziente und intelligente Haushaltsgeräte | +1.1% | Nordamerika und EU, Ausweitung auf APAC | Kurzfristig (≤ 2 Jahre) |
| Einführung kompakter All-in-One-Waschtrockner | +0.7% | Städtische Zentren weltweit | Mittelfristig (2–4 Jahre) |
| Staatliche Energierückvergütungsprogramme für den Geräteaustausch | +0.6% | Nordamerika, EU, ausgewählte APAC-Länder | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrageschub durch Urbanisierung
Rasantes Stadtwachstum konzentriert neue Haushalte in Hochhauswohnungen, wo gemeinsame Waschräume nicht skalieren können. Chinesische Fabriken produzierten 2024 79,9 Millionen Einheiten, 16,4 % mehr als im Vorjahr, während der Inlandsabsatz 40,1 Millionen Einheiten erreichte, da Erstkäufer in städtischen Gebieten in den Markt eintraten [2]. Wohnungsbewohner zahlen Aufpreise für geräuscharme Motoren, geringe Einbautiefen und Stapelbarkeit, was die Premiumisierung im Markt für Haushaltswaschmaschinen beschleunigt. Frontlader-Designs florieren, weil sie in enge Räume passen und vertikales Stapeln mit Wärmepumpen-Trocknern ermöglichen. Lokale Behörden, die das Trocknen auf Balkonen einschränken, steigern die Nachfrage nach Hochschleudermaschinen, die die Innentrocknung verkürzen. Infolgedessen gewinnen kompakte, aber funktionsreiche Modelle einen wachsenden Anteil am Budget neuer Stadtbewohner. Diese Trends steigern die Nachfrage nach Waschmaschinen, da städtische Haushalte kompakte und praktische Waschlösungen bevorzugen.
Steigende verfügbare Einkommen und Fokus auf Komfort
Die Expansion der Mittelschicht verlagert die Präferenzen von einfachen Schleudermaschinen hin zu funktionsreichen Modellen mit KI-Waschprogrammen, WLAN-Benachrichtigungen und Textilpflegeanalysen. Größere Trommeln, die wöchentliche Wäscheladungen bewältigen, reduzieren den Zeitaufwand für Haushaltsarbeiten und erfüllen die Lifestyle-Erwartungen von Doppelverdiener-Haushalten. Hersteller führen daher abgestufte Produktlinien ein, um einen breiteren Verbraucherüberschuss zu erfassen und das Margenwachstum im Markt für Haushaltswaschmaschinen voranzutreiben. Daten der Weltbank bestätigen ein nachhaltiges Wachstum der verfügbaren Einkommen in Schwellenländern, was die Nachfrage nach Premium-Haushaltsgeräten ankurbelt, die früher als Luxusgüter galten [3]. Markenprestige spielt ebenfalls eine größere Rolle, da Verbraucher intelligente Bedienfelder und gebürstete Stahloberflächen mit sozialem Status gleichsetzen. Hersteller schöpfen Überschüsse durch abgestufte Produktlinien ab, die erfolgreiche Flaggschiff-Funktionen in mittlere Preissegmente übertragen und dabei die Margen aufrechterhalten.
Präferenz für energieeffiziente und intelligente Haushaltsgeräte
Der im März 2028 in Kraft tretende Standard des US-Energieministeriums entfernt energieineffiziente Modelle aus dem Handel und zwingt alle Anbieter, strengere Leistungsanforderungen zu erfüllen. Verbraucher, die bereits auf Stromrechnungen achten, prüfen nun Öko-Labels im Geschäft oder online vor dem Kauf. Samsungs Bespoke AI Laundry-Linie passt Wasser-, Schleuder- und Waschmitteldosierung in Echtzeit an und sendet Energieübersichten auf Smartphones, wodurch Effizienz zu einem täglichen Engagement-Anreiz wird. Europäische Versorgungsunternehmen legen zeitabhängige Tarife auf Rechnungen auf und incentivieren intelligente Waschmaschinen, die Nachtzyklen für günstigere Tarife automatisch einplanen. Diese Dynamiken erheben vernetzte Modelle von Nischenprodukten zu Mainstream-Erwartungen im Markt für Haushaltswaschmaschinen.
Einführung kompakter All-in-One-Waschtrockner
Steigende Immobilienpreise bedeuten weniger Bodenfläche pro Haushalt, was Einschrank-Waschtrockner-Kombinationen attraktiv macht. Samsungs Bespoke-Gerät mit 25 kg Wasch- und 13 kg Trockenkapazität sowie LGs WashCombo veranschaulichen, wie Wärmepumpentrocknung die Leistungslücke zu separaten Geräten schließt. Vermieter schätzen die Plug-and-Play-Eigenschaft eines Wasserzulaufs und einer 230-V-Steckdose, was die Installationskosten senkt. Nutzer schätzen den Komfort vom Waschen bis zum Trocknen, insbesondere dort, wo das Trocknen auf dem Balkon verboten ist. Fortschritte bei Feuchtigkeitssensoren und Trommelisolierung verkürzen die Zykluszeiten und adressieren historische Bedenken hinsichtlich der Effizienz von Kombigeräten. Das Segment zieht daher sowohl Erstkäufer als auch Personen an, die verkleinern und zwei ältere Geräte durch ein einziges Premium-Gerät ersetzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Störungen in der Lieferkette und geopolitische Störungen | -0.8% | Global, konzentriert in der asiatisch-pazifischen Fertigung | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsgegenreaktion aufgrund hohen Energieverbrauchs | -0.4% | EU und Nordamerika, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Kannibalisierung durch On-Demand-Wäscheservices | -0.3% | Städtische Zentren in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Störungen in der Lieferkette und geopolitische Störungen
Eine Schließung einer Quarzmine in North Carolina im Jahr 2024 schränkte die Halbleiterproduktion ein und verzögerte die Lieferung von Smart-Boards, auf die Premium-Waschmaschinen angewiesen sind [4]. Die Umleitung von Frachtrouten durch das Rote Meer verlängerte die Asien-Europa-Transporte um zwei Wochen und erhöhte die Containerraten, was die Margen bei Haushaltsgeräten belastete. Politische Spannungen im Südchinesischen Meer verstärken das Risiko, da etwa ein Drittel der Maschinenkomponenten durch umstrittene Gewässer transportiert wird. Hersteller reagieren mit Multi-Sourcing und Pufferbeständen, aber das zusätzliche Umlaufkapital belastet die Bilanzen. Anhaltende Logistikvolatilität könnte auch aggressive Werbekampagnen abschrecken, wenn Unternehmen Lieferengpässe in Spitzensaisons befürchten.
Nachhaltigkeitsgegenreaktion aufgrund hohen Energieverbrauchs
Studien zeigen, dass Wäschewaschen trotz Effizienzgewinnen nach wie vor zu den größten Energieverbrauchern im Haushalt zählt. Europäische Käufer hinterfragen zunehmend XXL-Trommeln und erwarten echte Kaltwaschleistung ohne Waschmittelrückstände. MDPI-Forschungen zeigen eine Zahlungsbereitschaft für Aufpreise bei recycelten Kunststoffen und pflanzenbasierten Tensiden, jedoch null Toleranz für schlechtere Fleckentfernung. Marken müssen daher Öko-Versprechen mit transparenten Leistungsdaten in Einklang bringen oder riskieren Vorwürfe des Greenwashings. Negative Berichterstattung über energieintensive Trockner kann auf Waschtrockner-Kombinationen übergreifen und die Akzeptanz in nachhaltigkeitsbewussten Segmenten verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Dominanz der Frontlader beschleunigt sichFrontlader hielten im Jahr 2025 einen Anteil von 51,23 % am Markt für Haushaltswaschmaschinen und verzeichneten eine CAGR von 5,72 %. Ihre schonendere Waschwirkung, Wassereinsparungen und Stapelbarkeit sprechen Bewohner von dicht besiedelten Wohngebieten an. Samsungs KI-fähige Frontlader veranschaulichen, wie Premium-Software höhere Preise ausgleicht.
Toplader-Designs bleiben in ländlichen Gebieten beliebt, wo niedrigere Anschaffungskosten und schnell zu öffnende Deckel wichtig sind, aber ihr Stückanteil nimmt allmählich ab. Folglich bleibt die Marktgröße für Haushaltswaschmaschinen, die mit Frontlader-Einheiten verbunden ist, bis 2031 der größte Beitrag zum globalen Umsatz.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie:
Automatisierungsprämie bleibt bestehenVollautomatische Maschinen erfassten im Jahr 2025 72,30 % des Marktes für Haushaltswaschmaschinen und wuchsen mit einer CAGR von 5,12 %. LGs AI Wash passt die Trommelbewegung ohne Benutzereingabe an. Fernbenachrichtigungen, automatische Dosierbehälter und Sprachsteuerung stärken die Wertwahrnehmung.
Halbautomatische Designs sprechen weiterhin Bereiche an, in denen die Stromversorgung unregelmäßig ist oder Budgets knapp sind. Jedoch lenken sich verringernde Preisunterschiede und wachsendes Verbraucherbewusstsein für Textilschutz das Volumen weiterhin in Richtung automatischer Plattformen. Folglich sollte die Marktgröße für Haushaltswaschmaschinen, die mit vollautomatischen Einheiten verbunden ist, ihren Umsatzvorsprung gegenüber halbautomatischen Alternativen im Prognosezeitraum ausweiten.
Nach Kapazität:
Wachstum im Großformat beschleunigt sichMittelgroße Trommeln (6–8 kg) erzielten 44,35 % des Umsatzes im Jahr 2025, aber Großgeräte (über 8 kg) verzeichnen mit einer CAGR von 6,18 % das höchste Wachstum, da Mehrgenerationenhaushalte den Komfort einer einzigen Ladung suchen.
Größere Trommeln fassen Bettdecken und Bettwäsche in großen Mengen und reduzieren wöchentliche Zyklen sowie Energie pro Kilogramm. Hersteller stärken die Langlebigkeit mit verstärkten Lagern und gezielten Fleckentfernungsprogrammen. Diese Innovation hält den Marktanteil für Haushaltswaschmaschinen bei Hochkapazitätsprodukten auf einem Aufwärtstrend trotz höherer Preispunkte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Konnektivität:
Smart-Integration treibt Premium-Wachstum anKonventionelle Geräte repräsentieren noch immer 77,20 % der Lieferungen, obwohl intelligente Modelle mit einer CAGR von 8,45 % expandieren. Die SmartHQ-App von GE Appliances fügt vorausschauende Wartung und Waschmittelbenachrichtigungen hinzu und erweitert die Interaktion über den Kauf hinaus.
Intelligente Ökosysteme binden Kunden an Cloud-Dienste und Teileabonnements und steigern den Lebenszeitwert. Mit zunehmender Breitbandpenetration wird Konnektivität mehr Produktvarianten unterstützen, was bedeutet, dass die Marktgröße für Haushaltswaschmaschinen, die mit vernetzten Modellen verbunden ist, ein überproportionaler Beitrag zu den Gewinnpools wird, auch wenn der Stückanteil mittelfristig geringer bleibt als bei Altprodukten.
Nach Vertriebskanal:
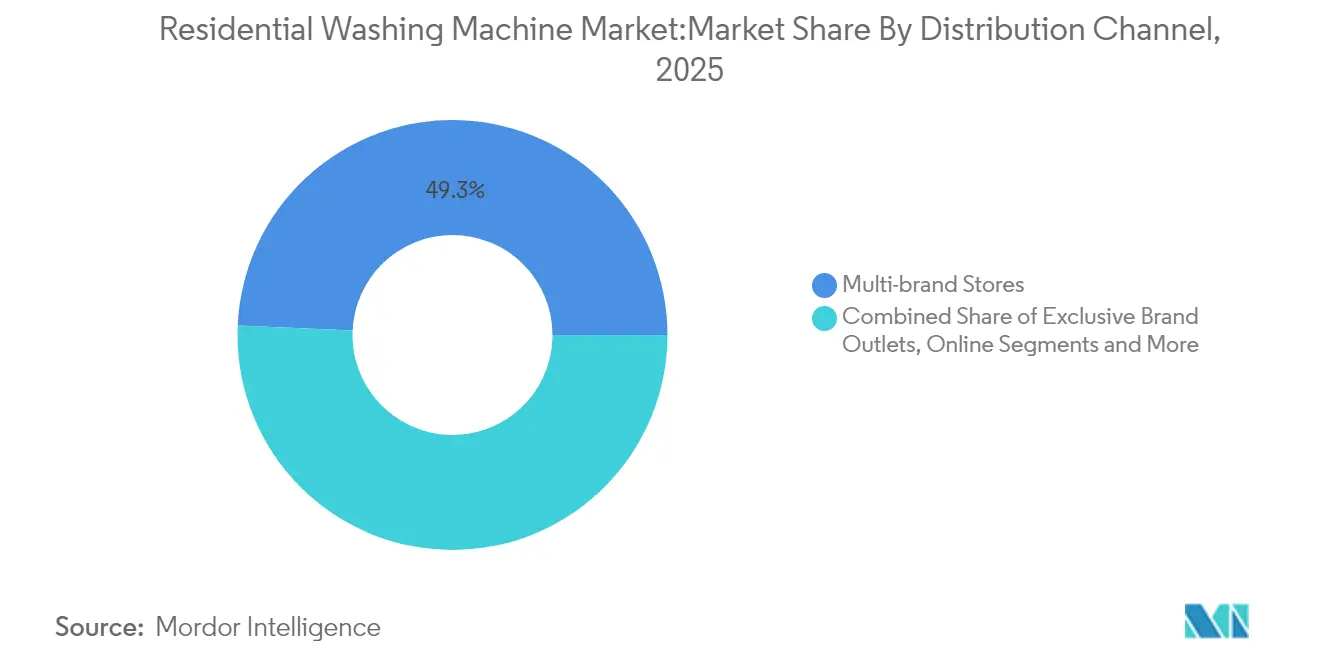
Digitale Transformation beschleunigt sichMehrmarken-Fachgeschäfte behielten einen Anteil von 49,30 %, da Käufer bei hochpreisigen Artikeln Vorführungen vor Ort bevorzugen. Dennoch steigen Online-Verkäufe mit einer CAGR von 7,32 %, unterstützt durch immersive AR-Visualisierungen und White-Glove-Lieferung auf der letzten Meile. Exklusive Markenfilialen unterstützen kuratierte Erlebnisse und Garantiebindungen.
Omnichannel-Strategien prägen daher den Markt für Haushaltswaschmaschinen, da Marken physische Showrooms mit Direktvertriebsplattformen kombinieren, um inkrementelle Margen zu erzielen, Nutzungsdaten zu sammeln und Zubehör zu verkaufen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Haushaltswaschmaschinen
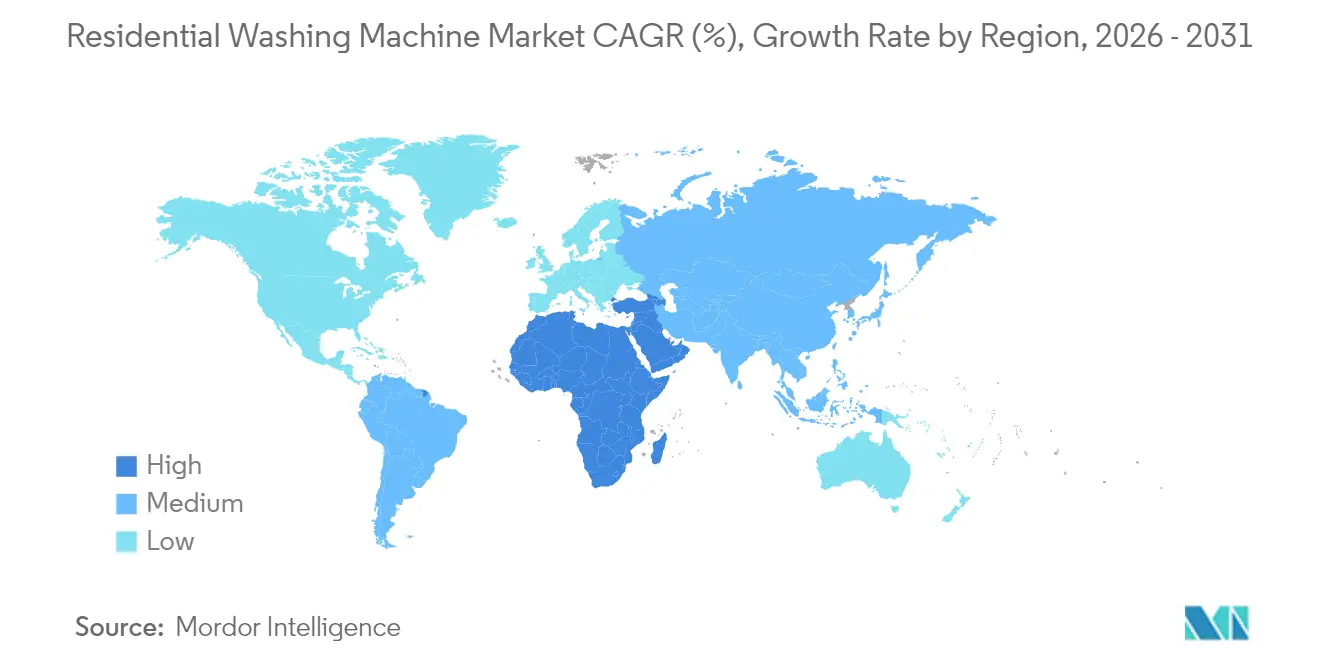
Asien-Pazifik hält einen Anteil von 45,60 % am Markt für Haushaltswaschmaschinen und bleibt das globale Produktionszentrum. Die chinesische Produktion erreichte 2024 79,958 Millionen Einheiten, da die Exporte an Partner der Belt-and-Road-Initiative wieder anzogen. Die hohe Fertigungsdichte bietet Kostenführerschaft, setzt die Hersteller jedoch einer Volatilität der Schifffahrtsrouten aus.
MEA-Markt für Haushaltswaschmaschinen
Der Nahe Osten und Afrika verzeichnen mit 6,44 % den höchsten CAGR, begünstigt durch Urbanisierung, Infrastrukturausbau und Wachstum des verfügbaren Einkommens, wobei das regionale BIP im Jahr 2025 voraussichtlich um 3,3 % steigen wird. Frühe Marktteilnehmer, die in lokalisierte Kundendienst-Netzwerke investieren, sichern sich Kundentreue, bevor der Wettbewerb zunimmt.
Markt für Haushaltswaschmaschinen in Nordamerika und Europa
Nordamerika und Europa bleiben reife, aber profitable Märkte, die durch strenge Effizienzvorschriften geprägt sind, die forschungs- und entwicklungsintensive Marktführer begünstigen. Verbraucher in diesen Märkten priorisieren intelligente Funktionen, hygienische Dampfprogramme und Umweltzertifizierungen, was die hohen durchschnittlichen Verkaufspreise im Premiumsegment stützt.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Haushaltswaschmaschinen beginnt mit vorgelagerten Inputs wie Stahl und Kunststoffen, Motoren und Lagern sowie einem höherwertigen Elektronikstack, der Sensoren, Leiterplatten, Konnektivitätsmodule und Halbleiter für intelligente Funktionen umfasst. Die Verfügbarkeit von Komponenten und die Volatilität der Inputkosten schränken die Planung der OEMs weiterhin ein, was zu einer stärkeren Lokalisierung kritischer Baugruppen und strengeren Lieferantenqualifizierungen geführt hat, insbesondere bei Steuerplatinen und stahlintensiven Strukturen.
Im Midstream-Bereich montieren globale OEMs in regionalen Zentren und verlagern ihre Produktionsstandorte zunehmend näher an die Endmärkte, um die Zollbelastung und Transportstörungen zu reduzieren. GE Appliances kündigte im Juni 2025 eine Investition von 490 Millionen USD an, um die Produktion von Frontladewaschmaschinen an seinen Appliance Park in Louisville, Kentucky, zurückzuverlagern, was einen Trend zur nordamerikanischen Fertigung für funktionsreichere Plattformen widerspiegelt. Im nachgelagerten Bereich erfolgt der Vertrieb über Mehrmarken-Einzelhändler, exklusive Markengeschäfte und zunehmend über Online-Kanäle, unterstützt durch Installations-, Abholungs- und Servicenetzwerke. OEM- und CPG-Partner verstärken die Differenzierung auch durch Kompatibilitätsprogramme für Waschmittel und Auto-Dosierung, darunter Kooperationen von Samsung mit Procter and Gamble und später mit Unilever für auf Auto-Dosierung ausgerichtete Formulierungen.
Wettbewerbslandschaft
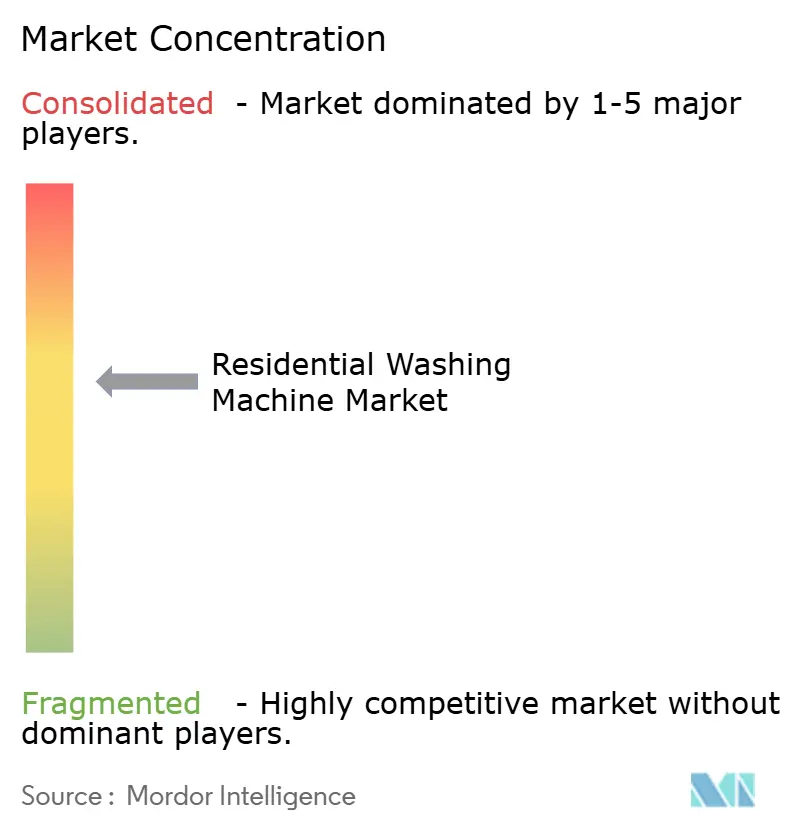
Der Markt für Haushaltswaschmaschinen ist mäßig konzentriert. Eine Gruppe weltweit anerkannter Hersteller – Samsung, LG, Whirlpool, Electrolux, Haier und BSH – kontrolliert mehr als die Hälfte der weltweiten Lieferungen, dennoch bleiben Dutzende regionaler und preiswerter Marken aktiv. Skalenvorteile bei Beschaffung, Automatisierung und Marketing stützen die etablierten Anbieter, während Software-Ökosysteme neue Wettbewerbsbarrieren schaffen.
Samsungs Partnerschaft mit Procter & Gamble für Tide POD Kaltwaschzyklen integriert Waschmittelintelligenz, die über Hardware-Parität hinausgeht. Electrolux, LG und Whirlpool betreiben regionale Designzentren, um lokale Waschgewohnheiten widerzuspiegeln und dabei globale Plattformen zu teilen. Halbleiterbeschränkungen beschleunigten die teilweise vertikale Integration; Haier investiert in die hauseigene Produktion von Steuerplatinen zur Sicherung der Versorgung. Cloud-Allianzen wie LG-Microsoft liefern generative KI-Fähigkeiten für Serviceschichten. Der Wettbewerbsfokus verlagert sich daher vom Preis auf das Eigentumserlebnis, was einer mäßig konzentrierten Struktur entspricht und nicht einer eng monopolisierten.
Weißflecken-Ziele umfassen kompakte Stadtmodelle, Kleidungsauffrischungsschränke und Wäsche-Abonnementpakete. Markteintrittsbarrieren steigen unter neuen Energievorschriften, was den Vorteil etablierter Anbieter stärkt, ohne Raum für Nischenanbieter zu eliminieren.
Marktführer im Bereich Haushaltswaschmaschinen
-
LG Electronics Inc.
-
Whirlpool Corporation
-
Haier Group (inkl. GE)
-
Samsung Electronics Co. Ltd.
-
BSH Home Appliances Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Haushaltswaschmaschinen
- Whirlpool Corporation
- Haier Group Corp.
- LG Electronics Inc.
- Samsung Electronics Co. Ltd.
- BSH Home Appliances Group
- Panasonic Corp.
- Electrolux AB
- IFB Industries Ltd.
- Hitachi Ltd.
- Toshiba Corp.
- Midea Group
- GE Appliances
- Arçelik A.Ş.
- Hisense Co. Ltd.
- Sharp Corp.
- Godrej & Boyce
- Miele & Cie. KG
- Daewoo Electronics
- Smeg S.p.A.
- Kenmore (Transformco)
- Gree Electric Appliances Inc.
- Fisher & Paykel Appliances
- Candy Hoover Group
- Vestel White Goods
- Qingdao Hisense Electric Co. Ltd.
Lesen Sie die Analyse der Haushaltswaschmaschine-Unternehmen

Marktchancen und Zukunftsaussichten
Effizienzgetriebener Ersatzbedarf und Premiumisierung schaffen einen Kommerzialisierungspfad für KI-fähige und vernetzte Waschmaschinen, die einen geringeren Wasser- und Energieverbrauch nachweisen und gleichzeitig die Textilpflege verbessern können. Da sich die Compliance-Fristen verschärfen, einschließlich der Standards des US-Energieministeriums für Waschmaschinen mit einem Compliance-Datum vom 1. März 2028, haben OEMs Anreize, ihre Produktpaletten zu erneuern und Plattformen neu zu gestalten. Dies eröffnet Raum für softwaregesteuerte Leistungsmerkmale wie Auto-Dosierungsoptimierung, Kaltwaschfähigkeit und nutzungsabhängige Zeitplanung, die mit messbaren Nutzungseinsparungen vermarktet werden können. Partnerschaften bei Verbrauchsmaterialien unterstützen diese Chance zusätzlich, wie die Einführung von Waschmittelprodukten durch Unilever und Samsung zeigt, die für Auto-Dosierungsmaschinen entwickelt wurden.
Die Lokalisierung von Fertigung und Beschaffung entwickelt sich ebenfalls zu einem zweiten Chancenbereich, da OEM-Investitionen auf Komponenten und Baugruppen zielen, die Kosten, Lieferzeiten und Funktionsverfügbarkeit beeinflussen. Whirlpool kündigte im April 2026 eine Investition von 60 Millionen USD an, um eine Anlage in Perrysburg, Ohio, in ein Werk für Komponenten und Baugruppen zur Unterstützung der Wasch- und Trocknerproduktion umzuwandeln, während GE Appliances im Juni 2025 490 Millionen USD für den Bau eines fortschrittlichen Waschmaschinenwerks in Louisville für Premiumlinien zusagte. Gleichzeitig unterstützt die Lokalisierung in großen Schwellenmärkten ein breiteres Spektrum an Preissegmenten und eine stärkere Serviceabdeckung, wie die Ankündigung von Whirlpool über eine Investition von 300 Millionen BRL im Mai 2026 zeigt, um die Produktion von Komponenten für Frontladewaschmaschinen in Rio Claro, Brasilien, zu lokalisieren (mit Produktionsstart im September 2026), was schnellere Modellauffrischungen ermöglichen und die Verfügbarkeit von Ersatzteilen im Aftersales-Bereich verbessern soll.
Recent Industry Developments in Markt für Haushaltswaschmaschinen
- Juli 2026: Samsung begann mit der Einführung seiner neuen Bespoke AI Washer and Dryer-Produktlinie in ausgewählten globalen Märkten, erweiterte die Kapazitäten über mehrere Konfigurationen hinweg und betonte KI-gestützte Textilpflege und Konnektivität. Die Einführung stärkt Samsungs Bestreben, KI-Funktionen und app-gestützte Erlebnisse zum zentralen Merkmal der Produktdifferenzierung zu machen, nicht nur als Premium-Zusatz. Die breitere Verfügbarkeit erhöht auch den Wettbewerbsdruck auf Mitbewerber, um Software-, Sensor- und Effizienzangaben in den mittleren bis hohen Segmenten anzugleichen.
- April 2026: Whirlpool kündigte eine Investition von 60 Millionen USD an, um eine Anlage in Perrysburg, Ohio, in ein Werk zur Herstellung von Wasch- und Trocknerkomponenten und Baugruppen umzuwandeln, wobei über zwei Jahre 100 bis 150 Arbeitsplätze geplant sind. Der Schritt unterstützt die Versorgungssicherheit und Lieferzeitkontrolle für nordamerikanische Waschmaschinenmontagebetriebe und reduziert gleichzeitig die Anfälligkeit für grenzüberschreitende Störungen. Er signalisiert auch die anhaltende Betonung heimischer Fertigungskapazitäten für funktionsreichere Plattformen.
- Juli 2024: Electrolux brachte eine intelligente Wäscheserie auf den Markt, die auf die Reduzierung des Ressourcenverbrauchs und die Verlängerung der Textillebensdauer durch vernetzte Funktionen und optimierte Programme ausgerichtet ist. Die Einführung verstärkte den Marktwandel hin zu app-gestützten Nutzungserlebnissen und messbaren Effizienzangaben am Point of Sale. Sie hob auch die Grundlage für gängige intelligente Funktionalität bei etablierten globalen Marken an.


Markt für Haushaltswaschmaschinen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der für den Heimgebrauch verkauften Haushaltswaschmaschinen, gemessen als Jahresumsatz aus neuen Einheiten, die in Haushaltsumgebungen in den wichtigsten Regionen geliefert werden, und dann zu einem globalen Gesamtwert zusammengefasst.
Ausschlüsse aus dem Umfang: Wir schließen gewerbliche und industrielle Wäschereigeräte, Geräte in Wäscherei-Qualität sowie Umsätze aus Ersatzteilen und Serviceleistungen aus.
Segmentierungsübersicht
- Nach Produkt
- Frontlader
- Mit Trocknern
- Ohne Trockner
- Toplader
- Mit Trocknern
- Ohne Trockner
- Doppelwannen-Waschmaschine
- Frontlader
- Nach Technologie
- Vollautomatisch
- Halbautomatisch
- Nach Kapazität
- Klein (unter 6 kg)
- Mittel (6 bis 8 kg)
- Groß (über 8 kg)
- Nach Konnektivität
- Smart-vernetzt
- Konventionell
- Nach Vertriebskanal
- Mehrmarken-Fachgeschäfte
- Exklusive Markenfilialen
- Online
- Andere Vertriebskanäle
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Rest von Asien-Pazifik
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Rest von Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die Faktenbasis zu etablieren und die Annahmen mit dem Verhalten von Haushaltswaschmaschinen nach Geografie und Nutzungszyklus abzustimmen. Wir haben öffentliche Quellen herangezogen, wie nationale Statistikbehörden für Haushalts- und Wohnungsindikatoren, die Internationale Energieagentur für den Kontext der Geräteeffizienz sowie das US-Energieministerium und EPA ENERGY STAR für Testmethoden und Effizienzstandards, die beeinflussen, wann Verbraucher ältere Geräte ersetzen.
Wir haben auch Zoll- und Handelsstatistiken aus Quellen wie UN Comtrade verwendet, um die Importabhängigkeit in wichtigen Märkten zu verstehen, sowie Verbandswebsites und seriöse Fachpresse für Produktzyklustrends wie wassersparende Funktionen und Invertermotoren. Jahresberichte, Einreichungen und Investorenpräsentationen von Unternehmen wurden gesichtet, um die Umsatzexposition und den regionalen Mix zu erfassen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten half dabei, Zeitpläne und Makroereignisse gegenzuprüfen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Fragebögen mit Kanalpartnern und Branchenexperten, darunter Gerätemarken, Großflächenhändler, Distributoren und Teilnehmer des Serviceökosystems, die die Ersatznachfrage beobachten. Für einen globalen Überblick haben wir die Beiträge aus APAC, EMEA und Amerika ausgewogen, sodass regionale Preisgestaltung, Kapazitätspräferenzen und politische Auswirkungen verglichen und dann zur Feinabstimmung der Modellannahmen zu Einheitsgeschwindigkeit und ASP-Mix verwendet werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 12 % | APAC: 50 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 41 % | EMEA: 31 % |
| Kleinere Akteure: 17 % | Manager: 47 % | Amerika: 19 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Haushaltsbestand, Wohnungsfertigstellungen und Ersatzzyklen in den jährlichen Einheitenbedarf nach Region umgerechnet werden, der dann mit regionalen Durchschnittsverkaufspreisen multipliziert und um Mixveränderungen bereinigt wird. Um die Gesamtwerte zu verankern, werden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie dem Stichprobenverfahren für Marken- und Kanalpreisbänder, der Überprüfung des durch Handelsströme implizierten Liefermomentums sowie begrenzten Lieferanten- und Händlergegenprüfungen vor der Finalisierung.
Zu den wichtigsten im Modell verwendeten Eingaben gehören Haushaltsgründungs- und Urbanisierungstrends, Gerätedurchdringung und Ersatzhäufigkeit, Preistier-Mixverschiebungen (Einstieg, Mitte, Premium), Zeitpläne für Effizienzvorschriften, die die Nachfrage vorziehen, sowie regionale Handelsintensität, die Verfügbarkeit und Preisgestaltung beeinflusst. Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regression auf Makrotreiber wie Wohnbautätigkeit und verfügbares Einkommen, mit Expertenfeedback zur Stresstest-Preisprogression und Upgraderaten. Wo lokale Einheiten- oder Preisdetails dünn sind, werden Lücken durch Proxy-Märkte mit ähnlichen Einkommens- und Wohnmustern geschlossen, gefolgt von Validierungsgesprächen, um eine Überschätzung der Nachfrage zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, wie der Richtung der Wohnungsbaubeginne, Import- und Exporttrends für wichtige Produktionszentren sowie beobachteten Preisbewegungen im Mainstream-Einzelhandel. Wenn eine Region einen Sprung zeigt, der nicht mit diesen Signalen übereinstimmt, überprüfen wir die Annahmen, und Befragte können erneut kontaktiert werden, um zu bestätigen, ob ein Promotionszyklus, eine politische Änderung oder eine Versorgungsunterbrechung der eigentliche Treiber ist.
Vor der Freigabe durchlaufen das Modell und die Annahmen mehrere Analystenprüfungen, einschließlich Varianzprüfungen gegenüber früheren Ausgaben und Peer-Herausforderungen bei den empfindlichsten Eingaben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, woraufhin ein abschließender Durchgang vor der Lieferung abgeschlossen wird, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für Haushaltswaschmaschinen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Haushaltswaschmaschinen können erheblich variieren, selbst wenn sie scheinbar dasselbe Produkt abdecken. Die Streuung ergibt sich in der Regel aus Unterschieden darin, was als Haushalt gezählt wird, wie die Preise über Regionen und Preistiere gemittelt werden und wie weit die Prognose ausgedehnt wird.
Die Hauptlücke entsteht dadurch, dass Umsätze aus gewerblichen und institutionellen Waschmaschinen in einige Gesamtwerte eingeflossen sind, während Mordor Intelligence nur neue Einheiten für Wohngebäude zählt und die Nachfrage aus Wäschereien und Hotels außerhalb des Marktes hält, was den Ausgangswert und den im Modell verwendeten Preismix verschiebt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 49,29 Mrd. USD (2026) | |
| Marktforschungsanbieter A | 57,32 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint breitere Haushaltsannahmen anzuwenden, ohne Nur-Haushalts-Lieferungen klar von angrenzenden gewerblichen Platzierungen zu trennen, was den Wert anheben kann, wenn die Durchschnittsverkaufspreise gemittelt werden. |
| Branchenforschungsgruppe B | 46,50 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und einen längeren Prognosehorizont, und die Kategoriezuordnung kann abweichen, wenn waschmaschinentrockner-verwandte Produkte oder Technologiegruppen zusammengeführt werden, was den Preismix und die Wachstumsrechnung verändert. |
Bei den drei Zahlen lassen sich die Hauptunterschiede auf Umfangsgrenzen, die Auswahl des Basisjahres und die Art und Weise zurückführen, wie Durchschnittspreise fortgeschrieben werden, wenn Premium-Funktionen an Marktanteil gewinnen. Durch die Verknüpfung der Nachfrage mit Wohnungs- und Ersatzsignalen und die anschließende Gegenprüfung von Preisen und Handelsintensität bleibt die Schätzung transparent und reproduzierbar, auch wenn die Datenlage in den einzelnen Ländern uneinheitlich ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Haushaltswaschmaschinen?
Der Markt für Haushaltswaschmaschinen beläuft sich im Jahr 2026 auf USD 49,29 Milliarden und wird bis 2031 voraussichtlich USD 62,55 Milliarden erreichen.
Welches Produktsegment führt den globalen Absatz an?
Frontlader führen mit einem Umsatzanteil von 51,23 % im Jahr 2025 und verzeichnen bis 2031 die höchste CAGR von 5,72 %.
Wie schnell wächst das Segment der Smart-vernetzten Waschmaschinen?
Smart-vernetzte Maschinen wachsen mit einer CAGR von 8,45 %, dem schnellsten Wachstum unter allen Konnektivitätskategorien.
Welche Region zeigt die stärksten Wachstumsaussichten?
Der Nahe Osten und Afrika verzeichnen mit einer CAGR von 6,44 % das schnellste Wachstum dank Urbanisierung und steigenden verfügbaren Einkommen.
Welche regulatorische Änderung wird die künftige Nachfrage am stärksten beeinflussen?
Der Effizienzstandard des US-Energieministeriums von 2028 wird leistungsschwache Modelle vom Markt nehmen und Marken mit starker Forschung und Entwicklung begünstigen.
Wie nutzen Hersteller KI zur Produktdifferenzierung?
Führende Marken integrieren KI-Algorithmen, die Waschzyklen anpassen, Energieübersichten bereitstellen und vorausschauende Wartung über vernetzte Apps anbieten, was die Kundentreue stärkt und Premium-Preisgestaltung ermöglicht.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
