
Größe und Anteil des Home-Audio-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
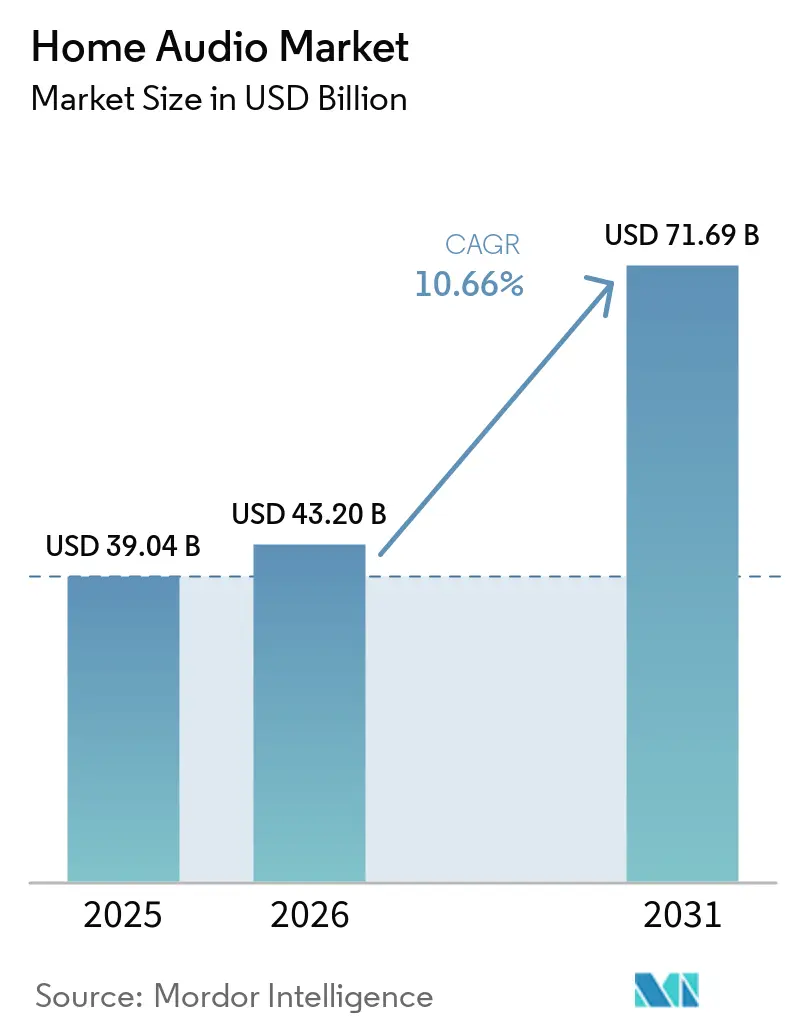
| Marktgröße (2026) | 43.20 Milliarden US-Dollar |
| Marktgröße (2031) | 71.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.66 % |
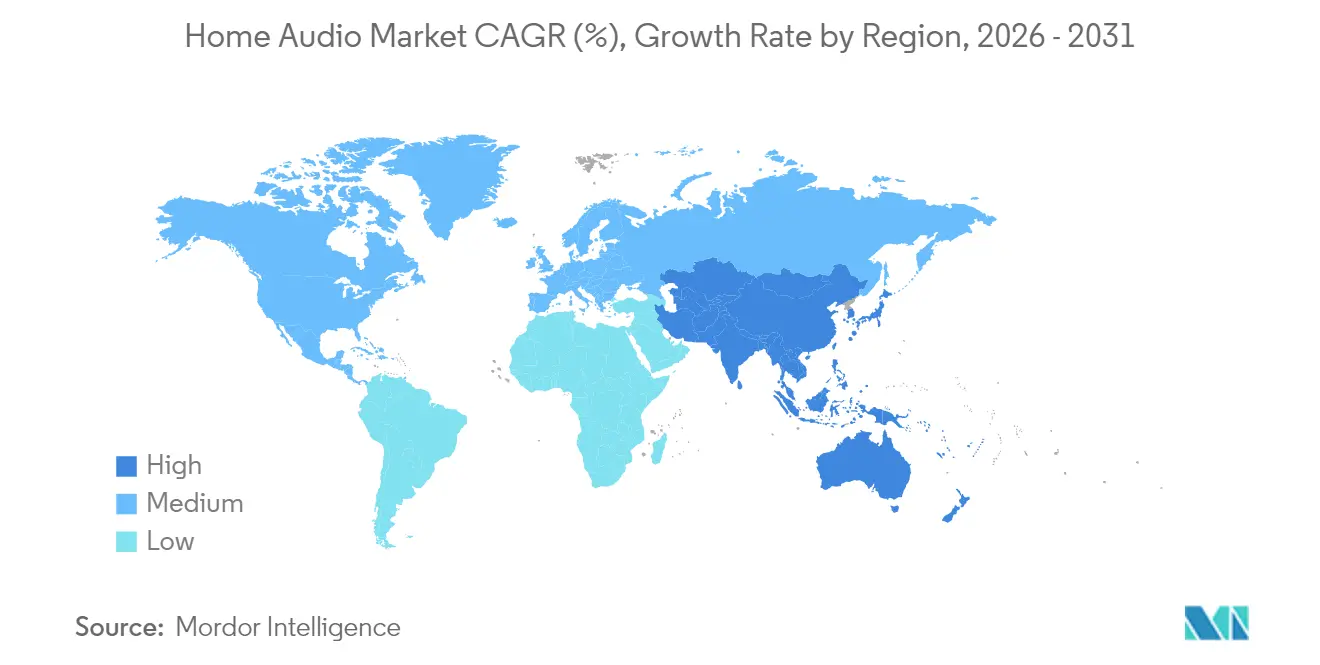
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Home-Audio von Mordor Intelligence
Die Größe des Home-Audio-Marktes wird voraussichtlich von 39,04 Milliarden USD im Jahr 2025 auf 43,20 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 10,70 % über den Zeitraum 2026–2031 einen Wert von 71,69 Milliarden USD erreichen. Die starke Nachfrage nach reichhaltigeren und immersiveren Hörerlebnissen, die rasche Integration von generativer KI in sprachgesteuerte Geräte sowie die breitere Verfügbarkeit von Spatial-Audio-Formaten sind die wichtigsten Wachstumstreiber. Verbesserungen bei der drahtlosen Konnektivität, insbesondere Bluetooth LE Audio und Wi-Fi 6E, schließen historische Qualitätslücken gegenüber kabelgebundenen Systemen und vereinfachen gleichzeitig die Installation. Marken beschleunigen Direktvertriebsstrategien, um höhere Margen zu erzielen und Nutzungsdaten zu sammeln, die Produkt-Roadmaps verfeinern können. Gleichzeitig stellen Turbulenzen in der Halbleiter-Lieferkette und neue Datenschutzvorschriften rund um dauerhaft aktive Mikrofone die Produktionsplanung vor Herausforderungen, insbesondere für kleinere Hersteller.
Wichtigste Erkenntnisse des Berichts
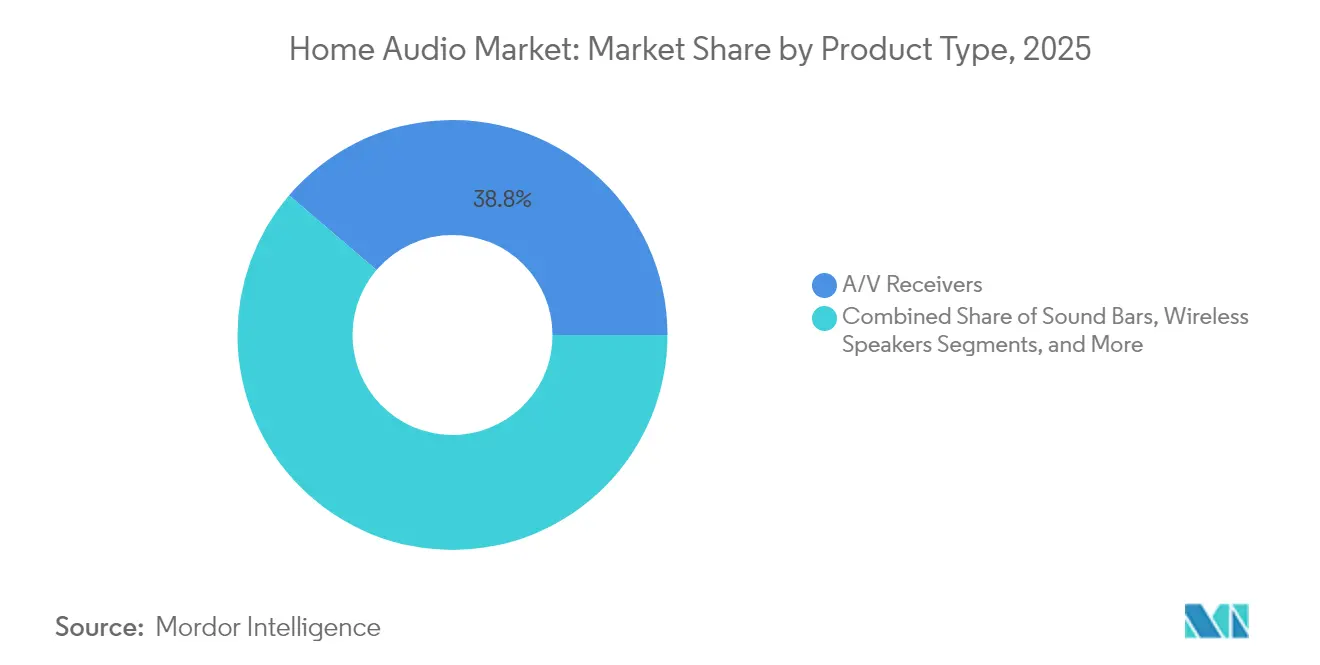
- Nach Produkttyp hielten A/V-Receiver im Jahr 2025 mit 38,75 % den größten Marktanteil am Home-Audio-Markt, während drahtlose Lautsprecher bis 2031 mit einer CAGR von 11,10 % expandieren.
- Nach Technologie entfielen im Jahr 2025 65,85 % der Home-Audio-Marktgröße auf drahtlose Lösungen, die voraussichtlich mit einer CAGR von 11,85 % wachsen werden.
- Nach Vertriebskanal entfiel im Jahr 2025 ein Umsatzanteil von 51,95 % auf den Online-E-Commerce, während der Direktvertrieb an Endverbraucher die schnellste CAGR von 11,55 % verzeichnete.
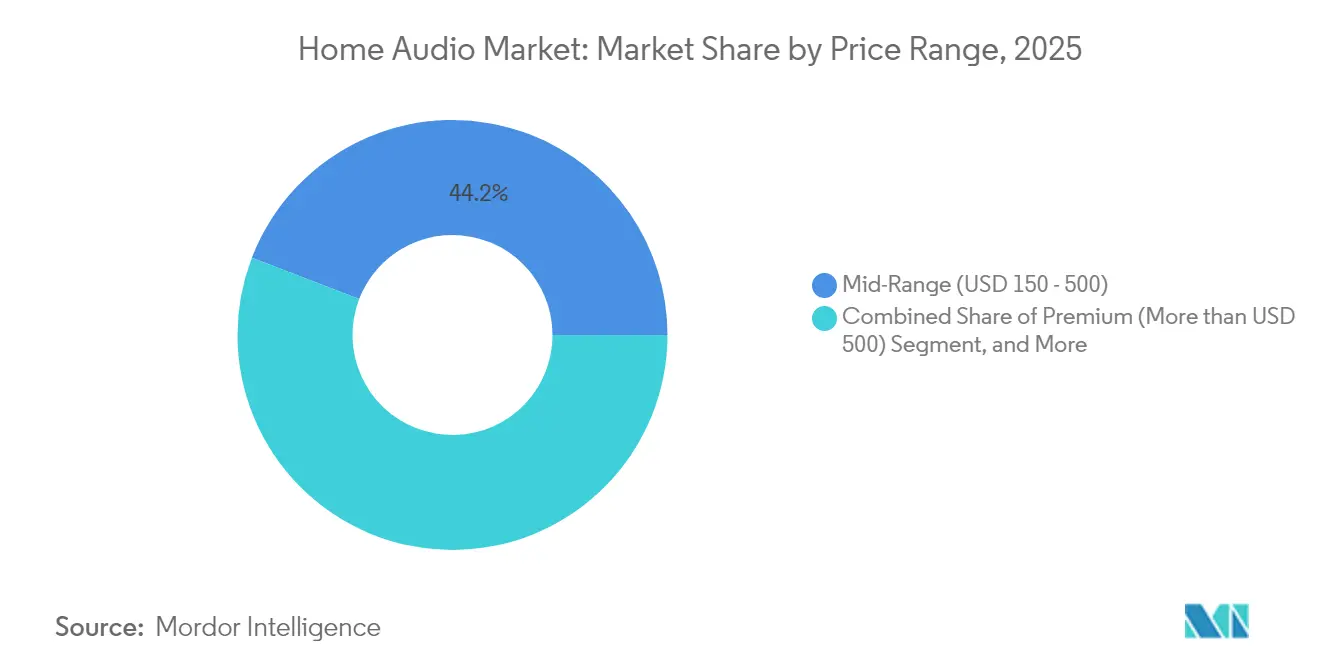
- Nach Preissegment dominierten Mittelklassesysteme im Jahr 2025 mit einem Anteil von 44,15 %; das Premiumsegment über 500 USD soll mit einer CAGR von 12,05 % wachsen.
- Nach Endnutzer entfielen im Jahr 2025 75,55 % der Home-Audio-Marktgröße auf Wohnanwendungen, die mit einer CAGR von 11,95 % wachsen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 31,35 %, doch der asiatisch-pazifische Raum wächst bis 2031 am schnellsten mit einer CAGR von 11,35 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitplan der Auswirkungen |
|---|---|---|---|
| KI-fähige intelligente Lautsprecher (Smart Speaker) | +2.8% | Global; am stärksten in Nordamerika und im asiatisch-pazifischen Raum | Mittelfristig (2-4 Jahre) |
| Immersive Spatial-Audio-Formate | +2.1% | Heute in Nordamerika und der EU; Ausweitung in den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Sinkende Preise für MEMS-Mikrofone | +1.4% | Globale Fertigung; größter Nutzen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Gebündelte Musik-Streaming- und Hardware-Pläne | +1.6% | Nordamerika und Europa; aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2-4 Jahre) |
| Vorgaben zur Interoperabilität im Smart Home | +1.2% | Global; regulatorische Führungsrolle in der EU und Kalifornien | Langfristig (≥ 4 Jahre) |
| Audio-Nachfrage aus Gaming und E-Sports | +1.7% | Nordamerika, Europa und Ostasien | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung KI-fähiger intelligenter Lautsprecher
Generative KI verlagert die Sprachsteuerung von skriptgesteuerten Befehlen hin zu kontextbezogenen Konversationen, was die Nachfrage nach Ersatzgeräten auf dem Home-Audio-Markt anheizt, da Nutzer Geräte suchen, die Absichten und Nuancen verstehen. Amazons Alexa Plus zeigt diesen Übergang, offenbart jedoch immer noch Genauigkeitslücken, die das volle Vertrauen einschränken.[1] Googles Migration vom Assistant zu Gemini unterstreicht die breitere Erkenntnis, dass ältere Stacks nicht über die Verarbeitungsleistung für multimodale KI verfügen. Gerätehersteller integrieren nun leistungsstärkere Edge-KI-Chips, was zwar die Materialkosten (BOM) erhöht, aber auch Premium-Preise und wiederkehrende Einnahmen aus KI-Funktionsabonnements erschließt. Die Wettbewerbsintensität nimmt zu, da die Ökosystem-Giganten riesige Datenbestände nutzen, um Audioerlebnisse zu personalisieren. Verbraucher reagieren positiv darauf, was durch einen stetigen Anstieg der Austauschzyklen für Smart Speaker in Nordamerika und Ostasien belegt wird.
Integration immersiver Spatial-Audio-Formate
Dolby Atmos und DTS:X sind nicht mehr auf High-End-Heimkinos beschränkt; ihre Unterstützung findet sich nun auch in mittelpreisigen Fernsehern, Soundbars und sogar True-Wireless-Kopfhörern (TWS), was die Marktdurchdringung verbreitert. Acht von zehn heimischen Kinostarts im Jahr 2024 wurden mit Dolby-Mischung ausgeliefert und setzen so neue Verbrauchererwartungen an kinoreife Klangqualität zu Hause. FlexConnect von Dolby, das 2024 in Fernsehern von TCL Premiere feiert, kalibriert kabellose Lautsprecher automatisch, um historische Einrichtungsprobleme zu beseitigen.[2] Dennoch stehen Hersteller vor schwierigen Entscheidungen bezüglich der Codec-Lizenzierung, wie LGs Schritt zeigt, die DTS-Unterstützung fallen zu lassen, um Lizenzgebühren zu senken. Bereitstellungen im Automobilbereich, wie Cadillacs Elektroauto-Reihe 2026, normalisieren Spatial Audio weiter und steigern indirekt die Nachfrage im Wohnbereich, da sich Verbraucher beim täglichen Pendeln an 3D-Sound gewöhnen.
Rasanter Preisverfall bei Komponenten für MEMS-Mikrofone
Die Massenproduktion und Designfortschritte haben die Preise für MEMS-Mikrofone nach unten gedrückt, sodass selbst Einsteigergeräte Fernfeld-Spracherfassung hinzufügen können, ohne Kostenziele zu sprengen. Die XENSIV-Linie von Infineon demonstriert höhere Signal-Rausch-Verhältnisse bei Erfüllung immer kleinerer Platzanforderungen. Das integrierte Lautsprecher-Mikrofon-Modul von SonicEdge, das Ende 2024 bemustert wurde, deutet auf True-Wireless-Kopfhörer hin, die aktive Geräuschunterdrückung und Akkulaufzeit in Einklang bringen. Niedrigere Komponentenpreise fallen mit Edge-KI-Inferenz-Engines zusammen und fördern Always-on-Hörmodi, die Freisprechsteuerungen unterstützen. Der kombinierte Effekt beschleunigt die Einführung auf dem Home-Audio-Markt, insbesondere im asiatisch-pazifischen Raum, wo Gerätehersteller regionale Stärken in der Lieferkette nutzen.
Gebündelte Musik-Streaming- und Hardware-Abonnementmodelle
Einzelhändler und Serviceplattformen betrachten High-Fidelity-Audio als Hebel zur Reduzierung der Abwanderung (Churn). Walmart+ fügte für Mitglieder den Zugang zu Apple Music hinzu und passt sich damit Bündelungsstrategien an, die Haushalte an breitere Service-Ökosysteme binden. Spotifys ausstehende HiFi-Stufe, die für fast 19,99 USD monatlich erwartet wird, zeigt, wie verlustfreies Audio Premium-Preise rechtfertigen kann, selbst wenn Konkurrenten ähnliche Qualität bei Basisplänen anbieten.[3] Untersuchungen zeigen, dass gebündelte Abonnenten zwar seltener interagieren als reine Musiknutzer, aber dennoch zuverlässige wiederkehrende Einnahmen generieren, die höhere Akquisitionskosten ausgleichen. Hardwarehersteller ergreifen dieses Modell, indem sie Gerätezahlungen auf mehrjährige Serviceverträge verteilen und so den Widerstand gegen Premiumpreise auf dem Home-Audio-Markt verringern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitplan der Auswirkungen |
|---|---|---|---|
| Volatilität in der Halbleiter-Lieferkette | −1.8% | Global; akut in Fertigungszentren des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Lizenzierung für Next-Gen-Codecs | −0.9% | Global; höchste Kosten für Hersteller von Premium-Equipment | Mittelfristig (2-4 Jahre) |
| Datenschutzbedenken bei Always-on-Mikrofonen | −1.1% | EU und Kalifornien führen bei Regulierung; globales Verbraucherbewusstsein | Langfristig (≥ 4 Jahre) |
| Steigende Kosten zur Einhaltung von E-Schrott-Richtlinien | −0.7% | Führungsrolle der EU; Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globale Volatilität in der Halbleiter-Lieferkette
Verlängerte Vorlaufzeiten für kritische Chips erzwingen Designänderungen, die Produkteinführungen auf dem Home-Audio-Markt verzögern, insbesondere bei kleineren Firmen, denen die Einkaufsmacht fehlt. Komponentenzyklen zogen sich 2024 auf über sechs Monate hin, und Rohstoffe aus einer einzigen Quelle wie hochreiner Quarz bleiben anfällig für Klimaereignisse. Chinas Exportbeschränkungen für Seltene Erden gefährden die Versorgung mit Magneten, bedrohen über 21.000 Arbeitsplätze im indischen Audiosektor und wecken das Interesse an leistungsschwächeren Ferritersatzstoffen. Unternehmen sichern sich durch Multi-Sourcing von Silizium und Lagerhaltung ab, aber das Ergebnis ist ein höherer Bedarf an Betriebskapital, was die Margen drückt.
Datenschutzbedenken der Verbraucher im Zusammenhang mit Always-on-Mikrofonen
Die gesetzgeberische Prüfung intensiviert sich, da Verbraucher Geräte mit kontinuierlichem Zuhören in Frage stellen, wobei Forscher eine geräteinterne Sprachfilterung vorschlagen, um private Gespräche von Cloud-Servern fernzuhalten. Rechtsgelehrte stufen passives Abhören als modernes öffentliches Ärgernis (Public Nuisance) ein und deuten auf potenzielle Sammelklagen-Risiken hin, die Gerätearchitekturen verändern könnten.[4] Hersteller steuern mit lokaler KI-Verarbeitung und LED-Anzeigen, die deutlich machen, wann Mikrofone live sind, dagegen, doch die Vertrauenslücken bleiben bestehen. Der Home-Audio-Markt muss daher Benutzerkomfort mit robusten Datenschutzgarantien jonglieren – ein Balanceakt, die Entwicklungskosten erhöht und die Akzeptanz in stark regulierten Regionen verlangsamen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
A/V-Receiver behaupten sich, während drahtlose Lautsprecher stark zunehmenA/V-Receiver machten im Jahr 2025 38,75 % der Home-Audio-Marktgröße aus und sind damit die mit Abstand größte Kategorie. Enthusiasten schätzen ihre Kalibrierungsfunktionen, mehrere HDMI-Eingänge und die Hochstromverstärkung, die dedizierte Surround-Systeme verankert. Die Wachstumstrends begünstigen jedoch drahtlose Lautsprecher, die bis 2031 eine CAGR von 11,10 % verzeichnen, da Haushalte sich für kompakte, kabellose Setups entscheiden. Die Integration von Sprachassistenten, automatische Raumkalibrierung und einfacheres Multi-Room-Pairing helfen drahtlosen Geräten, Gelegenheitskäufer zu erreichen, die bisher komplexe Installationen gemieden haben.
Das Nebeneinander beider Segmente signalisiert eine Zweiteilung im Home-Audio-Markt. Audiophile Verbraucher setzen weiterhin auf Receiver für ihre Flexibilität, während Mainstream-Nutzer zu Soundbars und Smart-Speakern tendieren. Neuere Soundbars integrieren nach oben abstrahlende Treiber für Dolby Atmos und verwischen damit die Grenzen zu Einstiegs-Surround-Systemen. Regalanlagen und Docking-Stationen bedienen Nischenhörer, bleiben jedoch durch verlustfreies Streaming, Phono-Eingänge und hochwertige DACs relevant. Zubehör-DACs und Kopfhörerverstärker im Teilsegment „Sonstiges” bedienen Hobby-Tüftler, die mit vorhandenem Equipment hörbare Verbesserungen anstreben.

Nach Technologie:
Drahtlose Dominanz wird strukturellDrahtlose Lösungen stellten im Jahr 2025 65,85 % des Home-Audio-Marktanteils dar und werden mit einer CAGR von 11,85 % wachsen. Bluetooth LE Audio reduziert die Latenz und ermöglicht die synchronisierte Wiedergabe auf mehreren Lautsprechern, was den Anforderungen von Gamern und Partygastgebern gleichermaßen gerecht wird. Wi-Fi 6E bietet eine höhere Bandbreite und weniger Überlastung, wichtig für verlustfreie und Spatial-Audio-Streams. Marken erforschen auch Ultra-Wideband (UWB) für eine präzise Lautsprecherpositionierung, die automatische Kalibrierungsroutinen verbessert.
Kabelgebundene Systeme behalten bei Studio-Ingenieuren und puristischen Hörern, die niedrigen Jitter und null Komprimierung priorisieren, ihre Loyalität. Diese Nutzer kombinieren häufig symmetrische Verbindungen mit externen DACs, um Referenzkopfhörer oder passive Lautsprecher anzutreiben. Trotzdem ermöglichen Hybridplattformen mittlerweile, dass kabelgebundene Lautsprecher über Hub-Adapter drahtlose Signale empfangen und so die Lücke zwischen Komfort und Klangtreue (Fidelity) schließen. Multiprotokoll-Chips senken die Materialkosten (BOM) und vereinfachen Firmware-Updates, was zukunftssichere Designs im gesamten Home-Audio-Markt erleichtert.
Nach Vertriebskanal:
E-Commerce führt, D2C beschleunigtDer Online-E-Commerce eroberte 2025 51,95 % der Einnahmen, da Käufer breite Kataloge, transparente Preise und schnelle Lieferung schätzen. Video-Bewertungen und virtuelle Anprobier-Tools (Virtual Try-on) steigern die Konversionsraten weiter. Direct-to-Consumer-Storefronts (D2C), wenn auch in absoluten Zahlen noch kleiner, expandieren mit einer CAGR von 11,55 %, getragen von dem Versprechen höherer Margen und direkter Datenpipelines. Abonnement-Bündel (Subscription Bundles), die Lautsprecher, Streaming-Zugang und Service-Garantien kombinieren, bilden den Kern vieler D2C-Strategien.
Traditionelle Big-Box-Ketten stützen sich auf Vorführungen (Demos) im Geschäft, um relevant zu bleiben, insbesondere bei Premium-Systemen, wo klangliches Probehören wichtig ist. Spezielle Audio-Händler schwenken auf Concierge-Dienste wie Raumakustikberatung und kundenspezifische Installation um und bauen so Loyalität bei Enthusiasten auf. Ein Omnichannel-Ansatz, der schnelle Online-Checkouts mit Kalibrierungsbesuchen nach dem Kauf verbindet, erweist sich als Erfolgsrezept auf dem Home-Audio-Markt.
Nach Preisklasse:
Premium-Stufe zieht trotz Vorherrschaft der Mittelklasse davonGeräte der Mittelklasse zum Preis von 150-500 USD kontrollierten 2025 44,15 % des Marktes, aber das Premium-Segment über 500 USD ist auf dem besten Weg zu einer CAGR von 12,05 % und übertrifft damit alle anderen Stufen. Gamer, Streamer und Work-from-Home-Profis (WFH) zahlen konsequent einen Aufpreis für Spatial Audio, adaptive Geräuschunterdrückung und bessere Gehäusematerialien. Hardware-Service-Bündel reduzieren den anfänglichen Preisschock und ermöglichen es Haushalten, Premium-Käufe über mehrjährige Verträge zu finanzieren, die an Musikabonnements gebunden sind.
Einstiegsprodukte unter 150 USD sind mit schrumpfenden Margen konfrontiert, was auf höhere Funktionserwartungen wie Bluetooth 5.3 und Sprachintegration zurückzuführen ist. Marken versuchen, die Rentabilität durch regionale Fertigung und Komponentengleichheit zu erhalten. Die Luxusnische, also Geräte über 5.000 USD, wuchs 2023 um 12 % auf rund 2,8 Milliarden USD und zieht nach der Übernahme der McIntosh Group durch Bose neue Akteure an. Während die Stückzahlen bescheiden bleiben, hebt der Halo-Effekt von Flaggschiff-Geräten den Markenwert über alle Preisklassen hinweg auf dem Home-Audio-Markt an.
Nach Endverbraucher:
Wohnbereich behält Führung, während kommerzielle Ausgaben steigenKäufer im Wohnbereich machten 75,55 % der Nachfrage im Jahr 2025 aus und werden bis 2031 die höchste CAGR von 11,95 % aufrechterhalten. Trends zum hybriden Arbeiten (Hybrid Work) drängen Haushalte dazu, die Mikrofonklarheit und die Lautsprecherverständlichkeit für Telefonkonferenzen zu verbessern. Das Matter-Protokoll verspricht markenübergreifende Interoperabilität, wenngleich frühe Implementierungen noch an Kinderkrankheiten leiden. Gaming-Stühle mit eingebetteten Treibern und drahtlosen Low-Latency-Hubs veranschaulichen, wie sich Produktformen entwickeln, um Audio intimer in Freizeitumgebungen zu integrieren.
Kommerzielle Installationen suchen Robustheit und Fernverwaltung (Remote Management) über die Neuheit von Sprachassistenten. Hotels setzen Soundbars mit automatischer Lautstärkeanpassung (Volume Leveling) ein, um Beschwerden von Gästen zu vermeiden, während Büros in Beamforming-Freisprecheinrichtungen für Huddle Rooms investieren. Tonstudios und Content Creator verlangen extreme Genauigkeit und sind bereit, für Referenzmonitore und akustisch behandelte Umgebungen Premiumpreise zu zahlen. Obwohl vom Volumen her kleiner, beinhalten kommerzielle Upgrades oft höhere Stückpreise, was die Margen der Zulieferer auf dem Home-Audio-Markt aufrechterhält.
Geografische Analyse
APAC Home-Audio-Markt
Der asiatisch-pazifische Raum verzeichnet mit 11,35 % die schnellste CAGR, begünstigt durch steigende verfügbare Einkommen, Begeisterung für Smart Homes und eine wachsende Mittelschicht. China verzeichnete 2024 ein Wachstum des Musikmarktes von 28,4 %, getragen durch das Wachstum bezahlter Streaming-Dienste, während Indien bis 2026 eine Produktion von Unterhaltungselektronik im Wert von 300 Milliarden USD anstrebt. Die lokale Fertigung von TWS-Ohrhörern erreichte im zweiten Quartal 2024 einen Stückanteil von 16 %, was die Lieferketten verkürzt und die Einstiegspreise senkt. Japan leistet durch Sony einen Beitrag zur Innovationsführerschaft, das 2024 einen Marktanteil von 27 % bei aufgezeichneter Musik und branchenführende Margen von 19,7 % hielt.
Nordamerika Home-Audio-Markt
Nordamerika führte im Jahr 2025 mit einem Marktanteil von 31,35 %, gestützt durch hohe durchschnittliche Verkaufspreise und eine fest verankerte Heimkino-Kultur. Die Reife des E-Commerce fördert Markenexperimente mit Direktvertriebsportalen, die über den Prognosezeitraum eine CAGR von 11,55 % verzeichnen. Gaming treibt weiterhin den Absatz von Premium-Headsets und Soundbars, während die Datenschutzgesetze Kaliforniens die Mikrofon-Designentscheidungen im ganzen Land prägen. Verbraucher zeigen Ersatzzyklen von drei bis vier Jahren, die durch KI-gestützte Funktionen verkürzt werden, die ältere Modelle veraltet erscheinen lassen.
Europa Home-Audio-Markt
Europa verbindet traditionelles Audio-Handwerk mit strikter Umweltpolitik. Die aktualisierte Batterieverordnung der EU und umfassendere Richtlinien zur Elektroschrott-Entsorgung veranlassen OEMs zur Einführung modularer, reparierbarer Architekturen. Die Prinzipien der Kreislaufwirtschaft, die bereits seit zwei Jahrzehnten entwickelt werden, gewinnen an Dringlichkeit, da das globale Elektroschrott-Aufkommen bis 2030 auf 82 Millionen Tonnen ansteigen könnte. Europäische Käufer legen Wert auf Authentizität und Herkunft, was handwerkliche Marken wie Sonus Faber relevant hält. Diese Dynamiken erhalten die Premium-Preiselastizität aufrecht und stützen ein stetiges Wachstum, selbst wenn die Gesamtvolumina in reifen westlichen Märkten stagnieren.
Regulatorisches Umfeld
Heimaudiogeräte befinden sich an der Schnittstelle zwischen elektrischer Sicherheit, Konformität im Bereich Funk/Drahtlos und Cybersicherheits- sowie Datenschutzpflichten für vernetzte Geräte. Ein zentraler Ankerpunkt ist die Veröffentlichung der IEC 62368-1:2026 zur Sicherheit von Audio-/Video- und IKT-Geräten. Diese Veröffentlichung löst neue Prüf- und Dokumentationszyklen in den OEM-Portfolios aus und schafft einen Compliance-Meilenstein bis zum 31. März 2027 für Exporteure, die in Märkte liefern, die den Standard übernehmen.
Regional betrachtet müssen drahtlose Heimaudioprodukte die Zulassungsregelungen für Funkanlagen durchlaufen, wie das FCC-Zulassungsrahmenwerk in den Vereinigten Staaten und nationale Funkvorschriften anderswo. In der EU wurde das Rahmenwerk der Funkanlagenrichtlinie durch die Richtlinie über einheitliche Ladegeräte (Richtlinie (EU) 2022/2380) aktualisiert, mit einem Anwendungsdatum vom 28. April 2026 für relevante Kategorien von Funkanlagen. Dies verlagert OEMs hin zu standardisierten Ladeschnittstellen und Verpackungskonfigurationen für netzbetriebene drahtlose Lautsprecher und Soundbars, die in der Region verkauft werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei den Komponentenlieferanten (Audio-SoCs/DSPs, Power-ICs, Wireless-Chipsätze, MEMS-Mikrofone, Treiber und Magnete, Batterien und Mechanikteile). Sie verläuft dann über ODM/OEM-Design, akustische Abstimmung, Firmware- und App-Entwicklung bis hin zur Zertifizierung (Sicherheit, EMV und Funk) sowie zur Endmontage. Das vorgelagerte Risiko konzentriert sich auf Halbleiter und Magnetmaterialien, da Versorgungsschwankungen Neukonstruktionen und Multi-Sourcing erzwingen können, während Engpässe bei Seltenen Erden sich auf die Verfügbarkeit und Preisgestaltung von Treibern auswirken können.
Die Differenzierung im mittleren Bereich der Wertschöpfungskette entsteht zunehmend durch Softwareebenen, darunter Multiroom-Synchronisation, Sprach- und KI-Funktionen, Spatial-Audio-Verarbeitung und OTA-Update-Pipelines. Diese Fähigkeiten hängen von Interoperabilitätsprofilen und Heimnetzwerkstandards ab. Nachgelagert machen Online-E-Commerce und Direct-to-Consumer-Kanäle den größten Teil des Umsatzmixes 2025 im Bericht aus, wobei D2C der am schnellsten wachsende Absatzweg ist, was die Markteinführungszyklen verkürzt und die Bedeutung von Rückwärtslogistik, Garantieservice und Firmware-Unterstützung erhöht. Fachhandel und Installateure bleiben für Premium-Heimkino-Pakete relevant, bei denen Vorführungen und Installationsdienste die Kaufentscheidung beeinflussen.
Wettbewerbslandschaft
Der Home-Audio-Markt weist eine moderate Fragmentierung auf, zeigt aber eine beschleunigte Tendenz zur Konsolidierung, da Technologiekonzerne traditionelle Audio-Spezialisten aufkaufen. Samsungs Harman schloss im Januar 2025 einen 350-Millionen-USD-Deal für Denon, Marantz und Bowers & Wilkins ab und stärkte damit seine Premium-Lautsprecher- und A/V-Receiver-Linien. Bose drang durch die Übernahme der McIntosh Group in die Ultra-Luxus-Klasse vor und gewann High-End-Marken wie Sonus Faber und Sumiko hinzu. Gentex plant, Klipsch und Onkyo in sein Automobil-Spiegel- und Sensorportfolio zu integrieren, was sektorübergreifende Synergien unterstreicht.
Der F&E-Wettbewerb dreht sich nun um Spatial-Audio-Algorithmen, extrem latenzarme Wireless-Stacks und KI-Personalisierungs-Engines. Apples kommender HomePod 3 wird voraussichtlich Wi-Fi 6E mit verbessertem Beamforming für immersive Wiedergabe kombinieren und zielt darauf ab, die Ökosystem-Bindung (Ecosystem Stickiness) aufrechtzuerhalten. Amazon und Google schwenken von Sprachbefehlen auf generative Dialogsysteme um und wetten darauf, dass Software-Innovationen neue Hardware-Zyklen antreiben werden. Patentanmeldungen zeigen, dass Samsung, LG und Sony stark in die Forschung des VVC-Videocodecs investieren, der auch den mehrkanaligen Audiotransport beeinflusst.
Direct-to-Consumer-Disruptoren nutzen Abonnement-Bündel, die die Hardware-Amortisation mit dem Streaming-Zugang verschmelzen. Marken, die dieses Modell annehmen, gewinnen granulare Nutzungsdaten, die iterative Firmware-Verbesserungen und Upsell-Möglichkeiten ermöglichen. Allerdings erhöhen steigende Komponentenkosten und Datenschutzbestimmungen die Compliance-Komplexität, was gut kapitalisierte, etablierte Unternehmen begünstigt. Unter dem Strich bleibt die Wettbewerbsintensität hoch, da die Akteure im sich entwickelnden Home-Audio-Markt dem Ökosystem-Lock-in und Premium-Marktanteilen hinterherjagen.
Führende Unternehmen der Home-Audio-Branche
-
Sonos, Inc.
-
Sony Corporation
-
Bose Corporation
-
Samsung Electronics, Co. Ltd.
-
Apple Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Home-Audio-Markt Unternehmen in diesem Bericht
- Amazon.com Inc.
- Google LLC
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Sony Group Corporation
- Sonos Inc.
- Bose Corporation
- Yamaha Corporation
- LG Electronics Inc.
- Harman International Industries (JBL)
- Bowers & Wilkins (Sound United)
- Denon Holdings Corp.
- Klipsch Audio Technologies
- Vizio Inc.
- Bang & Olufsen A/S
- Onkyo Corporation
- Dynaudio A/S
- Polk Audio LLC
- Pioneer Corporation
- Boston Acoustics Inc.
Marktchancen und Zukunftsaussichten
Konnektivität und Interoperabilität schaffen Freiräume für markenübergreifende, multiroomfähige Heimaudiosysteme, die eher wie Smart-Home-Infrastruktur als wie eigenständige Lautsprecher funktionieren. Ein Signal für 2026 ist die Ankündigung der Connectivity Standards Alliance zu Matter 1.6 mit Joint Fabric, das ein einziges Heimnetzwerk über mehrere Ökosysteme hinweg verwalten soll, insbesondere Apple, Amazon und Google. Dieser Ansatz kann die Adressierbarkeit für drahtlose Lautsprecher und Soundbars erweitern, die als interoperable Endpunkte positioniert sind, statt an eine Plattform gebunden zu sein.
Premiumisierung und softwaregetriebene Wertschöpfung unterstützen zudem Modelle, die Hardware mit Dienstleistungen kombinieren. OEMs koppeln hochwertigere Soundbars, Lautsprecher und Receiver mit Streaming-Zugang, Einrichtungstools und laufenden Funktionsupdates. Diese Richtung wird durch Marktmaßnahmen bestärkt, darunter die Übernahme der Musikverwaltungsplattform Roon durch Harman im Juli 2025, sowie durch führende Marken, die Plattformen mit Schwerpunkt auf offener Streaming-Kompatibilität wie Apple AirPlay und Spotify Connect anbieten.
Neueste Industrielle Entwicklungen in Home-Audio-Markt
- Juni 2026: Bose übernahm StreamUnlimited Engineering GmbH, einen Anbieter von Streaming-Software und Hardwaremodulen für vernetzte Audioprodukte. Der Deal erhöht Boses interne Kontrolle über zentrale Streaming- und Zertifizierungsbausteine, die zunehmend die Time-to-Market für Smart Speaker und Soundbars bestimmen. Er unterstützt zudem eine engere Integration zwischen Bose-Hardware und dem zugrunde liegenden Softwarestack, der für Multiroom- und Service-Interoperabilität benötigt wird.
- Juli 2025: Harman International übernahm die Musikverwaltungsplattform Roon und behielt Roon als eigenständigen Betrieb bei. Die Übernahme erweitert Harmans Software-Präsenz im Bereich High-Fidelity-Streaming und Bibliotheksverwaltung und ergänzt sein Premium-Heimaudioportfolio bei Receivern und Lautsprechern. Sie deutet zudem auf eine fortgesetzte Konsolidierung um Plattformen hin, die das Nutzererlebnis über das physische Gerät hinaus beeinflussen können.
- Februar 2024: Sony WH-1000XM6-Kopfhörer mit verbesserter räumlicher Klangverarbeitung. Diese Markteinführung veranschaulicht den breiteren Wandel hin zu Spatial-Audio-Funktionen, die die Erwartungen beim Hören zu Hause und den Konsum von Inhalten in benachbarten Audiokategorien beeinflussen.
Home-Audio-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Home-Audio-Geräten, die zur Wiedergabe oder Verstärkung von Ton in Heimunterhaltungsumgebungen verwendet werden. Er schließt Kategorien wie Receiver, Hi-Fi-Systeme, Soundbars und Lautsprecher in den wichtigsten Regionen und Vertriebskanälen ein.
Ausschlüsse aus dem Umfang: Professionelle Audiogeräte für Konzerte und Studios, Audiogeräte für Kraftfahrzeuge sowie Kopfhörer und Ohrhörer sind von dieser Marktbewertung ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- A/V-Receiver
- Hi-Fi-Systeme und Regalsysteme
- Soundbars
- Drahtlose Lautsprecher
- Bluetooth- / WLAN-Lautsprecher
- Smart Speaker (mit Sprachassistent/VA)
- Dedizierte Docks und Audiostationen
- Sonstige (DACs, Verstärker)
- Nach Technologie
- Kabelgebunden
- Drahtlos (Wi-Fi, Bluetooth, Zigbee, UWB)
- Nach Vertriebskanal
- Online E-Commerce
- Organisierte Einzelhandelsketten
- Spezielle Audio-Geschäfte
- Direct-to-Consumer (D2C)
- Nach Preisklasse
- Einstiegsklasse (< 150 USD)
- Mittelklasse (150 - 500 USD)
- Premium (> 500 USD)
- Nach Endverbraucher
- Wohnbereich
- Gewerblich (Gastgewerbe, Büros, Studios)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Restliches Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Restliches Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Restlicher asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Restlicher Naher Osten
- Afrika
- Südafrika
- Restliches Afrika
- Nordamerika
Datenquellen, Marktbewertung und Validierung
Desk-Research
Die Desk-Research beginnt mit der Erfassung dessen, was als Home-Audio-Umsatz gezählt wird und wo dieser in öffentlichen Datensätzen erscheint, damit unsere Kategorien länder- und kanalübergreifend konsistent bleiben. Wir stützen uns auf frei zugängliche Quellen wie UN Comtrade für Handelsströme, die US International Trade Commission für Zoll- und Importkontext, die Weltbank und den IWF für makroökonomische Indikatoren im Zusammenhang mit dem Verbraucherausgaben sowie OECD-Statistiken für Haushalts- und Einzelhandelssignale in wichtigen Volkswirtschaften.
Um das Modell praxistauglich zu machen, prüfen wir außerdem Jahresberichte und Investorenpräsentationen von Unternehmen, Berichterstattung über Produkteinführungen aus seriösen Pressequellen sowie Offenlegungen von Einzelhändlern und E-Commerce-Anbietern, wenn diese Kategorie-Hinweise wie Preisbänder und Aktionszeitpunkte enthalten. Darüber hinaus werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie Patentdatenbanken selektiv genutzt, um Verschiebungen im Produktmix und die Richtung der Technologieakzeptanz zu bestätigen. Die hier aufgeführten Beispiele sind illustrativ, und viele weitere öffentliche Quellen wurden während der Arbeit für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde genutzt, um Desk-Annahmen darüber, was Käufer tatsächlich zahlen und wie sich Volumina regional verschieben, einem Stresstest zu unterziehen, mit besonderem Schwerpunkt auf drahtlosen Lautsprechern, Soundbars und receiverbasierten Setups. Wir sprachen mit Herstellern, Distributoren, Einzelhändlern und Installateuren und führten anschließend Folgegespräche mit Produkt- und Regionalleitern, um die Kanalaufteilung, den Preisbandmix und die Erwartungen an Ersatzzyklen in der APAC-, EMEA- und Amerikaregion zu validieren.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | Vorstandsvorsitzende und Geschäftsführer: 17 % | APAC: 39 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 34 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 49 % | Amerika: 24 % |
Marktbewertung & Prognose
Die zentrale Bewertungslogik verwendet einen Top-down-Ansatz, bei dem Nachfragesignale für Unterhaltungselektronik und länderspezifische Verkaufskapazitäten zu einem Home-Audio-Umsatzpool zusammengeführt und anschließend auf die einbezogenen Gerätekategorien und Kanäle gefiltert werden. Um die Gesamtwerte zu verankern, werden selektive Bottom-up-Näherungen zur Gegenprüfung herangezogen, beispielsweise stichprobenartige durchschnittliche Verkaufspreise (ASP) nach Produkttyp, multipliziert mit indikativen Liefer- oder Abverkaufsbereichen, gefolgt von Kanal-Checks bei Distributoren und Einzelhändlern.
Zu den Eingaben, die das Modell typischerweise beeinflussen, gehören Verschiebungen im Verhältnis von drahtlos zu kabelgebunden, Preissegmentbewegungen zwischen Einstieg, Mittelklasse und Premium, Online- versus Offline-Kanalanteil, regionale Ersatzzyklen für Lautsprecher und Soundbars sowie makroökonomische Treiber wie Trends beim Haushaltskonsum und inflationsbereinigten Ermessensausgaben. Wo direkte Signale in kleineren Ländern schwach sind, werden Lücken durch Proxy-Gewichtung aus ähnlichen Märkten geschlossen und anschließend durch Interview-Feedback überprüft, bevor sie in regionale Gesamtwerte einfließen.
Für die Prognose verwenden wir Szenarioanalysen, die durch einfache multivariate Beziehungen zwischen Nachfrage und Variablen wie Einkommenstrends, Ausgabenrichtung für Unterhaltungselektronik und Premiumisierungsindikatoren aus dem Kanal gestützt werden. Annahmen zur ASP-Entwicklung und zu Mixveränderungen werden mit Primärbefragten abgestimmt, damit die Prognose widerspiegelt, was für Aktionen, Funktions-Upgrades und Adoptionszeitpunkte realistisch ist.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie der Richtung von Handelsbewegungen, öffentlichen Unternehmenskommentaren zu Umsätzen und regionalen Nachfragemustern gegengeprüft, die mit dem Modell übereinstimmen sollten. Große Abweichungen lösen eine Überprüfung der Definitionen, des Zeitpunkts der Währungsumrechnung und der Preisbandannahmen aus; anschließend werden Folgegespräche geführt, wenn eine Diskrepanz nicht mit Desk-Belegen erklärt werden kann.
Vor der Freigabe durchlaufen Modell und Bericht eine mehrstufige Analysten-Überprüfung, damit Berechnungslogik, Annahmen und Wachstumstreiber über alle Abschnitte hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa starke Nachfrageverschiebungen, größere Produktzyklusänderungen oder Versorgungsunterbrechungen. Unmittelbar vor der Auslieferung führen wir eine abschließende Prüfung durch, um sicherzustellen, dass die neuesten öffentlichen Entwicklungen in den Zahlen und Kommentaren berücksichtigt sind.
Mordor Intelligence's globale Home-Audio-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Home Audio können weit auseinanderliegen, da die Abgrenzungslinie nicht immer an derselben Stelle gezogen wird und Preis- sowie Kanalabdeckungsannahmen je nach Herausgeber variieren. Unterschiede treten auch auf, wenn eine Schätzung Lieferungen und eine andere den Einzelhandelsumsatz betont, was sich darauf auswirkt, wie Premiumkategorien abgebildet werden.
Kopfhörer und Ohrhörer sind die häufigste Ergänzung, die einige Gesamtwerte aufbläht, und diese Produktgruppe liegt außerhalb des Umfangs von Mordor Intelligence für diesen Home-Audio-Markt, was die Zählung auf In-Home-Wiedergabesysteme wie Soundbars, Receiver und Lautsprecher fokussiert. Lücken entstehen auch dadurch, wie die kundenspezifische Installation behandelt wird, wie Online-Rabatte in ASPs normalisiert werden und ob die Währungsumrechnung einen Jahresdurchschnittskurs oder einen Stichtagskurs verwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 43,2 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 39,7 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und eine engere Zählmenge, die eher auf verpackte Heimkino- und Soundbar-Umsätze ausgerichtet ist, was die Nachfrage nach Lautsprechern in mehreren Kategorien und einige Kanal-Überschneidungen unterschätzen kann. |
| Branchenpublikation B | 33,0 Milliarden USD (2024) | Verankert die Schätzung an einem übergeordneten Wertpunkt mit begrenzter Transparenz hinsichtlich des Preisbandmixes und der Online-Rabatteffekte und vermischt möglicherweise benachbarte Audiogerätekategorien, je nachdem, wie der Einzelhandel klassifiziert wird. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich durch die Kategorieneinbeziehung, die Jahresbasis und die Behandlung von ASP und Kanalmix bei der Umrechnung von Nachfrage in Umsatz. Indem wir die Eingaben auf klare Produktdefinitionen zurückführen und Preis- und Kanalannahmen durch Interviews gegenchecken, bleibt unsere Schätzung reproduzierbar und lässt sich leichter mit beobachtbaren Marktsignalen abgleichen.
Wichtige im Bericht beantwortete Fragen
Wie groß ist der aktuelle globale Home-Audio-Markt?
Der globale Home-Audio-Markt wird im Prognosezeitraum (2026-2031) voraussichtlich eine CAGR von 10,66 % verzeichnen.
Wer sind die Hauptakteure auf dem globalen Home-Audio-Markt?
Sonos, Inc., Sony Corporation, Bose Corporation, Samsung Electronics, Co. Ltd. und Panasonic Corporation sind die wichtigsten auf dem globalen Home-Audio-Markt tätigen Unternehmen.
Welches ist die am schnellsten wachsende Region auf dem globalen Home-Audio-Markt?
Der asiatisch-pazifische Raum wird voraussichtlich mit 11,35 % die höchste CAGR über den Prognosezeitraum (2026–2031) erzielen.
Welche Region hat den größten Anteil am globalen Home-Audio-Markt?
Im Jahr 2025 entfllt auf Nordamerika der größte Marktanteil am globalen Home-Audio-Markt mit 31,35 %.
Welche Jahre deckt dieser globale Home-Audio-Markt ab?
Der Bericht umfasst die historische Marktgröße des globalen Home-Audio-Marktes für die Jahre 2021, 2022, 2023, 2024 und 2025. Der Bericht prognostiziert außerdem die Größe des globalen Home-Audio-Marktes für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.