
Marktgröße und Marktanteil für genetische Tests bei seltenen Krankheiten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
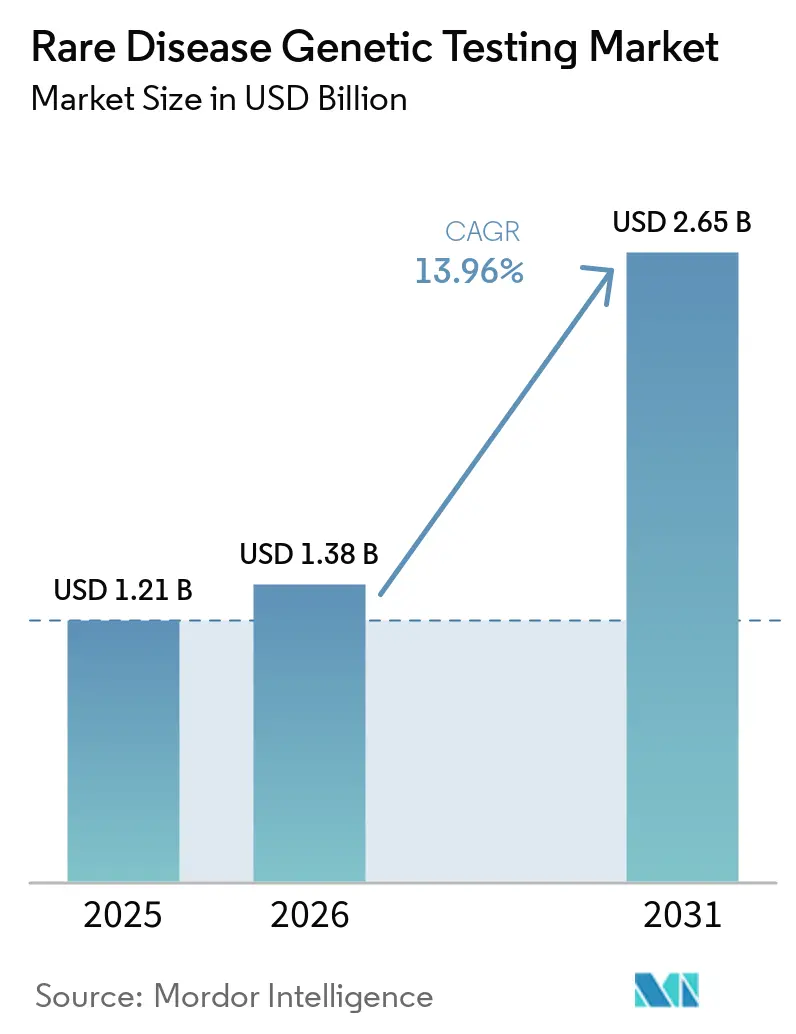
| Marktgröße (2026) | 1.38 Milliarden US-Dollar |
| Marktgröße (2031) | 2.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.96 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für genetische Tests bei seltenen Krankheiten von Mordor Intelligence
Die Marktgröße für Gentests bei seltenen Krankheiten wurde im Jahr 2025 auf 1,21 Milliarden USD geschätzt und soll von 1,38 Milliarden USD im Jahr 2026 auf 2,65 Milliarden USD bis 2031 wachsen, bei einer CAGR von 13,96 % während des Prognosezeitraums (2026–2031).
Der kontinuierliche Rückgang der Preise für Next-Generation-Sequenzierung (NGS) in Verbindung mit KI-gestützten Varianteninterpretations-Engines und einer breiteren Kostenerstattung verlagert Gentests von einer Nischendisziplin in der Forschung hin zur klinischen Regelversorgung. Laboratorien liefern heute genomische Diagnosen noch am selben Tag, während Regulierungsbehörden komplexe Assays zunehmend als wesentliche medizinische Infrastruktur und nicht mehr als experimentelle Zusatzleistungen einstufen. Die gestiegene Nachfrage spiegelt auch die lebhafte Pipeline an Gentherapien wider, deren Verschreibungsinformationen eine molekulare Diagnose erfordern, was den klinischen Mehrwert einer breit angelegten Sequenzierung weiter stärkt.
Wichtigste Erkenntnisse des Berichts
- Nach Testtyp entfiel auf die Ganzexom-Sequenzierung im Jahr 2025 ein Marktanteil von 36,54 % am Markt für Gentests bei seltenen Krankheiten.
- Nach Technologie wächst die Langlesende NGS mit einer CAGR von 16,35 % und übertrifft damit kurzlesende Plattformen, die im Jahr 2025 bereits einen Umsatzanteil von 72,34 % halten.
- Nach Probentyp hielt Blut im Jahr 2025 einen Anteil von 58,46 % an der Marktgröße für Gentests bei seltenen Krankheiten, während Speichel- und Wangenabstriche jährlich um 14,89 % wachsen.
- Nach Indikation entfielen auf neurologische Erkrankungen im Jahr 2025 31,23 % des Umsatzes, mit einer prognostizierten Beschleunigung auf 16,21 % bis 2031.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 43,23 %, während für den asiatisch-pazifischen Raum eine Expansion mit einer CAGR von 16,45 % bis 2031 prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sinkende Kosten der Next-Generation-Sequenzierung | +3.2% | Global | Mittelfristig (2–4 Jahre) |
| Nationale Erstattungsausweitung für Diagnostik bei seltenen Krankheiten | +2.8% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Varianteninterpretationsplattformen | +2.1% | Global, mit früher Einführung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Rekrutierung für biopharmazeutische Studien über Gendatenbanken für seltene Krankheiten | +1.9% | Global, konzentriert in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Pilotprogramme zur genomischen Neugeborenenscreening | +1.7% | Nordamerika, Vereinigtes Königreich, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Tragbare Long-Read-Sequenziergeräte in Schwellenmärkten | +1.4% | Asiatisch-pazifischer Raum, Lateinamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Kosten der Next-Generation-Sequenzierung
Die Kosten für NGS-Reagenzien und -Instrumente sind stark gesunken, wodurch die Ganzgenom-Sequenzierung Ende 2024 unter 600 USD pro Probe gefallen ist – ein Schwellenwert, der viele Multi-Gen-Panels unterbietet. Die Kostenparität ermutigt Krankenhäuser, Genom-First-Protokolle einzuführen, die sequenzielle Einzelgen-Tests ersetzen und diagnostische Odysseen verkürzen. Reale wirtschaftliche Studien zeigen mittlere Einsparungen von 100.440 USD pro Patient, wenn eine schnelle Genomsequenzierung in neonatalen Intensivstationen eingesetzt wird. Durchsatzgewinne durch Instrumente wie Illuminas NovaSeq X und Oxford Nanopores PromethION 2 Integrated senken die Kosten pro Base weiter, während Automatisierung die Personalkosten reduziert. Mit zunehmender Skalierung der Laboratorien gewinnt der Markt für genetische Tests bei seltenen Krankheiten eine vorhersehbare Preiselastizität und erschließt aufgestaute Nachfrage bei Klinikern, die zuvor komplexe Tests rationiert haben.
Nationale Erstattungsausweitung für Diagnostik bei seltenen Krankheiten
Öffentliche und private Kostenträger erstatten nun in mehreren einkommensstarken Regionen umfassende Sequenzierungen. Texas Medicaid führte Ende 2024 eine Kostenübernahme für die Ganzexom- und Ganzgenom-Sequenzierung zu 3.728,40 USD bzw. 3.924,34 USD ein. North Carolina Medicaid folgte kurz darauf und übernahm Tests für Duchenne-Muskeldystrophie und Lynch-Syndrom. Medicare ergänzte die Sequenzierung der hereditären Transthyretin-Amyloidose und schuf damit einen klinischen Präzedenzfall für andere Kostenträger. Diese Maßnahmen reduzieren die Eigenbeteiligung der Patienten und drängen Einrichtungen zu routinemäßigen genomischen Untersuchungen – ein Trend, der durch aufkommende Subventionsprogramme in China und Indien gespiegelt wird. Die Erstattungssicherheit beschleunigt die Umsatzrealisierung für Laboratorien und vergrößert den gesamten adressierbaren Markt für genetische Tests bei seltenen Krankheiten.
KI-gestützte Varianteninterpretationsplattformen
Die Interpretation, nicht die Datengenerierung, war lange der kostspieligste Engpass. KI-gestützte Tools wie AI-MARRVEL erreichen heute eine diagnostische Präzision von 98 % und verdoppeln die Lösungsraten im Vergleich zur manuellen Kuratierung. Maschinelles Lernen analysiert strukturelle Varianten in Minuten und verbessert sich kontinuierlich durch die Aufnahme globaler Patientendaten. Baylor Genetics reduzierte die Bearbeitungszeiten von mehreren Tagen auf unter acht Stunden nach der Einführung automatisierter Klassifizierungspipelines. Diese Effizienzgewinne erweitern die Labormargen und ermöglichen es Klinikern, genetische Tests ähnlich wie routinemäßige Blutchemie zu behandeln, was die Nutzungsraten in tertiären und kommunalen Einrichtungen gleichermaßen erhöht.
Rekrutierung für biopharmazeutische Studien über Gendatenbanken für seltene Krankheiten
Testunternehmen monetarisieren zunehmend de-identifizierte Sequenzdaten. GeneDx Discover bietet Sponsoren kuratierten Zugang zu mehr als 700.000 Genomen und erleichtert so Echtzeit-Machbarkeitsbewertungen für Studien zu Orphan-Arzneimitteln. Die Plattform von CENTOGENE enthält über eine Million Fälle aus 120 Ländern und liefert statistische Aussagekraft für ultra-seltene Genotyp-Phänotyp-Modelle. Umsatzbeteiligungsvereinbarungen wandeln Laboratorien von einmaligen Testanbietern in langfristige Forschungspartner um, sichern nachhaltige Einnahmen aus Datendiensten und erweitern den Markt für genetische Tests bei seltenen Krankheiten über die reine Diagnostik hinaus.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Eigenbeteiligung und begrenzte Kostenträgerdeckung | -2.3% | Global, besonders ausgeprägt in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Genetikberatern | -1.8% | Global, am stärksten in ländlichen Gebieten und Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Fragmentierte genomische Datenschutzvorschriften | -1.5% | Global, mit unterschiedlichen regionalen Auswirkungen | Mittelfristig (2–4 Jahre) |
| Geringe diagnostische Ausbeute bei nicht-kodierenden/ultra-seltenen Varianten | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Eigenbeteiligung und begrenzte Kostenträgerdeckung
Obwohl die Kostenübernahme ausgeweitet wird, tragen viele Patienten noch immer Kosten zwischen 300 und 5.000 USD, wenn Versicherungen Ansprüche ablehnen. Administrative Hürden wie Vorabgenehmigungen schrecken verordnende Kliniker ab und verlängern die Bearbeitungszeiten. Direktverbraucher-Unternehmen versuchen, Lücken mit monatlichen Abonnements von 99 USD zu schließen, doch ihre Freizeitberichte erfüllen selten klinische Nutzungsstandards. In Schwellenländern kann die private Zuzahlung mehreren Monaten des durchschnittlichen Haushaltseinkommens entsprechen, was die Akzeptanz einschränkt und den Markt für genetische Tests bei seltenen Krankheiten in Regionen begrenzt, die am stärksten von konsanguinitätsbedingten Erkrankungen betroffen sind.
Mangel an zertifizierten Genetikberatern
Die Zahl der Absolventen genetischer Beratungsprogramme ist stagniert. Nur 30 % der Programmabsolventen des Jahres 2024 hatten bis Mai 2024 eine Stelle gefunden, verglichen mit 79 % ein Jahr zuvor, was auf Finanzierungsvolatilität zurückzuführen ist[1]. Ländliche Krankenhäuser beschäftigen selten dedizierte Berater und verlassen sich stattdessen auf Telegenetik, die dort lückenhaft bleibt, wo Breitband knapp ist. Das Fehlen einer Medicare-Erstattung für Beratungsleistungen dämpft die Einstellungsbereitschaft zusätzlich. Ohne ausreichende professionelle Begleitung zögern Ärzte, komplexe Panels zu verordnen, was die kurzfristige Durchdringung der Branche für genetische Tests bei seltenen Krankheiten begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Testtyp:
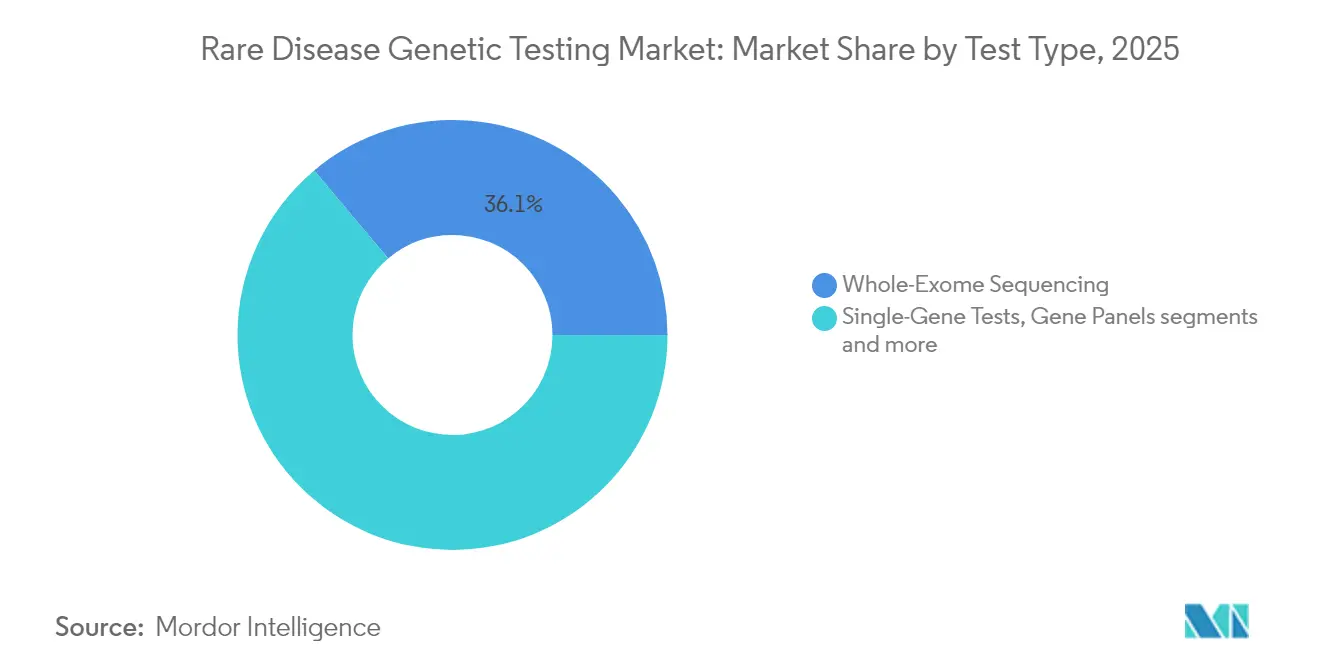
Umfassende genomische Ansätze dominieren das WachstumDie Ganzexom-Sequenzierung führte den Umsatz mit einem Marktanteil von 36,12 % im Markt für genetische Tests bei seltenen Krankheiten im Jahr 2025 an und balanciert Kosten und diagnostische Ausbeute für proteinkodierte Mutationen. Die Ganzgenom-Sequenzierung, die mit einer CAGR von 15,08 % wächst, erfasst nicht-kodierende und strukturelle Varianten, die Exome übersehen, und verdrängt schrittweise panel-basierte Tests. Einzelgen-Tests bleiben als Bestätigungswerkzeuge bestehen, wenn eine klare pathogene Variante in Familien vorkommt. Klinische Belege untermauern den Übergang. Die Genomsequenzierung liefert eine um 23 % höhere Ausbeute als chromosomale Microarrays in neurodevelopmentalen Kohorten und senkt gleichzeitig die kumulativen Kosten über zwei Jahre. Long-Read-Workflows von Oxford Nanopore lösen Tandem-Repeat-Expansionen auf, die für Short-Reads historisch unsichtbar waren, und positionieren Long-Read-Genome als zukünftigen Goldstandard. Schnelle neonatale Protokolle, die die Analyse innerhalb von 12 Stunden abschließen, stärken die Genomtestung weiter als unverzichtbares Element der Notfallversorgung und festigen ihre Rolle im sich entwickelnden Markt für genetische Tests bei seltenen Krankheiten.



Nach Technologie:
Next-Generation-Sequenzierungsplattformen entwickeln sich rasantShort-Read-NGS erzielte im Jahr 2025 einen Umsatzanteil von 71,58 %, doch Long-Read-Plattformen gewinnen mit einer CAGR von 15,92 % dank ihrer Sensitivität für strukturelle Varianten an Bedeutung. Die Sanger-Sequenzierung behält ihren Nutzen für die Variantenbestätigung, insbesondere wenn Laboratorien eine orthogonale Validierung benötigen. Die technologische Konvergenz beschleunigt sich. Illuminas NovaSeq X integriert nun Single-Flow-Cell-Chips und KI-gestütztes Base-Calling, was die Laufzeit pro Probe verkürzt und gleichzeitig die Rohgenauigkeit verbessert. Tragbare Geräte wie das MinION bringen nahezu laborähnliche Qualität in Feldstandorte und erweitern die geografische Reichweite. Da sich die Genauigkeitslücken schließen, begünstigen Kostenkurven ganzheitliche Multi-Omik-Plattformen und erweitern die Marktgröße für genetische Tests bei seltenen Krankheiten über Krankenhaustiers und regionale Laboratorien hinaus.
Nach Probentyp:
Nicht-invasive Entnahmemethoden gewinnen an BedeutungBlutproben liefern noch immer 57,92 % des Volumens im Jahr 2025 und werden wegen ihrer hohen DNA-Integrität geschätzt. Dennoch wachsen Speichel und Wangenabstriche jährlich um 14,52 % aufgrund des Patientenkomforts und der Raumtemperaturlogistik. Die volumetrische absorptive Mikrobeprobung ermöglicht nun den Versand getrockneter Blutflecken in Papierumschlägen ohne Kühlkette, was gemeindebasierte Programme praktikabel macht. Wangen-DNA übertrifft häufig Blut bei der Erkennung mitochondrialer Heteroplasmie und beseitigt Terminierungshürden bei der Blutentnahme. FDA-zugelassene OrageneDx-Kits ermöglichen die Probenentnahme zu Hause für klinisch zugelassene Tests. Diese Innovationen gewährleisten Probenvielfalt, reduzieren Nichterscheinensraten und erhöhen den Gesamtdurchsatz für den Markt für genetische Tests bei seltenen Krankheiten.
Nach Indikation:
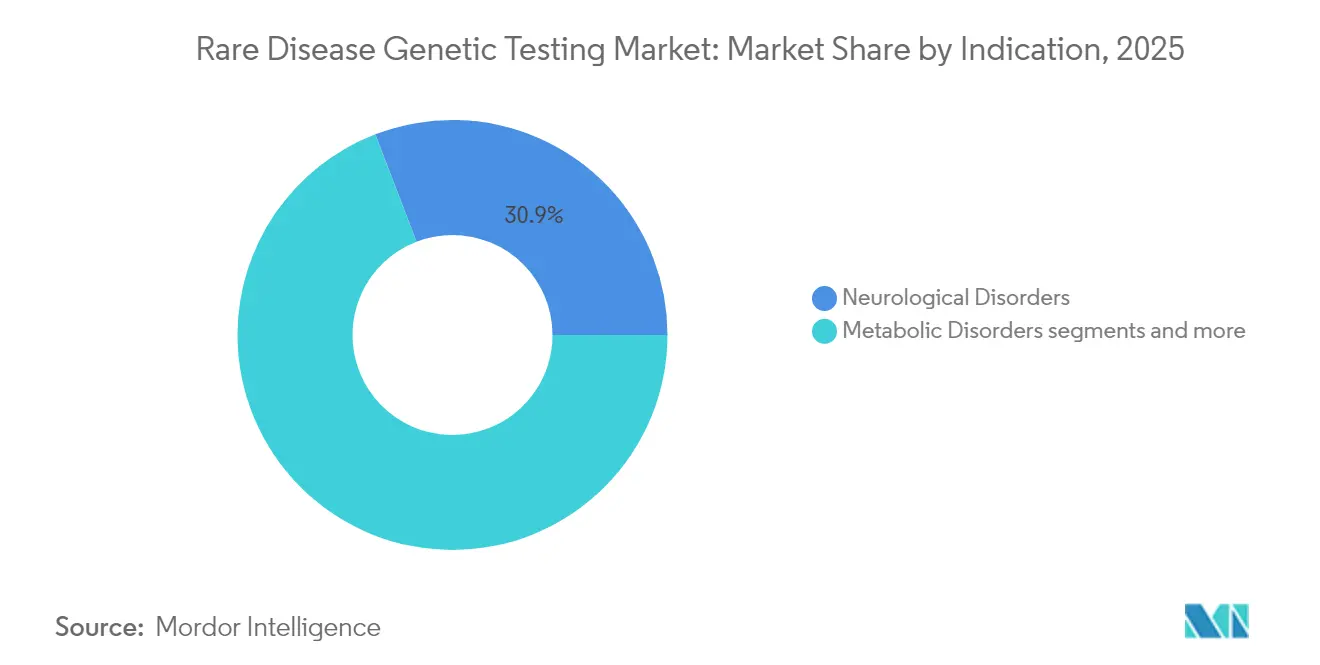
Neurologische Erkrankungen führen die komplexe Diagnoselandschaft anNeurologische Erkrankungen machten im Jahr 2025 30,85 % des Umsatzes aus und wachsen mit einer CAGR von 15,84 %, gestützt durch Gentherapie-Pipelines für Erkrankungen wie spinale Muskelatrophie und Duchenne-Muskeldystrophie. Stoffwechselsyndrome bleiben durch Neugeborenenscreening-Mandate bedeutsam, die auf schnelle Sequenzierung zur Steuerung des Enzymsatzes angewiesen sind. Die neurologische Kategorie profitiert von KI-gestütztem Phänotyp-Genotyp-Abgleich, der die Interpretationszeit für Epilepsie-Panels und Bewegungsstörungs-Genome verkürzt. Eine frühzeitige Diagnose bestimmt die Eignung für Adeno-assoziierte Virus-Therapien und schafft direkte Erstattungsanreize. Diese klinischen Treiber stärken die Segmentführerschaft und erhalten den Schwung für die breitere Marktgröße für genetische Tests bei seltenen Krankheiten.
Nach Endnutzer:
Integration in das Gesundheitssystem beschleunigt die AkzeptanzKrankenhäuser und Kliniken hielten im Jahr 2025 dank der EHR-Integration einen Umsatzanteil von 45,93 %, während Direktverbraucher-Kanäle mit einer CAGR von 16,88 % stark wachsen. Diagnostiklaboratorien liefern komplexe Bioinformatik-Pipelines für Gemeinschaftskrankenhäuser, denen die notwendige Infrastruktur fehlt. Epics eingebettetes Bestellmodul für GeneDx-Schnellgentests veranschaulicht reibungslose Workflows, die Genetik in die Akutversorgung integrieren. Gleichzeitig erweitern abonnementbasierte Verbraucherangebote mit optionaler klinischer Bestätigung die inkrementelle Nachfrage von gesundheitsbewussten Nutzern und schaffen einen zweistufigen Probenfluss in den Markt für genetische Tests bei seltenen Krankheiten.
Geografische Analyse
Markt für genetische Tests bei seltenen Krankheiten in Nordamerika, APAC, Europa, LATAM und dem Nahen Osten
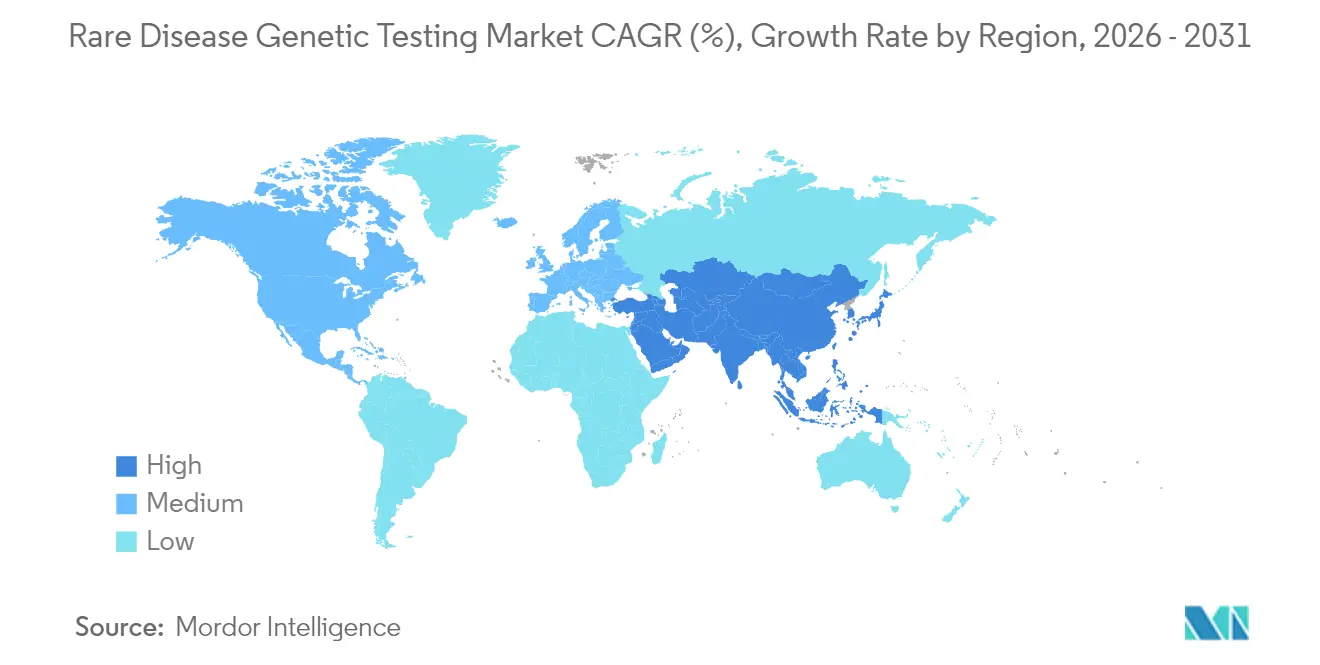
Nordamerika profitiert mit einem Anteil von 42,76 % im Jahr 2025 von einer breiten Kostenträgerdeckung, kostenträgerfinanzierter NICU-Sequenzierung und klaren FDA-Zulassungswegen, die Diagnostik mit kürzlich zugelassenen Gentherapien verknüpfen. Die Ganzgenom-Erstattung für kritisch kranke Säuglinge senkt die Hürden in staatlichen Medicaid-Programmen und treibt stetige Fallzahlen in regionale Referenzlaboratorien. Der asiatisch-pazifische Raum verzeichnet das höchste Wachstum mit einer CAGR von 16,02 % auf der Grundlage nationaler Register und subventionierter Tests in Indien und China. Lokale Hersteller entwickeln kostengünstige Reagenzien, während tragbare Sequenziergeräte Infrastrukturlücken überbrücken. Regierungskonsortien verhandeln Mengenpreise, wodurch Gentests für Provinzkrankenhäuser erschwinglich werden und der Marktfußabdruck für genetische Tests bei seltenen Krankheiten vergrößert wird. Europa verzeichnet ein mittleres zweistelliges Wachstum im Rahmen des Europäischen Gesundheitsdatenraums, der interoperable Gesundheitsakten vorschreibt. Das Digitalgesetz Deutschlands vereinfacht grenzüberschreitende Datenübertragungen und verbessert die länderübergreifende Studienrekrutierung. Obwohl die Erstattung variiert, erhöht die gesamteuropäische Datenbündelung die Diagnosewahrscheinlichkeit für ultra-seltene Varianten. Lateinamerika und der Nahe Osten sind noch im Entstehen, nutzen jedoch Pilotprogramme wie Brasiliens Projekt Seltene Genome, um ungedeckten Bedarf aufzuzeigen und neue Finanzierungsströme zu rechtfertigen.

Regulatorisches Umfeld
In den Vereinigten Staaten bleibt die Aufsicht über laborentwickelte Tests (LDTs), die vielen Angeboten zur Sequenzierung seltener Krankheiten zugrunde liegen, weiterhin im Fluss. Im September 2025 hob die FDA die endgültige LDT-Regel von 2024 offiziell auf, nachdem ein Bundesgericht diese im März 2025 für nichtig erklärt hatte. Dies stellte zentrale Definitionen auf den Wortlaut vor 2024 zurück und beließ vielen von klinischen Laboren genutzten LDT-Workflows den Ermessensspielraum bei der Durchsetzung.
In Europa ist der Compliance-Druck an den Übergangspfad der EU-IVDR für Altgeräte (Legacy-IVDs) gebunden, einschließlich sequenzierungsbezogener Assays und als IVD-Geräte vermarkteter Komponenten. Gemäß den verlängerten Übergangsmeilensteinen für Legacy-Geräte der Klasse C müssen Hersteller bis zum 26. Mai 2026 einen IVDR-Zertifizierungsantrag bei einer Benannten Stelle einreichen und bis zum 26. September 2026 eine unterzeichnete schriftliche Vereinbarung vorliegen haben, um die erweiterte Anspruchsberechtigung für den fortgesetzten Marktzugang zu erhalten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von der Patientenidentifikation und Anordnung (in Neurologie, Stoffwechselmedizin und NICU-Umgebungen) über präanalytische Schritte, einschließlich Blut-, Speichel-, Wangenabstrich- und Trockenblutentnahme, bis hin zu Probenlogistik und Nasslaborverarbeitung. Die Sequenzierung auf Short-Read- und Long-Read-Plattformen fließt in die Bioinformatik und klinische Interpretation ein, wo Varianten-Klassifizierung, Phänotyp-Abgleich und Berichterstellung die Differenzierung schaffen. Engpässe entstehen häufig durch Varianten unklarer Signifikanz und die Notwendigkeit einer orthogonalen Bestätigung in manchen Workflows.
Nachgelagerte Aktivitäten umfassen klinische Entscheidungsunterstützung, Koordination der genetischen Beratung und longitudinale Datendienste, die diagnostische Labore mit Biopharma-Unternehmen für die Rekrutierung von Studienteilnehmern und die Naturverlaufsforschung verbinden, einschließlich kuratierter Genotyp-Phänotyp-Datenbanken für seltene Krankheiten. Qualitätssysteme und Marktzugangsanforderungen bestimmen, wer die Marge erfasst, etwa die Bereitschaft zur CLIA/CAP/ISO-15189-Akkreditierung, die Einhaltung der DSGVO und der US-Datenschutzvorschriften für genetische Daten sowie der sich wandelnde regulatorische Umgang mit LDTs im Vergleich zu regulierten IVD-Geräten. Diese Faktoren beeinflussen Investitionen in Dokumentation, Softwarevalidierung und externe Partnerschaften zwischen Krankenhäusern, Referenzlaboren, Geräteanbietern und Datenplattform-Betreibern.
Wettbewerbslandschaft
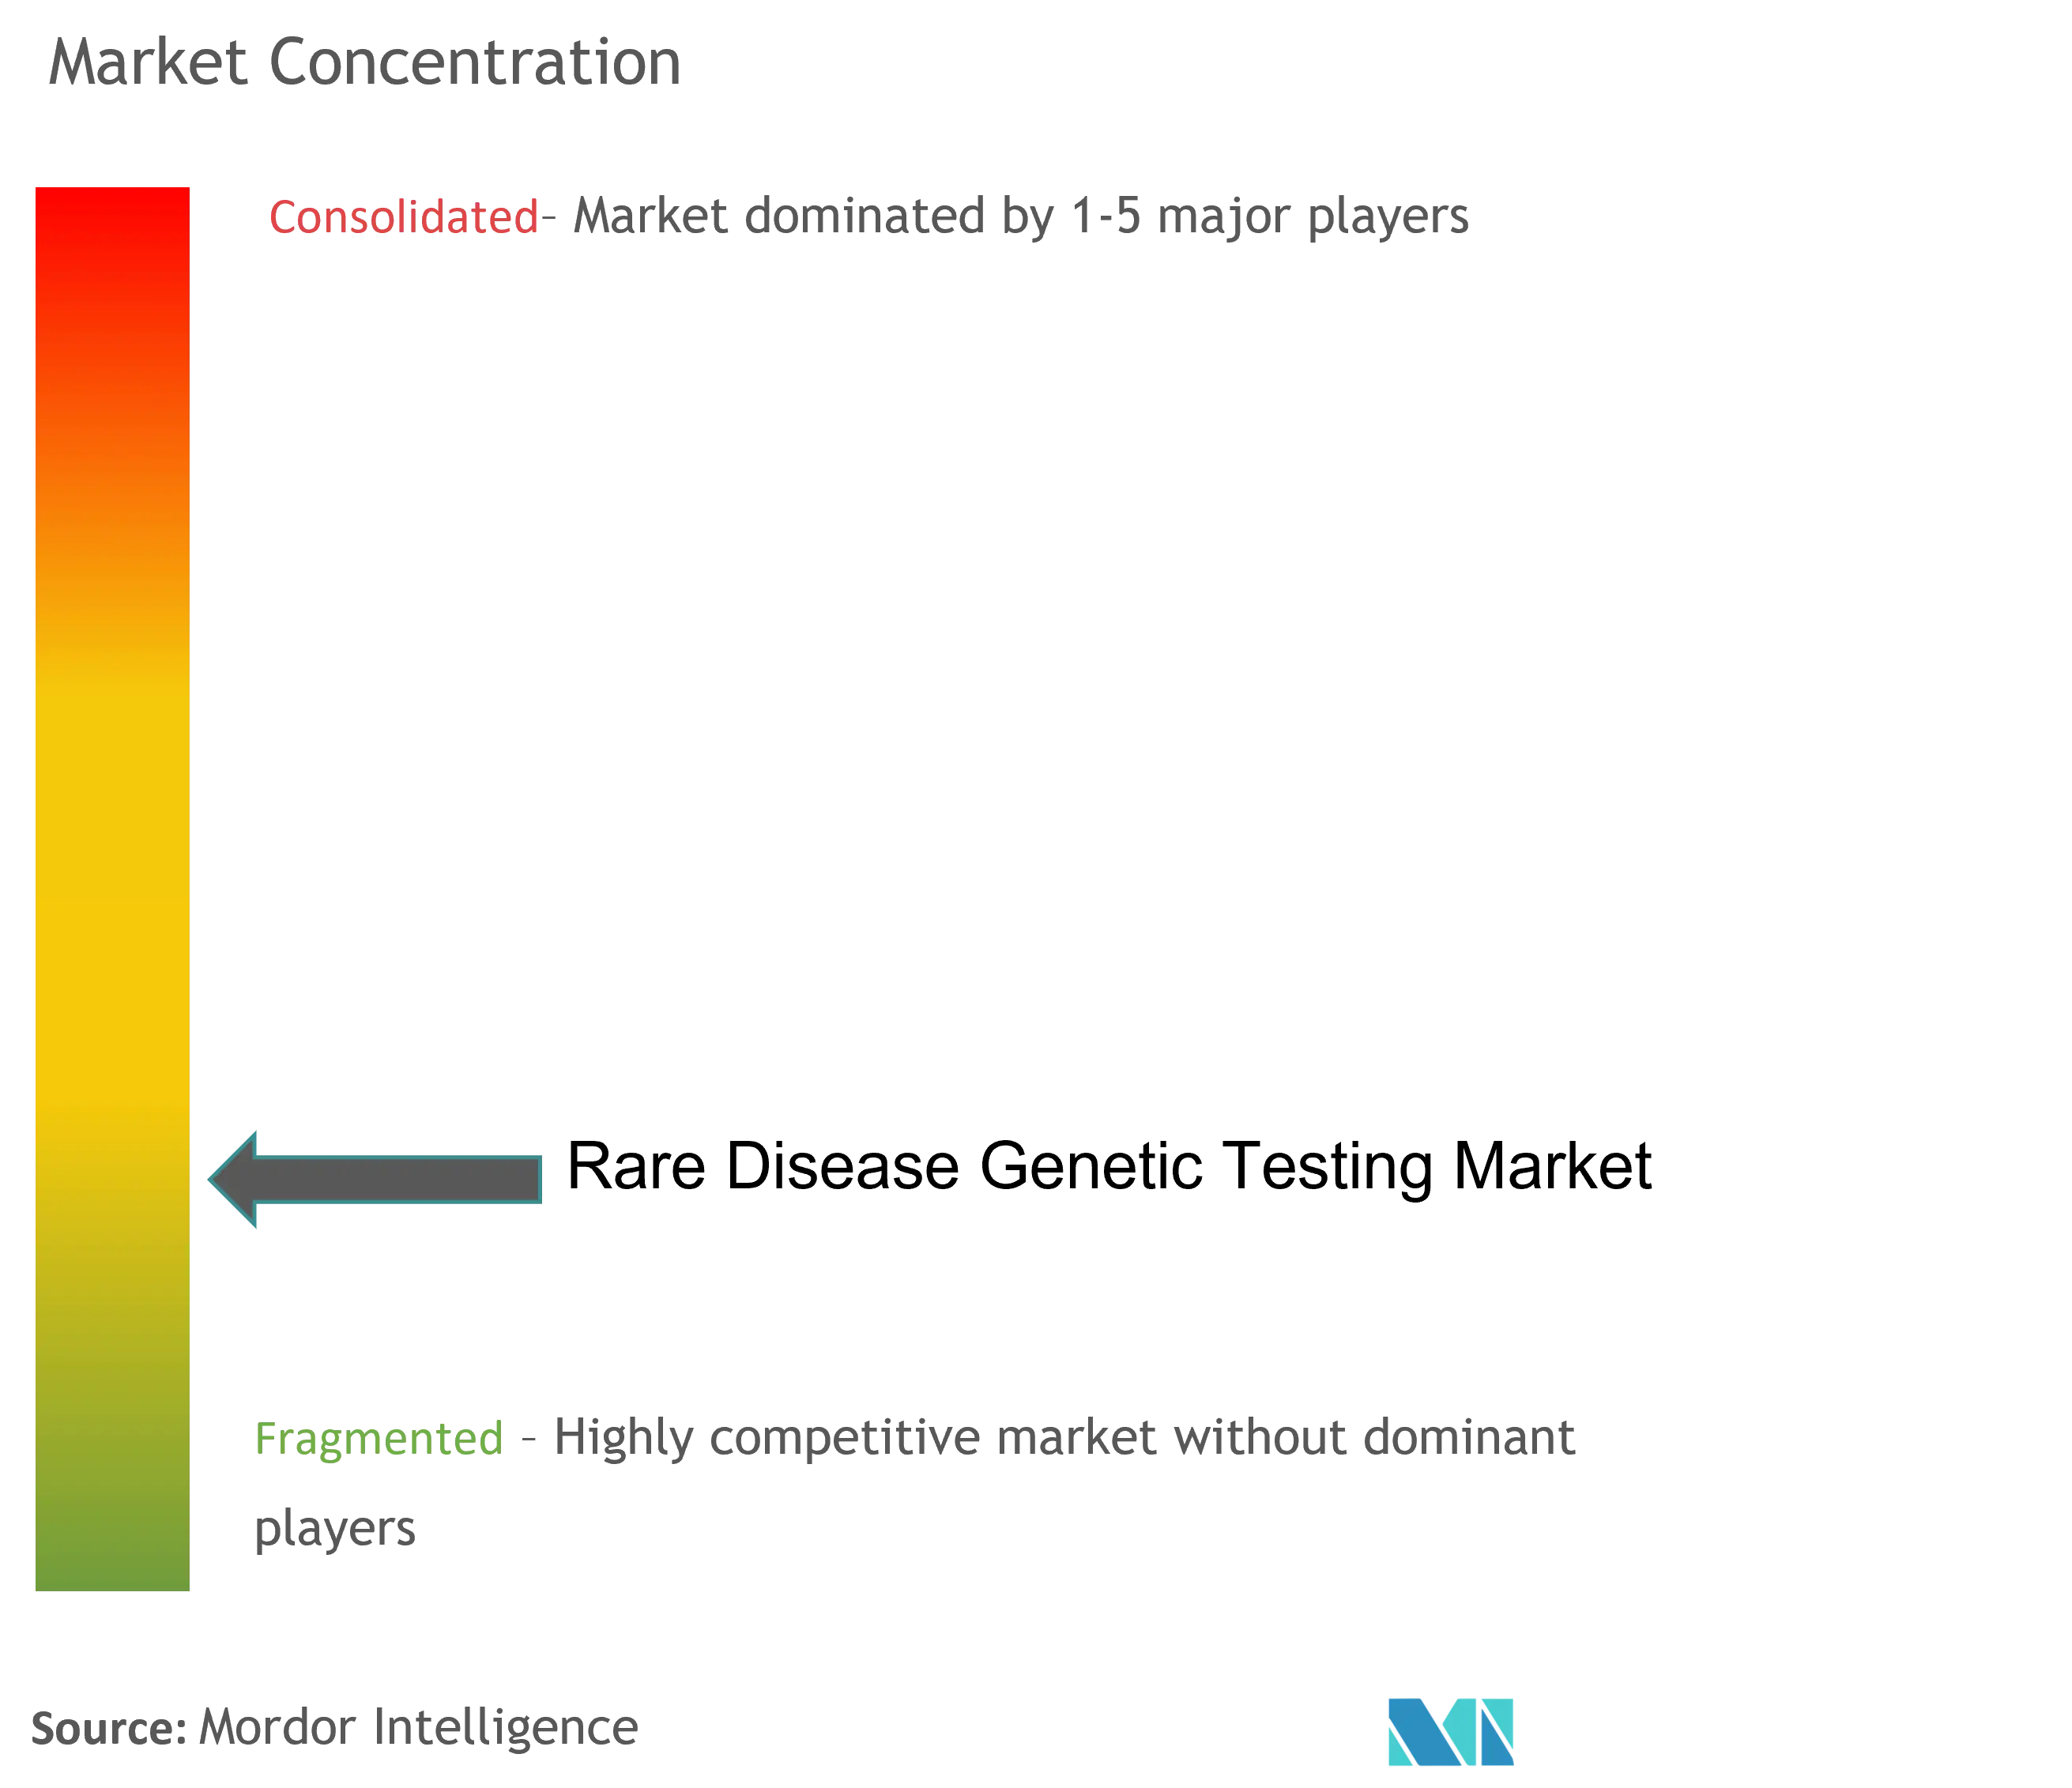
Die Landschaft ist mäßig konsolidiert. Diagnostikkonglomerate nutzen Automatisierung und globale Logistik, während Spezialunternehmen tiefe phänotyp-verknüpfte Biobanken kuratieren. Labcorps Kauf von Invitae-Vermögenswerten für 239 Millionen USD und Regenerons Übernahme von 23andMe für 256 Millionen USD veranschaulichen die Konvergenz von Tests und Arzneimittelentwicklung. Illumina expandiert in die Multi-Omik und bedroht Einzelplattform-Wettbewerber, während Oxford Nanopore die Long-Read-Genauigkeit vorantreibt und Short-Read-Platzhirsche herausfordert.
Strategische Allianzen sind entscheidend. CENTOGENE lizenziert Daten an Pharmaunternehmen und wandelt statische Berichte in wiederkehrende Gebührenströme um. GeneDx setzt auf Umsatzbeteiligungsmodelle, die kostenlose Diagnoseprogramme finanzieren und höhere Probenvolumina kanalisieren. Die regulatorische Verschärfung rund um laborentwickelte Tests in den Vereinigten Staaten erhöht die Compliance-Kosten und begünstigt Unternehmen mit robusten Qualitätssystemen, was die Branche für genetische Tests bei seltenen Krankheiten potenziell um kapitalstarke Akteure konsolidiert.
Marktführer in der Branche für genetische Tests bei seltenen Krankheiten
-
Quest Diagnostics Incorporated
-
Invitae Corporation
-
3billion Inc.
-
Eurofins Scientific, Inc.
-
Centogene N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gentests bei seltenen Krankheiten
- Illumina
- Thermo Fisher Scientific
- Roche
- QIAGEN
- Agilent Technologies
- Invitae
- GeneDx
- Centogene
- PerkinElmer
- Eurofins
- BGI
- Myriad Genetics
- 23andMe
- Oxford Nanopore Technologies
- Natera
- Color Health
- Blueprint Genetics
- Baylor Genetics
- ARUP Laboratories
- BioReference Laboratories
Lesen Sie die Analyse der Gentests bei seltenen Krankheiten-Unternehmen

Marktchancen und Zukunftsaussichten
Ein kurzfristiges Whitespace besteht in der Ausweitung von Kostenträgern und Leitlinien für genomweite Tests über die stationäre Intensivpflege hinaus in ambulante diagnostische Pfade. Im Juni 2026 aktualisierte Carelon seine klinischen Angemessenheitsrichtlinien, um die Ganzgenomsequenzierung für qualifizierende postnatale ambulante Szenarien einzuschließen. Dies erweitert die Verordnung in Krankenhäusern und Fachkliniken und erhöht die Durchsatzmöglichkeiten für Labore mit skalierbaren WGS-Pipelines.
Die Volatilität der Erstattung schafft zudem Raum für kosteneffizient gestaltete Workflows und differenzierte Servicemodelle. In Deutschland kündigte die Kassenärztliche Bundesvereinigung (KBV) Kürzungen der Erstattung für genetische Tests und humangenetische Leistungen an, wirksam zum 1. Oktober 2026, was die Bedeutung von Automatisierung, schneller Interpretation und effizienter Probenlogistik erhöht. Weitere Chancen ergeben sich aus Bereitstellungsmodellen im Gesundheitssystem, einschließlich Hub-and-Spoke-Programmen für Genommedizin und Pilotprojekten zum genomischen Neugeborenenscreening, die die Sequenzierung mit multidisziplinärer Versorgung und longitudinaler Nachverfolgung integrieren, sowie aus den Übergangsmeilensteinen der EU-IVDR, die die Nachfrage nach konformen Assays, validierter Software und für Benannte Stellen vorbereiteter technischer Dokumentation antreiben.
Recent Industry Developments in Markt für Gentests bei seltenen Krankheiten
- April 2026: 3billion kündigte eine wesentliche Erweiterung seines Programms zum genomischen Neugeborenenscreening an, das populationsweite Tests ausdehnt und eine schnelle Berichterstattung mit der pädiatrischen Versorgungskoordination integriert. Dieser Schritt erweitert die Testreichweite und stärkt die Automatisierungs- und Dateninterpretationsfähigkeiten entlang der Wertschöpfungskette.
- September 2025: 3billion ging eine Partnerschaft mit dem kasachischen Zentrum für Molekularmedizin (CMM) ein, um den Zugang zu KI-basierter Diagnostik seltener Krankheiten zu erweitern. Die Vereinbarung fördert ein regionales Hub-Modell, das die Patientenreichweite dort verbessern kann, wo spezialisierte genetische Dienstleistungen begrenzt sind. Sie unterstreicht auch die Rolle von Software- und Interpretationsfähigkeiten als zentrales Differenzierungsmerkmal neben der Sequenzierungskapazität.
- August 2024: Labcorp schloss die Übernahme ausgewählter Vermögenswerte von Invitae ab. Der Deal erweiterte Labcorps genetische Testkapazitäten in den Bereichen Onkologie und ausgewählte seltene Krankheiten und unterstützte die Erweiterung des Testangebots sowie Skaleneffekte im Laborbetrieb. Er signalisierte zudem eine fortgesetzte Konsolidierung unter Testanbietern, da diese größere Datensätze, Automatisierung und Verhandlungsmacht bei Kostenträgern anstreben.


Markt für Gentests bei seltenen Krankheiten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Gentests, die zur Diagnose oder Bestätigung seltener Krankheiten eingesetzt werden, einschließlich Labortestdienstleistungen und zugehöriger Verbrauchsmaterialien, sofern diese Teil des an einen Patienten oder Kliniker gelieferten Tests sind.
Ausschlüsse aus dem Umfang: Nicht enthalten sind grundlegende Screenings, die nicht mit der Bewertung seltener Krankheiten verbunden sind, allgemeine Abstammungstests oder ausschließlich zu Forschungszwecken durchgeführte Sequenzierungen, die nicht für klinische Entscheidungen genutzt werden.
Segmentierungsübersicht
- Nach Testtyp (Wert)
- Einzelgen-Tests
- Genpanele
- Ganzexom-Sequenzierung
- Ganzgenom-Sequenzierung
- Nach Technologie (Wert)
- Next-Generation-Sequenzierung
- Sanger-Sequenzierung
- PCR-basierte Tests
- Nach Probentyp (Wert)
- Blut
- Speichel/Wangenabstrich
- Amnion-/Choriongewebe (Pränatal)
- Nach Indikation (Wert)
- Neurologische Erkrankungen
- Stoffwechselerkrankungen
- Immunologische und hämatologische Erkrankungen
- Sonstige
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um die äußeren Grenzen des Marktes abzustecken und die Annahmen über alle Regionen hinweg realistisch zu halten. Wir haben öffentliche Gesundheits- und Wissenschaftsreferenzen ausgewertet, darunter das NIH Genetic and Rare Diseases Information Center, CDC-Materialien zum Neugeborenenscreening sowie Ressourcen der National Organization for Rare Disorders, um die Krankheitsabdeckung und Testpfade zu verstehen.
Für Marktsignale haben wir außerdem Quellen wie OECD-Gesundheitsstatistiken für den Systemkapazitätskontext, begutachtete Genetikfachzeitschriften für Technologieadoptionsmuster (beispielsweise die Nutzung von NGS-Panels) sowie öffentlich zugängliche Leitlinien von Kostenträgern und Gesundheitssystemen herangezogen, um festzustellen, wann Tests erstattet werden. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen wurden anschließend zur Überprüfung des Testportfolios und der Expansionspläne verwendet. Darüber hinaus wurden kostenpflichtige Abonnementdatenbanken für Unternehmensfinanzdaten und Patente selektiv genutzt, um Umsatzexponierung und Innovationsrichtung zu bestätigen. Diese Quellen sind illustrativ und nicht erschöpfend; weitere öffentliche Dokumente wurden im Rahmen der Arbeit zur Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, veröffentlichte Signale in verwertbare Preis- und Volumenbereiche umzuwandeln, insbesondere dort, wo Testlisten zwar vorhanden sind, die Testintensität jedoch nicht klar angegeben ist. Wir haben mit Leitern klinischer Laboratorien, Krankenhausgenetikern, Kostenträgern und Distributoren in Nord- und Südamerika, EMEA und APAC gesprochen, um Annahmen zu Auslastung, Preisentwicklung und dem Wandel hin zu einer breiteren Sequenzierung (beispielsweise Exom-basierte Ansätze) in komplexen Fällen zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 39 % | CXOs: 12 % | APAC: 44 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 35 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 53 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Nachfrage nach Tests für seltene Krankheiten anhand diagnostizierter und vermuteter Patientenströme, des Testbestellverhaltens in wichtigen Versorgungsumgebungen und des Anteils der Fälle, die zur genetischen Bestätigung weitergeleitet werden, rekonstruiert wird. Sobald dieser Nachfragepool nach Region festgelegt ist, wird der Umsatz durch Anwendung realistischer Preisspannen abgeleitet, die widerspiegeln, wie Panels, Exom- und gezielte Methoden tatsächlich abgerechnet und erstattet werden.
Um die Gesamtwerte zu verankern, wurden selektive Bottom-up-Überprüfungen anhand von Lieferantenexponierung, Laborkapazitätssignalen und Stichprobenpreislisten durchgeführt, und das Modell wurde angepasst, wo die beiden Perspektiven nicht übereinstimmten. Zu den wichtigsten Einflussfaktoren zählten die Verschiebung hin zu NGS-basierten Ansätzen, die durchschnittlichen Erwartungen an die Bearbeitungszeit, die den Labordurchsatz beeinflussen, die Ausweitung der Kostenerstattung durch Kostenträger für Bestätigungstests, die Aufteilung der Tests zwischen Krankenhauslabors und unabhängigen Diagnostiklabors sowie die Häufigkeit von Nachtests bei nicht eindeutigen Vorbefunden.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch Trendglättung bei den Kerntreibern, da sich politische und erstattungsbezogene Änderungen schneller bewegen können als reine historische Muster. Wachstumsraten nach Region wurden mit den Interviewpartnern abgestimmt und dann separat auf den Nachfragepool und die Preisebenen angewendet, sodass Volumen und Preis nicht gezwungen wurden, auf dieselbe Weise zu wachsen. Wo für kleinere Länder Informationslücken bestanden, wurden Vergleichsmärkte mit ähnlichem Gesundheitszugang und ähnlichen Diagnosepfaden für seltene Krankheiten herangezogen und anschließend anhand von Bevölkerungs- und Facharztkapazitätssignalen skaliert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültige Zahl mit realen Signalen übereinstimmt. Wir vergleichen modellierte Testvolumina mit unabhängigen Indikatoren wie Diskussionen zur Laborkapazität, Änderungen in der Erstattungsleitlinie und Hinweisen zur Technologieadoption aus der klinischen Literatur und überprüfen dann erneut alle starken Sprünge, die nicht mit diesen Signalen übereinstimmen.
Nach dem ersten Aufbau überprüft ein weiterer Analyst die Logik, die Einheitenannahmen und die regionalen Aufteilungen, und Ausreißer werden mit Anmerkungen zur Überarbeitung zurückgeschickt. Wenn während der Überprüfung eine Änderung bei der Erstattung, der Regulierung oder eine größere Laborerweiterung festgestellt wird, werden Experten erneut kontaktiert, um zu bestätigen, ob dies die kurzfristigen Volumina oder die Preisgestaltung beeinflusst. Berichte werden mindestens einmal jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Annahmen veralten lassen, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Vergleich der Marktgröße für Gentests bei seltenen Krankheiten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Gentests bei seltenen Krankheiten können voneinander abweichen, da jeder Herausgeber seine eigene Definition dessen festlegt, was als Test gilt, welche Endnutzer berücksichtigt werden und ob die Preisgestaltung erstattete Sätze oder Listenpreise widerspiegelt. Der Zeitpunkt beeinflusst die Ergebnisse ebenfalls, da die Auswahl des Basisjahres und die Währungsumrechnung die Gesamtwerte verschieben können, selbst wenn die zugrunde liegende Aussage ähnlich ist.
Die Streuung ergibt sich in der Regel aus dem Umfang und der Art und Weise, wie Volumina in Umsätze umgerechnet werden. Einige Schätzungen beziehen die Diagnostik seltener Krankheiten breiter in die Zahl ein (einschließlich nicht-genetischer Diagnostik), während andere Sequenzierungen für Forschungszwecke einbeziehen und dann einen einheitlichen globalen Preisaufschlag anwenden. Die Tabelle verweist auf diese Treiber, wobei klinisch ausschließliche Tests, erstattungsgewichtete Preisgestaltung und länderspezifische Aufteilungen explizit gehalten wurden, bevor der endgültige Gesamtwert festgelegt wurde – eine Modellierungsentscheidung, die von Mordor Intelligence verwendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,38 Milliarden USD (2026) | |
| Fachzeitschrift A | 4,63 Milliarden USD (2023) | Verwendet einen breiteren Diagnoserahmen für seltene Krankheiten und kann angrenzende klinische Tests über die genetische Bestätigung seltener Krankheiten hinaus einschließen, was den Umsatz im Vergleich zu einer ausschließlich genetikbasierten Definition aufblähen kann. |
| Regionale Unternehmensberatung B | 1,47 Milliarden USD (2024) | Stützt sich häufig auf Umsatzsignale führender Anbieter und wendet ein einheitliches Preiswachstum an, mit weniger Transparenz hinsichtlich länderspezifischer Nutzungsunterschiede und erstattungsbedingter Preisobergrenzen. |
Insgesamt lassen sich die Unterschiede größtenteils dadurch erklären, was als Gentest für seltene Krankheiten gezählt wird und wie die Preisgestaltung über Regionen und Versorgungsumgebungen hinweg behandelt wird. Unser Ansatz hält die Annahmen auf Patientenströme, Testmix und Erstattungsrealitäten zurückverfolgbar, was es Käufern erleichtert, die Zahl mit dem abzugleichen, was sie in der Praxis beobachten.


Im Bericht beantwortete Schlüsselfragen
Was untermauert die CAGR von 13,96 % im Markt für genetische Tests bei seltenen Krankheiten?
Sinkende NGS-Kosten, KI-gestützte Interpretation und ausgeweitete Erstattung verbinden sich mit der Nachfrage nach Gentherapien, um ein nachhaltiges zweistelliges Wachstum voranzutreiben.
Wie prägen regulatorische Änderungen die Marktkonsolidierung?
Die FDA-Aufsicht über laborentwickelte Tests erhöht die Compliance-Kosten und verschafft kapitalstarken Unternehmen einen Vorteil, während der EU-Gesundheitsdatenraum kleineren Akteuren grenzüberschreitenden Datenzugang ermöglicht.
Welche Technologie wird die künftige Akzeptanz anführen?
Die Long-Read-Sequenzierung gewinnt dank der Erkennung struktureller Varianten und ihrer Tragbarkeit Marktanteile, doch die verbesserte Short-Read-Genauigkeit erhält eine Dual-Technologie-Landschaft aufrecht.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Staatlich finanzierte Register, Subventionsprogramme und die heimische Reagenzienproduktion senken die Testkosten und erweitern den Zugang in bevölkerungsreichen Ländern.
Welche Region hat den größten Anteil am Markt für genetische Tests bei seltenen Krankheiten?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für genetische Tests bei seltenen Krankheiten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
