
Marktgröße und Marktanteil für Studienkredite
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.75 Billionen US-Dollar |
| Marktgröße (2031) | 6.44 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
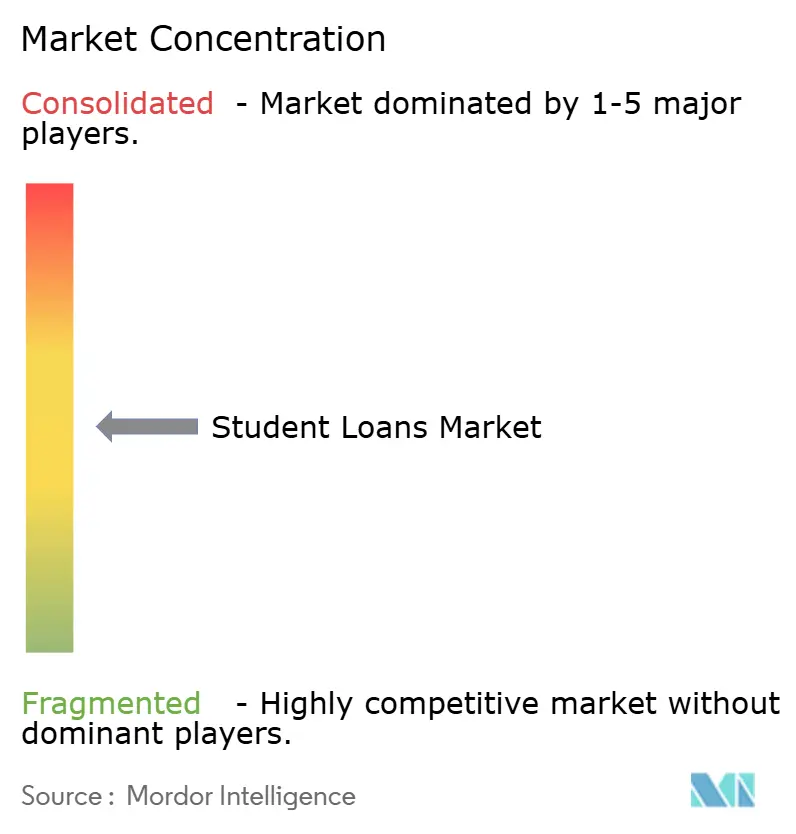
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Studienkredite durch Mordor Intelligence
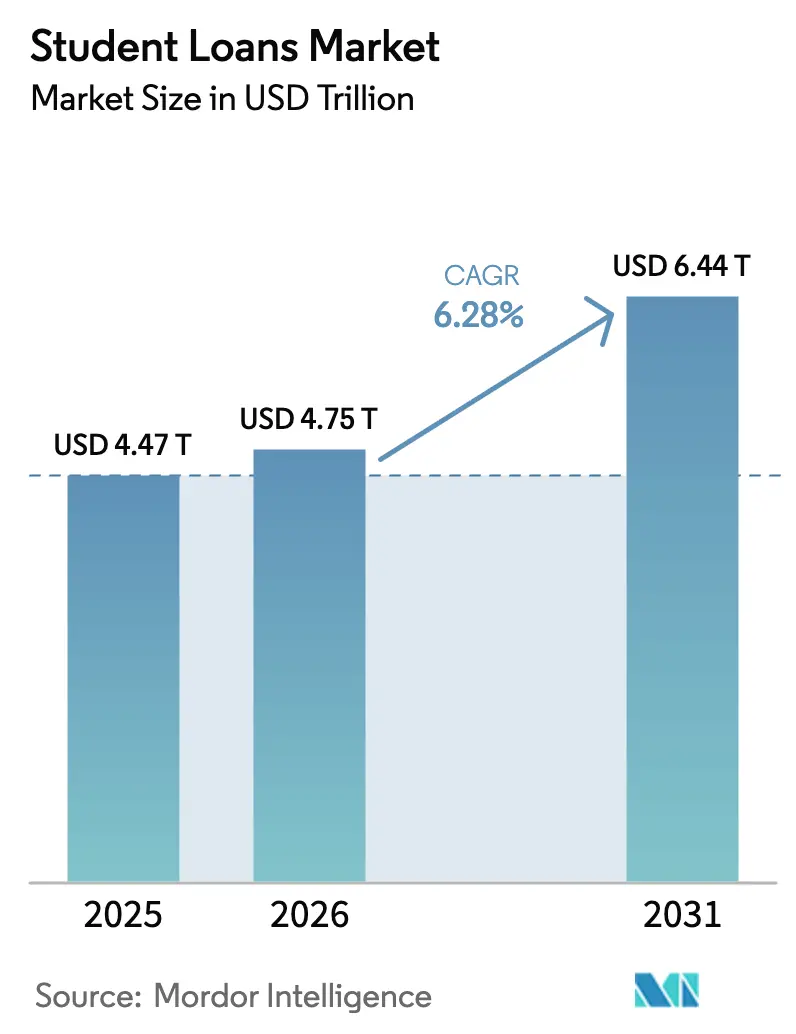
Die Marktgröße für Studienkredite wird im Jahr 2026 auf 4,75 Billionen USD geschätzt, ausgehend von einem Wert von 4,47 Billionen USD im Jahr 2025, mit Prognosen für 2031, die 6,44 Billionen USD zeigen, was einem Wachstum von 6,28 % CAGR über den Zeitraum 2026–2031 entspricht. Eine anhaltende Nachfrage ergibt sich aus der Studiengebühreninflation, die das Lohnwachstum weiterhin übersteigt, der rasanten Globalisierung der Hochschuleinschreibungen sowie der Innovationskraft der Kreditgeber, die Genehmigungshürden senkt. Durch Finanztechnologie ermöglichte Risikomodelle beschleunigen die Kreditvergabe, während demografische Verschiebungen – insbesondere der Anstieg der Studierenden unter 25 Jahren – das langfristige Volumenwachstum absichern. Regulatorische Turbulenzen rund um den SAVE-Plan haben gemischte Anreize geschaffen: Flexible staatliche Programme ziehen viele Kreditnehmer an, doch politische Unsicherheit veranlasst kreditwürdige Absolventen auch zur privaten Refinanzierung. Gleichzeitig fördern grenzüberschreitende Bildungsströme spezialisierte Kreditplattformen, die in der Lage sind, mehrstufige Rechtsvorschriften zu navigieren, und erweitern damit den Markt für Studienkredite weiter.
Wichtigste Erkenntnisse des Berichts
- Nach Anbieter führten Banken im Jahr 2025 mit einem Anteil von 72,45 % am Markt für Studienkredite; Nichtbanken-Finanzinstitute und alternative Kreditgeber werden bis 2031 voraussichtlich mit einer CAGR von 7,61 % wachsen.
- Nach Rückzahlungsplan hielten einkommensabhängige Optionen im Jahr 2025 einen Anteil von 42,10 % an der Marktgröße für Studienkredite und sollen bis 2031 mit einer CAGR von 7,74 % wachsen.
- Nach Altersgruppe der Kreditnehmer entfiel das Segment der 25- bis 34-Jährigen im Jahr 2025 auf einen Anteil von 47,10 % am Markt für Studienkredite, während die Kohorte der 24-Jährigen und Jüngeren auf dem Weg ist, mit einer CAGR von 7,55 % zu wachsen.
- Nach Bildungsniveau entfielen auf Bachelor-Studienkredite im Jahr 2025 61,60 % des Marktanteils für Studienkredite; für Master- und Promotionsprogramme wird eine Wachstumsrate von 8,12 % CAGR prognostiziert.
- Nach Region dominierte Nordamerika im Jahr 2025 mit einem Anteil von 42,20 % am Markt für Studienkredite, während für den asiatisch-pazifischen Raum eine CAGR von 7,22 % zwischen 2026 und 2031 projiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung staatlicher Förderung und neue IDR-Regelungen | +1.5% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Studiengebühreninflation übersteigt Lohnwachstum | +1.2% | Global, besonders ausgeprägt in Nordamerika und Australien | Langfristig (≥ 4 Jahre) |
| Zunahme der internationalen Studierendenmobilität | +0.8% | Kernsegment asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Alternatives Kredit-Scoring durch Finanztechnologie | +0.9% | Nordamerika und EU führend, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Tokenisierte Einkommensbeteiligungen und Blockchain-Kredite | +0.6% | Pilotmärkte in Nordamerika, Frühphasen-Einführung in Afrika | Langfristig (≥ 4 Jahre) |
| Alternde Kreditnehmerbasis treibt Refinanzierungswelle an | +0.4% | Vorwiegend Nordamerika, aufkommend in Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung staatlicher Förderung und neue IDR-Regelungen
Kontoausgleiche im Rahmen der einkommensabhängigen Rückzahlung (IDR) haben Anfang 2025 mehr als 3,6 Millionen Kreditnehmern zugutegekommen und die planmäßigen Zahlungen für einen breiten Querschnitt des staatlichen Kreditportfolios erheblich gesenkt[1]. Private Kreditgeber kalibrieren nun ihre langfristigen Annahmen zum Verlust bei Ausfall neu, da rückwirkende Anpassungen wiederkehren können. Die Entscheidung des Bildungsministeriums, die Einschreibung in die einkommensabhängige Rückzahlung (Income-Contingent Repayment) bis Juli 2027 offen zu halten, signalisiert eine dauerhafte staatliche Unterstützung für flexible Optionen, die eine inkrementelle Verlagerung vom staatlichen in den privaten Bereich eindämmen könnten. Rechtliche Anfechtungen des SAVE-Plans erzeugen Unsicherheit, die einige Kreditnehmer in Richtung einer sofortigen privaten Konsolidierung drängt. Universitäten müssen die Transparenzvorschriften für finanzielle Werte (Financial Value Transparency) einhalten, die Verschuldungs-Einkommens-Verhältnisse offenlegen und Studierende möglicherweise zu kostengünstigeren Programmen lenken. Insgesamt untermauern diese Entwicklungen einen strukturellen Wandel hin zu adaptiven Rückzahlungsmodellen auf dem gesamten Markt für Studienkredite.
Studiengebühreninflation übersteigt Lohnwachstum
Die durchschnittlichen Studiengebühren steigen in den meisten entwickelten Volkswirtschaften weiterhin schneller als die Haushaltseinkommen, was einen grundlegenden Bedarf an Fremdkapital aufrechterhält, selbst wenn kostenbewusste Familien Stipendien- und Förderalternativen erkunden. Absolventenkreditnehmer sehen sich höheren Zinssätzen gegenüber – 8,08 % für nicht subventionierte Direktkredite 2024–25 – nehmen jedoch weiterhin überproportionale lebenslange Einkommensprämien wahr, die große Kreditpakete rechtfertigen[2]. Private Festzinsangebote konkurrieren nun direkt mit steigenden staatlichen Referenzzinssätzen, insbesondere für kreditwürdige Antragsteller, die Planungssicherheit suchen. Arbeitgeber verbessern die Erschwinglichkeit, indem sie in vielen Großunternehmensvorteilsprogrammen etwa ein Drittel der Studiengebühren übernehmen, doch die verbleibende Lücke drängt Arbeitnehmer weiterhin in Kreditkanäle. Die anhaltende Divergenz zwischen Löhnen und Studiengebühren festigt daher den Aufwärtstrend auf dem Markt für Studienkredite.
Zunahme der internationalen Studierendenmobilität
OECD-Zielländer beherbergten bis 2022 mehr als 4,6 Millionen ausländische Studierende, eine Erholung, die die mehrwährungsbasierte Kreditnachfrage wiederherstellt. Allein Indien stellt fast 1,3 Millionen ausreisende Studierende, was schnelle Volumenzuwächse für grenzüberschreitende Finanztechnologie-Kreditgeber unterstützt, die besicherungsfreie Kredite in Hartwährung anbieten. Die junge Bevölkerungsstruktur Subsahara-Afrikas verspricht eine Pipeline der nächsten Welle, doch Währungsvolatilität und lückenhafte Kreditdaten erfordern maßgeschneiderte Risikomodelle. Wohnungsengpässe in Zielländern, wie das geschätzte Defizit von 350.000 Schlafplätzen in britischen Universitätsstädten, könnten die Einschreibungen einschränken und kurzfristige Auszahlungen dämpfen. Dennoch untermauern steigende Selbstfinanzierungsquoten unter asiatisch-pazifischen Studierenden ein stetiges Wachstum der Kreditvergabe für regionsfokussierte Kreditgeber.
Alternatives Kredit-Scoring durch Finanztechnologie
Die Partnerschaft der U.S. Bank mit Pagaya und der Einsatz von Zest AI durch Suncoast Credit Union veranschaulichen die breite Akzeptanz von maschinellem Lernen beim Underwriting, das über FICO hinausgeht und Ausbildungshintergrund sowie Beschäftigungsaussichten berücksichtigt. Diese Modelle erweitern den Kreditzugang für Kreditnehmer mit dünner Akte und verbessern gleichzeitig die Granularität des Portfolios. Die Upstart-Integration von BankMobile zielt speziell auf Berufseinsteiger mit begrenzter Kredithistorie ab und kombiniert die Selektivität der Hochschule und das prognostizierte Einkommen in Ausfallwahrscheinlichkeitsprojektionen. Der regulatorische Fokus auf Erklärbarkeit verlangsamt die flächendeckende Einführung, verbessert jedoch die Nachhaltigkeit. SoFi's rekordverdächtige Kreditvergabe im Jahr 2025 belegt die kommerzielle Tragfähigkeit, wobei sinkende Abschreibungsquoten das Vertrauen der Investoren stärken.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Referenzzinssätze und -spreads | -0.7% | Global, mit besonders starken Auswirkungen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kreditwürdigkeitslücken bei Kreditnehmern | -0.3% | Global, besonders ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Regulatorischer Schlingerkurs bei Erlass-Programmen | -0.5% | Vorwiegend Nordamerika, aufkommende Bedenken in Europa | Mittelfristig (2–4 Jahre) |
| Vom Arbeitgeber finanzierte Studiengebührenleistungen verdrängen die Nachfrage | -0.2% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Referenzzinssätze und -spreads
Die Zinssätze für staatliche Stafford-Direktkredite stiegen im Zyklus 2024–25 auf 6,53 % für Bachelor-Studierende und 8,08 % für Absolventen und belasten Kreditnehmer, die eine Refinanzierung gegenüber höheren privaten Kupons abwägen. Kreditgeber erleben komprimierte Margen, da die Finanzierungskosten auf Großhandelsebene schneller steigen als die Renditen, die sie weitergeben können. Ausfallkennzahlen bei US-amerikanischen Studienkredit-ABS verschlechterten sich bis zum 4. Quartal 2024, wobei konstante Ausfallraten im FFELP-Pool 5,53 % erreichten und die Verbriefungskosten erhöhten. Dennoch refinanzieren kreditwürdige Alumni weiterhin zu niedrigeren Spreads, was einen zweigeteilten Markt schafft, in dem schwächere Kreditnehmer schrumpfende Zugangsmöglichkeiten haben. Dieses Zinsumfeld dämpft das Gesamtwachstum, lädt jedoch zu Innovationen bei variablen und hybriden Produkten auf dem Markt für Studienkredite ein.
Regulatorischer Schlingerkurs bei Erlass-Programmen
Rechtsstreitigkeiten um die Schuldenerlassbestimmungen des SAVE-Plans verlängern die politische Unklarheit und zwingen das Bildungsministerium, provisorische Verlängerungen anzubieten, die Kreditnehmerentscheidungen erschweren. Durchsetzungsmaßnahmen, wie die vorgeschlagene Anordnung des Verbraucherfinanzschutzbüros (CFPB) gegen Navient, erhöhen die Compliance-Kosten der Servicer und veranlassen einige etablierte Anbieter, Nebengeschäfte aufzugeben. Die Untersuchungen zu MOHELA unterstreichen das operative Risiko im Zusammenhang mit Abrechnungsfehlern und verstärken den Reputationseinsatz. Vorgeschlagene Härtefall-Erlassregeln würden prädiktive Bewertungen hinzufügen, die möglicherweise Millionen in günstigere Zahlungsspuren verschieben und die Cashflow-Prognosen privater Wettbewerber verändern. Eine solche Volatilität dämpft die Investorennachfrage nach langfristigen Studienkredit-ABS und mäßigt die Expansion in der Studienkredit-Branche.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anbieter:
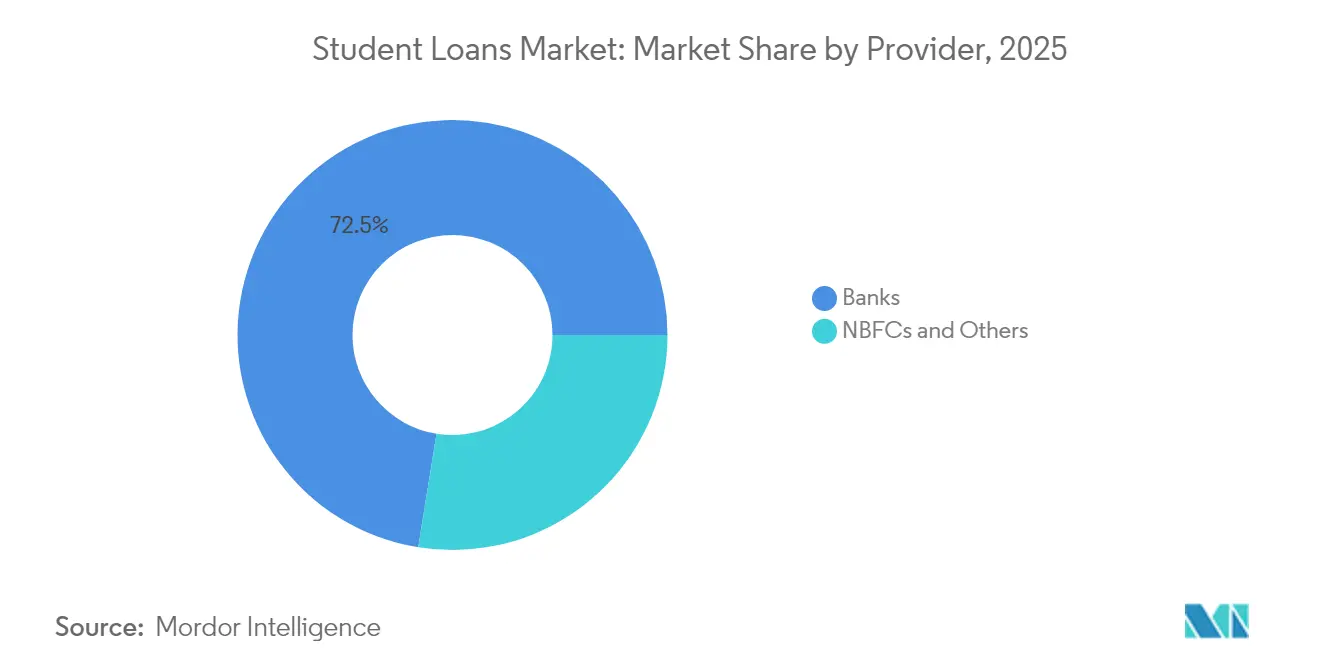
Banken stehen trotz Marktführerschaft unter Druck durch FinanztechnologieBanken kontrollierten im Jahr 2025 einen Anteil von 72,45 % am Markt für Studienkredite, doch steigende Finanzierungskosten und digitaler Wettbewerb verengten die Spreads. Alternative Kreditgeber und Nichtbanken-Finanzinstitute werden voraussichtlich mit einer CAGR von 7,61 % wachsen, indem sie schlanke Betriebsmodelle nutzen, um schnelle Genehmigungen und Nischenprodukte für leistungsstarke Studienfachrichtungen innerhalb des Marktes für Studienkredite anzubieten. Discovers Portfolioverkauf in Höhe von 10,8 Milliarden USD an Carlyle und KKR signalisierte einen strategischen Rückzug, der Sallie Mae und Finanztechnologie-Wettbewerbern die Tür öffnet.
Finanztechnologie-Plattformen differenzieren sich durch KI-Underwriting und Mobile-First-Oberflächen, die die Bearbeitungszeiten von Wochen auf Minuten verkürzen. SoFi's Kreditvergabe von 1,2 Milliarden USD im ersten Quartal 2025 veranschaulicht Skalenvorteile, während Partnerschaften zwischen Regionalbanken und White-Label-Plattformen hybride Modelle schaffen. Der Wettbewerb verschärft sich daher, da etablierte Anbieter ihre Technologie-Stacks aktualisieren, um ihren Marktanteil im Markt für Studienkredite gegenüber agilen Neueinsteigern zu verteidigen.


Nach Rückzahlungsplan:
Dominanz einkommensabhängiger Pläne spiegelt wirtschaftliche Unsicherheit widerEinkommensabhängige Rückzahlungspläne hielten im Jahr 2025 42,10 % der Marktgröße für Studienkredite und sollen mit einer CAGR von 7,74 % wachsen. Der SAVE-Rahmen würde die Bachelor-Zahlungen auf 5 % des verfügbaren Einkommens begrenzen und die Tendenz der Kreditnehmer hin zu variablen Zahlungsplänen verstärken. Standardmäßige 10-Jahres-Pläne bleiben unter besserverdienenden Absolventen verbreitet, die Tilgungssicherheit bevorzugen, während gestaffelte Optionen jene ansprechen, die mit steigenden Einkommensentwicklungen rechnen.
Staatliche Zahlungskorrekturmaßnahmen für 3,6 Millionen Kreditnehmer im Jahr 2025 beschleunigen die Annahme einkommensabhängiger Rückzahlung. Insolvenzregeln nach Kapitel 13 berücksichtigen nun jeden planqualifizierten Monat, auch ohne ausdrückliche Einschreibung, und erweitern die Anspruchsberechtigung. Diese regulatorischen Impulse festigen flexible Strukturen als Standardweg auf dem Markt für Studienkredite.
Nach Altersgruppe der Kreditnehmer:
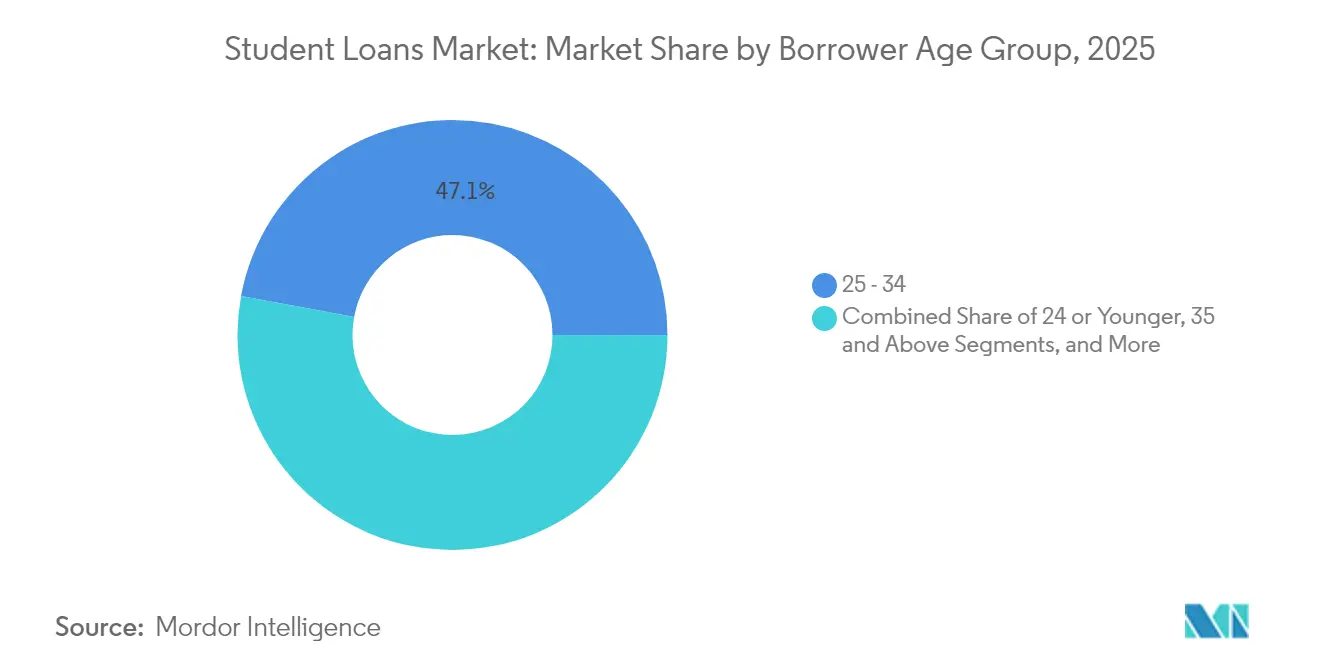
Jüngere Kohorten treiben Marktexpansion anKreditnehmer im Alter von 25–34 Jahren hielten im Jahr 2025 einen Anteil von 47,10 % am Markt für Studienkredite, doch das stärkste Wachstum von 7,55 % CAGR entfällt auf Studierende im Alter von 24 Jahren oder jünger, die früher und oft über mehrere Abschlüsse hinweg Kredite aufnehmen. Ihre digitale Kompetenz deckt sich mit der App-basierten Kreditvergabe und dem KI-gestützten Kredit-Scoring, das schnelle Genehmigungen begünstigt.
Arbeitgeber setzen Studiengebührenleistungen ein, um Gen-Z-Talente anzuziehen und dabei oft ein Drittel der Jahreskosten zu übernehmen, doch verbleibende Kosten halten diese Arbeitnehmer weiterhin in Kontakt mit Kreditgebern. Die langfristigen Rückzahlungshorizonte jüngerer Kreditnehmer verlängern die Portfoliolaufzeit und bieten Kreditgebern stetige Einnahmequellen. Dieser demografische Wandel unterstützt langfristige Volumenzuwächse auf dem Markt für Studienkredite.
Nach Bildungsniveau:
Masterprogramme erfordern Premium-FinanzierungenBachelor-Studienkredite repräsentierten im Jahr 2025 einen Anteil von 61,60 % am Markt für Studienkredite, doch Master- und Promotionsprogramme sollen mit einer CAGR von 8,12 % wachsen, da Kandidaten karrierebeschleunigende Qualifikationen anstreben. Die durchschnittliche Kredithöhe für Absolventen übersteigt den Bachelor-Betrag um mehr als das Doppelte, was die Zinserträge und Verbriefungsvolumen steigert.
Transparenzvorschriften für finanzielle Werte verpflichten Hochschulen zur Veröffentlichung von Verschuldungs-Einkommens-Verhältnissen und drängen ertragsschwache Programme zur Mäßigung der Studiengebühren. Dennoch hält die Einkommensprämie für Spezialabschlüsse die Nachfrage robust. Ascent Fundings Verbriefung im Bereich der beruflichen Bildung zeigt die Investorennachfrage nach ergebnisgebundenen Pools und signalisiert eine Reifung im Absolventensegment der Marktgröße für Studienkredite.
Geografische Analyse
Markt für Studentendarlehen in Nordamerika
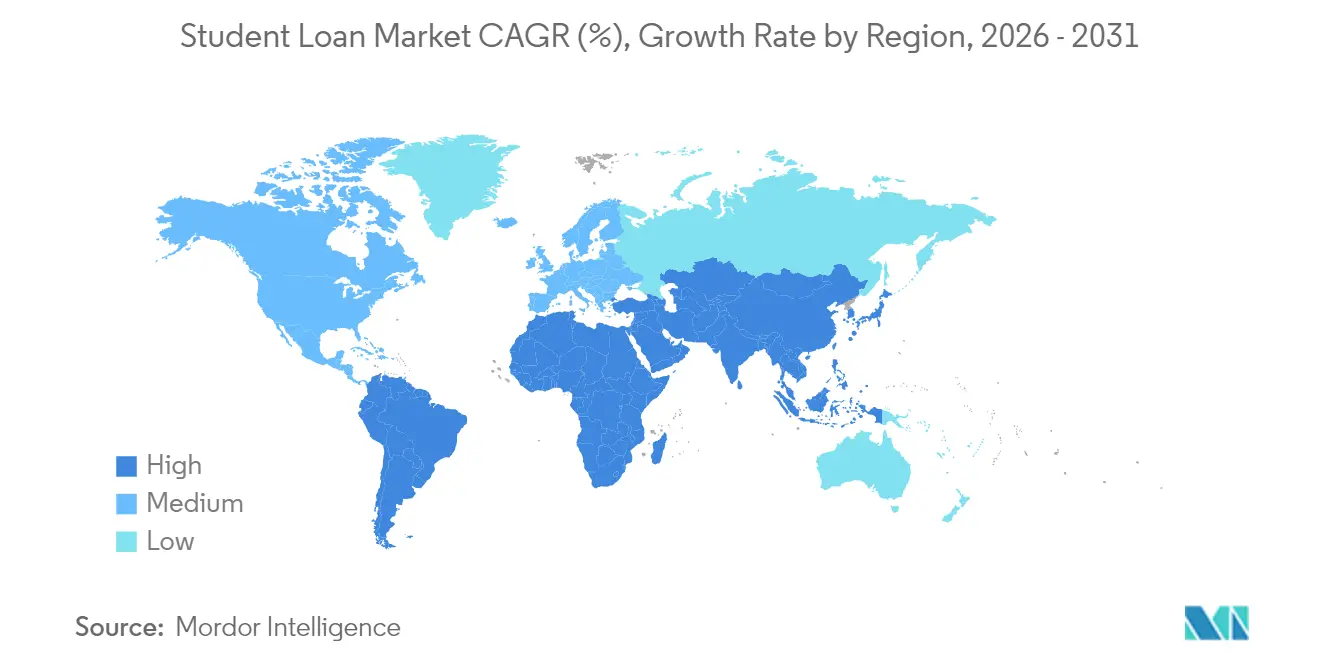
Nordamerika hielt im Jahr 2025 einen Anteil von 42,20 % am Markt für Studentendarlehen, gestützt durch das bedeutende Bundesportfolio der Vereinigten Staaten, das mehr als 46 Millionen Kreditnehmer bedient. Erhöhte Zahlungsrückstandsquoten – 20,5 % mit ernsthaften Zahlungsrückständen zum Stand Februar 2025 – schaffen sowohl Risiken als auch Refinanzierungsmöglichkeiten. Konsolidierungen, wie etwa die Übernahme von Discover durch Capital One für 35,3 Milliarden USD, unterstreichen regionale Skalierungsstrategien, die Compliance-Kosten absorbieren und gleichzeitig die Gebühreneinnahmen diversifizieren können.
Markt für Studentendarlehen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 7,22 % bis 2031, angetrieben durch die wachsende Einschreibung der Mittelschicht und die zunehmende Auslandsmobilität aus Indien, China und aufstrebenden südostasiatischen Staaten. Währungsschwankungen und lückenhafte Kreditauskunfteien veranlassen Fintech-Unternehmen, alternative Risikoanalysen einzusetzen, während staatlich geförderte Programme in Märkten wie Australien die Kapitalflüsse verstetigen. Einschreibungsdaten zeigen, dass 75 % der internationalen Studierenden im asiatisch-pazifischen Raum sich selbst finanzieren und 19 % formelle Darlehen nutzen, was auf ein erhebliches Wachstumspotenzial bei der Marktdurchdringung hindeutet.
Markt für Studentendarlehen in Europa
Europa verzeichnet eine moderate Expansion innerhalb einer ausgereiften Infrastruktur. Das Vereinigte Königreich zieht erhebliches asiatisches Kapital in zweckgebundene Studentenwohnheime, was eine Versorgungslücke von 350.000 Betten verdeutlicht, die indirekt die Nachfrage nach Unterhaltsbeihilfen erhöht. Die kontinentale Verbriefung erreichte 2024 mit 137 Milliarden EUR einen Rekordwert und verschafft den Kreditgebern eine hohe Liquidität am Sekundärmarkt. Dennoch erschweren die politischen Veränderungen infolge des Brexits die Visarouten, was einige Studierende dazu veranlasst, alternative Standorte zu wählen, und das Wachstum im gesamten Markt für Studentendarlehen verteilt.

Regulatorisches Umfeld
Die Regulierung von Studienkrediten wird durch eine bedeutende US-Bundesregelung neu gestaltet, die sowohl föderale Programme als auch die Substitution durch den privaten Markt betrifft. Das US-Bildungsministerium hat die RISE-Regel finalisiert (veröffentlicht am 1. Mai 2026, mit Wirkung zum 1. Juli 2026), wodurch neue jährliche und kumulierte Bundesdarlehensgrenzen für Kreditnehmer in Graduierten-, Berufs- und Elternprogrammen eingeführt und das Graduate-PLUS-Programm auslaufen gelassen werden. Dasselbe Paket ersetzt außerdem bestimmte Rückzahlungswege durch einen Tiered-Standard-Plan und einen Repayment Assistance Plan (RAP), und klagebedingte Aussetzungen bei Elementen wie der Definition von Berufsabschlüssen haben vorläufige Leitlinien zur Programmzulässigkeit erforderlich gemacht.
Auf Institutionsebene hat das Bildungsministerium den Schulen außerdem ermöglicht, programmspezifische niedrigere jährliche Darlehensgrenzen gemäß 34 CFR 685.203(m)(2) festzulegen, unterstützt durch Umsetzungsleitlinien der Federal Student Aid vom 26. Juni 2026. Diese Änderungen erhöhen die bereits durch die Financial-Value-Transparency-Anforderungen steigenden Compliance- und Offenlegungspflichten und verstärken zudem den Bedarf an Genauigkeit im Servicing und erklärbarer Kreditvergabe über mehrere Rechtsräume hinweg.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Studienkredite reicht von der Nachfrageentstehung bei Studierenden und Eltern (Studiengebühren, Lebenshaltungskosten und internationale Mobilität) über die finanzielle Förderungsgestaltung der Hochschulen, die Kreditvergabe und Kreditprüfung der Kreditgeber, die Auszahlung und Betreuung bis hin zur bilanziellen oder kapitalmarktseitigen Weiterveräußerung durch Verbriefung und Verkäufe ganzer Kreditportfolios. In den Vereinigten Staaten bleibt die föderale Programmstruktur ein wichtiger Bezugspunkt für Preisgestaltung und Rückzahlungsmodelle, sodass die zum 1. Juli 2026 in Kraft tretenden RISE-Regeländerungen bei Darlehensgrenzen und Rückzahlungsstrukturen die Produktpositionierung bei privaten Kreditgebern, Hochschulpartnern und Servicern neu ausrichten.
Auf der privaten Seite wird die Kette zunehmend kapitalmarktintensiver und stärker produktsegmentiert. Navient schloss im Mai 2026 eine Verbriefung von unter der Marke Earnest vergebenen privaten Studienkrediten im Wert von 550 Millionen USD ab, was ABS als wiederholbaren Finanzierungs- und Risikotransferkanal hervorhebt. Kreditgeber differenzieren sich außerdem auf Produktebene, um Lücken zu schließen, die durch Bundesvorschriften und Kreditnehmersegmente entstehen, darunter Sallie Mae mit der Einführung eines Parent Loan im Juni 2026 und der Erweiterung der Kreditoptionen für Graduierte in Medizin und Zahnmedizin. Gleichzeitig verkürzen Bank-Fintech-Partnerschaften und alternative Bonitätsbewertungstools weiterhin die Vergabezyklen und erweitern die Genehmigung von Kreditnehmern mit dünner Bonitätshistorie.
Wettbewerbslandschaft
Die Studienkredit-Branche weist eine gemischte Konzentration auf: Staatliche Stellen dominieren die Volumina in den Vereinigten Staaten, doch private und Finanztechnologie-Herausforderer skalieren ihren Anteil in den Segmenten Refinanzierung und internationales Geschäft schnell. Etablierte Banken verfügen über günstige Einlagenfinanzierung, hinken jedoch beim digitalen Erlebnis hinterher, was viele dazu veranlasst, mit White-Label-Plattformen zu kooperieren. Die Übernahme von Discovers Portfolio durch Private Equity demonstriert das institutionelle Interesse an vorhersehbaren Cashflow-Assets, die mit dem Markt für Studienkredite verbunden sind.
Technologie bietet einen strategischen Wettbewerbsvorteil. KI-Underwriting senkt die Akquisitionskosten und erweitert die adressierbaren Märkte, wie die Genehmigung zuvor abgelehnter Antragsteller durch die U.S. Bank mittels Pagayas Modell zeigt. Arrays Kauf von Payitoff im Jahr 2024 signalisiert die Nachfrage nach In-App-Rückzahlungsoptimierungstools, die den Zahlungsverzug senken. Blockchain-Pilotprojekte, wie der zinsfreie Pool der Lukenya University, zeigen experimentelle Wege auf, die herkömmliche Kreditgeber möglicherweise verdrängen könnten.
Der Servicierungsbereich steht unter intensiver Beobachtung. CFPB-Strafen gegen Navient und Untersuchungen zu MOHELA drängen das Segment hin zu datengesteuerten Compliance-Rahmenwerken. Nelnets neuer Vertrag mit dem Bildungsministerium und sein Kreditnehmerpool von 15,8 Millionen Kreditnehmern positionieren ihn als Größenführer, doch Altsysteme müssen schnell modernisiert werden, um den Erwartungen an das Nutzererlebnis gerecht zu werden. Insgesamt sind Unternehmen, die regulatorische Kompetenz mit technologischer Agilität kombinieren, am besten positioniert, um inkrementelles Wachstum auf dem Markt für Studienkredite zu erzielen.
Branchenführer im Bereich Studienkredite
-
Sallie Mae
-
SoFi Technologies
-
Navient
-
Citizens Bank
-
Discover Financial Services
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Studentendarlehen Unternehmen in diesem Bericht
- Sallie Mae
- SoFi Technologies
- Navient
- Citizens Bank
- Discover Financial Services
- Earnest
- College Ave
- Federal Student Aid
- Juno
- Laurel Road
- MPOWER Financing
- Prodigy Finance
- Funding U
- CommonBond
- EDvestinU
- Ascent Funding
- Nelnet
- PNC Bank
- ICICI Bank
- China Development Bank

Marktchancen und Zukunftsaussichten
Politikgetriebene Freiräume entstehen dort, wo die Kreditnehmernachfrage bestehen bleibt, sich aber die föderale Kreditkapazität für bestimmte Segmente verengt. Die endgültige RISE-Regel des Bildungsministeriums, wirksam ab 1. Juli 2026, führt neue föderale Darlehensgrenzen ein und lässt das Graduate-PLUS-Programm auslaufen, was Schulen und Familien veranlasst, neu zu bewerten, wie verbleibende Lücken bei den Ausbildungskosten finanziert werden. Private Kreditgeber haben mit Produktdesigns reagiert, die auf Eltern und bestimmte Graduiertenprogramme zielen, darunter Sallie Mae mit der Einführung eines neuen Parent Loan im Juni 2026 und der Erweiterung der Kreditoptionen für Graduierte in Medizin und Zahnmedizin bereits früher im Jahr 2026.
Finanzierungs- und Vertriebschancen zeigen sich auch über Kapitalmärkte und plattformgestützte Kreditvergabe hinweg. Navients Verbriefung von unter der Marke Earnest vergebenen privaten Studienkrediten im Wert von 550 Millionen USD im Mai 2026 verweist auf anhaltende institutionelle Nachfrage nach Studienkredit-Sicherheiten, sofern Underwriting- und Servicing-Daten den Anforderungen der Investoren entsprechen. Zugleich unterstützen Kreditvergaben in großem Umfang, darunter Sallie Maes gemeldete 2,9 Milliarden USD an privaten Bildungskreditvergaben im ersten Quartal 2026, wiederholte Emissionen und eine breitere Kreditverfügbarkeit. Da Institutionen die Befugnis erhalten, programmspezifische niedrigere föderale Darlehensgrenzen festzulegen (gemäß den Leitlinien der Federal Student Aid vom 26. Juni 2026), haben gemeinsam von Schulen und Kreditgebern entwickelte Finanzierungsmodelle sowie eingebettete Beratungstools, die die Erschwinglichkeit der Kreditaufnahme und Rückzahlungsergebnisse verfolgen, einen klareren Weg zur Einführung.
Neueste Industrielle Entwicklungen in Markt für Studentendarlehen
- Juni 2026: Sallie Mae führte eine neue Parent-Loan-Option ein, um Familien bei den Studienkosten zu unterstützen. Die Einführung erweitert die privaten Finanzierungsoptionen für Bachelor- und Graduiertenstudiengänge. Sie fügt flexible Rückzahlungsoptionen hinzu und unterstützt das anhaltende Wachstum privater Kredite angesichts der politischen Veränderungen bei Grad PLUS.
- Juni 2026: SoFi Technologies führt SoFi Small Business Loans ein, um Mitglieder bei der Unternehmensfinanzierung zu unterstützen. Die Einführung erweitert die nicht-traditionelle Kreditvergabe innerhalb des Studienkredit-Ökosystems, um Einnahmequellen zu diversifizieren. Sie stärkt plattformbasierte Kreditvergabe und Cross-Selling-Möglichkeiten innerhalb der Mitgliederbasis.
- Juni 2026: Navient schloss eine Verbriefung im Wert von 706 Millionen USD ab, die durch refinanzierte Studienkredite gedeckt ist (NAVRL 2026-B). Der Schritt verdichtet die Verbriefungs-Pipeline für private Studienkredit-Vermögenswerte. Er erhält die Sichtbarkeit und Liquidität von Navient auf den Kapitalmärkten angesichts von Portfolioverschiebungen.


Markt für Studentendarlehen Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Für diese Studie wird der globale Markt für Studienkredite im Bildungsbereich als der ausstehende Wert von Krediten definiert, die zur Finanzierung von Bildung genutzt werden, einschließlich staatlich abgesicherter und privater Kredite, über alle wichtigen Regionen hinweg.
Umfangsausschlüsse: Wir schließen nicht-kreditbasierte Bildungsfinanzierungen aus, wie Stipendien, Zuschüsse, Rückerstattungen von Studiengebühren durch Arbeitgeber und informelle familiäre Kreditvergaben, die nicht als Kredit strukturiert sind.
Übersicht der Segmentierung
- Nach Anbieter
- Banken
- Nichtbanken-Finanzinstitute und Sonstige
- Nach Rückzahlungsplan
- Standardrückzahlung
- Gestaffelte Rückzahlung
- Einkommensabhängige Pläne
- Sonstige Pläne
- Nach Altersgruppe der Kreditnehmer
- 24 Jahre oder jünger
- 25 – 34 Jahre
- 35 Jahre und älter
- Nach Bildungsniveau
- Bachelor
- Master/Promotion
- Weiterbildung und Nicht-Abschlussprogramme
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Benelux (Belgien, Niederlande und Luxemburg)
- Nordics (Schweden, Norwegen, Dänemark, Finnland und Island)
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Südostasien (Singapur, Indonesien, Malaysia, Thailand, Vietnam und Philippinen)
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um zu erfassen, wie sich der Studienkreditpool in jedem Land bildet und wie er sich über die Zeit verändert. Wir stützten uns auf öffentliche Statistiken und Offenlegungen, die das Ausmaß der Studienverschuldung, Rückzahlungsstrukturen und politische Veränderungen mit Auswirkungen auf die Bestände erläutern.
Typische Eingaben stammten aus Quellen wie den Bildungsindikatoren der Weltbank, den OECD-Statistiken zur Bildungsfinanzierung, den Einschreibungsdaten des UNESCO-Instituts für Statistik, Veröffentlichungen von Zentralbanken und Finanzministerien zum Verbraucherkredit sowie Mitteilungen nationaler Behörden für Studienförderung. Wir nutzten außerdem Jahresberichte und Investorenpräsentationen börsennotierter Kreditgeber und Kreditservicer sowie renommierte Presse- und Verbandswebsites für Programmaktualisierungen. Sofern verfügbar, halfen ein kostenpflichtiges Abonnement mit Unternehmensfinanzdaten sowie ein separates Abonnement für Nachrichten und Finanzdaten, gemeldete Bestände und wichtige Ereignisse gegenzuprüfen. Diese Liste ist beispielhaft, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls herangezogen, um Datenpunkte zu erfassen, zu validieren und zu klären.
Primärinterviews und Befragungen
Die Primärarbeit konzentrierte sich darauf zu validieren, was sich im adressierbaren Kreditpool befindet und wie schnell sich die Bestände unter verschiedenen politischen und zinsbedingten Bedingungen ausweiten oder verringern. Wir sprachen mit Kreditgebern, Servicern, Regulierungsbehörden, Bildungsfinanzierungsexperten und institutionellen Stakeholdern, damit Lücken aus der Sekundärforschung geschlossen und Annahmen regionsübergreifend belastbar geprüft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39 % | CXOs: 16 % | APAC: 45 % |
| Mittleres Segment: 40 % | Funktions-/Bereichsleiter: 25 % | EMEA: 31 % |
| Kleinere Akteure: 21 % | Manager: 59 % | Amerika: 24 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einer Top-down-Rekonstruktion des ausstehenden Studienkreditbestands nach Land, wobei politisch gemeldete Kreditbücher und Reihen zum Verbraucherkredit genutzt werden, um den finanzierten Bildungsschuldenpool aufzubauen, der anschließend zu einem globalen Wert zusammengeführt wird. Um sicherzustellen, dass die Gesamtsumme realistisch bleibt, haben wir sie mit selektiven Bottom-up-Prüfungen abgeglichen, etwa stichprobenartigen Offenlegungen der Kreditbestände von Kreditgebern, Kanaldiskussionen zu neuen Kreditvergaben und einfachen Näherungen aus durchschnittlichem Kreditbetrag mal Kreditnehmervolumen, wo Daten sichtbar waren.
Zu den wichtigsten Eingaben im Modell gehören Einschreibungen im Hochschulbereich und Auslandsstudienströme, Inflation bei Studiengebühren und sonstigen Kosten, Trends bei neuen Kreditvergaben und Auszahlungen, Signale zu Zahlungsrückständen und Ausfällen mit Auswirkungen auf das Nettowachstum, Refinanzierungsaktivitäten sowie Zinspfade, die das Rückzahlungsverhalten verändern. Wenn ein Land nur begrenzte Offenlegungen bietet, verwendeten wir Näherungsindikatoren (Einschreibungen und Intensität der Bildungsausgaben) und schärften diese Ergebnisse anschließend mit Interview-Rückmeldungen.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit politische Ergebnisse und Zinspfade abgebildet werden können, ohne eine einzelne lineare Annahme zu erzwingen. Der finale Verlauf wurde an dem ausgerichtet, was Branchenexperten als tragfähigen Basisfall für Rückzahlungspolitik, Kreditbereitschaft und Bildungsnachfrage betrachten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen abgeglichen, etwa öffentlich angegebenen Kreditportfoliobeständen, der Entwicklungsrichtung der Bildungseinschreibungen und makroökonomischen Kreditbedingungen, wobei Abweichungen vor der Freigabe untersucht werden. Tritt ein Ausreißer auf (zum Beispiel ein plötzlicher Bestandsanstieg ohne entsprechenden Kontext bei der Kreditvergabe), werden die Annahmen überprüft, und wir kontaktieren relevante Teilnehmer erneut, um zu klären, was sich geändert hat.
Jeder Bericht durchläuft mehrstufige interne Überprüfungen, bei denen Berechnungen, Währungsumrechnungen und die Kontinuität der Zeitreihen verifiziert werden, gefolgt von einer abschließenden Logikprüfung der Wachstumstreiber. Aktualisierungen erfolgen jährlich, und zwischenzeitliche Überarbeitungen werden vorgenommen, wenn wesentliche politische Maßnahmen, Zinsschocks oder Programmänderungen die Marktrichtung erheblich verändern. Vor der Auslieferung führt ein Analyst einen erneuten Durchgang durch, damit Kunden die aktuellste Sichtweise erhalten.
Größe des globalen Marktes für Studienkredite im Bildungsbereich von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zu globalen Studienkrediten unterscheiden sich häufig, da Analysten unterschiedliche Grenzen dafür wählen, was als Studienkredit zählt, und auch Abschreibungen, Refinanzierungen und Währungszeitpunkte unterschiedlich behandeln. Unterschiede ergeben sich auch aus dem gewählten Basisjahr, da politische Rücksetzungen und Zinsbewegungen die Bestände schnell verändern können.
Offenlegungen zu Kreditportfoliobeständen und länderspezifische Statistiken zu Studienförderungsprogrammen sind die Prüfpunkte, die die Schätzung von Mordor Intelligence an den ausstehenden Kreditwert binden (statt an den jährlichen Kreditvergabefluss), was Überzählungen bei steigenden Refinanzierungen und Kreditübertragungen reduziert.
Vergleich mit Referenzwerten
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,75 Billionen USD (2026) | |
| Fachverlag A | 3,80 Billionen USD (2029) | Verwendet ein späteres Zieljahr und scheint eine wachstumsgetriebene Projektion anzuwenden, ohne klar zwischen ausstehenden Beständen und Kreditvergabeaktivität zu unterscheiden, was die Gesamtsummen je nach Mischung aus neuen Krediten und Rückzahlungen komprimieren oder ausdehnen kann. |
| Branchenverlag B | 3,93 Billionen USD (2021) | Verwendet ein älteres Basisjahr und einen längeren Prognosehorizont und könnte breitere Bildungsfinanzierungspositionen oder eine andere Behandlung staatlicher Programme einbeziehen, was die laufende Rate aufblähen kann, wenn Politiken später verschärft oder geändert wurden. |
Der Vergleich zeigt, dass die Wahl des Jahres und der gewählten Maßeinheit (Bestand versus Fluss) den Großteil der Abweichung bestimmt. Indem der Markt an den ausstehenden Kreditwert gebunden bleibt und anschließend mit Programmoffenlegungen und Prüfungen der Kreditgeberbestände validiert wird, bleibt die Schätzung nachvollziehbar an beobachtbare Signale und wiederholbare Schritte für Aktualisierungen gebunden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Studienkredite?
Der Markt für Studienkredite wurde im Jahr 2026 auf 4,75 Billionen USD bewertet und soll bis 2031 6,44 Billionen USD erreichen.
Welche Region verzeichnet das schnellste Wachstum bei der Studienkredit-Vergabe?
Der asiatisch-pazifische Raum soll zwischen 2026 und 2031 mit einer CAGR von 7,22 % wachsen, bedingt durch steigende Einschreibungen aus der Mittelschicht und wachsende Auslandsstudiumnachfrage.
Warum gewinnen einkommensabhängige Rückzahlungspläne an Popularität?
Regulatorische Aktualisierungen wie SAVE reduzieren die erforderlichen Zahlungen für viele Kreditnehmer auf 5 % des verfügbaren Einkommens und machen flexible Zahlungspläne attraktiver.
Wie verändern Finanztechnologie-Kreditgeber die Wettbewerbslandschaft?
Sie nutzen KI-basiertes Underwriting, um Kreditnehmer mit dünner Akte schnell zu genehmigen, bieten Mobile-First-Oberflächen an und kooperieren mit Banken für Bilanzfinanzierung.
Welche Auswirkungen haben steigende Zinssätze auf Kreditnehmer?
Höhere staatliche und private Referenzzinssätze erhöhen die monatlichen Zahlungen und veranlassen kreditwürdige Absolventen zur Refinanzierung, während der Zugang für risikoreiche Antragsteller eingeschränkt wird.
Wachsen Absolventen-Studienkredite schneller als Bachelor-Studienkredite?
Ja. Master- und Promotionsprogramme sollen mit einer CAGR von 8,12 % wachsen, was höhere Studiengebühren und Einkommenserwartungen widerspiegelt, die größere Kreditbeträge rechtfertigen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
