
Dropshipping-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.51 Billionen US-Dollar |
| Marktgröße (2031) | 1.35 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 21.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
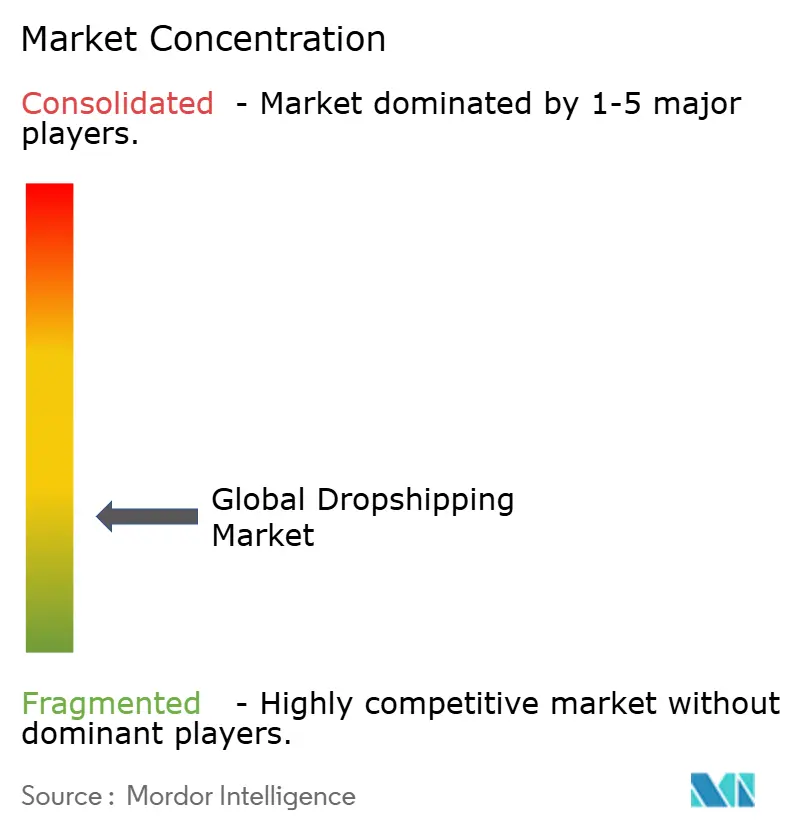
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dropshipping-Marktanalyse von Mordor Intelligence
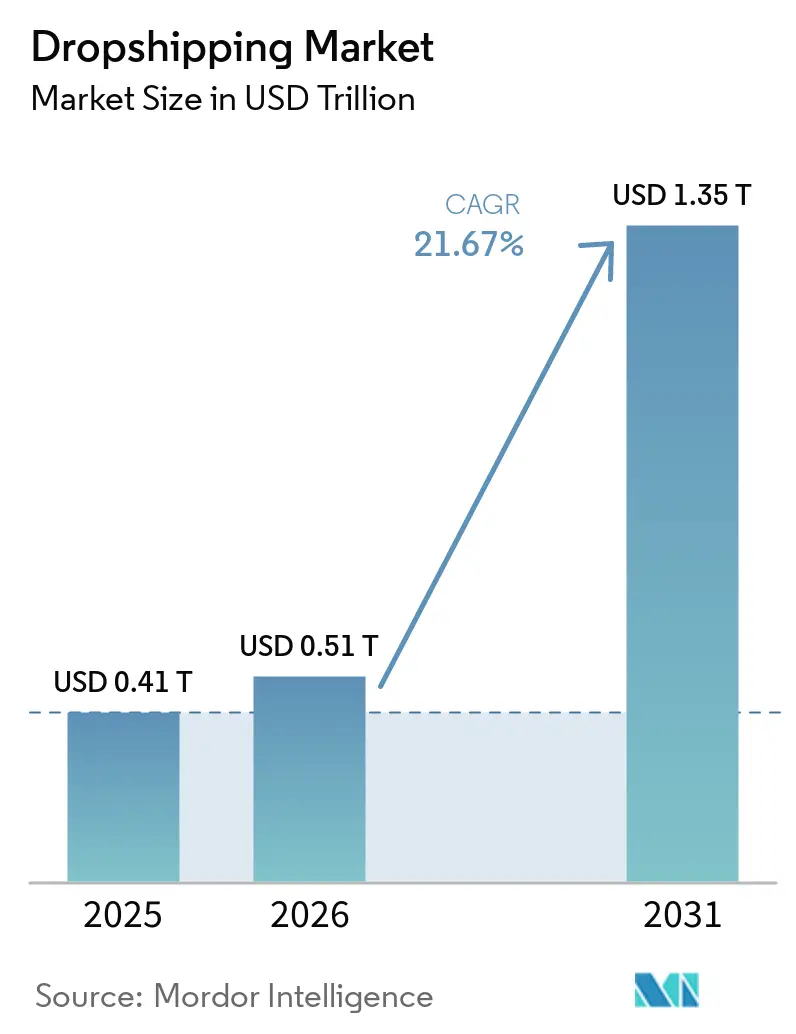
Die Größe des Dropshipping-Marktes wird voraussichtlich von 0,41 Billionen USD im Jahr 2025 auf 0,51 Billionen USD im Jahr 2026 steigen und bis 2031 1,35 Billionen USD erreichen, mit einem CAGR von 21,67 % über den Zeitraum 2026–2031.
KI-generierte visuelle Inhalte, Blockchain-Vertrauensmechanismen und Micro-Fulfillment-Hubs, die von nationalen Postdiensten betrieben werden, verkürzen Produkteinführungszyklen und reduzieren Lieferzeiträume, was strukturelle Rückenwinde für den Dropshipping-Markt schafft. Internationale Bestellungen machen bereits mehr als zwei Drittel des globalen Wertes aus, was die Offenheit der Verbraucher für grenzüberschreitende Entdeckungen widerspiegelt, wenn Echtzeit-Tools für Gesamtkosten zollbezogene Hindernisse beseitigen. Pilotprojekte zur Lieferung am selben Tag, die von Postbetreibern in China, Korea und Singapur geleitet werden, erweitern die adressierbare Kundenbasis, indem sie inländische Liefererwartungen erfüllen. Social-Commerce-Algorithmen, die Produkte vor einer expliziten Suchabsicht anzeigen, verlagern die Kundengewinnung weg von Keyword-Werbung, während wiederkehrende Kaufbündel die Lifetime-Value-Ökonomie in den Kategorien Verbrauchsgüter und Körperpflege verbessern.
Wichtigste Erkenntnisse des Berichts
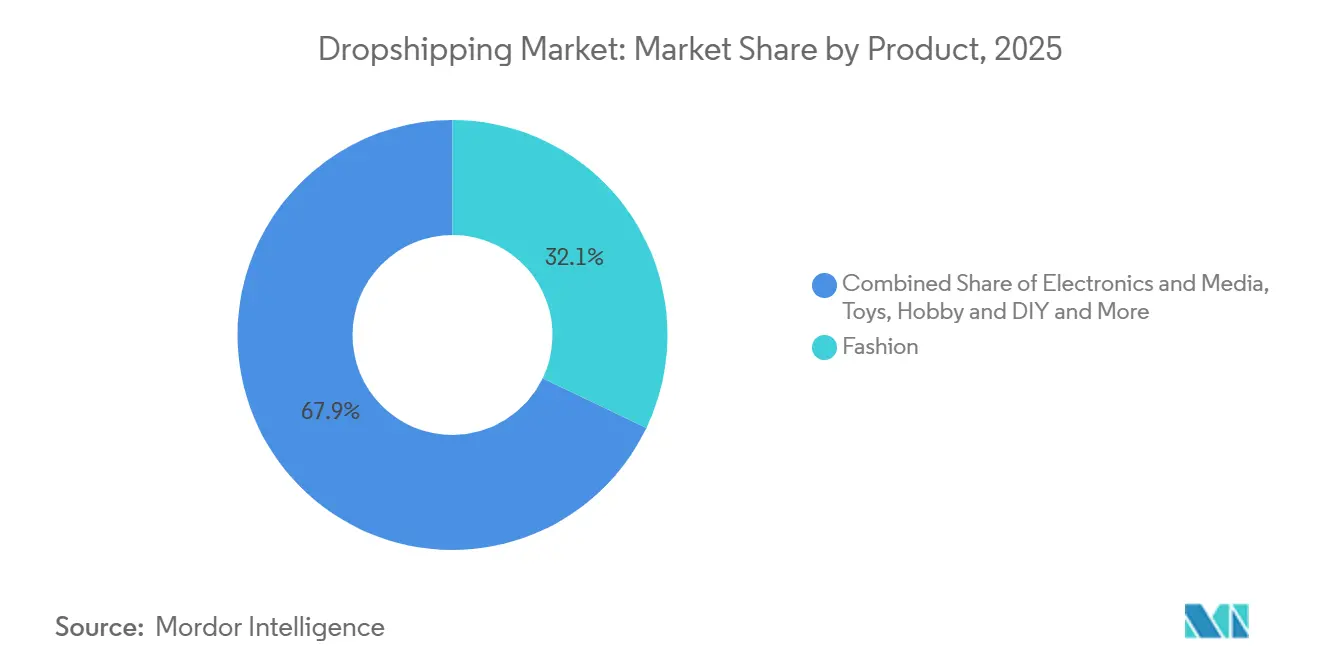
- Nach Produktkategorie führte Mode mit einem Marktanteil von 32,08 % im Jahr 2025 und wird voraussichtlich bis 2031 mit einem CAGR von 23,35 % wachsen.
- Nach Zielort entfielen auf internationale Lieferungen im Jahr 2025 ein Anteil von 68,98 % am Gesamtmarkt, mit dem höchsten prognostizierten CAGR von 22,14 % bis 2031.
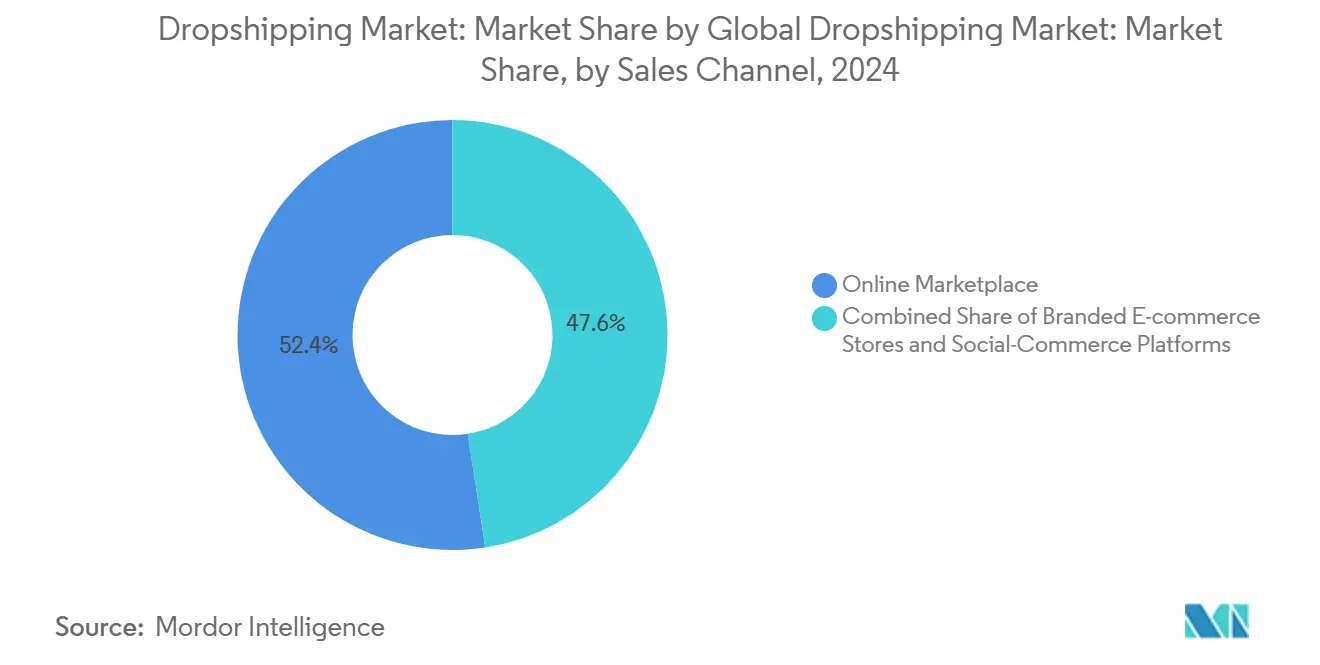
- Nach Vertriebskanal erfassten Online-Marktplätze im Jahr 2025 einen Anteil von 52,43 % am Dropshipping-Markt, während Social-Commerce-Plattformen bis 2031 mit einem CAGR von 25,49 % wachsen.
- Nach Geschäftsmodell entfielen B2C-Transaktionen im Jahr 2025 auf 70,16 % des Dropshipping-Marktes und werden voraussichtlich das am schnellsten wachsende Modell sein, mit einem CAGR von 23,66 % bis 2031.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 34,44 % am Dropshipping-Markt, während Asien-Pazifik mit einem CAGR von 26,15 % bis 2031 als die am schnellsten wachsende Region prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Dropshipping-Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sofortgenerierung von Rich-Media-Inhalten (KI-Bilder/Video) verkürzt die Vorlaufzeiten für SKU-Einführungen | +3.9% | Global, zunächst in fortgeschrittenen Märkten | Kurzfristig (≤ 2 Jahre) |
| CO₂-neutrale und klimapositive Versandetiketten steigern die Konversionsrate bei umweltbewussten Käuferschichten | +2.6% | EU, Nordamerika, städtisches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Echtzeit-Gesamtkostenrechner reduzieren den Warenkorbabbruch durch Zollabwicklungsunsicherheiten | +3.4% | Grenzüberschreitende Korridore, EU-USA-Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nationale Postbetreiber eröffnen Mikro-Fulfillment-Hubs für grenzüberschreitende Same-Day-Lieferung | +4.2% | Asien-Pazifik-Kernregion, Ausweitung auf EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Abonnement-gebündelte Nachschubmodelle steigern den Lifetime Value bei Verbrauchsgütern | +2.8% | Nordamerika, EU, reife Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Smart Contracts für Lieferanten-of-Record (Blockchain) stärken das Markenvertrauen und den IP-Schutz | +3.1% | Global, zunächst in B2B-Korridoren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sofortgenerierung von Rich-Media-Inhalten verkürzt die Vorlaufzeiten für SKU-Einführungen
Generative KI-Bild- und Videowerkzeuge ermöglichen es Händlern, fotorealistische Angebote innerhalb weniger Stunden zu veröffentlichen, wodurch die Kosten und Verzögerungen der traditionellen Produktfotografie entfallen. Schnelle Inhaltsiterationen ermöglichen datengesteuerte A/B-Tests von Designs, bevor eine physische Produktion in Auftrag gegeben wird, was Inventarrisiken für Nano-Marken reduziert. Plattformintegrationen wie die Verbindung von Shopify mit OpenAI, die es Händlern ermöglicht, über ChatGPT-Gespräche zu verkaufen, belegen, dass konversationelle Entdeckung diese KI-gerenderten Produkte direkt in Kaufprozesse einbinden kann. Visueller Commerce kommt dem Modesegment am meisten zugute, da Farbtöne und Muster algorithmisch ausgetauscht werden können, was die SKU-Tiefe ohne zusätzliche Musterkosten erweitert. Dennoch erarbeiten Marktplätze Kennzeichnungsregeln, um sicherzustellen, dass Verbraucher verstehen, wenn Bilder synthetisch sind, und die Einhaltung dieser Richtlinien wird die Adoptionsgeschwindigkeit beeinflussen[1].
CO₂-neutrale und klimapositive Versandetiketten steigern die Konversionsrate
Verifizierte emissionsarme Lieferoptionen überzeugen umweltbewusste Käufer in der EU und Nordamerika, Aufpreise oder längere Lieferzeiten zu akzeptieren, wenn die Nachhaltigkeit zertifiziert ist. Post- und Privatanbieter integrieren CO₂-Rechner an der Kasse, sodass Käufer Emissionen in Echtzeit transparent ausgleichen können. Cainiаos optimierter Fünf-Tage-Grenzüberschreitungsservice veranschaulicht, wie Routeneffizienz sowohl CO₂-Emissionen als auch Kosten gleichzeitig reduzieren kann. Für Händler differenziert die Anzeige eines klimapositiven Siegels Listings in überfüllten Marktplätzen, wo der Preiswettbewerb intensiv ist. Die größte Hürde ist das Vertrauen; Drittprüfungen und unveränderliche CO₂-Hauptbücher etablieren sich als bevorzugte Validierungsmechanismen zur Verhinderung von Greenwashing[2].
Echtzeit-Gesamtkostenrechner reduzieren den Warenkorbabbruch
Zollungewissheiten haben historisch gesehen zweistellige Warenkorbabbruchraten bei internationalen Bestellungen verursacht. Eingebettete APIs rufen nun aktuelle Zolltabellen, lokale Steuern und Kurieraufschläge in die Kassenübersicht ab, sodass Käufer einen einzigen Gesamtpreis im Voraus bezahlen können. Shopifys Unternehmenskooperation mit Oracle und Deloitte Digital integriert diese Rechner mit ERP-Bestandsdaten, um die Genauigkeit bei Spitzenverkehrszeiten sicherzustellen. Die Funktion ist am wirkungsvollsten bei hochwertiger Elektronik, wo selbst kleine Zollfehler einen Verkauf gefährden können. Die Zuverlässigkeit hängt von aktuellen Zolldaten und Latenzzeiten unter einer Sekunde ab; Ausfälle riskieren sofortige Umsatzverluste und erhöhte Rückerstattungsansprüche.
Nationale Postbetreiber eröffnen Mikro-Fulfillment-Hubs
Postbehörden nutzen unterausgelastete städtische Einrichtungen als Mikro-Fulfillment-Knoten, die grenzüberschreitende Pakete für die letzte Meile am selben Tag bereitstellen, an dem sie den Zoll passieren. Chinas Netzwerk von mehr als 2.500 Überseelagern veranschaulicht das staatliche Ausmaß hinter diesem Wandel. Indem staatlich unterstützte Logistikkapazitäten in den Dropshipping-Markt eingebracht werden, schaffen Postbetreiber gleiche Wettbewerbsbedingungen für kleine Händler, die keine Rabatte bei privaten Kurieren aushandeln können. Saisonale Volumenschwankungen bleiben eine Herausforderung, sodass die Notfallweiterleitung über mehrere Hubs zu einer erforderlichen Fähigkeit für Unternehmensversender wird[3].
Analyse der Hemmnisse-Auswirkungen auf den Dropshipping-Markt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Multi-Plattform-Werbebestandskosten erhöhen die Kundengewinnungsausgaben | -3.2% | Global, am stärksten in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Verbote von Einwegverpackungen treiben die Fulfillment-Materialkosten in die Höhe | -2.4% | EU, Ausweitung auf Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Verschärfte Streitbeilegungsschwellen im Zahlungsnetzwerk lösen das Einfrieren von Händlerkonten aus | -2.8% | Global, konzentriert auf grenzüberschreitende Transaktionen | Kurzfristig (≤ 2 Jahre) |
| Insolvenzrisiko von Lieferanten infolge der Konsolidierung chinesischer Tier-2-Fabriken | -2.6% | Global, am stärksten gefährdet sind China-abhängige Lieferketten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Multi-Plattform-Werbekosten erhöhen die Kundengewinnung
Die Werbeeinnahmen auf Marktplätzen und sozialen Plattformen steigen schneller als die durchschnittlichen Bestellwerte, was die Händlermargen schmälert. Amazon übertraf im Jahr 2025 50 Milliarden USD an Werbeeinnahmen und unterstreicht damit Pay-to-Play-Dynamiken, die kleinere Verkäufer unter Druck setzen. Da die Nutzerbasis von TikTok Shop in den Vereinigten Staaten 50 Millionen nähert, weicht die anfänglich kostengünstige Sichtbarkeit bereits dem auktionsähnlichen Bieten, das auf reifen Kanälen bekannt ist. Dropshipper müssen inhaltsgesteuerte Entdeckung und Influencer-Kooperationen kultivieren, um steigende CPMs auszugleichen, aber diese Strategien erfordern längere Anlaufzeiten und spezialisierte Fähigkeiten.
Verbote von Einwegverpackungen treiben die Fulfillment-Kosten in die Höhe
EU-Richtlinien zur Bekämpfung von Plastikmüll zwingen Händler, auf biologisch abbaubare oder recycelte Optionen umzusteigen, die teurer sind und den Produktschutz beeinträchtigen können. Kleinere Dropshipper, denen Skalenrabatte fehlen, sind mit den stärksten Stückkostensteigerungen konfrontiert. Da Lieferanten die Verpackung oft im Ausland kontrollieren, greifen Verkäufer in den Vereinigten Staaten und Europa manchmal auf Umverpackung beim Weitertransport zurück, was Arbeitsaufwand und Verzögerungen verursacht. Zertifizierungslogos steigern die Markenwahrnehmung bei nachhaltigkeitsbewussten Kunden, aber die Nichteinhaltung zieht Bußgelder und Kontosperrungen in regulierten Märkten nach sich[4].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Dropshipping-Marktes
Nach Produkt:
Dominanz der Mode durch visuellen Commerce untermauertMode erzielte 2025 mit 32,08 % den führenden Anteil am Dropshipping-Markt, da immersive Inhalte und Influencer-Kooperationen virale Produktzyklen antrieben. KI-generierte Lookbooks verkürzen Designiterationen, während regionale Micro-Fulfillment-Hubs die Rückgabereibung reduzieren und Kunden dazu ermutigen, trendgetriebene Artikel auszuprobieren. Die prognostizierte CAGR von 23,35 % des Segments hält die Gesamtgröße des globalen Dropshipping-Markts auf einem Aufwärtskurs, indem es in saisonalen Spitzenzeiten überproportionale Transaktionsvolumina beisteuert. Bekleidung profitiert zudem von Abonnementboxen, die komplementäre Accessoires bündeln und so den Customer-Lifetime-Umsatz verlängern.
Die genaue Kenntnis schnelllebiger Trends zwingt Modehändler dazu, agile Lieferantennetzwerke zu unterhalten, die China, Vietnam und die Türkei umspannen. Die Compliance-Kosten im Zusammenhang mit Verpackung und Nachhaltigkeit steigen, doch CO₂-positive Versandetiketten kommen bei der Generation Z besonders gut an und sichern die Preissetzungsmacht im Premiumsegment. Das Fälschungsrisiko bleibt erhöht, weshalb blockchain-verifizierte Zertifikate bei Premium-Streetwear-Marken zunehmend Verbreitung finden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Zielgebiet:
Infrastruktur treibt grenzüberschreitende Transaktionen voranInternationale Bestellungen machten im Jahr 2025 68,98 % des Dropshipping-Marktes aus und werden voraussichtlich im Prognosezeitraum mit einem CAGR von 22,14 % wachsen, gestützt durch mehr als 2.500 chinesische Überseelagerhäuser, die die Zollabfertigungszeiten verkürzen. Echtzeit-APIs für Gesamtkosten bieten Käufern vollständige Preistransparenz, stärken das Vertrauen und fördern Wiederholungskäufe. Gleichzeitig verzeichnete das inländische Dropshipping ein solides Wachstum, wobei die Micro-Fulfillment-Einrichtungen der Post eine Lieferung am selben Tag für sperrige Artikel wie Wohndekoration ermöglichen.
Die grenzüberschreitende Expansion beschleunigt sich in die MENA-Region und Lateinamerika, da Cainiao und Correios gemeinsame Expressdienstleistungen pilotieren. Dennoch erfordert jeder Korridor eine lokalisierte Compliance, von der elektronischen Rechnungsstellung für die Mehrwertsteuer bis hin zu Datenschutzbestimmungen. Händler, die Multi-Knoten-Fulfillment nutzen, teilen Bestände strategisch auf, um die Zollbelastung zu minimieren und die Routen der letzten Meile zu verkürzen.
Nach Vertriebskanal:
Social Commerce zeichnet neue EntdeckungspfadeOnline-Marktplätze entfallen noch immer auf 52,43 % des Wertes, doch Social-Commerce-Feeds untergraben diese Dominanz, indem sie Produkte vor der expliziten Suche präsentieren und so das Einkaufsverhalten jüngerer Zielgruppen bedienen. Algorithmische Empfehlungsmaschinen auf TikTok und Instagram können eine neue SKU innerhalb weniger Tage aus der Bedeutungslosigkeit zu einem sechsstelligen Umsatz katapultieren und so den gesamten Dropshipping-Markt beschleunigen.
Social-Commerce-Plattformen innerhalb des globalen Dropshipping-Markts wachsen im Prognosezeitraum mit einer CAGR von 25,49 %. Marktplatzhändler bekämpfen den Verlust an Sichtbarkeit durch Live-Streaming von Flash-Deals und die Nutzung plattformeigener Treueguthaben. Marken-E-Commerce-Seiten setzen auf Storytelling und Abonnementintegration, um First-Party-Daten zu schützen. Eine Multi-Channel-Infrastruktur ist unerlässlich; die Bestandssynchronisierung über API-Verbindungen verhindert Überverkäufe, und automatisierte Listing-Tools recyceln Inhalte kanalübergreifend mit minimalem manuellem Aufwand.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschäftsmodell:
B2C-Skalierung trifft auf Abonnement-BindungB2C hielt im Jahr 2025 einen dominanten Marktanteil von 70,16 % im Dropshipping-Markt und wird voraussichtlich im Prognosezeitraum mit einem CAGR von 23,66 % wachsen. Steigende Werbekosten verlagern das Wachstum jedoch in Richtung abonnementgebündelter Nachschubmodelle. Vorhersehbare Volumina stabilisieren die Nachfrage nach Verbrauchsgütern und ermöglichen Terminkontrakte mit Lieferanten, die günstige Preise sichern. Großhandels-Dropshipping nimmt unter stationären Einzelhändlern zu, die Long-Tail-SKUs an Drittanbieter-Fulfillment-Partner auslagern und so die Sortimentsvielfalt ohne Lagerrisiko erhöhen.
C2C-Wiederverkauf entspricht den Präferenzen der Kreislaufwirtschaft, insbesondere in der Mode, wo transparente Zustandsbewertungen und Echtheitsprüfungen das Käufervertrauen stärken. Die Plattformunterstützung für Treuhandkonten und Streitbeilegung ist entscheidend, da Peer-to-Peer-Transaktionen eine höhere Vertrauensreibung aufweisen als B2C.
Geografische Analyse
Nordamerika entfiel im Jahr 2025 auf 34,44 % des Dropshipping-Marktes, angeführt von den Vereinigten Staaten, wo der Anstieg des Händler-GMV von Shopify die Plattformkonsolidierung unterstreicht. Kanada und Mexiko profitieren von harmonisierten Handelsregeln im Rahmen des USMCA, die die grenzüberschreitende Zollabwicklung vereinfachen und die gegenseitige Listung von SKUs fördern. Pilotprojekte zur Lieferung am selben Tag durch den USPS in wichtigen Ballungsräumen der Vereinigten Staaten erhöhen die Kundenerwartungen, die internationale Verkäufer zu erfüllen versuchen.
Asien-Pazifik ist die am schnellsten wachsende Region im Dropshipping-Markt mit einem CAGR von 26,15 %, angetrieben durch die Mobile-First-Verbraucher Südostasiens und die Verbreitung digitaler Geldbörsen. China bleibt die angebotsseitige Triebkraft, während das gemeinsame Unternehmen von Shinsegae und Alibaba im Wert von 4 Milliarden USD veranschaulicht, wie inländische Marktführer mit globalen Giganten zusammenarbeiten, um ihre internationale Reichweite zu erweitern. Indien zieht Investitionen als alternativer Beschaffungsstandort an, obwohl die Infrastruktur der letzten Meile noch hinter der Effizienz der Küstenregionen Chinas zurückbleibt.
Europa präsentiert eine komplexe regulatorische Landschaft für den Dropshipping-Markt, in der Verbote von Einwegverpackungen und das Gesetz über digitale Dienste die Compliance-Anforderungen erhöhen. Deutschland, Frankreich und das Vereinigte Königreich verlangen sowohl CO₂-neutrale Optionen als auch eine klare Transparenz der Gesamtkosten, was die Einführung von API-gestützten Zollrechnern vorantreibt. Postbetreiber in den Niederlanden und Belgien rollen grenzüberschreitende Micro-Hubs aus, die sich zur Lieferung am nächsten Tag innerhalb des Schengen-Raums verpflichten, und verringern so den Unterschied zwischen inländischen und importierten Paketen.
Asien-Pazifik ist die am schnellsten wachsende Region in der Dropshipping-Branche mit einer prognostizierten CAGR von 26,15 %, angetrieben durch die Mobile-First-Konsumenten Südostasiens und die Verbreitung digitaler Geldbörsen. China bleibt die angebotsseitige Triebkraft, während das Joint Venture von Shinsegae und Alibaba in Korea im Wert von 4 Milliarden USD veranschaulicht, wie inländische Marktführer mit globalen Konzernen kooperieren, um ihre internationale Reichweite auszubauen. Indien zieht Investitionen als alternativer Beschaffungsstandort an, obwohl die Last-Mile-Infrastruktur noch hinter der Effizienz der chinesischen Küstenregionen zurückbleibt.
Wettbewerbslandschaft
Der Dropshipping-Markt bleibt fragmentiert, doch in der Nischeninfrastruktur zeichnen sich Konsolidierungssignale ab. Die Fusion von Printful und Printify vereint die hauseigene Produktion mit über 85 ausgelagerten Partnern und bildet das weltweit größte Print-on-Demand-Netzwerk. Alibabas Neugruppierung von Taobao, Tmall und AliExpress vereinfacht das Händler-Onboarding und bündelt die grenzüberschreitende Logistik unter einem Dach, was dem Konzern Verhandlungsmacht gegenüber Transportunternehmen verschafft.
Plattformanbieter differenzieren sich durch Ökosystem-Partnerschaften. Shopify integriert Oracle-Back-Office-Systeme für Echtzeit-Bestandsgenauigkeit und präzise Gesamtkosten, während die Zusammenarbeit mit Google Cloud Beschaffungskanäle für Unternehmen erschließt.
Logistikspezialisten in der Dropshipping-Branche konkurrieren über Liefer-SLAs; Cainiаos Fünf-Tage-Garantie setzt DHL eCommerce und USPS GlobalPost unter Druck, ihre Transitzusagen zu verkürzen. Zahlungs-Gateways ergänzen KI-gestützte Betrugsprüfungen, um Streitquoten unter den Netzwerkschwellenwerten zu halten. Startups für nachhaltige Verpackungen umwerben Großhändler und bieten kompostierbare Lösungen an, die EU-Richtlinien erfüllen, ohne den Schutz zu beeinträchtigen.
Führende Unternehmen der Dropshipping-Branche
-
Shopify
-
AliExpress
-
SaleHoo
-
Doba
-
CJ Dropshipping
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Dropshipping-Marktbericht erfasste Unternehmen
- Shopify
- AliExpress
- Dropship Direct
- CJ Dropshipping
- Spocket
- Printful
- Printify
- DSers
- Modalyst
- SaleHoo
- Doba
- Dropified
- AppScenic
- Syncee
- Wholesale2B
- AliDropship
- GreenDropShip
- Zendrop
- NicheDropshipping
- Trendsi

Aktuelle Branchenentwicklungen im Dropshipping-Markt
- Januar 2026: Cainiao fügte acht europäische Micro-Fulfillment-Hubs hinzu und ermöglichte so eine 48-Stunden-Lieferung für 6.000 umsatzstarke SKUs.
- Mai 2025: Das US-amerikanische Lagernetzwerk von CJ Dropshipping mit Einrichtungen in New Jersey und Chino, Kalifornien, erweiterte die inländische Lieferung auf 3–6 Tage.
- Dezember 2024: Die Shinsegae Group und Alibaba gründeten ein gemeinsames Unternehmen im Wert von 4 Milliarden USD, das Gmarket und AliExpress Korea zusammenführt, um die Reichweite der Verkäufer zu erweitern.
- November 2024: Printful und Printify schlossen eine gleichberechtigte Fusion ab und schufen damit die weltweit größte Print-on-Demand-Dropshipping-Infrastruktur.


Dropshipping-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den globalen Dropshipping-Markt als den Wert der online bestellten Waren, bei denen der Händler die Kundenbeziehung hält, der Bestand jedoch von einem Drittanbieter gelagert und versandt wird; laut Mordor Intelligence umfasst dies sowohl grenzüberschreitende als auch inländische Bestellungen, die über Online-Marktplätze, Marken-Webshops und Social-Commerce-Plattformen aufgegeben werden.
Ausschluss aus dem Umfang: Print-on-Demand, digitale Downloads und crowdfinanzierte Vorbestellungen sind nicht Gegenstand dieser Analyse.
Segmentierungsübersicht
- Nach Produkt
- Mode
- Elektronik und Medien
- Spielzeug, Hobby und Heimwerken
- Möbel und Haushaltsgeräte
- Gesundheit, Schönheit und Körperpflege
- Sonstige (Haustier, Auto usw.)
- Nach Zielgebiet
- Inland
- Grenzüberschreitend / International
- Nach Vertriebskanal
- Online-Marktplätze
- Marken-E-Commerce-Shops
- Social-Commerce-Plattformen
- Nach Geschäftsmodell
- B2C
- B2B / Großhandels-Dropshipping
- C2C / Wiederverkauf
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Übriges Asien-Pazifik
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Übriges Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten sprachen mit Marktplatzkategorie-Managern, Führungskräften aus der Drittanbieterlogistik in Nordamerika, Europa und Asien-Pazifik sowie mit Gründern mittelgroßer Dropshipping-Shops. Deren Einschätzungen bestätigten das Tempo des Lieferanten-Onboardings, typische Margenstrukturen und tatsächliche grenzüberschreitende Vorlaufzeiten, die in öffentlichen Daten selten auftauchen.
Desk Research
Wir begannen damit, Makrodaten aus UN COMTRADE, UPU-Poststatistiken und Verbraucherausgabentabellen der Weltbank zusammenzuführen und ergänzten diese durch Brancheneinblicke aus Quellen wie der Ecommerce Foundation und der International Postal Corporation. Unternehmensberichte, 10-K-Einreichungen und ausgewählte Pressemitteilungen von Marktplätzen dienten als Grundlage für Prüfungen der durchschnittlichen Verkaufspreise, während kostenpflichtige Datenfeeds von D&B Hoovers und Dow Jones Factiva unternehmensspezifische Details lieferten. Die genannten Quellen sind exemplarisch; zahlreiche weitere Referenzen flossen in die Validierung ein.
Marktgrößenbestimmung und Prognose
Wir erstellten einen Top-down-Nachfragepool, indem wir die Ausgaben im Einzelhandels-E-Commerce mit dem Anteil der über Dropshipping abgewickelten Bestellungen verknüpften, gefiltert nach Zielgebietsmix und produktspezifischen Preismatrizen. Ausgewählte Bottom-up-Aggregationen, Lieferantenzahlen in China und Stichproben von Bestellvolumina verfeinerten anschließend die Gesamtwerte. Zu den wichtigsten Variablen zählen E-Commerce-Durchdringung, Paketversandkosten, Lieferanten-Onboarding-Rate, Entwicklung der Marktplatz-Take-Rates und der Anteil von Social-Commerce-Bestellungen. Die Prognosen basieren auf multivariater Regression, kombiniert mit einer Szenarioanalyse, die mit unseren Primärexperten abgestimmt wurde.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen automatisierte Varianzprüfungen, Peer-Review und die Freigabe durch leitende Mitarbeiter. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch Zollverschiebungen, größere Plattformrichtlinienänderungen oder vergleichbare wesentliche Ereignisse ausgelöst werden.
Warum Mordors Dropshipping-Basislinie Verlässlichkeit genießt
Veröffentlichte Zahlen weichen häufig voneinander ab, weil Anbieter Fulfillment-Modelle vermischen, Preise unterschiedlich eskalieren oder Daten in unregelmäßigen Abständen aktualisieren – und genau hier hebt sich die disziplinierte Abgrenzung von Mordor Intelligence ab.
Einige Herausgeber erfassen den Bruttoumsatz vor Rückerstattungen, während andere einen einzigen globalen Durchschnittspreis anwenden oder Zollauswirkungen ignorieren, was die Gesamtwerte aufbläht.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungsgrund |
|---|---|---|
| 0,41 Bio. USD | Mordor Intelligence | - |
| 0,46 Bio. USD | Globale Unternehmensberatung A | Enthält Print-on-Demand-Umsätze und erfasst Werte vor Rückerstattungen |
| 0,44 Bio. USD | Branchenverband B | Verwendet einen einzigen globalen Durchschnittspreis und lässt Zollanpassungen außer Acht |
Der Vergleich zeigt, dass die Zahlen zwar nahe beieinanderliegen, aber dennoch variieren; unser ausgewogenes Top-down-Modell, selektive Bottom-up-Prüfungen und eine ganzjährige Validierung bieten Entscheidungsträgern eine transparente und verlässliche Grundlage.


Im Bericht beantwortete Schlüsselfragen
Wie hoch wird der globale Dropshipping-Umsatz bis 2031 sein?
Die Größe des Dropshipping-Marktes wird voraussichtlich bis 2031 1,35 Billionen USD erreichen, was einem CAGR von 21,67 % zwischen 2026 und 2031 entspricht.
Welches Produktsegment trägt den größten Wert bei?
Mode führt mit 32,08 % des Umsatzes im Jahr 2025 und wird voraussichtlich bis 2031 ein starkes zweistelliges Wachstum aufrechterhalten.
Was treibt die rasche Expansion in Asien-Pazifik an?
Mobile-First-Verbraucher, wachsende Akzeptanz digitaler Geldbörsen und umfangreiche Investitionen in postale Mikro-Fulfillment-Einrichtungen treiben Asien-Pazifik auf einen CAGR von 26,15 %.
Warum sind Echtzeit-Gesamtkostenrechner wichtig?
Sie legen die gesamten Zoll- und Steuergebühren im Voraus offen, reduzieren den grenzüberschreitenden Warenkorbabbruch und verbessern die Konversionsraten.
Wie wirken sich Nachhaltigkeitsvorschriften auf die Fulfillment-Kosten aus?
Verbote von Einwegkunststoffen in der EU und anderen Regionen drängen Händler zu teureren biologisch abbaubaren Verpackungen und erhöhen den Compliance-Aufwand.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

