
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 411.99 Milliarden US-Dollar |
| Marktgröße (2032) | 814.73 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
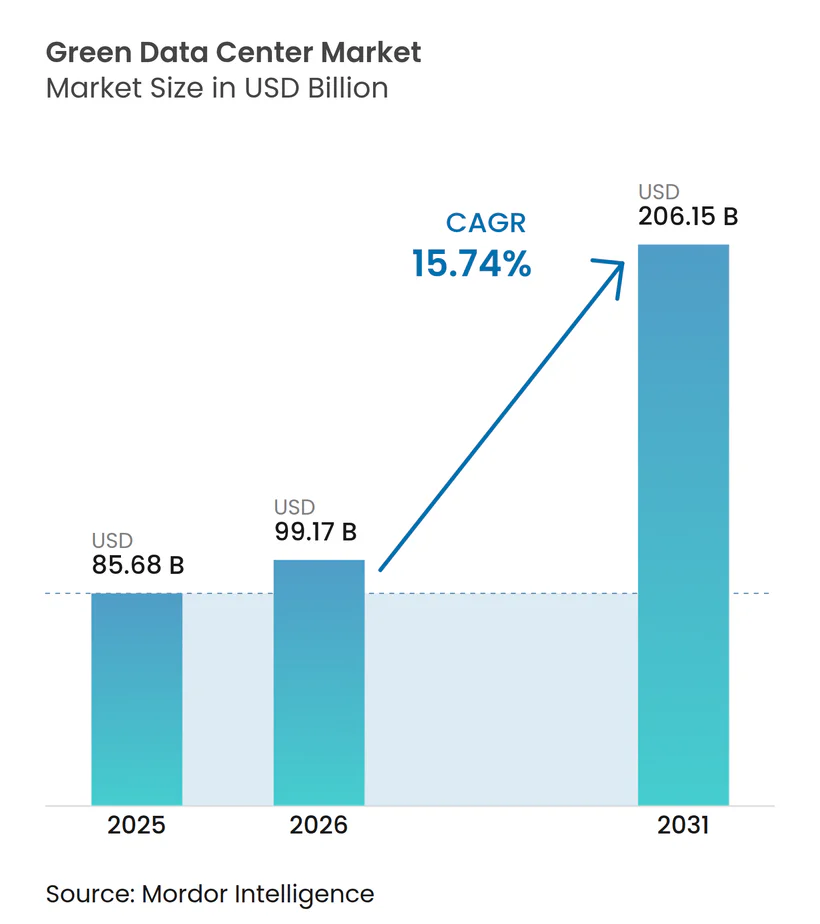
Marktanalyse für grüne Rechenzentren von Mordor Intelligence
Die Marktgröße für grüne Rechenzentren wird für 2026 auf 103,35 Milliarden USD, für 2027 auf 411,99 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 814,73 Milliarden USD erreichen, mit einem CAGR von 14,61 % von 2027 bis 2032.
Steigende KI-Arbeitslasten erhöhen die Bedeutung effizienter Stromverteilung, Flüssigkühlung und der Beschaffung kohlenstoffarmer Elektrizität. Größere Betreiber nutzen langfristige Verträge für saubere Energie und grüne Finanzierungen, um neue Kapazitäten und Modernisierungen zu unterstützen. Der Markt entwickelt sich auch in Richtung anlagenspezifischer Berichterstattung, die verifizierbarer Energie-, Wasser- und Kohlenstoffleistung einen höheren Stellenwert beimisst. Die Verfügbarkeit von Strom und die Netzanschlusszeiten bleiben eine praktische Einschränkung, weshalb Betreiber Standorte zunehmend nach verfügbarer sauberer Energie und Netzkapazität auswählen. Diese Bedingungen begünstigen Anbieter, die hochdichte Rechenkapazität mit dokumentierter Nachhaltigkeitsleistung verbinden können.
Wichtigste Erkenntnisse des Berichts
- Nach Rechenzentrumstyp hielten Hyperscale- und Cloud-Dienstanbieter-Einrichtungen im Jahr 2026 einen Umsatzanteil von 41,00 % und werden voraussichtlich bis 2032 mit einem CAGR von 17,80 % wachsen.
- Nach dem Reifegrad der grünen Nachhaltigkeit hielten grün-effiziente Einrichtungen im Jahr 2026 einen Umsatzanteil von 48,00 %, während netto-null-ausgerichtete und kohlenstoffnegative Einrichtungen voraussichtlich bis 2032 mit einem CAGR von 27,50 % wachsen werden.
- Nach Entwicklungstyp entfielen auf Greenfield-Einrichtungen im Jahr 2026 61,00 % der Marktgröße für grüne Rechenzentren, während nachhaltiges Retrofit und Modernisierung voraussichtlich bis 2032 mit einem CAGR von 21,20 % wachsen wird.
- Nach IT-Leistungsdichteklasse entfielen auf Standarddichte-Einrichtungen im Jahr 2026 ein Umsatzanteil von 52,00 %, während KI- und HPC-Dichte-Einrichtungen voraussichtlich bis 2032 mit einem CAGR von 29,40 % wachsen werden.
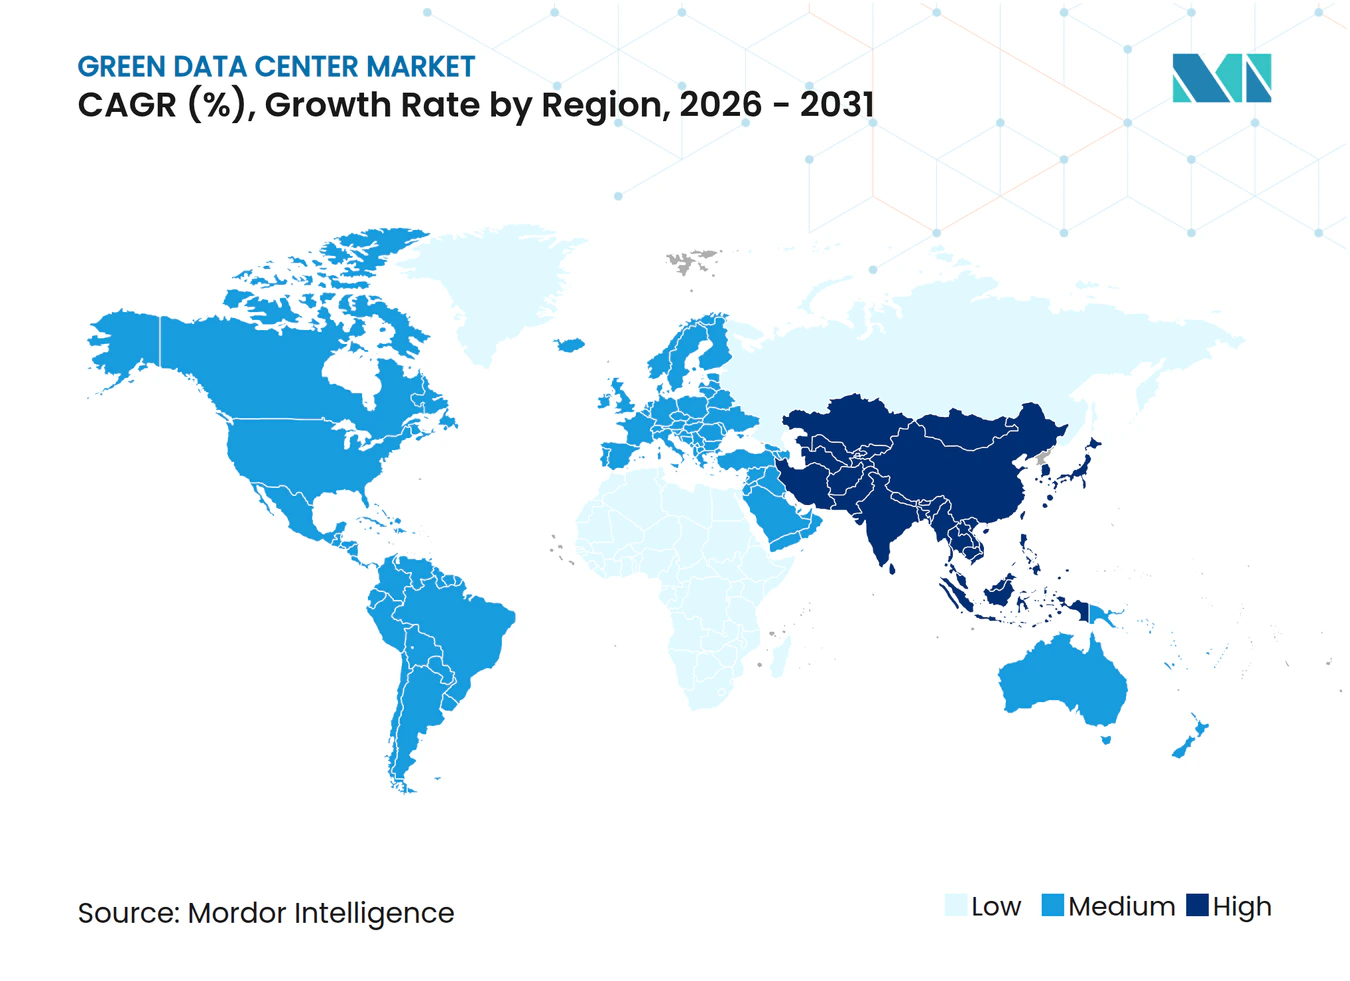
- Nach Geografie hielt Nordamerika im Jahr 2026 einen regionalen Anteil von 38,00 %, während der asiatisch-pazifische Raum voraussichtlich bis 2032 mit einem CAGR von 20,17 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
600+
Rechenzentrumsberichte von Mordor Intelligence
einschließlich Energieversorgung, Bauwesen, KI-Anlagen und mehr - global, regional oder auf Länderebene, bis hin zu einzelnen Rechenzentrumskomponenten
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum von KI, HPC und hochdichtem Computing | +4.2% | Global, konzentriert in Nordamerika, dem asiatisch-pazifischen Raum und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigender Energieverbrauch von Rechenzentren | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Netto-Null-Verpflichtungen der Betreiber | +2.3% | Europa und Nordamerika, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Einführung erneuerbarer Energien | +1.8% | Global, am stärksten in Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| ESG- und nachhaltige Finanzierungsanforderungen | +1.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Vorschriften zur Kohlenstoffoffenlegung | +1.0% | Europäische Union, Vereinigtes Königreich und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum von KI, HPC und hochdichtem Computing
Der Strombedarf von KI-fokussierten Rechenzentren wird voraussichtlich von 2025 bis 2030 auf das Dreifache ansteigen, was die Anforderungen an Kühlung, Stromredundanz und Lastmanagement neu gestaltet.[1] Das US-Energieministerium berichtete, dass der Stromverbrauch von US-Rechenzentren bis 2030 11,8 % des nationalen Strombedarfs erreichen könnte. GPU- und ASIC-Einsätze erfordern Einrichtungen, die höhere Wärmelasten bewältigen können, ohne die Betriebszeit zu beeinträchtigen. Dies steigert das Beschaffungsinteresse an Direkt-zu-Chip-Kühlung, modularen Stromsystemen und Energiemanagementsoftware. Im Markt für grüne Rechenzentren sind Betreiber, die sowohl effizienten Betrieb als auch KI-fähige Kapazität nachweisen können, besser positioniert, um hochwertige Arbeitslasten zu sichern. Einrichtungen ohne anpassungsfähige Kühl- und Strompfade sehen sich einer engeren Kundenbasis gegenüber, da die Rack-Dichten zunehmen.
Steigender Energieverbrauch von Rechenzentren
Der globale Strombedarf von Rechenzentren wird voraussichtlich von 485 TWh im Jahr 2025 auf nahezu 950 TWh bis 2030 steigen. Strom wird daher zu einem immer wichtigeren Betriebsfaktor für Eigentümer und Mieter von Einrichtungen. Flüssigkühlung, verbesserte Luftstromsteuerung und die Beschaffung erneuerbarer Energien können die Anfälligkeit für steigende Energiekosten verringern und gleichzeitig Emissionsziele unterstützen. Der Markt für grüne Rechenzentren profitiert, wenn Effizienzprojekte als betriebliche Verbesserungen und nicht als eigenständige Nachhaltigkeitsprogramme bewertet werden. Dieselbe Investition kann die kommerzielle Position einer Einrichtung stärken, wenn Kunden zuverlässige Energie- und Kohlenstoffberichterstattung fordern. Betreiber mit älteren, energieintensiven Anlagen könnten es schwerer haben, ihre Kostenstruktur zu rechtfertigen, da die Nachfrage nach Rechenkapazität steigt.
Netto-Null-Verpflichtungen der Betreiber
Microsoft berichtete, dass es im Jahr 2025 100 % seines globalen Stromverbrauchs mit erneuerbarer Energie gedeckt hat. Google berichtete ebenfalls, im Jahr 2025 mehr als 12 GW an neuer sauberer Energie unter Vertrag genommen zu haben. Diese Verpflichtungen lenken Kapital in Richtung saubererer Elektrizität, fortschrittlicher Kühlung und Datenerfassungssysteme, die die Einrichtungsleistung verifizieren können. Große Mieter bewerten die Umweltleistung zunehmend neben Preis, Verfügbarkeit und Netzwerkkonnektivität. Im Markt für grüne Rechenzentren kann ein glaubwürdiger Dekarbonisierungsplan die Kundenbindung und den Zugang zu nachhaltigkeitsgebundenen Finanzierungen unterstützen. Betreiber, die sich ausschließlich auf portfolioweite Ansprüche bezüglich erneuerbarer Energien stützen, könnten einer stärkeren Prüfung ausgesetzt sein, wenn Kunden standortspezifische Leistungsdaten benötigen.
Einführung erneuerbarer Energien
Langfristige Stromabnahmeverträge bleiben zentral für die Beschaffungsstrategie großer Cloud- und Rechenzentrumsbetreiber. Amazon schloss im April 2026 Vereinbarungen für 9 Projekte für erneuerbare Energien in New South Wales und Victoria ab und erhöhte damit seine australische Beschaffung erneuerbarer Energie von 430 MW auf nahezu 1 GW. Betreiber erwägen auch eine breitere Mischung von Versorgungsoptionen, darunter Solar, Wind, Speicher, Geothermie und andere feste kohlenstoffarme Ressourcen. Diese Diversifizierung kann die Anfälligkeit gegenüber intermittierender Erzeugung und lokalen Netzengpässen verringern. Sie unterstützt auch den Übergang von der jährlichen Abgleichung erneuerbarer Energien hin zu einer granulareren Abgleichung sauberer Energie. Der Markt für grüne Rechenzentren wird voraussichtlich Einrichtungen belohnen, die erneuerbare Energieversorgung mit widerstandsfähigem Stromdesign und transparenter Berichterstattung verbinden können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für nachhaltige Infrastruktur | -2.0% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei der Stromverfügbarkeit | -1.5% | Nordamerika, Europa und aufstrebende Knotenpunkte im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei der Beschaffung erneuerbarer Energien | -0.9% | Naher Osten und Afrika, Südamerika und Südostasien | Mittelfristig (2–4 Jahre) |
| Risiken durch Wasserknappheit | -0.6% | Westliche Vereinigte Staaten, Naher Osten, Australien und Südasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für nachhaltige Infrastruktur
Nachhaltige Einrichtungen erfordern spezialisierte Kühlgeräte, widerstandsfähige Elektrosysteme und standortspezifische Energieinfrastruktur. Diese Elemente können den anfänglichen Kapitalbedarf für ein Greenfield-Projekt erhöhen, insbesondere wenn hochdichte KI-Kapazität geplant ist. Der Kostendruck ist auch mit knappem Fachpersonal und längeren Vorlaufzeiten für kritische Ausrüstung verbunden. Entwickler mit starken Kreditprofilen können grüne Anleihen oder nachhaltigkeitsgebundene Darlehen nutzen, wenn ihre Projekte die Anforderungen der Kreditgeber erfüllen. Kleinere Betreiber haben möglicherweise weniger Finanzierungsoptionen und könnten Modernisierungen infolgedessen verzögern. Der Markt für grüne Rechenzentren begünstigt daher Projekte, die einen klaren Weg von Effizienzinvestitionen zu niedrigeren Betriebskosten oder einer stärkeren Mieternachfrage aufzeigen können.
Einschränkungen bei der Stromverfügbarkeit
Die Internationale Energieagentur hat Wartezeiten für Netzanschlüsse von 7 bis 10 Jahren in den Knotenpunkten Frankfurt, London, Amsterdam, Paris und Dublin identifiziert.[2] Lange Anschlussfristen erhöhen die Finanzierungskosten und können Kundenbereitstellungen verzögern. Sie lenken Entwickler auch in Sekundärmärkte, wo Strom und Grundstücke besser verfügbar sind. Die Herausforderung ist besonders schwierig für Betreiber, die sowohl eine schnelle Kapazitätsbereitstellung als auch kohlenstoffarme Elektrizität anstreben. Vorübergehende fossilbasierte Stromerzeugung kann die Verfügbarkeit sicherstellen, kann jedoch mit Dekarbonisierungsverpflichtungen in Konflikt geraten. Diese Einschränkung schafft einen Vorteil für Standorte, die Netzkapazität, lokale erneuerbare Energieversorgung oder flexible Nachfragevereinbarungen mit Versorgungsunternehmen gesichert haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp:
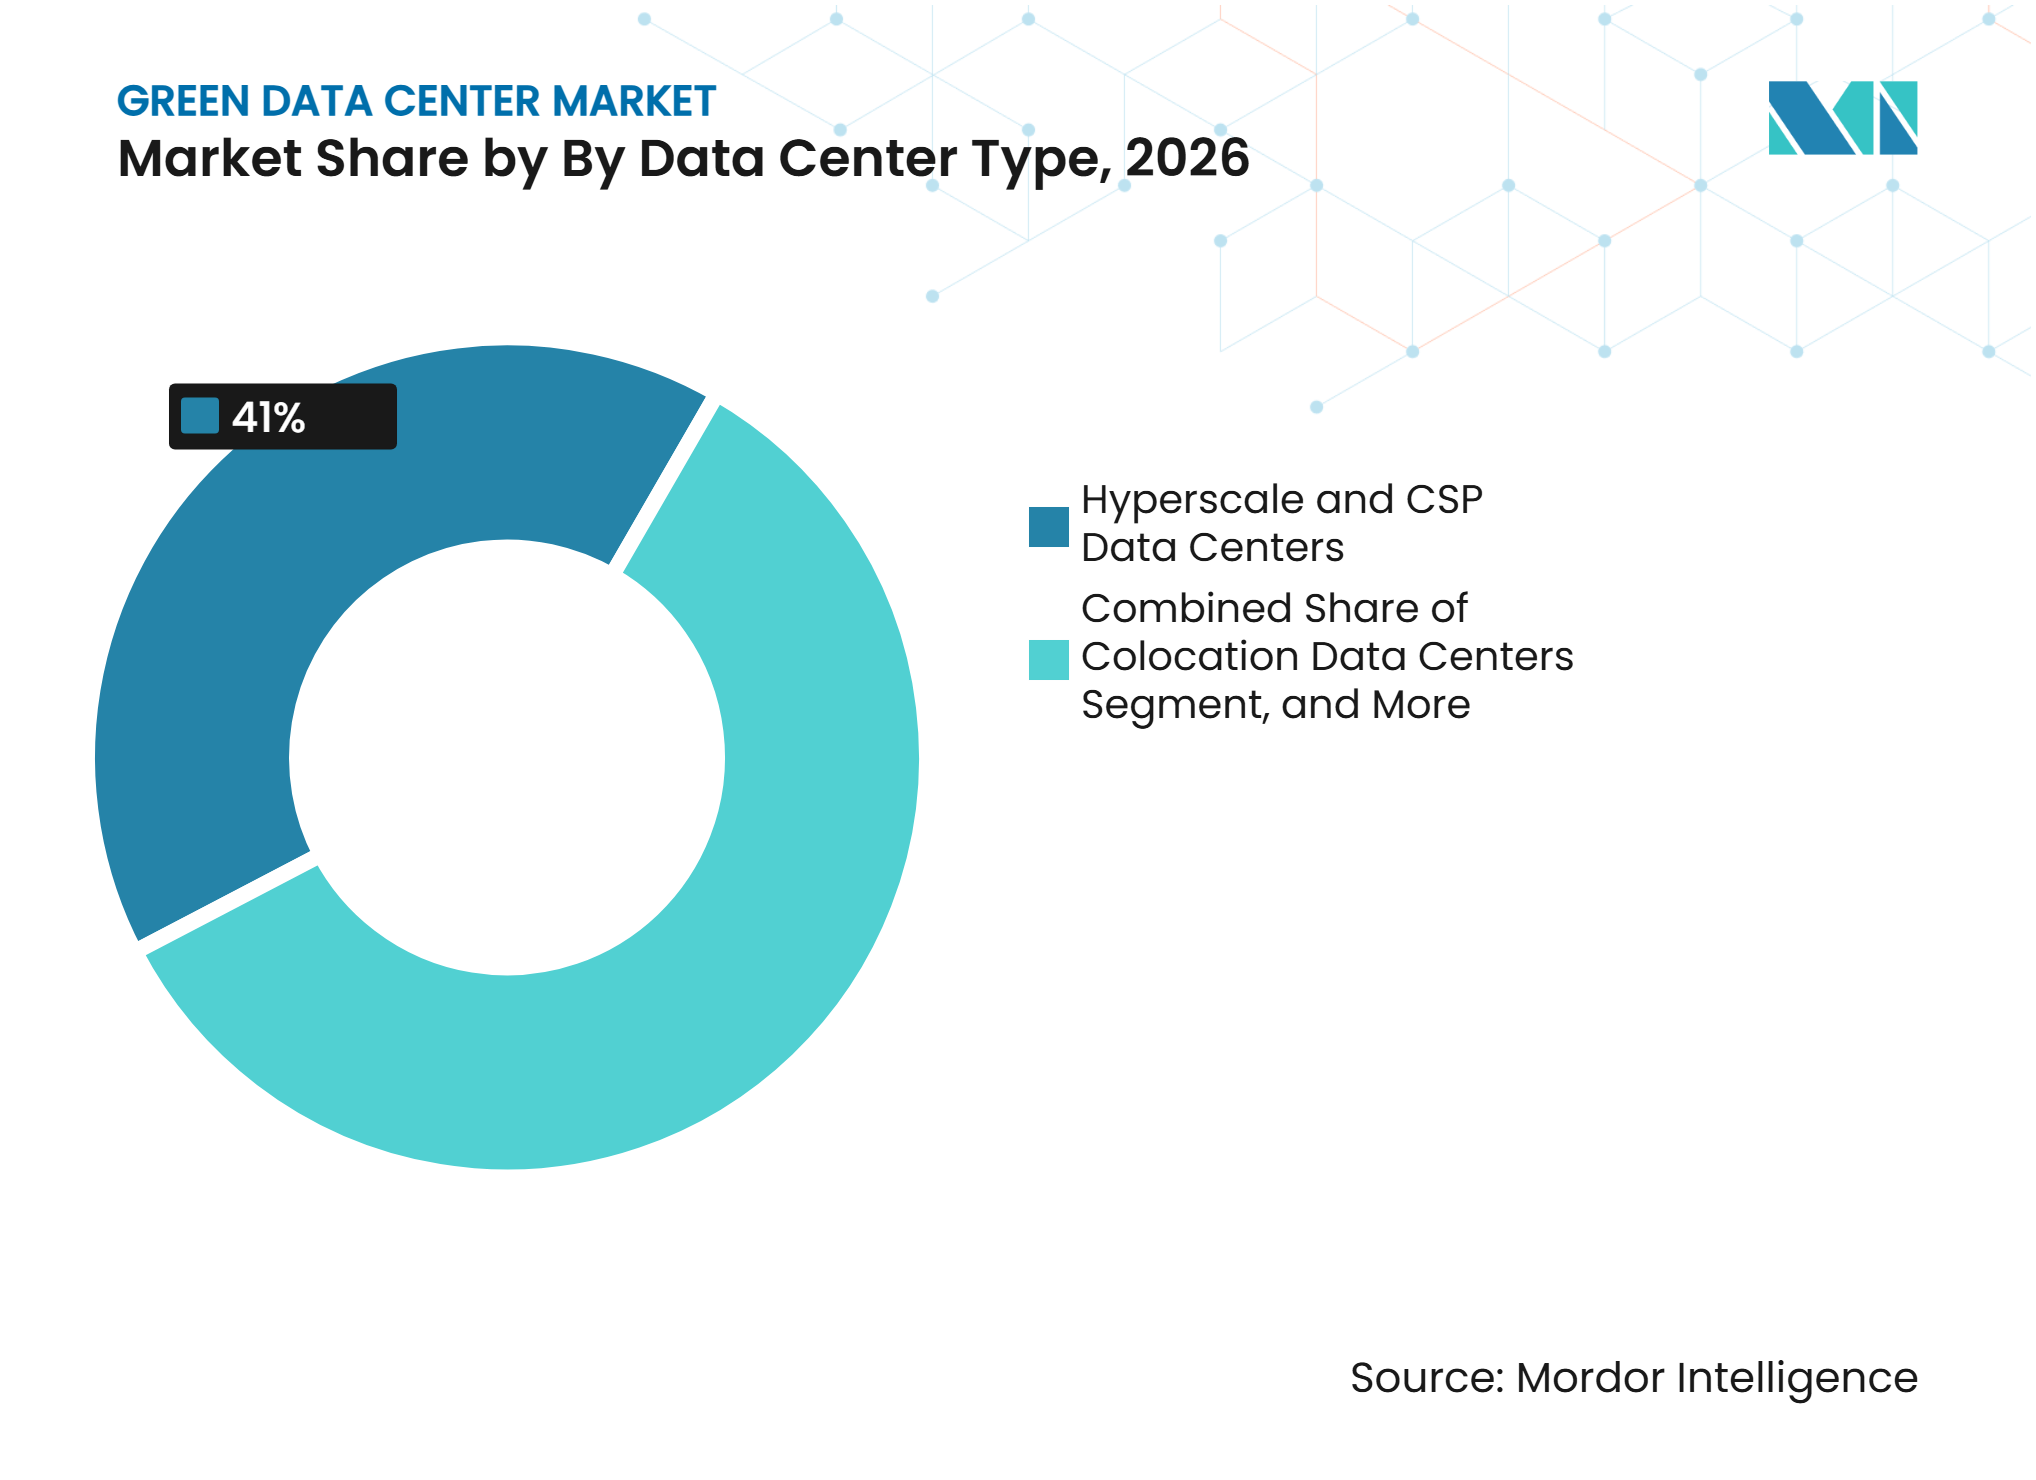
Hyperscale-Betreiber verbinden Skalierung mit NachhaltigkeitsanforderungenHyperscale- und Cloud-Dienstanbieter-Rechenzentren hielten im Jahr 2026 einen Marktanteil von 41,00 % im Markt für grüne Rechenzentren und werden voraussichtlich bis 2032 mit einem CAGR von 17,80 % wachsen. Ihre Größe unterstützt Investitionen in Direkt-zu-Chip-Kühlung, leistungsstarke Stromsysteme und maßgeschneiderte Beschaffung erneuerbarer Energien. Diese Betreiber sind auch große Abnehmer der Ausrüstung und Software, die die Energieleistung verbessern. Colocation-Anbieter bilden eine wichtige mittlere Ebene, da Unternehmenskunden ihre Nachhaltigkeitsberichterstattung und ihr Energiemanagement an einen spezialisierten Anbieter übertragen können.
Colocation-Standorte können sich durch stündliche Abgleichung sauberer Energie und detaillierte Berichterstattung statt durch jährliche Ansprüche bezüglich erneuerbarer Energien differenzieren. Dieser Ansatz kann für Kunden in regulierten Sektoren relevant sein, die einrichtungsspezifische Nachweise benötigen. Edge- und Mikro-Rechenzentren bleiben relevant, wo Anwendungen geringe Latenz oder lokale Datenverarbeitung erfordern. Ihre Nachhaltigkeitsherausforderung unterscheidet sich, da kleinere Standorte über begrenzten Platz für dedizierte Energieinfrastruktur verfügen. Der Markt für grüne Rechenzentren wird daher sowohl durch die Skalenvorteile von Hyperscale-Betreibern als auch durch die Fähigkeit kleinerer Einrichtungen geprägt, lokale erneuerbare Energieversorgung zu integrieren. Teilnehmer der Responsible Data Center Collaborative entwickeln gemeinsame Praktiken, die zukünftige Beschaffungskriterien beeinflussen können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Reifegrad der grünen Nachhaltigkeit:
Verifizierte Leistung steigert den Wert fortschrittlicher EinrichtungenGrün-effiziente Rechenzentren hielten im Jahr 2026 einen Umsatzanteil von 48,00 %, während netto-null-ausgerichtete und kohlenstoffnegative Einrichtungen voraussichtlich bis 2032 mit einem CAGR von 27,50 % wachsen werden. Grün-effiziente Einrichtungen konzentrieren sich auf betriebliche Maßnahmen wie effiziente Kühlung, Strommanagement und Energieüberwachung. Erneuerbar-ausgerichtete und kohlenstoffneutrale Standorte ergänzen die Beschaffung erneuerbarer Energien und Emissionsmanagementpraktiken. Netto-null-ausgerichtete Einrichtungen gehen noch weiter, indem sie Restemissionen adressieren und die Tiefe der Berichterstattung erhöhen. Im Markt für grüne Rechenzentren macht dieser Fortschritt den Nachhaltigkeitsreifegrad zu einer kommerziellen Überlegung und nicht nur zu einem betrieblichen Label.
Die ITU-T-Empfehlung L.1308 bietet Leitlinien für kohlenstoffarme Rechenzentren, einschließlich PUE-Zielen von 1,3 in kühlen Klimazonen und 1,4 in warmen Klimazonen. Gemeinsame Referenzpunkte können es Kreditgebern und Kunden erleichtern, Einrichtungen zu vergleichen. Der Markt für grüne Rechenzentren wird voraussichtlich standortspezifischen Kennzahlen einen höheren Stellenwert beimessen, da die Berichterstattungspraktiken konsistenter werden. Einrichtungen, die sich auf breite Portfoliodurchschnitte stützen, könnten es schwerer haben, ihre Leistung gegenüber einzelnen Kunden nachzuweisen. Betreiber, die ihren Status von grün-effizient auf netto-null-ausgerichtet verbessern, können auf einen größeren Pool nachhaltigkeitsorientierter Kapitalgeber zugreifen.
Nach Entwicklungstyp:
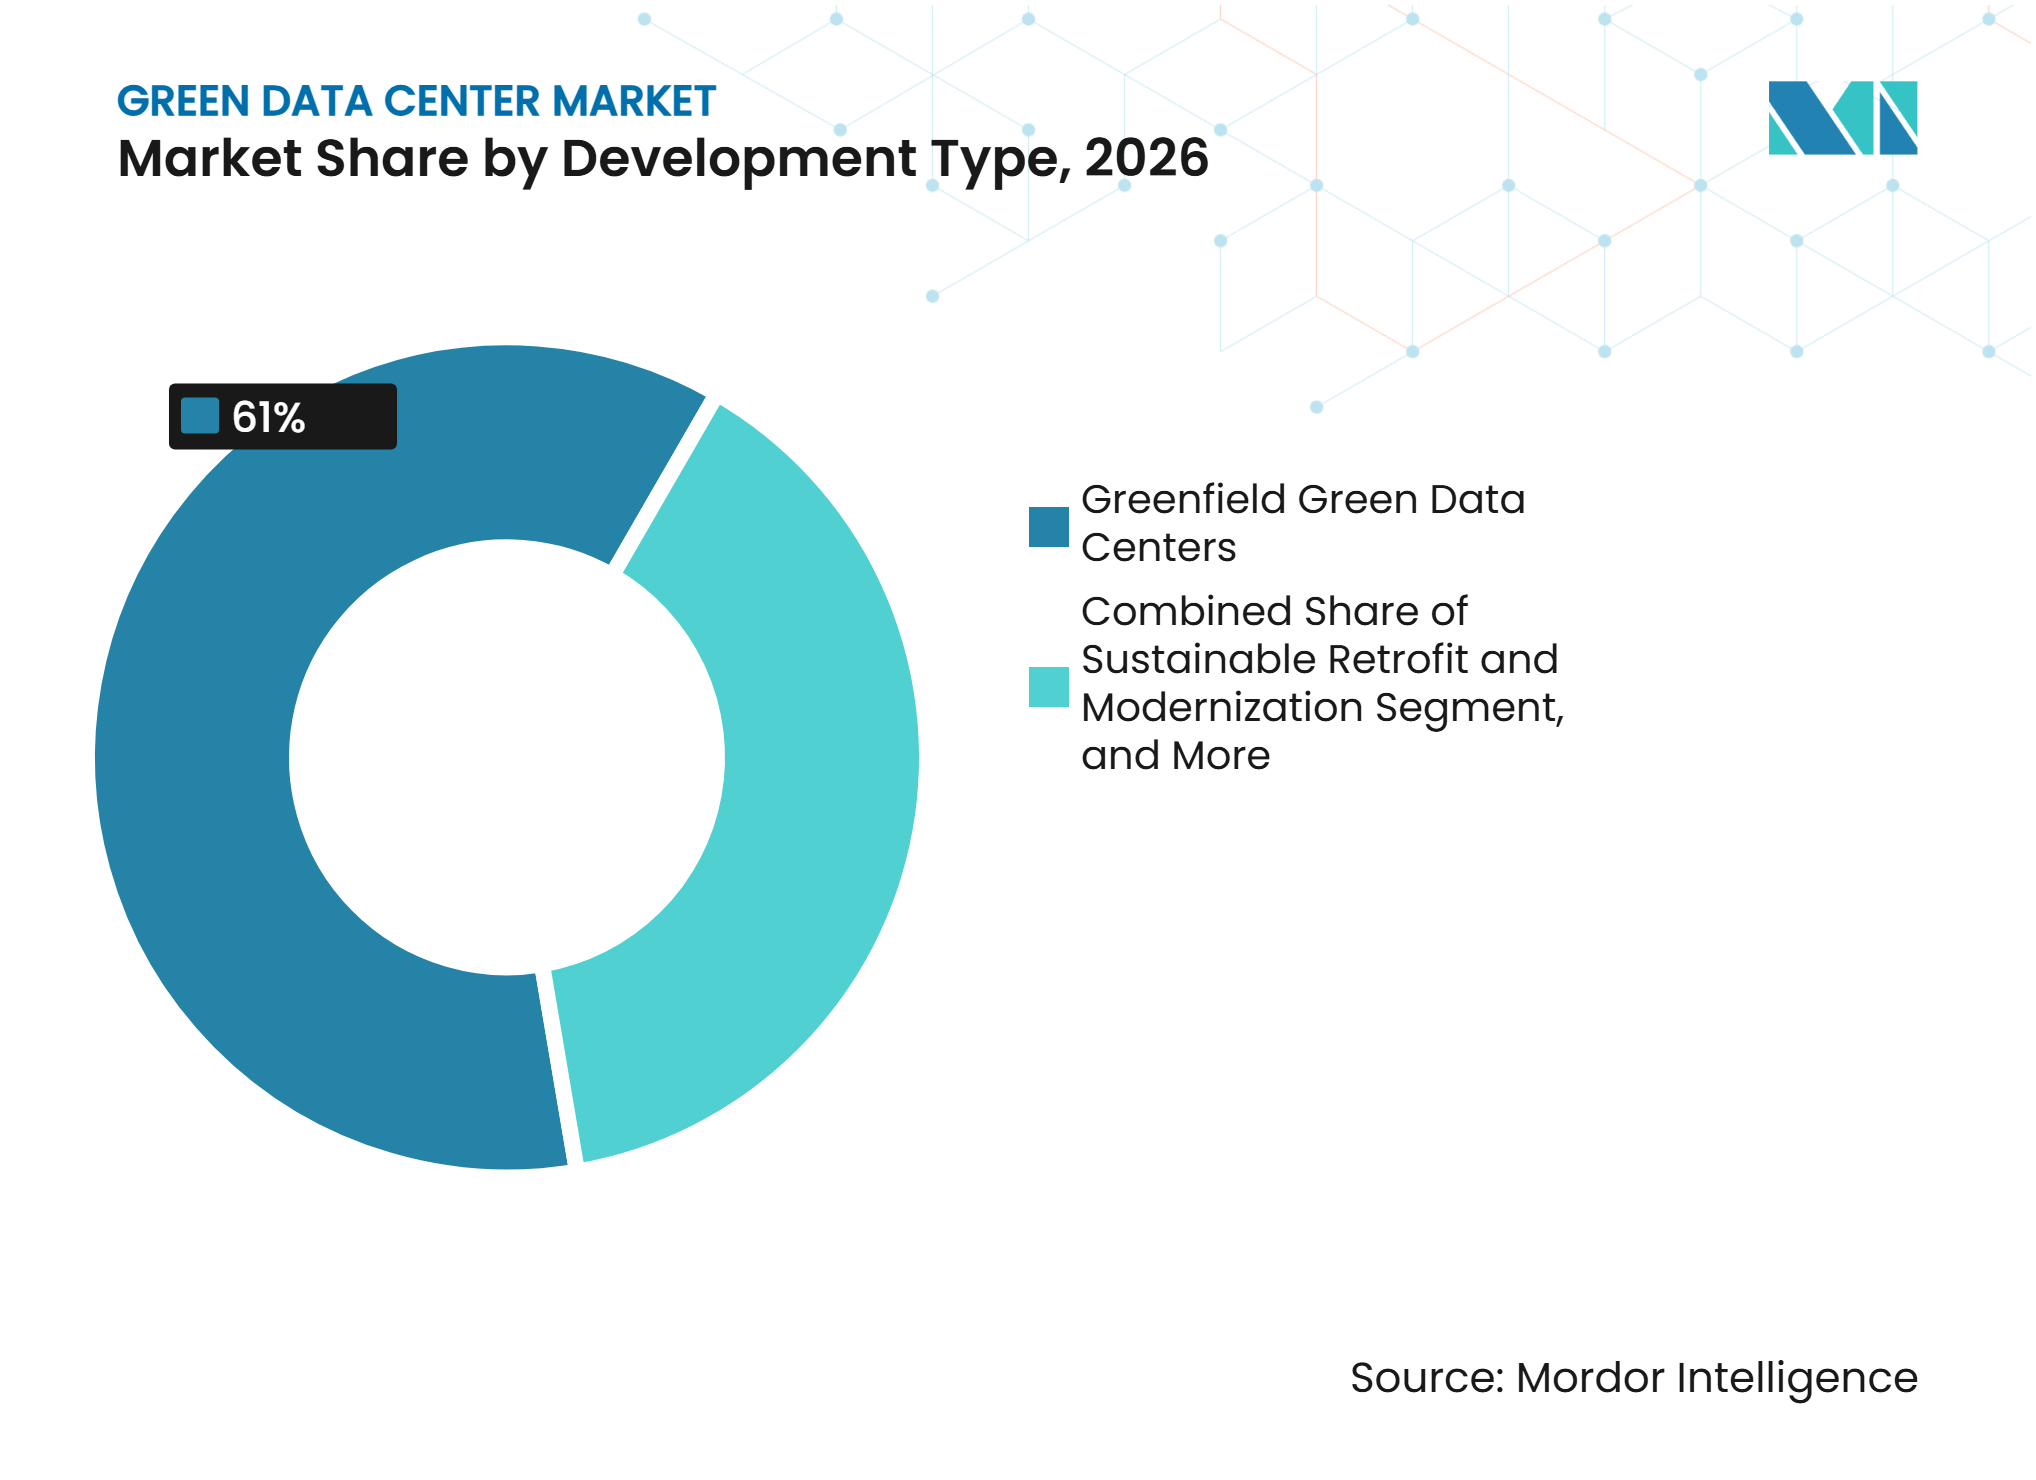
Greenfield-Projekte führen, während Retrofits einen weniger störenden Weg bietenGreenfield-Einrichtungen entfielen im Jahr 2026 auf einen Umsatzanteil von 61,00 %, während nachhaltiges Retrofit und Modernisierung voraussichtlich bis 2032 mit einem CAGR von 21,20 % wachsen wird. Neubauten ermöglichen es Betreibern, Flüssigkühlung, optimierte Stromverteilung und erneuerbare Integration von Anfang an einzubeziehen. Es ist oft der bevorzugte Weg für große Campusse, die hochdichte KI-Arbeitslasten unterstützen müssen. Diese Projekte können Kapazitäten hinzufügen, ohne den vollständigen frühen Entwicklungsprozess zu wiederholen.
Retrofit-Projekte adressieren die Notwendigkeit, Betriebseinrichtungen zu verbessern und dabei Störungen zu minimieren. Ein schrittweiser Ansatz kann Kühl- oder Stromsysteme gang- oder zonenweise modernisieren, während der Standort in Betrieb bleibt. Die Wiederverwendung von Struktur- und Elektroanlagen kann auch die mit einem vollständigen Ersatz verbundenen Auswirkungen reduzieren. Das 2026 AI Data Center Energy Performance Framework leitet Energie-, Wasser- und Wärmemanagement über den gesamten Einrichtungslebenszyklus. Im Markt für grüne Rechenzentren stärkt sich die Retrofit-Wirtschaftlichkeit, wenn Neubauten mit Ausrüstungsverzögerungen, Netzengpässen oder Genehmigungsherausforderungen konfrontiert sind.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach IT-Leistungsdichteklasse:
KI-Arbeitslasten beschleunigen die Nachfrage nach fortschrittlicher KühlungStandarddichte-Einrichtungen entfielen im Jahr 2026 auf einen Umsatzanteil von 52,00 %, während KI- und HPC-Dichte-Einrichtungen voraussichtlich bis 2032 mit einem CAGR von 29,40 % wachsen werden. Standarddichte-Umgebungen bleiben wichtig, da sie eine große installierte Basis konventioneller Unternehmens- und Cloud-Arbeitslasten repräsentieren. Hochdichte-Einrichtungen bieten einen Übergangspfad für Organisationen, die Arbeitslasten konsolidieren, bevor sie eine vollständige KI-Trainingsinfrastruktur einführen. KI- und HPC-Umgebungen erfordern wesentliche Änderungen bei der Stromversorgung, dem Kühldesign und der Strukturplanung.
Der Wechsel zu KI-Arbeitslasten ist keine schrittweise Aktualisierung für jede Einrichtung. Direkt-zu-Chip-Flüssigkühlung und Wärmeabfuhrsysteme werden immer wichtiger, da die Rack-Lasten steigen. Vertiv stellte im November 2026 seinen CoolLoop Trim Cooler mit bis zu 3 MW Kühlkapazität und dem Kältemittel R1234ze vor, das mit den bevorstehenden Beschränkungen der Europäischen Union für bestimmte Kältemittel mit hohem Treibhauspotenzial übereinstimmt. Betreiber, die modulare Elektro- und Kühlpfade vorbereitet haben, können Arbeitslasten mit höherer Dichte mit weniger störenden Modernisierungen aufnehmen. Der Markt für grüne Rechenzentren wird zunehmend durch die Fähigkeit definiert, hochdichte Leistung innerhalb eines glaubwürdigen kohlenstoffarmen Betriebsmodells zu liefern.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,00 % im Markt für grüne Rechenzentren. Der Stromverbrauch von US-Rechenzentren wird voraussichtlich bis 2030 11,8 % des nationalen Strombedarfs ausmachen, was den Bedarf an effizienterer Infrastruktur und neuer Erzeugungskapazität erhöht. Eine Studie von Nature Energy aus dem Jahr 2026 ergab, dass Privathaushalte einen medianen Anteil von 47 % der kumulativen Preiserhöhungen, die Rechenzentren zugeschrieben werden, absorbierten. Dies macht Lastflexibilität, wassereffiziente Kühlung und Community-Engagement für die Projektentwicklung relevanter. Amazons Rechenzentrumsverpflichtung aus dem Jahr 2026 legte seinen Ansatz zur Stromversorgung, Wassereffizienz und Generatorstandards dar und zeigt, wie Unternehmenspraktiken lokale Erwartungen beeinflussen können.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 20,17 % wachsen, der schnellsten regionalen Rate im Markt für grüne Rechenzentren. Die Nachfrage wird durch Initiativen der digitalen Wirtschaft, wachsende Cloud-Akzeptanz und eine wachsende Basis von Hyperscale-Investitionen unterstützt. Das ASEAN-Zentrum für Energie erwartet, dass der regionale Strombedarf von Rechenzentren bis 2035 auf 171–258 TWh steigen wird, gegenüber nahezu 20 TWh im Jahr 2023. Die Asiatische Entwicklungsbank hat eine Plattform für grüne Rechenzentren in Thailand unterstützt, was die Rolle der Entwicklungsfinanzierung beim Ausbau nachhaltiger digitaler Infrastruktur veranschaulicht. Der ASEAN-Leitfaden für nachhaltige Rechenzentrumsentwicklung gibt politischen Entscheidungsträgern und Entwicklern eine gemeinsame regionale Referenz für nachhaltiges Einrichtungsdesign.
Europa, Südamerika, Naher Osten und Afrika
Die europäische Nachfrage konzentriert sich weiterhin auf die Knotenpunkte Frankfurt, London, Amsterdam, Paris und Dublin, aber begrenzte Netzkapazität verlagert einige Investitionen nach Spanien, Italien und Polen. Die nordischen Länder bieten Wasserkraft und kühle Umgebungsbedingungen, die erneuerbar betriebene, KI-fähige Standorte unterstützen. In Südamerika sammelte Elea Data Centers im September 2025 790 Millionen BRL (150 Millionen USD) in nachhaltigkeitsgebundenen Anleihen ein, mit Konditionen, die an PUE-Verbesserungen und Ziele zur Führungsvielfalt geknüpft sind. Der Nahe Osten und Afrika verfügen über kleinere installierte Basen, aber nationale Digitalprogramme, Ressourcen für erneuerbare Energie und wachsende Konnektivitätsbedürfnisse unterstützen die langfristige Entwicklung.
Die europäische Nachfrage konzentriert sich weiterhin auf die Knotenpunkte Frankfurt, London, Amsterdam, Paris und Dublin, aber begrenzte Netzkapazität verlagert einige Investitionen nach Spanien, Italien und Polen. Sekundärstandorte profitieren von verfügbarem Strom, Grundstücken und Zugang zu erneuerbaren Ressourcen. Die nordischen Länder bieten Wasserkraft und kühle Umgebungsbedingungen, die erneuerbar betriebene, KI-fähige Standorte unterstützen. Equinix schloss im Februar 2026 seine Investition in atNorth mit CPP Investments ab und erweiterte damit seinen nordischen Infrastruktur-Fußabdruck. In Südamerika sammelte Elea Data Centers im September 2025 790 Millionen BRL (150 Millionen USD) in nachhaltigkeitsgebundenen Anleihen ein, mit Konditionen, die an PUE-Verbesserungen und Ziele zur Führungsvielfalt geknüpft sind. Der Nahe Osten und Afrika verfügen über kleinere installierte Basen, aber nationale Digitalprogramme, Ressourcen für erneuerbare Energie und wachsende Konnektivitätsbedürfnisse unterstützen die langfristige Entwicklung. Die Verfügbarkeit von Wasser, die lokale Netzzuverlässigkeit und der Zugang zu Verträgen für saubere Energie werden bestimmen, welche Standorte neue Investitionen sichern.
Wettbewerbslandschaft
Marktkonzentration
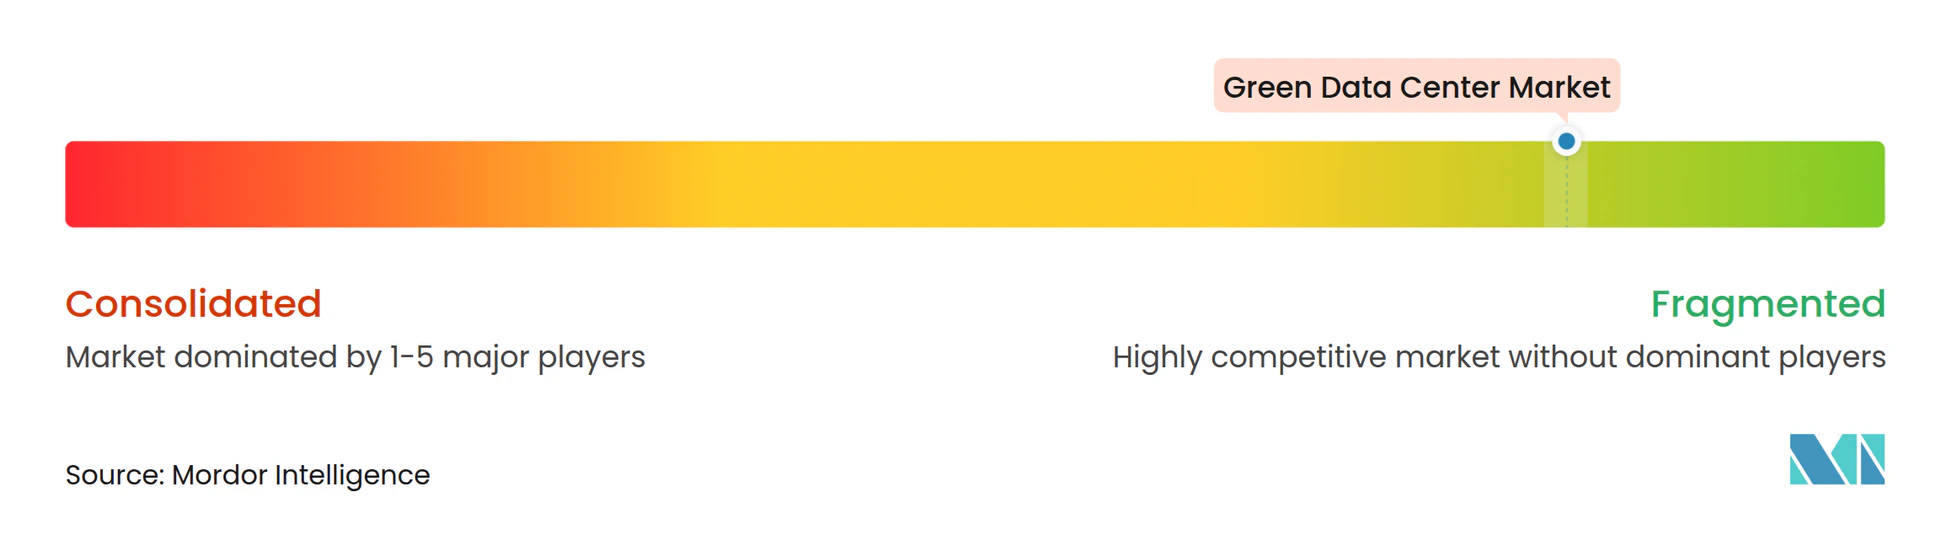
Der Markt für grüne Rechenzentren ist mäßig konzentriert unter Hyperscale-Anbietern und großen Colocation-Plattformen, während regionale Betreiber und Infrastrukturanbieter stärker fragmentiert sind. Große Betreiber konkurrieren durch die Beschaffung erneuerbarer Energie, den Einsatz von Flüssigkühlung, die Expansion in stromgünstige Standorte und den Zugang zu grüner Finanzierung. Das 2026 ASHRAE-, NEMA- und Pacific Northwest National Laboratory-Rahmenwerk bietet eine etablierte Referenz für Energie- und Wärmeleistung, die die Differenzierung bei der Kundenbeschaffung unterstützen kann. Diese Faktoren erhöhen die Bedeutung technischer Ausführung und glaubwürdiger Leistungsberichterstattung. Kleinere Anbieter können weiterhin konkurrieren, wo sie Zugang zu lokaler sauberer Energie oder spezialisierter Kühlkompetenz haben.
Equinix emittierte im November 2026 grüne vorrangige Schuldverschreibungen im Wert von 2,5 Milliarden EUR (2,73 Milliarden USD) in 4 Tranchen im Rahmen seines aktualisierten Green Finance Framework, das grüne Gebäude, erneuerbare Energie, Energieeffizienz und nachhaltiges Wassermanagement unterstützt.[3] Amazon erweiterte im Jahr 2026 seine Beschaffung erneuerbarer Energie in Australien und stärkte damit die Verbindung zwischen langfristiger Strombeschaffung und Rechenzentrumserweiterung. Digital Edge nutzte grüne Darlehensfinanzierung für seinen Indonesien-Campus und demonstrierte damit, wie regionale Plattformen Nachhaltigkeitsnachweise nutzen können, um groß angelegte Entwicklungen zu unterstützen. Diese Maßnahmen zeigen, dass Finanzierungsstrukturen und der Zugang zu sauberer Energie Teil der Wettbewerbsstrategie werden. Der Markt für grüne Rechenzentren bietet auch Chancen in der Abwärmenutzung, der Integration in Fernwärmenetze und der Versorgung mit festem kohlenstoffarmem Strom.
Der Wettbewerbsdruck ist am stärksten, wo KI-Arbeitslasten sowohl hochdichte Kapazität als auch verifizierte kohlenstoffarme Operationen erfordern. Große Betreiber haben Skalenvorteile bei Beschaffung, Finanzierung und technischer Standardsetzung. Regionale Anbieter können mit standortspezifischer erneuerbarer Energieversorgung und lokalem Marktwissen reagieren. Ausrüstungslieferanten bleiben wichtig, da Kühl- und Elektrosysteme bestimmen, ob eine Einrichtung Arbeitslasten mit höherer Dichte bedienen kann.
Marktführer für grüne Rechenzentren
-
Equinix Inc.
-
Vertiv Holdings Co.
-
Schneider Electric SE
-
Digital Realty Trust, Inc.
-
NTT Global Data Centers Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Grüner Rechenzentrumsmarkt Unternehmen in diesem Bericht
- Amazon Web Services
- Microsoft
- Meta Platforms
- Equinix
- Digital Realty
- NTT Global Data Centers
- QTS Data Centers
- Vantage Data Centers
- CyrusOne
- STACK Infrastructure
- AirTrunk
- Princeton Digital Group
- GDS Holdings
- Vertiv
- Schneider Electric
- Eaton
- ABB
- Siemens
- Johnson Controls
- Munters
- STULZ
- Delta Electronics
- Apex Clean Energy
- Dominion Energy
- Enel Group
- Fervo Energy
- TotalEnergies
Neueste Industrielle Entwicklungen in Grüner Rechenzentrumsmarkt
- Januar 2026: Equinix emittierte grüne vorrangige Schuldverschreibungen im Wert von 2,5 Milliarden EUR (2,73 Milliarden USD) in 4 Tranchen, das bisher größte grüne Anleihenangebot des Unternehmens, womit die kumulativen grünen Anleihenemissionen weltweit auf mehr als 12 Milliarden USD stiegen. Die Erlöse werden im Rahmen des aktualisierten Green Finance Framework von Equinix aus dem Jahr 2026 zugeteilt, das grüne Gebäude, erneuerbare Energie, Energieeffizienz und nachhaltiges Wassermanagement abdeckt.
- Oktober 2026: Amazon formalisierte seine
Amazon Data Center Commitment
und kodifizierte Praktiken zur Stromversorgung, Wassereffizienz, einem globalen PUE von 1,14 im Jahr 2025 und 75 % Fortschritt in Richtung seines Ziels, bis 2030 wasserpositive Bilanz zu erreichen, Community-Auswirkungen und Standards für Notstromaggregate, EPA Tier 4 oder gleichwertig. Amazon startete auch sein Community-Investitionsrahmenwerk „Built Together” und verpflichtete sich, über 5 Jahre mehr als 1 Milliarde USD in Gemeinden zu investieren, die Rechenzentrumscampusse beherbergen. - Mai 2026: Elemental Impact startete die Data Center Innovation Initiative mit Amazon, Google, Meta und Microsoft und verpflichtete sich zu 500.000 USD bis 5 Millionen USD pro Projekt in bis zu 10 Nachhaltigkeitstechnologie-Startups bis 2027, mit Schwerpunkt auf Energiespeicherung, fortschrittlichen Elektrosystemen, neuartigen Kühllösungen und kohlenstoffarmen Baumaterialien.
- April 2026: Amazon schloss Stromabnahmeverträge für 9 neue Projekte für erneuerbare Energie in New South Wales und Victoria, Australien, ab, darunter den Windpark Golden Plains 2 und mehrere Solar-plus-Batteriespeicheranlagen, und erhöhte damit die australische Beschaffung erneuerbarer Energie von 430 MW auf nahezu 1 GW.
Berichtsumfang des globalen Marktes für grüne Rechenzentren
Der Markt für grüne Rechenzentren bezieht sich auf die Branche, die sich auf die Entwicklung, Erweiterung und Modernisierung von Rechenzentrumseinrichtungen konzentriert, die darauf ausgelegt sind, Umweltauswirkungen durch energieeffiziente Infrastruktur, Integration erneuerbarer Energien, nachhaltige Kühltechnologien, optimierten IT-Stromverbrauch und ressourceneffiziente Betriebsabläufe zu minimieren.
Der Bericht über den Markt für grüne Rechenzentren ist segmentiert nach Rechenzentrumstyp (Hyperscale- und Cloud-Dienstanbieter-Rechenzentren, Colocation-Rechenzentren, Unternehmensrechenzentren sowie Edge- und Mikro-Rechenzentren), Reifegrad der grünen Nachhaltigkeit (grün-effiziente Rechenzentren, erneuerbar-ausgerichtete Rechenzentren, kohlenstoffneutrale Rechenzentren, netto-null-ausgerichtete und kohlenstoffnegative Rechenzentren), Entwicklungstyp (Greenfield-Rechenzentren, Erweiterung bestehender grüner Rechenzentren sowie nachhaltiges Retrofit und Modernisierung), IT-Leistungsdichteklasse (Standarddichte [unter 10 kW pro Rack], Hochdichte [10–20 kW pro Rack] sowie KI- und HPC-Dichte [über 20 kW pro Rack]) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
Nach Komponente
| Nach Dienstleistung | Systemintegration |
| Überwachungsdienstleistungen | |
| Professionelle Dienstleistungen | |
| Sonstige Dienstleistungen | |
| Nach Lösung | Strom |
| Kühlung | |
| Server | |
| Netzwerkausrüstung | |
| Managementsoftware | |
| Sonstige Lösungen |
Nach Rechenzentrumstyp
| Colocation-Anbieter |
| Hyperscaler/Cloud-Dienstleister |
| Unternehmen und Edge |
Nach Tier-Typ
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
Nach Branchenvertikale
| Gesundheitswesen |
| BFSI |
| Regierung |
| Telekommunikation und IT |
| Fertigung |
| Medien und Unterhaltung |
| Sonstige Vertikalen |
Nach Geografie
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Niederlande | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Komponente | Nach Dienstleistung | Systemintegration | |
| Überwachungsdienstleistungen | |||
| Professionelle Dienstleistungen | |||
| Sonstige Dienstleistungen | |||
| Nach Lösung | Strom | ||
| Kühlung | |||
| Server | |||
| Netzwerkausrüstung | |||
| Managementsoftware | |||
| Sonstige Lösungen | |||
| Nach Rechenzentrumstyp | Colocation-Anbieter | ||
| Hyperscaler/Cloud-Dienstleister | |||
| Unternehmen und Edge | |||
| Nach Tier-Typ | Tier 1 und 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Nach Branchenvertikale | Gesundheitswesen | ||
| BFSI | |||
| Regierung | |||
| Telekommunikation und IT | |||
| Fertigung | |||
| Medien und Unterhaltung | |||
| Sonstige Vertikalen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Niederlande | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien und Neuseeland | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für grüne Rechenzentren?
Die Marktgröße für grüne Rechenzentren wird für 2027 auf 411,99 Milliarden USD geschätzt und soll bis 2032 einen Wert von 814,73 Milliarden USD erreichen, bei einem CAGR von 14,61 %. Die Prognose spiegelt stärkere Investitionen in effiziente Infrastruktur, die Beschaffung sauberer Energie und hochdichte Rechenkapazität wider.
Was treibt die Nachfrage nach grünen Rechenzentren an?
KI- und HPC-Arbeitslasten erhöhen die Strom- und Kühlanforderungen, während die Beschaffung sauberer Energie und die einrichtungsspezifische Nachhaltigkeitsberichterstattung für Kunden immer wichtiger werden. Diese Anforderungen stellen Effizienz, widerstandsfähige Stromsysteme und transparente Umweltkennzahlen in den Mittelpunkt von Kapazitätsentscheidungen.
Welcher Typ von grünem Rechenzentrum hat den größten Marktanteil?
Hyperscale- und Cloud-Dienstanbieter-Einrichtungen hielten im Jahr 2026 einen Anteil von 41,00 % und werden voraussichtlich bis 2032 mit einem CAGR von 17,80 % wachsen. Ihre Größe hilft ihnen, in die Beschaffung erneuerbarer Energien, spezialisierte Kühlung und komplexe Stromsysteme zu investieren.
Welcher Entwicklungsansatz wächst am schnellsten?
Nachhaltiges Retrofit und Modernisierung wird voraussichtlich bis 2032 mit einem CAGR von 21,20 % wachsen, während Greenfield-Einrichtungen im Jahr 2026 einen Anteil von 61,00 % hielten. Retrofits können die Leistung von Betriebsstandorten verbessern und dabei Störungen begrenzen und bestehende Infrastruktur wiederverwenden.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 20,17 % wachsen, unterstützt durch Cloud-Nachfrage, Programme der digitalen Wirtschaft und Investitionen in nachhaltige Infrastruktur. Die Region wird mehr effiziente Kühlung, Netzplanung und Zugang zu erneuerbarer Elektrizität benötigen, da die Kapazität steigt.
Warum ist Flüssigkühlung für KI-Rechenzentren wichtig?
Hochdichte KI- und HPC-Racks erzeugen Wärmelasten, die konventionelle Luftkühlsysteme möglicherweise nicht effizient bewältigen können, was die Nachfrage nach Flüssigkühllösungen erhöht. Flüssigkühlung kann eine höhere Rack-Dichte unterstützen und Betreibern gleichzeitig helfen, Energieverbrauch und Zuverlässigkeit zu managen.
Weitere Berichte über Rechenzentren
- Markt für Rechenzentrumsstromversorgung Weltweite Nachfrage nach Stromsystemen, gegliedert nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsstrom in Nigeria Nachfrage nach Stromversorgungssystemen in Nigeria, einschließlich Komponente, Einrichtungstyp und Einrichtungsgröße.
- Markt für Rechenzentrumsstrom im Vereinigten Königreich Stromversorgungssysteme in Großbritannien, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- USA Data-Center-Power-Markt Stromsysteme in den USA, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Markt für unterbrechungsfreie Stromversorgung (USV) in Rechenzentren Weltweite Nachfrage nach USV-Systemen, unterteilt nach USV-Typ, Leistungskapazität und Architektur.
- Nordamerika Rechenzentrumsstrommarkt Bedarf an Stromversorgungssystemen in Nordamerika, nach Typ, Anlagentyp und Endverbraucherbranche.
- Vereinigte Staaten Rechenzentrumskühlungsmarkt Kühlung in den USA, unterteilt nach Anlagentyp, Tier und Kühltechnologie.
- Kanada Markt für Wasserverbrauch in Rechenzentren Nachfrage nach Wasserverbrauch in Kanada, mit Fokus auf Wasserbeschaffungsquelle, Einrichtungstyp und Einrichtungsgröße.
- Markt für Wasserverbrauch von Rechenzentren in Nordamerika Wasserverbrauch in Nordamerika, unterteilt nach Quelle der Wasserbeschaffung, Anlagentyp und Anlagengröße.
- Markt für Wasserverbrauch von Rechenzentren Globale Nachfrage nach Wasserverbrauch, unterteilt nach Wasserbeschaffungsquelle, Kühltechnologie und Wasseraufbereitungsmethode.
- Mexikanischer Markt für Hyperscale-Rechenzentren Hyperscale-Standorte in Mexiko, unterteilt nach Anlagentyp, Komponente und Tier.