
Marktgröße und Marktanteil für Rundstrickmaschinen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.04 Milliarden US-Dollar |
| Marktgröße (2031) | 5.35 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.76 % |
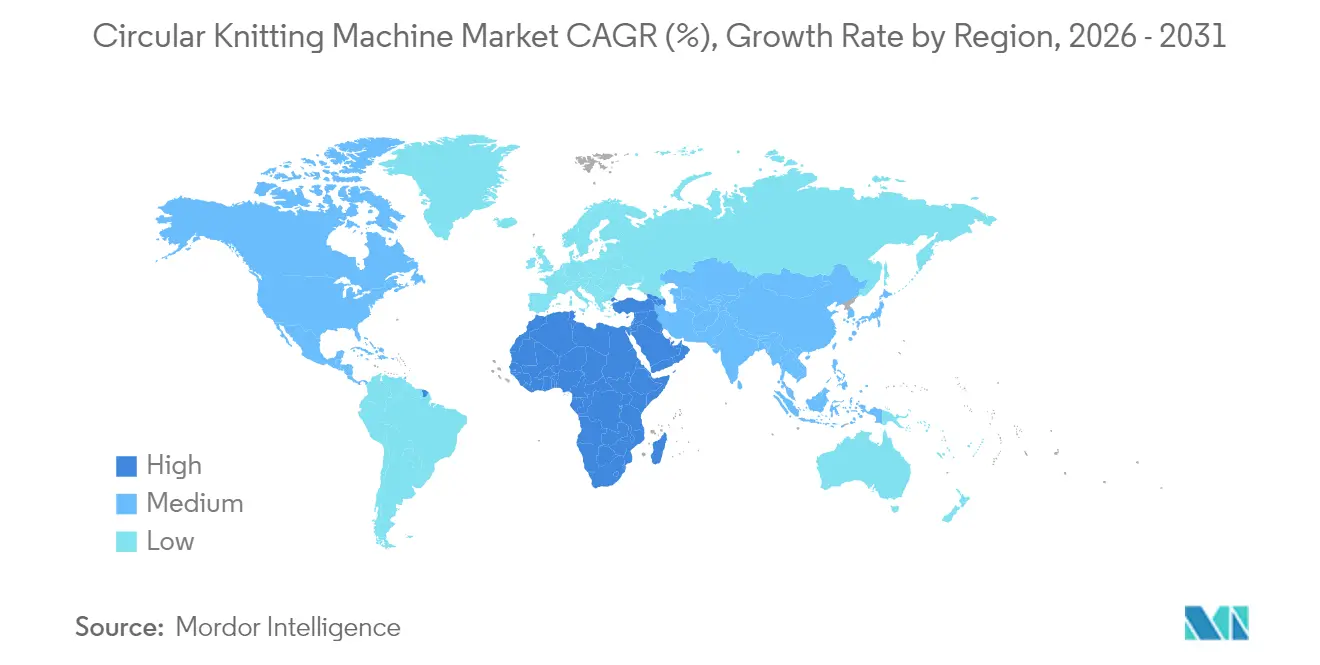
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
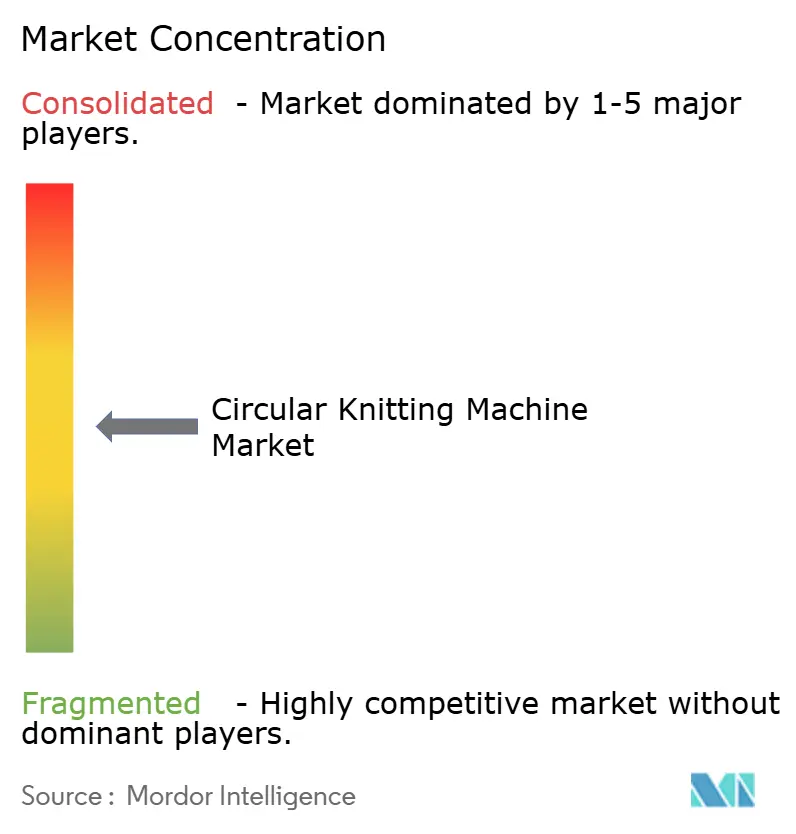
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Rundstrickmaschinen von Mordor Intelligence
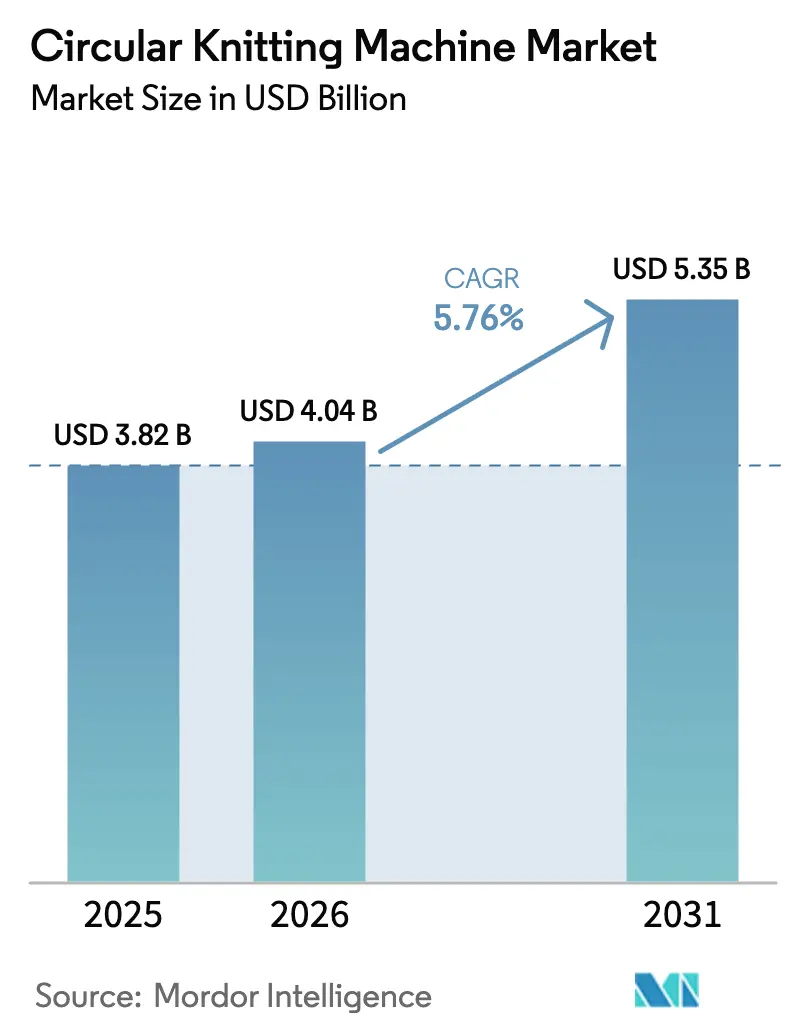
Der Markt für Rundstrickmaschinen wird voraussichtlich von 3,82 Milliarden USD im Jahr 2025 auf 4,04 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,76 % im Zeitraum 2026–2031 einen Wert von 5,35 Milliarden USD erreichen. Solide Kapitalausgaben von Herstellern aus den Bereichen Bekleidung, Technische Textilien und Medizintextilien, der stetige Wandel hin zu Industrie-4.0-Plattformen sowie regulatorischer Druck zur Kompatibilität mit recyceltem Garn lenken die Nachfrage. Mittelgroße Hersteller skalieren elektronische Steuerungssysteme, um nahtlose Modezyklen zu unterstützen, während große Konzerne vollständig integrierte, sensorreiche Maschinen bevorzugen, die Qualität, Wartung und Übergaben in der Lieferkette automatisieren. Asien-Pazifik festigt seine Führungsposition durch lokalisierte Lieferketten und RCEP-Zollvorteile, während der Nahe Osten und Afrika das schnellste Wachstum bei Stücklieferungen verzeichnen, da Staatsfonds die Finanzierung von Greenfield-Anlagen übernehmen. Der Wettbewerbsdruck bleibt moderat, da Know-how, Kundendienst nach dem Verkauf und Software-Ökosysteme das Feld weiterhin differenzieren, selbst wenn Hardwaredesigns konvergieren.
Wichtigste Erkenntnisse des Berichts
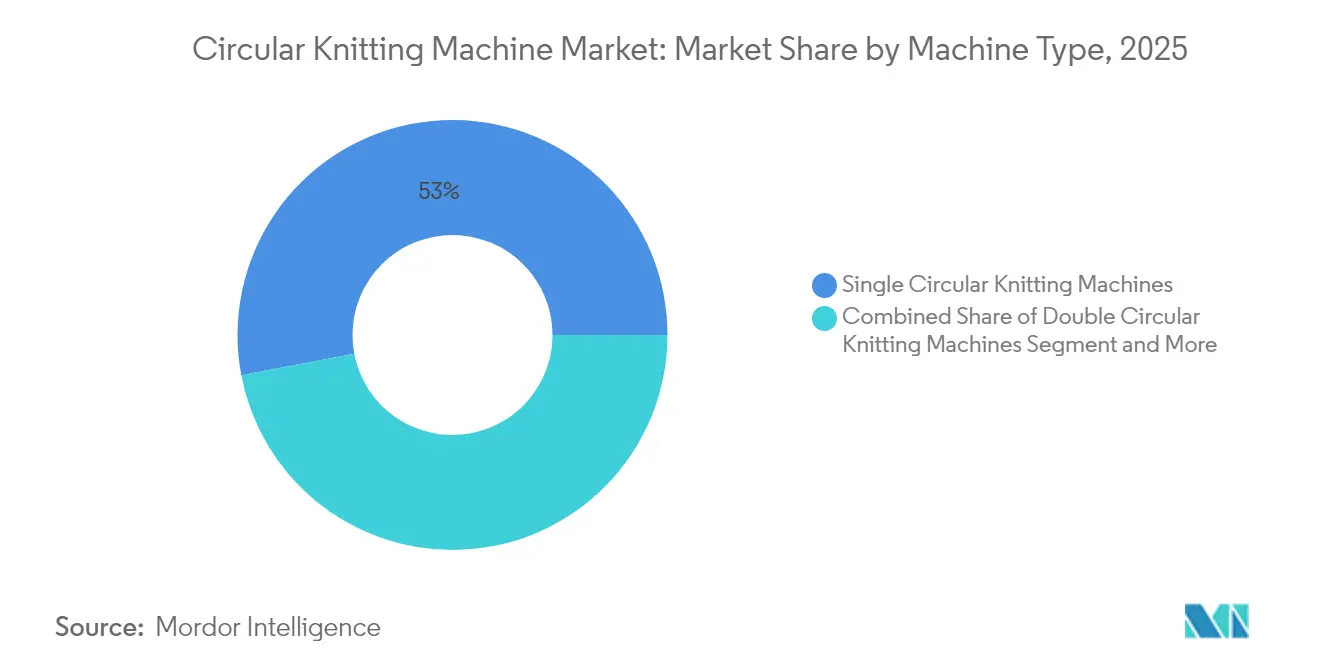
- Nach Maschinentyp hielten einfache Rundstrickmaschinen im Jahr 2025 einen Marktanteil von 53,00 % am Markt für Rundstrickmaschinen, während Spezial-Jacquard-Einheiten bis 2031 die schnellste CAGR von 6,92 % verzeichnen sollen.
- Nach Feinheit erfassten Systeme mit mittlerer Feinheit 47,40 % des Umsatzes im Jahr 2025, während für Ausrüstung mit feiner Feinheit eine CAGR von 6,02 % bis 2031 prognostiziert wird.
- Nach Durchmesser beherrschten Maschinen mit mittlerem Durchmesser 41,85 % des Umsatzes im Jahr 2025; Varianten mit kleinem Durchmesser liegen auf Kurs für eine CAGR von 4,58 % im Prognosezeitraum.
- Nach Automatisierungsgrad entfielen auf elektronische Steuerungsplattformen im Jahr 2025 ein Anteil von 49,95 % an der Marktgröße für Rundstrickmaschinen, und Industrie-4.0-fähige Systeme sollen bis 2031 mit einer CAGR von 6,82 % wachsen.
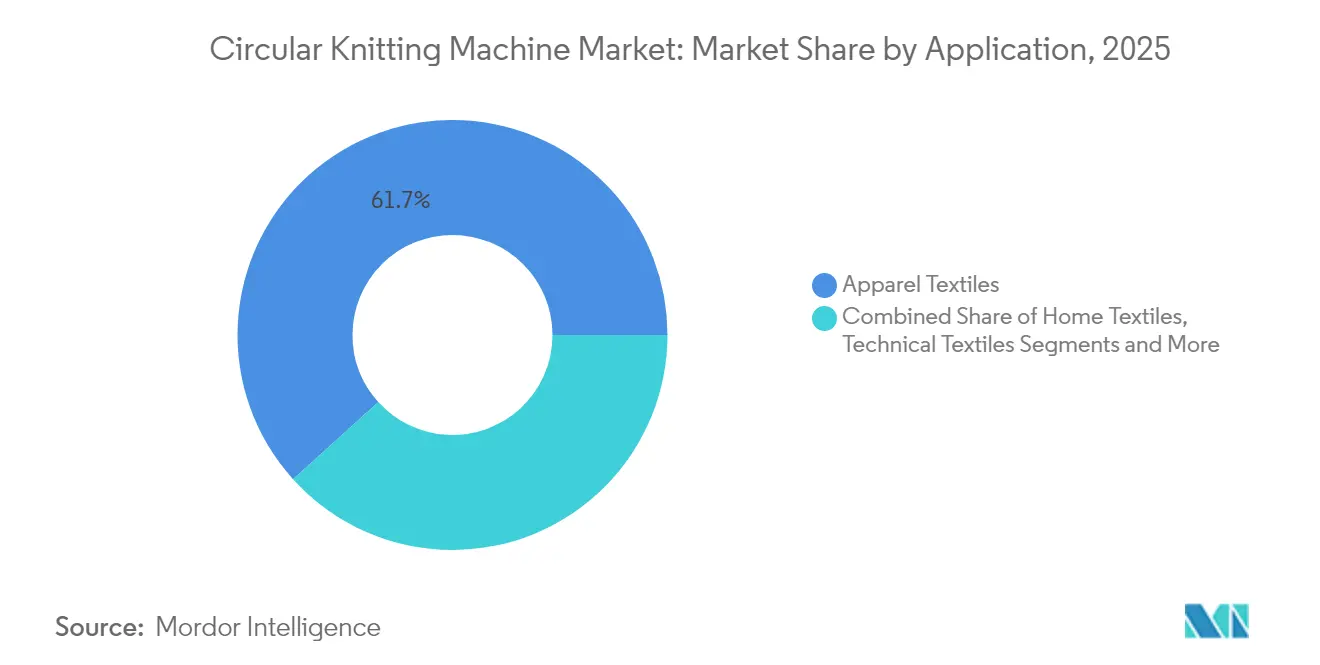
- Nach Anwendung führten Bekleidungstextilien im Jahr 2025 mit einem Umsatzanteil von 61,70 %; die Nachfrage nach Technischen Textilien wächst mit einer CAGR von 8,73 % bis 2031.
- Nach Garntyp dominierte Baumwolle mit einem Anteil von 38,10 % im Jahr 2025, während recycelte Garne mit einer CAGR von 7,32 % im gesamten Prognosezeitraum das schnellste Wachstum verzeichnen.
- Nach Geografie trug Asien-Pazifik 47,90 % zu den Lieferungen im Jahr 2025 bei, während der Nahe Osten und Afrika voraussichtlich die schnellste CAGR von 5,48 % bis 2031 erzielen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Rundstrickmaschinen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Wachsende Nachfrage nach nahtlosen/Athleisure-Bekleidungsstücken | +1.2% | Global; am stärksten in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Automatisierung & Digitalisierung des Strickbetriebs | +1.0% | APAC als Kern; Ausweitung auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Expansion von technischen und medizinischen Textilapplikationen | +0.8% | Nordamerika & EU; zunehmend in APAC | Langfristig (≥ 4 Jahre) |
| Produktionsverlagerung in kosteneffiziente asiatische Cluster | +0.6% | APAC; Folgewirkungen auf MEA | Mittelfristig (2–4 Jahre) |
| Nearshoring erhöht den Druck auf flexible Maschinen für Kleinserien | +0.5% | Nordamerika & EU | Kurzfristig (≤ 2 Jahre) |
| Kompatibilität mit recyceltem Garn zieht Nachhaltigkeitsinvestitionen an | +0.4% | Global, angeführt von EU-Vorschriften | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach nahtlosen/Athleisure-Bekleidungsstücken
Der strukturelle Aufstieg von Athleisure treibt neue Maschinenkäufe voran, da die Nahtlos-Technologie Schneid- und Nähschritte eliminiert, die Kosten verursachen und die Passform beeinträchtigen. Santonis Hochfeinheit-Plattformen stricken Komprimierungs- und ergonomische Zonen in einem Arbeitsgang und schaffen weiche, dennoch langlebige Bekleidungsstücke, die eine Premiumpreisgestaltung unterstützen. Sportswear-Marken schreiben zunehmend elektronische Jacquard-Köpfe vor, um Logos und Belüftungszonen direkt in Schlauchwaren einzuarbeiten, und verkürzen so die Vorlaufzeiten für Stilauffrischungen. Da sich Komfort und Leistung in der Alltagsbekleidung annähern, rüsten Hersteller bestehende Anlagen mit Mehrgangzylindern nach, um ultrafeine Garne zu verarbeiten. Nahtlose Moden reduzieren zudem den Materialabfall und stärken Nachhaltigkeitskennzahlen, die Händler in Compliance-Berichten genau verfolgen.
Automatisierung & Digitalisierung des Strickbetriebs
Die Industrie-4.0-Integration schreibt das Shopfloor-Management neu. Pailungs Manufacturing-Execution-System erfasst jede Kurvenjustierung und ermöglicht die exakte Gewebereproduktion in globalen Werken. IoT-Sensoren speisen Garndruck-, Temperatur- und Vibrationsdaten in Cloud-Analysen ein, die Fehler Stunden vor dem Linienstopp vorhersagen. Digitale Zwillinge ermöglichen es Technikern, neue Strichdichten virtuell zu erproben und kostspielige Musterschleifen zu reduzieren. Computer Vision erkennt Defekte jetzt bei voller Geschwindigkeit, sodass nur einwandfreie Rollen in die Färberei gelangen. Angesichts des Arbeitskräftemangels in mehreren Standorten ist eine autonome Rezeptursteuerung keine Option mehr; sie sichert die Betriebszeit und puffert das Arbeitsrisiko ab.
Expansion von technischen und medizinischen Textilapplikationen
Technische Textilien verzeichnen die schnellste Adoptionskurve, da das Rundstricken Schläuche, Gitter und Abstandsgewirke erzeugt, die durch Weben nicht reproduzierbar sind. Integers Ausrüstung mit kleinem Durchmesser strickt Gefäßprothesen, bei denen die Porengeometrie über die Patientenergebnisse entscheidet. Automobilhersteller spezifizieren mehrlagige Sitzbezüge, die Polyester-Deckgarne mit Aramidverstärkungen für Seitenairbag-Nähte kombinieren, und reduzieren so Gewicht und Nähschritte. Verbundteile für Drohnen und Sportartikel entstehen aus kohlefaserverstärkten Vorformlingen, die netzförmig gestrickt werden, was den Ausschuss reduziert. Krankenhäuser, Automobilhersteller und Luft- und Raumfahrt-OEMs suchen alle nach Lieferanten, die ohne Maschinentausch von Baumwolljersey zu hochmoduligen Synthesefasern wechseln können.
Produktionsverlagerung in kosteneffiziente asiatische Cluster
Das RCEP hat Vietnam, Bangladesch und Indonesien zu Magneten für chinesische, koreanische und japanische Konzerne gemacht, die Lohn- und Zollrisiken absichern wollen. Gemeinsame Versorgungseinrichtungen in Industrieparks ermöglichen kleinen Strickereien den Zugang zu Dampf- und Abwasserbehandlung, die einst Großunternehmen vorbehalten war, was Sammelbestellungen für elektronische Maschinen der mittleren Preisklasse ankurbelt. Lieferanten führen Ferndiagnosedashboards ein, um verstreute Fabriken mit weniger Außendiensttechnikern zu betreuen. Mit der Reife der Cluster verkürzen lokale Ersatzteilläger die Ausfallzeiten und beseitigen einen traditionellen Vorteil von Lieferanten, die sich in der Nähe der Käufer befinden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Hohe anfängliche Kapitalausgaben | -0.8% | Global; KMU am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Rohmaterialien (Garn) | -0.6% | Weltweit, Baumwollgürtel am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Maschinenbedienern | -0.4% | APAC & Nordamerika als Standorte | Langfristig (≥ 4 Jahre) |
| Kannibalisierung durch den Sekundärmarkt (Gebrauchtmaschinen) | -0.3% | Aufstrebende, preissensible Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Kapitalausgaben
Eine vollständige Industrie-4.0-Rundstricklinie kostet 15–50 Millionen USD und umfasst Hochgeschwindigkeitszylinder, Aufspulung, Inspektion und digitales Backend. Kleinen Unternehmen fällt es schwer, diese Finanzierung zu beschaffen, insbesondere dort, wo die Leasinginfrastruktur hinterherhinkt. Schnelle Technikzyklen verstärken das Risiko, da Ausrüstung innerhalb von fünf Jahren veraltet wirken kann. Folglich verschieben einige Käufer Upgrades oder wählen abgespeckte Modelle, was die Marktbeschleunigung verlangsamt, bis flexible Pay-per-Use-Pakete Verbreitung finden.
Preisvolatilität bei Rohmaterialien (Garn)
Baumwollfutures und Polyester-Rohstoffschwankungen drücken die Margen, wenn Gewebekontrakte saisonweise fixiert sind. Steuerpolitiken in Pakistan, die lokale Baumwolle mit Waren- und Dienstleistungssteuer belasten, verdeutlichen, wie Abgaben die wirtschaftlichen Rahmenbedingungen der Mühlen verzerren. Recycelte Garnaufpreise schwanken mit Sammelquoten und Ölpreisen, was die Budgetierung für ökologisch zertifizierte Programme erschwert. Viele Strickereien horten nun zusätzliche Garnvorräte für mehrere Wochen, was den Betriebskapitalbedarf und die Lagerkosten erhöht[1]Springer, Oluwabusola Dorcas Olagunju, "Investitionsentscheidungsmodellierung für Textilmaschinen," springer.com.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp: Dominanz einfacher Rundstrickmaschinen steht vor Jacquard-Disruption
Einzylindereinheiten erzeugten im Jahr 2025 einen Marktanteil von 53,00 % am Markt für Rundstrickmaschinen, da ihre einfache Nockenwellenarchitektur hohe Meter pro Minute für T-Shirts, Unterwäsche und Bettwäsche liefert. Die Marktgröße für Spezial-Jacquard-Plattformen ist heute kleiner, aber diese Nische liegt auf einem CAGR-Kurs von 6,92 %, da Modemarken aufwendige Motive anstreben, die die durchschnittlichen Verkaufspreise anheben. Moderne Jacquard-Köpfe verwenden Mikroschrittmotoren für jede Nadel, sodass Muster per Software statt über Hardwareplatten geändert werden, was das Einrichten auf Minuten verkürzt. Wellknits doppelt computergestütztes Jacquard-Modell zeigt dreifaches Strickverfahren und ermöglicht es Mühlen, von einfachen Jerseys am Morgen zu skulptierten Reliefgewirken bis zum Mittag zu wechseln.
Zweitens bleibt Doppeljersey-Ausrüstung entscheidend für Ripp- und Interlock-Stücke, die Dehnungsbeständigkeit erfordern. Obwohl die Wachstumsrate hinter Jacquard zurückbleibt, bleibt die Nachfrage bei Unterwäsche und Sportbündchen stabil. Hybridplattformen betten nun abnehmbare Nadelbetten ein und geben Bedienern die Wahl zwischen einfachem oder doppeltem Stricken, ohne den gesamten Rahmen zu tauschen. Diese Flexibilität spricht Auftragshersteller an, die unter einem Dach verschiedene Markenaufträge abwickeln. Infolgedessen wird sich die Wettbewerbslücke zwischen dominierenden Einfachmaschinen und aufstrebenden Jacquard-Konkurrenten im Laufe des Jahrzehnts verringern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Feinheit: Feinheitsinnovation treibt Premium-Anwendungen voran
Mittlere Feinheiten (12–24 NPI) machten 47,40 % der Lieferungen im Jahr 2025 aus, da sie ein gutes Gleichgewicht zwischen Garnbereich, Geschwindigkeit und Griffigkeit des Gewebes für Massenbekleidung bieten. Feine Feinheitsmodelle, obwohl teurer, versprechen eine CAGR von 6,02 % bis 2031, da Dessous und Athleisure Mikro-Denier-Garne für ein Second-Skin-Gefühl erfordern. Hier profitiert die Marktgröße für Rundstrickmaschinen von technologischen Sprüngen wie Pailungs neu gestalteten Schieberfingsringen, die Abrieb bei 28 NPI minimieren. Ultrafeine Zylinder ermöglichen nahtlose Strumpfwaren mit 200-Nadel-Trommeln, die einst ausschließlich dem Flachstricken vorbehalten waren.
Grobfeinheitssysteme sind für Thermobekleidung und Industriemanschetten nach wie vor relevant, erfahren jedoch kaum Innovationen. Der Premiumunterschied beim Garngewicht bedeutet, dass grobe Gewirke Preiserhöhungen schwer rechtfertigen können, was das Umsatzwachstum begrenzt. Folglich lenken Lieferanten ihre Forschungs- und Entwicklungsausgaben in feine Toleranzen – lasergeschliffene Nocken, Keramikgarnführer und Ölnebelschmierung – um die Geschwindigkeit zu steigern, ohne die Nadellebensdauer zu beeinträchtigen.
Nach Durchmesser: Wachstum bei kleinen Durchmessern spiegelt spezialisierte Anwendungen wider
Maschinen mit mittlerem Durchmesser (15"–30") lieferten im Jahr 2025 41,85 % des Umsatzes und entsprechen gängigen Gewebebreiten für T-Shirts und Leggings. Zylinder mit kleinem Durchmesser (<15") wachsen mit einer CAGR von 4,58 %, da medizinische und Strumpfwarennachfrage nahezu nahtlose Schläuche mit minimaler Nahtirritierung erfordert. Integers 8"-Maschine für Gefäßprothesen strickt implantierbare Polyesterhüllen, deren gleichmäßige Wandstärke die Blutkompatibilität gewährleistet. Modische Strumpfhosen profitieren ebenfalls, da abgestufte Kompressionszonen nur bei kleinen Umfängen erreichbar sind.
Großdurchmesser-Rahmen (>30") helfen Frotteehandtuch- und Heimtextilherstellern, Jumbo-Rollen zu liefern, doch Hallenfläche und hoher Stromverbrauch begrenzen ihre Verbreitung. Einige Mühlen passen jetzt modulare Spulengatter an, sodass eine große Maschine mehrere Garntypen versorgt und die Flächennutzung maximiert. Dennoch liegt der relative Wachstumsvorteil bei Spezial-Kleinzylinder-Einheiten, die auf hochwertige Gesundheits- und Wellnessprodukte ausgerichtet sind.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Automatisierungsgrad: Industrie-4.0-Integration beschleunigt sich
Die elektronische Steuerung hielt 2025 einen Anteil von 49,95 %, da die meisten Mühlen den Wechsel weg von rein mechanischen Nocken abgeschlossen haben. Industrie-4.0-fähige Systeme mit Cloud-Konnektivität, digitalen Zwillingen und KI-Wartung werden die Basis mit einer CAGR von 6,82 % übertreffen. Die Marktgröße für computergestützte Plattformen steigt, weil sensorbestückte Zylinder den Defektausschuss reduzieren und eine vorausschauende Betriebszeit ermöglichen. Studien der Asiatischen Entwicklungsbank zeigen, dass Pakistans Mühlen Produktivitätssteigerungen von über 35 % erwarten, sobald IoT und Analysen ausgereift sind.
Mechanische Anlagen bestehen hauptsächlich für Einstiegskäufer, aber Komponentenlieferanten bieten jetzt Nachrüstplatinen an, die den Musterspeicher digitalisieren und so den Upgradeweg erleichtern. Dennoch ist der Schritt zu einem vollständigen Smart-Factory-Status steil: Werke müssen ERP-, Garnlager- und Färbereidaten integrieren. Lieferanten, die End-to-End-Software und nicht nur Maschinen anbieten, werden Premium-Margen erzielen.
Nach Anwendung: Technische Textilien treiben Innovation voran
Bekleidungstextilien erzielten 61,70 % des Umsatzes im Jahr 2025 aufgrund des globalen Grundbedarfsverbrauchs. Allerdings bringt die Nachfrage nach Technischen Textilien die stärkste CAGR von 8,73 %, da Automobil-, Medizin- und Verteidigungsanwender für Funktionalität statt für Meter zahlen. Diese Verschiebung vergrößert die Marktgröße für Rundstrickmaschinen durch den Einsatz von Hochleistungsausrüstungen, die Aramid-, Kohlefaser- und UHMWPE-Garne verarbeiten können. So stricken beispielsweise Pailungs Abstandsgewirke-Linien dreidimensionale Strukturen für die Wärmeisolierung von Elektrofahrzeugbatterien, bei denen das Wärmemanagement entscheidend ist.
Heimtextilien bleiben stabil, gespeist durch die pandemiebedingten Nesting-Trends, doch der Preiswettbewerb ist intensiv. Nischensegmente wie Filtrierschläuche und Geotextilien gewinnen an Zugkraft, aber die Volumina sind gering. Mit der Verschärfung von Nachhaltigkeitskennzahlen werden Marken Monomaterialkonstruktionen bevorzugen, die das Recycling vereinfachen, und Mühlen hin zu spezialisierten Zylindern drängen, die steife technische Filamente ohne Nadelbruch verarbeiten können.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Garntyp: Recycelte Materialien gewinnen an Bedeutung
Baumwolle behielt einen Anteil von 38,10 % dank der Verbraucheraffinität und der Liefervertrautheit. Recycelte Garne hingegen wachsen mit einer CAGR von 7,32 % und erhöhen den Marktanteil für Rundstrickmaschinen bei Ausrüstungen, die für variable Faserlängen optimiert sind. Mühlen, die optische Garnebenheitsprüfer installieren, können PET-Flaschen-Garnmischungen bei Handelsgeschwindigkeiten ohne Pufferwalzen stricken. Forschungen in der Zeitschrift Polymer Degradation and Stability bestätigen, dass recycelte Polyester-Strickwaren nach Prozessanpassungen mit Frischfaserpendants bei Pillingbildung und Farbbeständigkeit mithalten können.
Synthetische Stapelfasern wie Polyester und Nylon dominieren nach wie vor Sportswear, und hochfeste Varianten bilden die Grundlage für medizinische und industrielle Anwendungen. Mischungen erschweren das Recycling und wecken Interesse an Design für Demontage, bei dem ein Polymer dominiert. Maschinenlieferanten testen hitzebeständige Führungen zur Verarbeitung biobasierter PLA-Filamente, die bei niedrigeren Temperaturen schmelzen, um zukunftssichere Vielseitigkeit zu gewährleisten.
Geografische Analyse
Asien-Pazifik behielt 47,90 % der Lieferungen im Jahr 2025, da integrierte Ökosysteme von Garn bis Bekleidung, förderliche Exportboni und ein breites Technikerpool die Maschinennachfrage verankern. China führt, doch Stücklieferungen verlagern sich nach Vietnam und Indonesien, da die Lohnkosten im Inland steigen und das RCEP Zölle auf grenzüberschreitende Geräteverkäufe erlässt. Indiens Produktionsverknüpftes Anreizprogramm (Production-Linked Incentive) befeuert neue Bestellungen, obwohl unzureichende Stromversorgung und Zonenvorschriften die Hochlaufgeschwindigkeit dämpfen. Japans Hersteller besetzen Premiumnischen und liefern Mikrozylinderlinien für medizinische Implantate, die trotz bescheidener Volumina hohe Margen sichern.
Nordamerikas Aufschwung beruht auf Nearshoring. Die Vereinigten Staaten verzeichnen neue Kapitalausgaben, da Marken Zollvermeidung und Reduzierung des CO₂-Fußabdrucks schätzen. Shawmuts Standort in North Carolina verdeutlicht die Logik lokaler Investitionen: Intelligente Zylinder reduzieren die Arbeitsabhängigkeit und produzieren gleichzeitig Spezialgewirke, die höhere Löhne rechtfertigen. Kanadische Mühlen, weniger zahlreich, reiten auf derselben Welle und bieten E-Commerce-Marken Schnelldrehergewirke an. Mexiko nimmt Überlaufaufträge für Automobil- und Schutztextilien auf, unterstützt durch die Ursprungsregeln des USMCA.
Europa hält das technologische Hochland. Deutsche und italienische OEMs steuern Automatisierungsdurchbrüche und unterhalten dichte Servicenetzwerke. EU-Green-Deal-Mandate für recycelte Inhalte veranlassen Mühlen in Portugal und Spanien, spannungsadaptive Maschinen zu bestellen, die mit rezyklierten Fasern kompatibel sind. Der Nahe Osten und Afrika verzeichnen mit 5,48 % CAGR das schnellste Wachstum, da Staatsfonds des Golfraums Petrodollars in Diversifizierungsparks investieren, während die Türkei bestehende Webstühle upgradet, um EU-Schnellauftragslieferungen zu sichern. Ägypten nutzt seinen zollfreien EU-Zugang, benötigt jedoch Hafen- und Energieupgrades, um sein volles Potenzial auszuschöpfen.

Regulatorisches Umfeld
Die Sicherheitskonformität für Rundstrickmaschinen wird durch eine Mischung aus Maschinenvorschriften und technischen Normen geprägt. In der Europäischen Union ersetzt die Verordnung (EU) 2023/1230 (Maschinenverordnung) den früheren Rahmen der Maschinenrichtlinie, wobei die vollständige Anwendbarkeit ab dem 20. Januar 2027 gilt. Dieser Zeitplan erhöht die Anforderungen an Dokumentation und Risikokontrollen für auf dem EU-Markt bereitgestellte Maschinen, was wiederum die Konstruktionsentscheidungen der OEMs für elektronisch gesteuerte und Industrie-4.0-integrierte Plattformen beeinflusst.
Normen bilden die Grundlage für globale Konformitätsbewertungen und Beschaffungsspezifikationen. Die Normenreihe ISO 11111 wird als Referenzsatz für Sicherheitsanforderungen an Textilherstellungsmaschinen (einschließlich Strickmaschinen) verwendet, während ISO 8121:2007 und ISO 8122:2003 Typenschildangaben und nadelzahlbezogene Spezifikationen standardisieren, die bei Beschaffung und Wartung genutzt werden. Auf der Nachhaltigkeitsseite treibt die EU-Strategie für nachhaltige und kreislauffähige Textilien der Europäischen Kommission Rückverfolgbarkeits- und Kreislaufmaßnahmen voran, einschließlich digitaler Produktpässe und EPR-Konzepte, während EU-Vorschriften ab dem 19. Juli 2026 ein Verbot der Vernichtung unverkaufter Textilien und Schuhe durch Großunternehmen einführen, was die Nachfrage nach Maschinen stärkt, die recycelte Garne durchgängig verarbeiten können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Lieferung spezialisierter Komponenten, darunter Nadeln, Platinen, Schlosssysteme, Zylinder, Antriebe, Sensoren und elektronische Steuerplatinen. Anschließend folgt die OEM-Konstruktion und Montage, bei der die mechanische Architektur mit Software-, HMI- und Konnektivitätsebenen für Rezeptverwaltung und Ferndiagnose integriert wird. Die vorgelagerte Qualität und Verfügbarkeit von Elektronik, Sensorpaketen und präzisen Verschleißteilen sind entscheidende Faktoren für Lieferzeit und Maschinenverfügbarkeit, insbesondere da sich der Markt von mechanischer und einfacher elektronischer Steuerung zu computergesteuerten und Industrie-4.0-integrierten Systemen verschiebt.
Die Markteinführung kombiniert typischerweise Direktvertrieb für High-End-Plattformen mit Distributoren- und Vertreternetzwerken für Maschinen im mittleren Preissegment. Darauf folgen Inbetriebnahme, Schulung, Ersatzteile und Servicevereinbarungen, die zu einem bedeutenden Umsatzstrom über die Maschinenlebensdauer werden. Der Kundendienst wird zunehmend softwaregestützt, einschließlich Maschinendatenerfassung, vorausschauender Wartung und Fehlererkennungsintegration, was Textilbetriebe an Anbieter-Ökosysteme bindet und die Bedeutung der Interoperabilität mit Werks-ERP/MES-Systemen erhöht. Im asiatisch-pazifischen Raum profitieren regionale Textilcluster von lokalisierter Servicereichweite und Ersatzteillagern, während grenzüberschreitende Logistik für empfindliche Baugruppen und Steuerungen weiterhin ein Engpass für zeitkritische Installationen in aufstrebenden Zentren bleibt.
Wettbewerbslandschaft
Der Markt bleibt mäßig fragmentiert: Die fünf führenden Anbieter kontrollieren zusammen knapp mehr als die Hälfte des weltweiten Umsatzes und lassen Raum für Spezialisten. Mayer & Cie., Pailung und Fukuhara führen die Tier-1-Gruppe an und nutzen ihre Größe für hausinterne Elektronik und globale Serviceflotten. Chinesische Wettbewerber, insbesondere Wellknit und Yuanda, unterbieten preislich, schließen gleichzeitig Qualitätslücken durch importierte Nadeln und deutsche Softwaremodule. Ihr schnelles inländisches Wachstum finanziert die internationale Expansion, insbesondere in das preissensible Afrika.
Strategische Schritte schwenken auf Plattform-Ökosysteme um. Pailung bündelt IoT-Dashboards, die Spulengatter, Strickköpfe und Veredlungslinien verknüpfen und Kunden in proprietäre Datenzyklen einbinden. Mayer & Cie.s Zusammenarbeit mit TotalEnergies zur Mitvermarktung von biologisch abbaubarem Maschinenöl ist ein Beispiel für Mehrwert-Verbrauchsmaterialien, die Annuitätsmargen erzielen. Karl Mayers Akquisitionsstrategie in den Bereich Trikot erweiterte seine textile Architekturreichweite und puffert die Zyklizität einzelner Technologien ab.
Aufstrebende Akteure nutzen Weißräume. Syre unterstützt auf Recyclingfaser ausgerichtete Linien und setzt darauf, dass Regulierungen ihre Kreislaufwirtschafts-Erzählung begünstigen. Ausrüstung-als-Dienstleistung-Angebote, noch im Entstehen, tauchen in Europa auf, wo Banken Abo-Cashflows Sicherheitenpräferenzen vorziehen. Währenddessen drängen Softwarehäuser Nachrüstkits auf den Markt, die KI-Fehlererkennung auf Legacy-Rahmen übertragen, und bedrohen OEM-Lock-ins. Mit zunehmender Kostenparität werden Garantien für Betriebszeiten nach dem Verkauf zu entscheidenden Angebotsmerkmalen.
Führende Unternehmen der Rundstrickmaschinenbranchen
-
Baiyuan Machine
-
Mayer & Cie
-
Terrot
-
Santoni
-
Fukuhara
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Es öffnet sich ein Freiraum für konformitätsbereite intelligente Maschinen für den europäischen Markt, da sich OEMs und Textilbetriebe auf die vollständige Anwendbarkeit der EU-Maschinenverordnung (Verordnung (EU) 2023/1230) ab dem 20. Januar 2027 vorbereiten. Dies erhöht die Prämie auf Maschinen, die mit robustem Sicherheitsengineering, prüfungsbereiten technischen Unterlagen und digitalen Dokumentationsabläufen ausgeliefert werden, was Anbieter begünstigt, die Maschinenhardware mit Software-Toolchains und Lebenszyklusservice kombinieren können.
Nachhaltigkeitsgetriebene Modernisierungen sind ein weiterer konkreter Chancenbereich, unterstützt durch die EU-Strategie für nachhaltige und kreislauffähige Textilien und den Beginn des EU-Verbots der Vernichtung unverkaufter Textilien und Schuhe durch Großunternehmen am 19. Juli 2026. Dies verstärkt den operativen Fokus auf Kreislaufwirtschaft und die Nutzung recycelter Fasern entlang der Lieferketten. Branchenverbände wie VDMA Textile Care, Fabric and Leather Technologies weisen zudem auf Wettbewerbsverschiebungen von eigenständigen Maschinen zu digital vernetzten Produktionssystemen hin, was die Nachfrage nach Industrie-4.0-Integration unterstützt, die die Wiederholbarkeit über mehrere Werksstandorte hinweg verbessert und die Abhängigkeit von knappen Fachkräften verringert.
Aktuelle Branchenentwicklungen
- Juli 2026: Santoni vertiefte seine Partnerschaft mit der Sportbekleidungsmarke UTO durch die Zusammenarbeit an einer nahtlosen Wollbasisschicht-Kollektion, die mit Santonis zirkulärer nahtloser Stricktechnologie hergestellt wird. Die Zusammenarbeit zeigt, wie Maschinenlieferanten Hardwarefähigkeiten mit der Entwicklung von Markenprodukten verknüpfen, was die Nachfrage nach hochfeinen, musterflexiblen nahtlosen Plattformen und dem zugehörigen Prozess-Know-how verstärkt.
- April 2026: Mayer & Cie. Global gab den Abschluss der Übertragung der Vermögenswerte des früheren Rundstricksegments von Mayer & Cie. auf die neue, von Xu Hongjie gehaltene Einheit bekannt, nach erfolgten behördlichen Genehmigungen. Der Neustart unter einer neuen Unternehmensstruktur verändert die Wettbewerbsdynamik im Premium-Rundstrickbereich, indem der Support der installierten Basis erhalten bleibt und Produkt- und Service-Roadmaps unter neuer Eigentümerschaft reaktiviert werden.
- April 2025: Die Syre Group unterzeichnete eine Absichtserklärung mit der Provinz Binh Dinh, Vietnam, zur Entwicklung eines Polyester-Textilrecyclingkomplexes im Wert von 1 Milliarde USD mit einer Kapazität von 250.000 t/Jahr. Der Ausbau der Kreislauftextilinfrastruktur stärkt die nachgelagerte Nachfrage nach Rundstrickmaschinen, die recycelte Polyester-Inputs durchgängig verarbeiten und Rückverfolgbarkeitsanforderungen aus Bekleidungslieferketten unterstützen können.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die weltweiten Umsätze aus dem Verkauf von Rundstrickmaschinen, die zur Herstellung von schlauchförmigem Strickgewebe für Bekleidung, Heimtextilien und technische Textilanwendungen verwendet werden. Wir betrachten den Markt in Werten (USD) und richten ihn an dem Ort aus, an dem die Ausrüstung gekauft und installiert wird.
Umfangsausschlüsse: Wir schließen den Weiterverkauf gebrauchter Maschinen zwischen Fabriken, interne Nachrüstungen, die als Ersatzteile verkauft werden, Verbrauchsmaterialien wie Nadeln und Zylinder sowie nachgelagerte Lohnstrickdienstleistungsumsätze aus.
Übersicht der Segmentierung
-
Nach Maschinentyp
- Einfache Rundstrickmaschinen
- Doppelte Rundstrickmaschinen
- Hybrid-/Konvertierbare Maschinen
- Spezial-Jacquard-Maschinen
-
Nach Feinheit
- Feine Feinheit (über 24)
- Mittlere Feinheit (12–24)
- Grobe Feinheit (unter 12)
-
Nach Durchmesser
- Klein (unter 15")
- Mittel (15"–30")
- Groß (über 30")
-
Nach Automatisierungsgrad
- Mechanische Steuerung
- Elektronische Steuerung
- Computergestützte Steuerung
- Industrie-4.0-Integriert
-
Nach Anwendung
- Bekleidungstextilien
- Heimtextilien
- Technische Textilien
- Medizintextilien
- Automobiltextilien
- Sonstiges
-
Nach Garntyp
- Baumwolle
- Synthetik (Polyester, Nylon)
- Mischungen
- Hochleistungsfasern
- Recycelte Garne
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
-
Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Benelux (Belgien, Niederlande und Luxemburg)
- Nordics (Dänemark, Finnland, Island, Norwegen und Schweden)
- Rest von Europa
-
Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam)
- Rest von Asien-Pazifik
-
Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Türkei
- Ägypten
- Südafrika
- Nigeria
- Rest des Nahen Ostens und Afrikas
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Erstellung eines klaren Bildes davon, wo Rundstrickkapazitäten hinzukommen und welche Ausrüstung Käufer in jeder Region priorisieren. Wir haben öffentliche Quellen wie UN-Comtrade-Handelsstatistiken für Textilmaschinenströme, makroökonomische Indikatoren der Weltbank und des IWF für textilproduzierende Volkswirtschaften sowie ILO- oder nationale Arbeitsmarktstatistiken herangezogen, die auf Veränderungen bei der Erweiterung oder Schrumpfung von Bekleidungs- und Textilproduktionsstandorten hinweisen.
Um das Modell an der Produktrealität auszurichten, haben wir zudem Patentdatenbanken zu Automatisierungs- und Maschinensteuerungstrends, Zoll- und Tarifverzeichnisse zur Vermeidung von Vermischungen mit angrenzenden Maschinenkategorien sowie Sekundärquellen wie Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung über Werkserweiterungen ausgewertet. Soweit verfügbar, wurden kostenpflichtige Unternehmensfinanzdaten und Nachrichtendatenbanken herangezogen, um die Umsatzexposition der Hersteller und wichtige Auftragsankündigungen abzugleichen. Zusätzlich wurde eine Datenbank auf Sendungsebene für Import-Export selektiv genutzt, um die Richtung der Handelsintensität nach Region zu validieren. Diese Quellen sind lediglich beispielhaft, und im Rahmen der Studie wurden weitere Referenzen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Experteninterviews und strukturierte Umfragen mit Maschinenherstellern, Distributoren, Textilbetriebseigentümern, Werksingenieuren und Wartungsleitern, die Ersatz- und Neubauentscheidungen beeinflussen. Da die Nachfrage global ist, deckten wir APAC, EMEA und Amerika ab, um Investitionszyklen, Lieferzeiten und Preisbewegungen über Käufergruppen hinweg abzugleichen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 19% | APAC: 44% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 26% | EMEA: 31% |
| Kleinere Akteure: 20% | Manager: 55% | Amerika: 25% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung erfolgte durch einen Top-Down- und Bottom-Up-Ansatz. Auf der Top-Down-Seite beginnen wir mit den Ausgabenpools für Textilmaschinen und grenzen diese dann mithilfe von Produktionsmix, Investitionsintensität und Ersatzzyklen in wichtigen Strickzentren auf den Rundstrickbereich ein. Um zu verhindern, dass die Gesamtwerte in breitere Ausrüstungskategorien abdriften, wurde die Aufteilung durch Inputs wie Kapazitätserweiterungen im Rundstrickbereich, Modernisierungsraten in Abhängigkeit vom Automatisierungsgrad, den Mix aus Single- und Double-Jersey-Nachfrage, durchschnittliche Maschinenlebensdauer und Auftragsvorlaufzeiten, die auf eine kurzfristige Umsetzung in Lieferungen hinweisen, geleitet.
Die Gesamtwerte wurden anschließend durch selektive Bottom-Up-Prüfungen bestätigt. Wir verwendeten stichprobenartig erhobene durchschnittliche Verkaufspreise nach Maschinenklasse und Region und glichen diese mit der geschätzten jährlichen Einheitennachfrage aus Kanal-Feedback und Herstellergesprächen ab. Für kleinere Märkte, in denen direkte Einheitsdaten dünner sind, stützten wir uns auf Proxy-Indikatoren wie Importabhängigkeit, Richtung der Textilproduktion und Alterung der installierten Basis, um die Werte länderübergreifend konsistent zu halten.
Für die Prognose verwendeten wir eine Szenarioanalyse, die durch Expertenkonsens zum Zeitpunkt der Investitionen unterstützt wurde. Variablen wie die Aussichten für Bekleidungsexporte, die Verlagerung der Textilherstellung, der Druck durch Energie- und Arbeitskosten sowie die Akzeptanz von Automatisierung wirkten als Hauptnachfragefaktoren. Die Annahmen wurden transparent gehalten, damit Nutzer erkennen können, wie sich Verschiebungen in Investitionszyklen oder Preisentwicklung auf den endgültigen Marktwert auswirken.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem Abweichungen gegenüber unabhängigen Signalen wie Handelsströmen für relevante Maschinenkategorien, dem regionalen Textilproduktionsmomentum und berichteter Erweiterungsaktivität in wichtigen Strickclustern überprüft wurden. Zeigte ein Land oder Segment einen ungewöhnlichen Sprung, wurden die Treiber erneut überprüft und Folgegespräche ausgelöst, um Annahmen zu Preisgestaltung, Lieferzeit und Ersatzverhalten neu zu überprüfen.
Vor der endgültigen Freigabe durchlaufen das Modell und die schriftlichen Erkenntnisse eine mehrstufige Analystenprüfung, um sicherzustellen, dass Berechnungen, Umfangsabgleich und Jahresvergleiche konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenupdates erfolgen, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preisgestaltung verändern können. Unmittelbar vor der Lieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der globalen Marktschätzung von Mordor Intelligence für Rundstrickmaschinen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Rundstrickmaschinen können variieren, da unterschiedliche Studien verschiedene Ausrüstungsumfänge einbeziehen, unterschiedliche Basisjahre verwenden oder unterschiedliche Preisentwicklungslogiken über Regionen hinweg anwenden. Unterschiede ergeben sich auch daraus, ob die Zahlen nur Neumaschinenumsätze widerspiegeln oder ob angrenzende Posten hinzugefügt werden, was die Gesamtwerte schnell verändert.
Die Tabelle zeigt eine breite Streuung bei den Werten für 2026, und im Rahmen des Umfangs von Mordor Intelligence wird nur der Umsatz aus dem Verkauf neuer Rundstrickmaschinen gezählt, wobei der Weiterverkauf von Gebrauchtmaschinen und Strickkomponenten ausgeschlossen sind, selbst wenn die Investitionen steigen. Lücken entstehen auch, wenn eine externe Schätzung auf einer engeren Maschinenklasse basiert oder wenn Einheitsannahmen nicht gegen Lieferzeitsignale und Importintensität in wichtigen APAC-Beschaffungsmärkten überprüft wurden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,04 Mrd. USD (2026) | |
| Fachzeitschrift A | 4,04 Mrd. USD (2026) | Wiederholt oft den Schlagzeilenwert ohne Klärung von Einschlüssen wie reinem Neumaschinenumsatz gegenüber Aftermarket und Überholung, was den Abgleich nach Maschinentyp, Automatisierungsgrad und Anwendungsabdeckung einschränkt. |
| Globaler Verlag B | 0,71 Mrd. USD (2026) | Der niedrigere Wert deutet auf eine teilweise Abdeckung hin, etwa eine engere Maschinenteilmenge oder eine eingeschränkte Geografie, und es ist schwierig, Unterschiede ohne angegebene ASP-Festlegung und Ersatzzyklus-Inputs nachzuvollziehen. |
Insgesamt deutet der Vergleich darauf hin, dass Umfangsdefinitionen sowie Preis- und Volumenannahmen die größten Gründe dafür sind, dass Zahlen zwischen Quellen nicht übereinstimmen. Durch die Verknüpfung der Schätzung mit beobachtbaren Investitionssignalen, praktischem Ersatzverhalten und gegengeprüften Preisspannen bleibt der resultierende Marktwert auf klare Inputs und wiederholbare Schritte für zukünftige Aktualisierungen zurückführbar.


Wichtige im Bericht beantwortete Fragen
Wie groß ist der Markt für Rundstrickmaschinen aktuell und wie ist der Wachstumsausblick?
Die Marktgröße für Rundstrickmaschinen erreichte im Jahr 2026 einen Wert von 4,04 Milliarden USD und soll bis 2031 auf 5,35 Milliarden USD steigen, was einer CAGR von 5,76 % entspricht.
Welche geografische Region führt die Nachfrage nach neuen Rundstrickmaschinen an?
Asien-Pazifik machte im Jahr 2025 47,90 % der Lieferungen aus, dank seiner integrierten Textilcluster und Handelspräferenzen.
Welche Maschinenkategorie wächst am schnellsten?
Spezial-Jacquard-Systeme sollen voraussichtlich mit einer CAGR von 6,92 % wachsen, da Marken maschinenseitige Musterung und Produktdifferenzierung anstreben.
Wie beeinflussen Nachhaltigkeitsvorschriften die Ausrüstungsauswahl?
Mühlen investieren in Plattformen, die recyceltes Polyester und Baumwolle verarbeiten, was eine CAGR von 7,32 % für mit recyceltem Garn kompatible Rundstrickmaschinen und integrierte Garnqualitätsüberwachungssysteme antreibt.
Warum gewinnen intelligente, Industrie-4.0-fähige Maschinen Marktanteile?
Vernetzte Sensoren, digitale Zwillinge und vorausschauende Wartung reduzieren Fehlerquoten und die Arbeitsabhängigkeit; solche Industrie-4.0-Plattformen beschleunigen sich bis 2031 mit einer CAGR von 6,82 %.
Seite zuletzt aktualisiert am:



