
Größe und Marktanteil des Indonesischen Textilmarkts
Analyse des Indonesischen Textilmarkts von Mordor Intelligence
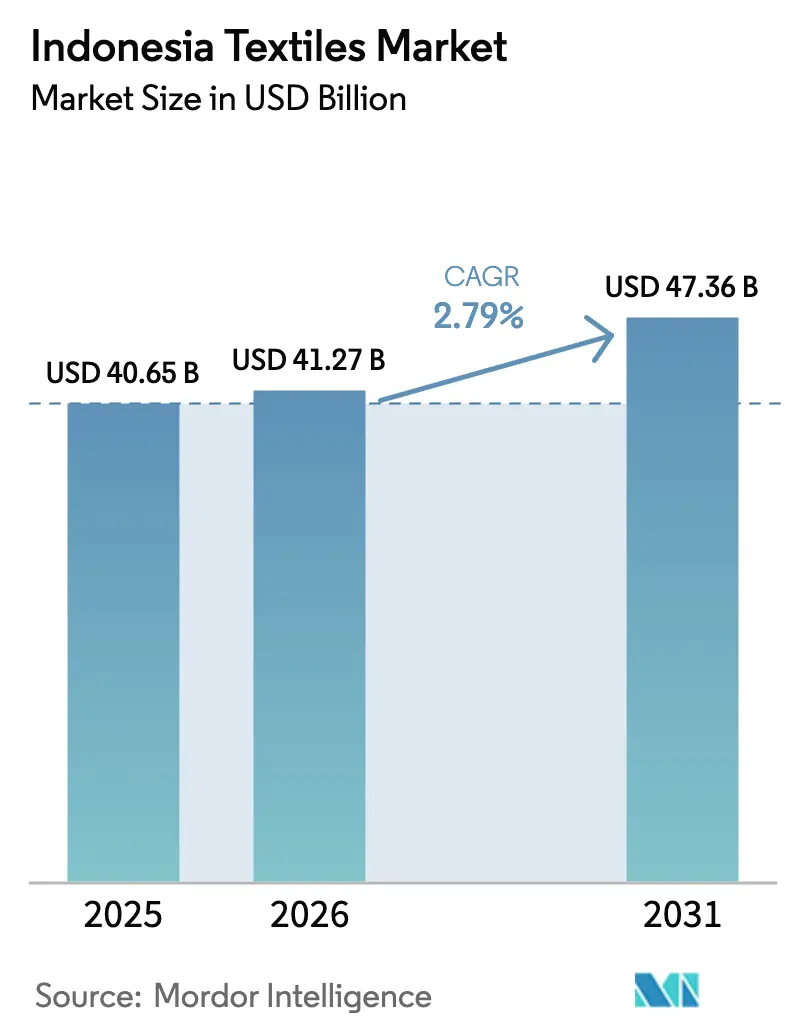
Die Größe des indonesischen Textilmarkts soll von 41,27 Milliarden USD im Jahr 2026 auf 42,42 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 48,04 Milliarden USD erreichen, mit einem CAGR von 2,52 % über den Zeitraum 2027–2032.
Indonesiens Wachstum verbindet die Online-Nachfrage nach Bekleidung mit einer etablierten Fertigungsbasis, die Bekleidung für inländische und internationale Käufer liefert. Maschinenförderungen können die Investitionsbelastung für qualifizierte Hersteller senken, während der Druck durch importierte Vorleistungen und Löhne die Verarbeitungseffizienz für die Marge aus Textilverkäufen wichtig macht. Die Reaktionen der Lieferanten können die Erneuerung von Ausrüstungen mit der Spezifikation von Garnen und Stoffen für Bekleidungshersteller kombinieren, die über Online- und Offline-Kanäle verkaufen. Subventionierte Maschinen schaffen nur dann Mehrwert, wenn die damit geschaffene Kapazität aus Bekleidungsaufträgen genug erwirtschaftet, um die durch Währungs- und Lohndruck gestiegenen Vorleistungs- und Arbeitskosten zu decken.
Wichtigste Erkenntnisse des Berichts
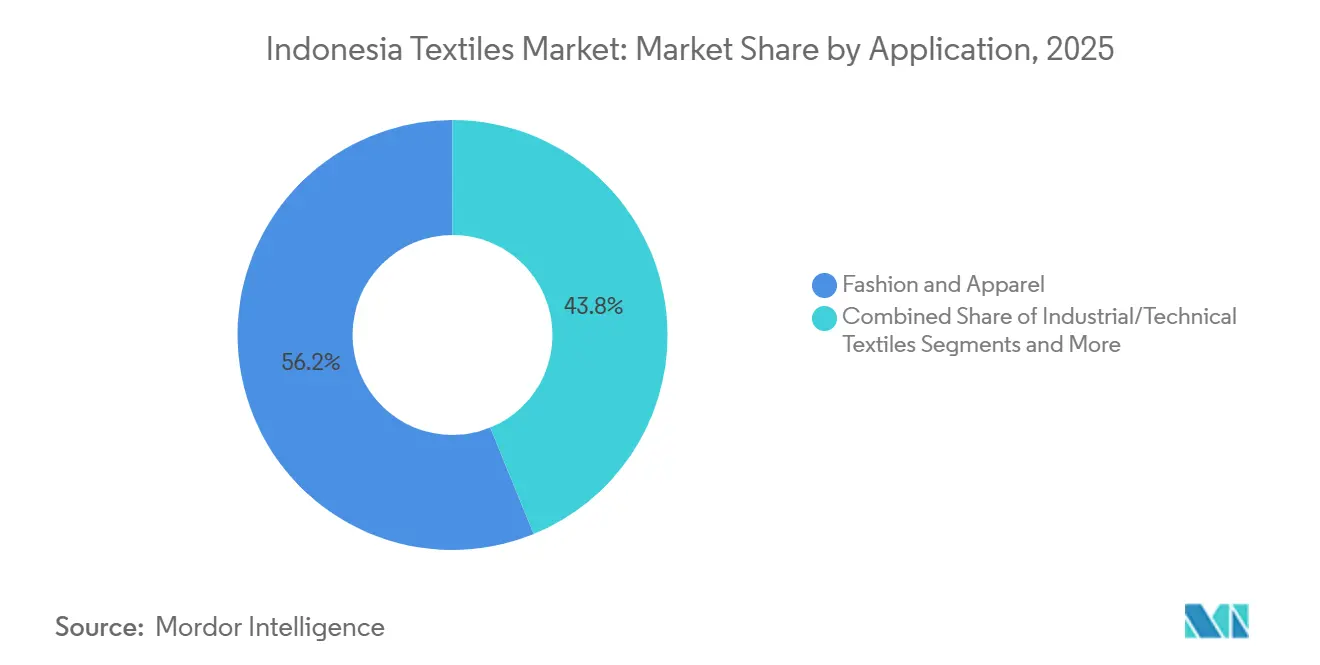
- Anwendungsbezogen hielt Mode und Bekleidung im Jahr 2026 einen Marktanteil von 55,87 % am indonesischen Textilmarkt, während Industrie- und Techniktextilien im Zeitraum 2027–2032 mit einem CAGR von 3,89 % am schnellsten wachsen sollen.
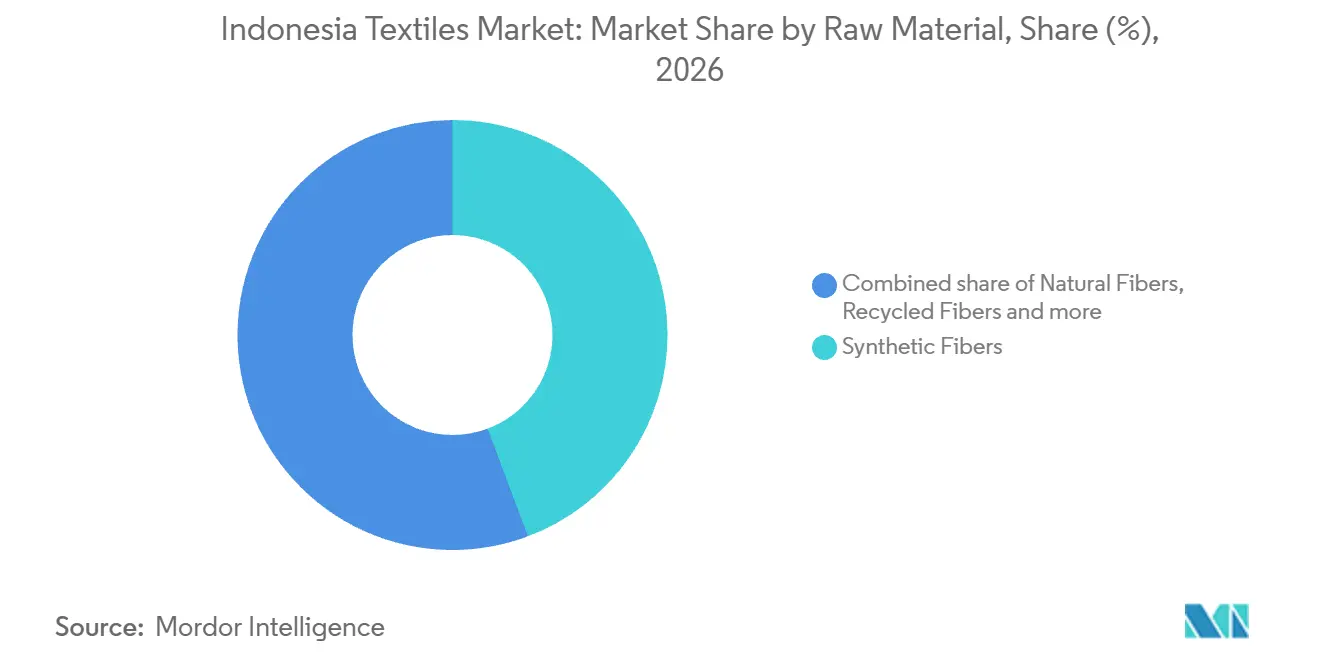
- Nach Rohmaterial hielten Synthetikfasern im Jahr 2026 einen Anteil von 44,29 % an der Größe des indonesischen Textilmarkts und sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 3,4 % im Zeitraum 2027–2032.
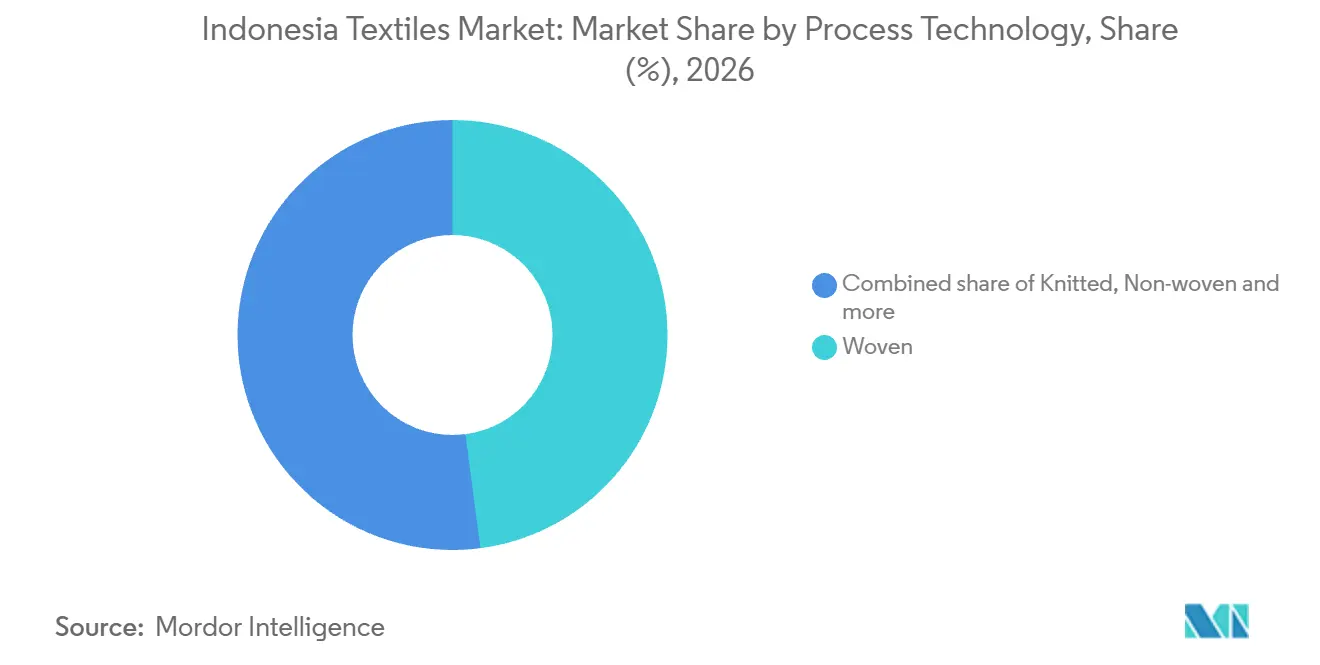
- Bei den Produktionstechnologien führten gewebte Textilien im Jahr 2026 mit einem Anteil von 47,93 %, während Vliesstoffe im Zeitraum 2027–2032 mit einem CAGR von 3,85 % am schnellsten wachsen sollen.
- Geografisch hielt Java im Jahr 2026 einen Anteil von 58,17 %, während Sulawesi im Zeitraum 2027–2032 mit einem CAGR von 3,3 % am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der Maschinenerneuerungssubventionen im Rahmen von Making Indonesia 4.0 | +1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Boom im E-Commerce für Mittelklasse-Mode steigert die inländische Nachfrage nach Garnen und Stoffen | +1.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Präferenzzölle aus dem IA-CEPA und ein möglicher CPTPP-Beitritt erweitern die Exportmargen | +0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Markenvorgaben für Recyclingfaseranteile fördern Investitionen in PET-zu-Garn- und Viskose-Recycling | +0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| KI-gestützte Inline-Qualitätsprüfsysteme senken Fehlerquoten für KMU-Strickwarenhersteller | +0.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Erneuerbare-Energie-Stromabnahmeverträge können Energiekosten und Scope-2-Emissionen für Färbereien potenziell senken | +0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der Maschinenerneuerungssubventionen im Rahmen von Making Indonesia 4.0
Ausrüstungserstattungen können die Kapitalhürde für Textilbetriebe senken, die eine produktivere Umwandlungskapazität anstreben. Im Jahr 2024 erweiterte Indonesiens Ministerium für Industrie sein Programm für Gewebeveredelung und -druck zu einem Textil- und Textilprodukteprogramm, das mit Making Indonesia 4.0 verknüpft ist. Die Erstattung kann bis zu 25 % für inländische Ausrüstungen abdecken, die zertifiziert sind, mindestens 25 % lokalen Inhalt zu enthalten, oder 10 % für andere inländische oder importierte Ausrüstungen. Jährliche Empfängerobergrenzen und verfügbare Haushaltsmittel begrenzen den zuerkannten Betrag. Qualifizierende Maschinen müssen neu sein, nicht mehr als 4 Jahre vor der Antragstellung hergestellt worden sein und bestimmte Industrie-4.0-Technologien in der Produktion oder Abfallbehandlung einsetzen. Die höhere Erstattungsstufe begünstigt zertifizierte inländische Ausrüstungen, während Haushaltsgrenzen bedeuten, dass die Förderfähigkeit allein keine Finanzierung für die Erweiterung eines Betriebs sichern kann.
Boom im E-Commerce für Mittelklasse-Mode steigert die inländische Nachfrage nach Garnen und Stoffen
Die Online-Modenachfrage kann die inländische Textilverarbeitung durch Bekleidungshersteller unterstützen, die über mehrere Kanäle verkaufen. Das Handelsministerium berichtete, dass die Gesamttransaktionen des Harbolnas 2025 um 17 % gegenüber 2024 gestiegen sind, wobei Mode und Sportbekleidung zu den beliebtesten Kategorien lokaler Produkte gehörten.[1] Das in Malang ansässige Unternehmen J99 Garment meldete für das Ramadan 2025 eine Produktion von 4.000 Stück oder Sets muslimischer Bekleidung für eigene und Kundenmarken, die über E-Commerce- und Offline-Kanäle verkauft wurden. J99s Ramadan-Produktion lag 50 % bis 100 % über normalen Tagen. Saisonaler Verkauf über Online- und Offline-Kanäle kann die Materialeinkäufe eines Bekleidungsherstellers auf kurze Zeiträume konzentrieren, auf die Stofflieferanten vorbereitet sein müssen.
Präferenzzölle aus dem IA-CEPA und ein möglicher CPTPP-Beitritt erweitern die Exportmargen
Präferenzieller Marktzugang gibt indonesischen Textilexporteuren Spielraum, beim gelieferten Preis wettbewerbsfähig zu sein. Im Rahmen des IA-CEPA wendete Australien ab dem 5. Juli 2020 einen zollfreien Zollsatz auf qualifizierende indonesische Ursprungswaren an, mit Ausnahme von verbrauchsteueräquivalenten Waren. Nur Waren, die die IA-CEPA-Ursprungsregeln erfüllen, kommen für die Präferenz in Betracht, die die Preiswettbewerbsfähigkeit indonesischer Textilien auf dem australischen Markt verbessern kann. Am 3. September 2026 erklärte Indonesiens Handelsminister, dass CPTPP-Beitrittsgespräche mit den Mitgliedsländern im Gange seien. Er erwartete auch, dass das Ministertreffen im November 2026 die Bildung einer Beitrittsarbeitsgruppe für Indonesien genehmigen würde. Die australische Präferenz bietet einen etablierten Weg zur Zollerleichterung, während der CPTPP-Prozess eine bedingte Möglichkeit darstellt, die keine verbindlichen Preiszusagen für künftige Zugeständnisse unterstützen kann.
Markenvorgaben für Recyclingfaseranteile fördern Investitionen in PET-zu-Garn- und Viskose-Recycling
Wenn eine Bekleidungsmarke Recyclinginhalt vorschreibt, kann ihr Garnbedarf die Nachfrage auf den Rückgewinnungsweg lenken, der die erforderliche Faser liefert. PET-zu-Garn-Wege verbinden zurückgewonnenes Polyester-Ausgangsmaterial mit einer Spinnapplikation, wodurch Aufbereitungskosten für die Wirtschaftlichkeit des resultierenden Garns relevant werden. Viskose-Recycling erfordert einen separaten Ansatz für zurückgewonnene Zellulose und ihre Rückführung in Textilfasern. Ein Betrieb, der solche Spezifikationen bedient, müsste die Verarbeitungskosten jedes Weges mit der Faser und dem Garn vergleichen, die er verkaufen kann. Dies begünstigt Investitionen, die auf ein bestimmtes Polyester- oder Zellulose-Textilprogramm abgestimmt sind, gegenüber einer undifferenzierten Ausweitung der Recyclingkapazität.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwächung der Rupiah verstärkt die Importkosten für Baumwolle und synthetische Vorleistungen | -0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Starke Erhöhungen der provinziellen Mindestlöhne 2025 verringern den Vorteil gegenüber Vietnam und Bangladesch | -0.7% | West-Java, Zentral-Java, Ost-Java | Kurzfristig (≤ 2 Jahre) |
| Ultrapreisgünstige Importe von Temu/Shein, die die US-Section-321-Lücke ausnutzen, überschwemmen den Inlandsmarkt | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Wassernutzungsgenehmigungen in den Färbereiclustern Zentral-Javas infolge von El-Niño-Dürren | -0.2% | Färbereiclustern in Zentral-Java | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwächung der Rupiah verstärkt die Importkosten für Baumwolle und synthetische Vorleistungen
Währungsschwäche schränkt die Textilnachfrage sowohl über Verkaufspreise als auch über den Materialbetrag ein, den Betriebe finanzieren können. Im Juni 2026 erklärte der Indonesische Verband der Faser- und Filamentgarnhersteller (APSyFI), dass die Rupiah seit Januar um rund 8 % abgewertet habe, was die Kosten für überwiegend importierte Rohstoffe erhöhe und Preiserhöhungen der Hersteller veranlasse.[2] Höhere Verkaufspreise übertragen die Vorleistungsbelastung auf Stoffverarbeiter und andere nachgelagerte Käufer. Im Mai 2026 berichtete APSyFI, dass einige vorgelagerte Unternehmen Rohstoffeinkäufe und Produktionskapazitäten reduzierten, um den Cashflow zu erhalten. Solche Reduzierungen können das für die anschließende Verarbeitung verfügbare Angebot einschränken, selbst wenn nachgelagerte Aufträge vorhanden sind. Der Wechselkursdruck lässt importabhängigen Betrieben weniger Mittel für Ersatzvorleistungen und weniger Produktion, auf die Produktionskosten verteilt werden können.
Starke Erhöhungen der provinziellen Mindestlöhne 2025 verringern den Vorteil gegenüber Vietnam und Bangladesch
Höhere gesetzliche Lohnuntergrenzen erhöhen die Arbeitskosten für indonesische Textilhersteller und können die Marge schmälern, die sie bei jedem Auftrag erzielen. Die provinziellen Mindestlöhne stiegen 2025 gegenüber 2024 in West-Java, Zentral-Java und Ost-Java um 6,5 %. Für Betriebe, die auf diesen Niveaus zahlen, erfordert eine unveränderte Belegschaft eine höhere Mindestlohnsumme, bevor zusätzliche Produktion Einnahmen generiert. Das USDA berichtete im April 2026 auch über Bedenken hinsichtlich der Arbeitskosten in Indonesiens Textil- und Textilprodukteindustrie. Die Weitergabe dieser Belastung in Angeboten kann die Preiswettbewerbsfähigkeit schwächen, während die Absorption weniger Einkommen für den Geräteersatz übrig lässt. Hersteller, die die Produktion je Arbeitnehmer nicht steigern können, sehen sich einer wiederkehrenden Kostenbeschränkung gegenüber, die zusätzliche Aufträge allein möglicherweise nicht lösen, wenn die Verkaufspreise fest bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Bekleidungsvolumen und Nachfrage nach IndustriematerialienMode und Bekleidung machten im Jahr 2026 einen Anteil von 55,87 % an der Größe des indonesischen Textilmarkts aus. Im Februar 2025 beschäftigte Binabusana Internusa (BBI Group) mehr als 8.000 Mitarbeiter in Indonesien, mit 4 Produktionsstätten und einem Entwicklungszentrum. Die Gruppe stellte Sportbekleidung für Adidas, Puma und andere große Auftraggeber her und bezog Strickstoff und Zubehör von den von den Marken nominierten Lieferanten in der Region. Die markennominierte Beschaffung macht den Zugang zu diesen Lieferbeziehungen zu einer separaten kommerziellen Aufgabe gegenüber der Stoffherstellung, selbst wenn ein großer Bekleidungsbetrieb erhebliche potenzielle Nachfrage bietet.
Industrie- und Techniktextilien sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 3,89 % im Zeitraum 2027–2032. Im Jahr 2025 lieferte PT Inocycle Technology Group Tbk Vliesstoffe aus recycelten Polyesterstapilfasern als industrielle Rohstoffe für den indonesischen Bergbau, das Bauwesen, die Landwirtschaft, die Fertigung und die Infrastruktur. Die Anwendungen verbinden die Textilverarbeitung mit Produktions- und Projektaktivitäten außerhalb der Verbraucherbekleidung. Die Bedienung von 5 Branchen gibt Inocycle Möglichkeiten, die Recycling-Polyester-Verarbeitung mit mehreren unterschiedlichen industriellen Rohstoffbedürfnissen abzustimmen.

Nach Rohmaterial:
Synthetikkapazität und BaumwollerholungSynthetikfasern repräsentierten im Jahr 2026 einen Marktanteil von 44,29 % am indonesischen Textilmarkt und sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 3,4 % im Zeitraum 2027–2032. PT Tifico Fiber Indonesia Tbk meldete in seinem Geschäftsbericht 2025 eine jährliche Produktionskapazität für Polyesterstapilfasern von 154.400 Tonnen.[3] Das gleiche Produktsegment erzielte 2025 einen Umsatz von 102,5 Millionen USD und einen Bruttogewinn von 2,12 Millionen USD. Ein Bericht aus dem Jahr 2026 bezifferte den Polyesteranteil am Faserverbrauch in Indonesiens Spinnereisektor auf rund 45 %, vor Baumwolle mit rund 40 % und Viskose mit 15 %. Für Tifico macht der geringe Bruttogewinn im Verhältnis zum Stapilfaserumsatz die Rentabilität zusätzlicher Verkäufe zu einer separaten Überlegung gegenüber der installierten Kapazität.
Bei Naturfasern schätzte das USDA den indonesischen Baumwollverbrauch für 2025/26 auf 1,85 Millionen Ballen, ein Rückgang von 5 % gegenüber 1,95 Millionen in 2024/25. Es prognostizierte einen Verbrauch von 1,9 Millionen Ballen für 2026/27. Die Prognose stellt eine teilweise Erholung dar, keine Rückkehr zum Baumwollverbrauchsniveau von 2024/25.
Nach Verfahren / Technologie:
Koordination der Webstoffversorgung und VliesstoffanwendungenGewebte Textilien waren das größte Segment nach Verfahren mit einem Anteil von 47,93 % im Jahr 2026. Am 4. Februar 2026 besuchten Mitarbeiter von PT Dan Liris, darunter ein Vertreter der Webtechnik und Einkaufsleiter, PT Sukuntex, um den regulären Bedarf an CD-40s-Garnen zu besprechen. Der Besuch umfasste auch die Bewertung technischer Muster und Viskose-Twill für feineren Druck und endete mit einer Erstbestellung. PT Dan Liris betreibt 169 Hochleistungs-Luftdüsenwebmaschinen und produziert jährlich mehr als 14 Millionen Meter Rohgewebe, was einen betrieblichen Maßstab für die Lieferantengespräche bietet. Technische Koordination kann das kommerzielle Angebot eines Webstofflieferanten stärken, indem Materialentscheidungen mit den Oberflächen- und Druckeigenschaften verbunden werden, die weiter in der Textilverarbeitung benötigt werden.
Vliesstoffe sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 3,85 % im Zeitraum 2027–2032. Im April 2026 berichtete der Unternehmenssekretär von PT Multi Spunindo Jaya Tbk über eine steigende Vliesstoffnachfrage im Gesundheitswesen, der Hygiene, dem Bauwesen und der Filtration auf inländischen und internationalen Märkten. Strickstoff gehörte zu den vorgelagerten Produkten, neben Garnen und Webstoff, für die das Indonesia Eximbank Institute im Jahr 2025 eine sich erholende globale Nachfrage meldete. Vliesstoffe erreichen Käufer im Gesundheitswesen, der Hygiene, dem Bauwesen und der Filtration, während die Erholung bei Strickstoff im Jahr 2025 für die globale vorgelagerte Textilnachfrage und nicht nur für Indonesien gemeldet wurde.
Geografische Analyse
Javanischer Textilmarkt
Java machte im Jahr 2026 einen Anteil von 58,17 % an der Größe des indonesischen Textilmarkts aus. PT Sansan Saudaratex Jaya meldet eine Bekleidungskapazität von mehr als 2,2 Millionen Stück pro Monat über 6 Produktionseinheiten und 61 Nählinien in West- und Zentral-Java. PT Pan Rama Vista Garment Industries meldet eine Kapazität von 350.000 Kleidungsstücken pro Monat in 2 Zentral-Java-Betrieben und ist auf Damenkleider und -blusen für die Saisonkollektionen von Markenpartnern spezialisiert. Diese von den Unternehmen gemeldeten Kapazitäten zeigen eine in den westlichen und zentralen Provinzen konzentrierte Bekleidungsproduktionsskala. Im Juli 2026 hatte PT Golden Tekstil Indonesia die Bekleidungsproduktion auf 2 Linien in Kendal, Zentral-Java, aufgenommen, während sein neues Bekleidungsgebäude noch im Bau war.
Sulawesischer Textilmarkt
Sulawesi ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 3,3 % im Zeitraum 2027–2032. Das Regionalbüro der Bank Indonesia für Süd-Sulawesi berichtete im zweiten Quartal 2025 über eine gestiegene Produktionsaktivität bei Mikro- und Kleinunternehmen in Süd-Sulawesi, darunter Textilien neben Lebensmitteln und Getränken sowie nichtmetallischen Mineralien. Da die gemeldete Aktivität in Mikro- und Kleinunternehmen angesiedelt ist, wird die Textilnachfrage in Süd-Sulawesi eher als viele kleine Aufträge von einzelnen Produzenten als als wenige große Verträge ankommen. Die Bedienung dieser Produzenten erfordert ein regionales Vertriebsnetz, das einzelne Kleinhersteller erreichen kann, anstatt sich auf eine einzige neue Fabrik zu verlassen.
Sumatras vorgelagerte Rolle umfasst die Viskosestapilfaserproduktion von Asia Pacific Rayon in Pangkalan Kerinci, Riau, für Anwendungen wie Bekleidung und Heimtextilien. Die in Banjarmasin, Süd-Kalimantan, gegründete Tantra Group beschreibt eine Lieferkette von der Faserbeschaffung über das Spinnen, die Stoffproduktion bis hin zu Bekleidung, und das Gruppenmitglied PT Bintang Ratuna Jaya ist auf die Bekleidungsherstellung spezialisiert. In Samarinda, Ost-Kalimantan, stellt Hesandra Indonesia Bekleidung und Accessoires aus Batik, Weberei und Stickerei her und bietet Verkaufskanäle über Tokopedia und Shopee an. Das übrige Indonesien umfasst Bali, wo Yogi and Boo Bekleidung herstellt und hauseigenen Digitaldruck anbietet, mit Resortbekleidung, Bademode und Aktivbekleidung unter seinen Bekleidungsmöglichkeiten. Riau's Viskosestapilfaser, Hesandras handwerklich geprägte Bekleidung über Tokopedia und Shopee in Samarinda sowie Yogi and Boos Bekleidung und Digitaldruck auf Bali zeigen unterschiedliche Lieferantenrollen auf den verbleibenden Inseln.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen durch Indonesiens nationale Regelung und eine Betriebsgenehmigung für eine Anlage in Zentral-Java, aus der Perspektive von Textilherstellern mit Umweltgenehmigungen. Erfasste Textilaktivitäten müssen Abwasserstandards erfüllen, bevor sie in Gewässer eingeleitet werden. Im Rahmen der nationalen Übergangsregelung 2025 müssen bestehende Genehmigungsinhaber die Abwasserstandards innerhalb von 2 Jahren nach dem 9. September 2025 durch eine Genehmigungsänderung angleichen. Die Übergangsregelung stellt die Abwasserbehandlungsleistung und die Genehmigungsänderung auf denselben Umsetzungszeitplan, wodurch physische und administrative Compliance voneinander abhängig werden.
Regulatorische Tabelle
| Entscheidungsfaktor | Indonesien | Zentral-Java |
|---|---|---|
| Zuständige Behörde | Ministerium für Umwelt und Umweltkontrollbehörde | Gouverneur von Zentral-Java für die genannte Betriebsgenehmigung |
| Wesentliche Instrumente oder Ausrichtung | Verordnung Nr. 12/2025 über Abwasserstandards für Textilien und Genehmigungsanpassung | Gouverneursentscheidung Nr. 660.1/18 von 2023 für die Banaran-Anlage von PT Dan Liris |
| Kommerzielle Auswirkung | Bestehende Genehmigungsinhaber müssen die Standards während der Übergangsphase durch eine Genehmigungsänderung angleichen | Dan Liris muss seinen Anlagenplan einhalten und alle 6 Monate Umweltpflichten an Provinz- und Sukoharjo-Behörden melden |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Künftige Entwicklung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Indonesiens Bewertung „Mittel” spiegelt einen definierten Betriebsweg wider, der die Einhaltung von Abwasserstandards und die Genehmigungsanpassung während der nationalen Übergangsphase umfasst. Verordnung 12/2025 hob Artikel 16A und Anhang XLII der Verordnung 5/2014, geändert durch P.16/2019, auf, und die Frist für die Änderung bis zum 9. September 2027 gibt der verschärfenden Ausrichtung einen datierten Auslöser. Die Spalte für Zentral-Java beschreibt die Betriebsgenehmigung von Dan Liris und die Berichterstattung alle 6 Monate an Provinz- und Sukoharjo-Behörden, sodass „Mittel” das Regime dieser Anlage widerspiegelt. Dan Liris ist als bestehender Genehmigungsinhaber von derselben Frist betroffen.
Wertschöpfungskettenstufen
Der Wertschöpfungskettenvergleich folgt der Faserproduktion, der Stoffherstellung und der Bekleidungsherstellung in Indonesien. PT Eratex Djaja Tbk, ein Mitglied der Busana Apparel Group, ist als Bekleidungshersteller tätig, der sich hauptsächlich auf Exportmärkte konzentriert. Eratex stellte 2008 seine eigene Garn- und Stoffproduktion ein und trennte damit seine Bekleidungsmontageaufgabe von der Stoffherstellung, wodurch die Stoffverfügbarkeit zu einer Abhängigkeit für seine Bekleidungslinien wurde.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Faserproduktion | Viskosefaserhersteller wie Asia Pacific Rayon; Recycling-Polyesterhersteller wie PT Inocycle Technology Group Tbk | Faser- und Recyclingmaterialverkäufe | Eingangskonsistenz über verschiedene Faserströme | Eingänge für jeden Materialstrom separat qualifizieren |
| Stoffherstellung | Webstoffhersteller wie PT Dan Liris | Rohgewebeverkäufe | Ausfallzeiten von Webmaschinen und Stoffkonsistenz | Webmaschinen warten und alternative Produktionsläufe einplanen |
| Bekleidungsherstellung | Bekleidungshersteller wie PT Eratex Djaja Tbk | Fertigbekleidungsverkäufe | Stoffverfügbarkeit vor der Bekleidungsverarbeitung | Stofffreigabe mit Bekleidungsproduktionsplänen koordinieren |
| Quelle: Mordor Intelligence | ||||
PT Inocycle Technology Group Tbk fügte 2025 PET Popcorn hinzu, ein Derivat aus recycelter Polyesterstapilfaser unter Verwendung von PET-Flaschenabfall als Hauptrohstoff. Eine solche Diversifizierung kann mehr als einen verkäuflichen Output aus der Recyclingphase schaffen. Inocycle verarbeitet recycelte Polyesterstapilfasern auch zu Vliesstoffen, sodass seine Recyclingphase Umsätze aus Industriematerialien sowie Fasern erzielen kann, anstatt sich ausschließlich auf die Bekleidungsnachfrage zu verlassen.
Wettbewerbslandschaft
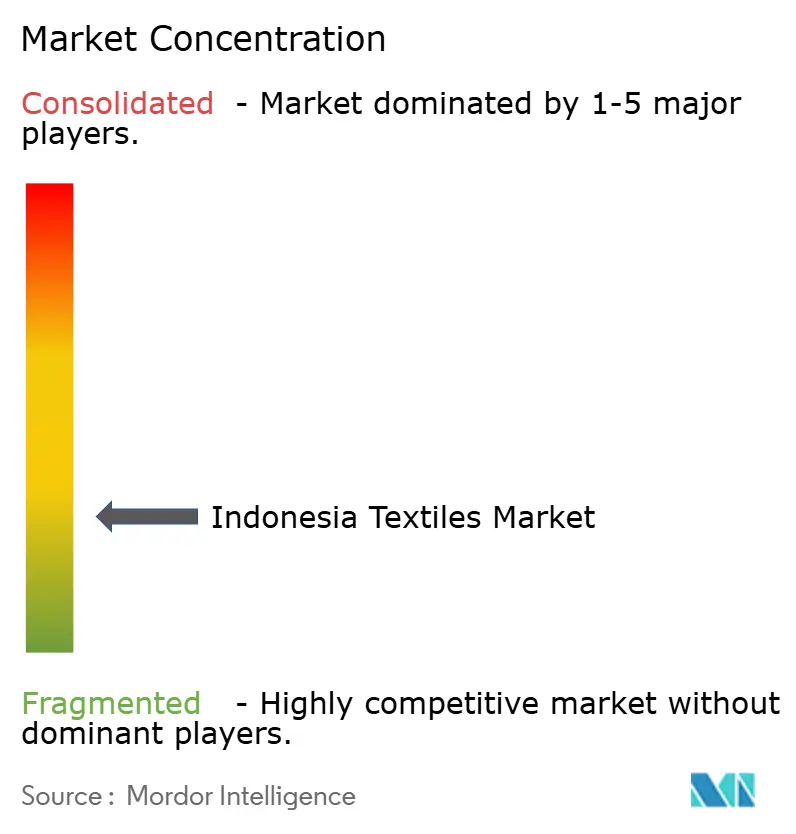
Der Wettbewerb hat eine geschichtete, mäßig fragmentierte Struktur über Bekleidungshersteller und vorgelagerte Textilproduzenten hinweg. PT Sri Rejeki Isman Tbk (Sritex) stellte am 1. März 2025 nach seiner Insolvenz den Betrieb ein. PT Pan Brothers Tbk stellt Bekleidung in Tangerang her, und sein konsolidierter Umsatz fiel 2025 auf 273,3 Millionen USD von 319,9 Millionen USD im Jahr 2024. PT Asia Pacific Fibers Tbk betrieb 2025 nur seine Filamentgarnanlage in Kendal, Zentral-Java. Diese unterschiedlichen Produktionsrollen machen die Lieferantenauswahl zu einer Frage der Betriebsstufe, die ein Käufer benötigt, wobei die Unternehmensgröße einen unvollständigen Leitfaden dafür bietet, welche Produktionsstufe ein Lieferant tatsächlich ausführt.
PT Trisula Textile Industries Tbk, die Stoffherstellungstochter von PT Trisula International Tbk, kombiniert Texturierung, Zwirnen, Schlichten, Weben, Färben und Veredeln. Seine Polyesterstoffproduktion sank 2025 auf 5,88 Millionen Yards von 6,38 Millionen Yards im Jahr 2024. PT Indo-Rama Synthetics Tbk produziert Polyesterprodukte und gesponnene Garne in Indonesien und exportiert diese, innerhalb einer Gruppe, die auch ausländische Fertigungstöchter hat. Trisula's Prozessbreite kann Übergaben zwischen Garnvorbereitung, Weben und Veredeln begrenzen, während sein Produktionsergebnis 2025 zeigt, warum technische Breite und realisierter Stoffausstoß unterschiedliche kommerzielle Maßstäbe sind.
Indo-Rama und Asia Pacific Fibers meldeten beide 2025 schwächere Polyesterergebnisse auf inländischen und Exportmärkten. PT Indo-Rama Synthetics Tbk meldete 2025 einen Rückgang des Polyesterabsatzvolumens um 7 % gegenüber 2024. Es meldete auch die Beibehaltung einer PROPER-Blue-Bewertung und keine Umwelt-Nichtkonformitätsbußen oder -sanktionen im Jahr 2025. Der Polyesterumsatz von PT Asia Pacific Fibers Tbk fiel 2025 auf 44,17 Millionen USD von 190,2 Millionen USD im Jahr 2024.
Führende Unternehmen der indonesischen Textilindustrie
-
PT Sri Rejeki Isman Tbk
-
PT Pan Brothers Tbk
-
PT Asia Pacific Fibers Tbk
-
PT Trisula Textile Industries Tbk
-
PT Indo-Rama Synthetics Tbk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesischer Textilmarkt Unternehmen in diesem Bericht
- PT Sri Rejeki Isman Tbk
- PT Pan Brothers Tbk
- PT Asia Pacific Fibers Tbk
- PT Trisula Textile Industries Tbk
- PT Indo-Rama Synthetics Tbk
- PT Tifico Fiber Indonesia Tbk
- PT Ever Shine Tex Tbk
- PT Century Textile Industry Tbk
- PT Polychem Indonesia Tbk
- PT Panasia Group
- PT Tyfountex Indonesia
- PT Eratex Djaja Tbk
- PT Argo Pantes Tbk
- PT Indo Kordsa Tbk
- PT Sritex Green (new recycled fibre unit)
- PT Rayon Utama Makmur
- PT Kahatex
- PT Duniatex
- PT Dragon Sweater Indonesia
- PT Behaestex
Wesentliche Chancen für Marktteilnehmer
Der Chancenvergleich konzentriert sich auf die Erneuerung der Textilproduktion und die Vorbereitung auf einen möglichen Zugang zu europäischen Käufern. Zu den Tochtergesellschaften von PT Trisula International Tbk gehören der Stoffhersteller PT Trisula Textile Industries Tbk und PT Trisco Tailored Apparel Manufacturing, das Exportuniformen, Anzüge und funktionale Bekleidung herstellt. Indonesiens Kreditprogramm für arbeitsintensive Industrien (KIPK) bietet Textil- und Bekleidungsherstellern einen potenziellen Erneuerungsfinanzierungsweg, wobei der kommerzielle Nutzen von der Qualifikation und Genehmigung des Kreditnehmers abhängt.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Effizientere inländische Stoffversorgung | Der KIPK-Finanzierungsrahmen vom Juni 2026 umfasst Textilien und Bekleidung unter 6 arbeitsintensiven Sektoren | Textil- und Bekleidungshersteller | Genehmigte Erneuerungsfinanzierung zur Verbesserung der Stoffproduktion nutzen | Rückzahlungsbelastung bei Unterauslastung der aufgerüsteten Linien | PT Trisula Textile Industries Tbk, eine Tochtergesellschaft von PT Trisula International Tbk, sofern als Kreditnehmer genehmigt |
| Ursprungsqualifizierte Textilprodukte für europäische Käufer | Exportbereitschaftsaktivitäten im Oktober 2026 im Vorfeld der angestrebten Umsetzung des Indonesien-EU-Handelsabkommens im ersten Quartal 2027 | Indonesische Stoff- und Bekleidungsexporteure, die EU-Käufer suchen | Ursprungsdokumentation vorbereiten und technische Exportanforderungen erfüllen | Technische Qualifikationskosten vor der angestrebten Umsetzung | Indonesische Textilexporteure, die sich für EU-Verkäufe qualifizieren |
| Bekleidungsversorgung unterstützt durch Produktdaten | Die Europäische Kommission plant die Verabschiedung eines Textil-Ökodesign-Gesetzes für das vierte Quartal 2027, gefolgt von Umsetzungsmaßnahmen für den Digitalen Produktpass; der Zeitplan kann sich entwickeln | Indonesische Bekleidungslieferanten, die EU-Käufer bedienen | Produktdaten-Workflows neben Textilproduktangeboten vorbereiten | Sich entwickelnde Spezifikationen und Einführungszeitplan | Lieferanten, die Produktinformationen für EU-orientierte Käufer belegen können |
| Quelle: Mordor Intelligence | |||||
Maschinenerneuerung und Vorbereitung für europäische Käufer haben unterschiedliche kommerzielle Zeitpläne, was einen stufenweisen Investitionsansatz nützlicher macht als die Behandlung beider als eine einzige Expansionsverpflichtung. Individuelle Erneuerungsfinanzierungsentscheidungen hängen von der Förderfähigkeit des Kreditnehmers und der Kreditgenehmigung ab, während der europäische Zugang und Produktinformationsmaßnahmen ihren jeweiligen geplanten Stufen folgen. Die Priorisierung von Produktionsverbesserungen mit eigenem kommerziellem Nutzen kann die Flexibilität hinsichtlich des endgültigen Zeitplans und der Spezifikationen europäischer Anforderungen erhalten.
Neueste Industrielle Entwicklungen in Indonesischer Textilmarkt
- Oktober 2026: Indonesiens Handelsministerium bereitete Hersteller auf das I-EU CEPA vor, mit einer angestrebten Umsetzung im ersten Quartal 2027. Die Bereitschaft umfasste technische Exportanforderungen, Ursprungsregeln und Marktzugang, wobei Textilien und Textilprodukte als EU-Chance identifiziert wurden.
- Juli 2026: PT Golden Tekstil Indonesia hatte die Bekleidungsproduktion auf 2 Linien in Kendal aufgenommen, während sein neues Bekleidungsgebäude noch im Bau war.
Indonesischer Textilmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indonesische Textilmarkt misst den jährlichen Verkaufswert von Textilmaterialien und Textilwaren, die in Indonesien verkauft werden, in USD. Er umfasst Produkte über Fasertypen, Herstellungsverfahren und Endverwendungsanwendungen hinweg.
Ausschlüsse aus dem Geltungsbereich: Baumwolle vor der Faserverarbeitung und Ausgangsstoffe vor der Faserproduktion, Textilherstellungsmaschinen und -ausrüstungen sowie nicht-textile Fertigwaren, die für die genannten Verwendungszwecke verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Anwendung
- Mode & Bekleidung
- Industrie/Technische Textilien
- Haushalt & Heimtextilien
- Medizin & Gesundheitswesen Textilien
- Automobil & Transport Textilien
- Sonstige (Schutz-, Sporttextilien usw.)
- Nach Rohmaterial
- Naturfasern
- Baumwolle
- Wolle
- Seide
- Synthetikfasern
- Polyester
- Nylon
- Rayon / Viskose
- Acryl
- Polypropylen
- Recycelte Fasern
- Sonstige (Spezielle Hochleistungsfasern (Aramid, Kohlenstoff, UHMWPE))
- Naturfasern
- Nach Verfahren / Technologie
- Gewebt
- Gestrickt
- Vliesstoff
- Spunlaid (Spunbond / Meltblown)
- Trockengelegt Wasserstrahlverfestigt
- Nassgelegt
- Nadelgelocht
- 3-D-Weben & Abstandsgewebe
- Nach Region
- Java
- Sumatra
- Kalimantan
- Sulawesi
- Rest von Indonesien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Textilexportmitteilung des Handelsministeriums helfen dabei, die grenzüberschreitende Nachfrage und den Wert zu verfolgen, während Berichte des USDA Foreign Agricultural Service Indikatoren für den Baumwollverbrauch, die Importe und die Mühlenachfrage für Indonesien liefern. Eine von der Udayana-Universität begutachtete Studie über Textil- und Textilproduktexporte identifiziert Wechselkurse, Partnereinkommen, Offenheit, Entfernung und Bevölkerung als erklärende Handelsvariablen, und der Jahresbericht von PT Tifico Fiber Indonesia liefert eine Überprüfung auf Herstellerebene hinsichtlich Kapazität, Produktion und Umsatz.
Jährliche Unternehmensberichte, Börsenmeldungen, Regierungsveröffentlichungen, Handelsstatistiken und seriöse indonesische Geschäftsberichterstattung können diese Quellen ergänzen, um Betriebsstandorte, Materialkosten, Handelsmuster und gemeldete Umsätze zu überprüfen, wobei Exportzahlen als Signal für den Außenmarkt und nicht als Gesamtbetrag des Inlandsmarkts behandelt werden. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews mit indonesischen Faserproduzenten, Spinnereien, Stoff- und Vliesstoffverarbeitern, Bekleidungsherstellern, Handelsverbänden und Textilkäufern können Sekundärschätzungen zu Produktion, Auslastung, Verkaufspreisen, Vorleistungsbeschaffung und Endverbrauchsnachfrage überprüfen. Strukturierte Fragen sollten prüfen, ob jede gemeldete Transaktion ein Erstproduzenten- oder Großhandelsverkauf ist, und verarbeitete Vorleistungen identifizieren, die nicht erneut gezählt werden dürfen. Wenn Aufzeichnungen nicht übereinstimmen oder einem Segment direkte Belege fehlen, sollten Analysten die Lücke dokumentieren, unabhängige Angebots- und Nachfragesignale vergleichen und vor der Aktualisierung einer Annahme eine gezielte Nachverfolgung mit sachkundigen Befragten anstreben.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung sollte den jährlichen Marktwert Indonesiens aus dem lokalen Wert von Fasern, Garnen, Stoffen, Vliesstoffen und fertigen Textilwaren aufbauen, die bei der ersten Produzenten- oder Großhandelstransaktion verkauft werden, wobei die Produktion um Importe und Exporte angepasst und der Wert der in einem anschließend gezählten Textilprodukt eingebetteten Vorleistungen abgezogen wird. Produktions- und Kapazitätsindikatoren, Baumwoll- und Synthetikfaserverbrauch, Export- und Importwerte, Mühlenauslastung und Herstellerverkaufspreise liefern Überprüfungen der Marktrichtung und -größe. Rupiah-Bewegungen und Lohnkosten helfen dabei, Veränderungen bei den Vorleistungskosten und realisierten Preisen zu erklären. Selektive Bottom-up-Überprüfungen können den gemeldeten Lieferantenausstoß zusammenfassen oder Stichprobenverkaufspreise mit Versandmengen für repräsentative Fasern, Garne, Stoffe und Bekleidungsprodukte vergleichen, wobei Lücken markiert werden, wenn Abdeckung oder Einheitswerte nicht abgestimmt werden können.
Historische Werte und Segmentanteile sollten separat über Anwendungen, Rohstoffe, Verfahren und indonesische Regionen hinweg zusammengestellt werden, wobei Herstellermeldungen, Handelsaufzeichnungen, Produktionsindikatoren und Befragtenchecks verwendet werden, um jeden Verkauf einmal der entsprechenden Anwendung, dem Material, dem Verfahren und dem Standort zuzuordnen. Die Szenarioanalyse kann die Prognose erweitern, indem die Inlandsnachfrage, Exportaufträge, Vorleistungspreise, Kapazitätsauslastung sowie Lohn- oder Politikbedingungen variiert werden, wobei Experteninterviews genutzt werden, um die Richtung und Segmentimplikationen jeder Variablen zu hinterfragen, anstatt Marktbelege zu ersetzen. Wenn ein Indikator fehlt oder inkonsistent ist, behalten Analysten seine Quelle bei, vergleichen ihn mit einer verwandten Produktions-, Handels- oder Preisreihe und überarbeiten die betroffene Annahme nur, wenn die alternativen Belege die Änderung unterstützen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Herstellermeldungen und Produktionssignale mit Zollhandelsdaten, Faserverbrauchsindikatoren, veröffentlichten Preisen und Befragtenchecks und untersuchen dann Anomalien bei Wachstum, Einheitswerten, regionalen Anteilen oder offensichtlicher Doppelzählung vor der Freigabe. Eine zweite Überprüfung verfolgt wesentliche Annahmen und Berechnungen zurück zu ihren Quellen, während eine leitende Überprüfung sicherstellt, dass die Marktgrenze und die Segmentgesamtsummen konsistent bleiben. Analysten nehmen erneut Kontakt zu Befragten auf, wenn gemeldete Mengen, Preise, Auslastung oder Transaktionsstufen wesentlich von unabhängigen Belegen abweichen. Das Modell wird jährlich aktualisiert und zwischen den jährlichen Aktualisierungen nach wesentlichen Änderungen in der Handelspolitik, den Vorleistungskosten, der Kapazität oder der Nachfrage überprüft, und eine neue Belege- und Berechnungsüberprüfung wird unmittelbar vor der Lieferung abgeschlossen.
Vergleich der Marktgröße des indonesischen Textilmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der indonesische Textilmarkt misst den jährlichen Verkaufswert von Textilmaterialien und Textilwaren, die in Indonesien verkauft werden, in USD.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Historische Werte und Segmentanteile sollten separat über Anwendungen, Rohstoffe, Verfahren und indonesische Regionen hinweg zusammengestellt werden, wobei Herstellermeldungen, Handelsaufzeichnungen, Produktionsindikatoren und Befragtenchecks verwendet werden, um jeden Verkauf einmal der entsprechenden Anwendung, dem Material, dem Verfahren und dem Standort zuzuordnen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 42,42 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 39,3 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 7,4 % unter dem Wert dieses Berichts für 2027 von 42,42 Milliarden USD, 2 Jahre später. Die veröffentlichte Reihe beginnt mit einem Ausgangswert von 2025 und prognostiziert das Wachstum bis 2035, zwei Jahre vor dem Messjahr dieses Berichts. |
| Regionales Beratungsunternehmen B | 39,3 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 7,4 % unter dem Wert dieses Berichts für 2027 von 42,42 Milliarden USD, 2 Jahre später. Die Seite verwendet ebenfalls einen Ausgangswert von 2025 und eine separate Prognose für 2035, sodass der angezeigte Betrag dem Messjahr 2027 des Berichts vorausgeht. |
Die Analysten von Mordor Intelligence triangulieren Herstellermeldungen und Produktionssignale mit Zollhandelsdaten, Faserverbrauchsindikatoren, veröffentlichten Preisen und Befragtenchecks und untersuchen dann Anomalien bei Wachstum, Einheitswerten, regionalen Anteilen oder offensichtlicher Doppelzählung vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indonesische Textilmarkt und wie ist die Wachstumsprognose?
Der Markt soll 2027 einen Wert von 42,42 Milliarden USD und bis 2032 einen Wert von 48,04 Milliarden USD erreichen, mit einem CAGR von 2,52 % über den Zeitraum 2027–2032.
Was unterstützt die Nachfrage nach indonesischen Textilien?
Maschinenerstattungen und Online-Modeveräufe können die Textilverarbeitung unterstützen. Die Gesamttransaktionen des Harbolnas 2025 stiegen um 17 % gegenüber 2024, wobei Mode und Sportbekleidung zu den beliebtesten Kategorien lokaler Produkte gehörten.
Welche Anwendung führt die Textilverkäufe in Indonesien an?
Mode und Bekleidung machten 2026 einen Anteil von 55,87 % am Markt aus. Industrie- und Techniktextilien sollen am schnellsten wachsen, mit einem CAGR von 3,89 % im Zeitraum 2027–2032.
Welche Unternehmen konkurrieren in Indonesiens Textilindustrie?
PT Pan Brothers Tbk stellt Bekleidung her, PT Trisula Textile Industries Tbk produziert Stoffe, und PT Indo-Rama Synthetics Tbk stellt Polyesterprodukte und gesponnene Garne her.
Wie wirken sich Kosten auf den Ausblick für indonesische Textilhersteller aus?
Kostendruck durch importierte Vorleistungen kann die Expansion einschränken. APSyFI berichtete von einer Rupiah-Abwertung von rund 8 % von Januar bis Juni 2026, was die Rohstoffkosten erhöhte und Preiserhöhungen der Hersteller veranlasste.
Welche indonesische Region führt die Textilverkäufe an und welche wächst am schnellsten?
Java machte 2026 einen Anteil von 58,17 % der Textilverkäufe aus. Sulawesi soll mit einem CAGR von 3,3 % im Zeitraum 2027–2032 am schnellsten wachsen.