
丸編み機市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
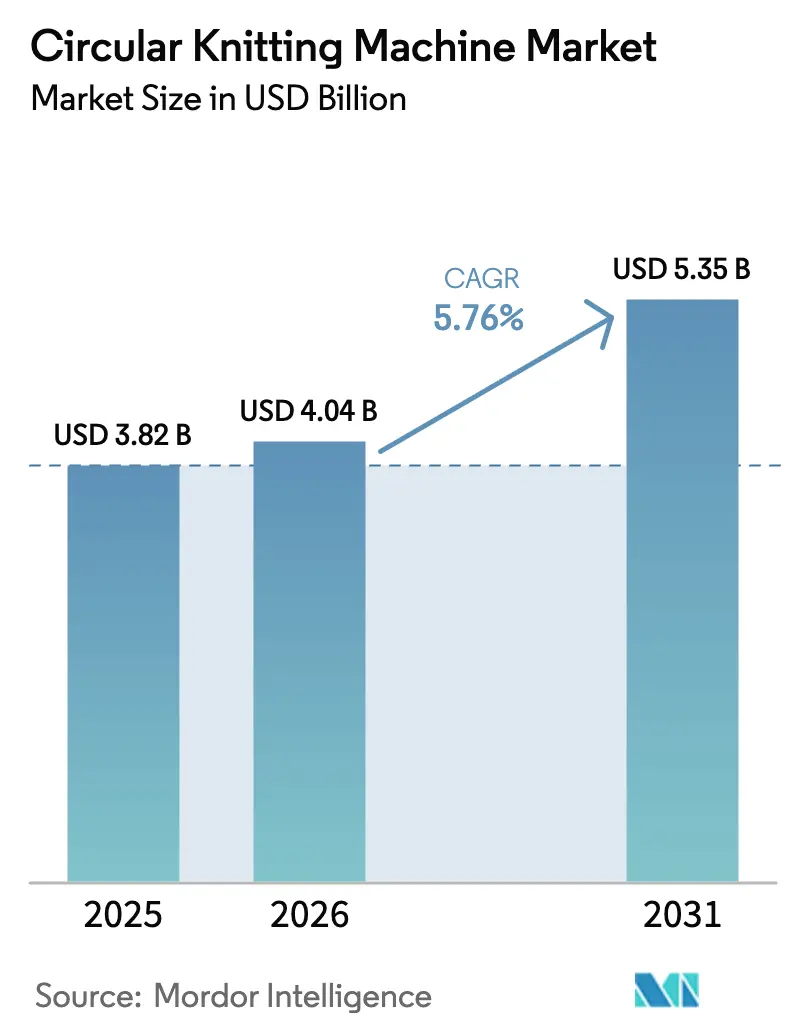
| 市場規模 (2026) | 4.04 十億米ドル |
| 市場規模 (2031) | 5.35 十億米ドル |
| Growth Rate (2026 - 2031) | 5.76 % |
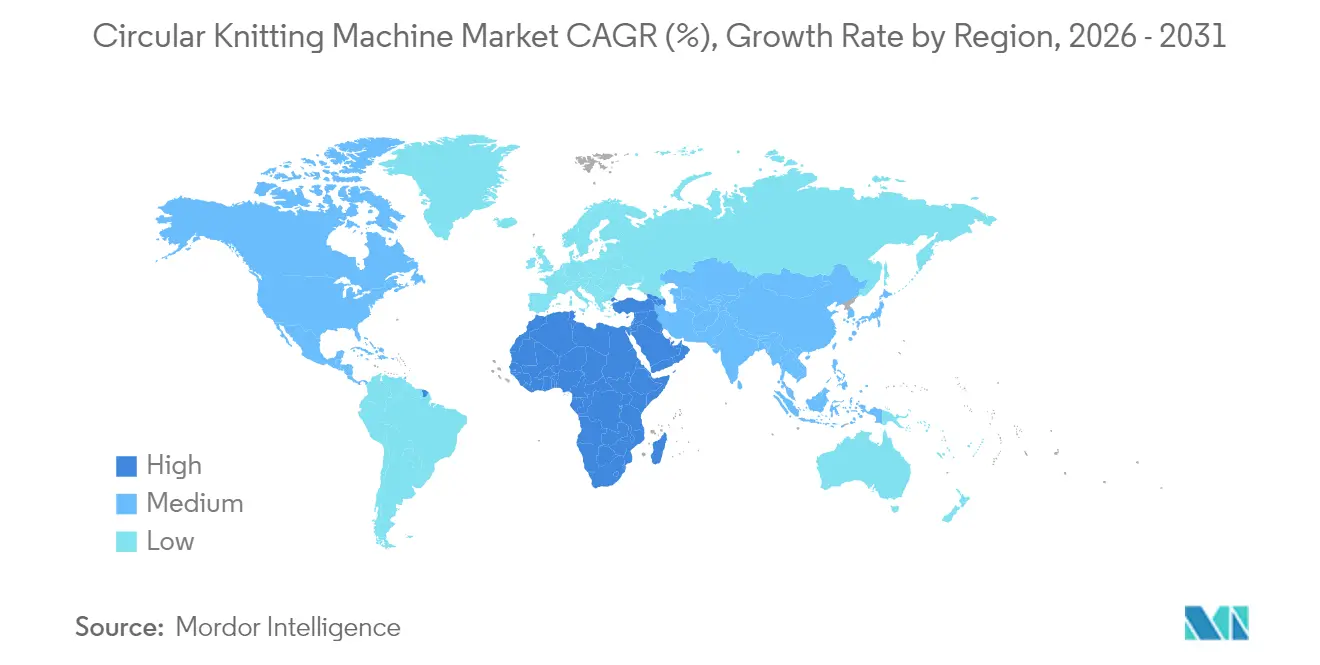
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
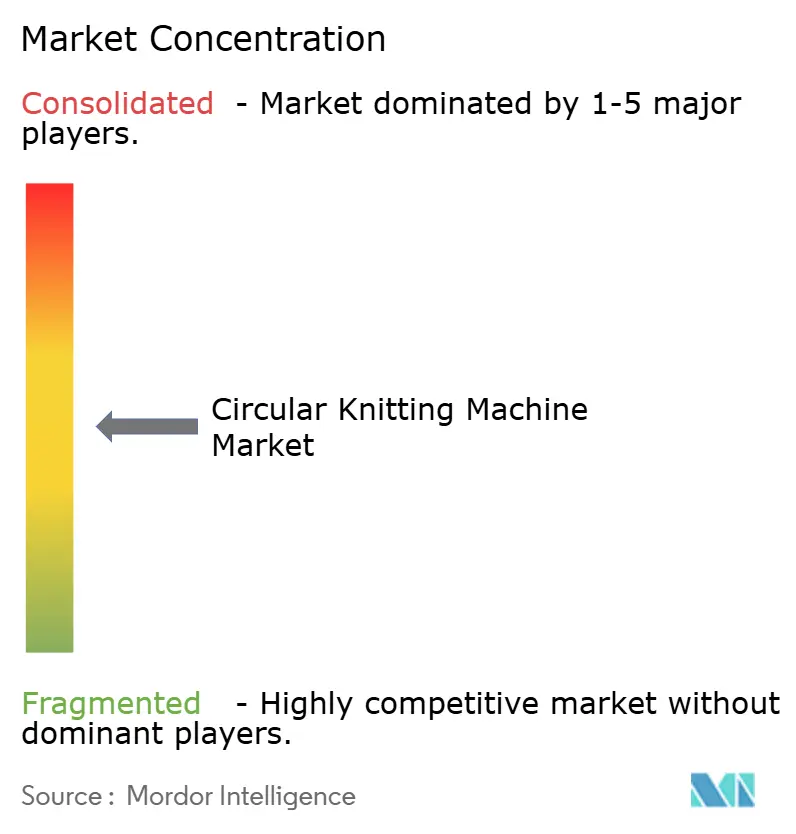
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる丸編み機市場分析
丸編み機市場は、2025年のUSD 38億2,000万から2026年にはUSD 40億4,000万へと成長し、2026年から2031年にかけて5.76%のCAGRで2031年にはUSD 53億5,000万に達すると予測されています。アパレル・産業用・医療用テキスタイルメーカーによる旺盛な設備投資、インダストリー4.0プラットフォームへの着実な移行、そしてリサイクル糸との互換性に関する規制上の圧力が需要を牽引しています。中規模メーカーはシームレスなファッションサイクルに対応するため電子制御システムを拡張しており、大手グループは品質・保守・サプライチェーンの引き渡しを自動化するセンサー豊富な完全統合型機械を好んでいます。アジア太平洋地域はローカライズされたサプライチェーンとRCEP関税優遇により首位を維持していますが、中東・アフリカは政府系ファンドがグリーンフィールド工場の建設資金を提供することで、最も速いユニット出荷成長を示しています。ノウハウ、アフターサービス、ソフトウェアエコシステムが、ハードウェア設計が収束しても市場を差別化しているため、競争圧力は依然として中程度にとどまっています。
主要レポートのポイント
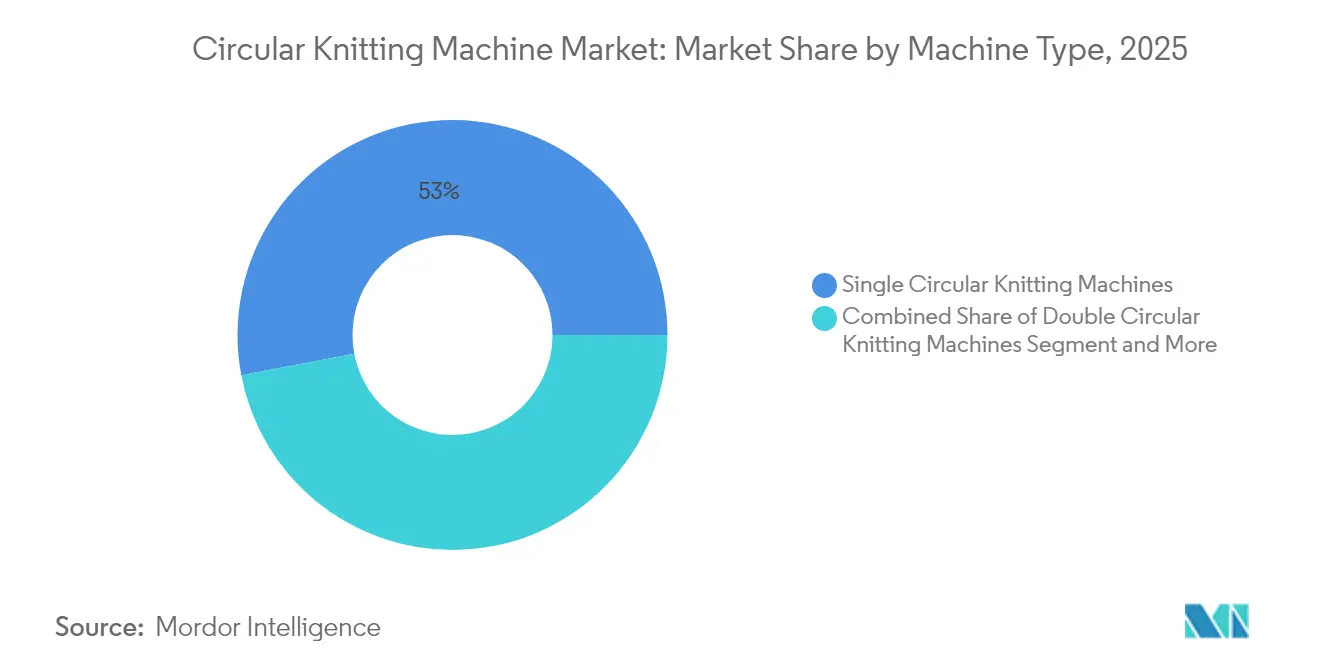
- 機械タイプ別では、シングル丸編み機が2025年の丸編み機市場シェアの53.00%を占め、一方でスペシャリティジャカードユニットは2031年にかけて最も高い6.92%のCAGRを記録する見込みです。
- ゲージ別では、ミディアムゲージシステムが2025年の売上高の47.40%を占め、ファインゲージ機器は2031年に向けて6.02%のCAGRを達成すると予測されています。
- 直径別では、ミッド直径機械が2025年の売上の41.85%を占め、スモール直径モデルは予測期間中に4.58%のCAGRを達成する見込みです。
- 自動化レベル別では、電子制御プラットフォームが2025年の丸編み機市場規模の49.95%のシェアを占め、インダストリー4.0対応システムは2031年にかけて6.82%のCAGRで拡大する見込みです。
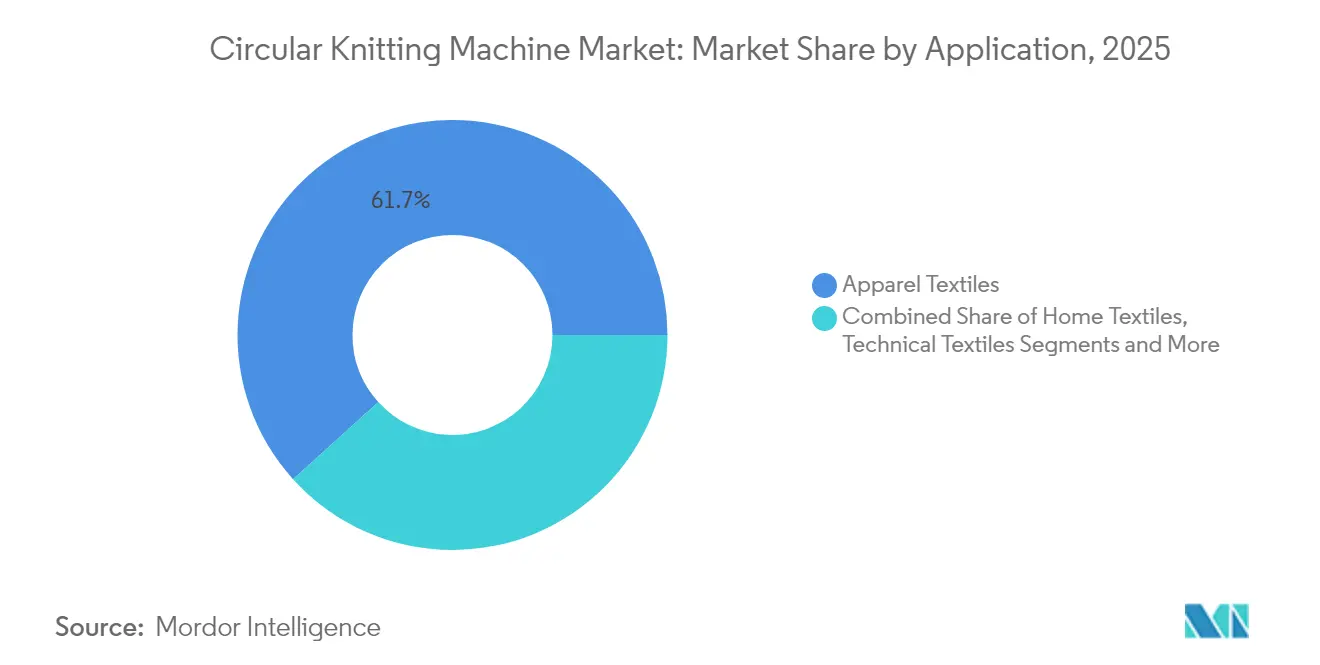
- 用途別では、アパレルテキスタイルが2025年に61.70%の売上シェアをリードし、産業用テキスタイル需要は2031年にかけて8.73%のCAGRで拡大しています。
- 糸タイプ別では、綿が2025年に38.10%のシェアで首位を占めましたが、リサイクル糸が予測期間を通じて7.32%のCAGRでペースを維持しています。
- 地域別では、アジア太平洋地域が2025年出荷量の47.90%に貢献しており、中東・アフリカは2031年にかけて最も速い5.48%のCAGRを達成すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
丸編み機市場のグローバルトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| シームレス/ アスレジャーウェアへの需要拡大 | +1.2% | グローバル; 北米・欧州で最も強い | 中期 (2〜4年) |
| 編み工程の 自動化・デジタル化 | +1.0% | APACが 中核;北米への波及 | 長期 (4年以上) |
| 産業用・ 医療用テキスタイルアプリケーションの拡大 | +0.8% | 北米・ EU;APACで拡大中 | 長期 (4年以上) |
| コスト効率の高い アジアクラスターへの製造移転 | +0.6% | APAC; MEAへの波及 | 中期 (2〜4年) |
| ニアショアリングが 柔軟な小ロット機械に圧力をかけている | +0.5% | 北米・ EU | 短期 (2年以内) |
| リサイクル糸との互換性が サステナビリティ設備投資を呼び込む | +0.4% | グローバル、 EUルールが主導 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
シームレス/アスレジャーウェアへの需要拡大
アスレジャーの構造的な台頭が、新規機械購入を促進しています。シームレス技術はコストを増加させ、フィット感を損なうカットアンドソー工程を排除するためです。Santoniの高ゲージプラットフォームは、コンプレッションゾーンとエルゴノミクスゾーンを1パスで編み上げ、プレミアム価格を支えるソフトで耐久性のある衣料を作り出しています。スポーツウェアブランドは、ロゴやベンチレーションゾーンを生地チューブに直接織り込むために電子ジャカードヘッドをますます指定しており、スタイル更新のリードタイムを短縮しています。快適性とパフォーマンスが日常のアパレルで融合するにつれ、製造業者は超極細糸に対応するため既存のベイにマルチゲージシリンダーを後付けしています。シームレスファッションは素材の無駄も削減し、小売業者がコンプライアンスレポートで綿密に追跡するサステナビリティ指標を向上させています。
編み工程の自動化・デジタル化
インダストリー4.0の統合が、フロア管理を刷新しています。Pailungの製造実行システムはすべてのカム調整を記録し、世界中の工場で正確な生地の再現を可能にしています。IoTセンサーは糸の張力、温度、振動データをクラウドアナリティクスに送信し、ラインが停止する数時間前に故障を予測します。デジタルツインにより、技術者は新しいステッチ密度を仮想的に試すことができ、コストのかかるサンプルループを大幅に削減します。コンピュータービジョンは今や全速度で欠陥を検出し、完璧なロールのみが染色工程に到達します。複数のハブで人手不足が深刻化する中、自律的なレシピ制御はもはや任意ではなく、稼働率を守り、労働リスクを緩和するものとなっています。
産業用・医療用テキスタイルアプリケーションの拡大
産業用テキスタイルは最も急速な採用曲線を享受しています。丸編みは織布では複製できないチューブ、メッシュ、スペーサーファブリックを構築するためです。Integerのマイクロ直径機器は、細孔形状が患者の予後を左右する血管グラフトを編んでいます。自動車メーカーは、側面エアバッグの縫い目にアラミド補強材とポリエステルフェース糸を組み合わせた複数素材シートカバーを指定し、重量と縫製工程を削減しています。ドローンやスポーツ用品の複合部品は、カーボンファイバーのプリフォームを最終形状に編むことで、廃材を削減して生まれています。病院、自動車メーカー、航空宇宙OEMはいずれも、機械を交換することなく綿ジャージーから高弾性合成繊維へと切り替えられるサプライヤーを求めています。
コスト効率の高いアジアクラスターへの製造移転
RCEPにより、ベトナム、バングラデシュ、インドネシアは、労働力と関税リスクをヘッジしようとする中国、韓国、日本のグループにとって磁石のような存在となっています。工業団地の共有ユーティリティにより、小規模ニッターも以前は大企業のみに許されていた蒸気や排水処理にアクセスできるようになり、中級電子機械のまとめ発注を促進しています。ベンダーは、少ないフィールドテクニシャンで分散した工場にサービスを提供するためにリモート診断ダッシュボードを展開しています。クラスターが成熟するにつれ、ローカライズされたスペアパーツデポがダウンタイムを短縮し、買い手に近い場所に立地するサプライヤーが持っていた従来の優位性を失わせています。
制約影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 高い 初期設備投資 | -0.8% | グローバル; 中小企業が最も打撃を受ける | 短期 (2年以内) |
| 原材料(糸)の 価格変動 | -0.6% | 世界規模、 綿花産地が深刻 | 中期 (2〜4年) |
| 熟練した 機械オペレーター不足 | -0.4% | APAC・ 北米のハブ | 長期 (4年以上) |
| 中古機械市場による カニバライゼーション | -0.3% | 新興国・ コスト重視市場 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資
フルインダストリー4.0対応の丸編みラインには、高速シリンダー、巻取り、検査、デジタルバックエンドを含めてUSD 1,500万〜5,000万のコストがかかります。中小企業は特にリース インフラが未整備の地域での資金調達に苦労しています。急速な技術サイクルはリスクを増幅させ、機器は5年以内に時代遅れに感じられることもあります。その結果、一部のバイヤーはアップグレードを先送りにしたり、機能を絞ったモデルを選択したりしており、柔軟な従量課金パッケージが普及するまで市場の加速を遅らせています。
原材料(糸)の価格変動
綿花先物とポリエステル原料の価格変動は、生地契約がシーズンで固定されている場合に利益率を圧迫します。地元の綿花にGSTを課すパキスタンの税制は、関税が製粉所の投入原価経済学をいかに歪めるかを浮き彫りにしています。リサイクル糸のプレミアムは回収率と原油価格によって変動し、エコラベルプログラムの予算策定を複雑にしています。多くのニッターは現在、余分な数週間分の糸を在庫として保有しており、運転資本需要と倉庫コストを増大させています[1]Springer、オルワブソラ・ドルカス・オラグンジュ、「繊維機械への投資意思決定モデリング」、springer.com。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:シングル丸編み機の優位性がジャカードの台頭により揺らぐ
シングルシリンダーユニットは、そのシンプルなカムアーキテクチャがTシャツ、アンダーウェア、シーツに対して高ヤード/分を実現するため、2025年の丸編み機市場シェアの53.00%を生み出しました。スペシャリティジャカードプラットフォームの丸編み機市場規模は現在は小さいですが、このニッチは、ファッションブランドが平均販売価格を引き上げる複雑なモチーフを追い求めるにつれて6.92%のCAGRトラックを歩んでいます。現代のジャカードヘッドはすべての針にマイクロステップモーターを使用しているため、パターンはハードウェアプレートではなくソフトウェアによって変更でき、セットアップを数分に短縮します。Wellknitのダブルコンピューター化ジャカードモデルはトリプルアクション編みを披露し、製造所が夜明けのプレーンジャージーから昼食時の立体レリーフ生地へと素早く切り替えることを可能にしています。
第二に、ダブルジャージー機械はストレッチ保持を必要とするリブ・インターロック製品に引き続き不可欠です。その成長率はジャカードに劣るものの、アンダーウェアとスポーツカフスでの需要は安定しています。ハイブリッドプラットフォームは現在、取り外し可能なニードルベッドを組み込んでいるため、フレーム全体を交換することなくシングルまたはダブル編みを選択できます。この柔軟性は、一つの屋根の下で多様なブランドの注文を処理するコントラクト製造業者にとって魅力的です。その結果、支配的なシングル機械と台頭するジャカードの間の競争ギャップは、この10年間で縮まるでしょう。


ゲージ別:ファインゲージの革新がプレミアムアプリケーションを牽引
ミディアムゲージ(12〜24 NPI)は、大量のアパレルに適した糸の範囲、スピード、生地の感触のバランスが取れているため、2025年の出荷量の47.40%を占めました。ファインゲージモデルはコストが高いものの、ランジェリーとアスレジャーがセカンドスキンの感触のためにマイクロデニール糸を必要とするため、2031年までに6.02%のCAGRが見込まれます。ここでは、Pailungの再設計されたシンカーリングが28 NPIでの摩耗を最小化するなどの技術的飛躍により、丸編み機市場規模が恩恵を受けています。超極細シリンダーは、かつてフラット編みに限定されていた200本針バレルによるシームレスホーズを可能にします。
粗ゲージシステムは依然として防寒着や産業用スリーブに重要ですが、革新はほとんど見られません。糸の重量のプレミアム差により、粗生地は値上げを正当化することが難しく、売上成長が制限されています。その結果、サプライヤーは針の寿命を損なうことなく速度を上げるため、ファインゲージのレーザー研削カム、セラミック糸ガイド、オイルミスト潤滑への研究開発を集中しています。
直径別:スモール直径の成長が特化したアプリケーションを反映
ミッド直径機械(15インチ〜30インチ)は、Tシャツやレギンスの一般的な生地幅に合致するため、2025年収益の41.85%を供給しました。スモール直径(15インチ未満)シリンダーは、医療用およびホーズリー需要が縫い目の刺激が最小限の近似形状チューブを求めるため、4.58%のCAGRで拡大しています。Integerの8インチ血管グラフト機は、均一な壁厚が血液適合性を確保する埋め込み型ポリエステルスリーブを編んでいます。ファッションタイツも恩恵を受けており、段階的圧迫ゾーンは狭い周径でのみ実現可能です。
大直径(30インチ超)フレームはテリータオルとホームテキスタイルメーカーがジャンボロールを製造するのに役立っていますが、工場フロアのスペースと高い消費電力がその採用を制限しています。一部の製造所は今、モジュール式クリールを適応させ、一台の大型機械が複数の糸タイプを供給できるようにして、フットプリントの有効活用を最大化しています。それでも、相対的な成長優位性は、高付加価値の健康・ウェルネス製品向けに特化したスモール直径ユニットにあります。

自動化レベル別:インダストリー4.0の統合が加速
電子制御は、ほとんどの製造所が純粋に機械式カムからの移行を完了したため、2025年に49.95%のシェアを保持しました。クラウド接続、デジタルツイン、AIメンテナンスを特徴とするインダストリー4.0対応システムは、6.82%のCAGRでベースを上回るペースで拡大するでしょう。コンピューター化プラットフォームの丸編み機市場規模は、センサー豊富なシリンダーが欠陥スクラップを削減し、予測稼働率を解放するため拡大しています。アジア開発銀行の調査によると、パキスタンの製造所はIoTとアナリティクスが成熟した際に35%を超える生産性向上を見込んでいます。
機械式リグは主にエントリーレベルのバイヤー向けに存続していますが、コンポーネントベンダーはパターンメモリをデジタル化するレトロフィットボードを提供し始めており、アップグレードの道を容易にしています。それでも、完全なスマートファクトリーステータスへのステップは急峻で、工場はERP、糸倉庫、染色工場のデータを統合する必要があります。機械だけでなくエンドツーエンドのソフトウェアをパッケージとして提供するベンダーがプレミアムマージンを獲得するでしょう。
用途別:産業用テキスタイルが革新を牽引
アパレルテキスタイルは、グローバルなベーシック消費により2025年売上高の61.70%をもたらしました。しかし、産業用テキスタイル需要は最も急峻な8.73%のCAGRをもたらしています。自動車、医療、防衛ユーザーがヤード数ではなく機能性に対価を支払うためです。その転換は、アラミド、炭素繊維、超高分子量ポリエチレン(UHMWPE)糸を加工できる高いASP機器を引き込むことで丸編み機市場規模を拡大しています。例えば、Pailungのスペーサーファブリックラインは、熱管理が重要なEVバッテリー断熱材向けの3次元構造を編んでいます。
ホームテキスタイルはパンデミック時代のネスティングトレンドに支えられ安定を維持していますが、価格競争は激しい状況です。フィルタースリーブやジオテキスタイルなどのニッチセグメントは注目を集めていますが、ボリュームは小さい。サステナビリティ指標が厳格化されるにつれ、ブランドはリサイクルを簡素化するモノマテリアル構造を好むようになり、製造所は針折れなしに硬い産業用フィラメントを扱える特化したシリンダーへと向かうでしょう。
糸タイプ別:リサイクル素材が注目を集める
綿は消費者の親しみやすさとサプライの慣れ親しみにより38.10%のシェアを維持しました。しかし、リサイクル糸は7.32%のCAGRで急増しており、可変繊維長に最適化された機器の丸編み機市場シェアを向上させています。光学的な糸均一性テスターを導入した製造所は、サージローラーなしで商業速度でPETボトル糸ブレンドを編むことができます。ポリマー劣化と安定性に関する研究では、プロセス調整後のリサイクルポリエステル編み生地が今やバージン品と同等のピリング耐性と染色堅牢性を示すことが確認されています。
ポリエステルやナイロンなどの合成繊維は依然としてスポーツウェアを支配しており、高強度品種が医療・産業用途を支えています。ブレンドはリサイクルを複雑にし、一種のポリマーが主となるデザインフォーディスアッセンブリへの関心を高めています。機械サプライヤーは、より低い温度で溶融するバイオベースのポリ乳酸(PLA)フィラメントを加工するための耐熱ガイドをテストしており、将来的な汎用性を確保しています。
地域分析
アジア太平洋地域は、糸から衣料品までの統合エコシステム、輸出奨励策の支援、豊富な技術者プールが機械需要を下支えするため、2025年出荷量の47.90%を維持しました。中国がリードしていますが、国内の労働コスト上昇とRCEPによる越境機器販売への関税免除により、ユニット販売はベトナムとインドネシアへと移行しています。インドの生産連動型インセンティブ(PLI)制度が新規発注を促進していますが、不安定な電力と用途地域規制が立ち上げ速度を抑制しています。日本のメーカーはプレミアムニッチを占め、わずかなボリュームながら高マージンを確保する医療用インプラント向けマイクロ直径ラインを供給しています。
北米の復活はニアショアリングに支えられています。米国では、ブランドが関税回避と炭素フットプリント削減を重視するため、新たな設備投資が見られます。ノースカロライナ州のShawmutのサイトは地元投資の論理を示しています。スマートシリンダーが労働依存度を削減しながら、高い賃金を正当化する特殊生地を生産しています。数は少ないカナダの製造所も同じ波に乗り、電子商取引ブランドにクイックターン編み物を提供しています。メキシコは自動車・防護テキスタイルの余剰を吸収しており、USMCAの原産地規則に支えられています。
欧州は技術的な高みを誇っています。ドイツとイタリアのOEMが自動化のブレークスルーを主導し、密なサービスネットワークを維持しています。EU欧州グリーンディールはリサイクルコンテンツを義務付けており、ポルトガルとスペインの製造所が回収繊維に対応したテンション適応型機械を発注するよう促しています。中東・アフリカは、湾岸の政府系ファンドが石油収入を多角化パークに投入し、トルコがEUのクイックレスポンス受注を獲得するために既存ルームをアップグレードするにつれ、最も速い5.48%のCAGRを記録しています。エジプトはEUへの免税アクセスを活用していますが、その潜在力を十分に発揮するには港湾・エネルギーインフラの整備が必要です。

規制環境
円編機の安全性適合は、機械規則と技術標準の組み合わせによって形成されている。欧州連合では、規則(EU)2023/1230(機械規則)が旧機械指令の枠組みに代わり、2027年1月20日に全面適用される予定である。このスケジュールにより、EU市場に投入される機械に対する文書化とリスク管理への要求が高まり、これが電子制御およびIndustry 4.0統合プラットフォームのOEM設計選択に影響を与えている。
標準はグローバルな適合性評価と購買仕様の基盤となっている。ISO 11111シリーズは織布・編物製造機械(編機を含む)の安全要求事項の参照基準として使用されており、ISO 8121:2007およびISO 8122:2003は、調達・保守業務で使用される銘板情報および針数関連仕様を標準化している。持続可能性の側面では、欧州委員会の「持続可能で循環型の繊維製品に関するEU戦略」がトレーサビリティおよび循環性対策(デジタル製品パスポートやEPRの概念を含む)を推進しており、EU規則により2026年7月19日から大企業による未販売の繊維製品・履物の廃棄が禁止され、リサイクル糸を安定的に処理できる機械への需要が一段と高まっている。
バリューチェーン分析
バリューチェーンは、針、シンカー、カムシステム、シリンダー、駆動装置、センサー、電子制御基板などの専門部品供給から始まる。次に、機械的アーキテクチャがソフトウェア、HMI、レシピ管理・遠隔診断のための接続層と統合される、OEMの設計・組立工程へ進む。上流の電子部品、センサーパッケージ、精密耐摩耗部品の品質と入手性は、リードタイムと機械稼働率を左右する主要因であり、特に市場が機械式・基本電子制御からコンピュータ制御およびIndustry 4.0統合システムへ移行する中で重要性を増している。
市場投入は通常、上位機種向けの直接販売と、中位機種向けの代理店・エージェントネットワークを組み合わせて行われる。その後、据付、トレーニング、部品供給、サービス契約が続き、これらはライフタイムにわたる主要な収益源となる。アフターサービスはますますソフトウェア主導になっており、機械データ取得、予知保全、欠陥検知の統合が含まれ、これにより工場はベンダーのエコシステムに組み込まれ、プラントのERP/MESとの相互運用性の重要性が高まっている。アジア太平洋地域では、地域の繊維クラスターが地域密着型のサービス網や部品拠点の恩恵を受けているが、精密な組立部品やコントローラーの国境を越えた物流は、新興拠点における時間制約のある据付作業のボトルネックとなっている。
競争環境
市場は中程度に分散したままです。上位5社が世界売上高の過半数をわずかに超えるシェアを合計で有しており、専門業者の余地が残されています。Mayer & Cie.、Pailung、Fukuharaがティア1ブラケットのトップに立ち、社内エレクトロニクスとグローバルサービスフリートのためにスケールを活用しています。WellknitやYuandaなどの中国の競合他社は、輸入針とドイツのソフトウェアモジュールを通じて品質ギャップを縮めながら価格で競争しています。急速な国内成長が海外展開の資金となっており、特にコスト重視のアフリカへの進出が顕著です。
戦略的な動きはプラットフォームエコシステムへと向かっています。Pailungはクリール、編みヘッド、仕上げラインを連携させるIoTダッシュボードをバンドルし、クライアントを独自のデータサイクルに取り込んでいます。Mayer & Cie.がTotalEnergiesと提携して生分解性機械オイルを共同ブランド化したことは、年金マージンを生み出す付加価値消耗品の好例です。Karl Mayerのトリコット分野への買収の道は繊維アーキテクチャの範囲を広げ、単一技術の景気循環リスクをヘッジしています。
新興プレーヤーはホワイトスペースを活用しています。Syreはリサイクル繊維中心のラインを支援し、規制がクローズドループの物語を優遇するとの賭けに出ています。サービスとしての機器(Equipment-as-a-Service)の提供は、銀行がコラテラルリスクよりサブスクリプションのキャッシュフローを好む欧州においてまだ萌芽段階ながら姿を現しています。一方、ソフトウェアハウスはレガシーフレームにAI欠陥検出をオーバーレイするレトロフィットキットを押し進めており、OEMロックインを脅かしています。コスト均等化が進むにつれ、アフターサービスの稼働率保証が決定的な入札基準となっています。
丸編み機産業リーダー
Baiyuan Machine
Mayer & Cie
Terrot
Santoni
Fukuhara
- *免責事項:主要選手の並び順不同

市場機会と将来展望
EUの機械規則(規則(EU)2023/1230)が2027年1月20日に全面適用されることに備え、OEMや工場が準備を進める中、欧州市場向けの適合性対応済みスマート機械にホワイトスペースが広がっている。これにより、堅牢な安全設計、審査対応可能な技術文書、デジタル文書化ワークフローを備えた機械への付加価値が高まり、機械ハードウェアとソフトウェアツールチェーン、ライフサイクルサービスを組み合わせられるベンダーが優位に立っている。
持続可能性主導のアップグレードも、具体的な機会分野の一つであり、「持続可能で循環型の繊維製品に関するEU戦略」と、2026年7月19日に始まる大企業による未販売の繊維製品・履物の廃棄禁止によって支えられている。これにより、サプライチェーン全体で循環性とリサイクル繊維の活用への運用上の注力が強まっている。VDMA Textile Care, Fabric and Leather Technologiesなどの業界団体も、単体機械からデジタルネットワーク化された生産システムへの競争力シフトを指摘しており、複数拠点にわたる再現性を向上させ、希少な熟練オペレーターへの依存を減らすIndustry 4.0統合への需要を後押ししている。
最近の業界動向
- 2026年7月:Santoniは、スポーツウェアブランドUTOとのパートナーシップを深化させ、Santoniの円形シームレス編み技術を用いて生産されたシームレスウールベースレイヤーコレクションを共同開発した。この協業は、機械サプライヤーがハードウェア機能をブランド製品開発に結び付けている様子を示しており、高ゲージでパターンの柔軟性に優れたシームレスプラットフォームおよび関連する工程知識への需要を強化している。
- 2026年4月:Mayer & Cie. Globalは、規制当局の承認を受けて、旧Mayer & Cie.円編機事業の資産を、Xu Hongjie氏が所有する新会社への移転を完了したと発表した。新たな企業構造の下での再スタートは、既設機のサポートを維持し、新たな所有権のもとで製品・サービスのロードマップを再開することにより、高級円編機分野の競争構造を再編している。
- 2025年4月:Syre Groupは、ベトナムのビンディン省と、年間25万トンの生産能力を持つ10億米ドル規模のポリエステル繊維リサイクル複合施設を開発するための覚書に署名した。循環型繊維インフラのこの規模拡大は、リサイクルポリエステル原料を安定的に処理し、アパレルサプライチェーンからのトレーサビリティ要件に対応できる円編機に対する下流からの需要を強めている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、アパレル、家庭用繊維製品、および技術繊維用途向けの筒状編物を生産するために使用される円編機の販売から生じる世界の収益を対象としている。当社は市場を金額(米ドル)ベースで扱い、設備が購入・据付される場所に基づいて分析を行う。
対象範囲外:工場間の中古機械の再販、部品として販売される社内改修、針やシリンダーなどの消耗品、および下流の編物委託加工サービス収益は対象外とする。
セグメンテーション概要
- 機械タイプ別
- シングル丸編み機
- ダブル丸編み機
- ハイブリッド/コンバーチブル機
- スペシャリティジャカード機
- ゲージ別
- ファインゲージ(24超)
- ミディアムゲージ(12〜24)
- コースゲージ(12未満)
- 直径別
- スモール(15インチ未満)
- ミッド(15インチ〜30インチ)
- ラージ(30インチ超)
- 自動化レベル別
- 機械式制御
- 電子制御
- コンピューター化制御
- インダストリー4.0統合
- 用途別
- アパレルテキスタイル
- ホームテキスタイル
- 産業用テキスタイル
- 医療用テキスタイル
- 自動車用テキスタイル
- その他
- 糸タイプ別
- 綿
- 合成繊維(ポリエステル、ナイロン)
- ブレンド
- 高性能繊維
- リサイクル糸
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- ノルディクス(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム)
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- トルコ
- エジプト
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、円編機の生産能力がどこで追加されているか、そして各地域で機械購入者が何を優先しているかについて明確な把握を築くことから始まる。当社は、繊維機械の流れに関するUN Comtradeの貿易統計、繊維生産国の世界銀行およびIMFのマクロ指標、アパレル・繊維生産拠点の拡大・縮小を示すILOまたは各国の労働統計などの公開情報源を参照した。
モデルを製品の実態に基づいたものにするため、自動化や機械制御動向に関する特許データベース、隣接する機械カテゴリーとの混同を避けるための関税分類表、および企業の年次報告書、投資家向け資料、プラント拡張に関する信頼性の高い報道などの二次情報源も検討した。入手可能な場合は、有料の企業財務データベースやニュースデータベースを用いて、メーカーの収益への影響や主要な受注発表を照合した。さらに、輸出入の出荷レベルのデータベースを選択的に用いて、地域別の貿易強度の方向性を検証した。これらの情報源は例示にすぎず、本調査ではデータ収集、検証、明確化のために他の参照資料も使用した。
一次インタビューおよび調査
一次調査は、機械メーカー、代理店、繊維工場経営者、プラントエンジニア、保守責任者など、更新・新規導入の意思決定に影響を与える人々を対象とした専門家インタビューおよび構造化調査に重点を置いた。需要はグローバルであるため、購買者グループ間の資本支出サイクル、リードタイム、価格動向を相互検証するため、APAC、EMEA、およびアメリカ地域を対象とした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部(CXO):19% | APAC:44% |
| ミドルティア:48% | 機能・部門責任者:26% | EMEA:31% |
| 中小プレイヤー:20% | マネージャー:55% | アメリカ地域:25% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの両方の流れを用いて構築された。トップダウン側では、繊維機械支出プールから出発し、主要編機拠点における生産構成、投資強度、更新サイクルを用いて円編機分野に範囲を絞り込んでいる。総額がより広範な機器カテゴリーに逸脱しないようにするため、円編機の生産能力追加、自動化レベルに関連した近代化率、シングルジャージーとダブルジャージー需要の比率、機械の平均寿命、および短期的な出荷転換を示す受注リードタイムなどの入力によって配分を導いた。
その総額は、選択的なボトムアップ検証によって裏付けられた。機械クラスおよび地域別の抽出平均販売価格を用い、これをチャネルからのフィードバックやメーカーとの協議に基づく年間ユニット需要の推定値と対応付けた。直接的なユニットデータが限られている小規模市場については、輸入依存度、繊維生産の方向性、既設機の老朽化といった代理指標を用いて、各国間で値の一貫性を保った。
予測には、資本支出のタイミングに関する専門家の合意に支えられたシナリオ分析を用いた。アパレル輸出見通し、繊維製造の移転、エネルギーおよび人件費の圧力、自動化の採用といった変数が主な需要変動要因として機能した。前提条件は透明性を保ち、投資サイクルや価格進行の変化が最終的な市場価値にどのように影響するかをユーザーが確認できるようにした。
データ検証および更新サイクル
出力結果は、関連機械カテゴリーの貿易フロー、地域の繊維生産の動向、主要編機クラスターにおける報告された拡張活動といった独立した指標との差異を確認することで検証された。ある国やセグメントで異常な急増が見られた場合、その要因を再検討し、価格設定、リードタイム、更新行動に関する前提を再確認するための追跡調査を実施した。
最終承認の前に、モデルと記述内容は、算術、範囲の整合性、および前年比の変動が一貫していることを確認するための複数段階のアナリストレビューを経る。レポートは毎年更新され、需要や価格に影響を与える重要な事象が発生した場合には中間更新が行われる。提供直前には最終確認が完了し、クライアントは最新の見解を受け取ることができる。
Mordor Intelligenceによる世界の円編機市場推定値と他の公表推定値との比較
円編機の公表市場価値は、異なる調査が機器の対象範囲を混在させたり、異なる基準年を使用したり、地域によって異なる価格進行ロジックを適用したりするため、変動する可能性がある。差異は、数値が新規機械の収益のみを反映しているか、隣接品目が加算されているかによっても生じ、これにより総額が急速に変化する。
表は2026年の値に大きな差があることを示している。Mordor Intelligenceの対象範囲では、新規円編機の販売収益のみが計上され、資本支出が増加している場合でも、中古機器の再販や編機部品は除外されている。ギャップは、外部推定値がより狭い機械クラスから構築されている場合や、主要APAC調達市場におけるリードタイム指標や輸入強度に対してユニット前提が確認されていない場合にも発生する。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 4.04億米ドル(2026年) | |
| 業界誌A | 4.04億米ドル(2026年) | 新機械のみの収益とアフターマーケット・改修収益との区別を明確にせず、見出しの数値を繰り返すことが多く、機械タイプ、自動化レベル、用途範囲による照合が制限される。 |
| グローバル出版社B | 0.71億米ドル(2026年) | 低い値は、より狭い機械サブセットや限定された地域範囲などの部分的な対象範囲を示唆しており、記載されたASP設定や更新サイクルの入力なしでは差異を対応付けることが難しい。 |
全体として、この比較は、対象範囲の定義および価格・数量の前提が、情報源間で数値が一致しない最大の要因であることを示している。観測可能な投資指標、実際の更新行動、および相互検証された価格帯に推定値を結び付けることで、結果として得られる市場価値は、明確な入力データと、将来の更新のための再現可能な手順にたどることができるものとなる。


レポートで回答される主要な質問
丸編み機市場の現在の規模と成長見通しは?
丸編み機市場規模は2026年にUSD 40億4,000万に達し、2031年までにUSD 53億5,000万に達する見込みで、5.76%のCAGRを反映しています。
新しい丸編み機器の需要をリードする地域はどこですか?
アジア太平洋地域は、統合型テキスタイルクラスターと貿易優遇措置により、2025年出荷量の47.90%を占めました。
最も急速に成長している機械カテゴリーはどれですか?
スペシャリティジャカードシステムは、ブランドがオンマシンパターニングと製品差別化を求めるため、6.92%のCAGRで拡大すると予測されています。
サステナビリティに関する義務は機器の選択にどのような影響を与えていますか?
製造所はリサイクルポリエステルと綿を加工できるプラットフォームに投資しており、リサイクル糸対応機械と統合糸品質モニタリングシステムの7.32%のCAGRを牽引しています。
なぜスマートなインダストリー4.0対応機械はシェアを拡大しているのですか?
接続されたセンサー、デジタルツイン、予知保全が欠陥率と労働依存度を削減します。このようなインダストリー4.0プラットフォームは2031年にかけて6.82%のCAGRで加速しています。
最終更新日:



