
Teppiche und Teppichböden Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 49.02 Milliarden US-Dollar |
| Marktgröße (2031) | 61.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Teppiche und Teppichböden Marktanalyse von Mordor Intelligence
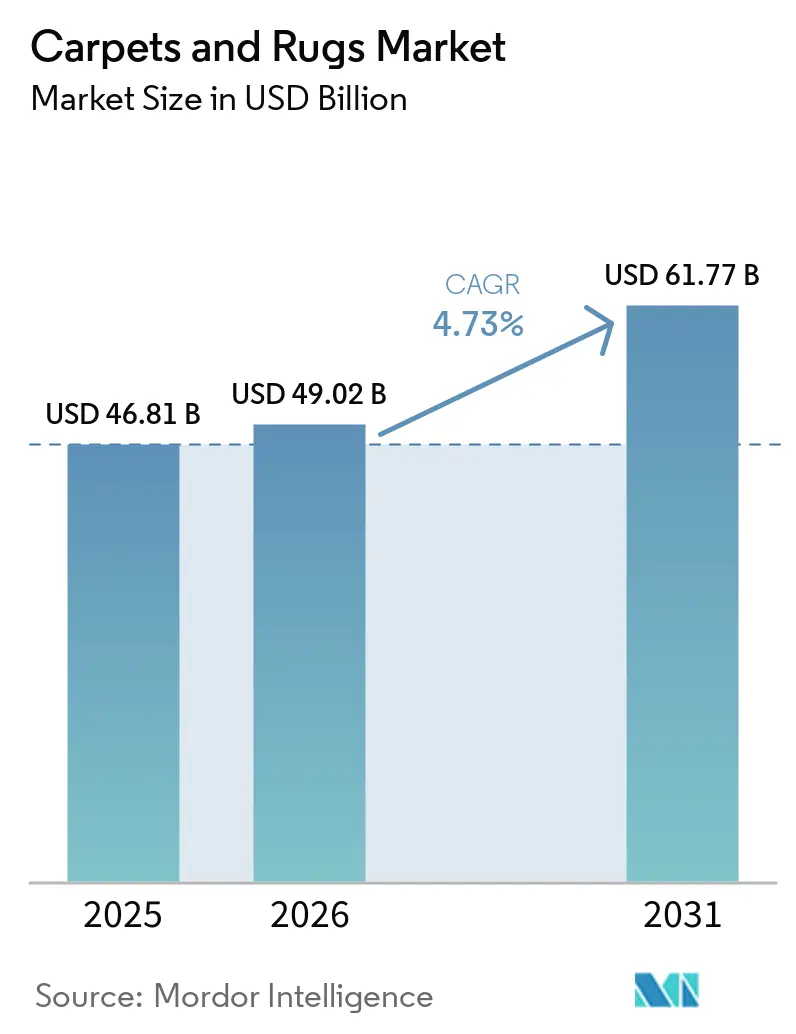
Die Marktgröße für Teppiche und Teppichböden wurde im Jahr 2025 auf 46,81 Milliarden USD geschätzt und soll von 49,02 Milliarden USD im Jahr 2026 auf 61,77 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,73 % während des Prognosezeitraums (2026–2031).
Die Expansion setzt sich trotz des zunehmenden Wettbewerbs durch Hartbodenbeläge fort, angetrieben durch eine widerstandsfähige Wohnausgaben, eine beschleunigte Akzeptanz des E-Commerce sowie anhaltende gewerbliche Renovierungsaktivitäten. Die rasche Urbanisierung im asiatisch-pazifischen Raum, ein ausgeprägter Trend zu nachhaltigen Materialien und die Premiumisierung in reifen Volkswirtschaften lenken Produktinnovationen und Investitionen in neue Kapazitäten. Vertikal integrierte Akteure nutzen die hauseigene Garnproduktion und den Omnichannel-Vertrieb, um die Margen vor volatilen Erdölkosten zu schützen, während sich kleinere Marken auf Nischenästhetik und Direktvertriebsmodelle konzentrieren. Staatliche Vorschriften, die zirkuläres Design belohnen und die Herstellerverantwortung ausweiten, erhöhen gleichzeitig die Compliance-Kosten und fördern Innovationen, wodurch der Markt für Teppiche und Bodenbeläge in Richtung kohlenstoffarmer Fertigung und geschlossener Recyclingstrategien gelenkt wird.
Wichtigste Erkenntnisse des Berichts
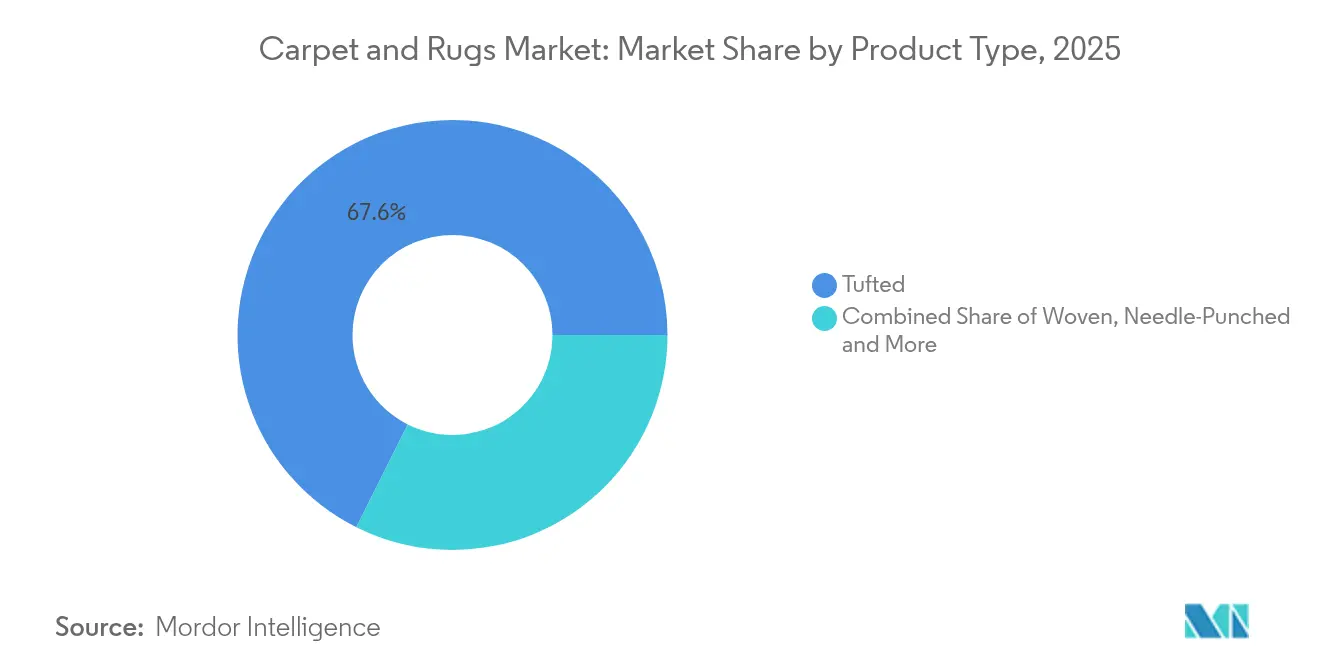
- Nach Typ führten getuffte Produkte mit einem Anteil von 67,62 % am Markt für Teppiche und Teppichböden im Jahr 2025; geknüpfte Teppiche verzeichnen mit 5,28 % CAGR bis 2031 das schnellste Wachstum.
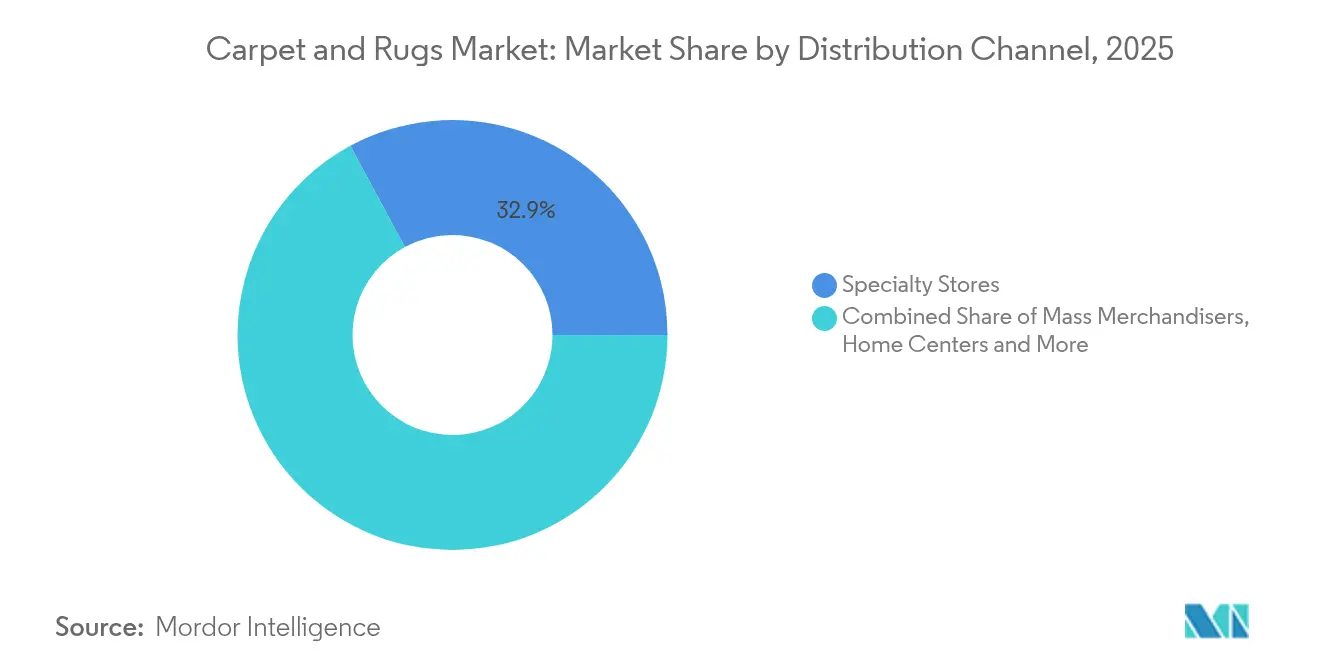
- Nach Vertriebskanal hielten Fachgeschäfte im Jahr 2025 einen Umsatzanteil von 32,88 %, während Online-Händler bis 2031 mit einem CAGR von 7,48 % im Markt für Teppiche und Teppichböden expandierten.
- Nach Endverbrauchsbranche erfasste das Wohnsegment im Jahr 2025 66,92 % der Marktgröße für Teppiche und Teppichböden und wächst weiterhin mit einem CAGR von 5,73 %.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 31,55 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 7,06 % im Markt für Teppiche und Teppichböden wachsen wird.
- Mohawk Industries, Shaw Industries Group, Oriental Weavers Carpet Co., Interface und Beaulieu International Group gehören zu den führenden Unternehmen, die gemeinsam einen bedeutenden Marktanteil im Jahr 2025 halten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR | Geografische Relevanz | Höchste Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Wohndekoration und Innenarchitektur | +1.2% | Global, mit Schwerpunkt auf Nordamerika und Europa | Mittelfristig |
| Wachsende Nachfrage nach Nachhaltigkeit und umweltfreundlichen Produkten in der Wohndekoration | +0.9% | Nordamerika, Europa, städtischer asiatisch-pazifischer Raum | Langfristig |
| Expansion der Online-Vertriebskanäle | +0.7% | Global, mit höherer Auswirkung in entwickelten Märkten | Kurzfristig |
| Vorhandensein staatlicher Initiativen und Handelspolitiken | +0.4% | Indien, Naher Osten, Europa | Mittelfristig |
| Wachstum im Gastgewerbe und im gewerblichen Sektor | +0.6% | Global, mit Schwerpunkt auf dem asiatisch-pazifischen Raum und dem Nahen Osten | Mittelfristig |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Wohndekoration und Innenarchitektur
Wohnräume sind zu Lifestyle-Aushängeschildern geworden. Verbraucher behandeln Teppiche zunehmend als zentrale Dekorationselemente, was die Nachfrage nach kräftigen Farben, Digitaldrucken und maßgefertigten Motiven ankurbelt. Die CAGR von 5,87 % im Wohnsegment unterstreicht diesen Wandel, während Lieferanten die Fertigung auf Abruf ausbauen, um kurzfristige Premium-Stile ohne aufgeblähte Lagerbestände zu liefern.
Wachsende Nachfrage nach Nachhaltigkeit und umweltfreundlichen Produkten in der Wohndekoration
Die ökologische Prüfung erstreckt sich nun von der Faserquelle bis zur Entsorgung am Lebensende. Marken, die recyceltes PET oder biobasierte Garne, emissionsärmeres Färben und transparente Lieferkettenoffenlegungen einsetzen, genießen Preissetzungsmacht bei jüngeren Käufern. Interface liefert durch sein Programm „Carbon Neutral Floors” kohlenstoffneutrale Teppichfliesen von der Wiege bis zum Werkstor und verwandelt so die Einhaltung von Vorschriften in Markenwert.
Expansion der Online-Vertriebskanäle
Die digitale Migration schreitet unaufhaltsam voran, da Visualisierungs-Apps es Käufern ermöglichen, Teppichmuster in echte Räume zu projizieren. E-Commerce übertrifft traditionelle Ausstellungsräume durch nahtlose Bemusterung, kostenlose Rücksendungen und Direktlieferung. Reine Online-Plattformen und Omnichannel-Anbieter gestalten Margen und Kundengewinnung neu und zwingen Fachhändler dazu, ihre Ladenformate rund um erlebnisorientierte Designberatungen neu zu erfinden.
Vorhandensein staatlicher Initiativen und Handelspolitiken
Exportanreize in Indien und Zollsenkungen in Teilen des Nahen Ostens erleichtern den Markteintritt für regional produzierte handgeknüpfte Marken, während sich verändernde Handelszölle zwischen großen Volkswirtschaften eine Neukalibrierung der Lieferkette erfordern. Vorausschauende Hersteller diversifizieren die Beschaffung und verlagern die Endbearbeitung in die Nähe, um sich gegen regulatorische Volatilität abzusichern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR | Geografische Relevanz | Höchste Auswirkung |
|---|---|---|---|
| Kannibalisierung durch Luxusvinyldielen und Steinkunststoffverbundplatten im Einzel- und Bildungsbereich | -1.1% | Nordamerika, Europa | Kurzfristig |
| Rohölpreisanstiege, die die Kosten für Polypropylen- und Nylon-Rohstoffe in die Höhe treiben | -0.7% | Global | Mittelfristig |
| Gebühren der erweiterten Herstellerverantwortung der EU erhöhen die Entsorgungskosten am Lebensende | -0.5% | Europäische Union | Langfristig |
| Abwanderung von Fachhandwerkern, die handgeknüpfte Lieferketten bedroht (Indien, Iran) | -0.3% | Südasien, Naher Osten | Langfristig |
| Quelle: Mordor Intelligence | |||
Kannibalisierung durch Luxusvinyldielen und Steinkunststoffverbundplatten im Einzel- und Bildungsbereich
Luxusvinyldielen und Steinkunststoffverbundplatten kombinieren Ästhetik mit niedrigen Lebenszykluskosten und untergraben die Position von Teppichen in stark frequentierten gewerblichen Bereichen. Da fotorealistische Prägungen Holz und Marmor imitieren, entscheiden sich Facility-Manager für widerstandsfähige Hartböden und beschränken Teppichspezifikationen auf Akustikzonen und Lounge-Bereiche.
Rohölpreisanstiege, die die Kosten für Polypropylen- und Nylon-Rohstoffe in die Höhe treiben
Die vorgelagerte Volatilität drückt auf die Margen, da 85 % des Teppichfasertonnage erdölbasiert bleibt. Integrierte Großunternehmen wie Mohawk Industries gleichen Inputschocks durch eigene Garnkapazitäten aus, aber kleinere Verarbeiter stehen unter Betriebskapitaldruck, was Allianzen für die Beschaffung von Recyclingpolymeren und Partnerschaften für biobasierte Forschung und Entwicklung fördert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Getuftete Skalierung, Geknüpftes PrestigeGetuftete Produkte machten im Jahr 2025 67,62 % des Marktanteils für Teppiche und Bodenbeläge aus, was ihre Kosteneffizienz und schnellen Produktionszyklen unterstreicht. Kontinuierliche Upgrades bei Mehrnadel-Maschinen ermöglichen nun aufwendige Schlingenflor-Grafiken und erhalten die Relevanz in gewerblichen Renovierungsprogrammen. Gewebte Konstruktionen besetzen das Haltbarkeits-Mittelsegment und sprechen Hotellobbyisten an, die dimensionale Stabilität benötigen. Obwohl das Volumen gering ist, steigt die handgeknüpfte Nische mit einer CAGR von 5,28 %, da wohlhabende Käufer nach Erbstück-Handwerkskunst suchen. Das begrenzte Angebot an geknüpften Teppichen erhöht die durchschnittlichen Verkaufspreise, doch die Abwanderung von Handwerkern in Indien und Iran bedroht die Kontinuität der Pipeline. Hersteller setzen auf berufliche Qualifizierungsanreize und hybride Woll-Seiden-Mischungen, um die Designpaletten zu erweitern und gleichzeitig traditionelle Techniken zu schützen. Das getuftete Segment hatte im Jahr 2025 einen Anteil von 67,62 % an der Marktgröße für Teppiche, während geknüpfte Teppiche das stärkste Wertwachstumstempo lieferten.
Bei allen Varianten betten Hersteller recyceltes PET und lösungsgefärbtes Nylon ein, um die Emissionen in der Färberei zu senken. Digitaldruck überbrückt nun die ästhetische Lücke zwischen Getufteten und Gewebten und demokratisiert so hochauflösende Bildgebung für Artikel im mittleren Preissegment. Diese konvergierenden Innovationen erhalten die Produktleiter des Marktes für Teppiche und Bodenbeläge vom Einstiegs- bis zum Ultra-Luxussegment.

Nach Vertriebskanal:
Physische Fachkompetenz vs. Digitale SkalierungFachgeschäfte behielten im Jahr 2025 einen Umsatzanteil von 32,88 % durch beratenden Verkauf und Installationsdienstleistungen, die komplexe Faser-, Polster- und Nahtentscheidungen für Hausbesitzer vereinfachen. Online-Händler skalieren jedoch mit einer CAGR von 7,48 % und nutzen algorithmisches Merchandising und schnelle Bemusterung, um Komfort suchende Kunden zu gewinnen. Das Ergebnis ist eine gemischte Customer Journey, bei der Käufer Designs online recherchieren und die Auswahl im Geschäft abschließen oder umgekehrt.
Massenwarenhändler nutzen ihre nationale Reichweite, um Wertpakete zu pushen, während Heimwerkermarktketten Teppiche mit Renovierungsmaterialien bündeln, um Projektausgaben zu erfassen. Direktvertriebsneulinge versenden vakuumverpackte Teppiche und bewerben maschinenwaschbare Bezüge, was die Installationsnormen aufbricht. Traditionelle Händler reagieren mit VR-Stationen im Ausstellungsraum und White-Glove-Rücknahmeprogrammen, die Nachhaltigkeit in Serviceverträge einbetten. Die Kanalgleichung dreht sich nun um Agilität auf der letzten Meile und die Gewährleistung der Wartung nach dem Kauf.
Nach Endverbrauchsbranche:
WohnbereichsdynamikWohnanwendungen erfassten im Jahr 2025 einen Marktanteil von 66,92 % am Teppiche- und Läufer-Markt und verzeichneten mit einer CAGR von 5,73 % das stärkste Wachstum. Wohnräume nach der Pandemie dienen gleichzeitig als Büros, Fitnessstudios und Klassenzimmer, was das Interesse an weichen Bodenbelägen neu belebt, die Schall dämpfen und thermischen Komfort bieten. Lösungsgefärbtes Polyester ist fleckenbeständig und eignet sich für Familienzimmer und Haustierbereiche, während wasserdichte Rückseitenbeschichtungen die Nutzung in Küchen und Kellern ermöglichen. Modulare Teppichfliesen bestücken zudem flexible Heimarbeitsplätze und spiegeln damit kommerzielle Trends wider.
Die gewerbliche Nachfrage bleibt vielfältig. Büros bevorzugen klebstofffreie Quadratfliesen für den selektiven Austausch, da sich die Belegungsmuster weiterentwickeln. Hotels spezifizieren individuelle Motive, die Markennarrative widerspiegeln, mit Unterlagen, die für Fußgängerverkehr und Trolley-Belastbarkeit ausgelegt sind. Gesundheitseinrichtungen setzen emissionsarme, antimikrobielle Teppiche ein, um den Lärm in Patientenkorridoren zu reduzieren. Industriestandorte verwenden nadelgestanzte Matten mit elektrostatischer Ableitung oder chemischer Beständigkeit, während Automobilteppichboden eine weitere spezialisierte Anwendung darstellt. In allen Bereichen fordern Facility-Manager zunehmend Umweltproduktdeklarationen, um die Auswirkungen von der Wiege bis zur Bahre zu dokumentieren und Nachhaltigkeits-KPIs in die Beschaffungsbewertung einzubetten.
Geografische Analyse
Nordamerika Teppiche und Läufer Markt
Nordamerika hielt im Jahr 2025 einen Marktanteil von 31,55 % am Teppiche- und Läufer-Markt, gestützt durch einen hohen Pro-Kopf-Verbrauch und einen robusten Erneuerungszyklus im Wohnbereich. Kühlere Klimazonen begünstigen Teppiche zur Wärmedämmung, und Sanierungsanreize stützen den Absatz bei einem gereiften Wohnungsbestand. Premiumisierung setzt sich durch, da Verbraucher auf gemusterte Loop-Cut-Loop-Stile und Nylon mit Recyclinganteil umsteigen. Kanada verfolgt ähnliche Trends, insbesondere bei Neubauten von Eigentumswohnungen, während Mexikos Wohnraumförderung und eine wachsende Mittelschicht das inkrementelle Volumenwachstum antreiben.
Asien-Pazifik Teppiche und Läufer Markt
Asien-Pazifik verzeichnet die stärkste Wachstumsdynamik mit einer CAGR von 7,06 % bis 2031. Urbanisierung und steigende verfügbare Einkommen in China, Indien, Indonesien und Vietnam erhöhen die Nachfrage nach Teppichen im mittleren Preissegment in Wohnungen und gemischt genutzten Gebäudekomplexen. China bleibt der größte Verbrauchsmarkt, während Indien durch exportorientierte handgeknüpfte und getuftete Produktionsstätten in Rajasthan und Uttar Pradesh hervorsticht. Projektentwickler in Australien und Südkorea integrieren Öko-Labels in die Ausschreibungsspezifikationen und verstärken damit die Nachfrage nach nachhaltigen Produkten. Der Anteil Asien-Pazifiks am Teppiche- und Läufer-Markt wird bis 2031 voraussichtlich ein Viertel überschreiten, was seine Rolle als Wachstumsmotor unterstreicht.
EMEA und Südamerika Teppiche und Läufer Markt
Europa erzielt einen erheblichen Wertanteil durch strenge Ökodesign-Vorschriften, die die Branche in Richtung Kreislaufwirtschaft drängen. Das Rahmenwerk der EU zur erweiterten Herstellerverantwortung legt Entsorgungsgebühren für Hersteller fest und beschleunigt die Forschung und Entwicklung bei recyclingfähigen Trägersystemen. Nordische Märkte honorieren die Cradle-to-Cradle-Zertifizierung mit Preisaufschlägen, während Deutschland und das Vereinigte Königreich das regionale Volumen durch robuste Sanierungsprogramme anführen. Südamerika zeigt aufstrebendes Momentum, hauptsächlich in Brasilien und Chile, wo der Bau von Hotelimmobilien zunimmt. Der Nahe Osten und Afrika bedienen den Luxus-Hospitality-Bereich und repräsentative Wohnprojekte; die Vereinigten Arabischen Emirate und Saudi-Arabien importieren maßgefertigte Woll-Seiden-Mischungen für hochkarätige Bauprojekte und stützen damit das Premiumsegment des Teppiche- und Läufer-Markts.
Wettbewerbslandschaft
Innovation und Nachhaltigkeit treiben den zukünftigen Erfolg voran
Der Erfolg in der Teppichbranche hängt zunehmend von der Fähigkeit der Unternehmen ab, sich an die sich wandelnden Verbraucherpräferenzen und Nachhaltigkeitsanforderungen anzupassen. Marktführer investieren stark in nachhaltige Fertigungsprozesse, Recyclingmaterialien und umweltfreundliche Produktlinien, um ihren Wettbewerbsvorteil zu erhalten. Unternehmen konzentrieren sich auch auf die Entwicklung intelligenter Teppichtechnologien, verbesserter Haltbarkeitsmerkmale und innovativer Designfähigkeiten, um ihre Angebote zu differenzieren. Die Fähigkeit, maßgeschneiderte Lösungen, effiziente Installationsdienstleistungen und umfassenden Kundendienst nach dem Kauf anzubieten, ist entscheidend geworden, um den Marktanteil sowohl im Wohn- als auch im Gewerbesegment zu halten.
Der zukünftige Markterfolg wird von Unternehmen verlangen, die wachsende Bedrohung durch alternative Bodenbelagslösungen effektiv anzugehen und sich gleichzeitig an verändernde regulatorische Rahmenbedingungen in Bezug auf Umweltauswirkungen und Produktsicherheit anzupassen. Aufstrebende Akteure können Boden gewinnen, indem sie sich auf Nischenmarktsegmente konzentrieren, innovative Produktmerkmale entwickeln und starke regionale Vertriebsnetze aufbauen. Die zunehmende Bedeutung von Online-Vertriebskanälen und digitalen Marketingstrategien bietet sowohl Chancen als auch Herausforderungen für Marktteilnehmer. Unternehmen müssen auch die Konzentration der Kaufkraft bei großen Gewerbekunden und den wachsenden Einfluss von Innenarchitekten und Architekten bei Produktspezifikationsentscheidungen berücksichtigen.
Teppiche und Teppichböden Branchenführer
-
Mohawk Industries Inc.
-
Shaw Industries Group, Inc.
-
Oriental Weavers Carpet Co.
-
Interface, Inc.
-
Beaulieu International Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Teppiche und Läufer Markt Unternehmen in diesem Bericht
- Mohawk Industries, Inc.
- Shaw Industries Group, Inc.
- Interface, Inc.
- Tarkett S.A.
- Beaulieu International Group
- Oriental Weavers Carpet Co.
- Milliken & Company
- Victoria PLC
- Tai Ping Carpets International Ltd.
- The Dixie Group, Inc.
- Mannington Mills, Inc.
- Balta Group
- Ruggable, LLC
- Jaipur Rugs Co.
- Couristan, Inc.
- Engineered Floors LLC
- Forbo Flooring Systems
- IKEA Group (Carpet Category)
- RugVista AB*
Neueste Industrielle Entwicklungen in Teppiche und Läufer Markt
- Mai 2025: Oriental Weavers eröffnete eine Polyestergarn-Färbeanlage in der Stadt 10. Ramadan, um die interne Garnkapazität zu stärken.
- März 2025: Interface reservierte 45 Mio. USD, um die Produktion modularer Teppichfliesen in seinem Werk in Georgia zu steigern, und fügte Ausrüstung hinzu, die für 100 % recyceltes Nylon ausgelegt ist.
- Februar 2024: Shaw Floors stellte sechs Pet Perfect+-Stile mit LifeGuard Spill-Proof-Technologie für haustierhaltende Haushalte vor.
Teppiche und Läufer Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Teppiche- und Läufer-Markt als den Umsatz, der durch neu hergestellte getuftete, gewebte, geknüpfte, nadelgestanzte und sonstige textile Bodenbeläge erzielt wird, die in Wohn-, Gewerbe-, Institutionen- und Industrieinterieurs installiert werden. Sie folgt der Wertschöpfungskette von der Garnverarbeitung bis hin zu fertigen, werksgebundenen Produkten, die den Erstkäufer erreichen.
Ausschluss des Geltungsbereichs: Dienstleistungen nach dem Verkauf wie Installationsgebühren, Reinigungsverträge und der Wiederverkauf gebrauchter Produkte liegen außerhalb des Rahmens.
Segmentierungsübersicht
- Nach Produkttyp
- Getuftete
- Gewebte
- Nadelgestanzte
- Geknüpfte
- Sonstige (Schlingen-, Shag-, Geflochtene usw.)
- Nach Vertriebskanal
- Massenwarenhändler
- Heimwerkermärkte
- Fachgeschäfte
- Sonstige Kanäle (Herstellerhändler, Lagerclubs, Discounter, Omnichannel)
- Nach Endverbrauch
- Wohnbereich
- Gewerbebüros
- Gastgewerbe und Freizeit
- Einzelhandel und Einkaufszentren
- Gesundheitseinrichtungen
- Institutionell (Bildung und Behörden)
- Industrielle Fertigungsanlagen
- Lager und Logistikzentren
- Reinräume und kontrollierte Umgebungen
- Sonstige Industrieanlagen
- Industrie
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Asiatisch-pazifischer Raum
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Rest des asiatisch-pazifischen Raums
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Rest von Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest von Naher Osten und Afrika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten sprachen mit Werkleitern in den USA, Distributoren in Deutschland, Heimwerkermärkten in Indien und Designberatern im gesamten Golfraum. Ihr Feedback validierte Auslastungsraten, Einzelhandelsaufschläge und bevorstehende nachhaltigkeitsgetriebene Produkteinführungen, die in den Dokumenten nur angedeutet worden waren.
Desk Research
Wir begannen mit öffentlich zugänglichen Datensätzen wie den monatlichen Neubaustarts des U.S. Census Bureau, den Baugenehmigungsstatistiken von Eurostat, den UN-Comtrade-Handelsströmen nach HS-570249 sowie den Stadtbevölkerungsindikatoren der Weltbank. Branchenverbände, darunter das Carpet and Rug Institute und die European Carpet & Rug Association, lieferten Produktionsverhältnisse und Einblicke in die Faserzusammensetzung, die die Annahmen zur Materialaufteilung schärften. Unternehmens-10-Ks, Investorenpräsentationen und seriöse Presseartikel halfen uns dann, die Entwicklungen der durchschnittlichen Verkaufspreise (ASP) und Kanalverschiebungen nachzuverfolgen. D&B Hoovers unterstützte die Umsatzaufschlüsselung für führende Hersteller. Diese Liste ist illustrativ; viele weitere Quellen wurden für Gegenprüfungen und Kontext herangezogen.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell wandelt Fertigstellungen von Nutzflächen, durchschnittliche Raumteppichquoten und Import-Export-Salden in Stücknachfrage um, die anschließend anhand gewichteter ASPs bewertet wird. Die Zielsummen werden durch selektive Bottom-up-Lieferantenkonsolidierungen und Kanalprüfungen vor Anpassungen bestätigt. Schlüsselvariablen wie Nylon- und Polypropylenfaserpreise, Pro-Kopf-Renovierungsausgaben und Trends bei Wohnhypothekenzinsen treiben sowohl die historische Anpassung als auch den Fünfjahresausblick an. Multivariate Regression prognostiziert jeden Treiber, während Szenarioanalysen potenzielle politische Veränderungen beim Recyclinganteil erfassen. Lücken in den Bottom-up-Schätzungen werden durch proportionale Zuweisung zu unterberichteten Regionen mithilfe von Handelsstellvertreterdaten überbrückt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen Anomalie-Flags, Peer-Review und die Freigabe durch leitende Mitarbeiter. Wir aktualisieren das Modell jährlich und öffnen es früher, wenn Rohstoffschocks oder Bauabschwächungen voreingestellte Schwellenwerte überschreiten. Vor jeder Kundenlieferung führt ein Analyst den neuesten Datenscan erneut durch, sodass die Nutzer die aktuellste Ansicht erhalten.
Warum unsere Teppiche- und Läufer-Basislinie Verlässlichkeit gebietet
Veröffentlichte Werte weichen häufig voneinander ab, weil Herausgeber unterschiedliche Produktmixe, Inflationsumrechnungen und Aktualisierungsrhythmen anwenden.
Zu den wesentlichen Ursachen für Abweichungen zählen, ob über Einrichtungsboutiquen verkaufte Läufer erfasst werden, wie aggressiv ASP-Eskalatoren aufgezinst werden und wie häufig Prognosen an Neubaustarts angepasst werden. Mordors disziplinierter Geltungsbereich, die jährliche Aktualisierung und die zweigleisige Validierung halten unsere Zahlen geerdet, während einige Mitbewerber auf breite Annahmen oder seltene Aktualisierungen setzen.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungstreiber |
|---|---|---|
| 52,46 Mrd. USD (2025) | Mordor Intelligence | |
| 60,06 Mrd. USD (2025) | Globales Beratungsunternehmen A | Beinhaltet Installationsumsätze und verwendet eine fünfjährige statische ASP-Leiter |
| 64,19 Mrd. USD (2025) | Regionales Beratungsunternehmen B | Zählt luxuriöse Maßanfertigungen von Läufern, wendet ein aggressives Bauboom-Szenario an |
| 53,80 Mrd. USD (2025) | Branchenforschung C | Schließt minderwertige getuftete Importe aus, aktualisiert alle drei Jahre |
Zusammenfassend lässt sich sagen, dass Mordors Ansatz transparente Quellenangaben mit wiederholbaren Berechnungen verbindet und Entscheidungsträgern einen ausgewogenen Ausgangspunkt bietet, den sie zuverlässig nachvollziehen und einem Stresstest unterziehen können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Marktwert des Marktes für Teppiche und Bodenbeläge?
Die Marktgröße für Teppiche und Bodenbeläge wird im Jahr 2026 auf 49,02 Mrd. USD geschätzt und soll bis 2031 einen Wert von 61,77 Mrd. USD erreichen.
Welche Region wächst am schnellsten im Markt für Teppiche und Bodenbeläge?
Der asiatisch-pazifische Raum ist der Wachstumsmotor und soll bis 2031 mit einer CAGR von 7,06 % expandieren, da Urbanisierung und steigende Einkommen die Nachfrage ankurbeln.
Wer sind die führenden Unternehmen im Markt für Teppiche und Bodenbeläge?
Mohawk Industries, Shaw Industries Group, Oriental Weavers Carpet Co., Interface und Beaulieu International Group halten gemeinsam den größten Umsatzanteil.
Welcher Teppichtyp weist die höchste Wachstumsrate auf?
Handgeknüpfte Teppiche wachsen am schnellsten mit einer CAGR von 5,28 %, angetrieben durch die Luxusnachfrage der Verbraucher nach handwerklicher Fertigung.
Wie beeinflusst Nachhaltigkeit Teppichkaufentscheidungen?
Käufer bevorzugen zunehmend Produkte aus recycelten oder biobasierten Fasern und suchen nach Nachweisen für geringe CO₂-Fußabdrücke, was die Nachfrage nach Angeboten wie Interfaces Carbon Neutral Floors steigert.