
Ägypten Keramikfliesen-Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.06 Milliarden US-Dollar |
| Marktgröße (2026) | 3.24 Milliarden US-Dollar |
| Marktgröße (2031) | 4.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.94 % |
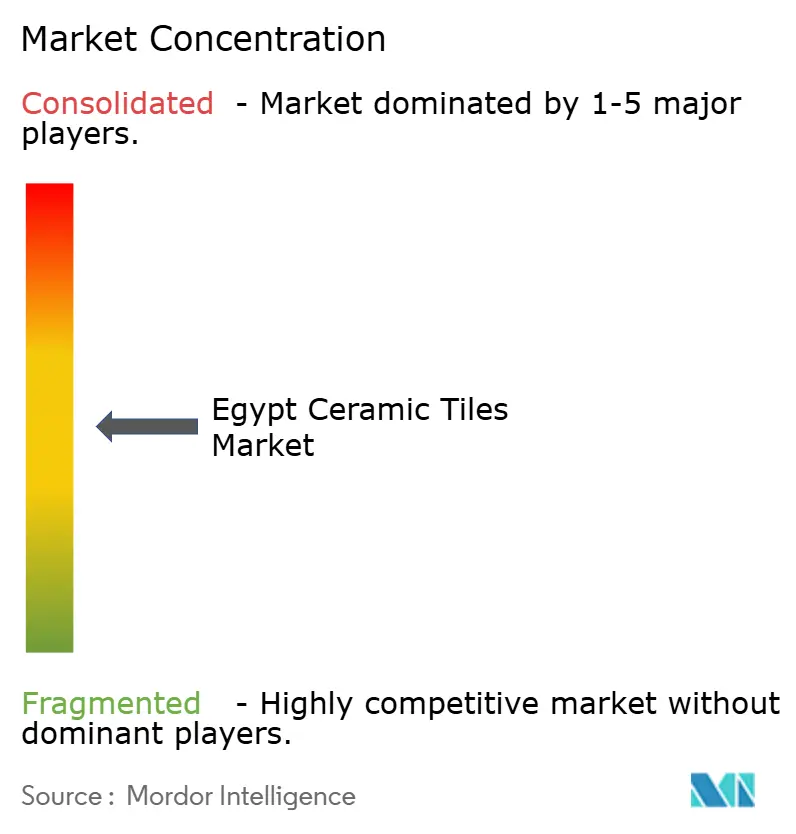
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Ägypten Keramikfliesen-Marktanalyse von Mordor Intelligence
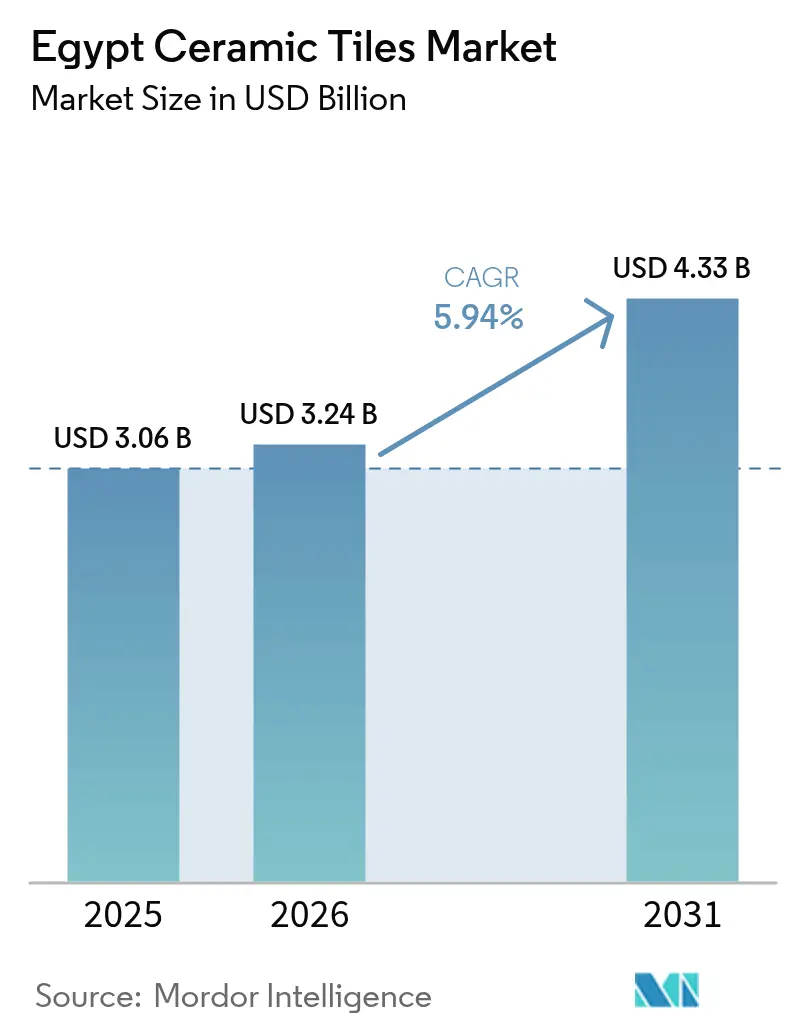
Die Größe des ägyptischen Keramikfliesen-Markts wird voraussichtlich von USD 3,06 Milliarden im Jahr 2025 auf USD 3,24 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,94 % über 2026–2031 USD 4,33 Milliarden erreichen. Laufende staatlich geförderte Megaprojekte, ein Aufschwung im Tourismus sowie die schrittweise Abschaffung der Erdgassubventionen haben die Nachfrage gestärkt und gleichzeitig die Stückproduktionskosten für große inländische Hersteller gesenkt.[1]Nationales Forschungszentrum für Wohnungs- und Bauwesen, „Jahresrückblick Baumaterialien 2025”, hbrc.gov.eg Das Bevölkerungswachstum, das jährlich 300.000 bis 400.000 neue Wohneinheiten erfordert, zusammen mit LE 3,5 Billionen (USD 72,9 Milliarden), die für öffentliche Investitionen im Haushaltsjahr 2025/2026 vorgesehen sind, sichert eine nachhaltige Baupipeline. Großraum Kairo & Gizeh bleiben die primären Verbrauchszentren, doch touristische Küstengebiete und Oberägypten verzeichnen schnellere Zuwächse, da sich die Infrastruktur ins Landesinnere ausdehnt. Der zunehmende Wettbewerb aus der Russischen Industriezone und anderen ausländischen Marktteilnehmern beschleunigt Technologie-Upgrades entlang der gesamten Wertschöpfungskette, um den heimischen Marktanteil zu verteidigen und neue afrikanische Exportchancen zu erschließen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Porzellankacheln mit einem Anteil von 46,20 % am ägyptischen Keramikfliesen-Markt im Jahr 2025; Mosaikfliesen werden voraussichtlich bis 2031 mit einem CAGR von 6,25 % expandieren.
- Nach Anwendung dominierten Bodenbeläge mit einem Anteil von 66,70 % an der Größe des ägyptischen Keramikfliesen-Markts im Jahr 2025, während Wandanwendungen bis 2031 mit einem CAGR von 5,65 % zunehmen.
- Nach Endnutzer entfiel auf den Wohnungsbau ein Anteil von 67,45 % der Nachfrage im Jahr 2025; Gewerbeprojekte werden zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 5,96 % wachsen.
- Nach Bautyp trugen Neubauten im Jahr 2025 mit einem Anteil von 68,55 % zur Größe des ägyptischen Keramikfliesen-Markts bei, während Renovierungen über denselben Zeitraum einen CAGR von 7,28 % verzeichnen dürften.
- Nach Vertriebskanal hielten Fachgeschäfte für Fliesen im Jahr 2025 einen Anteil von 43,70 %; Online-Plattformen wachsen am schnellsten mit einem CAGR von 6,78 % bis 2031.
- Nach Geographie hielt Großraum Kairo & Gizeh im Jahr 2025 einen Anteil von 40,95 % am ägyptischen Keramikfliesen-Markt, während die Gouvernorate am Roten Meer mit einem prognostizierten CAGR von 6,52 % bis 2031 die am schnellsten wachsende Region darstellen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des ägyptischen Keramikfliesen-Markts
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geführte Wohnungsbau-Megaprojekte | +1.8% | Großraum Kairo & Gizeh, Neue Verwaltungshauptstadt | Mittelfristig (2–4 Jahre) |
| Wachsende städtische Bevölkerung & starker Aufschwung im Wohnungsbau | +1.5% | National, konzentriert in Großraum Kairo & Alexandria | Langfristig (≥ 4 Jahre) |
| Aufschwung im Tourismussektor treibt den Hotelneubau an | +1.2% | Gouvernorate am Roten Meer, Alexandria & Mittelmeerküste | Kurzfristig (≤ 2 Jahre) |
| Wandel hin zu Porzellankacheln wegen überlegener Haltbarkeit | +0.9% | National, Premiumsegmente in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Reformen der Erdgassubventionen senken Produktionskosten | +0.7% | National, Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Durch AfCFTA ermöglichte Exportchancen nach Subsahara-Afrika | +0.6% | National, exportorientierte Einrichtungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geführte Wohnungsbau-Megaprojekte
Ägyptens Vorzeigeprojekt, die Neue Verwaltungshauptstadt, benötigt allein jährlich Keramikverkleidungen für mehr als 300.000 Wohneinheiten und sichert damit langfristige Nachfragesichtbarkeit sowohl für Massenmarkt- als auch für Premiumformate.[2]Weltbankgruppe, „Stadtentwicklungsstrategie für Ägypten”, worldbank.org Das öffentliche Investitionsziel von LE 3,5 Billionen (USD 72,9 Milliarden) für das Haushaltsjahr 2025/2026 sieht große Mittelzuweisungen für sozialen Wohnungsbau, Straßen und öffentliche Einrichtungen vor, bei denen die Beschaffung von Fliesen in jede Ausschreibung eingebettet ist.[3]Weltbankgruppe, „Stadtentwicklungsstrategie für Ägypten”, worldbank.org Öffentlich-private Partnerschaftsstrukturen laden inländische Produzenten ein, mehrjährige Lieferverträge abzuschließen, die das Mengenrisiko mindern. Das gemischt genutzte Küstenprojekt Ras El Hekma im Wert von USD 35 Milliarden steigert die institutionelle und Freizeitnachfrage zusätzlich. Diese Megaprojekte ermöglichen es den Herstellern, ihre Brennöfen bei optimaler Auslastung zu skalieren, Fixkosten zu verteilen und die Amortisation neuer Digitaldrucklinien zu beschleunigen.
Wachsende städtische Bevölkerung & starker Aufschwung im Wohnungsbau
Ägyptens Städte müssen jährlich 300.000 bis 400.000 neue Wohnungen hinzufügen, um einen Wohnungsmangel zu vermeiden, was den ägyptischen Keramikfliesen-Markt mit anhaltenden Volumen versorgt. Das staatliche Rahmenwerk für moderne Baumethoden schreibt hochwertige Fassaden- und Bodenmaterialien vor und drängt Projektentwickler zu langlebigen Fliesenlösungen. Satellitenstädte rund um Kairo und Alexandria verteilen die künftige Nachfrage, was Händler veranlasst, ihre Logistiknetzwerke auf der letzten Meile auszubauen. Steigende Einkommen der Mittelschicht verlagern die Käufe von einfachen glasierten Fliesen hin zu großformatigeren Porzellan- und dekorativen Mosaikfliesen, die höhere Margen erzielen. Stadtdichtepolitiken erhöhen gleichzeitig die Renovierungsaktivitäten in älteren Stadtvierteln und sorgen für gegenzyklische Resilienz.
Aufschwung im Tourismussektor treibt den Hotelneubau an
Die internationalen Ankünfte erholten sich 2024 kräftig und entfachten den Hotel- und Resortneubau neu, der in den Gouvernoraten am Roten Meer hochleistungsfähige, salzresistente Fliesenoberflächen benötigt.[4]Ministerium für Tourismus & Altertümer, „Besucherstatistiken & Hotelpipeline – Gouvernorate am Roten Meer 2024”, mota.gov.eg Fünf-Sterne-Immobilien verwenden großformatige Porzellantafeln für Lobbys, Pools und Spas und stützen so die Premium-Einheitswerte im ägyptischen Keramikfliesen-Markt. Gemeinsame Investitionen globaler Hotelketten setzen strenge technische Standards durch und drängen inländische Produzenten zur Zertifizierung von Rutschfestigkeit und Lebensdauer. Flughafenerweiterungen, Marinaaufwertungen und ergänzende Einzelhandelscluster rund um Urlaubskorridore erweitern die gewerbliche Fliesennachfrage. Saisonale Nachfragespitzen ermöglichen es den Fabriken, die Produktionszyklen zu glätten, indem sie die Ofenkapazität in Spitzenzeiten der Tourismusbeschaffung von Aufträgen mit niedrigeren Margen abziehen.
Wandel hin zu Porzellankacheln wegen überlegener Haltbarkeit
Porzellan machte 2024 46,5 % der Gesamtlieferungen aus, da lokale Produzenten mittlerweile Wasseraufnahmeraten unter 0,1 % bei Brenntemperaturen von 1.220 °C erzielen und damit europäische Maßstäbe erfüllen. Hohe mechanische Festigkeit und Kompatibilität mit großformatigen Pressvorgängen decken die Bedürfnisse von Bürogebäuden, Verkehrsknotenpunkten und Luxuswohnimmobilien. Forschungen bestätigen, dass bis zu 95 % lokale Rohstoffe ausreichen und die Unternehmen so vor Währungsschwankungen bei importierten Vorleistungen schützen. Projektentwickler betrachten den Lebenszyklusvorteil von Porzellan als Absicherung gegen künftige Wartungsaufwendungen und rechtfertigen damit eine Premium-Positionierung. Da afrikanische Nachbarländer strengere Bauvorschriften einführen, ist ägyptisches Porzellan im Rahmen der AfCFTA-Zollkonzessionen auf Exportmarktanteilsgewinne ausgerichtet.
Analyse der Hemmfaktorauswirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Währungsabwertung verteuert importierte Ausrüstung | -0.8% | National, Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Volatile Preise von Feldspat, Kaolin & anderen Rohstoffen | -0.6% | National, rohstoffabhängige Einrichtungen | Mittelfristig (2–4 Jahre) |
| Zeitweise Stromausfälle beeinträchtigen Brennöfen | -0.5% | National, konzentriert in Industriezonen | Kurzfristig (≤ 2 Jahre) |
| Strengere Emissionsvorschriften für gasbefeuerte Brennöfen | -0.4% | National, gasabhängige Produktionsanlagen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Währungsabwertung verteuert importierte Ausrüstung
Aufeinanderfolgende Abwertungen des ägyptischen Pfunds haben die Einstandspreise für italienische Pressen, spanische Glasiermaschinen und deutsche Digitaldrucker zwischen 2024 und 2025 um mehr als 30 % in die Höhe getrieben und die Investitionsbudgets mittelgroßer Unternehmen strapaziert. Ersatzteilinventare in Euro belasten die Betriebskapitalpuffer weiter und zwingen zu schlankeren Wartungszyklen, die das Risiko ungeplanter Ausfälle bergen. Kleinere Betriebe haben nicht die Größe, um Devisenkursrisiken abzusichern, was wichtige Upgrades verzögert, die der Produktdiversifizierung zugrunde liegen. Obwohl die Abwertung den Export begünstigt, können nur große Produzenten mit etablierten afrikanischen Vertriebswegen die gestiegenen Ausrüstungskosten durch Einnahmen in Fremdwährung ausgleichen. Folglich könnte sich die Branchenkonsolidierung beschleunigen, da unterkapitalisierte Marktteilnehmer ausscheiden oder Gemeinschaftsunternehmen anstreben.
Volatile Preise von Feldspat, Kaolin & anderen Rohstoffen
Die heimische Feldspatproduktion von 400.000 Tonnen deckt den Grundbedarf, doch Qualitätsschwankungen erfordern Aufbereitungsschritte, die Kosten und Komplexität erhöhen. Importierte Spezialtone unterliegen der Volatilität der Frachtkosten, wobei Aufschläge für die Schifffahrt durch das Rote Meer nach regionalen Sicherheitsstörungen gestiegen sind. Forschungen zur Substitution durch ägyptischen Syenit und Trachyt zeigen Potenzial, erfordern jedoch neu kalibrierte Brennkurven und Glasurformulierungen, was die Markteinführung verzögert. Preisinstabilität verpflichtet die Unternehmen, größere Sicherheitsbestände zu halten, was Kapital und Lagerraum bindet. Produzenten, die in eigene Aufbereitungsanlagen und die Digitalisierung der Lieferkette investieren, können die Volatilität abmildern und so einen Leistungsvorsprung gegenüber kleineren Konkurrenten erzielen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Porzellandominanz treibt die Premiumverschiebung voran
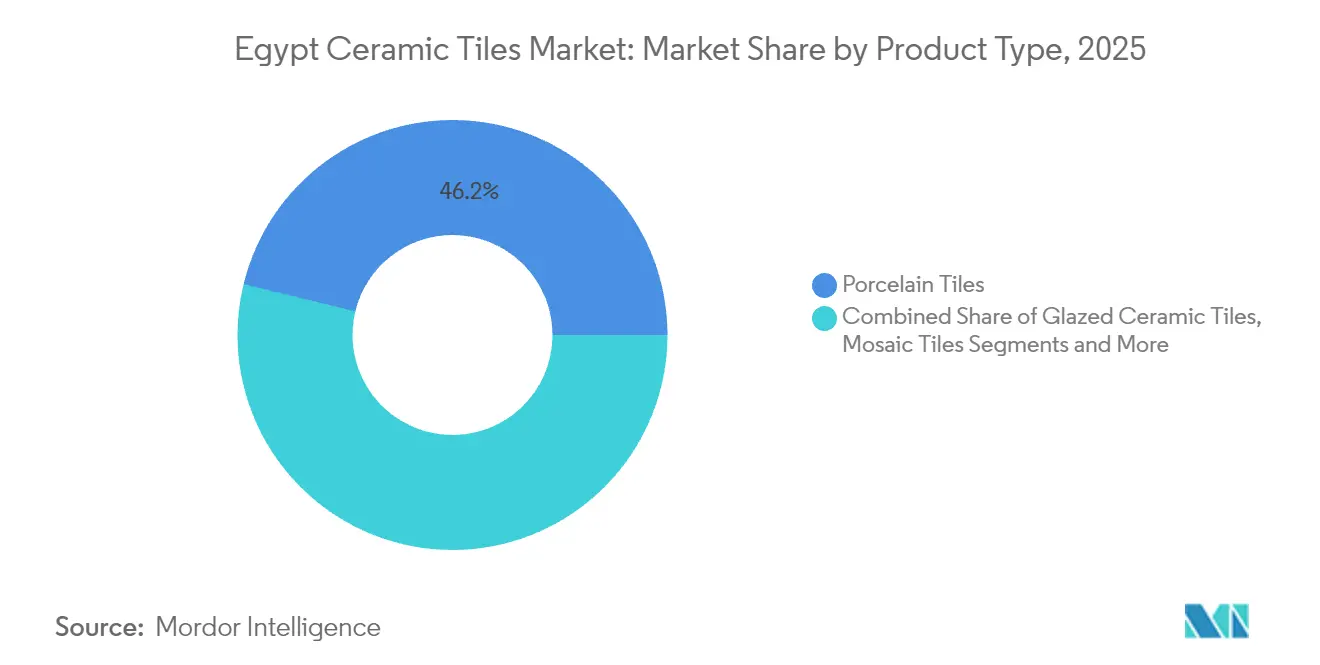
Porzellankacheln machten 2025 mit 46,20 % den größten Anteil an den Gesamtlieferungen aus, da lokale Produktionslinien europäische Qualitätsmaßstäbe bei Wasseraufnahme und Biegefestigkeit erreichten. Dieser technologische Sprung positioniert Porzellan als Volumen- und Wertanker des ägyptischen Keramikfliesen-Markts und ermöglicht es den Herstellern, gleichzeitig hochwertige inländische Projekte und AfCFTA-Exportaufträge anzuvisieren. Mosaikfliesen sind zwar ein Nischensegment, verzeichnen jedoch einen CAGR von 6,25 %, da Architekten handwerkliche Ästhetik für Boutique-Hotels und gehobene Wohnanlagen wiederbeleben. Glasierte Keramik bleibt in preissensitiven Wohnungsprogrammen fest verankert, deren Budgets Kosteneffizienz über Premium-Leistung stellen. Unglasierte Formate halten die industrielle Nachfrage aufrecht, wo Rutschfestigkeit wichtiger ist als dekorative Anziehungskraft; jedoch verbessert die Linienautomatisierung die Texturoptionen, um inkrementellen Mehrwert zu erschließen.
Lokal gewonnener Syenit ersetzt mittlerweile bis zu 35 % des importierten Feldspat-Flussmittels in Porzellanmassen und reduziert so den Devisenabfluss bei gleichzeitiger Erhaltung der Oberflächenweißheit nach der Minderung von Eisenoxid. Optimales Pressen bei 45 MPa und Brennen bei 1.220 °C für 20 Minuten ermöglicht dünnere, größere Platten, die in Gewerbehallen und Flughafenterminals höhere Margen erzielen. Die Größe des ägyptischen Keramikfliesen-Markts für Porzellan allein soll bis 2031 USD 2,01 Milliarden übersteigen und unterstreicht damit seine strategische Bedeutung. Produzenten, die Tintenstrahl-Linien mit 400-dpi-Köpfen integrieren, können natürliche Steinäderung nachahmen und sich so von importierten spanischen Designs differenzieren. Dekorative und handgefertigte Fliesen bedienen Luxusvillen und Denkmalpflege und stärken Ägyptens Beitrag zu kulturellen Tourismustransaktionen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Anwendung: Bodensegment führt trotz Wandwachstum
Bodenbeläge machten 2025 66,70 % des Umsatzes aus, da standardisierte Spezifikationen im Massenwohnungsbau und in Einzelhandelsketten die Beschaffung vereinfachen. Auftragnehmer bevorzugen glasiertes Porzellan im Format 60 × 60 cm wegen der Schnelligkeit der Verlegung und des geringeren Bruchrisikos, was Großvolumen im ägyptischen Keramikfliesen-Markt aufrechterhält. Wandanwendungen gewinnen mit einem CAGR von 5,65 % an Bedeutung, da Hausbesitzer markante Akzentwände und feuchtigkeitsresistente Küchenrückwände anstreben. Großformatige hinterlüftete Fassaden entstehen in Gewerbegebäuden, doch lokale Vorschriften entwickeln sich noch, um Befestigungs- und Verankerungsanforderungen zu kodifizieren. Dachfliesen bilden eine kleinere Nische, profitieren jedoch von Ägyptens heißtrockenem Klima, in dem die Wärmespeicherkapazität von Keramik die Innentemperaturen im Vergleich zu Metallblechen moderiert.
In Küstenresorts macht die Exposition gegenüber Salzgischt Porzellan zur Standardwahl für Pooldecks und Wege, was die durchschnittlichen Verkaufspreise bei Hospitality-Ausschreibungen erhöht. Recyclinginitiativen, die 20 % der Steinbruchaggregat durch gebrannten Fliesenabfall ersetzen, senken die Rohstoffkosten und unterstützen LEED-Zertifizierungspunkte. Antimikrobielle Glasuren, die für Gesundheitsprojekte entwickelt wurden, finden nun auch in gehobenen Haushaltsküchen Verwendung und erweitern ihren adressierbaren Kundenstamm. Die Nachfrage nach Bodenfliesen ist saisonal mit den Lieferplänen für Sozialwohnungsprojekte synchronisiert, während Wandfliesen im Renovierungsmarkt gleichmäßigere Ersatzzyklen aufweisen. Da Projektentwickler schlüsselfertige Innenausstattungen vermarkten, treiben koordinierte Boden-Wand-Farbpaletten Bündelkäufe an und erhöhen die Warenkorbgröße pro Wohneinheit.
Nach Endnutzer: Stärke im Wohnbereich, Beschleunigung im Gewerbe
Privatkunden absorbierten 2025 67,45 % der Fliesenproduktion, gestützt durch staatlich subventionierte Hypothekenprogramme, die den Erstzugang zu Wohneigentum verbessern. Durchschnittliche Wohnungsgrößen zwischen 85 und 110 m² ergeben pro Einheit Fliesenvolumina von 125 bis 150 m² für Böden und Badezimmer und prägen die Basisnachfrage im ägyptischen Keramikfliesen-Markt. Die gewerbliche Nachfrage expandiert mit einem CAGR von 5,96 %, angetrieben durch Hotelaufwertungen, Einkaufszentrensanierungen und eine neue Welle von Bürogebäuden der Klasse A in Ägyptens Finanzdistrikten. Einkaufszentren wählen hochglänzende, abriebfeste Formate, um die Austauschintervalle bei starkem Fußgängerverkehr zu verlängern. Krankenhäuser verwenden antimikrobielles Porzellan mit 24-Stunden-Silberionen-Aktivität, um Infektionskontrollprotokolle zu erfüllen.
Bildungsprojekte treiben nachhaltige Volumen an, da die Regierung Ziele zur Reduzierung der Klassendichte anstrebt und rutschfeste Bodenmuster in regionalen Schulneubauten standardisiert. Flughäfen und Bahnhöfe erfordern dickwandiges Porzellan mit einer Bruchfestigkeit von 3.600 N, was zum Premium-Mix-Uplift beiträgt. Die Nachfrage nach Wohnraumrenovierungen nimmt in reifen urbanen Wohnblöcken zu, in denen Eigentümer mit steigendem verfügbarem Einkommen ihre Innenräume aufwerten. Entwickler von Wohnanlagen bündeln Fliesen mit schlüsselfertigen Ausstattungspaketen und vereinfachen so Lieferverträge für große Hersteller. Die ägyptische Keramikfliesenindustrie reagiert mit modularen Konzeptkollektionen, die Boden-, Wand- und Außenpflaster-Ästhetik für eine kohärente Designsprache aufeinander abstimmen.
Nach Bautyp: Renovierung gewinnt an Dynamik
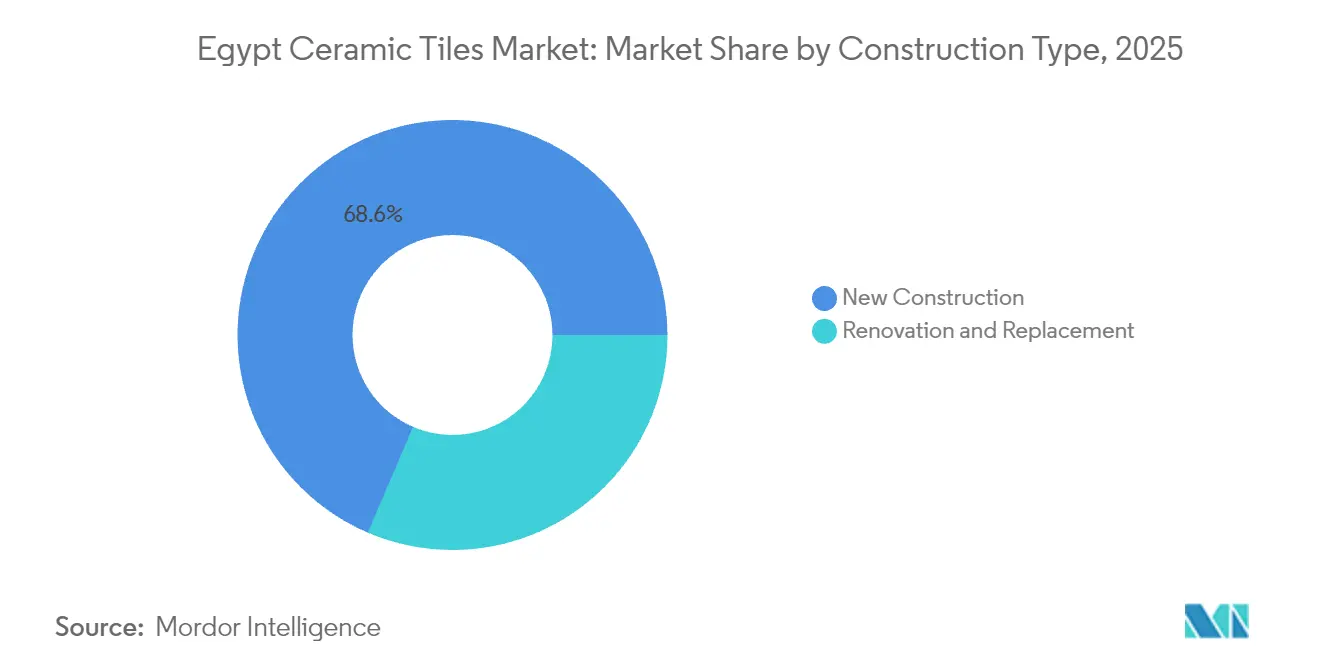
Neubauten machten 2025 68,55 % des Umsatzes aus, gestützt durch Vorzeigeprojekte wie den Green River Park und Einschienenbahn-Korridore, die Ägyptens städtische Transformation prägen. Auftragnehmer priorisieren Zuverlässigkeit und Mengenrabatte, was strategische Allianzen mit den drei führenden lokalen Produzenten fördert. Renovierungsarbeiten sind, obwohl kleiner im Projektwert, mit einem CAGR von 7,28 % zur Outperformance prognostiziert, dank alternder Gebäudebestände in Kairos Hochhausclustern der 1990er Jahre. Hausbesitzer entscheiden sich für zeitgemäße Texturen und größere Fliesen, um ein Raumgefühl zu erzeugen, was höhere Preis-pro-Quadratmeter-Trends antreibt. Durch Infrastrukturmaßnahmen versicherungsfinanzierte Gebäudesanierungen leiten diskretionäre Budgets ebenfalls in hochwertige Innenausstattungen.
Die Einhaltung von ISO 13006 wird von städtischen Baubehörden für strukturelle Nachrüstungen zunehmend vorgeschrieben und erhöht die technischen Anforderungen an importierte Billigfliesen. Renovierungszyklen sind in Küsten-Ferienhäusern kürzer, wo Salz und Feuchtigkeit den Oberflächenverschleiß beschleunigen und eine wiederkehrende Nachfrage erzeugen. Die Größe des ägyptischen Keramikfliesen-Markts im Zusammenhang mit Renovierungen wird für 2025 auf USD 963 Millionen geschätzt und soll bis 2031 USD 1,49 Milliarden übersteigen. Digitale Plattform-Einzelhändler umwerben DIY-Renovierer durch Augmented-Reality-Raumplaner und Same-Day-Lieferung im Raum Kairo. Hersteller führen schnell zuschneidbare Formate und selbstklebende Folien ein, die die Verlegezeit um 30 % reduzieren und für Wochenend-Renovierungsprojekte attraktiv sind.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Vertriebskanal: Digitale Transformation beschleunigt sich
Fachgeschäfte für Fliesen hielten 2025 43,70 % des Umsatzes, indem sie umfangreiche Designbibliotheken und akkreditierte Installationsnetzwerke bereithalten, die die Verlegequalität garantieren. Architekten bevorzugen diese Standorte für Musterbegutachtungen und Projekt-Mock-ups und sichern so ihre dominierende Rolle im ägyptischen Keramikfliesen-Markt. Online-Plattformen wachsen mit einem CAGR von 6,78 % am schnellsten, da Logistikanbieter metropolitane Fulfillment-Hubs ausbauen, die eine 48-Stunden-Lieferung ermöglichen. Preistransparenz und Echtzeit-Bestandsprüfungen finden sowohl bei Auftragnehmern als auch bei Privatkunden Anklang und heben den digitalen Anteil insbesondere in den Kategorien Wand- und Mosaikfliesen. Große Bau- und Heimwerkermärkte sprechen budgetbewusste Hausbesitzer an, die von der Komplettversorgung mit Fugenmassen, Werkzeug und Sanitärausstattung profitieren.
Direktverkäufe an Auftragnehmer vereinfachen Massenlieferungen an Megaprojekte, wobei Fernerfassungs-Tracker Liefernachweise und GPS-markierte Entladefotos für die Streitbeilegung liefern. Hersteller integrieren E-Katalog-APIs in B2B-Beschaffungsportale und reduzieren Angebotserstellungszyklen von Tagen auf Stunden. Die ägyptische Keramikfliesenindustrie erprobt Blockchain-Smart-Contracts, die Zahlungen automatisch nach sensorverifizierten Liefermeilensteinen freigeben und so Betriebskapitalbindungen reduzieren. Omnichannel-Strategien konvergieren: Ausstellungsräume nutzen Virtual-Reality-Visualisierung zur Ergänzung von Ladenmustern, während E-Commerce-Marken in Spitzenrenovierungszeiten Pop-up-Erlebniszentren veranstalten. Versicherungsbasierte Garantien, die online verkauft werden, differenzieren digitale Angebote zusätzlich von traditionellen Selbstbedienungsläden.
Geografische Analyse
Großraum Kairo & Gizeh erwirtschafteten 2025 40,95 % des Umsatzes – eine Konzentration, die durch Megaprojekte wie die Verwaltungshauptstadt und U-Bahn-Erweiterungen angetrieben wird, die hohe Fliesenbestellvolumen bündeln. Dicht besiedelte Bevölkerungscluster, ein ausgedehntes Großhandelsnetz und die Nähe zu großen Brennofenkomplexen in der Stadt 10th Ramadan erleichtern die Endkunden-Logistik. Projektentwickler verwenden großformatiges Porzellan für die Bürogebäude der Klasse A der Hauptstadt, um internationale Qualitätsstandards zu signalisieren und die Prämiumumsätze aufrechtzuerhalten. Kleine Stadtwohnungen nutzen häufig mattes Porzellan im Format 60 × 60 cm, um Preis und Ästhetik in Einklang zu bringen und Basisvolumen zu untermauern. Infrastrukturmaßnahmen wie Ringstraßen-Überführungen beinhalten rutschfeste Pflastersteine und erweitern so industrielle und kommunale Anwendungen.
Alexandria & die Mittelmeerküste verfügen über eine gefestigte Kundenbasis dank beständigem Tourismusaufkommen und hafennahen Industriegebieten. Das Korrosionsrisiko durch Salzgischt erhöht die Nachfrage nach Porzellankörpern mit einer Porosität von < 0,5 %, und Hafenlagerausbauten verbrauchen unglasierte Hochleistungsfliesen. Der ägyptische Keramikfliesen-Markt profitiert jeden Sommer von saisonalem Uplift, wenn Strandhotels ihre Lobbys für die Hauptsaison renovieren. Nil-Delta-Städte wie Mansoura und Tanta verzeichnen ein fragmentiertes, aber stetiges Wachstum, da Agrarunternehmenserträge in Heimwerkerausgaben einfließen. Verbesserte Bahnverbindungen verkürzen die Vorlaufzeiten von Brennofenclustern und ermöglichen wöchentliche Nachlieferungen für regionale Händler.
Die Gouvernorate am Roten Meer – Scharm asch-Schaich, Hurghada und Marsa Alam – stellen den am schnellsten wachsenden Korridor dar, der bis 2031 auf einen CAGR von 6,52 % auf dem Rücken von Yachtmarinas, Boutique-Resorts und erweiterten Kreuzfahrtterminals zusteuert. Hotelprojektentwickler priorisieren rutschfeste, UV-stabile Außenfliesen und treiben die durchschnittlichen Verkaufspreise über das nationale Niveau. Lokale Ausstellungsräume kooperieren mit europäischen Marken bei Exklusivkollektionen und verstärken so den Designwettbewerb. Suezkanal & Sinai erfahren strategischen Aufschwung, da die Russische Industriezone in den nächsten fünf Jahren USD 7 Milliarden investiert und so Begleitfliesenbedarf für Arbeiterwohnungen und Logistikflächen erzeugt. Städte in Oberägypten, die historisch unterversorgt sind, profitieren von Land-Stadt-Migration und Straßenausbauten, doch höhere Logistikkosten halten die Preise 8–12 % über dem Kairoer Niveau und begrenzen die Marktdurchdringung. In ihrer Gesamtheit dämpft die geografische Diversifizierung die übergeordnete Marktvolatilität und verbreitert die Grundlage der Designanforderungen, die Hersteller erfüllen müssen.
Regulatorisches Umfeld
In Ägypten verkaufte Keramikfliesen unterliegen verbindlichen ägyptischen Normen, die von der Egyptian Organization for Standards and Quality (EOS) herausgegeben werden, mit der Normenreihe ES 3168 für Keramikfliesen als Grundlage. Ein umfassender Aktualisierungszyklus der ES 3168 wurde 2023 veröffentlicht (einschließlich ES 3168-1:2023 und zugehöriger Teile), der die technischen Anforderungen und Kennzeichnungspraktiken an international anerkannte Referenzen wie ISO 13006/2018 anpasst und damit die Compliance-Anforderungen sowohl für die einheimische Produktion als auch für Importe erhöht.
Auf der Seite der Handelskontrollen unterliegen Importe der Konformitätsprüfung und Freigabekontrollen durch die General Organization for Export and Import Control (GOEIC). Das Ministerialdekret Nr. 43/2016 (in der geänderten Fassung) verlangt die Registrierung berechtigter ausländischer Fabriken, die Boden- und Wandfliesen aus Keramik nach Ägypten exportieren, und Lieferungen benötigen in der Regel ein Konformitätszertifikat, das von registrierten Prüfstellen für die Zollfreigabe ausgestellt wird; nicht konforme Produkte dürfen nicht auf dem lokalen Markt in Verkehr gebracht werden. Diese Maßnahmen erhöhen die Bedeutung dokumentierter Prüfungen, Kennzeichnung und des Compliance-Managements auf Werksebene bei der Lieferantenauswahl.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit mineralischen Rohstoffen (einschließlich Feldspat und Kaolin), die möglichst im Inland bezogen und bei Bedarf durch importierte Spezialmaterialien ergänzt werden, um Konsistenz und Premiumkörper zu gewährleisten. Die Fertigung konzentriert sich anschließend auf große Industriezentren wie 10th of Ramadan City, Alexandria und das Gebiet im Nordwesten des Suezgolfs, wo Hersteller energieintensive Schritte wie Mahlen, Pressen, Glasieren und Ofenbrand durchführen. Die Verfügbarkeit und Preisgestaltung von Erdgas sowie die Zuverlässigkeit der Stromversorgung für den Ofenbetrieb bleiben zentrale operative Einschränkungen, die Auslastungsraten, Betriebskapital und Wartungszyklen beeinflussen.
Nachgelagert bewegen sich Fliesen über eine Mischung aus Fachausstellungsräumen, direkter Lieferung an Bauunternehmer für öffentliche und private Bauprogramme sowie einem wachsenden Online-Kanal, der Bestellzyklen durch Echtzeit-Lagerbestände und Lieferplanung verkürzt. Importe und ausländische Marktteilnehmer erhöhen den Wettbewerbsdruck, wodurch Konformitätsdokumentation und Vorlaufzeitmanagement (einschließlich Zollabwicklungsprozessen) für importierte Produktströme entscheidend werden. Die Abstimmung der Branche mit staatlichen Stellen zu Themen wie Energieschuldenrestrukturierung und Nachhaltigkeit des Sektors, unterstrichen durch das Treffen im März 2026 zwischen dem Industrieministerium und Keramikherstellern, verläuft parallel zu den laufenden Bemühungen führender Unternehmen, ihre Produktionsanlagen zu modernisieren und den Produktmix hin zu höherwertigen Feinsteinzeugformaten zu verschieben.
Wettbewerbslandschaft
Ägyptens Fliesensektor weist eine moderate Konzentration auf: Die fünf größten Marktteilnehmer halten im Jahr 2024 einen bedeutenden Marktanteil und versetzen den Markt in ein mittelgroßes Konsolidierungsstadium. Ceramica Cleopatra Group führt den Markt an, steht jedoch vor Arbeitnehmerstreitigkeiten, die 2024 zu vorübergehenden Linienabschaltungen führten und Händler dazu veranlassten, auf alternative Lieferanten zurückzugreifen. Al-Omaraa und Royal Ceramics investierten in italienische Digitaldrucker, die die Druckauflösung auf 1.000 dpi steigern und Marmoroptik-Linien differenzieren, die auf Premium-Einkaufszentrumsböden abzielen. RAK Ceramics schließt ein Gemeinschaftsunternehmen im neuen Industriegebiet Ras El Hekma ab, das eine jährliche Kapazität von 18 Millionen m² und Technologietransfer zur Brennstoffeffizienz von Brennöfen verspricht. EL-Arabi Group hat wasserstoffangereichertes Brennen erprobt, das CO₂ um 9 % reduziert und sich so an bevorstehende Emissionsgrenzwerte anpasst.
Strategisch gesehen verschafft die vertikale Integration in Feldspatsteinbrüche einigen etablierten Unternehmen Kostenschutz gegenüber Rohstoffpreisschwankungen. Andere betonen nachgelagerte Ausstellungsräume und franchisierte Installationsteams, um höhere Margen zu erzielen und Markentreue zu sichern. Das digitale Einsteiger-Unternehmen Tiles360 nutzt algorithmische Preisgestaltung und Same-Day-Lieferung in Kairo und gewinnt bei unabhängigen Auftragnehmern an Zugkraft, die Geschwindigkeit über Marken-Heritage stellen. Der ausländische Wettbewerb verschärft sich, da russische, türkische und chinesische Unternehmen den ägyptischen Keramikfliesen-Markt als AfCFTA-Exportsprungbrett ins Visier nehmen; jedoch sehen sich Importeure mit 10-tägigen Zollverweilzeiten konfrontiert, die Vorlaufzeitvorteile untergraben. Innovationszyklen verkürzen sich: Antibakterielle Oberflächen, Rutschfestigkeitskennzeichnungen und 6 mm ultradünne Platten kommen in die Produktportfolios, um Spezifikationswechseln bei Architekten zuvorzukommen.
Die Übernahme- und Fusionsbereitschaft wächst: Zwei mittelgroße Familienunternehmen sollen Gerüchten zufolge in Verhandlungen mit Golfstaatenfonds stehen, die an nachgelagerten afrikanischen Vertriebsrechten interessiert sind. Die Finanzierungskosten bleiben erhöht, aber exportgesicherte Forderungen bieten Hartwährungssicherheiten für Brennofen-Upgrades. Die ägyptische Keramikfliesenindustrie konvergiert auf ein Technologierennen, in dem Energieeffizienz, digitale Druckvielseitigkeit und ESG-Eigenschaften einen nachhaltigen Wettbewerbsvorteil bestimmen. Produzenten, die datengestützte Brennofenanalytik nicht einsetzen, riskieren Rückstände bei der Qualitätskonsistenz – ein entscheidender Faktor, da hochwertige Projektentwickler strengere Abnahmekriterien durchsetzen. Bis 2030 sollen Kapazitätszusätze in Suez und Oberägypten die Versorgungslandschaft verschieben und die Verhandlungsmacht zugunsten von Händlern näher an neuen Wachstumsknoten verschieben.
Marktführer der ägyptischen Keramikfliesenindustrie
-
Ceramica Cleopatra
-
Lecico Egypt
-
Gemma Ceramics
-
Alfa Ceramic
-
Gloria Ceramic
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Chancen konzentrieren sich auf höherwertiges Feinsteinzeug und Fähigkeitsupgrades, die mit öffentlichen Infrastruktur- und Premium-Gewerbeanforderungen übereinstimmen. Im Juli 2025 hob das Industrieministerium hervor, dass Royal Ceramica 2 cm und 3 cm dicke Feinsteinzeugfliesen produziert, die in hochbelasteten Anwendungen wie Hafen- und Flughafenanlagen eingesetzt werden, was zeigt, wo differenzierte einheimische Fähigkeiten projektgetriebene Nachfrage unterstützen und die Abhängigkeit von Importen für spezialisierte Formate verringern. Das Streben nach Feinsteinzeug-Autarkie, zusammen mit der ministeriellen Betonung, den lokalen Wertschöpfungsanteil in der Keramikproduktion zu erhöhen, schafft Raum für die Modernisierung von Anlagen, die Lokalisierung von Körper- und Glasurformulierungen sowie Premiumlinien (einschließlich poliertem Feinsteinzeug), die Margen verbessern und die Exportbereitschaft steigern können.
Ein zweites Chancenfeld ist mit skalierten Investitionen und exportorientierter Fertigung verbunden. Im Februar 2025 eröffnete Premierminister Moustafa Madbouly Phase II der Ain-Sokhna-Anlage von Ceramica Cleopatra, eine Erweiterung im Wert von 5 Milliarden EGP, die die jährliche Gesamtkapazität auf 80 Millionen Quadratmeter anhob und Ain Sokhna sowie den Suez-Korridor als strategische Fertigungsknoten sowohl für inländische Megaprojekte als auch für regionale Exportrouten stärkte. Auch Produzenten im öffentlichen Sektor und verbundene Hersteller signalisieren Exportwege: Die General Company for Ceramic and Porcelain Products betreibt drei Fabriken in Qalyubeya mit einer jährlichen Kapazität von 7 Millionen Quadratmetern für Keramik-Wand- und Bodenfliesen und exportiert einen Teil der Produktion. Dies stützt die These für einen breiteren Ausbau der Vertriebsstruktur in nahegelegene afrikanische Märkte, in denen Zollrahmenwerke wie AfCFTA bereits Teil der Branchenplanung sind.
Aktuelle Branchenentwicklungen
- Mai 2026: Lecico Egypt kündigte für den Sommer 2026 die Einführung polierter Feinsteinzeugfliesen an und verknüpfte die Initiative mit einem umfassenderen Programm zur Modernisierung der Produktionsanlagen. Die Initiative unterstützt die Premiumisierung und bietet Distributoren und Projektkäufern mehr lokal produzierte Alternativen in margenstärkeren Feinsteinzeugkategorien.
- März 2026: Lecico Egypt schloss die Fusion seiner drei ägyptischen Tochtergesellschaften für Sanitärkeramik- und Fliesenherstellung zur Lecico Egypt S.A.E. ab. Die Umstrukturierung strafft die Unternehmens- und Betriebsstrukturen mit dem Ziel, die Effizienz und finanzielle Flexibilität angesichts der Volatilität bei Energie- und Inputkosten zu verbessern. Die Integration ermöglicht eine zentralisierte Beschaffung, schnellere Entscheidungsfindung und ein einheitlicheres Produktbranding über die Geschäftsbereiche Keramik und Sanitärkeramik hinweg.
- Februar 2025: Premierminister Moustafa Madbouly eröffnete Phase II der Fabrik von Ceramica Cleopatra in der integrierten Industriezone Ain Sokhna, eine Erweiterung um 500.000 Quadratmeter, unterstützt durch eine Investition von 5 Milliarden EGP. Das Projekt erhöhte die jährliche Gesamtkapazität der Gruppe auf 80 Millionen Quadratmeter und stärkte die inländische Versorgungstiefe für die Beschaffung von Megaprojekten sowie die Produktion im Exportmaßstab.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Für diese Studie wird der ägyptische Markt für Keramikfliesen als der Wert von Keramik- und Feinsteinzeugfliesen definiert, die für Boden-, Wand- und Dachanwendungen innerhalb Ägyptens verkauft werden, über die Nachfrage aus Neubau und Renovierung hinweg, ausgewiesen in USD.
Ausgeschlossener Umfang: Wir schließen verwandte Kategorien wie Sanitärkeramik, Zement, Natursteinplatten, Klebstoffe, Werkzeuge und Installationsarbeiten aus dem Marktwert aus.
Übersicht der Segmentierung
-
Nach Produkttyp
- Porzellankacheln
- Glasierte Keramikfliesen
- Unglasierte Keramikfliesen
- Mosaikfliesen
- Sonstige (Dekorativ, Gemustert, Handgefertigt)
-
Nach Anwendung
- Boden
- Wand
- Dach
-
Nach Endnutzer
- Wohnbereich
-
Gewerblich
- Gastgewerbe (Hotels, Resorts)
- Einzelhandelsflächen
- Büros & Institutionen
- Gesundheitswesen
- Bildungseinrichtungen
- Verkehrsknotenpunkte (Flughäfen, U-Bahn, Busbahnhöfe)
- Sonstige gewerbliche Nutzer
-
Nach Bautyp
- Neubau
- Renovierung und Ersatz
-
Nach Vertriebskanal
- Fachgeschäfte für Fliesen & Naturstein
- Heimwerker- & Baumärkte
- Online-Einzelhandel
- Direktverkauf an Auftragnehmer
-
Nach Geographie
- Großraum Kairo & Gizeh
- Alexandria & Mittelmeerküste
- Nildelta
- Oberägypten
- Suezkanal & Sinai
- Gouvernorate am Roten Meer
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau des Nachfrage- und Angebotsbildes für Fliesen in Ägypten und wird dann auf den Wertpool für Keramikfliesen eingegrenzt. Wir verwenden öffentliche Indikatoren wie CAPMAS-Veröffentlichungen, Aktualisierungen des Ministeriums für Wohnungsbau und der New Urban Communities Authority zu Wohnungsbau und neuen Städten, makroökonomische Reihen der Zentralbank Ägyptens (Inflation und Wechselkurse) sowie Zoll- und Tarifpläne, die von der ägyptischen Zollbehörde und verwandten Regierungsportalen veröffentlicht werden.
Um das Marktmodell zu verankern, werten wir auch Websites von Branchenverbänden und technische Publikationen aus, einschließlich peer-reviewter Fachzeitschriften für Baumaterialien, für Produktionskontext, Normen und Produktmix. Geschäftsberichte von Unternehmen, Börsenmeldungen, Investorenpräsentationen und seriöse Presseberichterstattung werden verwendet, um Kapazitätserweiterungen, Exportabsichten und Preiskommentare gegenzuprüfen. Bei Bedarf werden kostenpflichtige Datenbanken für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie sendungsbezogene Import- und Exportsignale verwendet, um zu validieren, was in öffentlichen Quellen sichtbar ist, in Bezug auf die Richtung. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und -umfragen
Primärarbeit wird verwendet, um zu bestätigen, wie sich die Fliesennachfrage in tatsächliche Aufträge bei Bauunternehmern, Distributoren, Einzelhändlern und großen Projektkäufern übersetzt, und um die aus öffentlichen Bau- und Handelssignalen abgeleiteten Annahmen zu testen. Diese Gespräche helfen auch dabei, Preisbewegungen, Verschiebungen im Produktmix zwischen Keramik und Feinsteinzeug sowie zu bewerten, wie sich Wechselkurs- und Energiekosten in Verkaufspreisen und -mengen in den wichtigsten ägyptischen Nachfragezentren niederschlagen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 19% |
| Mid-Tier: 52% | Funktions-/Bereichsleiter: 23% |
| Kleinere Akteure: 19% | Manager: 58% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung erfolgt mittels eines Top-Down-Ansatzes, bei dem die Bauaktivität und Renovierungsintensität in Ägypten mittels praktischer Umrechnungsfaktoren in Fliesennachfrage übersetzt und anschließend nach der Durchdringung von Keramikfliesen und dem typischen Verbrauch pro Quadratmeter gefiltert wird. Das Modell wird durch selektive Bottom-Up-Prüfungen bestätigt, wie etwa Stichproben aus Herstellerkapazitäten, Distributionsdurchsatz und implizierten Mengen, die aus Durchschnittsverkaufspreis(ASP)-Bandbreiten abgeleitet werden, bevor die Gesamtsummen auf einen realistischen Bereich angepasst werden.
Wichtige Eingaben umfassen die Dynamik bei der Übergabe von Wohneinheiten und Baugenehmigungen, Signale zur Pipeline großer Projekte, die Richtung von Fliesenimporten und -exporten, beobachtete ASP-Bewegungen unter Wechselkursänderungen sowie den im Vertriebskanal beobachteten Keramik-zu-Feinsteinzeug-Mix. Wenn eine Bottom-Up-Eingabe nicht durchgängig verfügbar ist, werden Lücken durch begrenzte Bandbreiten aus Interviewrückmeldungen und veröffentlichtem Produktions- und Handelskontext behandelt, wobei anschließend konservative Mittelwerte angewendet werden, bis ein besserer Datenpunkt verfügbar ist.
Für die Prognose verwenden wir eine Szenarioanalyse mit einem Basisszenario, das an die erwarteten Bau- und Renovierungsausgaben gebunden ist, sowie Sensitivitätsszenarien, die schnellere oder langsamere Projektausführung und unterschiedliche Preisweitergabequoten widerspiegeln. Der endgültige Prognosepfad wird erst festgelegt, nachdem Primärrückmeldungen bestätigt haben, dass das angenommene Mengenwachstum und die Preistrends mit dem übereinstimmen, was Käufer und Verkäufer beobachten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit eine einzelne Datenreihe das Ergebnis nicht übermäßig bestimmt. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie der Richtung der Bauaktivität, Handelsflusstrends und Preisverhalten im Vertriebskanal und überprüfen dann erneut alle starken Schwankungen von Jahr zu Jahr, die nicht mit den Marktberichten übereinstimmen.
Wo Anomalien auftreten, überprüfen wir die zugrunde liegenden Treiber erneut und lösen Folgegespräche aus, wenn sich eine wichtige Annahme außerhalb des erwarteten Bereichs bewegt. Vor der Freigabe wird die Arbeit schrittweise von einem anderen Analysten überprüft, um sicherzustellen, dass Berechnungslogik, Einheitenumrechnungen und Währungshandhabung konsistent sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, gefolgt von einer abschließenden Überprüfung vor der Lieferung, um sicherzustellen, dass die neuesten Datenpunkte berücksichtigt werden.
Die Marktgröße für ägyptische Keramikfliesen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für ägyptische Keramikfliesen können weit voneinander abweichen, da Studien nicht immer dieselben Produkte, dieselben Verkaufsstellen im Vertriebskanal oder denselben Zeitpunkt für Währungsumrechnung und Preisgestaltung berücksichtigen. Unterschiede ergeben sich auch daraus, wie eng jede Schätzung die Nachfrage an die Bau- und Renovierungsaktivität knüpft, im Gegensatz zum Rückgriff auf breitere Wachstumsannahmen.
Indikatoren zur Baupipeline, die Richtung des Fliesenhandels und Preisprüfungen im Vertriebskanal sind die Belege, die verwendet werden, um die Schätzung von Mordor Intelligence an den Keramikfliesenverbrauch innerhalb Ägyptens zu binden, anstatt den Umfang auf angrenzende Baumaterialienumsätze auszuweiten.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,06 Milliarden USD (2025) | |
| Branchenverlag A | 1,50 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint eine engere Werterfassung anzuwenden, die Teile des Bauunternehmer- und Projektkanals übersehen kann, was den implizierten Marktwert bei Umrechnung in USD verringert. |
| Branchenverlag B | 2,30 Milliarden USD (2024) | Verwendet in unterstützenden Abschnitten einen breiteren regionalen Rahmen und ein anderes Prognosefenster, und die Zahl für Ägypten könnte einen engeren Produkt- und Anwendungsumfang sowie eine andere ASP-Entwicklung unter Wechselkurs- und Inflationseinflüssen widerspiegeln. |
Der Vergleich zeigt, dass die Streuung hauptsächlich durch die Jahreswahl, den erfassten Teil der Fliesenwertschöpfungskette und die Art der Umrechnung der Preise in USD während volatiler Perioden bedingt ist. Durch die Verankerung des Modells an beobachtbaren Bau- und Renovierungsnachfragesignalen und die anschließende Gegenprüfung implizierter Mengen und Preise mit Marktteilnehmern bleibt die Schätzung transparent und wiederholbar, selbst wenn einige Eingaben auf Bandbreiten begrenzt werden müssen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des ägyptischen Keramikfliesen-Markts?
Der Markt ist im Jahr 2026 mit USD 3,24 Milliarden bewertet und soll bis 2031 USD 4,33 Milliarden erreichen.
Welcher Produkttyp führt den Umsatz in Ägypten an?
Porzellankacheln nehmen die Führungsposition ein und machen 46,20 % der Lieferungen 2025 aus, aufgrund ihrer überlegenen Haltbarkeit und geringen Wasseraufnahme.
Welche Region verzeichnet das schnellste Wachstum bei der Keramikfliesennachfrage?
Die Gouvernorate am Roten Meer weisen das stärkste Wachstum auf, mit einem prognostizierten CAGR von 6,52 % bis 2031, getrieben durch tourismusinduzierte Bautätigkeit.
Wie beeinflussen Online-Kanäle die Fliesenverteilung?
E-Commerce-Plattformen sind der am schnellsten wachsende Kanal mit einem CAGR von 6,78 % und bieten Echtzeit-Lagertransparenz und schnelle Lieferung.
Welcher Schlüsselfaktor belastet die Herstellermargen?
Die Währungsabwertung treibt die Kosten für importierte Ausrüstung und Ersatzteile in die Höhe und drückt die Margen insbesondere bei kleineren Betrieben.
Sind ägyptische Fliesen auf Exportmärkten wettbewerbsfähig?
Ja, AfCFTA-Zollsenkungen und die Nähe zu Märkten in Subsahara-Afrika stärken Ägyptens Exportposition, insbesondere für Porzellanformate.
Seite zuletzt aktualisiert am:


