
Marktgröße und Marktanteil für biobasierte Bernsteinsäure
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 146.98 Millionen US-Dollar |
| Marktgröße (2031) | 247.89 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für biobasierte Bernsteinsäure von Mordor Intelligence
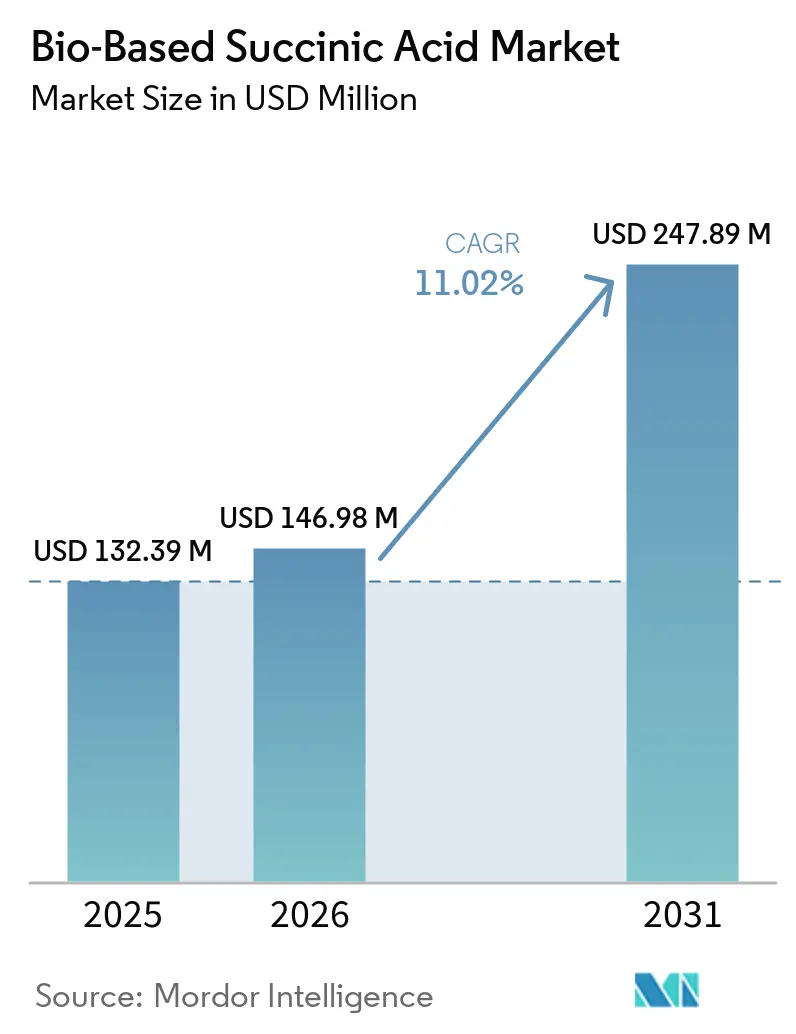
Die Marktgröße für biobasierte Bernsteinsäure wurde im Jahr 2025 auf 132,39 Millionen USD geschätzt und soll von 146,98 Millionen USD im Jahr 2026 auf 247,89 Millionen USD bis 2031 anwachsen, bei einer CAGR von 11,02 % während des Prognosezeitraums (2026–2031). Der Markt für biobasierte Bernsteinsäure hat eine gemessene Reifephase erreicht, in der schrittweise Fermentationseffizienzsteigerungen, diversifizierte Rohstoffoptionen und eine Ausweitung der nachgelagerten Anwendungen die Nachfrage weiter vorantreiben, obwohl Preisunterschiede gegenüber petrochemischen Routen weiterhin bestehen. Industrielle Polymerhersteller bleiben die wichtigsten Abnehmer, da Polybutylensuccinat (PBS) und Polyurethanketten große Mengen des Moleküls verarbeiten, während Hersteller von Körperpflegeprodukten und pharmazeutische Formulierer die Nutzung ausweiten, um von den multifunktionalen antimikrobiellen und pH-Puffereigenschaften zu profitieren. Die regionale Expansion ist eng mit der Politik verknüpft: Asien-Pazifik beschleunigt sich durch Chinas Investitionen in die Bioproduktion und Japans Dekarbonisierungsfahrplan, während Europas Wachstum auf CO₂-Bepreisungssystemen basiert, die emissionsarme Zwischenprodukte begünstigen. Die Wettbewerbsintensität bleibt hoch, da kein Hersteller bislang einen entscheidenden Kostenvorteil besitzt, was zu Skalierungskooperationen, Rohstoffabsicherung und rigorosen Zertifizierungskampagnen zur Validierung von Nachhaltigkeitsansprüchen führt.
Wichtigste Erkenntnisse des Berichts
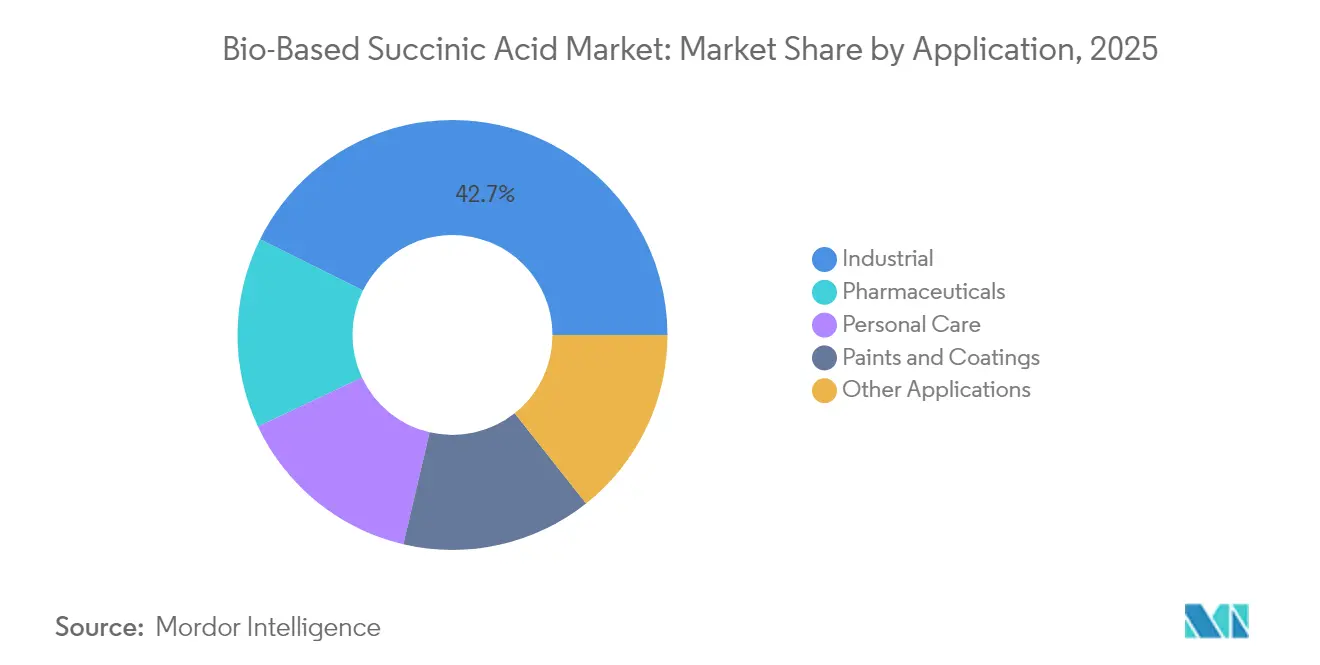
- Nach Anwendung hielt der Bereich Industriepolymere im Jahr 2025 einen Marktanteil von 42,65 % am Markt für biobasierte Bernsteinsäure, während der Bereich Körperpflege bis 2031 voraussichtlich mit einer CAGR von 11,73 % wachsen wird.
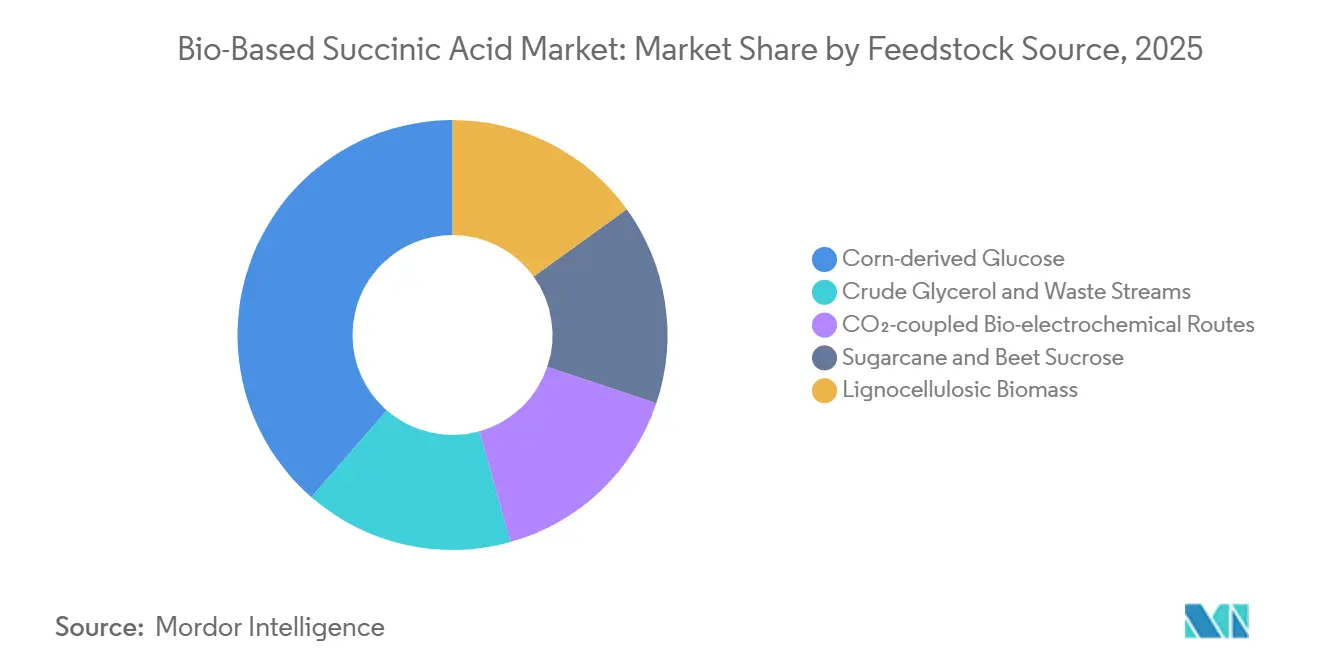
- Nach Rohstoff entfiel im Jahr 2025 ein Anteil von 38,60 % der Marktgröße für biobasierte Bernsteinsäure auf aus Mais gewonnene Glukose; Glycerin und Abfallströme werden im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 12,03 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 33,05 % am Markt für biobasierte Bernsteinsäure und soll bis 2031 mit einer CAGR von 12,66 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nutzung grüner Chemikalien in Industriepolymeren | +0.80% | Nordamerika, EU, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Volatilität der Rohölpreise, die zur Umstellung auf Bioproduktionsrouten führt | +0.60% | Global mit Produktionszentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize und CO₂-Bepreisungsvorschriften | +0.50% | EU, Kalifornien, Vereinigtes Königreich und aufkommende APAC-Systeme | Langfristig (≥ 4 Jahre) |
| Gentechnisch veränderte Mikroorganismen zur Senkung nachgelagerter Kosten | +0.40% | Forschungs- und Entwicklungszentren in Nordamerika und Europa, globale Lizenzierung | Mittelfristig (2–4 Jahre) |
| Beschaffungsmandate für die Kreislaufwirtschaft von Markeninhabern | +0.30% | Konsumgütersektoren in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung grüner Chemikalien in Industriepolymeren
Hersteller von technischen Kunststoffen, duroplastischen Harzen und Elastomeren ersetzen zunehmend fossile Bausteine durch zertifizierte Bio-Alternativen. BASF sicherte sich die ISCC+-Zertifizierung für mehr als 60 Portfolioprodukte und führte ein bio-basiertes Ethylacrylat mit 40 % erneuerbarem Anteil ein, das die Emissionen von der Rohstoffgewinnung bis zum Werkstor um 30 % reduziert. Parallele Initiativen in Polyurethanketten stützen sich auf bio-basiertes 1,4-Butandiol, das direkt aus Bernsteinsäure-Fermentationen gewonnen wird – ein Verfahren, das von Genomatica entwickelt und durch Technologielizenzierung an chinesische Produzenten weiter skaliert wurde. Da PBS-Harz bereits aus Bernsteinsäure und 1,4-Butandiol synthetisiert wird, wirkt sich jeder inkrementelle Zuwachs bei der Succinat-Produktion auf Verpackungen, Mulchfolien und Einwegteile für Haushaltsgeräte aus. Da Markeninhaber ihre Scope-3-Dekarbonisierungsziele verschärfen, bevorzugen Beschaffungsteams Lieferanten, die Treibhausgaseinsparungen dokumentieren können, was den Nachfragesog auf dem Markt für bio-basierte Bernsteinsäure in Richtung Hochvolumen-Polymeranwendungen verstärkt.
Volatilität der Rohölpreise, die zur Umstellung auf Bioproduktionsrouten führt
Rohölpreisschwankungen oberhalb der Schwelle von 80 USD pro Barrel untergraben regelmäßig den Kostenvorteil petrochemischer Bernsteinsäure und veranlassen Verarbeiter, Abnahmeverträge für Bioproduktionsrouten abzuschließen, die sie vor Rohstoffschocks schützen. Der Industriekohlenstoffmanagementplan der Europäischen Kommission ergänzt diesen wirtschaftlichen Impuls, indem er Investitionszuschüsse und Steuergutschriften auf Projekte ausrichtet, die fossile Zwischenprodukte ersetzen. Die japanischen Großkonzerne Mitsubishi Chemical, Mitsui Chemicals und Asahi Kasei haben reagiert, indem sie Biomasse-Naphtha in Naphtha-Crackern erproben, um die Volatilität zu verringern und gleichzeitig nationale Netto-Null-Verpflichtungen zu erfüllen. Obwohl niedrige Ölphasen den Schwung vorübergehend bremsen können, modellieren Einkaufsabteilungen zunehmend Gesamtbetriebskostenszenarien, die wahrscheinlichkeitsgewichtete Ölpreisverläufe berücksichtigen, und halten damit einen strategischen Spielraum für den Markt für biobasierte Bernsteinsäure auch bei pessimistischen Rohölprognosen aufrecht.
Staatliche Anreize und CO₂-Bepreisungsvorschriften
Politische Instrumente verstärken den strukturellen Vorteil kohlenstoffarmer Zwischenprodukte. Kalifornien hat seinen Niedrig-Kohlenstoff-Kraftstoffstandard überarbeitet und eine Reduzierung der Kohlenstoffintensität um 30 % bis 2030 vorgeschrieben, was sich auf Gutschriften für chemische Zwischenprodukte auswirkt, da viele Fermentationsanlagen Rohstoffe für Kraftstoffe und Chemikalien gemeinsam verarbeiten[1]. Die Geschäftsmodelle des Vereinigten Königreichs für Treibhausgasentnahmen und Strom-BECCS garantieren Einnahmequellen für Anlagen, die Bioenergie mit Kohlenstoffabscheidung kombinieren, was Fermentationsstandorten direkt zugute kommt, die biogenes CO₂ sequestrieren können[2]. Auf der anderen Seite des Atlantiks erarbeiten Kanada und mehrere US-Bundesstaaten Sauberkraftstoffvorschriften nach dem kalifornischen Vorbild, was ein Mosaik von Anreizen schafft, die Hersteller kombinieren können. Diese Mechanismen verkürzen die Amortisationszeiten und machen Upgrades auf größere Fermenter und energieeffiziente nachgelagerte Trennvorrichtungen für Hersteller im Markt für biobasierte Bernsteinsäure finanziell attraktiv.
Gentechnisch veränderte Mikroorganismen zur Senkung nachgelagerter Kosten
Fortschritte in der synthetischen Biologie steigern die Produkttiter und vereinfachen die Aufreinigungsprozesse. Gentechnisch veränderte Yarrowia-lipolytica-Stämme haben Bernsteinsäurekonzentrationen von 112,54 g/L erzielt, indem sie die Toleranz gegenüber sauren Umgebungen verbessert und Glukosetransportkanäle optimiert haben, was den Einsatz von Neutralisierungsreagenzien in nachgelagerten Stufen reduziert. Parallele Forschungen an Cupriavidus necator integrieren die CO₂-Fixierung mit Acetyl-CoA-Stoffwechselwegen, was die Kohlenstoffnutzungseffizienz steigert und den Rohstoffbedarf pro Succinat-Kilogramm verringert. Hersteller kombinieren solche Stämme mit membranbasierten Extraktionseinheiten, die den Energieverbrauch im Vergleich zur konventionellen Kristallisation halbieren. Diese schrittweisen Prozessverbesserungen senken die variablen Kosten, verringern die Preislücke gegenüber petrochemischen Routen und stärken die langfristige Wirtschaftlichkeit des Marktes für biobasierte Bernsteinsäure.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Produktionskosten im Vergleich zu petrochemischer Bernsteinsäure | -0.70% | Global, am stärksten in kostenempfindlichen Regionen | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei landwirtschaftlichen Rohstoffen | -0.40% | Regionen, die von Mais oder Zuckerrohr abhängig sind | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch aufkommende biobasierte Adipinsäurewege | -0.30% | Global, konzentriert in Nylonproduktionsregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Produktionskosten im Vergleich zu petrochemischer Bernsteinsäure
Techno-ökonomische Modelle setzen den Preisboden für kommerzielle biobasierte Bernsteinsäure bei den heutigen Energietarifen zwischen 2,5 und 2,7 USD pro Kilogramm an – ein Bereich, der in Niedrigölszenarien noch über dem Spotpreis petrochemischer Äquivalente liegt. Die Differenz ergibt sich aus dem Energiebedarf für die Sterilisation, der mehrstufigen Fällung und der Kapitalintensität von Edelstahlfermentern. Während CO₂-Abgaben und Premiumnischen die Differenz teilweise ausgleichen, bleiben Großabnehmer in Harzen und Beschichtungen preissensibel. Prozessintensivierung – kontinuierliche Fermentation, In-situ-Produktentnahme und niedrig-pH-tolerante Mikroben – ist vielversprechend, aber der Zeitplan für die Preisparität hängt davon ab, diese Technologien von der Pilotphase auf eine Nennkapazität von 50 Kilotonnen zu skalieren.
Preisvolatilität bei landwirtschaftlichen Rohstoffen
Mais- und Zuckerrohmärkte bleiben anfällig für Witterungseinflüsse, Biokraftstoffpolitik und geopolitische Schocks. Die Rekordzuckerrohrernte Brasiliens im Jahr 2023 von 45,8 Millionen Tonnen steigerte die Saccharoseproduktion, verschärfte jedoch auch die Rohstoffverfügbarkeit für Nicht-Kraftstoffnutzer, als Frachtengpässe auftraten. Die US-amerikanische Agrarpolitik schwenkt auf dedizierte Energiepflanzen um, aber Flächenverschiebungen hinken den Marktsignalen hinterher, was Bioraffinerien anfällig für vierteljährliche Preissprünge macht[3]. Hersteller, die auf rohes Glycerin oder lignocellulosische Ströme abzielen, diversifizieren das Risiko, obwohl diese Materialien Variabilität in Verunreinigungsprofilen einführen, was eine kostspielige Vorbehandlung erfordert, die Rohstoffeinsparungen zunichte machen kann. Folglich schlägt die Rohstoffvolatilität auf die Margenentwicklung durch und kann Investitionsentscheidungen im Markt für biobasierte Bernsteinsäure verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Industrielle Dominanz bildet das MarktfundamentIndustrielle Anwendungen machten im Jahr 2025 einen Marktanteil von 42,65 % am Markt für biobasierte Bernsteinsäure aus, gestützt durch PBS-Verpackungsfolien, biologisch abbaubare Mulchfolien und Polyurethan-Zwischenprodukte, die zusammen Mengen im Mehrkilotonnen-Bereich verbrauchen. Die Nachfrage in diesen Kanälen skaliert vorhersehbar, da Verarbeiter mehrjährige Take-or-Pay-Verträge abschließen, die die Anlagenauslastung sichern und damit den gesamten Markt für biobasierte Bernsteinsäure stabilisieren. Im Prognosezeitraum weist der Bereich Krperpflege mit einer CAGR von 11,73 % die stärkste Wachstumskurve auf, angetrieben durch Spezialformate wie Leave-on-Aknebehandlungen, natürliche Deodorants und milde Peelings. Dermatologische Studien bestätigen, dass 1%ige Bernsteinsäuregele die Vermehrung von Propionibacterium acnes hemmen, ohne Reizungen auszulösen, was Marken ermöglicht, umweltfreundlichere Wirkstoffe neben bestehenden Beta-Hydroxysäuren zu positionieren. Die pharmazeutische Nutzung nimmt stetig zu, da Formulierer Succinat-Puffer zur pH-Stabilisierung in Matrices mit kontrollierter Freisetzung einsetzen, während Beschichtungshersteller mit succinatbasierten Polyolen experimentieren, die einen hohen Feststoffgehalt bieten und gleichzeitig die biologische Abbaubarkeit gewährleisten.
Parallel zur Mengenausweitung unterscheidet sich die Preisrealisierung erheblich zwischen den Endmärkten. Industrielle Harzkäufer verhandeln niedrigere Preise pro Tonne, sorgen jedoch für eine konstante Abnahme. Körperpflege- und Pharmakunden akzeptieren einen Aufpreis aufgrund mikrobiologischer Reinheits- und Rückverfolgbarkeitsanforderungen, was für Hersteller eine Margenabsicherung schafft. Diese Dynamik begünstigt ein Zwei-Kanal-Modell, bei dem frühe Anwender die Basiskapazität für Polymere einsetzen und verbesserte Fermenterläufe für Spezialchargen nutzen. Da jeder nachgelagerte Sektor Lebenszyklusanalyse-Kennzahlen priorisiert, entstehen sektorübergreifende Synergien: Im medizinischen Bereich validierte Nachweise verleihen kosmetischen Ansprüchen Glaubwürdigkeit, während mechanische Recyclingtests in der Verpackung Konsumgüterhersteller davon überzeugen, dass die Entsorgungsergebnisse mit den Versprechen der Kreislaufwirtschaft übereinstimmen. Zusammen bestätigen diese Muster die zentrale Rolle der Anwendungsvielfalt bei der Verlängerung der Umsatzstabilität im Markt für biobasierte Bernsteinsäure.

Nach Rohstoffquelle:
Maisglukose führt, während Abfallströme an Bedeutung gewinnenMaisglukose hielt im Jahr 2025 einen Anteil von 38,60 % an der Marktgröße für biobasierte Bernsteinsäure, begünstigt durch eine ausgereifte Nassmahlinfrastruktur, effiziente Dextrosereinigung und wettbewerbsfähige Preise im Vergleich zu Zuckerrohr in wichtigen nordamerikanischen Zentren. Auf Glukose ausgerichtete Fermentationsplattformen erreichen vorhersehbare Umwandlungsausbeuten von über 0,6 g/g Substrat, was eine zuverlässige Versorgung für Polymerkunden sicherstellt. Dennoch verzeichnen Glycerin und verschiedene Abfallströme mit einer CAGR von 12,03 % bis 2031 das stärkste Wachstum, da Hersteller Biodiesel-Nebenprodukte und Lebensmittelindustrieabwässer nutzen, die die Rohstoffkosten um bis zu 35 % senken. Laborversuche berichten von Succinatausbeuten von 0,9 g/g aus rohem Glycerin, während die nachgelagerte Entfärbung die größte Hürde für den kommerziellen Maßstab bleibt.
Lignocellulosische Biomasse nimmt eine vielversprechende, aber noch in der Entwicklung befindliche Stellung ein. Vorbehandlungscocktails aus verdünnter Säure und enzymatischer Hydrolyse setzen C5- und C6-Zucker frei, jedoch steigen die Investitionskosten aufgrund korrosionsbeständiger Metallurgie. Das Interesse an Elektro-Bioreaktoren, die CO₂-Reduktion mit Succinatproduktion koppeln können, wächst; erhöhte CO₂-Partialdrücke können die Produktbildungsraten verdoppeln und damit CO₂-Abscheidungsverbindlichkeiten in Einnahmequellen umwandeln. Rohstoffflexibilität wird daher zu einer strategischen Absicherung: Unternehmen sichern Mais für den Normalbetrieb, während sie abfallbasierte Prozesse erproben, die Kostendurchbrüche ermöglichen könnten. Langfristig schützt diese Diversifizierung die Hersteller vor Rohstoffschocks und stärkt die Widerstandsfähigkeit des gesamten Marktes für biobasierte Bernsteinsäure.
Geografische Analyse
APAC-Markt für biobasierte Bernsteinsäure
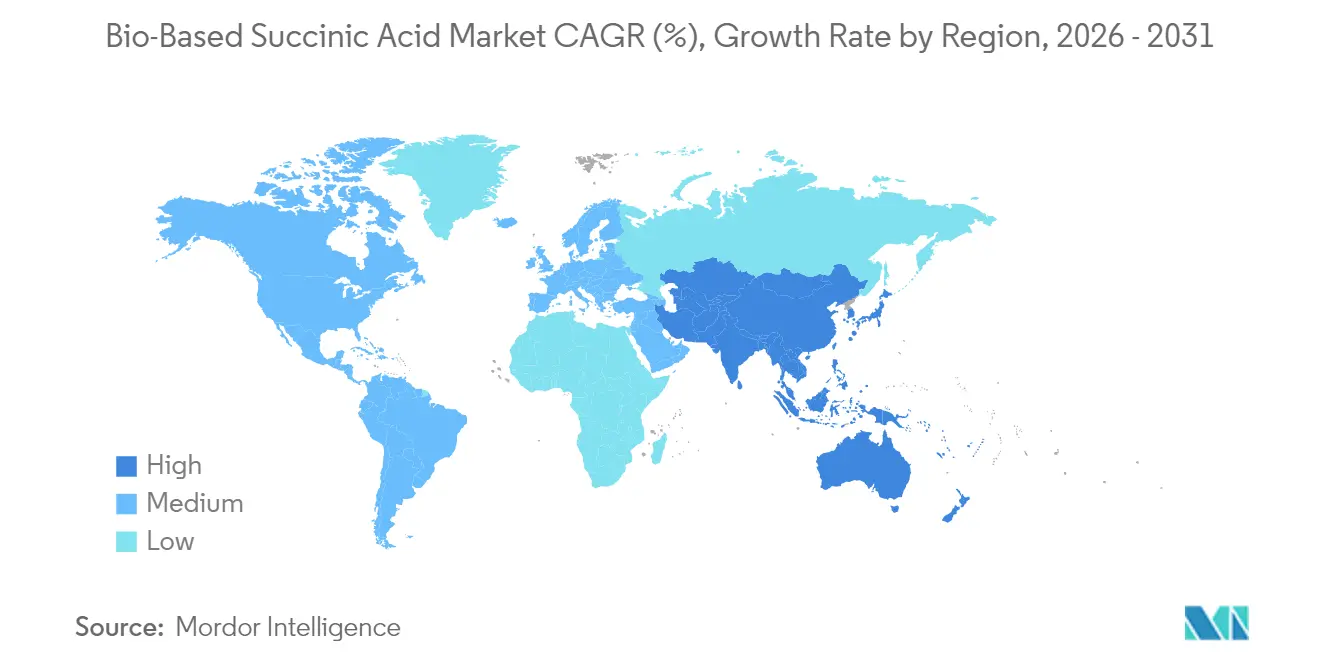
Asien-Pazifik hielt den größten regionalen Anteil und repräsentierte 33,05 % des Marktes für biobasierte Bernsteinsäure im Jahr 2025, mit einem prognostizierten CAGR von 12,66 % bis 2031. Die Provinzregierungen Chinas leiten zinsgünstige Darlehen in industrielle Biotechnologieparks, was eine rasche Skalierung von 50-Kilotonnen-Fermentern ermöglicht, die für Bernsteinsäure und 1,4-Butandiol bestimmt sind. Die Nationale Entwicklungs- und Reformkommission integriert Biochemikalien in die Anreize des Fünfjahresplans und fügt Steuerbefreiungen hinzu, die die Cash-Cost-Gewinnschwellen senken. In Japan weist die Grüne Wachstumsstrategie für Klimaneutralität Subventionen für die Co-Verarbeitung von Biomasse-Naphtha zu, was Mitsubishi Chemical, Mitsui Chemicals und Asahi Kasei dazu veranlasst, gemeinsam in Pilotanlagen zu investieren, die succinatbasierte Polyester versorgen werden. Südkorea unterstützt ähnliche Ambitionen durch seinen Strategieplan für biotechnologische Schlüsseltechnologien, während Indien sich auf die Rohstoffversorgung konzentriert, indem es Programme zur Herstellung von Ethanol aus Bruchreis ausbaut, die saccharifizierte Ströme in chemische Fermenter umleiten könnten. Insgesamt verstärken diese Initiativen die politische Unterstützung durch Skaleneffekte und festigen die Führungsposition Asien-Pazifiks im Markt für biobasierte Bernsteinsäure.
Nordamerika-Markt für biobasierte Bernsteinsäure
Nordamerika hält durch fortschrittliche Cluster für synthetische Biologie, risikofreudige Risikokapitalfinanzierung und staatliche Anreize für saubere Kraftstoffe eine robuste Aktivität aufrecht. Das Landwirtschaftsministerium der Vereinigten Staaten stuft Bernsteinsäure in seiner Biomasse-Forschungs- und Entwicklungsagenda 2025 als Produkt mit hoher Priorität ein und erschließt damit Fördermittelpools für die Stammentwicklung und die Verwertung von Abfallströmen. Der Low Carbon Fuel Standard Kaliforniens vergibt Kreditvervielfacher für die Nutzung von biogenem CO₂, ein Mechanismus, den Fermentationsanlagen für zusätzliche Einnahmen nutzen, wenn sie Kohlenstoffabscheideeinheiten integrieren. Die Tochtergesellschaft für sauberen Zucker von Green Plains demonstrierte Dextrose mit einem um 40 % niedrigeren CO₂-Fußabdruck, ein Rohstoff, der nun von Auftragsfermentern in Nebraska erprobt wird. Kanada gewährt beschleunigte Abschreibungen für in der Biochemie eingesetzte Anlagen, und Mexiko prüft Konzessionen für Biozwischenprodukte, um nördliche Industriekorridore anzukurbeln. Insgesamt schaffen diese politischen und infrastrukturellen Elemente ein fruchtbares Ökosystem, das die stetige Expansion des Marktes für biobasierte Bernsteinsäure in der Region unterstützt.
Europa-Markt für biobasierte Bernsteinsäure
Europas Entwicklung hängt von regulatorischer Strenge ab, die Kohlenstoffkosten in jede Tonne petrochemischer Produktion einbettet. Der Klimaneutralitäts-Fahrplan 2040 der Europäischen Kommission positioniert Produkte aus der Kohlenstoffabscheidung und -nutzung für den vorrangigen Bezug im öffentlichen Beschaffungswesen. Die Nationale Bioökonomiestrategie Deutschlands ergänzt Forschungs- und Entwicklungsförderungen durch Programme zur Rohstofflogistik, um Zuckerrübenrückstände in Chemiestandorte wie Leuna zu integrieren. Frankreich erprobt die Kennzeichnung des CO₂-Fußabdrucks bei Konsumgütern, was die Nachfrage nach verifizierten emissionsarmen Zwischenprodukten steigert. Der Contracts-for-Difference-ähnliche Mechanismus des Vereinigten Königreichs für die industrielle Kohlenstoffabscheidung sichert Mindestvergütungen und ermutigt Fermentationsanlagen, sich in der Nähe von Sequestrierungsbohrungen in der Nordsee anzusiedeln. Obwohl die Produktionskosten über dem asiatischen Durchschnitt liegen, erhalten der Druck der Markeneigentümer und der Zugang zu grünen Finanzierungsinstrumenten die Wettbewerbsdynamik aufrecht. Folglich fungiert Europa als der wichtigste Premiummarkt innerhalb des Marktes für biobasierte Bernsteinsäure und nimmt hochreine Qualitäten und Spezialmengen auf, die erhöhte Preise rechtfertigen.
Regulatorisches Umfeld
Die regulatorischen Anforderungen für bio-basierte Bernsteinsäure werden in den wichtigsten Verbrauchsregionen weiterhin durch Chemikalienregistrierungs- und Sicherheitsrahmenwerke verankert. In der Europäischen Union ist Bernsteinsäure unter REACH (EC 203-740-4) mit gemeinsamen Registrierungsdossiers gelistet, wodurch eine konforme Registrierung und Lieferketten-Dokumentation zentral für den Marktzugang sind, insbesondere für Hersteller, die Kunden aus den Bereichen Polymere und Körperpflege bedienen, die Rückverfolgbarkeit benötigen.
Die Normsetzung für bio-basierte Varianten wird auch im asiatisch-pazifischen Raum klarer. China hat die Norm QB/T 8214-2026 für bio-basierte Bernsteinsäure erlassen, mit Inkrafttreten im September 2026, was einen anerkannten inländischen Referenzwert für Produktspezifikationen und Beschaffung hinzufügt. Parallel dazu unterstützt die internationale Handelsklassifizierung unter dem HS-Code 29171920 die zollrechtliche Ausrichtung für Sendungen von 100 % bio-basierter Bernsteinsäure, während die Vereinigten Staaten TSCA-Aufsichtswege beibehalten, die für neue chemische Stoffe im Zusammenhang mit Bernsteinsäure und Polymersysteme während der Kommerzialisierung gelten können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Beschaffung erneuerbaren Kohlenstoffs, angeführt von aufgereinigten Zuckern wie aus Mais gewonnener Glukose und Saccharoseströmen, und erweitert sich hin zu Rohglycerin und rückstandsbasierten Inputs, bei denen Vorbehandlung und Verunreinigungsmanagement zu Differenzierungsmerkmalen werden. Die Rohstoffe gehen anschließend in die Fermentation über, die die Auswahl von Organismen oder Stämmen, Nährstoff-Inputs und Betriebsmittel umfasst, gefolgt von Rückgewinnungs- und Reinigungsschritten, die energie- und anlagenintensiv sind, einschließlich Trennung, Entfärbung bei abfallbasierten Einsatzstoffen sowie Kristallisation oder alternative Rückgewinnungsverfahren. In dieser Midstream-Phase bestimmen Ausbeute, Titer und Reinigungsenergie am unmittelbarsten die Lieferkosten und den CO2-Fußabdruck.
Der kommerzielle Vertrieb verschiebt sich im Allgemeinen von der Massenchemikalienlogistik (Container, Tanklastwagen und Zwischenhändler) hin zu großvolumigen industriellen Polymer-Wertschöpfungsketten, insbesondere PBS- und Polyurethan-Zwischenprodukten, sowie zu höherspezifizierten Spezialkanälen wie Körperpflege und Pharmazeutika, wo konstante Reinheit und Dokumentation Aufpreise rechtfertigen. Nachgelagerte Verarbeitungspartner, einschließlich Polymer-Compoundeure und -Formulierer, verarbeiten Bernsteinsäure zu PBS, Polyolen, Harzen und gepufferten Formulierungen, wobei die Beschaffung zunehmend an Zertifizierung und Berichterstattung zum Produkt-CO2-Fußabdruck gebunden ist. Projekte, die im Rahmen von Programmen wie dem Circular Bio-based Europe Joint Undertaking finanziert werden, darunter LUCRA (Juli 2023 bis Juni 2027), verdeutlichen, wie die Handhabung von kommunalen oder Holzabfällen, die Aufbereitung fermentationsfähiger Einsatzstoffe und die Qualifizierung von Drop-in-Polymeren zunehmend miteinander verknüpft werden, was den Koordinationsbedarf zwischen Abfallbetreibern, Bioprozessverarbeitern und Endverwendungs-Polymerherstellern erhöht.
Wettbewerbslandschaft
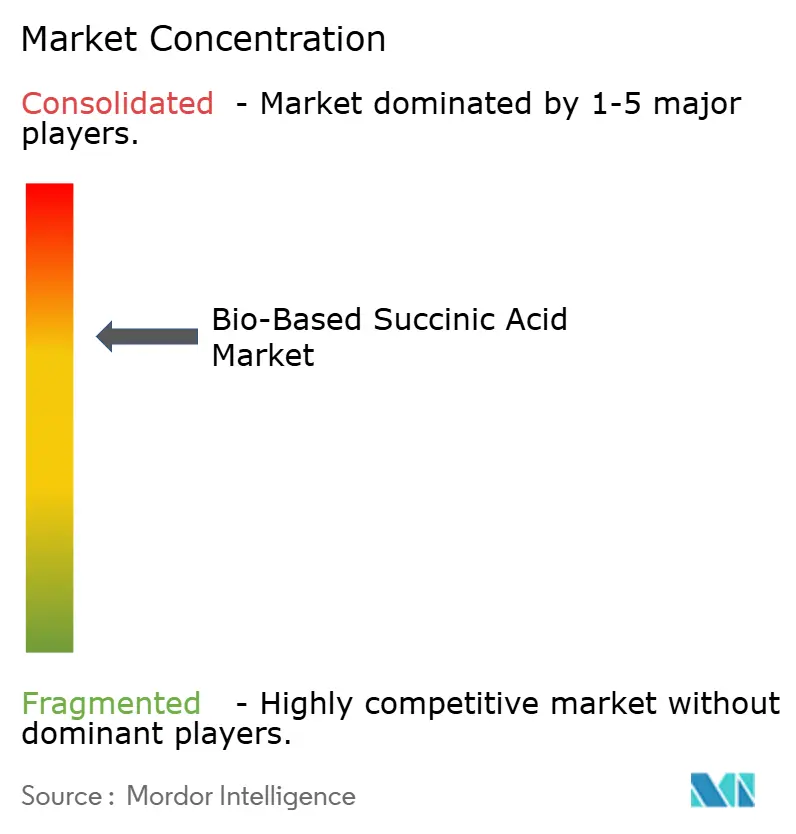
Das Wettbewerbsumfeld bleibt konsolidiert, wobei die fünf größten Lieferanten schätzungsweise rund 64 % der kombinierten Produktion kontrollieren. BASF nutzt sein globales Netzwerk, um zertifizierte biobasierte Succinatströme in Acrylmonomere, Beschichtungsharze und Superabsorberpolymere einzubetten, und erweitert ISCC+-zertifizierte Lagerhaltungseinheiten, um die Rückverfolgbarkeit in der Wertschöpfungskette zu stärken. DSM-Firmenich nutzt Präzisionsfermentation, um Formulierer in den Bereichen Ernährung und Körperpflege zu bedienen, und meldete für das erste Halbjahr 2024 einen Umsatz von 6,30 Milliarden EUR, gestützt durch nachhaltigkeitsgekennzeichnete Inhaltsstoffe. Roquette setzt auf seine BIOSUCCINIUM-Plattform und arbeitet mit Polymercompoundeuren zusammen, um PBS für flexible Verpackungen und Thermoformungsanwendungen zu optimieren.
Aufstrebende Spezialisten konzentrieren sich auf Kosten- und Rohstoffdurchbrüche. Succinity, ein Gemeinschaftsunternehmen von BASF und Corbion, erprobt kontinuierliche Fermentation in Kombination mit Membranextraktion und zielt auf eine Wirtschaftlichkeit von unter 2,0 USD pro Kilogramm ab, sobald die Auslastungsraten 75 % der Kapazität überschreiten. GC-Innovate in Thailand integriert rohes Glycerin aus seiner Biodiesel-Tochtergesellschaft, um kostengünstigen Kohlenstoff zu sichern, während das Schweizer Unternehmen Kuenz Hochzelldichtereaktoren einsetzt, die die Ausfallzeiten zwischen den Zyklen reduzieren. Strategische Partnerschaften verbinden häufig Biotech-Start-ups mit etablierten petrochemischen Distributoren, um Marktzugang und logistisches Know-how zu erschließen. Hersteller investieren auch in Lebenszyklusbewertungsprüfungen und Produktkohlenstoff-Fußabdruckoffenlegungen, um sich von fossilen Incumbents zu differenzieren und für Ökolabelprogramme zu qualifizieren.
Fusionen und Übernahmen haben sich seit 2024 leicht verlangsamt, doch die Teilmenge der Transaktionen mit Nachhaltigkeitsbezug zeigt Widerstandsfähigkeit, da Private-Equity-Fonds Dekarbonisierungsthesen priorisieren. Joint-Venture-Strukturen überwiegen, da sie Fermentations-Know-how mit nachgelagerten Anwendungskenntnissen bündeln, ohne vollständige Eigentumsübergänge zu erfordern. Lieferverträge mit einer Laufzeit von fünf oder mehr Jahren werden zunehmend üblich, was den Dringlichkeitsbedarf der Endnutzer widerspiegelt, sichere Mengen angesichts verschärfter ESG-Anforderungen zu sichern. Mit sich verengenden technologischen Lernkurven und sich stabilisierenden Fremdfinanzierungskosten werden im Markt für biobasierte Bernsteinsäure bemerkenswerte Verschiebungen erwartet. Das Aufkommen bahnbrechender Stammpatente und regionaler Rohstoffvorteile dürfte jedoch verhindern, dass sich der Markt um einen einzigen dominanten Akteur schart.
Marktführer in der Branche für biobasierte Bernsteinsäure
-
Anhui Sunsing Chemicals Co. Ltd.
-
BASF SE
-
Kawasaki Kasei Chemicals Ltd.
-
Mitsubishi Chemical Group Corporation
-
Roquette Frères
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für biobasierte Bernsteinsäure Unternehmen in diesem Bericht
- Anhui Sunsing Chemicals Co. Ltd.
- BASF SE
- dsm-firmenich
- Kawasaki Kasei Chemicals Ltd.
- Mitsubishi Chemical Group Corporation
- Reverdia
- Roquette Frères
- Technip Energies N.V.
Lesen Sie die Analyse der biobasierte Bernsteinsäure-Unternehmen
Marktchancen und Zukunftsaussichten
Ein klarerer Freiraum entsteht rund um abfall- und rückstandsbasierte Produktionswege, die Inputkosten stabilisieren und Nachhaltigkeitsaussagen gegenüber der Abhängigkeit von Zucker der ersten Generation stärken können. Das LUCRA-Projekt (Juli 2023 bis Juni 2027) im Rahmen des Circular Bio-based Europe Joint Undertaking bewertet kommunale organische Siedlungsabfälle und Holzabfälle als Rohstoffe für bio-basierte Bernsteinsäure, mit nachgelagerten Validierungsaktivitäten im Zusammenhang mit Polyurethan-Anwendungsfällen über Covestro. Diese Art von programmgetriebener Skalierung schafft Raum für Anbieter und Hersteller, die zuverlässige Vorbehandlung, robuste Fermentation bei variablen Einsatzstoffen und wiederholbare Reinigungsleistung liefern können.
Chancen ergeben sich auch aus einer engeren Integration mit nachgelagerten Polymerketten und Zertifizierungen, die die Beschaffung unterstützen. Angebotsseitig können Hersteller mit etablierten kommerziellen Anlagen und differenzierten Verfahren adressierbare Segmente erweitern, indem sie Qualitäten an Endverwendungsanforderungen anpassen, darunter Roquettes BIOSUCCINIUM (vermarktet als 100 % bio-basiert und hochrein) für Körperpflege- und Spezialformulierungen sowie integrierte, PBS-verknüpfte Produktionsstandorte wie die von Shandong Lantian Biotechnology berichtete Kopplung der Produktion von bio-basierter Bernsteinsäure mit bio-basierter PBS-Kapazität. In Asien unterstützen einzelne Standortkapazitäten wie die 50.000 Tonnen pro Jahr umfassenden Anlagen für bio-basierte Bernsteinsäure von Hainan Sincere Industries und die von Lantian angegebene Linie mit 25.000 Tonnen pro Jahr längerfristige Abnahmestrukturen mit Polymerverarbeitern, wobei sich die Kommerzialisierung hin zur Qualifizierung konstanter Polymerleistung, der Dokumentation von Rückverfolgbarkeit und der Reduzierung der Volatilität der Lieferkosten durch Rohstoffdiversifizierung verschiebt, anstatt lediglich das Fermentationsvolumen zu erhöhen.
Neueste Industrielle Entwicklungen in Markt für biobasierte Bernsteinsäure
- September 2026: China setzte die Norm QB/T 8214-2026 für bio-basierte Bernsteinsäure in Kraft und schuf damit einen formalen inländischen Spezifikationsstandard für Hersteller und Käufer. Die Norm unterstützt die Beschaffungsklarheit für lokale Polymer- und Formulierungskunden und erhöht die Bedeutung von Compliance-Tests und Dokumentation für Unternehmen, die nach China liefern oder dort tätig sind.
- März 2026: Das Circular Bio-based Europe Joint Undertaking hob das LUCRA-Projekt zur Herstellung von bio-basierter Bernsteinsäure aus organischen Siedlungsabfällen und Holzabfällen hervor. Der Programmschwerpunkt signalisiert aktive, von der EU unterstützte Skalierungsarbeiten bei Rückstand-Rohstoffen und richtet die Angebotsentwicklung auf die nachgelagerten Qualifizierungsanforderungen für Drop-in-Polymeranwendungen aus.
- November 2024: Die Japan BioPlastics Association (JBPA) zertifizierte BioPBS der Mitsubishi Chemical Group als marin biologisch abbaubaren Biomassekunststoff. Diese Zertifizierung stärkt die Nachfrage nach bio-basierter Bernsteinsäure in PBS-Lieferketten, indem sie die in Verpackungen und anderen nachhaltigkeitsgetriebenen Anwendungen genutzten Nachweise verbessert.
Markt für biobasierte Bernsteinsäure Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz aus dem Verkauf von bio-basierter Bernsteinsäure, die aus erneuerbaren Rohstoffen hergestellt wird, gemessen auf Herstellerebene und weltweit in industriellen und Spezialchemikalienanwendungen eingesetzt.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt petrochemisch basierte Bernsteinsäure aus und umfasst auch keine nachgelagerten Fertigprodukte, die Bernsteinsäure lediglich als Vorleistungsgut verwenden.
Segmentierungsübersicht
- Nach Anwendung
- Industrie
- Pharmazeutika
- Körperpflege
- Farben und Beschichtungen
- Sonstige Anwendungen
- Nach Rohstoffquelle
- Aus Mais gewonnene Glukose
- Zuckerrohr- und Rübensaccharose
- Lignocellulosische Biomasse
- Rohes Glycerin und Abfallströme
- CO₂-gekoppelte bioelektrochemische Routen
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit dem Aufbau einer soliden Faktenbasis zu Kapazitäten, Handel und Nachfragesignalen für bio-basierte organische Säuren, die anschließend auf Bernsteinsäure eingegrenzt wurde. Öffentliche Quellen wie UN Comtrade, USGS-Materialstatistiken (für angrenzende chemische Versorgungsindikatoren), die Europäische Kommission und nationale chemische Regulierungsportale (für Registrierungen und Compliance-Signale) sowie Veröffentlichungen der US EPA wurden zur Plausibilitätsprüfung von Produktions- und Verwendungsmustern herangezogen. Darüber hinaus wurden begutachtete Fachzeitschriften zu Fermentationswegen und -ausbeuten ausgewertet, um praktische Konversionsannahmen zu verstehen, die das effektive Angebot beeinflussen.
Auf der Marktseite wurden Einreichungen und Investorenpräsentationen relevanter Produzenten gesichtet, um Nennkapazitäten, Auslastungskommentare und regionale Umsatzmixe zu erfassen, sofern diese offengelegt wurden. Websites von Branchenverbänden und seriöse Fachpresse wurden ebenfalls genutzt, um Anlagenstarts, Stilllegungen und Veränderungen bei der Rohstoffverfügbarkeit zu verfolgen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie für Patentdatenbanken genutzt, um Unternehmensmaßnahmen mit realistischen Kapazitäts- und Kommerzialisierungszeitplänen zu verknüpfen. Die genannten Desk-Quellen sind illustrativ und nicht erschöpfend; für die Datenerhebung, Validierung und Klärung wurden zusätzlich weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Experteninterviews und strukturierte Fragebögen mit Produzenten, Distributoren und großen Endverbrauchern in den Bereichen Polymere, Beschichtungen und Körperpflege, um Volumina, Preisspannen und Vertragsstrukturen zu bestätigen. Da es sich um einen globalen Markt handelt, wurde sichergestellt, dass das Feedback APAC, EMEA und Amerika abdeckt, sodass regionale Unterschiede bei der Akzeptanz und Versorgungsengpässe in die zentralen Annahmen einfließen konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 16 % | APAC: 48 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 39 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 45 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer Kombination aus Top-down- und Bottom-up-Ansatz durchgeführt, bei der die Nachfrage nach bio-basierter Bernsteinsäure zunächst aus den Nachfragepools der Anwendungsbereiche rekonstruiert und anschließend anhand von Adoptions- und Substitutionsraten gegenüber konventionellen Alternativen angepasst wurde. Um die Gesamtwerte realistisch zu halten, wurde der Nachfrageaufbau durch selektive Bottom-up-Näherungen plausibilisiert – hauptsächlich durch eine Aggregation bekannter Produktionskapazitäten, bereinigt um die Auslastung, sowie durch Stichprobenprüfungen der durchschnittlichen Verkaufspreisbandbreiten multipliziert mit den geschätzten gelieferten Volumina.
Zu den wesentlichen Modelltreibern zählen angekündigte und in Betrieb befindliche bio-basierte Kapazitäten nach Region, Auslastungs- und Hochlaufzeitpläne, die Kostenentwicklung bei Rohstoffen wie Zucker und Glycerinströmen, beobachtete Preisabstände gegenüber petrochemisch basierter Bernsteinsäure sowie das Tempo der nachgelagerten Nachfrage in den Bereichen Polymere und Beschichtungen. Wenn Interview-Feedback auf Lücken in öffentlichen Informationen hinwies (beispielsweise begrenzte Auslastungsangaben), wurden diese durch konservative Hochlaufkurven geschlossen und in den Validierungsrunden erneut überprüft. Die Prognose stützte sich auf eine Szenarioanalyse, unterstützt durch eine multivariate Regressionsüberprüfung, bei der das Nachfragewachstum mit nachgelagerten Industrieproduktionsindikatoren sowie den erwarteten politischen und nachhaltigkeitsbedingten Impulsen in den wichtigsten Verbrauchsregionen verknüpft wurde.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, sodass die endgültigen Zahlen nicht auf einer einzigen Annahme beruhen. Unsere Analysten verglichen implizierte Volumina, Preise und regionale Aufteilungen mit unabhängigen Signalen wie Kapazitätsankündigungen, Handelsströmen und berichteten nachgelagerten Nachfragetrends und untersuchten größere Abweichungen vor der Freigabe. Wenn eine Diskrepanz festgestellt wurde, wurde die betreffende Annahme überprüft und Befragte wurden bei Bedarf erneut kontaktiert, um Klärung zu erhalten.
Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. Verzögerungen bei der Inbetriebnahme von Anlagen, größere Rohstoffunterbrechungen oder plötzliche Preisschwankungen. Vor der Auslieferung führt ein Analyst eine abschließende Überprüfung durch, damit die Kunden die aktuellste Einschätzung erhalten, die mit den neuesten öffentlichen Veröffentlichungen und dem Feldfeedback übereinstimmt.
Vergleich der globalen Marktgröße für bio-basierte Bernsteinsäure von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für bio-basierte Bernsteinsäure können variieren, selbst wenn sie scheinbar denselben Markt beschreiben, da Umfang und die Art und Weise, wie Preise und Hochlaufphasen behandelt werden, nicht immer konsistent sind. Das als Ausgangspunkt gewählte Jahr, die angenommene Durchdringung in Polymere und Beschichtungen sowie die Art und Weise, wie die regionale Akzeptanz in eine globale Zahl zusammengeführt wird, können den Endwert ebenfalls verschieben.
Die wesentliche Diskrepanz ergibt sich daraus, wie schnell angenommen wird, dass Nennkapazitäten in realisierte Umsätze umgewandelt werden, wobei Mordor Intelligence die Umsatzrealisierung an auslastungsbasierte Hochlaufkurven und anwendungsspezifische Adoptionsprüfungen knüpft, bevor die Gesamtwerte finalisiert werden. Währungszeitpunkt, die Art der Durchschnittsbildung von Spot- und Vertragspreisen sowie die Strenge, mit der petrochemisch basierte Volumina ausgeschlossen werden, sind weitere praktische Treiber, die erklären können, warum Quellen für nahe beieinanderliegende Jahre zu unterschiedlichen Gesamtwerten gelangen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 155,68 Mio. USD (2026) | |
| Globales Beratungsunternehmen A | 126,04 Mio. USD (2023) | Verwendet ein früheres Basisjahr und scheint eine schnellere Adoptionskurve über alle Endanwendungen hinweg anzuwenden, was die Vorwärtsentwicklung anheben kann, selbst wenn die kurzfristige Auslastung noch im Hochlauf ist. |
| Branchenpublikation B | 137,27 Mio. USD (2024) | Die Jahresauswahl und die Preisnormalisierung sind nicht vollständig transparent, und die Schätzung vermischt möglicherweise Spotpreise mit einer begrenzten Validierung regionaler Vertragsspannen, was den Umsatz in einem kleinen Markt verschieben kann. |
Insgesamt lässt sich der größte Teil der Streuung durch den Zeitpunkt des Hochlaufs, die Wahl der Preisdurchschnittsbildung und Unterschiede in der Strenge erklären, mit der bio-basierte Volumina von petrochemisch basiertem Angebot getrennt werden. Wenn das Modell an beobachtbaren Kapazitätsbewegungen, realistischer Auslastung und klaren anwendungsseitigen Nachfrageprüfungen verankert wird, wird die resultierende Marktzahl leichter nachvollziehbar und wiederholbar, sobald neue Informationen verfügbar werden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für biobasierte Bernsteinsäure?
Der Markt wird im Jahr 2026 auf 146,98 Millionen USD geschätzt und soll bis 2031 einen Wert von 247,89 Millionen USD erreichen.
Welche Anwendung dominiert die Nachfrage?
Industriepolymere, insbesondere PBS und Polyurethan-Vorprodukte, halten im Jahr 2025 einen Marktanteil von 42,65 %.
Welche Region wächst am schnellsten?
Asien-Pazifik führt sowohl in Größe als auch im Wachstum und expandiert bis 2031 mit einer CAGR von 12,66 % aufgrund umfangreicher Investitionen in die Bioproduktion.
Welcher Rohstoff wird am häufigsten verwendet?
Aus Mais gewonnene Glukose macht 38,60 % der Rohstoffnachfrage aus, obwohl Glycerin und Abfallströme am schnellsten wachsen.
Wie wirken sich CO₂-Bepreisungsrichtlinien auf den Markt aus?
Systeme wie Kaliforniens Niedrig-Kohlenstoff-Kraftstoffstandard und die industrielle Kohlenstoffstrategie der EU schaffen finanzielle Anreize, die die Kostenlücke zwischen biobasierter und petrochemischer Bernsteinsäure verringern und die langfristige Nutzung stärken.