
Marktgröße und Marktanteil für landwirtschaftliche Farbmittel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.95 Milliarden US-Dollar |
| Marktgröße (2031) | 2.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für landwirtschaftliche Farbmittel von Mordor Intelligence
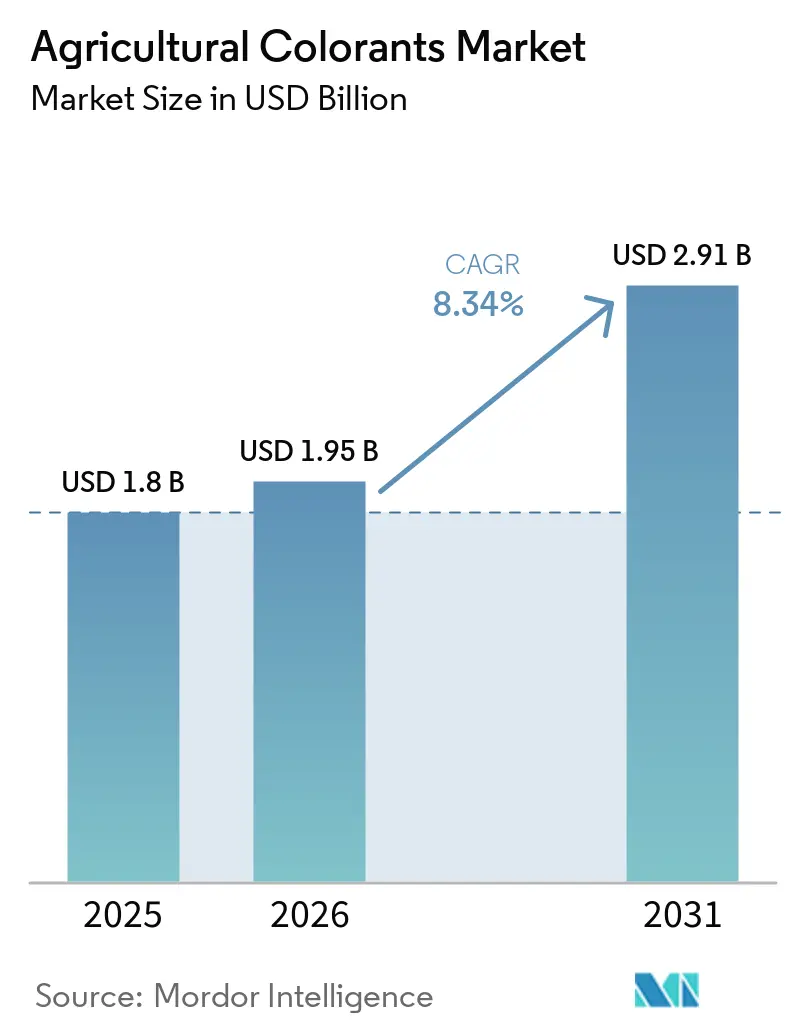
Die Marktgröße für landwirtschaftliche Farbmittel wurde im Jahr 2025 auf 1,8 Milliarden USD geschätzt und soll von 1,95 Milliarden USD im Jahr 2026 auf 2,91 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,34 % während des Prognosezeitraums (2026 bis 2031). Das Marktwachstum wird durch strengere Vorschriften zur Pestizidkennzeichnung, eine verstärkte Einführung der Präzisionslandwirtschaft sowie eine Verlagerung hin zu mikroplastikfreien Saatgutbeschichtungen angetrieben. Im Jahr 2025 blieben Farbstoffe das dominierende Segment. Europäische Chemikalienvorschriften, einschließlich der REACH-Anforderungen, die bestimmte gefährliche Pigmentsubstanzen betreffen, fördern jedoch die Einführung konformer Pigmentalternativen. Nordamerika profitiert von etablierten Saatgutbehandlungspraktiken, während die Asien-Pazifik-Region ein Wachstum verzeichnet, das durch Indiens neues Saatgutgesetz und die Ausweitung des Vertragsanbaus in China angetrieben wird. Flüssigformulierungen halten den größten Umsatzanteil aufgrund ihrer Kompatibilität mit automatisierten Beschichtungslinien, während Granulat-Farbmittel in Systemen mit kontrollierter Freisetzung von Düngemitteln zunehmend an Bedeutung gewinnen.
Wichtigste Erkenntnisse des Berichts
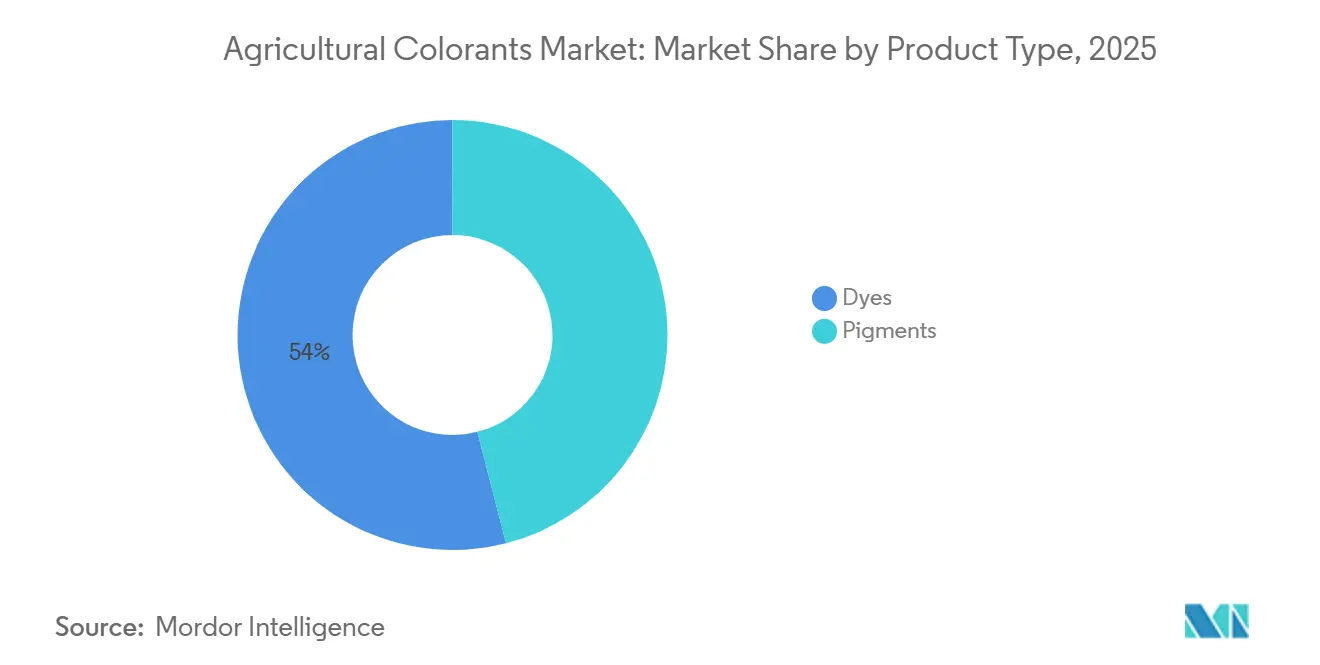
- Nach Produkttyp entfielen im Jahr 2025 54 % des Marktanteils für landwirtschaftliche Farbmittel auf Farbstoffe, während Pigmente von 2026 bis 2031 mit einer CAGR von 11,2 % wachsen sollen.
- Nach Anwendung entfielen im Jahr 2025 41 % der Marktgröße für landwirtschaftliche Farbmittel auf Saatgutbehandlungs-Farbmittel, während Farbmittel für Pflanzenschutzmittel von 2026 bis 2031 mit einer CAGR von 12,7 % wachsen sollen.
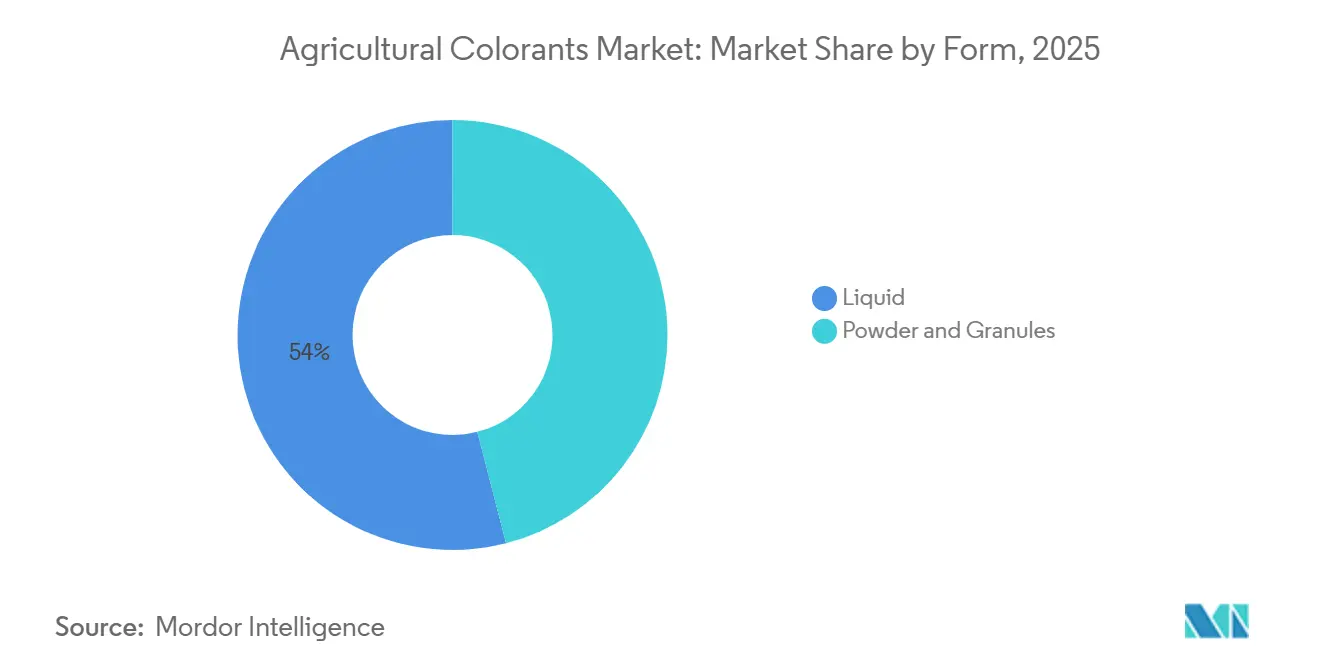
- Nach Form entfielen im Jahr 2025 54 % des Marktanteils auf Flüssigformulierungen, während Granulate von 2026 bis 2031 mit einer CAGR von 10,5 % wachsen sollen.
- Nach Kulturpflanzentyp entfielen im Jahr 2025 38 % des Marktanteils auf Getreide und Körner, während Hülsenfrüchte von 2026 bis 2031 mit einer CAGR von 9,6 % wachsen sollen.
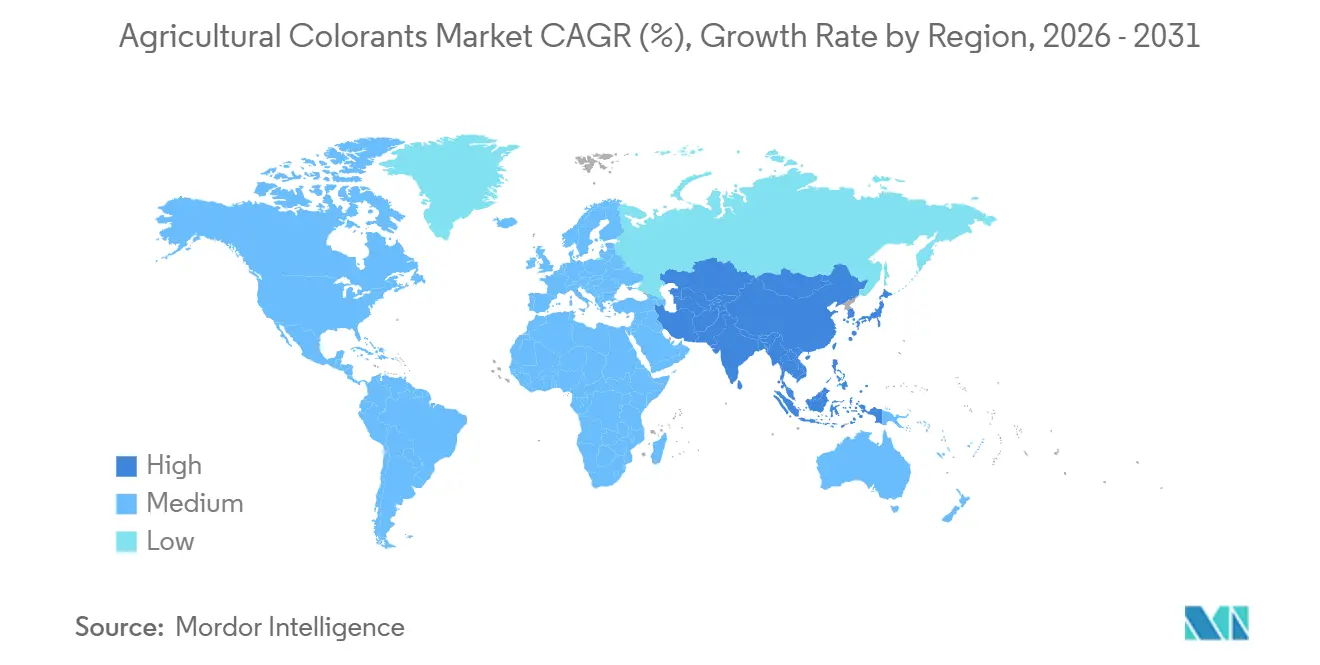
- Nach Geografie entfielen im Jahr 2025 32 % des Marktanteils auf Nordamerika, während die Asien-Pazifik-Region von 2026 bis 2031 mit einer CAGR von 10,8 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Obligatorische Saatgutfarbkodierung gemäß Pestizidvorschriften | +1.8% | Nordamerika, Europa und Indien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach sichtbaren Markierungen in der Präzisionslandwirtschaft | +1.5% | Global, insbesondere Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Einführung von Sprühindikator-Farbstoffen für Drohnen und autonome Sprühgeräte | +1.2% | Nordamerika, Europa, Brasilien und Australien | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck für staubarme, hochbeladene Saatgutbeschichtungen | +0.9% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| UV-rückverfolgbare Farbmittel für Pestizidabdeckungsprüfungen | +0.7% | Nordamerika, Europa und ausgewählte Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Unsichtbare Markierungsstoffe für KI-gestützte Lieferkettenauthenifizierung | +0.5% | Globale Premiumsaatgutmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obligatorische Saatgutfarbkodierung gemäß Pestizidvorschriften
Gemäß der Abteilung für Pestizidregulierung integrieren Regulierungsbehörden Farbkodierungsanforderungen in Saatgutlieferketten. In den Vereinigten Staaten schreiben Bundesvorschriften die Unterscheidung von behandeltem Saatgut vor, und Kalifornien hat diese Standards im Jahr 2025 für Neonikotinoide weiter verschärft, indem es bestimmte Farben vorschreibt, um die Exposition von Bestäubern zu minimieren. Ebenso führt Indiens Saatgutgesetz von 2026 Geldstrafen von 3 Millionen INR (36.000 USD) ein und schreibt QR-rückverfolgbare Verpackungen vor, was den Einsatz sichtbarer Farbmittel für den Marktzugang faktisch verpflichtend macht. Die Durchdringungsraten sind in reifen Regionen gestiegen, bleiben jedoch in Südostasien und Teilen Afrikas niedriger, was durch Compliance-Anforderungen getriebene Chancen bietet.
Nachfrage nach sichtbaren Markierungen in der Präzisionslandwirtschaft
Bildverarbeitungssprühgeräte nutzen Kontrastfarbstoffe zur Überprüfung von Ausbringungsmustern. John Deeres See and Spray Ultimate, das im Jahr 2023 auf den meisten Einheiten in Nordamerika eingesetzt wurde, verwendet Indikatorfarbstoffe zur Bestätigung der Abdeckung auf dunklen Böden. Laut Ecorobotix zeigten Schweizer Versuche mit dem ARA-Präzisionssprühgerät des Unternehmens im Jahr 2024 eine 95-prozentige Reduzierung des Chemikalieneinsatzes. Der Markt erlebt eine Divergenz: Großbetriebe mit Reihenkulturen bevorzugen kostengünstige blaue Farbstoffe, während Erzeuger von Spezialkulturen UV-rückverfolgbare Mischungen wählen, die eine drohnengestützte Abdeckungskartierung ermöglichen.
Einführung von Sprühindikator-Farbstoffen für Drohnen und autonome Sprühgeräte
Die Drohnensprühtechnologie entwickelt sich hinsichtlich der Anforderungen an Viskosität und Sichtbarkeit weiter. DJIs Agras T70P, das einen erheblichen Anteil am chinesischen Agrardrohnenmarkt ausmacht, erfordert Indikatorfarbstoffe mit Viskositäten unterhalb eines bestimmten Schwellenwerts, um Verstopfungen zu verhindern. Precision Plantings SymphonyVision nutzt Live-Kamera-Feedback zur Optimierung von Sprühmustern durch Anpassung der Düsenleistung in Echtzeit, wodurch Überlappungen minimiert und die Effizienz der Herbizidausbringung verbessert werden. Ebenso werden landwirtschaftliche Schaummarkierungssysteme häufig mit Tensiden und Stabilisierungsmitteln formuliert, die oft durch Farbmittel ergänzt werden, um die Feldsichtbarkeit und Ausbringungsgenauigkeit zu verbessern.
Regulatorischer Druck für staubarme, hochbeladene Saatgutbeschichtungen
Die europäische Mikroplastikgesetzgebung schränkt den absichtlichen Einsatz von Mikroplastik in Saatgutbeschichtungen ein und treibt die Nachfrage nach biologisch abbaubaren Polymeren und wasserbasierten Farbstoffen an. BASF führte im Jahr 2025 das Dispergiermittel Sokalan CP 301 ein, das entwickelt wurde, um Pigmente in Polycaprolacton-Bindemitteln zu suspendieren und dabei die Biologisch-Abbaubarkeitsstandards des Green Deal zu erfüllen [1]. Olmix's Inka NATURE Range verwendet Algenbindemittel in Kombination mit organischen Pigmenten und reduziert den Staubabrieb bei Maisversuchen. Bei hochbeladenen Beschichtungen, die Fungizide, Insektizide und Farbmittel in einer einzigen Anwendung integrieren, müssen Pigmente bei Wirkstoffkonzentrationen während der Langzeitlagerung stabil bleiben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei petrochemischen Farbstoff-Rohstoffen | -1.2% | Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Grenzwerte für Schwermetalle und flüchtige organische Verbindungen (VOC) in agrochemischen Formulierungen | -0.9% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Risiken der Wechselwirkung zwischen Farbstoff und Wirkstoff | -0.6% | Globale Herbizid- und Fungizidanwendungen | Mittelfristig (2–4 Jahre) |
| Saatgut-Merkmalskennzeichnungstechnologien, die den Bedarf an Farbkodierung reduzieren | -0.4% | Nordamerika, Europa und ausgewählte Märkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei petrochemischen Farbstoffvorprodukten
Gemäß der US-amerikanischen Energieinformationsbehörde sanken die Rohölpreise, die eng mit petrochemischen Derivaten verbunden sind, im Jahr 2023 um etwa 10 %, was erhebliche Schwankungen auf den vorgelagerten Energiemärkten widerspiegelt[2]. Diese Schwankungen beeinflussen direkt die Kosten für Farbstoffzwischenprodukte, was zu inkonsistenter Preisgestaltung für Hersteller landwirtschaftlicher Farbmittel und höheren Formulierungskosten für agrochemische Unternehmen führt. Darüber hinaus setzt die Abhängigkeit von petrochemischen Vorprodukten die Lieferkette Risiken wie geopolitischen Spannungen, Raffinerieunterbrechungen und regulatorischen Herausforderungen aus, was die Kostenungewissheiten verschärft. Obwohl die Branche schrittweise biobasierte Alternativen zur Verringerung der Abhängigkeit erkundet, behindern höhere Produktionskosten und begrenzte Skalierbarkeit weiterhin deren breitere Einführung.
Grenzwerte für Schwermetalle und flüchtige organische Verbindungen in agrochemischen Formulierungen
Die Volatilität bei petrochemisch gewonnenen Rohstoffen wirkt sich weiterhin auf den Markt für landwirtschaftliche Farbmittel aus, da diese Materialien für die Herstellung synthetischer Farbstoffe, die in Pflanzenschutzformulierungen und Saatgutbeschichtungen eingesetzt werden, entscheidend sind. Staatlich geförderte Umweltstudien haben hervorgehoben, dass Pestizidformulierungen, von denen viele lösungsmittelbasierte Träger auf petrochemischer Basis verwenden, erheblich zu Emissionen beitragen können. Da die regulatorischen Bemühungen zur Reduzierung von Emissionen flüchtiger organischer Verbindungen (VOC) aus landwirtschaftlichen Betriebsmitteln zunehmen, sehen sich die Hersteller mit steigenden Kosten für die Neuformulierung, die Beschaffung konformer Rohstoffe und die Bewältigung von Lieferkettenunterbrechungen konfrontiert. Diese Faktoren verschärfen gemeinsam die Preisvolatilität bei Farbstoffzwischenprodukten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Farbstoffe führend, Pigmente mit stärkstem WachstumFarbstoffe machten im Jahr 2025 54 % des Marktes für landwirtschaftliche Farbmittel aus. Diese Dominanz ist auf ihre Löslichkeit zurückzuführen, die sich gut für Hochgeschwindigkeits-Saatgutbeschichtungsprozesse auf Wasserbasis eignet und eine effiziente und gleichmäßige Auftragung ermöglicht. Pigmente sollen von 2026 bis 2031 mit einer CAGR von 11,2 % wachsen. Pigmente werden in Anwendungen bevorzugt, die UV-Stabilität und Wärmebeständigkeit erfordern, wie z. B. polymerummantelte Düngemittel, die bei erhöhten tropischen Temperaturen gelagert werden, wo Haltbarkeit und Leistung entscheidend sind.
Analysen der zweiten Ebene zeigen, dass etablierte Anbieter die Marktkontinuität durch den Einsatz biologisch abbaubarer Dispergiermittel aufrechterhalten. BASF SEs Sokalan CP 301, eingeführt im Jahr 2025, unterstützt die Pigmentsuspension in Polycaprolacton-Bindemitteln und erleichtert den Übergang weg von Mikroplastik. Pigmenthersteller sind verpflichtet, schwermetallhaltige Rot- und Gelbtöne durch Eisenoxide oder fortschrittliche organische Pigmente zu ersetzen, die Verblassungsbeständigkeitsstandards erfüllen. Clariant AGs Agrocer-Linie zeigt, dass organische Rottöne bei Getreide eine vergleichbare Leistung erzielen können. Die Einführung bei Düngemitteln bleibt jedoch aufgrund höherer Kosten im Vergleich zu Chromatpigmenten begrenzt.



Nach Anwendung:
Saatgutbehandlungs-Farbmittel führend, Farbmittel für Pflanzenschutzmittel mit stärkstem WachstumSaatgutbehandlungs-Farbmittel machten im Jahr 2025 41 % des Marktanteils für landwirtschaftliche Farbmittel aus. Diese Dominanz ist auf die nahezu universelle Abdeckung von Mais- und Sojabohnenkulturen in etablierten Regionen zurückzuführen, wie vom Landwirtschaftsministerium der Vereinigten Staaten (USDA) berichtet. Das Segment der Farbmittel für Pflanzenschutzmittel soll derweil von 2026 bis 2031 mit einer CAGR von 12,7 % wachsen. Laut Precision Planting zeigten Feldversuche aus dem Jahr 2024, dass die SymphonyVision-Technologie den Herbizidverbrauch durch Minimierung von Sprühüberlappungen und Echtzeit-Düsensteuerung reduziert und damit die Ausbringungseffizienz in Reihenkultursystemen verbessert.
Die Anwendungsfragmentierung korrespondiert mit Fortschritten bei der Ausrüstung. Saatgutbehandlungsanwendungen verwenden flüssige Farbstoffe, die sich effektiv in Polymerbeschichtungen integrieren lassen, während Düngemittelmischer staubfreie Granulate bevorzugen, um luftgetragene Partikel zu minimieren. Sprühbediener benötigen schnell verblassende Flüssigmarker, um Rückstände auf frischen Erzeugnissen zu verhindern. Chromatech bietet mehrere compliance-geprüfte Lagereinheiten an, um diesen unterschiedlichen Anforderungen gerecht zu werden. Die Marktanteilsdynamik spiegelt die Einführung von Präzisionsgeräten wider, da die Drohnennutzung zunimmt. Indikatorfarbstoffe könnten die Mengenlücke zu den traditionell dominierenden Saatgutbehandlungsanwendungen verringern.
Nach Form:
Flüssigkeiten dominieren, Granulate steigen bei Düngemitteln aufFlüssigformulierungen machten im Jahr 2025 54 % des Marktanteils für landwirtschaftliche Farbmittel aus. Diese Dominanz ist auf ihre einfache Anwendung, gleichmäßige Verteilung und Kompatibilität mit verschiedenen landwirtschaftlichen Produkten zurückzuführen. Granulate sollen von 2026 bis 2031 mit einer CAGR von 10,5 % wachsen, angetrieben durch die zunehmende Einführung von Düngemittelprodukten mit kontrollierter Freisetzung, bei denen staubfreie Handhabung für Produkteffizienz und Sicherheit unerlässlich ist. Agrilead's Colorizer ermöglicht es Nährstoffmischern, Formulierungen farblich zu kodieren, ohne Mischer zu kontaminieren, was die Betriebseffizienz steigert, die Produktstabilität sicherstellt und die Verwendbarkeit verbessert.
Formpräferenzen werden durch spezifische Anwendungen bestimmt. Drohnen benötigen Flüssigkeiten mit niedrigeren Viskositäten, um Düsenverstopfungen zu verhindern, während die Verwendung von Pulvern in Saatgutbeschichtungen abnimmt, da Bediener auf wasserbasierte Polymere umsteigen. Granulatpigmente werden in Düngemittelwerken aufgrund ihrer Fähigkeit, mechanischen Belastungen standzuhalten und Produktverluste zu reduzieren, bevorzugt. Innovationen in der sprühgetrockneten Perlentechnologie haben die Dispergierbarkeit verbessert, weisen jedoch weiterhin einen Preisaufschlag gegenüber Flüssigformen auf. Das langfristige Wachstum von Granulaten ist eng mit Düngemittelmodernisierungsprogrammen in der Asien-Pazifik-Region verknüpft, wo Produkte mit kontrollierter Freisetzung jährlich wachsen und die verstärkte Einführung von Farbmitteln vorantreiben.

Nach Kulturpflanzentyp:
Getreide und Körner führend, Hülsenfrüchte mit beschleunigtem WachstumGetreide und Körner machten im Jahr 2025 38 % des Marktanteils für landwirtschaftliche Farbmittel aus. Diese Dominanz wird durch die Ausweitung mechanisierter Mais-, Reis- und Weizenflächen in mehreren Regionen gestützt. Hülsenfrüchte sollen von 2026 bis 2031 mit einer CAGR von 9,6 % wachsen. Da Länder bei der Mechanisierung des Hülsenfruchtanbaus Fortschritte machen, steigt die Nachfrage nach sichtbarer Kodierung zur Unterscheidung von trockenheitstoleranten Keimlingen. Diese Kodierung hilft dabei, Saatgut, das für anspruchsvolle Umweltbedingungen besser geeignet ist, zu identifizieren und zu verwalten. Ein erheblicher Anteil der Sojabohnen- und Rapssamen ist bereits mit Fungizid-Insektizid-Behandlungen beschichtet, die nicht nur die Samen schützen, sondern auch ihre Sichtbarkeit verbessern und so eine stetige Nachfrage nach Farbmitteln aufrechterhalten.
Wachstumsdynamiken zeigen eine deutliche Segmentierung bei Preisstrategien. Hochvolumige Getreideproduzenten priorisieren kostengünstige synthetische Farbstoffe, während Bio-Nischenanbauer bereit sind, deutlich mehr für botanische Farbmittel zu zahlen. Die Umsetzung verschiedener Saatgutgesetze sowie die QR-Rückverfolgbarkeit treiben die Einführung von Farbmitteln in kleinbäuerlich dominierten Hülsenfrucht- und Gemüselieferketten voran. Clariant stärkt Markenbemühungen durch die Bereitstellung proprietärer Farbtöne, die Saatgutunternehmen als Marke schützen können, und fördert so eine stärkere Kundenbindung im Markt für landwirtschaftliche Farbmittel.
Geografische Analyse
Markt für landwirtschaftliche Farbmittel in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 32 % am Markt für landwirtschaftliche Farbmittel und damit den größten regionalen Anteil. Diese Dominanz wird durch weit verbreitete Saatgutbehandlungspraktiken im Maisanbau sowie durch regulatorische Anforderungen, die sichtbare Unterscheidungsmerkmale vorschreiben, begünstigt. Kalifornien führt Pilotaudits zur Einhaltung von UV-Vorschriften durch, was die Nachfrage nach rückverfolgbaren Pigmenten potenziell ankurbeln könnte. In Kanada werden biologisch abbaubare Beschichtungen im Rahmen der Mikroplastik-Richtlinien von Health Canada gefördert. Mexiko hingegen verfügt über eine begrenzte Abdeckung bei der Saatgutfärbung, was hauptsächlich auf die Dominanz von Kleinbauernbetrieben zurückzuführen ist. Gemüseexporteure in Sinaloa setzen jedoch Sprühindikatorfarben ein, um Herbizidverschwendung in Tropfbewässerungssystemen zu minimieren.
Markt für landwirtschaftliche Farbmittel im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird ein CAGR von 10,8 % von 2026 bis 2031 prognostiziert. Die große landwirtschaftliche Drohnenflotte Chinas erfordert niedrigviskose Indikatorfarbstoffe, während staatliche Subventionen für mechanisierte Reispflanzmaschinen in Vietnam und Thailand die Einführung von Farbkodierungen erleichtern, die derzeit noch gering ist. Australien vollzieht derweil einen Wandel hin zu biobasierten Pigmenten, trotz der damit verbundenen Herausforderungen durch höhere Kosten. Japans Gewächshaussektor untersucht den Einsatz unsichtbarer Markierungsstoffe zur Authentifizierung von Lieferketten. Eine breitere Umsetzung ist jedoch von der Erzielung von Kostensenkungen abhängig.
Markt für landwirtschaftliche Farbmittel in EMEA und Südamerika
Der europäische Markt wird durch REACH-bedingte Pigmentrücknahmen beeinflusst, was zu raschen Neuformulierungen zugunsten von Eisenoxiden und organischen Pigmenten führt. In Westeuropa übersteigt die Akzeptanz von Saatgutbehandlungen den Sättigungsgrad, wobei sich das inkrementelle Wachstum in Richtung Osteuropa verlagert, insbesondere in Länder wie Polen und Rumänien, da die Getreidemechanisierung voranschreitet. In Südamerika dominiert Brasilien den Markt für landwirtschaftliche Farbmittel, angetrieben durch die Einführung von Farbkodierungen für Kulturen wie Soja und Zuckerrohr. Argentiniens Düngemittelimporte wurden für 2025 mit einem Anstieg von 17,5 % prognostiziert, was die Nachfrage nach körnigen Pigmenten stützt[3]. Die Märkte im Nahen Osten und in Afrika bleiben fragmentiert, wobei südafrikanische Weintraubenanbauer Sprühindikatorfarben testen, um den Abdrift auf benachbarte Biobetriebe zu minimieren.
Wettbewerbslandschaft
Marktkonzentration
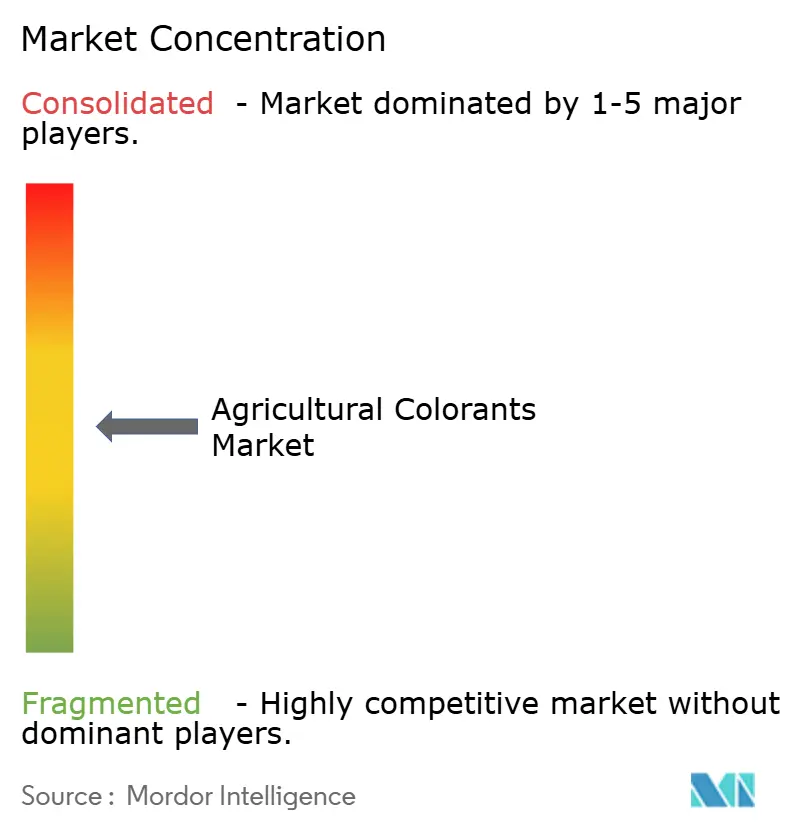
Der Markt war im Jahr 2025 mäßig konzentriert, mit BASF SE, Clariant AG, Sensient Technologies Corporation, Milliken & Company und Chromatech, Inc., was auf einen ausgewogenen Wettbewerb hindeutet. Die Übernahme der Heubach Group durch Sudarshan Chemical Industries Limited Anfang 2025 begründete das zweitgrößte Pigmentportfolio, das mehrere Standorte umfasst. Diese Übernahme ermöglicht Skaleneffekte zur Bewältigung von Compliance-Kosten und zur Finanzierung biobasierter Forschung. Sensient Technologies investierte im Jahr 2026 250 Millionen USD in die Erweiterung seiner Produktionskapazität für Naturfarben am Standort Saint Louis, was das Vertrauen in die wachsende Nachfrage nach botanischen Pigmenten in Nordamerika widerspiegelt, da die Mikroplastikbeschränkungen strenger werden.
BASF SE entwickelt weiterhin funktionelle Additive, die Farbmittel in biologisch abbaubaren Matrices stabilisieren und so die integrierte Saatgutbehandlungsplattform stärken. Clariant nutzt seine Agrocer-Marke, um als Marke schützbare Farbtöne bereitzustellen und sich in die Marketingstrategien von Saatgutunternehmen einzubetten. Kleinere Anbieter sichern sich derweil Nischenverträge mit zertifizierten Erzeugern, die bereit sind, erhebliche Aufschläge für algen- oder pflanzenbasierte Pigmente zu zahlen, die strenge Rückstandsgrenzwerte einhalten.
Precision Planting konzentriert sich auf die Entwicklung von Farbstoffen mit geringer Verblassung, die für die SymphonyVision-Bildgebung optimiert sind. Ecorobotix stimmt derweil Fluoreszenzmarker auf ARA-Sensorpakete ab, was zu internalisierten Lieferketten und zunehmendem Druck auf unabhängige Händler führen könnte. Innovatoren im Bereich der unsichtbaren Authentifizierung, darunter das Massachusetts Institute of Technology, zielen auf Premium-Hybridsaatgutpakete ab, stehen jedoch vor der Herausforderung, die Markierungskosten zu senken, um ihren Einsatz bei Kulturen mit großer Anbaufläche zu ermöglichen. Insgesamt zeigt die Wettbewerbslandschaft eine Kombination aus Konsolidierung unter etablierten Akteuren und dem Aufkommen neuer Marktteilnehmer, die Nachhaltigkeit und Fortschritte in der digitalen Landwirtschaft nutzen.
Marktführer für landwirtschaftliche Farbmittel
-
BASF SE
-
Clariant AG
-
Sensient Technologies Corporation
-
Milliken & Company
-
Chromatech, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für landwirtschaftliche Farbmittel Unternehmen in diesem Bericht
- BASF SE
- Clariant AG
- Sensient Technologies Corporation
- Milliken & Company
- Chromatech, Inc.
- Huntsman International LLC (Venator Materials PLC)
- Organic Dyes and Pigments, LLC
- LANXESS AG
- RPM International Inc. (DayGlo Color Corp.)
- Sudarshan Chemical Industries Limited
- SP Colour & Chemicals
- Kuraray Co., Ltd.
- DIC Corporation
- Sun Chemical Corporation
- Heubach GmbH
Neueste Industrielle Entwicklungen in Markt für landwirtschaftliche Farbmittel
- März 2026: Sensient Technologies investierte 250 Millionen USD in die Erweiterung seiner botanischen Pigmentproduktionskapazität am Standort Saint Louis. Die Erweiterung umfasst zusätzliche 2.676 Quadratmeter Verarbeitungsfläche, um der wachsenden Nachfrage nach biobasierten landwirtschaftlichen Farbmitteln gerecht zu werden.
- November 2025: BASF SE nahm in Nanjing eine neue Produktionslinie für Hochleistungsdispergiermittel in Betrieb, um die Pigmentdispersion und Farbperformance in Anwendungen wie Beschichtungen und agrochemischen Formulierungen zu verbessern.
- März 2025: Sudarshan Chemical Industries Limited schloss die Übernahme der Heubach Group fr 127,5 Millionen EUR (137 Millionen USD) ab und erweiterte damit seinen Betrieb auf insgesamt neunzehn Pigmentwerke weltweit.
Berichtsumfang des globalen Marktes für landwirtschaftliche Farbmittel
Landwirtschaftliche Farbmittel sind Farbstoffe und Pigmente, die speziell für den Einsatz in Saatgut, Düngemitteln und Pflanzenschutzmitteln entwickelt wurden. Ihre primären Zwecke umfassen die Verbesserung der Sichtbarkeit, die Unterstützung der Identifizierung und die Gewährleistung einer sicheren Anwendung. Diese Farbmittel unterstützen eine gleichmäßige Abdeckung, die Einhaltung von Vorschriften, die Produktdifferenzierung und die Rückverfolgbarkeit in der modernen Landwirtschaft. Der Bericht über den Markt für landwirtschaftliche Farbmittel ist segmentiert nach Produkttyp (Farbstoffe und Pigmente), nach Anwendung (Saatgutbehandlungs-Farbmittel, Düngemittel- und Bodenverbesserungs-Farbmittel, Farbmittel für Pflanzenschutzmittel sowie Bewässerungs- und Schaummarker-Farbmittel), nach Form (Flüssig, Pulver und Granulat), nach Kulturpflanzentyp (Getreide und Körner, Ölsaaten, Hülsenfrüchte, Obst und Gemüse sowie sonstige Kulturen) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Afrika und Naher Osten). Der Bericht bietet Marktgröße und Prognosen in Wertangaben (USD).
Segmentierungsübersicht
| Farbstoffe |
| Pigmente |
| Farbmittel für die Saatgutbehandlung |
| Farbmittel für Düngemittel und Bodenverbesserungsmittel |
| Farbmittel für chemische Pflanzenschutzmittel |
| Farbmittel für Bewässerungs- und Schaummarkierungen |
| Flüssig |
| Pulver |
| Granulate |
| Getreide und Körner |
| Ölsaaten |
| Hülsenfrüchte |
| Obst und Gemüse |
| Andere Kulturen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Philippinen | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | Farbstoffe | |
| Pigmente | ||
| Nach Anwendung | Farbmittel für die Saatgutbehandlung | |
| Farbmittel für Düngemittel und Bodenverbesserungsmittel | ||
| Farbmittel für chemische Pflanzenschutzmittel | ||
| Farbmittel für Bewässerungs- und Schaummarkierungen | ||
| Nach Form | Flüssig | |
| Pulver | ||
| Granulate | ||
| Nach Kulturpflanzenart | Getreide und Körner | |
| Ölsaaten | ||
| Hülsenfrüchte | ||
| Obst und Gemüse | ||
| Andere Kulturen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Philippinen | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für landwirtschaftliche Farbmittel bis 2031?
Der Markt soll bis 2031 2,91 Milliarden USD erreichen, bei einer CAGR von 8,34 % von 2026 bis 2031.
Was treibt heute die Nachfrage nach Sprühindikator-Farbstoffen an?
Die rasche Einführung von Drohnen und autonomen Sprühgeräten erfordert hochsichtbare Markierungen, um die Ausbringungsgenauigkeit in Echtzeit zu überprüfen.
Warum bevorzugen automatisierte Saatgutbeschichtungsanlagen flüssige Farbmittel?
Flüssigkeiten lassen sich leicht dosieren, halten eine stabile Dispersion in Polymerfilmen aufrecht und liefern eine gleichmäßige Farbe bei Einschlussraten von etwa 0,3 % des Produktgewichts.
Wie haben die europäischen REACH-Vorschriften die Pigmentauswahl verändert?
REACH-Beschränkungen und Zulassungsanforderungen für bestimmte gefährliche Pigmente, insbesondere Bleichromat-Pigmente, haben Hersteller dazu veranlasst, sicherere Alternativen einzuführen, darunter organische und andere schwermetallfreie Pigmente, sofern technisch geeignet.