
Marktgröße und Marktanteil für glasfaserverstärkten Gips
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.7 Milliarden US-Dollar |
| Marktgröße (2031) | 5.64 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.70 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
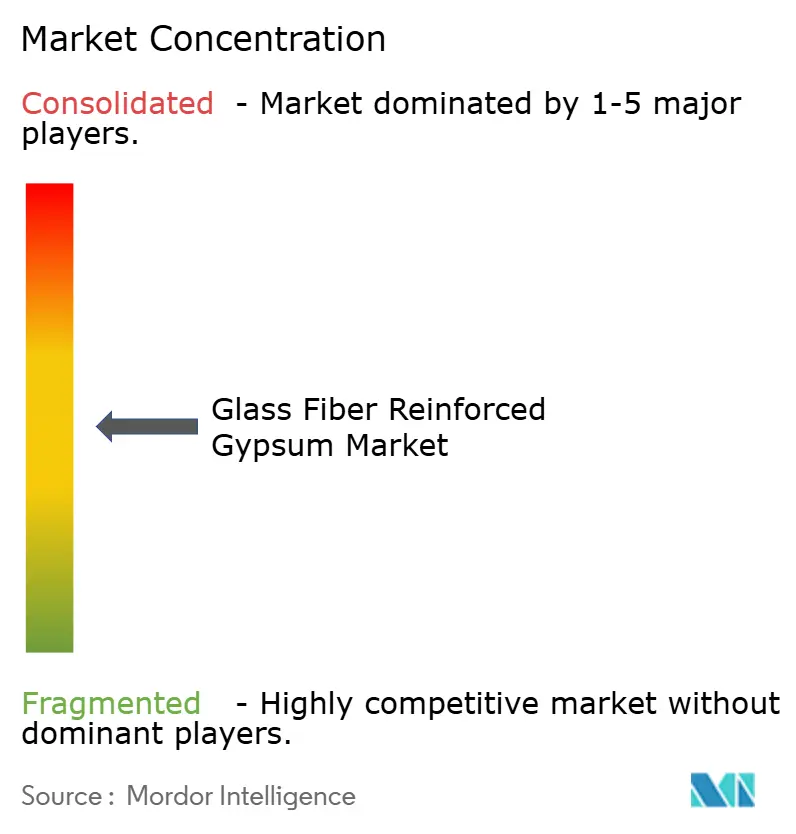
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für glasfaserverstärkten Gips von Mordor Intelligence
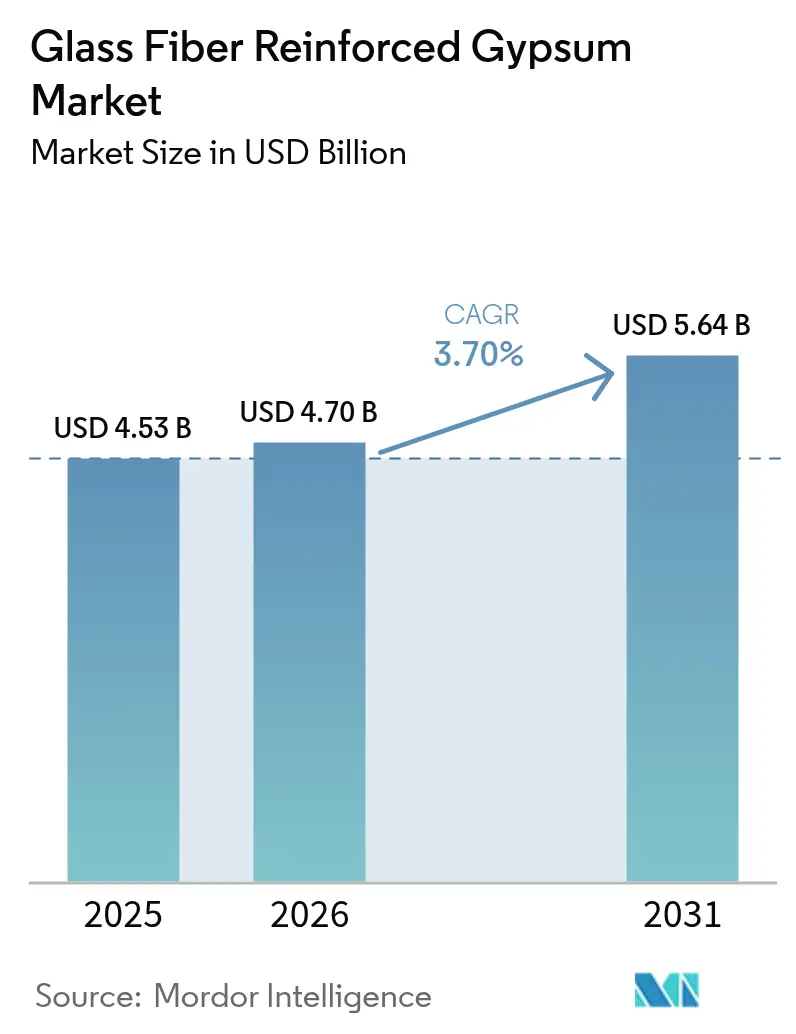
Die Marktgröße für glasfaserverstärkten Gips wurde im Jahr 2025 auf USD 4,53 Milliarden geschätzt und wird voraussichtlich von USD 4,70 Milliarden im Jahr 2026 auf USD 5,64 Milliarden bis 2031 anwachsen, mit einer CAGR von 3,70 % während des Prognosezeitraums (2026–2031). Der Schwung resultiert aus strengeren Brandschutzvorschriften, unternehmerischen Nachhaltigkeitszielen und den im Vergleich zu herkömmlichem Trockenbau geringeren Installationskosten des Materials. Die Nachfrage im Nichtwohnungsbau erholt sich schneller als die allgemeine Bauproduktion, während hochwertige Innenästhetik und gesundheitsorientiertes Design die Spezifikationsraten weiter steigern. Die Diversifizierung der Versorgung hin zu natürlichen Gipsabbau mindert den Rückgang von synthetischem Gips aus Kohlekraftwerken, und Produktinnovationen bei ultraleichten und feuchtigkeitsbeständigen Platten erweitern das Anwendungsspektrum. Asien-Pazifik bleibt die primäre Wachstumslokomotive, begünstigt durch Urbanisierung, Infrastrukturinvestitionen und staatlich geförderte Programme für erschwinglichen Wohnungsbau.
Wichtigste Erkenntnisse des Berichts
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Marktanteil von 60,42 % im Markt für glasfaserverstärkten Gips auf den Nichtwohnungsbau, der bis 2031 mit einer CAGR von 4,26 % wächst.
- Nach Anwendung hielt die Innenbereichsinstallation im Jahr 2025 einen Marktanteil von 54,67 % am Markt für glasfaserverstärkten Gips, während Außenanwendungen bis 2031 voraussichtlich mit einer CAGR von 4,32 % wachsen werden.
- Nach Produkttyp führten brandschutzgeprüfte Platten im Jahr 2025 mit einem Umsatzanteil von 36,74 %; ultraleichte und Spezialqualitäten verzeichnen mit einer prognostizierten CAGR von 4,55 % das schnellste Wachstum.
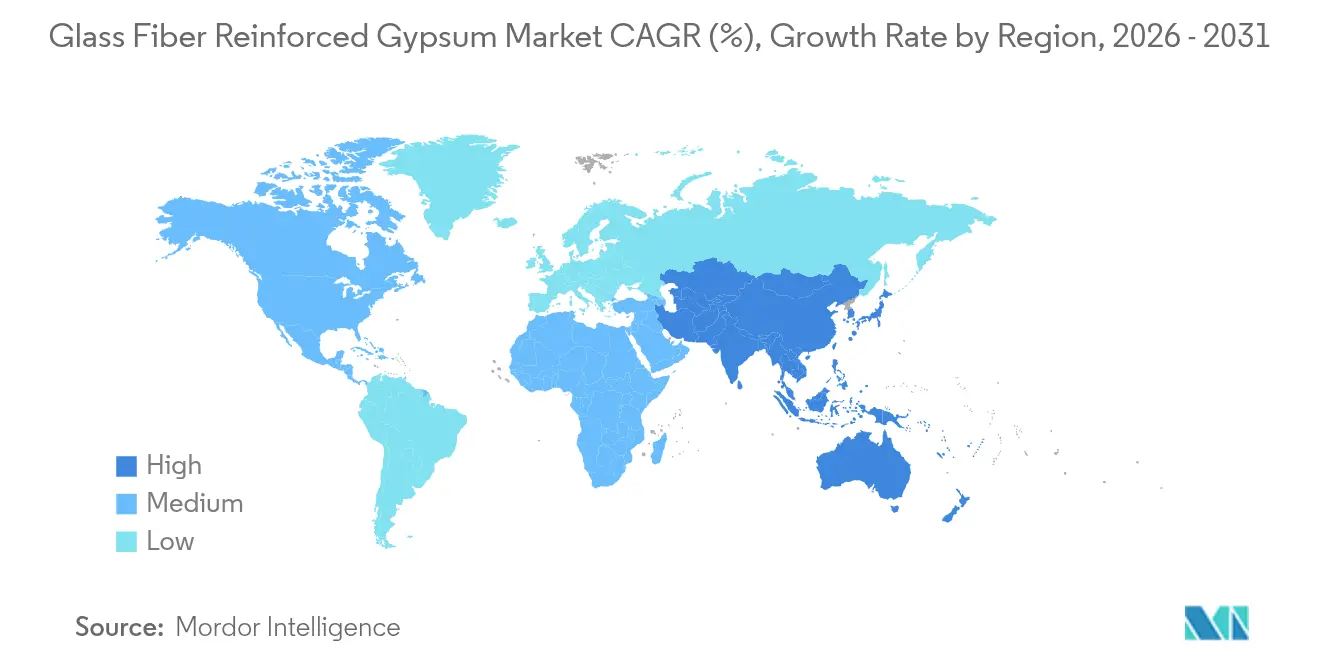
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 43,86 % und wird bis 2031 voraussichtlich mit einer CAGR von 3,86 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des Marktes für glasfaserverstärkten Gips*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Vorteil durch geringere Installations- und Lebenszykluskosten | +0.80% | Global, mit stärkerer Wirkung in Asien-Pazifik und aufstrebenden Märkten | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach hochwertiger Innenästhetik | +0.60% | Kernmärkte Nordamerika & Europa, Ausweitung auf urbane Zentren Asien-Pazifiks | Kurzfristig (≤ 2 Jahre) |
| Strenge Brandschutz-Bauvorschriften | +0.40% | Global, mit beschleunigter Einführung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Verwertung von Rauchgas-Entschwefelungs-(RGE-)Gipsabfällen | +0.30% | Nordamerika & Europa, mit aufkommenden Anwendungen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatlich geleitete Pilotprojekte für erschwinglichen Wohnungsbau mit glasfaserverstärktem Gips | +0.20% | Kernmarkt Asien-Pazifik, mit Ausstrahlungseffekten nach Lateinamerika und MEA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorteil durch geringere Installations- und Lebenszykluskosten
Glasfaserverstärkter Gips wiegt weniger als herkömmliche Gipsplatten, reduziert strukturelle Lasten und beschleunigt die Montage, wodurch Arbeitskosten und Projektzeitpläne gesenkt werden. Sanierungsprojekte profitieren am meisten, da leichtere Platten eine direkte Befestigung auf bestehenden Untergründen ohne aufwändige Verstärkung ermöglichen. Die Platten sind außerdem stoß-, abrieb- und schimmelbeständig, was die Wartungshäufigkeit reduziert und die Sanierungszyklen verlängert. Der Fokus von Entwicklern auf die Gesamtbetriebskosten in Asien-Pazifik, wo die Arbeitskosten steigen, verstärkt das Interesse an dem Material. Hersteller heben zusätzliche Einsparungen hervor, die mit dem geringeren Treibhausgas-Fußabdruck verbunden sind, was Gebäudeeigentümern helfen kann, Schwellenwerte für Grünes-Bauen-Zertifizierungen zu erfüllen. Diese kombinierten Vorteile steigern die Spezifikationsraten sowohl auf dem Neubau- als auch auf dem Renovierungsmarkt.
Steigende Nachfrage nach hochwertiger Innenästhetik
Hochwertige Wohntürme, Hotelbetriebe und Unternehmensbüros schreiben zunehmend aufwändige Deckenfelder, geschwungene Wände und monolithische Säulenverkleidungen vor, die herkömmlicher Gips wirtschaftlich nicht liefern kann. Glasfaserverstärkter Gips ermöglicht solch komplexe Geometrien bei gleichzeitig glatter Oberfläche, die für die direkte Dekoration geeignet ist. Die Platten erzielen niedrige Formaldehyd- und VOC-Emissionen, was mit den Innenraumluftqualitätspunkten für WELL und LEED übereinstimmt – eine Priorität in Gesundheits- und Bildungseinrichtungen. AWI Licensing LLC berichtete im Jahr 2024 von einem Anstieg des Umsatzes mit architektonischen Spezialitäten um 40,8 % gegenüber dem Vorjahr, was die rasche Einführung hochwertiger Gipslösungen verdeutlicht. Designgeprägte Stadtmärkte wie New York, London, Shanghai und Dubai befeuern den Trend, und der ästhetische Sogeffekt verstärkt sich, da digitale Fertigungstechniken individuelle Formen wirtschaftlicher machen.
Verwertung von Rauchgas-Entschwefelungs-(RGE-)Gipsabfällen
Kohlekraftwerke lieferten historisch gesehen synthetischen Gips, der aus SO₂-Wäschersystemen gewonnen wurde, und leiteten so Millionen von Tonnen von der Deponie in die Wandplattenproduktion um. Pilotstudien zeigen Mineralisierungseffizienzen von über 92 %, wenn die Ionenstärke optimiert wird, was die technische Machbarkeit des Abfall-zu-Ressource-Weges unterstreicht[1]Tan Wenyi, „Mineralisierung von Rauchgas-Entschwefelungsgips in Ablauge”, nature.com. Da Kohlekraftwerke stillgelegt werden, verknappt sich das Angebot, was Hersteller dazu veranlasst, sich auf natürliche Lagerstätten zu diversifizieren. USGs neuer Avery-Steinbruch in Michigan soll im Jahr 2025 550.000 Tonnen liefern und so die Rohstoffkontinuität für Werke im mittleren Westen sicherstellen[2]Saint-Gobain Canada, „Pressemitteilung zur CarbonLow Wandplattenlinie”, saint-gobain.com Quelle: USG, „Eröffnung des Avery-Steinbruchs”, usg.com . Das Verwertungsnarrativ bleibt in Rechtsordnungen, in denen Industrieabfallvorschriften und Kreislaufwirtschaftsanreize zusammenfallen, besonders in Nordamerika und Europa, wirkungsvoll.
Staatlich geleitete Pilotprojekte für erschwinglichen Wohnungsbau mit glasfaserverstärktem Gips
In Indien haben mehrgeschossige Sozialwohnungsprojekte begonnen, Sandwichpaneele aus glasfaserverstärktem Gips für tragende Wände vorzuschreiben, was die Bauzeiten und den Treibhausgas-Fußabdruck im Vergleich zu Ziegelmauerwerk reduziert. Ähnliche Pilotprojekte sind in Indonesien und Brasilien im Gange, unterstützt durch Zuschüsse, die innovative und kostengünstige Materialien belohnen. Asiatische und lateinamerikanische Ministerien betrachten die Paneele als einen Weg zur Beschleunigung der Lieferung dauerhafter, brandsicherer Wohnungen, während gleichzeitig die Bauproduktivität gesteigert wird. Die langfristige Wirkung ist erheblich, da positive Pilotergebnisse häufig in die vorschreibende Aufnahme in nationale Wohnungsbaunormen oder öffentliche Beschaffungsrichtlinien münden.
Analyse der Hemmnisse des Marktes für glasfaserverstärkten Gips*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Geringes Bewusstsein bei Verbrauchern und Installateuren in aufstrebenden Regionen | -0.40% | Aufstrebende Märkte Asien-Pazifiks, Lateinamerika, MEA | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Feuchtigkeitsanfälligkeit in feuchtheißen Klimazonen | -0.30% | Südostasien, tropische Regionen, Küstengebiete weltweit | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für komplexe Formarbeiten aus glasfaserverstärktem Gips | -0.50% | Global, mit akuten Auswirkungen in Nordamerika und Europa, aufkommenden Herausforderungen in urbanen Zentren Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringes Bewusstsein bei Verbrauchern und Installateuren in aufstrebenden Regionen
Zimmerer und Trockenbauerteams in Städten zweiter Ordnung in China, im ländlichen Indien und im subsaharischen Afrika greifen häufig auf Holz oder Mauerwerk zurück, weil Schulungsmaterialien für glasfaserverstärkten Gips rar sind. Fehlanwendungen – wie das Weglassen von Dichtungsmittel an Plattenstößen – können zu Rissbildung führen und negative Wahrnehmungen verstärken. Hersteller sponsern Vor-Ort-Schulungen und digitale Module, um die Qualifikationslücke zu schließen, doch die Akzeptanz außerhalb der Hauptstädte schreitet langsam voran. Das Wissensdefizit begrenzt die Bestellmengen bei kleineren Wohnbauprojekten, die den Bauwesen aufstrebender Märkte dominieren, und dämpft das Wachstum trotz günstiger Kosten- und Leistungskennzahlen.
Bedenken hinsichtlich Feuchtigkeitsanfälligkeit in feuchtheißen Klimazonen
Eine relative Luftfeuchtigkeit von über 80 % und anhaltende Regenzeiten in Indonesien, auf den Philippinen und im küstennahen Brasilien schüren Befürchtungen hinsichtlich Plattendurchbiegung und Schimmelwachstum. Obwohl glasfasergedeckte Varianten feuchtigkeitsbeständiger sind als papierbeschichtete Produkte, bleibt der Gipskern anfällig, wenn er nicht ordnungsgemäß versiegelt wird. Bauherren schreiben manchmal übermäßig Zementplatten oder autoklaviertes Faserzement für Nassbereiche vor, was den potenziellen Marktanteil von glasfaserverstärktem Gips untergräbt. Produktentwicklungen – wie hydrophobe Zusatzstoffe und werksseitig aufgetragene Grundierungen – verringern die Wahrnehmungslücke, doch Installateure benötigen nach wie vor eine robuste Detaillierungsanleitung, um eine langfristige Leistung sicherzustellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für glasfaserverstärkten Gips
Nach Endverbraucherbranche:
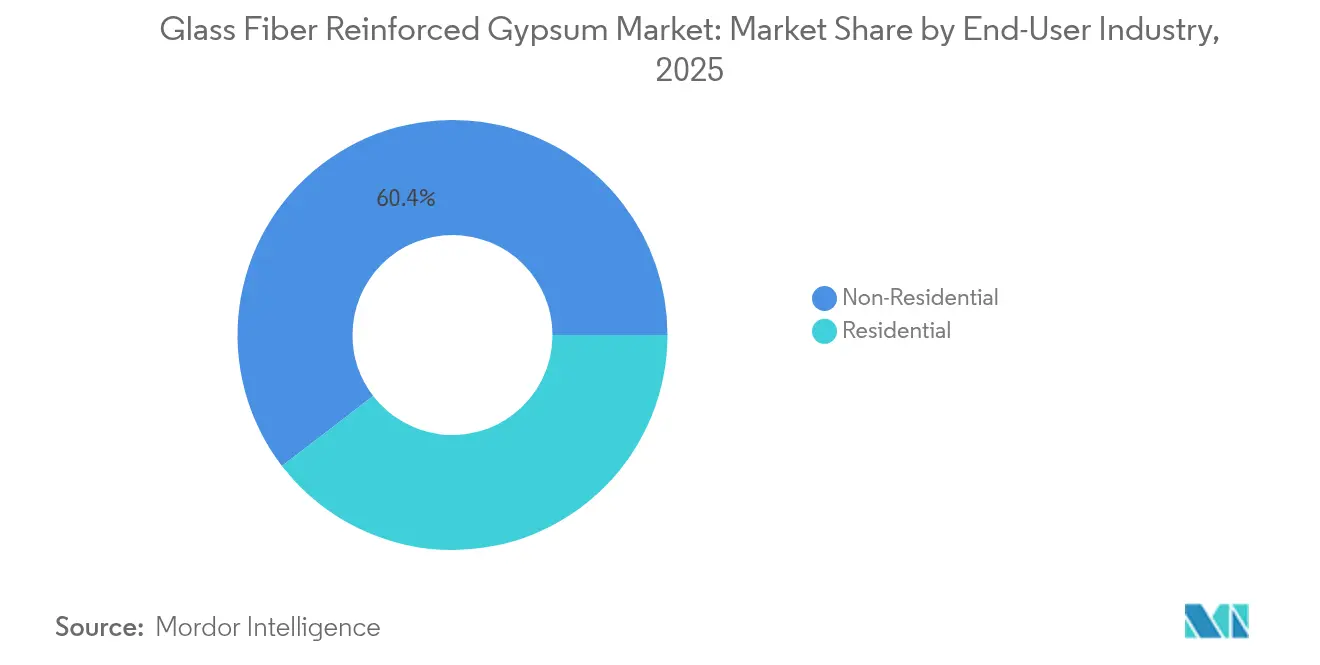
Dominanz des Nichtwohnungsbaus treibt Wachstum anNichtwohnungsbauprojekte machten im Jahr 2025 60,42 % des Marktanteils für glasfaserverstärkten Gips aus, und für das Segment wird bis 2031 ein Wachstum mit einer CAGR von 4,26 % prognostiziert. Gewerbetürme, Krankenhäuser, Flughäfen und Schulen schreiben glasfaserverstärkten Gips zunehmend wegen seiner Brandschutzkonformität und gestalterischen Freiheit vor, was die Führungsposition des Segments stärkt. Renovierungsprogramme in nordamerikanischen Gesundheitseinrichtungen betonen emissionsarme Innenräume und bevorzugen GREENGUARD Gold-zertifizierte Platten. Die institutionelle Nachfrage profitiert auch von staatlichen Konjunkturprogrammen, die auf eine widerstandsfähige Infrastruktur ausgerichtet sind. Der Wohnungsbaubereich ist kleiner, gewinnt aber an Fahrt, da Organisationen für erschwinglichen Wohnraum in Indien und Malaysia lasttragende Wandpaneele aus glasfaserverstärktem Gips erproben und dabei Kostenvorteile hervorheben. Die Heimwerker-Akzeptanz in den Vereinigten Staaten steigt, da Baumärkte leichte Platten führen, die von zwei Arbeitern ohne Hebezeug gehandhabt werden können. Industrielle Anwendungen bleiben eine Nische – überwiegend in Chemiewerken und Rechenzentren, wo Feuer- und Chemikalienbeständigkeit von größter Bedeutung sind – dienen aber als Beweis für die technische Leistungsfähigkeit des Materials. Insgesamt wird die Führungsposition des Nichtwohnungsbaus angesichts des globalen Infrastrukturstaus und strengerer Bauanforderungen voraussichtlich anhalten.
Gewerbliche Innenräume treiben insbesondere das Wiederholungsvolumen an, da Trennwände und Decken häufiger umgestaltet werden als tragende Elemente, was wiederkehrende Möglichkeiten für Premiumprodukte eröffnet. Bildungseinrichtungen schreiben stoßfeste Oberflächen vor, um dem hohen Besucheraufkommen standzuhalten, was die Wertschöpfung erhöht. Im Gegensatz dazu priorisiert der Wohnungsbauscktor die Kosten, doch steigende Mittelklasseeinkommen in China und Vietnam erschließen die Nachfrage nach dekorativen Deckenrosetten und eingelassenen Lichtniischen aus glasfaserverstärktem Gips. Es entstehen Querver-kaufsmöglichkeiten, da Auftragnehmer, die mit klassischen Putzornamenten vertraut sind, auf werksseitig fertiggestellten glasfaserverstärkten Gips umsteigen und so die Zeitpläne vor Ort verkürzen. Die Segmentaufteilung unterstreicht die Vielseitigkeit des Materials über unterschiedliche Leistungsanforderungen und Budgetbeschränkungen hinweg.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Anwendung:
Schwerpunkt Innenbereich mit Potenzial im AußenbereichInnenanwendungen trugen im Jahr 2025 zu 54,67 % der Marktgröße für glasfaserverstärkten Gips bei und nutzten dabei die Schalldämmung, den Brandschutz und die Freiheit, zusammengesetzte Kurven zu bilden. Wandverkleidungen in Hochhaus-Appartements nutzen die Platten, um die thermische Masse des Betons auszugleichen und den Raumkomfort zu verbessern, ohne nennenswert Gewicht hinzuzufügen. Mehrfamilienhausbauer in Kanada schreiben feuchtigkeitsbeständige Qualitäten für Wohnungsbadezimmer vor und senken so Schimmelschadensansprüche. Einzelhandelsketten wählen vorgefertigte glasfaserverstärkte Gips-Blenden, um kundenseitige Bereiche schneller in Betrieb zu nehmen und Ausfallzeiten während der Ladenrenovierungen zu begrenzen. Während die Führungsposition im Innenbereich gefestigt ist, beschleunigen sich Außenplatten mit UV-stabilen Beschichtungen und faserverstärkter Netzarmierung mit einer CAGR von 4,32 %, angetrieben durch Floridas Hurrikan-Zonennormen und Japans Taifun-Vorschriften. Die PURPLE eXP-Linie von National Gypsum veranschaulicht, wie Formulierungen Wasserbeständigkeit und Maßhaltigkeit für Fassadenbekleidungen anpassen.
Die Einführung im Außenbereich wird durch Architekten weiter gefördert, die kontinuierliche Dämmungslösungen suchen, die mit energetisch anspruchsvollen Gebäudehüllen harmonieren. Die Kombination von glasfaserverstärkter Gipsbekleidung mit Mineralwolle liefert sowohl Brand- als auch Wärmeleistung, was für Mehrfamilienhäuser in Holzrahmenbauweise mittlerer Höhe in British Columbia wichtig ist. Bauherren im Golfkooperationsrat verwenden glasfaserverstärkte Gipsverkleidungen, um skulpturierte Fassaden ohne schweres Gestein zu erzielen und so die Fundamentlasten zu reduzieren. Allerdings sind die Langzeit-Felddaten zur UV-Beständigkeit in äquatorialen Märkten noch begrenzt, so dass konservative Planer in sengenden Klimazonen weiterhin Faserzement oder EIFS bevorzugen können. Hersteller reagieren mit verlängerten Garantien und der Veröffentlichung von Ergebnissen beschleunigter Bewitterungstests, um Vertrauen aufzubauen. Da Forschungseinrichtungen Realdaten zur Exposition sammeln, wird die Einführung in tropischen Regionen allmählich zunehmen und die Ambitionen des Außenbereichsegments auf einen zweistelligen Marktanteil stärken.
Nach Produkttyp:
Brandschutzführerschaft mit Innovationen im SpezialbereichBrandschutzplatten hielten im Jahr 2025 den größten Anteil von 36,74 % am Marktanteil für glasfaserverstärkten Gips, da Baubehörden nun vorschreibende 1-Stunden- und 2-Stunden-Leistungsbenchmarks für die meisten Nutzungsarten referenzieren. Krankenhäuser und Rechenzentren akzeptieren selten Substitutionen, was die Basisnachfrage zementiert. Typ-C-Platten, angereichert mit Vermiculit und Glasfaser, behalten ihre strukturelle Integrität auch nach der Gipsdehydratisierung und erfüllen die strengen Kriterien für Schachtwände und geschützte Stahlstützen. Das ultraleichte und Spezialkohorte expandiert jedoch mit einer zügigen CAGR von 4,55 %, da Bauherren ergonomische Vorteile und Kohlenstoffreduzierungsguthaben anstreben. Gewichtsreduzierungen von 25 % führen zu weniger Materialhandhabungsverletzungen und schnelleren Stockwerk-zu-Stockwerk-Zyklen auf Hochbaubaustellen. Spezialisierte Akustikpaneele integrieren viskoelastische Dämpfungsschichten und bedienen premium Kino- und Tonstudio-Projekte, die Preisaufschläge für Dezibel-Leistung zahlen.
Standard-Typ-S-Platten bleiben in kostenempfindlichen aufstrebenden Märkten relevant, doch Hersteller verkaufen durch das Bündeln verlängerter Garantien gegen Schimmel auf mittelklassige feuchtigkeitsbeständige SKUs um! Architekturbausätze – komplett mit vorgeformten Kassettenfeldern, Säulenverkleidungen und Gesimsen – eröffnen einen neuen Umsatzkanal, insbesondere bei der Renovierung luxuriöser Hotelprojekte. Digitale Zwilling-Arbeitsabläufe ermöglichen es Auftragnehmern, Formendateien direkt aus BIM-Modellen zu extrahieren, was den Aufwand für die Musterherstellung reduziert. Da die additive Fertigung von Formen alltäglich wird, ist individuelle Arbeit, die einst kunsthandwerkliche Gipsarbeit erforderte, nun kommerziell skalierbar. Die Produkttypologie verlagert sich daher von Standardplatten hin zu Lösungspaketen, was die durchschnittlichen Verkaufspreise anhebt und die Markendifferenzierung festigt.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
APAC-Markt für glasfaserverstärkten Gips
Die Führungsposition des asiatisch-pazifischen Raums beruht auf staatlichen Infrastrukturprogrammen, rascher Urbanisierung und einer wachsenden Präferenz für leichte, hochleistungsfähige Materialien. Chinas durch Konjunkturprogramme geförderte Projekte im Bereich Schiene, Flughäfen und sozialer Wohnungsbau halten die Wandplattenlinien trotz der Schwäche auf dem Immobilienmarkt ausgelastet, während Indiens Smart-City-Initiativen glasfaserverstärkten Gips in multimodale Verkehrsknotenpunkte integrieren. Südostasiatische Länder, insbesondere Thailand und die Philippinen, intensivieren den Bau von Häfen und Logistikparks und schaffen damit Nischen für hochwertige Plattennachfrage zur Erfüllung der NFPA-konformen Brandschutzvorschriften. Hersteller setzen mobile Schulungseinheiten ein, um die Kompetenz der Verarbeiter zu steigern und damit eine der wichtigsten Adoptionshürden der Region zu überwinden. Wechselkursstabilität und wettbewerbsfähige Arbeitskosten ermöglichen aggressive Preisstrategien, die importierte Zementplatten unterbieten und so die Marktanteilsgewinne sichern.
Nordamerika-Markt für glasfaserverstärkten Gips
Nordamerika folgt mit soliden Fundamentaldaten, die auf Renovierungsausgaben, der Verbreitung von Rechenzentren und staatlichen Anreizen für kohlenstoffarme Materialien beruhen. Das Beschaffungsprogramm der U.S. General Services Administration für Materialien mit geringem eingebettetem Kohlenstoff erschließt die Nachfrage aus Bundesprojekten für fortschrittliche Formulierungen aus glasfaserverstärktem Gips, während die 18 Millionen USD-Fördermittel der EPA für saubere Fertigung Fabrikmodernisierungen zur Senkung der Scope-1-Emissionen vorantreiben. Grenzzölle gestalten Lieferketten um und veranlassen Händler, alternative Bezugsquellen im Mittleren Westen und in Appalachia zu sichern. Kanadische Provinzen aktualisieren ihre Bauvorschriften, um höhere Holzrahmenkonstruktionen zu erlauben, was indirekt die Nachfrage nach Brandschutzschichten wie glasfaserverstärktem Gips vom Typ X erhöht.
Markt für glasfaserverstärkten Gips in Europa, Südamerika und dem Nahen Osten
Europa richtet seine Strategie auf Dekarbonisierung aus. Projektentwickler fordern routinemäßig Umweltproduktdeklarationen und bevorzugen Lieferanten, die einen geringeren eingebetteten Energiegehalt nachweisen können. Energetische Sanierungsförderungen in Deutschland und Frankreich steigern die Nachfrage nach Innenverkleidungsplatten, die den Wärmewiderstand verbessern, ohne Platz zu beanspruchen – eine ideale Anwendung für ultraleichten glasfaserverstärkten Gips. Aufstrebende europäische Volkswirtschaften – Polen, Rumänien – gewinnen ebenfalls an Bedeutung, da das Nearshoring den Lager- und Leichtindustriebestand ausweitet, der jeweils normkonforme Brandschutztrennwände erfordert. In Südamerika beginnt Brasiliens subventioniertes Wohnungsbauprogramm Minha Casa Minha Vida, Sandwichpaneele aus glasfaserverstärktem Gips als Ersatz für Mauerwerk zu akzeptieren, und chilenische Küstenresorts verwenden witterungsbeständige Platten, um salzhaltiger Luft standzuhalten. Der Nahe Osten setzt auf Ornamente aus glasfaserverstärktem Gips, um traditionelle islamische Motive schnell zu reproduzieren, den Handwerkeraufwand zu reduzieren und enge Projektzeitpläne vor internationalen Veranstaltungen einzuhalten. Insgesamt verdeutlichen diese Besonderheiten, dass regionale Dynamiken Politik, makroökonomische Veränderungen und lokale klimatische Anforderungen miteinander verknüpfen.

Regulatorisches Umfeld
Die Konformität für glasfaserverstärkte Gipsprodukte (GFRG/GRG) beruht auf Zulassungswegen im Bauordnungsrecht und Materialspezifikationen, die Nichtbrennbarkeit, Beständigkeit und Prüfung durch Dritte regeln. In den Vereinigten Staaten werden die ICC-ES Acceptance Criteria AC87 und die im International Building Code (IBC, Kapitel 25) referenzierten Gipsbestimmungen üblicherweise verwendet, um die Konformität für faserverstärkte Gipsprodukte in zugelassenen Baugruppen nachzuweisen, während ASTM C1355/C1355M die zentrale Materialspezifikation für glasfaserverstärkte Gipsverbundwerkstoffe darstellt; ASTM veröffentlichte im April 2025 eine aktualisierte Ausgabe (ASTM C1355/C1355M-25), die die harmonisierten Anforderungen für Dünnschicht- und dekorative architektonische Anwendungen bekräftigt.
Wertschöpfungskettenanalyse
Die GFRG-Wertschöpfungskette beginnt mit vorgelagerten Rohstoffen und deren Aufbereitung: Gips (natürlich oder synthetisch/Nebenprodukt-Ströme wie Rauchgasentschwefelungsgips sowie in manchen Lieferketten Gips-Nebenprodukte im Zusammenhang mit der Düngemittelproduktion) wird zu Halbhydrat gebrannt und anschließend mit Glasfaserrovings oder -matten sowie leistungssteigernden Zusatzstoffen kombiniert. Die Fertigung umfasst Schlämmezubereitung, Gießen oder Formen, Faserplatzierung (manuelles Siebstreuen/Rollen oder mechanisierte Integration), Aushärten und Trocknen, Zuschnitt/Endbearbeitung sowie Qualitätskontrolle gemäß Normen wie ASTM C1355/C1355M (Verbundwerkstoffe) und ASTM C1381/C1381M (Formteile). Die Kette verzweigt sich in zwei Hauptformate im nachgelagerten Bereich: (i) Standard- bis Premium-Platten für Trennwände, Decken und Brandschutzschichten, und (ii) geformte architektonische Elemente sowie tragende vorgefertigte Paneele, bei denen Hohlraumbildung und Panelisierung zusätzliche Werkzeug- und Maßkontrollschritte erforderlich machen.
Zu den Teilnehmern im Midstream-Bereich zählen große Wandplattennetzwerke sowie regionale Spezialfertiger, die kundenspezifische Formen, Kits und projektspezifische Ausführungen liefern; als Beispiele im Ökosystem werden GC Products Inc und Formglas für architektonische Elemente sowie FRBL (FACT-RCF Building Products Limited) für Paneelsysteme genannt. Nachgelagert verläuft der Vertrieb über Baustoffhändler und Bauunternehmerkanäle in Ausbauten im Nichtwohnbau, institutionelle Projekte und normgerechte Innen-/Außenbaugruppen; die Installationsfähigkeit und das Detailwissen (Fugen, Dichtstoffe, Verankerungen, Feuchtigkeitsmanagement) beeinflussen die Leistung maßgeblich. Zentrale Engpässe liegen bei der Kontinuität der Rohstoffversorgung (da sich das Angebot an synthetischem Gips mit der Stilllegung von Kohlekraftwerken verknappt), bei der Verfügbarkeit von Fachkräften für komplexe Formteile und bei der begrenzten Anzahl spezialisierter Fertigungsanlagen in Schwellenregionen, wodurch Schulung, Zugang zu Werkzeugen und zuverlässige Logistik ebenso wichtig werden wie die Grundmaterialkosten.
Wettbewerbslandschaft
Die Branche weist eine moderat fragmentierte Konzentration auf. Saint-Gobains USD 400 Millionen umfassende Mehrstaat-Expansion wird 900 Millionen ft² jährlicher Kapazität zu seinem CertainTeed-Netzwerk hinzufügen, was das Vertrauen in eine nachhaltige Nachfrage signalisiert. Die Übernahme von BGCs Gipsplattenaktiva durch Etex Group skaliert seinen Fußabdruck in Australien und Neuseeland und sichert einen näheren Zugang zum boomenden Asien-Pazifik-Handel. USG Corporation verfolgt durch den Avery-Steinbruch die Selbstversorgung mit Rohstoffen, was eine defensive Haltung gegenüber dem Rückgang von synthetischem Gips widerspiegelt. National Gypsum differenziert sich mit patentierter PURPLE-Feuchtigkeitsschutztechnologie, während Armstrong sich auf Designerklasse-Deckensysteme konzentriert, die mit glasfaserverstärkten Gipskomponenten gebündelt sind.
Strategische Spielbücher konvergieren nun auf drei Vektoren. Erstens Nachhaltigkeit: Unternehmen veröffentlichen Kohlenstoffreduzierungs-Fahrpläne, setzen Biomasse oder Solar für die Ofenheizung ein und entwickeln Chemien mit niedrigerer Kalzinierungstemperatur. Zweitens Produktdiversifizierung: Ultraleichte Kerne, stoßfeste Oberflächen und akustische Laminate multiplizieren die SKUs, erfassen Nischenmargen und schützen vor Preisverfall bei Standardplatten. Drittens geografische Neuausrichtung: Kapazitäten verlagern sich näher an Nachfragezentren, um Frachtkosten und Zollrisiken zu mindern. Digitale Kundenportale ermöglichen die Auftragsverfolgung und Installationsberatung und fördern die Loyalität unter Auftragnehmern.
Innovationspipelines stützen sich zunehmend auf Partnerschaften mit Chemieunternehmen und Universitäten, die Nanopartikelarmierung, die Integration von Phasenwechselmaterialien zur thermischen Regulierung und den 3D-Druck von Formen erforschen. Die Wettbewerbsintensität ist moderat; Preiskämpfe treten bei standardisierten Typ-S-Platten auf, doch die Differenzierung nach Kohlenstoff-Fußabdruck und Leistungsspezifikationen bietet Schutz für Premiumpreise. Start-ups sind aufgrund kapitalintensiver Produktionslinien selten, doch Nischen-Formfertigungsunternehmen erschließen Wert bei architektonischen Spezialitäten. Skalenproduzenten sichern sich gegen zyklische Konjunkturabschwünge ab, indem sie angrenzende Segmente wie Zementplatten und Dämmung bedienen, was die Umsatzvolatilität glättet.
Marktführer der Branche für glasfaserverstärkten Gips
China National Building Material Group Corporation
Formglas Products Ltd.
Saint-Gobain
Etex Group
USG Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Marktbericht für glasfaserverstärkten Gips erfasste Unternehmen
- AWI Licensing LLC
- China National Building Material Group Corporation
- CHIYODA UTE CO.,LTD.
- Etex Group
- Formglas Products Ltd.
- GC Products LLC
- GP Industrial Plasters LLC
- Hyde Park Mouldings, Inc.
- Saint-Gobain
- Stromberg Architectural
- USG Corporation
Lesen Sie die Analyse der glasfaserverstärkter Gips-Unternehmen

Marktchancen und Zukunftsaussichten
Die spezifikationsgetriebene Chance konzentriert sich auf normierte Leistungsmerkmale und verifizierte Produktdokumentation, insbesondere dort, wo Käufer eine Konformitätsprüfung durch Dritte gemäß Normen wie ASTM C1355/C1355M für Verbundwerkstoffe und ASTM C1381/C1381M-23 für Formteile verlangen, zusammen mit Projektgenehmigungen für Paneelwandsysteme im Rahmen nationaler Bewertungsschemata (z. B. BMTPC-Leistungsbewertung in Indien und BIS IS 17400:2021-Konformität für GFRG-Paneele). Dies schafft Freiräume für Hersteller, die Platten und Formteile mit vollständigen Brandprüfnachweisen (ASTM E119 oder ISO 834, wie in vielen Baugruppen referenziert), Installationsanleitungen und Umweltproduktdeklarationen bündeln, um die Beschaffung im Bereich nachhaltiges Bauen zu unterstützen. Der Nachfragesog zeigt sich im Nichtwohnbau-Innenausbau, wo hochwertige architektonische Spezialprodukte an Bedeutung gewonnen haben, wie Armstrong World Industries veranschaulicht, das 2024 einen Anstieg des Umsatzes mit architektonischen Spezialprodukten um 40,8 % im Jahresvergleich innerhalb seines Portfolios verzeichnete.
Die Produkt- und Anwendungschance konzentriert sich auch auf die Risikoreduzierung bei feuchtigkeitsexponierten und außenwandnahen Anwendungen durch bessere Detailunterstützung und zweckgebundene Formulierungen. Technische Nachweise und forensische Feldanalysen zeigen, dass eine unsachgemäße Spezifikation für Außenfassaden zu Delaminierung und Ankerausriss führen kann, wobei die unter Feuchtigkeitseinwirkung gemessene Ausreißfestigkeit in untersuchten Proben deutlich niedriger ausfällt als im trockenen Zustand; dies verschiebt die Chance hin zu außentauglichen Systemen, die feuchtigkeitsregulierendes Design, validierte Befestigungstechnik und relevante Beständigkeitsprüfungen für die vorgesehene Klimaexposition miteinander kombinieren. Auf der Angebotsseite unterstützt die anhaltende Verschiebung von synthetischem Gips zu natürlichem Steinbruchmaterial und lokalisierten Fertigungsverbesserungen Hersteller, die sich vorgelagerte Rohstoffquellen sichern und die Lieferdistanz zu wichtigen Baustandorten verkürzen, während die anhaltende Forschungstätigkeit zum Strukturverhalten von GFRG-Wandpaneelen (veröffentlichte experimentelle Arbeiten im Juni 2026) das schrittweise wachsende technische Vertrauen für standardisierte Paneelanwendungen im sozialen Wohnungsbau und in institutionellen Gebäuden untermauert, sofern diese an zertifizierte Systemdesigns gebunden sind.
Jüngste Branchenentwicklungen im Markt für glasfaserverstärkten Gips
- Juni 2026: USG Corporation kündigte eine Investition von 1,2 Milliarden USD zum Bau einer neuen Baustofffabrik in Orange, Texas, an, um die Kapazität für ihr Gips-Trockenbauplatten- und Gipskartonplattengeschäft zu erweitern. Das Projekt signalisiert eine bedeutende nordamerikanische Angebotserweiterung, die die Lieferzeiten für Innenwand- und Deckensysteme verkürzen kann und die höhere Verfügbarkeit von gipsbasierten Produkten unterstützt, die neben GFRG-Anwendungen eingesetzt werden.
- Juni 2026: USG Corporation schloss den Bau eines neuen Wandplattenwerks in Alberta, Kanada, im Rahmen ihrer kanadischen Division CGC ab. Der zusätzliche Fertigungsstandort stärkt die regionale Versorgungssicherheit und unterstützt Bauunternehmer, die lokal produzierte Gipsplatten für normgerechte Brandschutz- und Innenausbauarbeiten suchen.
- April 2025: ASTM C1355/C1355M-25 veröffentlicht, wodurch die harmonisierten Anforderungen für Dünnschicht- und dekorative architektonische Anwendungen bekräftigt werden, im Einklang mit den aktuellen GFRG-Paneelspezifikationen und zur Unterstützung der Konformitätsdokumentation in vielen Märkten.


Markt für glasfaserverstärkten Gips Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von glasfaserverstärkten Gipsprodukten (GFRG), die im Innen- und Außenbereich von Gebäuden verwendet werden, wobei Gips zur Verbesserung von Festigkeit und Beständigkeit mit Glasfasern verstärkt wird und als Platten, Paneele und verwandte architektonische Elemente verkauft wird.
Ausschlüsse aus dem Geltungsbereich: Diese Marktgrößenbestimmung umfasst keine herkömmlichen Gipskartonplatten ohne Glasfaserverstärkung, Faserzementplatten oder generische Glasfasermaterialien, die für nicht-gipsbasierte Verbundwerkstoffe verkauft werden.
Übersicht der Segmentierung
- Nach Endverbraucherbranche
- Wohnungsbau
- Nichtwohnungsbau
- Gewerblich
- Institutionell
- Industriell
- Nach Anwendung
- Innenbereich
- Außenbereich
- Nach Produkttyp
- Standard (Typ S)
- Brandschutz (Typ X)
- Hochfest (Typ C)
- Ultraleicht/Spezial
- Individuelle Architekturelemente und Bausätze
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Marktgrenzen festzulegen, erste Nachfrageindikatoren zu erstellen und zu verstehen, wie GFRG in der realen Bautätigkeit spezifiziert wird. Es wurden öffentliche Quellen ausgewertet, wie USGS-Gips- und Mineralstatistiken, UN-Comtrade-Handelsströme für Gips und Baustoffplatten, makroökonomische Indikatoren der Weltbank und des IWF sowie Bau- und Baubranchenveröffentlichungen nationaler Statistikbehörden.
Wir haben auch technische Signale und Normensignale herangezogen, wie ASTM-Veröffentlichungen und begutachtete materialwissenschaftliche Fachzeitschriften, die Leistungsanforderungen (Feuerbeständigkeit, Feuchtigkeitsbeständigkeit und Festigkeit) beschreiben und wie sich diese auf die Anwendung in Gebäudehüllen und Innenräumen auswirken. Unternehmensmeldungen, Investorenpräsentationen und Pressemitteilungen wurden ausgewertet, um Kapazitätserweiterungen, Produktpositionierung und regionale Expansionsthemen zu verstehen. Wo erforderlich, haben wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, sendungsbezogene Import- und Exportprüfungen sowie Patentdatenbanken zur Bestätigung der Technologieaktivität ergänzt. Die hier aufgeführten Schreibtischquellen sind beispielhaft, und es wurden weitere öffentliche und branchenspezifische Materialien zur Datenerhebung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung von Anwendungs- und Preisrealitäten, da GFRG je nach Land und Projekttyp unterschiedlich spezifiziert werden kann. Wir sprachen mit Herstellern, Vertriebshändlern, Bauunternehmern, Architekten und Beschaffungsteams, um den Produktmix, typische Vertriebskanäle und die Veränderung der Innen- und Außenverwendung in den Regionen zu bestätigen. Bei größeren Abweichungen wurden Nachgespräche geführt, um Annahmen zu Projektzyklen, Substitutionen durch andere Wand- und Deckensysteme sowie eine realistische Preisentwicklung zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Segment: 32% | CXOs: 15% | APAC: 50% |
| Mittleres Segment: 46% | Funktions-/Bereichsleiter: 34% | EMEA: 32% |
| Kleinere Akteure: 22% | Manager: 51% | Amerika: 18% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Bautätigkeit und Renovierungsausgaben in einen adressierbaren Nachfragepool für Wand- und Deckensysteme übersetzt werden, der anschließend nach GFRG-Durchdringung nach Anwendung und Region gefiltert wird. Um das Modell realitätsnah zu halten, wurden ausgewählte Bottom-up-Näherungen als Gegenprüfungen verwendet, wie stichprobenweise erhobene Preise pro Quadratmeter nach Produkttyp, Prüfungen der Vertriebskanäle und begrenzte Zusammenfassungen von Lieferantendaten, bei denen Umsatzaufteilungen öffentlich einsehbar waren.
Wichtige Eingabegrößen, die die Gesamtwerte beeinflussen, umfassen die neu hinzugekommene Bodenfläche und die Renovierungsintensität, die Aufteilung zwischen Wohn- und Nichtwohnprojekten, die Innen- versus Außenverwendung, den Anteil brandbeständiger und feuchtigkeitsresistenter Spezifikationen sowie die durchschnittliche Preisentwicklung nach Region nach Währungsumrechnung. Bei bestehenden Datenlücken, beispielsweise bei kleineren lokalen Fertigern, verwendet das Modell Proxy-Adoptionsraten, die an Baugenehmigungen, Importmustern und Rückmeldungen von Bauunternehmern gekoppelt sind, und gleicht die Ergebnisse anschließend aus, um eine Überbewertung von Nischenformaten zu vermeiden.
Die Prognose verwendet eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regressionsbetrachtung von Bauindikatoren, Materialkosten und Renovierungszyklen. Der endgültige Verlauf wird anschließend an die Erwartungen der Primärbefragten hinsichtlich Spezifikationsverschiebungen und Projektpipelines angepasst. Die Annahmen werden über alle Regionen hinweg konsistent gehalten, damit die Prognose nachvollziehbar und reproduzierbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt über mehrere Prüfschritte, damit die Schätzung an beobachtbare Marktsignale gebunden bleibt. Die Ergebnisse werden mit unabhängigen Kennzahlen wie Bauleistungstrends, Handelsflussrichtungen und Preissignalen verglichen; größere Abweichungen werden anschließend überprüft, um zu bestätigen, dass sie durch eine echte Umfangs- oder Zeitplanänderung bedingt sind. Wenn Zahlen nach Region oder Anwendung ungewöhnlich erscheinen, überprüfen wir die Eingabelogik erneut, sehen die Interviewnotizen durch und nehmen bei Bedarf erneut Kontakt zu den Quellen auf, um zu bestätigen, was sich geändert hat.
Vor der endgültigen Freigabe durchlaufen die Ergebnisse eine schrittweise Analystenprüfung, um Formelfehler, Einheiteninkonsistenzen und Zeitpunktprobleme bei der Währungsumrechnung frühzeitig zu erkennen. Der Bericht wird jährlich aktualisiert, und bei bedeutenden Ereignissen, wie einer starken Verschiebung der Baunachfrage oder größeren Kapazitätsveränderungen, werden zwischenzeitliche Aktualisierungen vorgenommen. Unmittelbar vor der Lieferung wird eine abschließende Durchsicht vorgenommen, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für glasfaserverstärkten Gips von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für glasfaserverstärkten Gips stimmen häufig nicht überein, da jeder Herausgeber seine eigene Produktabdeckung, Jahreskennzeichnung und Preisgestaltungsmethode anwendet, und diese Entscheidungen können die Endzahl um einen erheblichen Betrag verändern. Unterschiede zeigen sich auch, wenn eine Studie nur Platten berücksichtigt, während eine andere kundenspezifische architektonische Elemente oder Kit-basierte Lösungen einschließt, was den durchschnittlichen Verkaufspreis und die implizierte Adoptionsrate verändern kann.
Der Hauptunterschied ergibt sich daraus, ob kundenspezifische architektonische Elemente und Kits als Teil des GFRG-Produktwerts gezählt werden. Mordor Intelligence behandelt sie nur dann als im Geltungsbereich, wenn das Produkt als definiertes, gipsbasiertes verstärktes System verkauft wird und nicht als allgemeine dekorative Gipsarbeit. Manche Schätzungen verwenden auch eine schnellere Preissteigerung oder trennen Innen- und Außennachfragetreiber nicht klar, was das Wachstum in Jahren stabiler Bauvolumina überzeichnen kann. Auch der Zeitpunkt der Währungsumrechnung und der Aktualisierungsrhythmus spielen eine Rolle, da sich die Preisgestaltung für Baumaterialien innerhalb eines Jahres verändern und den angegebenen USD-Wert verschieben kann.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,70 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 3,61 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und ein schnelleres Wachstumsprofil, und der Geltungsbereich wird üblicherweise rund um Bauanwendungen dargestellt, ohne klar zwischen Innen- und Außennachfrage sowie Spezialkits zu unterscheiden, was den erfassten Umsatzpool im Vergleich zu einer breiteren Produktdefinition verringern kann. |
| Branchenverlag B | 4,67 Milliarden USD (2024) | Berichtet einen Wert aus einem früheren Jahr und kann eine breitere Palette von Formen und eigenschaftsbasierten Kategorien einschließen, was GFRG mit angrenzenden verstärkten Gipsformaten mischen und eine andere Entwicklung des durchschnittlichen Verkaufspreises über die Regionen hinweg anwenden kann. |
Insgesamt spiegelt die Streubreite hauptsächlich wider, wie Produktumfang und Jahreswahl mit Preisannahmen zusammenwirken. Indem wir den Nachfragepool an Bautätigkeitssignale koppeln und die Gesamtwerte anhand von Kanalpreisen und Adoptions-Feedback überprüfen, können wir eine praxisnahe Schätzung bewahren, die weiterhin leicht zu prüfen und zu aktualisieren ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für glasfaserverstärkten Gips?
Die Marktgröße für glasfaserverstärkten Gips wird im Jahr 2026 auf USD 4,70 Milliarden geschätzt und soll bis 2031 USD 5,64 Milliarden erreichen, was einer CAGR von 3,70 % entspricht.
Welches Segment hält den größten Anteil am Markt für glasfaserverstärkten Gips?
Der Nichtwohnungsbau führt mit einem Anteil von 60,42 % im Jahr 2025 aufgrund strenger Brandschutzanforderungen und dem Bedarf an gestalterischer Flexibilität.
Warum ist Asien-Pazifik die dominierende Region für die Nachfrage nach glasfaserverstärktem Gips?
Rasche Urbanisierung, Infrastrukturausgaben und Programme für erschwinglichen Wohnungsbau positionieren Asien-Pazifik bei 43,86 % des globalen Umsatzes und der schnellsten CAGR von 3,86 % bis 2031.
Wie beeinflussen Brandschutzvorschriften das Marktwachstum?
Strenge Bauvorschriften weltweit schreiben höhere Brandschutzleistungsniveaus vor und treiben so eine beständige Nachfrage nach brandschutzgeprüften Platten aus glasfaserverstärktem Gips an.
Was sind die Haupthindernisse für die Einführung in aufstrebenden Märkten?
Eingeschränktes Installateurs-Bewusstsein und Bedenken hinsichtlich der Feuchtigkeitsanfälligkeit in tropischen Klimazonen verlangsamen die Einführung, obwohl Herstellerschulungen und Produktinnovationen diese Probleme angehen.
Welcher Produkttyp wächst am schnellsten?
Ultraleichte und Spezialvarianten sollen mit einer CAGR von 4,55 % expandieren, da Bauherren der einfachen Handhabung und fortschrittlichen Leistungsmerkmalen Priorität einräumen.
Seite zuletzt aktualisiert am:



