
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.95 Milliarden Quadratmeter |
| Marktvolumen (2026) | 4.15 Milliarden Quadratmeter |
| Marktvolumen (2031) | 5.33 Milliarden Quadratmeter |
| Wachstumsrate (2026 - 2031) | 5.13 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Gipsplattenmarkts von Mordor Intelligence
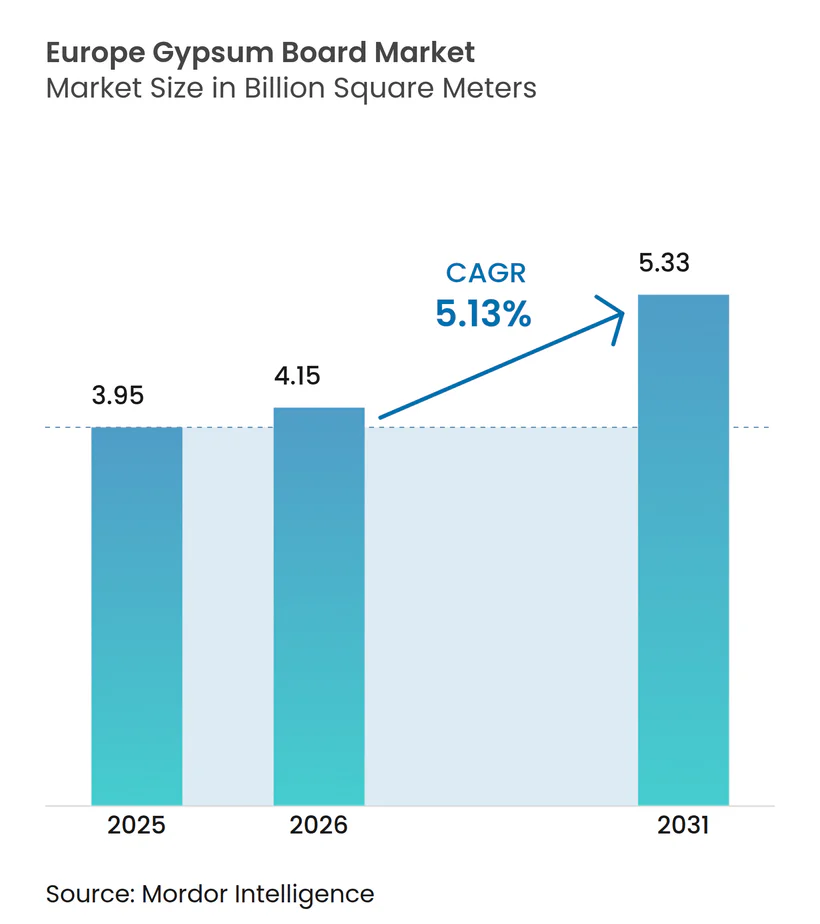
Die Größe des europäischen Gipsplattenmarkts wird für 2025 auf 3,95 Milliarden Quadratmeter, für 2026 auf 4,15 Milliarden Quadratmeter und bis 2031 auf 5,33 Milliarden Quadratmeter prognostiziert, was einem Wachstum mit einer CAGR von 5,13 % von 2026 bis 2031 entspricht. Eine moderate Erholung der Renovierungsausgaben, die Umsetzung nationaler Gebäuderenovierungspläne und nachlassender Zinsdruck stützen die Erholung nach dem Baueinbruch von 2024. Regulatorische Anforderungen – und nicht spekulativer Wohnungsbau – sind der primäre Nachfrageauslöser, da die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden Renovierungssubventionen an die obligatorische Offenlegung des globalen Erwärmungspotenzials über den Lebenszyklus knüpft. Tiefgreifende Energiesanierungen, bei denen gedämmte Gipsplatten über bestehende Untergründe aufgebracht werden, die rasche Einführung vorgefertigter Innensysteme sowie strengere Brand- und Schallschutzvorschriften verlagern das Volumen hin zu leistungsstarken Wandplatten. Der Wettbewerbsdruck steigt, da multinationale Unternehmen die Markteinführung von Produkten mit recyceltem Inhalt beschleunigen und ihre regionalen Präsenzen ausbauen, während kostenoptimierte lokale Hersteller ihren Marktanteil in preissensiblen mediterranen Märkten verteidigen.
Wesentliche Erkenntnisse des Berichts
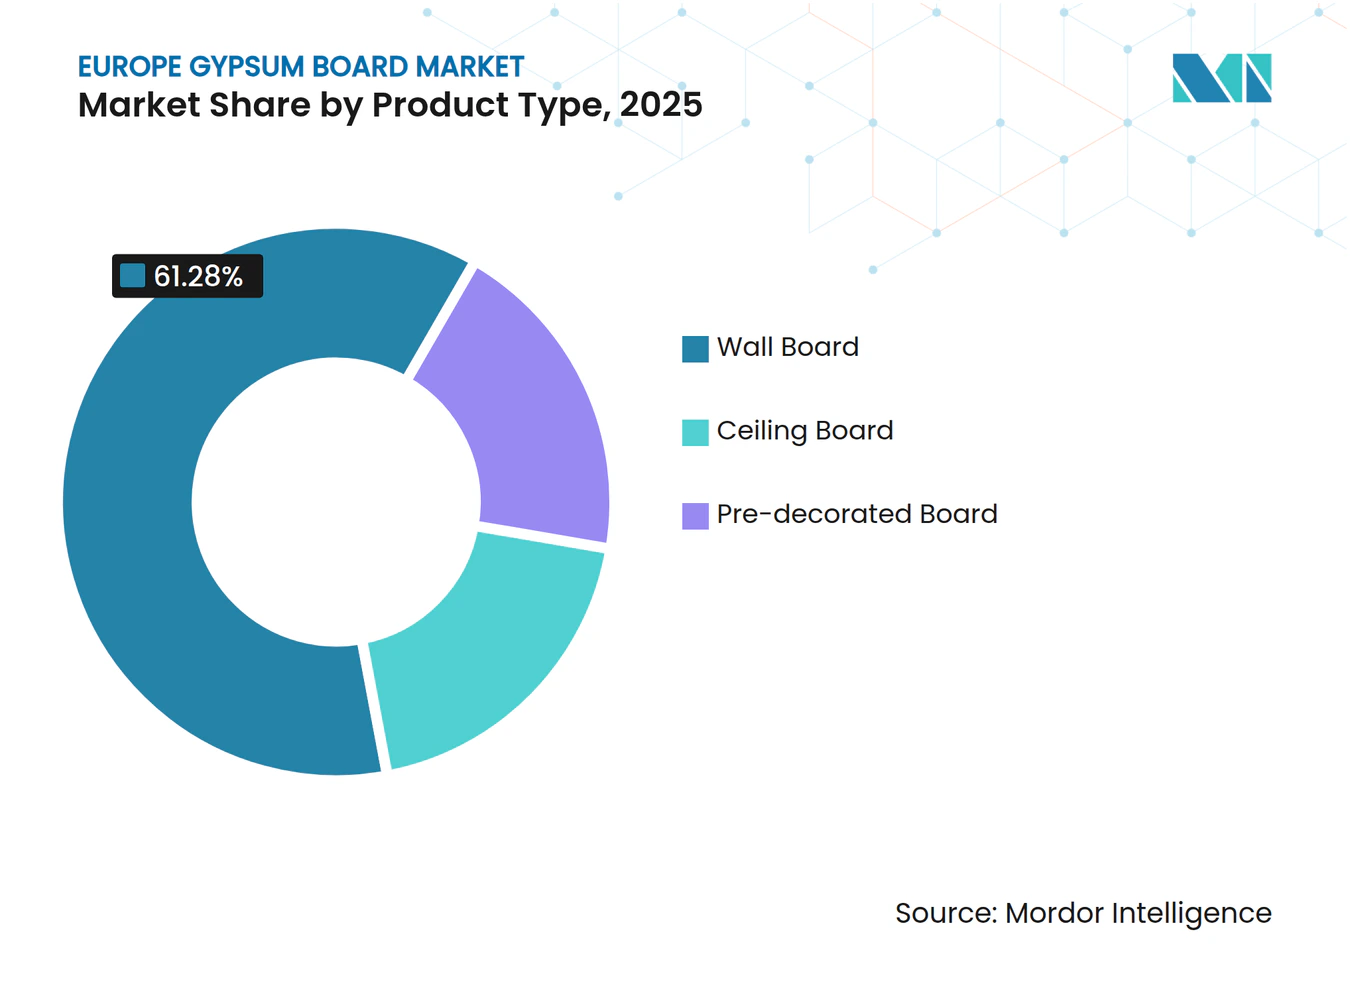
- Nach Produkttyp entfiel auf Wandplatten im Jahr 2025 ein Marktanteil von 61,28 % am europäischen Gipsplattenmarkt, mit einer CAGR von 7,85 % bis 2031.
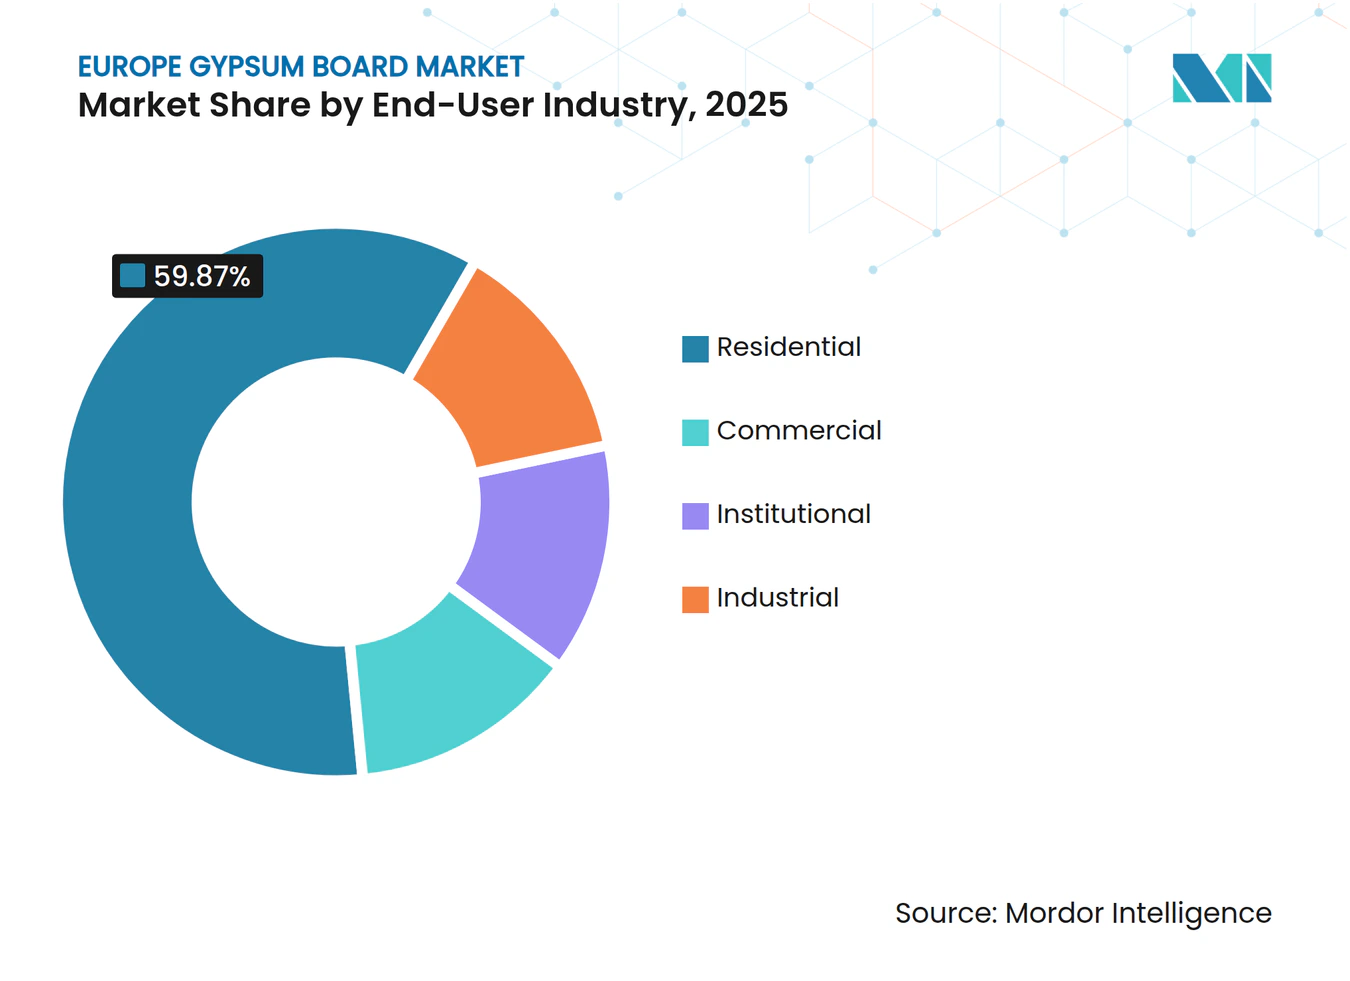
- Nach Endverbraucherbranche entfiel auf den Wohnbereich im Jahr 2025 ein Anteil von 59,87 % an der Marktgröße des europäischen Gipsplattenmarkts, während die gewerbliche Nachfrage bis 2031 mit einer CAGR von 7,90 % wächst.
- Nach Geografie führte Deutschland im Jahr 2025 mit einem Marktanteil von 37,12 % am europäischen Gipsplattenmarkt; die nordischen Länder verzeichnen mit einer CAGR von 6,20 % bis 2031 das stärkste Wachstum.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch den EU-Green-Deal geförderte Renovierungsanreize | +1.8% | EU-weit, am stärksten in Deutschland, Frankreich, Italien, Spanien | Mittelfristig (2–4 Jahre) |
| Strengere EU-Brand- und Schallschutzvorschriften für Leichtbauwände | +0.9% | EU-weit, insbesondere nordische Länder, Deutschland, Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Rasche Einführung vorgefertigter Innensysteme | +1.2% | Deutschland, nordische Länder, Niederlande, Österreich | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung feuchtigkeits- und schimmelresistenter Platten in Küstengebieten | +0.5% | Mittelmeerraum (Spanien, Italien, Griechenland), Atlantikküste (Vereinigtes Königreich, Frankreich) | Langfristig (≥ 4 Jahre) |
| Hybrides Arbeiten steigert die Nachfrage nach demontierbaren Trennwänden | +0.7% | Westeuropa (Vereinigtes Königreich, Deutschland, Frankreich, Benelux), nordische Länder | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch den EU-Green-Deal geförderte Renovierungsanreize
Die Renovierungswelle zielt darauf ab, bis 2030 35 Millionen Gebäude zu sanieren, wobei die Mitgliedstaaten verpflichtet sind, bis Dezember 2026 endgültige nationale Gebäuderenovierungspläne vorzulegen[1]. Die Verknüpfung von Subventionen mit Obergrenzen für das globale Erwärmungspotenzial über den Lebenszyklus zieht die Nachfrage nach Sanierungsmaßnahmen vor, da Eigentümer künftigen Strafen zuvorkommen wollen. Deutschlands Klima- und Transformationsfonds in Höhe von 500 Milliarden EUR verdeutlicht das Ausmaß des öffentlichen Kapitals, doch der Rückgang der Baugenehmigungen um 18,9 % bis November 2024 zeigt, dass Finanzierung allein keine privaten Wohnungsbaustarts auslösen kann. Kostensenkungen bei Transaktionen – durch One-Stop-Shops und technische Beratungszentren –, die für 2026 geplant sind, sollen Projekte kleiner Eigentümer erschließen, bei denen Gipsplatten bei Innenrenovierungen dominieren. Spaniens Ausgaben aus dem Aufbaufonds haben die Bauproduktion bis November 2024 bereits um 9,8 % im Jahresvergleich gesteigert und verstärken die Dynamik des Renovierungs-Vorrangs. Rumäniens Anstieg der Bauinvestitionen um 21 % im Jahr 2025 unterstreicht, wie EU-Mittel die Wachstumspfade auf Länderebene bestimmen.
Strengere EU-Brand- und Schallschutzvorschriften für Leichtbauwände
Die Neufassung der Richtlinie über die Gesamtenergieeffizienz von Gebäuden verpflichtet die Mitgliedstaaten, bei der Erneuerung von Trennwänden auf Euroklasse-Brandschutzklassifizierungen und akustische Schwellenwerte gemäß ISO 717 zu verweisen, wodurch Leistungsanforderungen in jede Sanierungsmaßnahme eingebettet werden. Mehrere Länder schreiben bereits Lebenszyklusbewertungen für das gesamte Gebäude vor, und Island strebt eine Emissionsreduzierung von 43 % bis 2030 an, was Leichtbau-Gipssysteme der Klasse A2 zum Standard macht. Um eine vergleichbare Brand- und Schallschutzleistung mit Holzpaneelen zu erzielen, sind dickere Aufbauten erforderlich, die die Vorabkosten und den eingebetteten Kohlenstoff erhöhen. Knaufs Mehrattribut-Platte GB-WRTX verkörpert den Produkttrend hin zu gebündelter Konformität, obwohl jede zusätzliche Zertifizierung den Prüfaufwand erhöht, den regionale Hersteller nur schwer tragen können.
Rasche Einführung vorgefertigter Innensysteme
Arbeitskräftemangel hat die Beschäftigung im EU-Baugewerbe im Jahr 2024 auf 5 % unter das Niveau von 2019 gedrückt und das Interesse an werkseitig gefertigten Wandmodulen verstärkt, die den Aufwand vor Ort erheblich reduzieren. Knaufs im März 2024 eröffnetes Werk in Fos-sur-Mer mit einem Investitionsvolumen von 80 Millionen EUR produziert Gipsplatten, die bereits mit Dämmung, Dampfsperren und Leitungen integriert sind, und verkürzt die Montagezeiten um 40 %. Das Horizon-2020-Projekt ELISSA bewies eine Heizenergieeinsparung von 25 % durch vorgefertigte Gipsfassaden mit eingebetteten Phasenwechselmaterialien, obwohl die Skalierung durch fragmentierte Lieferketten begrenzt bleibt. Die Einführung ist in den lohnintensiven Ländern Deutschland und den nordischen Ländern am höchsten, wo die Arbeitskosten die Werksfertigung gegenüber dem Nassausbau begünstigen.
Zunehmende Verwendung feuchtigkeits- und schimmelresistenter Platten in Küstengebieten
Klimabedingte Feuchtigkeitsspitzen erhöhen die Ausfallraten von Standardplatten, deren Wasseraufnahme 10 % übersteigt, was zu vorzeitigem Schimmelbefall und Austauschzyklen führt. Feuchtigkeitsresistente H1-Platten weisen einen Aufpreis von 15–20 % auf, was die Durchdringung im Jahr 2025 auf weniger als 25 % der Küsteninstallationen begrenzt. Versicherungsausschlüsse veranlassen britische Planer nun zur Verwendung von H1-Produkten, nachdem feuchtigkeitsbedingte Schadensfälle im Jahr 2024 um 12 % gestiegen sind. Etex hat im Jahr 2024 590.000 Tonnen Gipsabfälle recycelt – ein Großteil davon aus beschädigten Platten –, was den Kreislaufwirtschaftsvorteil eines anfänglichen Feuchtigkeitsschutzes verdeutlicht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wasseranfälligkeit von Standardplatten in Hochfeuchtigkeitszonen | -0.6% | Küstengebiete im Mittelmeerraum, Atlantikküste, Ostseeregion | Mittelfristig (2–4 Jahre) |
| Volatilität der Gips- und Deckpapierpreise | -0.8% | EU-weit, besonders ausgeprägt in importabhängigen Märkten (Vereinigtes Königreich, Benelux) | Kurzfristig (≤ 2 Jahre) |
| Aufkommende biobasierte Wandpaneele, die Nachhaltigkeitsaufmerksamkeit abziehen | -0.4% | Nordische Länder, Deutschland, Österreich, Niederlande | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wasseranfälligkeit von Standardplatten in Hochfeuchtigkeitszonen
Standardplatten nehmen mehr als 10 % Wasser nach Gewicht auf, was in Küstenbädern und Kellern innerhalb von drei Jahren zu Quellung und Schimmelbildung führt. Die Vorschriften in Spanien, Italien und Griechenland sehen noch keine obligatorischen H1-Spezifikationen vor, was die Verbreitung feuchtigkeitsresistenter Produkte trotz steigender Versicherungsausschlüsse auf unter 25 % begrenzt. Etex' Abfalldaten aus dem Jahr 2024 zeigen, dass Feuchtigkeitsschäden erhebliche Ersatztonnagen verursachen und die Kreislaufwirtschaftsziele untergraben. Obwohl das Problem geografisch begrenzt ist, stellt der Reputationsschaden die Eignung von Gips für feuchte Standorte generell in Frage.
Volatilität der Gips- und Deckpapierpreise
Der Rückgang der Kohleverstromung hat das Angebot an synthetischem Gips stark reduziert und eine stärkere Abhängigkeit von Naturgips oder Importen erzwungen. Deutschlands REA-Gipsproduktion sank von 11,25 Millionen Tonnen im Jahr 2008 auf 6,99 Millionen Tonnen im Jahr 2019 und geht weiter zurück[2]. Die Spotpreise für Deckpapier schwankten 2023–2024 um 25–30 %; vertikal integrierte Hersteller konnten ihre Margen schneller erholen als Verarbeiter, die auf dem freien Markt einkaufen. Werke im Vereinigten Königreich und in Benelux, die bis zu 40 % ihrer Rohstoffe importieren, sind den stärksten Kostenschwankungen ausgesetzt, was die Standortwahl für neue Werke beeinflusst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Wandplatten dominieren Volumen und WachstumWandplatten machten im Jahr 2025 61,28 % der Lieferungen aus und sollen bis 2031 jährlich um 7,85 % wachsen, wodurch die Expansion der Marktgröße des europäischen Gipsplattenmarkts klar auf renovierungsfreundliche Formate ausgerichtet bleibt. Deckenplatten liegen zurück, da der Neubau von Bürogebäuden gedämpft bleibt, während vordekorierte Platten außerhalb des lohnintensiven Skandinaviens und Deutschlands eine Nische bleiben. Hersteller bevorzugen zunehmend gedämmte Wandplatten, die thermische, brand- und schalltechnische Leistung in einer Platte vereinen und mit den Schwellenwerten der Richtlinie über die Gesamtenergieeffizienz von Gebäuden übereinstimmen. Knaufs Linie in Fos-sur-Mer produziert zu 85 % Wandplatten, was die Zugkraft dieses Segments unterstreicht.
Trotz ihrer Reife bleibt die Wandplatte das Innovationszentrum des europäischen Gipsplattenmarkts. Vorgefertigte Wandmodule reduzieren den Aufwand vor Ort um 40 %, was entscheidend ist, wo die Lohnkosten 40 EUR pro Stunde übersteigen. In Wandplatten eingebettete digitale Pässe unterstützen die Anforderungen an das Gebäudelogbuch gemäß der Richtlinie über die Gesamtenergieeffizienz von Gebäuden und erleichtern das Recycling am Ende der Lebensdauer. Deckenplattenverbesserungen konzentrieren sich hauptsächlich auf die akustische Abstimmung für hybride Büros, doch verzögerte Mieterentscheidungen begrenzen das Wachstum. Vordekorierte Platten gewinnen dort an Bedeutung, wo Bauprogramme Innenausbau-Pakete aus einer Hand erfordern, um Zeitpläne zu verkürzen.


Nach Endverbraucherbranche:
Wohnbereich führt, Gewerbe beschleunigtDer Wohnbereich verbrauchte im Jahr 2025 59,87 % der Platten, was den Bestand an älteren Wohngebäuden widerspiegelt, die Energiesanierungen zur Erfüllung der Ziele für 2030 benötigen. Der Marktanteil des gewerblichen Bereichs am europäischen Gipsplattenmarkt wächst am schnellsten und erreicht bis 2031 eine CAGR von 7,90 %, da Unternehmen ihre Flächen für hybrides Arbeiten umgestalten. Die institutionelle Nachfrage sorgt für Stabilität, da Gesundheits- und Bildungseinrichtungen bis 2028 – zwei Jahre vor privaten Gebäuden – den Nullemissionsstatus erreichen müssen.
Renovierungsanreize verlagern den Wohnbereichsverbrauch hin zu laminierten Dämmplatten und schwächen die Verbindung zu Neubaustarts. Spaniens Wohnbauexpansion, gestützt durch Mittelzuflüsse aus dem Aufbaufonds, veranschaulicht, wie EU-Transfers lokale Hypothekenbeschränkungen ausgleichen. Die gewerbliche Nachfrage konzentriert sich auf Technologie- und Finanzmieter, die Demontierbarkeit schätzen, um Umzugskosten zu vermeiden. Industrielle Nutzer dämpfen die Nachfrage, da Logistikentwickler auf vorgefertigte Metallpaneele mit geringerem Gipsanteil umsteigen. In allen Segmenten werden die Anforderungen an recycelten Inhalt strenger und richten die Beschaffung an Kreislaufwirtschaftskriterien aus.

Geografische Analyse
Deutscher Gipsplattenmarkt
Deutschland dominierte 2025 mit einem Anteil von 37,12 % der Lieferungen, jedoch sanken die Baugenehmigungen bis November 2024 um 18,9 % im Jahresvergleich und die Wohnbauproduktion ging 2024 um 4,9 % zurück, bevor sie 2025 eine verhaltene Erholung von 1,1 % verzeichnete. Durch Vorschriften bedingte Sanierungsmaßnahmen dämpfen den Nachfragerückgang teilweise ab, doch die schwindende Pipeline neuer Wohnungen begrenzt das Aufwärtspotenzial. Die Hersteller reagieren darauf, indem sie vorgefertigte Wandmodule bewerben, die den Arbeitsaufwand auf dem angespannten deutschen Arbeitsmarkt reduzieren.
Nordischer Gipsplattenmarkt
Die nordischen Länder – Schweden, Norwegen, Dänemark, Finnland und Island – sind das am schnellsten wachsende Segment mit einem CAGR von 6,20 % bis 2031, angetrieben durch verbindliche Lebenszyklusanalyse-Regelwerke und Verpflichtungen zur CO₂-Reduzierung um 43 %, die kohlenstoffarme Wandsysteme als Standard positionieren. Die öffentliche Beschaffung verlangt häufig Umweltproduktdeklarationen und Mindestanforderungen an den Recyclinganteil, was die Hersteller dazu veranlasst, Gipsplatten mit hohem Recyclinganteil bevorzugt in diese Märkte zu liefern. Hohe Arbeitskosten beschleunigen zudem die Einführung werkseitig fertiggestellter Wandpaneele und stärken das Mengenwachstum.
Gipsplattenmarkt Süd- und Mitteleuropa
Südeuropa zeigt ein gemischtes Bild. Die Bauaktivität in Spanien stieg bis November 2024 um 9,8 % im Jahresvergleich, begünstigt durch Mittel aus dem Aufbaufonds, während die Bauaktivität in Italien und Frankreich 2024 um 5,3 % bzw. 3,9 % zurückging. Preissensible Käufer im Mittelmeerraum priorisieren weiterhin kostengünstige Standardplatten, was eine rasche Verbreitung von Produkten mit Recyclinganteil bremst. Mittel- und Osteuropa ist volatil: Die Bauaktivität in Rumänien stieg 2025 um 21 % dank EU-kofinanzierter Projekte, während die Bauaktivität in Bulgarien von einem Wachstum von 13,9 % im Jahr 2024 auf einen Rückgang von 1,4 % im Jahr 2025 schwankt. Die Hersteller passen daher ihre Produktmixe an: Hochwertige Platten mit hohem Recyclinganteil fließen in den Norden, während schlankere Spezifikationen den Marktanteil im Süden verteidigen.
Regulatorisches Umfeld
Das regulatorische Umfeld für Gipsplatten in Europa wird zunehmend durch Vorschriften auf EU-Ebene geprägt, die Produktkonformität mit Umweltoffenlegung verknüpfen. Die Bauprodukteverordnung (EU) 2024/3110 stärkt die harmonisierten Bedingungen für die CE-Kennzeichnung und verschiebt den Fokus von der technischen Leistung hin zu standardisierten nachhaltigkeitsbezogenen Informationen für Bauprodukte, die auf den EU-Markt gebracht werden. Parallel dazu verlangt die Neufassung der Richtlinie über die Gesamtenergieeffizienz von Gebäuden, Richtlinie (EU) 2024/1275, von den Mitgliedstaaten, Rahmenwerke zur Berechnung des Treibhauspotenzials (GWP) über den Lebenszyklus in die nationalen Methoden für Gebäudebewertungen einzubauen, was die Informationsanforderungen hinter renovierungsbezogenen Spezifikationen verschärft.
Die Umsetzung erfolgt auch über delegierte Rechtsakte: Die Delegierte Verordnung (EU) 2026/52 der Kommission (angenommen im Dezember 2025) legt den Rahmen für die Berechnung des Treibhauspotenzials über den Lebenszyklus fest und verweist auf EN 15978 zur Bewertung der Umweltleistung von Gebäuden. Da diese Anforderungen in die öffentliche Beschaffung und die Bedingungen für Renovierungsförderungen einfließen, verschiebt sich die Nachfrage hin zu Platten, die durch Umweltproduktdeklarationen und produktbezogene Datensysteme unterstützt werden, welche die Berichterstattung über den Lebenszyklus und das End-of-Life-Management unterstützen können.
Wertschöpfungskettenanalyse
Die europäische Wertschöpfungskette für Gipsplatten beginnt mit der Gipsbeschaffung, einschließlich Naturgips und Synthetikgips, deren relativer Anteil weiterhin sinkt. Anschließend folgen Additive, Kartonverkleidungen und Energieeinsatzstoffe, gefolgt von Plattenherstellung und Verarbeitungsprozessen wie Zuschnitt, Kantenprofilierung sowie laminierten oder gedämmten Baugruppen. Der Vertrieb stützt sich in der Regel auf Baustoffhändler, Direktlieferungen an Projekte und Systeminstallateure. Da die Verfügbarkeit von Synthetikgips knapper wird und Importe in einigen Märkten wichtiger werden, gewinnen Rohstoffsicherheit und Logistik strategische Bedeutung, was die Anfälligkeit gegenüber Frachtkosten- und Währungsschwankungen erhöht.
Die Integration vorgelagerter und mittlerer Stufen zeigt sich in Unternehmensmaßnahmen und in den Datenanforderungen, die Käufer stellen. Etex hat den Zugang zu Gips-Rohstoffen über Partnerschaften und Akquisitionen jenseits der EU-Versorgungsbasis gestärkt, während multimateriale Akteure wie Holcim in benachbarte Wand- und Dämmplattformen (zum Beispiel über Xella) expandiert sind, um integrierte Wandlösungen statt einzelner Platten zu verkaufen. Auf der Informationsebene sind Umweltproduktdeklarationen zu einer praktischen kommerziellen Anforderung geworden, wobei zu Beginn 2026 in Europa mehr als 320 gültige gipsplattenspezifische EPDs identifiziert wurden, was die Rolle verifizierter Umweltdatensätze von der Herstellung über die Spezifikation bis zum Recycling untermauert.
Wettbewerbslandschaft
Marktkonzentration
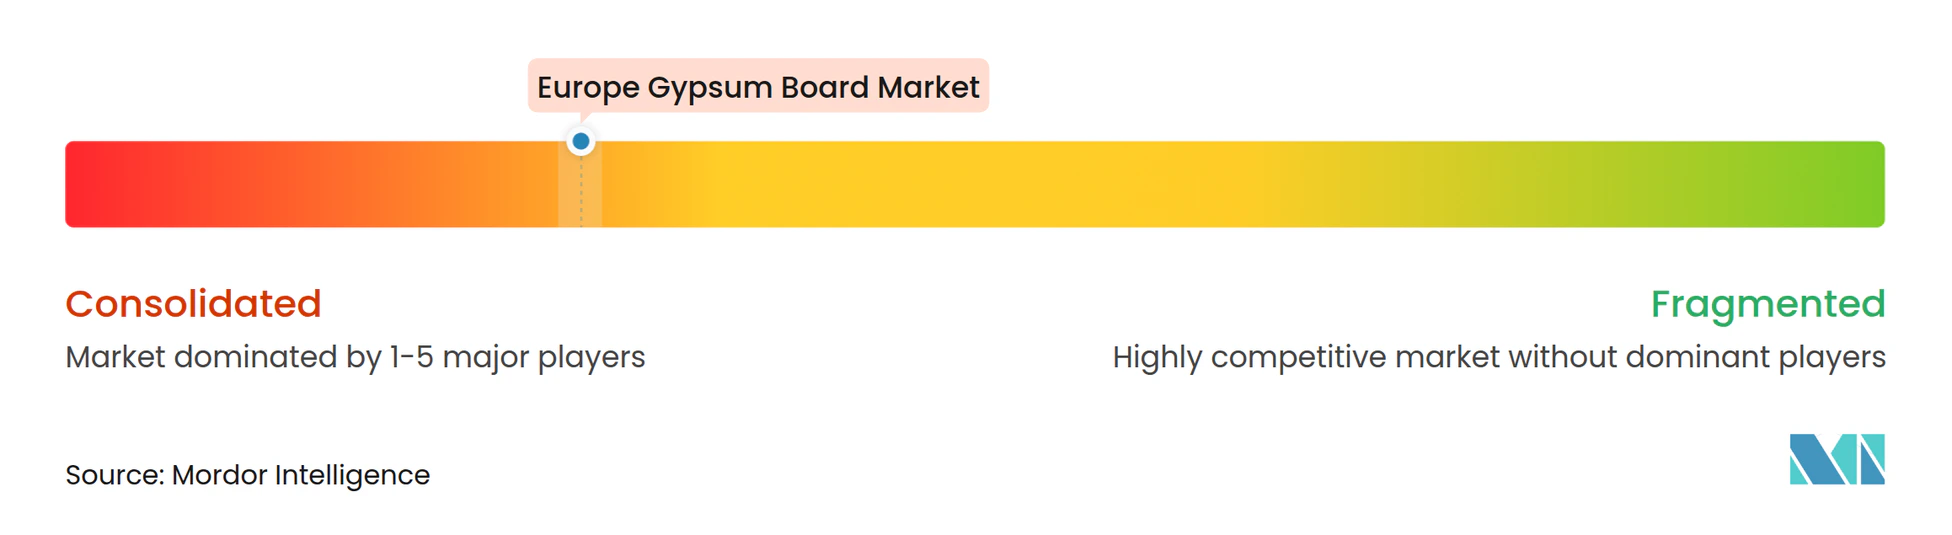
Der europäische Gipsplattenmarkt ist stark konzentriert, aber hart umkämpft: Die fünf größten Unternehmen – Knauf, Saint-Gobain, Etex, Holcim und James Hardie – kontrollieren rund 80 % des Volumens. Nachfragerückgänge von bis zu 40 % in ausgewählten Märkten im Jahr 2024 haben die Margen komprimiert und zu Kostensenkungen sowie gezielten Kapazitätserweiterungen geführt. Etex eröffnete sein Werk in Bristol – die effizienteste Gipsplattenlinie der Gruppe – um sich für den nächsten Aufschwung zu positionieren, während Knauf 80 Millionen EUR in Fos-sur-Mer investierte, um den Vorfabrikationsboom zu bedienen.
Strategische Schritte gehen über Gips hinaus. Holcims geplante Übernahme von Xella signalisiert eine Konvergenz von Dämmung, Porenbeton-Blöcken und Gipsplatten zu integrierten Wandlösungen im Wert von jährlich 12 Milliarden EUR. James Hardie, vor allem für Faserzement-Verkleidungen bekannt, nutzt seine brandschutztechnischen Referenzen, um in europäische Innentrennwände vorzudringen, und verschärft den Wettbewerb für etablierte Anbieter in leistungsstarken Nischen.
Marktführer im europäischen Gipsplattenmarkt
-
Etex Group
-
Saint-Gobain
-
Knauf Group
-
Holcim
-
James Hardie Europe GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Gipskartonplatten-Markt Unternehmen in diesem Bericht
- BNBM
- CertainTeed, LLC
- Etex Group
- Georgia-Pacific
- Gyptec Iberica
- Holcim
- James Hardie Europe GmbH
- Knauf Group
- Mada Gypsum Company
- National Gypsum Services Company
- Pabco
- Pladur Gypsum, S.A.U.
- Saint-Gobain
- SG RIGIPS
- VANS Gypsum
- Volma
- YOSHINO GYPSUM CO.,LTD.
Lesen Sie die Analyse der Europa Gipskartonplatten-Unternehmen
Marktchancen und Zukunftsaussichten
Die durch Vorschriften getriebene Renovierung schafft Raum für Platten und Systeme, die Brand-, Schall-, Feuchte- und Wärmeschutzleistung mit dokumentierten Umweltnachweisen kombinieren. Der Übergang zur obligatorischen Offenlegung des Treibhauspotenzials über den Lebenszyklus gemäß Richtlinie (EU) 2024/1275, unterstützt durch das Berechnungsrahmenwerk in der Delegierten Verordnung (EU) 2026/52 der Kommission mit Verweis auf EN 15978, erhöht den Wert von Gipsplatten mit EPD-gestützten Daten, die innerhalb von Bewertungsabläufen für Gesamtgebäude verwendet werden können. Die Bauprodukteverordnung (EU) 2024/3110 stärkt zudem die harmonisierten Bedingungen für die CE-Kennzeichnung und nachhaltigkeitsbezogene Informationen, was Herstellern mit konsistenten Produktdatensätzen eine stärkere Position bei öffentlichen und institutionellen Beschaffungen verschafft.
Vorfertigung und industrialisierter Trockenausbau sind eine zweite Chancenlinie, wobei jüngste Kapazitäts- und Fähigkeitsmaßnahmen klarere Signale liefern, wo Hersteller investieren. Die Inbetriebnahme einer fortschrittlichen fermacell-Faserzementgipslinie durch James Hardie Europe in Orejo, Spanien (März 2026), steht im Einklang mit der Versorgung der Segmente Vorfertigung und Trockenausbau, während die Planung einer 88-Millionen-EUR-Trockenbauanlage durch Knauf Gips in Huedin, Rumänien, auf das Interesse der Hersteller hinweist, regionale Kapazitäten näher an den durch EU-finanzierte Programme beeinflussten Renovierungs- und Bauwachstumsmärkten aufzubauen. Mit über 320 aktiven gipsplattenspezifischen EPDs in Europa zu Beginn 2026 ist Differenzierung zunehmend an verifizierte CO2-arme Angaben, Recyclinganteil-Wege und Rückverfolgbarkeitsmerkmale gebunden, die das End-of-Life-Recyclingmanagement unterstützen.
Neueste Industrielle Entwicklungen in Europa Gipskartonplatten-Markt
- Juni 2026: Knauf Group hat in Wheatland, Kanada, ein technologisch fortschrittliches Gipsplattenwerk fertiggestellt, um die Versorgungssicherheit in Westkanada zu stärken. Die Kapazitätserweiterung vergrößert Knaufs nordamerikanische Präsenz und mindert regionale Versorgungsrisiken, während sie das lokale Nachfragewachstum unterstützt.
- Juni 2026: Etex Group hat eine Mehrheitsbeteiligung an Global Gypse (Algerien) übernommen und ihren ersten Betriebsstandort in Algerien für gipsbasierte Produkte aktiviert. Die Akquisition erweitert Etex' Präsenz in Nordafrika und diversifiziert die Versorgung durch vertikale Integration in einen rohstoffreichen Markt.
- Januar 2026: Etex Group hat eine Vereinbarung zum Erwerb von 25 Prozent der Kunooz-Gypsum-Aktivitäten im Oman unterzeichnet und ein Joint Venture für lokale gipsbasierte Industrietätigkeiten gegründet. Die Partnerschaft unterstützt Etex' Gips-Lieferkette im Nahen Osten und etabliert regionale Produktion mit langfristigem Rohstoffzugang.
Europa Gipskartonplatten-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Nachfrage nach Gipskartonplatten in Europa, gemessen in Plattenoberfläche (Quadratmeter), die für Innenwände und Decken in Gebäuden verwendet werden.
Ausschlüsse aus dem Umfang: Gipsputze, Zementplatten und andere Nicht-Gips-Innenverkleidungsmaterialien werden ausgeschlossen, auch wenn sie in ähnlichen Wand- oder Deckenanwendungen eingesetzt werden.
Segmentierungsübersicht
- Nach Produkttyp
- Wandplatte
- Deckenplatte
- Vordekorierte Platte
- Nach Endverbraucherbranche
- Wohnbereich
- Gewerbe
- Institutionell
- Industriell
- Nach Geografie
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung des Nachfragepools im Bau- und Renovierungsbereich und übersetzt diesen anschließend mithilfe gängiger Anwendungsintensitätsmuster in Gipskartonplattenfläche. Öffentliche Quellen wie Eurostat (Bauleistung und Baugenehmigungen), die Europäische Kommission (Bau- und Renovierungspolitik) sowie nationale Statistikämter helfen dabei, die zeitliche Abfolge der Zyklen in den wichtigsten Ländern zu verankern.
Darüber hinaus werden Handels- und Produktionssignale ausgewertet, soweit diese von Zollbehörden und Branchenverbänden gemeldet werden, darunter UN Comtrade (Handelsströme), Eurogypsum-Veröffentlichungen (Branchenkontext und Nutzungsindikatoren) sowie begutachtete Fachbeiträge zu Trockenbausystemen und Recyclingquoten. Ergänzt wird dies durch Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Wirtschaftspresse, die anschließend mit ausgewählten kostenpflichtigen Abonnements für Unternehmensfinanzdaten und Patentdatenbanken abgeglichen werden, um technologische Veränderungen zu validieren. Die hier aufgeführten Quellen sind lediglich illustrativ; es wurden zahlreiche weitere öffentliche und kostenpflichtige Referenzen gesichtet, um Eingaben zu erheben, zu überprüfen und zu präzisieren.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das zu testen, was die Daten nicht direkt zeigen können, beispielsweise Verschiebungen im Plattenmix, typische Dicken und Verschnittraten sowie die Geschwindigkeit, mit der Premiumplatten im Renovierungsbereich gegenüber dem Neubau übernommen werden. Es wurden Einschätzungen von Herstellern, Händlern, Verarbeitern und Planern eingeholt und anschließend Unterschiede zwischen den wichtigsten europäischen Märkten berücksichtigt, damit die Annahmen nicht durch den Zyklus eines einzelnen Landes verzerrt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 37 % | Vorstandsebene (CXOs): 22 % |
| Mittlere Ebene: 41 % | Bereichs-/Abteilungsleiter: 28 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 50 % |
Marktgröße und Prognose
Die Marktgröße wird mithilfe einer Top-down-Nachfragerekonstruktion ermittelt, bei der Bau- und Renovierungsaktivitäten in Innenwand- und Deckenbekleidungsflächen übersetzt werden, die anschließend anhand des Anwendungsanteils in Gipskartonplatten-Quadratmeter umgerechnet werden. Die Ergebnisse werden durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch stichprobenartige Volumenprüfungen auf Länderebene anhand typischer Plattendeckungsraten, Rückmeldungen aus dem Vertriebskanal zu Volumina sowie Plausibilitätsprüfungen anhand bekannter Kapazitäten und Handelsrichtungen.
Zu den wesentlichen Eingangsgrößen, die das Modell maßgeblich beeinflussen, zählen neue Wohngebäudeabschlüsse im Verhältnis zum Renovierungsanteil, die Ausbauintensität im Nichtwohnbereich, die Übernahme vordekorierter Platten in schnelleren Montagesystemen, die länderspezifische Nachfrage durch Brand- und Schallschutzvorschriften sowie Ausschuss- und Rückgewinnungsquoten, die die effektive Nachfrage beeinflussen. Für die Prognose wird eine Szenarioanalyse zur Erholung des Bauzyklus und zum Zeitpunkt der Renovierungsfinanzierung eingesetzt; der Pfad wird anschließend anhand von Expertenerwartungen zu Preisen und Mix angepasst, insbesondere für Platten mit Mehrwert. Wo die Bottom-up-Transparenz in kleineren Ländern schwächer ist, werden Lücken mithilfe von Proxy-Indikatoren aus vergleichbaren Märkten geschlossen und die Umrechnungsfaktoren in Folgegesprächen erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfschritte, beginnend mit internen Konsistenzprüfungen über alle Länder hinweg, damit das Modell keinen unrealistischen Pro-Kopf-Plattenverbrauch oder plötzliche Mixsprünge impliziert. Analysten vergleichen die Ergebnisse mit unabhängigen Signalen wie der Entwicklung der Bauleistung, Import- und Exportbewegungen sowie bekannten Verschiebungen in der Renovierungsaktivität und untersuchen Abweichungen, bevor die Gesamtwerte freigegeben werden.
Wenn ein Datenpunkt außerhalb des Trends liegt, werden Einheitenumrechnungen, zeitliche Ausrichtung und die angenommene Plattenintensität erneut geprüft; ausgewählte Befragte werden erneut kontaktiert, falls die Abweichung ungelöst bleibt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, die Nachfrage oder Preise beeinflussen können. Vor der Auslieferung führt ein Analyst einen abschließenden Überprüfungsdurchgang durch, damit die Kunden die aktuellste Sichtweise erhalten.
Mordor Intelligence Schätzung der Marktgröße für Gipskartonplatten in Europa im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen weichen häufig voneinander ab, selbst wenn sie denselben Marktnamen verwenden, da die Maßeinheit, die einbezogenen Regionen und die Art der Erfassung der Renovierungsnachfrage erheblich variieren können. Unterschiede in den angenommenen Preis- oder Produktmixveränderungen können die Abweichungen ebenfalls vergrößern, insbesondere wenn Prognosen über mehrere Jahre hinausgehen.
Die Hauptabweichung ergibt sich aus der Wahl der Einheit und des Umfangs: Mordor Intelligence bemisst den europäischen Gipskartonplatten-Markt in Quadratmetern (2025: 3,95 Mrd. m²) und hält das Modell an der installierten Plattenfläche fest, während einige Veröffentlichungen auf Umsatz umrechnen und dabei angrenzende Innensysteme oder breitere gipsbasierte Produkte einbeziehen können. Ein weiterer Treiber für Abweichungen ist die Basisannahme für den Bauzyklus, da einige Schätzungen eine aggressive Erholung oder einen konservativen Stillstand ansetzen, was die kurzfristigen Volumina schnell verändert. Auch der Aktualisierungsrhythmus und der Währungszeitpunkt spielen eine Rolle, wenn Umsatz verwendet wird, da Plattenpreise und Wechselkurse im selben Jahr schwanken können.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,95 Mrd. m² (2025) | |
| Branchenpublikation A | 3,80 Milliarden USD (2025) | Verwendet einen engeren Länderkorb und wendet einen niedrigeren Renovierungsumrechnungsfaktor an, was die durch Nachrüstung getriebene Plattenfläche in reifen westeuropäischen Märkten unterschätzen kann. |
| Globale Publikation B | 4,25 Milliarden USD (2026) | Berichtet ein Zukunftsjahr mit einer schnelleren Erholungsannahme und mischt umsatzähnliche Preislogik in das Volumen ein, was die Gesamtwerte anheben kann, wenn ein früher Anstieg des Premiumplattenanteils angenommen wird. |
Die Tabelle zeigt, dass der Großteil der Abweichungen dadurch erklärt werden kann, ob die Schätzung an der installierten Plattenfläche verankert ist, wie die Renovierungsintensität in Plattennachfrage übersetzt wird und wie die Zykluserholung zeitlich eingeordnet wird. Indem die Annahmen transparent gehalten und anhand unabhängiger Bau- und Handelssignale überprüft werden, bleibt die endgültige Zahl leichter nachvollziehbar und reproduzierbar, wenn Eingaben aktualisiert werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Gipsplattenmarkt im Jahr 2026?
Das Volumen erreichte im Jahr 2026 4,15 Milliarden Quadratmeter und soll bis 2031 auf 5,33 Milliarden Quadratmeter ansteigen.
Welche CAGR wird für die Gipsplattennachfrage in Europa erwartet?
Der Markt soll zwischen 2026 und 2031 eine CAGR von 5,13 % verzeichnen.
Welcher Produkttyp führt den regionalen Verbrauch an?
Wandplatten dominieren mit einem Anteil von 61,28 % im Jahr 2025 und sind mit einer CAGR von 7,85 % von 2026 bis 2031 auch das am schnellsten wachsende Segment.
Warum sind die nordischen Länder die am schnellsten wachsende Teilregion?
Obligatorische Lebenszyklusbewertungsvorschriften und ambitionierte Kohlenstoffziele treiben bis 2031 eine CAGR-Nachfrage von 6,20 % an.