
GCC-Betonblöcke-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
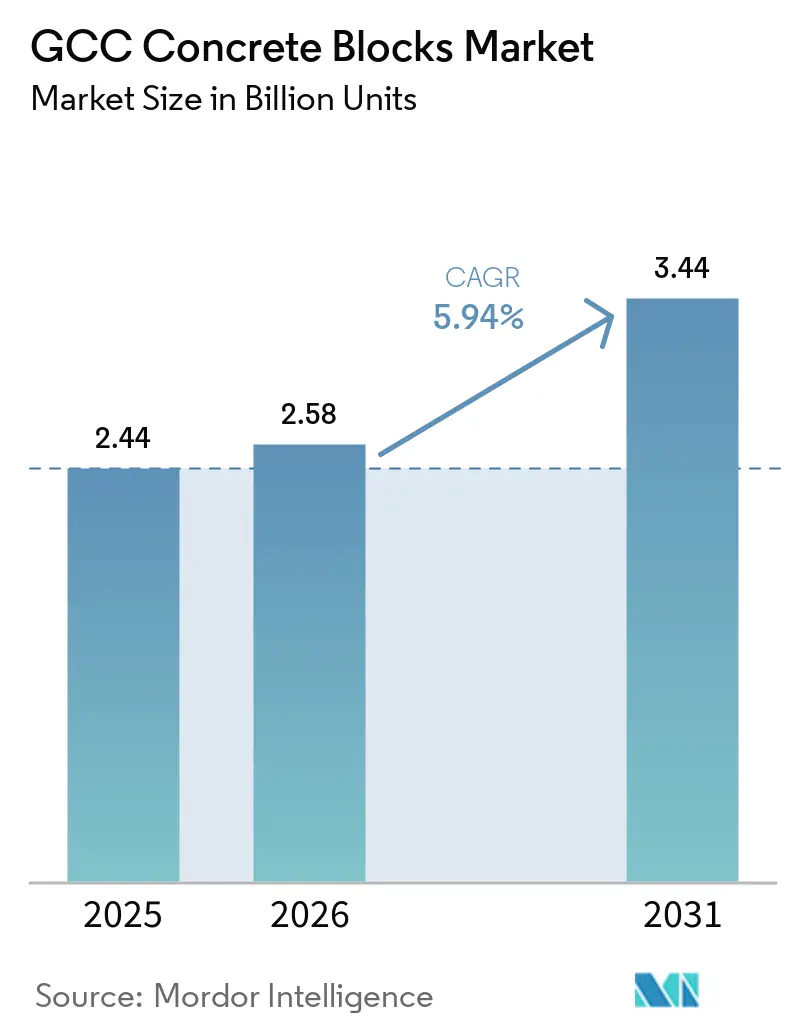
| Marktgröße im Basisjahr (2025) | 2.44 Milliarden Einheiten |
| Marktvolumen (2026) | 2.58 Milliarden Einheiten |
| Marktvolumen (2031) | 3.44 Milliarden Einheiten |
| Wachstumsrate (2026 - 2031) | 5.94 % |
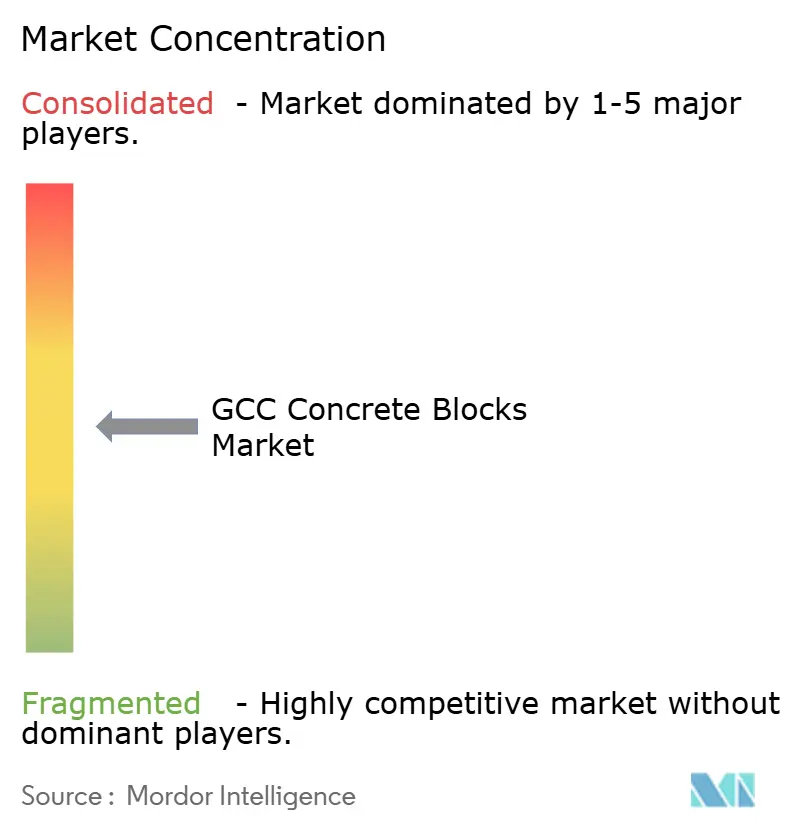
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC-Betonblöcke-Marktanalyse von Mordor Intelligence
Die Marktgröße für GCC Betonblöcke wurde im Jahr 2025 auf 2,44 Milliarden Einheiten geschätzt und soll von 2,58 Milliarden Einheiten im Jahr 2026 auf 3,44 Milliarden Einheiten bis 2031 wachsen, bei einer CAGR von 5,94 % während des Prognosezeitraums (2026–2031). Diese Expansion spiegelt das Engagement der Region für visionsbezogene Megaprojekte, rasche Urbanisierungsmigration und strengere Nachhaltigkeitsvorschriften wider, die die Nachfrage nach energieeffizienten Mauerwerkslösungen steigern. Saudi-Arabiens kurzfristiger Infrastrukturaufwand von 181,5 Milliarden USD, die Flughafen- und Logistikerweiterungen der VAE nach der Expo sowie Katars LNG-getriebene Tiefbauarbeiten sichern gemeinsam eine stetige Auftragspipeline für Hohl- und Vollblöcke. Gleichzeitig lenken staatliche Vorschriften, die Wand-U-Werte begrenzen und eine CO₂-Offenlegung vorschreiben, die Hersteller hin zu leichten, recycelten Zuschlagstoffen und wärmegedämmten Blöcken, auch wenn die Preisvolatilität bei Zement die Margen schmälert. Wettbewerbsdruck durch Porenbeton (AAC), Leichtstahlrahmenbau und frühe 3D-Druck-Pilotprojekte zwingt die etablierten Anbieter dazu, Härtungssysteme zu modernisieren, die Dosierung zu automatisieren und alternative Rohstoffe zu sichern, um ihren Marktanteil im GCC Betonblöcke Markt zu schützen.
Wesentliche Erkenntnisse des Berichts
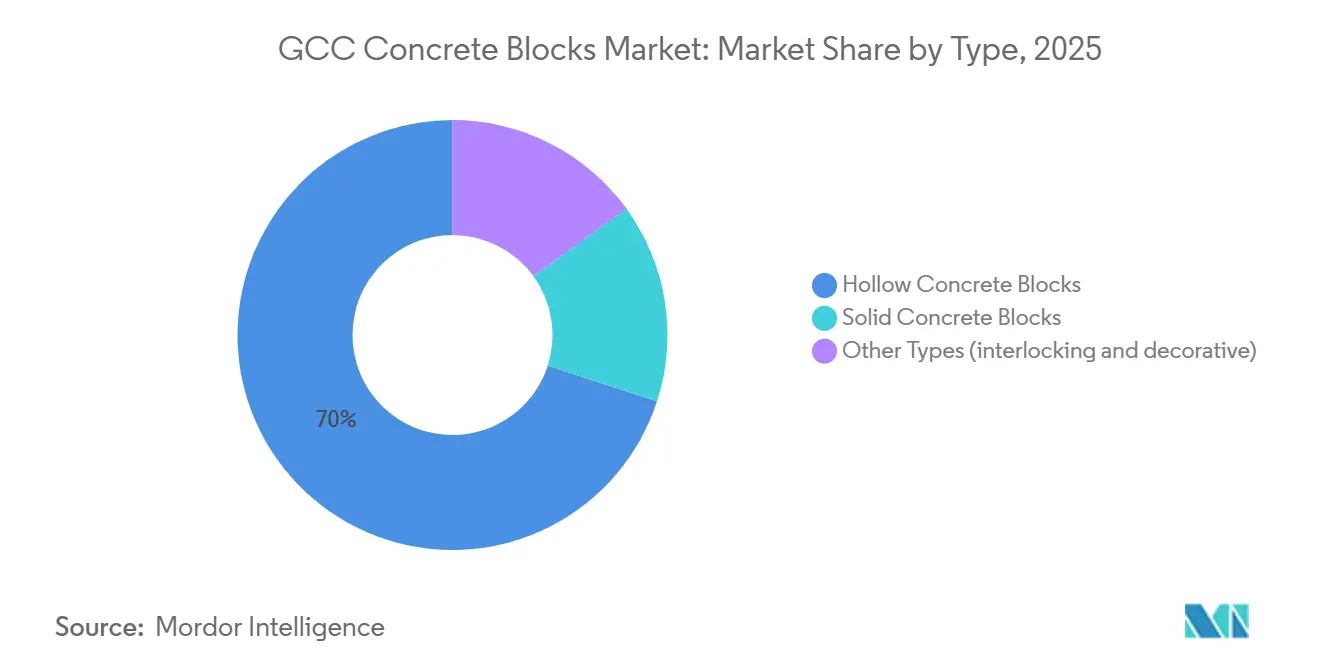
- Nach Typ hielten Hohlbetonblöcke im Jahr 2025 einen Marktanteil von 70,01 % am GCC-Betonblöcke-Markt und werden bis 2031 voraussichtlich einen CAGR von 6,31 % verzeichnen.
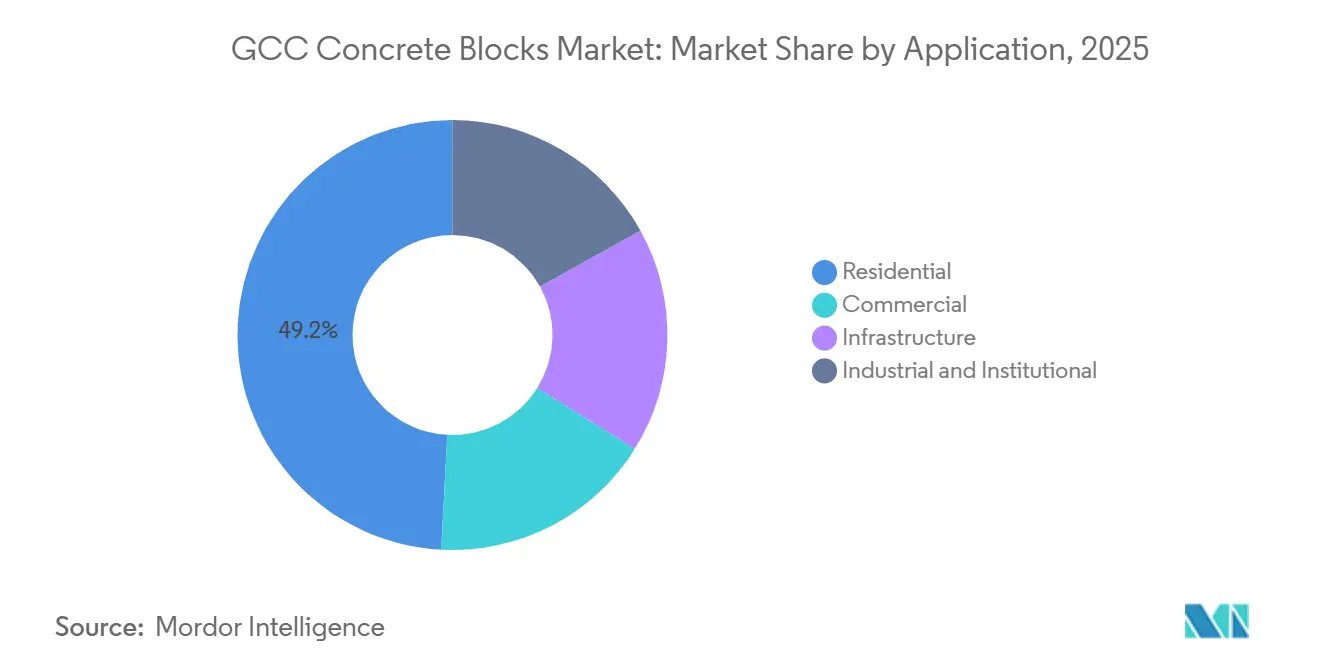
- Nach Anwendung entfiel das Wohnsegment im Jahr 2025 auf 49,17 % der Marktgröße des GCC-Betonblöcke-Marktes und wird im selben Zeitraum voraussichtlich mit einem CAGR von 6,39 % wachsen.
- Nach Geografie dominierte Saudi-Arabien im Jahr 2025 mit einem Marktanteil von 71,21 % am GCC-Betonblöcke-Markt und soll bis 2031 ebenfalls einen CAGR von 6,27 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Pipeline visionsbezogener Infrastruktur-Megaprojekte | +1.5% | Saudi-Arabien, VAE, Katar (Kernmarkt); Spillover nach Oman | Langfristig (≥ 4 Jahre) |
| Wohnraumnachfrage durch rasche Urbanisierung und Bevölkerungswachstum | +1.3% | Saudi-Arabien, VAE (primär); Katar, Oman (sekundär) | Mittelfristig (2–4 Jahre) |
| Trend zu vorgefertigtem und modularem Bauen | +0.9% | VAE, Saudi-Arabien (frühe Anwender); Katar, Oman (Nachfolger) | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsdruck für energieeffiziente Grünblöcke | +0.8% | VAE (Estidama), Saudi-Arabien (SGBC), Katar (GSAS) | Langfristig (≥ 4 Jahre) |
| Frühe Einführung von 3D-gedruckten Betonelementen | +0.4% | VAE (Dubai), Katar (Pilotprojekte), Saudi-Arabien (NEOM) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Pipeline visionsbezogener Infrastruktur-Megaprojekte
Visionsorientierte öffentliche Ausgaben stützen einen dauerhaften Nachfragebodenpreis im GCC-Betonblöcke-Markt. Saudi-Arabien reservierte 181,5 Milliarden USD für die Umsetzung bis 2028, wobei NEOM's The Line allein voraussichtlich 500 Millionen Blockäquivalente absorbieren wird. Qiddiya und die Tourismuszonen am Roten Meer erfordern dekorative und Verbundvarianten, die sowohl ästhetische als auch Haltbarkeitsstandards erfüllen. In den VAE ziehen die Erweiterung des Internationalen Flughafens Al Maktoum und der Logistikbezirk Dubai South weiterhin Hohleinheitsvolumina an, auch wenn sich die Wohnbautätigkeit normalisiert. Katars Ausbau des North-Field-East-LNG-Projekts verwendet nicht-tragende Hohlblöcke für Arbeiterunterküfte und erreicht dabei bis 2027 einen Spitzenwert von rund 15 Millionen Einheiten jährlich[1]. Omans Liste der Vision-2040-Projekte im Wert von 100 Milliarden USD bevorzugt Fertigbau- und Modullösungen, die die Zeitpläne bei Transportkorridoren und Industriezonen verkürzen.
Wohnraumnachfrage durch rasche Urbanisierung und Bevölkerungswachstum
Die regionale Bevölkerung wächst jährlich um 1,8 %, wodurch die Wohnraumnachfrage an der Spitze der Hierarchie des GCC-Betonblöcke-Marktes verbleibt. Saudi-Arabiens Sakani-Programm übergab im Jahr 2025 220.000 Wohnungen und zog schätzungsweise 450 Millionen Hohl- und Volleinheiten nach sich. Die VAE genehmigten im Jahr 2025 85.000 neue Wohneinheiten, da der Zuzug von Expatriates die Auslastungsquoten in Dubai und Abu Dhabi erhöhte, wobei Leichtblöcke auf rekultivierten Küstengrundstücken mit geringer Bodentragfähigkeit bevorzugt werden. Katar plant bis 2030 im Rahmen seines Nationalen Wohnungsprogramms 10.000 Wohneinheiten pro Jahr und schreibt wärmegedämmtes Mauerwerk vor, das die GSAS-Energiebenchmarks erfüllt. Omans Sozialwohnungsbauprogramm strebt bis 2028 25.000 Einheiten an und schreibt Hohleinheiten vor, die den aktualisierten Erdbebennormen entsprechen.
Trend zu vorgefertigtem und modularem Bauen
Fachkräftemangel und Lohninflation – die Baulöhne stiegen im Jahr 2025 um 12 % – beschleunigen die Einführung von Modulbauweise im GCC-Betonblöcke-Markt. Die Consent Group aus den VAE lieferte mit vorgefertigten Blockplatten ein Projekt mit 500 Einheiten in Sharjah sechs Monate früher als mit traditionellen Bauplänen ab. Saudi-Arabien genehmigte im Jahr 2025 Modulsysteme für 15 % der Sakani-Einheiten und verwies dabei auf verbessertes Qualitätsmanagement und Kostensicherheit. EMSTEEL verzeichnete einen Anstieg der Fertigbauaufträge um 25 %, während Katars Barwa Real Estate durch präzise Plattenproduktion den Materialabfall bei LNG-Arbeiterunterküften um 18 % reduzierte.
Nachhaltigkeitsdruck für energieeffiziente Grünblöcke
Abu Dhabis Estidama und der Saudi-Arabische Grünes-Gebäude-Code begrenzen die Wärmedurchgangskoeffizienten von Außenwänden auf 0,57 W/m²K und lenken die Nachfrage auf Hohleinheiten mit integrierter Dämmung[2]. ACICOs Hohlblock mit 30 % Rezyklatzuschlag, der im Jahr 2025 eingeführt wurde, weist eine Wärmeleitfähigkeit von 0,45 W/m²K auf und erfüllt die Schwellenwerte von LEED Gold und Estidama 2 Pearl. Die Kohlenstoffkennzeichnungspflicht der VAE verpflichtet zur Angabe des eingebetteten CO₂ pro Kubikmeter und veranlasst Saudi-Readymix-Werke dazu, Klinker zu ersetzen und die Emissionen um 20 % zu senken. Katars Normrevision von 2025 schreibt 15 % post-verbrauchte rezyklierte Eingangsstoffe in nicht-tragenden Einheiten vor und beschleunigt die Einführung von Rezyklatzuschlaggemischen. Die Konformität mit ISO 16757 ist inzwischen Voraussetzung für öffentliche Ausschreibungen, was den Wettbewerbsvorteil zertifizierter Produzenten stärkt.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zement- und Zuschlagstoffe-Preisvolatilität | -0.6% | Saudi-Arabien, VAE, Katar (hohe Exponierung); Oman (moderat) | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Porenbeton (AAC) und Leichtstahlrahmensysteme | -0.5% | VAE, Saudi-Arabien (mehrgeschossiger Wohn- und Gewerbebau) | Mittelfristig (2–4 Jahre) |
| Wasserknappheit als Einschränkung der Blockproduktion | -0.4% | VAE, Katar (akut); Saudi-Arabien, Oman (aufkommend) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zement- und Zuschlagstoffe-Preisvolatilität
Zement wurde im Jahr 2025 zwischen 200 und 250 SAR pro Tonne gehandelt und schmälerte die Produzentmargen im GCC-Betonblöcke-Markt um 8–12 %. Heidelberg Materials verzeichnete einen Anstieg der Klinkerkosten um 15 %, da Erdgas- und CO₂-Abgaben in den VAE stiegen, was zu Investitionen in Abwärmerückgewinnung veranlasste. Zuschlagstoffknappheit an Küstenstandorten erzwingt die Nutzung von Recyclingbeton, der einen Aufpreis von 20–30 % aufweist, jedoch den eingebetteten Kohlenstoff um 25 % reduziert. Katars Kalksteinimporte unterliegen der Frachtpreisvolatilität; die Schifffahrtsraten stiegen im Jahr 2025 infolge von Streckenstörungen im Roten Meer um 18 %. Oman verschärfte das inländische Angebot durch eine Exportabgabe von 5 %, was die Inputkosten für regionale Käufer weiter in die Höhe trieb.
Wettbewerb durch Porenbeton (AAC) und Leichtstahlrahmensysteme
Von ACICO und Xella vermarktete Porenbeton (AAC)-Blöcke wiegen 20 % weniger als Hohleinheiten und reduzieren den Stahlbedarf sowie die Fundamentlasten. Saudi-Arabische Behörden genehmigten 2025 den Einsatz von Porenbeton (AAC) für 8 % der Sakani-Häuser unter Verweis auf überlegene Wärme- und Brandschutzwerte. EMSTEELs Leichtstahlplatten ermöglichen im Villensegment der VAE eine um 35 % schnellere Montage, weisen jedoch einen Aufpreis von 15 % auf. Der Brandschutzcode der VAE von 2024 schreibt für Wände in mittlerer Hochbauweise einen 2-stündigen Feuerwiderstand vor, ein Benchmark, den Porenbeton (AAC) leichter erfüllt als Standard-Hohlblöcke. Traditionelle Produzenten investieren nun in feuerhemmende Zusatzstoffe und Prüfungen, um ihren Marktanteil im GCC-Betonblöcke-Markt zu verteidigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Hohlblöcke behaupten durch Wärmevorteile ihre MarktführerschaftHohleinheiten erzielten im Jahr 2025 einen Marktanteil von 70,01 % am GCC-Betonblöcke-Markt und werden bis 2031 voraussichtlich einen CAGR von 6,31 % verzeichnen – ein Vorsprung, der durch ihren Wärmedurchgangskoeffizientenbereich von 0,45–0,55 W/m²K gefestigt wird, der die Estidama- und Saudi-Arabische Normenschwellenwerte erfüllt. Diese Dominanz sichert eine kumulierte Nachfrage von über 11 Milliarden Einheiten für 2026–2031 und ist das Fundament des GCC-Betonblöcke-Marktes. Entwickler profitieren von geringeren HVAC-Lasten und erzielen Energieeinsparungen von 18 % in Saudi-Arabiens Sakani-Häusern mit ACICOs Hohlblock-Design mit Rezyklatzuschlag. Vollblöcke liegen zurück und werden bei niedrigen Tragwerksprojekten eingesetzt, bei denen Einheitengewicht und Erdbebenbeurteilungen Vorrang haben. Nischen-Verbund- und Dekorangebote, obwohl unter 5 % der Marktgröße des GCC-Betonblöcke-Marktes, verzeichnen zweistelliges Wachstum bei Premium-Landschaftsprojekten, die schnelle mörtelfreie Montage und individuelle Texturen schätzen.
Hohleinheiten geben Produzenten auch Flexibilität in der Lieferkette. Leichtbauformulierungen ermöglichen eine Klinkerreduzierung um 25 % und erleichtern die CO₂-Offenlegung gemäß den Kennzeichnungsmandaten der VAE. Gleichzeitig ermöglichen veränderliche Kerngeometrien den Herstellern, die Druckfestigkeit von 7,5 MPa auf 15 MPa anzupassen, ohne die äußeren Abmessungen zu verändern – eine Eigenschaft, die in NEOMs gemischter Nutzungszonierung, die Hochhäuser, Gastgewerbe und Sozialinfrastruktur umfasst, geschätzt wird. Da Zertifizierungsstellen die ISO-16757-Überprüfung verschärfen, erweitert die Prüftradition von Hohleinheiten ihren Wettbewerbsvorteil weiter. Verbundprodukte, obwohl noch aufkommend, reduzieren den Arbeitsaufwand um 25 % und sind für Katastrophenschutzbehörden in Oman und Bahrain attraktiv, was auf ein kleines, aber widerstandsfähiges Aufwärtspotenzial hindeutet.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar
Nach Anwendung:
Wohnbau sichert VolumenwachstumDer Wohnungsbau entfiel im Jahr 2025 auf 49,17 % der Marktgröße des GCC-Betonblöcke-Marktes und ist auf dem Weg zu einem CAGR von 6,39 % bis 2031, da Wohnungsbauprogramme anhaltende Defizite angehen. Saudi-Arabien allein könnte im Prognosezeitraum 2,8 Milliarden Einheiten verbrauchen und so die Wohnbaubasis des GCC-Betonblöcke-Marktes stärken. Die VAE und Katar wiederholen dieses Muster in kleinerem Maßstab, wobei Entwickler Leichtblöcke einsetzen, um die Fundamentlasten auf rekultivierten Flächen zu reduzieren. Hohleinheiten mit integrierter Dämmung ermöglichen die Normeinhaltung ohne zusätzliche Schichten, verringern die Fassadendicke und erhöhen die nutzbare Nettogeschossfläche.
Gewerbliche Bauten werden durch Post-Expo-Logistikhubs, Einzelhandelserweiterungen und visionsbezogene Tourismusprojekte gestützt. Vorgefertigte Blockplatten reduzieren hier die Baustellenbelegschaft um 40 %, was angesichts steigender Arbeitskosten durch regionale Visumreformen entscheidend ist. Infrastruktur- und institutionelle Segmente, die Versorgungseinrichtungen, Schulen und Krankenhäuser umfassen, bevorzugen Fertigbau- und Modullösungen, die Zeitpläne bei öffentlichen Beschaffungen mit hohen Verzögerungsstrafen verkürzen. Omanische Industriezonen verlangen feuerfeste Blöcke, die dem Eurocode EN 1996 entsprechen, was eine Spezialnische für Mischzuschlageinheiten mit Basaltfasern für verbesserte thermische Schockbeständigkeit eröffnet.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar
Geografische Analyse
Saudi-Arabien Betonblöcke Markt
Saudi-Arabien führt den GCC-Betonblöcke-Markt mit einem Anteil von 71,21 % im Jahr 2025 an und soll bis 2031 mit einem CAGR von 6,27 % wachsen. Der 1,7 Billionen USD umfassende Investitionsplan Vision 2030 und ein Wohnungsdefizit von 1,2 Millionen Einheiten garantieren einen anhaltenden Blockbedarf, der bis 2028 mit 1,8 Milliarden Einheiten pro Jahr seinen Höhepunkt erreicht. Sakani lieferte im Jahr 2025 220.000 Wohneinheiten und bevorzugt weiterhin thermische Hohlblöcke für Außenhüllen. Obwohl Zementpreisschwankungen die Margen belasten, gleichen die Hersteller dies durch den Einsatz von Schlacke- und Flugaschgemischen aus, die den Klinkerverhältnis um 20 % senken. Die U-Wert-Obergrenze des Saudi Green Building Code festigt die Nachfrage nach gedämmten Hohlblöcken weiter und stärkt die lokalen Lieferketten.
Vereinigte Arabische Emirate Betonblöcke Markt
Die VAE belegen den zweiten Platz und weisen schnellere technologische Veränderungen auf. Die Arbeitskosten stiegen im Jahr 2025 um 12 %, was die Einführung von Modulpaneelen und AAC-Alternativen vorantrieb. Das Logistikgebiet Dubai South und die Erweiterung des Flughafens Al Maktoum stützen die gewerbliche Blocknachfrage, während Abu Dhabis Estidama das Hohleinheitenvolumen in Wohngebieten sichert. Wasserknappheit zwingt zu Investitionen in geschlossene Kreislaufhärtung, wobei Hersteller Wassereinsparungen von 40 % beanspruchen. EMSTEELs Leichtstahlrahmen gewinnen im Villenbau an Bedeutung, was auf Wettbewerbsverluste hinweist, die der GCC-Betonblöcke-Markt beobachten muss.
GCC Betonblöcke Markt
Katars Marktanteil profitiert von der Phasierung des North-Field-LNG-Projekts, das bis zu 15 Millionen Hohlblöcke jährlich für Arbeitercamps benötigt. Das jährliche Wohnungsbauprogramm mit 10.000 Einheiten schreibt gedämmte Blöcke gemäß GSAS vor. Der Staat hat 3D-gedruckte Schulwände erprobt, die die Kosten um 22 % senken, was auf disruptive Entwicklungspfade hindeutet. Oman verfolgt Infrastrukturprojekte im Wert von 100 Milliarden USD im Rahmen der Vision 2040, wobei Vorgaben zur geschlossenen Wasserkreislaufwirtschaft die Kostenbasis potenziell anheben, jedoch langfristige ökologische Compliance sichern. Bahrain und Kuwait sind kleinere Beitragsleister, liefern jedoch stetige Aufträge aus nationalen Wohnungsbauprogrammen und frühen Baumaßnahmen in Kuwaits Silk City.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Betonblöcke im GCC beginnt mit dem Abbau und der Aufbereitung von Zuschlagstoffen, der Beschaffung von Zement und Klinker sowie Zusatzmitteln und Fasern oder Bindemitteln, bevor die Blockherstellung (automatisiertes Dosieren, Formen, Aushärten und Palettieren) und der Vertrieb an Auftragnehmer, Bauträger und öffentliche Projektträger erfolgen. Die Preisvolatilität bei Zement und Zuschlagstoffen im Jahr 2025, wobei Zement in Saudi-Arabien zwischen SAR 200 und SAR 250 pro Tonne gehandelt wurde, hat den Fokus verstärkt darauf gelenkt, alternative Vorprodukte wie Schlacke- und Flugasche-Mischungen sowie recycelte Zuschlagstoffe zu sichern. Gleichzeitig drängen Nachhaltigkeitsziele und die Einhaltung von Normen die Hersteller zu leistungssteigernden Zusatzstoffen wie synthetischen Fasern, CNT-basierten Lösungen und CO2-negativen Bindemitteln, einschließlich Initiativen, die an Standorten von Saudi Readymix demonstriert wurden.
Compliance- und Genehmigungsschritte werden zunehmend in Beschaffung und Produktion integriert, was sich auf die Lieferantenqualifikation und die Ausschreibungsfähigkeit in der gesamten Region auswirkt. Saudi-Arabien verschärfte sein Betriebsumfeld durch Änderungen der Durchführungsverordnung zum Saudi Building Code im April 2026 (veröffentlicht im Mai 2026). Hersteller und vorgelagerte Partner richten ihre Produkt-QA/QC an nationalen und GCC-Normen aus, einschließlich GSO EN 206:2022 und GSO 2809:2025. In den VAE fügt das technische Zulassungsschema des Abu Dhabi Quality and Conformity Council eine zusätzliche Hürde für bestimmte Baumaterialien hinzu und stärkt damit die Rolle zertifizierter Prüflabore, der Dokumentation und der Rückverfolgbarkeit neben der Logistik. Da sperrige, geringwertige Einheiten den Wettbewerb tendenziell lokal halten, begünstigt die Nachfrage auch Mehrwerksnetzwerke wie ACICO sowie regionale Hersteller mit Vertriebsreichweite in Giga-Projekt-Korridore.
Wettbewerbslandschaft
Der GCC-Betonblöcke-Markt ist mäßig konsolidiert. ACICO betreibt 12 Werke mit einer Kapazität von mehr als 400 Millionen Einheiten pro Jahr und ist auf Hohlblöcke mit Rezyklatzuschlag spezialisiert, die für LEED Gold und Estidama 2 Pearl zertifiziert sind. Saudi Readymix investierte 15 Millionen USD in die Dosierung von Schlacke und Flugasche und reduzierte dabei den CO₂-Ausstoß um 20 %, um der Kohlenstoffkennzeichnungsregel der VAE zu entsprechen. EMSTEEL diversifizierte in den Leichtstahlrahmenbau als Reaktion auf die Nachfrage im Villensegment und wirbt mit 35 % schnelleren Bauzeiten. Die technologische Differenzierung nimmt zu, da erstklassige Produzenten automatisierte Chargenzusammenstellung und robotergestützte Palettiersysteme einsetzen, die den Arbeitsaufwand um 15 % senken und die Konsistenz verbessern.
GCC-Betonblöcke-Branchenführer
-
ESPAC
-
RAKNOR LLC
-
Saudi Readymix
-
KRB
-
Bucomac
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC-Markt für Betonblöcke Unternehmen in diesem Bericht
- Aamal Cement
- ACICO Group
- Al Jazeera Factory For Construction Materials
- Al Mana Holding
- Al Rajhi Group
- Al RAYYAN Readymix Concrete and Cement Products W.L.L
- Bucomac
- Consent Group
- EMSTEEL
- ESPAC
- Khonaini International Company
- KRB
- MaCon LLC
- MJK Group
- Raknor LLC
- Saudi Readymix
Marktchancen und Zukunftsaussichten
Chancen im GCC-Markt für Betonblöcke konzentrieren sich auf CO2-arme, normkonforme Mauerwerkssysteme, die den verkörperten CO2-Ausstoß reduzieren und die Dokumentation der thermischen Konformität erleichtern. Lieferantenmaßnahmen weisen bereits in diese Richtung. Saudi Readymix demonstrierte CNT-verstärkten, CO2-armen Beton unter Verwendung lokal bezogener Materialien in Dammam (Dezember 2025) und führte zudem einen Testlauf mit einem CO2-negativen Bindemittel mit Partanna in seiner Anlage in Dschidda durch, wodurch Wege zur Zementreduzierung erweitert wurden, die für Mauerwerkselemente und verwandte Betonfertigteilanwendungen relevant sind. Diese Schritte stehen im Einklang mit dem Marktwandel hin zu CO2-Offenlegung und strengeren Anforderungen an den Wand-U-Wert, wie sie in Programmen der VAE und Saudi-Arabiens hervorgehoben werden, was Freiräume für Hersteller schafft, die dokumentierte EPD-ähnliche Daten, zertifizierte Mischungen und isolierte Hohlblöcke im großen Maßstab liefern können.
Betriebliche Modernisierungen können sich auch in differenzierten Lieferungen für große Projekt-Pipelines niederschlagen, bei denen Lieferzuverlässigkeit und Compliance-Dokumentation neben dem Preis eine Rolle spielen. Der Einsatz des ersten batterieelektrischen Radladers Saudi-Arabiens durch Saudi Readymix im Juli 2026 zeigt eine anhaltende Investitionsbereitschaft in emissionsärmere Materialumschlagslösungen, die die Beschaffungsanforderungen von Auftragnehmern bei Vorzeigeprojekten unterstützen. Da die Akzeptanz modularer und vorgefertigter Bauweisen in Wohnbauprogrammen der VAE und Saudi-Arabiens zunimmt, können Lieferanten, die paneelbasierte Blocksysteme, engere Maßtoleranzen und schnellere Aushärtungszyklen (ohne Erhöhung des Wasserverbrauchs) anbieten können, an Bedeutung gewinnen. Kleinere Hersteller in Oman, Bahrain und Kuwait können weiterhin durch Nischenangebote wie Verbund-, Dekor- und feuerfeste Blöcke konkurrieren, die auf aktualisierte Bauvorschriften und projektspezifische Spezifikationen abgestimmt sind.
Neueste Industrielle Entwicklungen in GCC-Markt für Betonblöcke
- Juli 2026: Saudi Readymix setzte an seinen Anlagen den ersten batterieelektrischen Radlader Saudi-Arabiens ein, geliefert von XCMG Saudi Arabia. Dieser Schritt unterstützt den emissionsärmeren Materialumschlag und kann die Diesel-Abhängigkeit im Steinbruch- und Hofbetrieb reduzieren. Er signalisiert zudem Investitionen zur Dekarbonisierung des vorgelagerten Teils der Lieferkette für Betonprodukte, die große Projekt-Pipelines beliefern.
- Mai 2026: Saudi Readymix führte die synthetisch faserverstärkten Betonlösungen Tuwaiq Crete ein und führte einen Live-Probeguss in der Fabrik der Al-Qiddiya-Stadt durch. Dies erweitert das Angebot des Unternehmens an Hochleistungsbeton für anspruchsvolle Baustellen, bei denen Rissbildungskontrolle und Verarbeitungsproduktivität entscheidend sind. Die Einführung stärkt die Differenzierung über Standard-Blockmischungen hinaus und unterstützt Premium-Spezifikationen im Zusammenhang mit der Umsetzung von Giga-Projekten.
- Dezember 2025: CHASM Advanced Materials und Saudi Readymix demonstrierten in Dammam CO2-armen, CNT-verstärkten Beton unter Verwendung von 100 % lokal bezogenen Materialien. Die Zusammenarbeit zeigt einen Weg zur Leistungsverbesserung bei gleichzeitigem Streben nach CO2-ärmeren Rezepturen, was für Hersteller relevant ist, die sich an die Offenlegung des verkörperten CO2-Ausstoßes und strengere Anforderungen an die Gebäudeleistung anpassen. Sie unterstreicht zudem die wachsende Zusammenarbeit zwischen Materialtechnologieunternehmen und Herstellern von Transportbeton und Betonprodukten im GCC.
GCC-Markt für Betonblöcke Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt Betonmauerwerksblöcke, die im Rahmen der GCC-Bautätigkeit geliefert und verwendet werden, gemessen an der Anzahl der Blöcke (Einheiten), die während des Untersuchungszeitraums in Endanwendungen verkauft wurden.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung umfasst keine Tonziegel, Zement, Transportbeton oder andere Wandsysteme, die nicht als Betonblöcke verkauft werden.
Segmentierungsübersicht
- Nach Typ
- Vollbetonblöcke
- Hohlbetonblöcke
- Sonstige Typen (z. B. Verbund- und Dekorblöcke)
- Nach Anwendung
- Wohnbau
- Gewerbebau
- Infrastruktur
- Industrie und institutionelle Nutzung
- Nach Geografie
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Oman
- Übriger GCC
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research legt die Leitplanken für das Modell fest und konzentriert sich auf die Bautätigkeit, die Materialnachfrage und das Tempo der Projektvergaben in den GCC-Ländern. Es wurden öffentliche Quellen ausgewertet, darunter nationale Statistikportale, Veröffentlichungen von Zentralbanken und Ministerien sowie Zollbehörden, die Handelsströme für Baumaterialien veröffentlichen. Darüber hinaus wurden Informationen von Organisationen wie der Weltbank, UN Comtrade sowie Normen- und Kodexaktualisierungen von Regierungsbehörden und kommunalen Behörden verwendet.
Zur Präzisierung der Annahmen wurden Geschäftsberichte, Investorenpräsentationen und Pressemitteilungen von Herstellern und großen Baugruppen geprüft und die Entwicklungsrichtung anschließend mit der Berichterstattung seriöser Wirtschaftspresse verglichen. Wo öffentliche Angaben spärlich sind, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie sendungsgenaues Import- und Exporttracking genutzt, um Kapazitätssignale und grenzüberschreitende Warenströme zu plausibilisieren. Diese Desk-Quellen sind lediglich illustrativ; für die Datenerhebung, Klärung und laufende Validierung wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, wie die Blocknachfrage mit dem Projektmix, den Wandpräferenzen und den lokalen Vorschriften zusammenhängt, und diese Eingaben anschließend in praktische Volumenannahmen zu übersetzen. Wir sprachen mit Herstellern, Händlern, Auftragnehmern und projektseitigen Fachleuten in den GCC-Märkten, um Lücken in den Sekundärinformationen zu schließen, und überprüften die Ergebnisse anschließend mit unabhängigen Standpunkten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 17 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt hauptsächlich über einen Top-down-Nachfragepoolansatz, bei dem Bauausgaben, Projektstarts und die typische Mauerwerksintensität in Blockverbrauchsvolumina nach Land und Endanwendung übersetzt werden. Für jedes Land wird das Modell durch Indikatoren wie Pipelines für Wohn- und Nichtwohnbauprojekte, den Schwung bei der Vergabe von Infrastrukturaufträgen, die typische Wandfläche je Bruttogrundfläche, den Anteil des Blockmauerwerks an Trag- und Trennwänden sowie die Aufteilung zwischen Voll- und Hohlblöcken, die sich mit Wärmedämmvorschriften und Planungsnormen ändert, gesteuert.
Sobald die Nachfrageseite aufgebaut ist, werden die Gesamtwerte durch selektive Bottom-up-Näherungen gegengeprüft, beispielsweise durch Stichproben zu Anlagenkapazität und Auslastungsgesprächen, Kanalprüfungen zu typischen LKW-Versandmustern sowie einen einfachen Volumenaufbau anhand indikativer Blöcke pro Quadratmeter für gängige Wandstärken. Wenn eine Lieferanten- oder Händlerangabe unvollständig ist, werden Lücken durch Benchmarks benachbarter Märkte geschlossen und der Bereich anschließend durch Folgegespräche eingegrenzt. Für die Prognose wird eine Szenarioanalyse rund um die Baupipeline eingesetzt (Basisszenario sowie langsamere und schnellere Auftragsumsetzung), und der endgültige Ausblick wird erst angepasst, nachdem die Annahmen mit dem übereinstimmen, was die Befragten für Projekte, Preisdruck und Substitution durch benachbarte Wandoptionen sehen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen überprüft, damit die endgültigen Zahlen an realen Marktsignalen verankert bleiben. Unser Team vergleicht die berechnete Einheitennachfrage mit unabhängigen Indikatoren wie Trends bei der Bauleistung, Importmustern für verwandte Vorleistungen und Ankündigungen zur Kapazitätserweiterung und untersucht dann etwaige starke Schwankungen vor der Freigabe. Wenn eine Abweichung durch eine einzelne Annahme verursacht zu sein scheint, wird die Annahme erneut geöffnet und die betreffende Gruppe von Interviewpartnern erneut kontaktiert.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Bautätigkeit oder die Verfügbarkeit von Angeboten erheblich verändern. Vor der Auslieferung führen die Analysten einen erneuten Durchlauf der wichtigsten Eingaben durch, damit die Kunden eine aktualisierte Sicht erhalten, die mit den neuesten öffentlichen Veröffentlichungen und verifizierten Feldrückmeldungen übereinstimmt.
Vergleich der GCC-Betonblöcke-Marktgrößenbestimmung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für GCC-Betonblöcke können weit auseinanderliegen, da die Maßeinheit, die Produktabgrenzung und der Zeitpunkt des Basisjahres nicht immer aufeinander abgestimmt sind. Einige Quellen weisen Umstze aus, andere zeigen Einheiten, und einige wenige mischen Blocktypen, die sich in Nachfragezyklen unterschiedlich verhalten.
Import- und Exportprüfungen, länderspezifische Baupipelinesignale und die Validierung von Herstellerversandmengen sind die Belege, die Mordor Intelligence an einem einheitenbasierten Nachfragepool für 2026 verankern, was die Gefahr einer Doppelzählung von Blöcken, die vor der endgültigen Verwendung über Händler weitergegeben werden, verringert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,58 Mrd. Einheiten (2026) | |
| Global Consultancy A | 1,67 Milliarden USD (2026) | Diese Zahl wird in Umsatzgrößen dargestellt und scheint zudem den Produktumfang auf angrenzende Wandblöcke wie AAC auszuweiten, was die Gesamtwerte je nach Preis- und Mixannahmen verschieben kann. |
| Industry Portal B | 3,44 Milliarden USD (2031) | Die Zahl entspricht einem Prognosepunkt am Ende des Betrachtungszeitraums und ist kein aktueller Jahreswert; sie erscheint daher größer, wenn sie direkt verglichen wird, ohne das Jahr und die zugrunde liegende Volumen- gegenüber Wertbasis zu normalisieren. |
Die Streuung der drei Zahlen erklärt sich hauptsächlich durch die Berichterstattung in Einheiten gegenüber Umsatz, Unterschiede darin, was als Betonblock behandelt wird, und ob der ausgewiesene Wert eine Basisjahresschätzung oder ein späteres Prognosejahr darstellt. Indem der Umfang eng auf Betonmauerwerksblöcke in der GCC-Endverbrauchsnachfrage begrenzt und die Annahmen an beobachtbaren Bau- und Angebotssignalen verankert werden, bleibt das Modell wiederholbar und leichter zu prüfen, wenn neue Informationen eingehen.
Wesentliche im Bericht beantwortete Fragen
Wie groß ist die aktuelle Marktgröße des GCC Betonblöcke Markts?
Die Marktgröße für GCC Betonblöcke wurde im Jahr 2025 auf 2,44 Milliarden Einheiten geschätzt und soll von 2,58 Milliarden Einheiten im Jahr 2026 auf 3,44 Milliarden Einheiten bis 2031 wachsen, bei einer CAGR von 5,94 % während des Prognosezeitraums (2026–2031).
Welcher Blocktyp führt die Verkäufe an?
Hohlbetonblöcke hielten im Jahr 2025 einen Marktanteil von 70,01 %, da ihre Wärmeeffizienz den regionalen Anforderungen an grünes Bauen entspricht.
Warum ist der Wohnungsbau so wichtig?
Wohnungsdefizite, insbesondere in Saudi-Arabien, und ein jährliches Bevölkerungswachstum von 1,8 % treiben fast die Hälfte des gesamten Blockverbrauchs an.
Was sind die wichtigsten Herausforderungen der Branche?
Volatilität der Inputkosten, Wasserknappheit und Wettbewerb durch Porenbeton (AAC), Leichtstahlrahmenbau und 3D-Drucktechnologien belasten die Margen und den Marktanteil.
Was sind die wichtigsten Branchenherausforderungen?
Inputkostenvolatilität, Wasserknappheit sowie Wettbewerb durch Porenbeton (AAC), Leichtstahlrahmenbau und 3D-Drucktechnologien belasten die Margen und den Marktanteil.