
Größe und Marktanteil des deutschen Landwirtschaftstraktoren-Marktes
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
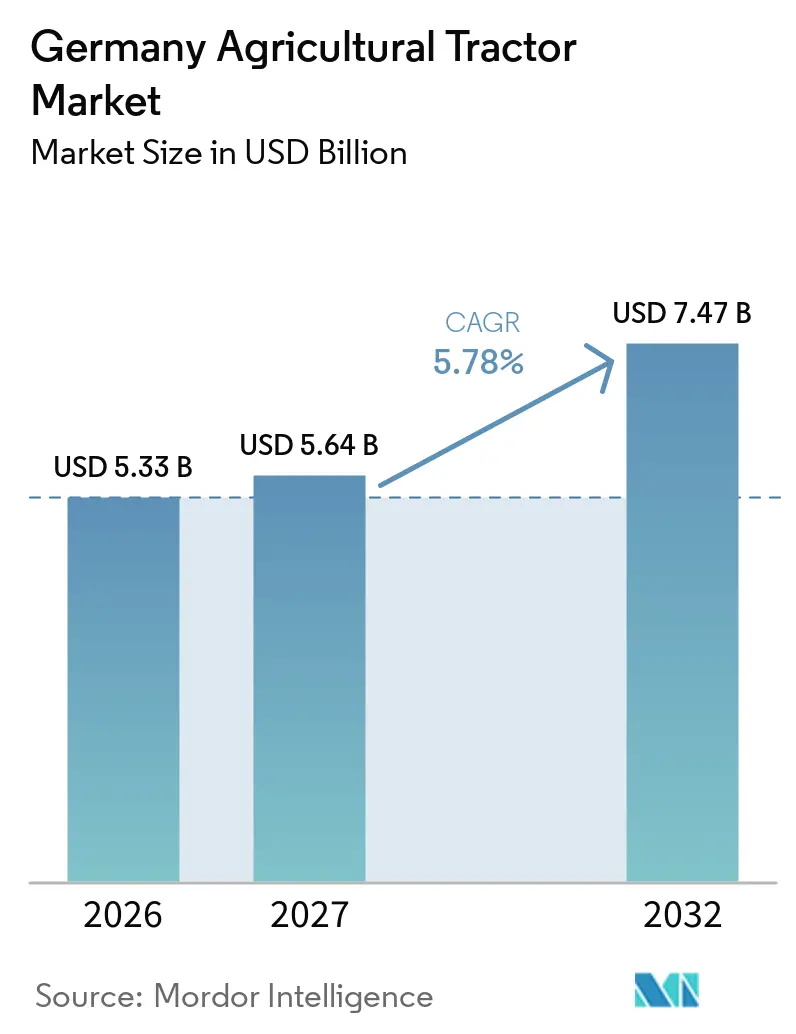
| Marktgröße im Basisjahr (2026) | 5.33 Milliarden US-Dollar |
| Marktgröße (2027) | 5.64 Milliarden US-Dollar |
| Marktgröße (2032) | 7.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.78 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Landwirtschaftstraktoren-Marktes von Mordor Intelligence
Die Marktgröße des deutschen Marktes für landwirtschaftliche Traktoren wurde 2026 auf 5,33 Milliarden USD geschätzt und soll von 5,64 Milliarden USD im Jahr 2027 auf 7,47 Milliarden USD bis 2032 wachsen, mit einer CAGR von 5,78 % von 2027 bis 2032. Die steigende Nachfrage nach Hochleistungseinheiten, Präzisionslandwirtschaftssubventionen und Elektrifizierungsanreizen stützen den positiven Ausblick. Die Betriebskonsolidierung hat die Zulassungen in Richtung Plattformen mit mehr als 150 PS verschoben, während an die Gemeinsame Agrarpolitik (GAP) gebundene Subventionen die effektiven Kosten GPS-gesteuerter, Stufe-V-konformer Maschinen senken. Gleichzeitig fördern Arbeitskräftemangel und eine rasch alternde Belegschaft die Einführung autonomer Technologien und Fahrerassistenztechnologien. Die Exportstärke dämpft die inländische Zyklizität und ermöglicht es deutschen Erstausrüstern, erhöhte Forschungs- und Entwicklungsbudgets aufrechtzuerhalten. Kapitalkosteninflation, ungleichmäßige ländliche Ladeinfrastruktur und eine Kreditverknappung bremsen jedoch das kurzfristige Wachstumsmomentum.
Wichtigste Erkenntnisse des Berichts
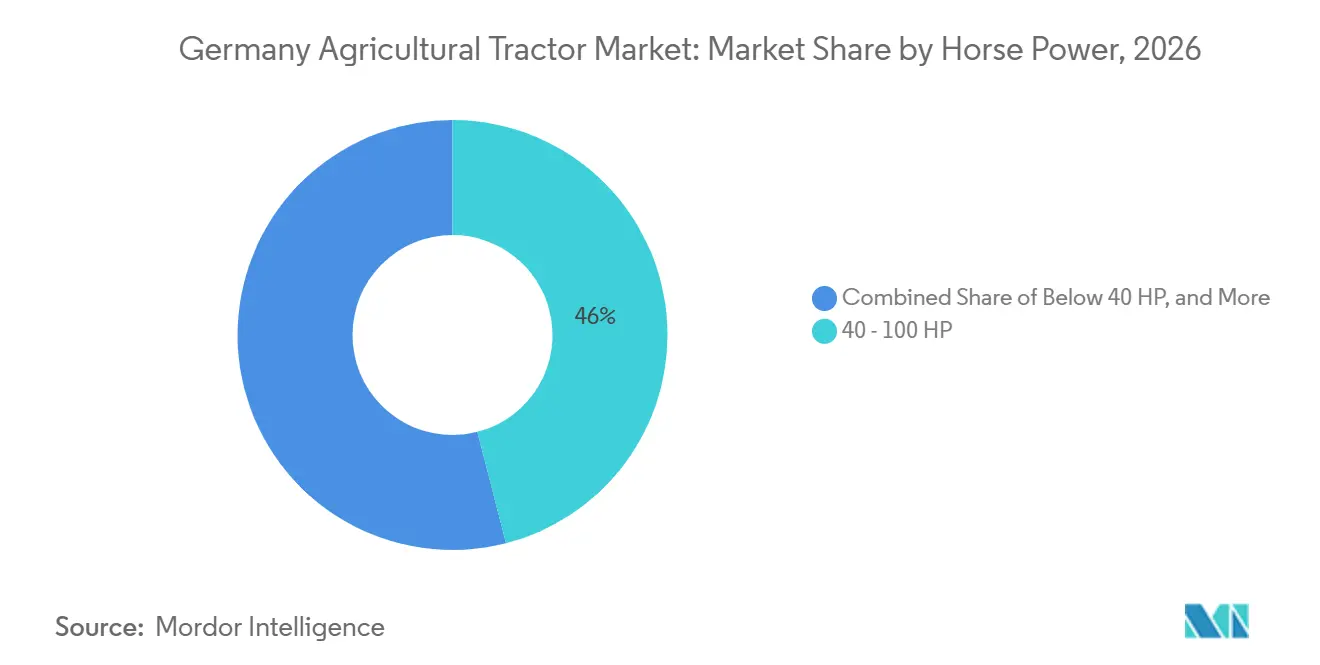
- Nach Motorleistung hielt das Segment 40–100 PS im Jahr 2026 einen Marktanteil von 46,0 % am deutschen Markt für landwirtschaftliche Traktoren, während das Segment über 100 PS von 2027 bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen wird.
- Nach Traktortyp entfielen 2026 42,0 % der Marktgröße des deutschen Marktes für landwirtschaftliche Traktoren auf Nutzfahrzeugtraktoren, während Reihenkulturtraktoren von 2027 bis 2032 voraussichtlich mit einer CAGR von 8,3 % wachsen werden.
- Nach Antriebsart entfielen 2026 67,0 % des Marktanteils auf Zweiradantrieb-Traktoren, während autonome/fahrerlose Traktoren von 2027 bis 2032 voraussichtlich mit einer CAGR von 12,0 % wachsen werden.
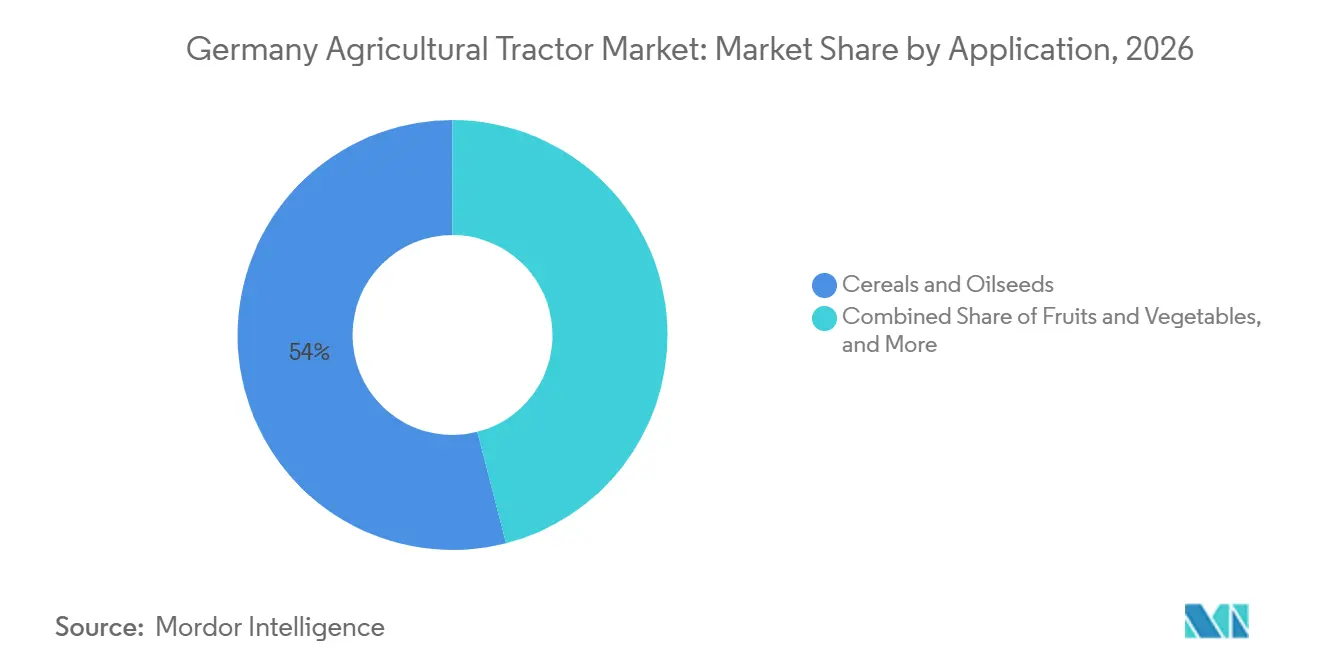
- Nach Anwendung entfielen 2026 54 % der Marktgröße des deutschen Marktes für landwirtschaftliche Traktoren auf Getreide und Ölsaaten, während Obst und Gemüse von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel beschleunigt die Mechanisierung | +1.2% | Deutschland und die gesamte EU-27 | Mittelfristig (2–4 Jahre) |
| GAP und nationale Subventionen für Präzisionslandwirtschaft | +1.5% | Deutschland, Frankreich und Niederlande | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierungsanreize für Elektrotraktoren | +0.8% | Deutschland, Österreich und nordische Länder | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Modellen mit höherer Motorleistung | +1.0% | Deutschland, Polen und Frankreich | Mittelfristig (2–4 Jahre) |
| Exportstärke deutscher Erstausrüster | +0.6% | Deutschland mit globalen Auftragsbüchern | Kurzfristig (≤ 2 Jahre) |
| Technologische Konvergenz als Wegbereiter für Autonomie | +0.7% | Deutschland, Niederlande und Dänemark | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel beschleunigt die Mechanisierung
Deutschland benötigt jährlich etwa 43.000 zusätzliche Landarbeiter, doch weniger als 15.000 Auszubildende treten in das Berufsfeld ein, was zu einem Durchschnittsalter der Landwirte von 56 Jahren führt [1]. Betreiber ersetzen zunehmend Arbeitskraft durch Kapital und bevorzugen Traktoren mit mehr als 150 PS, die mehr Hektar pro Stunde abdecken. Autonome Konzepte wie Fendts Xaver GT ermöglichen es einem Aufseher, mehrere Einheiten zu verwalten, wodurch der Arbeitseinsatz pro Hektar um etwa 30 % reduziert wird. Bundesförderung in Höhe von 128 Millionen USD bis 2027 beschleunigt Pilotprojekte für digitale Landwirtschaft mit Schwerpunkt auf Automatisierung [2]. Hersteller bündeln zunehmend Telematik und vorausschauende Wartung, was Vor-Ort-Technikerbesuche reduziert und den Arbeitsdruck weiter mindert.
GAP und nationale Subventionen für Präzisionslandwirtschaft
Der Strategische Plan der Gemeinsamen Agrarpolitik (GAP) leitet jährlich 6,6 Milliarden USD nach Deutschland, darunter 990 Millionen USD für moderne Ausrüstung [3]. Öko-Regelungen erstatten bis zu 40 % der Ausgaben für Präzisionslandwirtschaft, was den Nettopreis eines GPS-ausgestatteten Traktors effektiv um 16.000–27.000 USD senkt. Die Inanspruchnahme erreichte 2024 62 % der berechtigten Betriebe, weit über dem EU-Durchschnitt, was die Marktdurchdringung werksintegrierter Lenksysteme im deutschen Landwirtschaftstraktoren-Markt fördert. AGCOs PTx-Trimble-Gemeinschaftsunternehmen vom April 2024 integriert Trimble-Software in Fendt-Einheiten, sodass Käufer volle Subventionen ohne Nachrüstungen beanspruchen können. Subventionsmittel sind auf 2025–2026 vorgezogen, was Erstausrüster dazu veranlasst, zinsfreie Finanzierungen anzubieten, die auf Zahlungspläne abgestimmt sind.
Elektrifizierungsanreize für Elektrotraktoren
Ein exklusiver Pool von 1,07 Milliarden USD für emissionsfreie Landwirtschaftsgeräte deckt bis zu 50 % der Aufpreise für batterieelektrische Traktoren bis 2028 ab. Fendts e107 V Vario, der zu einem Preis von 160.000 USD angeboten wird, qualifiziert sich für Subventionen, die die Hälfte der Kosten abdecken. Deere & Companys E-Power-Plattform bringt eine 800-Volt-, 195-kWh-Architektur für Getreidebetriebe. Dennoch behindern weniger als 200 ländliche Schnellladestationen mit Kapazitäten über 150 kW die Einführung. Erstausrüster setzen auf Diesel-Hybrid-Varianten, um Subventionen zu erhalten, ohne vollständig auf die Ladeinfrastruktur angewiesen zu sein.
Technologische Konvergenz ermöglicht Autonomie
Die ländliche 5G-Abdeckung in Deutschland stieg 2024 auf 78 % und schafft die Grundlage für cloudverbundene, fahrerlose Betriebe. Fendts Xaver GT absolvierte 2.000 Teststunden und strebt eine kommerzielle Markteinführung bis 2026 an, während Deere & Companys See-and-Spray-Bildverarbeitungssystem den Herbizideinsatz um bis zu 70 % reduziert. Regulatorische Vorschläge würden vollständig autonome Maschinen legalisieren, die mit Geschwindigkeiten von bis zu 40 km/h auf ländlichen Straßen betrieben werden, bis 2026. Interoperabilitätsherausforderungen werden angegangen, da PTx Trimble ein FieldDataSync-Protokoll an Drittanbieter lizenziert. Autonome Traktion wird voraussichtlich skalieren, sobald rechtliche, versicherungstechnische und kommunikative Hürden abgebaut sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für Kleinbetriebe | -0.90% | Deutschland und Südeuropa | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Bedienern und Technikern | -0.60% | Deutschland und Europäische Union | Mittelfristig (2–4 Jahre) |
| Kreditverknappung und volatile Rohstoffpreise | -0.70% | Deutschland, Frankreich und Polen | Kurzfristig (≤ 2 Jahre) |
| Lücken bei ländlicher Lade- und Konnektivitätsinfrastruktur | -0.40% | Deutschland, Österreich und nordische Länder | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für kleine Betriebe
Der durchschnittliche neue Traktor kostet fast 100.000 USD, wobei Stufe-V-Motoren 8.500–12.800 USD pro Einheit hinzufügen. Sechzig Prozent der deutschen Betriebe bewirtschaften weniger als 50 Hektar, erzielen Jahresumsätze unter 53.000 USD und haben Schwierigkeiten, trotz 40-prozentiger GAP-Erstattungen eine Kofinanzierung zu sichern. Die Leasingdurchdringung stieg 2024 auf 35 %, doch höhere Zinsen erhöhten die monatlichen Zahlungen um 26 % gegenüber 2021. Händler berichten, dass die Inzahlungnahmewerte für Einheiten vor Stufe V um 20–30 % gesunken sind. Die Hürde vergrößert die Leistungslücke zwischen kapitalstarken Unternehmen und Kleinbetrieben und erodiert die Nachfrage im mittleren Segment des deutschen Landwirtschaftstraktoren-Marktes.
Kreditverschärfung und volatile Rohstoffpreise
Die Europäische Zentralbank senkte ihren Einlagensatz 2024 auf 3,0 %, doch Banken verlangen weiterhin niedrigere Beleihungsquoten und höhere Deckungsmetriken. Weizenterminkontrakte schwankten 2024 zwischen (EUR 250) 266 USD und (EUR 210) 224 USD pro Tonne. Ersatzzyklen verlängerten sich von acht auf zehn Jahre, da Landwirte Reparaturen gegenüber Neukäufen priorisierten, was zu einer Reduzierung der jährlichen Nachfrage um etwa 2.000–3.000 Einheiten führte. Zinsfreie Erstausrüster-Aktionen, die an GAP-Auszahlungen gebunden sind, können Verkäufe vorziehen, riskieren jedoch einen Nachfrageeinbruch, sobald die Subventionen auslaufen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motorleistung:
Konsolidierung begünstigt HochleistungsplattformenDas Segment 40–100 PS machte 2026 etwa 46,0 % der Marktgröße des deutschen Marktes für landwirtschaftliche Traktoren aus, doch Einheiten über 100 PS sollen von 2027 bis 2032 mit einer CAGR von 6,8 % wachsen, was die Marktgröße in Richtung Hochleistungsplattformen lenkt. Traktoren über 150 PS verzeichneten 2024 einen Anstieg, angetrieben von Betrieben mit mehr als 1.000 Hektar, die 12-Meter-Sämaschinen und 18-Meter-Sprühgeräte einsetzen, um Feldüberfahrten und Arbeitskräftebedarf zu reduzieren.
Großbetriebe amortisieren Stufe-V-Aufpreise über größere Hektarflächen, was Erstausrüster dazu veranlasst, in höhere Leistungsbereiche wie Fendts 900 Vario zu investieren, der 2024 steigende Zulassungszahlen verzeichnete. Mittelgroße Betriebe erkunden elektrische Alternativen wie den e107 V Vario, dessen Preis nach Subventionen vergleichbare Dieselversionen unterbietet. Die Leistungsmischung wird sich weiter polarisieren, da Forschungs- und Entwicklungsmittel in Premium-Leistung und elektrische Nischenprodukte unter 50 PS fließen, während das mittlere Segment stagniert.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Traktortyp:
Reihenkulturtraktoren gewinnen unter kontrolliertem VerkehrsanbauNutzfahrzeugtraktoren hielten 2026 einen Anteil von 42,0 % am deutschen Markt für landwirtschaftliche Traktoren, doch Reihenkulturtraktoren sollen von 2027 bis 2032 mit einer CAGR von 8,3 % wachsen – dem schnellsten Wachstum im deutschen Markt für landwirtschaftliche Traktoren. Breitere Anbaugeräte und kontrollierter Verkehrsanbau erfordern hohe Bodenfreiheit und schmale Spurbreiten, die Reihenkulturdesigns bieten. Die 8R- und 9R-Serie von Deere & Company verzeichnete eine steigende Nachfrage in großen Getreidegürteln dank integrierter Führungssysteme und verstellbarer Spurbreiten.
CLAAS's Axion 900 kombiniert Reihenkultur-Ergonomie mit Nutzfahrzeugvielseitigkeit und steigert den Marktanteil durch Mittelmontage-Dreipunktgestänge und Doppelanbaugeräte-Konfigurationen. Obst- und Weinbergtraktoren bleiben in Weinregionen unverzichtbar, die Niedrigprofil-Architekturen erfordern. Die kommunale Einführung elektrischer Kompakttraktoren erweitert das sonstige Segment. Nutzfahrzeugtraktoren könnten Marktanteile an Reihenkulturtraktoren abgeben, da Betriebe wachsen und Erstausrüster konfigurierbare Pakete innerhalb eines einzigen Fahrgestells anbieten.
Nach Antriebsart:
Autonomie gestaltet die Traktion neuZweiradantrieb machte 2026 67,0 % des Marktanteils im deutschen Markt für landwirtschaftliche Traktoren aus – bevorzugt wegen geringer Kosten und einfacher Wartung – doch autonome oder fahrerlose Plattformen führen das Wachstum mit einer CAGR von 12 % von 2027 bis 2032 an. Fendts Xaver GT und Deere & Companys E-Power veranschaulichen den Schwenk zu softwaredefinierten Antriebssystemen, die Schwarmmodelle und visionsgeführtes Sprühen einsetzen.
Das Wachstum des Vierradantriebs bleibt hinter dem der Autonomie zurück, da diese das Traktionsmanagement über unabhängige Radmotoren statt mechanischer Antriebsstränge realisiert. Rechtliche, versicherungstechnische und protokollbezogene Hürden bestehen weiterhin, doch geplante Änderungen der Straßenverkehrsordnung versprechen kommerzielle Realisierbarkeit bis 2026. Die Dominanz des Zweiradantriebs wird schrittweise abnehmen, sobald regulatorische Hürden fallen und die Sensorkosten sinken.
Nach Anwendung:
Getreide dominiert, Gartenbau beschleunigt sichGetreide und Ölsaaten repräsentierten 2026 54,0 % des Marktanteils und hielten den Nachfrageschwerpunkt des deutschen Marktes für landwirtschaftliche Traktoren auf Grundnahrungsmittelkulturen. Während die Weizenanbaufläche zurückging, weitete sich der Maisanbau aus, was die Leistungsanforderungen in Richtung Traktoren über 150 PS verschob, um schwerere Anbaugeräte zu bewältigen. Darüber hinaus stützte der Anstieg im Zuckerrübenanbau die Nachfrage nach fortschrittlichen Geräten, einschließlich Sämaschinen mit variabler Ausbringrate.
Obst und Gemüse sollen von 2027 bis 2032 mit einer CAGR von 7,2 % wachsen, da obstgartenspezifische autonome Einheiten den Arbeitskräftemangel in Steilhang-Weinbergen abmildern. Tierhaltungsbetriebe treiben die Nachfrage nach Fütterungs- und Gülleaufgaben an, die vielseitige Nutzfahrzeugtraktoren erfordern. Kommunale, forstwirtschaftliche und Spezialmarktnischen wachsen moderat, da Städte geräuscharme Nullemissionsgeräte beschaffen. Getreide wird dominant bleiben, aber schrittweise Marktanteile an Gartenbau und Tierhaltung abgeben, wobei Getreide die Automatisierung früher übernehmen wird.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die östlichen Bundesländer Deutschlands, insbesondere Brandenburg und Mecklenburg-Vorpommern, bleiben aufgrund größerer Betriebsstrukturen die Kernmärkte für Hochleistungstraktoren, während Bayern und Baden-Württemberg weiterhin die Nachfrage nach Nutzfahrzeugtraktoren antreiben, die für kleinere, fragmentierte Betriebe geeignet sind. Weinbauregionen entlang des Rheins und der Mosel halten eine stetige Nachfrage nach Schmalreihen-Obstgartentraktoren aufrecht, die auf Spezialkulturen zugeschnitten sind.
Auf europäischer Ebene gingen die Traktorzulassungen zurück, doch Deutschland zeigte eine vergleichsweise stärkere Widerstandsfähigkeit, gestützt durch eine stetige Subventionsinanspruchnahme und laufende Modernisierungsbemühungen. Traktorexporte spielen weiterhin eine zentrale Rolle bei der Aufrechterhaltung der inländischen Fertigungsaktivitäten, wobei erhebliche Mengen an wichtige europäische Partner geliefert werden. Bundesinvestitionen in Programme für digitale Landwirtschaft und die landesweite 5G-Expansion stärken Deutschlands Position als führendes Testfeld für autonome und nächste Generation von Maschinen.
Die Abhängigkeit von externen Märkten bleibt ein strukturelles Risiko, da Verschiebungen der globalen Kreditbedingungen oder Währungsbewegungen die inländischen Produktionszyklen beeinflussen können. Dennoch deuten jüngste Schritte wie die Expansion der AGCO Corporation in der Entwicklung elektrischer Maschinen und die erhöhten Forschungs- und Entwicklungsverpflichtungen der CLAAS KGaA mbH auf anhaltendes Vertrauen in Deutschlands langfristigen Status als europäisches Zentrum für Innovation im Bereich fortschrittlicher Landwirtschaftsmaschinen hin.
Wettbewerbslandschaft
Marktkonzentration
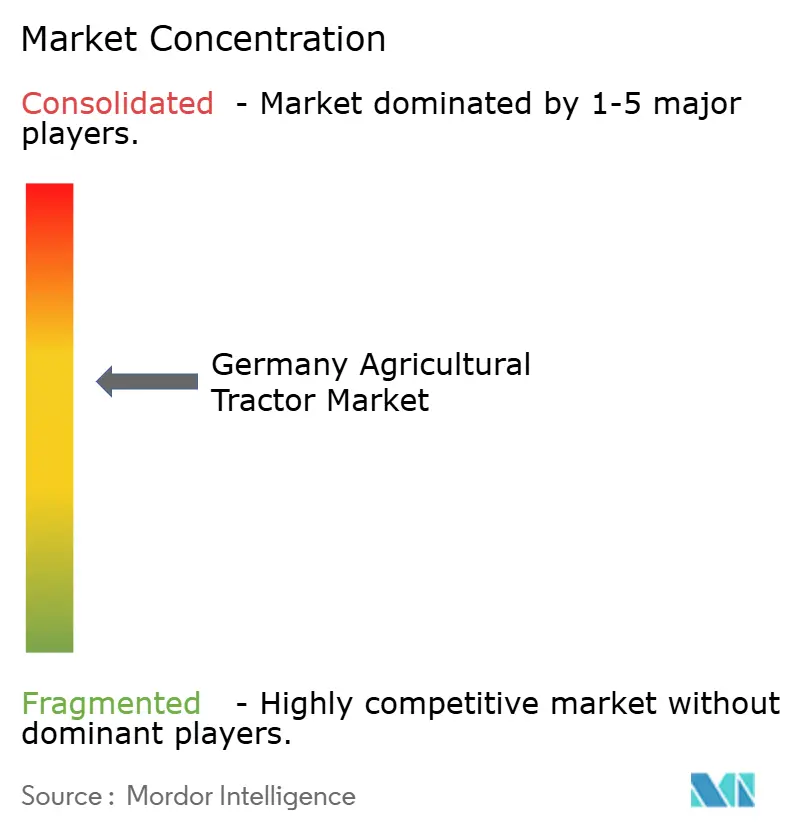
Der deutsche Markt für landwirtschaftliche Traktoren war 2026 mäßig konzentriert. Führende Unternehmen wie AGCO Corporation, Deere & Company, CLAAS KGaA mbH, CNH Industrial N.V. und SDF Group S.p.A. behaupten starke Positionen, gestützt durch umfangreiche Produktportfolios, Finanzierungsprogramme und fortschrittliche Technologieintegration. Bekannte Marken wie Fendt, John Deere, CLAAS, New Holland und Deutz-Fahr repräsentieren einen bedeutenden Anteil am nationalen Absatz und unterstreichen die konsolidierte Struktur des Marktes.
Jüngste Entwicklungen deuten auf strategische Verschiebungen bei den wichtigsten Unternehmen hin. AGCO Corporation stärkt seine digitalen Fähigkeiten durch Initiativen zur Präzisionslandwirtschaft, während Deere & Company sich auf integrierte Software- und Automatisierungsplattformen konzentriert, um die langfristige Kundenbindung zu stärken. Kubota Corporation erweitert seine Präsenz im Segment der Kompakt- und Elektrotraktoren durch Händlernetzwachstum, und Yanmar Holdings Co. verstärkt seinen Fokus auf mittlere Leistungskategorien nach jüngsten globalen Akquisitionen. Diese Strategien stehen im Einklang mit Deutschlands steigender Nachfrage nach Elektrifizierung, Autonomie und hocheffizienten Maschinen.
Aufkommende Marktchancen umfassen kompakte Elektrotraktoren für kommunale Anwendungen, autonome Plattformen für ökologische Landwirtschaftssysteme und spezialisierte Weinbergtraktoren für geneigte oder schmalreihige Geländetypen. Da sich der Wettbewerb von der Motorleistung hin zu Software-Ökosystemen verlagert, sind Hersteller, die telematikfähige Geräte in Kombination mit flexiblen Finanzierungslösungen anbieten, gut positioniert, um Marktanteile zu gewinnen. Umgekehrt riskieren Unternehmen, die die Einführung integrierter Präzisionstechnologien verzögern, an Marktrelevanz zu verlieren, da deutsche Landwirte digitale Werkzeuge zunehmend priorisieren, um die Produktivität zu steigern und regulatorische Anforderungen zu erfüllen.
Marktführer im deutschen Landwirtschaftstraktoren-Sektor
-
AGCO Corporation
-
Deere & Company
-
CLAAS KGaA mbH
-
CNH Industrial N.V.
-
SDF Group S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deutschland Markt für Landwirtschaftliche Traktoren Unternehmen in diesem Bericht
- AGCO Corporation
- Deere & Company
- CLAAS KGaA mbH
- CNH Industrial N.V.
- SDF Group S.p.A.
- Kubota Corporation
- Argo Tractors S.p.A.
- Yanmar Holdings Co.
- Daedong Corporation
- TYM Corporation
- Iseki & Co., Ltd.
- Monarch Tractor Inc.
- Ideanomics Inc.
Neueste Industrielle Entwicklungen in Deutschland Markt für Landwirtschaftliche Traktoren
- Mai 2025: SDF Group S.p.A. hat am DEUTZ-FAHR Land-Standort in Lauingen, Deutschland, ein neues energieeffizientes Bürogebäude eingeweiht. Diese Entwicklung konsolidiert Schlüsselfunktionen und stärkt gleichzeitig die Fertigungs- und Forschungs- und Entwicklungskapazitäten des Unternehmens in der Region. Die Expansion unterstreicht SDF's anhaltendes Engagement im deutschen Landwirtschaftstraktoren-Markt und zielt darauf ab, zukünftige Produktentwicklung und Serviceverbesserungen zu unterstützen.
- Februar 2025: SDF Group S.p.A. und AGCO Corporation haben eine Liefervereinbarung geschlossen, nach der SDF Massey-Ferguson-Traktoren im unteren bis mittleren Leistungsbereich (bis 85 PS) in Lauingen fertigen wird. Diese Partnerschaft stärkt SDF's Produktionsaktivitäten in Deutschland und festigt die Rolle des Landes als bedeutenden Fertigungsstandort im Landwirtschaftstraktoren-Markt.
- April 2024: CLAAS KGaA mbH hat seinen Standort in Harsewinkel modernisiert, was den Bau eines neuen Wareneingangsbereichs und einer automatisierten, energieeffizienten Halle 2 umfasst. Diese Investitionen in Höhe von 65 Millionen USD (60 Millionen EUR) steigern die Produktionseffizienz und -kapazität und stärken die Position des Unternehmens im deutschen Landwirtschaftstraktoren-Markt.
Berichtsumfang des deutschen Landwirtschaftstraktoren-Marktes
Ein Traktor ist ein landwirtschaftliches Fahrzeug, das zum Ziehen landwirtschaftlicher Maschinen und zur Bereitstellung der für den Betrieb der Maschinen erforderlichen Energie verwendet wird. Er trägt dazu bei, den Zeitaufwand für landwirtschaftliche Tätigkeiten zu reduzieren und diese zu erleichtern. Für diesen Bericht wurden Traktoren berücksichtigt, die in landwirtschaftlichen Betrieben eingesetzt werden. Der Bericht über den deutschen Markt für landwirtschaftliche Traktoren ist segmentiert nach Motorleistung (unter 40 PS, 40–100 PS und über 100 PS), nach Traktortyp (Nutzfahrzeug, Reihenkultur, Obst- und Weinberg sowie weitere), nach Antriebsart (Zweiradantrieb, Vierradantrieb und Autonom/Fahrerlos) sowie nach Anwendung (Getreide und Ölsaaten, Obst und Gemüse, Tierhaltungsbetriebe und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Unter 40 PS |
| 40–100 PS |
| Über 100 PS |
| Nutzfahrzeugtraktoren |
| Reihenkulturtraktoren |
| Obstgarten- und Weinbergtraktoren |
| Sonstige Traktortypen |
| Zweiradantrieb |
| Vierradantrieb |
| Autonom / Fahrerlos |
| Getreide und Ölsaaten |
| Obst und Gemüse |
| Tierhaltungsbetriebe |
| Sonstige |
| Nach Motorleistung | Unter 40 PS |
| 40–100 PS | |
| Über 100 PS | |
| Nach Traktortyp | Nutzfahrzeugtraktoren |
| Reihenkulturtraktoren | |
| Obstgarten- und Weinbergtraktoren | |
| Sonstige Traktortypen | |
| Nach Antriebsart | Zweiradantrieb |
| Vierradantrieb | |
| Autonom / Fahrerlos | |
| Nach Anwendung | Getreide und Ölsaaten |
| Obst und Gemüse | |
| Tierhaltungsbetriebe | |
| Sonstige |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der deutsche Markt für landwirtschaftliche Traktoren im Jahr 2026?
Die Marktgröße des deutschen Marktes für landwirtschaftliche Traktoren beläuft sich 2026 auf 5,33 Milliarden USD.
Welche CAGR wird für Hochleistungstraktoren über 100 PS prognostiziert?
Das Segment über 100 PS wird voraussichtlich von 2027 bis 2032 eine CAGR von 6,8 % verzeichnen.
Wie beeinflussen GAP-Subventionen Traktorkäufe?
GAP-Fördermittel für Präzisionslandwirtschaft erstatten bis zu 40 % der förderfähigen Gerätekosten, verkürzen die Amortisationszeiten und ziehen Käufe auf 2025–2026 vor.
Was begrenzt die Einführung von Elektrotraktoren im ländlichen Deutschland?
Weniger als 200 Schnellladestationen über 150 kW, hohe Installationskosten für Ladestationen und inkonsistente 5G-Upload-Geschwindigkeiten schränken den großflächigen Einsatz von Elektrotraktoren ein.