
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 10.60 Milliarden US-Dollar |
| Marktgröße (2026) | 11.05 Milliarden US-Dollar |
| Marktgröße (2031) | 13.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.30 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für landwirtschaftliche Maschinen in Deutschland von Mordor Intelligence
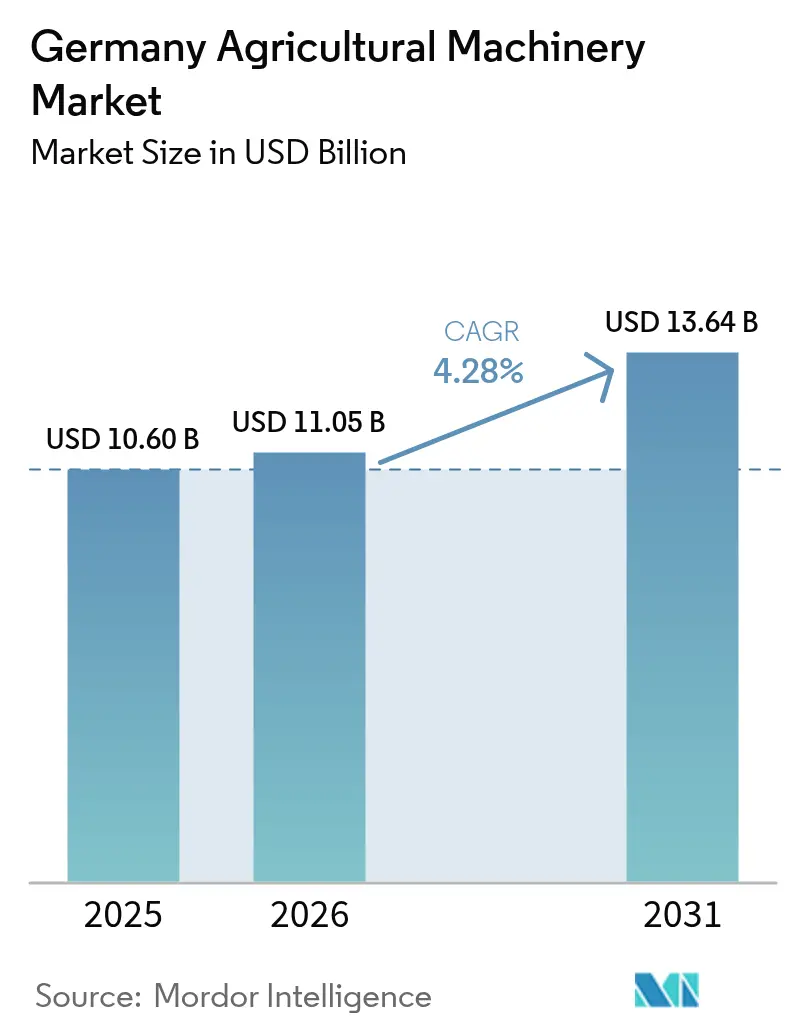
Die Marktgröße für Landmaschinen in Deutschland wird im Jahr 2026 auf 11,05 Milliarden USD geschätzt, gegenüber einem Wert von 10,60 Milliarden USD im Jahr 2025, und soll bis 2031 bei einer CAGR von 4,30 % im Zeitraum 2026 bis 2031 13,64 Milliarden USD erreichen. Die starke Nachfrage nach Traktoren, die rasche Einführung von Bewässerungssystemen und anhaltende Subventionszuflüsse gleichen den Rückgang bei Maschinenregistrierungen und landwirtschaftlichen Einkommen aus. Landwirte setzen zunehmend auf Präzisions- und autonome Technologien, um dem Arbeitskräftemangel, regulatorischen Emissionszielen und klimabedingtem Wasserstress zu begegnen. Hersteller skalieren Nachrüstsätze, die ISOBUS-Konformität und intelligente Vernetzungsfunktionen integrieren und so die Hürden für alternde Maschinenflotten senken. OEMs (Originalausrüstungshersteller) setzen zudem auf kreative Finanzierungsmodelle, die saisonale Cashflows glätten und hohe Vorabkosten abfedern. Politische Anreize wie jährliche GAP-Transfers in Höhe von 6,2 Milliarden EUR (6,8 Milliarden USD) halten die Ausrüstungsinvestitionen im deutschen Landmaschinenmarkt trotz volatiler Rohstoffpreise stabil.[1]
Wichtigste Erkenntnisse des Berichts
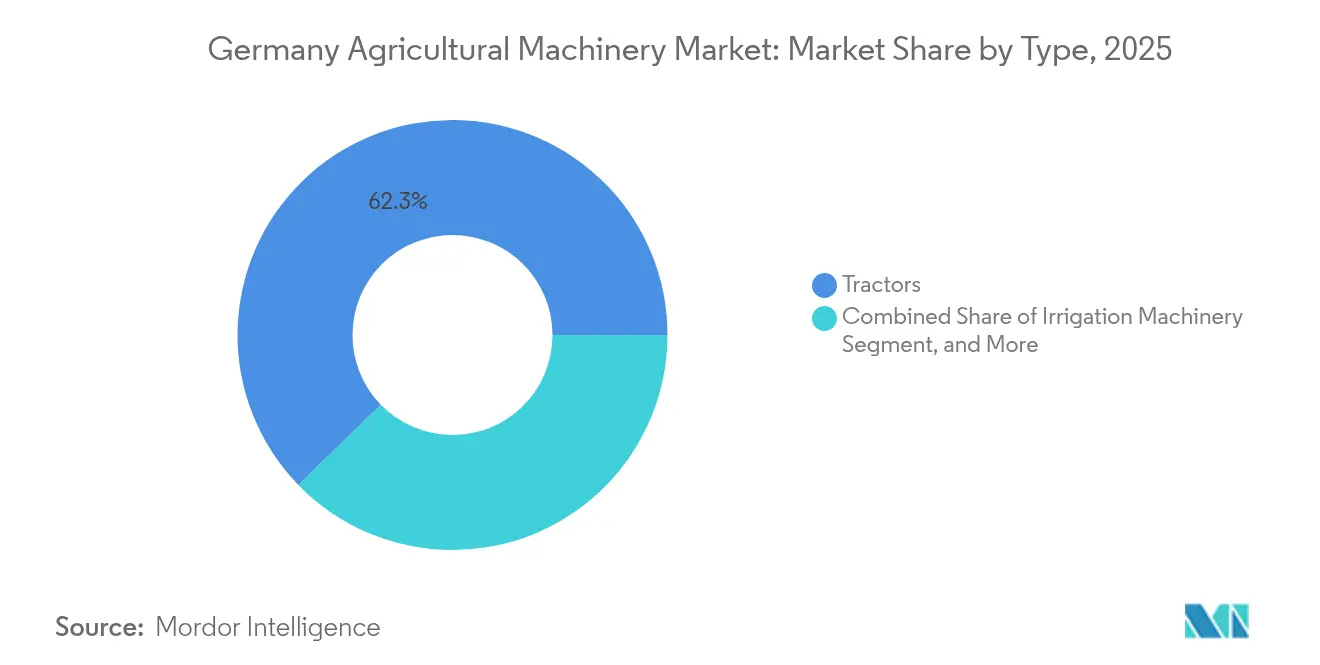
- Nach Typ führten Traktoren mit einem Marktanteil von 62,3 % am deutschen Landmaschinenmarkt im Jahr 2025, und Bewässerungsmaschinen verzeichnen bis 2031 einen CAGR von 6,5 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des deutschen Marktes für landwirtschaftliche Maschinen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel durch alternde Belegschaft | +1.2% | Ländliche Regionen bundesweit | Mittelfristig (2–4 Jahre) |
| EU- und Bundessubventionen für den Kauf von Präzisionsmaschinen | +0.8% | Bayern und Niedersachsen | Kurzfristig (≤ 2 Jahre) |
| Rasche Verbreitung intelligenter vernetzter Geräte und ISOBUS-Standards | +0.7% | Bundesweit | Mittelfristig (2–4 Jahre) |
| CO₂-Fußabdruck-Vorschriften zugunsten von Tier-V- und Elektrotraktoren | +0.5% | Stadtnahe landwirtschaftliche Betriebe | Langfristig (≥ 4 Jahre) |
| Autonome Multifunktionsplattformen gewinnen Pilotttraktion | +0.4% | Großflächige Betriebe | Langfristig (≥ 4 Jahre) |
| Geeignete OEM-Finanzierungsmodelle | +0.3% | Regionen mit unterschiedlichem Kreditzugang | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel durch alternde Belegschaft
Der deutsche Agrarsektor steht vor einem erheblichen Arbeitskräftemangel, der auf eine alternde Belegschaft und mangelndes Interesse jüngerer Generationen zurückzuführen ist. Mit dem Renteneintritt älterer Landwirte wachsen die Einstellungslücken, was einen Anstieg bei Mechanisierung und Automatisierung auslöst. Staatliche Initiativen fördern den Einsatz von Mini-Robotern für gezielte Feldaufgaben und verringern so die Abhängigkeit von manueller Arbeit. Plug-and-Play-Schnittstellen und Nachrüstsätze ermöglichen es älteren Maschinen, intelligente Geräte zu integrieren und Aufrüstungen zugänglicher zu machen. Dieser Wandel verändert den Markt für landwirtschaftliche Maschinen, da die Nachfrage nach autonomen Lösungen und anpassungsfähigen Technologien steigt, die die Produktivität über verschiedene Betriebsgrößen und Kulturpflanzenarten hinweg aufrechterhalten.
EU- und Bundessubventionen für den Kauf von Präzisionsmaschinen
Politikreformen auf EU- und Bundesebene steigern die Investitionen in Präzisionslandwirtschaftstechnologien in ganz Deutschland. GAP-Reformen erhöhen die Grünprämienausschüttungen auf 130 % des Basissatzes und lenken Landwirte in Richtung Präzisionssprühgeräte und intelligente Bewässerung. Die Gasölsteuerentlastung von 0,21480 EUR pro Liter (0,24 USD) senkt die Betriebskosten für Hightech-Traktoren. Staatliche Programme wie ILU 2023 bieten zusätzliche Fördermittel für emissionsmindernde Maschinen und unterstützen einen stetigen Maschinenumschlag im deutschen Landmaschinenmarkt.[2]Diese Modernisierung des Landmaschinenmarkts verbindet wirtschaftliche Anreize mit Umweltzielen und stärkt die landwirtschaftliche Infrastruktur Deutschlands.
Rasche Verbreitung intelligenter vernetzter Geräte und ISOBUS-Standards
Der deutsche Markt für landwirtschaftliche Maschinen entwickelt sich durch die Integration intelligenter vernetzter Geräte und standardisierter Kommunikationsprotokolle weiter. ISOBUS-Konformität bei neuen Geräten ermöglicht einen nahtlosen Datenaustausch zwischen Traktoren und Werkzeugen, vereinfacht den Betrieb und verbessert die Präzision. Innovationen in Middleware und Cloud-Konnektivität ermöglichen agronomische Echtzeit-Entscheidungen, reduzieren Ausfallzeiten und verbessern die Feldleistung. Hersteller integrieren diese Technologien in ihre Produktlinien und bieten Landwirten intuitive Schnittstellen und skalierbare Lösungen. Diese digitale Transformation erweitert die installierte Basis präzisionsbereit ausgestatteter Maschinen und festigt Deutschlands Position im Smart Farming und in nachhaltigen landwirtschaftlichen Praktiken.
CO₂-Fußabdruck-Vorschriften zugunsten von Tier-V- und Elektrotraktoren
Die Stufe-V-Dieselgrenzwerte verschärfen die Schwellenwerte für Partikel und NOx. Fendts e100 Vario liefert 4–7 Stunden sauberen Betrieb mit einer 100-kWh-Batterie und ist damit für kommunale und Tierhaltungsaufgaben geeignet.[3] Gewichtsoptimierte Erntemaschinen wie HOLMERs Terra Dos 5 reduzieren den Kraftstoffverbrauch um 20 % und entsprechen damit strengeren CO₂-Zielen. Diese Innovationen positionieren den deutschen Landmaschinenmarkt in Richtung emissionsarmer Antriebssysteme.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestition und lange Amortisationszeit | -0.9% | Bundesweit, ausgeprägter bei kleineren Betrieben | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Cybersicherheit und Dateneigentum bei digital vernetzten Maschinenparks | -0.6% | Bundesweit, konzentriert bei technologisch fortgeschrittenen Betrieben | Mittelfristig (2–4 Jahre) |
| Margendruck durch sinkende Rohstoffpreise und volatile Energiekosten | -0.7% | Bundesweit, mit regionalen Unterschieden je nach Kulturpflanzenspektrum | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unsicherheit bei der Reduzierung von Pestiziden und Stickstoffobergrenzen | -0.5% | Bundesweit, mit stärkeren Auswirkungen in intensiven Anbauregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestition und lange Amortisationszeit
Die hohen Kapitalkosten für moderne landwirtschaftliche Maschinen stellen deutsche Landwirte, insbesondere jene mit kleineren Betrieben, weiterhin vor Herausforderungen. Große Mähdrescher und Präzisionsgeräte erfordern erhebliche Investitionen, und steigende Finanzierungskosten haben die Zeit zur Amortisierung dieser Ausgaben verlängert. Infolgedessen schieben viele Landwirte Geräteaufrüstungen auf, was den allgemeinen Marktumschlag verlangsamt und die Herstellerumsätze beeinträchtigt. Kleinere Betriebe sind am stärksten betroffen, da ihnen oft die finanziellen Mittel fehlen, um in neuere Technologien zu investieren. Diese Situation hemmt das Wachstum im deutschen Markt für landwirtschaftliche Maschinen, wo Kosten und Kapitalrendite wesentliche Hürden für die Modernisierung darstellen.
Bedenken hinsichtlich Cybersicherheit und Dateneigentum bei digital vernetzten Maschinenparks
Mit zunehmender Digitalisierung der deutschen Landwirtschaft sind Bedenken hinsichtlich Cybersicherheit und Dateneigentum zu erheblichen Herausforderungen geworden. Intelligente Maschinen, die über ISOBUS-Gateways und Cloud-Plattformen verbunden sind, schaffen potenzielle Schwachstellen, die sensible Betriebsdaten gefährden könnten. Landwirte äußern Bedenken hinsichtlich des unbefugten Zugriffs auf Ertragskarten, Bodenprofile und Betriebskennzahlen, die sie als wertvolles geistiges Eigentum betrachten. Das Fehlen etablierter branchenspezifischer Sicherheitsstandards erhöht die Komplexität und die Kosten der Compliance und schreckt einige Erzeuger von der Implementierung digitaler Lösungen ab. Diese Probleme verlangsamen die Einführung digitaler Technologien im Markt für landwirtschaftliche Maschinen und unterstreichen die Notwendigkeit verbesserter Sicherheitsmaßnahmen und klarer Rahmenbedingungen für Datenverwaltung und Dateneigentum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Traktoren führen den Markt an, während Bewässerungsmaschinen das stärkste Wachstum verzeichnen
Traktoren repräsentierten im Jahr 2025 62,3 % der Marktgröße für Landmaschinen in Deutschland und behaupteten damit ihre dominante Stellung. Trotz rückläufiger Zulassungszahlen bleibt die Nachfrage aufgrund kraftstoffeffizienter Motoren und der Kompatibilität mit intelligenten Anbaugeräten robust. Landwirte modernisieren bestehende Flotten durch ISOBUS-Nachrüstungen und Plug-and-Play-Upgrades anstelle von Komplettersatz. Elektrotraktoren gewinnen in den Segmenten Gemüseanbau und kommunale Dienstleistungen an Bedeutung. Testmodelle wie der e100 Vario deuten auf einen schrittweisen Übergang zur Elektrifizierung hin, da die Batterietechnologie voranschreitet.
Bewässerungsmaschinen verzeichnen die höchste Wachstumsrate mit einer CAGR von 6,5 % bis 2031, angetrieben durch klimatische Variabilität und den Bedarf an wassereffizienter Landwirtschaft. Während die Bewässerungsadoption moderat bleibt, beschleunigen sich verschlechternde Dürrebedingungen und veränderte Wettermuster die Einführung von Sprinkler- und Tropfsystemen. Staatliche Subventionen und Energiesteueranreize senken die Betriebskosten und verbessern den Zugang zu Präzisionsbewässerungssystemen. Anforderungen an die Klimaresilienz wandeln Bewässerung von einer ergänzenden Investition in eine wesentliche Komponente um und beeinflussen die Dynamik des deutschen Landmaschinenmarkts sowie die Infrastrukturplanung.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die durchschnittliche Betriebsgröße in Deutschland ermöglicht eine effiziente Betriebsskala und Maschinenvielseitigkeit, was Hersteller dazu veranlasst, modulare Maschinen für unterschiedliche landwirtschaftliche Anforderungen zu entwickeln. Schleswig-Holstein und Mecklenburg-Vorpommern weisen hohe Adoptionsraten von Präzisionstechnologien auf, insbesondere bei mittelgroßen Ackerbaubetrieben. Innovationszentren in Niedersachsen, Bayern und Sachsen-Anhalt fördern die Entwicklung von Agrarrrobotik und intelligenten Maschinen durch Partnerschaften mit Universitäten und Forschungseinrichtungen. Während Brandenburg und Nordrhein-Westfalen eine verstärkte Telematikadoption im Einklang mit datengetriebenen Landwirtschaftstrends zeigen, haben wirtschaftliche Bedingungen die Neuinvestitionen in Ausrüstung bundesweit reduziert.
Niedersachsen dominiert den deutschen Landmaschinenmarkt aufgrund seiner konzentrierten Landwirtschaft und umfangreichen Bewässerungssysteme. Die robusten Förderprogramme des Bundeslandes unterstützen regelmäßige Maschinenaufrüstungen, insbesondere für Futter- und Bewässerungsmaschinen. Bayern belegt den zweiten Platz, wobei seine vielfältigen Betriebsstrukturen eine Nachfrage nach anpassungsfähigen Nutzfahrzeugtraktoren und Erntemaschinen erzeugen. Die Nähe Nordrhein-Westfalens zu großen Maschinenherstellern macht es zu einem idealen Teststandort für kompakte Elektromaschinen, die für den städtischen und halbstädtischen Anbau konzipiert sind. Diese regionalen Unterschiede zeigen, wie lokale Bedingungen, Viehkonzentration und staatliche Unterstützung die Maschinenauswahl beeinflussen.
Die größeren Betriebe in den ostdeutschen Bundesländern schaffen Möglichkeiten für autonome Maschinen, die die Bodenverdichtung auf weitläufigen Feldern minimieren. Die begrenzte Verfügbarkeit von Maschinenhändlern schafft Wartungsherausforderungen für anspruchsvolle digitale Systeme. Regionale Erntepräferenzen, dominiert durch Mais- und Winterweizenanbau, beeinflussen die Maschinenanforderungen. Umweltförderprogramme können Käufe in Richtung Maschinen lenken, die für umweltfreundliche Kulturen geeignet sind. Regionen mit bedeutenden Tierhaltungsbetrieben, darunter Bayern, Niedersachsen und Nordrhein-Westfalen, halten eine konstante Nachfrage nach Feldhäckslern, automatisierten Fütterungsanlagen und vorschriftskonformen Gülleausbringungssystemen aufrecht.
Wettbewerbslandschaft
Marktkonzentration
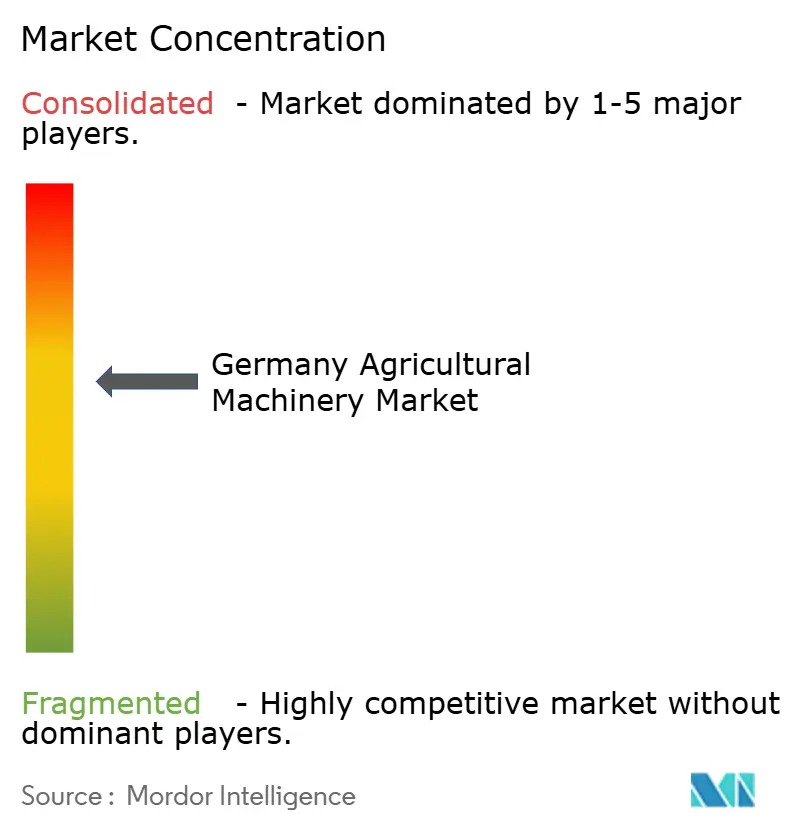
Der deutsche Landmaschinenmarkt ist im Jahr 2025 mäßig konsolidiert. Etablierte Marken behaupten ihre Positionen durch umfangreiche Händlernetzwerke, vielfältige Produktportfolios und starke Markentreue in den landwirtschaftlichen Regionen. Die Fendt-Marke der AGCO Corporation führt den Markt an und zeichnet sich durch ihr Premium-Engineering und umfassende Präzisionslandwirtschaftslösungen aus. Fendts Zuverlässigkeit und Innovationskraft haben es zur bevorzugten Wahl unter mittelgroßen bis großen deutschen Betrieben etabliert, insbesondere in Bayern und Niedersachsen. Deere & Company behauptet seine Marktposition durch globale Fertigungskapazitäten und integrierte Technologieplattformen.
Kubota Corporation hat seine Präsenz in den Segmenten Sonderkulturanbau und Kompaktgeräte gestärkt, wo die Manövrierfähigkeit und Effizienz seiner Maschinen Vorteile bieten. Die Traktoren und Geräte des Unternehmens haben in Regionen mit zersplittertem Grundbesitz und Gartenbaubetrieben an Beliebtheit gewonnen, darunter Baden-Württemberg und Teile von Nordrhein-Westfalen. CLAAS KGaA mbH behält seine Position als bedeutender Akteur im deutschen Maschinensektor, insbesondere bei Erntesystemen. Die Stärke des Unternehmens bei Mähdreschern und Futtererntegeräten wird durch Automatisierungsfunktionen wie CEMOS ergänzt, die die Maschinenleistung verbessern und die Ermüdung des Bedieners reduzieren. CLAASs etablierte Präsenz in der deutschen Landwirtschaft und der Fokus auf Innovation stützen seine Marktposition.
CNH Industrial N.V. vervollständigt die Top Fünf mit seinen Marken Case IH und New Holland und bietet umfassende Lösungen für Ackerbau- und Mischbetriebe. Das Unternehmen konzentriert sich auf Telematik, autonome Fähigkeiten und ISOBUS-Integration und unterstützt Deutschlands Übergang zur Präzisionslandwirtschaft. Case IHs Hochleistungstraktoren bedienen großflächige Betriebe in den östlichen Bundesländern, während New Hollands Geräte die Bedürfnisse von Vieh- und Mischbetrieben im Süden erfüllen. CNHs fortlaufende Investition in intelligente Technologien und regionale Marktanpassung erhält seine Wettbewerbsposition in diesem sich entwickelnden Markt.
Marktführer der deutschen Landmaschinenindustrie
-
Deere & Company
-
AGCO Corporation
-
CNH Industrial N.V.
-
Kubota Corporation
-
CLAAS KGaA mbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2025: CLAAS KGaA mbH entwickelte den Rundballenpresse ROLLANT 630 RC, ausgestattet mit einem 25-Messer-Schneidrotor, MULTIFLOW-Aufnahme und verstärkten Antriebssystemen zur Herstellung hochdichter Ballen. Die Presse umfasst ISOBUS-Steuerungssysteme, CLAAS-Connect-Integration und verbesserte Bedienermerkmale zur Steigerung der Futterernte-Effizienz.
- September 2024: AGCO Corporation stellte den vollelektrischen Traktor Fendt e100 Vario vor, konzipiert für kommunale, Viehhaltungs- und Gemüseanbaubetriebe. Der Traktor verfügt über Nullemissionen, leisen Betrieb, eine 100-kWh-Batterie, mehrere Fahrmodi und Kompatibilität mit der Standard-Ladeinfrastruktur und treibt die Elektrifizierung in der deutschen Landwirtschaft voran.
Berichtsumfang des deutschen Marktes für landwirtschaftliche Maschinen
Landmaschinen sind definiert als Geräte, die in der Landwirtschaft und anderen landwirtschaftlichen Tätigkeiten eingesetzt werden, wie Pflügen, Pflanzen, Ernten, Bewässern und Mähen. Der deutsche Landmaschinenmarkt ist nach Typ segmentiert (Traktoren, Pflug- und Bodenbearbeitungsmaschinen, Pflanzmaschinen, Erntemaschinen, Heu- und Futtermaschinen, Bewässerungsmaschinen und sonstige Typen). Der Bericht liefert die Marktgröße in USD-Wert für alle oben genannten Segmente.
Nach Typ
| Traktoren | Nach Motorleistung | Weniger als 40 PS |
| 40–100 PS | ||
| 101–150 PS | ||
| Über 150 PS | ||
| Nach Traktortyp | Kompakter Nutztraktor | |
| Nutztraktor | ||
| Reihentraktor | ||
| Pflug- und Bodenbearbeitungsmaschinen | Pflüge | |
| Eggen | ||
| Kultivatoren und Bodenfresen | ||
| Sonstige (Häufler, Rotationsgrubber usw.) | ||
| Pflanzmaschinen | Sämaschinen | |
| Pflanzmaschinen | ||
| Streuer | ||
| Sonstige (Pflanzmaschinen, Präzisionssämaschinen usw.) | ||
| Erntemaschinen | Mähdrescher | |
| Feldhäcksler | ||
| Sonstige (Kartoffelroder usw.) | ||
| Heu- und Futtererntemaschinen | Mähwerke | |
| Ballenpressen | ||
| Sonstige (Rechen, Tedder usw.) | ||
| Bewässerungsmaschinen | Sprinkleranlage | |
| Tröpfchenbewässerung | ||
| Sonstige (Mikrosprinkler, Kreisberegnung usw.) | ||
| Sonstige Typen | ||
| Nach Typ | Traktoren | Nach Motorleistung | Weniger als 40 PS |
| 40–100 PS | |||
| 101–150 PS | |||
| Über 150 PS | |||
| Nach Traktortyp | Kompakter Nutztraktor | ||
| Nutztraktor | |||
| Reihentraktor | |||
| Pflug- und Bodenbearbeitungsmaschinen | Pflüge | ||
| Eggen | |||
| Kultivatoren und Bodenfresen | |||
| Sonstige (Häufler, Rotationsgrubber usw.) | |||
| Pflanzmaschinen | Sämaschinen | ||
| Pflanzmaschinen | |||
| Streuer | |||
| Sonstige (Pflanzmaschinen, Präzisionssämaschinen usw.) | |||
| Erntemaschinen | Mähdrescher | ||
| Feldhäcksler | |||
| Sonstige (Kartoffelroder usw.) | |||
| Heu- und Futtererntemaschinen | Mähwerke | ||
| Ballenpressen | |||
| Sonstige (Rechen, Tedder usw.) | |||
| Bewässerungsmaschinen | Sprinkleranlage | ||
| Tröpfchenbewässerung | |||
| Sonstige (Mikrosprinkler, Kreisberegnung usw.) | |||
| Sonstige Typen | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der deutsche Markt für landwirtschaftliche Maschinen im Jahr 2026?
Die Marktgröße für landwirtschaftliche Maschinen in Deutschland beträgt im Jahr 2026 11,05 Milliarden USD und wird bis 2031 13,64 Milliarden USD erreichen.
Welcher Gerätetyp hält den größten Anteil am deutschen Landmaschinenabsatz?
Traktoren führen mit 62,3 % des Umsatzes im Jahr 2025 und spiegeln damit ihre zentrale Rolle im Feldbetrieb wider.
Welches Segment wächst bis 2031 am schnellsten?
Bewässerungsmaschinen werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,5 % wachsen, da Dürreresilienz zunehmend kritisch wird.
Wie gestaltet die Regulierung künftige Traktorkäufe?
Stufe-V-Emissionsgrenzwerte und GAP-Öko-Regelungen lenken Käufer in Richtung elektrischer oder emissionsarmer Modelle und Präzisionsgeräte.