
Globale Marktgröße und Marktanteil für Genabgabesysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
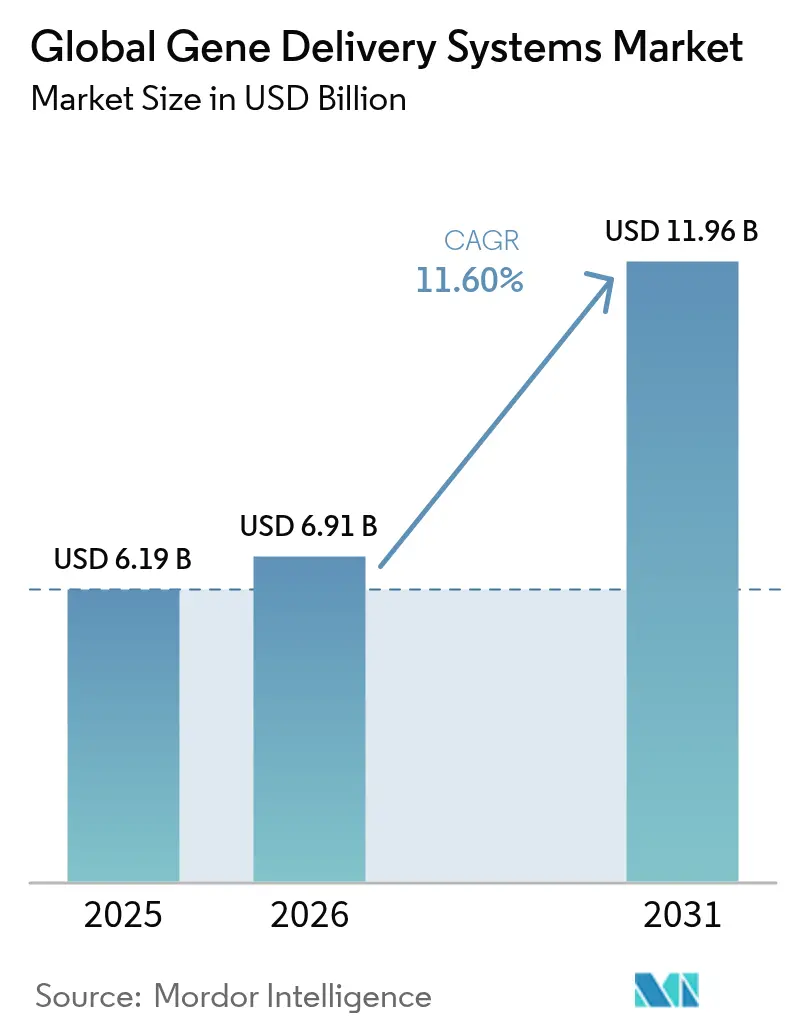
| Marktgröße (2026) | 6.91 Milliarden US-Dollar |
| Marktgröße (2031) | 11.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.60 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Globale Marktanalyse für Genabgabesysteme von Mordor Intelligence
Die Marktgröße für Genabgabesysteme wird voraussichtlich von 6,19 Milliarden USD im Jahr 2025 auf 6,91 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 11,60 % über den Zeitraum 2026–2031 einen Wert von 11,96 Milliarden USD erreichen. Die Dynamik resultiert aus den Zulassungen der U.S. Food and Drug Administration für transformative Therapien wie CASGEVY und LYFGENIA bei Sichelzellenanämie sowie aus groß angelegten Kapazitätsinvestitionen, die Produktionsengpässe reduzieren. Die Nachfrage wird durch die rasche Übernahme viraler Vektoren in der Onkologie, durch Programme für Infektionskrankheiten, die neuartige Lipid-Nanopartikel nutzen, sowie durch KI-gestützte Vektoroptimierung gestärkt, die die Kandidatenauswahl beschleunigt. Gleichzeitig mildern wachsende CDMO-Partnerschaften den 500-prozentigen Engpass bei der kommerziellen Plasmid- und Viralvektor-Kapazität und ermöglichen es Entwicklern, klinische Zeitpläne einzuhalten. Erhöhte Risikokapitalfinanzierung, staatliche Anreize und kollaborative F&E-Zentren vergrößern das Chancenspektrum zusätzlich.
Zentrale Erkenntnisse des Berichts
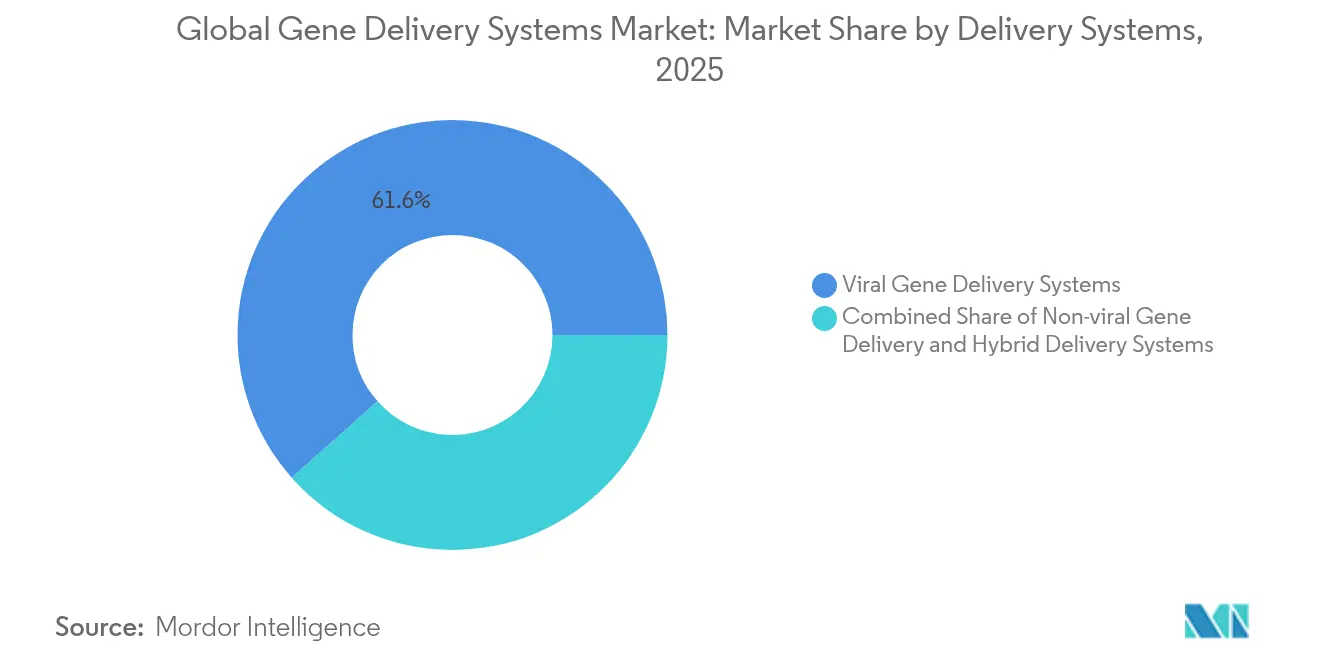
- Nach Abgabesystem hielten virale Vektoren im Jahr 2025 einen Marktanteil von 61,55 % am Markt für Genabgabesysteme, während nicht-virale Plattformen das höchste Wachstum mit einer CAGR von 12,98 % bis 2031 verzeichneten.
- Nach Anwendung dominierte Onkologie im Jahr 2025 mit einem Umsatzanteil von 47,62 %; Infektionskrankheiten werden voraussichtlich bis 2031 mit einer CAGR von 12,42 % zulegen.
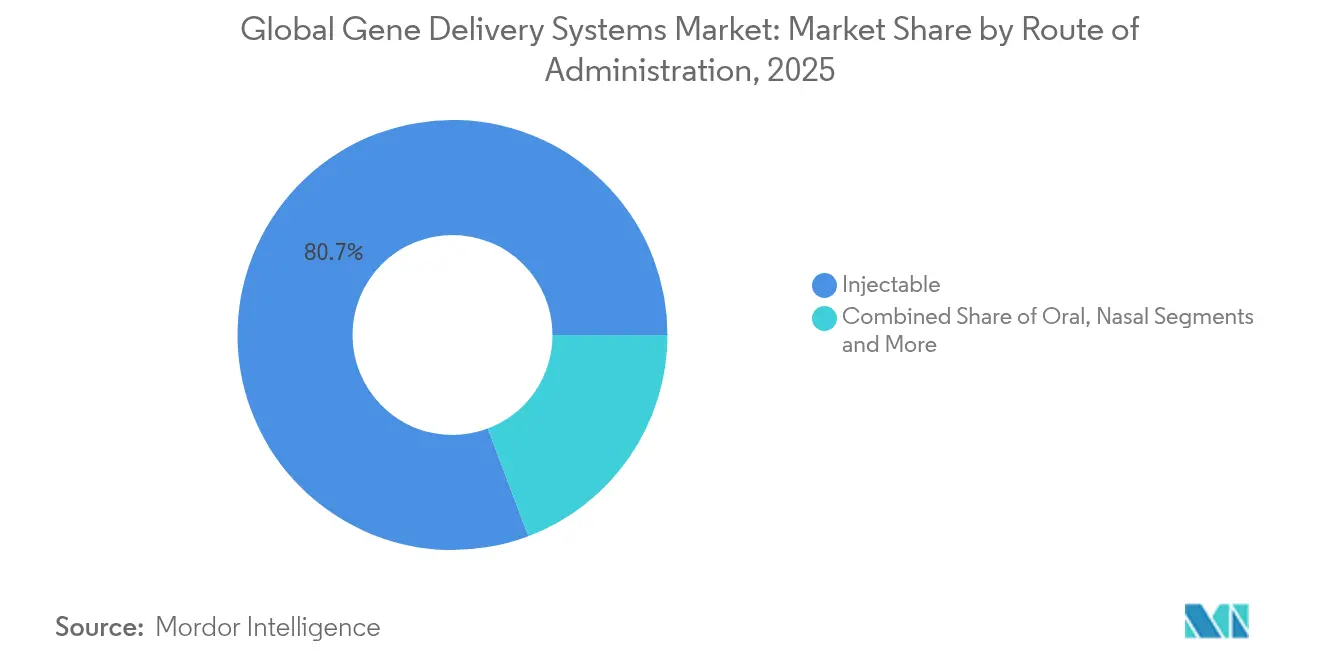
- Nach Verabreichungsweg entfielen im Jahr 2025 80,74 % der Marktgröße für Genabgabesysteme auf injizierbare Darreichungsformen, während die nasale Verabreichung über den Prognosezeitraum mit einer CAGR von 12,77 % wachsen soll.
- Nach Endnutzer kontrollierten Biopharma- und Gentherapie-Entwickler im Jahr 2025 einen Umsatzanteil von 44,93 %, wobei Auftragsmanufakturing & CDMOs die schnellste Expansion mit einer CAGR von 13,29 % verzeichneten.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 43,21 %; Asien-Pazifik ist auf dem Weg zum schnellsten Wachstum mit einer CAGR von 13,46 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Belastung durch chronische Krankheiten und lebensstilbedingte Erkrankungen | +2.8% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Schnelle F&E-Fortschritte durch Biopharma-Unternehmen | +2.5% | Nordamerika, Europa, aufstrebende Asien-Pazifik-Zentren | Mittelfristig (2–4 Jahre) |
| Steigende Zulassungen vektorbasierter Therapien | +2.2% | Führung durch Nordamerika und EU, gefolgt von Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zuflüsse von Risikokapital und strategischen Investitionen | +1.8% | Globale Biotech-Cluster | Mittelfristig (2–4 Jahre) |
| KI-gestützte Vektordesign-Tools | +1.5% | Innovationszentren in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Regionaler CDMO-Ausbau der Plasmidkapazität | +1.0% | Asien-Pazifik-Expansion; Modernisierung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Belastung durch chronische Krankheiten und lebensstilbedingte Erkrankungen
Die steigende Prävalenz genetischer und chronischer Erkrankungen treibt die Nachfrage nach heilenden Gentherapien an, die eine lebenslange Symptombehandlung durch eine einmalige molekulare Korrektur ersetzen. In den USA sind 100.000 Menschen von Sichelzellenanämie betroffen, und Hämophilie B trifft 1 von 40.000 Männern weltweit, was Entwickler dazu motiviert, dauerhafte Behandlungen zu verfolgen. Die Pivotstudie von CASGEVY zeigte, dass 96,7 % der Patienten über mindestens ein Jahr frei von vasookklusiven Krisen waren, was die klinische und wirtschaftliche Begründung für eine breitere Anwendung bestätigt. Erfolge bei hämatologischen Indikationen beschleunigen die Erforschung von kardiovaskulären, metabolischen und neurodegenerativen Erkrankungen, bei denen die konventionelle Pharmakologie nur begrenzten langfristigen Nutzen bietet.
Schnelle F&E-Fortschritte durch Biopharma-Unternehmen
Große Pharmazeutische Konzerne intensivieren ihre Gentherapie-Pipelines durch Akquisitionen und Partnerschaften von jeweils über 1 Milliarde USD, wie etwa die Roche–Poseida-Transaktion und die Novartis-Expansion im Bereich neurologischer Erkrankungen. KI-gestütztes Design verkürzt die Vektoroptimierungszyklen und ermöglicht es Regeneron, AstraZeneca und CRISPR Therapeutics, mehrere In-vivo-Programme gleichzeitig voranzutreiben. Diese F&E-Geschwindigkeit ist auf CDMO-Ausbauprogramme abgestimmt und gewährleistet die Produktionsskalierbarkeit für Spät-Phasen-Assets.
Steigende Zulassungen vektorbasierter Gentherapien
Die regulatorische Dynamik setzt sich fort: Mit Stand 2024 hat die FDA 12 Gentherapien zugelassen, darunter BEQVEZ bei Hämophilie B und Kebilidi bei AADC-Defizienz. Die EMA in Europa ergänzt diesen Trend durch bedingte Zulassungen und gemeinsame klinische Bewertungen, die die Evaluierung über die Mitgliedstaaten hinweg harmonisieren, multinationale Markteinführungen beschleunigen und dabei die Sicherheit wahren.
Zuflüsse von Risikokapital und strategischen Investitionen
Trotz makroökonomischer Gegenwind bleibt die Transaktionsaktivität robust: VectorBuilder hat 76 Millionen USD für neue GMP-Anlagen eingeworben, während Charles River Laboratories mit dem Gates-Institut eine Partnerschaft zur lentiviralen Produktion eingegangen ist. Das Interesse von Private-Equity-Investoren zeigt sich in der Übernahme von bluebird bio durch Carlyle und SK Capital Partners, was das langfristige Vertrauen in die kommerzielle Rentabilität unterstreicht.
KI-gestützte Vektordesign-Tools
Machine-Learning-Plattformen erzielen eine Genauigkeit von 88–90 % bei der Vorhersage der AAV-Kapsidleistung und verbessern dadurch die Auswahl gewebespezifischer Varianten erheblich [1] Linus Meier, "Fit4Function-Kapsiddesign," nature.com . Stanfords immunsichere Zinkfingerproteine und das Fit4Function-System des Broad Institute zeigen, wie computergestützte Ansätze Iterationszyklen verkürzen, die Herstellungskosten potenziell senken und Wiederholungsdosierungsstrategien ermöglichen.
Regionaler CDMO-Ausbau der Plasmidkapazität
Samsung Biologics, Fujifilm Diosynth und GenScript investieren gemeinsam über 5 Milliarden USD in großangelegte Plasmid- und Viralvektor-Anlagen in Asien-Pazifik und Nordamerika. Der Meilenstein von Kaneka Eurogentec bei einem 1-kg-GMP-Plasmid-Batch und die Einführung von Großvolumen-Einwegbioreaktoren durch Takara Bio illustrieren deutliche Durchsatzverbesserungen, die Versorgungsengpässe lindern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Behandlungs- und Erstattungskosten | -2.5% | Global, besonders ausgeprägt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Sicherheits-/Immunreaktionsbedenken bei viralen Vektoren | -1.8% | Globale Regulierungsaufsicht, klinische Entwicklung | Mittelfristig (2–4 Jahre) |
| Komplexe multi-jurisdiktionale Regulierungswege | -1.2% | Global, insbesondere Europa-USA-Asien-Koordination | Mittelfristig (2–4 Jahre) |
| Knappheit an GMP-konformen Plasmid-Fertigungskapazitäten | -0.8% | Global, konzentriert in etablierten Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Behandlungs- und Erstattungskosten
Die Preise erreichen Spitzenwerte von 4,25 Millionen USD für Lenmeldy und 2,2 Millionen USD für CASGEVY, was die Budgets der Kostenträger übersteigt und die Akzeptanz verlangsamt, obwohl lebenslange gesundheitsökonomische Vorteile bestehen. Ergebnisbasierte Vereinbarungen und Ratenmodelle bieten Entlastung, werden jedoch uneinheitlich angenommen, was Zugangsungleichheiten schafft, insbesondere in einkommensschwachen und mittleren Einkommensländern.
Sicherheits-/Immunreaktionsbedenken bei viralen Vektoren
Die Aussetzung der Elevidys-Studien durch die EMA nach akuten Leberversagensereignissen verdeutlicht die anhaltenden Immunogenitätsherausforderungen. Neutralisierende Antikörper begrenzen die AAV-Wiederholungsdosierung und schließen Patienten mit vorbestehender Immunität aus, was Entwickler unter Druck setzt, Stealth-Kapside zu entwickeln und die Fertigungskontrollen zu verfeinern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Abgabesystem:
Dominanz viraler Systeme, Beschleunigung nicht-viraler SystemeVirale Plattformen erzielten im Jahr 2025 61,55 % des Umsatzes, angeführt von AAV-Vektoren, die durch jüngste Zulassungen validiert wurden. Lentivirale Systeme wachsen bei der ex-vivo-Onkologie und bei Hämoglobinopathien trotz der Produktionskomplexität. Nicht-virale Ansätze expandieren mit einer CAGR von 12,98 %, angetrieben durch Lipid-Nanopartikel, die CRISPR-Nutzlasten mit einer Einschlusseffizienz von 90–100 % liefern. Hybridtechnologien, die virale Präzision mit synthetischen Materialien verbinden, versprechen Herstellbarkeit und regulatorische Flexibilität. Diese Dynamiken gemeinsam tragen zur Transition des Marktes für Genabgabesysteme hin zu diversifizierten Modalitäten bei.
Die Fertigungskapazität bleibt ein Engpassfaktor; Branchenumfragen zeigen potenzielle lentivirale Engpässe ohne weiteren Ausbau auf. CDMOs reagieren mit großvolumigen Einwegbioreaktoren und kontinuierlicher Reinigungsströmung, die die Zykluszeiten um 30 % verkürzen und die Kostenlücke zwischen viralen und nicht-viralen Optionen verringern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Onkologie führend, Infektionskrankheiten im AufwindDie Onkologie hielt im Jahr 2025 47,62 % des Umsatzes, angetrieben durch CAR-T- und Festtumor-Gentherapien, die das Überleben nachweislich verlängern. Programme für Infektionskrankheiten verzeichnen eine CAGR von 12,42 % durch Durchbrüche gegen HIV, Herpes und Hepatitis B. Kardiovaskuläre Kandidaten schreiten voran, wobei cBIN1 in großen Tiermodellen eine funktionelle Verbesserung von 30 % zeigt. Diabetes- und Lungenerkrankungspipelines nutzen eingeatmete und gewebespezifische Vektoren, die langjährige Abgabeherausforderungen angehen. Portfolios für seltene Erkrankungen profitieren von beschleunigten Prüfverfahren, was eine breite Palette von Zulassungen für seltene Erkrankungen unterstützt.
Nach Verabreichungsweg:
Injektion als Standard, Nasale Verabreichung im AufstiegInjizierbare Darreichungsformen hielten im Jahr 2025 einen Anteil von 80,74 %, was auf die regulatorische Vertrautheit und die kontrollierte Dosierung zurückzuführen ist. Die nasale Verabreichung steigt mit einer CAGR von 12,77 %, da AAV.CPP.16 und borneol-modifizierte Nanopartikel eine hohe ZNS-Penetration ohne systemische Exposition nachweisen. Orale, transdermale und intraokulare Wege bleiben Nischenanwendungen, entwickeln sich jedoch durch Schutzschichten und Geräteinnovationen weiter, die die Bioverfügbarkeit verbessern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Biopharma als Kern, CDMOs mit rascher ExpansionBiopharma-Entwickler erzielten im Jahr 2025 44,93 % des Umsatzes und behalten die strategische Kontrolle über geistiges Eigentum und Spät-Phasen-Pipelines. CDMOs sind das am schnellsten wachsende Segment mit einer CAGR von 13,29 %, gestützt durch Allianzen wie Vertex–Lonza für CASGEVY und Catalents exklusive FDA-zugelassene kommerzielle AAV-Linie. Akademische Institute treiben frühe Entdeckungspartnerschaften voran, während Krankenhäuser die Herstellung am Behandlungsort für autologe zellbasierte Therapien verfeinern.
Geografische Analyse
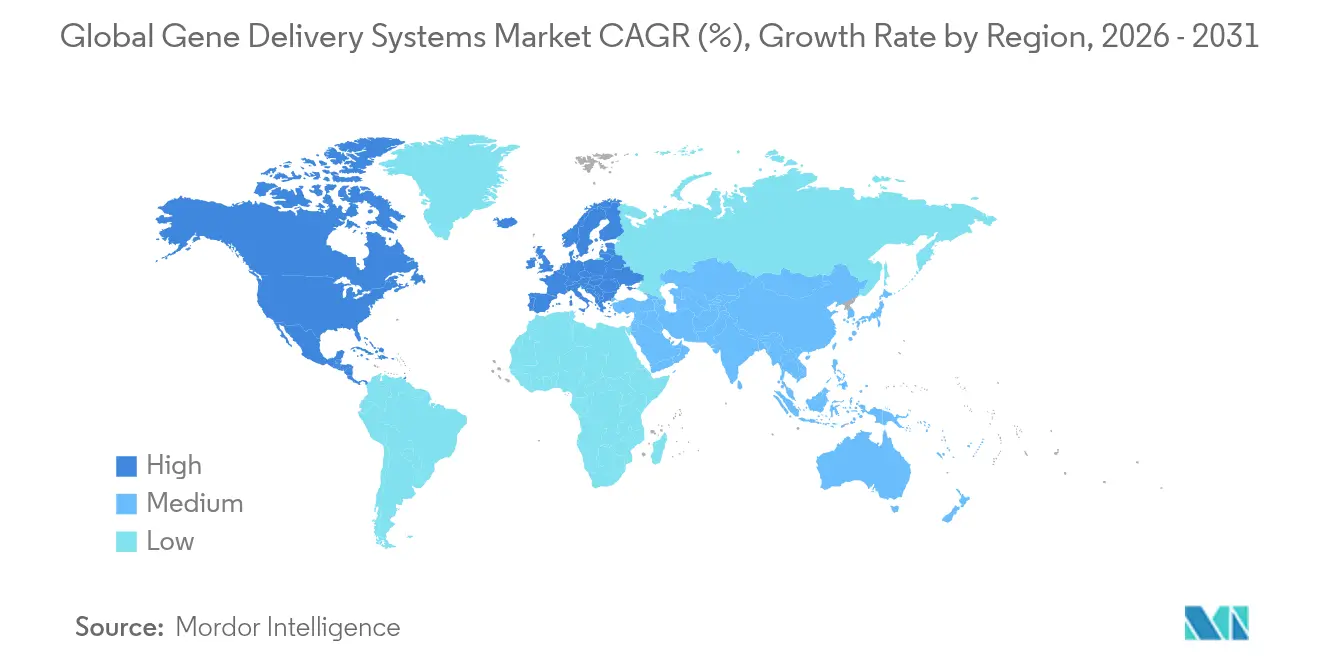
Markt für Genverabreichungssysteme in Nordamerika und Europa
Nordamerika führte 2025 mit einem Marktanteil von 43,21 %, gestützt durch 12 FDA-Zulassungen allein im Jahr 2024, umfangreiche Risikokapitalpools und clusterbasierte Talente. Kapazitätserweiterungen wie GenScripts ProBio-Werk im Wert von 224 Millionen USD in New Jersey und Fujifilm Diosynths Standort in North Carolina im Wert von 1,2 Milliarden USD stärken die Resilienz der inländischen Fertigung. Europa folgt mit starker EMA-Aufsicht; Lonzas Werk in Geleen beliefert die weltweite CASGEVY-Nachfrage, und 88 % der zugelassenen ATMPs werden unter zusätzlicher Überwachung betrieben, um die Sicherheit nach der Markteinführung zu gewährleisten.
Markt für Genverabreichungssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet bis 2031 die höchste CAGR von 13,46 %, da Samsung Biologics 1,46 Milliarden USD in 784.000 L Vektorkapazität investiert und Chinas biopharmazeutische Umsätze bis 2029 die Marke von 1,4 Billionen Yuan überschreiten könnten. Regulatorische Harmonisierung und lokale Investitionsanreize ziehen multinationale Studien an und fördern gleichzeitig die einheimische Innovation.
Markt für Genverabreichungssysteme im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika sowie Südamerika bleiben untererschlossen, sind jedoch vielversprechend, da die Vektorkosten sinken und Technologietransfers zunehmen. Nur 5 der 32 zugelassenen Therapien sind derzeit in Ländern mit niedrigem und mittlerem Einkommen zugänglich, was den Bedarf an kollaborativer Finanzierung und lokalisierter Fertigung zur Verbesserung der Behandlungsgerechtigkeit unterstreicht.

Regulatorisches Umfeld
Die Regulierung von Gene-Delivery-Systemen ist in Biologika- und Advanced-Therapy-Pfaden verankert, wobei Regulierungsbehörden strenge Anforderungen an Chemie, Herstellung und Kontrollen (CMC) betonen, während sie in der Entwicklungsphase weiterhin Flexibilität zulassen. In den Vereinigten Staaten hat die FDA 2026 flexible Ansätze für CMC-Erwartungen bei humanen Zell- und Gentherapieprodukten hervorgehoben, einschließlich Maßnahmen zu Entwurfsleitlinien und nachfolgenden CMC-fokussierten Leitlinien, die den Umgang der Sponsoren mit Vergleichbarkeit, Prozessänderungen und Kontrollstrategie-Erwartungen bestimmen, während Programme sich der Kommerzialisierung annähern.
In Europa werden Gentherapieprodukte als Arzneimittel für neuartige Therapien (ATMPs) unter Aufsicht der EMA reguliert, einschließlich Prüf- und wissenschaftlicher Empfehlungstätigkeit durch das Committee for Advanced Therapies (CAT), wobei die Arbeit des CAT in den Sitzungen im Februar 2026 und April 2026 zum Ausdruck kommt. Bei Kombinationsprodukten, die ein Arzneimittel mit einem Verabreichungssystem verbinden, müssen Sponsoren sowohl ATMP-Anforderungen als auch geltende Verpflichtungen für Medizinprodukte erfüllen, wie etwa die grundlegenden Anforderungen gemäß den EU-Vorschriften für Medizinprodukte. Dies bringt zusätzliche Validierungsanforderungen hinsichtlich Biokompatibilität, Sterilisation und jeglicher in Verabreichungssystemen verwendeter Software mit sich.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Gene-Delivery-Systeme reicht von Rohstoffen und kritischen Einsatzstoffen, einschließlich Plasmid-DNA, Zellbanken, Lipiden und Polymeren, Enzymen und Einwegkomponenten, über die Produktion von Vektoren oder Nanopartikeln (Upstream-Expression und Downstream-Aufreinigung). Anschließend folgen analytische Charakterisierung und Freigabe (einschließlich Potenz, Voll-zu-Leer-Verhältnissen bei AAV, Rückständen und Sterilität), gefolgt von Abfüllung und Verpackung und schließlich der Distribution an Biopharma-Entwickler, CDMOs und klinische Standorte zur Verabreichung. Insbesondere virale Vektoren bleiben empfindlich gegenüber Kapazitätsverfügbarkeit und Prozessausbeute, sodass Upstream-Produktivität, Downstream-Rückgewinnung und analytischer Durchsatz wiederkehrende Einschränkungen für die klinische wie kommerzielle Versorgung darstellen.
Fertigungsskalierung und Plattformisierung werden auf Ebene der CDMOs und Technologieanbieter zunehmend üblich, wo Prozessstandardisierung und regionale Kapazitäten helfen, Engpässe zu verringern. 2026 qualifizierte SK pharmteco eine Anlage für virale Vektoren im kommerziellen Maßstab in Corbeil-Essonnes, Frankreich (5.000 Quadratmeter), und führte die multimodale Plattform SKyvec ein, die AAV-, Lenti- und Adeno-Workflows umfasst. Lonza stellte zudem die Xcite-AAV-Plattform mit stabilen Produzentenzelllinien vor, um die Titer gegenüber transienter Transfektion zu steigern, und Cirsium Biosciences eröffnete einen Fertigungsstandort in San Diego. Zusammen verschieben diese Schritte den Wert hin zu integrierter Ausführung von der Entwicklung bis GMP, Automatisierung und reproduzierbaren CMC-Paketen, die dem Fokus der Regulierungsbehörden auf Vergleichbarkeit und Qualität im Verlauf der Programme entsprechen.
Wettbewerbslandschaft
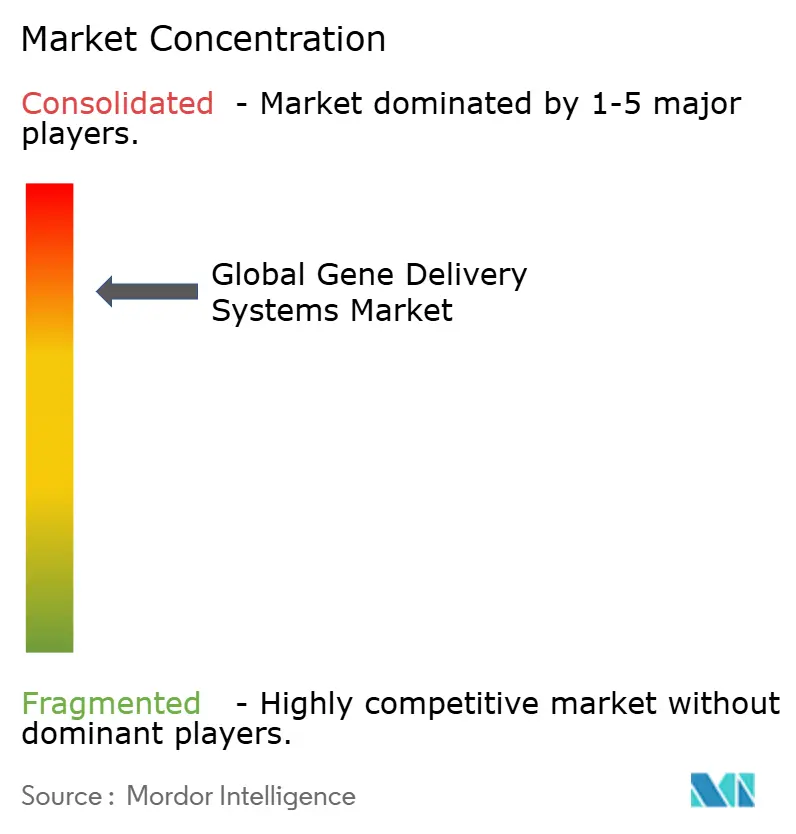
Die Marktkonzentration ist moderat: Etablierte Pharmaführer konkurrieren mit spezialisierten Biotech-Innovatoren und KI-zentrierten Start-ups. Roches 1-Milliarden-USD-Poseida-Akquisition und Novartis' Investitionen im Bereich neurologischer Erkrankungen spiegeln die vertikale Expansion in die Abgabewissenschaft wider.
Dyno Therapeutics und die Machine-Learning-Systeme des Broad Institute sichern sich Wettbewerbsvorteile durch die Vorhersage der Kapsidleistung mit einer Genauigkeit von 90 %, was maßgeschneiderte Vektoren ermöglicht, die die Wirksamkeit verbessern und gleichzeitig die dosisbezogene Toxizität reduzieren.
Catalents Status als einziger CDMO mit FDA-zugelassenen kommerziellen AAV-Linien positioniert das Unternehmen strategisch inmitten der steigenden Outsourcing-Nachfrage. Unterdessen nutzen Pfizer, Novartis und Roche Patentexklusivitäten und Fertigungsallianzen zur Verteidigung ihrer Marktanteile. Wachstumschancen bestehen weiterhin bei der extrahepatischen Zielsteuerung, der kostenreduzierenden Prozessintensivierung und Kombinationstherapien, die Genbearbeitung mit der Modulation niedermolekularer Verbindungen verbinden.
Globale Branchenführer im Markt für Genabgabesysteme
Pfizer, Inc.
Becton, Dickinson and Company
Takara Bio
Novartis AG
F. Hoffmann-La Roche Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Globaler Markt für Genverabreichungssysteme
- Pfizer
- Novartis
- Roche
- Bayer
- Amgen
- Takara Bio
- Beckton Dickinson
- Thermo Fisher Scientific
- Lonza Group
- Catalent
- SIRION Biotech
- Genscript
- Genezen LLC
- Oxford Biomedica plc
- uniQure N.V.
- 4D Molecular Therapeutics
- Sarepta Therapeutics
- Spark Therapeutics
Lesen Sie die Analyse der globale Genverabreichungssysteme-Unternehmen

Marktchancen und Zukunftsaussichten
Eine wesentliche Chance liegt in der Kostensenkung und risikoreduzierten Skalierung viraler Vektoren und nicht-viraler Plattformen der nächsten Generation, während Programme von der klinischen Entwicklung in die kommerzielle Nachfrage übergehen. Plattform-Fertigungsangebote, die Ausbeuten erhöhen und CMC-Dokumentation standardisieren, nehmen zu, darunter Lonzas Xcite-AAV-Plattform mit stabilen Produzentenzelllinien (eingeführt im Mai 2026) und SK pharmtecos multimodale virale Vektorplattform SKyvec (Juni 2026), die beide darauf ausgelegt sind, die Produktivität über AAV und andere Vektortypen hinweg zu verbessern. Diese Entwicklungen unterstützen ein breiteres Outsourcing durch Entwickler, die durch begrenzte GMP-Kapazitäten und hohe Anforderungen an analytische Qualität eingeschränkt sind, und stärken zugleich die Rolle der CDMOs als Anbieter validierter Prozesse, nicht nur von Kapazität.
Weiße Flecken bestehen auch weiterhin bei Verabreichungsmodalitäten, die Grenzen der Immunogenität, Einschränkungen bei der Wiederholungsdosierung und Gewebespezifität adressieren, sowie bei Verabreichungsformaten, die die Praxistauglichkeit injizierbarer Gentherapien verbessern. Zur kommerzialisierungsorientierten Positionierung der Lieferkette zählt die Erweiterung der Partnerschaft von Catalent und Nanoscope Therapeutics im Juli 2026 zur Unterstützung der Spätphasenentwicklung und kommerziellen Versorgung für MCO-010 im Rahmen einer laufenden BLA-Einreichung bei der FDA, sowie die Partnerschaft von Skylark Bio mit Forge Biologics im Juni 2026 für den Zugang zu AAV-Entwicklung und cGMP-Fertigungsinfrastruktur. Parallel dazu deuten Arbeiten des NIST zu Gene-Delivery-Systemen auf einen anhaltenden Fokus auf Standardsetzung und Messmethodik hin, der Reibungsverluste bei Vergleichbarkeit, Freigabeprüfungen und standortübergreifendem Technologietransfer verringern kann.
Recent Industry Developments in Globaler Markt für Genverabreichungssysteme
- Februar 2026: Pfizer übte eine Option aus, um einen leberfokussierten in-vivo-Base-Editing-Kandidaten von Beam Therapeutics nach einer mehrjährigen Zusammenarbeit zu lizenzieren, und überführte das Programm in Entwicklung und Fertigung. Der Deal unterstreicht die anhaltende Nachfrage nach delivery-ermöglichenden Fähigkeiten für In-vivo-Editing und erhöht die Bedeutung skalierbarer Vektor- und nicht-viraler Delivery-Lösungen in Spätphasenpipelines.
- Juli 2025: BD kündigte die erste von einem Pharmaunternehmen gesponserte klinische Studie an, in der die tragbare BD Libertas-Injektortechnologie für biologische Arzneimittel eingesetzt wird. Da genbasierte und biologische Therapien zunehmend auf patientenfreundliche, hochvolumige subkutane Verabreichung angewiesen sind, unterstützt die Validierung im gesponserten klinischen Einsatz eine breitere Übernahme fortschrittlicher Injektionsplattformen in Entwicklerprogrammen.
- Juli 2024: uniQure verkaufte seine Gentherapie-Fertigungsanlage in Massachusetts an Genezen, wobei Genezen positioniert ist, Hemgenix für CSL Behring herzustellen. Der Vermögensübergang spiegelt die anhaltende Umstrukturierung und Spezialisierung in der Fertigung wider, wobei dedizierte CDMO-Kapazitäten kommerzielle Versorgungsrollen für zugelassene Gentherapien übernehmen.


Globaler Markt für Genverabreichungssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Werkzeuge und Plattformen, die zum Transport genetischen Materials in Zellen für Forschung und therapeutische Entwicklung verwendet werden, einschließlich viraler, nicht-viraler und hybrider Delivery-Ansätze. Der Marktwert wird als Umsatz gemessen, der mit diesen Delivery-Systemen erzielt wird.
Ausschlüsse des Geltungsbereichs: Ausgeschlossen sind nachgelagerte Umsätze mit Gentherapie-Arzneimitteln und Umsätze aus klinischen Dienstleistungen, bei denen Delivery-Werkzeuge gebündelt und nicht separat bepreist sind.
Übersicht der Segmentierung
- Nach Abgabesystem
- Virale Genabgabesysteme
- Adenovirale Vektoren
- Lentivirale Vektoren
- Retrovirale Vektoren
- Sonstige virale Vektoren (AAV, HSV usw.)
- Nicht-virale Genabgabe
- Kombinierte/hybride Abgabesysteme
- Virale Genabgabesysteme
- Nach Anwendung
- Onkologie
- Infektionskrankheiten
- Kardiovaskuläre Erkrankungen
- Diabetes
- Lungenerkrankungen
- Sonstige Anwendungen
- Nach Verabreichungsweg
- Injizierbar
- Oral
- Nasal
- Transdermal/topisch
- Sonstige Wege
- Nach Endnutzer
- Biopharma- und Gentherapie-Entwickler
- Auftragsmanufakturing & CDMOs
- Akademische und Forschungsinstitute
- Krankenhäuser und Fachkliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten & Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Faktenbasis rund um Nachfragesignale, regulatorische Aktivität und Forschungsintensität aufzubauen, die typischerweise Ausgaben für Gene-Delivery-Systeme antreiben. Wir stützten uns auf öffentliche Quellen wie FDA-Datenbanken und FDA-Leitliniendokumente, NIH und andere öffentliche Förderdatenbanken, Studienlisten von ClinicalTrials.gov sowie WHO-Gesundheits- und F&E-Statistiken, um zu verstehen, wie sich Pipelines und Finanzierung verändern.
Wir überprüften außerdem Patentdatenbanken und Peer-Review-Fachzeitschriften, um Veränderungen im Technologiemix zu verfolgen, etwa Innovationen bei viralen Vektoren gegenüber Fortschritten bei Lipid-Nanopartikeln, und um das Timing der Adoption plausibilitätszuprüfen. Unternehmensmeldungen, Transkripte von Telefonkonferenzen, Investorenpräsentationen, Verbandsmitteilungen und seriöse Presse wurden genutzt, um Kapazitätserweiterungen und Preisentwicklungen abzubilden. Ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentanalysen unterstützten Gegenprüfungen von Umsatzangaben und IP-Intensität. Diese Quellen dienen nur als Beispiele, und viele weitere öffentliche Referenzen wurden für Datenerhebung, Klärung und Validierung genutzt.
Primärinterviews und Umfragen
Primärforschung wurde genutzt, um zu validieren, was als Verkauf eines Delivery-Systems gilt, wie sich Preise je Modalität entwickeln und wo die Nachfrage schneller steigt, Forschungsnutzung im Vergleich zur klinischen Translation. Wir sprachen mit einer Mischung aus Herstellern, Forschungslabors, CDMOs und Endnutzern über wichtige Regionen hinweg, sodass die Modellannahmen dort korrigiert werden konnten, wo öffentliche Daten dünn oder nicht vergleichbar waren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 12 % | APAC: 42 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 36 % | EMEA: 35 % |
| Kleinere Akteure: 15 % | Manager: 52 % | Amerika: 23 % |
Marktdimensionierung & Prognose
Die Marktdimensionierung beginnt mit einem Top-down-Ansatz, bei dem F&E- und klinische Aktivität in einen realistischen Nachfragepool für Delivery-Systeme übersetzt werden, der dann durch den Modalitätsmix und typische Ausgaben pro Programm geformt wird. Um die Gesamtsummen praxisnah zu halten, verwendeten wir Inputs wie das Volumen aktiver Gentherapie- und Gene-Editing-Studien, Finanzierungstrends für Advanced Therapies, Kapazitätsankündigungen im Zusammenhang mit viralen Vektoren und Plasmiden, Verabreichungswegmuster, die die Delivery-Wahl beeinflussen, sowie die Verbreitung von Lipid-Nanopartikeln in angrenzenden Nukleinsäure-Workflows.
Danach wurden selektive Bottom-up-Näherungen zur Gegenprüfung verwendet, einschließlich stichprobenhafter Umsatzsignale von Anbietern, Kanalprüfungen zu üblichen Kit- und Reagenzienpreisen sowie einer Volumen-mal-ASP-Plausibilitätsprüfung für stark genutzte Plattformen, bei denen Volumina abgeleitet werden können. Wenn für kleinere Regionen Daten fehlten, wurden Lücken mit Proxy-Indikatoren wie Studienintensität und öffentlichem Finanzierungsniveau behandelt, gefolgt von einer Expertenprüfung, um Überextrapolation zu vermeiden.
Für die Prognose wurde eine Szenarioanalyse mit einer kurzen Reihe von Treibern verwendet, die die Befragten übereinstimmend als am empfindlichsten einschätzten, einschließlich des Tempos regulatorischer Zulassungen, des Beginns klinischer Studien, der Auslastung der Fertigungskapazitäten und der erwarteten ASP-Entwicklung für virale und nicht-virale Lösungen. Die Prognose wurde anschließend angepasst, wenn das implizierte Wachstum nicht mit realen Einschränkungen wie Skalierungszeitplänen und qualitätsbezogenen Engpässen übereinstimmte.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden gegen unabhängige Signale wie Studienzahlen, Finanzierungsrichtung und gemeldete Kapazitätsänderungen geprüft, sodass eine einzelne Datenreihe das Modell nicht allein steuern kann. Abweichungsprüfungen werden auf Regions- und Modalitätsebene durchgeführt, und Ausreißer werden überprüft, um zu bestätigen, ob sie einen tatsächlichen Sprung widerspiegeln oder eine Datenabweichung.
Vor der Freigabe durchlaufen Modell und Annahmen mehrere Analystenprüfungen, und ein erneuter Kontakt wird ausgelöst, wenn sich eine Schlüsseleingabe verändert oder zwei Quellen über eine vertretbare Bandbreite hinaus voneinander abweichen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie großen Zulassungen, politischen Änderungen oder Fertigungserweiterungen. Kurz vor der Lieferung wird ein letzter Durchgang abgeschlossen, sodass Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktdimensionierung von Gene Delivery Systems durch Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Gene-Delivery-Systeme können weit voneinander abweichen, da die Grenze zwischen Werkzeugen, unterstützenden Dienstleistungen und nachgelagerten Therapieumsätzen nicht einheitlich gezogen wird. Unterschiede entstehen auch dadurch, wie Analysten die Währungsumrechnung zeitlich einordnen, wie sie durchschnittliche Verkaufspreise bei Angebotsverknappung anpassen und wie oft Annahmen aktualisiert werden.
Eine durch Aktualisierung bedingte Lücke ist in diesem Markt üblich, da sich Preise und Mix verändern können, wenn Kapazitäten erweitert werden oder eine neue klinische Welle die Nachfrage nach einem bestimmten Vektortyp erhöht. Wenn die ASP-Logik anhand aktueller Angebote aktualisiert und die Umrechnung konsistent auf das angegebene Jahr bezogen wird und anschließend gegen Studienmomentum und Finanzierungsverschiebungen validiert wird, bleibt die endgültige Zahl näher am adressierbaren Umsatz mit Delivery-Werkzeugen, was dem von Mordor Intelligence verwendeten Ansatz entspricht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,19 Mrd. USD (2025) | |
| Branchenverlag A | 3,44 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen längeren Zeithorizont, und der erfasste Umsatz scheint sich stärker auf Kern-Delivery-Werkzeuge zu konzentrieren, was kurzfristige Preis- und Modalitätsmixverschiebungen der letzten Jahre unterbewerten kann. |
| Globales Beratungsunternehmen B | 10,80 Mrd. USD (2024) | Wendet wahrscheinlich einen breiteren Geltungsbereich an, der Delivery-Technologien mit angrenzenden, Gentherapie unterstützenden Kategorien vermischen kann, und der höhere Wert kann auch unterschiedliches Timing der Währungsumrechnung und schnellere ASP-Entwicklungsannahmen widerspiegeln. |
Die Spanne erklärt sich hauptsächlich dadurch, was als Verkauf eines Delivery-Systems gezählt wird und wie schnell Preise und Modalitätsmix Jahr für Jahr aktualisiert werden. Indem wir die Grenzen des Geltungsbereichs klar definieren, die Gesamtsummen gegen Pipeline- und Finanzierungssignale prüfen und sicherstellen, dass jahresbezogene Währungs- und ASP-Annahmen konsistent sind, erhalten wir eine Zahl, die leichter nachvollziehbar und reproduzierbar ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle globale Markt für Genabgabesysteme?
Der Markt wird im Jahr 2026 auf 6,91 Milliarden USD geschätzt und soll bis 2031 11,96 Milliarden USD erreichen.
Wer sind die Hauptakteure im globalen Markt für Genabgabesysteme?
Pfizer, Inc., Becton, Dickinson and Company, Takara Bio, Novartis AG und F. Hoffmann-La Roche Ltd sind die bedeutendsten Unternehmen, die im globalen Markt für Genabgabesysteme tätig sind.
Welche Region wächst am schnellsten im globalen Markt für Genabgabesysteme?
Programme für Infektionskrankheiten expandieren bis 2031 mit einer CAGR von 12,42 %, angetrieben durch HIV- und Hepatitis-B-Pipelines.
Welches Anwendungssegment wächst am schnellsten?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im globalen Markt für Genabgabesysteme.
Warum gewinnen CDMOs in diesem Markt an Bedeutung?
Entwickler stehen vor einem 500-prozentigen Engpass bei kommerziell nutzbaren Kapazitäten; CDMOs füllen diese Lücke mit spezialisierten Anlagen und regulatorischer Expertise.
Seite zuletzt aktualisiert am:



