
Marktgröße und Marktanteil für kontrollierte Wirkstofffreisetzung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 73.28 Milliarden US-Dollar |
| Marktgröße (2031) | 115.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.49 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kontrollierte Wirkstofffreisetzung von Mordor Intelligence
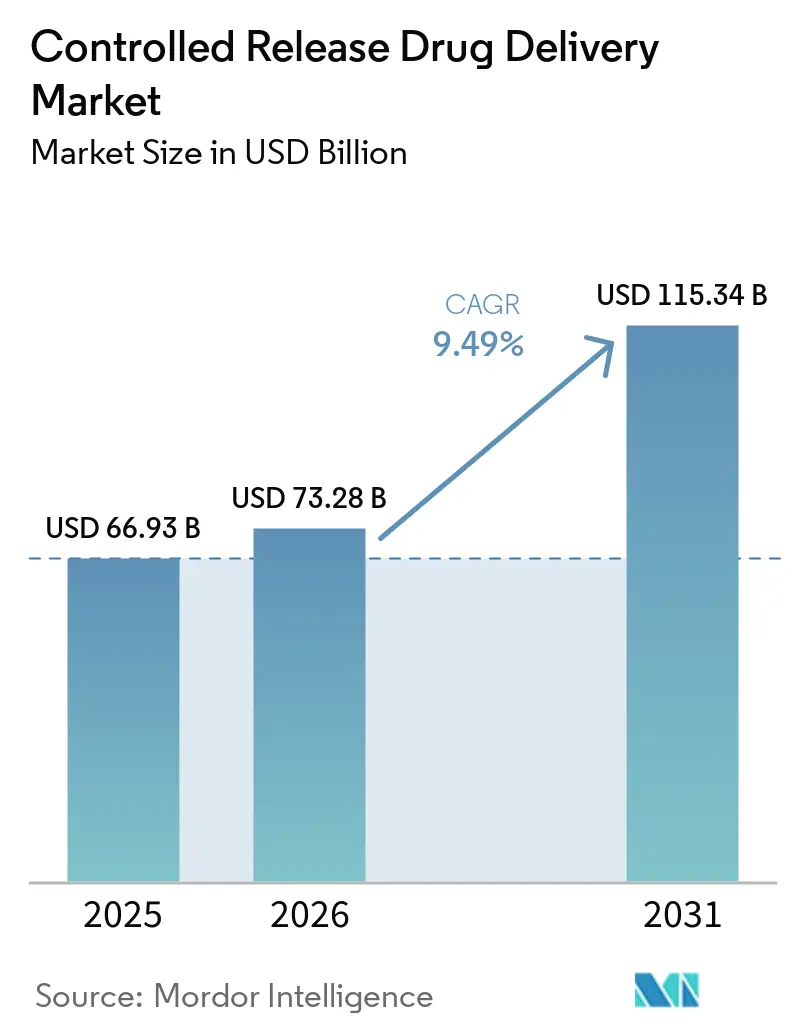
Die Marktgröße für kontrollierte Wirkstofffreisetzung wurde im Jahr 2025 auf USD 66,93 Milliarden bewertet und soll von USD 73,28 Milliarden im Jahr 2026 auf USD 115,34 Milliarden bis 2031 anwachsen, bei einer CAGR von 9,49 % während des Prognosezeitraums (2026–2031). Die zunehmende Prävalenz chronischer Erkrankungen, der breitere Einsatz von Biologika und neue Fortschritte in der Polymerwissenschaft treiben diesen Wachstumsmomentum gemeinsam voran. Investoren konzentrieren sich auf lang wirkende Formulierungen, die Wirkstoffexpositionsprofile verbessern, systemische Nebenwirkungen reduzieren und Produktlebenszyklen verlängern. Aktive Kapitalzuflüsse in die Herstellung großer Moleküle, die verstärkte Nutzung patientenzentrierter Dosierung und die sinnvolle Umnutzung der Infrastruktur für Lipid-Nanopartikel erweitern die therapeutische und kommerzielle Reichweite des Marktes für kontrollierte Wirkstofffreisetzung weiter. Strategische Vorteile entstehen für Unternehmen, die internes Formulierungs-Know-how mit breiten Vermarktungsnetzwerken verbinden, während agile CDMOs komplexe Formulierungsnischen für schnell agierende Spezialisten erschließen.
Wesentliche Erkenntnisse des Berichts
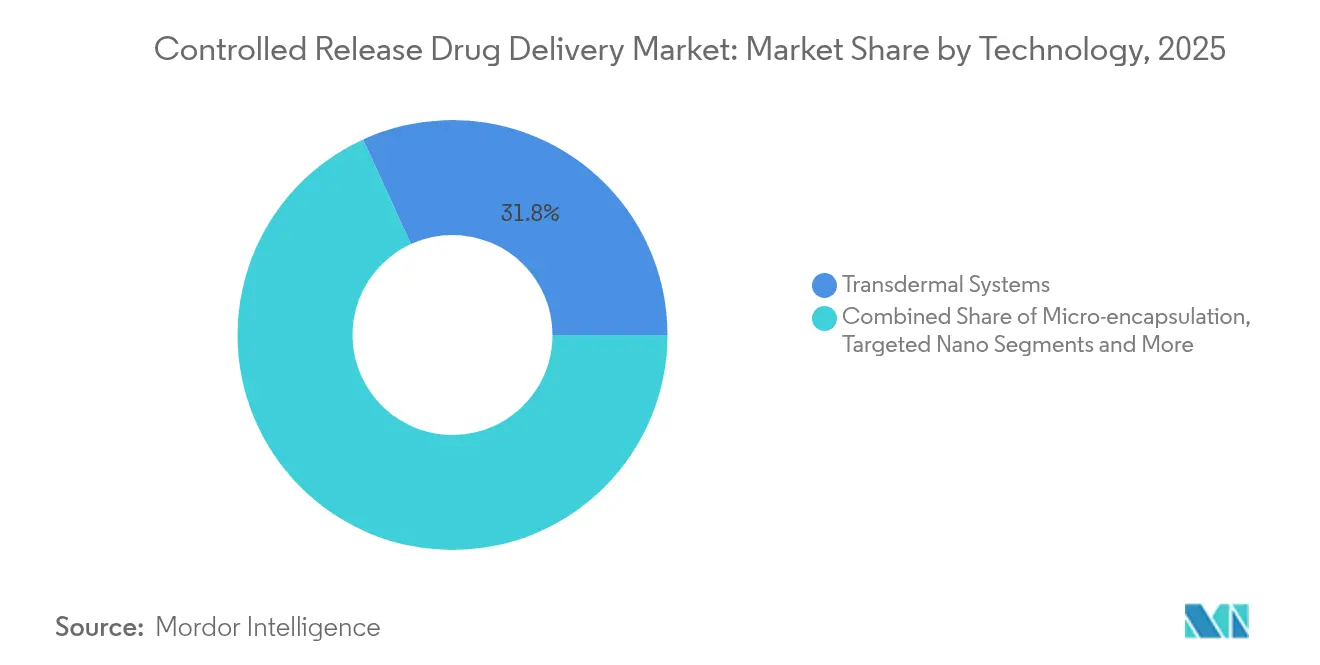
- Nach Technologie hielten transdermale Systeme im Jahr 2025 einen Marktanteil von 31,83 % am Markt für kontrollierte Wirkstofffreisetzung; gezielte Nano-/Lipid-Träger werden voraussichtlich bis 2031 mit einer CAGR von 12,05 % wachsen.
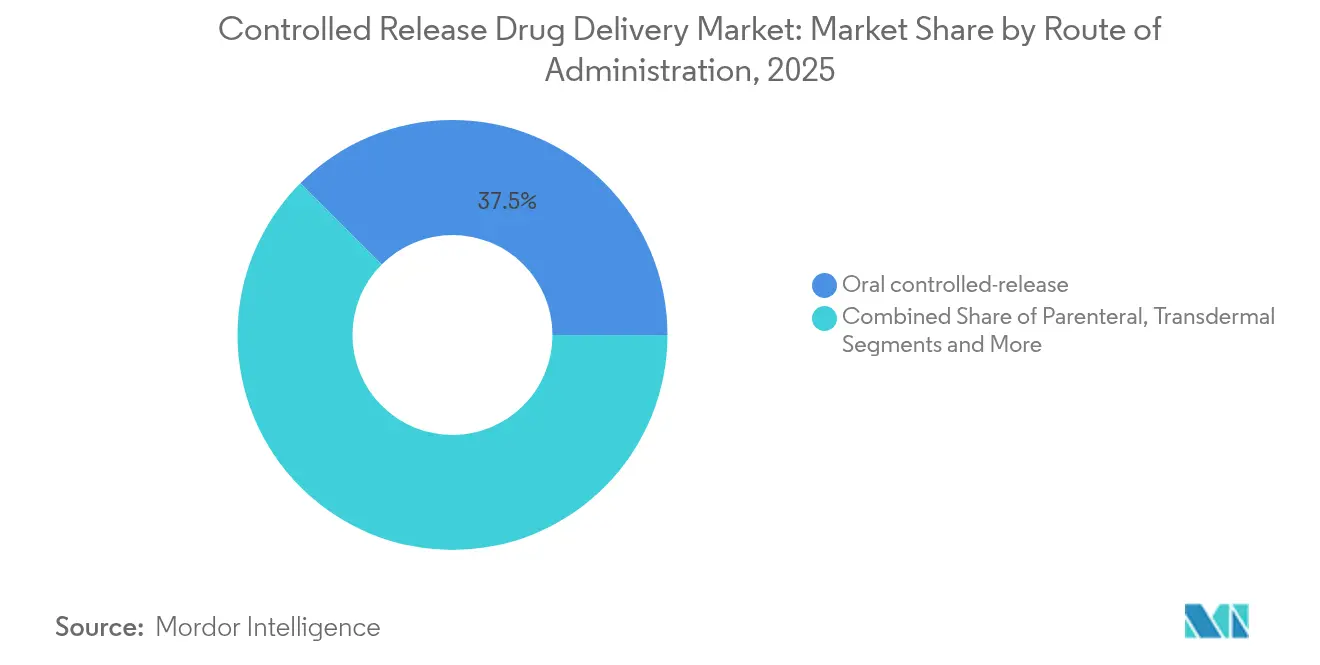
- Nach Verabreichungsweg machten orale Formulierungen im Jahr 2025 einen Anteil von 37,52 % an der Marktgröße für kontrollierte Wirkstofffreisetzung aus, während parenterale Injektionspräparate bis 2031 mit einer CAGR von 11,23 % wachsen.
- Nach Polymer erfassten PLGA/PLA-Systeme im Jahr 2025 einen Anteil von 25,94 % an der Marktgröße für kontrollierte Wirkstofffreisetzung; Lipid-Nanopartikel führen das Wachstum mit einer CAGR von 12,28 % an, angetrieben durch mRNA-Prozesskenntnisse.
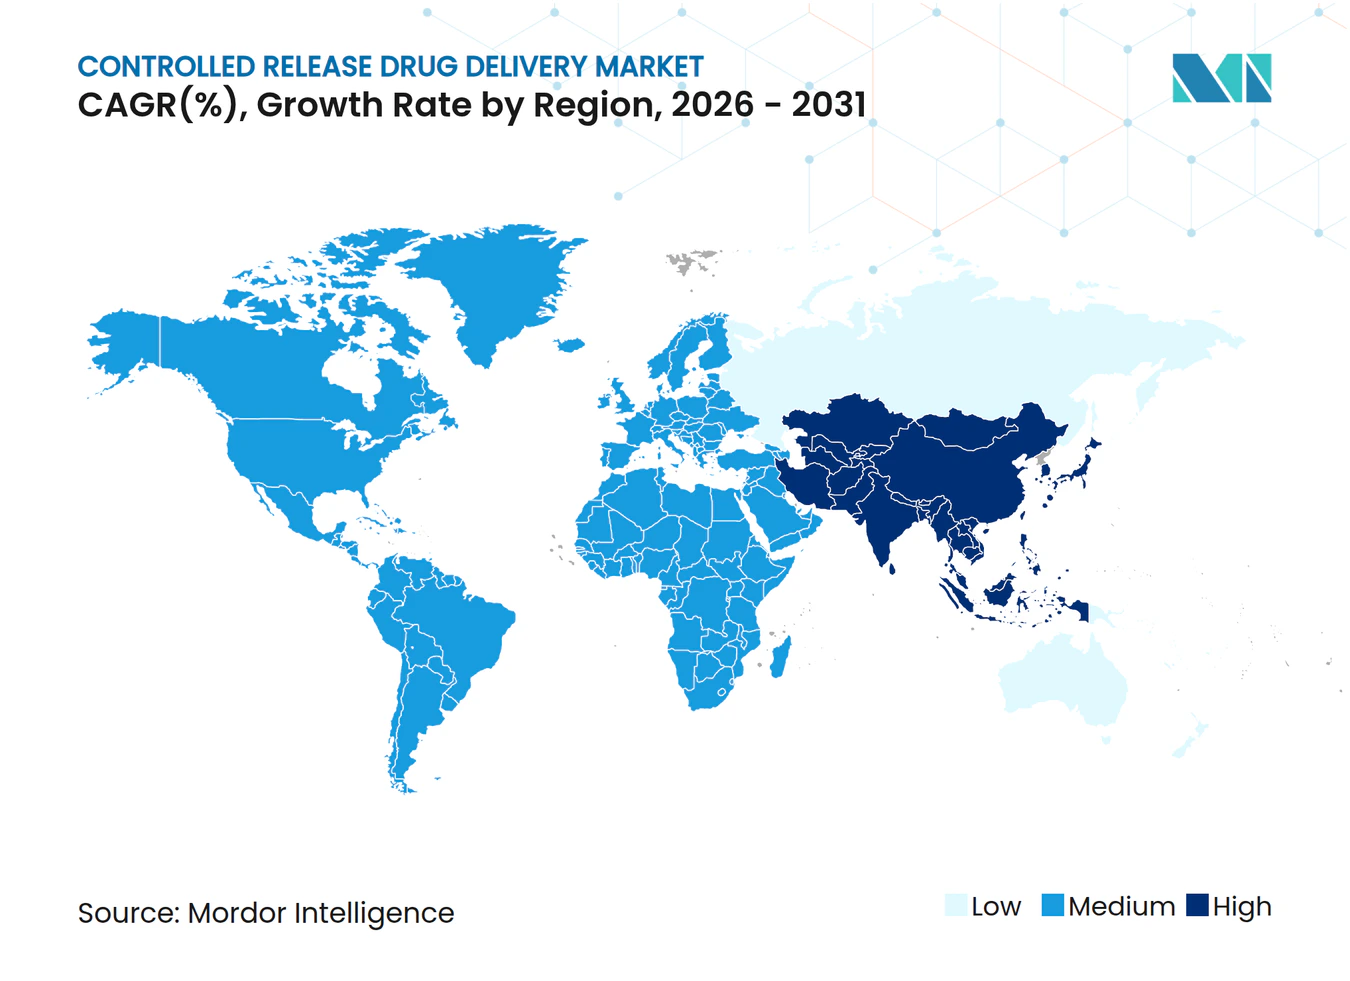
- Geografisch dominierte Nordamerika mit einem Anteil von 36,02 % im Jahr 2025, jedoch wird für den Asien-Pazifik-Raum eine CAGR von 11,52 % bis 2031 prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Belastung durch chronische Erkrankungen | +2.1% | Global, stark in Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| Starkes Wachstum bei geriatrischen & pädiatrischen Kohorten | +1.8% | Global, insbesondere Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Durchbrüche bei Mikro-/Nano-Verkapselungspolymeren | +1.5% | Nordamerika & EU, Ausbreitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wandel zu einmal wöchentlicher/monatlicher Dosierung | +1.2% | Global, angeführt von Industriemärkten | Kurzfristig (≤ 2 Jahre) |
| Umnutzung der mRNA-Lipid-Infrastruktur | +0.9% | Nordamerika & EU, selektive Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| KI-gestützte Formulierungsoptimierungsplattformen | +0.7% | Global, konzentriert in Innovationszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische Erkrankungen
Diabetes, Herz-Kreislauf-Erkrankungen und Krebs betreffen zusammen mehr als 1,5 Milliarden Menschen und erfordern Therapien, die die Therapietreue über viele Jahre fördern. Tabletten mit kontrollierter Freisetzung, wie etwa Ketamin mit verlängerter Freisetzung, erzielten einen Rückgang des MADRS-Scores um 6,1 Punkte gegenüber Placebo bei gleichzeitiger Begrenzung unerwünschter Reaktionen, was den klinischen Nutzen stabiler Plasmaprofile belegt.[1]Gesundheitskäufer im Rahmen wertbasierter Vergütungsregeln bevorzugen Therapieschemata, die Wiederaufnahmen reduzieren, was die anhaltende Expansion des Marktes für kontrollierte Wirkstofffreisetzung unterstützt. Unternehmen setzen zudem auf Langzeitwirkstoffplattformen, um generische Moleküle zu erneuern und die Exklusivität zu verteidigen, während Biologika dem Biosimilar-Druck ausgesetzt sind.
Starkes Wachstum bei geriatrischen & pädiatrischen Kohorten
Ältere Erwachsene nehmen häufig täglich fünf oder mehr Medikamente ein; Kinder benötigen schmackhafte Optionen in niedrigeren Dosierungen. Innovationen wie Lonzas Enprotect-Kapsel der Größe 9 ermöglichen es säureempfindlichen Wirkstoffen, im Dünndarm freizusetzen, ohne zusätzliche Beschichtungen, wodurch Formulierungsschritte reduziert werden. Wöchentliches orales Risperidon hielt stabile Plasmaspiegel bei Schizophrenie-Patienten aufrecht und verbesserte die Zufriedenheitswerte in Phase-3-Studien, was zeigt, dass der Markt für kontrollierte Wirkstofffreisetzung die Therapietreue bei gefährdeten Bevölkerungsgruppen verbessern kann.
Durchbrüche bei Mikro-/Nano-Verkapselungspolymeren
PLGA-Implantate werden nun mit dem 3D-Druck für patientenspezifische Formen kombiniert, die den Wirkstoff entsprechend dem individuellen Stoffwechsel freisetzen.[2] Tragbare osmotische Mikronadelflaster hielten eine gleichmäßige Wirkstofffreisetzung über 24 Stunden aufrecht und verursachten minimale Beschwerden, was unterstreicht, wie die Polymerwissenschaft etablierte Moleküle revitalisiert.[3] Solche Fortschritte erweitern therapeutische Fenster und stärken das Wettbewerbsprofil des Marktes für kontrollierte Wirkstofffreisetzung.
Wandel zu einmal wöchentlicher/monatlicher Dosierung
Lang wirkendes Lenacapavir senkte HIV-Infektionen bei über 5.300 Probanden auf null und verdeutlicht die Nachfrage nach Therapien, die von täglichen Pillen zu halbjährlichen Injektionen wechseln. Die Copolymer-Technologie in Tevas einmal monatlichem Olanzapin erzielte eine Patientenzufriedenheit von 92 % und zeigt, wie eine reduzierte Besuchslast die psychiatrische Versorgung neu gestalten kann (ir.tevapharm.com). Diese Designveränderungen erhöhen die Wachstumsgrenze für den Markt für kontrollierte Wirkstofffreisetzung, indem sie den Präferenzen von Kostenträgern und Patienten entsprechen.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe CMC- und Skalierungskosten im Vergleich zu konventionellen Formen | −1.4% | Global, stärker in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Komplexer multijurisdiktionaler Regulierungsweg | −1.1% | Global, je nach Region unterschiedlich | Langfristig (≥ 4 Jahre) |
| Stabilitätsherausforderungen des Wirkstoffs innerhalb lang wirkender Matrices | −0.8% | Global, besonders bei Biologika | Mittelfristig (2–4 Jahre) |
| Knappes globales Angebot an spezialisierten GRAS-Hilfsstoffen | −0.6% | Global, Versorgung verankert in Asien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe CMC- und Skalierungskosten im Vergleich zu konventionellen Formen
Anspruchsvolle Freisetzungsbeschichtungen und mehrschichtige Tabletten erfordern analytische Protokolle, die die Entwicklung im Vergleich zu Tabletten mit sofortiger Freisetzung um bis zu zwei Jahre verlängern und dabei Kosten und Komplexität erhöhen. Kleinere Unternehmen lagern häufig an CDMOs aus und zahlen dabei einen Aufpreis, der die Wettbewerbsfähigkeit im Preis in kostensensiblen Märkten einschränkt und die Akzeptanz im Markt für kontrollierte Wirkstofffreisetzung dämpft.
Komplexer multijurisdiktionaler Regulierungsweg
Unterschiedliche Bioäquivalenz- und Auflösungskriterien bei der FDA, der EMA und Behörden in Schwellenmärkten erfordern doppelte Studien und Standortaudits, was die Entwicklungskomplexität im Markt für kontrollierte Wirkstofffreisetzung erhöht. Ausstehende europäische Beschränkungen für Titandioxid verdeutlichen, wie plötzliche Änderungen der Hilfsstoffpolitik vollständige Neuformulierungen auslösen, Markteinführungen verzögern und die Umsatztransparenz beeinträchtigen können. Diese Unsicherheit verlangsamt grenzüberschreitende Markteinführungen im Markt für kontrollierte Wirkstofffreisetzung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Nano-Träger treiben Innovation trotz transdermaler Dominanz voranTransdermale Plattformen führten den Markt für kontrollierte Wirkstofffreisetzung im Jahr 2025 mit einem Umsatzanteil von 31,83 % an, was auf die einfache Selbstverabreichung und bewährte Herstellungslinien zurückzuführen ist. Nano- und lipidbasierte Systeme werden jedoch bis 2031 mit einer CAGR von 12,05 % wachsen, da die Präzisionsmedizin zunimmt. Osmotische Pumpentabletten halten eine Kinetik nullter Ordnung aufrecht, die nicht durch die Nahrungsaufnahme beeinflusst wird, während implantierbare Pumpen den Bedarf der Onkologie an lokaler Mikrodosierung decken. Lipid-Nanopartikel nutzen die pandemiebezogene Kapazität, um Onkologie- und Proteinersatzprogramme zu beschleunigen und ihren Platz im Markt für kontrollierte Wirkstofffreisetzung zu festigen.
Der Wettbewerbsfokus richtet sich nun auf die Trägerarchitektur. Lipid-Nanopartikel mit verzweigten Schwänzen lenken mRNA-Nutzlasten auf dendritische Lungenzellen und erweitern respiratorische Anwendungen. Push-Pull-osmotische Tabletten beseitigen Variabilität durch den gastralen pH-Wert und unterstützen die Kontrolle chronischer Erkrankungen. Gemeinsam geben diese Fortschritte den Herstellern die Flexibilität, Molekül, Verabreichungsweg und Patientenbedarf aufeinander abzustimmen und dem Markt für kontrollierte Wirkstofffreisetzung zu helfen, robuste Innovationszyklen aufrechtzuerhalten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verabreichungsweg:
Parenterales Wachstum fordert orale Vorherrschaft herausOrale Einheiten blieben mit einem Anteil von 37,52 % an der Marktgröße für kontrollierte Wirkstofffreisetzung im Jahr 2025 der größte Verabreichungsweg, unterstützt durch kosteneffiziente Linien und hohe Patientenakzeptanz. Parenterale Injektionspräparate werden bis 2031 mit einer CAGR von 11,23 % wachsen, da Biologika voranschreiten und Gerätehersteller Sicherheitsspritzen verfeinern. Transdermale Produkte bedienen opioidschonende Schmerzbehandlung und Hormonpflege, während inhalative Formate die systemische Aufnahme bei akuten Krisen beschleunigen.
Direkte Bioverfügbarkeit bleibt ein zentraler Vorteil. Tevas generisches Sandostatin LAR zeigte, dass die Beherrschung von Depot-Injektionen große Umsatzpotenziale erschließen kann, selbst wenn Patente ablaufen. Programmierbare Injektoren und längere Intervalle entlasten den Klinikbetrieb und machen Injektionspräparate zu einem Hauptziel für neue Marktteilnehmer, die Differenzierung im Markt für kontrollierte Wirkstofffreisetzung suchen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Polymer-/Trägertyp:
Lipidsysteme beschleunigen sich gegenüber traditionellen PolymerenPLGA/PLA-Matrices verankern weiterhin 25,94 % des Marktanteils für kontrollierte Wirkstofffreisetzung im Jahr 2025 aufgrund ihrer vorhersehbaren Erosion und regulatorischen Vertrautheit. Dennoch steigen Lipid-Nanopartikel mit einer CAGR von 12,28 % auf der Grundlage des mRNA-Erfolgs. Ionisierbare Lipide, Phospholipide, Cholesterin und PEG-Lipide bilden ein modulares Set, das Wissenschaftler auf Organspezifität und Immunumgehung abstimmen können, was Lipid-Nanopartikeln therapieübergreifenden Anreiz verleiht.
Alternative Polymere gewinnen ebenfalls an Bedeutung. PEG-Mischungen erhöhen die Löslichkeit für hydrophobe Wirkstoffe, während Celluloseether die Kosten für unmittelbare globale Skalierung senken. Evonik bietet ein breites CDMO-Portfolio, das Lipid-Nanopartikel, polymere Mikropartikel und wirkstoffbeladene Implantate umfasst und Kunden ermöglicht, je nach Programmbedarf nahtlos zwischen Trägern zu wechseln. Dieses wachsende Materialtoolkit erweitert die adressierbaren Indikationen und festigt einen starken Wachstumsausblick für den Markt für kontrollierte Wirkstofffreisetzung.
Geografische Analyse
Markt für kontrollierte Wirkstofffreisetzung in Nordamerika
Nordamerika behauptete seine Führungsposition mit einem Umsatzanteil von 36,02 % im Jahr 2025, gestützt durch hohe Ausgaben für Forschung und Entwicklung, schnelle FDA-Durchbruchsbezeichnungen und einen umfangreichen Pool an qualifizierten Fachkräften. Lillys 9,0 Milliarden USD umfassender Ausbau in Indiana für Tirzepatid verdeutlicht das anhaltende Engagement für die komplexe Inlandsproduktion. Novo Nordisks Erweiterung in North Carolina im Wert von 4,1 Milliarden USD verdoppelt die Peptidkapazität und sichert die Versorgung mit lang wirkenden Injektionspräparaten. Diese Investitionen stärken die lokale Beschaffung für den Markt für kontrollierte Wirkstofffreisetzung.
Markt für kontrollierte Wirkstofffreisetzung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 11,52 % sein, angetrieben durch regulatorische Harmonisierung im Rahmen des Pharmaceutical Inspection Co-operation Scheme und großangelegte Kapitalinvestitionen. China genehmigte im Jahr 2023 unter beschleunigten Prüfverfahren 40 innovative Arzneimittel und verzeichnete 18.503 Zulassungsanträge, was die Tiefe der Pipeline unterstreicht. Lonzas Kapsellinien in Indien und China sowie WuXi STAs 169 Hektar großes API-Zentrum in Taixing belegen das angebotsseitige Engagement zur Deckung der lokalen und globalen Nachfrage.
Markt für kontrollierte Wirkstofffreisetzung in Europa
Europa verzeichnet eine stetige Akzeptanz. Die strengen Qualitätsstandards der Region schaffen einen Reputationsvorteil, der multinationale Auftraggeber anspricht. CordenPharmas Erweiterung der Peptidplattform im Wert von 900 Millionen EUR an Standorten in Colorado und Europa überbrückt die transatlantische Versorgung mit GLP-1-Verbindungen in der Adipositas- und Diabetesversorgung. Lonzas Innovaform Accelerator in Frankreich beschleunigt die gemeinsame Formulierungsentwicklung und verschafft EU-Kunden schnellen Zugang zu Expertise im Bereich der kontrollierten Wirkstofffreisetzung. Die panregionale Abstimmung unter der Europäischen Arzneimittel-Agentur hilft auch kleineren Unternehmen, den Markt für kontrollierte Wirkstofffreisetzung mit weniger doppelten Einreichungen zu erschließen.
Regulatorisches Umfeld
Die Regulierung der kontrollierten Wirkstofffreisetzung erstreckt sich über Anforderungen an Arzneimittel, Medizinprodukte und Kombinationsprodukte, wobei die wichtigsten Maßstäbe von der US-amerikanischen FDA und der Europäischen Arzneimittel-Agentur (EMA) gesetzt werden. Im Juni 2024 veröffentlichte die FDA eine endgültige Leitlinie zu Essential Drug Delivery Outputs für Geräte, die zur Verabreichung von Arzneimitteln und biologischen Produkten bestimmt sind, wodurch die Erwartungen an Design-Outputs für Arzneimittel-Medizinprodukt-Kombinationen geschärft wurden, bei denen die Freisetzungsleistung für Dosierung und Sicherheit entscheidend ist. Für orale Produkte mit modifizierter Freisetzung betonen die wissenschaftlichen Leitlinien der EMA weiterhin einen definierten pharmazeutischen Entwicklungsansatz, der die Pharmakokinetik mit dem In-vitro-Auflösungsverhalten verknüpft und eine Verifizierung im kommerziellen Maßstab erfordert, um eine konsistente Leistung zu unterstützen.
Die regulatorische Prüfung erstreckt sich auch auf das Lebenszyklusmanagement und die Modernisierung der Entwicklung. Der Änderungskontrollrahmen der FDA für Produkte mit modifizierter Freisetzung erfordert eine Dokumentation, die dem Umfang der Änderung nach der Zulassung entspricht (zum Beispiel Komponenten, Standorte oder Prozesse), was den betrieblichen Aufwand für Formulierungs- und Herstellungsaktualisierungen erhöht. Im März 2026 veröffentlichte die FDA einen Leitlinienentwurf zu General Considerations for the Use of New Approach Methodologies (NAMs) in der Arzneimittelentwicklung, was die Dynamik hin zu alternativen und stärker humanrelevanten Nachweismethoden verstärkt, die beeinflussen können, wie Formulierungen mit kontrollierter Freisetzung und Arzneimittel-Medizinprodukt-Kombinationen in Einreichungen begründet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Inputs (GMP-taugliche Polymere wie PLGA/PLA, Lipid-Hilfsstoffe, Permeationsverstärker, Klebstoffe und Gerätekomponenten) und durchläuft Formulierungsentwicklung, Entwicklung analytischer Methoden, Skalierung und GMP-Herstellung des Arzneimittelprodukts, gefolgt von Abfüllung, Verpackung, Distribution und Marktüberwachung nach der Zulassung. Dokumentations- und Qualitätspakete (zum Beispiel DMFs, COAs und Validierungsunterlagen) sind zentrale Übergabepunkte entlang der Kette, insbesondere dort, wo Schnittstellen zwischen Wirkstoff und Bestandteilen für Arzneimittel-Medizinprodukt-Kombinationen charakterisiert und kontrolliert werden müssen.
Versorgungskontinuität und Fertigungsmodelle sind aktive Druckpunkte. Die Abhängigkeit von importierten hochreinen biologisch abbaubaren Polymeren ist für einige Lieferketten eine bemerkenswerte Schwachstelle, wobei lange Vorlaufzeiten während der Skalierung und Kommerzialisierung ein zusätzliches Risiko darstellen. Im Juni 2026 hob die FDA die Beteiligung von Unternehmen wie Eli Lilly, Regeneron, Amneal, Cellares, Fujifilm Biotechnologies und Kriya an Initiativen zur Unterstützung und Stärkung der inländischen Arzneimittelherstellung hervor, was mit breiteren Branchenbemühungen übereinstimmt, die Versorgung zu verstärken und die Reaktionszeiten für komplexe Produkte wie lang wirkende Injektionspräparate und fortschrittliche Systeme mit kontrollierter Freisetzung zu verkürzen. Im Juli 2026 schlug die FDA Änderungen der Registrierungsanforderungen für Arzneimittelbetriebe vor, um einen einheitlichen Registrierungsweg für dezentrale Herstellungsbetriebe zu schaffen, die an mehreren physischen Standorten tätig sind, was auf eine regulatorische Anpassung an neuere Multi-Standort-Produktionsnetzwerke hinweist, die beeinflussen können, wie Produkte mit kontrollierter Freisetzung skaliert und beliefert werden.
Wettbewerbslandschaft
Marktkonzentration
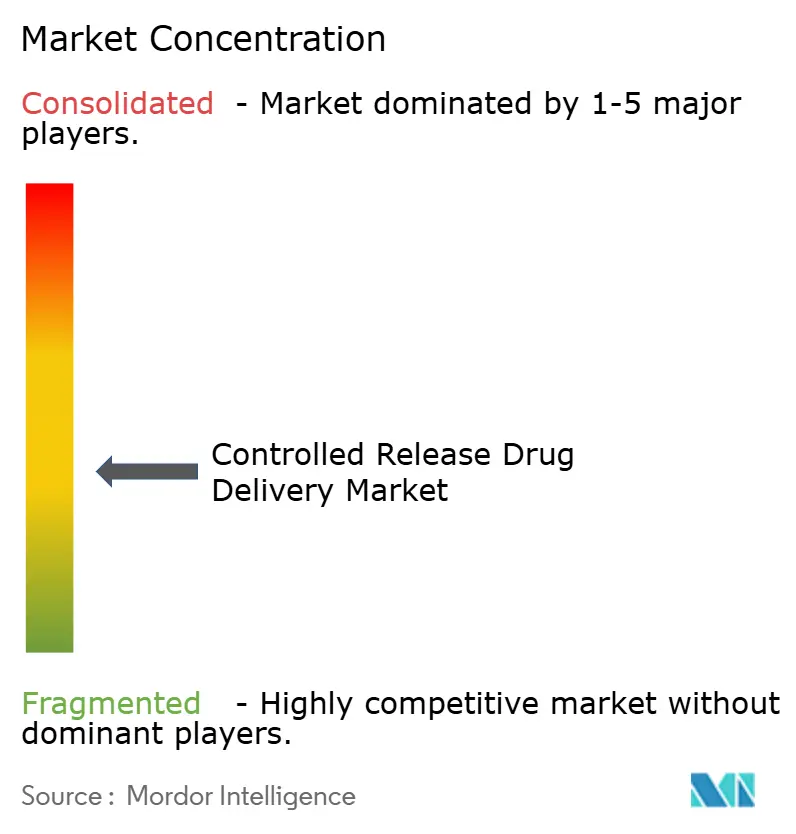
Der Markt für kontrollierte Wirkstofffreisetzung zeigt eine moderate Konsolidierung. Führende Pharmaunternehmen setzen auf vertikale Integration, um Entdeckung und proprietäre Lieferung zu verbinden und Margen zu verteidigen, während der Preisdruck bei niedermolekularen Verbindungen steigt. Johnson & Johnsons TAR-200-System erhielt den FDA-Durchbruchsstatus und erzielte eine vollständige Ansprechrate von 82,4 % bei hoch riskantem nicht muskelinvasivem Blasenkarzinom (NMIBC) und demonstriert damit, wie Kombinations-Gerät-Arzneimittel-Produkte Premiumpreise erzielen können. Patentanmeldungen für verzweigte Lipide, Silyllipide und Nukleinsäureträger unterstreichen einen stetigen Innovationsrhythmus bei führenden Unternehmen.
CDMOs gewinnen Marktanteile, indem sie schlüsselfertige Kapazitäten für Auftraggeber anbieten, denen Kapital oder Expertise fehlt. Lonza reorganisierte sich um Kern-CDMO-Geschäftsbereiche und prognostiziert KERN-EBITDA-Margen von nahezu 30 % bis 2025, was die Skalenvorteile bei komplexen Formulierungsdienstleistungen verdeutlicht. Evonik positioniert sich als bevorzugter Partner für polymere Systeme, während Hoviones Joint Venture mit Zerion Pharma Dispersome nutzt, um Löslichkeitsprobleme bei Wirkstoffen zu beheben. Strategische Deals wie Mercks USD 493 Millionen umfassende Lizenz mit Cyprumed für orale Peptide zeigen den Appetit der Pharmaindustrie, bewährte Plattformen zu erwerben statt intern aufzubauen.
Gerätehersteller erweitern den Zugang mit Injektionspens, intelligenten Pumpen und Mikronadelwearables. BDs in YpsoMate integrierte glasvorgefüllte Spritze verabreicht hochviskose Biologika und beseitigt damit eine Hürde für subkutane GLP-1-Arzneimittel. Medtronics adaptives Tiefenhirnstimulationssystem überträgt Erkenntnisse aus Echtzeitsignalen und deutet auf zukünftige Möglichkeiten geschlossener Kreislauflieferung hin. Solche Geräte erweitern den Markt für kontrollierte Wirkstofffreisetzung, indem sie Formulierungswissenschaft mit digitaler Gesundheit verknüpfen.
Marktführer im Bereich kontrollierte Wirkstofffreisetzung
-
Johnson and Johnson
-
GlaxoSmithKline
-
Pfizer
-
Merck & Co.
-
Novartis
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kontrollierte Wirkstofffreisetzung Unternehmen in diesem Bericht
- Johnson & Johnson
- GlaxoSmithKline
- Pfizer
- Merck
- Novartis
- Viatris
- Solventum
- Lonza Group
- Adare Pharma Solutions
- Colorcon
- Corium, Inc.
- Bayer
- Abbvie
- Hisamitsu Pharmaceutical
- Teva Pharmaceutical Industries
- AstraZeneca
- Amgen
- Evonik Industries
- Medtronic
- Beckton Dickinson
Lesen Sie die Analyse der kontrollierte Wirkstofffreisetzung-Unternehmen
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance besteht bei lang wirkenden injizierbaren Depots und lokal wirkenden Wirkstofffreisetzungssystemen, die die Dosierungshäufigkeit reduzieren und die Versorgung von häufiger Verabreichung hin zu monatlichen oder längeren Intervallen verschieben. Die Annahme des NDA von Teva im Februar 2026 für TEV-749, eine Olanzapin-Depot-Injektionssuspension mit verlängerter Freisetzung, die die SteadyTeq-Copolymer-Technologie von Medincell nutzt, zeigt die Bereitschaft von Sponsoren, etablierte Moleküle durch kontrollierte Freisetzung zu differenzieren und Produktlebenszyklen zu verlängern.
Auch Werkzeugketten für Herstellung und Entwicklung bieten Freiraum, da Programme sich von chargenweisen, mehrstufigen Beschichtungs- und Emulgierungsverfahren hin zu kontrollierbareren, skalierbaren Ansätzen bewegen. Aus der Forschung von 2026 hervorgehende Erkenntnisse deuten auf programmierbare Plattformen (wie 3D-gedruckte, modulare pulsatile Freisetzungssysteme) und schnellere Partikelsyntheserouten (zum Beispiel kontinuierliche Reaktorkaskaden für PLGA-Nanosphären) hin, die Entwicklungszyklen verkürzen und die Reproduzierbarkeit verbessern können, was besonders relevant ist, da Regulierungsbehörden Wert auf Methodenrobustheit und Lebenszykluskontrollen legen (einschließlich der Abstimmung mit sich entwickelnden Erwartungen, die in Verbindung mit ICH Q14 genannt werden).
Neueste Industrielle Entwicklungen in Markt für kontrollierte Wirkstofffreisetzung
- Juni 2026: Johnson & Johnson präsentiert positive Phase-1-Ergebnisse für sein intravesikales Wirkstofffreisetzungssystem Erda-iDRS (früher TAR-210) bei nicht-muskelinvasivem Blasenkrebs mit mittlerem Risiko auf der EAU 2026 Annual Meeting. Das Update unterstreicht die anhaltende Investition in lokale, gerätegestützte kontrollierte Freisetzung, um Arzneimittel am Ort der Erkrankung zu verabreichen und gleichzeitig die systemische Exposition zu begrenzen.
- November 2025: Lupin bringt in den Vereinigten Staaten eine Risperidon-Depot-Injektionssuspension mit verlängerter Freisetzung auf den Markt, das erste Produkt seiner proprietären PrecisionSphere-Plattform für lang wirkende Injektionspräparate, zusammen mit 180-tägiger CGT-Exklusivität. Die Markteinführung stärkt Lupins Positionierung bei komplexen injizierbaren Depots, wo die Plattformkontrolle über die Freisetzungskinetik die Lebenszyklus-Erweiterung über zusätzliche Moleküle hinweg unterstützen kann.
- September 2024: Johnson & Johnson erhielt die Zulassung der US-amerikanischen FDA für INLEXZO (Gemcitabin-Intravesikalsystem), ein intravesikales Wirkstofffreisetzungssystem (iDRS) für BCG-refraktären, nicht-muskelinvasiven Blasenkrebs. Die Zulassung stärkte die regulatorische und klinische Akzeptanz von Arzneimittel-Medizinprodukt-Kombinationsansätzen bei kontrollierter Freisetzung, die auf onkologische Bereiche mit hohem ungedecktem Bedarf abzielen.
Markt für kontrollierte Wirkstofffreisetzung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst weltweit erzielte Umsätze aus verschreibungspflichtigen Darreichungsformen und Verabreichungssystemen, die darauf ausgelegt sind, einen pharmazeutischen Wirkstoff über einen Zeitraum von sechs Stunden oder länger in einer geplanten Rate freizusetzen. Das angestrebte Ergebnis ist die Aufrechterhaltung therapeutischer Spiegel innerhalb eines längeren Dosierungsintervalls, was in der Regel die Dosierungshäufigkeit reduziert.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Produkte mit sofortiger Freisetzung, Verkäufe von Bulk-Wirkstoffen sowie rezeptfreie nutraceutische Produkte mit langsamer Freisetzung aus.
Segmentierungsübersicht
- Nach Technologie
- Mikroverkapselung
- Transdermale Systeme
- Lang wirkende injizierbare Depots
- Gezielte Nano-/Lipid-Träger
- Implantierbare Pumpen & Stents
- Osmotische Pumpentabletten
- Nach Verabreichungsweg
- Orale kontrollierte Freisetzung
- Parenteral (Injektion)
- Transdermal
- Inhalation
- Okular
- Nach Polymer-/Trägertyp
- PLGA/PLA
- PEG & PEG-Mischungen
- Cellulosederivate
- Lipid-Nanopartikel / Feste Lipid-Nanopartikel (SLNs)
- Polyanhydride
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat (GCC)
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Grundstruktur des Modells aufzubauen und Annahmen an öffentliche, reproduzierbare Daten zu knüpfen. Wir haben regulatorische und klinische Zusammenhänge aus Quellen wie der US-amerikanischen FDA (einschließlich Kennzeichnungs- und Arzneimittelzulassungsdatenbanken) und dem klinischen Studienregister der National Institutes of Health überprüft, um festzustellen, welche Formulierungen mit kontrollierter Freisetzung aktiv eingesetzt und entwickelt werden. Für Nachfragesignale haben wir zudem Quellen wie die OECD-Gesundheitsstatistiken, die Gesundheitsindikatoren der Weltbank und WHO-Publikationen herangezogen, die die Belastung durch chronische Krankheiten und den Behandlungszugang verfolgen.
Um den Zeitpunkt der Einführung und die Umsatzmuster zu fundieren, haben wir Branchensignale durch Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte über Markteinführungen und Technologieadoption geprüft. In einigen Fällen haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Nachrichten und Finanzdaten genutzt, um Lücken in der historischen Umsatzkartierung zu schließen und den Zeitpunkt von Produktübergängen zu überprüfen. Die oben aufgeführten Quellen sind lediglich illustrativ; wir haben auch andere öffentliche Dokumente und Datensätze für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, was in realen Kaufsituationen als Umsatz mit kontrollierter Freisetzung gilt, und anschließend Preis- und Mixannahmen einem Stresstest zu unterziehen, die Desk Research häufig unklar lässt. Wir haben mit einer breiten Auswahl an Formulierungs- und Fertigungsexperten, Vertriebsleitern und gesundheitsbezogenen Stakeholdern in den wichtigsten Regionen gesprochen, sodass regionale Einführungsmuster und Verabreichungswegpräferenzen anhand derselben Definitionen für kontrollierte Freisetzung verglichen werden konnten. Wo die Antworten voneinander abwichen, haben wir Annahmen mit Folgefragen erneut überprüft, bis ein stabiler Bereich für Volumina, Preisspannen und therapiebereichsbezogene Exposition erreicht war.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 15 % | APAC: 53 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 41 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 44 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Wir haben den Markt mithilfe eines Top-down-Ansatzes dimensioniert, der den Nachfragepool für kontrollierte Freisetzung rekonstruiert, indem behandelte Patientenvolumina und Verschreibungsmuster mit dem Anteil der Therapien verknüpft werden, die Formulierungen mit verlängerter oder kontrollierter Freisetzung verwenden. Anschließend haben wir diese Nachfrage mithilfe von Preisspannen nach Verabreichungsweg und Darreichungsform in Wert umgerechnet. Die Gesamtwerte wurden mit selektiven Bottom-up-Näherungen überprüft, bei denen Umsatzzusammenfassungen von Anbietern, stichprobenartige Durchschnittsverkaufspreise multipliziert mit Volumen sowie Kanalprüfungen verwendet wurden, um die Größenordnung zu bestätigen und Ausreißer anzupassen.
Zu den wichtigsten Eingabegrößen gehörten die behandelte Bevölkerung mit chronischen Erkrankungen, der Therapietreue-Druck (der die Umstellung auf verlängerte Freisetzung beeinflusst), der Mix der Verabreichungswege (oral, transdermal, injizierbar, Inhalation, okular und Implantat), die Markteinführungsrate von Langzeit- und Formulierungen mit verlängerter Freisetzung sowie die beobachtete Preisstreuung zwischen herkömmlichen und fortschrittlichen Verabreichungsformaten. Für die Prognose wurde eine Szenarioanalyse verwendet, da regulatorische Zeitpläne, das Verhalten der Kostenträger und die Technologieadoption die Wachstumsraten schnell verschieben können. Der endgültige Pfad wurde an dem ausgerichtet, was Primärexperten als praktikabel für die nächsten fünf bis sieben Jahre beschrieben haben. Wenn Bottom-up-Details für Nischenverabreichungswege fehlten, haben wir konservative Penetrationsbereiche angewendet und anschließend den Mix neu ausbalanciert, sodass der endgültige Markt weiterhin den Top-down-Nachfragesignalen entspricht.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden mithilfe mehrerer Konsistenztests überprüft, sodass die endgültigen Werte nicht von einem einzigen Datensatz oder einer einzigen Annahme abhängen. Wir haben die Modelltotale mit unabhängigen Signalen verglichen, wie z. B. Adoptionstrends auf Verabreichungswegebene, Zeitpunkt der Produktzulassung und beobachtete Preisspannen. Wenn große Abweichungen auftraten, haben wir die Eingaben erneut überprüft und vor der Freigabe eine zweite Analystenprüfung durchgeführt.
Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie z. B. wichtigen Zulassungen, Sicherheitsmaßnahmen oder Erstattungsänderungen, die die Nachfrage verschieben können. Vor der Lieferung führt ein Analyst einen neuen Durchgang der wichtigsten Annahmen und der neuesten öffentlichen Signale durch, was sicherstellt, dass Kunden eine aktualisierte Ansicht und keine veraltete Momentaufnahme erhalten.
Marktgröße für kontrollierte Wirkstofffreisetzung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für die kontrollierte Wirkstofffreisetzung variieren häufig, weil dieselbe Terminologie auf unterschiedliche Geltungsbereichsdefinitionen verweisen kann und weil Preis- und Produktmixannahmen nicht immer in einer reproduzierbaren Weise dargestellt werden. Unterschiede treten auch auf, wenn eine Schätzung auf Therapienachfragesignalen basiert, während eine andere Technologienarrative oder breite Gesamtwerte für die Wirkstoffverabreichung betont.
Die wesentlichen Treiber der Abweichungen sind hier der Geltungsbereich und die Zählregeln sowie die Art und Weise, wie Umsätze den Verabreichungswegen zugeordnet werden und ob angrenzende Kategorien einbezogen werden. Einige Quellen scheinen Geräte- und Stent-bezogene Umsätze oder breitere Technologien zur Wirkstoffverabreichung einzuschließen, während andere engere Definitionen anwenden, die Langzeitformate in höherwertigen Therapien unterzählen können. Diese Gesamtwerte werden dann möglicherweise mit einem einzigen CAGR fortgeschrieben. Diese Entscheidungen verändern den Ausgangswert, der sich dann über die Prognosejahre hinweg zu einer größeren Spanne aufaddiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 66,93 Mrd. USD (2025) | |
| Finanznachrichtenquelle A | 37,50 Mrd. USD (2025) | Verwendet eine engere Marktbasis, die Definitionen auf Mechanismusebene vermischt und mehrere Anwendungen der kontrollierten Freisetzung möglicherweise als optionale Ergänzungen behandelt, was den gezählten Umsatz für gängige orale und Langzeitformate reduzieren kann. |
| Anbieter von Industriematerialien B | 56,00 Mrd. USD (2024) | Liefert einen richtungsweisenden Wert für 2024 und einen breiten Ausblick, trennt jedoch verschreibungspflichtige Umsätze mit kontrollierter Freisetzung nicht klar von angrenzenden Technologien zur Wirkstoffverabreichung, was die Gesamtwerte je nach Einschlussoptionen und Jahresumrechnung verschieben kann. |
Die Tabelle zeigt, dass die größten Abweichungen dadurch erklärt werden, was als Umsatz mit kontrollierter Freisetzung gezählt wird und wie Verabreichungsweg- und Anwendungsgrenzen gehandhabt werden, und nicht durch einen einfachen mathematischen Unterschied. Durch die konsistente Anwendung der Freisetzungsdauerregel, der Verabreichungswegeabdeckung und der Ein- und Ausschlüsse über die Jahre hinweg ist die Schätzung an reproduzierbaren Nachfrage- und Preisprüfungen verankert. Dies ist eine Modellierungsentscheidung von Mordor Intelligence.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für kontrollierte Wirkstofffreisetzung?
Der Markt ist im Jahr 2026 USD 73,28 Milliarden wert und soll bis 2031 USD 115,34 Milliarden erreichen.
Welches Technologiesegment wächst am schnellsten?
Gezielte Nano- und lipidbasierte Träger expandieren mit einer CAGR von 12,05 % und sind damit die Technologiewachstumsführer.
Warum wächst der Asien-Pazifik-Raum in diesem Bereich schnell?
Beschleunigte regulatorische Harmonisierung, große Patientenpools und neue Produktionsanlagen treiben den Asien-Pazifik-Raum zu einer CAGR von 11,52 %.
Was sind die größten Hürden für Unternehmen, die in diesen Markt eintreten?
Hohe Kosten für Chemie, Herstellung und Kontrolle (CMC) sowie die regulatorische Komplexität in mehreren Regionen erhöhen sowohl den Kapital- als auch den Zeitaufwand.
Wie profitieren Patienten mit chronischen Erkrankungen von kontrollierter Freisetzung?
Länger wirkende Formulierungen reduzieren die Dosierungshäufigkeit, verbessern die Therapietreue und reduzieren häufig Nebenwirkungen, indem sie Plasmakonzentrationsprofile glätten.
Welche Polymere dominieren aktuelle Produkte mit kontrollierter Freisetzung?
PLGA/PLA-Systeme sind heute die am häufigsten verwendeten Polymere, obwohl Lipid-Nanopartikel dank der mRNA-Impfstoffinfrastruktur am schnellsten wachsen.