
Marktgröße und Marktanteil der neuartigen Arzneimittelabgabesysteme (NDDS)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 311.65 Milliarden US-Dollar |
| Marktgröße (2031) | 417.88 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.04 % |
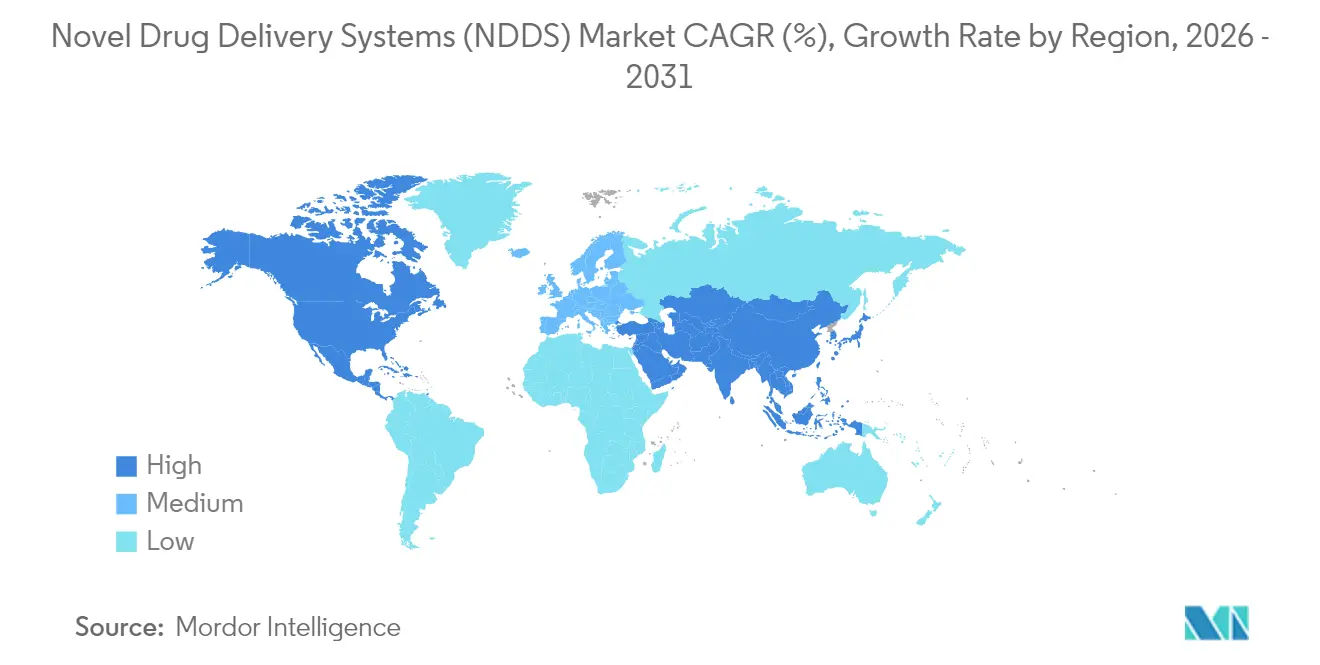
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
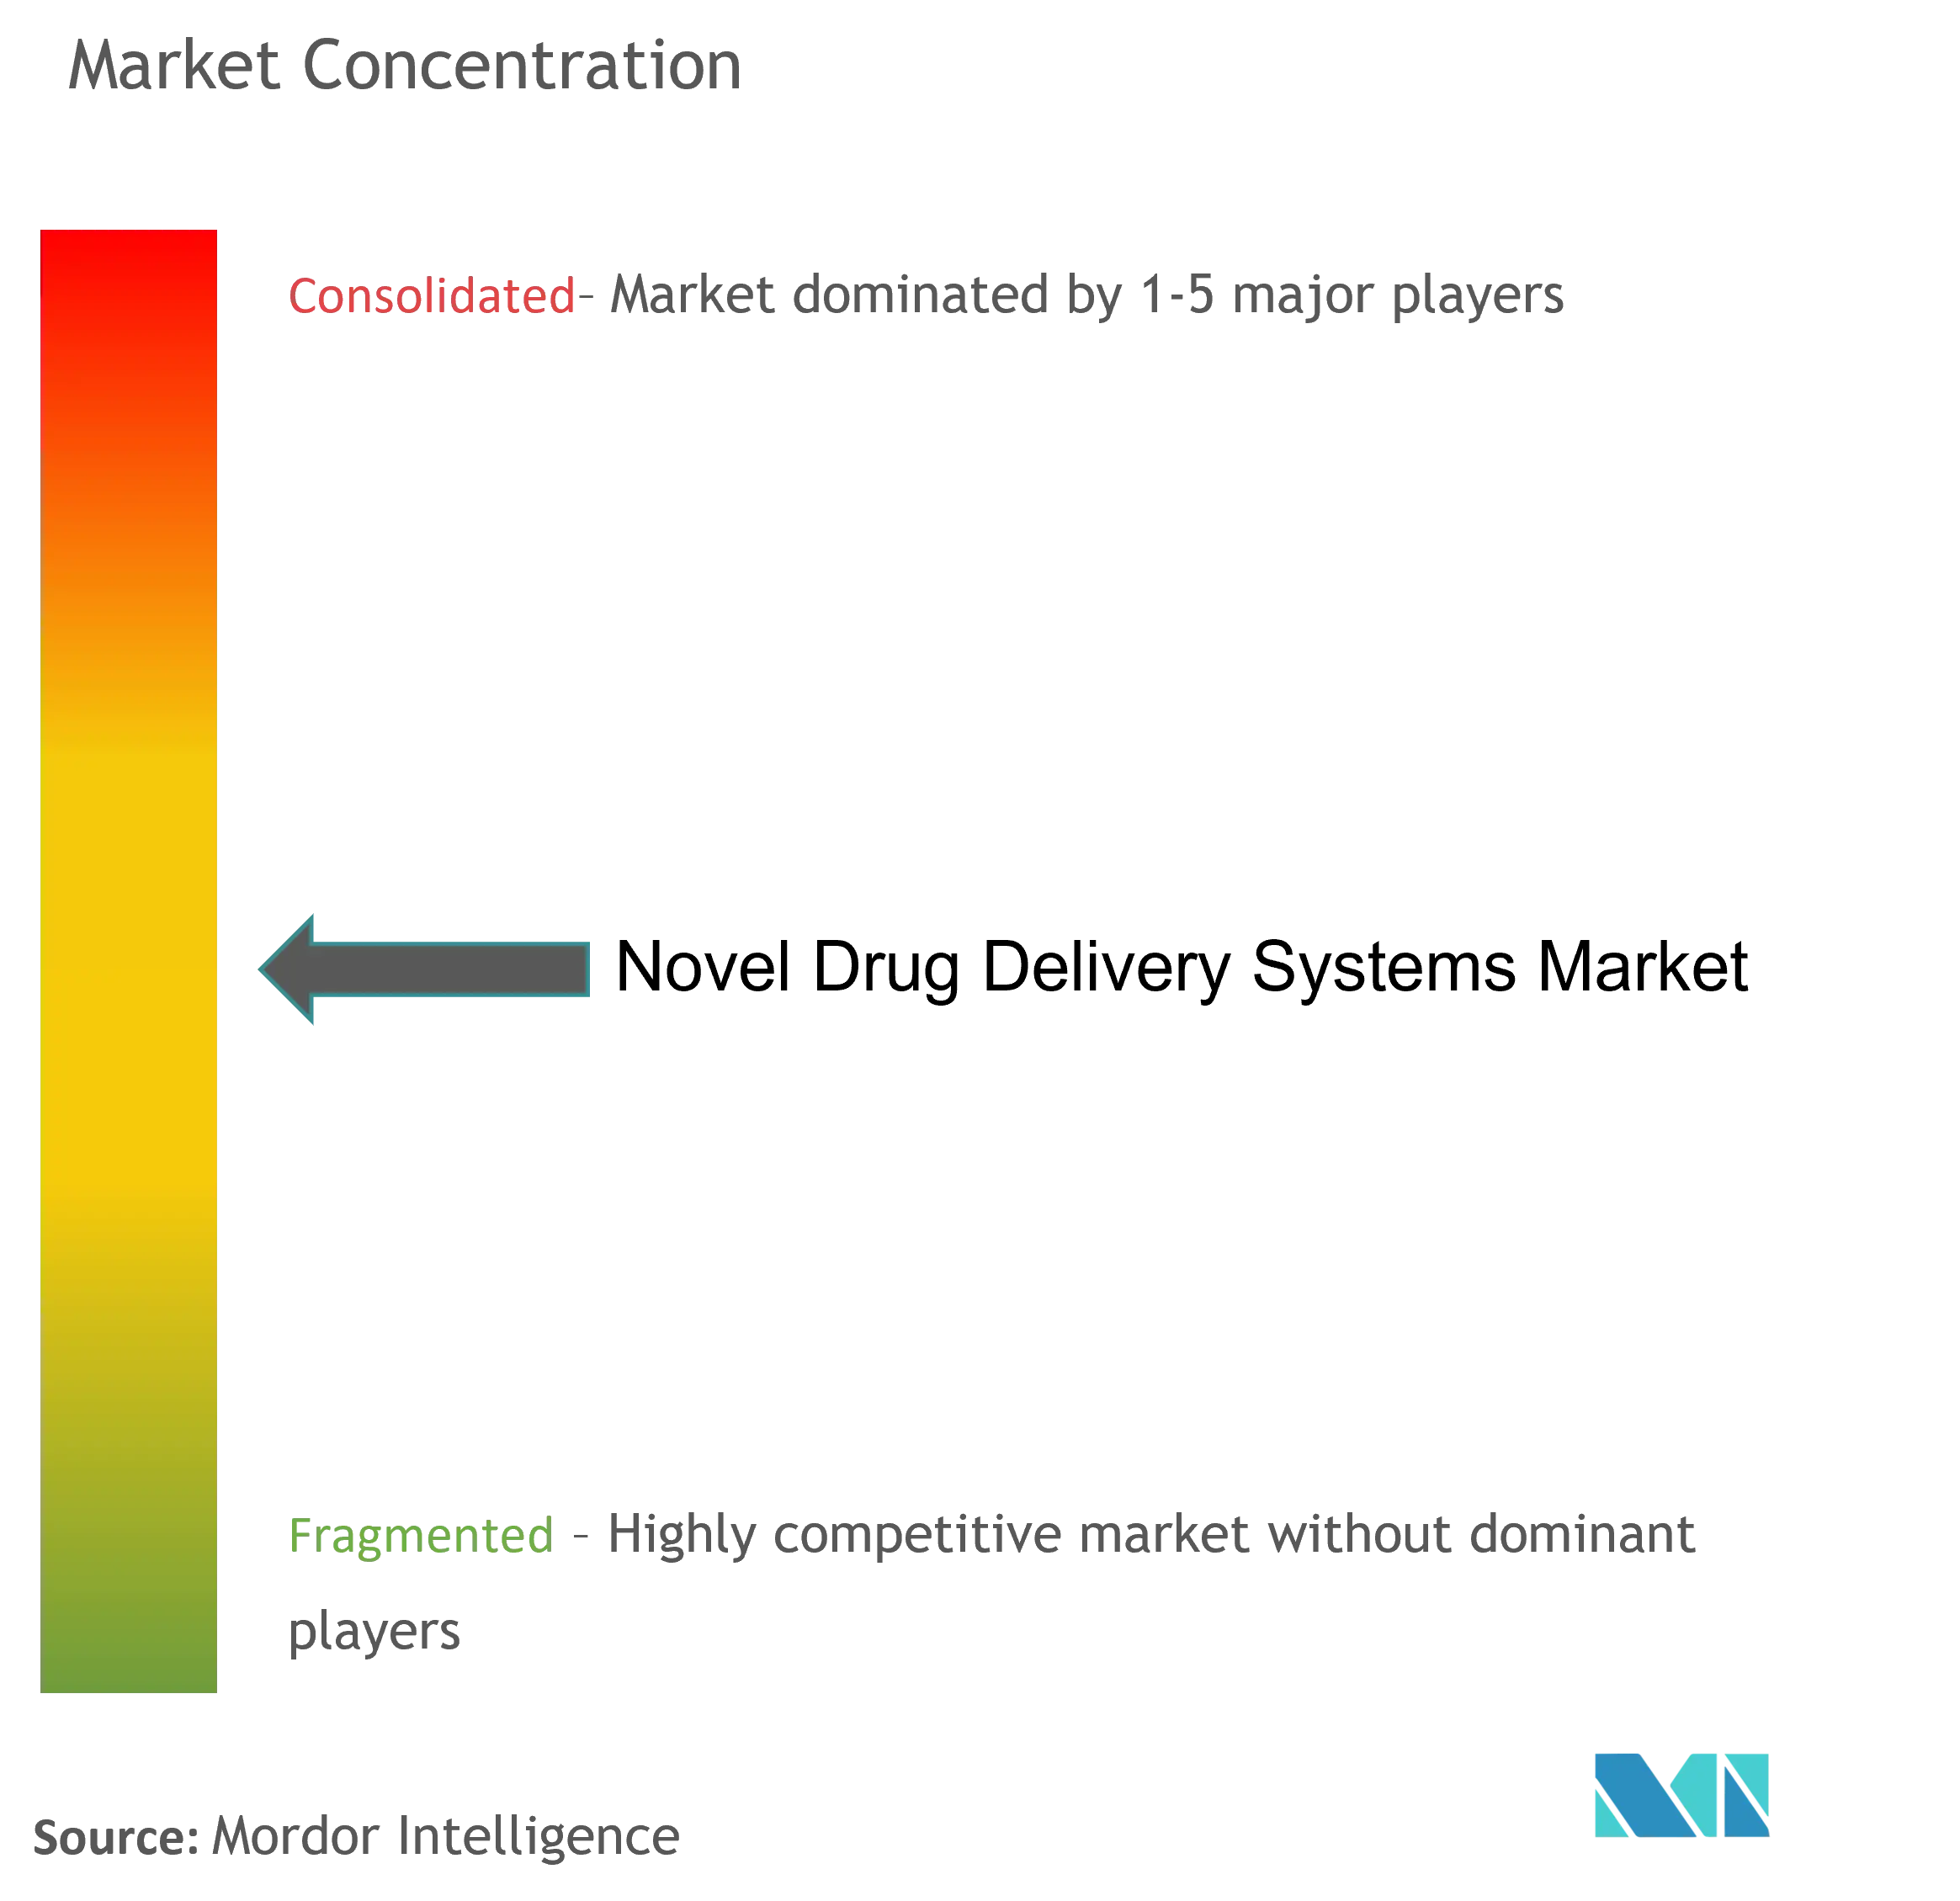
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für neuartige Arzneimittelabgabesysteme (NDDS) von Mordor Intelligence
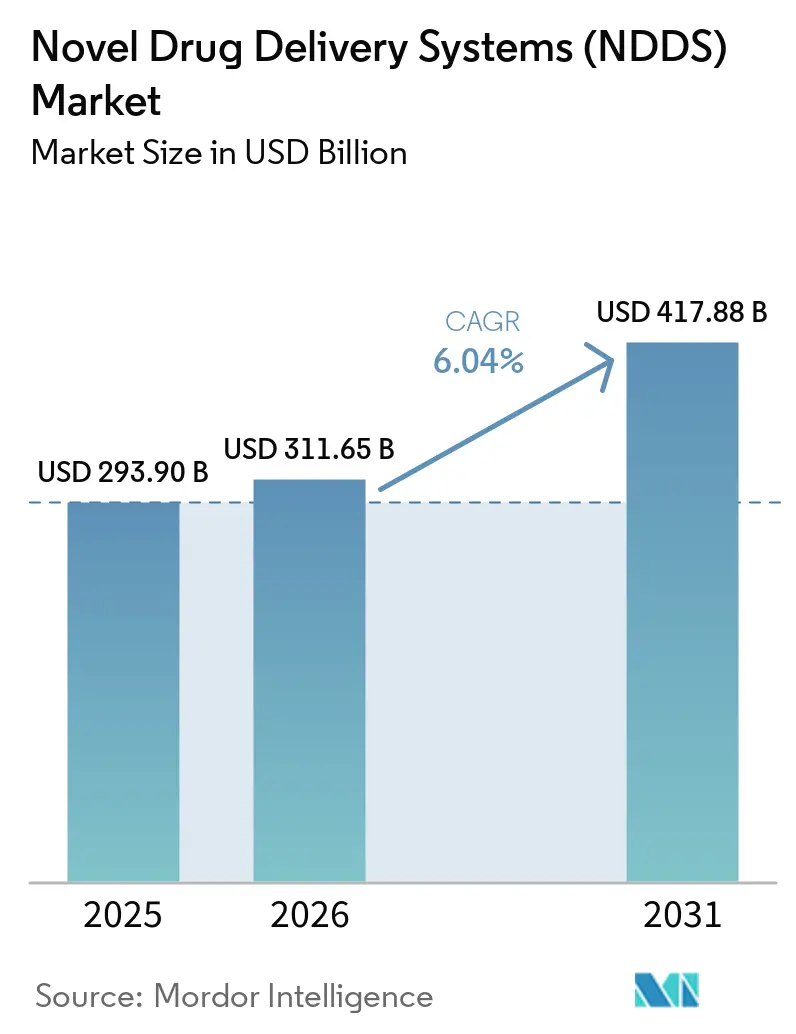
Die Marktgröße der neuen Arzneimittelabgabesysteme wird im Jahr 2026 auf 311,65 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 293,9 Milliarden USD, mit Projektionen für 2031, die 417,88 Milliarden USD zeigen, und wächst mit einer CAGR von 6,04 % im Zeitraum 2026–2031. Eine Beschleunigung bei patientenzentrierten Therapien, die klinische Verlagerung hin zu Biologika und Gentherapien sowie die Konvergenz vernetzter Gesundheitstechnologien treiben diese Entwicklung gemeinsam voran. Die gestiegene Nachfrage nach Selbstverabreichungsgeräten, die anhaltende regulatorische Unterstützung für Kombinationsprodukte und zunehmende Investitionen in intelligente Abgabeplattformen erhalten den Wettbewerbsschwung. Strategische Übernahmen – wie der Kauf von Catalent durch Novo Nordisk – signalisieren einen intensiveren Wettbewerb um fortgeschrittenes Formulierungs-Know-how. Gleichzeitig drängen Nachhaltigkeitsanforderungen in Europa die Anbieter hin zu recycelbaren Verpackungen, die die Temperaturintegrität aufrechterhalten.
Wichtigste Erkenntnisse des Berichts
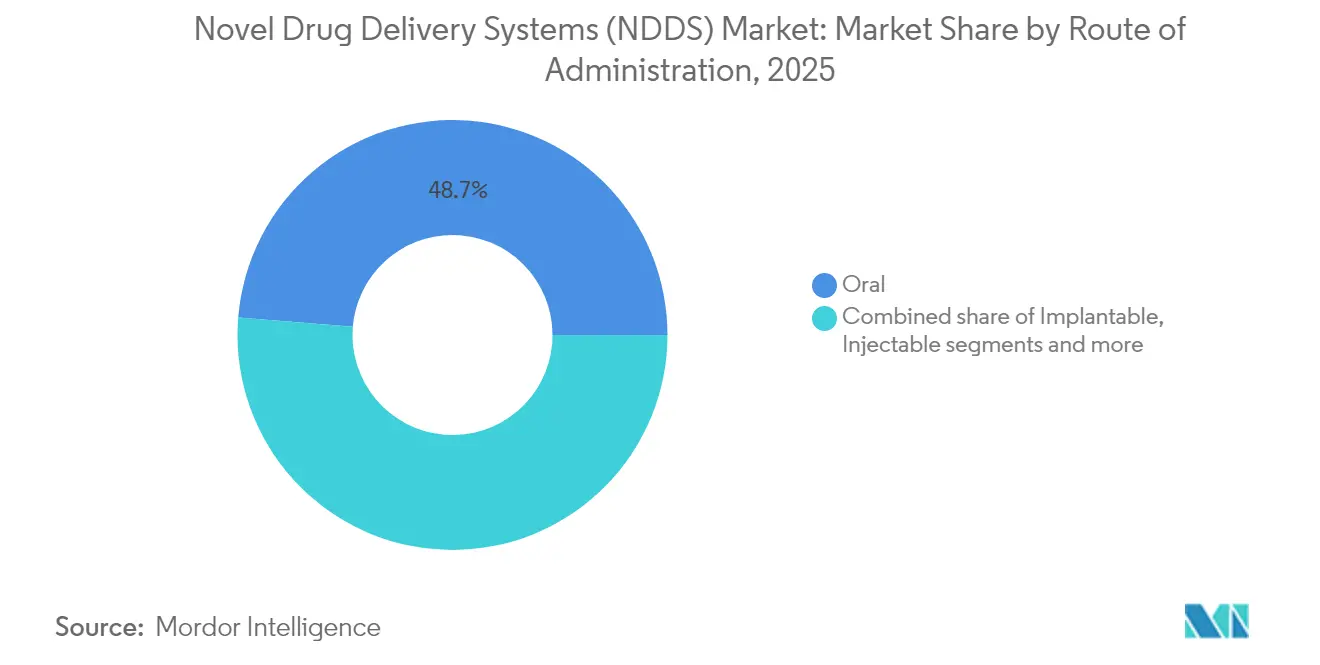
- Nach Verabreichungsweg führten orale Systeme im Jahr 2025 mit einem Umsatzanteil von 48,70 %; implantierbare Systeme sollen bis 2031 mit einer CAGR von 8,72 % wachsen.
- Nach Technologie erfassten Autoinjektoren im Jahr 2025 einen Anteil von 22,05 % an der Marktgröße der neuen Arzneimittelabgabesysteme, während intelligente und vernetzte Geräte zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 9,18 % wachsen werden.
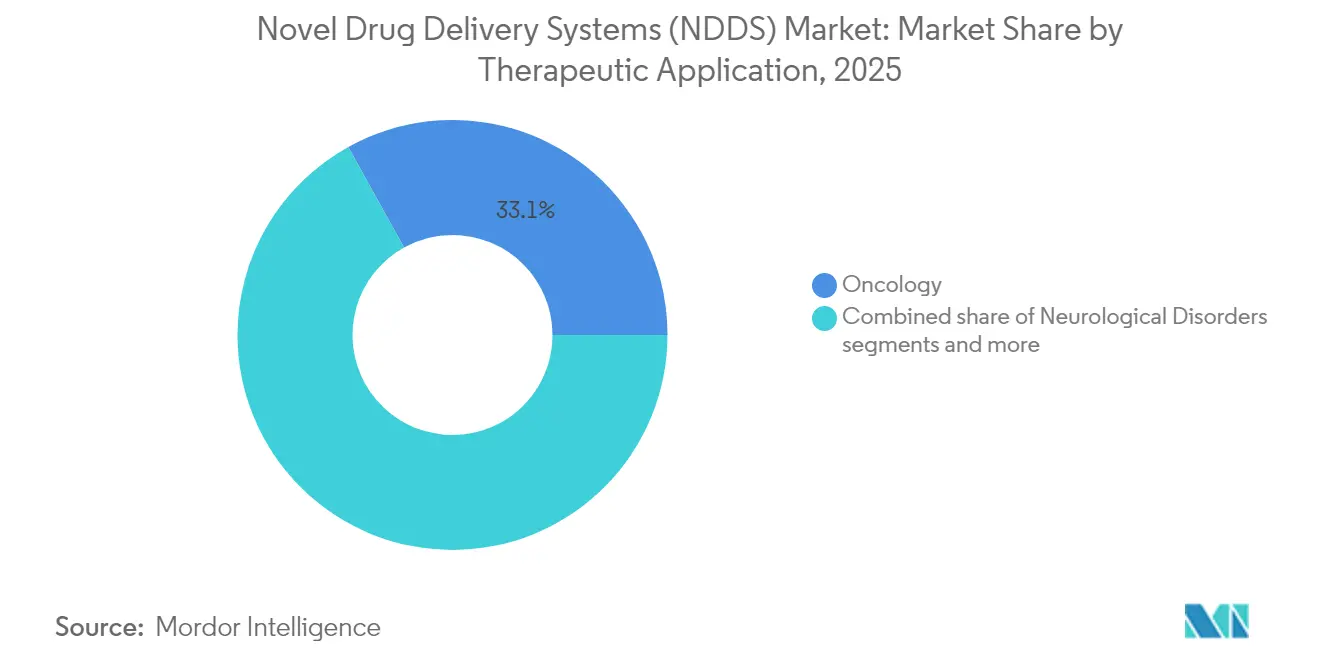
- Nach therapeutischer Anwendung generierte die Onkologie im Jahr 2025 einen Anteil von 33,05 % an der Marktgröße der neuen Arzneimittelabgabesysteme, während Anwendungen bei neurologischen Erkrankungen bis 2031 eine CAGR von 9,36 % erreichen dürften.
- Nach Endnutzer entfielen im Jahr 2025 53,10 % des Marktanteils der neuen Arzneimittelabgabesysteme auf Krankenhäuser; der häusliche Pflegebereich dürfte über den Prognosehorizont hinweg mit einer CAGR von 10,12 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Prävalenz chronischer Erkrankungen | +1.5% | Global, mit der höchsten Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz von Biologika und großmolekularen Wirkstoffen | +2.1% | Nordamerika und EU führend, Asien-Pazifik aufholend | Langfristig (≥ 4 Jahre) |
| Integration digitaler Therapien zur Ermöglichung intelligenter Abgabe | +1.8% | Nordamerika und EU als Kernmärkte, Ausbreitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausbau der mRNA-/Gentherapie-Pipelines | +1.2% | Nordamerika und EU, ausgewählte Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Patientenpräferenz für Selbstverabreichung und häusliche Pflege | +0.9% | Global, beschleunigt in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Dekarbonisierungsdruck zugunsten von Langzeitformulierungen | +0.7% | EU führend, Nordamerika folgend, Asien-Pazifik aufkommend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz chronischer Erkrankungen
Herz-Kreislauf- und Diabeteserkrankungen betrafen 2024 weltweit mehr als 1,23 Milliarden Menschen und treiben die klinische Nachfrage nach Retardtherapien, die die Dosierungshäufigkeit reduzieren, weiter an[1]. Langwirkende Plattformen wie das intravesikale TAR-200-Gerät veranschaulichen diesen Wandel: Es gibt Gemcitabin kontinuierlich über mehrere Monate ab und erreicht eine mediane Ansprechdauer von 25,8 Monaten – deutlich höher als bei intermittierenden Therapieschemata. Staatliche Initiativen zur Behandlung von Diabetes und Herz-Kreislauf-Erkrankungen verstärken die Nachfrage nach langwirkenden Pflastern in ländlichen Gebieten und fördern den Markt für transdermale Arzneimittelverabreichungssysteme. Die Regulierungsbehörden reagieren mit Leitlinien, die integrierte Arzneimittel-Gerät-Kombinationsprodukte begünstigen, die die Therapietreue verbessern können, und stärken damit die Investitionen in implantierbare und transdermale Formate.
Wachsende Akzeptanz von Biologika und großmolekularen Wirkstoffen
Die Zunahme monoklonaler Antikörper und RNA-basierter Therapien erhöht die Formulierungskomplexität und stimuliert Innovationen im Bereich der Nanopartikel. Pfizers Ponsegromab-Studie unterstreicht den Nutzen – eine optimierte Abgabe verbesserte die Leistung bei Patienten mit Krebskachexie. Die Anbieter erweitern daher ihre Kapazitäten für Lipid-Nanopartikel; Lonza hat 2025 mehrere dedizierte Einheiten hinzugefügt, um Versorgungsengpässe zu beheben. Kühlkettenlogistik und Benutzerfreundlichkeit für Patienten bleiben entscheidend und erweitern die Perspektiven für temperaturkontrollierte Verpackungen und selbstinjizierbare Wearables.
Integration digitaler Therapien zur Ermöglichung intelligenter Abgabe
Vernetzte Geräte entwickeln sich von der passiven Ausgabe hin zur kontinuierlichen Datenerfassung weiter. Der globale Umsatz mit intelligenten Abgabesystemen näherte sich im Jahr 2024 12 Milliarden USD. Die 2024 veröffentlichten FDA-Cybersicherheitsrichtlinien stellen Anforderungen an ein sicherheitsorientiertes Design, was frühzeitige Neugestaltungen erforderlich macht, aber die langfristige Patientensicherheit gewährleistet[2]. In Injektoren und Inhalatoren integrierte Künstliche Intelligenz unterstützt nun die algorithmusgesteuerte Dosistitration.
Ausbau der mRNA-/Gentherapie-Pipelines
Im Jahr 2024 wurden mehr als 200 Gentherapiestudien gestartet, was den Engpass bei der Vektor- und LNP-Kapazität verdeutlicht. Cytiva, Lonza und andere Anbieter haben Produktionsanlagen im Mehrfach-Millionen-Einheiten-Maßstab zugesagt, um den prognostizierten Bedarf bis 2030 zu decken. Herausforderungen bei der Gewebezielsteuerung und Bedenken hinsichtlich der Immunogenität fördern die Forschung und Entwicklung neuartiger Kapsidstrukturen und biologisch abbaubarer Träger, während die Regulierungsbehörden strenge Sicherheitsschwellen für virale und nicht-virale Vektoren aufrechterhalten. Der Markt für nicht-virale Arzneimittelverabreichungssysteme belohnt Plattformen, die skalierbare Prozesse mit präziser Gewebezielsteuerung verbinden, und das Exosomen-Engineering profitiert nun von verbesserten Aufreinigungs- und Beladungsmethoden für Wirkstoffe.
Analyse der Hemmfaktorauswirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Strenge Kombinationsproduktvorschriften | -1.8% | Global, am restriktivsten in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hohe Gerätekosten in Ländern mit niedrigem und mittlerem Einkommen | -1.1% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika vorrangig | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsrisiken bei vernetzten Injektoren | -0.9% | Kernmärkte Nordamerika und EU, global wachsend | Kurzfristig (≤ 2 Jahre) |
| Begrenzte LNP-Fertigungskapazität | -0.7% | Global, konzentriert in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Kombinationsproduktvorschriften
Überarbeitete FDA- und EMA-Leitlinien erfordern umfangreiche Arzneimittel-Geräte-Wechselwirkungsstudien, die die Budgets um bis zu 100 Millionen USD erhöhen und die Zeitpläne um bis zu zwei Jahre verlängern. Johnson & Johnson erhielt für TAR-200 die Breakthrough-Therapy-Designation der FDA, musste aber dennoch umfangreiche Verpflichtungen nach der Markteinführung erfüllen, was die Schwierigkeiten für kleinere Innovatoren verdeutlicht. Divergierende regionale Vorschriften erschweren globale Markteinführungen zusätzlich.
Hohe Gerätekosten in Ländern mit niedrigem und mittlerem Einkommen
Vernetzte Autoinjektoren und Implantate kosten 10- bis 20-mal mehr als orale Generika, was den Zugang in ressourcenbeschränkten Regionen einschränkt. Beschaffungsbehörden in Lateinamerika und Afrika fordern lokale Fertigung oder gestaffelte Preisgestaltung; begrenzte Regulierungskapazitäten verzögern jedoch die Zulassung für anspruchsvolle Geräte. Unternehmen erproben einfachere Varianten mit einer einzigen Funktion, um die Kosten zu senken und gleichzeitig den therapeutischen Kernnutzen zu erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verabreichungsweg:
Dominanz oraler Systeme steht vor digitaler DisruptionOrale Therapien machten im Jahr 2025 48,70 % des Marktanteils der neuen Arzneimittelabgabesysteme aus, doch verlangsamt sich das Wachstum, da digitale Implantate und langwirkende Injektables eine überlegene Therapietreue zeigen. Implantierbare Formate sollen bis 2031 eine CAGR von 8,72 % erreichen, unterstützt durch Durchbrüche wie das GLP-1-Implantat von Vivani Medical, das seine erste Humanstudie innerhalb von vier Wochen gefüllt hat. Injizierbare Wege profitieren von der Biologika-Welle, während die inhalative Abgabe Investitionen in die neurologische und respiratorische Pipeline anzieht.
Patientenpräferenz, Fertigungsskalierbarkeit und Erstattungsbequemlichkeit stützen die Widerstandsfähigkeit oraler Systeme bis 2030. Intelligente Pillensensoren und mikrofluidische Implantate, die die Dosierung protokollieren, schaffen jedoch neue Wertversprechen für das Management chronischer Erkrankungen. Nasale und okuläre Optionen gedeihen in Nischen der Neurologie und Ophthalmologie. Letztlich wird die Wahl des Verabreichungswegs zunehmend durch molekulare Eigenschaften und personalisierte Versorgungsmodelle bestimmt und nicht durch historische Bequemlichkeit.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie/Systemtyp:
Intelligente Konnektivität gestaltet traditionelle Plattformen neuAutoinjektoren hielten im Jahr 2025 einen Anteil von 22,05 % an der Marktgröße der neuen Arzneimittelabgabesysteme aufgrund etablierter Lieferketten und der Vertrautheit der Kliniker. Intelligente und vernetzte Geräte hingegen wachsen mit einer CAGR von 9,18 %, da cloudverknüpfte Patches und app-integrierte Pens die Medikation in Datenströme umwandeln. Nanopartikelträger, die für mRNA-Therapeutika unverzichtbar sind, bilden die Grundlage für Kapazitätserweiterungen bei Lonza und ähnlichen Auftragsfertigungs- und -entwicklungsorganisationen (CDMOs).
Nadelfreie Jet-Injektoren reduzieren die Impfangst und beschleunigen Massenimpfprogramme, während Mikronadel-Patches in der Dermatologie und der Impfstoffverabreichung an Bedeutung gewinnen. Tragbare Infusoren, die in der Lage sind, 5–50 ml Biologika zu Hause zu verabreichen, beseitigen Engpässe in Infusionszentren. Das Technologierennen begünstigt zunehmend modulare Plattformen, die an verschiedene Moleküle anpassbar sind, und komprimiert damit Entwicklungszyklen und steigert den Portfolio-ROI.
Nach therapeutischer Anwendung:
Onkologische Führungsposition wird durch neurologische Innovationen herausgefordertDie Onkologie trug im Jahr 2025 33,05 % des Umsatzes der neuen Arzneimittelabgabesysteme bei, unterstützt durch Antikörper-Wirkstoff-Konjugate, Radiopharmazeutika und gerätegestützte intratumorale Therapien. Johnson & Johnsons Pasritamig zeigte frühe antitumorale Aktivität bei ambulanter Dosierung alle sechs Wochen. Neurologische Erkrankungen, einschließlich Parkinson und Alzheimer, sollen eine CAGR von 9,36 % verzeichnen, da Nanopartikel, die die Blut-Hirn-Schranke überwinden, und kontinuierliche Infusionspumpen ungedeckten Bedarf adressieren.
Diabetes behält seinen Schwung durch geschlossene Insulinabgabesysteme, die Echtzeit-Glukosedaten integrieren, während kardiovaskuläre Therapien auf vierteljährliche Depot-Injektionen umgestellt werden. Plattformen für Infektionskrankheiten nutzen schnell befüllbare nadelfreie Injektoren für die Pandemievorsorge. Plattformübergreifende Technologien ermöglichen Skaleneffekte und gleichen F&E-Kosten mit einer erweiterten Indikationsbreite ab.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhausinfrastruktur unterstützt den Übergang zur häuslichen PflegeKrankenhäuser hielten im Jahr 2025 einen Anteil von 53,10 % am Markt der neuen Arzneimittelabgabesysteme, was die vorhandenen Infusionseinheiten und chirurgischen Implantationsmöglichkeiten widerspiegelt. Häusliche Pflegeumgebungen, die eine CAGR von 10,12 % erzielen sollen, profitieren von Erstattungsreformen, die die häusliche Biologika-Verabreichung finanzieren. Ambulante Zentren nutzen minimal-invasive Implantate und ermöglichen die Entlassung am selben Tag.
Fachkliniken kooperieren mit Geräteherstellern für krankheitsspezifische Programme. Fernüberwachungs-Dashboards, die mit vernetzten Injektoren verbunden sind, reduzieren ungeplante Krankenhausaufenthalte und verstärken die Migration zur dezentralen Versorgung. Erfolgreiche Systeme müssen daher klinische Präzision mit der einfachen Selbstanwendung durch den Patienten in Einklang bringen.
Geografische Analyse
Nordamerikanischer Markt für neuartige Arzneimittelverabreichungssysteme (NDDS)
Nordamerika hielt im Jahr 2025 einen Anteil von 41,90 % am Umsatz des Marktes für neue Arzneimittelverabreichungssysteme, unterstützt durch schnelle regulatorische Zulassungswege und die Akzeptanz hochwertiger Geräte durch Kostenträger. Breakthrough-Therapy-Designierungen beschleunigen die Markteinführung, doch die zunehmende Überprüfung der Cybersicherheit verlängert die Markteinführungszeit für vernetzte Verabreichungssysteme. Kapazitätsengpässe bei Lipid-Nanopartikeln fördern Partnerschaften mit asiatischen CDMOs.
Asiatisch-pazifischer Markt für neuartige Arzneimittelverabreichungssysteme (NDDS)
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich eine CAGR von 10,66 % verzeichnen. Regionale Regierungen weiten die universelle Krankenversicherung aus und fördern die heimische Fertigung. Chinas Politik zur Lokalisierung hochwertiger Medizintechnologie hat Joint Ventures für intelligente Autoinjektoren angestoßen, während indische Generikahersteller auf Wertschöpfung bei kosteneffizienten Mikronadelpflastern abzielen.
Europäischer Markt für neuartige Arzneimittelverabreichungssysteme (NDDS)
Europa bleibt ein reifer, jedoch regulierungsintensiver Markt. Die Medizinprodukteverordnung führt zu doppelten Compliance-Anforderungen, die Markteinführungen verzögern, aber die Sicherheitsstandards anheben. Nachhaltigkeitsanforderungen beschleunigen das Interesse an recycelbaren Verpackungen und lang wirkenden Formulierungen. Der separate britische Zulassungsweg infolge des Brexits erfordert parallele Einreichungen, was die Komplexität erhöht, die Nachfrage jedoch nicht wesentlich beeinträchtigt.

Regulatorisches Umfeld
Die Regulierung neuartiger Arzneimittelverabreichungssysteme konzentriert sich weiterhin auf Kontrollen für Kombinationsprodukte und harmonisierte Qualitätssysteme in den wichtigsten Märkten. In den Vereinigten Staaten trat die FDA Quality Management System Regulation (QMSR) am 2. Februar 2026 in Kraft, wodurch ISO 13485:2016 durch Verweis integriert wird und neue Qualitätssystemanforderungen für Hersteller von Arzneimittelverabreichungsgeräten und Arzneimittel-Geräte-Kombinationsprodukten festgelegt werden.
Für integrale Arzneimittel-Geräte-Kombinationen in Europa verlangt Artikel 117 der EU-MDR eine Stellungnahme einer Benannten Stelle (Notified Body Opinion, NBOp) zur Bestätigung der Konformität mit den grundlegenden Sicherheits- und Leistungsanforderungen (GSPRs) gemäß Anhang I, wenn der Gerätebestandteil keine CE-Kennzeichnung trägt. Dies erhöht die Bedeutung einer frühzeitigen Einbindung der Benannten Stelle für Zulassungsdossiers. Auch die Regulierungsbehörden legen weiterhin Wert auf Leistungs- und Sicherheitsnachweise, einschließlich der Arbeit der FDA zu Essential Drug Delivery Outputs (EDDO) und Leitlinien, die transdermale Systeme betreffen, was die Anforderungen an Dokumentation und Verifizierung hinsichtlich Verabreichungsleistung, Human Factors und Lebenszyklus-Risikomanagement erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für neuartige Arzneimittelverabreichungssysteme (NDDS) umfasst Lieferanten von Wirkstoffen und Hilfsstoffen (einschließlich spezialisierter Polymere, Klebstoffe und Nanopartikel-Ausgangsstoffe), Hersteller von Gerätekomponenten (Primärbehälter, Nadeln, Am-Körper-Mechanismen, Sensoren), Plattformentwickler sowie integrierte CDMOs, die zunehmend End-to-End-Dienstleistungen über Formulierung, Geräteintegration und Abfüllung hinweg anbieten. CROs und spezialisierte Testlabore unterstützen die klinische Entwicklung durch Arbeiten zur Geräteleistung, Biokompatibilität und Verabreichungsverifizierung, während Kühlketten- und spezialisierte Logistikanbieter zur Verteilung temperaturempfindlicher Biologika, mRNA- und gentherapiebezogener Produkte beitragen.
Engpässe konzentrieren sich auf Skalierung und Qualitätskontrolle bei komplexen Produkten, insbesondere auf die Produktionskapazität für Lipid-Nanopartikel sowie die für nanotechnologiegestützte Verabreichungssysteme erforderliche Charakterisierung und Chargen-zu-Chargen-Konsistenzprüfung. Da sich die Portfolios zunehmend in Richtung Selbstverabreichung und großvolumige subkutane Formate verschieben, gewinnen Plattformstandardisierung und Lieferantenqualifizierung entlang der gesamten Kette an Bedeutung, von der Komponentenrückverfolgbarkeit bis zur Überwachung nach Markteinführung, insbesondere bei vernetzten Geräten, die eine sichere digitale Nachverfolgung und Softwarekontrollen über den Lebenszyklus erfordern.
Wettbewerbslandschaft
Der Markt für neue Arzneimittelabgabesysteme ist mäßig fragmentiert, doch jüngste Übernahmen zeigen eine zunehmende Konzentration. Novo Nordisks 16,5-Milliarden-USD-Deal mit Catalent bietet integrierte Formulierungs- und Abfüllkapazitäten, während Lantheus' Übernahmen im Bereich der Radiopharmazeutika vertikales Fachwissen aufbauen. Größere Unternehmen nutzen ihre Größe, um Kombinationsprodukt-Dossiers zu bewältigen und Compliance-Kosten für Cybersicherheit zu absorbieren.
Start-ups differenzieren sich durch KI-gesteuerte Dosierungsalgorithmen, biologisch abbaubare Träger und nutzerzentriertes Industriedesign. Strategische Allianzen zwischen Pharma- und Medizintechnikunternehmen beschleunigen die Prototypenentwicklung, wie die Zusammenarbeit von Enable Injections mit mehreren Biologika-Sponsoren bei hochvolumigen tragbaren Infusoren zeigt. Plattformtechnologien, die mehrere Wirkstoffe aufnehmen können, erzielen nun Prämienbewertugen.
Kaufentscheidungen der Kunden berücksichtigen zunehmend klinische Ergebnisdaten, wirtschaftliche Nachweise und den ökologischen Fußabdruck. Infolgedessen genießen Anbieter, die Real-World-Evidence mit vernetzten Dashboards bündeln, eine stärkere Positionierung in Formularen. In diesem Umfeld erweisen sich schnelle regulatorische Zulassung und modulare Produktionskapazität als entscheidende Wettbewerbshebel.
Marktführer für neuartige Arzneimittelabgabesysteme (NDDS)
-
Abbott Laboratories
-
Bayer AG
-
F. Hoffmann-La Roche AG
-
GlaxoSmithKline Plc
-
Merck & Co., Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für neuartige Arzneimittelverabreichungssysteme (NDDS)
- Johnson & Johnson
- Pfizer
- Novartis
- Roche
- Merck
- Sanofi
- GlaxoSmithKline
- AstraZeneca
- Bayer
- Beckton Dickinson
- 3M
- Medtronic
- Insulet
- Amgen
- Teva Pharmaceutical Industries
- Abbvie
- Eli Lilly and Company
- Boston Scientific
- Antares Pharma
- West Pharmaceutical Services
Lesen Sie die Analyse der neuartige Arzneimittelverabreichungssysteme (NDDS)-Unternehmen

Marktchancen und Zukunftsaussichten
Die Chancen wachsen im Bereich der hochvolumigen subkutanen Verabreichung und der häuslichen Verabreichungsformate, die komplexe Biologika von der Infusionsumgebung zur Selbstverabreichung verlagern. Aktuelle Unternehmensaktivitäten liefern konkrete Belege für diese Entwicklung, darunter Halozymes Eintritt in Kooperationen im Jahr 2026 zur Anwendung von ENHANZE für subkutane Onkologie-Zielstrukturen mit GSK (einschließlich Antikörper-Wirkstoff-Konjugate) sowie zur Anwendung der Hypercon-Technologie mit Vertex und Oruka zur Reduzierung des Injektionsvolumens.
Auch die orale Verabreichung von Biologika zeigt durch sichtbare Lizenzierungsaktivitäten kurzfristige Kommerzialisierungsdynamik. Novo Nordisk ging im Februar 2026 eine Partnerschaft mit Vivtex ein, um orale Arzneimittelverabreichungstechnologien für orale Biologika bei Adipositas und Diabetes zu lizenzieren, was die Nachfrage nach patientenzentrierter, nadelfreier Verabreichung bei chronischen Stoffwechselerkrankungen widerspiegelt. Parallel dazu erhöht die Beibehaltung von Essential Drug Delivery Outputs (EDDO) als Priorität für 2026 durch das FDA Office of Combination Products die Anreize für standardisierte Verifizierung und Kontrolle der Verabreichungsleistung, was einen klaren Bedarf für Plattform-Gerätehersteller und CDMOs schafft, die reproduzierbare Testmethoden, Designkontrollen und konforme Fertigung für Arzneimittel-Geräte-Kombinationen und intelligente Verabreichungssysteme industrialisieren können.
Recent Industry Developments in Markt für neuartige Arzneimittelverabreichungssysteme (NDDS)
- Juli 2026: Sanofi erhielt die Zulassung der US-amerikanischen FDA für das subkutane Sarclisa (Isatuximab-irfc) Escena bei multiplem Myelom, das über einen Am-Körper-Injektor mittels der enFuse-Plattform von Enable Injections verabreicht wird. Die Zulassung unterstreicht die Bedeutung der Am-Körper-Verabreichung in der Onkologie und unterstützt die breitere Einführung tragbarer Injektoren für komplexe, klinisch initiierte Therapieschemata.
- März 2026: Abbott Laboratories schloss die Übernahme von Exact Sciences ab und baute damit seine Position in Onkologie und Diagnostik aus. Die kombinierten Fähigkeiten stärken die Möglichkeit, Testung und Überwachung mit Therapiepfaden zu verknüpfen, und unterstützen stärker integrierte Versorgungsmodelle, in denen vernetzte Verabreichungs- und Patientenmanagement-Tools zunehmend zentral sind.
- August 2024: Abbott und Medtronic gaben eine globale Partnerschaft bekannt, um Abbotts FreeStyle Libre kontinuierliches Glukosemonitoring mit Medtronics automatisierten Insulinverabreichungs- und intelligenten Insulinpen-Systemen zu verbinden. Die Integration treibt Closed-Loop- und datengestützte Verabreichungsökosysteme voran und verstärkt die Nachfrage nach interoperablen, vernetzten Arzneimittelverabreichungsplattformen im Diabetesmanagement.


Markt für neuartige Arzneimittelverabreichungssysteme (NDDS) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Technologien und Plattformen, die die Art und Weise verändern, wie ein Wirkstoff dem Körper zugeführt wird, um die Ergebnisse zu verbessern – etwa hinsichtlich Bioverfügbarkeit, Stabilität, Sicherheit oder Therapietreue – über alle wesentlichen Verabreichungswege und Systemtypen hinweg.
Ausschlüsse aus dem Umfang: Wir schließen standardmäßige, nicht neuartige Versionen konventioneller Darreichungsformen aus, bei denen keine ermöglichende Verabreichungstechnologie über die routinemäßige Formulierung oder Verpackung hinaus vorhanden ist.
Segmentierungsübersicht
- Nach Verabreichungsweg (Wert)
- Oral
- Injizierbar
- Inhalation
- Transdermal
- Implantierbar
- Okular
- Nasal
- Sonstige
- Nach Technologie/Systemtyp (Wert)
- Nanopartikelbasierte Systeme
- Tragbare Injektoren
- Intelligente/vernetzte Geräte
- Nadelfreie Injektionssysteme
- Mikronadel-Patches
- Autoinjektoren
- Enterisch beschichtete Kapseln
- Sonstige
- Nach therapeutischer Anwendung (Wert)
- Onkologie
- Diabetes
- Herz-Kreislauf-Erkrankungen
- Infektionskrankheiten
- Atemwegserkrankungen
- Neurologische Erkrankungen
- Sonstige
- Nach Endnutzer (Wert)
- Krankenhäuser
- Ambulante Operationszentren
- Häusliche Pflegeumgebungen
- Fachkliniken
- Sonstige
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Für diesen Markt wird Desk Research eingesetzt, um den grundlegenden Nachfrage- und Angebotskontext zu ermitteln, gefolgt von strukturierten Annahmen, die in Interviews überprüft werden können. Wir greifen hauptsächlich auf öffentliche Gesundheits- und Arzneimittelwissenschaftsquellen zurück, wie die US-amerikanische FDA (einschließlich Leitlinien für Kombinationsprodukte), CDC, WHO, OECD-Gesundheitsstatistiken sowie begutachtete pharmazeutische Fachzeitschriften, die Fortschritte bei der Verabreichung und Adoptionsbarrieren dokumentieren.
Wir prüfen außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen, um Plattformeinführungen, Produktionshochläufe und Partnerschaftsaktivitäten zu verstehen, was bei der Zuordnung hilft, welche Verabreichungswege sich schneller ausweiten. Bei Bedarf ergänzen wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie Patentdatenbanken, um zu erkennen, wohin sich der technische Fokus verlagert (beispielsweise in Richtung kontrollierter und gezielter Formate). Die hier aufgeführten Desk-Quellen sind nicht erschöpfend; viele weitere öffentliche Referenzen wurden für Querprüfungen und Klarstellungen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf, zu validieren, wie schnell bestimmte Verabreichungsformen adoptiert werden, wie sich die Preisgestaltung entwickelt und welche Einschränkungen in verschiedenen Regionen tatsächlich bestehen, damit das Modell nicht ausschließlich auf veröffentlichten Narrativen basiert. Wir haben mit einer Mischung aus Lieferanten von Verabreichungstechnologien, Arzneimittelentwicklern, geräte- und verpackungsbezogenen Stakeholdern sowie gesundheitsorientierten Experten gesprochen, mit einer Abdeckung über APAC, EMEA und Amerika, um Unterschiede in Regulierung und Akzeptanz widerzuspiegeln.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 20 % | APAC: 38 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 39 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 41 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die Nachfrage nach Verabreichungswegen anhand von länderspezifischen Signalen für Pharmaausgaben, Verschiebungen im Therapiemix und dem Anteil neuer sowie im Lebenszyklus gemanagter Produkte, die ermöglichende Verabreichungssysteme nutzen, rekonstruiert wird. Dieser Nachfragepool wird dann auf die Verabreichungsformen aufgeteilt, und die Gesamtwerte werden durch selektive Bottom-up-Prüfungen belastungsgetestet – etwa durch stichprobenartige Umsatzzusammenführungen für Anbieter von Verabreichungsplattformen und eine Näherungsrechnung aus Durchschnittspreis mal Volumen für einige hochsichtbare Formate.
Zu den wesentlichen Eingangsgrößen, die die Kurve maßgeblich beeinflussen, gehören der Anteil von Biologika und komplexen Therapien, Behandlungsvolumina bei chronischen Erkrankungen, der Mix aus injizierbaren und nicht injizierbaren Produkten, der regulatorische Schwung bei Kombinationsprodukten sowie die plattformspezifische Adoption in Krankenhäusern gegenüber der Selbstverabreichung. Die Prognose verwendet eine Szenarioanalyse, die durch Expertenmeinungen zur Adoptionsgeschwindigkeit gestützt wird, wobei der Basisfall dort angepasst wird, wo Einschränkungen auftreten – etwa bei der Skalierbarkeit der Fertigung, der Gerätekompatibilität oder einem langsameren Durchlauf bei der Erstattung. Wenn Bottom-up-Daten für kleinere Regionen fehlen, werden Lücken durch Penetrationsannahmen geschlossen, die an vergleichbaren Märkten verankert und in Folgegesprächen erneut überprüft werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert – darunter Trends bei den Gesundheitsausgaben, angekündigte Produktzulassungen und wachstumsmusterbezogene Entwicklungen auf Verabreichungswegebene –, bevor die endgültigen Zahlen freigegeben werden. Große Abweichungen lösen einen zusätzlichen Überprüfungsdurchlauf aus, bei dem Annahmen, Währungszeitpunkte und Wachstumstreiber erneut geprüft werden; Befragte können erneut kontaktiert werden, wenn eine Verschiebung struktureller Natur erscheint.
Der Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die die Adoptions- oder Preiserwartungen verändern können. Vor der Auslieferung führen wir eine abschließende Prüfung aktueller Veröffentlichungen und politischer Änderungen durch, damit die Einschätzung die aktuellsten Marktbedingungen widerspiegelt.
Vergleich der Marktgröße neuartiger Arzneimittelverabreichungssysteme von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für neuartige Arzneimittelverabreichungssysteme stimmen häufig nicht überein, weil die Abgrenzung des Umfangs unterschiedlich gezogen wird und die Berechnungen dann unterschiedlichen Nachfrageindikatoren und Preislogiken folgen. Unterschiede treten auch auf, wenn eine Studie ein anderes Basisjahr, eine schnellere Adoptionskurve oder einen weniger häufigen Aktualisierungsrhythmus verwendet.
Die Hauptlücke ergibt sich daraus, ob die Schätzung den vollen Wert des Arzneimittels erfasst oder nur die Verabreichungstechnologie und die ermöglichenden Komponenten; in unserem Ansatz erfasst Mordor Intelligence Umsätze, die mit neuartigen Verabreichungssystemen über Verabreichungswege und -formen hinweg verbunden sind, anstatt breitere Pharmaumsätze einzubeziehen, die keine ermöglichende Plattform erfordern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 311,65 Mrd. USD (2026) | |
| Branchenpublizist A | 89,74 Mrd. USD (2025) | Verwendet eine engere Umsatzperspektive, die sich auf den plattform- und gerätegestützten Verabreichungswert konzentriert, und das Basisjahr liegt früher, was den Gesamtwert bei einem vergleichbaren Umfangsvergleich reduziert. |
| Globaler Publizist B | 144,99 Mrd. USD (2025) | Wendet einen anderen Segmentierungsschnitt und ein anderes Basisjahr an, und der Umfang scheint sich eher auf ausgewählte Verabreichungsmechanismen zu beziehen, was die breitere Adoption auf Verabreichungswegebene, die in einem nach Verabreichungsweg und -form abgebildeten Modell erfasst wird, untererfassen kann. |
Die Streuung in der Tabelle erklärt sich größtenteils durch Umfangs- und Basisjahrsentscheidungen, gefolgt davon, wie Adoption und Preisgestaltung in die Prognose fortgeschrieben werden. Indem der Aufbau an klare Nachfragesignale auf Verabreichungswegebene gebunden und mit anbieterseitigen Näherungswerten quergeprüft wird, bleibt die endgültige Zahl nachvollziehbar und lässt sich leichter reproduzieren, wenn Annahmen aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Welches Umsatzniveau erreicht der Markt für neue Arzneimittelabgabesysteme im Jahr 2026?
Der Sektor erzielte im Jahr 2026 311,65 Milliarden USD und soll bis 2031 auf 417,88 Milliarden USD ansteigen.
Welcher Verabreichungsweg wächst bis 2031 am schnellsten?
Implantierbare Systeme sollen eine CAGR von 8,72 % verzeichnen und damit andere Wege übertreffen.
Wie schnell werden intelligente und vernetzte Geräte voranschreiten?
Dieses Technologiesegment ist für eine CAGR von 9,18 % zwischen 2026 und 2031 positioniert, da datengestützte Plattformen an Akzeptanz gewinnen.
Welcher therapeutische Bereich führt den Umsatz im Jahr 2025 an?
Onkologische Anwendungen hielten im Jahr 2025 einen Anteil von 33,05 % am Sektorumsatz.
Welche Region weist das höchste prognostizierte Wachstum auf?
Der Asien-Pazifik-Raum ist dank des wachsenden Gesundheitszugangs bis 2031 für eine CAGR von 10,66 % positioniert.
Welcher Treiber trägt am meisten zur CAGR-Steigerung bei?
Die Akzeptanz von Biologika und großmolekularen Wirkstoffen fügt der prognostizierten CAGR ungefähr +2,1 Prozentpunkte hinzu.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

