
Analyse du marché des boissons fonctionnelles par Mordor Intelligence
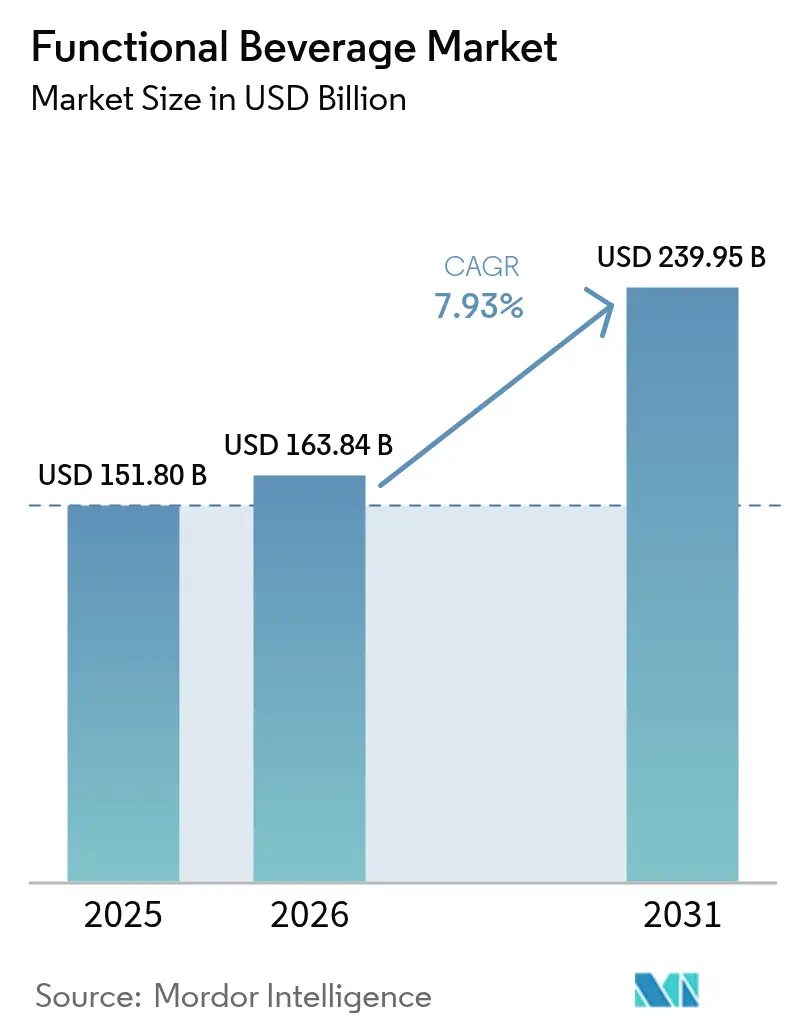
La taille du marché des boissons fonctionnelles devrait passer de 163,8 milliards USD en 2026 à 176,8 milliards USD en 2027 et atteindre 255,3 milliards USD d'ici 2032, avec un TCAC de 7,62 % sur la période 2027-2032.
Aux États-Unis, la demande axée sur le bien-être introduit des ingrédients fonctionnels dans des formats familiers, tels que le cola enrichi en fibres. L'acquisition de portefeuilles offre à un grand fournisseur de boissons un moyen d'ajouter une proposition spécialisée en parallèle de la reformulation au sein des marques existantes. Les restrictions d'étiquetage en Inde peuvent interrompre le réapprovisionnement, tandis que les frais d'emballage au Royaume-Uni ajoutent un coût supplémentaire aux boissons vendues dans des emballages ménagers. L'opportunité de croissance dépend donc de la capacité à rendre les bénéfices ajoutés significatifs en grande distribution et en restauration, sans laisser les coûts de conformité ou d'emballage absorber leur valeur commerciale.
Points clés du rapport
- Par type de produit, les boissons énergisantes détenaient une part de marché des boissons fonctionnelles de 28,77 % en 2026, tandis que les boissons sportives devraient connaître la croissance la plus rapide avec un TCAC de 8,11 % sur la période 2027-2032.
- En matière d'emballage, les bouteilles PET/verre représentaient une part de 36,27 % de la taille du marché des boissons fonctionnelles en 2026, les canettes devant connaître la croissance la plus rapide avec un TCAC de 8,54 % sur la période 2027-2032.
- Sur l'ensemble des canaux de distribution, le hors restauration était en tête avec 54,65 % des dépenses en 2026, tandis que la restauration devrait connaître la croissance la plus rapide avec un TCAC de 8,57 % sur la période 2027-2032.
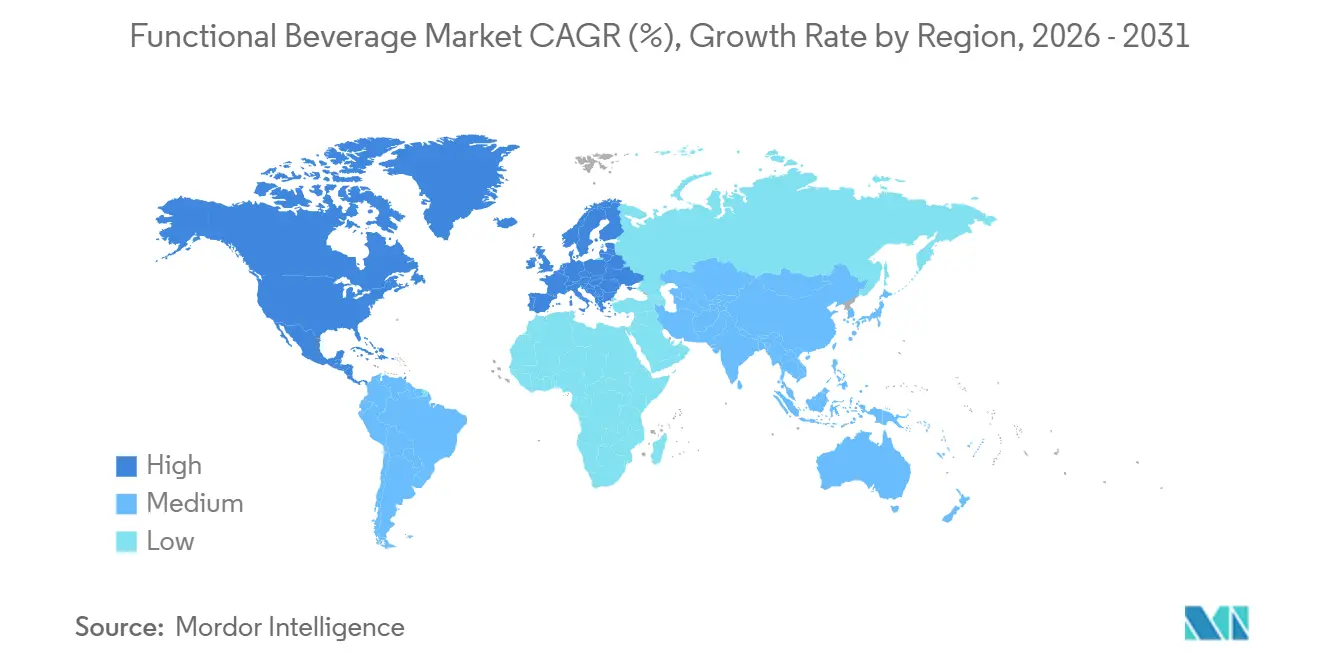
- Sur le plan géographique, l'Amérique du Nord détenait la plus grande part avec 38,82 % en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un TCAC de 8,2 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de croissance | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intérêt Croissant des Consommateurs pour la Santé et le Bien-être | +3% | Dans l'ensemble des États-Unis | Moyen terme (2-4 ans) |
| Demande d'Étiquettes Propres et d'Ingrédients Naturels | +1.8% | Zone de Moscou en Russie | Moyen terme (2-4 ans) |
| Sensibilisation Croissante à la Santé Intestinale et au Microbiome | +2.4% | Dans l'ensemble des États-Unis | Moyen terme (2-4 ans) |
| Innovation en Matière d'Ingrédients et de Formulations | +1.5% | Dans l'ensemble des États-Unis | Court terme (≤ 2 ans) |
| Accent sur la Durabilité et l'Approvisionnement Éthique | +0.7% | Zone de Petrolina au Brésil | Long terme (≥ 4 ans) |
| Personnalisation et Bénéfices Fonctionnels Ciblés | +0.6% | Dans l'ensemble des États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intérêt croissant des consommateurs pour la santé et le bien-être
La demande orientée vers la santé offre aux fournisseurs de boissons 2 opportunités commerciales : la consommation récurrente et la possibilité d'une prime pour un bénéfice pertinent. Dans l'enquête menée par EY du 20 novembre au 11 décembre 2025, 65 % des répondants américains ont déclaré consommer des boissons fonctionnelles au moins toutes les 2 semaines.[1] Dans la même enquête, 52 % ont déclaré être prêts à payer davantage pour des boissons soutenant leurs objectifs de santé et de bien-être. Ces résultats combinés soutiennent la différenciation autour du bénéfice qu'une boisson offre dans le cadre d'une routine de consommation établie. Une proposition premium nécessite donc un objectif de santé reconnaissable, ce qui incite les fournisseurs à énoncer clairement le bénéfice.
Demande d'étiquettes propres et d'ingrédients naturels
La naturalité des ingrédients peut soutenir la demande en rassurant les acheteurs sur une boisson positionnée santé, tandis que d'autres attributs contribuent à déterminer son attrait. Dans une enquête en ligne menée de juin à juillet 2025 auprès de 144 adultes moscovites, 71 % ont identifié les ingrédients et la naturalité comme un facteur de choix déterminant pour les boissons non alcoolisées positionnées comme saines. Le goût arrivait en tête avec 80 %, tandis que l'effet fonctionnel était sélectionné par 51 %. Les auteurs ont constaté que la composition dissipait principalement les doutes des consommateurs plutôt qu'elle ne motivait un choix. Lever les doutes sur les ingrédients laisse au goût et à un bénéfice fonctionnel reconnaissable le soin d'assurer l'attrait de la boisson.
Sensibilisation croissante à la santé intestinale et au microbiome
Aux États-Unis, le positionnement sur la santé intestinale offre aux producteurs de boissons une priorité personnelle largement reconnue à adresser, tandis que l'utilisation de produits fonctionnels spécifiquement commercialisés reste plus limitée. L'International Food Information Council (IFIC) a constaté que l'intérêt des Américains pour les bénéfices liés à la santé intestinale provenant des aliments, boissons et nutriments a augmenté de 6 points de pourcentage entre 2022 et 2026.[2] Son enquête distincte de 2026 a révélé que 64 % des adultes américains considéraient la santé intestinale personnelle comme une priorité élevée ou extrêmement élevée. Pourtant, 13 % ont déclaré avoir consommé des aliments ou boissons fonctionnels commercialisés pour la santé intestinale au cours des 12 mois précédant l'enquête de mai 2026. Les boissons pour la santé digestive ont la possibilité de recruter des utilisateurs en reliant une priorité familière à un choix de boisson spécifique.
Innovation dans les ingrédients et les formulations
L'ajout d'ingrédients fonctionnels à une boisson familière peut élargir la demande sans obliger les consommateurs à adopter une nouvelle occasion de consommation. PepsiCo a lancé Pepsi Prebiotic Cola à l'échelle nationale aux États-Unis en février 2026, avec 3 grammes de fibres prébiotiques par canette. PepsiCo a identifié Pepsi comme la première marque de cola historique à introduire des fibres prébiotiques. Le lancement a placé des canettes individuelles et des multipacks dans le rayon des sodas chez les détaillants et en ligne. Cette combinaison offre à la proposition fonctionnelle un accès aux achats ordinaires de cola, plutôt que de s'appuyer entièrement sur des points de vente spécialisés en nutrition. Pour les fournisseurs de formulations, l'opportunité commerciale s'étend à l'adaptation de produits de rafraîchissement familiers autour d'un bénéfice nutritionnel supplémentaire.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Exigences Réglementaires et d'Étiquetage Strictes | -0.9% | À l'échelle nationale en Inde | Court terme (≤ 2 ans) |
| Défis liés à l'Emballage et à la Durabilité | -0.7% | Dans l'ensemble du Royaume-Uni | Moyen terme (2-4 ans) |
| Défis liés au Goût et à la Palatabilité pour les Consommateurs | -0.5% | Dans l'ensemble des États-Unis | Moyen terme (2-4 ans) |
| Coûts de Production et d'Ingrédients Élevés | -0.3% | Midwest des États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences réglementaires et d'étiquetage strictes
Les restrictions sur l'étiquette d'une boisson peuvent interrompre la disponibilité même lorsque la formulation elle-même n'est pas l'objet du litige. En juillet 2026, un délai d'étiquetage de 90 jours imposé par la Food Safety and Standards Authority of India (FSSAI) a conduit les distributeurs à l'échelle nationale à rejeter les stocks existants de boissons énergisantes, contribuant à des pénuries en rayon pour des dizaines de marques. Le 15 octobre, PepsiCo a déclaré à la Haute Cour de Delhi que ses boissons énergisantes indiennes pourraient être épuisées à l'échelle nationale dans un délai de 2 mois, tandis que la nouvelle production sous l'étiquette « boisson énergisante » restait interdite. Le tribunal n'avait pas encore statué sur le fond, une nouvelle audience étant prévue le 30 octobre 2026. Pour les fournisseurs concernés, l'étiquetage va donc au-delà de la communication et touche à la capacité à réapprovisionner les stocks commercialisables. La restriction de fabrication non résolue de PepsiCo a exposé la disponibilité des produits pendant la durée du litige.
Défis liés à l'Emballage et à la Durabilité
Les obligations d'emballage peuvent éroder le retour sur une formulation premium avant qu'une boisson fonctionnelle n'atteigne le consommateur. Au Royaume-Uni, les fournisseurs et importateurs d'emballages concernés doivent s'enregistrer, déclarer les données d'emballage et payer des frais d'enregistrement. Les grandes organisations sont également soumises à des obligations de recyclage et, depuis octobre 2025, à des frais d'élimination pour les emballages ménagers ou couramment jetés et les contenants en verre pour boissons ménagères. Ces obligations font du choix de l'emballage une décision commerciale récurrente plutôt qu'un simple choix esthétique. Pour un fournisseur de boissons, un prix de vente plus élevé doit couvrir la formulation ainsi que les frais d'emballage applicables et les frais administratifs. La différenciation par les ingrédients laisse donc une exposition aux coûts distincte que la performance du produit seule ne peut pas éliminer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Produit :
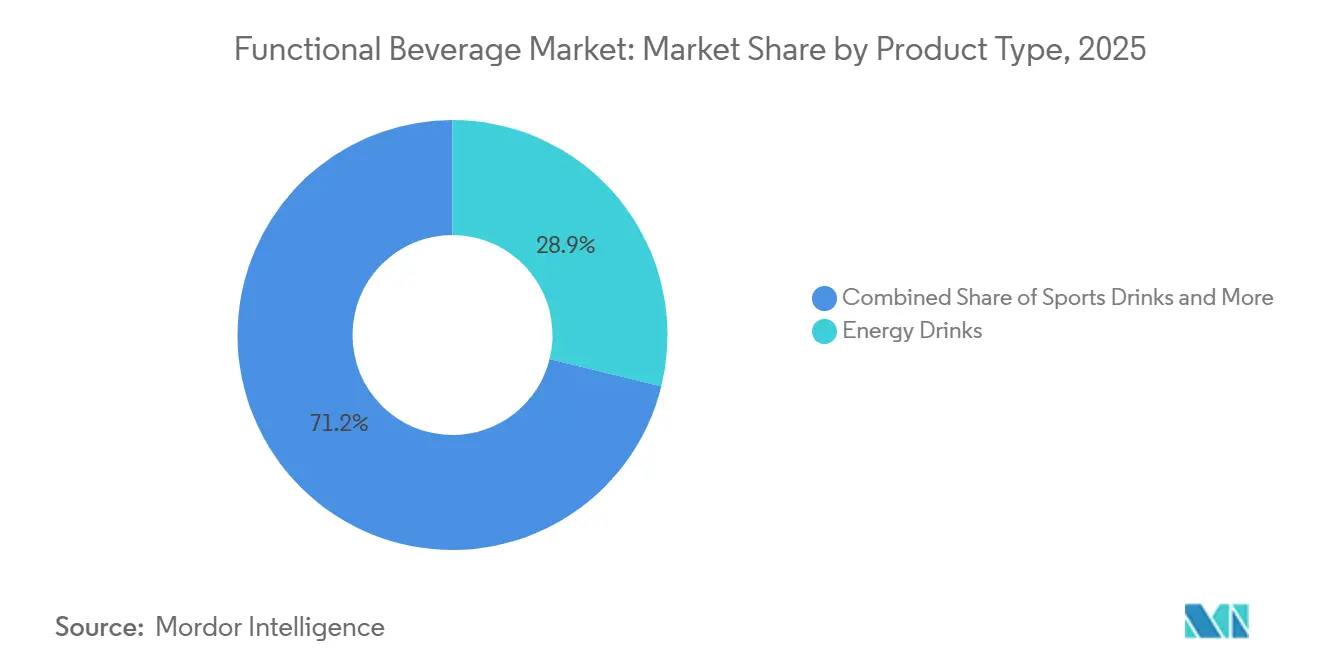
L'Échelle de Marque Rencontre la Différenciation par la FormulationLes boissons énergisantes représentaient une part de 28,77 % de la taille du marché des boissons fonctionnelles en 2026, ce qui en fait le segment le plus important. Le segment Monster Energy Drinks de Monster Beverage Corp. a déclaré 7,67 milliards USD de ventes nettes en 2025. Ce segment de l'entreprise comprenait principalement les boissons Monster, Reign Total Body Fuel, Reign Storm et Bang Energy. Le regroupement de ces franchises dans un seul segment montre un propriétaire unique développant ses ventes de boissons énergisantes sur plusieurs lignes nommées.
Les boissons sportives constituent le segment à la croissance la plus rapide, avec un TCAC prévu de 8,11 % sur la période 2027-2032. Gatorade a enregistré une croissance de volume en Amérique du Nord dans les résultats du troisième trimestre 2026 de PepsiCo, couvrant les 12 semaines terminées le 5 septembre 2026. Gatorade Lower Sugar et Gatorlyte ont chacun gagné des parts en valeur et en volume au cours de cette période. La formulation de Lower Sugar ne contenait pas d'arômes, d'édulcorants ou de colorants artificiels, offrant à la proposition de boisson sportive un profil d'ingrédients spécifique en plus de l'hydratation. Les gains de Lower Sugar et Gatorlyte montrent comment les variantes de formulation peuvent contribuer à l'expansion au sein d'une franchise de boissons sportives établie.



Par Type d'Emballage :
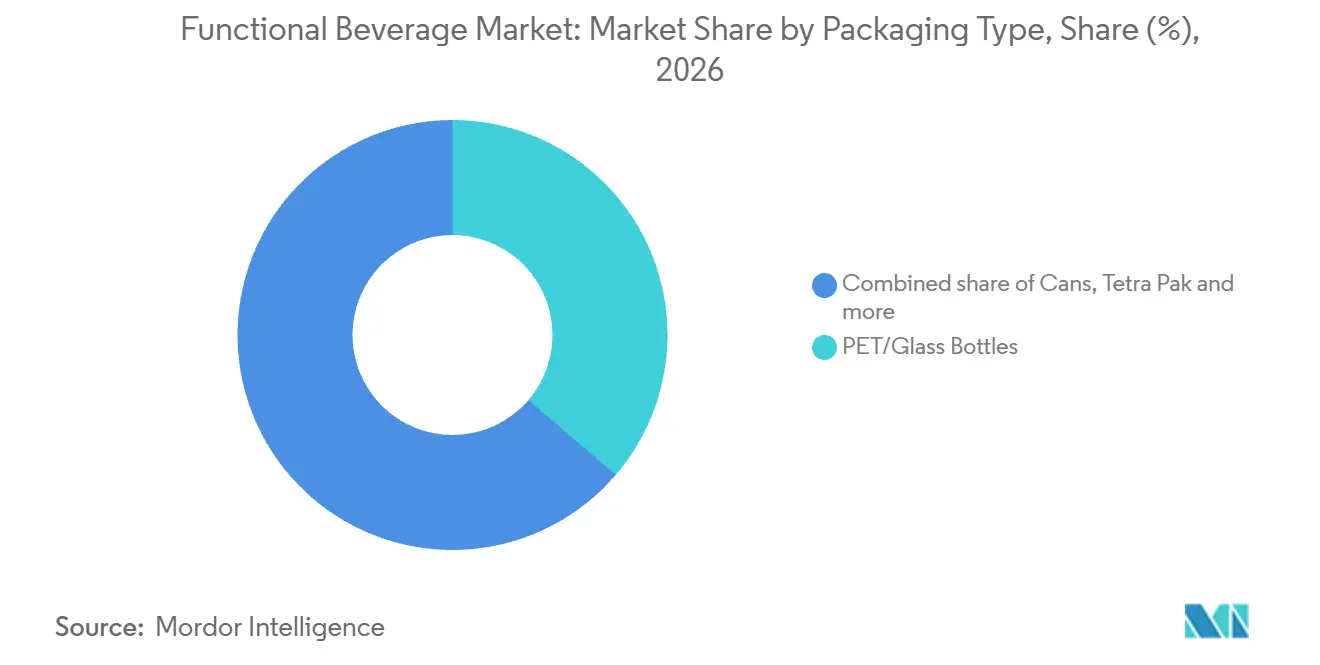
Les Bouteilles Établies Font Face à une Expansion Inégale des CanettesLes bouteilles PET/verre représentaient une part de marché des boissons fonctionnelles de 36,27 % en 2026, ce qui en fait le segment le plus important. Dans l'ensemble du portefeuille de boissons du système Coca-Cola, les bouteilles PET non consignées représentaient 48 % du mix d'emballage mondial en unités en 2025. Une boisson fonctionnelle en PET non consigné peut donc utiliser un format déjà établi au sein des partenaires d'embouteillage propriétaires et indépendants du système Coca-Cola.
Les canettes constituent le segment à la croissance la plus rapide, avec un TCAC prévu de 8,54 % sur la période 2027-2032. Crown Holdings a déclaré une croissance de 5 % du volume mondial de canettes pour boissons au deuxième trimestre 2026 dans l'ensemble de son activité de boissons alcoolisées et non alcoolisées. Des gains à deux chiffres en Asie, 7 % en Europe et 5 % en Amérique du Nord ont plus que compensé le ralentissement de la demande en Amérique latine. Un fournisseur de canettes répartissant ses capacités entre l'Asie et l'Amérique latine serait donc confronté à des signaux de demande régionaux contrastés.

Par Canal de Distribution :
L'Échelle de la Distribution au Détail Rencontre l'Expansion des Menus en RestaurationLe hors restauration était le segment le plus important, représentant 54,65 % des dépenses en 2026. PepsiCo a déclaré des ventes au détail estimées à près de 745 millions USD pour poppi, son soda prébiotique, en 2025, en hausse de plus de 45 % par rapport à 2024. Propel, sa marque d'eau enrichie, a dépassé 1 milliard USD de ventes au détail annuelles estimées en 2025, soit plus du double de son niveau de 2019. Ensemble, un soda prébiotique et une marque d'eau enrichie montrent la distribution au détail soutenant simultanément 2 grandes propositions fonctionnelles distinctes.
La restauration est le segment à la croissance la plus rapide, avec un TCAC prévu de 8,57 % sur la période 2027-2032. Les données de menus des restaurants indépendants américains de SpotOn ont montré 41 % d'ajouts de boissons non alcoolisées fonctionnelles supplémentaires en janvier 2026 par rapport à janvier 2025. Les boissons fonctionnelles représentaient 17,8 % des ajouts de boissons non alcoolisées aux menus dans son échantillon du 1er janvier 2025 au 15 février 2026. SpotOn a identifié les articles fonctionnels par des expressions de menu telles qu'adaptogène, immunité, probiotique et prébiotique. Pour les fournisseurs de boissons, la dénomination sur les menus offre un moyen de communiquer un objectif fonctionnel au moment de la commande.
Analyse géographique
Marché des Boissons Fonctionnelles en Amérique du Nord
L'Amérique du Nord détenait une part de 38,82 % de la taille du marché des boissons fonctionnelles en 2026. Celsius Holdings a déclaré 2,42 milliards USD de chiffre d'affaires en Amérique du Nord en 2025. Les ventes d'Alani Nu dans les circuits de distribution au détail de boissons énergisantes prêtes à boire aux États-Unis ont augmenté de 55,7 % en glissement annuel sur les 13 semaines terminées le 28 juin 2026. Celsius, qui détient Alani Nu, a attribué cette croissance à l'innovation, à l'élargissement de la distribution et à l'adoption continue par de nouveaux consommateurs, montrant que l'accès au détail et les nouveaux acheteurs stimulent la demande pour cette marque.
Marché des Boissons Fonctionnelles en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un TCAC prévu de 8,2 % sur la période 2027-2032. Otsuka Pharmaceutical a lancé les ventes au détail de POCARI SWEAT en Inde en juillet 2025 par l'intermédiaire d'Otsuka Nutraceutical India Private Limited, en utilisant des produits fabriqués par sa filiale indonésienne, PT Amerta Indah Otsuka. Otsuka a associé la demande indienne aux vagues de chaleur extrêmes et à un besoin croissant de boissons favorisant l'hydratation et la reconstitution des électrolytes. The Coca-Cola Company a déclaré une croissance de 8 % du volume de caisses unitaires dans son portefeuille Asie-Pacifique au deuxième trimestre 2026. Le lancement d'hydratation d'Otsuka est entré dans une région où un grand système de boissons a ensuite déclaré une croissance de volume.
L'Europe, l'Amérique du Sud et le Moyen-Orient et l'Afrique présentent des voies commerciales différentes à travers les portefeuilles de boissons fonctionnelles des embouteilleurs individuels. En Espagne, Coca-Cola Europacific Partners a associé la croissance de son volume de boissons sportives à l'échelle de l'entreprise en 2025 à Aquarius, soutenu par la variante Red Peach lancée en début d'année. Au Brésil, Coca-Cola FEMSA a déclaré une demande soutenue en 2025 pour les boissons énergisantes et sportives au sein de son propre portefeuille. Coca-Cola HBC a déclaré une croissance à deux chiffres du volume de boissons énergisantes au Nigeria en 2025, portée par Predator. Un fournisseur desservant ces régions fait face à des tâches d'entrée différentes, allant du renouvellement d'une marque sportive établie en Espagne à la sécurisation d'un rôle dans un portefeuille d'embouteilleur axé sur l'énergie au Nigeria.
Éditions régionales
Toutes les régions
Cadre Réglementaire et Perspectives
La comparaison évalue certaines juridictions du point de vue des fabricants vendant des boissons fonctionnelles conditionnées dans la distribution et la restauration, y compris les boissons énergisantes. Les évaluations pondèrent les exigences en matière d'étiquetage, d'allégations et de produits affectant la flexibilité commerciale de ce participant. La proposition américaine d'un encadré d'informations nutritionnelles en face avant de l'emballage couvrirait la plupart des aliments conditionnés devant porter des étiquettes de valeurs nutritionnelles. La conformité proposée suivrait la date d'entrée en vigueur d'une règle finale future de 3 ans pour les entreprises réalisant au moins 10 millions USD de ventes alimentaires annuelles, et de 4 ans pour les entreprises plus petites.
Tableau Réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Food and Drug Administration | Anvisa | Autorités compétentes de contrôle alimentaire des États fédérés | Administration d'État pour la Réglementation du Marché et les régulateurs locaux de niveau comté ou supérieur en vertu des règles de mars 2027 | Autorité Saoudienne de l'Alimentation et du Médicament |
| Instruments clés ou orientation | 21 CFR 101.9 et 101.14 ; encadré d'informations nutritionnelles en face avant de l'emballage proposé | Règles d'étiquetage nutritionnel ; révision proposée de l'étiquette nutritionnelle des aliments conditionnés | Règlements (UE) n° 1169/2011 et (CE) n° 1924/2006 ; ordonnance nationale sur les boissons énergisantes | Dispositions transitoires d'étiquetage alimentaire ; Arrêté 100 et GB 7718-2025 en vigueur le 16 mars 2027 | Exigences GSO 1926 pour les boissons énergisantes ; divulgation de la caféine sur les menus depuis le 1er juillet 2025 |
| Effet commercial | Étiquetage nutritionnel et conditions d'autorisation pour les allégations de santé réglementées | Tableaux nutritionnels pour la plupart des boissons ; les eaux conditionnées bénéficient d'une exemption de tableau en vertu de règles constitutives distinctes | Allégations de santé autorisées et étayées ; limites de composition des boissons énergisantes et avertissements applicables sur la caféine | Marquage existant de la date et de la durée de conservation ; modifications adoptées du placement des dates et de la lisibilité pour les aliments préemballés | Pré-enregistrement des boissons énergisantes, limites d'ingrédients et avertissements sur l'emballage ; les restaurants et cafés sont soumis à l'obligation de menu |
| Attractivité actuelle de la politique | Moyen | Moyen | Faible | Moyen | Faible |
| Orientation future de l'attractivité de la politique | Durcissement | Sans changement | Sans changement | Durcissement | Sans changement |
| Source: Mordor Intelligence | |||||
La note Moyen des États-Unis reflète les obligations d'étiquetage nutritionnel et d'allégations de santé réglementées, avec un Durcissement indiqué car l'entrée de l'Agenda Unifié de la FDA prévoit une règle finale sur l'étiquetage en face avant de l'emballage pour décembre 2026, tandis que les jugements Moyen et Sans changement du Brésil reflètent les règles opérationnelles RDC 429/2020 sur les tableaux nutritionnels, qui continuent de s'appliquer parallèlement aux révisions qu'Anvisa a approuvées pour des consultations publiques de 120 jours le 29 octobre 2025. L'Allemagne est notée Faible car l'autorisation des allégations et les contrôles sur les boissons énergisantes contraignent les formulations et le positionnement, et Sans changement reflète le maintien des contrôles opérationnels tandis que les objectifs de révision de l'UE restent prospectifs. La note Moyen de la Chine évolue vers un Durcissement car des exigences plus prescriptives en matière de placement des dates et de taille de caractères pour les aliments préemballés entrent en vigueur le 16 mars 2027. Les jugements Faible et Sans changement de l'Arabie Saoudite reflètent les obligations établies d'enregistrement, de composition et d'avertissements sur l'emballage des boissons énergisantes, ainsi que le régime de divulgation de la caféine sur les menus des restaurants et cafés en vigueur depuis le 1er juillet 2025.
Étapes de la Chaîne de Valeur
Les bénéfices se dégagent à des étapes distinctes, des intrants de formulation et des concentrés de marque aux contenants et aux boissons finies, en commençant par les solutions de prémix et d'arômes fournies par Glanbia. The Coca-Cola Company tire ses revenus des ventes de concentrés et de sirops aux embouteilleurs agréés dans le cadre d'accords soumis à des conditions spécifiées et au droit local, tandis que la franchise internationale de boissons de PepsiCo vend également des concentrés à des embouteilleurs agréés et indépendants. Ball tire ses revenus de contenants principalement grâce à des contrats d'approvisionnement pluriannuels avec des remplisseurs de boissons. Coca-Cola FEMSA, qui exploitait 55 usines d'embouteillage en Amérique latine en 2025, capture de la valeur grâce aux ventes de boissons finies après avoir transformé les intrants en boissons conditionnées.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Développement des ingrédients et de la formulation | Fournisseurs de prémix et d'arômes tels que Glanbia Plc | Ventes de solutions de prémix et d'arômes | Traduire un bénéfice en une formulation de boisson utilisable | Développer conjointement le prémix et l'arôme autour de l'objectif de la boisson finie |
| Production de concentré de boisson | Fournisseurs de concentrés tels que The Coca-Cola Company et PepsiCo Inc. | Ventes de concentrés et de sirops | Coordonner les intrants du propriétaire de marque avec les opérations d'embouteillage indépendantes | Définir les responsabilités de préparation et d'approvisionnement dans des accords applicables localement |
| Fabrication de contenants | Fabricants de contenants en aluminium pour boissons tels que Ball Corporation | Ventes de contenants, principalement via des contrats d'approvisionnement pluriannuels | Inadéquations de la demande dans le cadre d'engagements de contenants à plus long terme | Aligner les engagements de contenants avec les plans de production de boissons finies |
| Préparation et embouteillage des boissons | Embouteilleurs intégrés de boissons tels que Coca-Cola FEMSA | Ventes de boissons finies | Synchroniser les flux de boissons et d'emballages dans les opérations d'embouteillage | Coordonner les calendriers de remplissage et la livraison des matériaux au niveau de l'usine |
| Distribution des boissons finies | Opérateurs de livraison directe en magasin tels que PepsiCo Inc., aux côtés de ses embouteilleurs et distributeurs indépendants | Ventes de boissons de marque via la livraison au détail | Coordonner la livraison entre les rôles de l'entreprise, de l'embouteilleur et du distributeur | Attribuer les responsabilités de service aux points de vente entre les opérateurs de livraison |
| Source: Mordor Intelligence | ||||
Ball a déclaré que des sources recyclées ont fourni 74 % de l'aluminium utilisé dans son activité d'emballage de boissons en 2025.[3] Ce mix d'intrants lie l'étape des contenants à la collecte et au retraitement de l'aluminium usagé. Un remplisseur achetant des canettes Ball est donc exposé à la disponibilité de l'aluminium récupéré.
Paysage Concurrentiel
Concentration du Marché
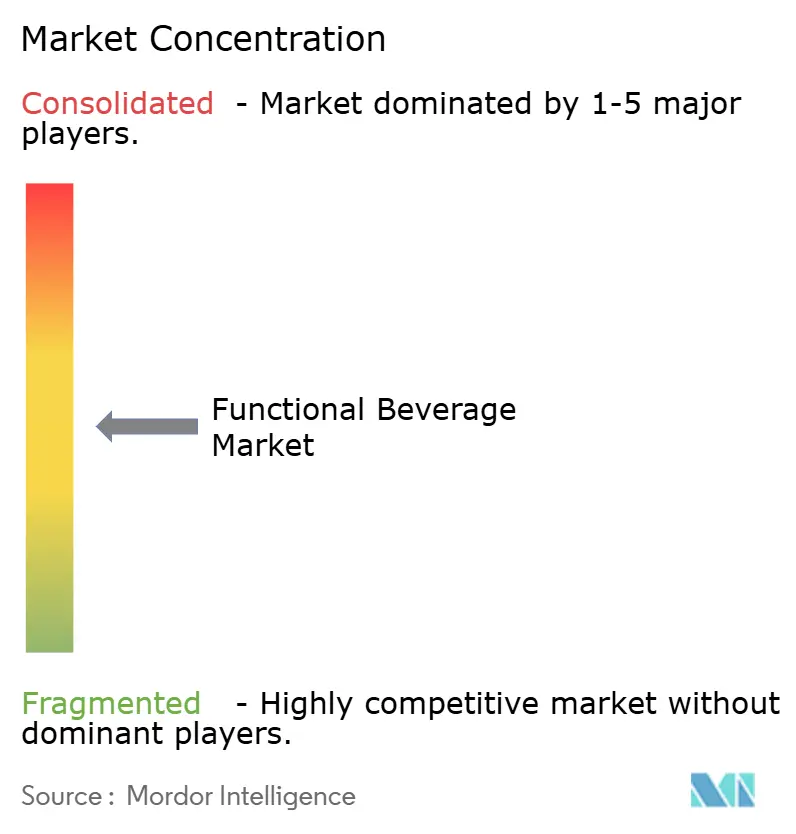
Les grands fournisseurs combinent différentes structures de portefeuille, PepsiCo Inc. détenant la marque de soda prébiotique poppi et Monster Beverage Corp. exploitant un segment dédié aux boissons énergisantes. Red Bull GmbH a vendu près de 14 milliards de canettes de sa boisson énergisante en 2025, soit plus de 10 % au-dessus de 2024. La division Waters de Danone SA, englobant l'eau plate, l'eau aromatisée et les boissons fonctionnelles, représentait 18 % des ventes du groupe en 2025. The Coca-Cola Company a déclaré une croissance de 1 % du volume de caisses unitaires de boissons sportives dans son système de boissons en 2025, principalement portée par l'Amérique du Nord et l'Europe, le Moyen-Orient et l'Afrique. Ces structures placent les boissons fonctionnelles à la fois au cœur d'entreprises spécialisées et au sein de portefeuilles de boissons plus larges.
PepsiCo a finalisé l'acquisition de poppi, une marque américaine de soda prébiotique, le 19 mai 2025. La contrepartie annoncée était de 1,95 milliard USD, dont 300 millions USD d'avantages fiscaux en espèces anticipés, pour un prix d'achat net de 1,65 milliard USD. Au-delà de cette contrepartie, la transaction comprenait un complément de prix conditionnel à la réalisation de métriques de performance spécifiées. Avec poppi intégré au portefeuille de PepsiCo après la clôture du 19 mai 2025, les autres fournisseurs de sodas prébiotiques sont en concurrence avec une marque soutenue par un acteur diversifié établi.
Le 15 octobre 2025, le Tribunal général de l'UE a rejeté le recours de Red Bull GmbH, Red Bull France SASU et Red Bull Nederland BV contre une décision d'inspection de la Commission européenne dans le secteur des boissons énergisantes. L'affaire portait sur la validité d'une décision d'inspection fondée sur des infractions présumées au droit de la concurrence. Le 4 août 2026, The Economic Times a cité des dirigeants du secteur signalant la fabrication de nouvelles canettes et bouteilles Sting sans la mention « boisson énergisante » en Inde, tandis que la publicité associée était en cours de refonte. Le rapport a également attribué à des dirigeants du secteur des demandes distinctes de Red Bull, Reliance Consumer Products, Monster et Hell pour reporter le délai de conformité de 90 jours débutant le 1er juillet 2026. Ces réponses montrent les fournisseurs de boissons énergisantes faisant face à un examen de leur comportement concurrentiel dans l'UE et à des modifications de la présentation des produits en Inde.
Leaders du Secteur des Boissons Fonctionnelles
-
PepsiCo Inc.
-
Monster Beverage Corp.
-
Red Bull GmbH
-
Danone SA
-
The Coca-Cola Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Boissons Fonctionnelles Entreprises couvertes dans ce rapport
- PepsiCo Inc.
- The Coca-Cola Company
- Red Bull GmbH
- Monster Beverage Corp.
- Danone SA
- CENTR Brands Corporation (Centr)
- Nestle SA
- Otsuka Holdings Co. Ltd
- Blue Diamond Growers
- Oatly Group AB
- Keurig Dr Pepper Inc.
- Celsius Holdings Inc.
- Yakult Honsha Co. Ltd
- Vita Coco Company Inc.
- Hint Inc.
- Flow Beverage Corp. (Flow)
- Vitamin Well
- BioSteel Sports Inc.
- VOSS Water Global
- Glanbia Plc
Principales Opportunités pour les Acteurs du Marché
Les opportunités comparent la navigation en rayon basée sur les bénéfices avec des propositions de boissons protéinées et de soutien à l'humeur ciblées pour les acheteurs en épicerie aux États-Unis. Dans son enquête menée du 19 au 26 mai 2026, FMI, la Food Industry Association, a constaté que ces acheteurs recherchaient de plus en plus des bénéfices d'hydratation, d'énergie, de protéines, de santé digestive et de soutien à l'humeur dans les boissons. FMI a également identifié une opportunité pour les détaillants alimentaires américains d'organiser le merchandising des boissons autour des besoins fonctionnels et des occasions de consommation. Cela place les détaillants aux côtés des développeurs de produits en tant que participants à la différenciation des boissons fonctionnelles.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Navigation en rayon basée sur les bénéfices | La recherche de 2026 relie le choix de boisson aux besoins fonctionnels et aux occasions | Détaillants alimentaires américains | Regrouper les boissons finies pertinentes par besoin et occasion | Maintenir les bénéfices qui se chevauchent compréhensibles | Détaillants et fournisseurs avec des propositions de boissons clairement définies |
| Propositions de boissons protéinées prêtes à boire ciblées | Les protéines font partie des bénéfices recherchés par les acheteurs américains | Acheteurs américains en épicerie recherchant des protéines | Développer une boisson autour d'un usage spécifique axé sur les protéines | Transformer l'intérêt pour le bénéfice en un choix spécifique au produit | Fournisseurs de boissons protéinées prêtes à boire |
| Occasions de consommation orientées vers l'humeur | La recherche auprès des acheteurs américains identifie le soutien à l'humeur comme un bénéfice recherché | Acheteurs américains en épicerie recherchant un soutien à l'humeur | Définir une occasion de consommation étroite avec une proposition de bénéfice défendable | Faire correspondre l'objectif promis à des allégations produit étayées | Fournisseurs de boissons positionnées pour le soutien à l'humeur |
| Source: Mordor Intelligence | |||||
L'opportunité centrale est de rendre un bénéfice particulier plus facile à trouver et à comprendre au point de vente. Un rayon organisé par besoin regrouperait séparément les boissons protéinées, de santé digestive et de soutien à l'humeur, de sorte que le produit de chaque fournisseur serait évalué par rapport aux autres vendus pour le même bénéfice. Une formulation existante pourrait donc atteindre les acheteurs en quête de bénéfices grâce à la conception de catégorie, offrant à son fournisseur une option de merchandising en complément du développement de produit.
Développements industriels récents dans Marché des Boissons Fonctionnelles
- Oct 2026 : PepsiCo a déclaré à la Haute Cour de Delhi le 15 octobre que ses boissons énergisantes indiennes pourraient être épuisées à l'échelle nationale dans un délai de 2 mois, tandis que la nouvelle production sous l'étiquette « boisson énergisante » restait interdite. Le fond de l'affaire n'avait pas encore été tranché, une nouvelle audience étant prévue le 30 octobre 2026.
- Juin 2026 : Beyond Meat, Inc. a lancé la distribution initiale au détail et en restauration de Beyond Immerse, sa première gamme de boissons fonctionnelles, dans la zone métropolitaine de New York. Son accord de distribution avec Big Geyser lui a donné accès à plus de 26 000 points de vente.
- Juin 2026 : La marque BODYARMOR de The Coca-Cola Company a lancé BODYARMOR FIT le 1er juin, introduisant une boisson sportive pétillante en canettes de 12 onces dans les magasins américains et en ligne.
Marché des Boissons Fonctionnelles Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché des boissons fonctionnelles couvre les boissons non alcoolisées vendues pour l'hydratation ou le rafraîchissement avec des ingrédients ou des formulations positionnés pour fournir des bénéfices nutritionnels ou fonctionnels. Il mesure les dépenses annuelles en USD sur ces boissons conditionnées via les ventes au détail et en restauration dans le monde entier.
Exclusions du périmètre : Les boissons alcoolisées, les boissons conventionnelles sans positionnement de bénéfice nutritionnel ou fonctionnel, les compléments alimentaires vendus sous forme de poudres, gélules, comprimés ou produits similaires, ainsi que les ingrédients et emballages de boissons vendus séparément sont exclus.
Aperçu de la Segmentation
- Par type de produit
- Boissons énergisantes
- Boissons sportives
- Jus enrichi
- Boissons laitières et alternatives laitières
- Eau fonctionnelle/enrichie
- Autres
- Par type d'emballage
- Bouteilles PET/verre
- Canettes
- Tetra Pak
- Autres types
- Par canal de distribution
- Circuit hors domicile
- Circuit à domicile
- Supermarchés/hypermarchés
- Pharmacies et magasins de santé
- Épiceries de proximité
- Magasins de vente au détail en ligne
- Autres canaux de distribution
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Suède
- Belgique
- Pologne
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Thaïlande
- Singapour
- Indonésie
- Corée du Sud
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Afrique du Sud
- Arabie saoudite
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Pour comparer l'offre de boissons disponible, les ventes au détail et en restauration, et le contexte des allégations, les analystes utilisent des sources telles que la série de disponibilité alimentaire du Service de Recherche Économique de l'USDA, les données de ventes au détail et en restauration du Bureau du Recensement des États-Unis, les orientations du Codex sur les allégations alimentaires et l'examen par l'Organisation Mondiale de la Santé des édulcorants non sucrés. Ces sources décrivent différentes mesures, de sorte que les analystes utilisent la disponibilité comme signal de volume, les données de ventes comme contexte de canal et les orientations comme référence réglementaire.
Pour vérifier les développements en matière de produits, de ventes, de distribution et d'investissements, les analystes consultent les rapports annuels des entreprises, les dépôts réglementaires 10-K et autres, les documents destinés aux investisseurs et la couverture de presse réputée. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et enquêtes structurées cibleraient les fabricants de boissons, les propriétaires de marques, les détaillants, les opérateurs de restauration et les spécialistes des ingrédients ou des emballages, avec des répondants couvrant les fonctions commerciales, de catégorie, financières, commerciales et réglementaires en Asie-Pacifique, en Europe, Moyen-Orient et Afrique et dans les Amériques. Leurs contributions permettraient de tester les résultats secondaires sur les définitions de produits, les prix de vente réalisés, le mix de canaux, la croissance des catégories et la demande régionale, tout en comblant les lacunes par des relances ciblées et une comparaison avec les informations communiquées par les entreprises et les indicateurs de marché publics. Les analystes triangulariseraient les désaccords au niveau des variables et des segments avant d'intégrer les ajustements étayés dans les estimations.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 35 % | Europe, Moyen-Orient et Afrique : 30 % |
| Acteurs plus petits : 23 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du Marché et Prévisions
La valeur mondiale annuelle est estimée de manière descendante à partir de la demande de boissons finies et des dépenses via le détail et la restauration, en utilisant les indicateurs de disponibilité et de ventes de boissons, le mix de produits dans les types de boissons définis, le pouvoir d'achat au niveau national et l'accès à la distribution pour établir le total et sa répartition selon les dimensions de produit, d'emballage, de canal et régionales. Les parts de segments s'appuient sur les ventilations de catégories publiées lorsqu'elles sont disponibles et sont vérifiées par rapport aux portefeuilles de produits, à la structure des canaux et à la demande nationale, et lorsqu'une ventilation n'est pas disponible, les analystes estiment les parts de catégories à partir de ces signaux et rapprochent chaque axe du total du marché. L'analyse de scénarios projette la demande en volume en utilisant les conditions économiques, l'intérêt pour le bien-être, la croissance des catégories, l'accès au détail et les coûts réglementaires ou d'emballage, tandis que les prix réalisés et le mix de produits sont évalués séparément pour dériver la croissance en valeur. Des vérifications ascendantes sélectives utilisent des prix de vente moyens échantillonnés multipliés par les volumes, des agrégations de fournisseurs et des vérifications de canaux, tandis que les lacunes dans ces vérifications sont rapprochées de l'estimation descendante en utilisant les informations publiques et la recherche primaire, et des experts examinent la direction et les hypothèses de chaque prévision de variable clé.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangularisent les informations communiquées par les entreprises, les statistiques officielles, les indicateurs de marché publics et les résultats primaires, puis vérifient les totaux, les parts de segments, les évolutions historiques et les définitions des sources pour détecter les anomalies ou les écarts significatifs. Un second analyste examine les calculs et les preuves, la révision senior résolvant les différences signalées avant la validation finale, et les répondants sont recontactés lorsque les définitions sont contradictoires, qu'un intrant change de manière significative ou qu'une lacune pourrait modifier une conclusion de segment. Le modèle est actualisé annuellement, réexaminé entre les cycles après des événements de marché ou réglementaires significatifs, et fait l'objet d'une révision préalable à la livraison des sources, des calculs et de la cohérence narrative.
Taille du Marché des Boissons Fonctionnelles selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché des boissons fonctionnelles couvre les boissons non alcoolisées vendues pour l'hydratation ou le rafraîchissement avec des ingrédients ou des formulations positionnés pour fournir des bénéfices nutritionnels ou fonctionnels.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. La valeur mondiale annuelle est estimée de manière descendante à partir de la demande de boissons finies et des dépenses via le détail et la restauration, en utilisant les indicateurs de disponibilité et de ventes de boissons, le mix de produits dans les types de boissons définis, le pouvoir d'achat au niveau national et l'accès à la distribution pour établir le total et sa répartition selon les dimensions de produit, d'emballage, de canal et régionales.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 176,8 milliards USD (2027) | |
| Société Mondiale de Recherche en Marché A | 151,7 milliards USD (2025) | Sur la base de référence 2025, cette estimation est inférieure de 14,2 % à la valeur 2027 de ce rapport de 176,8 milliards USD, 2 ans plus tard. La croissance après sa période de base peut augmenter la valeur rapportée ultérieurement. |
| Société Mondiale de Recherche en Marché B | 164,7 milliards USD (2025) | Sur la base de référence 2025, cette estimation est inférieure de 6,9 % à la valeur 2027 de ce rapport de 176,8 milliards USD, 2 ans plus tard. La croissance après sa période de base peut augmenter la valeur rapportée ultérieurement. |
Les analystes de Mordor Intelligence triangularisent les informations communiquées par les entreprises, les statistiques officielles, les indicateurs de marché publics et les résultats primaires, puis vérifient les totaux, les parts de segments, les évolutions historiques et les définitions des sources pour détecter les anomalies ou les écarts significatifs.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des boissons fonctionnelles et ses perspectives de croissance ?
Le marché devrait croître de 176,8 milliards USD en 2027 à 255,3 milliards USD d'ici 2032, avec un TCAC de 7,62 % sur la période 2027-2032.
Quels sont les moteurs de la demande de boissons fonctionnelles ?
La demande axée sur la santé et le bien-être est un facteur clé. Dans l'enquête américaine d'EY de 2025, 52 % des consommateurs ont déclaré être prêts à payer davantage pour des boissons soutenant leurs objectifs de santé et de bien-être.
Quel type de boisson fonctionnelle est en tête des ventes ?
Les boissons énergisantes détenaient la plus grande part avec 28,77 % en 2026, tandis que les boissons sportives devraient connaître la croissance la plus rapide avec un TCAC de 8,11 % sur la période 2027-2032.
Quelles entreprises sont les principaux fournisseurs de boissons fonctionnelles ?
Les principaux fournisseurs comprennent PepsiCo Inc., Monster Beverage Corp., Red Bull GmbH, Danone SA et The Coca-Cola Company.
Qu'est-ce qui pourrait limiter la croissance des boissons fonctionnelles ?
Les obligations d'emballage ajoutent des coûts. Depuis octobre 2025, les grandes organisations britanniques concernées sont soumises à des frais d'élimination pour les emballages ménagers ou couramment jetés et les contenants en verre pour boissons ménagères.
Quelles régions sont en tête des dépenses et de la croissance en boissons fonctionnelles ?
L'Amérique du Nord détenait 38,82 % des dépenses mondiales en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un TCAC de 8,2 % sur la période 2027-2032.