
Análisis del Mercado de Bebidas Funcionales por Mordor Intelligence
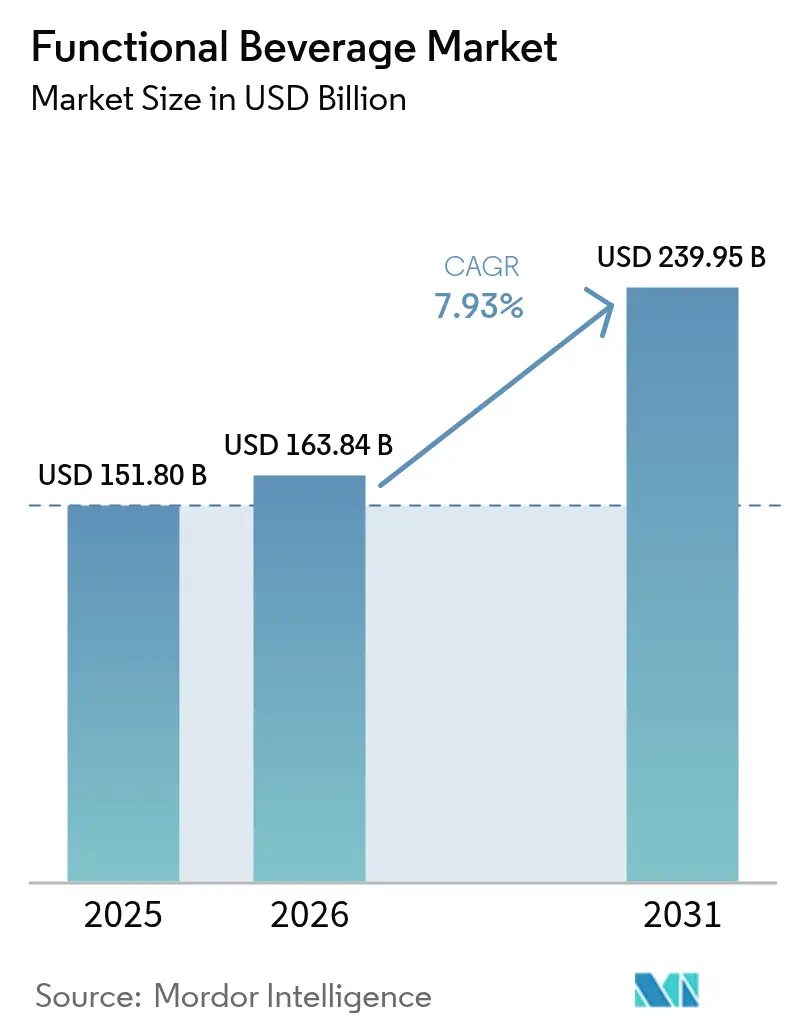
Se espera que el tamaño del mercado de bebidas funcionales aumente de 163,8 mil millones de USD en 2026 a 176,8 mil millones de USD en 2027 y alcance los 255,3 mil millones de USD en 2032, creciendo a una CAGR del 7,62% durante 2027-2032.
En los Estados Unidos, la demanda orientada al bienestar está incorporando ingredientes funcionales en formatos familiares, como la cola con fibra añadida. La adquisición de carteras ofrece a un gran proveedor de bebidas una vía para añadir una propuesta especializada junto con la reformulación dentro de las marcas existentes. Las restricciones de etiquetado en India pueden interrumpir el reabastecimiento, mientras que las tarifas de envase en el Reino Unido añaden un costo adicional a las bebidas vendidas en envases domésticos. La oportunidad de crecimiento depende, por tanto, de hacer que los beneficios añadidos sean significativos en el comercio minorista y en los servicios de alimentación, sin permitir que los costos de cumplimiento normativo o de envase absorban su valor comercial.
Conclusiones Clave del Informe
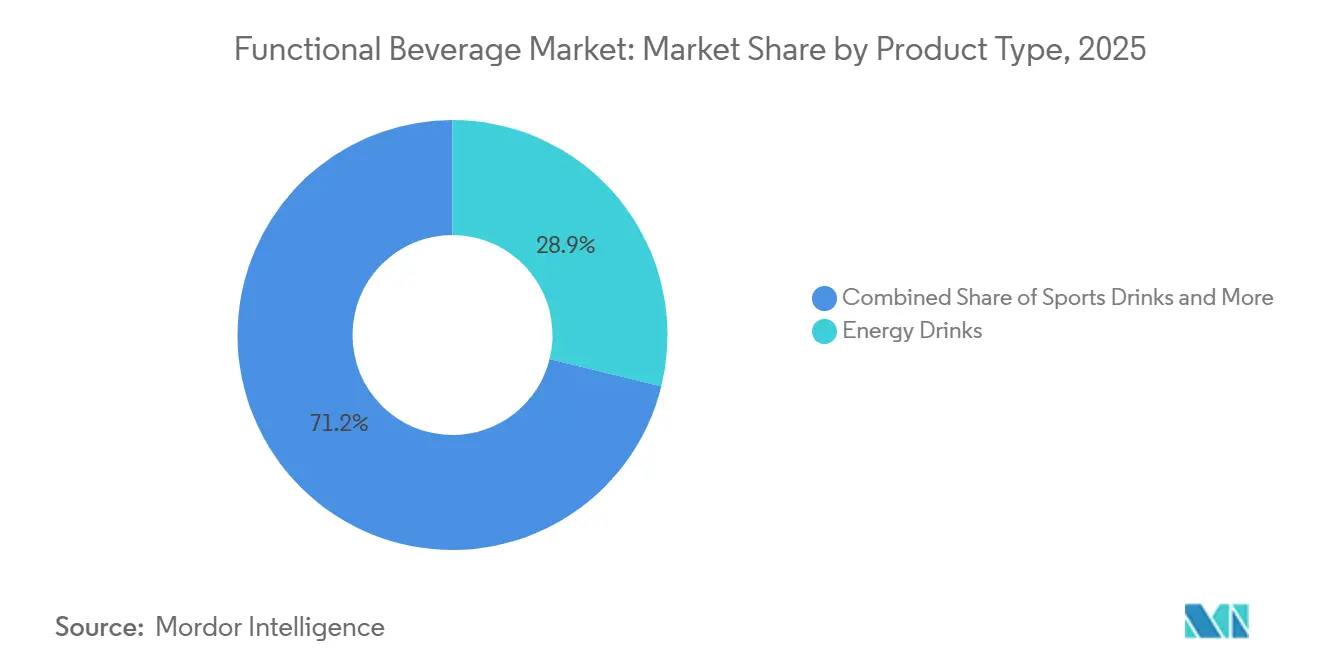
- Por tipo de producto, las bebidas energéticas representaron una participación del 28,77% en el mercado de bebidas funcionales en 2026, mientras que se prevé que las bebidas deportivas sean las de mayor crecimiento, con una CAGR del 8,11% durante 2027-2032.
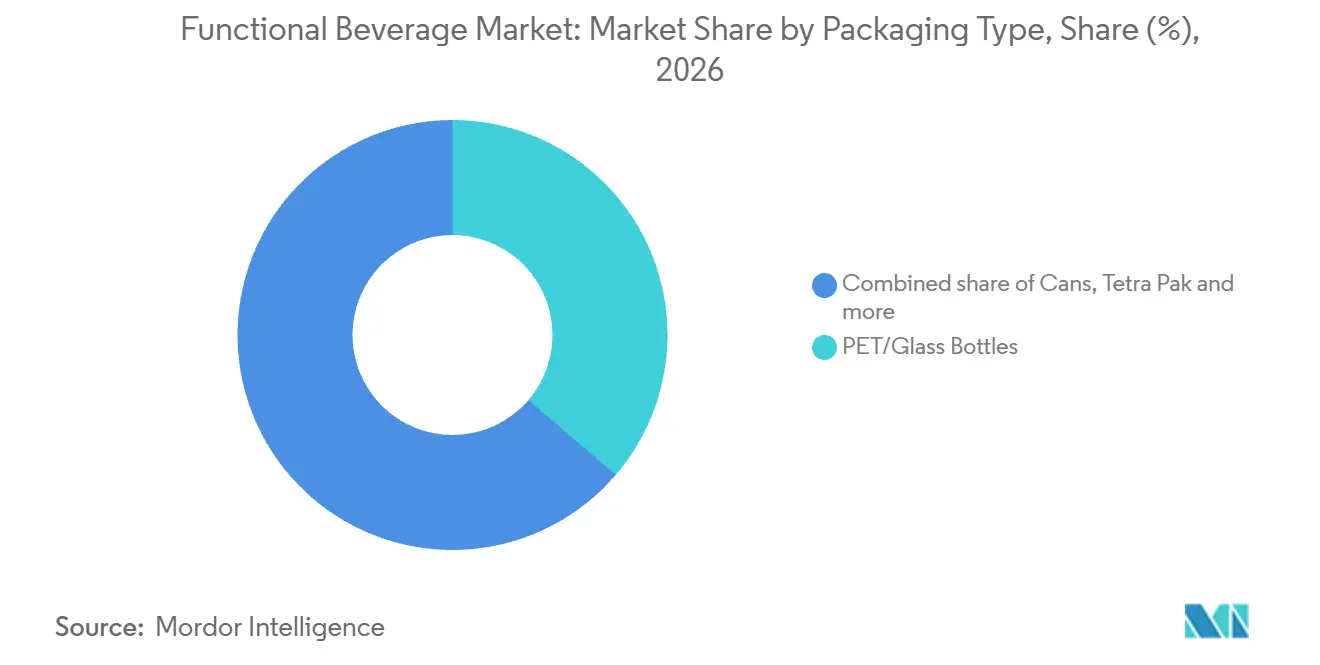
- En cuanto al envase, las botellas de PET/vidrio representaron una participación del 36,27% en el tamaño del mercado de bebidas funcionales en 2026, con las latas proyectadas para crecer más rápido con una CAGR del 8,54% durante 2027-2032.
- En los canales de distribución, el canal fuera del establecimiento lideró con el 54,65% del gasto en 2026, mientras que se prevé que el canal en el establecimiento sea el de mayor crecimiento, con una CAGR del 8,57% durante 2027-2032.
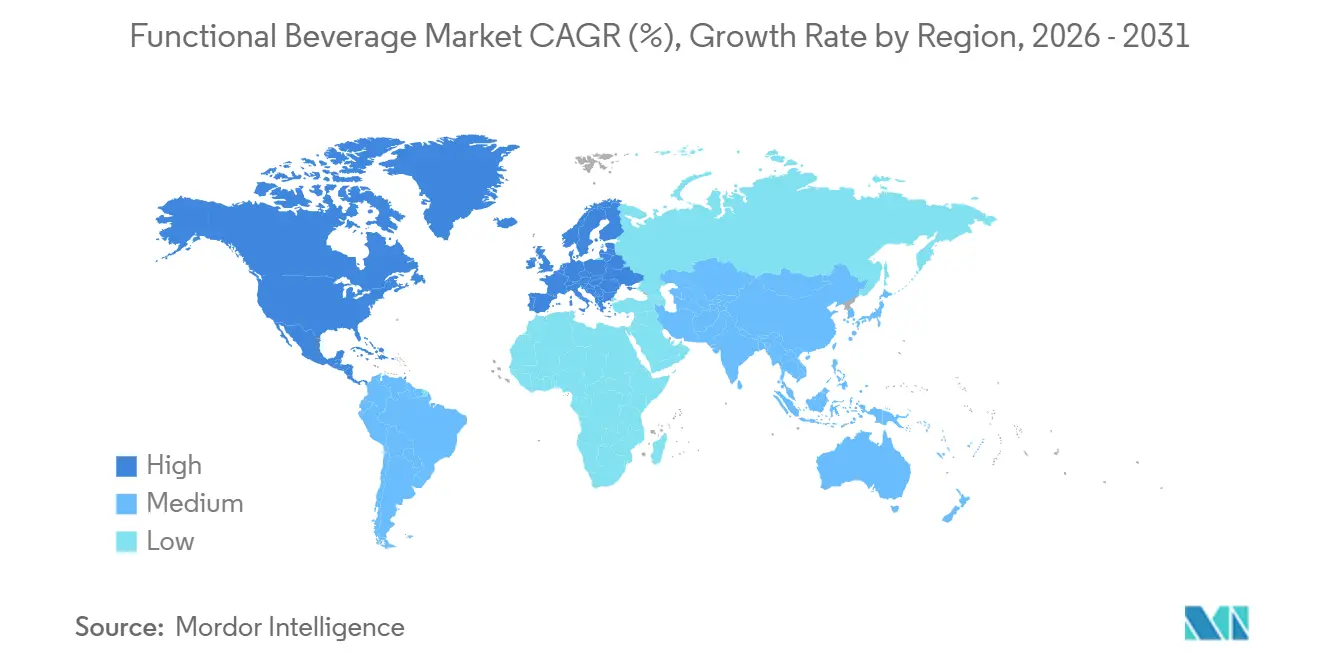
- Geográficamente, América del Norte mantuvo la mayor participación con el 38,82% en 2026, y se proyecta que Asia-Pacífico sea la región de mayor crecimiento, con una CAGR del 8,2% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Enfoque del Consumidor en la Salud y el Bienestar | +3% | En todo Estados Unidos | Mediano plazo (2-4 años) |
| Demanda de Etiquetas Limpias e Ingredientes Naturales | +1.8% | Área de Moscú, Rusia | Mediano plazo (2-4 años) |
| Creciente Conciencia sobre la Salud Intestinal y el Microbioma | +2.4% | En todo Estados Unidos | Mediano plazo (2-4 años) |
| Innovación en Ingredientes y Formulaciones | +1.5% | En todo Estados Unidos | Corto plazo (≤ 2 años) |
| Enfoque en Sostenibilidad y Abastecimiento Ético | +0.7% | Área de Petrolina, Brasil | Largo plazo (≥ 4 años) |
| Personalización y Beneficios Funcionales Específicos | +0.6% | En todo Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Enfoque del Consumidor en la Salud y el Bienestar
La demanda orientada a la salud ofrece a los proveedores de bebidas 2 oportunidades comerciales: el consumo recurrente y la posibilidad de obtener una prima por un beneficio relevante. En la encuesta de EY realizada del 20 de noviembre al 11 de diciembre de 2025, el 65% de los encuestados estadounidenses declaró consumir bebidas funcionales al menos cada 2 semanas.[1] En la misma encuesta, el 52% afirmó estar dispuesto a pagar más por bebidas que apoyen sus objetivos de salud y bienestar. En conjunto, estos hallazgos respaldan la diferenciación en torno al beneficio que ofrece una bebida dentro de una rutina de consumo establecida. Una propuesta premium necesita, por tanto, un propósito de salud reconocible, lo que da a los proveedores una razón para declarar el beneficio de forma clara.
Demanda de Etiquetas Limpias e Ingredientes Naturales
La naturalidad de los ingredientes puede respaldar la demanda al tranquilizar a los compradores sobre una bebida posicionada en salud, mientras que otros atributos contribuyen a determinar su atractivo. En una encuesta en línea realizada entre junio y julio de 2025 a 144 adultos de Moscú, el 71% identificó los ingredientes y la naturalidad como el principal factor de elección para los refrescos posicionados como saludables. El sabor ocupó un lugar más alto, con el 80%, mientras que el efecto funcional fue seleccionado por el 51%. Los autores encontraron que la composición principalmente eliminaba las dudas de los consumidores en lugar de motivar una elección. Despejar las dudas sobre los ingredientes deja al sabor y a un beneficio funcional reconocible la tarea de asegurar el atractivo de la bebida.
Creciente Conciencia sobre la Salud Intestinal y el Microbioma
En los Estados Unidos, el posicionamiento en salud intestinal ofrece a los productores de bebidas una prioridad personal ampliamente reconocida que abordar, aunque el uso de productos funcionales específicamente comercializados es más limitado. El Consejo Internacional de Información Alimentaria (IFIC, por sus siglas en inglés) encontró que el interés de los estadounidenses en los beneficios para la salud intestinal provenientes de alimentos, bebidas y nutrientes aumentó 6 puntos porcentuales entre 2022 y 2026.[2] Su encuesta independiente de 2026 encontró que el 64% de los adultos estadounidenses calificó la salud intestinal personal como una prioridad alta o extremadamente alta. Sin embargo, el 13% declaró haber consumido alimentos o bebidas funcionales comercializados para la salud intestinal durante los 12 meses anteriores a la encuesta de mayo de 2026. Las bebidas para la salud digestiva tienen margen para captar usuarios conectando una prioridad familiar con una elección específica de bebida.
Innovación en Ingredientes y Formulaciones
Añadir ingredientes funcionales a una bebida familiar puede ampliar la demanda sin requerir que los consumidores adopten una ocasión de consumo diferente. PepsiCo lanzó Pepsi Prebiotic Cola a nivel nacional en los Estados Unidos en febrero de 2026, con 3 gramos de fibra prebiótica por lata. PepsiCo identificó a Pepsi como la primera marca de cola tradicional en introducir fibra prebiótica. El lanzamiento colocó latas individuales y paquetes múltiples en el pasillo de refrescos carbonatados en tiendas minoristas y en línea. Esa combinación ofrece a la propuesta funcional una vía de acceso a la compra habitual de cola, en lugar de depender exclusivamente de los puntos de venta especializados en nutrición. Para los proveedores de formulaciones, la oportunidad comercial se extiende a la adaptación de productos de refresco familiares en torno a un beneficio nutricional adicional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Regulatorios y de Etiquetado Estrictos | -0.9% | En todo el territorio de India | Corto plazo (≤ 2 años) |
| Desafíos de Envase y Sostenibilidad | -0.7% | En todo el Reino Unido | Mediano plazo (2-4 años) |
| Desafíos de Sabor y Palatabilidad del Consumidor | -0.5% | En todo Estados Unidos | Mediano plazo (2-4 años) |
| Altos Costos de Producción e Ingredientes | -0.3% | Medio Oeste de los Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Regulatorios y de Etiquetado Estrictos
Las restricciones en la etiqueta de una bebida pueden interrumpir su disponibilidad incluso cuando la formulación en sí no es el punto en disputa. En julio de 2026, un plazo de etiquetado de 90 días impuesto por la Autoridad de Seguridad e Inocuidad Alimentaria de India (FSSAI, por sus siglas en inglés) llevó a los distribuidores de todo el país a rechazar las existencias de bebidas energéticas, lo que contribuyó a la escasez en el comercio minorista de decenas de marcas. El 15 de octubre, PepsiCo informó al Tribunal Superior de Delhi que sus bebidas energéticas en India podrían agotarse en todo el país en un plazo de 2 meses, mientras que la nueva producción bajo la etiqueta de "bebida energética" seguía prohibida. El tribunal no había resuelto el fondo del asunto, con otra audiencia programada para el 30 de octubre de 2026. Para los proveedores afectados, el etiquetado va más allá de la comunicación y afecta la capacidad de reabastecer el inventario comercializable. La restricción de fabricación no resuelta de PepsiCo dejó la disponibilidad del producto expuesta mientras continuaba la disputa.
Desafíos de Envase y Sostenibilidad
Las obligaciones de envase pueden erosionar el retorno de una formulación premium antes de que una bebida funcional llegue al consumidor. En el Reino Unido, los proveedores y los importadores de envases afectados deben registrarse, reportar datos de envase y pagar tarifas de registro. Las grandes organizaciones también enfrentan obligaciones de reciclaje y, desde octubre de 2025, tarifas de eliminación para envases domésticos o de uso común y envases de vidrio para bebidas domésticas. Estas obligaciones convierten la selección del envase en una decisión comercial recurrente, más que en una simple elección estética. Para un proveedor de bebidas, un precio de venta más alto debe cubrir la formulación junto con los cargos de envase aplicables y la administración. La diferenciación a través de los ingredientes deja, por tanto, una exposición de costos separada que el rendimiento del producto por sí solo no puede eliminar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Escala de Marca se Encuentra con la Diferenciación de FormulaciónLas bebidas energéticas representaron una participación del 28,77% en el tamaño del mercado de bebidas funcionales en 2026, convirtiéndolas en el segmento más grande. El segmento de Bebidas Energéticas Monster de Monster Beverage Corp. reportó 7,67 mil millones de USD en ventas netas en 2025. Ese segmento de la empresa incluía principalmente Monster, Reign Total Body Fuel, Reign Storm y Bang Energy. Reportar estas franquicias juntas en un solo segmento muestra a un único propietario construyendo sus ventas de bebidas energéticas a través de varias líneas con nombre propio.
Las bebidas deportivas son el segmento de mayor crecimiento, con una CAGR prevista del 8,11% durante 2027-2032. Gatorade registró crecimiento de volumen en América del Norte en los resultados del tercer trimestre de 2026 de PepsiCo, correspondientes a las 12 semanas finalizadas el 5 de septiembre de 2026. Gatorade Lower Sugar y Gatorlyte ganaron participación en valor y volumen durante ese período. La formulación de Lower Sugar no contenía saborizantes, edulcorantes ni colorantes artificiales, lo que otorga a la propuesta de bebida deportiva un perfil de ingredientes específico junto con la hidratación. Las ganancias de Lower Sugar y Gatorlyte muestran cómo las variantes de formulación pueden contribuir a la expansión dentro de una franquicia de bebidas deportivas establecida.



Por Tipo de Envase:
Las Botellas Establecidas Enfrentan una Expansión Desigual de las LatasLas botellas de PET/vidrio representaron una participación del 36,27% en el mercado de bebidas funcionales en 2026, convirtiéndolas en el segmento más grande. En la cartera de bebidas más amplia del sistema Coca-Cola, las botellas de PET no retornables representaron el 48% de la mezcla de envases global por unidades en 2025. Una bebida funcional en PET no retornable puede, por tanto, utilizar un formato ya establecido en los socios embotelladores propios e independientes del sistema Coca-Cola.
Las latas son el segmento de mayor crecimiento, con una CAGR prevista del 8,54% durante 2027-2032. Crown Holdings reportó un crecimiento del 5% en el volumen global de latas para bebidas en el segundo trimestre de 2026 en su negocio más amplio de bebidas alcohólicas y no alcohólicas. Crecimientos de dos dígitos en Asia, del 7% en Europa y del 5% en América del Norte compensaron con creces la demanda más débil en América Latina. Un proveedor de latas que asigna capacidad entre Asia y América Latina enfrentaría, por tanto, señales de demanda regional contrastantes.

Por Canal de Distribución:
La Escala Minorista se Encuentra con la Expansión del Menú en RestaurantesEl canal fuera del establecimiento fue el segmento más grande, representando el 54,65% del gasto en 2026. PepsiCo reportó ventas minoristas estimadas de casi 745 millones de USD para poppi, su refresco prebiótico, en 2025, un aumento de más del 45% respecto a 2024. Propel, su marca de agua enriquecida, superó los 1.000 millones de USD en ventas minoristas anuales estimadas en 2025, más del doble de su nivel de 2019. En conjunto, un refresco prebiótico y una marca de agua enriquecida muestran al comercio minorista respaldando 2 grandes propuestas funcionales separadas al mismo tiempo.
El canal en el establecimiento es el segmento de mayor crecimiento, con una CAGR prevista del 8,57% durante 2027-2032. Los datos de menú de restaurantes independientes de SpotOn en los Estados Unidos mostraron un 41% más de incorporaciones de bebidas no alcohólicas funcionales en enero de 2026 que en enero de 2025. Las bebidas funcionales representaron el 17,8% de las incorporaciones al menú de bebidas no alcohólicas en su muestra del 1 de enero de 2025 al 15 de febrero de 2026. SpotOn identificó los artículos funcionales mediante frases del menú como adaptogénico, inmunidad, probiótico y prebiótico. Para los proveedores de bebidas, la denominación en el menú ofrece una forma de comunicar un propósito funcional en el punto de pedido.
Análisis Geográfico
Mercado de Bebidas Funcionales de América del Norte
América del Norte mantuvo una participación del 38,82% en el tamaño del mercado de bebidas funcionales en 2026. Celsius Holdings reportó 2,42 mil millones de USD en ingresos de la empresa en América del Norte en 2025. Las ventas de Alani Nu en los canales minoristas de bebidas energéticas listas para consumir rastreados en los Estados Unidos aumentaron un 55,7% interanual en las 13 semanas finalizadas el 28 de junio de 2026. Celsius, propietaria de Alani Nu, atribuyó ese crecimiento a la innovación, la expansión de la distribución y la adopción continua por parte de nuevos consumidores, lo que muestra que el acceso minorista y los nuevos compradores añaden demanda para esa marca.
Mercado de Bebidas Funcionales de Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR prevista del 8,2% durante 2027-2032. Otsuka Pharmaceutical lanzó las ventas minoristas de POCARI SWEAT en India en julio de 2025 a través de Otsuka Nutraceutical India Private Limited, utilizando productos fabricados por su subsidiaria indonesia, PT Amerta Indah Otsuka. Otsuka vinculó la demanda india a las olas de calor extremas y a una creciente necesidad de bebidas que apoyen la hidratación y la reposición de electrolitos. The Coca-Cola Company reportó un crecimiento del 8% en el volumen de cajas unitarias en su cartera de Asia Pacífico en el segundo trimestre de 2026. El lanzamiento de hidratación de Otsuka entró en una región donde un importante sistema de bebidas reportó posteriormente crecimiento de volumen.
Europa, América del Sur y Oriente Medio y África muestran diferentes caminos comerciales a través de las carteras de bebidas funcionales de los embotelladores individuales. En España, Coca-Cola Europacific Partners vinculó el crecimiento del volumen de bebidas deportivas a nivel de empresa en 2025 a Aquarius, respaldado por la variante Red Peach lanzada a principios de año. En Brasil, Coca-Cola FEMSA reportó una demanda sostenida en 2025 de bebidas energéticas y deportivas dentro de su propia cartera. Coca-Cola HBC reportó un crecimiento de dos dígitos en el volumen de bebidas energéticas en Nigeria en 2025, impulsado por Predator. Un proveedor que atiende estas regiones enfrenta diferentes tareas de entrada, desde renovar una marca deportiva establecida en España hasta asegurar un papel en una cartera de embotelladores liderada por energéticas en Nigeria.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas desde la perspectiva de los fabricantes que venden bebidas funcionales envasadas en el comercio minorista y en los servicios de alimentación, incluidas las bebidas energéticas. Las calificaciones ponderan los requisitos de etiqueta, declaraciones y productos que afectan la flexibilidad comercial de ese participante. La propuesta de los Estados Unidos para una caja de Información Nutricional en el frente del envase cubriría la mayoría de los alimentos envasados que deben llevar etiquetas de Datos Nutricionales. El cumplimiento propuesto seguiría a la fecha de entrada en vigor de una norma final futura en 3 años para las empresas con al menos 10 millones de USD en ventas anuales de alimentos, y en 4 años para las empresas más pequeñas.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | Anvisa | Autoridades estatales competentes de control alimentario | Administración Estatal para la Regulación del Mercado y reguladores locales a nivel de condado o superior bajo las normas de marzo de 2027 | Autoridad Saudita de Alimentos y Medicamentos |
| Instrumentos clave o dirección | 21 CFR 101.9 y 101.14; propuesta de caja de Información Nutricional en el frente del envase | Normas de etiquetado nutricional; propuesta de revisión de la etiqueta nutricional para alimentos envasados | Reglamentos (UE) n.º 1169/2011 y (CE) n.º 1924/2006; ordenanza nacional sobre bebidas energéticas | Disposiciones de etiquetado de alimentos previas a la transición; Orden 100 y GB 7718-2025 vigentes desde el 16 de marzo de 2027 | Requisitos de bebidas energéticas GSO 1926; divulgación de cafeína en menús desde el 1 de julio de 2025 |
| Efecto comercial | Etiquetado nutricional y condiciones de autorización para declaraciones de propiedades saludables reguladas | Tablas nutricionales para la mayoría de las bebidas; las aguas envasadas tienen una exención de tabla bajo normas constitutivas separadas | Declaraciones de propiedades saludables autorizadas y fundamentadas; límites de composición de bebidas energéticas y advertencias de cafeína aplicables | Marcado de fecha y vida útil existente; cambios adoptados en la colocación de fechas y legibilidad para alimentos preenvasados | Prerregistro de bebidas energéticas, límites de ingredientes y advertencias en el envase; los restaurantes y cafés tienen la obligación de menú |
| Atractivo actual de la política | Medio | Medio | Bajo | Medio | Bajo |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Sin cambios | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La calificación Media de los Estados Unidos refleja las obligaciones de etiquetado nutricional y declaraciones de propiedades saludables reguladas, con Endurecimiento indicado porque la entrada de la Agenda Unificada de la FDA programa una norma final sobre el frente del envase para diciembre de 2026, mientras que las calificaciones Media y Sin cambios de Brasil reflejan las normas operativas de la tabla nutricional RDC 429/2020, que continúan aplicándose junto con las revisiones que Anvisa aprobó para consultas públicas de 120 días el 29 de octubre de 2025. Alemania está calificada como Baja porque la autorización de declaraciones y los controles sobre bebidas energéticas restringen las formulaciones y el posicionamiento, y Sin cambios refleja los controles operativos continuos mientras los objetivos de revisión de la UE siguen siendo prospectivos. La calificación Media de China avanza hacia Endurecimiento porque los requisitos más prescriptivos sobre la colocación de fechas y el tamaño de los caracteres en alimentos preenvasados entran en vigor el 16 de marzo de 2027. Las calificaciones Baja y Sin cambios de Arabia Saudita reflejan las obligaciones establecidas de registro, composición y advertencias en el envase de bebidas energéticas, junto con el régimen de menú de cafeína en restaurantes y cafés vigente desde el 1 de julio de 2025.
Etapas de la Cadena de Valor
Los ingresos se generan en etapas diferenciadas, desde los insumos de formulación y los concentrados de marca hasta los envases y las bebidas terminadas, comenzando con las soluciones de premezcla y saborizantes suministradas por Glanbia. The Coca-Cola Company obtiene ingresos de las ventas de concentrado y jarabe a los embotelladores autorizados bajo acuerdos sujetos a términos específicos y legislación local, mientras que la Franquicia Internacional de Bebidas de PepsiCo también vende concentrados a embotelladores autorizados e independientes. Ball obtiene ingresos por envases principalmente a través de contratos de suministro plurianuales con los envasadores de bebidas. Coca-Cola FEMSA, que operó 55 plantas embotelladoras en América Latina en 2025, captura valor a través de las ventas de bebidas terminadas tras convertir los insumos en bebidas envasadas.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo de ingredientes y formulación | Proveedores de premezclas y saborizantes como Glanbia Plc | Ventas de soluciones de premezcla y saborizantes | Traducir un beneficio en una formulación de bebida utilizable | Desarrollar la premezcla y el saborizante conjuntamente en torno al propósito de la bebida terminada |
| Producción de concentrado de bebidas | Proveedores de concentrado como The Coca-Cola Company y PepsiCo Inc. | Ventas de concentrado y jarabe | Coordinar el insumo del propietario de la marca con las operaciones de embotellado independiente | Definir las responsabilidades de preparación y suministro en acuerdos aplicables localmente |
| Fabricación de envases | Fabricantes de envases de aluminio para bebidas como Ball Corporation | Ventas de envases, principalmente a través de contratos de suministro plurianuales | Desajustes de demanda dentro de compromisos de envase a más largo plazo | Alinear los compromisos de envase con los planes de producción de bebidas terminadas |
| Preparación y embotellado de bebidas | Embotelladores integrados de bebidas como Coca-Cola FEMSA | Ventas de bebidas terminadas | Sincronizar los flujos de bebidas y envases en las operaciones de embotellado | Coordinar los programas de llenado y la entrega de materiales a nivel de planta |
| Distribución de bebidas terminadas | Operadores de entrega directa a tienda como PepsiCo Inc., junto con sus embotelladores y distribuidores independientes | Ventas de bebidas de marca a través de la entrega minorista | Coordinar la entrega entre los roles de empresa, embotellador y distribuidor | Asignar las responsabilidades de servicio a puntos de venta entre los operadores de entrega |
| Fuente: Mordor Intelligence | ||||
Ball reportó que las fuentes recicladas suministraron el 74% del aluminio utilizado en su negocio de Envases para Bebidas en 2025.[3] Esa combinación de insumos vincula la etapa de envases a la recolección y el reprocesamiento del aluminio usado. Un envasador que compra latas de Ball está, por tanto, expuesto a la disponibilidad del aluminio recuperado.
Panorama Competitivo
Concentración del Mercado
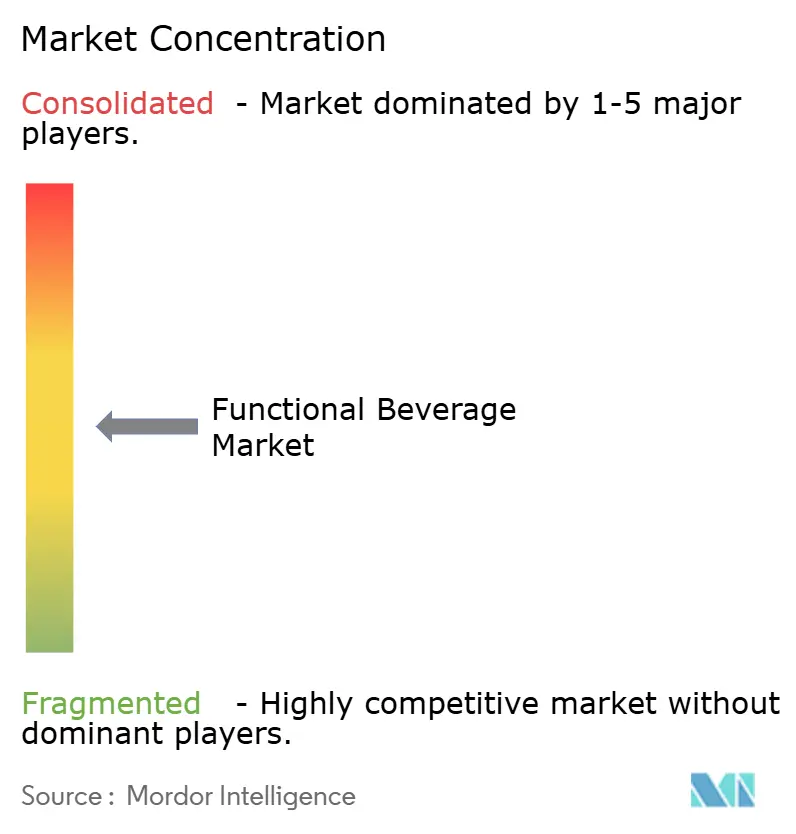
Los principales proveedores combinan diferentes estructuras de cartera, con PepsiCo Inc. siendo propietaria de la marca de refresco prebiótico poppi y Monster Beverage Corp. operando un segmento dedicado a bebidas energéticas. Red Bull GmbH vendió casi 14.000 millones de latas de su bebida energética en 2025, más de un 10% por encima de 2024. La división de Aguas de Danone SA, que abarca agua natural, agua saborizada y bebidas funcionales, representó el 18% de las ventas del grupo en 2025. The Coca-Cola Company reportó un crecimiento del 1% en el volumen de cajas unitarias de bebidas deportivas en su sistema de bebidas en 2025, impulsado principalmente por América del Norte y Europa, Oriente Medio y África. Estas estructuras sitúan a las bebidas funcionales tanto en el centro de negocios especializados como dentro de carteras de bebidas más amplias.
PepsiCo completó su adquisición de poppi, una marca estadounidense de refresco prebiótico, el 19 de mayo de 2025. La contraprestación anunciada fue de 1,95 mil millones de USD, incluidos 300 millones de USD en beneficios fiscales en efectivo anticipados, por un precio de compra neto de 1,65 mil millones de USD. Más allá de esa contraprestación, la transacción incluyó un pago contingente basado en el rendimiento, sujeto al logro de métricas de desempeño específicas. Con poppi dentro de la cartera de PepsiCo tras el cierre del 19 de mayo de 2025, otros proveedores de refrescos prebióticos compiten contra una marca respaldada por un operador diversificado establecido.
El 15 de octubre de 2025, el Tribunal General de la UE desestimó el recurso interpuesto por Red Bull GmbH, Red Bull France SASU y Red Bull Nederland BV contra una orden de inspección de la Comisión Europea en el sector de las bebidas energéticas. El caso se refería a la validez de una orden de inspección basada en presuntas infracciones de la legislación de competencia. El 4 de agosto de 2026, The Economic Times citó a ejecutivos del sector que informaban de que se estaban fabricando nuevas latas y botellas de Sting sin la palabra "energética" en India, mientras se revisaba la publicidad relacionada. El informe también atribuyó a ejecutivos del sector solicitudes separadas de Red Bull, Reliance Consumer Products, Monster y Hell para retrasar el plazo de cumplimiento de 90 días que comenzó el 1 de julio de 2026. Estas respuestas muestran a los proveedores de bebidas energéticas abordando el escrutinio de la conducta competitiva en la UE y los cambios en la presentación de productos en India.
Líderes de la Industria de Bebidas Funcionales
-
PepsiCo Inc.
-
Monster Beverage Corp.
-
Red Bull GmbH
-
Danone SA
-
The Coca-Cola Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bebidas Funcionales Empresas cubiertas en este informe
- PepsiCo Inc.
- The Coca-Cola Company
- Red Bull GmbH
- Monster Beverage Corp.
- Danone SA
- CENTR Brands Corporation (Centr)
- Nestle SA
- Otsuka Holdings Co. Ltd
- Blue Diamond Growers
- Oatly Group AB
- Keurig Dr Pepper Inc.
- Celsius Holdings Inc.
- Yakult Honsha Co. Ltd
- Vita Coco Company Inc.
- Hint Inc.
- Flow Beverage Corp. (Flow)
- Vitamin Well
- BioSteel Sports Inc.
- VOSS Water Global
- Glanbia Plc
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la navegación minorista basada en beneficios con propuestas de bebidas de proteínas y apoyo al estado de ánimo para los compradores de supermercados en los Estados Unidos. En su encuesta realizada del 19 al 26 de mayo de 2026, FMI, la Asociación de la Industria Alimentaria, encontró que estos compradores buscaban cada vez más beneficios de hidratación, energía, proteínas, salud digestiva y apoyo al estado de ánimo en las bebidas. FMI también identificó una oportunidad para que los minoristas de alimentos en los Estados Unidos organicen la comercialización de bebidas en torno a necesidades funcionales y ocasiones de consumo. Esto sitúa a los minoristas junto a los desarrolladores de productos como participantes en la diferenciación de bebidas funcionales.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Navegación de bebidas basada en beneficios | La investigación de 2026 conecta la elección de bebidas con necesidades funcionales y ocasiones de consumo | Minoristas de alimentos en los Estados Unidos | Agrupar las bebidas terminadas relevantes por necesidad y ocasión | Mantener los beneficios superpuestos comprensibles | Minoristas y proveedores con propuestas de bebidas claramente definidas |
| Propuestas de bebidas proteicas listas para consumir | Las proteínas se encuentran entre los beneficios que buscan los compradores estadounidenses | Compradores de supermercados en los Estados Unidos que buscan proteínas | Desarrollar una bebida en torno a un uso específico liderado por proteínas | Convertir el interés en el beneficio en una elección específica de producto | Proveedores de bebidas proteicas listas para consumir |
| Ocasiones de consumo orientadas al estado de ánimo | La investigación de compradores en los Estados Unidos identifica el apoyo al estado de ánimo como un beneficio buscado | Compradores de supermercados en los Estados Unidos que buscan apoyo al estado de ánimo | Definir una ocasión de consumo específica con una propuesta de beneficio defendible | Hacer coincidir el propósito prometido con las declaraciones de producto fundamentadas | Proveedores de bebidas posicionadas para el apoyo al estado de ánimo |
| Fuente: Mordor Intelligence | |||||
La apertura central es hacer que un beneficio particular sea más fácil de encontrar y comprender en el punto de venta. Un estante organizado por necesidad agruparía por separado las bebidas de proteínas, salud digestiva y apoyo al estado de ánimo, de modo que el producto de cada proveedor sería evaluado frente a otros vendidos por el mismo beneficio. Una formulación existente podría, por tanto, llegar a los compradores que buscan beneficios a través del diseño de categorías, ofreciendo a su proveedor una opción de comercialización junto con el desarrollo de productos.
Desarrollos recientes de la industria en Mercado de Bebidas Funcionales
- Oct 2026: PepsiCo informó al Tribunal Superior de Delhi el 15 de octubre que sus bebidas energéticas en India podrían agotarse en todo el país en un plazo de 2 meses, mientras que la nueva producción bajo la etiqueta de "bebida energética" seguía prohibida. El fondo del asunto no había sido resuelto, con otra audiencia programada para el 30 de octubre de 2026.
- Jun 2026: Beyond Meat, Inc. inició el lanzamiento inicial en el comercio minorista y en los servicios de alimentación de Beyond Immerse, su primera línea de bebidas funcionales, en el área metropolitana de Nueva York. Su acuerdo de distribución con Big Geyser proporcionó acceso a más de 26.000 puntos de venta.
- Jun 2026: La marca BODYARMOR de The Coca-Cola Company lanzó BODYARMOR FIT el 1 de junio, introduciendo una bebida deportiva con gas en latas de 12 onzas en tiendas de los Estados Unidos y en línea.
Mercado de Bebidas Funcionales Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de bebidas funcionales abarca las bebidas no alcohólicas vendidas para hidratación o refresco con ingredientes o formulaciones posicionados para proporcionar beneficios nutricionales o funcionales. Mide el gasto anual en USD en estas bebidas envasadas a través de las ventas minoristas y de servicios de alimentación en todo el mundo.
Exclusiones del alcance: Se excluyen las bebidas alcohólicas, las bebidas convencionales sin un posicionamiento de beneficio nutricional o funcional, los suplementos dietéticos vendidos en forma de polvos, cápsulas, tabletas u otros productos similares, y los ingredientes y envases de bebidas vendidos por separado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Bebidas Energéticas
- Bebidas Deportivas
- Jugo Fortificado
- Bebidas Lácteas y Alternativas Lácteas
- Agua Funcional/Fortificada
- Otros
- Por Tipo de Envase
- Botellas PET/Vidrio
- Latas
- Tetra Pak
- Otros Tipos
- Por Canal de Distribución
- Canal Presencial
- Canal No Presencial
- Supermercados/Hipermercados
- Farmacias y Tiendas de Salud
- Tiendas de Conveniencia
- Tiendas Minoristas en Línea
- Otros Canales Minoristas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Suecia
- Bélgica
- Polonia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Tailandia
- Singapur
- Indonesia
- Corea del Sur
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Sudáfrica
- Arabia Saudita
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para comparar la oferta disponible de bebidas, las ventas minoristas y de servicios de alimentación, y el contexto de las declaraciones, los analistas utilizan fuentes como la serie de disponibilidad de alimentos del Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos (USDA), los datos de ventas minoristas y de servicios de alimentación de la Oficina del Censo de los Estados Unidos, la orientación del Codex sobre declaraciones de propiedades de los alimentos y la revisión de la Organización Mundial de la Salud sobre edulcorantes sin azúcar. Estas fuentes describen diferentes medidas, por lo que los analistas utilizan la disponibilidad como señal de volumen, los datos de ventas como contexto del canal y la orientación como referencia regulatoria.
Para verificar los desarrollos en productos, ventas, distribución e inversiones, los analistas consultan informes anuales de empresas, presentaciones regulatorias 10-K y otras, materiales para inversores y cobertura de prensa de reputación. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas se dirigirían a fabricantes de bebidas, propietarios de marcas, minoristas, operadores de servicios de alimentación y especialistas en ingredientes o envases, con encuestados que cubren roles comerciales, de categoría, financieros, de ventas y regulatorios en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas. Sus aportaciones pondrían a prueba los hallazgos secundarios sobre definiciones de productos, precios de venta realizados, combinación de canales, crecimiento de categorías y demanda regional, mientras que resolverían las brechas mediante seguimiento específico y comparación con las divulgaciones de las empresas e indicadores públicos del mercado. Los analistas triangularían los desacuerdos a nivel de variable y segmento antes de incorporar los ajustes respaldados en las estimaciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 30% |
| Actores más pequeños: 23% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
El valor global anual se estima de forma descendente a partir de la demanda de bebidas terminadas y el gasto a través del comercio minorista y los servicios de alimentación, utilizando indicadores de disponibilidad y ventas de bebidas, la combinación de productos entre los tipos de bebidas definidos, el poder adquisitivo a nivel de país y el acceso a la distribución para establecer el total y su asignación entre las dimensiones de producto, envase, canal y regional. Las participaciones de los segmentos se basan en las divisiones de categorías publicadas cuando están disponibles y se verifican con las carteras de productos, la estructura de canales y la demanda por país; cuando no se dispone de una división, los analistas estiman las participaciones de categorías a partir de estas señales y concilian cada eje con el total del mercado. El análisis de escenarios proyecta la demanda de volumen utilizando condiciones económicas, interés en el bienestar, crecimiento de categorías, acceso minorista y costos regulatorios o de envase, mientras que los precios realizados y la combinación de productos se evalúan por separado para derivar el crecimiento en valor. Las verificaciones ascendentes selectivas utilizan precios de venta promedio muestreados multiplicados por volúmenes, consolidaciones de proveedores y verificaciones de canales, mientras que las brechas en estas verificaciones se concilian con la estimación descendente utilizando divulgaciones públicas e investigación primaria, y los expertos revisan la dirección y los supuestos de cada pronóstico de variable clave.
Ciclo de Validación de Datos y Actualización
Los analistas triangularizan las divulgaciones de las empresas, las estadísticas oficiales, los indicadores públicos del mercado y los hallazgos primarios, y luego verifican los totales, las participaciones de los segmentos, el movimiento histórico y las definiciones de las fuentes en busca de anomalías o variaciones materiales. Un segundo analista revisa los cálculos y la evidencia, con una revisión senior que resuelve las diferencias señaladas antes de la aprobación, y se vuelve a contactar a los encuestados cuando las definiciones entran en conflicto, un insumo cambia materialmente o una brecha podría alterar una conclusión de segmento. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales del mercado o regulatorios, y se somete a una revisión previa a la entrega de fuentes, cálculos y coherencia narrativa.
Tamaño del Mercado de Bebidas Funcionales de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de bebidas funcionales abarca las bebidas no alcohólicas vendidas para hidratación o refresco con ingredientes o formulaciones posicionados para proporcionar beneficios nutricionales o funcionales.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El valor global anual se estima de forma descendente a partir de la demanda de bebidas terminadas y el gasto a través del comercio minorista y los servicios de alimentación, utilizando indicadores de disponibilidad y ventas de bebidas, la combinación de productos entre los tipos de bebidas definidos, el poder adquisitivo a nivel de país y el acceso a la distribución para establecer el total y su asignación entre las dimensiones de producto, envase, canal y regional.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 176,8 mil millones de USD (2027) | |
| Empresa Global de Investigación de Mercados A | 151,7 mil millones de USD (2025) | En su base de 2025, esta estimación es un 14,2% inferior al valor de este informe para 2027 de 176,8 mil millones de USD, 2 años después. El crecimiento posterior a su período base puede elevar el valor reportado más adelante. |
| Empresa Global de Investigación de Mercados B | 164,7 mil millones de USD (2025) | En su base de 2025, esta estimación es un 6,9% inferior al valor de este informe para 2027 de 176,8 mil millones de USD, 2 años después. El crecimiento posterior a su período base puede elevar el valor reportado más adelante. |
Los analistas de Mordor Intelligence triangularizan las divulgaciones de las empresas, las estadísticas oficiales, los indicadores públicos del mercado y los hallazgos primarios, y luego verifican los totales, las participaciones de los segmentos, el movimiento histórico y las definiciones de las fuentes en busca de anomalías o variaciones materiales.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de bebidas funcionales y sus perspectivas de crecimiento?
Se espera que el mercado crezca de 176,8 mil millones de USD en 2027 a 255,3 mil millones de USD en 2032, a una CAGR del 7,62% durante 2027-2032.
¿Qué impulsa la demanda de bebidas funcionales?
La demanda de salud y bienestar es un impulsor clave. En la encuesta de EY de 2025 en los Estados Unidos, el 52% de los consumidores afirmó estar dispuesto a pagar más por bebidas que apoyen sus objetivos de salud y bienestar.
¿Qué tipo de bebida funcional lidera las ventas?
Las bebidas energéticas mantuvieron la mayor participación con el 28,77% en 2026, mientras que se prevé que las bebidas deportivas sean las de mayor crecimiento, con una CAGR del 8,11% durante 2027-2032.
¿Qué empresas son los principales proveedores de bebidas funcionales?
Los principales proveedores incluyen PepsiCo Inc., Monster Beverage Corp., Red Bull GmbH, Danone SA y The Coca-Cola Company.
¿Qué podría limitar el crecimiento en las bebidas funcionales?
Las obligaciones de envase añaden costos. Desde octubre de 2025, las grandes organizaciones del Reino Unido que califican han enfrentado tarifas de eliminación para envases domésticos o de uso común y envases de vidrio para bebidas domésticas.
¿Qué regiones lideran el gasto y el crecimiento en bebidas funcionales?
América del Norte mantuvo el 38,82% del gasto global en 2026, mientras que se proyecta que Asia-Pacífico sea la región de mayor crecimiento, con una CAGR del 8,2% durante 2027-2032.