
Análise do Mercado de Bebidas Funcionais por Mordor Intelligence
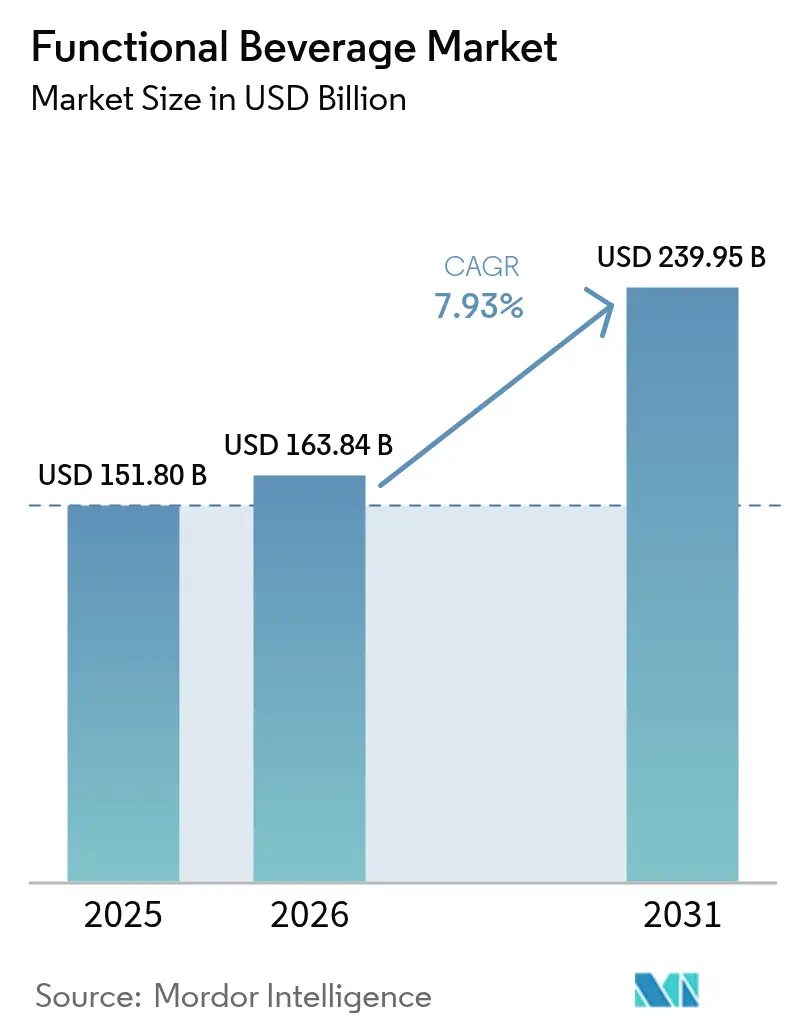
Espera-se que o tamanho do mercado de bebidas funcionais aumente de 163,8 bilhões de USD em 2026 para 176,8 bilhões de USD em 2027 e atinja 255,3 bilhões de USD até 2032, crescendo a um CAGR de 7,62% no período 2027-2032.
Nos Estados Unidos, a demanda por bem-estar está incorporando ingredientes funcionais em formatos familiares, como refrigerante de cola com fibra adicionada. A aquisição de portfólio oferece a um grande fornecedor de bebidas uma rota para adicionar uma proposta especializada ao lado da reformulação dentro das marcas existentes. As restrições de rótulo na Índia podem interromper o reabastecimento, enquanto as taxas de embalagem no Reino Unido adicionam um custo separado às bebidas vendidas em embalagens domésticas. A oportunidade de crescimento depende, portanto, de tornar os benefícios adicionados significativos no varejo e no serviço de alimentação sem permitir que os custos de conformidade ou de embalagem absorvam seu valor comercial.
Principais Conclusões do Relatório
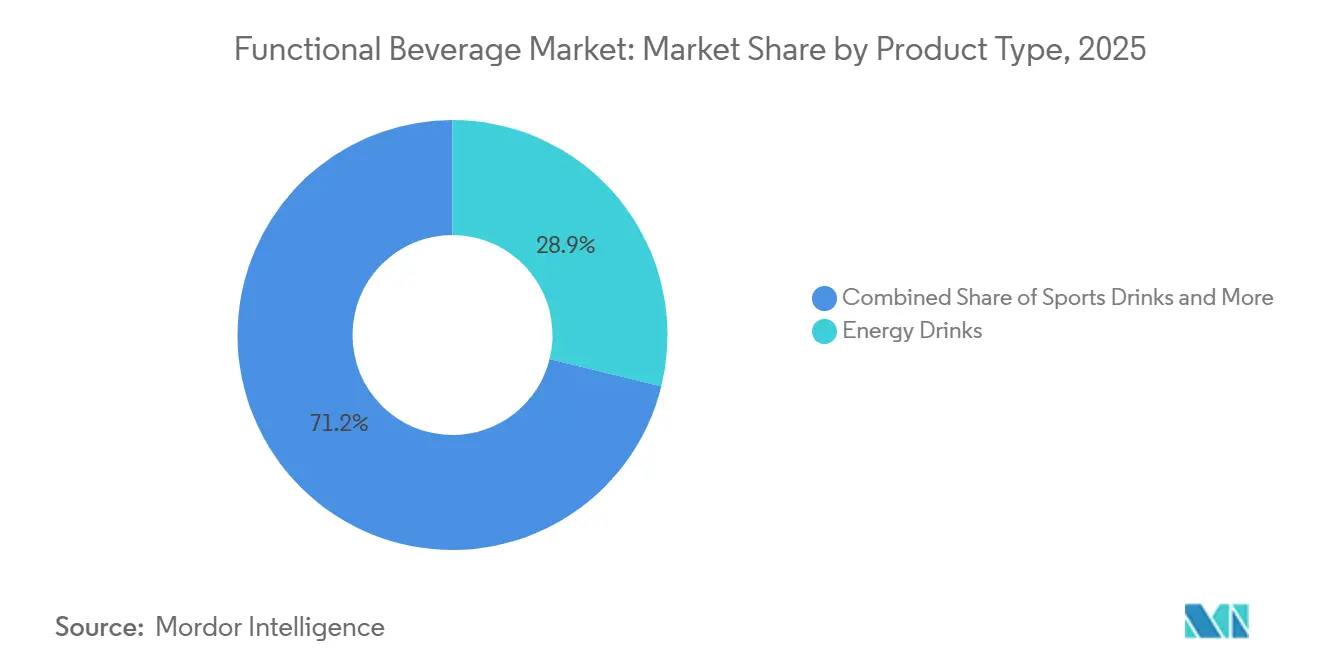
- Por tipo de produto, as bebidas energéticas detinham 28,77% da participação do mercado de bebidas funcionais em 2026, enquanto as bebidas esportivas têm previsão de crescimento mais rápido, com um CAGR de 8,11% no período 2027-2032.
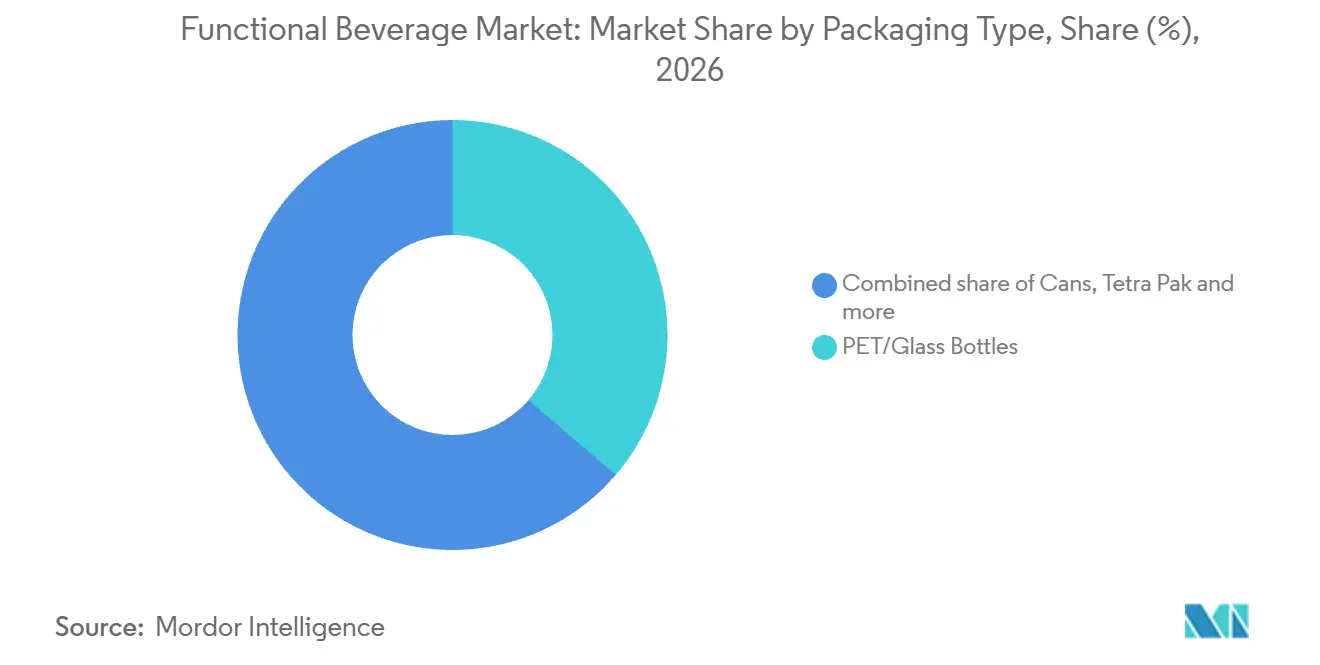
- Em embalagens, as garrafas PET/vidro representaram 36,27% do tamanho do mercado de bebidas funcionais em 2026, com as latas projetadas para crescer mais rapidamente, com um CAGR de 8,54% no período 2027-2032.
- Nos canais de distribuição, o fora do estabelecimento liderou com 54,65% dos gastos em 2026, enquanto o dentro do estabelecimento tem previsão de crescimento mais rápido, com um CAGR de 8,57% no período 2027-2032.
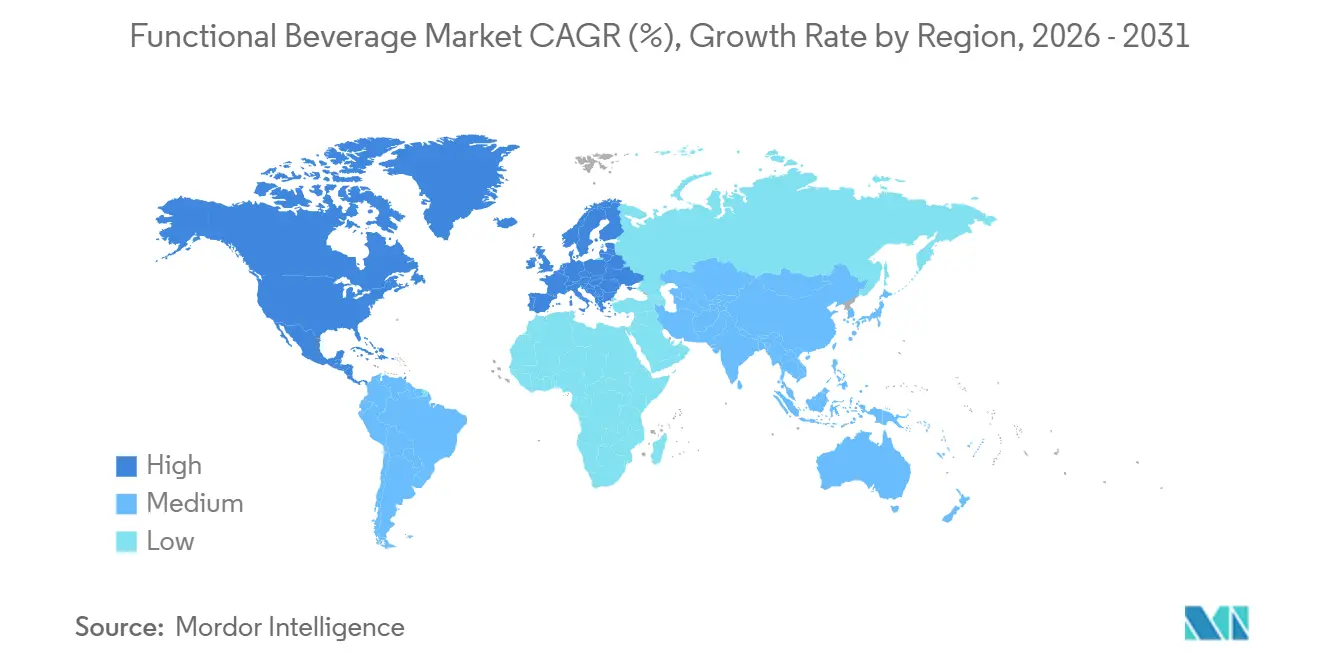
- Geograficamente, a América do Norte deteve a maior participação, com 38,82% em 2026, e a Ásia-Pacífico tem projeção de crescimento mais rápido, com um CAGR de 8,2% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Foco do Consumidor em Saúde e Bem-Estar | +3% | Em todo os Estados Unidos | Médio prazo (2-4 anos) |
| Demanda por Rótulos Limpos e Ingredientes Naturais | +1.8% | Região de Moscou, na Rússia | Médio prazo (2-4 anos) |
| Crescente Conscientização sobre Saúde Intestinal e Microbioma | +2.4% | Em todo os Estados Unidos | Médio prazo (2-4 anos) |
| Inovação em Ingredientes e Formulações | +1.5% | Em todo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Foco em Sustentabilidade e Abastecimento Ético | +0.7% | Região de Petrolina, no Brasil | Longo prazo (≥ 4 anos) |
| Personalização e Benefícios Funcionais Direcionados | +0.6% | Em todo os Estados Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Foco do Consumidor em Saúde e Bem-Estar
A demanda orientada à saúde oferece aos fornecedores de bebidas 2 oportunidades comerciais: consumo recorrente e a possibilidade de um prêmio por um benefício relevante. Na pesquisa da EY realizada de 20 de novembro a 11 de dezembro de 2025, 65% dos entrevistados norte-americanos relataram consumir bebidas funcionais pelo menos a cada 2 semanas.[1] Na mesma pesquisa, 52% afirmaram estar dispostos a pagar mais por bebidas que apoiem objetivos de saúde e bem-estar. Em conjunto, essas descobertas sustentam a diferenciação em torno do benefício que uma bebida oferece dentro de uma rotina de consumo estabelecida. Uma proposta premium, consequentemente, necessita de um propósito de saúde reconhecível, o que dá aos fornecedores uma razão para declarar o benefício de forma clara.
Demanda por Rótulos Limpos e Ingredientes Naturais
A naturalidade dos ingredientes pode sustentar a demanda ao tranquilizar os compradores sobre uma bebida posicionada como saudável, enquanto outros atributos ajudam a determinar seu apelo. Em uma pesquisa online realizada de junho a julho de 2025 com 144 adultos de Moscou, 71% identificaram ingredientes e naturalidade como principal fator de escolha para refrigerantes posicionados como saudáveis. O sabor ficou em posição mais elevada, com 80%, enquanto o efeito funcional foi selecionado por 51%. Os autores constataram que a composição principalmente eliminava as dúvidas dos consumidores, em vez de motivar uma escolha. Eliminar as dúvidas sobre ingredientes deixa o sabor e um benefício funcional reconhecível para garantir o apelo da bebida.
Crescente Conscientização sobre Saúde Intestinal e Microbioma
Nos Estados Unidos, o posicionamento de saúde intestinal oferece aos produtores de bebidas uma prioridade pessoal amplamente reconhecida a ser abordada, enquanto o uso de produtos funcionais especificamente comercializados é mais restrito. O International Food Information Council (IFIC) constatou que o interesse dos norte-americanos em benefícios para a saúde intestinal provenientes de alimentos, bebidas e nutrientes aumentou 6 pontos percentuais de 2022 a 2026.[2] Sua pesquisa separada de 2026 constatou que 64% dos adultos norte-americanos classificaram a saúde intestinal pessoal como uma prioridade alta ou extremamente alta. No entanto, 13% relataram ter utilizado alimentos ou bebidas funcionais comercializados para a saúde intestinal durante os 12 meses anteriores à pesquisa de maio de 2026. As bebidas para saúde digestiva têm espaço para recrutar usuários ao conectar uma prioridade familiar a uma escolha específica de bebida.
Inovação em Ingredientes e Formulações
Adicionar ingredientes funcionais a uma bebida familiar pode ampliar a demanda sem exigir que os consumidores adotem uma ocasião de consumo diferente. A PepsiCo lançou a Pepsi Prebiotic Cola em todo o território dos Estados Unidos em fevereiro de 2026, com 3 gramas de fibra prebiótica por lata. A PepsiCo identificou a Pepsi como a primeira marca de cola tradicional a introduzir fibra prebiótica. O lançamento posicionou latas individuais e embalagens múltiplas na gôndola de refrigerantes carbonatados em varejistas e online. Essa combinação oferece à proposta funcional uma rota para as compras comuns de cola, em vez de depender inteiramente de pontos de venda especializados em nutrição. Para os fornecedores de formulações, a oportunidade comercial se estende à adaptação de produtos de refresco familiares em torno de um benefício nutricional adicional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Regulatórios e de Rotulagem Rigorosos | -0.9% | Em todo o território da Índia | Curto prazo (≤ 2 anos) |
| Desafios de Embalagem e Sustentabilidade | -0.7% | Em todo o Reino Unido | Médio prazo (2-4 anos) |
| Desafios de Sabor e Palatabilidade do Consumidor | -0.5% | Em todo os Estados Unidos | Médio prazo (2-4 anos) |
| Altos Custos de Produção e de Ingredientes | -0.3% | Meio-Oeste dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Regulatórios e de Rotulagem Rigorosos
As restrições ao rótulo de uma bebida podem interromper a disponibilidade mesmo quando a formulação em si não é o ponto em disputa. Em julho de 2026, um prazo de 90 dias para rotulagem estabelecido pela Autoridade de Segurança e Padrões Alimentares da Índia (FSSAI) levou distribuidores em todo o país a rejeitar estoques existentes de bebidas energéticas, contribuindo para escassez no varejo de dezenas de marcas. Em 15 de outubro, a PepsiCo informou ao Tribunal Superior de Delhi que suas bebidas energéticas indianas poderiam se esgotar em todo o país em até 2 meses, enquanto a nova produção sob o rótulo "bebida energética" permanecia proibida. O tribunal ainda não havia decidido sobre o mérito, com outra audiência marcada para 30 de outubro de 2026. Para os fornecedores afetados, a rotulagem vai além da comunicação e alcança a capacidade de reabastecer o estoque comercializável. A restrição de fabricação não resolvida da PepsiCo deixou a disponibilidade do produto exposta enquanto a disputa continuava.
Desafios de Embalagem e Sustentabilidade
As obrigações de embalagem podem corroer o retorno sobre uma formulação premium antes que uma bebida funcional chegue ao consumidor. No Reino Unido, os fornecedores e importadores de embalagens afetados devem se registrar, reportar dados de embalagem e pagar taxas de registro. Grandes organizações também enfrentam obrigações de reciclagem e, desde outubro de 2025, taxas de descarte para embalagens domésticas ou comumente descartadas e recipientes de vidro para bebidas domésticas qualificados. Essas obrigações tornam a seleção de embalagens uma decisão comercial recorrente, e não simplesmente uma escolha estética. Para um fornecedor de bebidas, um preço de venda mais elevado deve cobrir a formulação juntamente com as taxas de embalagem aplicáveis e a administração. A diferenciação por meio de ingredientes, portanto, deixa uma exposição de custo separada que o desempenho do produto por si só não pode eliminar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala de Marca Encontra Diferenciação de FormulaçãoAs bebidas energéticas representaram 28,77% do tamanho do mercado de bebidas funcionais em 2026, tornando-se o maior segmento. O segmento Monster Energy Drinks da Monster Beverage Corp. reportou 7,67 bilhões de USD em vendas líquidas em 2025. Esse segmento da empresa incluía principalmente Monster, Reign Total Body Fuel, Reign Storm e Bang Energy drinks. Reportar essas franquias juntas em um único segmento demonstra um único proprietário construindo suas vendas de bebidas energéticas em várias linhas com nomes distintos.
As bebidas esportivas são o segmento de crescimento mais rápido, com um CAGR previsto de 8,11% no período 2027-2032. A Gatorade registrou crescimento de volume na América do Norte nos resultados do terceiro trimestre de 2026 da PepsiCo, cobrindo as 12 semanas encerradas em 5 de setembro de 2026. A Gatorade Lower Sugar e a Gatorlyte cada uma ganhou participação em valor e volume durante esse período. A formulação da Lower Sugar não continha aromas, adoçantes ou corantes artificiais, conferindo à proposta de bebida esportiva um perfil específico de ingredientes ao lado da hidratação. Os ganhos da Lower Sugar e da Gatorlyte mostram como variantes de formulação podem contribuir para a expansão dentro de uma franquia de bebidas esportivas estabelecida.



Por Tipo de Embalagem:
Garrafas Estabelecidas Enfrentam Expansão Desigual das LatasAs garrafas PET/vidro representaram 36,27% da participação do mercado de bebidas funcionais em 2026, tornando-se o maior segmento. No portfólio de bebidas mais amplo do sistema Coca-Cola, as garrafas PET não retornáveis representaram 48% do mix global de embalagens por unidades em 2025. Uma bebida funcional em PET não retornável pode, portanto, utilizar um formato já estabelecido nos parceiros de engarrafamento próprios e independentes do sistema Coca-Cola.
As latas são o segmento de crescimento mais rápido, com um CAGR previsto de 8,54% no período 2027-2032. A Crown Holdings reportou crescimento de 5% no volume global de latas para bebidas no segundo trimestre de 2026 em seu negócio mais amplo de bebidas alcoólicas e não alcoólicas. Ganhos de dois dígitos na Ásia, 7% na Europa e 5% na América do Norte mais do que compensaram a demanda mais fraca na América Latina. Um fornecedor de latas alocando capacidade entre a Ásia e a América Latina enfrentaria, portanto, sinais de demanda regional contrastantes.

Por Canal de Distribuição:
Escala do Varejo Encontra Expansão do Cardápio de RestaurantesO fora do estabelecimento foi o maior segmento, representando 54,65% dos gastos em 2026. A PepsiCo reportou vendas estimadas no varejo de quase 745 milhões de USD em 2025 para a poppi, seu refrigerante prebiótico, um aumento de mais de 45% em relação a 2024. A Propel, sua marca de água enriquecida, superou 1 bilhão de USD em vendas anuais estimadas no varejo em 2025, mais do que dobrando seu nível de 2019. Em conjunto, um refrigerante prebiótico e uma marca de água enriquecida demonstram o varejo sustentando 2 grandes propostas funcionais separadas simultaneamente.
O dentro do estabelecimento é o segmento de crescimento mais rápido, com um CAGR previsto de 8,57% no período 2027-2032. Os dados de cardápio de restaurantes independentes dos Estados Unidos da SpotOn mostraram 41% mais adições de bebidas não alcoólicas funcionais em janeiro de 2026 do que em janeiro de 2025. As bebidas funcionais representaram 17,8% das adições ao cardápio de bebidas não alcoólicas em sua amostra de 1º de janeiro de 2025 a 15 de fevereiro de 2026. A SpotOn identificou itens funcionais por expressões no cardápio como adaptogênico, imunidade, probiótico e prebiótico. Para os fornecedores de bebidas, a nomenclatura no cardápio oferece uma forma de comunicar um propósito funcional no momento do pedido.
Análise Geográfica
Mercado de Bebidas Funcionais da América do Norte
A América do Norte deteve 38,82% do tamanho do mercado de bebidas funcionais em 2026. A Celsius Holdings reportou 2,42 bilhões de USD em receita da empresa na América do Norte em 2025. As vendas da Alani Nu nos canais de varejo de bebidas energéticas prontas para consumo rastreados nos Estados Unidos cresceram 55,7% em relação ao ano anterior nas 13 semanas encerradas em 28 de junho de 2026. A Celsius, que é proprietária da Alani Nu, atribuiu esse crescimento à inovação, à expansão da distribuição e à adoção contínua por novos consumidores, demonstrando que o acesso ao varejo e novos compradores adicionaram demanda para essa marca.
Mercado de Bebidas Funcionais da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR previsto de 8,2% no período 2027-2032. A Otsuka Pharmaceutical lançou as vendas no varejo do POCARI SWEAT na Índia em julho de 2025 por meio da Otsuka Nutraceutical India Private Limited, utilizando produtos fabricados por sua subsidiária indonésia, PT Amerta Indah Otsuka. A Otsuka associou a demanda indiana a ondas de calor extremas e a uma crescente necessidade de bebidas que apoiem a hidratação e a reposição de eletrólitos. The Coca-Cola Company reportou crescimento de 8% no volume de caixas unitárias em seu portfólio da Ásia-Pacífico no segundo trimestre de 2026. O lançamento de hidratação da Otsuka entrou em uma região onde um grande sistema de bebidas posteriormente reportou crescimento de volume.
Europa, América do Sul e Oriente Médio e África apresentam diferentes caminhos comerciais por meio dos portfólios de bebidas funcionais de engarrafadores individuais. Na Espanha, a Coca-Cola Europacific Partners associou o crescimento do volume de bebidas esportivas em toda a empresa em 2025 à Aquarius, apoiado pela variante Red Peach lançada no início do ano. No Brasil, a Coca-Cola FEMSA reportou demanda sustentada em 2025 por bebidas energéticas e esportivas dentro de seu próprio portfólio. A Coca-Cola HBC reportou crescimento de dois dígitos no volume de bebidas energéticas na Nigéria em 2025, impulsionado pela Predator. Um fornecedor que atende a essas regiões enfrenta diferentes tarefas de entrada, desde a renovação de uma marca esportiva estabelecida na Espanha até a conquista de um papel em um portfólio de engarrafador liderado por energia na Nigéria.
Edições regionais
Todas as regiões
Estrutura Regulatória e Perspectivas
A comparação avalia jurisdições selecionadas sob a perspectiva de fabricantes que vendem bebidas funcionais embaladas para o varejo e o serviço de alimentação, incluindo bebidas energéticas. As classificações ponderam os requisitos de rótulo, alegação e produto que afetam a flexibilidade comercial desse participante. A proposta dos EUA para uma caixa de Informações Nutricionais na parte frontal da embalagem abrangeria a maioria dos alimentos embalados obrigados a exibir rótulos de Informações Nutricionais. A conformidade proposta seguiria a data de vigência de uma futura regra final em 3 anos para empresas com pelo menos 10 milhões de USD em vendas anuais de alimentos, e 4 anos para empresas menores.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Food and Drug Administration | Anvisa | Autoridades estaduais competentes de controle de alimentos | Administração Estatal para Regulação do Mercado e reguladores locais de nível municipal ou superior sob as regras de março de 2027 | Autoridade Saudita de Alimentos e Medicamentos |
| Instrumentos ou diretrizes principais | 21 CFR 101.9 e 101.14; proposta de caixa de Informações Nutricionais na parte frontal da embalagem | Regras de rotulagem nutricional; proposta de revisão do rótulo nutricional de alimentos embalados | Regulamentos (UE) n.º 1169/2011 e (CE) n.º 1924/2006; portaria nacional sobre bebidas energéticas | Disposições de rótulo alimentar pré-transição; Ordem 100 e GB 7718-2025 com vigência a partir de 16 de março de 2027 | Requisitos de bebidas energéticas GSO 1926; divulgação de cafeína no cardápio desde 1º de julho de 2025 |
| Efeito comercial | Rotulagem nutricional e condições de autorização para alegações de saúde regulamentadas | Tabelas nutricionais para a maioria das bebidas; águas embaladas têm isenção de tabela sob regras constituintes separadas | Alegações de saúde autorizadas e fundamentadas; limites de composição de bebidas energéticas e avisos de cafeína aplicáveis | Marcação de data e prazo de validade existentes; alterações adotadas de posicionamento de data e legibilidade para alimentos pré-embalados | Pré-registro de bebidas energéticas, limites de ingredientes e avisos na embalagem; restaurantes e cafés têm a obrigação de divulgação no cardápio |
| Atratividade atual da política | Médio | Médio | Baixo | Médio | Baixo |
| Direção futura da atratividade da política | Em endurecimento | Sem alteração | Sem alteração | Em endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A classificação Médio dos EUA reflete as obrigações de rótulo nutricional e de alegações de saúde regulamentadas, com indicação de Endurecimento porque a entrada da FDA na Agenda Unificada programa uma regra final sobre a parte frontal da embalagem para dezembro de 2026, enquanto as classificações Médio e Sem alteração do Brasil refletem as regras operativas de tabela nutricional da RDC 429/2020, que continuam a ser aplicadas juntamente com as revisões que a Anvisa aprovou para consultas públicas de 120 dias em 29 de outubro de 2025. A Alemanha é classificada como Baixo porque a autorização de alegações e os controles sobre bebidas energéticas restringem formulações e posicionamento, e Sem alteração reflete os controles operativos contínuos enquanto os objetivos de revisão da UE permanecem prospectivos. A classificação Médio da China avança para Endurecimento porque requisitos mais prescritivos de posicionamento de data e tamanho de fonte para alimentos pré-embalados entram em vigor em 16 de março de 2027. As classificações Baixo e Sem alteração da Arábia Saudita refletem as obrigações estabelecidas de registro, composição e avisos na embalagem de bebidas energéticas, juntamente com o regime de divulgação de cafeína no cardápio de restaurantes e cafés em vigor desde 1º de julho de 2025.
Etapas da Cadeia de Valor
Os ganhos surgem em etapas distintas, desde insumos de formulação e concentrados de marca até recipientes e bebidas prontas, começando com soluções de pré-mistura e sabor fornecidas pela Glanbia Plc. The Coca-Cola Company obtém receita com vendas de concentrado e xarope a engarrafadores autorizados sob acordos sujeitos a termos especificados e legislação local, enquanto a Franquia Internacional de Bebidas da PepsiCo também vende concentrados a engarrafadores autorizados e independentes. A Ball obtém receita de recipientes principalmente por meio de contratos de fornecimento de vários anos com envasadores de bebidas. A Coca-Cola FEMSA, que operava 55 plantas de engarrafamento na América Latina em 2025, captura valor por meio de vendas de bebidas prontas após converter insumos em bebidas embaladas.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Desenvolvimento de ingredientes e formulação | Fornecedores de pré-mistura e sabor, como a Glanbia Plc | Vendas de soluções de pré-mistura e sabor | Traduzir um benefício em uma formulação de bebida utilizável | Desenvolver pré-mistura e sabor em conjunto em torno do propósito da bebida final |
| Produção de concentrado de bebidas | Fornecedores de concentrado, como The Coca-Cola Company e PepsiCo Inc. | Vendas de concentrado e xarope | Coordenar o insumo do proprietário da marca com as operações de engarrafamento independentes | Definir responsabilidades de preparação e fornecimento em acordos aplicáveis localmente |
| Fabricação de recipientes | Fabricantes de recipientes de alumínio para bebidas, como a Ball Corporation | Vendas de recipientes, principalmente por meio de contratos de fornecimento de vários anos | Incompatibilidades de demanda dentro de compromissos de recipientes de prazo mais longo | Alinhar os compromissos de recipientes com os planos de produção de bebidas prontas |
| Preparação e engarrafamento de bebidas | Engarrafadores integrados de bebidas, como a Coca-Cola FEMSA | Vendas de bebidas prontas | Sincronizar os fluxos de bebidas e embalagens nas operações de engarrafamento | Coordenar os cronogramas de envase e a entrega de materiais no nível da planta |
| Distribuição de bebidas prontas | Operadores de entrega direta ao ponto de venda, como a PepsiCo Inc., juntamente com seus engarrafadores e distribuidores independentes | Vendas de bebidas de marca por meio de entrega no varejo | Coordenar a entrega entre as funções da empresa, do engarrafador e do distribuidor | Atribuir responsabilidades de atendimento de pontos de venda entre os operadores de entrega |
| Fonte: Mordor Intelligence | ||||
A Ball reportou que fontes recicladas forneceram 74% do alumínio utilizado em seu negócio de Embalagens para Bebidas em 2025.[3] Esse mix de insumos vincula a etapa de recipientes à coleta e ao reprocessamento do alumínio usado. Um envasador que compra latas da Ball está, portanto, exposto à disponibilidade de alumínio recuperado.
Cenário Competitivo
Concentração do Mercado
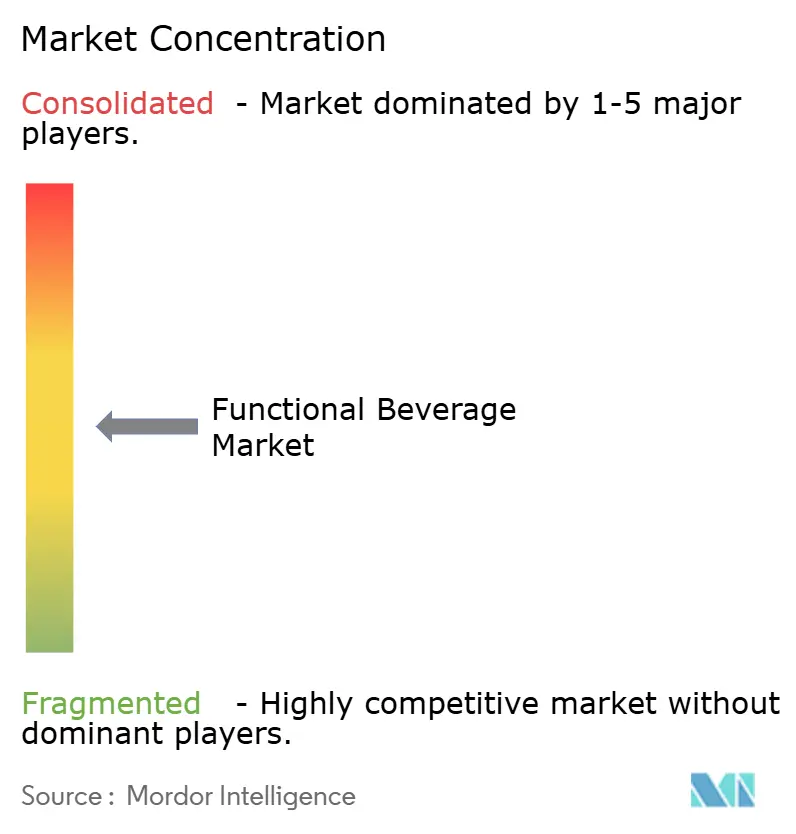
Os principais fornecedores combinam diferentes estruturas de portfólio, com a PepsiCo Inc. sendo proprietária da marca de refrigerante prebiótico poppi e a Monster Beverage Corp. operando um segmento dedicado de bebidas energéticas. A Red Bull GmbH vendeu quase 14 bilhões de latas de sua bebida energética em 2025, mais de 10% acima de 2024. A divisão de Águas da Danone SA, que abrange água pura, água aromatizada e bebidas funcionais, representou 18% das vendas do grupo em 2025. The Coca-Cola Company reportou crescimento de 1% no volume de caixas unitárias de bebidas esportivas em seu sistema de bebidas em 2025, impulsionado principalmente pela América do Norte e pela Europa, Oriente Médio e África. Essas estruturas posicionam as bebidas funcionais tanto no centro de negócios especializados quanto dentro de portfólios de bebidas mais amplos.
A PepsiCo concluiu sua aquisição da poppi, uma marca norte-americana de refrigerante prebiótico, em 19 de maio de 2025. A contraprestação anunciada foi de 1,95 bilhão de USD, incluindo 300 milhões de USD em benefícios fiscais em dinheiro antecipados, para um preço líquido de compra de 1,65 bilhão de USD. Além dessa contraprestação, a transação incluiu um pagamento contingente baseado em desempenho, condicionado ao atingimento de métricas de desempenho especificadas. Com a poppi dentro do portfólio da PepsiCo após o fechamento em 19 de maio de 2025, outros fornecedores de refrigerante prebiótico competem contra uma marca respaldada por um participante diversificado já estabelecido.
Em 15 de outubro de 2025, o Tribunal Geral da UE rejeitou o recurso da Red Bull GmbH, da Red Bull France SASU e da Red Bull Nederland BV contra uma ordem de inspeção da Comissão Europeia no setor de bebidas energéticas. O caso dizia respeito à validade de uma ordem de inspeção baseada em suspeitas de infrações à legislação da concorrência. Em 4 de agosto de 2026, o Economic Times citou executivos do setor relatando que novas latas e garrafas da Sting estavam sendo fabricadas sem a palavra "energia" na Índia, enquanto a publicidade relacionada estava sendo reformulada. O relatório também atribuiu a executivos do setor pedidos separados da Red Bull, Reliance Consumer Products, Monster e Hell para adiar o prazo de conformidade de 90 dias com início em 1º de julho de 2026. Essas respostas mostram fornecedores de bebidas energéticas lidando com o escrutnio da conduta competitiva na UE e com mudanças na apresentação do produto na Índia.
Líderes do Setor de Bebidas Funcionais
-
PepsiCo Inc.
-
Monster Beverage Corp.
-
Red Bull GmbH
-
Danone SA
-
The Coca-Cola Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bebidas Funcionais Empresas cobertas neste relatório
- PepsiCo Inc.
- The Coca-Cola Company
- Red Bull GmbH
- Monster Beverage Corp.
- Danone SA
- CENTR Brands Corporation (Centr)
- Nestle SA
- Otsuka Holdings Co. Ltd
- Blue Diamond Growers
- Oatly Group AB
- Keurig Dr Pepper Inc.
- Celsius Holdings Inc.
- Yakult Honsha Co. Ltd
- Vita Coco Company Inc.
- Hint Inc.
- Flow Beverage Corp. (Flow)
- Vitamin Well
- BioSteel Sports Inc.
- VOSS Water Global
- Glanbia Plc
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam a navegação no varejo baseada em benefícios com propostas focadas em proteína e bebidas de suporte ao humor para compradores de supermercados nos Estados Unidos. Em sua pesquisa realizada de 19 a 26 de maio de 2026, a FMI, a Associação da Indústria Alimentar, constatou que esses compradores buscavam cada vez mais benefícios de hidratação, energia, proteína, saúde digestiva e suporte ao humor em bebidas. A FMI também identificou uma oportunidade para os varejistas de alimentos dos Estados Unidos organizarem a comercialização de bebidas em torno de necessidades funcionais e ocasiões de consumo. Isso posiciona os varejistas ao lado dos desenvolvedores de produtos como participantes na diferenciação de bebidas funcionais.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Navegação de bebidas baseada em benefícios | A pesquisa de 2026 conecta a escolha de bebidas a necessidades funcionais e ocasiões | Varejistas de supermercados dos Estados Unidos | Agrupar bebidas prontas relevantes por necessidade e ocasião | Manter os benefícios sobrepostos compreensíveis | Varejistas e fornecedores com propostas de bebidas claramente definidas |
| Propostas focadas de bebidas prontas para consumo com proteína | A proteína está entre os benefícios que os compradores norte-americanos buscam | Compradores de supermercados dos Estados Unidos que buscam proteína | Desenvolver uma bebida em torno de um uso específico liderado por proteína | Transformar o interesse no benefício em uma escolha específica de produto | Fornecedores de bebidas prontas para consumo com proteína |
| Ocasiões de consumo orientadas ao humor | A pesquisa com compradores dos Estados Unidos identifica o suporte ao humor como um benefício buscado | Compradores de supermercados dos Estados Unidos que buscam suporte ao humor | Definir uma ocasião de consumo restrita com uma proposta de benefício defensável | Alinhar o propósito prometido a alegações de produto fundamentadas | Fornecedores de bebidas posicionadas para suporte ao humor |
| Fonte: Mordor Intelligence | |||||
A abertura central é tornar um benefício específico mais fácil de encontrar e compreender no ponto de venda. Uma gôndola organizada por necessidade agruparia bebidas de proteína, saúde digestiva e suporte ao humor separadamente, de modo que o produto de cada fornecedor seria avaliado em relação a outros vendidos pelo mesmo benefício. Uma formulação existente poderia, portanto, alcançar compradores que buscam benefícios por meio do design de categoria, oferecendo ao seu fornecedor uma opção de comercialização ao lado do desenvolvimento de produto.
Desenvolvimentos industriais recentes em Mercado de Bebidas Funcionais
- Out 2026: A PepsiCo informou ao Tribunal Superior de Delhi em 15 de outubro que suas bebidas energéticas indianas poderiam se esgotar em todo o país em até 2 meses, enquanto a nova produção sob o rótulo "bebida energética" permanecia proibida. O mérito permanecia indecidido, com outra audiência marcada para 30 de outubro de 2026.
- Jun 2026: A Beyond Meat, Inc. iniciou o lançamento inicial no varejo e no serviço de alimentação da Beyond Immerse, sua primeira linha de bebidas funcionais, na área metropolitana de Nova York. Seu acordo de distribuição com a Big Geyser proporcionou acesso a mais de 26.000 pontos de venda.
- Jun 2026: A marca BODYARMOR da The Coca-Cola Company lançou a BODYARMOR FIT em 1º de junho, introduzindo uma bebida esportiva gaseificada em latas de 12 onças em lojas dos Estados Unidos e online.
Mercado de Bebidas Funcionais Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de bebidas funcionais abrange bebidas não alcoólicas vendidas para hidratação ou refresco com ingredientes ou formulações posicionados para fornecer benefícios nutricionais ou funcionais. Ele mede os gastos anuais em USD nessas bebidas embaladas por meio de vendas no varejo e no serviço de alimentação em todo o mundo.
Exclusões do escopo: Bebidas alcoólicas, bebidas convencionais sem posicionamento de benefício nutricional ou funcional, suplementos dietéticos vendidos como pós, cápsulas, comprimidos ou produtos similares, e ingredientes e embalagens de bebidas vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Bebidas Energéticas
- Bebidas Esportivas
- Suco Fortificado
- Bebidas Lácteas e Alternativas Lácteas
- Água Funcional/Fortificada
- Outros
- Por Tipo de Embalagem
- Garrafas PET/Vidro
- Latas
- Tetra Pak
- Outros Tipos
- Por Canal de Distribuição
- On-Trade
- Off-Trade
- Supermercados/Hipermercados
- Farmácias e Lojas de Saúde
- Lojas de Conveniência
- Lojas de Varejo Online
- Outros Canais de Varejo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Suécia
- Bélgica
- Polônia
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Tailândia
- Singapura
- Indonésia
- Coreia do Sul
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Arábia Saudita
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Para comparar a oferta disponível de bebidas, as vendas no varejo e no serviço de alimentação e o contexto de alegações, os analistas utilizam fontes como a série de disponibilidade de alimentos do Serviço de Pesquisa Econômica do USDA, dados de vendas no varejo e no serviço de alimentação do Departamento do Censo dos Estados Unidos, orientações do Codex sobre alegações alimentares e a revisão da Organização Mundial da Saúde sobre adoçantes não açucarados. Essas fontes descrevem diferentes medidas, portanto os analistas utilizam a disponibilidade como um sinal de volume, os dados de vendas como contexto de canal e as orientações como referência regulatória.
Para verificar desenvolvimentos de produtos, vendas, distribuição e investimentos, os analistas consultam relatórios anuais de empresas, arquivamentos regulatórios 10-K e outros, materiais para investidores e cobertura de imprensa de reputação. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas teriam como alvo fabricantes de bebidas, proprietários de marcas, varejistas, operadores de serviço de alimentação e especialistas em ingredientes ou embalagens, com respondentes cobrindo funções comerciais, de categoria, financeiras, de vendas e regulatórias na APAC, EMEA e nas Américas. Suas contribuições testariam as descobertas secundárias sobre definições de produtos, preços de venda realizados, mix de canais, crescimento de categorias e demanda regional, enquanto resolveriam lacunas por meio de acompanhamento focado e comparação com divulgações de empresas e indicadores públicos de mercado. Os analistas triangulariam as divergências no nível de variável e segmento antes de incorporar os ajustes suportados nas estimativas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 20% | APAC: 40% |
| Nível médio: 43% | Líderes Funcionais/de Unidade: 35% | EMEA: 30% |
| Participantes menores: 23% | Gerentes: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
O valor global anual é estimado de cima para baixo a partir da demanda e dos gastos com bebidas prontas no varejo e no serviço de alimentação, utilizando indicadores de disponibilidade e vendas de bebidas, mix de produtos entre os tipos de bebidas definidos, poder de compra em nível de país e acesso à distribuição para estabelecer o total e sua alocação entre as dimensões de produto, embalagem, canal e regional. As participações de segmento baseiam-se em divisões de categoria publicadas quando disponíveis e são verificadas em relação a portfólios de produtos, estrutura de canais e demanda por país, e quando uma divisão não está disponível, os analistas estimam as participações de categoria a partir desses sinais e reconciliam cada eixo com o total do mercado. A análise de cenários projeta a demanda de volume usando condições econômicas, interesse em bem-estar, crescimento de categoria, acesso ao varejo e custos regulatórios ou de embalagem, enquanto os preços realizados e o mix de produtos são avaliados separadamente para derivar o crescimento de valor. Verificações pontuais de baixo para cima utilizam preços médios de venda amostrados multiplicados por volumes, consolidações de fornecedores e verificações de canais, enquanto as lacunas nessas verificações são reconciliadas com a estimativa de cima para baixo usando divulgações públicas e pesquisa primária, e especialistas revisam a direção e as premissas de cada previsão de variável-chave.
Ciclo de Validação de Dados e Atualização
Os analistas triangulam divulgações de empresas, estatísticas oficiais, indicadores públicos de mercado e descobertas primárias, depois verificam totais, participações de segmento, movimentos históricos e definições de fontes em busca de anomalias ou variações materiais. Um segundo analista revisa os cálculos e as evidências, com revisão sênior resolvendo as diferenças sinalizadas antes da aprovação, e os respondentes são recontactados quando as definições conflitam, um insumo muda materialmente ou uma lacuna pode alterar uma conclusão de segmento. O modelo é atualizado anualmente, revisitado entre ciclos após eventos materiais de mercado ou regulatórios, e submetido a uma nova revisão pré-entrega de fontes, cálculos e consistência narrativa.
Tamanho do Mercado de Bebidas Funcionais da Mordor Intelligence Comparado a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de bebidas funcionais abrange bebidas não alcoólicas vendidas para hidratação ou refresco com ingredientes ou formulações posicionados para fornecer benefícios nutricionais ou funcionais.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O valor global anual é estimado de cima para baixo a partir da demanda e dos gastos com bebidas prontas no varejo e no serviço de alimentação, utilizando indicadores de disponibilidade e vendas de bebidas, mix de produtos entre os tipos de bebidas definidos, poder de compra em nível de país e acesso à distribuição para estabelecer o total e sua alocação entre as dimensões de produto, embalagem, canal e regional.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 176,8 bilhões de USD (2027) | |
| Empresa Global de Pesquisa de Mercado A | 151,7 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 14,2% abaixo do valor de 2027 deste relatório de 176,8 bilhões de USD, 2 anos depois. O crescimento após seu período base pode elevar o valor reportado posteriormente. |
| Empresa Global de Pesquisa de Mercado B | 164,7 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 6,9% abaixo do valor de 2027 deste relatório de 176,8 bilhões de USD, 2 anos depois. O crescimento após seu período base pode elevar o valor reportado posteriormente. |
Os analistas da Mordor Intelligence triangulam divulgações de empresas, estatísticas oficiais, indicadores públicos de mercado e descobertas primárias, depois verificam totais, participações de segmento, movimentos históricos e definições de fontes em busca de anomalias ou variações materiais.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de bebidas funcionais e as perspectivas de crescimento?
Espera-se que o mercado cresça de 176,8 bilhões de USD em 2027 para 255,3 bilhões de USD até 2032, a um CAGR de 7,62% no período 2027-2032.
O que impulsiona a demanda por bebidas funcionais?
A demanda por saúde e bem-estar é um fator-chave. Na pesquisa da EY de 2025 nos Estados Unidos, 52% dos consumidores afirmaram estar dispostos a pagar mais por bebidas que apoiem objetivos de saúde e bem-estar.
Qual tipo de bebida funcional lidera as vendas?
As bebidas energéticas detiveram a maior participação, com 28,77% em 2026, enquanto as bebidas esportivas têm previsão de crescimento mais rápido, com um CAGR de 8,11% no período 2027-2032.
Quais empresas são os principais fornecedores de bebidas funcionais?
Os principais fornecedores incluem PepsiCo Inc., Monster Beverage Corp., Red Bull GmbH, Danone SA e The Coca-Cola Company.
O que poderia limitar o crescimento nas bebidas funcionais?
As obrigações de embalagem adicionam custos. Desde outubro de 2025, grandes organizações qualificadas no Reino Unido enfrentam taxas de descarte para embalagens domésticas ou comumente descartadas e recipientes de vidro para bebidas domésticas.
Quais regiões lideram os gastos e o crescimento em bebidas funcionais?
A América do Norte deteve 38,82% dos gastos globais em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento mais rápido, com um CAGR de 8,2% no período 2027-2032.