
Marktgröße und Marktanteil für Kaffeepads und -kapseln
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
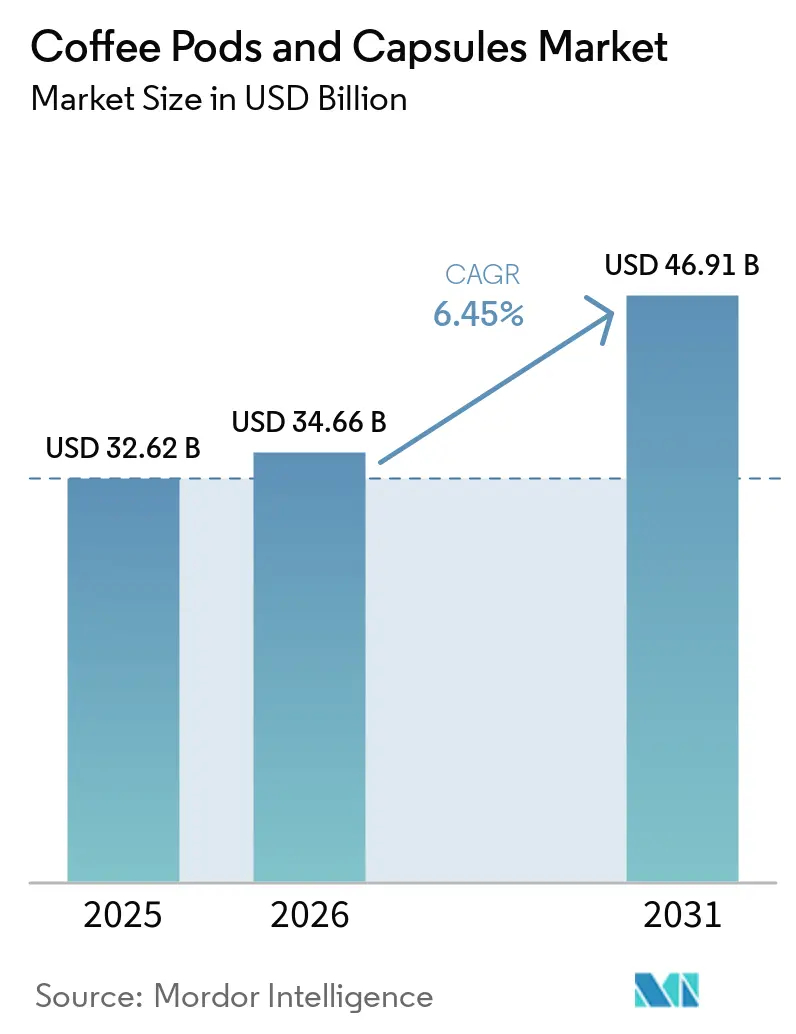
| Marktgröße (2026) | 34.66 Milliarden US-Dollar |
| Marktgröße (2031) | 46.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
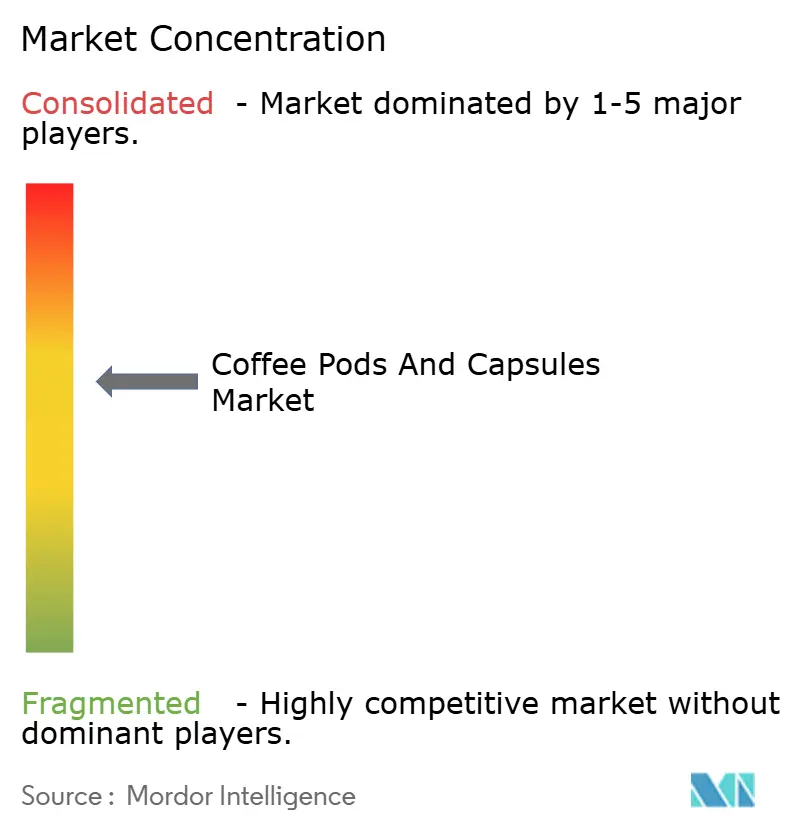
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kaffeepads und -kapseln von Mordor Intelligence
Die Marktgröße für Kaffeepads und -kapseln wird voraussichtlich von 32,62 Milliarden USD im Jahr 2025 auf 34,66 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,45 % über den Zeitraum 2026–2031 einen Wert von 46,91 Milliarden USD erreichen. Angetrieben durch einen Anstieg der Haushaltsnachfrage nach Premium-Kaffee, eine rasche Ausweitung der Maschineninstallationen und Eigenmarken-Initiativen des Einzelhandels verzeichnet der Markt ein bemerkenswertes Wachstum. Die zunehmende Präferenz der Verbraucher für bequeme und hochwertige Kaffeeprodukte hat diese Nachfrage weiter angekurbelt. Da sich Premiumisierung mit Nachhaltigkeit verbindet, orientiert sich die Produktinnovation zunehmend an Spezialitätenmischungen und umweltfreundlichen Formaten wie recycelbaren Pads und biologisch abbaubaren Verpackungen. Als Reaktion auf strenge Vorschriften und das Bestreben, die Geschmacksintegrität zu wahren, setzen Unternehmen auf Aluminium- und kompostierbare Lösungen, die nicht nur Umweltstandards erfüllen, sondern auch die Qualität des Kaffees erhalten. Während globale Marken aktiv Allianzen, Fusionen und Übernahmen anstreben, um ihre Marktstellung zu stärken und der Herausforderung durch agile Neueinsteiger zu begegnen, bleibt die Wettbewerbsintensität auf einem moderaten Niveau, wobei etablierte Akteure ihren Fokus auf die Beibehaltung ihres Marktanteils und ihrer Regalpräsenz legen.
Wichtigste Erkenntnisse des Berichts
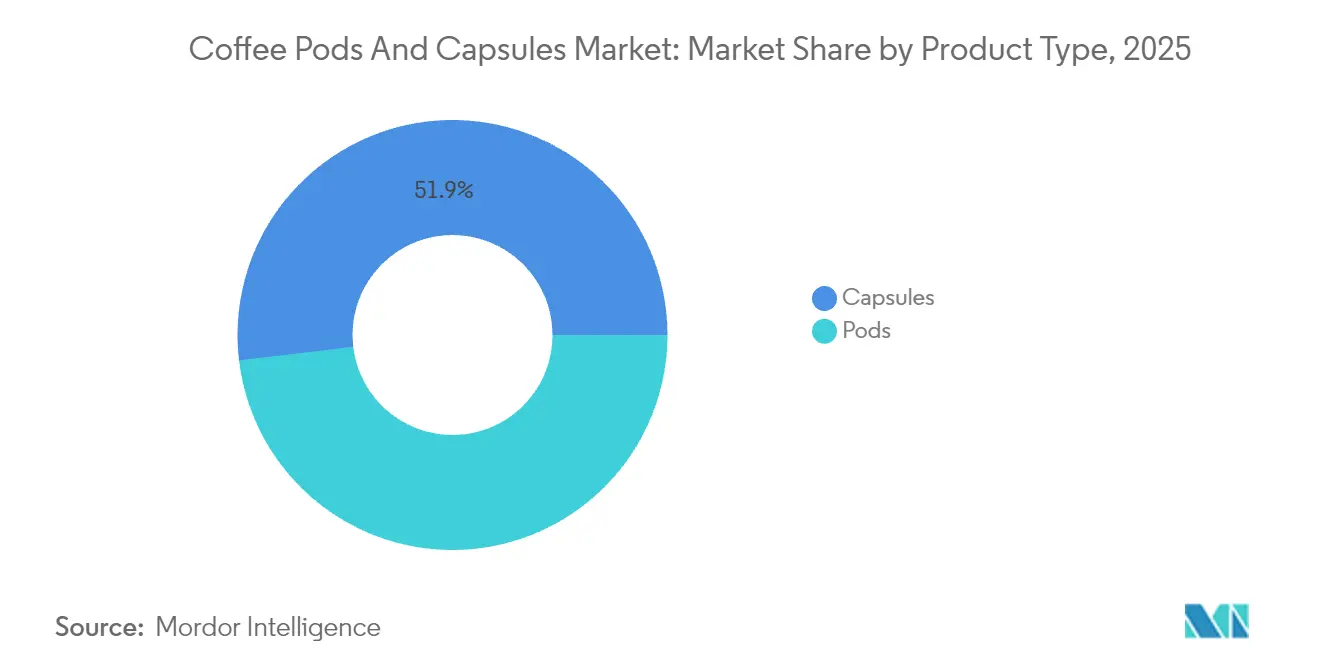
- Nach Produkttyp führten Kapseln im Jahr 2025 mit einem Anteil von 51,88 %, während Pads bis 2031 voraussichtlich mit einer CAGR von 6,63 % wachsen werden.
- Nach Kategorie entfiel auf konventionellen Kaffee im Jahr 2025 ein Anteil von 82,96 %; Bio-Varianten entwickeln sich mit einer CAGR von 7,29 % bis 2031.
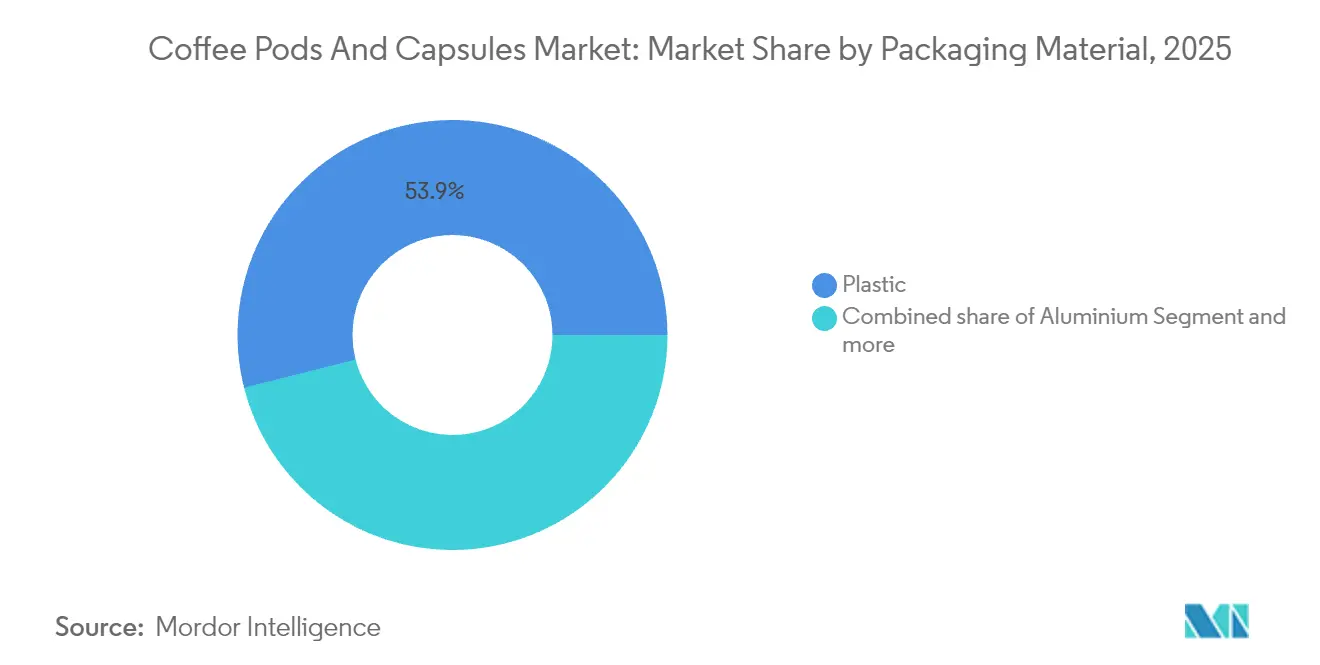
- Nach Verpackungsmaterial hielt Kunststoff im Jahr 2025 einen Anteil von 53,94 %, während Aluminiumformate bis 2031 voraussichtlich mit einer CAGR von 6,82 % expandieren werden.
- Nach Vertriebskanal entfiel auf den Off-Trade im Jahr 2025 ein Anteil von 62,35 %; für den On-Trade wird zwischen 2026–2031 eine CAGR von 6,61 % prognostiziert.
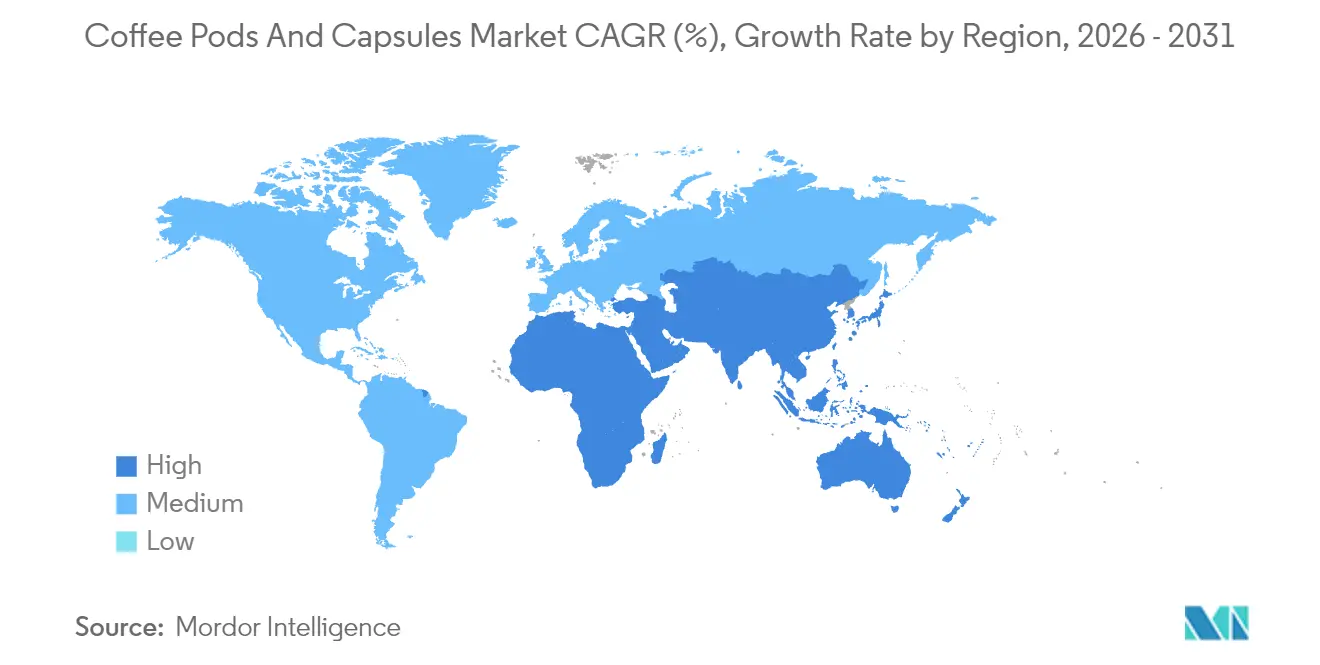
- Nach Geografie erfasste Europa im Jahr 2025 einen Anteil von 36,21 %, während Asien-Pazifik voraussichtlich die schnellste CAGR von 7,05 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Kaffeepads und -kapseln
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Premiumisierung und Nachfrage nach Spezialitäten-Einzelportionen-Kaffee | +1.8% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmender Haushaltskonsum | +1.5% | Global, mit frühen Gewinnen in städtischen Zentren Asien-Pazifiks | Langfristig (≥ 4 Jahre) |
| Rasche Ausweitung der Installationsbasis für geschlossene Maschinensysteme | +1.2% | Kernmarkt Asien-Pazifik, Ausweitung auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Große Einzelhändler fügen Eigenmarken-Kapseln hinzu | +0.9% | Nordamerika und Europa, Ausweitung nach Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Patentierte kompostierbare Pad-Materialien erreichen kommerzielle Skalierung | +0.6% | EU-Regulierungszonen, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Betriebliche Scope-3-Mandate treiben die Nachfrage nach Bürokaffee-Kapseln an | +0.5% | Unternehmensstandorte in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung und Nachfrage nach Spezialitäten-Einzelportionen-Kaffee
Angetrieben durch die Bereitschaft der Verbraucher, einen Aufpreis für Spezialitäten-Kaffeeerlebnisse zu zahlen, expandiert der Markt über seine traditionellen Rohstoffwurzeln hinaus. Dieser Trend zeigt sich darin, dass handwerkliche Röster mit Kapselherstellern zusammenarbeiten und limitierte Aromen einführen, die einen Aufpreis von 30–40 % gegenüber Standardangeboten erzielen. Diese Kooperationen verbessern nicht nur die Produktdifferenzierung, sondern bedienen auch ein wachsendes Segment von Verbrauchern, die einzigartige und hochwertige Kaffeeerlebnisse suchen. Ein herausragendes Beispiel ist die Partnerschaft von Nestlé mit Starbucks, die nicht nur den Markenwert nutzt, um höhere Preispunkte zu unterstützen, sondern auch ihre Marktreichweite über herkömmliche Kaffeehäuser hinaus erweitert. Durch die Nutzung des etablierten Rufs von Starbucks und des Vertriebsnetzwerks von Nestlé hat diese Zusammenarbeit erfolgreich das Premium-Kaffeesegment erschlossen. Diese Welle der Premiumisierung stärkt nicht nur die Wettbewerbsvorteile etablierter Akteure, sondern ebnet auch Spezialitätenkaffeemarken den Weg in den Einzelportionen-Bereich und bietet ihnen eine Plattform, um mit größeren Akteuren zu konkurrieren. Darüber hinaus regt der Schwenk zu Spezialitätenangeboten technologische Fortschritte bei Brühsystemen an, wobei Hersteller Maschinen entwickeln, die optimal Aromen aus diesen Premium-Kaffeemischungen extrahieren. Diese Innovationen zielen darauf ab, das Verbrauchererlebnis zu verbessern, indem sichergestellt wird, dass die Qualität von Spezialitätenkaffee während des Brühvorgangs erhalten und maximiert wird.
Zunehmender Haushaltskonsum
Da die Heimarbeit ihren festen Platz in der Unternehmenskultur gefunden hat, steigt der Haushaltskaffekonsum, wobei die Nachfrage von gewerblichen Einrichtungen auf Privathaushalte verlagert wird. Weltweit stieg der Kaffeekonsum im Jahresvergleich um 5 %, was das 3%ige Wachstum in den USA übertrifft. Dieser Trend ist in 11 von 12 bedeutenden Ländern erkennbar und unterstreicht einen weitverbreiteten Wandel im Verbraucherverhalten. Die Verschiebung unterstreicht ein wachsendes Verlangen nach Heimbrühlösungen, die den Standards von Kaffeehäusern entsprechen, angetrieben durch die zunehmende Zeit zu Hause und den Wunsch nach Premium-Kaffeeerlebnissen ohne das Haus zu verlassen. Haushalte bevorzugen zunehmend Pad-basierte Systeme gegenüber traditionellen Methoden, angezogen durch ihre Konsistenz, Bequemlichkeit und schnellere Zubereitungszeiten. Dieser Übergang vom gewerblichen zum Heimkonsum veranlasst ein Umdenken in Lieferketten und einen Schub für Verpackungsinnovationen, die nun auf den Einzelhandel statt auf den Massengastronomiebereich ausgerichtet sind. Darüber hinaus konzentrieren sich Hersteller auf die Verbesserung des Produktangebots, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden, wie z. B. umweltfreundliche Pads und anpassbare Brühoptionen.
Rasche Ausweitung der Installationsbasis für geschlossene Maschinensysteme
Proprietäre Brüher, gestützt durch Hardware-Subventionen, binden Verbraucher an kompatible Kapseln und sichern so einen stetigen und vorhersehbaren Umsatzstrom für die Hersteller. Keurigs K-Round-Plattform, die auf der kompostierbaren Technologie von CoffeeB basiert, zeigt nicht nur das Wachstum eines maschinengeführten Ökosystems, sondern adressiert auch Umweltbedenken, indem Abfall reduziert und Nachhaltigkeit gefördert wird. Dieser Ansatz unterstreicht den Fokus der Branche auf die Balance zwischen Innovation und ökologischer Verantwortung bei gleichzeitiger Befriedigung der Verbrauchernachfrage nach umweltfreundlichen Produkten. Die schnellsten Zuwächse bei der Installationsbasis werden in den urbanisierenden Märkten Asien-Pazifiks beobachtet, angetrieben durch steigende verfügbare Einkommen, rasche Urbanisierung und eine wachsende Präferenz für bequeme, Premium-Kaffeelösungen, die mit den sich entwickelnden Verbraucherlebensstilen, dem Umweltbewusstsein und dem Wunsch nach hochwertigen, nachhaltigen Produkten übereinstimmen.
Große Einzelhändler fügen Eigenmarken-Kapseln hinzu
Diese Eigenmarkenprodukte bedienen umweltbewusste Verbraucher und decken sich mit der wachsenden Nachfrage nach umweltfreundlichen Verpackungslösungen. Darüber hinaus ermöglichen diese Angebote Supermärkten, sich in einem wettbewerbsintensiven Markt durch die Berücksichtigung von Nachhaltigkeitsbedenken zu differenzieren. Unterdessen produzieren Vertragsabfüller wie Euro Caps hohe Volumina, die es Supermärkten ermöglichen, wettbewerbsfähige Preise anzubieten und Preisdruck auf Markenwettbewerber auszuüben. Diese Strategie wird besonders in wirtschaftlichen Abschwungphasen populär, wenn Verbraucher den Wert priorisieren, aber dennoch Bequemlichkeit wünschen. Durch das Anbieten nachhaltiger und kosteneffektiver Optionen zielen Supermärkte darauf ab, einen größeren Marktanteil zu erfassen und gleichzeitig den Verbraucherpräferenzen für Erschwinglichkeit und ökologische Verantwortung gerecht zu werden. Darüber hinaus hilft die Kombination aus Nachhaltigkeit und Erschwinglichkeit Supermärkten, Markentreue aufzubauen, da Käufer zunehmend Einzelhändler bevorzugen, die mit ihren Werten übereinstimmen.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Gefälschte und minderwertige Nachfüllkapseln | -0.8% | Global, mit Schwerpunkt in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Widerstand gegen Einwegkunststoffe | -0.6% | EU-Regulierungszonen, Ausweitung nach Nordamerika | Mittelfristig (2–4 Jahre) |
| Aluminiumpreisvolatilität belastet Margen | -0.4% | Globale Verpackungslieferketten | Kurzfristig (≤ 2 Jahre) |
| EU-„Recht auf Reparatur”-Regelungen bedrohen Maschinenbindung | -0.3% | Mitgliedstaaten der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gefälschte und minderwertige Nachfüllkapseln
Nicht autorisierte Nachfüllungen untergraben das Markenvertrauen und mindern die Tassenqualität. Tests von SGS ergaben eine Fehlkennzeichnungsrate von 10 % bei Produkten, die als „100 % Arabica” ausgewiesen wurden, was erhebliche Authentizitätsbedenken aufzeigt. Solche Fehlkennzeichnungen führen nicht nur Verbraucher in die Irre, sondern gefährden auch den Ruf von Premium-Kaffeemarken. Während budgetfreundliche Nachahmungen preissensible Verbraucher anziehen, riskieren sie, Maschinen zu beschädigen und Geschmacksprofile zu verändern, was zu potenziell langfristiger Unzufriedenheit bei den Nutzern führt. Um ihr geistiges Eigentum zu schützen, setzen Marken auf QR-Codes und verfolgen rechtliche Schritte. QR-Codes ermöglichen es Verbrauchern, die Produktauthentizität zu überprüfen, während rechtliche Schritte darauf abzielen, Fälscher abzuschrecken. Die Durchsetzung dieser Maßnahmen erweist sich jedoch in der fragmentierten Einzelhandelslandschaft als schwierig, wo gefälschte Produkte oft durch komplexe und unregulierte Lieferketten zirkulieren.
Zunehmender Widerstand gegen Einwegkunststoffe
Die Produktion von Milliarden von Kunststoffpads jährlich, von denen nur ein kleiner Prozentsatz recycelt wird, schürt den Verbraucherprotest inmitten wachsender Umweltbedenken und eines gesteigerten Bewusstseins für die ökologischen Auswirkungen von Kunststoffabfällen. Als Reaktion darauf befürworten EU-Richtlinien nachdrücklich kompostierbare Formate und zwingen Hersteller, ihre Materialauswahl zu überarbeiten, um strenge Nachhaltigkeitsziele und regulatorische Anforderungen zu erfüllen. Dieser Wandel erfordert wesentliche Änderungen in Lieferketten, da diese sich anpassen müssen, neue Polymere einzubinden, was Investitionen in Forschung, Entwicklung und Infrastrukturverbesserungen erfordert. Diese steigenden Übergangskosten üben erheblichen Druck auf die Gewinnmargen aus, eine Herausforderung, die voraussichtlich andauern wird, bis die Produktionsvolumina Skaleneffekte erreichen und Kosteneffizienz sowie eine breitere Akzeptanz nachhaltiger Materialien ermöglichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Kapseln führen durch Innovationen in der Bequemlichkeit
Im Jahr 2025 dominierten Kapseln den globalen Markt für Kaffeepads und -kapseln mit einem Anteil von 51,88 % am Segment. Ihr luftdichtes Design bewahrt nicht nur das Kaffeearoma, sondern gewährleistet auch eine präzise Dosierung für jede Zubereitung. Das Wachstum des Kapselsegments ist eng mit der steigenden Nachfrage nach Einzelportionen-Kaffeemaschinen verbunden. Die Hersteller konzentrieren sich nun darauf, ihre Produkte mit diesen Maschinen kompatibel zu machen und proprietäre Extraktionsprofile zu entwickeln, um die Aromakonsistenz zu verbessern. Innovationen bei Kapselmaterialien sind ebenfalls bemerkenswert; so hat Keurig beispielsweise kürzlich kompostierbare K-Rounds eingeführt und damit von traditionellen Kunststoffgehäusen abgerückt, was die Verlagerung der Branche hin zu Umweltfreundlichkeit demonstriert. In gewerblichen Umgebungen werden harte Pads aufgrund ihrer Haltbarkeit bei hohem Volumen bevorzugt, während Haushalte sich wegen ihrer Bequemlichkeit und verlängerten Frische zu Kapseln neigen. Die Wettbewerbslandschaft wird durch technologische Innovationen und Markendifferenzierung angetrieben, wobei Unternehmen das Kaffeeerlebnis unabhängig von der verwendeten Hardware verbessern wollen.
Andererseits sind Kaffeepads das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,63 % bis 2031. Dieser Anstieg ist größtenteils auf eine wachsende Verbraucherpräferenz für nachhaltige Optionen zurückzuführen. Papierbasierte Pads, die von umweltbewussten Verbrauchern als Alternativen zu Kunststoff und Aluminium bevorzugt werden, haben eine bemerkenswerte Zunahme bei der Akzeptanz erfahren. Als Reaktion auf diese Marktveränderungen kombinieren Hersteller die Nachhaltigkeit von Pads mit der Bequemlichkeit von Kapseln und stellen so traditionelle Kategoriegrenzen in Frage. Dieser Ansatz ermöglicht es gewerblichen Einheiten, harte Pads für ihre Robustheit zu nutzen, während Haushalte zunehmend weiche Pads bevorzugen, die mit lokalen Kompostierinitiativen übereinstimmen. Diese Anpassungsfähigkeit treibt das Marktwachstum voran und bedient sowohl Heimnutzer als auch Gastronomieunternehmen. Die Wettbewerbsstärke im Pad-Bereich wird durch einzigartige Extraktionstechnologien gestärkt, die auch bei zunehmendem Fokus auf Umweltverantwortung unter den Verbrauchern reichhaltige Aromaprofile gewährleisten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kategorie: Bio-Varianten beschleunigen sich trotz konventioneller Dominanz
Konventionelle Kaffeepads und -kapseln beherrschen den globalen Markt mit einem dominanten Anteil von 82,96 %. Ihre Führungsposition wird durch gut etablierte Lieferketten und Kostenvorteile gestärkt, was sie für Hersteller und Verbraucher gleichermaßen leicht zugänglich macht. Dank umfangreicher Vertriebsnetzwerke und standardisierter Produktionspraktiken genießen diese konventionellen Optionen eine konsistente Verfügbarkeit und stabile Preisgestaltung in verschiedenen Regionen. Die Vertrautheit der Einzelhändler mit diesen Formaten, gekoppelt mit einer breiten Verbraucherakzeptanz, festigt ihre Marktdominanz. Große Marken nutzen Skaleneffekte, vereinfachen den Betrieb und bedienen effizient die Massennachfrage. Trotz wachsender Nachhaltigkeitsbedenken belegen konventionelle SKUs weltweit noch immer erstklassige Regalflächen, ein Beweis für anhaltende Kaufgewohnheiten und wettbewerbsfähige Preisgestaltung. Darüber hinaus stärkt die Fähigkeit konventioneller Kaffeepads und -kapseln, ein breites Spektrum an Verbraucherpräferenzen zu bedienen, einschließlich Aromenvielfalt und Kompatibilität mit beliebten Kaffeemaschinen, ihre Stellung im Markt. Ihre Erschwinglichkeit im Vergleich zu Premium- oder Nischenalternativen sichert auch ihre Attraktivität für kostenbewusste Verbraucher und festigt ihre Position weiter.
Andererseits sind Bio-Kaffeepads und -kapseln die aufsteigenden Stars des Marktes, mit Prognosen, die auf eine robuste CAGR von 7,29 % hinweisen und damit das Gesamtmarktwachstum übertreffen. Obwohl Bio-SKUs einen kleineren Marktanteil halten, stärkt ihre Premiumpreisgestaltung die Lieferantenmargen, auch bei reduzierten Volumina. Zertifizierungen wie Fair Trade und Rainforest Alliance fördern nicht nur das Verbrauchervertrauen, sondern stimmen auch mit den Beschaffungsrichtlinien der Einzelhändler überein und steigern die Sichtbarkeit von Bio-Produkten. In Europa verstärken regulatorische Unterstützung und klare Kennzeichnung das Bewusstsein und die Zugänglichkeit von Bio-Angeboten. Nehmen wir Starbucks als Beispiel: Mit 98,2 % der Bohnen, die über C.A.F.E. Practices bezogen werden, stärkt das Nachhaltigkeitsbekenntnis der Marke direkt ihren Marktwert. Operative Herausforderungen wie Liefertrennung und Zertifizierungsaudits stellen jedoch Eintrittshürden dar, die etablierten Akteuren mit Compliance-Erfahrung zugutekommen. Darüber hinaus erweitert ein Anstieg des Gesundheitsbewusstseins im Asien-Pazifik-Raum die Zielgruppe für chemiefreien Einzelportionen-Kaffee und treibt das Wachstum des Bio-Segments voran. Die steigende Nachfrage nach Transparenz bei der Produktbeschaffung und die wachsende Präferenz für umweltfreundliche Verpackungen tragen ebenfalls zur Segmentexpansion bei. Darüber hinaus verbessert die Fähigkeit von Bio-Kaffeepads und -kapseln, Nischenmärkte wie vegane oder allergenfreie Verbraucher zu bedienen, ihre Attraktivität und positioniert sie als Premium-Wahl für gesundheitsbewusste Käufer.
Nach Verpackungsmaterial: Aluminium gewinnt im Zuge des Nachhaltigkeitswandels
Kunststoffformate dominieren den Markt für Kaffeepads und -kapseln mit einem Umsatzanteil von 53,94 %. Ihre Führungsposition ist in erster Linie auf Kosteneffizienz und schnelle Fertigung zurückzuführen, was sie zur bevorzugten Wahl vieler Hersteller macht. Diese Vorteile erleichtern die Großserienproduktion und Erschwinglichkeit und sprechen sowohl Hersteller als auch Verbraucher an. Die etablierten Lieferketten und vielseitigen Designoptionen stärken die weite Verbreitung von Kunststoff weiter. Auch inmitten wachsender Umweltbedenken festigt die Effizienz von Kunststoff bei der Erfüllung der hohen Nachfrage seine Marktposition und balanciert Leistung mit Kosteneffektivität.
Im Gegensatz dazu sind aluminiumbasierte Kaffeepads und -kapseln das am schnellsten wachsende Segment des Marktes mit einer prognostizierten CAGR von 6,82 % bis 2031. Dieser Anstieg wird durch ein gesteigertes Verbraucherbewusstsein für die Kreislaufrecyclingfähigkeit von Aluminium angetrieben, was es zu einer nachhaltigen Verpackungsoption macht. Die wachsende Marktgröße für Aluminium-Pads ist auch eine Reaktion auf regulatorischen Druck, der recyclierbare Materialien im Einklang mit Richtlinien wie der EU-Richtlinie über das Recht auf Reparatur 2024/1799 fordert. Darüber hinaus verlängern die überlegenen Barriereeigenschaften von Aluminium die Kaffefrische und stärken seine Premiummarktposition. Hersteller wie MZB-USA steigern ihre Produktion und produzieren jährlich Zehnmillionen von Nespresso-kompatiblen Aluminiumkapseln. Unterdessen sprechen kompostierbare Harzalternativen umweltbewusste Verbraucher an, und da die industrielle Kompostierinfrastruktur voranschreitet, könnten diese Materialien einen größeren Marktanteil beanspruchen, was das Zusammenspiel zwischen Umweltleistung und Produktqualität unterstreicht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Off-Trade-Dominanz sieht sich On-Trade-Erholung gegenüber
Im Jahr 2025 dominierten Off-Trade-Kanäle den Markt für Kaffeepads und -kapseln mit einem Anteil von 62,35 % am Gesamtvolumen. Dieser Trend spiegelt eine Wiederbelebung der Gastronomie und eine Ausweitung von Bürokaffeeprogrammen wider, die durch betriebliche Nachhaltigkeitsmandate angetrieben werden. Der Anstieg des Heimkaffeekonsums, verbunden mit der allgegenwärtigen Präsenz von Supermärkten und Einzelhandelsgeschäften, untermauert diese Dominanz. Diese Off-Trade-Kanäle bieten nicht nur Bequemlichkeit, sondern gewähren Verbrauchern auch einfachen Zugang zu einer vielfältigen Auswahl an Kaffeepads und -kapseln. Online-Abonnements haben dieses Segment weiter gestärkt, Wiederholungskäufe gefördert und Kunden mit exklusiven Produkteinführungen gelockt. Die breite Verfügbarkeit von Kaffeeprodukten in Einzelhandelsflächen festigt Off-Trade-Kanäle als bevorzugte Wahl vieler und stärkt ihre Marktführerschaft. Darüber hinaus bieten die Stabilität und Skalierbarkeit dieser Kanäle Herstellern zuverlässige Vertriebsmöglichkeiten und Einnahmequellen.
Andererseits entwickeln sich On-Trade-Kanäle zum am schnellsten wachsenden Segment mit einer prognostizierten CAGR von 6,61 %. Dieses Wachstum wird durch Cafés, Büros und Hotels angetrieben, die ihre Kaffeemaschinen aufrüsten, was mit einer Wiederbelebung von Reise- und Unternehmensaktivitäten zusammenfällt. Da Unternehmen in Premium-Brütechnologien investieren, um das Erlebnis zu verbessern, steht die On-Trade-Marktgröße vor einem bemerkenswerten Anstieg. Ein prominenter Trend ist die Kanalvermischung: Kaffeehäuser vermarkten nun direkt Markenkapseln, während Lebensmittelketten In-Store-Verkostungsbars hinzufügen und so Einzelhandel mit Gastronomie verbinden. Marken stehen vor der Herausforderung, Preisgestaltung und Promotionen über Off-Trade- und On-Trade-Plattformen hinweg zu synchronisieren, um Umsatzkannibalismus zu verhindern und die Marktreichweite zu optimieren. Darüber hinaus sind robuste Logistiksysteme entscheidend für die Balance zwischen den Feinheiten kleinerer E-Commerce-Bestellungen und größerer Gastronomielieferungen, um ein harmonisches Wachstum über alle Kanäle hinweg zu gewährleisten.
Geografische Analyse
Im Jahr 2025 dominierte Europa, gestärkt durch seine reiche Kaffeekultur und etablierte Recyclingnetzwerke, den Markt mit einem Anteil von 36,21 %. Die EU-Entwaldungsverordnung, ein Zeugnis politischer Führungsstärke, bietet Unternehmen Anreize, rückverfolgbare Lieferketten zu pflegen und nachhaltige Beschaffungspraktiken zu gewährleisten. Deutschland, das Vereinigte Königreich und Frankreich stechen als primäre Drehscheiben hervor, wo Spezialitäten-Einzelportionen-Produkte aufgrund der hohen Verbrauchernachfrage nach Qualität und Bequemlichkeit erstklassige Regalflächen genießen. Während die EU-Richtlinien zum Recht auf Reparatur die Maschinenexklusivität durch die Zulassung von Reparaturen durch Drittanbieter herausfordern könnten, ebnen sie gleichzeitig den Weg für verbesserte Serviceeinnahmeströme, da Unternehmen sich anpassen, um Wartungs- und Supportdienstleistungen anzubieten.
Asien-Pazifik ist mit einer robusten CAGR von 7,05 % bis 2031 auf Führung ausgerichtet. In China treiben städtische Verbraucher ein jährliches Wachstum von 20 % bei der Akzeptanz von Kaltkaffee voran, getrieben durch veränderte Lebensstile und Präferenzen für trinkfertige Getränke. Nestlé plant eine Ausweitung der Starbucks-Kapselsortiments nach Indien und zielt darauf ab, die aufstrebende Mittelschicht zu erschließen, die zunehmend Premium- und bequeme Kaffeeoptionen sucht. Während Japan und Südkorea aufgrund ihrer etablierten Kaffeetrinkergewohnheiten konsistente Umsätze sichern, versprechen die steigenden verfügbaren Einkommen in Südostasien, verbunden mit wachsender Urbanisierung, erhebliche Wachstumschancen für Marktakteure.
Nordamerika verfügt über eine solide Einnahmenbasis, dank der fest verankerten Keurig-Ökosysteme und proaktiver betrieblicher Nachhaltigkeitsbemühungen. Jedoch drängen drohende Kunststoffabfallvorschriften, die europäischen Standards ähneln, Lieferanten zunehmend in Richtung recycelbarer und kompostierbarer Materialien, was Verpackungsstrategien in der gesamten Region umgestalten könnte. Südamerika, das Herkunftsmarketing nutzt, um die einzigartigen Qualitäten lokal bezogenen Kaffees hervorzuheben, kämpft mit Einkommensvolatilität, die das Wachstum des Premium-Segments dämpft, da Erschwinglichkeit für viele Verbraucher ein Anliegen bleibt. Im Nahen Osten und Afrika verzeichnen Märkte, insbesondere in den Ländern des Golfkooperationsrats, ein stetiges Wachstum, das durch zunehmende westliche Ernährungseinflüsse, eine wachsende Präferenz für Premium-Kaffeeprodukte und robuste Haushaltseinkommen, die Ermessensausgaben unterstützen, angetrieben wird.

Regulatorisches Umfeld
In der Europäischen Union trat die Verpackungs- und Verpackungsabfallverordnung, Verordnung (EU) 2025/40, am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026. Die Verordnung klassifiziert Einzelportionen-Kaffeeeinheiten, einschließlich weicher Pads/Beutel und starrer Getränkekapseln, ausdrücklich als Verpackung und unterstellt sie damit den Verpackungspflichten sowie der Berichterstattung im Rahmen der Herstellerverantwortung (Extended Producer Responsibility, EPR) in den Mitgliedstaaten.
Die PPWR verschärft die Anforderungen an das umweltgerechte Design, die die in Kapseln und Pads verwendeten Materialien betreffen. Weiche, durchlässige Einzelportionen-Einheiten müssen bis zum 12. Februar 2028 gemäß EN 13432 industriell kompostierbar sein, und Verpackungen müssen bis 2030 die Recyclingfähigkeitsanforderungen erfüllen (mit weiteren Leistungserwartungen im Hinblick auf die Recyclingfähigkeit im großen Maßstab bis 2035). In den Vereinigten Staaten werden Kapselkomponenten gemäß dem FD&C Act als Lebensmittelkontaktstoffe (Food Contact Substances) reguliert. Sind Materialien noch nicht zugelassen, müssen Unternehmen entsprechende FDA Food Contact Notifications vorhalten, die mit angemessener Sicherheit die Unbedenklichkeit für die vorgesehenen Verwendungsbedingungen belegen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst die Beschaffung von Rohkaffee (einschließlich zertifizierter und getrennt gehaltener Bio-Ware), das Rösten und Mahlen, die Herstellung von Kapsel- und Pad-Komponenten (Aluminiumfolien, Spezialkunststoffe/Biopolymere, Papierfilter und Deckelmaterial), das Hochgeschwindigkeitsfüllen und -versiegeln sowie den mehrkanaligen Vertrieb über den Einzelhandel, E-Commerce-Abonnements und Programme im Außer-Haus-/Bürobereich. Führende Marken kombinieren häufig zentralisiertes, hochautomatisiertes Rösten und Abfüllen mit Direktvertriebslogistik und markeneigenen Recycling- oder Rücknahmeprogrammen, unterstützt durch vertikale Integration und geschlossene Systemökosysteme. Das Wachstum von Handelsmarken erhöht zudem die Bedeutung von Lohnabfüllern und Drittanbietern von Komponenten.
Vorgelagert prägen spezialisierte Komponentenlieferanten und Verarbeiter die Leistungsfähigkeit und Konformität, indem sie Barriereschutz, präzise Dosierung und Kompatibilität mit proprietären Brühgeräten ermöglichen. Einsatzstoffkosten, insbesondere für Aluminium, können die Margen belasten. Eine Konsolidierung unter den Anbietern von Kapselkomponenten ist erkennbar, da Unternehmen nach Skaleneffekten und mehr F&E-Tiefe streben, wie die Übernahme einer 51%-Beteiligung an Capsul'Invest SA und Brain Corp SA (Capsul'in) durch Datwyler im Dezember 2025 sowie die Übernahme des spanischen Unternehmens ALUCAPS durch Alupak im Oktober 2024 zeigen. Ab dem 12. August 2026 bringen die EU-PPWR-Verpackungspflichten und die EPR-Berichterstattung neue Compliance-Arbeitsströme entlang der gesamten Kette mit sich, was den Fokus auf Monomaterial-Designs, die Integration von Rezyklatanteilen und Partnerschaften für das Ende der Lebensdauer mit lokalen Sammel- und Recyclingsystemen verstärkt.
Wettbewerbslandschaft
Die führenden Akteure beherrschen eine moderate Marktkonzentration. Nestlés Partnerschaft mit Starbucks im Wert von 7,15 Milliarden USD verstärkt seine globale Kapselreichweite und verbindet nahtlos ein robustes Vertriebsnetz mit einer renommierten Marke. Diese Zusammenarbeit ermöglicht es Nestlé, die starke Verbrauchertreue von Starbucks zu nutzen und gleichzeitig seine Präsenz im Premium-Kaffeesegment auszubauen. Unterdessen zielt JAB Holding durch die Konsolidierung von Vermögenswerten unter JDE Peet's darauf ab, Beschaffungssynergien zu nutzen und seine Verhandlungsposition gegenüber Einzelhändlern zu stärken. Diese Strategie verbessert nicht nur die Lieferketteneffizienz, sondern stärkt auch die Fähigkeit, günstige Konditionen mit wichtigen Einzelhandelspartnern auszuhandeln.
Strategisch liegt der Fokus auf proprietären Brühern, die konsistente Kapselkäufe sicherstellen. Unternehmen subventionieren nicht nur Hardware; sie integrieren Heim-IoT-Funktionen, die den Konsum verfolgen und die Nachbestellung optimieren. Diese IoT-fähigen Brüher bieten Verbrauchern Bequemlichkeit und fördern gleichzeitig die Markentreue durch automatisierte Nachschubsysteme. Innovationen in der Nachhaltigkeit erweisen sich als entscheidende Wettbewerbsarenen. So ermöglicht Keurigs CoffeeB-Lizenzvereinbarung Partnern, Aluminium und Kunststoff zu umgehen und ein starkes Abfallreduzierungsnarrativ zu fördern. Diese Initiative deckt sich mit der wachsenden Verbrauchernachfrage nach umweltfreundlichen Lösungen und positioniert Keurig als Vorreiter in nachhaltigen Praktiken.
Einzelhändler verstärken den Wettbewerb mit Eigenmarken-Kapseln, die Premium-Qualität zu reduzierten Preisen imitieren. Dieser Schritt hat Markenlieferanten dazu bewogen, ihre Forschungs- und Entwicklungsbemühungen zu intensivieren und tiefer in erlebnisorientiertes Marketing einzutauchen. Durch den Fokus auf einzigartige Aromaprofile und intensive Markenerlebnisse zielen diese Lieferanten darauf ab, sich in einem zunehmend überfüllten Markt zu differenzieren. Darüber hinaus erschließen aufstrebende regionale Akteure Nischen, indem sie lokal beschaffte Spezialitätenbohnen in Formaten präsentieren, die auf Marktanforderungen ausgerichtet sind. Diese Akteure nutzen Verbraucherpräferenzen für Authentizität und regionale Aromen und bieten einen Wettbewerbsvorteil in bestimmten geografischen Märkten.
Marktführer im Bereich Kaffeepads und -kapseln
Keurig Dr Pepper Inc.
Starbucks Corporation
Nestlé SA
JAB Holding Companies
Luigi Lavazza SpA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Umsetzung von Verpackungskonformität und Kreislaufwirtschaft schafft Nachfrage nach Materialneugestaltung, lokalen Sammelpartnerschaften und der Herstellung konformer kompatibler Kapseln. Die EU-PPWR (Verordnung (EU) 2025/40), anwendbar ab dem 12. August 2026, unterstellt Einzelportionen-Einheiten den Verpackungsvorschriften und festen Fristen. Anforderungen an die industrielle Kompostierbarkeit weicher, durchlässiger Einheiten bis zum 12. Februar 2028 und an die Recyclingfähigkeit bis 2030 veranlassen Marken und Einzelhändler, ihre Portfolios stärker auf Aluminium, kompostierbare Formate und Designs auszurichten, die auf reale Sortier- und Recyclingsysteme abgestimmt sind.
Auch im Bereich regionaler Kapazitäten und Recyclingzugang entstehen betriebliche Chancen. Im März 2026 ging Keurig Dr Pepper eine Partnerschaft mit Circular Materials ein, um K-Cup-Getränkekapseln im Rahmen des Blue-Box-Recyclingprogramms in Ontario anzunehmen, während die Programme auf ein abziehbares Deckeldesign umgestellt werden — ein Beispiel dafür, wie EPR-bezogene Infrastruktur den adressierbaren Markt für recyclingfähige Einzelportionsformate erweitern kann. Auf der Angebotsseite kündigte Nestlé im Juli 2026 eine Investition von 23 Milliarden THB (etwa 563 Millionen CHF) für den Bau einer KI-gestützten Nescafé-Produktionsanlage und eines Verteilzentrums in Samut Prakan, Thailand, an. Dies stützt die Argumentation für neuere, regional optimierte Produktionsstandorte, die einen breiteren Formatmix (einschließlich Einzelportionen) und schnellere Nachlieferung über inländische und Exportkanäle hinweg unterstützen können.
Aktuelle Branchenentwicklungen
- Juni 2026: Keurig Dr Pepper kündigte Pläne an, sein Kaffeegeschäft in ein eigenständiges Unternehmen abzuspalten, das vorläufig Global Coffee Co. genannt wird, nach dem Abschluss der Übernahme von JDE Peet's am 1. April 2026. Die Struktur konsolidiert markeneigene Pads, Brühgeräte und Lizenzpartnerschaften unter einer eigenen Einheit, die die Strategie für Einzelportionsplattformen und die Portfolio-Integration über Regionen hinweg priorisieren kann.
- November 2025: Keurig führte Keurig Coffee Collective ein, seine erste markeneigene Kaffeelinie, unter Verwendung eines „Refined Grind“-Ansatzes, der die Mahlgutdichte in den Pads erhöhen soll. Die Einführung stärkt die vertikale Beteiligung an Pad-Inhalten und Differenzierung und fügt dem K-Cup-Ökosystem neben lizenzierten Angeboten eine weitere markeneigene Option hinzu.
- Oktober 2024: Alupak übernahm das spanische Unternehmen ALUCAPS, um seine Kompetenzen im Bereich Aluminiumkapseln auszubauen und sein Verpackungsangebot für Einzelportionskaffee zu erweitern. Die Übernahme unterstützt eine großmaßstäbliche Versorgung mit kompatiblen Kapseln und untermauert die Investition in Aluminiumformate, während sich die Anforderungen an Nachhaltigkeit und Recyclingfähigkeit in wichtigen Märkten verschärfen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst portionierte Kaffeeprodukte, die als Pads und Kapseln verkauft werden und in kompatiblen Einzelportions-Brühgeräten für den Heim- und Außer-Haus-Konsum verwendet werden, wobei die Umsätze am Point of Sale über alle Kanäle erfasst werden.
Ausschlüsse aus dem Umfang: Kaffeemaschinen, Ersatzteile oder koffeinfreie Getränke, die für dieselben Brühgeräte verkauft werden, sind nicht enthalten.
Segmentierungsübersicht
- Nach Produkttyp
- Pads
- Weiche Kaffeepads
- Harte Kaffeepads
- Kapseln
- Pads
- Nach Kategorie
- Konventionell
- Bio
- Nach Verpackungsmaterial
- Kunststoff
- Aluminium
- Kompostierbar/Biologisch abbaubar
- Nach Vertriebskanal
- On-Trade
- Off-Trade
- Supermärkte/Verbrauchermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Andere Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Rest von Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Niederlande
- Polen
- Belgien
- Schweden
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Indonesien
- Thailand
- Singapur
- Rest von Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Südafrika
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit der Erfassung des Nachfragekontexts und des Angebotskontexts, damit das Modell an beobachtbaren Konsum- und Handelssignalen ausgerichtet bleibt. Wir beziehen uns auf öffentliche Quellen wie USDA-Kaffeestatistiken, Veröffentlichungen der Internationalen Kaffeeorganisation, UN Comtrade und nationale Zolltabellen für kaffee- und verpackungsbezogene Warenströme, Eurostat-Einzelhandels- und Preisreihen, soweit relevant, sowie nationale Lebensmittelsicherheits- oder Verpackungsregulatoren für Regeländerungen, die Materialien und Kennzeichnung betreffen.
Um das Marktmodell nach Geografie und Kanal nutzbar zu machen, prüfen wir auch Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen und seriöse Presseberichterstattung auf Sortiment, Kanalbewegungen und Preishinweise. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, Patentdatenbanken für Verpackungsformate sowie import-/exportdatenbanken auf Sendungsebene genutzt, um Annahmen zu Volumina und Materialverschiebungen zu validieren. Die oben aufgeführten Quellen sind illustrativ und nicht erschöpfend; viele weitere Referenzen wurden für die Datenerhebung, Validierung und Klärung während der Studie verwendet.
Primärinterviews und Umfragen
Primäreingaben werden verwendet, um die Signale der Desk-Recherche einem Stresstest zu unterziehen, insbesondere in Bezug auf Preisgestaltung, Kanalmix und die Geschwindigkeit, mit der neue Formate ältere ersetzen. Wir haben mit einer breiten Gruppe von Stakeholdern gesprochen, darunter Markeninhaber, Auftragshersteller, Einzelhändler, Foodservice-Distributoren, Verpackungsakteure und Kaffee-Einkäufer, und anschließend die Perspektiven aus APAC, EMEA und Amerika ausgewogen, damit keine Region das globale Gesamtergebnis unverhältnismäßig stark beeinflusst.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 12 % | APAC: 43 % |
| Mittlere Ebene: 57 % | Funktions-/Einheitsleiter: 36 % | EMEA: 35 % |
| Kleinere Akteure: 14 % | Manager: 52 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe einer Top-down- und Bottom-up-Logik, die in der Mitte zusammengeführt und zu einer einheitlichen Zahl abgestimmt werden. Auf der Top-down-Seite werden Kaffeekonsumindikatoren und Signale zur Einzelportionsdurchdringung mit Kanalaufteilungen kombiniert, um den adressierbaren Nachfragepool für Pads und Kapseln zu rekonstruieren, der dann mithilfe beobachteter Preisleitern nach Format in einen Wert umgerechnet wird.
Das Modell verwendet praktische Eingaben, die jährlich aktualisiert werden können, darunter das Wachstum der installierten Basis kompatibler Brühgeräte, die Anteilsverschiebung zwischen Pads und Kapseln, Veränderungen im Verpackungsmaterialmix (Kunststoff, Aluminium, kompostierbar), durchschnittliche Packungsgrößen und Stückzahlen sowie die Bewegung des Anteils von Außer-Haus- gegenüber Innenkonsum, da sich die Heimkonsummuster weiterentwickeln. Wo öffentliche Daten für ein Land dünn sind, werden Lücken mithilfe von Proxy-Märkten mit ähnlicher Kaffeekultur und Einzelhandelsstruktur geschlossen, gefolgt von einer interviewbasierten Korrektur.
Für die Prognose wird eine Szenarioanalyse verwendet, und der jahresbezogene Pfad wird durch Variablen geleitet, auf die Befragte konsistent hinweisen, wie z. B. Preisentwicklung, Einführung recycelbarer Formate sowie Expansion im Einzel- und Online-Kanal. Die Gesamtwerte werden dann durch selektive Bottom-up-Näherungen wie Stichproben-Sortimentsprüfungen, typischer Stückpreis multipliziert mit geschätzter Stückbewegung und Kapazitätskommentaren auf Lieferantenseite bestätigt, und Anpassungen werden vorgenommen, wenn die beiden Perspektiven nicht übereinstimmen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation unabhängiger Signale, gefolgt von strukturierten Varianzprüfungen auf Regional- und globaler Ebene. Wir suchen nach Ausreißern wie unrealistischen Preissprüngen, plötzlichen Kanalmix-Schwankungen oder Wachstumsraten, die nicht durch Brühgerätedurchdringung und Einzelhandelsumsatz gestützt werden, und diese Punkte werden vor der Freigabe überprüft.
Die Ergebnisse durchlaufen mehrstufige Analysten-Reviews, und Rückkontakte werden ausgelöst, wenn eine wesentliche Diskrepanz zwischen dem Modell und den Berichten von Lieferanten oder Kanalakteuren auftritt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wichtigen Ereignissen wie regulatorischen Änderungen bei Verpackungsmaterialien oder starken rohstoffgetriebenen Preisbewegungen. Vor der Auslieferung führt ein Analyst einen abschließenden Überprüfungsdurchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Kaffeepads und -kapseln von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Pads und Kapseln stimmen häufig nicht überein, da die einbezogenen Formate, die Preisbasis und die Zeitraumannahmen je nach Herausgeber variieren. Einige Zahlen beziehen auch angrenzende Einzelportionsprodukte ein oder verwenden einen anderen Punkt in der Wertschöpfungskette für die Umsatzerfassung, was die endgültige Zahl verändert.
Einzelhandelspreisreihen, formatbezogene Mixverschiebungen (Pads gegenüber Kapseln) und Prüfungen der installierten Brühgerätebasis sind die Belege, die verwendet werden, um Mordor Intelligence auf den reinen Abverkauf von Pads und Kapseln auszurichten, wobei Kaffeemaschinen außerhalb des Umfangs gehalten und Kanalaufschläge konsistent nach Region behandelt werden.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,62 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 43,18 Mrd. USD (2025) | Diese Schätzung scheint Pads und Kapseln als ein breiteres Kaffeesegment mit anderen Umsatzerfassungsannahmen zu behandeln, was eine größere Bandbreite an Einzelportionsartikeln und höhere durchschnittliche Verkaufspreise einbeziehen kann. |
| Branchenforschungsgruppe B | 40,85 Mrd. USD (2025) | Die Abdeckung sieht auf hohem Niveau ähnlich aus, aber Unterschiede entstehen häufig dadurch, wie die Außer-Haus-Nachfrage gezählt wird, welche Kanalpreisbasis für die Wertumrechnung verwendet wird und welches angenommene Tempo der Premiumisierung in reifen Märkten zugrunde gelegt wird. |
Die Tabelle zeigt, dass die wesentlichen Unterschiede durch Umfangsgrenzen und Preismechanismen bedingt sind und nicht durch eine Meinungsverschiedenheit über die zugrunde liegende Nachfragerichtung. Wenn die Eingaben an klare Signale gebunden und jährlich aktualisiert werden, wird die resultierende Größenspanne über Regionen und Kanäle hinweg leichter abstimmbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kaffeepads und -kapseln im Jahr 2026?
Er hat einen Wert von 34,66 Milliarden USD und soll bis 2031 einen Wert von 46,91 Milliarden USD erreichen.
Welcher Produkttyp führt das Segment an?
Kapseln führen mit einem Anteil von 51,88 % im Jahr 2025, angetrieben durch luftdichte Konstruktion und Maschinenkompatibilität.
Welches Verpackungsmaterial wächst am schnellsten?
Aluminiumkapseln werden voraussichtlich bis 2031 mit einer CAGR von 6,82 % expandieren, da Recyclingfähigkeit zunehmend bevorzugt wird.
Welche Region wird das höchste Wachstum verzeichnen?
Asien-Pazifik wird voraussichtlich zwischen 2026–2031 eine CAGR von 7,05 % auf der Grundlage von Urbanisierung und steigenden Einkommen verzeichnen.
Was ist der wichtigste Umwelttrend, der den Sektor prägt?
Der Übergang zu kompostierbaren und recycelbaren Materialien beschleunigt sich als Reaktion auf Vorschriften und die Nachhaltigkeitsanforderungen der Verbraucher.
Seite zuletzt aktualisiert am:


