
Marktgröße und Marktanteil für Lebensmittel- und Getränkeverpackungsmaschinen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 21.67 Milliarden US-Dollar |
| Marktgröße (2031) | 29.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Naher Osten |
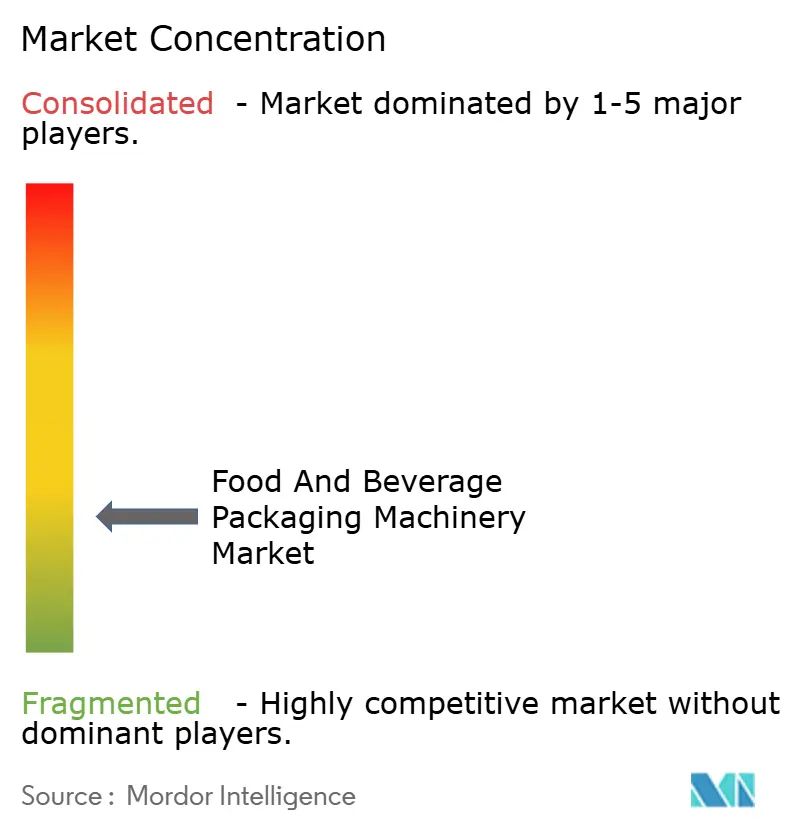
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Lebensmittel- und Getränkeverpackungsmaschinen von Mordor Intelligence
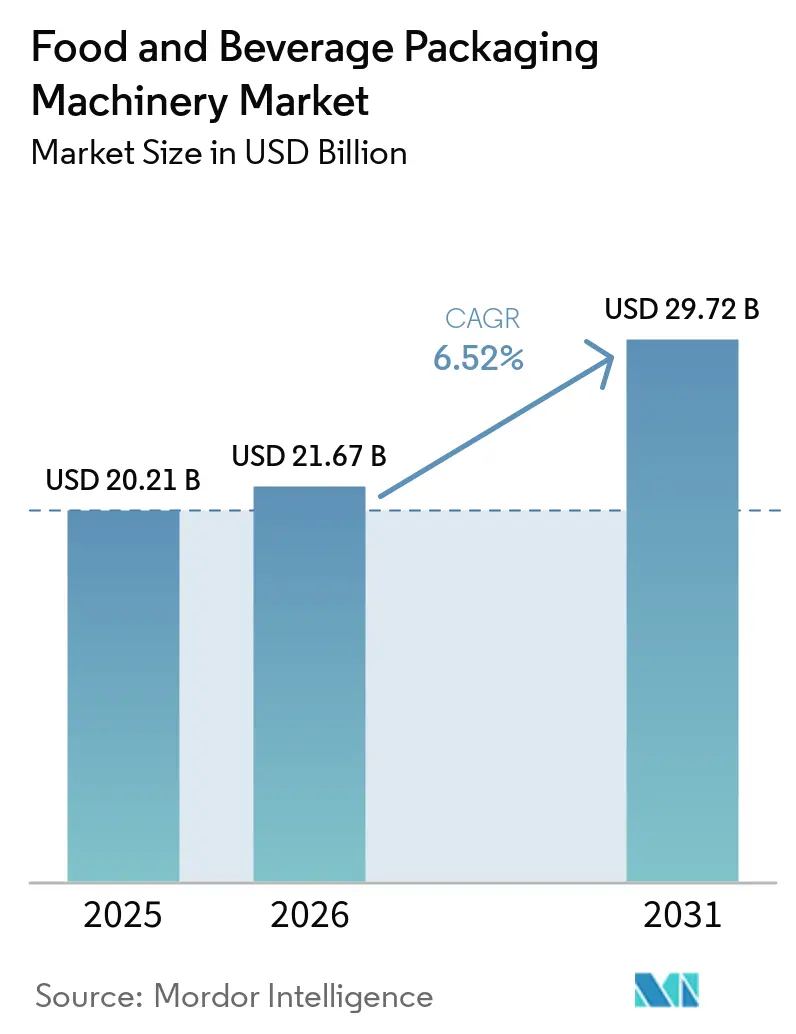
Die Marktgröße für Lebensmittel- und Getränkeverpackungsmaschinen wurde im Jahr 2025 auf 20,21 Milliarden USD geschätzt und wird voraussichtlich von 21,67 Milliarden USD im Jahr 2026 auf 29,72 Milliarden USD bis 2031 wachsen, mit einer CAGR von 6,52 % während des Prognosezeitraums (2026–2031).
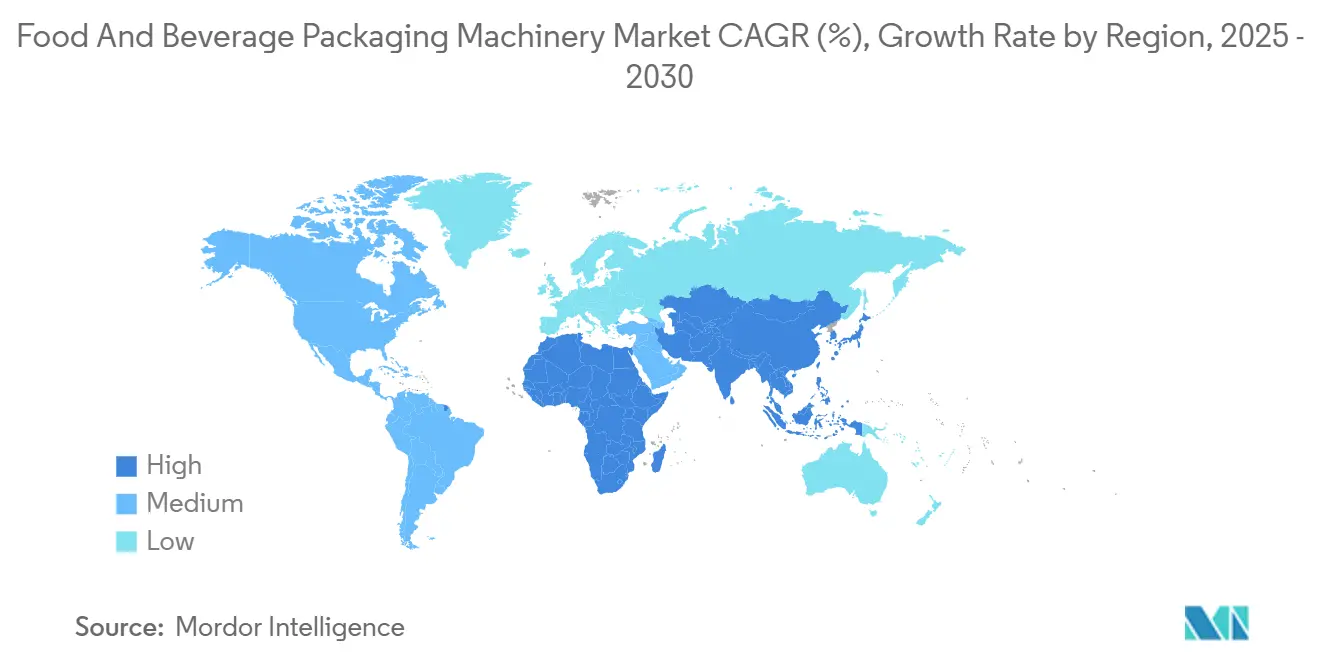
Die stark wachsende Nachfrage nach automatisierten, ressourceneffizienten Verpackungslinien wird durch unternehmerische Nachhaltigkeitsziele, strengere Lebensmittelsicherheitsvorschriften und das Aufkommen e-commerce-getriebener Verpackungsformate in Entwicklungsländern gestärkt. Flexible Maschinenplattformen, die mehrere Packungsgrößen ohne langwierige Umrüstungen verarbeiten, verzeichnen eine starke Nachfrage, da Markeninhaber ihre SKUs ausweiten, während KI-gestützte Inline-Inspektion Nacharbeit reduziert und einen 24/7-Betrieb unterstützt. Geringerer Gesamtmaterialeinsatz und ein niedrigeres Transportgewicht machen leichte Starr- und Flexibelverpackungen zu attraktiven Hebeln für CO₂-Reduktions-Roadmaps. Regionale Investitionsmuster spiegeln Verlagerungen in der Lebensmittelverarbeitungskapazität wider: Asien-Pazifik verfügt über die größte installierte Basis, der Nahe Osten wächst am schnellsten, und Nordamerika konzentriert sich auf Nachrüstprojekte, die Konnektivität in bestehende Linien integrieren. Anbieter, die Robotik, Bildverarbeitungssysteme und Cloud-Analysen in einem einzigen schlüsselfertigen Angebot bündeln können, erzielen einen messbaren Preisaufschlag, was den Wettbewerbsdruck für kleinere Spezialanbieter erhöht.
Wichtigste Erkenntnisse des Berichts
- Nach Maschinentyp entfiel auf das Segment der Abfüllanlagen im Jahr 2025 ein Marktanteil von 22,74 % am Markt für Lebensmittel- und Getränkeverpackungsmaschinen.
- Nach Automatisierungsgrad wird die Marktgröße für Lebensmittel- und Getränkeverpackungsmaschinen im Segment der halbautomatischen Geräte zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 7,93 % wachsen.
- Nach Verpackungstyp entfiel auf das Segment der Starr-Formate im Jahr 2025 ein Marktanteil von 39,73 % am Markt für Lebensmittel- und Getränkeverpackungsmaschinen.
- Nach Anwendung wird die Marktgröße für Lebensmittel- und Getränkeverpackungsmaschinen im Segment der Linien für Fleisch, Geflügel und Meeresfrüchte zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 8,61 % wachsen.
- Nach Geografie wird die Marktgröße für Lebensmittel- und Getränkeverpackungsmaschinen im Nahen Osten zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 9,07 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachhaltige Monomaterial-Verpackungen | +1.2% | Global, früh in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach verzehrfertigen Produkten im aufstrebenden Asien | +1.8% | APAC-Kernmarkt, Ausstrahlungseffekte auf MEA | Langfristig (≥ 4 Jahre) |
| Programme zur Gewichtsreduzierung von Getränkeverpackungen | +0.9% | Global, wichtige Abfüllzentren | Kurzfristig (≤ 2 Jahre) |
| SKU-Proliferation nach der Pandemie | +1.1% | Nordamerika und EU, zunehmend in APAC | Mittelfristig (2–4 Jahre) |
| KI-gestützte Inline-Inspektion | +0.8% | Fortgeschrittene Fertigungsregionen | Langfristig (≥ 4 Jahre) |
| Aseptische Linien für pflanzliche Milchprodukte | +0.7% | Nordamerika und EU, aufstrebendes APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Wandel hin zu nachhaltigen Monomaterial-Verpackungen
Markeninhaber bestehen nun auf Folien- und Beutelstrukturen, die nur ein einziges Polymer verwenden und dennoch feuchtigkeits- und sauerstoffempfindliche Lebensmittel schützen. Maschinenhersteller reagieren mit speziell entwickelten Spannungssteuerungsmodulen, schonenderem Bahnhandling und fortschrittlichen Oberflächenbeschichtungsstationen, damit Einpolymer-Substrate bei kommerziellen Geschwindigkeiten ohne Delaminierung laufen. Unilevers Versprechen, bis 2025 „problematische Kunststoffe” zu entfernen, erhöhte die globale Sichtbarkeit und löste einen Anstieg der Anfragen zur Maschinennachrüstung für Snack- und Süßwarenlinien aus. Im Jahr 2024 verzeichneten europäische Originalgerätehersteller 30 % mehr Angebotsanfragen für monomaterialfähige Systeme, was sie dazu veranlasste, ihre Forschungs- und Entwicklungsaktivitäten im Bereich Barrierebeschichtung rasch auszuweiten. Im Rahmen der EU-Verordnung über Verpackungen und Verpackungsabfälle sind nicht konforme Verbundfolien mit steigenden Gebühren belegt, sodass multinationale Lebensmittelkonzerne weltweit auf neue Substrate standardisieren, die regulatorische Komplexität reduzieren. Der daraus resultierende Investitionszyklus treibt einen merklichen Anteil des prognostizierten Wachstums voran, da Verarbeiter die Neugestaltung von Verpackungen vor gesetzlichen Fristen priorisieren.
Steigende Nachfrage nach verzehrfertigen Formaten im aufstrebenden Asien
Die zunehmende Urbanisierung in Indien, Vietnam und Indonesien fördert den Konsum unterwegs und zwingt lokale Verarbeiter, Abfüll-, MAP- und Beutellinien zu installieren, die haltbare, portionierte Mahlzeiten liefern. Indiens Kategorie der verzehrfertigen Produkte wuchs im Jahr 2024 um 23 %, unterstützt durch Leitlinien der Lebensmittelsicherheits- und Standardsbehörde Indiens, die hygienisches Design und Rückverfolgbarkeit als Genehmigungskriterien für Betriebe hervorheben.[1] Ausländische Direktinvestitionen, insbesondere 2,1 Milliarden USD in Vietnams Segment für verarbeitete Lebensmittel im vergangenen Jahr, lenken die Ausgaben in Richtung hochgeschwindiger, aber konfigurierbarer Anlagen, die für kleine Verpackungsserien geeignet sind. Halbautomatische Einheiten gewinnen an Beliebtheit, da sie eine schrittweise Automatisierung ermöglichen und gleichzeitig Kapital schonen – ein attraktives Angebot für regionale Unternehmen, die noch interne Ingenieurressourcen aufbauen. Die ISO-22000-Zertifizierung entwickelt sich zum Schlüssel für Exportmärkte und bringt lokale Käufer mit Lieferanten in Einklang, die bereits hygienisches Design, Reinigung-in-Place und elektronische Chargenaufzeichnung in ihren Basismodellen integrieren.
KI-gestützte Inline-Inspektion zur Senkung der Gesamtqualitätskosten
Bildverarbeitungskameras in Verbindung mit Algorithmen des maschinellen Lernens erkennen nun Siegelhohlräume, falsch etikettierte Vorderseiten oder Unterfüllungen mit einer Genauigkeit von 99,7 %, was manuelle Inspektionen übertrifft und die Arbeitskosten für große Getränkebetriebe halbiert. Pilotprojekte von Tetra Pak reduzierten die Falschausschussquoten im Jahr 2024 um 40 %, was zu erheblichen Materialeinsparungen und reduzierten Nacharbeitszyklen führte. Der kontinuierliche Datenstrom speist auch prädiktive Analysen, die Düsendrift oder Heizstabverschleiß Stunden vor dem Auftreten von Defekten anzeigen. Diese Vorteile kommen in pharmazeutischen Anwendungen und Säuglingsernährungsanwendungen zum Tragen, wo FDA-Validierungsprotokolle nun explizit auf KI-Modell-Governance verweisen und frühen Anwendern regulatorische Klarheit verschaffen. Anbieter, die Folgeeinnahmen sichern möchten, bündeln Cloud-Dashboards, Ferndiagnose und Abonnementanalysen und fügen so ein wiederkehrendes Element zu traditionellen Einmalgeräteverkäufen hinzu.
Lebensmittelsicherheitsgetriebene Investitionen in aseptische Linien für pflanzliche Milchprodukte
Haltbare Hafer-, Mandel- und Erbsengetränke erfordern ultrareines Abfüllumgebungen, um geschmackszerstörende Wärmebehandlungen zu vermeiden. Oatly verpflichtete sich im Jahr 2024 zu 200 Millionen EUR (226 Millionen USD) für europäische aseptische Kapazitäten, was den erforderlichen Investitionsaufwand widerspiegelt, um die globale Nachfrage nach Umgebungskartons zu befriedigen. SIG Combibloc meldete im selben Jahr 60 % mehr Kundenanfragen für pflanzliche Produkte, was einen breiteren Schwenk hin zu hochsäuriger aseptischer Technologie bestätigt, die die Proteinfunktionalität erhält. Die sich weiterentwickelnden Leitlinien der Europäischen Behörde für Lebensmittelsicherheit zu neuartigen Lebensmittelverpackungen schreiben eine strenge Barriervalidierung vor und begünstigen Anbieter mit bewährten Sterilisationssequenzen. Die Integration aseptischer Zellen mit robotergestützten Sekundärverpackungsstationen reduziert das Kontaminationsrisiko weiter und erhöht den Durchsatz, was sie trotz höherer Anfangskosten zur bevorzugten zukunftssicheren Option macht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Obsoleszenzrisiko beim Übergang zu Industrie 4.0 | −1.3% | Global, Altanlagen in reifen Regionen | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Wartungstechnikern | −0.9% | Global, akut in den USA, der EU und Japan | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Edelstahl und Aluminium | −0.6% | Global, lieferkettenbedingte Schwankungen | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen für Einwegkunststoffe in der EU und Nordamerika | −0.4% | EU und ausgewählte nordamerikanische Rechtsgebiete | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohes Obsoleszenzrisiko der installierten Basis beim Übergang zu Industrie 4.0
Die meisten installierten Verpackungslinien sind mehr als ein Jahrzehnt alt und verfügen nicht über OPC-UA-Konnektivität, Edge-Computing-Kapazität und Cybersicherheitsvorkehrungen, die für vorausschauende Wartung oder Fernoptimierung erforderlich sind. Nachrüstsätze, die Sensoren und Gateways nachrüsten, existieren, kosten jedoch oft 60 % einer neuen Maschine, was CFOs dazu veranlasst, Upgrades zu verzögern und eine niedrigere Gesamtanlageneffektivität zu akzeptieren. Deutsche Originalgerätehersteller bündeln nun modulare IoT-Erweiterungen, doch mechanische Integrationsbeschränkungen begrenzen die Funktionalität im Vergleich zu digital nativen Neubauten. Da Wettbewerbsbenchmarks zunehmend datengetriebene Effizienz betonen, verlieren Anlagen mit Altgeräten an Mischflexibilität und Energieverfolgungstransparenz, was die Gewinnmargen im Laufe der Zeit erodiert.
Mangel an qualifizierten Wartungstechnikern
Der Verband für Verpackungs- und Verarbeitungstechnologien prognostiziert, dass 40 % der heutigen Techniker bis 2032 in den Ruhestand treten werden, während Berufsausbildungsprogramme die Pipeline nicht schnell genug auffüllen können.[2] Bei einem Hochgeschwindigkeitsgetränkeabfüller kann jede Stunde ungeplanter Ausfallzeit 50.000 USD kosten, was den Fachkräftemangel zu einem Risiko auf Vorstandsebene macht. Anbieter begegnen dem mit Virtual-Reality-Schulungen und Augmented-Reality-Service-Apps, doch physische Präsenz bleibt für den Wiederaufbau von Pneumatikzylindern, den Austausch von Servoantrieben und die Kalibrierung unverzichtbar. Anlagen in ländlichen Gebieten haben es am schwersten, da Reisezeiten die Servicekosten erhöhen und die mittlere Reparaturzeit verlängern. Der Mangel drängt Verarbeiter zu halbautomatischen Systemen, die weniger fortgeschrittene Fehlerbehebung erfordern, verlangsamt jedoch gleichzeitig die Einführung komplexer vollautomatischer Linien und dämpft das kurzfristige Nachfragewachstum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp:
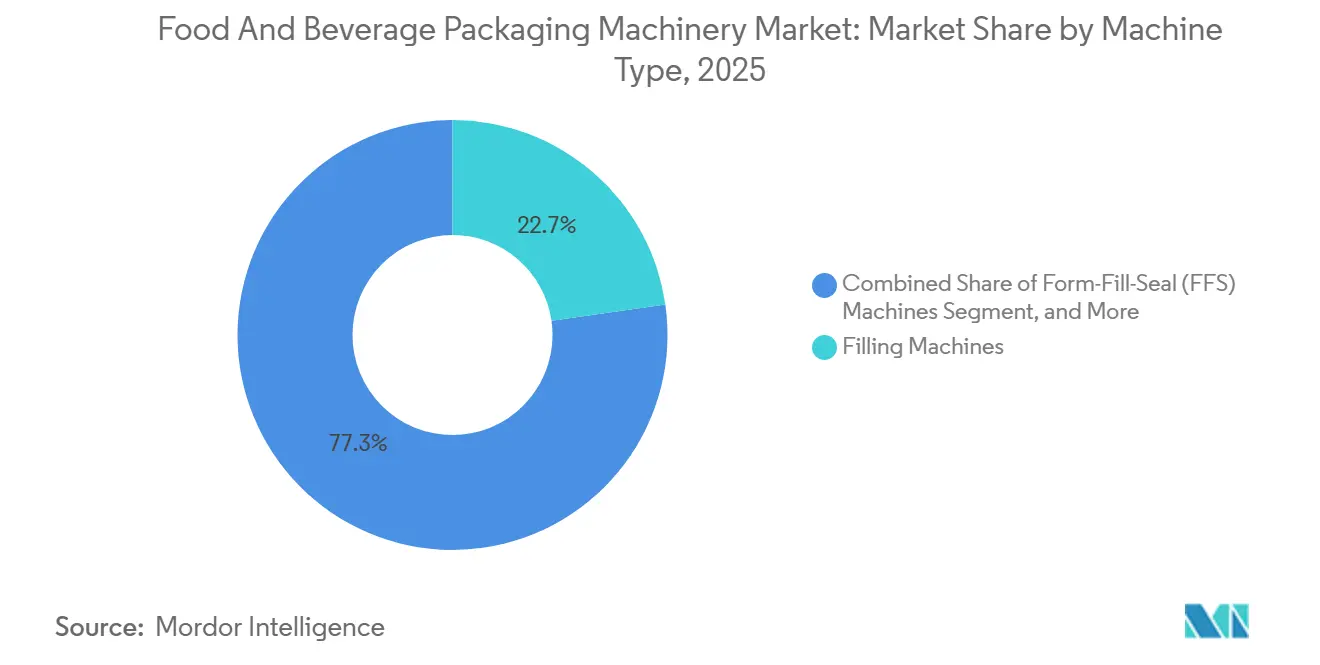
Füllsysteme als Anker des KernbetriebsAbfüllanlagen machten im Jahr 2025 einen Marktanteil von 22,74 % am Markt für Lebensmittel- und Getränkeverpackungsmaschinen aus, was ihre zentrale Bedeutung für flüssige und viskose Produktkategorien unterstreicht. Volumetrische Dosiergenauigkeit, Reinigbarkeit und schnell wechselbare Düsengruppen bestimmen Kaufentscheidungen, bei denen Liniengeschwindigkeit und Hygiene die Produktintegrität vorgeben. Die Marktgröße für Lebensmittel- und Getränkeverpackungsmaschinen im Bereich Form-Fill-Seal-Plattformen wird voraussichtlich mit einer CAGR von 8,64 % wachsen und damit andere Maschinentypen übertreffen, da integriertes Formen, Dosieren und Versiegeln den Platzbedarf und den Personalbedarf reduziert.
Upgrades von Abfülllinien dominieren die Investitionsbudgets für Getränke, Milchprodukte und Nutraceutical-Dosierpacks, die den Hochhygienezonen-Spezifikationen der FDA entsprechen müssen. Umgekehrt ziehen Kartoniermaschinen und Palettierungssysteme Investitionen an, wo E-Commerce-Formate eine wiederholbare Kartonintegrität erfordern, um lange Paketnetzwerke zu überstehen. Nachhaltigkeitsanforderungen erzwingen die Neugestaltung von Abfüllventilen für leichtes PET oder Recyclingmaterial; Anbieter mit proprietären Niederdruckgravitationsabfüllern erzielen höhere Margen. Im Prognosezeitraum werden Hybridabfüller, die sowohl Milch- als auch pflanzliche Varianten ohne Allergen-Kreuzkontakt verarbeiten, voraussichtlich die Einkaufslisten der Käufer beeinflussen.

Nach Automatisierungsgrad:
Halbautomatische Systeme gewinnen an DynamikVollautomatische Einheiten machten im Jahr 2025 56,32 % des Gesamtumsatzes aus und festigten damit ihre Rolle in Hochleistungsbetrieben für Getränke, Milchprodukte und Süßwaren. Dennoch ist halbautomatische Ausrüstung auf dem Weg zu einer CAGR von 7,93 %, der höchsten unter allen Automatisierungsstufen, da sie mittelgroßen Verarbeitern kostengünstige Durchsatzsteigerungen bietet. Wo die Energiepreise steigen, minimieren kompakte halbautomatische Abfüller oder Versiegelungsmaschinen den Energieverbrauch im Leerlauf und reduzieren gleichzeitig manuelle Berührungspunkte um die Hälfte.
Schwellenmärkte betrachten halbautomatische Systeme als Einstieg in die vollständige Digitalisierung, und ihre flexible Codierungsarchitektur ermöglicht schrittweise Sensorerweiterungen, die auf die Qualifikationen der Techniker abgestimmt sind. Industrie-4.0-Module debütieren zunächst auf vollautomatischen Linien, aber skalierte Überwachung von Temperatur, Vakuum und Drehmoment sickert nun auch in halbautomatische Bereiche ein und schafft einen schrittweisen, risikoärmeren Weg zu datenreichen Betrieben. Zunehmender Arbeitskräftemangel beschleunigt die Einführung selbst in reifen Märkten, da Hersteller knappes Personal lieber für höherwertige Qualitätssicherungsaufgaben als für repetitive Verpackungshandhabung einsetzen möchten.
Nach Verpackungsart:
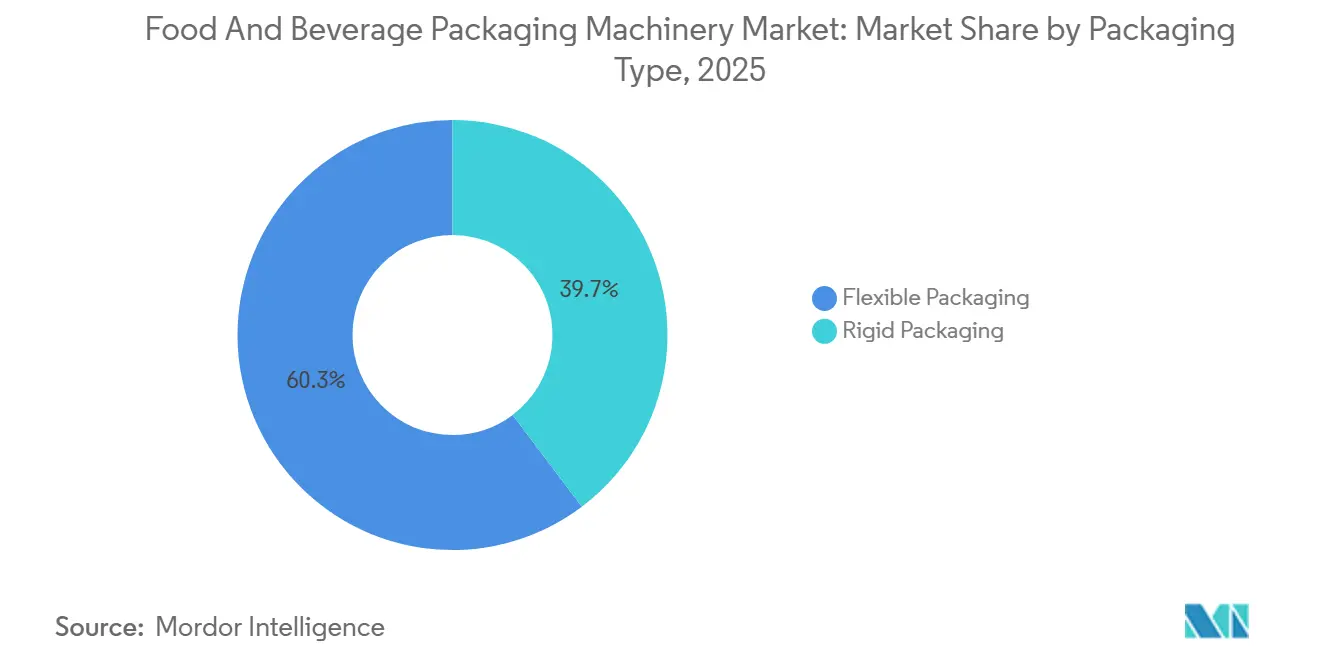
Flexible Lösungen beschleunigen sichStarr-Formate kontrollierten im Jahr 2025 noch immer 39,73 % des Umsatzes, hauptsächlich durch Glasflaschen, Metalldosen und HDPE-Behälter, die bei kohlensäurehaltigen Getränken, Soßen und haltbarer Milch eingesetzt werden. Im Gegensatz dazu werden Flexibelverpackungen – von Standbeuteln bis hin zu Mehrschichtfolien – voraussichtlich mit einer CAGR von 8,47 % wachsen, was einen entscheidenden Wandel hin zu Formaten widerspiegelt, die das Verteilungsgewicht minimieren und die Haltbarkeit bei Umgebungstemperatur mit weniger Ressourcen verlängern. Verarbeiter setzen auf Monomaterial-PE- oder PP-Folien mit plasmaabgeschiedenen Barriereschichten, die das Aroma schützen und gleichzeitig Recyclingfähigkeitsstandards erfüllen.
Investitionen in horizontale Form-Fill-Seal-Einheiten nehmen zu, da die Maschinen Reißverschluss-, Ausguss- und Laserperforationsfunktionen aufnehmen, die mit Portionskontroll-Convenience-Trends übereinstimmen. Regulatorische Treiber begünstigen ebenfalls Flexibelverpackungen, da die aktualisierten Migrationsgrenzen der EFSA für Dosenbeschichtungen die Compliance-Anforderungen für Metallverpackungen erhöhen und Getränkevermarkter dazu veranlassen, beschichtetes PET oder laminierte Kartons zu überdenken. Im Ausblickszeitraum könnten Hybridlinien, die nahtlos zwischen Starr- und Flexibelformaten wechseln, Premium-Platzierungen erzielen, insbesondere in Lohnverpackungsbetrieben.
Nach Anwendung:
Proteinverarbeitung führt das Wachstum anGetränkelinien lieferten im Jahr 2025 einen Anteil von 42,67 % an der Marktgröße für Lebensmittel- und Getränkeverpackungsmaschinen dank hochvolumiger Portfolios für Softdrinks, Wasser und Säfte. Verpackungen für Fleisch, Geflügel und Meeresfrüchte werden jedoch die steilste CAGR von 8,61 % verzeichnen, angetrieben durch steigenden Proteinkonsum in Asien und den Ausbau von Kühlketten, der frische oder minimal verarbeitete Angebote ermöglicht. Schrumpffolien-Flowwrapper mit integrierten Gasspülmodulen gewinnen an Beliebtheit, da sie die Kühlhaltbarkeit ohne chemische Konservierungsstoffe verlängern.
Verarbeiter stellen hygienisches Design in den Vordergrund und fordern geneigte Oberflächen, offene Profile und werkzeugfreie Demontage, um HACCP- und Exportinspektionsprotokollen zu entsprechen. Pflanzliches Protein, obwohl in absoluten Mengen kleiner, erhält überproportionale Aufmerksamkeit, da aseptische Abfüller und Tetra Recart-Systeme Entwicklungsfinanzierung erhalten, um eine globale Distribution ohne Kühlung zu sichern. Langfristig sollten Investitionen in Hochsauerstoffbarrierfolien und Vakuumhautverpackungsmaschinen, die eine hochwertige Regaldarstellung ermöglichen, die Margen in Proteinkategorien ausweiten.
Geografische Analyse
APAC-Markt für Lebensmittel- und Getränkeverpackungsmaschinen
Asien-Pazifik machte im Jahr 2025 34,78 % des globalen Umsatzes aus, gestützt auf Chinas massive Infrastruktur für die Getränkeabfüllung und Indiens stark wachsende Akzeptanz verpackter Lebensmittel. Regionale Verarbeiter beschleunigen ihre Investitionsausgaben für Maschinen, die hohen Durchsatz mit Flexibilität für kleine Losgrößen verbinden, was den Verbraucherwunsch nach Produktvielfalt widerspiegelt. Investitionen tendieren auch zu energieeffizienten Antrieben und servogeregelten Bewegungsplattformen, um Betriebskosten zu senken – ein dringendes Thema in energiepreissensiblen südostasiatischen Märkten.
MEA- und APAC-Markt für Lebensmittel- und Getränkeverpackungsmaschinen
Der Nahe Osten wird als der am schnellsten wachsende Markt prognostiziert und soll bis 2031 eine CAGR von 9,07 % erzielen, da Regierungen ihre Volkswirtschaften weg von Kohlenwasserstoffen diversifizieren und Staatsfonds in Megaprojekte zur Ernährungssicherheit lenken. Anlagen des Golfkooperationsrats integrieren die Überwachung der Halal-Zertifizierung direkt in Verpackungsausführungssysteme, um regionale Handelsprivilegien zu sichern. Lokale Großanbieter von Flaschenwasser tauschen veraltete Schwerkraftabfüller gegen mikrobiologisch barriereverstärkte Gegendruck-Einheiten aus – ein Upgrade, das zur Erfüllung der wachsenden Exportmärkte in Afrika und Südasien erforderlich ist.
Nordamerika- und Europa-Markt für Lebensmittel- und Getränkeverpackungsmaschinen
Nordamerika verzeichnet ein moderates Wachstum, das durch Nachrüstprogramme geprägt ist, bei denen bestehende Linien mit KI-gestützter Bildverarbeitung, Cobot-Palettierern und materialsparender Flaschenkonstruktionssoftware ergänzt werden, anstatt Kapazitäten vollständig auszubauen. US-amerikanische Marken priorisieren die Einhaltung von Einwegkunststoffrichtlinien, die auf Bundesstaatenebene entstehen, und werden dadurch zu Maschinen gedrängt, die für Rezyklat-Anteile geeignet sind. Europa bleibt ein Vorreiter in Sachen Nachhaltigkeit und leitet EU-Aufbaufondsmittel in Kreislaufwirtschaftsaufrüstungen, die monomaterielle Flexfolien und leichte Glasgefäße aufnehmen können.[3]
Wettbewerbslandschaft
Die globale Marktkonzentration ist moderat, wobei die fünf größten Akteure etwa 35 % des Umsatzes kontrollieren, was regionalen Spezialisten ausreichend Raum zum Gedeihen lässt. Europäische Schwergewichte wie Krones, Tetra Pak und Syntegon nutzen weiterhin ihre Größe, proprietäres geistiges Eigentum und Serviceverträge für die installierte Basis, stehen jedoch unter Margendruck durch agile asiatische Neueinsteiger, die maßgeschneiderte Maschinen zu niedrigeren Preisen anbieten. Im Jahr 2024 gab es eine Flut von Zukäufen, da etablierte Unternehmen digitale Fähigkeiten – Bildanalysen, IIoT-Plattformen – suchten, um mechanische Portfolios zu ergänzen.
Strategische Zusammenarbeit konzentriert sich auf KI-gesteuerte Qualitätskontrolle, kohlenstoffarme Materialhandhabung und Industrie-4.0-native Architekturen, die Liniensteuerungssilos aufbrechen. Schutzrechtsanmeldungen häufen sich zunehmend um Barrierebeschichtungschemien und Deep-Learning-Defektklassifikatoren, was den Wandel des Wettbewerbs von Mechanik zu Software und Materialwissenschaft widerspiegelt. Nachrüstpakete, die von mittelständischen Unternehmen vermarktet werden, erschließen Nischenumsätze, indem sie die Nutzungsdauer von Altlinien verlängern, bis vollständige Ersatzbudgets verfügbar sind, doch Kunden wägen Nachrüstkosten gegen potenzielle künftige Obsoleszenz ab.
Die Kaufkriterien der Kunden gehen nun über die Maschinenverfügbarkeit hinaus und umfassen Cybersicherheitsreife, Servicereaktionszeiten und nachgewiesene CO₂-Fußabdruckreduktionen. Anbieter, die einheitliche Lösungen – Primär-, Sekundär- und End-of-Line-Ausrüstung in Verbindung mit MES-Konnektivität – bereitstellen, gewinnen langfristige, mehrere Werke umfassende Rahmenverträge. Unterdessen stimulieren Lohnverpacker, die Flexibilität in der Auftragsfertigung suchen, die Nachfrage nach modularen Maschinen, die bei SKU-Wechseln schnell umgesetzt werden können.
Marktführer im Bereich Lebensmittel- und Getränkeverpackungsmaschinen
-
Krones AG
-
Tetra Pak International S.A.
-
Syntegon Technology GmbH
-
SIG Combibloc Group AG
-
Coesia S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lebensmittel- und Getränkeverpackungsmaschinen Unternehmen in diesem Bericht
- Krones AG
- Tetra Pak International S.A.
- Syntegon Technology GmbH
- SIG Combibloc Group AG
- Coesia S.p.A.
- IMA Industria Macchine Automatiche S.p.A.
- JBT Corporation
- GEA Group AG
- Barry-Wehmiller Companies, Inc.
- Sidel Group
- KHS GmbH
- Ilapak International S.A.
- Cavanna S.p.A.
- ProMach, Inc.
- Ocme S.r.l.
- Fuji Machinery Co., Ltd.
- NACCO PAC Inc.
Neueste Industrielle Entwicklungen in Markt für Lebensmittel- und Getränkeverpackungsmaschinen
- Oktober 2025: Krones stellte 150 Millionen EUR (169,5 Millionen USD) für ein KI-zentriertes Forschungs- und Entwicklungszentrum für Verpackungslinien in Deutschland bereit, das auf vorausschauende Wartung und fortschrittliche Qualitätskontrolle abzielt.
- September 2025: Tetra Pak erwarb ein auf aseptische Technologie spezialisiertes Unternehmen für 280 Millionen USD und erweiterte damit sein Angebot für pflanzliche Milchproduktlinien.
- August 2025: Syntegon sicherte sich einen Vertrag über 95 Millionen USD zur Lieferung konformer Hochgeschwindigkeitslinien an indische Pharmaverpacker.
- Juli 2025: SIG Combibloc stellte Monomaterial-Barrierebeschichtungen der nächsten Generation vor, die lebensmittelgerechte Leistung aufrechterhalten und gleichzeitig Recyclingfähigkeitsstandards erfüllen.
Globaler Berichtsumfang des Marktes für Lebensmittel- und Getränkeverpackungsmaschinen
Der Bericht über den Markt für Lebensmittel- und Getränkeverpackungsmaschinen ist segmentiert nach Maschinentyp (Abfüllmaschinen, Form-Fill-Seal-Maschinen, Versiegelungsmaschinen und weitere), Automatisierungsgrad (manuell, halbautomatisch und weitere), Verpackungstyp (Starr-Verpackung und Flexibelverpackung), Anwendung (Milchprodukte, Backwaren, Süßwaren, Fleisch, Geflügel und Meeresfrüchte und weitere) und Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Füllmaschinen |
| Form-Fill-Seal-Maschinen |
| Siegelmaschinen |
| Wickelmaschinen |
| Kartonier- und Kartonverpackungssysteme |
| Palettiermaschinen |
| Sonstige Maschinentypen |
| Manuell |
| Halbautomatisch |
| Vollautomatisch |
| Starre Verpackung |
| Flexible Verpackung |
| Milchprodukte |
| Backwaren |
| Süßwaren |
| Fleisch, Geflügel und Meeresfrüchte |
| Obst und Gemüse |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Maschinentyp | Füllmaschinen | ||
| Form-Fill-Seal-Maschinen | |||
| Siegelmaschinen | |||
| Wickelmaschinen | |||
| Kartonier- und Kartonverpackungssysteme | |||
| Palettiermaschinen | |||
| Sonstige Maschinentypen | |||
| Nach Automatisierungsgrad | Manuell | ||
| Halbautomatisch | |||
| Vollautomatisch | |||
| Nach Verpackungsart | Starre Verpackung | ||
| Flexible Verpackung | |||
| Nach Anwendung | Milchprodukte | ||
| Backwaren | |||
| Süßwaren | |||
| Fleisch, Geflügel und Meeresfrüchte | |||
| Obst und Gemüse | |||
| Sonstige Anwendungen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Chile | |||
| Übriges Südamerika | |||
| Europa | Vereinigtes Königreich | ||
| Deutschland | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Lebensmittel- und Getränkeverpackungsmaschinen im Jahr 2026?
Die Marktgröße für Lebensmittel- und Getränkeverpackungsmaschinen beträgt im Jahr 2026 21,67 Milliarden USD, mit einer bis 2031 prognostizierten CAGR von 6,52 %.
Welcher Maschinentyp erzielt den größten Umsatzanteil?
Füllsysteme führen mit einem Anteil von 22,74 % und spiegeln ihre zentrale Rolle in der Getränke-, Milchprodukte- und Flüssignahrungsmittelproduktion wider.
Welche geografische Region wächst am schnellsten?
Der Nahe Osten wird voraussichtlich im Zeitraum 2026–2031 eine CAGR von 9,07 % verzeichnen, begünstigt durch Investitionen in die Ernährungssicherheit und wirtschaftliche Diversifizierung.
Warum gewinnen halbautomatische Maschinen an Bedeutung?
Sie bieten bedeutende Arbeitseinsparungen und Durchsatzgewinne bei niedrigeren Investitionskosten und sind damit für mittelgroße Verarbeiter in Schwellenmärkten attraktiv.
Wie verbessert KI die Leistung von Verpackungslinien?
KI-gestützte Bildverarbeitungssysteme reduzieren Falschausschüsse um bis zu 40 %, steigern die Defekterkennungsgenauigkeit auf 99,7 % und speisen prädiktive Wartungsanalysen, die Ausfallzeiten reduzieren.