
Marktgröße und Marktanteil für Verpackungsmaschinen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 76.03 Milliarden US-Dollar |
| Marktgröße (2031) | 98.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.23 % |
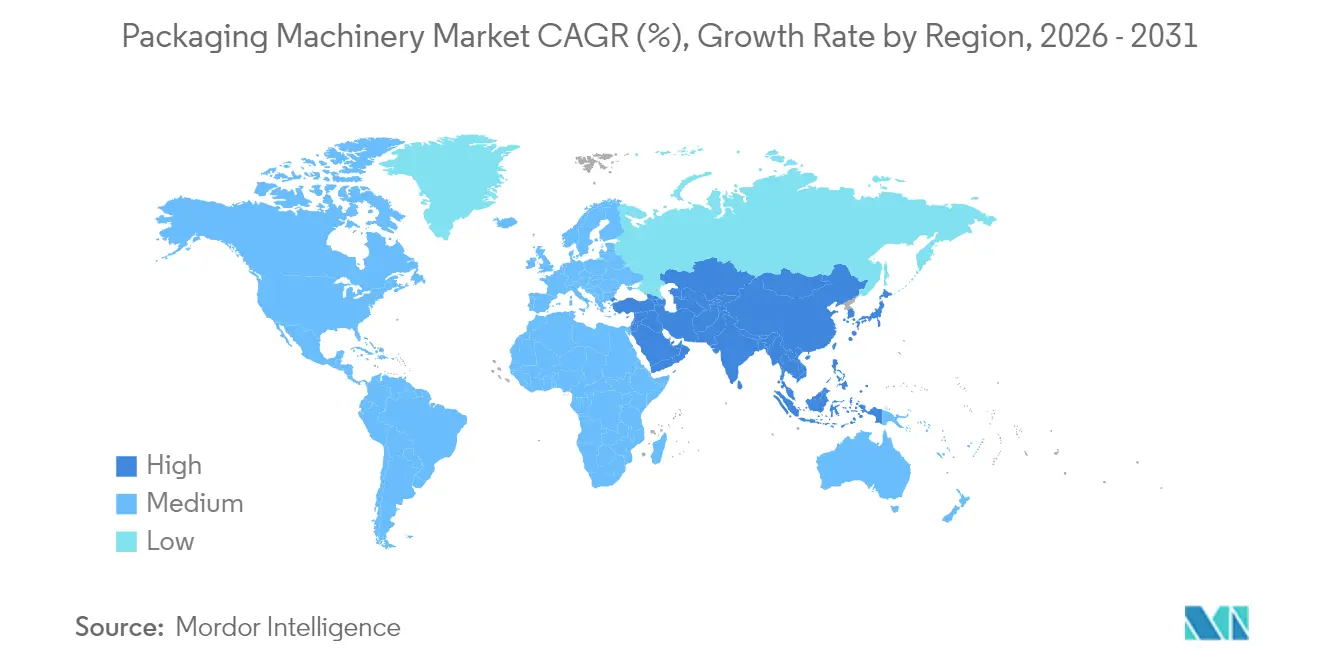
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
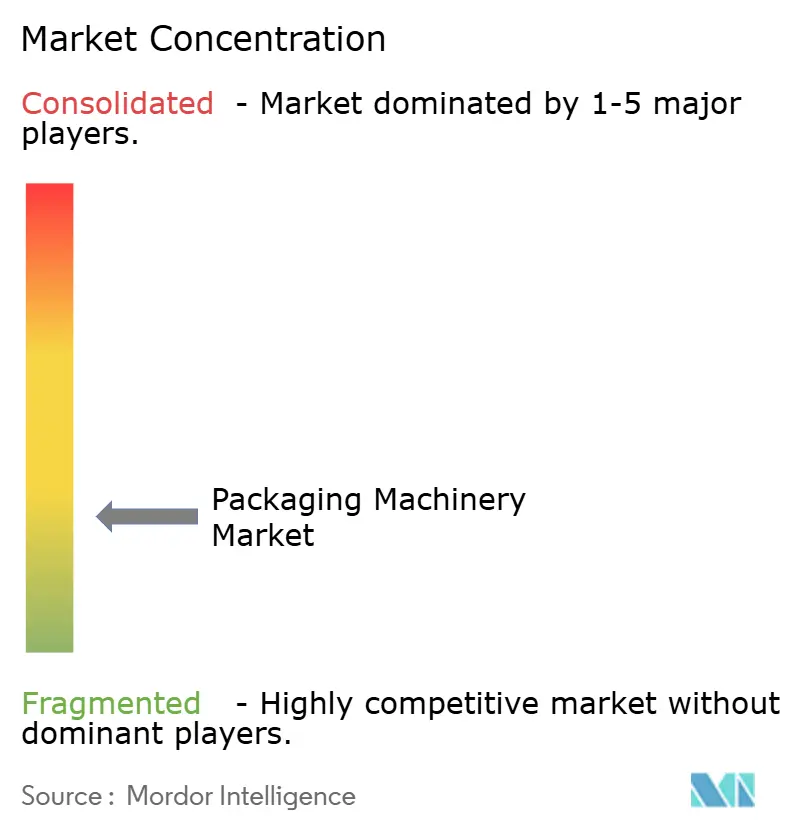
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Verpackungsmaschinen von Mordor Intelligence
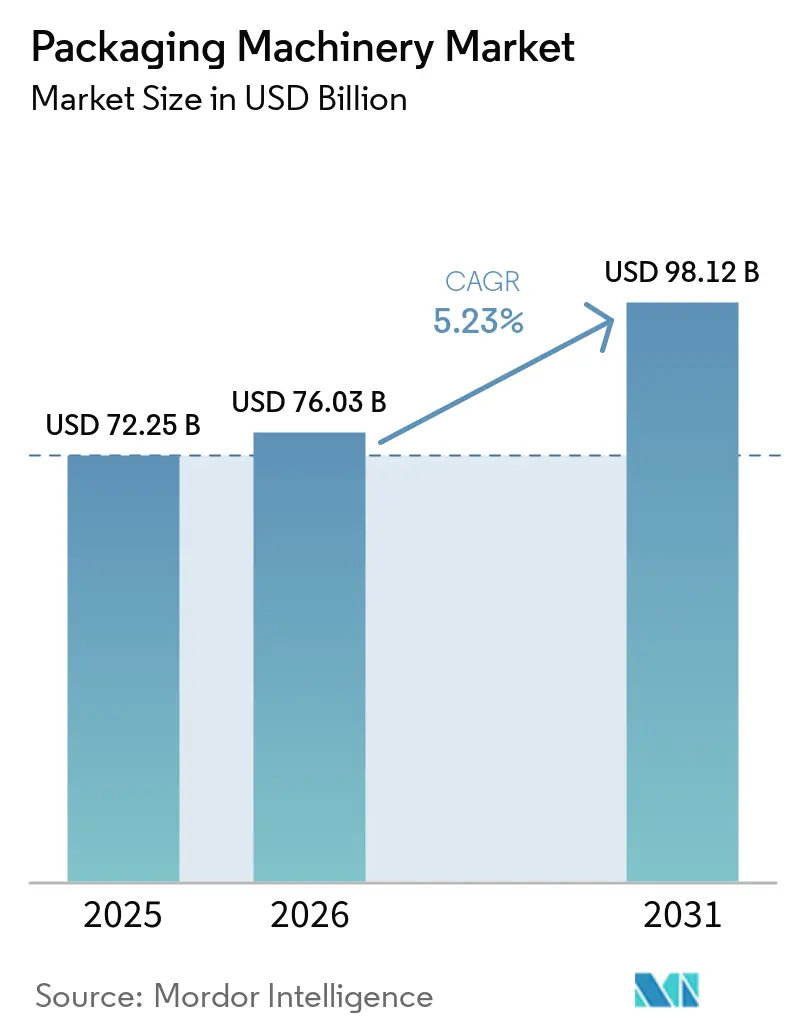
Die Marktgröße für Verpackungsmaschinen wird im Jahr 2026 auf USD 76,03 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 72,25 Milliarden, mit Projektionen für 2031 von USD 98,12 Milliarden, was einem Wachstum von 5,23 % CAGR über 2026–2031 entspricht. Steigende Kapitalinvestitionen in automatisierte Linien, wachsende Nachfrage nach nachhaltigen Verpackungsformaten und verschärfte Serialisierungsvorschriften in der Pharmaindustrie beschleunigen weiterhin Geräteaufrüstungen. Endverbraucherbranchen beeilen sich, intelligente Systeme einzusetzen, die den Arbeitsaufwand reduzieren, den Durchsatz erhöhen und Echtzeit-Produktionsdaten erfassen. Asien-Pazifik führt das Volumenwachstum aufgrund der umfangreichen Fertigungsexpansion an, während der Nahe Osten und Afrika die schnellste CAGR verzeichnen, da Regierungen Mittel in die Verarbeitungskapazität für Lebensmittel und Getränke lenken. Verstärkte Fusions- und Übernahmeaktivitäten sowie modulare Designinnovationen erweitern die Lösungsportfolios und geben Käufern mehr Flexibilität, Linien für neue Verpackungsstile anzupassen. Der Markt für Verpackungsmaschinen sieht sich kurzfristigem Kostendruck durch Edelstahlpreisschwankungen ausgesetzt, doch die meisten Originalgerätehersteller (OEM) kompensieren diesen Gegenwind durch die Entwicklung leichterer Rahmen und den Einsatz alternativer Legierungen.
Wichtigste Erkenntnisse des Berichts
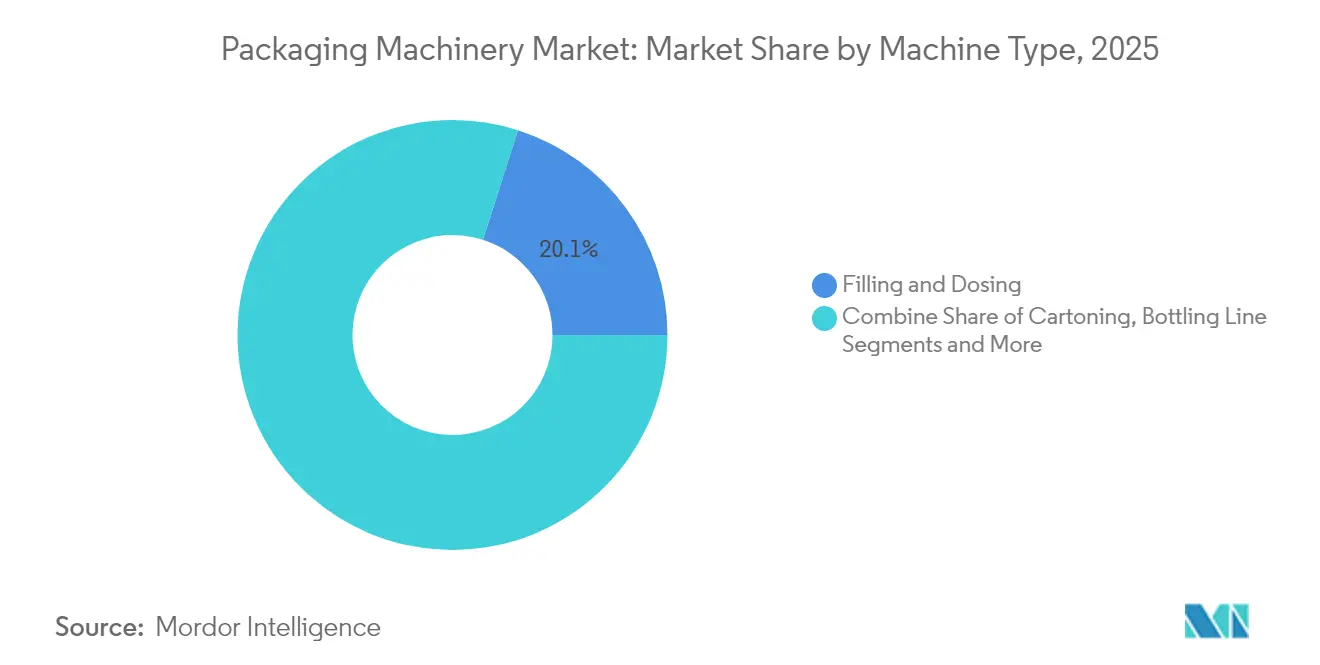
- Nach Maschinentyp hielt Abfüll- und Dosierausrüstung im Jahr 2025 einen Marktanteil von 20,08 % am Markt für Verpackungsmaschinen, während Kartoniermaschinen bis 2031 voraussichtlich mit einer CAGR von 7,56 % wachsen werden.
- Nach Automatisierungsgrad erfassten vollautomatische und robotergestützte Systeme im Jahr 2025 einen Anteil von 55,12 % an der Marktgröße für Verpackungsmaschinen und werden eine CAGR von 7,78 % verzeichnen.
- Nach Technologieplattform entwickeln sich intelligente und vernetzte Verpackungslinien mit einer CAGR von 8,52 %, während konventionelle Systeme einen Umsatzanteil von 45,10 % behalten.
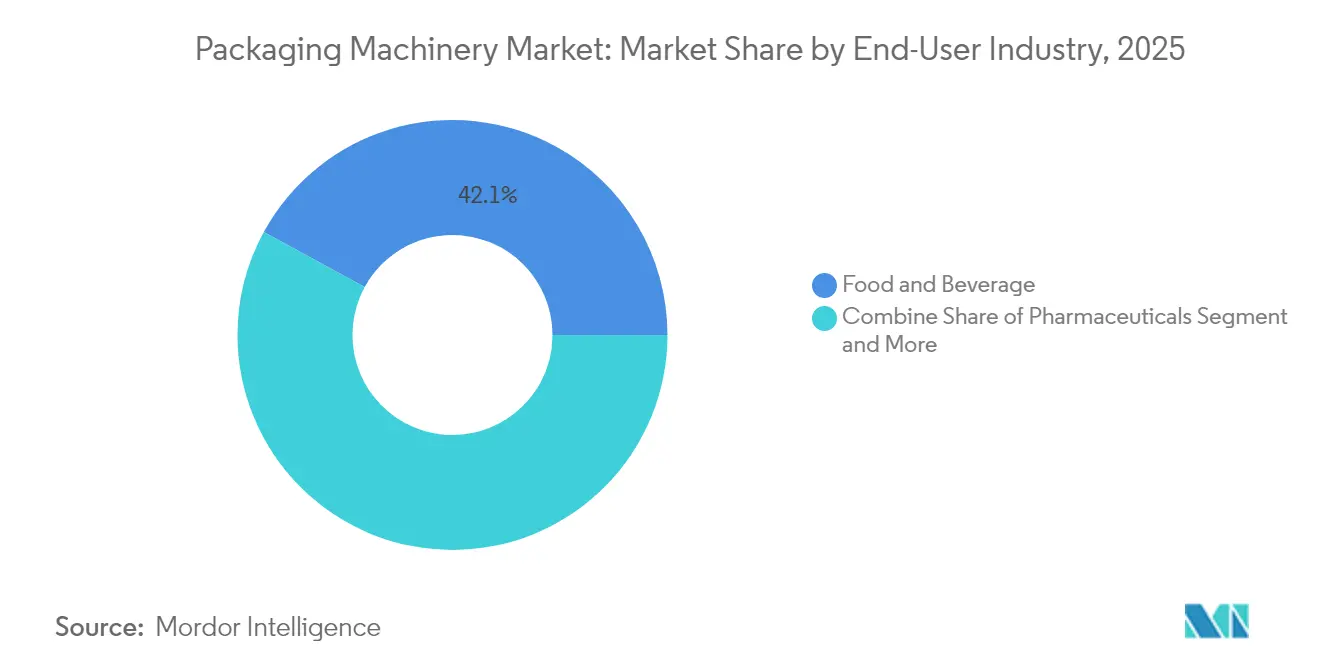
- Nach Endverbraucherbranche führten Lebensmittel und Getränke mit einem Anteil von 42,05 % im Jahr 2025; Pharmazeutika werden bis 2031 mit einer CAGR von 6,49 % expandieren.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Marktanteil von 45,72 % am Markt für Verpackungsmaschinen, während der Nahe Osten und Afrika mit einer CAGR von 6,08 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Verpackungsmaschinenmarkts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Ausweitung von Flexibel- und Beutelformaten, die Hochgeschwindigkeitsabfülllinien antreiben | +1.2% | Global, Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Rascher Wechsel zu nachhaltigen papierbasierenden Verpackungen in Europa, der neue Kartonierungstechnologien erfordert | +0.8% | Europa, Ausstrahlungseffekt auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einführung von E-Commerce-„Versand-im-eigenen-Behälter” steigert die Endlinienautomatisierung in Nordamerika | +0.7% | Nordamerika, expandierend nach Europa | Mittelfristig (2–4 Jahre) |
| Wachsender Bedarf an integrierten Verpackungslösungen | +0.9% | Global | Langfristig (≥ 4 Jahre) |
| Pharma-Serialisierungsvorschriften treiben globale Etikettierungs- und Codierungsaufrüstungen voran | +1.1% | Global, EU und USA | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung von Flexibel- und Beutelformaten, die Hochgeschwindigkeitsabfülllinien antreiben
Flexible Verpackungsformate verbreiten sich von Snacks bis hin zu Getränken und zwingen Markeninhaber, schnellere horizontale und vertikale Form-Füll-Siegel-Plattformen zu installieren. Neue Modelle wie Mespacks UHS Performa bieten höhere Betriebszeit und geringeren Folienverschnitt, was die Stückkosten senkt und gleichzeitig die Nachhaltigkeitsziele verbessert. [1]Mespack, "UHS Performa | Schnellste Lösung für die Verpackung kleiner Flachbeutel," mespack.comLieferanten integrieren Folienspleißmodule, die eine kontinuierliche Bewegung aufrechterhalten, um die Gesamtanlageneffektivität zu steigern. In Asien-Pazifik bevorzugen Konsumgüterhersteller Beutel, um ländliche Märkte mit leichten Verpackungen zu erreichen, die die Frachtkosten senken. Nordamerikanische Getränkeunternehmen testen Standbeutel mit Ausgießer, um Premium-Säfte zu differenzieren, was die Nachfrage nach hygienischen Hochgeschwindigkeitsdosierkopfen für viskose Produkte ankurbelt.
Rascher Wechsel zu nachhaltigen papierbasierenden Verpackungen in Europa, der neue Kartonierungstechnologien erfordert
Europas Verpackungs- und Verpackungsabfallverordnung, die im Februar 2025 in Kraft trat, drängt Unternehmen dazu, Kunststoff-Sekundärverpackungen durch recycelbare Papierstrukturen zu ersetzen. Der Übergang hat eine Welle von Kartonierungsumrüstungen ausgelöst, die dünnere Kartonqualitäten verarbeiten, ohne die Siegelintegrität zu beeinträchtigen. Diageos 90-%-Papierflasche für Johnnie Walker bestätigt das starke Markeninteresse an Faserlösungen, die den Kohlenstoffausstoß um fast 47 % reduzieren. Originalgerätehersteller verfeinern Zuschnitthandhabungssysteme, Klebstoffstationen und sichtgeführte Qualitätsprüfungen, um sicherzustellen, dass Mono-Material-Kartons Liniengeschwindigkeiten erreichen, die mit älteren Kunststoffformaten vergleichbar sind. Der Papierwechsel greift auf Nordamerika über, da Einzelhändler ähnliche Öko-Scorecards für Lieferanten einführen.
Einführung von E-Commerce-„Versand-im-eigenen-Behälter” steigert die Endlinienautomatisierung in Nordamerika
Maßgeschneiderte Verpackungsvorschriften großer Plattformen und staatliche Gesetze zwingen Versender dazu, automatische Kartonaufrichter, Größenanpassungs- und On-Demand-Druckmodule einzusetzen. Algorithmen des maschinellen Lernens in Kartonformern wählen nun die kleinste Schachtel, die die Schadensschutzkriterien erfüllt, reduzieren Füllmaterial und senken die Frachtkosten um bis zu 15 %. Betreiber berichten von Arbeitseinsparungen von 80 % an Umpackstationen nach der Installation vollständig geschlossener Roboterzellen. Das Wachstum ist am stärksten bei Tiefkühlkost, Kosmetika und Kleinelektronik, wo die Produktvielfalt hoch ist. Die europäische Einführung beschleunigt sich, da der grenzüberschreitende Umsatz steigt.
Wachsender Bedarf an integrierten Verpackungslösungen
Hersteller suchen Einzelquellen-Partner, die Abfüllen, Kartoniern, Palettieren und digitales Leistungsmonitoring in einer einheitlichen Plattform bündeln. Integrierte Linien vereinfachen Umrüstungen und verkürzen die Inbetriebnahmezeit, was angesichts steigender Artikelnummernzahlen eine Priorität darstellt. Lieferanten integrieren OPC UA- und PackML-Protokolle, um unterschiedliche Module mit gemeinsamen MES-Schichten zu verbinden und so vorausschauende Wartung und Echtzeit-Gesamtanlageneffektivitäts-Dashboards zu ermöglichen. Chemikalien- und Haushaltsreinigungslinien sind frühe Anwender, da sie pro Schicht mehrere Flaschen- und Verschlussformate verarbeiten. Langfristig werden Plug-and-Play-Architekturen bei neuen Anlagenbauten dominieren.
Hemmnisauswirkungsanalyse des Verpackungsmaschinenmarkts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Anstieg der Edelstahlpreise erhöht die Kapitalkosten für Hochhygiene-Maschinen | -0.6% | Global, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Langwierige IQ/OQ-Validierungszyklen verlangsamen Pharma-Gerätebestellungen in den USA | -0.4% | USA, Ausstrahlungseffekt auf regulierte Märkte | Mittelfristig (2–4 Jahre) |
| Qualifikationslücken in der Roboterprogrammierung behindern die KMU-Automatisierung in Lateinamerika | -0.3% | Lateinamerika | Langfristig (≥ 4 Jahre) |
| Probleme mit der Stromversorgungszuverlässigkeit erhöhen die Betriebskosten für afrikanische Abfüller | -0.2% | Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Edelstahlpreise erhöht die Kapitalkosten für Hochhygiene-Maschinen
Die Nickelpreisvolatilität hat die Edelstahlnotierungen in den oberen Bereich von USD 700–800 pro Tonne getrieben und drückt die Margen bei Waschniederdruckabfüllern, aseptischen Blöcken und Pharmalinien. [2]Damstahl, "Edelstahlmarkttrends November 2024," damstahl.comOriginalgerätehersteller überarbeiten Rahmen mit Hybridlegierungen und strategischer Verstärkung, um das Gewicht zu reduzieren, ohne die Steifigkeit zu beeinträchtigen. Einige Käufer verzögern Kaufentscheidungen und entscheiden sich für Überholungen, bis sich die Metallmärkte stabilisieren. Europäische Lieferanten sichern Kosten mit langfristigen Stahlverträgen ab, geben jedoch einen Teil über Zuschläge an die Kunden weiter. Der Inflationseffekt ist am stärksten für Molkerei- und Säuglingsnahrungsanlagen, die 316L-Spezifikationen erfüllen müssen.
Langwierige IQ/OQ-Validierungszyklen verlangsamen Pharma-Gerätebestellungen in den USA
Die Komplexität der Installations- und Betriebsqualifizierung ist gestiegen, da Verpackungslinien Robotik, Bildverarbeitung und digitale Zwillinge integrieren. Anlagen planen oft 6–9 Monate für die vollständige Validierung ein, was die Umsatzrealisierung für Originalgerätehersteller verzögert. Die bevorstehende Qualitätsmanagementsystem-Verordnung der FDA könnte einige Anforderungen mit ISO 13485 harmonisieren, dennoch benötigen Hersteller weiterhin umfassende Dokumentation, Risikoakten und Softwarevalidierung. [3]The FDA Group, "Ein grundlegender Leitfaden zu IQ, OQ, PQ in von der FDA regulierten Branchen," thefdagroup.comUm die Belastung zu verringern, bieten Dienstleistungsunternehmen nun schlüsselfertige IQ/OQ-Supportpakete an, obwohl diese Kosten zu den Projektbudgets hinzukommen und die Amortisationszeiträume verlängern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Verpackungsmaschinenmarkts
Nach Maschinentyp:
Kartoniern führt die Innovationswelle anIm Jahr 2025 entfiel auf Abfüll- und Dosierausrüstung ein Marktanteil von 20,08 % am Markt für Verpackungsmaschinen, was ihre Unverzichtbarkeit in Lebensmittel-, Getränke- und Pharmalinien unterstreicht. Kartoniereinheiten entwickeln sich jedoch mit einer CAGR von 7,56 %, begünstigt durch Europas Wechsel zu Papierformaten und die E-Commerce-Nachfrage nach robusten Sekundärverpackungen. GEAs kompakter Thermoformkartonier für KMU zeigt, wie Lieferanten kleinere Anlagen mit Plug-and-Play-Lösungen ansprechen. Kartonier umfassen nun servokontrollierte Zuschnitteinzüge, die recycelten Karton mit hoher Maßvariabilität verarbeiten. Unterdessen wächst die Marktgröße für Verpackungsmaschinen im Bereich Etikettierungs- und Codierungssysteme stetig, da die Rückverfolgbarkeitsvorschriften verschärft werden.
Die Nische für Blister-, Thermoform- und Vakuumausrüstung konzentriert sich auf barriereverbessernde Folien, die die Haltbarkeit von Fleisch und Fertiggerichten verlängern. Die Nachfrage nach Abfülllinien bleibt robust, angetrieben durch das Wachstum bei Premium-Wasser und Functional Drinks. Palettierungssysteme gewinnen durch Lagerautomatisierungsprogramme an Bedeutung, die Endlinien-Roboterzellen gegenüber manuellen Stretchfolien-Drehtischen bevorzugen. Aufrüstungen bei Wickel- und Bündelmaschinen konzentrieren sich auf variable Formattechnologie, die den Folieneinsatz optimiert und mit Nachhaltigkeitszielen übereinstimmt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Automatisierungsgrad:
Roboterintegration beschleunigt sichVollautomatische und robotergestützte Linien erfassten im Jahr 2025 55,12 % der Marktgröße für Verpackungsmaschinen und werden bis 2031 mit 7,78 % wachsen. Die schnelle Amortisation ergibt sich aus Arbeitseinsparungen, höherer Gesamtanlageneffektivität und verbesserter Hygiene. Die pharmazeutische Fläschchenhandhabung veranschaulicht die Vorteile – TM Robotics' QPack-1 verarbeitet 7.200 Fläschchen pro Stunde gegenüber 2.000 bei manuellen Einstellungen und reduziert Kontaminationsrisiken. Halbautomatische Linien bleiben relevant, wo Produzenten Aufrüstungen schrittweise durchführen oder kurze Läufe verwalten. Manuelle Stationen bestehen in handwerklichen oder Niedrigvolumen-Betrieben in Afrika und Teilen Südostasiens fort. Die Robotereinführung breitet sich auch auf das Kartonpacken und Palettieren aus, wo sichtgeführte Greifköpfe das Schichten gemischter Artikelnummern ermöglichen.
Angetrieben durch Arbeitskräftemangel erlebt der Markt für Verpackungsmaschinen einen Boom bei benutzerfreundlichen Programmierpaketen, die schnelle Rezeptwechsel ohne Programmierkenntnisse ermöglichen. Analysen zur vorausschauenden Wartung reduzieren ungeplante Ausfallzeiten weiter und veranlassen viele Betreiber, ältere Maschinen mit Sensorkits nachzurüsten, bevor sie sich zu vollständigen Linienersetzungen verpflichten.
Nach Endverbraucherbranche:
Pharmazeutika treibt zukünftiges Wachstum anLebensmittel- und Getränkeanwendungen hielten im Jahr 2025 einen Marktanteil von 42,05 % am Markt für Verpackungsmaschinen aufgrund ihrer großen installierten Basis und des kontinuierlichen Produktwechsels. Der Pharmasektor wird voraussichtlich eine CAGR von 6,49 % verzeichnen, gestützt durch alternde Bevölkerungsgruppen und die Ausweitung der Impfstoffproduktion. Syntegons MLD Advanced-Abfüller, der 400 gebrauchsfertige Spritzen pro Minute verarbeiten kann, demonstriert die nun erwartete Präzision und Geschwindigkeit. Kosmetikmarken investieren in automatisierte Mascara-Linien, die den Personalbestand reduzieren und gleichzeitig den Durchsatz steigern; dieser Wandel unterstreicht, dass ästhetische Verpackungen nicht mehr von industriellen Effizienzmaßnahmen ausgenommen sind. Industriechemikalien erfordern explosionsgeschützte und korrosionsbeständige Designs und schaffen so einen spezialisierten, aber stabilen Nachfragestrom.
In allen Anwendervertikalen treiben Nachhaltigkeitsziele die Gewichtsreduzierung und Recyclingfähigkeit von Verpackungen voran und beeinflussen Maschinendesignparameter von Formtemperaturen bis zur Klebstoffauswahl. Wachsende Artikelnummernzahlen erfordern auch schnelle Umrüstfähigkeiten, was die Nachfrage nach flexiblen Servoplattformen verstärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologieplattform:
Vernetzte Systeme transformieren den BetriebKonventionelle Systeme erzielten im Jahr 2025 noch immer einen Umsatzanteil von 45,10 %, während intelligente Linien mit QR- und RFID-Tracking mit einer CAGR von 8,52 % wachsen werden. Markeninhaber setzen auf den globalen QR-Übergang von GS1, der eine intensivere Verbraucherbindung und eine granulare Lieferkettentransparenz verspricht. Gerätehersteller integrieren nun Scanner und Cloud-Gateways für die inline-Datenerfassung, ohne den Durchsatz zu verlangsamen. Der Verpackungsmaschinenmarkt verzeichnet zudem Investitionen in Schutzatmosphären- und Vakuumsysteme, die die Haltbarkeit verlängern, da der Einzelhandel Lebensmittelverschwendung bekämpft. Aseptische Linien bedienen hochmargige Nutraceutical-Getränke und sterile Pharmaflüssigkeiten und rechtfertigen höhere Kapitalaufwendungen durch verlängerte Produktsicherheitsfenster.
Predictive-Analytics-Module in vernetzten Abfüllanlagen warnen Wartungsteams vor dem Auftreten von Ausfällen und reduzieren Ausfallzeiten um bis zu 20 %. RFID-fähige Etiketten, die für das PET-Recycling zugelassen sind, wie der neueste Launch von Avery Dennison, verbinden Nachhaltigkeit mit Digitalisierung und stärken die wirtschaftliche Grundlage für intelligente Verpackungslinien.
Geografische Analyse
Verpackungsmaschinenmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Anteil von 45,72 % am Verpackungsmaschinenmarkt, angetrieben durch Chinas Größenordnung und Indiens wachsenden Konsum von verpackten Waren. Regionale Anbieter präsentierten auf der ProPak China 2025 über 2.500 Automatisierungsexponate und zeigten KI-gestützte Inspektion und Logistikintegration. Japan und Südkorea tragen hochpräzise Robotik bei, während Indonesien neue Anlagen für flexible Verpackungen beherbergt, die regionale Snack- und Nudelmarken bedienen. Die Größe des Verpackungsmaschinenmarkts im asiatisch-pazifischen Raum wird zusätzlich durch staatliche Anreize für intelligente Fertigung und die Einführung von Industrie 4.0 gestützt.
Verpackungsmaschinenmarkt im Nahen Osten und Afrika
Der Nahe Osten und Afrika verzeichnen mit 6,08 % die höchste CAGR bis 2031, da Saudi-Arabien, Ägypten und Südafrika die Getränke- und Milchverarbeitung lokalisieren. Sidels Vereinbarung mit saudischen Interessengruppen veranschaulicht staatlich unterstützte Maßnahmen zur Verringerung der Importabhängigkeit. Dennoch erhöhen chronische Stromausfälle in Teilen Subsahara-Afrikas die Betriebskosten, was Produzenten dazu veranlasst, Solaranlagen und energieeffiziente Motoren zu installieren. Geräteanbieter arbeiten mit lokalen Integratoren zusammen, um Importzölle und Serviceherausforderungen zu bewältigen.
Verpackungsmaschinenmarkt in Nord- und Südamerika sowie Europa
Nordamerika verzeichnet eine starke Nachfrage, da E-Commerce-Fulfillment-Center in End-of-Line-Automatisierung investieren. Die US-amerikanischen Lieferungen stiegen 2023 um 5,8 % auf 10,9 Milliarden USD, was auf anhaltende Kapitalersatzzyklen zurückzuführen ist. Kanadische Lebensmittelproduzenten setzen robotergestützte Kartonverpackungsmaschinen ein, um dem Arbeitskräftemangel entgegenzuwirken, während Mexiko Investitionen multinationaler Getränkeunternehmen anzieht, die regionale Hubs aufbauen. Europa konzentriert sich auf die Einhaltung von Nachhaltigkeitsvorschriften, was zu einer hohen Nachfrage nach recyclingfähigen Kartoniersystemen und Mono-Material-Beutellinien führt. Südamerika zeigt Wachstumspotenziale in Brasilien und Kolumbien, obwohl Qualifikationsmängel in der Roboterprogrammierung die Einführung bei kleineren Verarbeitern verlangsamen.

Regulatorisches Umfeld
In den wichtigsten Märkten werden Anbieter von Verpackungsmaschinen zunehmend in Compliance-Anforderungen eingebunden, die Maschinensicherheit, Nachhaltigkeitsleistung von Verpackungen und Rückverfolgbarkeitsdaten betreffen. In der Europäischen Union legt die Verordnung (EU) 2023/1230 (Maschinenverordnung) grundlegende Gesundheits- und Sicherheitsanforderungen für auf dem EU-Markt bereitgestellte Maschinen fest, mit vollständiger Anwendung ab dem 20. Januar 2027, was Risikobewertung, Schutzvorrichtungen, Steuerungen und Dokumentation für Verpackungsanlagen betrifft.
Nachhaltigkeitsvorschriften für Verpackungen gestalten die Anforderungen an Anlagen auch durch Compliance-Bedürfnisse der Kunden neu. Die EU-Verordnung über Verpackungen und Verpackungsabfälle (PPWR), Verordnung (EU) 2025/40, gilt ab dem 12. August 2026 und verschärft Anforderungen an Recyclingfähigkeit, Kennzeichnung und Lebenszyklus von Verpackungen, wodurch die Nachfrage nach Maschinen steigt, die Monomaterial-, recycelbare und leichte Formate verarbeiten können, ohne die Linieneffizienz zu beeinträchtigen. In den Vereinigten Staaten haben die FDA-FSMA-Rückverfolgbarkeitsanforderungen (Abschnitt 204(d)) ein verlängertes Compliance-Datum bis zum 20. Juli 2028, während die FDA-Rahmenwerke für Lebensmittelkontakt (21 CFR Teile 174-186) weiterhin Materialien und Komponenten regeln, die mit Lebensmitteln in Kontakt kommen können, was Upgrades bei Codierung, Kennzeichnung und der Integration digitaler Aufzeichnungen auf Verpackungslinien unterstützt.
Wettbewerbslandschaft
Der Markt weist eine moderate Fragmentierung auf. Globale Marktführer Tetra Laval, Krones und Coesia bündeln Abfüll-, Etikettierungs- und Endlinienlösungen unter einem Servicedach. Ihre Skalenvorteile umfassen globale Ersatzteilnetzwerke und Forschungs- und Entwicklungsbudgets, die KI-gestützte Zustandsüberwachungsplattformen fördern. Übernahmen bleiben zentral: Smurfit Kappa übernahm WestRock für USD 12,7 Milliarden und erweiterte die Kapazitäten für Papierverpackungsmaschinen, und Amcor sicherte sich Berry Global für USD 8,4 Milliarden, um flexible Materialsysteme zu erweitern.
ProMach schloss 2024 vier Transaktionen ab, darunter HMC Products, um seinen Beutelbereich zu vergrößern, und gründete 2025 eine Wein- und Spirituosen-Lösungsgruppe, um branchenspezifisches Fachwissen zu bündeln. MULTIVACs Mehrheitsbeteiligung an Italianpack fügte Traysealer für Frischkost hinzu. Gerätehersteller schließen auch Technologieallianzen; TM Robotics arbeitet mit Bildverarbeitungsanbietern zusammen, damit Kunden vorvalidierte Zellen erhalten.
Der Wettbewerb dreht sich zunehmend um Nachhaltigkeitsmerkmale, Energieverbrauch und Kompatibilität mit digitalen Ökosystemen statt um bloße mechanische Geschwindigkeit. Mittelständische regionale Spezialisten überleben, indem sie maßgeschneiderte Werkzeuge für lokale Verpackungsformate und schnellere Servicereaktionen anbieten. Originalgerätehersteller, die eine validierte Konformität mit FDA QMSR oder EU MDR nachweisen, werden in regulierten Branchen bevorzugt.
Marktführer für Verpackungsmaschinen
Robert Bosch GmbH
Coesia S.p.A.
Krones Inc.
Tetra Pak International S.A
Graphic Packaging International, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Verpackungsmaschinenmarktbericht erfasste Unternehmen
- Tetra Laval Group (Sidel, Tetra Pak)
- Krones AG
- Coesia S.p.A.
- Syntegon Technology GmbH
- IMA Group S.p.A.
- Barry-Wehmiller Companies Inc.
- MULTIVAC Group
- Ishida Co. Ltd.
- SACMI Imola SC
- Graphic Packaging International LLC
- Marchesini Group S.p.A.
- Aetna Group (ROBOPAC)
- ABB Ltd. (Robotics Packaging)
- Fanuc Corp.
- ProMach Inc.
- Bradman Lake Ltd.
- Signode Industrial Group
- KHS GmbH
- Mitsubishi Electric Corp. (Palletizers)
- FUJI MACHINERY CO.,LTD.
- Sidel Group
- Optima Packaging Group
- PacTech Holdings
- Echo Machinery
- Herma GmbH (Labelling)

Marktchancen und Zukunftsaussichten
Nachfrageseitige Nachhaltigkeits- und Digitalisierungsprogramme entwickeln sich zu konkreten Chancen für Maschinen-Upgrades, insbesondere dort, wo neue Verpackungsmaterialien die bestehende Handhabung an ihre Grenzen bringen. Europa bietet einen klaren Ankerpunkt, da die EU-PPWR ab dem 12. August 2026 gilt und die Umstellung von Marken auf Faser- und recycelbare Formate den Bedarf an Kartonier-, Gebindehandhabungs- und Endlinien-Systemen erhöht, die mit dünneren oder variableren Substraten unter strengerer Qualitätskontrolle arbeiten können. Auf technologischer Seite passen intelligente und vernetzte Linienarchitekturen (QR/RFID, Inline-Inspektion und vorausschauende Wartung) zum Marktwandel hin zu integrierten Lösungen unter Verwendung von Standards wie OPC UA und PackML, was geringere Ausfallzeiten unterstützt und gleichzeitig Rückverfolgbarkeits- und Berichtsanforderungen erfüllt.
Parallel dazu verstärken Kapazitätsmaßnahmen von Akteuren des Verpackungsökosystems im Jahr 2026 die Nachfrage nach Linienmodernisierung und Lokalisierung. Comexi eröffnete eine 5.000 Quadratmeter große Erweiterung in Girona, Spanien (Kapazitätssteigerung von über 40%), KHS begann mit dem Bau einer 4.300 Quadratmeter großen Halle für sein Produktzentrum für Barrieretechnologie in Hamburg mit einer Investition von über 11 Millionen Euro, und Amcor begann mit dem Bau einer 7.000 Quadratmeter großen Fertigungsanlage und eines automatisierten Lagers in Dongguan, China. Diese Schritte sind mit höherem Durchsatz und neueren Materialstrukturen verbunden (einschließlich barriere- und recyclingfähiger Formate), was wiederum die angrenzende Nachfrage nach neuen oder nachgerüsteten Verarbeitungs- und Verpackungslinien unterstützt, wie Füll-/Dosieranlagen, Etikettier-/Codiersysteme, Kartonierer und Endlinien-Automatisierung, die für breitere SKU-Mischungen und strengere Qualitätskontrolle ausgelegt sind.
Jüngste Branchenentwicklungen im Verpackungsmaschinenmarkt
- Juli 2026: Amcor begann mit dem Bau einer 7.000 Quadratmeter großen Fertigungsanlage und eines automatisierten Lagers in Dongguan, China. Die Erweiterung bringt automatisierungsintensive Fähigkeiten mit sich, die die Anforderungen an die Kompatibilität nachgelagerter Verpackungslinien erhöhen, einschließlich schnellerer Umrüstungen, standardisierter Schnittstellen und Datenkonnektivität für Material- und Qualitätsverfolgung.
- Mai 2025: ProMach gründete eine Wine and Spirits Solutions Group, um dedizierte Verarbeitungs-, Verpackungs- und Systemintegrationsangebote für diese Kategorie bereitzustellen. Der Schritt stärkt die branchenspezifische Linienintegration und beschleunigt gebündelte Anlagen-Upgrades für Hersteller, die flexible Formate und schnelle SKU-Umrüstungen benötigen.
- April 2025: Syntegon brachte die pharmazeutische Abfüllmaschine MLD Advanced für gebrauchsfertige verschachtelte Spritzen auf den Markt, mit einer Ausbringung von bis zu 400 Spritzen pro Minute und verbesserter Inprozesskontrolle. Die schnellere sterile Abfüllung unterstützt die nachgelagerte Nachfrage nach ergänzenden Inspektions-, Etikettier- und serialisierungsfähigen Anlagen auf regulierten Verpackungslinien.


Verpackungsmaschinenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Verpackungsmaschinen, die für industrielle Verpackungsvorgänge verkauft werden, einschließlich Geräten zum Formen, Befüllen, Versiegeln, Etikettieren, Codieren, Einwickeln, Kartonieren und Palettieren von Verpackungen in verschiedenen Endverbraucherbranchen.
Ausschlüsse aus dem Umfang: Verpackungsmaterialien und Verbrauchsmaterialien, allgemeine Fabrikautomatisierung, die nicht speziell für Verpackungslinien bestimmt ist, sowie die meisten nicht gerätebezogenen Dienstleistungen, sofern sie nicht im Lieferumfang von Maschinen enthalten sind, werden ausgeschlossen.
Segmentierungsübersicht
- Nach Maschinentyp
- Abfüllen und Dosieren
- Etikettieren, Dekorieren und Codieren
- Kartonhandhabung
- Abfülllinie
- Kartoniern
- Palettieren und Depalettieren
- Wickeln und Bündeln
- Blister / Thermoformen / Haut / Vakuumverpackung
- Sonstiger Maschinentyp
- Nach Automatisierungsgrad
- Manuell
- Halbautomatisch
- Vollautomatisch / Robotergestützt
- Nach Endverbraucherbranche
- Lebensmittel
- Getränke
- Pharmazeutika
- Kosmetika und Körperpflege
- Industriechemikalien
- Sonstige Endverbraucherbranchen
- Nach Technologieplattform
- Allgemeine Verpackung (Konventionell)
- Schutzgasverpackung (MAP)
- Vakuumverpackung
- Aseptische Verpackungslinien
- Intelligente / Vernetzte (QR / RFID-fähige) Verpackungslinien
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest Europas
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Rest Afrikas
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die äußeren Grenzen der Nachfrage festzulegen und die Annahmen über alle Regionen hinweg realistisch zu halten. Wir haben öffentliche und offizielle Quellen ausgewertet, darunter UN-Comtrade-Handelsstatistiken, makroökonomische Datenreihen der Weltbank und des IWF, Industrieindikatoren der OECD sowie Produktions- und Handelsveröffentlichungen des US Census Bureau, ergänzt durch ausgewählte Eurostat-Datensätze, soweit relevant.
Um die Maschinennachfrage mit der realen Branchenaktivität zu verknüpfen, haben wir außerdem PMMI-Publikationen, Veröffentlichungen von Branchenverbänden, Jahresberichte und Investorenpräsentationen von Unternehmen sowie Wirtschaftspresse ausgewertet, die Investitionszyklen verfolgt. Parallel dazu nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz, Patentdatenbanken zur Erfassung von Automatisierungs- und Designveränderungen sowie Importund Export-Datenbanken auf Sendungsebene, um Gerätebewegungsmuster zu plausibilisieren. Diese Beispiele sind nicht abschließend; weitere Quellen wurden ebenfalls zur Datenerhebung, Validierung von Annahmen und Klärung offener Fragen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung dessen, was gekauft wird, wann es ersetzt wird und wie sich die Preisgestaltung verändert, wenn der Automatisierungsgrad auf Verpackungslinien steigt. Wir haben eine Mischung aus Maschinenherstellern, Komponentenlieferanten, Systemintegratoren, Distributoren und großen Endverbrauchern in der Region Asien-Pazifik, EMEA und Amerika befragt, um Lücken aus der Desk Research zu schließen und die endgültigen Annahmen gegenzuprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 15 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 30 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 55 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Ansatz, der Investitionen in Verpackungslinien mit dem Endmarktausstoß und der Verpackungsintensität verknüpft und diese Nachfrage anschließend anhand typischer Linienkonfigurationen in Geräteausgaben übersetzt. Wir bestätigen die Gesamtwerte durch selektive Bottom-up-Näherungen, wie z. B. Stichproben aus Lieferantenumsatzpools, Distributionskanal-Checks und eine Betrachtung von Durchschnittspreis mal Volumen für Maschinenkategorien mit höherem Volumen, die wir zur Anpassung von Ausreißern verwenden.
Zu den wichtigsten Modelleingaben zählen Volumina verpackter Lebensmittel und Getränke, Pharmaproduktion und compliance-getriebene Linienaufrüstungen, regionale Investitionsindikatoren im verarbeitenden Gewerbe, Ersatzzyklen des installierten Maschinenparks sowie die beobachtbare Automatisierungsdurchdringung bei neuen Linien. Die Preisgestaltung wird durch eine praxisnahe Durchschnittspreisprogression abgebildet, die Schwankungen bei Stahl- und Komponentenkosten, einen höheren Servo- und Steuerungsanteil sowie Verschiebungen hin zu Linien mit höherem Durchsatz widerspiegelt. Für die Prognose verwenden wir eine Szenarioanalyse, die durch primäres Feedback zu Auftragsbeständen, Lieferzeiten und geplanten Kapazitätserweiterungen gestützt wird, gefolgt von einer regionalen Nachfragenormalisierung, wenn die Datenabdeckung uneinheitlich ist.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen vor der Freigabe, wobei wir nach Abweichungen suchen, die sich mit realen Marktsignalen erklären lassen, und nicht nur durch Modellanpassungen. Die Ergebnisse werden mit unabhängigen Indikatoren verglichen, wie z. B. Handelsströmen für Maschinenkategorien, der Investitionsrichtung in großen Endverbraucherbranchen und sichtbaren Auftragszyklusmustern, die von Lieferanten gemeldet werden; anschließend werden Anomalien in einem internen Analystencheck überprüft.
Wenn eine Abweichung zu groß ist, überprüfen wir die Annahmen und nehmen erneut Kontakt mit relevanten Experten auf, um zu bestätigen, ob die Veränderung struktureller oder vorübergehender Natur ist. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße des globalen Verpackungsmaschinenmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Verpackungsmaschinen weichen häufig voneinander ab, weil die zugrunde liegenden erfassten Belege nicht identisch sind, selbst wenn der Markttitel identisch aussieht. Abweichungen entstehen in der Regel dadurch, was als Maschinenerlös gegenüber Dienstleistungen gilt, wie Gebrauchtgeräte behandelt werden und ob angrenzende Verarbeitungsgeräte in den Gesamtwert einbezogen werden.
Sendungs- und Handelsbewegungssignale, kombiniert mit Ersatzzyklusüberprüfungen aus Brancheninterviews, sind die Belege, die Mordor Intelligence an einen maschinenspezifischen Nachfragepool binden und den Wert für 2026 mit realen Kaufmustern in Einklang halten. Wenn eine andere Schätzung eine engere Geografie verwendet, auf Sendungen statt auf Umsatz basiert oder eine andere Währungszeitpunkterfassung anwendet, kann sie höher oder niedriger erscheinen, ohne dass dies zwingend eine Veränderung der Nachfrage impliziert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 76,03 Milliarden USD (2026) | |
| Branchenverband A | 10,90 Milliarden USD (2023) | Diese Zahl spiegelt die US-amerikanischen Maschinensendungen in einem einzigen Jahr wider, was die Geografie einschränkt und den Sendungswert anstelle des globalen Geräteumsatzes über Endverbraucherbranchen hinweg erfasst. |
| Branchenverband B | 11,30 Milliarden USD (2024) | Diese Schätzung wird als US-Marktabsatz für 2024 ausgewiesen und ist nicht direkt mit einem globalen Umfang vergleichbar, da regionaler Mix, Importanteil und Jahresauswahl den Gesamtwert verschieben. |
Die Tabelle zeigt, dass der größte Teil der Streuung durch Umfangs- und Messungsentscheidungen entsteht, nicht nur durch Wachstumsannahmen. Durch eine enge Definition des Verpackungsmaschinenerlöses und die Validierung mit beobachtbaren Nachfragesignalen und interviewgestützten Zyklusberprüfungen bleibt die endgültige Zahl für die Planung nachvollziehbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Verpackungsmaschinen?
Der Markt für Verpackungsmaschinen wird im Jahr 2026 auf USD 76,03 Milliarden geschätzt.
Wie schnell wird der Markt für Verpackungsmaschinen voraussichtlich wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 5,23 % wächst und bis 2031 USD 98,12 Milliarden erreicht.
Welche Region hält den größten Marktanteil am Markt für Verpackungsmaschinen?
Asien-Pazifik führt mit einem Anteil von 45,72 % im Jahr 2025, angetrieben durch China und Indien.
Welcher Maschinentyp wächst am schnellsten?
Kartoniermaschinen werden bis 2031 voraussichtlich mit einer CAGR von 7,56 % wachsen, bedingt durch nachhaltige Papierverpackungen und E-Commerce-Anforderungen.
Warum ist pharmazeutische Verpackungsausrüstung stark nachgefragt?
Serialisierungsvorschriften und steigende Gesundheitsausgaben veranlassen Pharmaunternehmen, fortschrittliche Abfüll-, Etikettierungs- und Codierungslinien zu installieren.
Was treibt Investitionen in intelligente und vernetzte Verpackungslinien an?
QR- und RFID-Integration ermöglicht Echtzeit-Rückverfolgbarkeit und Verbraucherengagement und macht vernetzte Systeme mit einer CAGR von 8,52 % zur am schnellsten wachsenden Technologieplattform.
Seite zuletzt aktualisiert am:



