
Marktgröße und Marktanteil der Brandschutzsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 79.97 Milliarden US-Dollar |
| Marktgröße (2031) | 110.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.61 % |
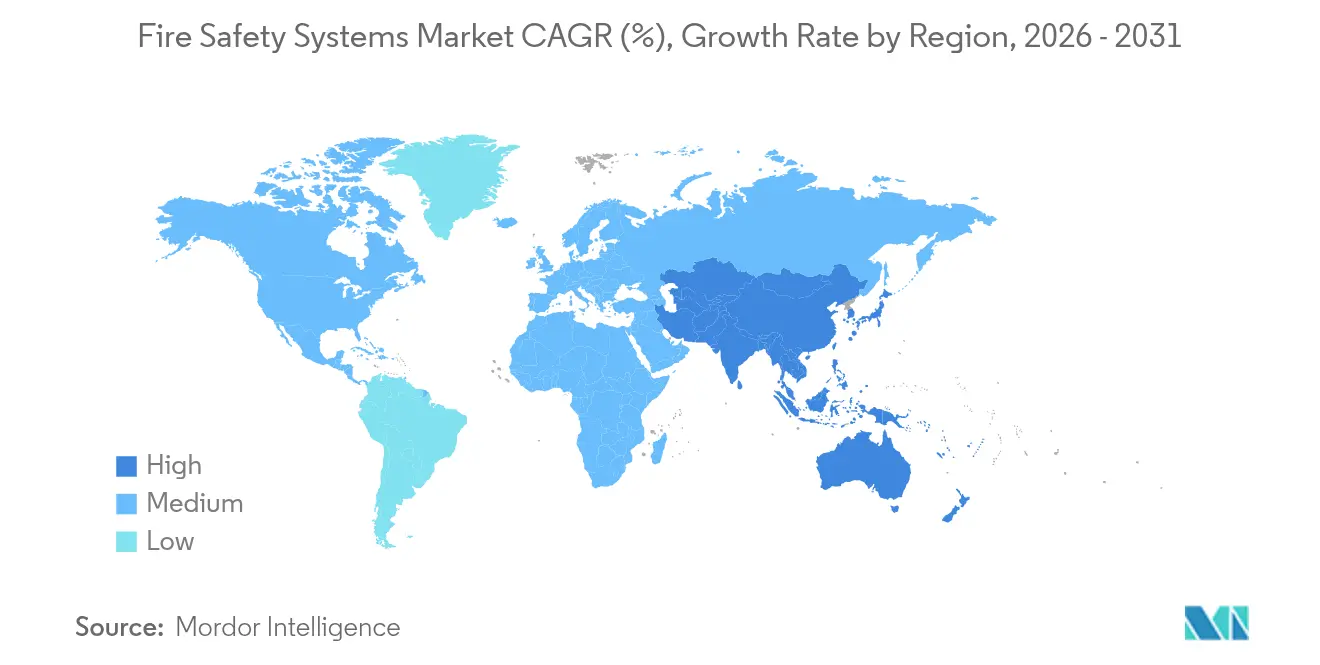
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
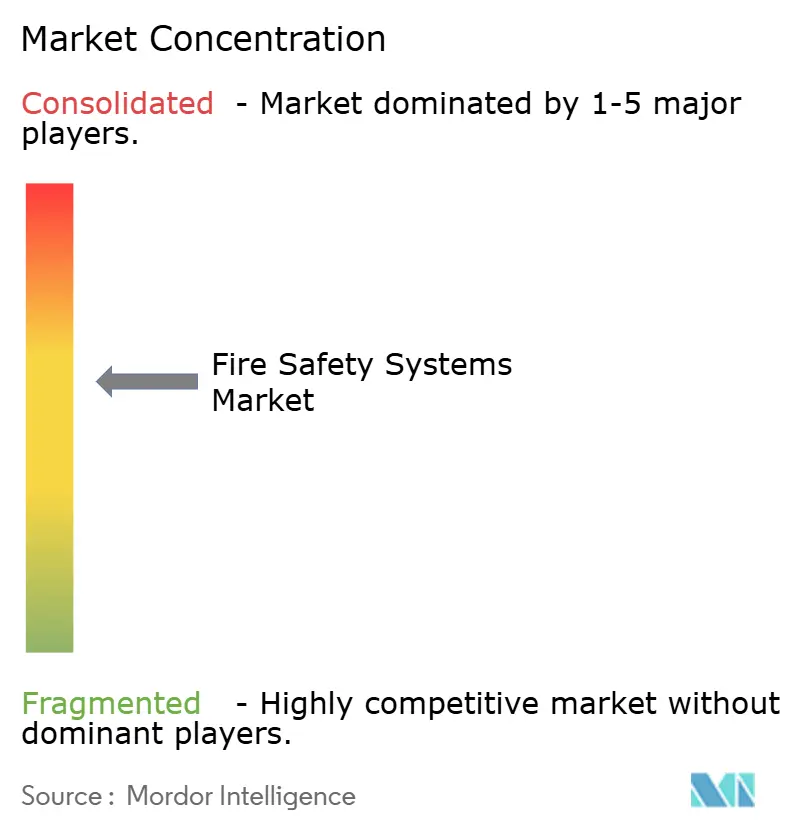
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Brandschutzsysteme von Mordor Intelligence
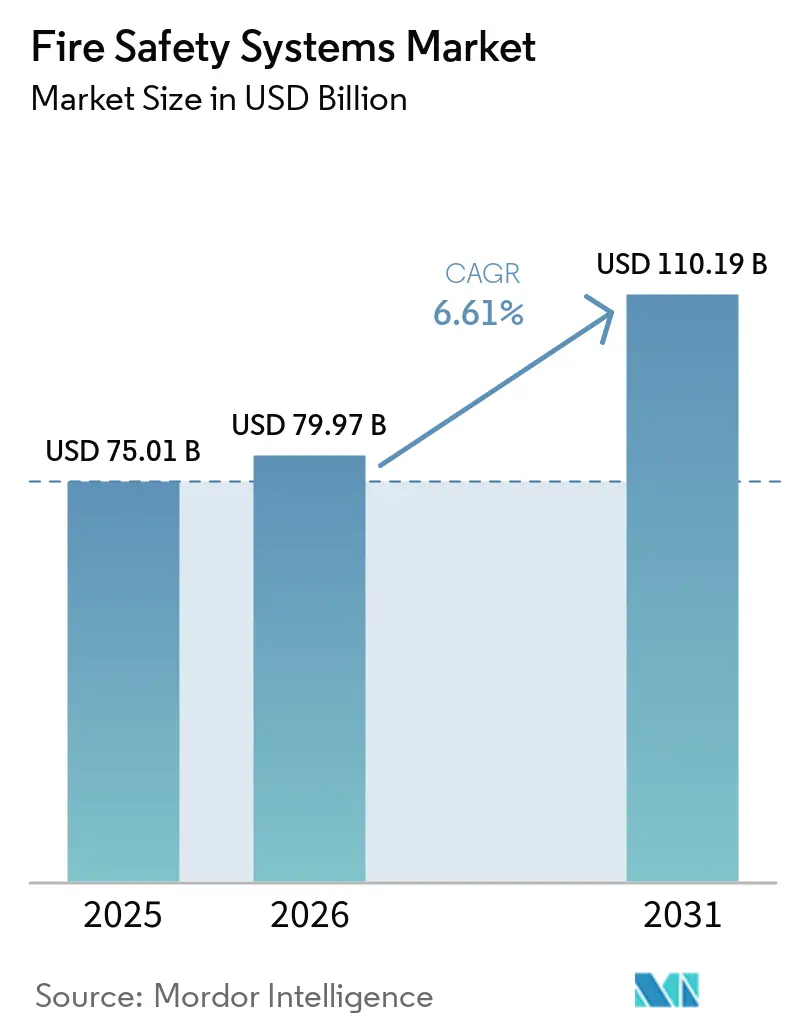
Die Marktgröße für Brandschutzsysteme wird im Jahr 2026 auf 79,97 Milliarden USD geschätzt, ausgehend von einem Wert von 75,01 Milliarden USD im Jahr 2025, mit Projektionen für 2031 von 110,19 Milliarden USD, was einem Wachstum von 6,61 % CAGR über den Zeitraum 2026–2031 entspricht. Verschärfte Durchsetzung von Vorschriften, rasche Urbanisierung im asiatisch-pazifischen Raum und der Übergang zu kabelloser IoT-fähiger Erkennung prägen diese Expansion. Aktive Unterdrückungs- und Erkennungsplattformen verdrängen rein passive Barrieren, da Versicherer überwachte Systeme mit Prämienrabatten honorieren. Kabellose Architekturen reduzieren den Nachrüstaufwand um bis zu 60 % und erschließen bisher unerschlossene Segmente in historischen Gebäuden und bewohnten Objekten. Engpässe bei Mikrocontrollern veranlassen Integratoren zur Vorratshaltung, während Rechenzentrumsbetreiber die Einführung von Gasunterdrückungssystemen zum Schutz hochwertiger Serverracks beschleunigen. Der Wettbewerbsdruck durch regionale Spezialisten bleibt intensiv, doch Plattform-Ökosysteme großer etablierter Anbieter vertiefen die Kundenbindung.
Wichtigste Erkenntnisse des Berichts
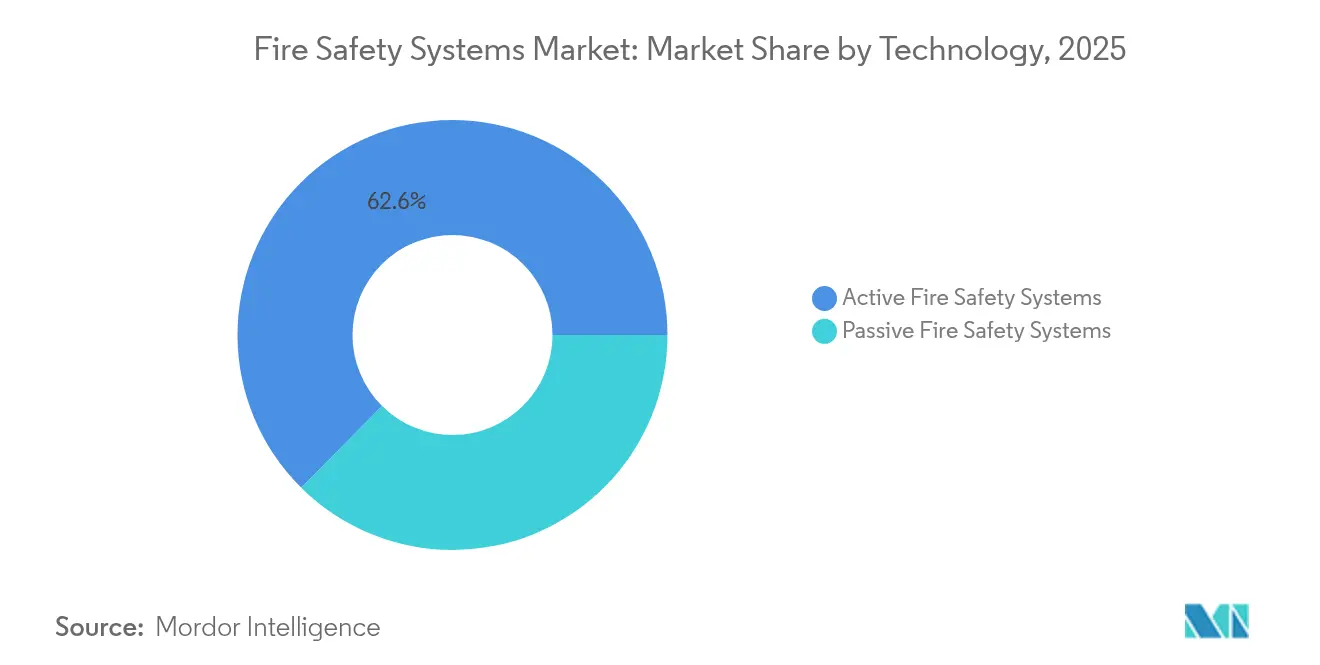
- Nach Technologie führten aktive Systeme den Markt für Brandschutzsysteme im Jahr 2025 mit einem Marktanteil von 62,58 %, und dieses Segment wird voraussichtlich bis 2031 den höchsten CAGR von 7,69 % verzeichnen.
- Nach Produkt entfielen 47,78 % des Umsatzes im Jahr 2025 auf Branderkennungsgeräte, während kabellose Detektoren voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 7,97 % bis 2031.
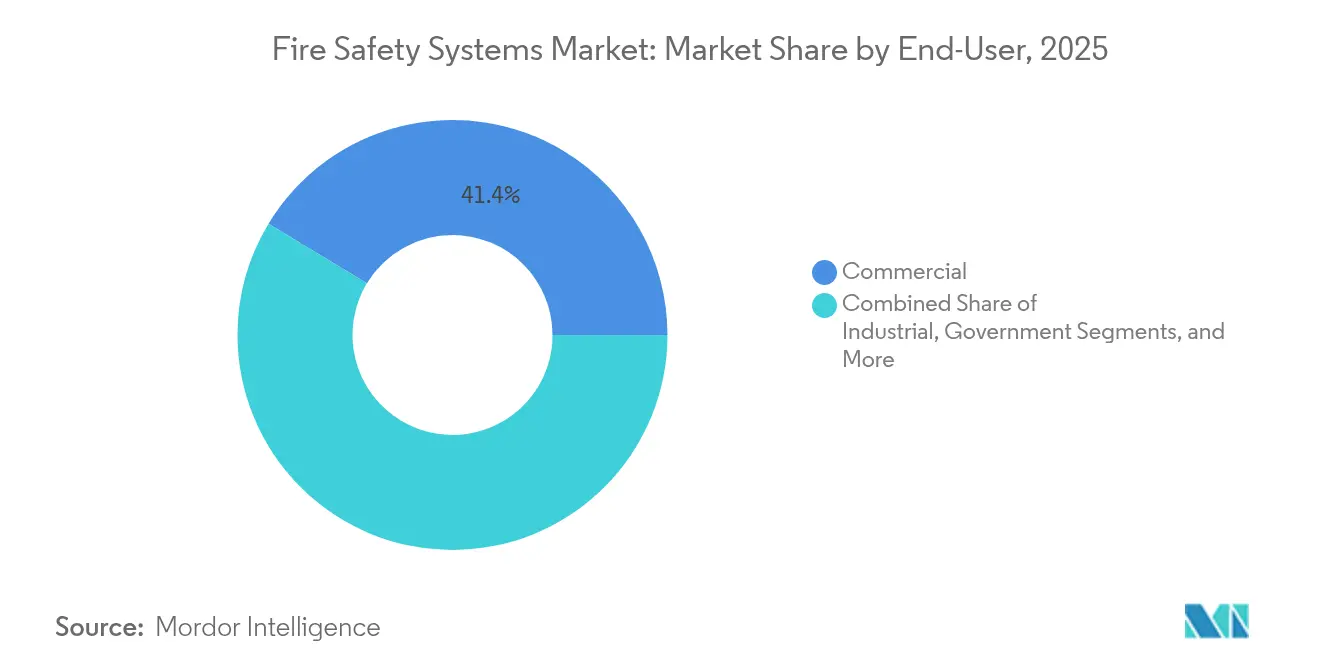
- Nach Endverbraucher hielten gewerbliche Einrichtungen 41,35 % der Nachfrage im Jahr 2025, während Rechenzentren mit dem höchsten CAGR von 7,72 % bis 2031 aufwarten dürften.
- Nach Konnektivität behielten kabelgebundene Plattformen im Jahr 2025 einen Anteil von 71,12 %; kabellose Konfigurationen werden jedoch voraussichtlich am schnellsten wachsen und mit einem CAGR von 7,31 % bis 2031 zunehmen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 35,68 %, doch der asiatisch-pazifische Raum verzeichnet mit einem CAGR von 8,55 % bis 2031 das schnellste Wachstum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Strenge staatliche Brandschutzvorschriften | +1.8% | Global, mit früher Durchsetzung in der EU, Nordamerika und China | Kurzfristig (≤ 2 Jahre) |
| Rasche Urbanisierung und Bauboom bei Hochhäusern | +1.5% | Schwerpunkt asiatisch-pazifischer Raum, Ausläufer in den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Anstieg der Versicherungsprämienrabatte für regelkonforme Gebäude | +0.8% | Nordamerika, Australien, ausgewählte EU-Märkte | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung kabelloser IoT-fähiger Erkennungssysteme | +1.3% | Global, beschleunigt im asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Expansion von Rechenzentren, die spezialisierte Unterdrückungssysteme erfordern | +1.0% | Nordamerika, asiatisch-pazifischer Raum, EU | Mittelfristig (2–4 Jahre) |
| Aufkommen von ESG-verknüpften Budgets für das Facility-Management | +0.9% | Global, angeführt von Unternehmen in der EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge staatliche Brandschutzvorschriften
Die Ausgabe 2025 der NFPA 72 schreibt eine cloud-vernetzte Überwachung für gewerbliche Anlagen vor, was Legacy-Upgrades erzwingt und nicht-konforme Eigentümer bei Belegungsverlängerungen benachteiligt. Der Internationale Brandschutzcode 2024 schreibt nun automatische Unterdrückungssysteme in Versammlungsstätten mit mehr als 300 Personen vor, womit die Abdeckung auf mittelgroße Veranstaltungsorte ausgeweitet wird, die bisher ausgenommen waren.[1] China schreibt Sprinkleranlagen in Wohntürmen über 100 Meter vor, was Nachrüstaktivitäten in Städten der ersten Kategorie auslöst. Japan hat die Inspektionszyklen für adressierbare Systeme von drei auf fünf Jahre verlängert, was die Nachfrage nach Komponenten mit höherer Zuverlässigkeit steigert, die Wartungsbesuche ausgleichen. Die Vereinigten Arabischen Emirate haben leistungsbasiertes Design eingeführt, das CFD-Modellierung erlaubt, jedoch Zertifizierungskosten hinzufügt und Projektzeitpläne verlängert. Öffentlich zugängliche Verstoßlisten verschärfen das Reputationsrisiko und fördern die freiwillige Compliance über gesetzliche Mindestanforderungen hinaus.
Rasche Urbanisierung und Bauboom bei Hochhäusern
Die Vereinten Nationen prognostizieren, dass die städtische Bevölkerung bis 2030 auf 68 % ansteigen wird, wodurch sich das Brandrisiko in höheren Gebäuden konzentriert. Der asiatisch-pazifische Raum repräsentiert mehr als die Hälfte der neuen Hochhausbaustarts, wobei Indien und Indonesien den Großteil der Einheiten beisteuern. Die bebaute Fläche in den Megastädten der Region ist zwischen 2020 und 2024 um 12 % gewachsen, während die Feuerwehrdichte nur um 3 % gestiegen ist, was die Abhängigkeit von Unterdrückungssystemen vor Ort erhöht. Gemischt genutzte Türme in Dubai und Riad umfassen Bereiche, die eine unterschiedliche Einhaltung von Vorschriften erfordern, was die Integration erschwert und die Systemkosten erhöht. Die OECD-Analyse stellt fest, dass der Infrastruktur-Rückstand in Subsahara-Afrika die Schutzlücken vergrößert, was Versicherer dazu veranlasst, den Brandschutz in der Risikoprüfung zu berücksichtigen. Unterirdische Einrichtungen wie U-Bahn-Stationen erfordern zusätzliche Komplexität und verlangen nach hochwertigen Rauchabsaug- und Wärmeerkennungsanlagen.
Zunehmende Einführung kabelloser IoT-fähiger Erkennungssysteme
Kabellose Erkennung erfasste 28 % der Installationen im Jahr 2024 und wird voraussichtlich bis 2030 mit 7,48 % wachsen, da Mesh-Protokolle Leitungsführungen überflüssig machen und den Nachrüstaufwand erheblich reduzieren. Das NIST veröffentlichte 2024 ein Rahmenwerk, das Verschlüsselung und eine fünfjährige Batterielebensdauer standardisiert und die Anbieterkonsolidierung beschleunigt. Die OpenBlue-Plattform von Johnson Controls verbindet Branddaten mit HLK- und Zutrittskontrolldaten und reduzierte in Pilotstandorten Fehlalarme um 30 %. Multi-Kriterien-Kabellosdetektoren funktionieren gut in partikelreichen Umgebungen wie Gewerbeküchen und reduzieren Fehlalarme und Wartungskosten. Historische Gebäude profitieren am meisten, da Bohrungen durch Mauerwerk gegen Denkmalschutzvorschriften verstoßen. Singapur schreibt nun kabellosefähige Systeme in neuen Gewerbegebäuden über 24 Meter vor, was mit seiner Green-Mark-Zertifizierung übereinstimmt.
Expansion von Rechenzentren, die spezialisierte Unterdrückungssysteme erfordern
Hyperscale-Rechenzentrumsbetreiber setzen auf Reinmittel-Unterdrückung, um Wasserschäden zu verhindern, die Serverracks im Wert von mehreren Millionen USD außer Betrieb setzen könnten. Gassysteme kosten drei- bis viermal mehr als Sprinkleranlagen, verringern jedoch das Ausfallrisiko. Die IEC 60079 deckt nun Lithium-Ionen-Batterieräume neben Rechenzentren ab und fügt Doppelverriegelungsanforderungen hinzu, die die Inbetriebnahme verlängern. Die Sparte Feuer und Sicherheit von Carrier meldete im dritten Quartal 2024 einen Umsatz von 1,7 Milliarden USD, mit einem mittleren zweistelligen Anteil aus Rechenzentrumsprojekten. Edge-Standorte in Städten der zweiten Kategorie rüsten häufig Industriehallen nach, wobei modulare Unterdrückungssysteme bevorzugt werden, die innerhalb von 72 Stunden installiert werden können. Die Übernahme der NFPA 2001 im Nahen Osten und in Südostasien harmonisiert das Design von Reinmitteln und ermöglicht grenzüberschreitende Hardwarebeschaffung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Hohe Installations- und Wartungskosten | -1.2% | Aufstrebende Märkte im asiatisch-pazifischen Raum, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Volatilität in der Lieferkette bei elektronischen Komponenten | -0.9% | Global, ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifiziertem Personal für die Systemintegration | -0.7% | Asiatisch-pazifischer Raum, Naher Osten, Afrika | Langfristig (≥ 4 Jahre) |
| Langsame Nachrüstzyklen in preissensiblen Schwellenmärkten | -0.8% | Südamerika, Subsahara-Afrika, Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installations- und Wartungskosten
Adressierbare Anlagen mit Netzwerkkonnektivität kosten 15.000–45.000 AUD (9.800–29.400 USD) für mittelgroße australische Gebäude und belasten die Einrichtungsbudgets erheblich.[2] Kabellose Detektoren sind mit 180–320 USD pro Stück dreimal so teuer wie kabelgebundene Einheiten, was die Einführung erschwert, wo Versicherungsausgleiche fehlen. Jährliche Wartungsverträge betragen 8–12 % der Installationskosten, da zertifizierte Techniker für Firmware-Updates benötigt werden. Die Nachrüstung älterer Gebäude erfordert häufig neue Leitungsführungen oder Kompromisse bei der Gerätedichte, was die Investitionskosten erhöht. Durchsetzungslücken in einkommensschwachen Regionen begrenzen den Compliance-Druck und verlangsamen Upgrades weiter. In ländlichen Gebieten sind die Arbeitslöhne aufgrund des Mangels an Auftragnehmern um 30–50 % höher, was die Erschwinglichkeit weiter verschlechtert.
Volatilität in der Lieferkette bei elektronischen Komponenten
Die Lieferzeiten für Mikrocontroller verlängerten sich 2024 von 12 auf 26 Wochen, was Integratoren dazu zwang, Lagerbestände im Voraus zu kaufen und Liquidität zu binden. Engpässe bei ADCs und Leistungs-ICs beschränkten die Detektorlieferungen auf 60–70 % der angeforderten Mengen. Die Preise für passive Bauelemente stiegen im Jahresvergleich um 18 %, was die Margen drückte und eine Konsolidierung unter mittelgroßen Marktteilnehmern auslöste. Kabellose Systeme sind am stärksten betroffen, da sie Bluetooth- und Zigbee-Chipsätze mit Unterhaltungselektronik teilen. Projektverzögerungen von zwei bis vier Monaten erschüttern das Käufervertrauen und veranlassen Eigentümer gelegentlich, trotz höherem Arbeitseinsatz zu kabelgebundenen Plattformen zurückzukehren. Die bevorstehenden Fertigungsanlagen im Rahmen des EU-Chips-Gesetzes sind noch Jahre entfernt und bieten kurzfristig wenig Entlastung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Aktive Plattformen gewinnen an Boden bei Echtzeit-SchutzAktive Systeme erzielten 2025 62,58 % des Umsatzes und werden bis 2031 mit 7,69 % wachsen, was die Präferenz der Eigentümer für automatische Schadensbegrenzung widerspiegelt, die Schadenereignisse um bis zu 80 % reduziert. Passive Maßnahmen bleiben für die Kompartimentierung unerlässlich, verlieren jedoch Marktanteile, da Versicherer auf überwachte Unterdrückung zur Prämienentlastung bestehen. Integrierte Installationen in Hochhauswohnhäusern kombinieren brandgeschützte Schächte mit Druckbelüftungsventilatoren und veranschaulichen den kombinierten Ansatz. Hybride Einsätze bewahren die Barrierenintegrität durch kabellose Detektoren, die Bohrungen durch bewertete Wände vermeiden, und steigern die Nachrüstraten in älteren Beständen. Der Internationale Gebäudecode schreibt nun Unterdrückungssysteme in Atrien mit mehr als drei Geschossen vor, was den Markt für Brandschutzsysteme ausweitet.
Aktive Plattformen integrieren zunehmend Analysen, die eine Gefährdungseskalation vorhersagen und Anbieter durch Software-Expertise differenzieren. Batteriebetriebene Sprühsysteme für Lithium-Ionen-Batterieräume veranschaulichen spezialisierte Nischen innerhalb des Marktes für Brandschutzsysteme. Passive Anbieter reagieren mit intelligenteren Materialien, wie intumeszierenden Beschichtungen, die ihren Lebenszyklusstand durch Farbwechsel signalisieren. Die Finanzierung fließt jedoch vorwiegend in aktive Portfolios, da Serviceverträge wiederkehrende Cashflows generieren – eine Attraktivität für Integratoren, die Renteneinnahmen anstreben. Die Migration von rein passiven Designs erhöht die Marktgröße der Brandschutzsysteme, die mit aktiven Lösungen im gesamten Prognosezeitraum verbunden sind.

Nach Produkt:
Erkennung führt, kabellose Sensoren beschleunigen sichDie Branderkennung blieb mit 47,78 % im Jahr 2025 der wichtigste Umsatztreiber, gestützt durch adressierbare Brandmeldezentralen, die den Alarmursprung präzise lokalisieren und die Reaktionszeit der Ersthelfer verkürzen. Drahtlose Detektoren, die eine CAGR von 7,97 % verzeichnen, übertreffen das Wachstum des breiteren Marktes für Brandschutzsysteme, da Mesh-Netzwerke den Installationsaufwand in bewohnten Gebäuden reduzieren. Gasunterdrückungssysteme dominieren sensible Umgebungen wie Museen und Rechenzentren, in denen Wasser ein unakzeptables Schadensrisiko darstellt. Schaumsysteme behalten ihre führende Stellung in petrochemischen Anlagen, stehen jedoch vor der Herausforderung des Übergangs zu fluorfreien Lösungen, der durch Umweltvorschriften gefordert wird.
Die Zusammenführung von Erkennungs- und Unterdrückungsdaten in einheitlichen Dashboards fördert die vorausschauende Wartung – eine Funktion, die Fehlalarme in Pilotbüros um 30 % reduziert. Die Forschung zu KI in Brandmeldezentralen hat sich weiter beschleunigt, und es wird prognostiziert, dass prädiktive Analysen, die Leitungsdegradation Tage vor einem Ausfall erkennen, bis 2027 von Beta-Pilotprojekten in die breite Markteinführung übergehen und damit eine neue Premiumstufe innerhalb der Brandmeldeanlagenbranche einführen. Sprachevakuierungsalarme, die heute in Gebäuden mit mehr als 6.968 Quadratmetern gefordert werden, verbessern die Orientierung der Gebäudenutzer im Ernstfall. Detektoren, die Rauch-, Wärme- und CO-Signale integrieren, reduzieren Fehlalarme in Anlagen mit hohem Partikelaufkommen und stärken das Vertrauen des Managements. Diese Fortschritte vergrößern die Marktgröße für Brandschutzsysteme im Bereich hochwertiger Erkennungsgeräte und stärken die Differenzierung der Anbieter durch Softwarekompetenz.
Nach Endverbraucher:
Gewerbe dominiert, Rechenzentren wachsen schnellGewerbliche Gebäude erzielten 2025 41,35 % der Nachfrage durch Büros, Einkaufszentren und Hotels, die einen umfassenden Personenschutz erfordern. Rechenzentren, obwohl kleiner, wachsen mit einem CAGR von 7,72 %, da Hyperscale-Unternehmen die Reinmittel-Unterdrückung standardisieren, um Serverracks im mehrstelligen Millionen-USD-Bereich zu schützen. Industrieanlagen priorisieren Frühwarnungen zur Minimierung von Ausfallzeiten und ergänzen dies manchmal durch Wärmekameras, die Hotspots vor der Entzündung erkennen und Versicherungskosten senken.
Regierungseinrichtungen, einschließlich Verkehrsknotenpunkte und Verteidigungsstandorte, überschreiten häufig die Mindestanforderungen der Vorschriften und schreiben redundante Zonen und 72-Stunden-Notstromversorgung vor. Hochhaus-Wohngebäude integrieren mehrsprachige Sprachevakuierung für diverse Bewohner. Edge-Rechenzentren in Sekundärstädten bieten Potenzial für modulare Systeme, die innerhalb von drei Tagen installiert werden können, und weiten den Markt für Brandschutzsysteme geografisch aus. Die Anforderung von Vorsprühungssprinklern in Rechenzentren, kodifiziert durch NFPA 75:2024, zementiert Reinmittelkäufe und steigert den Marktanteil der Brandschutzsysteme bei spezialisierten Unterdrückungsangeboten.
Nach Konnektivität:
Kabelgebunden bleibt vorherrschend, während kabellos bei Nachrüstungen zunimmtKabelgebundene Plattformen hielten 2025 einen Anteil von 71,12 %, dank jahrzehntelanger eingebetteter Kabelverlegungen. Kabellose Systeme, die mit einem CAGR von 7,31 % wachsen, gewinnen bei Nachrüstungen, wo Leitungskosten über 50 USD pro laufenden Fuß übersteigen. Zuverlässigkeitsbedenken haben nachgelassen, da Mesh-Netzwerke eine Betriebszeit von 99,9 % erreichen und Batterien fünf Jahre halten. Missionskritische Standorte wie Kernkraftwerke bevorzugen nach wie vor abgeschirmte Kabel wegen der EMV-Beständigkeit, was kabelgebundene Lösungen in Hochrisikozonen dominant hält.
Hybridarchitekturen verbinden kabelgebundene Backbones mit kabellosen Endpunkten und verbinden Zuverlässigkeit mit Flexibilität auf Campusanlagen. Denkmalschutzvorschriften in historischen Vierteln fördern batteriegetriebene Geräte weiter, da Bohrungen durch Mauerwerk verboten sind. Singapurs 24-Meter-Schwelle für die Bereitschaft zu kabellosen Systemen ist ein Beispiel für regulatorische Impulse, die den Markt für Brandschutzsysteme erweitern. Komponentenengpässe behindern das kabellose Wachstum geringfügig, werden jedoch durch Arbeitskosteneinsparungen und schnellere Inbetriebnahme ausgeglichen.
Geografische Analyse
Markt für Brandschutzsysteme in Nordamerika
Nordamerika entfiel im Jahr 2025 auf 35,68 % des Umsatzes, was den Einfluss strenger NFPA-Aktualisierungen und Versicherungsanreize widerspiegelt, die die Prämien für überwachte Löschanlagen um bis zu 20 % senkten. Der Hochhausbau an den US-Küsten sowie Nachrüstungen zum Schutz vor Waldbränden in Kalifornien stützen die Auftragslage. Kanadas leistungsbasierter Bauordnung beschleunigt die Einführung von Wassernebelsystemen in dicht besiedelten Wohnhochhäusern. Das Nearshoring in Mexiko treibt die Nachfrage nach adressierbaren Brandmeldezentralen in neuen Industriezentren an.
Markt für Brandschutzsysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist bis 2031 auf den schnellsten CAGR von 8,55 % ausgerichtet, angetrieben durch Urbanisierung und die Zunahme von Hochhäusern. Chinesische Vorschriften schreiben Sprinkleranlagen in Gebäuden über 100 Meter vor, was Nachrüstungszyklen in Peking und Shanghai auslöst. Indien schreibt adressierbare Brandmeldeanlagen in Wohngebäuden über 15 Meter vor, obwohl die Durchsetzung variiert. Japan belohnt zuverlässige Komponenten mit verlängerten Inspektionsintervallen, was die anfänglichen Systemausgaben erhöht. Australiens Bauordnung von 2025 fordert vernetzte Rauchmelder und stimuliert die Nachfrage nach drahtlosen Detektoren. Südkorea schreibt Sprinkleranlagen in Wohngebäuden mit mehr als 11 Stockwerken vor, was die Einführung von Nassrohrinstallationen trotz der Kosten für den Frostschutz erzwingt.
Markt für Brandschutzsysteme in EMEA
Europa weist fragmentierte Normen auf, von denen lokale Systemintegratoren profitieren. Die DGNB-Zertifizierung in Deutschland vergibt Punkte für fortschrittlichen Brandschutz und fördert freiwillige Nachrüstungen. Im Nahen Osten besteht eine lebhafte Nachfrage aus Großprojekten, die leistungsbasiertes Design in Masterpläne integrieren, wobei die Vorschriften der Vereinigten Arabischen Emirate die CFD-Modellierung befürworten. Die Verbreitung in Afrika bleibt uneinheitlich, wobei Südafrika und Kenia führend sind, während die Durchdringung andernorts aufgrund von Fachkräftemangel im Handwerk begrenzt ist.
Regulatorisches Umfeld
Die Einhaltung der Brandschutzvorschriften ist an Bau- und Brandschutzvorschriften gebunden, die regelmäßig aktualisiert und von den örtlich zuständigen Behörden (Authorities Having Jurisdiction, AHJs) durchgesetzt werden. Der International Fire Code 2024 (International Code Council) erweiterte Anforderungen wie die Kohlenmonoxiddetektion über verschiedene Nutzungsarten hinweg, während NFPA 72 (Ausgabe 2025) am 18. September 2024 als American National Standard genehmigt wurde und die Modernisierung von Alarm-, Signal- und Überwachungssystemen in gewerblichen Anlagen unterstützt.
Zuständigkeitsspezifische Aktualisierungen treiben weiterhin die Nachfrage nach Nachrüstungen und Dokumentation an. Der Fire Code of New York State (2025) regelt Anforderungen für neue und bestehende Gebäude über referenzierte Normen, und Connecticut hat sich entschieden, den International Fire Code 2024 im Rahmen des Connecticut State Fire Safety Code 2026 zu übernehmen, wobei der State Fire Marshal als primäre AHJ fungiert. Im Vereinigten Königreich traten die im September 2024 veröffentlichten Änderungen des Approved Document B am 2. März 2025 in Kraft, mit einem weiteren Aktualisierungszyklus, der am 30. September 2026 in Kraft treten soll und einen weiteren Compliance-Meilenstein für Planer, Installateure und Gebäudeeigentümer schafft.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Komponenten- und Materiallieferanten (Sensoren, Mikrocontroller, Leistungs-ICs, Batterien, Ventile, Düsen und Rohrleitungen) und geht dann zu OEMs über, die Detektionsgeräte, adressierbare Zentralen, Alarmierungseinrichtungen und Löschtechnik entwickeln und herstellen. Systemintegratoren und Auftragnehmer stehen im Zentrum der Umsetzung und übernehmen die normgerechte Planung, Genehmigungsverfahren mit AHJs, Installation, Inbetriebnahme sowie laufende Inspektion und Wartung, zunehmend unterstützt durch Cloud-Plattformen, die Brandschutzdaten mit Gebäudeleittechnik (BMS), HLK und Zugangskontrolle für automatisierte Reaktionsabläufe verbinden.
Nachgelagert unterstützen Vertriebs- und Servicenetzwerke Ersatzteile, regelmäßige Prüfungen und Compliance-Dokumentation, während Softwareebenen (Fernwartungsdiagnose, Ereignisprotokollierung und Cybersicherheitskontrollen) einen größeren Anteil des Lebenszykluswerts erfassen. Die Volatilität der Elektronik-Lieferketten bleibt eine praktische Einschränkung für Lieferzeitpläne, insbesondere bei drahtlosen Endpunkten, die auf Chipsätze angewiesen sind, die auch in breiteren IoT-Märkten verwendet werden. Normen und Konformitätsbewertung beeinflussen auch den Produktfluss in Europa, wo die delegierten EU-Verordnungen 2026/331 und 2026/557 Leistungsklassen für Bauprodukte im Zusammenhang mit Brandverhalten und Feuerwiderstand definieren, und wo Aktualisierungen wie die EU-Durchführungsverordnung 2025/625 die Zertifizierungsanforderungen für stationäre Brandschutzausrüstung und neuere Löschmittel betreffen.
Wettbewerbslandschaft
Die fünf größten Anbieter – Johnson Controls, Honeywell, Siemens, Carrier und Bosch – kontrollieren rund 40–45 % des Umsatzes, was auf eine moderate Konzentration hindeutet. Plattform-Ökosysteme wie OpenBlue integrieren Branddaten mit HLK und Zutrittskontrolle, erhöhen die Wechselkosten der Kunden und differenzieren etablierte Anbieter. Honeywell spiegelt dieses Bündelungskonzept wider und bietet einheitliche Dashboards, die den Einrichtungsaufwand um bis zu 30 % reduzieren. Kabellose Erkennung zieht agile Neueinsteiger an, die Bluetooth und Zigbee nutzen, um Hardware 30–40 % günstiger anzubieten, obwohl ihnen tiefe Servicenetzwerke fehlen.
Der Service-Umsatz treibt nun die strategische Positionierung voran. Ferndiagnose und Over-the-Air-Firmware-Updates reduzieren Vor-Ort-Einsätze um bis zu 50 % und schützen die Margen. Anbieter investieren in KI-Modelle, die Flammendurchschlag vorhersagen, geleitet durch ein NIST-Rahmenwerk von 2024. Patentanmeldungen für druckbare Sensoren deuten auf künftige Disruption hin, sind jedoch noch mehrere Jahre von der Kommerzialisierung entfernt. Die Konsolidierung setzt sich fort: Halma PLC erwarb 2024 zwei europäische Detektorfirmen und erweiterte damit sein Mittelklasse-Portfolio.
Marktführer im Bereich Brandschutzsysteme
-
Johnson Controls International PLC
-
Honeywell International Inc.
-
Siemens AG
-
Bosch Sicherheitssysteme GmbH
-
Gentex Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Brandschutzsysteme Unternehmen in diesem Bericht
- Johnson Controls International PLC
- Honeywell International Inc.
- Siemens AG
- Bosch Sicherheitssysteme GmbH
- Gentex Corporation
- Halma PLC
- Hochiki America Corporation
- Viking Group Inc.
- Victaulic Company
- Fike Corporation
- Securiton AG
- Carrier Global Corporation
- Nittan Company Limited
- Apollo Fire Detectors Limited
- Advanced Electronics Limited
- Minimax GmbH
- Robertshaw Controls Company
- Ravel Electronics Private Limited
- Panasonic Corporation
- Edwards Fire Safety (Carrier)
- Tyco Fire Protection Products
Marktchancen und Zukunftsaussichten
Drahtlose und cloudverbundene Upgrades schaffen Freiräume in einem stark nachrüstungsbedürftigen Gebäudebestand, in dem Arbeitsaufwand und Betriebsstörungen wesentliche Hürden bleiben, insbesondere bei genutzten Gewerbeobjekten und historischen Gebäuden. Die Produktfahrpläne führender etablierter Anbieter konvergieren zunehmend auf Fernwartungsdiagnose, Ereignisintelligenz und eine engere Integration mit Smart-Building-Stacks, wie sich an der Einführung der cloudverbundenen Melder Sinteso Nova und Cerberus Nova durch Siemens Smart Infrastructure zeigt, die im März 2026 in die Building X Fire Apps integriert wurden. Dies hat die Nachfrage nach interoperablen Architekturen verstärkt, einschließlich der BACnet-Gateway-basierten Integration zwischen Brandmeldesystemen und Gebäudeleittechnik, sowie nach Servicemodellen, die durch zentrale Überwachung und softwaregestützte Wartung Vor-Ort-Einsätze reduzieren.
Der Schutz von Sonderrisiken und kritischer Infrastruktur ist ebenfalls eine aktive Chance, wobei die Risiken von Lithium-Ionen-Batterien neue Anwendungsfälle in Wohn-, Gewerbe- und Industrieumgebungen vorantreiben. Im Juni 2026 gründete Samsung C&T eine dedizierte Fire Safety Technology Group und stellte Lösungen wie einen intelligenten Ladeschrank für Lithium-Ionen-Batterien in Wohnkomplexen vor, was auf eine Nachfrage nach spezialisierter Detektion und Löschtechnik in Batterieräumen und Ladebereichen hinweist. Käufer bauen ihre Kapazitäten auch durch Akquisitionen aus, darunter der Abschluss der Übernahme von Autronica Fire and Security durch MSA Safety im Juli 2026 zur Erweiterung der Brand- und Gaswarn- und Alarmsysteme, sowie der Abschluss der Übernahme von WTech Fire Group durch APi Group im Juli 2026 zur Erweiterung der europäischen Sprinkler-, Löschtechnik- und Detektionsdienstleistungen, was die Rolle großer Serviceplattformen bei der Compliance und Lebenszyklusunterstützung an mehreren Standorten unterstreicht.
Neueste Industrielle Entwicklungen in Markt für Brandschutzsysteme
- Juni 2026: Honeywell führte neue Funktionen zur Rauchkontrolle und Kohlenmonoxid-Entlüftung innerhalb seiner NOTIFIER INSPIRE-Plattform ein und fügte cloudverbundene Tools wie Zone Sync und CLSS Rescue Assist hinzu. Die Einführung stärkt Honeywells Vorstoß in Richtung vernetzter Lebenssicherheitsabläufe, die Geräte, Signalisierung und operative Reaktion in einer einzigen digitalen Ebene zusammenführen.
- März 2026: Siemens Smart Infrastructure brachte das Brandmelder-Portfolio Sinteso Nova und Cerberus Nova auf den Markt und positionierte Cloud-Konnektivität und den ASAplus-Multikriterienansatz als zentrale Designelemente. Dieser Schritt erhöht die Wettbewerbsanforderungen bei der Falschalarmreduzierung und Fernwartung und verstärkt den breiteren Markttrend hin zu softwaregestützten Detektionsökosystemen.
- Januar 2025: Halma schloss die Übernahme der Zettler Group ab und erweiterte damit sein europäisches Brandmeldesortiment. Der Deal vertieft das Produktangebot und stärkt die Vertriebsreichweite in einer Region, in der lokale Compliance-Praktiken und Installateurbeziehungen die Anbieterwahl beeinflussen.
Markt für Brandschutzsysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Brandschutzsysteme Hardware- und systemseitige Lösungen, die ein Brandereignis erkennen, Gebäudenutzer warnen sowie Brände unterdrücken oder kontrollieren. Dies schließt passiven und aktiven Brandschutz ein, der in Gebäuden und Anlagen installiert ist.
Ausschlüsse aus dem Umfang: Routinemäßige Gebäudewartungsarbeiten, die nicht mit der Installation, Aufrüstung, Überwachung oder dem Austausch von Brandschutzsystemen verbunden sind, werden ausgeschlossen.
Segmentierungsübersicht
- Nach Technologie
- Passive Brandschutzsysteme
- Aktive Brandschutzsysteme
- Nach Produkt
- Brandmelder
- Detektoren
- Alarme
- Brandunterdrückung
- Gas
- Schaum
- Weitere Brandunterdrückungsprodukte
- Brandmelder
- Nach Endverbraucher
- Gewerbe
- Industrie
- Staat
- Weitere Endverbraucher
- Nach Konnektivität
- Kabelgebundene Systeme
- Kabellose Systeme
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um den Marktrahmen festzulegen und das Modell an messbaren Signalen zu verankern, bevor Annahmen angewendet wurden. Wir stützten uns hauptsächlich auf öffentliche Sicherheitsvorschriften und Brandschutzstatistiken, um Adoptionsfaktoren zu verstehen, und nutzten Bau- und Industrieaktivitätsreihen, um zu ermitteln, wo Systeme eingesetzt werden.
Typische Eingaben umfassten öffentliche Quellen wie die National Fire Protection Association (NFPA) für Normen und Vorfallskontext, die US Fire Administration und das National Institute of Standards and Technology (NIST) für Sicherheitsforschung, den International Code Council (ICC) und ähnliche Normungsgremien für regulatorische Ausrichtung sowie allgemeine Bau- und Fertigungsindikatoren von Behörden wie dem US Census Bureau und der Weltbank. Wir haben außerdem Jahresberichte, Investorenpräsentationen und seriöse Branchenverbandspublikationen ausgewertet und selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentrecherchen und handelsbasierte Versandprüfungen genutzt, wo diese zur Validierung von Volumen und Preisen beitrugen. Diese Beispiele sind nicht abschließend; es wurden viele weitere öffentliche und kostenpflichtige Quellen konsultiert, um Datenpunkte zu erheben, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu bestätigen, was als Verkauf eines Brandschutzsystems gezählt wird, sowie Preise, Austauschzyklen und die Aufteilung zwischen Neuinstallationen und Nachrüstungsbedarf zu validieren. Wir sprachen mit einer Mischung aus Herstellern, Händlern, Installateuren und anlagenseitigen Käufern in den wichtigsten Regionen, damit sekundäre Indikatoren hinsichtlich lokaler Normdurchsetzung, Beschaffungszeitplanung und Produktmixverschiebungen korrigiert werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 34 % | CXOs: 14 % | APAC: 49 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 27 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 59 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Nachfragerekonstruktion, die die Ausgaben für Brandschutzsysteme mit dem aktiven Gebäude- und Anlagenbestand verknüpft und anschließend Adoptions- und Aufrüstungsraten anwendet, die Normanforderungen und Risikoprofile widerspiegeln. Sobald diese Struktur festgelegt war, wurden die Ergebnisse mithilfe selektiver Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben von Durchschnittsverkaufspreisen multipliziert mit Versandvolumen für wichtige Gerätegruppen sowie Kanalprüfungen zum Installationsdurchsatz in Märkten mit hoher Aktivität.
Zu den Eingaben, die das Modell beeinflussten, gehörten neue gewerbliche Nutzflächenzugänge, Investitionszyklen in der Industrie, die Nachrüstungsintensität in älteren Gebäuden, der Anteil der Standorte, die überwachte Alarmanlagen erfordern, sowie die Verschiebung im Produktmix zwischen kabelgebundenen und drahtlosen Installationen. Die Preisgestaltung wurde sorgfältig behandelt, da sich Unterdrückungs- und Erkennungsprodukte unterschiedlich verhalten, und die Währungszeitpunkte wurden vor der Zusammenfassung der regionalen Daten standardisiert.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit das Wachstum in Abhängigkeit von Bauzyklen, Durchsetzungsstärke und dem Zeitpunkt des Ersatzbedarfs angepasst werden konnte. Die Szenariogewichtungen wurden anhand des Expertenkonsenses aus Primärgesprächen angepasst. Wo Bottom-up-Belege für kleinere Länder dünn waren, wurden zunächst Proxy-Indikatoren wie Baubeginne, Importsignale und Skalierung des installierten Bestands verwendet und anschließend während regionaler Überprüfungen normalisiert.
Datenvalidierung und Aktualisierungszyklus
Wir haben die Modellergebnisse mit unabhängigen Signalen wie Bauaktivität, Brandschutztrends und Handelsflussrichtung abgeglichen und anschließend Ausreißer untersucht, bevor die Gesamtwerte finalisiert wurden. Wenn eine Region einen ungewöhnlichen Anstieg zeigte, wurden die Annahmen überprüft und Primärbefragte erneut kontaktiert, um zu bestätigen, ob dieser durch Preisgestaltung, Einmalprojekte oder eine tatsächliche Adoptionsveränderung bedingt war.
Jeder Bericht durchläuft eine mehrstufige Analystenprüfung, gefolgt von einer abschließenden Konsistenzprüfung über Regionen und Produktgruppen hinweg. Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Vorschriften, großflächige Bauverlangsamungen oder starke Preisverschiebungen die Prognose erheblich verändern. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Marktgröße für Brandschutzsysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Brandschutzsysteme weichen häufig voneinander ab, selbst wenn der Themenname identisch erscheint, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was einbezogen wird, welches Jahr als Ausgangspunkt dient und wie Preisgestaltung und Währung behandelt werden. Unterschiede entstehen auch dadurch, ob das Modell den Nachfragesignalen des installierten Bestands folgt oder sich stärker auf übergeordnete Umsatzgesamtwerte stützt.
Einige externe Schätzungen erweitern den Umfang auf breitere Brandschutzkategorien wie Analyse- und Reaktionsebenen und können zudem Dienstleistungen stärker in den Gesamtwert einbeziehen. Bei Mordor Intelligence ist die Zählung auf passive und aktive Brandschutzsysteme beschränkt, die mit Detektoren und Alarmanlagen sowie Unterdrückungsprodukten verbunden sind, und der Wert für 2026 ist an ein konsistentes Prognosefenster und Produktmixpreisüberprüfungen geknüpft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 79,97 Milliarden USD (2026) | |
| Fachzeitschrift A | 68,20 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen anderen Aktualisierungszeitpunkt; der Markt wird möglicherweise stärker durch aggregierte Segmentgesamtwerte geprägt als durch eine auf dem Gebudebestand basierende Nachfrageermittlung mit kabelgebundenem versus drahtlosem Produktmix und Austauschzyklen. |
| Branchenprofil B | 81,90 Milliarden USD (2024) | Deckt einen breiteren Brandschutzrahmen ab (einschließlich Analyse- und Reaktionselementen) und weist einen Umsatzwert für 2024 aus, was die Gesamtwerte je nach Behandlung integrierter Lösungen und dienstleistungsintensiver Verträge verschieben kann. |
Insgesamt lässt sich die Streuung der drei Werte hauptsächlich durch Umfangsgrenzen, das gewählte Basisjahr sowie die Behandlung von Preisgestaltung und Lösungspaketen erklären. Indem die Definition an Detektoren und Alarmanlagen sowie Unterdrückungshardware und Systeminstallationen geknüpft und die Adoption und Preisgestaltung mit realen Kauf- und Installationssignalen validiert wird, bleibt die Schätzung transparent und für die Planung reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Brandschutzsysteme im Jahr 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 110,19 Milliarden USD bei einem CAGR von 6,61 % erreichen.
Welches Technologiesegment wächst am schnellsten?
Aktive Systeme werden mit einem CAGR von 7,69 % wachsen, angetrieben durch Echtzeitunterdrückungsvorschriften.
Warum gewinnen kabellose Detektoren an Bedeutung?
Sie reduzieren den Nachrüstaufwand um bis zu 60 % und erfüllen neue Vorschriftenanforderungen für Cloud-Konnektivität.
Welches Endverbraucher-Teilsegment weist das höchste Wachstumspotenzial auf?
Rechenzentren mit einem CAGR von 7,72 % erfordern Reinmittel-Unterdrückung zum Schutz hochwertiger Geräte.
Welche Region bietet den robustesten Wachstumsausblick?
Der asiatisch-pazifische Raum wird voraussichtlich mit einem CAGR von 8,55 % wachsen, bedingt durch rasche Urbanisierung und strengere Vorschriften.
Wie wirkt sich die Volatilität in der Lieferkette auf Projektzeitpläne aus?
Komponentenengpässe können Installationen um zwei bis vier Monate verzögern und veranlassen Vorauskäufe von Lagerbeständen.