
Marktgröße und Marktanteil für Hochleistungsfasern
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
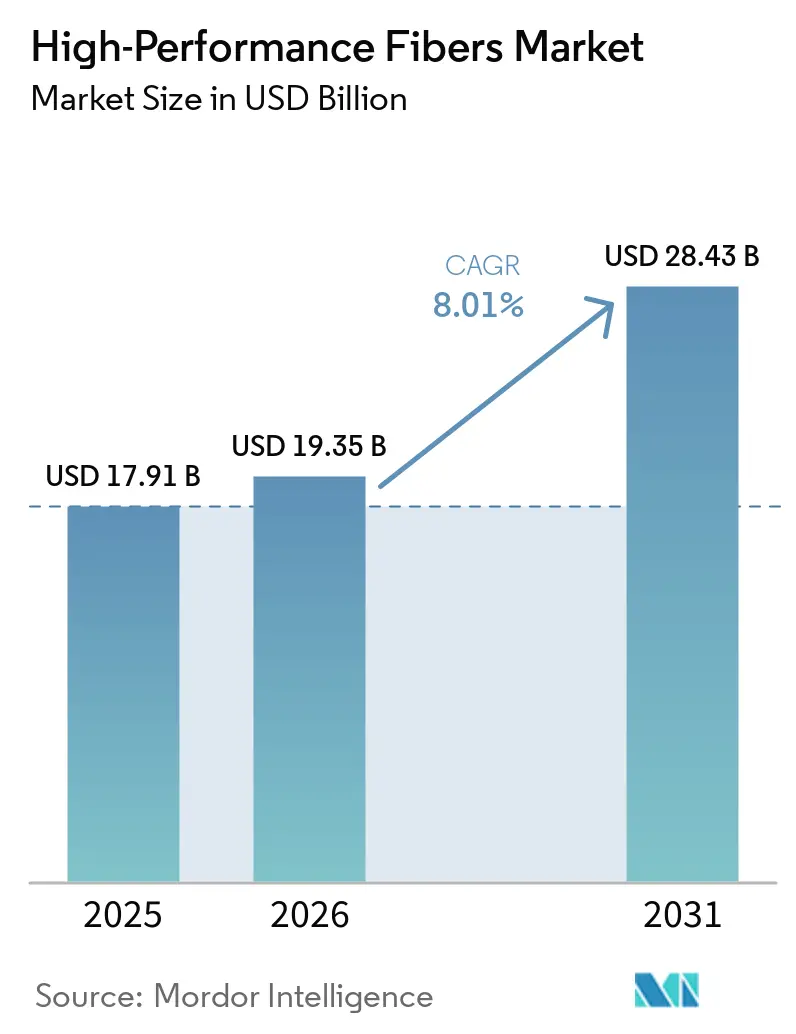
| Marktgröße (2026) | 19.35 Milliarden US-Dollar |
| Marktgröße (2031) | 28.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
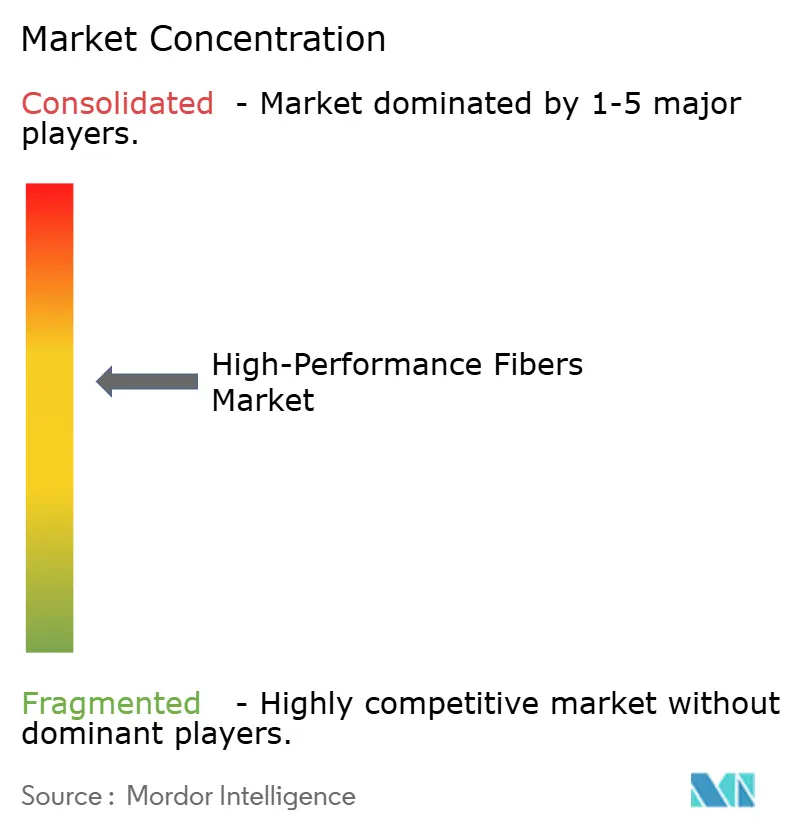
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hochleistungsfasern von Mordor Intelligence
Die Marktgröße für Hochleistungsfasern wurde im Jahr 2025 auf 17,91 Milliarden USD geschätzt und soll von 19,35 Milliarden USD im Jahr 2026 auf 28,43 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,01 % während des Prognosezeitraums (2026–2031). Die Nachfrage beschleunigt sich, da Kohlenstoff-, Aramid-, Glas- und Spezialfasern von Nischenanwendungen in der Luft- und Raumfahrt in Hauptrollen bei Anlagen für erneuerbare Energien, emissionsfreien Fahrzeugen und datenreichen Telekommunikationsnetzen übergehen. Kommerzielle Windturbinenblätter, die heute Längen von über 100 m überschreiten, Typ-IV-Wasserstoffdruckbehälter und 5G-Glasfaserkabel erfordern allesamt Materialien mit außergewöhnlichen Festigkeits-Gewichts-Verhältnissen und thermischer Stabilität. Aggressive Kapazitätserweiterungen in China haben die durchschnittlichen Verkaufspreise unter Druck gesetzt, doch steigende Volumina und neue Anwendungen treiben den Umsatz weiterhin an. Die Dekarbonisierungsmandate der Politik, kombiniert mit Initiativen zur Lokalisierung der Lieferkette in Nordamerika und Europa, stützen das langfristige Wachstum zusätzlich.
Wichtigste Erkenntnisse des Berichts
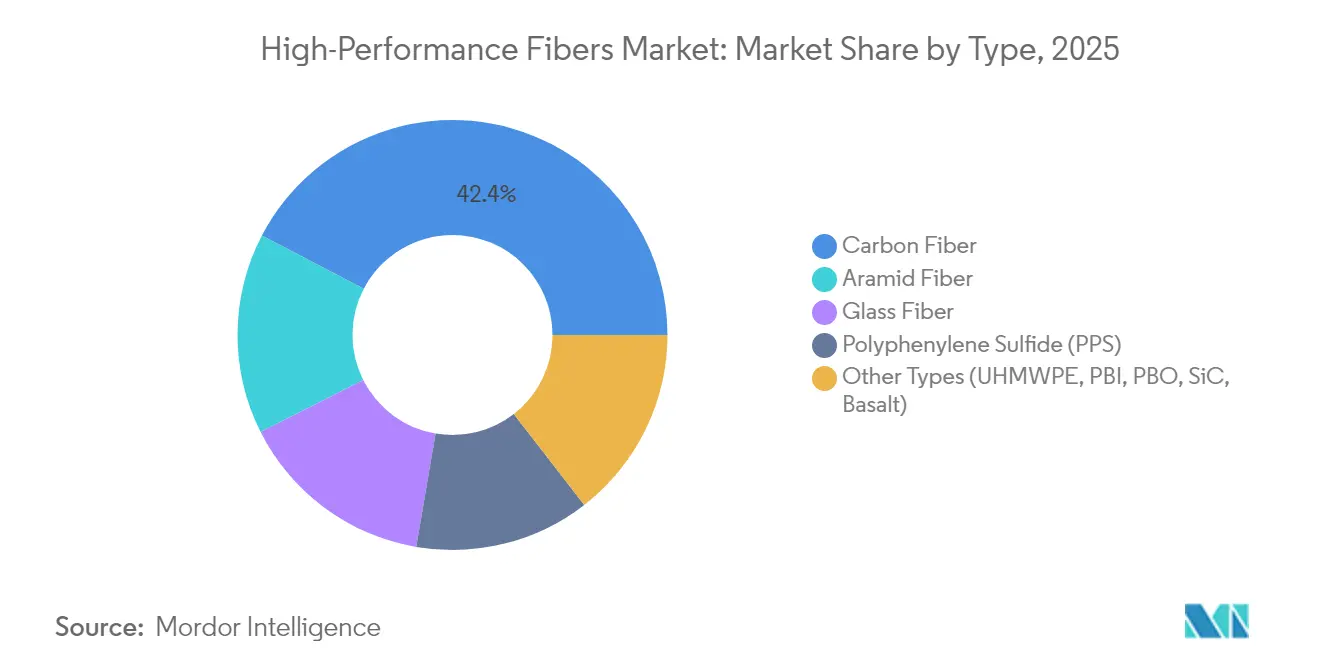
- Nach Typ führte Kohlenstofffaser im Jahr 2025 mit einem Umsatzanteil von 42,35 %; das Segment wächst bis 2031 mit einer CAGR von 8,88 %.
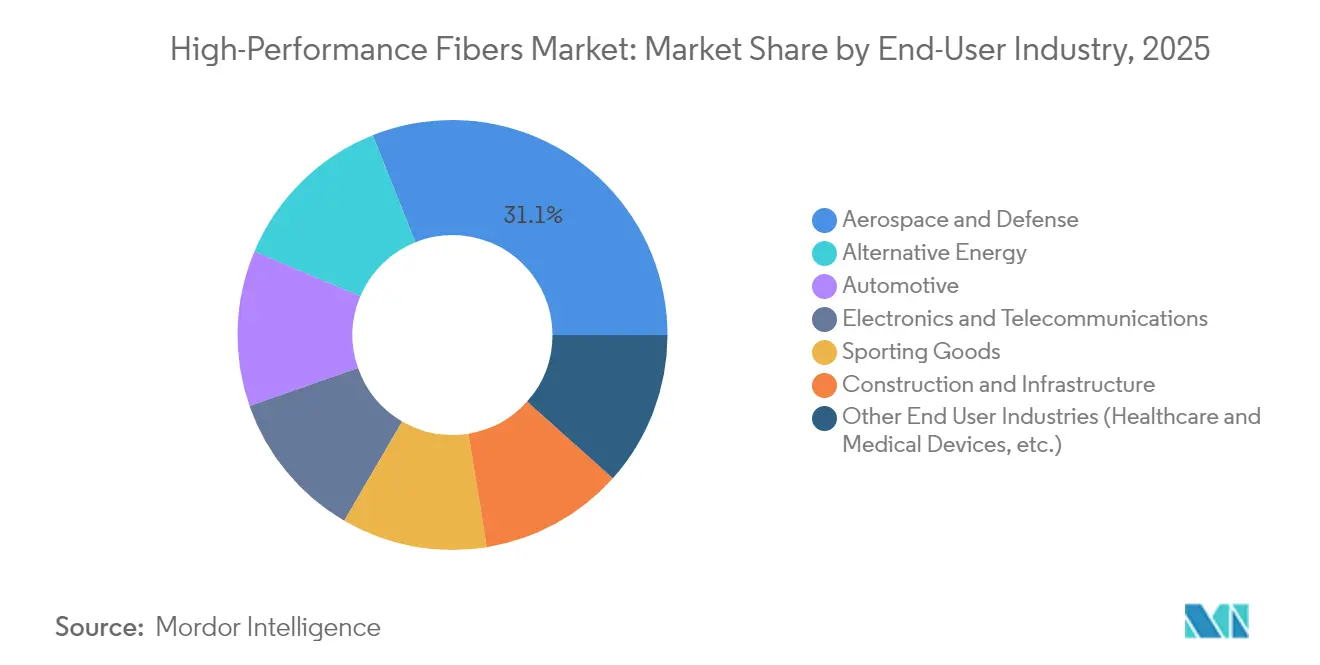
- Nach Endverbraucherbranche hielt Luft- und Raumfahrt sowie Verteidigung im Jahr 2025 einen Anteil von 31,05 % am Markt für Hochleistungsfasern, während alternative Energie bis 2031 voraussichtlich mit einer CAGR von 8,61 % wachsen wird.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 40,10 % an der Marktgröße für Hochleistungsfasern, und die Region wächst bis 2031 mit einer CAGR von 8,44 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Hochleistungsfasern
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach leichten Offshore-Windturbinenblättern | +1.8% | Global, konzentriert in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Nachfrage aus der Luft- und Raumfahrt- sowie Verteidigungsindustrie | +1.5% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Kommerzieller Rollout von Typ-IV-Wasserstoffdruckbehältern | +1.2% | Global, frühe Einführung in Japan und Europa | Mittelfristig (2–4 Jahre) |
| Umstieg auf Aramidgarn bei der 5G-Glasfaserverkabelung | +0.9% | Global, angeführt von Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Hohe Nachfrage nach Sport- und Schutzprodukten | +0.7% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach leichten Offshore-Windturbinenblättern
Turbinenblätter mit einer Länge von über 100 m verbrauchen heute weit größere Mengen an Kohlenstofffaser als frühere Modelle, und die automatisierte Faserablage senkt die Produktionskosten, sodass Wind für einige Hersteller die Luft- und Raumfahrt als größten Volumenabsatzmarkt überholt. Hybride, die Kohlenstoff und Glas kombinieren, werden eingesetzt, um Steifigkeit, Korrosionsbeständigkeit und Blitzschutz in Einklang zu bringen. Chinesische und europäische Blattfertiger mit eigenen Faserlinien erzielen Kostenvorteile beim raschen Kapazitätsaufbau in der Nordsee und im Ostchinesischen Meer.
Hohe Nachfrage aus der Luft- und Raumfahrt- sowie Verteidigungsindustrie
Die Modernisierung von Kampfflugzeugflotten, unbemannten Luftfahrzeugen und Trägerraketen hält Verteidigungsbudgets in ultra-hochmodulige Kohlenstoff- und Keramikfasern investiert. Die Erholung der kommerziellen Luftfahrt hat Bestellungen für komposit-intensive Großraumflugzeuge erneuert, während „mehr-elektrische” Flugzeugarchitekturen elektromagnetische Abschirmanforderungen einführen, die hybride Kohlenstoff-Aramid-Aufbauten begünstigen.
Kommerzieller Rollout von Typ-IV-Wasserstoffdruckbehältern
Das Entstehen der Wasserstoffwirtschaft schafft eine beispiellose Nachfrage nach Typ-IV-Druckbehältern, die für ihre strukturelle Integrität vollständig auf Verbundstoffumwicklungen angewiesen sind, wobei Automobilanwendungen die kommerzielle Einführung anführen. Hondas CR-V e:FCEV und ähnliche Brennstoffzellenfahrzeuge speichern Wasserstoff ausschließlich in kohlenstofffaserumwickelten Tanks, was den Faserverbrauch pro Fahrzeug im Vergleich zu Typ-III-Behältern verdreifacht. Europäische Lkw- und Bahnbetreiber erproben 700-bar-Tanks für Langstreckenrouten, was die Nachfrage nach Tow-Preg-Linien ankurbelt, die Berstfestigkeiten von über 1.600 bar garantieren können.
Umstieg auf Aramidgarn bei der 5G-Glasfaserverkabelung
Betreiber, die Stahlzugelemente durch dielektrisches Aramid ersetzen, reduzieren das Kabelgewicht um 70 %, was die Luftinstallation erleichtert und die Biegeleistung in dichten städtischen Leitungsschächten verbessert. Kleinstzellenarchitekturen, die Tausende von Kurzverbindungen pro Quadratkilometer erfordern, vervielfachen die Volumennachfrage nach Spezial-Aramidgarnen, die in Japan, den Vereinigten Staaten und China hergestellt werden. [1]Teijin Aramid Pressebüro, „Aramidgarn für 5G-Kabel”, Teijin Aramid, teijinaramid.com
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Lieferkette für Polyacrylnitril (PAN)-Vorläufer | -1.1% | Global, konzentrierte Auswirkung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Recyclinginfrastruktur für Mehrkomponenten-Verbundwerkstoffe | -0.8% | Global, akut in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Chinesische Überkapazität treibt Preiskompression voran | -0.9% | Global; am stärksten in Asien-Pazifik und exportorientierten Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Lieferkette für Polyacrylnitril (PAN)-Vorläufer
Polyacrylnitril-Preisschwankungen von 30–40 % im Jahr 2024 schmälerten die Margen unabhängiger Spinner ohne Rückwärtsintegration. Toray und inländische chinesische Großunternehmen, die die Vorläuferkapazität kontrollieren, schützten sich vor Preisanstiegen, während mehrere westliche Hersteller Expansionspläne aufschoben und auf eine stabilere Rohstoffverfügbarkeit warteten. Biobasierte Acrylnitril-Pilotprojekte in den Vereinigten Staaten könnten die Inputs diversifizieren, doch die kommerzielle Produktion ist noch Jahre entfernt.
Begrenzte Recyclinginfrastruktur für Mehrkomponenten-Verbundwerkstoffe
Pyrolyseanlagen können Kohlenstofffaser nur mit 70–80 % der ursprünglichen Zugfestigkeit zurückgewinnen, was die Wiederverwendung auf nicht-strukturelle Platten beschränkt. Komplexe Hybridlaminate mit Metallen oder Thermoplasten erhöhen die Trennungskosten und verlangsamen Investitionen in Großanlagen. Die Regeln zur erweiterten Herstellerverantwortung der Europäischen Union könnten Richtlinien für recyclinggerechtes Design beschleunigen, doch die aktuelle Wirtschaftlichkeit begünstigt die Deponierung von Blattschrott – eine Praxis, die im Widerspruch zu unternehmerischen Nachhaltigkeitsversprechen steht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Kohlenstofffaser treibt Innovation in allen Anwendungen voran
Kohlenstofffaser hielt 2025 einen Marktanteil von 42,35 % am Markt für Hochleistungsfasern und wird bis 2031 voraussichtlich mit einem CAGR von 8,88 % wachsen, gestützt durch Vorgaben zur Gewichtsreduzierung im Automobilbereich und den Ausbau der Infrastruktur für erneuerbare Energien. Asiatische Hersteller wie Zhongfu Shenying investieren neue Kapazitäten – 866 Millionen USD für 30.000 t/Jahr in Jiangsu – um in kostenempfindliche Industriesegmente vorzudringen. Aramidfaser dominiert weiterhin ballistische und Telekommunikationsanwendungen; Teijins Recyclinganlage im industriellen Maßstab in den Niederlanden verarbeitet Aramidgarn nun zu neuer Faser auf, wodurch die Lebenszyklusemissionen gesenkt werden. Glasfaser bleibt das kostengünstige Standbein für Bau und Standard-Automobilverkleidungen, während Polyphenylensulfid (PPS) ein zweistelliges Wachstum verzeichnet, da Batteriegehäuse für Elektrofahrzeuge thermische und chemische Beständigkeit erfordern. UHMWPE und Keramikfasern füllen Nischenbereiche in der Kryogenlagerung bzw. in Hochtemperaturfaser-Anwendungen für Hyperschallplattformen aus.
Der rasche Kostenverfall bei Kohlenstofffasern in Industriequalität verändert die Beschaffungsstrategien grundlegend. Automobilhersteller schließen mehrjährige Verträge ab, um die Versorgung zu sichern, während Windenergieanlagenhersteller Lohnverarbeitungsvereinbarungen aushandeln, die Volumenzusagen gegen Preisobergrenzen tauschen. Materialformulierungen kombinieren Kohlenstoffrovings mit niedrigviskosen Epoxidharzen, um hohe Produktionsdurchsätze bei der Blattfertigung zu erreichen. Gleichzeitig verzeichnet der Markt für Hochleistungsfasern wachsende Risikokapitalinvestitionen in ligninbasierte Kohlenstofffasern, um die Abhängigkeit von PAN zu verringern und die Umweltbilanz zu verbessern. Obwohl noch nicht kommerziell verfügbar, haben Pilotanlagen Fasern mit einem Modul von über 35 Msi hergestellt, die für Sportgerätelaminate geeignet sind, was auf ein Potenzial zur Disruption bestehender Lieferketten im späteren Verlauf des Jahrzehnts hindeutet.


Nach Endverbraucherbranche: Alternative Energie fordert die Dominanz der Luft- und Raumfahrt heraus
Luft- und Raumfahrt sowie Verteidigung behielten im Jahr 2025 einen Anteil von 31,05 % an der Marktgröße für Hochleistungsfasern, was auf hohe Zertifizierungshürden zurückzuführen ist, die neue Marktteilnehmer einschränken. Airbus und Boeing weiten die Verwendung von Verbundstoffrümpfen auf Schmalrumpf-Nachfolger aus und steigern das Faservolumen pro Flugzeug von 35 Tonnen bei aktuellen Programmen auf 50 Tonnen bei Designs der nächsten Generation. Verteidigungsministerien in den Vereinigten Staaten, Frankreich und Japan stellen Rekordbudgets für Tarnkappen-Drohnen und Hyperschallraketen bereit, die jeweils auf Keramik- und Kohlenstoff-Kohlenstoff-Verbundwerkstoffe angewiesen sind, die Flugbedingungen von über 2.000 °C standhalten können.
Das Segment alternative Energie ist der am schnellsten wachsende Bereich und wächst bis 2031 mit einer CAGR von 8,61 %, da Offshore-Wind- und Grünwasserstoffprojekte skalieren. Blatt-OEMs entwickeln 25-MW-Turbinen für schwimmende Plattformen, die jeweils 350–500 Tonnen Kohlenstoff- und Glasfaser benötigen. Gleichzeitig bevorzugen Elektrolyseur- und Wasserstofftankhersteller Kohlenstoff gegenüber Metall wegen Korrosionsbeständigkeit und Gewichtseinsparungen. Batteriegehäuse für Elektrofahrzeuge, Druckplattenfedern und Strukturbauteile erweitern die Anwendungsfälle weiter und verteilen die Nachfrage auf duroplastische und thermoplastische Matrices. Sportartikel, Infrastruktur und Medizin bieten eine stabile Grundlastnachfrage, sehen sich jedoch aufgrund von Marktreife und regulatorischen Einschränkungen einem langsameren Wachstum im mittleren einstelligen Bereich gegenüber.
Geografische Analyse
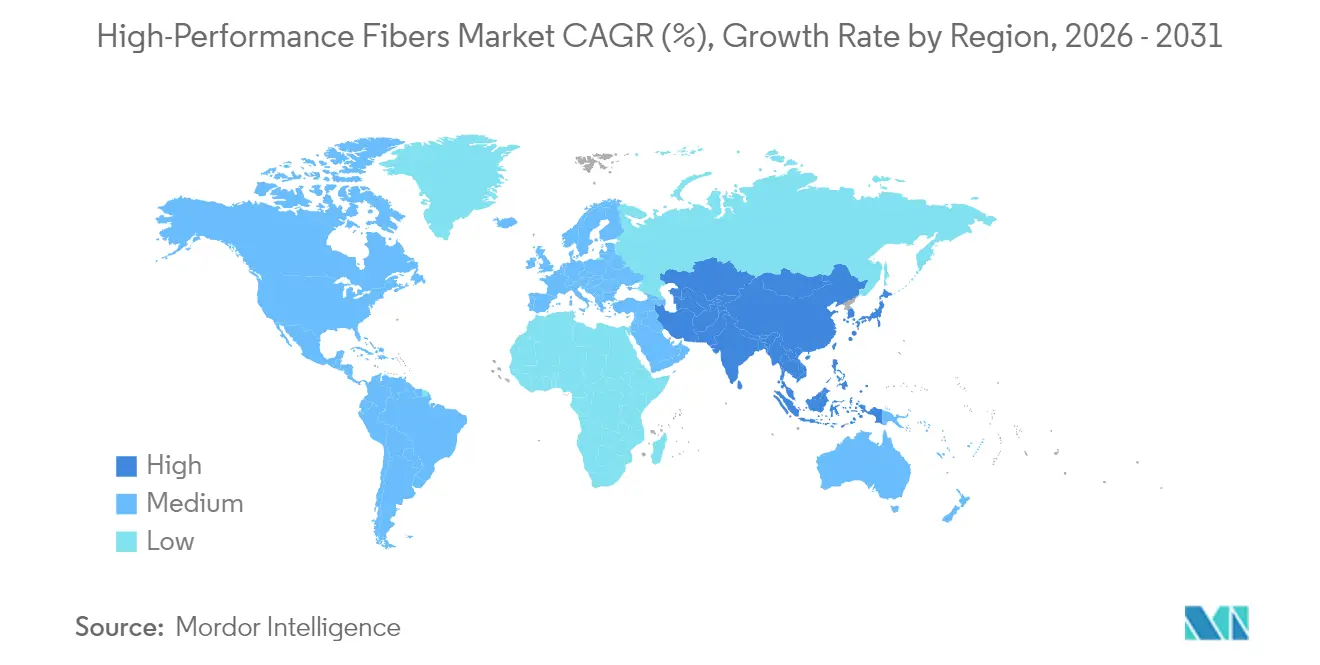
Asien-Pazifik dominiert mit einem Anteil von 40,10 % am Markt für Hochleistungsfasern im Jahr 2025, angetrieben durch Chinas Ausbau erneuerbarer Energien und aggressive Zeitpläne zur Fahrzeugelektrifizierung. Pekings Fünfjahresplan unterstützt den Ausbau von über 100 GW/Jahr Offshore-Wind, was den Faserverbrauch in großdurchmessrigen Blättern verdoppelt. Inländische Hersteller haben das westliche Monopol auf Kohlenstoff der T1000-Klasse gebrochen und ermöglichen es lokalen OEMs, Verteidigungs- und Luftfahrtspezifikationen für fortschrittliche Kampfjets zu erfüllen. Japans Toray und Teijin behaupten weiterhin Premiumnischen, während Südkorea PPS und Glasfaser in Batteriegehäuse und elektronische Substrate lenkt.
Nordamerika priorisiert dank des Inflation Reduction Act und Buy-American-Richtlinien die inländische Kohlenstofffaserproduktion. Neue Linien in Washington State, Alabama und Quebec werden bis 2027 über 15.000 t/Jahr hinzufügen, was die Abhängigkeit von asiatischen Vorläufern verringert und nationale Sicherheitsziele für Kampfflugzeugprogramme und Trägerraketen erfüllt. Mexikos wachsende Montagekapazität für Elektrofahrzeuge zieht Aramid- und Glasfaserimporte südlich der Grenze an und veranlasst regionale Verarbeiter, sich in der Nähe von Endmontagestandorten anzusiedeln.
Die Marktentwicklung in Europa betont Nachhaltigkeit und Kreislaufwirtschaftsprinzipien, mit regulatorischen Rahmenbedingungen, die zunehmend biobasierte und recycelbare Faserlösungen gegenüber konventionellen Materialien bevorzugen. Der Windenergiesektor der Region treibt eine erhebliche Nachfrage nach Kohlenstofffaser an, während Automobilanwendungen auf Leichtbaulösungen setzen, die Emissionsreduzierungsziele unterstützen. Deutsche Automobilhersteller validieren thermoplastische Kohlenstoffarchitekturen, die ein einfacheres Aufschmelzen ermöglichen, während nordische Energieentwickler biobasierte Epoxidmatrizen in Offshore-Prototypen testen. Das regionale Wachstum bleibt hinter dem Tempo Asiens zurück, erzielt jedoch höhere durchschnittliche Verkaufspreise aufgrund strenger Qualitäts- und Umweltstandards.
Die aufkommende Nachfrage in Südamerika und dem Nahen Osten bleibt opportunistisch, gebunden an Infrastruktur- und Megaprojekte für erneuerbare Energien, aber gedämpft durch Währungsvolatilität und Fachkräftemangel.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Hochleistungsfasern beginnt mit vorgelagerten petrochemischen und spezialchemischen Vorprodukten (insbesondere Acrylnitril für PAN-basierte Kohlenstofffaser-Präkursoren sowie Lösungsmittel und Additive für Gel-Spinning und Faserveredelung), verläuft über die Präkursorherstellung, das Faserspinnen (Kohlenstoff, Aramid, Glas, PPS, UHMWPE und Spezialqualitäten) und die nachgelagerte Weiterverarbeitung zu Garnen, Geweben, Vliesstoffen, UD-Tapes und Prepregs. Die finale Umwandlung erfolgt bei Herstellern von Verbundwerkstoffteilen und -komponenten, die Luft- und Raumfahrt sowie Verteidigung, Windkraftflügel, Wasserstoff-Druckbehälter vom Typ IV, Elektronik- und Telekommunikationskabel, Bauverstärkung und Schutzprodukte beliefern.
Wesentliche Engpässe bestehen weiterhin bei (i) den energieintensiven Präkursor-, Stabilisierungs- und Karbonisierungsschritten, die den Kohlenstofffaser-Ausstoß begrenzen und die Anfälligkeit gegenüber Rohstoffpreisvolatilität erhöhen, sowie (ii) den langwierigen Qualifizierungs- und Zertifizierungszyklen in der Luft- und Raumfahrt, die einen Lieferantenwechsel verlangsamen und Kapazitäten in bereits zugelassenen Qualitäten binden. Die Kette wird zunehmend durch vertikale Integration geprägt (Tier-1-Anbieter, die vom Präkursor bis zum Prepreg kontrollieren) sowie durch qualifizierungsgetriebenen Nachfragesog an der Schnittstelle zwischen Material und Prepreg, wo Programme wie NCAMP dazu beitragen, Materialdatensätze zu standardisieren und die Einführungszeiten für zertifizierte Verbundwerkstoffsysteme zu verkürzen.
Wettbewerbslandschaft
Rund 20 globale Akteure kontrollieren 70 % der installierten Spinn- und Verarbeitungskapazität, was dem Markt für Hochleistungsfasern ein mäßig konzentriertes Profil verleiht. Erstklassige Marktführer wie Toray Industries Inc., Mitsubishi Chemical Group und Teijin Ltd. nutzen vollständig integrierte PAN- oder PPTA-Vorläuferlieferketten bis hin zu Prepreg-Rollen, um Kosten- und Qualitätsvorteile gegenüber mittelständischen Wettbewerbern zu sichern. Die Wettbewerbsdifferenzierung dreht sich zunehmend um Nachhaltigkeitskennzahlen. Teijin Ltd.s geschlossenes Aramid-Recycling gewinnt über 85 % der Faserzugfestigkeit zurück und ermöglicht die Integration in neue Telekommunikationskabel ohne Leistungseinbußen. Europäische Hersteller erproben biobasierte Epoxidrouten, während nordamerikanische Start-ups Lignin-Kohlenstoff-Mischungen erkunden.
Marktführer der Hochleistungsfaserindustrie
Toray Industries Inc.
Teijin Ltd.
Mitsubishi Chemical Group
Owens Corning
DuPont
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Weiße Flecken eröffnen sich dort, wo Endanwender zertifizierte, anwendungsfertige Materialien anstelle von Standardfasern benötigen, insbesondere bei Prepregs für Luft- und Raumfahrt sowie Verteidigung und thermoplastischen Verbundwerkstoffen, sowie bei Telekommunikationskabeln, bei denen dielektrische Aramidgarne Stahlverstärkungselemente ersetzen. Die durch NCAMP getriebene Qualifizierungstätigkeit schafft zudem einen praktikablen Kommerzialisierungspfad für neue Harzsysteme und faserverstärkte Prepregs und unterstützt Anbieter, die konsistente Spezifikationen und Dokumentationen über standortübergreifende Lieferketten hinweg liefern können.
Auf der Angebotsseite schaffen neue Kapazitäts- und Fähigkeitserweiterungen Raum für lokalisiertes Wachstum und Spezialqualitäten neben kostenwettbewerbsfähigen Industrievolumina. Im Juni 2026 schloss Toray Advanced Materials Korea eine Erweiterung seiner zweiten Meta-Aramidfaserlinie in Gumi ab und erhöhte damit die Gesamtkapazität auf 5.400 Tonnen pro Jahr. Im März 2026 nahm China Jushi eine Anlage für elektronikgeeignete Glasfaser in Huaian mit einer Faserkapazität von 100.000 Tonnen pro Jahr und 390 Millionen Metern Elektronikgewebe in Betrieb, was der Nachfrage nach leistungsfähigerer Verstärkung in Elektronik und Telekommunikation entspricht. Prozessinnovationen zeigen zudem Chancen für Produktionsstandorte und Energieeffizienz auf, darunter Arbeiten der FH Aachen zur plasmabasierten PAN-Stabilisierung, die den Energieverbrauch bei der Stabilisierung senken und die Anlagenlänge reduzieren – ein Hebel für Regionen, die eine Lokalisierung der Lieferkette und eine kohlenstoffärmere Produktion von Kohlenstofffaser-Präkursoren und -fasern anstreben.
Aktuelle Branchenentwicklungen
- Mai 2026: Toray Advanced Composites erweiterte die NCAMP-Qualifizierungen für sein thermoplastisches Verbundwerkstoffsystem Toray Cetex TC1225 low-melt PAEK um unidirektionales T700-Tape-Prepreg. Der erweiterte Qualifizierungsumfang unterstützt schnellere Materialauswahl- und Zertifizierungsprozesse für Programme in Luft- und Raumfahrt sowie Verteidigung und stärkt den Nachfragesog für qualifizierte Hochleistungsfaser-Verbundwerkstoffsysteme.
- März 2026: Teijin Carbon stellte eine erweiterte Tenax-Next-Kohlenstofffaser-Produktlinie vor, einschließlich pelletierter Qualitäten und eines Vliesstoffs aus recycelter Kohlenstofffaser/Polycarbonat (rCF/PC). Die Produktpalette zielt auf industrielle Verarbeitungswege und Anforderungen an Kreislaufmaterialien ab und erweitert die nachgelagerten Verarbeitungsoptionen über traditionelle duroplastische Verbundwerkstoffformate hinaus.
- August 2024: Renegade Materials Corp., ein Unternehmen von Teijin Limited, erhielt die NCAMP-Zertifizierung für ein duroplastisches Epoxid-Prepreg auf Quarzgewebe, was als erste dieser Art für diese Materialkategorie beschrieben wird. Die Zertifizierung erweitert das Angebot an qualifizierten Kombinationen aus Verstärkung und Harz für Hochleistungsanwendungen und unterstützt die Einführung in Programmen, die standardisierte Qualifizierungsdaten erfordern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der Markt für Hochleistungsfasern ist definiert als Nachfrage und Umsätze für Fasern, die auf hohe Festigkeit, Steifigkeit sowie Hitze- oder Chemikalienbeständigkeit ausgelegt sind und in fortschrittlichen Verbundwerkstoffen, Schutzmaterialien und Spezialtextilien bei Endverbrauchern eingesetzt werden.
Ausschlüsse aus dem Umfang: Fertige Endprodukte (beispielsweise vollständige Schutzausrüstungen oder geformte Verbundteile) sind ausgeschlossen; der Fokus liegt auf dem Wert der Faser und faserbasierter Zwischenmaterialien.
Segmentierungsübersicht
- Nach Typ
- Kohlenstofffaser
- Verbundwerkstoffe
- Kohlenstofffaserverstärkter Kunststoff (CFK)
- Verstärkter Kohlenstoff-Kohlenstoff (RCC)
- Textilien
- Mikroelektroden
- Katalyse
- Verbundwerkstoffe
- Aramidfaser
- Meta-Aramid
- Para-Aramid
- Glasfaser
- Polyphenylensulfid (PPS)
- Andere Typen (Ultrahochmolekulares Polyethylen (UHMWPE), Polybenzimidazol (PBI), Poly(p-phenylen-2,6-benzobisoxazol) (PBO), Siliziumkarbid (SiC), Basalt)
- Kohlenstofffaser
- Nach Endverbraucherbranche
- Luft- und Raumfahrt sowie Verteidigung
- Automobilindustrie
- Sportartikel
- Alternative Energie
- Elektronik und Telekommunikation
- Bau und Infrastruktur
- Andere Endverbraucherbranchen (Gesundheitswesen und Medizinprodukte usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Erstellung des Nachfragekontexts und der Festlegung der Regeln dafür, was als Umsatz mit Hochleistungsfasern zu zählen ist. Wir stützten uns auf öffentliche Quellen wie USGS-Materialstatistiken, Handelsdatensätze der US International Trade Commission, UN Comtrade, OECD-Branchenindikatoren und die makroökonomischen Datenreihen der Weltbank, um Produktions-, Handelsströme und Trends bei der Endverwendungsaktivität zu verankern.
Anschließend wurden Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen ausgewertet, um Kapazitätsveränderungen, Verschiebungen im Produktmix und regionale Exposition zu verfolgen. Diese Quellen wurden dann verwendet, um Wachstumsraten anhand von Versand- und Kanalentwicklungsmustern zu plausibilisieren.
Wir nutzten außerdem kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie eine Import- und Export-Sendungsdatenbank auf Sendungsebene, um den Zeitpunkt von Erweiterungen und die Richtung der Sendungen zu überprüfen. Diese Quellen sind illustrativ; weitere öffentliche Referenzen wurden ebenfalls gesichtet, um die Datenerhebung, Validierung und Klärung zu unterstützen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu testen, was tatsächlich beschafft wird, wie sich die Preise nach Qualitätsstufe entwickeln und wo in realen Projekten Substitutionen zwischen Faserfamilien stattfinden. Wir sprachen mit einer Mischung aus Rohstofflieferanten, Faserherstellern, Compoundeuren, Verarbeitern, Distributoren und nachgelagerten Anwendern und sammelten Beiträge aus den wichtigsten Verbrauchsregionen, damit die Annahmen nicht zu stark auf eine einzelne Region ausgerichtet waren.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 13 % | APAC: 47 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 31 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 56 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde zunächst mit einem Top-down-Ansatz durchgeführt, bei dem Endverbrauchsnachfragepools aus Proxy-Indikatoren rekonstruiert und dann mithilfe von Nutzungsintensität und Preisspannen in Faserwerte umgerechnet wurden. Da dieselbe Faser in Verbundwerkstoffe, Schutztextilien und industrielle Verstärkung fließen kann, wurden die Nachfreiber separat behandelt und am Ende zusammengeführt.
Um das Modell praktikabel zu halten, wurden Eingaben ausgewählt, die nachverfolgbar und erklärbar sind, darunter Produktionsraten in der Luft- und Raumfahrt sowie Verteidigung, Aktivitäten zur Gewichtsreduzierung im Automobilbereich, Windenergieanlageninstallationen, industrielle Filtrations- und Isolierungsaktivitäten sowie Import- und Exportmuster für technische Fasern und verwandte Zwischenprodukte. Preisannahmen wurden durch den typischen Qualitätsstufenmix und die erwartete Entwicklung der Energie- und Rohstoffkosten geleitet und dann mit Interview-Feedback abgeglichen, um eine Überschätzung des Wachstums des durchschnittlichen Verkaufspreises zu vermeiden.
Die Ergebnisse wurden durch selektive Bottom-up-Näherungen bestätigt, darunter Umsatzangaben von Lieferanten, regionale Kanalprüfungen und stichprobenartige Berechnungen von Volumen mal durchschnittlichem Verkaufspreis, wo öffentliche Daten dies erlaubten. Wo Abdeckungslücken bestanden, wurden konservative Spannen verwendet und dann durch Rückfragen eingegrenzt. Für die Prognose wurde eine Szenarioanalyse zu Schlüsselvariablen wie Kapazitätserweiterungen, Endmarktzyklen und Preisnormalisierung durchgeführt, und der endgültige Ausblick wurde erst ausgewählt, nachdem er mit der Richtung des Konsenses der Praktiker übereinstimmte.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Abgleich des Modells mit unabhängigen Signalen wie Handelsrichtung, Kapazitätsankündigungen und dem Tempo nachgelagerter Programme. Wo die Abweichung zu groß erschien, um realistisch zu sein, wurde der zugrunde liegende Treiber isoliert und erneut getestet, damit das Endergebnis nicht übermäßig von einer einzigen Annahme abhängt.
Vor der Freigabe wird die Arbeit schrittweise überprüft, beginnend mit Logikprüfungen, gefolgt von Prüfungen der Jahres-zu-Jahres-Entwicklung und abschließend einer Konsistenzprüfung über Regionen und Anwendungen hinweg. Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. große Anlagenanlaufphasen, erhebliche Preisschocks oder Nachfragestörungen. Anschließend wird eine neue Überprüfung vor der Auslieferung abgeschlossen, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Hochleistungsfasern von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Hochleistungsfasern können voneinander abweichen, auch wenn sie scheinbar dasselbe Thema abdecken, da die Zählregeln nicht immer identisch sind. Unterschiede entstehen in der Regel dadurch, was als Fasererlös gegenüber fertigen Verbundteilen einbezogen wird, welches Jahr als Ausgangspunkt verwendet wird und wie die Preisgestaltung über Qualitätsstufen hinweg fortgeschrieben wird.
In dieser Studie ist der Haupttreiber für Abweichungen der Umfang und der Zeitpunkt. Die Werte sind auf Faser- und Zwischenmaterialerlöse sowie auf ein definiertes Basisjahr verankert, bevor das Wachstum angewendet wird, und werden dann anhand von Kapazitäts- und Handelssignalen überprüft. Diese Modellierungsentscheidung wird von Mordor Intelligence angewendet.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,35 Mrd. USD (2026) | |
| Branchenpublikation A | 17,90 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen längeren Zeithorizont und vermischt möglicherweise breitere technische Fasererlöse mit angrenzenden fortschrittlichen Materialien, was den Ausgangswert und den implizierten Preispfad verschieben kann. |
| Globaler Herausgeber B | 17,46 Mrd. USD (2024) | Wendet eine leistungsschwellenwertbasierte Definition an und berichtet in Millionen USD mit einem eigenen Umfang für Typen und Anwendungen, was bestimmte Faserfamilien einbeziehen oder ausschließen und Annahmen zum Währungszeitpunkt verändern kann. |
Die Streuung zwischen den drei Zahlen ist größtenteils durch die Auswahl des Basisjahres und die Frage erklärbar, was als Fasererlös gegenüber benachbarten Materialien oder nachgelagerten Produkten gezählt wird. Indem die Eingaben auf Endverwendungsaktivitäten, Handel und Kapazitätssignale zurückführbar gehalten werden, kann jeder Schritt erklärt und die Schätzung sauber aktualisiert werden, wenn sich die Marktbedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Hochleistungsfasern?
Die Marktgröße für Hochleistungsfasern wird im Jahr 2026 auf 19,35 Milliarden USD geschätzt und soll bis 2031 auf 28,43 Milliarden USD wachsen, mit einer CAGR von 8,01 %.
Welcher Fasertyp hat den größten Marktanteil?
Kohlenstofffaser führt mit einem Anteil von 42,35 % am Markt für Hochleistungsfasern im Jahr 2025, unterstützt durch wachsende Anwendungen in Windturbinenblättern und Wasserstoffspeichersystemen.
Welche Endverbraucherbranche wächst am schnellsten?
Alternative Energie ist das am schnellsten wachsende Endverbrauchersegment und wächst mit einer CAGR von 8,61 %, da Wind- und Grünwasserstoffprojekte weltweit skalieren.
Warum ist Asien-Pazifik der dominante regionale Markt?
Asien-Pazifik hält 40,10 % des globalen Umsatzes aufgrund integrierter Lieferketten, Chinas Ausbau erneuerbarer Energien und Japans Expertise bei fortschrittlichen Materialien.
Was ist die größte Lieferkettenherausforderung für Hersteller?
Volatilität in der Polyacrylnitril-Vorläuferversorgung und begrenzte Recyclinginfrastruktur sind die Hauptengpässe, die die prognostizierte CAGR gemeinsam um fast 2 % senken.
Seite zuletzt aktualisiert am:



