
Marktgröße und Marktanteil für Glasfaserrohre
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.61 Milliarden US-Dollar |
| Marktgröße (2031) | 4.52 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2030) | 4.58 % |
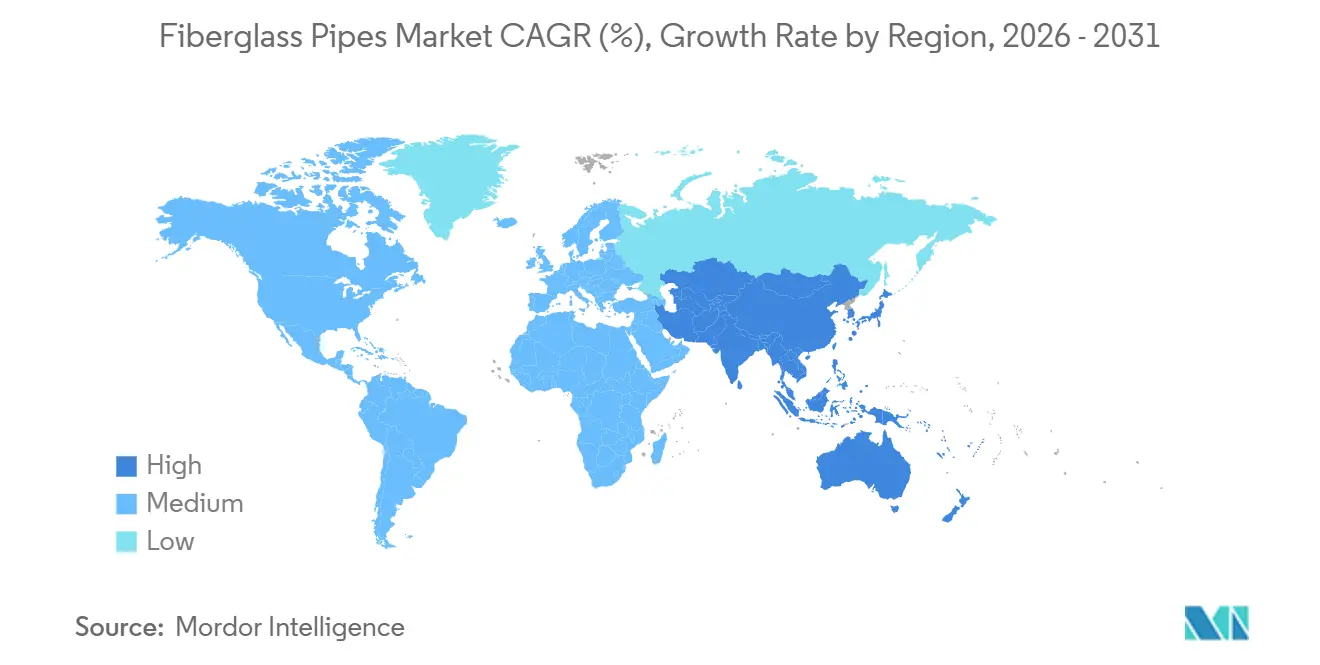
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
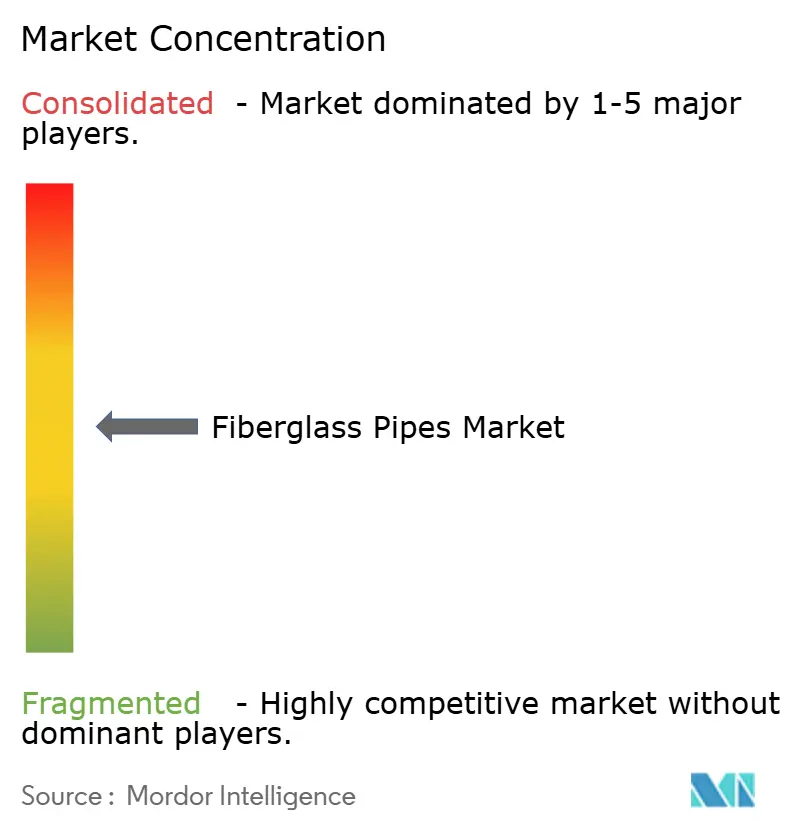
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Glasfaserrohre durch Mordor Intelligence
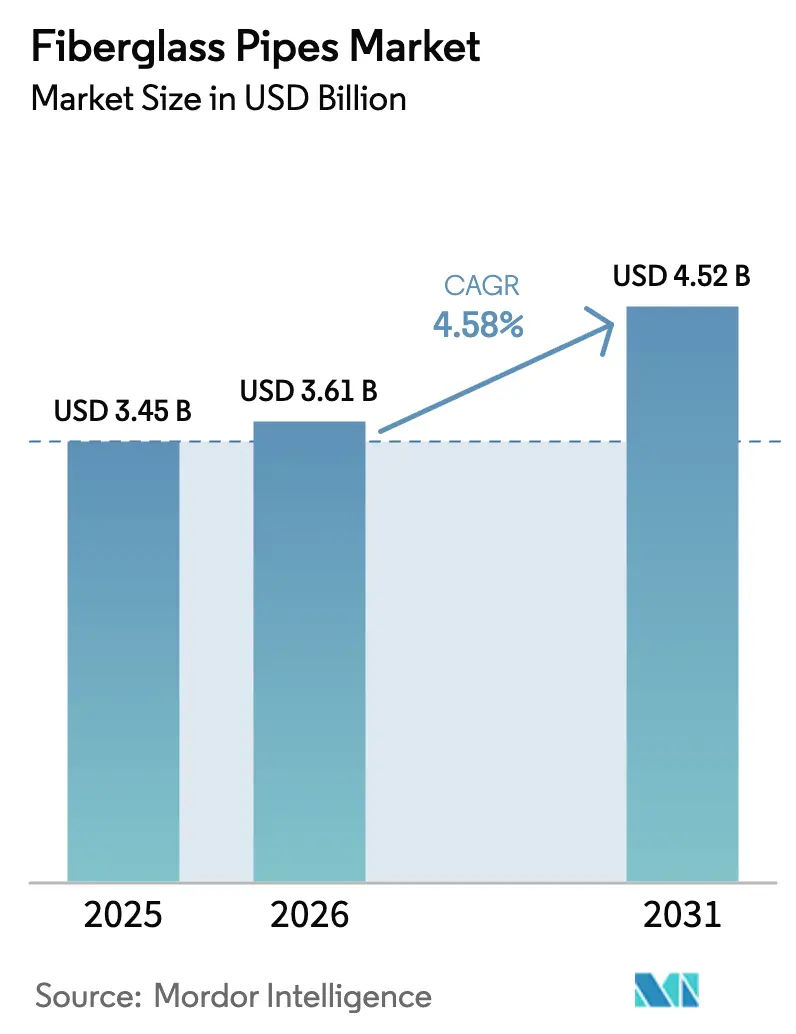
Die Marktgröße für Glasfaserrohre wird voraussichtlich von 3,45 Milliarden USD im Jahr 2025 auf 3,61 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,58 % über den Zeitraum 2026–2031 einen Wert von 4,52 Milliarden USD erreichen. Betreiber wechseln von Stahl und Beton zu Verbundlösungen, die Korrosionsverluste reduzieren, das Installationsgewicht senken und die Gesamtbetriebskosten verbessern. Regulatorische Vorgaben in den Bereichen Wasser, Abwasser und Wasserstofftransport beschleunigen Ausschreibungsspezifikationen, die glasfaserverstärkte Verbundwerkstoffe begünstigen. Lieferanten kombinieren Garantien mit einer Auslegungslebensdauer von 150 Jahren mit integrierten Sensorpaketen, um ihre Margen gegenüber kostengünstigen asiatischen Wettbewerbern zu verteidigen. Schwankungen bei den Rohstoffkosten und verschärfte Recyclingvorschriften dämpfen das Wachstum, haben die Nachfragepipeline jedoch nicht zum Entgleisen gebracht, angesichts paralleler Investitionszyklen in Entsalzung, kommunale Modernisierungen und Kohlenstoffabscheidungsnetze. Regierungen in Asien-Pazifik und dem Nahen Osten stellen erhebliche Infrastrukturbudgets bereit, die Pilotprojekte in Verträge über mehrere Kilometer umwandeln und damit die Volumensichtbarkeit für Hersteller festigen.
Wichtigste Erkenntnisse des Berichts
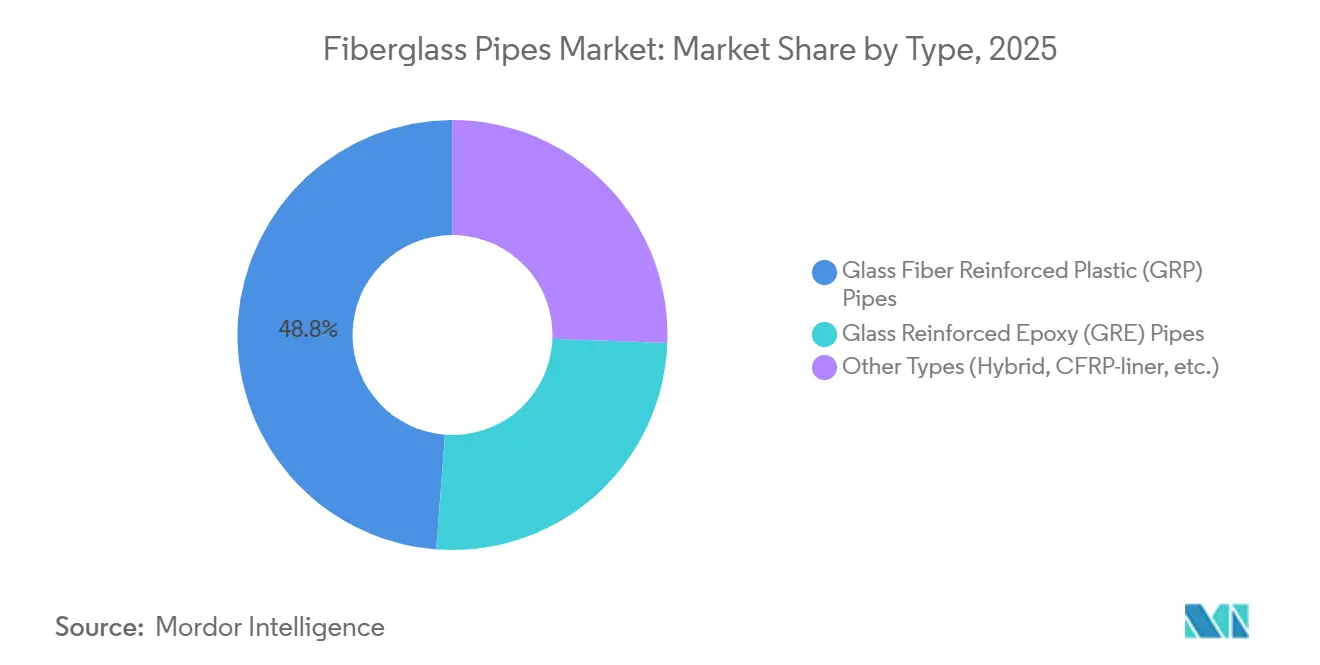
- Im Jahr 2025 entfielen 48,79 % des Marktanteils für Glasfaserrohre auf glasfaserverstärkte Kunststoffrohre (GRP), was deren Dominanz auf dem Markt belegt. Glasverstärkte Epoxidrohre (GRE) werden im Prognosezeitraum bis 2031 voraussichtlich mit einer CAGR von 4,82 % wachsen.
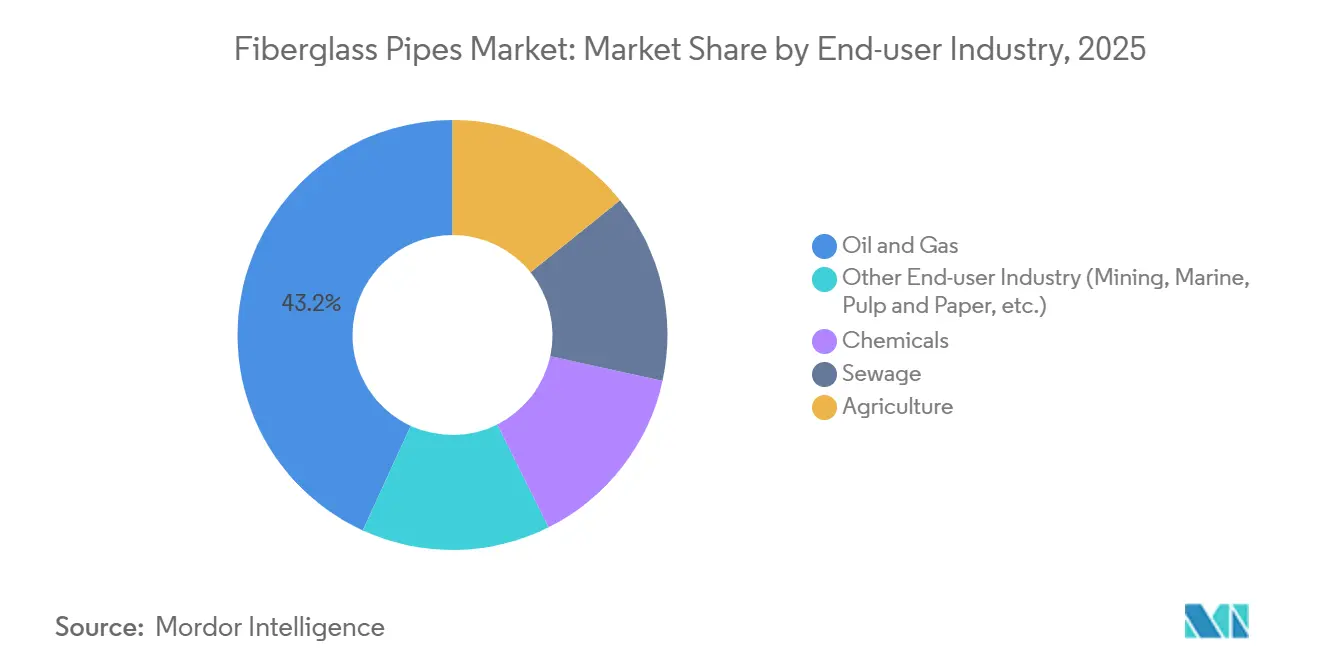
- Der Öl- und Gassektor repräsentierte im Jahr 2025 43,15 % der Marktgröße für Glasfaserrohre und ist damit eine wichtige Endverbraucherbranche. Darüber hinaus werden andere Branchen, darunter Bergbau, Marine und Zellstoff und Papier, bis 2031 voraussichtlich mit einer CAGR von 4,97 % wachsen.
- Asien-Pazifik hat sich als führende Region herausgestellt und trug 2025 einen Umsatzanteil von 44,42 % bei. Es wird erwartet, dass die Region bis 2031 ein stetiges Wachstum mit einer CAGR von 4,65 % aufrechterhalten wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
.
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Installation von Öl- und Gaspipelines | +1.2% | Naher Osten, Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Erneuerungsprogramme für Wasser- und Abwasserinfrastruktur | +1.5% | Asien-Pazifik, Nordamerika, Europa | Langfristig (≥4 Jahre) |
| Steigende Nachfrage in der chemischen Verarbeitungsindustrie | +0.8% | Kernregion Asien-Pazifik, Ausweitung auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anstieg bei großvolumigen Entsalzungsprojekten mit großem Durchmesser | +0.9% | Naher Osten, Nordafrika, Australien | Kurzfristig (≤2 Jahre) |
| Wasserstofftransport- und CCUS-Pilotnetze zur Unterstützung der Nachfrage nach Glasfaserrohren | +0.6% | National, mit frühen Gewinnen in den Vereinigten Staaten, Kanada und ausgewählten EU-Mitgliedstaaten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Installation von Öl- und Gaspipelines
Nationale Ölgesellschaften skalieren Programme für nichtmetallische Rohre, um Ausfallzeiten im Sauergas-Betrieb und Ausgaben für kathodischen Schutz zu reduzieren. Die dritte Phase des Master-Gas-Systems von Saudi Aramco fügt 4.000 Kilometer Verbundflowlines hinzu und markiert damit die weltweit größte Einführung von Glasfaserstandards in einem einzelnen Land. Regulierungsbehörden in Colorado verlangen API-15S-konforme Rohre für neue Sammelleitungen, was den Austausch veralteter Stahlanlagen auslöst. Der Auftrag von Strohm über 33 Kilometer thermoplastische Verbundrohre für die Fadhili-Gaserweiterung von Aramco unterstreicht die Materialkonvergenz in Onshore- und Offshore-Feldern[1]„Strohm gewinnt 33-km-TCP-Auftrag für Fadhili-Gas,” Strohm, strohm.eu. API- und CSA-Normen bieten den harmonisierten Rahmen, der die Qualifikationszyklen der Betreiber risikoärmer gestaltet und die Volumenaufnahme beschleunigt. Da neue Bohrlöcher zu höheren H₂S- und CO₂-Gehalten tendieren, gewinnen ermüdungsbeständige GRE-Qualitäten innerhalb des Marktes für Glasfaserrohre zunehmend Marktanteile.
Erneuerungsprogramme für Wasser- und Abwasserinfrastruktur
Einvernehmliche Verfügungen und städtische Expansion beschleunigen die Einführung von Verbundwerkstoffen in kommunalen Netzen. Das San Antonio Water System vergab 2024 einen Auftrag über 26,5 Millionen USD für die Installation von sechs Meilen Glasfaserrohr auf Anordnung der Umweltschutzbehörde, was einen Wandel von Ton und Beton hin zu korrosionsimmunen Systemen signalisiert. Das indische CPHEEO-Handbuch kodifiziert GRP für den Bereich DN 200–3000 und verankert damit Glasfaser in jeder staatlich finanzierten Wasserausschreibung[2]„CPHEEO-Handbuch zur Wasserversorgung und -aufbereitung,” Ministerium für Wohnungswesen und Stadtangelegenheiten, mohua.gov.in. Chinas grabenlose Pressbohrprojekte in Zhongxian, Linhai und Guangzhou veranschaulichen, wie GRP die Oberflächenstörung in dicht besiedelten städtischen Korridoren minimiert. Diese Programme erweitern den Markt für Glasfaserrohre, indem sie Compliance-Fristen mit schnellen Installationskennzahlen verknüpfen – eine Kombination, bei der leichte Verbundwerkstoffe hervorragend abschneiden.
Steigende Nachfrage in der chemischen Verarbeitungsindustrie
Chlor-Alkali-, Düngemittel- und Zellstoff-und-Papier-Anlagen ersetzen PTFE-ausgekleideten Stahl durch Doppellaminat-FRP, um den Flanschenwartungsaufwand und ungeplante Stillstände zu reduzieren. Ashlands Derakane-Epoxidvinylesterharze verbessern die Lösungsmittelbeständigkeit bei Betriebstemperaturen bis zu 135 °C. NOV Fiber Glass Systems vermarktet fluorpolymerausgekleidete Rohre, die die Lebensdauer in aggressiven pH- und Thermozyklen auf über 20 Jahre verlängern. Der koreanische Hersteller HLB ENG liefert GRE-Rohre mit einer Druckbewertung von 25 bar für Marineanwendungen und gewinnt Marktanteile durch Lieferzeiten von acht Wochen, die europäische Anbieter übertreffen. Die ASME-Abschnitt-X-Zertifizierung stärkt das Käufervertrauen und ermöglicht es dem Markt für Glasfaserrohre, in Spezialchemiesegmente vorzudringen, die überprüfbare Druckzyklusdaten erfordern.
Anstieg bei großvolumigen Entsalzungsprojekten mit großem Durchmesser
Megaanlagen im Nahen Osten steigern die Nachfrage nach GRP-Förderleitungen mit DN 2000 und mehr. Die Yanbu-5-Anlage von VA Tech Wabag in Saudi-Arabien wählte Glasfaser-Einlass- und Solerohre, um chloridinduzierter Lochfraßkorrosion entgegenzuwirken, die Duplex-Edelstahl befällt. Group Five Pipe sicherte sich einen Vertrag über 800 Millionen USD mit der Saline Water Conversion Corporation und sicherte damit eine Produktionssichtbarkeit von fünf Jahren. Australiens Alkimos-Erweiterung prüft GRP, um staatliche Vorschriften zum eingebetteten Kohlenstoff zu erfüllen und gleichzeitig Küstenkorrosionsrisiken zu managen. ISO-14692-Normen vereinfachen die Spannungsanalyse und ermöglichen es Ingenieuren, dünnere Wandstärken zu spezifizieren, ohne die Berstschutzfaktoren zu beeinträchtigen, wodurch der adressierbare Umfang des Marktes für Glasfaserrohre erweitert wird.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Rohstoffen (Harz und Glas) | -0.7% | Global, akut in importabhängigen Regionen Europas und Südostasiens | Kurzfristig (≤2 Jahre) |
| Begrenzte Recyclingfähigkeit und drohendes Regulierungsrisiko | -0.5% | Europa, Nordamerika, ausgewählte Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Installateuren für Verbundrohre | -0.4% | Nordamerika (USA, Kanada) und Naher Osten (Saudi-Arabien, Vereinigte Arabische Emirate), mit Ausweitung auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Rohstoffen (Harz und Glas)
Epoxid- und Polyesterharzpreise folgen rohölbasierten Einsatzstoffen, und Versorgungsschocks können die Kostendeflation innerhalb eines einzigen Quartals umkehren. Glasfaserschmelzöfen verbrauchen große Mengen Erdgas und setzen europäische Hersteller TTF-Preisschwankungen aus, die Anfang 2025 eine Volatilität von über 40 % erreichten. Spezielle Epoxidqualitäten erzielen Aufschläge von 25–35 % gegenüber handelsüblichem Polyester, was die Akzeptanz in budgetbeschränkten Wasserprojekten hemmt. Kleinere südostasiatische Hersteller verfügen nicht über Absicherungsinstrumente, sodass Währungsschwankungen die Unsicherheit bei den Einstandskosten verstärken und die Margen belasten. Anhaltende Volatilität veranlasst EPC-Auftragnehmer, Preisanpassungsklauseln einzubeziehen, was die Angebotszyklen für Projekte im Markt für Glasfaserrohre leicht verlängert.
Begrenzte Recyclingfähigkeit und drohendes Regulierungsrisiko
Die Europäische Union änderte 2024 die Altfahrzeugrichtlinie und legte Recyclingquoten für Verbundwerkstoffe bis 2030 fest, die aktuelle Pyrolyse- und Solvolyseanlagen wirtschaftlich nicht erfüllen können. Eine Studie in Nature Materials berichtet von einer Zugfestigkeitsdegradation der Fasern von bis zu 30 % nach mechanischem Recycling, was zurückgewonnene Fasern für die Wiederverwendung in Druckrohren ungeeignet macht. Kaliforniens Gesetze zur erweiterten Herstellerverantwortung weisen Entsorgungskosten den Herstellern zu und internalisieren damit effektiv Umweltexternalitäten. Amiblu's CO₂-neutrale Anlage in Tarragona zeigt Fortschritte bei Scope 1 und 2, während die Recyclingfähigkeit im Bereich Scope 3 weiterhin ungelöst bleibt. Dieser regulatorische Überhang hemmt die Expansion im Automobil- und angrenzenden Sektoren des Marktes für Glasfaserrohre.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
GRP dominiert, GRE beschleunigt sich im HochdruckbereichGRP hielt 2025 einen Marktanteil von 48,79 % im Markt für Glasfaserrohre, was seine Kostenführerschaft bei kommunalen, Bewässerungs- und Niederdruck-Öl-Sammelleitungen widerspiegelt. GRE-Rohre, obwohl in absoluten Liefermengen kleiner, entwickeln sich bis 2031 mit einer CAGR von 4,82 %, da Offshore-Plattformen und Chemieanlagen höhere Temperatur- und Druckbewertungen erfordern. Betreiber akzeptieren den Preisaufschlag von 25–35 % für GRE, weil Epoxidmatrizen Ermüdungsbeständigkeit unter mehrachsiger Beanspruchung und zyklischer Belastung bieten. HOBAS steigerte die Kapazität 2024 um 50 % und startete eine zweite US-Linie, die Durchmesser von 12 bis 118 Zoll mit Garantien für eine Auslegungslebensdauer von 150 Jahren produziert – ein Vorteil, der Lebenszykluskosten-Diskussionen bei kommunalen Ausschreibungen entschärft. Tiefseefelder in Westafrika und dem Golf von Mexiko spezifizieren Epoxidqualitäten, um wasserstoffinduzierte Blasenbildung zu vermeiden, und steigern damit die Nachfrage nach GRE im Markt für Glasfaserrohre.
Neue hybride Architekturen kombinieren Kohlenstofffaser-Druckarmierungen mit thermoplastischen Auskleidungen, um Ultratiefsee-Zuglasten zu bewältigen, die 3.000 Meter überschreiten. Obwohl noch eine Nische, demonstrieren diese Designs die Materialinnovationskurve, die Verbundwerkstoffe gegenüber metallischen Gegenstücken, die im Wasserstoffbetrieb verspröden, im Vorteil hält. Überarbeitungen von API 15S und ISO 14692 integrieren höhere Auslegungsfaktoren für Verbundverbindungen, reduzieren Unsicherheitszuschläge und verringern Wandstärkenbudgets. Kontinuierliche Wickelprozesse senken den Harzverbrauch pro Meter und verkürzen Aushärtezyklen, sodass Hersteller Effizienzgewinne an Käufer weitergeben können, ohne die Margen zu schmälern. Folglich übertrifft das Volumenwachstum bei GRE und Hybridlösungen das von GRP und verändert den Produktmix-Ausblick im Markt für Glasfaserrohre.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche:
Nicht-Energiesegmente führen die Wachstumskurve anÖl und Gas blieb mit 43,15 % der Nachfrage im Jahr 2025 der größte Einzelkäufer, doch eine Diversifizierung ist im Gange. Andere Endverbraucherbranchen, darunter Bergbau, Marine und Zellstoff und Papier, werden mit einer CAGR von 4,97 % wachsen. NOV's Ceram-Core-Schlammrohre halten einem Druck von 240 bar und abrasivem Abraum stand und ermöglichen es chilenischen Kupferminen, die Pipeline-Lebensdauer auf über 20 Jahre zu verlängern. Doppellaminat-FRP mit PVDF-Auskleidungen reduzieren die Flanschenwartungsintervalle in Chlor-Alkali-Anlagen von jährlichen Zyklen auf Fünf-Jahres-Fenster und sparen Betreibern bis zu 2 Millionen USD pro Stillstand. Abwasseraufrüstungen in Nagpur und Guangzhou spezifizieren GRP, um Schwefelwasserstoffangriffe zu widerstehen, und treiben kommunale Marktanteilsgewinne außerhalb traditioneller Energiebereiche voran.
Die Landwirtschaft, obwohl kleiner, setzt GRP-Kreisberegnungsleitungen ein, um den Pumpenenergieverbrauch im Vergleich zu Stahl um 20 % zu senken. Flowtite's kontinuierliches Dornverfahren liefert leckdichte Verbindungen, die 32-bar-Bewertungen erfüllen, und bedient damit große saudi-arabische und argentinische Betriebe, die Wassereffizienz anstreben. Globale Zellstoff-und-Papier-Mühlen ersetzen Kohlenstoffstahl-Kondensatrücklaufleitungen durch GRE, um gemischphasiger Korrosion standzuhalten, was eine breitere Industrialisierung von Verbundrohren zeigt. Verstärkt durch verschärfte Vorschriften zur Abwassereinleitung heben diese Faktoren gemeinsam den Anteil der Nicht-Energiebereiche im Markt für Glasfaserrohre an.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Glasfaserrohre in APAC und dem Nahen Osten
Asien-Pazifik hält im Jahr 2025 einen Umsatzanteil von 44,42 % und soll bis 2031 eine CAGR von 4,65 % aufrechterhalten, da China, Indien und Saudi-Arabien ihre Flüssigkeitstransportnetze modernisieren. Chinas grabenlose Vortriebsprojekte setzen GRP-Rohre DN 250–2000 ein, um städtische Beeinträchtigungen zu minimieren, während Hersteller aus Zhejiang Pumpstationen mit einer Lebensdauer von 50 Jahren liefern, die die Zuverlässigkeit des Systems stärken. Indiens CPHEEO-Richtlinien verankern GRP-Spezifikationen in jedem zentral finanzierten Wasserprogramm und sorgen für einheitliche Ausschreibungsstandards bei Rohrleitungen. Saudi-Arabiens Vertrag mit Group Five Pipe im Wert von 800 Millionen USD sowie die Lieferung von Verbundwerkstoff-Flowlines durch Strohm integrieren Glasfaser in Entsalzungs- und Kohlenwasserstoffsysteme. Diese gleichzeitig laufenden Investitionsprogramme festigen Asien-Pazifik als Wachstumsmotor des Marktes für Glasfaserrohre.
Markt für Glasfaserrohre in Nordamerika
Nordamerika profitiert von regulatorischen Upgrades im Zusammenhang mit API- und CSA-Standards. Das Consent-Decree-Projekt in San Antonio und die Flowline-Vorschriften in Colorado zeigen, wie die Einhaltung gesetzlicher Anforderungen unmittelbar in Kaufaufträge umgewandelt wird. Die Hydrogen-Shot-Pilotprojekte des US-amerikanischen Energieministeriums setzen doppelwandige FRP-Rohre ein, die den Transport von Wasserstoff und CO₂ kombinieren, und rücken Verbundwerkstoffe als Standardlösung für dezentrale Energienetze in den Fokus. HOBASs neue US-Produktionslinie und Amiblu's Kapazitäten in Spanien leiten zusätzliches Angebot in nordamerikanische Ausschreibungen, verkürzen Lieferzeiten und verdrängen Importe. Insgesamt versetzen diese Initiativen die Region in die Lage, eine stabile CAGR von 4,2 % zu erzielen – der zweithöchste Wert nach Asien-Pazifik im Markt für Glasfaserrohre.
Markt für Glasfaserrohre in Europa
Europa konzentriert sich auf Wasserresilienz und Dekarbonisierung. Die EIB finanzierte 500 Millionen EUR für SUEZ-Projekte, die grabenlose GRP-Verfahren in historischen Stadtzentren evaluieren. Das Vereinigte Königreich stellte zwischen 2025 und 2030 8 Milliarden GBP für Reservoirs, Wassertransfer und Entsalzung bereit und eröffnet damit neue Nachfrage nach DN-3000-Rohren mit einer Druckklasse von 32 bar. Amiblu's Werk in Tarragona erreicht durch Solarenergie vor Ort eine CO₂-Reduktion von 72 % und entspricht damit Beschaffungsvorschriften, die Materialien mit geringem eingebettetem Kohlenstoff bevorzugen.
Markt für Glasfaserrohre in MEA und Südamerika
Südamerika sowie der Nahe Osten und Afrika liegen bei den absoluten Ausgaben zurück, weisen jedoch in Bereichen, in denen Geberorganisationen und nationale Ölgesellschaften Verbundwerkstoff-Infrastruktur finanzieren, punktuell hohes Wachstum auf und bieten damit optionales Aufwärtspotenzial für den Markt für Glasfaserrohre.

Regulatorisches Umfeld
Die Akzeptanz von Glasfaserrohren in der Wasser- und Energieinfrastruktur ist eng mit der Qualifizierung nach den wichtigsten Design- und Produktstandards verknüpft. In den Vereinigten Staaten umfasst dies ASTM D3517 für Glasfaser-Druckrohre, ASTM D2996 für filamentgewickelte Glasfaserrohre und AWWA C950 für Glasfaser-Druckrohre in Wasserleitungen. Für Kohlenwasserstoffe und Anwendungen mit höherem Druck bieten ISO 14692 und API 15S eine international referenzierte Grundlage für Designfaktoren, Verbindungsleistung und Prüfungen, die die Beschaffungserwartungen bei kommunalen, Versorgungs- und Industrieprojekten prägt.
Auch umwelt- und wasserqualitätsbezogene Politik prägt die Beschaffungsdokumentation. Die EPA hat am 10. April 2024 die maximalen PFAS-Grenzwerte für Trinkwasser endgültig festgelegt, was Versorgungsunternehmen und Ingenieure dazu veranlasst, Dokumentationen zu Materialauslaugung und Compliance für Netzkomponenten, einschließlich Verbundrohrsystemen, zu verlangen. In Europa schaffen REACH und die EU-Mikroplastikbeschränkungen laufende Compliance-Überwachungsanforderungen für Glasfaser- und Harzsysteme, was die Dokumentations- und Materialauswahlprüfung für Lieferanten, die an öffentliche Wasser- und Industrieausschreibungen verkaufen, verschärft.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Glasfaserrohre beginnt mit vorgelagerten Lieferanten von Glasfaser-Rovings und duroplastischen Harzen (Polyester, Vinylester, Epoxid), unterstützt durch Katalysatoren, Härtemittel und Füllstoffe wie Sand oder Mineralien zur Steifigkeits- und Kostensteuerung bei großformatigen GRP-Rohren. Diese Vorprodukte gelangen zu Rohrherstellern, die sie durch automatisiertes Filamentwickeln und kontrolliertes Aushärten verarbeiten, gefolgt von Fertigungsschritten (Bearbeitung sowie Kupplungs- oder Verbindungsintegration) und Qualitätsprüfungen gemäß den in kommunalen und energiewirtschaftlichen Spezifikationen referenzierten Standards (zum Beispiel ASTM- und AWWA-Anforderungen für Wasser sowie ISO- oder API-Rahmenwerke für Öl und Gas). Die Produktionswirtschaftlichkeit ist empfindlich gegenüber Harz- und Glaspreisen sowie Energiekosten für die Aushärtung, während die Qualitätskonstanz von Prozesssteuerung, Dornmanagement und geschulten Bedienern abhängt.
Nachgelagert erfolgt der Vertrieb üblicherweise über EPC-Auftragnehmer, Versorgungsunternehmen und nationale Ölgesellschaften, wobei der Vertrieb direkte Projektlieferungen, lokale Vertreter und regionale Fertigungszentren umfasst, um Vorlaufzeit- und lokale Wertschöpfungsanforderungen zu erfüllen. Branchenverbände wie das Fiberglass Tank and Pipe Institute, die ITA (International Tube Association) und die World Federation of Pipe Line Industry Associations beeinflussen Spezifikationen, Installationspraktiken und Abnahmeprozesse. Engpässe konzentrieren sich häufig auf zertifizierte Installationskapazitäten, Ausschreibungsdokumentationsanforderungen (Auslegungslebensdauer und Compliance-Unterlagen) sowie Projektlogistik für den Transport großer Durchmesser, weshalb Lieferanten regionale Kapazitätsfußabdrücke und standardisierte Produktqualifizierung über mehrere geografische Regionen hinweg betonen.
Wettbewerbslandschaft
Der Markt für Glasfaserrohre weist eine moderate Fragmentierung auf. Regionale Wettbewerber in China und Indien unterbieten etablierte Anbieter beim Ab-Werk-Preis um bis zu 25 %, doch Qualitätsprüfungen im Rahmen von ISO 14692 und API 15S schränken ihren Zugang zu großen internationalen Ausschreibungen ein. Hersteller verfolgen Fusionen und Übernahmen, um die Harzversorgung zu sichern und automatisierte Filamentwickellinien zu amortisieren, was die Kostenkurven für das mittlere Segment komprimiert. Marktaustritte unter unterkapitalisierten Akteuren setzen sich fort, insbesondere in Europa, wo Recyclingvorschriften die Compliance-Ausgaben erhöhen. Der Nettoeffekt treibt die Konzentration nach oben, obwohl der Markt für Glasfaserrohre weit von oligopolistischen Strukturen entfernt bleibt.
Innovationspipelines schwenken auf Wasserstofftransport und Kohlenstoffabscheidungsnetze um. Der Preis des US-Energieministeriums in Höhe von 2 Millionen USD für NOV und H2C validiert doppelwandige FRP-Designs mit integrierter Leckageerkennung – eine Konfiguration, die voraussichtlich zum Standard im Dienst mit niedermolekularen Gasen werden wird.
Marktführer in der Glasfaserrohrbranche
Future Pipe Industries
NOV
Amiantit Company
Amiblu Holding GmbH
Hengrun Group Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Glasfaserrohre
- Abu Dhabi Pipe Factory (ADPF)
- Amiantit Company
- Amiblu Holding GmbH
- Chemical Process Piping Pvt. Ltd. (CPP)
- Farassan
- Fibrex
- Future Pipe Industries
- Graphite India Limited
- Gruppo Sarplast S.r.l.
- Hengrun Group Co., Ltd.
- HOBAS Pipe USA Inc.
- Lianyungang Zhongfu Lianzhong Composites Group Co., Ltd.
- NOV
- Western Fiberglass

Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich dort, wo standardbasierte Spezifikationen und compliance-getriebene Ausgaben zusammentreffen, insbesondere bei kommunalen Programmen zum Ersatz von Wasser- und Abwassernetzen und bei Fernleitungskorridoren, wo korrosionsbeständige Rohre und lange Auslegungslebensdauer Beschaffungsprioritäten sind. Compliance-Aktivitäten von Versorgungsunternehmen im Zusammenhang mit Trinkwasserschadstoffen, einschließlich der im April 2024 finalisierten US-EPA-PFAS-MCL-Regel, verstärken den Fokus auf Materialqualifizierung, Auslaugungsdokumentation und Rückverfolgbarkeit. Dies verschiebt die Nachfrage zu Lieferanten, die vollständige Zertifizierungs- und Prüfpakete gemäß den AWWA- und ASTM-Anforderungen bereitstellen können, einschließlich AWWA C950 und ASTM D3517.
Lokalisierung und Kapazitätserweiterungen beeinflussen ebenfalls die Lieferzyklen für große Energie- und Industrieprojekte. In Nordamerika haben Hersteller ihre Produktionskapazität erweitert, darunter Champion Fiberglass mit der Inbetriebnahme einer vierten Produktionslinie (50 % Leistungssteigerung) und dem Baubeginn einer fünften Linie in Houston, Texas im April 2026, sowie Fibrosan mit dem Spatenstich für eine neue Glasfaser-Fertigungsanlage in Cassopolis, Michigan im Juni 2026. Parallel dazu erweitert die Verbundwerkstoff-Qualifizierung für neuere Einsatzbedingungen den adressierbaren Umfang, einschließlich wasserstofffokussierter Zertifizierungsaktivitäten wie der TUV-SUD-Zertifizierung für Verbundrohre von Future Pipe Industries für Wasserstoffsysteme, sowie CO2-beständiger Rohrentwicklung im Zusammenhang mit CCUS- und Tiefwasseranforderungen.
Recent Industry Developments in Markt für Glasfaserrohre
- Juni 2026: Fibrosan hat den Spatenstich für eine neue Glasfaser-Fertigungsanlage in Cassopolis, Michigan vorgenommen. Das Projekt erweitert die regionale Fertigungskapazität, um die steigende Nachfrage nach filamentgewickelten und Verbundrohren zu decken, und unterstützt kürzere Vorlaufzeiten für nordamerikanische Projekte. Dieser Schritt signalisiert eine stärkere lokale Lieferkette und eine breitere geografische Abdeckung für hochwertige GRP-Produkte.
- April 2026: Future Pipe Industries hat die Lieferung fortschrittlicher Verbundrohre für Phase 2 des East Java Refrigerated LPG Terminal Development Project in Indonesien abgeschlossen. Die Lieferung unterstreicht die anhaltende Durchdringung von Verbundrohren in Kohlenwasserstoffterminals und stärkt die Lieferantenposition in Südostasien. Sie steht auch im Einklang mit breiteren regionalen, EPC-geführten Infrastrukturmodernisierungen.
- März 2026: NOV kündigte eine Investition von 200 Millionen USD an, um die Kapazität seiner Fertigungsanlage für flexible Unterwasserrohre in Açu, Brasilien in etwa zu verdoppeln, wobei die Erweiterung bis Ende 2029 geplant ist. Dieser Schritt stärkt das Angebot für Tiefwasseranwendungen und deutet auf eine intensivierte Aktivität in den Segmenten Offshore- und CO2-beständige Rohre hin.


Markt für Glasfaserrohre Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Glasfaser-Verbundrohren, die zum Transport von Flüssigkeiten und Schlämmen in industriellen und Versorgungsumgebungen eingesetzt werden, wobei Korrosionsbeständigkeit und lange Nutzungsdauer die Hauptkaufgründe sind. Er umfasst gängige Glasfaserrohrkonstruktionen, die als fertige Rohrsysteme geliefert werden.
Ausgeschlossene Bereiche: ausgekleidete Metallrohre, Nicht-Glasfaser-Kunststoffrohre und reine Installationsdienstleistungsverträge sind ausgeschlossen, wenn sie separat von der Glasfaserrohrlieferung abgerechnet werden.
Übersicht der Segmentierung
- Nach Typ
- Glasfaserverstärkte Kunststoffrohre (GRP)
- Glasverstärkte Epoxidrohre (GRE)
- Andere Typen (Hybrid, CFRP-Auskleidung usw.)
- Nach Endverbraucherbranche
- Öl und Gas
- Chemikalien
- Abwasser
- Landwirtschaft
- Andere Endverbraucherbranchen (Bergbau, Marine, Zellstoff und Papier usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Schreibtischarbeit beginnt mit dem Aufbau einer klaren Faktenbasis zu Nachfragepools und Materialsubstitution, die dann in eine verteidigbare Dimensionierungsstruktur übersetzt wird. Öffentliche Quellen wie der US Geological Survey (glasfaserbezogene Mineralien), die Bau- und Fertigungsreihen des US Census Bureau, die Internationale Energieagentur für Signale zur Upstream- und Midstream-Aktivität sowie die Infrastrukturindikatoren der Weltbank dienen als Ankerpunkte.
Veröffentlichungen von Branchenverbänden und Normungsgremien (einschließlich ASTM- und ISO-Dokumenten, die gängige Spezifikationen klären) werden zusammen mit Zoll- und Hafenstatistiken, soweit verfügbar, für die Bewegung von Rohren und Fittings überprüft. Für den Unternehmenskontext nutzen wir Jahresberichte, Investorenpräsentationen und Pressemitteilungen, um Kapazitätserweiterungen und den Fokus auf Endmärkte zu verstehen, und setzen selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Finanzinformationen sowie Patentdatenbanken ein, um Zeitpläne kreuzweise zu überprüfen. Die hier genannten Quellen sind nur beispielhaft, und viele weitere öffentliche Referenzen wurden verwendet, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärdaten stammen aus Interviews und kurzen Umfragen mit Herstellern, Distributoren, EPC-nahen Interessengruppen und Endnutzern aus den Bereichen Öl und Gas, Chemie, Wasser und Abwasser sowie Bewässerung. Wir decken APAC, EMEA und Amerika ab, sodass Preisspannen, typische Projektgrößen und Ersatzzyklen gegen das, was in jeder Region beobachtet wird, überprüft werden können, und diese dann verwendet werden, um Lücken zu schließen, die von öffentlichen Daten hinterlassen wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35 % | CXOs: 13 % | APAC: 41 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 27 % | EMEA: 32 % |
| Kleinere Akteure: 14 % | Manager: 60 % | Amerika: 27 % |
Marktdimensionierung und Prognose
Unser Modell wird mithilfe eines Top-Down-Ansatzes erstellt, bei dem Capex-Signale aus Energie und Versorgung, regionale Projektaktivität sowie Handels- und Produktionsindikatoren in einen adressierbaren Nachfragepool für Glasfaserrohre umgewandelt werden. Sobald dieser Nachfragepool festgelegt ist, wird er anhand praktischer Preisspannen, die Rohrtyp und Spezifikationsniveaus widerspiegeln, in Werte übersetzt. Die Endsummen werden dann mithilfe selektiver Bottom-up-Näherungen wie stichprobenartigen Umsatzaufteilungen der Lieferanten, Kanalrückmeldungen und typischen Stücklistenanteilen von Projekten überprüft.
Wichtige Eingaben umfassen die Aktivität bei Sammel- und Injektionsleitungen in Öl und Gas, die Intensität der Erweiterung und Sanierung von Wasser- und Abwassernetzen, Kapazitätserweiterungen in der Chemieverarbeitung sowie beobachtete Ersatzzyklen in korrosiven Anwendungen. Wir verfolgen auch die Preisrichtung von Harz und Glasfaser als Näherungswert für Preisdruck und überprüfen Volumina auf Plausibilität anhand typischer Durchmessermischungen und Projektlängenanforderungen, sofern diese offengelegt werden. Die Prognose verwendet Szenarioanalysen, unterstützt durch kurze Regressionsprüfungen zu Capex und Infrastrukturausgaben, und wird dann nach Gesprächen mit Branchenteilnehmern über Vorlaufzeiten, Ausschreibungskonversion und erwartete Preisbewegungen angepasst. Wo Bottom-up-Referenzen für kleinere lokale Lieferanten unvollständig sind, werden Lücken durch die Anwendung region- und endverwendungsspezifischer Abdeckungsfaktoren behandelt, die durch Interviews und Distributorenrückmeldungen validiert werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Gegenprüfungen, sodass das Modell nicht von einem einzigen Datenstrom abhängt. Ergebnisse werden mit unabhängigen Signalen wie Projektvergaben, Import- und Exportrichtung und öffentlich diskutierten Kapazitätsänderungen verglichen, und alle großen Abweichungen werden vor der Freigabe überprüft.
Wenn sich eine Annahme wesentlich verändert, etwa durch eine große Capex-Revision, eine erhebliche Preisschwankung oder einen neuen Standard, der die Akzeptanz beeinflusst, werden Befragte erneut kontaktiert, um zu bestätigen, wie sich die Änderung auf Volumina und Preise auswirkt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten. Vor der Lieferung wird ein aktueller Analystendurchgang abgeschlossen, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Glasfaserrohre mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Glasfaserrohre können stärker variieren, als Nutzer erwarten, selbst wenn der Produktname identisch erscheint. Die Streuung ergibt sich meist aus Unterschieden darin, was als Glasfaserrohrsystem gezählt wird, welches Ankerjahr gewählt wird und wie die Preisgestaltung im Prognoseverlauf fortgeschrieben wird.
Signale zu Projektvergaben, Handelsrichtung für Rohre und Fittings sowie angegebene regionale Capex-Pläne dienen als Belegprüfungen, die die Schätzung von Mordor Intelligence für 2026 an einen definierten Nachfragepool binden, statt sich auf breite zusammengesetzte Annahmen zu verlassen. Unterschiede zeigen sich auch, wenn manche Quellen von einer Basis 2024 ausgehen und einheitliche CAGR anwenden, oder wenn sie angrenzende Rohrkategorien, fittingsintensive Umfänge oder Installationswert einbeziehen, der nicht konsistent mit der Rohrlieferung abgerechnet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,61 Mrd. USD (2026) | |
| Branchenverleger A | 5,64 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und ein anderes Prognosefenster, und die Definition kann in der Praxis breiter sein, wenn die Umsatzerfassung eine größere Bandbreite an Anwendungen oder gebündelten Rohrsystemwert einschließt, der nicht immer von der Lieferung getrennt wird. |
| Globale Beratungsgesellschaft B | 4,60 Mrd. USD (2024) | Oft an einem früheren Startjahr mit einem langfristigen Ausblick verankert, was sich auf verallgemeinerte Wachstumsraten und eine weniger explizite Behandlung von Umfangsgrenzen wie reinem Rohr versus Rohr plus Fittings und Dienstleistungen stützen kann. |
Zusammengenommen zeigt der Vergleich, dass die Jahreswahl und das, was rund um das Rohr selbst gezählt wird, die größten Treiber der Abweichung sind. Indem der Umfang an klare Endnutzungs-Nachfragesignale gebunden bleibt und der Wert mit realistischen Preisspannen überprüft wird, bleibt unsere Schätzung nachvollziehbar und reproduzierbar, wenn Nutzer die Eingaben für ihre eigene Planung aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Glasfaserrohre?
Der globale Markt für Glasfaserrohre wird im Jahr 2026 auf 3,61 Milliarden USD geschätzt, mit einem prognostizierten Wert von 4,52 Milliarden USD bis 2031.
Welches Segment weist bis 2031 das schnellste Wachstum auf?
Bergbau-, Marine- und Zellstoff-und-Papier-Anwendungen werden voraussichtlich mit einer CAGR von 4,97 % wachsen und damit die traditionelle Nachfrage aus dem Öl- und Gasbereich übertreffen.
Warum gewinnen GRE-Rohre bei Offshore-Projekten Marktanteile?
Die höhere Temperatur- und Drucktoleranz von GRE macht es für Tiefseefelder geeignet, wo die Ermüdungsbeständigkeit von Epoxid seinen Aufpreis rechtfertigt.
Wie beeinflussen Vorschriften die Marktakzeptanz?
API-, ISO- und CSA-Normen schreiben Verbundspezifikationen vor und beschleunigen den Austausch veralteter Stahlsysteme in der Wasser- und Energieinfrastruktur.
Welche Region hält den größten Umsatzanteil?
Asien-Pazifik führt mit einem Anteil von 44,42 % im Jahr 2025 und verzeichnet ein robustes Wachstum, das durch Investitionen in kommunale Wasserversorgung, Entsalzung und Kohlenwasserstoffe angetrieben wird.
Welche technologischen Trends prägen den Wettbewerbsvorteil?
Integrierte Sensoren zur Leckageerkennung, CO₂-neutrale Fertigung und Innovationen bei thermoplastischen Verbundrohren unterscheiden führende Anbieter.
Seite zuletzt aktualisiert am:



