
Marktgröße und Marktanteil für fetale Herzfrequenz-Überwachungsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
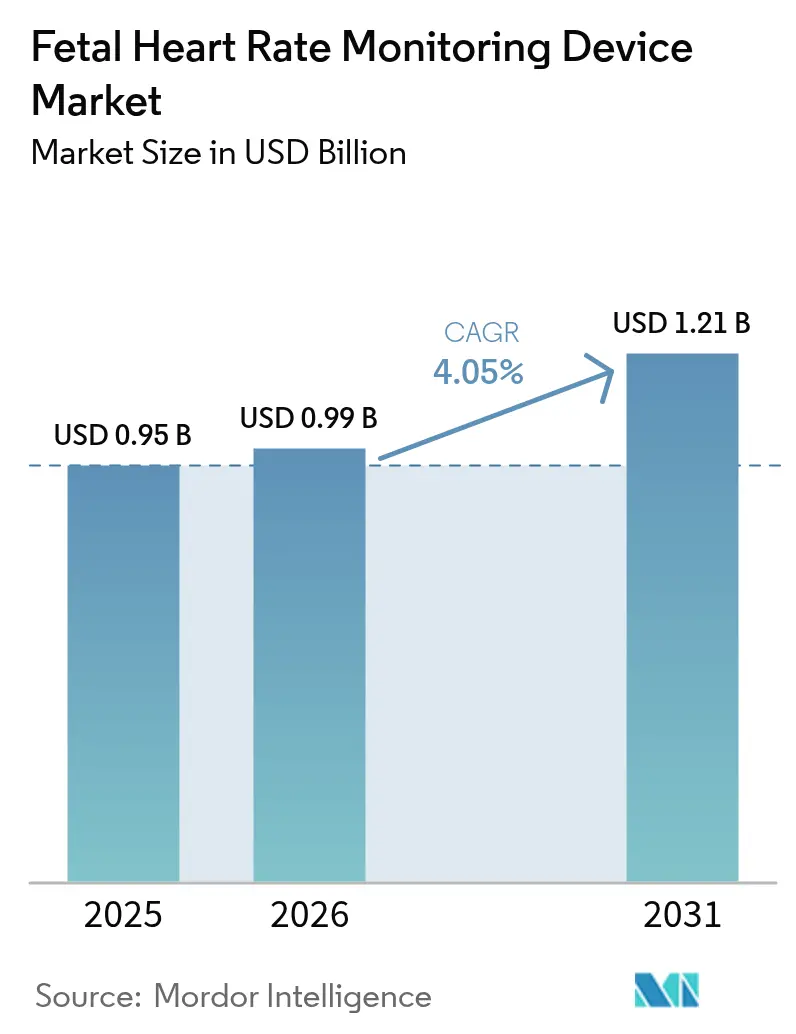
| Marktgröße (2026) | 0.99 Milliarden US-Dollar |
| Marktgröße (2031) | 1.21 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.05 % |
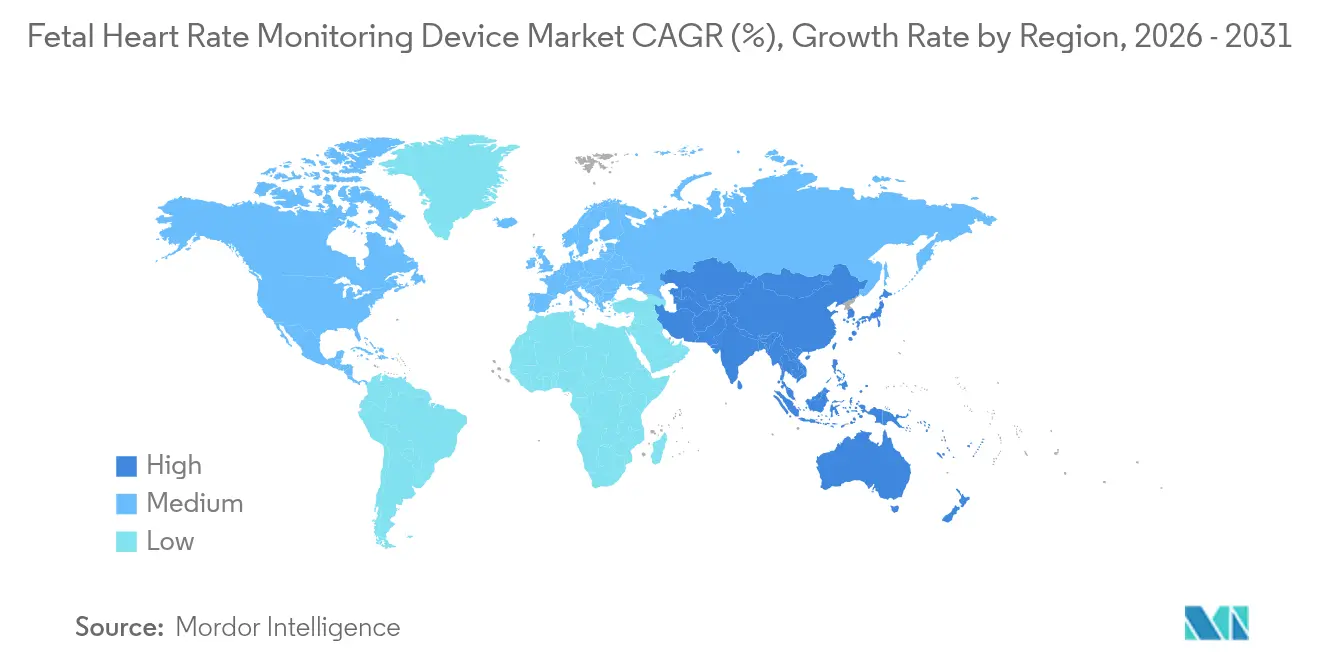
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
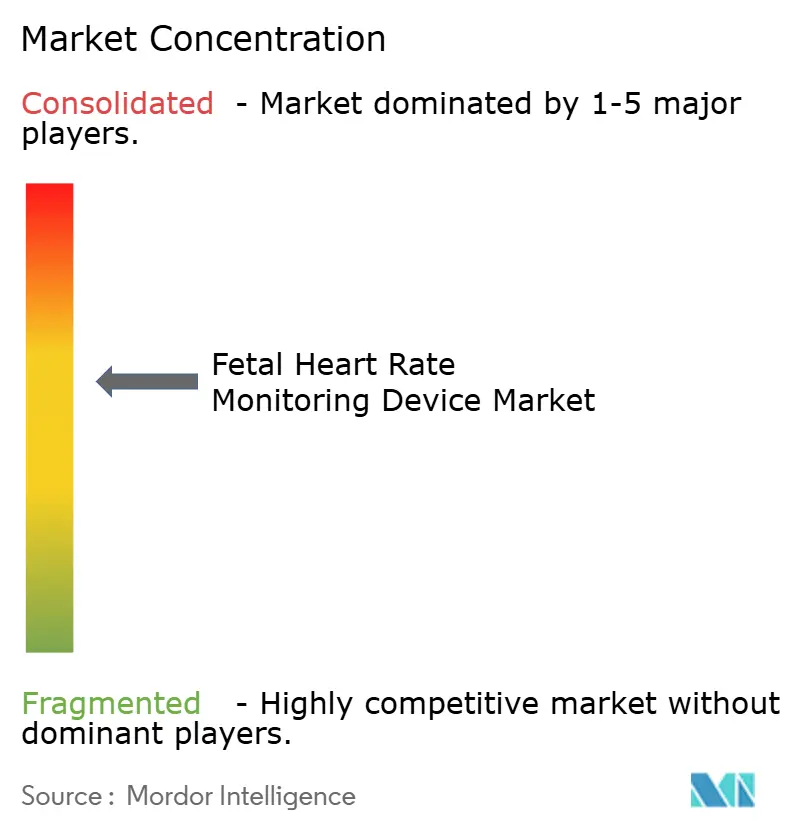
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für fetale Herzfrequenz-Überwachungsgeräte von Mordor Intelligence
Die Marktgröße für fetale Herzfrequenz-Überwachungsgeräte wurde im Jahr 2025 auf USD 0,95 Milliarden geschätzt und wird voraussichtlich von USD 0,99 Milliarden im Jahr 2026 auf USD 1,21 Milliarden bis 2031 anwachsen, bei einer CAGR von 4,05 % während des Prognosezeitraums (2026–2031). Stetige Zuwächse resultieren aus steigenden globalen Geburtenraten, zunehmender Akzeptanz drahtloser Patch-Monitore und wachsenden staatlichen Ausgaben für die Gesundheit von Müttern, insbesondere im asiatisch-pazifischen Raum, wo mehrstufige öffentliche Krankenhäuser die perinatale Versorgung modernisieren. Die Nachfrage profitiert auch von defensiven Medizinpraktiken in Nordamerika, die eine umfassende Überwachung zur Minderung von Haftungsrisiken bevorzugen. Technologieanbieter konzentrieren sich auf KI-gestützte Signalbereinigung, Interoperabilität und Cloud-Konnektivität anstatt auf Preisgestaltung, was die Präferenz der Leistungserbringer für diagnostische Genauigkeit gegenüber Kosteneinsparungen widerspiegelt. Tragbare und Wearable-Plattformen erschließen neue Umsatzquellen in Heim-Überwachungsprogrammen, die unter tele-geburtshilflichen Abrechnungscodes erstattet werden, während strenge Multi-Regions-Gerätezulassungen und lückenhafte Erstattungssysteme das Wachstum in bestimmten Schwellenmärkten dämpfen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten externe Monitore mit einem Umsatzanteil von 63,68 % im Jahr 2025; tragbare Patch-basierte Geräte werden voraussichtlich bis 2031 mit einer CAGR von 10,62 % expandieren.
- Nach Technologie hielt Doppler-Ultraschall im Jahr 2025 einen Marktanteil von 50,94 % am Markt für fetale Herzfrequenz-Überwachungsgeräte, während fetale Elektrokardiographie bis 2031 mit einer CAGR von 11,18 % wachsen wird.
- Nach Tragbarkeit entfielen mobile Systeme im Jahr 2025 auf einen Anteil von 62,10 % an der Marktgröße für fetale Herzfrequenz-Überwachungsgeräte und werden bis 2031 mit einer CAGR von 8,74 % zunehmen.
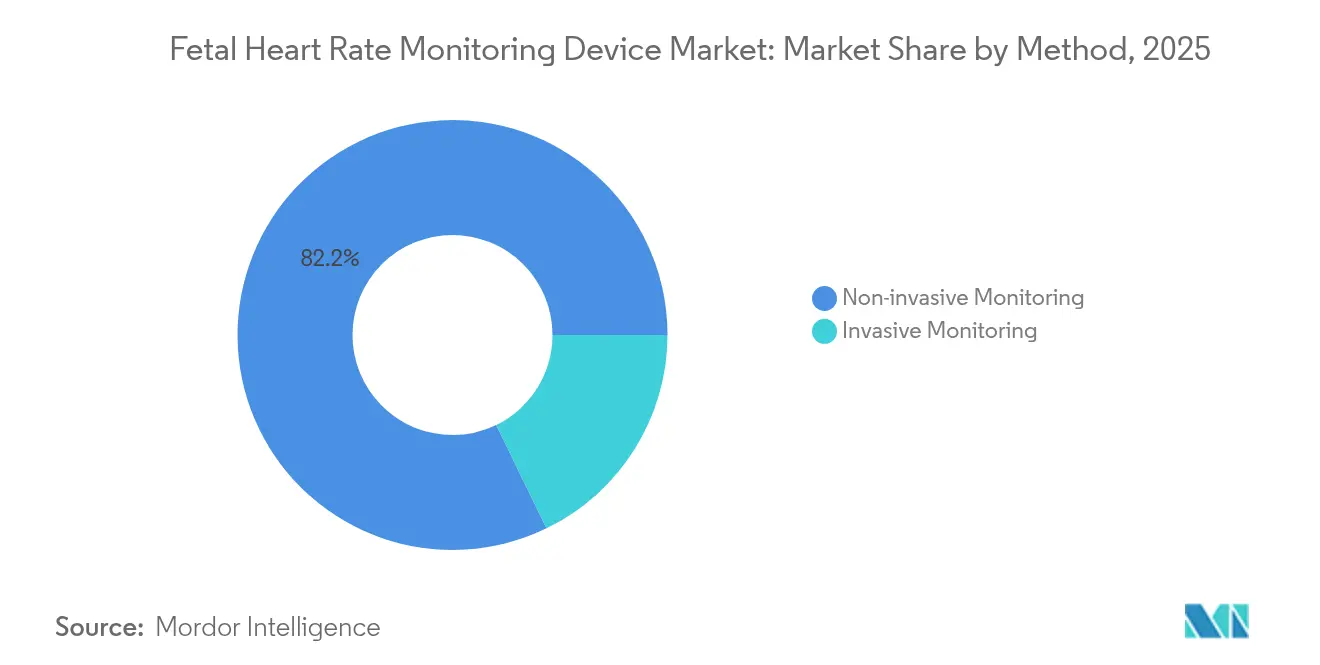
- Nach Methode dominierten nicht-invasive Lösungen im Jahr 2025 mit einem Anteil von 82,20 %; invasive Ansätze bleiben auf Hochrisiko-Geburten beschränkt.
- Nach Endverbraucher entfielen auf Krankenhäuser im Jahr 2025 64,75 % der Nachfrage, während häusliche Versorgungseinrichtungen die schnellste CAGR von 10,93 % bis 2031 verzeichnen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 42,10 %, und der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 8,71 % expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Zeithorizont der Auswirkung |
|---|---|---|---|
| Technologische Durchbrüche bei drahtlosen und tragbaren Monitoren | +1.2% | Global, mit früher Einführung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Steigende globale Geburtenrate und Frühgeburten | +0.8% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Staatliche und NGO-Programme für Müttergesundheit | +0.7% | Global, konzentriert auf Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Anstieg der Nutzung von Doppler-Geräten für den Heimgebrauch | +0.6% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Signalbereinigung reduziert falsch-positive Ergebnisse | +0.5% | Global, angeführt von entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der tele-geburtshilflichen Erstattung | +0.4% | Nordamerika, ausgewählte EU-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Technologische Durchbrüche bei drahtlosen und tragbaren Monitoren
Drahtlose Patch-Monitore ermöglichen eine kontinuierliche Überwachung, ohne die Mobilität der Mutter einzuschränken. GE HealthCares drahtloses, wasserdichtes Novii+-Patch erfasst die fetale Herzfrequenz, die mütterliche Herzfrequenz und die Uterusaktivität ab der 34. Schwangerschaftswoche und gewährleistet die Signalintegrität über verschiedene Body-Mass-Index-Werte hinweg[1]GE HealthCare, „Novii Wireless Patch System Fetal Monitor,” gehealthcare.com. Das Avalon CL-System von Philips, das während des COVID-19-Notstands rasch zugelassen wurde, beschleunigte die Einführung kabelfreier Pods in Krankenhäusern, die die Zeit für die Neupositionierung durch Pflegepersonal verkürzen. Krankenhäuser berichten von höheren Patientenkomfortwerten und kürzeren Zeitspannen zwischen Aufnahme und Entbindung, was die Erstattungsanreize stärkt, die an Zufriedenheitsmetriken geknüpft sind. Das Remote-Daten-Streaming in elektronische Patientenakten entspricht wertbasierten Versorgungsmodellen, die zeitnahe klinische Entscheidungen belohnen. Der Trend unterstützt auch die Verlagerung hin zu dezentralen Kreißsälen, die für familienzentrierte Geburtserlebnisse ausgestattet sind.
Steigende globale Geburtenrate und Frühgeburten
Einrichtungen im asiatisch-pazifischen Raum verzeichnen eine zunehmende Zahl institutioneller Geburten, da Stadtfamilien Krankenhausgeburten bevorzugen. Chinas Mütterversorgungsnetzwerk mit 26.000 Einrichtungen gewährleistet, dass 90 % der Haushalte innerhalb von 15 Minuten eine Klinik erreichen können, was die Geräteinstallationen fördert. Etwa 15 Millionen jährliche Frühgeburten erfordern eine kontinuierliche fetale Überwachung und steigern die Nachfrage nach Hochleistungsmonitoren. Eine Studie der Universität Helsinki mit 214.000 Geburten verknüpfte externe Überwachung plus Aufzeichnung des mütterlichen Pulses mit einer geringeren Inzidenz neonataler Enzephalopathie. Evidenzbasierte Leitlinien erweitern daher die Überwachungsprotokolle in sekundären Krankenhäusern in Indien und Indonesien und unterstützen die weitere Gerätenutzung.
Staatliche und NGO-Programme für Müttergesundheit
Das Thema des Weltgesundheitstages 2025 der WHO, „Gesunde Anfänge, hoffnungsvolle Zukünfte”, mobilisiert Mittel zur Eindämmung von jährlich 300.000 Müttersterbefällen. Die Strategie des Bevölkerungsfonds der Vereinten Nationen für 2025–2030 hebt digitale Instrumente für die pränatale Überwachung hervor und lenkt die Beschaffung auf interoperable Monitore[2]Bevölkerungsfonds der Vereinten Nationen, „Start with Her: UNFPA-Strategie für reproduktive, mütterliche und neugeborene Gesundheit und Wohlbefinden 2025–2030,” unfpa.org. Das Gemeinde-Gesundheitsprogramm Mosambiks, das von der WHO und UNICEF unterstützt wird, schult Mitarbeiter in der grundlegenden Geburtsüberwachung und kurbelt die Basalnachfrage nach robusten Doppler-Geräten an. Diese Initiativen leiten Fördermittel an lokale Kliniken weiter und senken die anfänglichen Kapitalhürden.
KI-gestützte Signalbereinigung reduziert falsch-positive Ergebnisse
Künstliche Intelligenz bekämpft Fehlinterpretationen und hohe Kaiserschnittraten im Zusammenhang mit der Kardiotokographie. Forscher der Mayo-Klinik entwickelten ein KI-gestütztes Stethoskop, das die Diagnosegenauigkeit der peripartalen Kardiomyopathie verdoppelte. Die Gesellschaft für Mütter-Fetal-Medizin zeigte, dass KI die Erkennung angeborener Herzfehler bei Routineuntersuchungen verbesserte und so Einrichtungen mit begrenzter fetaler Kardiologieexpertise unterstützte. Die FDA-Zulassung von BrightHeart im Jahr 2024 für KI-Ultraschallsoftware signalisiert das regulatorische Vertrauen in algorithmische Werkzeuge. Da 95,5 % der Geburtshelfer aus Angst vor Kunstfehlervorwürfen defensive Medizin praktizieren, haben Technologien, die Fehlalarme reduzieren, eine starke Kaufkraftwirkung.
Analyse der Hemmfaktorenauswirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Zeithorizont der Auswirkung |
|---|---|---|---|
| Multi-Regions-Gerätezulassungen | -0.9% | Global; am stärksten in der EU nach der MDR | Langfristig (≥ 4 Jahre) |
| Hohe Kapitalausgaben und uneinheitliche Erstattung | -0.7% | Weltweit; ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| CTG-bezogenes Haftungsrisiko | -0.5% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Datenschutzbedenken bei Cloud-Plattformen | -0.3% | Global; am strengsten in der EU gemäß DSGVO | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Multi-Regions-Gerätezulassungen
Unterschiedliche regulatorische Rahmenbedingungen erhöhen die Entwicklungskosten und verlängern die Markteinführungszeit. Die EU-Medizinprodukteverordnung verlangt strenge klinische Nachweise und Marktüberwachung nach dem Inverkehrbringen, während die Änderungen des FDA-Qualitätssystemregelwerks von 2024 mit ISO 13485 in Einklang gebracht werden, jedoch neue Dokumentationsebenen einführen. Japan fordert inländische klinische Datensätze, was ausländische Marktteilnehmer belastet. Anmeldegebühren von bis zu USD 365.657 für Vormarktgenehmigungen belasten Start-ups erheblich und begrenzen die Vielfalt im Markt für fetale Herzfrequenz-Überwachungsgeräte[3]Bundesregister, „Medizinprodukte; Änderungen der Qualitätssystemverordnung,” federalregister.gov.
Hohe Kapitalausgaben und lückenhafte Erstattung
Voll ausgestattete Patientenbett-Monitore kosten Krankenhäuser mehr als USD 40.000 pro Einheit, während Erstattungswege hinter den technologischen Fortschritten zurückbleiben. Der Erstattungs-Wissensleitfaden der NIH stellt fest, dass eine FDA-Zulassung keine Kostenträgervergütung garantiert. Aetna bezeichnet die häusliche Überwachung der Uterusaktivität als experimentell und sperrt so Zahlungen für viele ambulante Programme. Cigna finanziert Fern-physiologische Geräte nur bei automatischer Datenübertragung und schließt einfache Doppler-Geräte aus. Infolgedessen verschieben einige Krankenhäuser Upgrades oder wechseln zu Modellen mit geringerem Leistungsumfang.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Externe Monitore behalten Vorrang, Wearables steigen aufExterne Geräte erwirtschafteten 63,68 % der Umsätze im Jahr 2025 und unterstreichen das tiefverwurzelte klinische Vertrauen in gurtbasierte Doppler- und CTG-Systeme. Die Marktgröße für fetale Herzfrequenz-Überwachungsgeräte im Bereich externe Monitore wird voraussichtlich mit einer moderaten CAGR von 3,32 % steigen, da die Ersatznachfrage typischen Sieben-Jahres-Kapitalzyklen folgt. Tragbare Patches verzeichnen, obwohl in absoluten Dollarbeträgen eine Nische, eine CAGR von 10,62 %, da Hebammen die kabelfreie Mobilität schätzen, die die Umlaufzeiten im Kreißsaal verkürzt. Masimos rezeptfreier Stork-Monitor veranschaulicht den regulatorischen Schwung hin zur verbraucherfreundlichen pränatalen Überwachung. Krankenhäuser integrieren Patches in hybride Arbeitsabläufe – zunächst Triage mit Gurten, gefolgt von Patches zur Aufrechterhaltung der Überwachung während des Gehens. Interne Skalpelektroden bewahren einen kleinen Anteil für komplizierte Geburten, die eine direkte R-Wellen-Erfassung erfordern.
Nutzerkomfort und Arbeitsablaufeffizienz treiben den Präferenzwandel an. Wearables eliminieren die Neuauftragung von Gel und Gurtanpassungen und reduzieren die Arbeitsbelastung des Pflegepersonals in Spitzengeburtszeiten. INVUs Cloud-Plattform ermöglicht Ärzten die Überprüfung von Live-Kurven aus entfernten Kliniken und erweitert den Zugang in geburtshilflichen Versorgungslücken. Akademische Prototypen wie Electric Potential Sensing versprechen eine gelfreie externe EKG-Lösung und signalisieren einen langfristigen Weg für nicht-adhäsive Wearables. Da sich Erstattungscodes rund um die Heimüberwachung konsolidieren, positionieren Anbieter Abonnementmodelle, die Hardware, Analytik und Teleberatung bündeln.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Technologietyp:
Doppler dominiert, fetale EKG beschleunigt sichDoppler-Ultraschall hielt im Jahr 2025 einen Anteil von 50,94 % und profitierte von etablierten Lehrplänen und allgegenwärtigen Reparaturnetzwerken. Dennoch verzeichnet das fetale Elektrokardiographie-Segment (FECG) bis 2031 eine CAGR von 11,18 %, da die objektive Wellenformanalyse Bedenken hinsichtlich der Beobachtervariabilität ausräumt. Der Marktanteil für fetale Herzfrequenz-Überwachungsgeräte, der von Doppler gehalten wird, wird voraussichtlich leicht sinken, da Tertiärzentren mehrkanal-FECG kombiniert mit KI-Prognosemodellen pilotieren. Huntleighs CTG-Analyse-Zulassung im Jahr 2025 demonstriert eine kontinuierliche Softwareverfeinerung bei Doppler anstelle einer Hardwareablösung.
Klinische Evidenz treibt den FECG-Schwung an. Literaturübersichten heben reduzierte Fehlalarme und klarere Arrhythmie-Erkennung im Vergleich zu Doppler hervor. Dennoch begrenzen Anfangskosten und Lernkurven die Einführung auf Hochrisikoeinheiten. Die Magnetokardiographie bleibt aufgrund der Anforderungen an abgeschirmte Einrichtungen und mehrere Millionen Dollar teurer Preisschilder auf die Forschung beschränkt. Die Kardiotokographie bleibt für Zwillingsgeburten Standard, bei denen das doppelte fetale Herztracing notwendig ist, und neuere Algorithmen trennen nun Signale auch bei überlappenden Herzfrequenzen automatisch.
Nach Tragbarkeit:
Mobile Plattformen verankern sowohl aktuelle als auch zukünftige WachstumsdynamikTragbare Monitore machten 62,10 % des Absatzes im Jahr 2025 aus und verzeichnen eine CAGR von 8,74 %, was den doppelten Vorteil aus etablierter Marktstellung und Expansionspotenzial zeigt. Batterielaufzeiten von über 10 Stunden und WLAN-Konnektivität ermöglichen eine kontinuierliche Beobachtung außerhalb traditioneller Kreißsäle, was für hebammengeführte Geburtszentren entscheidend ist. Melody Internationals iCTG, der in 16 Ländern eingesetzt wird, veranschaulicht die globale Reichweite tragbarer fetaler EKG-plus-Doppler-Hybridgeräte. Nicht tragbare Konsolen bleiben in Hochdependenz-Einheiten bestehen, wo die Integration mit zentralen Überwachungs-Dashboards Mobilitätserwägungen überwiegt.
Der Trend entspricht Krankenhausumgestaltungen, die Einzelzimmer-Entbindungssuiten bevorzugen. Tragbare Geräte begleiten werdende Mütter von der Triage bis zur postpartalen Erholung und reduzieren Geräteübergaben, die das Risiko von Datenlücken bergen. Neue epidermale Biosensoren, die in Nature Communications beschrieben werden, legen einen künftigen Kontinuum nahe, bei dem ultradünne Patches Daten an Bettseitenmonitore oder Smartphones ohne Unterbrechung übermitteln. Anbieter reagieren darauf, indem sie Bluetooth Low Energy und WPA3-Verschlüsselung integrieren, um Cybersicherheitsaudits zu bestehen.
Nach Methode:
Nicht-invasive Techniken behalten MarktführerschaftDie nicht-invasive Überwachung hielt im Jahr 2025 einen Umsatzanteil von 82,20 % und expandiert mit einer CAGR von 7,83 %, da Sicherheit und Patientenerfahrung vorrangig bleiben. Die Marktgröße für fetale Herzfrequenz-Überwachungsgeräte im Bereich nicht-invasiver Lösungen profitiert von KI-Algorithmen, die mütterliche Herzinterferenzen filtern und die Genauigkeitslücke zu invasiven Elektroden verringern. Invasive Methoden, die in mit Mekonium versetzten oder adipösen Fällen, bei denen externe Signale schwächer werden, unverzichtbar sind, verzeichnen eine stabile Nachfrage aufgrund von Anforderungen an spezialisiertes Personal.
Klinische Debatten dauern an. Eine äthiopische Kohorte zeigte, dass kontinuierliche elektronische fetale Überwachung (EFM) bei Niedrigrisikoschwangerschaften die Häufigkeit von Kaiserschnitten erhöhte, ohne neonatalen Nutzen zu bringen. Umgekehrt nennen Hochrisikoeinheiten die Echtzeit-ST-Strecken-Analyse von FECG zur Erkennung intrapartaler Hypoxie. Die industrielle F&E verfolgt daher hybride Systeme: adhäsive Elektroden, die nur bei Verlust des externen Signals aktiviert werden, und minimiert so unnötige Invasivität, während eine Backup-Kapazität erhalten bleibt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbraucher:
Krankenhäuser führen, Heimüberwachung steigtKrankenhäuser erwirtschafteten im Jahr 2025 64,75 % der Nachfrage, verankert durch obligatorische intrapartale Überwachungsprotokolle. Heimversorgungskanäle verzeichnen jedoch eine CAGR von 10,93 %, da öffentliche und private Kostenträger die tele-geburtshilfliche Erstattung ausweiten. CMS-Richtlinienaktualisierungen Ende 2024 belohnen virtuelle pränatale Beratungsmodelle, die auf patientenbetriebene Doppler-Geräte setzen, die Daten an Kliniker übertragen. Spezialzentren nutzen hybride Pfade – anfängliche Besuche vor Ort, gefolgt von Fernbewertungen für Niedrigrisikofälle – und verringern so die Reisebelastung für ländliche Bevölkerungsgruppen.
Das Vertrauen der Verbraucher hängt von der Datensicherheit ab. Änderungen der HIPAA-Regel verschärfen Verschlüsselungsauflagen für Informationen zur reproduktiven Gesundheit, was Hersteller dazu veranlasst, End-to-End-Verschlüsselungsstacks zu zertifizieren. Japans MamaWell-Programm integriert tragbare Vitalwerte mit Hebammen-Chat-Support und veranschaulicht von Versicherern gesponserte Tele-Überwachungsmodelle in fortgeschrittenen Volkswirtschaften. Da fernpränatale Episoden zunehmen, bündeln Plattformanbieter Analysedashboards, Benutzerschulungen und 24/7-Helplines, um die Qualitätsmetriken der Kostenträger zu erfüllen.
Geografische Analyse
Markt für fetale Herzfrequenz-Überwachungsgeräte in Nordamerika
Nordamerika entfiel im Jahr 2025 auf 42,10 % des Umsatzes, bedingt durch umfassende Medicare- und Privatversicherer-Deckungsrichtlinien, die die Investitionskosten für Monitore der nächsten Generation absorbieren. Hohe Schadensersatzurteile in Haftpflichtfällen – exemplarisch ein Urteil über 120 Millionen USD wegen verzögertem Kaiserschnitt – halten Krankenhäuser in Bezug auf Aufzeichnungsqualität und Dokumentation in erhöhter Wachsamkeit. Bundesstaatliche Initiativen zur Senkung der Müttersterblichkeit fördern die Beschaffung KI-gestützter Systeme, während verschärfte HIPAA-Bestimmungen das Vertrauen in die Cloud-Speicherung stärken. Anbieter-Serviceverträge mit Priorität auf Betriebszeit schützen vor Ransomware-Vorfällen, auf die die vorgeschlagenen Revisionen der Sicherheitsvorschriften hinweisen.
Markt für fetale Herzfrequenz-Überwachungsgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 8,71 % bis 2031, angetrieben durch demografischen Druck und umfangreiche öffentliche Gesundheitsinvestitionen. Chinas Mütternetzwerk gewährleistet einen nahezu universellen physischen Zugang, und Upgrades bei der Krankenhausakkreditierung erfordern moderne fetale Monitore. Indiens Ayushman Arogya Mandirs integrieren die fetale Überwachung in die Primärversorgung, unterstützt durch Mittel der Nationalen Gesundheitsmission. Regionale Start-ups nutzen kostengünstige mobile CTG-Geräte, um ländliche Kliniken ohne Netzstrom zu versorgen und damit die adressierbare Kundenbasis zu erweitern. Dennoch verlangsamen unterschiedliche Gerätezulassungsfristen und eine fragmentierte Kostenerstattung eine einheitliche Marktdurchdringung.
Markt für fetale Herzfrequenz-Überwachungsgeräte in EMEA
Europa verzeichnet ein moderates Wachstum, da die MDR-Konformität die Produkterneuerungszyklen verlängert. Krankenhäuser wägen Investitionen in KI-ausgestattete Monitore gegen Budgetbeschränkungen ab, die von nationalen Gesundheitssystemen auferlegt werden. Die DSGVO beeinflusst das Systemdesign: Anbieter integrieren lokale Server oder in der EU gehostete Clouds, um Datensouveränitätsanforderungen zu erfüllen. Skandinavische Pilotprojekte wie die norwegische Smartphone-App Mum-Care veranschaulichen die Bereitschaft der Region zur Nutzung digitaler vorgeburtlicher Unterstützung, doch die Kommerzialisierung hängt von einer länderübergreifenden Kostenerstattungsharmonisierung ab. Im Nahen Osten und in Afrika zeigen sich vereinzelte Innovationszentren; Jordaniens digitales Register für reproduktive Gesundheit demonstriert datengestützte Dienstleistungsplanung, während ugandische Hebammen KI-gestützte Ultraschalluntersuchungen einsetzen, um den Mangel an Fachkräften auszugleichen.

Wettbewerbslandschaft
Führende Anbieter setzen auf breite Produktportfolios, proprietäre Analytik und Krankenhausintegrationskompetenz anstatt auf Preisunterbietung. GE HealthCares Sieben-Jahres-Partnerschaft mit Sutter Health führt KI-gestützte Mutter-Kind-Bildgebung in 24 Einrichtungen ein und demonstriert Mehrwert-Servicestrategien. Philips integriert Avalon-Monitore in Unternehmens-Dashboards, die geburtshilfliche, neonatale und Anästhesiedatenströme vereinen.
Herausfordernde Unternehmen verfolgen Nischenmöglichkeiten. Nuvo arbeitet mit Mütter-Fetal-Medizin-Praxen zusammen, um sein INVU-Wearable in tele-pränatale Pfade zu integrieren und pro-Patient-Abonnementgebühren zu bündeln. Melody International zielt auf humanitäre Märkte und Katastrophenschutzmärkte mit Solar-geladenem handgehaltenem CTG ab. BrightHeart und Huntleigh erhalten FDA-Zulassungen für softwarebasierte Lösungen und signalisieren einen Wandel hin zu algorithmuszentrischer Konkurrenz. Cybersicherheit entwickelt sich zum Differenzierungsmerkmal; Krankenhäuser fordern zunehmend ISO 27001-zertifizierte Cloud-Plattformen, da Ransomware-Angriffe die Patientensicherheit bedrohen.
Fusions- und Übernahmeaktivitäten bleiben selektiv, da etablierte Akteure KI-Analytik-Unternehmen erwerben, um Feature-Roadmaps zu beschleunigen. Risikokapital fließt zu Start-ups, die Sensorinnovation mit erstattungsfähigen Servicemodellen verbinden. Regionale Auftragshersteller in Indien und China konkurrieren über Kosten, stehen aber unter strengeren Marktüberwachungsregeln vor Exportbeschränkungen. Insgesamt hängen die Wettbewerbsdynamiken stärker von der Technologievalidierung und der Breite der regulatorischen Compliance ab als von der Fertigungskapazität.
Branchenführer im Markt für fetale Herzfrequenz-Überwachungsgeräte
GE Healthcare
Siemens Healthineers
MedGyn Products Inc.
Cooper Companies, Inc
Fujifilm Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für fetale Herzfrequenz-Überwachungsgeräte
- Koninklijke Philips
- GE Healthcare
- Siemens Healthineers
- The Cooper Companies
- MedGyn Products
- Edan Instruments Inc.
- Bionet America
- Trismed Co. Ltd.
- Mindray
- Fujifilm Holdings Corp.
- Natus Medical
- Masimo
- Huntleigh Healthcare (Arjo)
- Atom Medical Corp.
- Analogic
- Spacelabs Healthcare
- Neoventa Medical AB
- Viatom Technology Ltd.
- Monica Healthcare
- Shenzhen Heal Force Bio-Medical
Lesen Sie die Analyse der fetales Herzfrequenz-Überwachungsgerät-Unternehmen

Marktchancen und Zukunftsaussichten
Cloud-vernetzte perinatale Überwachungs- und Entscheidungsunterstützungs-Workflows schaffen Freiraum für Anbieter, die fetale Herzfrequenz (FHR), uterine Aktivität und mütterliche Vitalwerte in einer einzigen klinischen Ansicht zusammenführen können, während sie gleichzeitig die Cybersicherheits- und Datenschutzanforderungen von Krankenhäusern erfüllen. GE HealthCare hat diese Richtung mit CareIntellect for Perinatal (eingeführt 2025, mit einer Cloud-first-Positionierung) kommerzialisiert und sein KI-Ökosystem für Frauengesundheit durch eine Zusammenarbeit mit Diagnoly im Februar 2026 erweitert, um Echtzeit-KI-Anleitung in Voluson-Fetalultraschalluntersuchungen zu integrieren, was den Bedarf an interoperablen Plattformen verstärkt, die die manuelle Interpretation in Kreißsälen und Entbindungsstationen reduzieren.
KI-gestützte Interpretation und der Einsatz in früheren Schwangerschaftsstadien deuten ebenfalls auf einen kurzfristigen Monetarisierungspfad hin. FDA-Zulassungen für Analytik zur fetalen Überwachung, einschließlich PeriGen Patterns 3.0 (im Februar 2025 erweitert zur Unterstützung der Musteranalyse ab der 32. Schwangerschaftswoche) und Huntleigh/Arjo Dawes-Redman CTG Analysis (FDA-510(k)-Zulassung im März 2025), untermauern die softwaregeführte Differenzierung, die über installierte Monitorflotten hinweg eingesetzt werden kann. Produkt-Roadmaps, die drahtlose Sensorik (einschließlich pflasterbasierter Überwachung), validierte Algorithmen und EMR-Integration kombinieren, positionieren Anbieter für den Gewinn von Ausschreibungen im Zusammenhang mit mehrstufigen Modernisierungen öffentlicher Krankenhäuser und teleobstetrischen Programmen, bei denen Datenübertragung, Nachvollziehbarkeit und Workflow-Effizienz zentrale Beschaffungskriterien sind.
Recent Industry Developments in Markt für fetale Herzfrequenz-Überwachungsgeräte
- Februar 2026: GE HealthCare arbeitete mit Diagnoly zusammen, um die Echtzeit-Fetoly-KI-Anleitung in Voluson-Ultraschallsysteme für Frauengesundheit für Fetaluntersuchungen zu integrieren. Die Zusammenarbeit stärkt KI-unterstützte pränatale Workflows durch die Standardisierung von Erfassungs- und Interpretationsschritten an allen Standorten. Sie stärkt auch die Anbieterbindung, da Krankenhäuser einheitliche Bildgebungs- und Überwachungsökosysteme anstreben.
- März 2025: Huntleigh Healthcare (Arjo) erhielt die FDA-510(k)-Zulassung für die Dawes-Redman CTG-Analyse zur Verwendung in elektronischen fetalen Überwachungs-Workflows. Die Zulassung unterstützt die breitere Einführung der algorithmischen CTG-Interpretation in Kreißsälen und Entbindungsstationen mit Monitoren der Sonicaid-TEAM3-Serie. Sie rückt den Fokus stärker auf Software-Upgrades, die den Wert bestehender Hardwareflotten erweitern.
- Februar 2024: GE HealthCare erhielt die FDA-510(k)-Zulassung für die Novii+ Wireless Maternal and Fetal Monitoring Solution, einen pflasterbasierten Ansatz zur Unterstützung nichtinvasiver Überwachung bei einem großen Anteil der geeigneten Geburten in den Vereinigten Staaten. Diese Zulassung unterstützt den Marktwandel von gebundenen Gürteln zu drahtloser Überwachung, die die Mobilität der Mutter und den Personal-Workflow verbessert. Sie schafft zudem eine Basis für die Kombination von Pflaster-Datenströmen mit Cloud-Analytik über hybride Überwachungspfade innerhalb und außerhalb des Krankenhauses.


Markt für fetale Herzfrequenz-Überwachungsgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Geräte zur Überwachung der Herzfrequenz und des Herzrhythmus eines Babys während Schwangerschaft und Geburt, in Krankenhaus- und ambulanten Umgebungen. Die Größenbestimmung erfolgt in Umsatzwerten, basierend auf dem Verkauf von Geräten zur fetalen Herzfrequenzüberwachung für die routinemäßige und die risikoreichere Überwachung.
Ausgeschlossene Bereiche: Wir schließen neonatale Überwachungsgeräte und breitere Geburtshilfewerkzeuge aus, die die fetale Herzfrequenz nicht direkt messen.
Übersicht der Segmentierung
- Nach Produkttyp
- Interne FHR-Überwachungsgeräte
- Externe FHR-Überwachungsgeräte
- Tragbare Patch-basierte Monitore
- Fern-/Heimgebrauch-Doppler-Monitore
- Nach Technologietyp
- Doppler-Ultraschallgeräte
- Elektronische fetale Überwachung (CTG)
- Fetale Elektrokardiographie (FECG)
- Magnetokardiographie
- Nach Tragbarkeit
- Tragbare Geräte
- Nicht tragbare Geräte
- Nach Methode
- Nicht-invasive Überwachung
- Invasive Überwachung
- Nach Endverbraucher
- Krankenhäuser
- Spezialisierte Geburtskliniken
- Heimversorgungseinrichtungen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde verwendet, um den Versorgungspfad abzubilden und Schwangerschafts- und Entbindungsaktivitäten in Gerätebedarf zu übersetzen, bevor Modellannahmen festgelegt wurden. Wir stützten uns auf öffentliche Quellen wie die Weltgesundheitsorganisation, die Weltbank, die CDC und die OECD-Gesundheitsstatistiken, um Geburten, mütterliche Risikoindikatoren und die Kapazität von Gesundheitssystemen nach Land zu verstehen.
Um die Geräteseite zu fundieren, prüften wir Zulassungs- und Kennzeichnungsinformationen aus Quellen wie der US-FDA und ähnlichen öffentlichen Regulierungsbehörden sowie klinische Leitliniendiskussionen und von Fachkollegen begutachtete Zeitschriftenartikel zu Praktiken der fetalen Überwachung. Unternehmensjahresberichte, Investorenpräsentationen und seriöse Medien wurden verwendet, um Verschiebungen im Produktmix wie tragbare Monitore und Ersatzzyklen abzugleichen. Wir nutzten außerdem eine kostenpflichtige Abonnementdatenbank für Unternehmensfinanzdaten und eine weitere für Patentaktivitäten, um die Innovationsintensität und die Umsatzrichtung auf Plausibilität zu prüfen. Dies sind veranschaulichende Beispiele, und es wurden auch viele andere öffentliche Quellen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu bestätigen, wie die fetale Überwachung in Krankenhaus- und ambulanten Umgebungen praktiziert wird und wie Kaufentscheidungen für Routine- und risikoreichere Fälle getroffen werden, einschließlich Krankenhäusern, spezialisierten Mutterschaftskliniken und ausgewählten Heimüberwachungspfaden. Wir sprachen mit einer Mischung aus klinischen Anwendern sowie Beschaffungs- und Serviceteams und validierten anschließend die wichtigsten Annahmen nach Region, damit das Modell die Unterschiede in Geburtenvolumen, Versorgungsintensität und Geräteauslastung widerspiegelt.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 13 % | APAC: 52 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 31 % | EMEA: 30 % |
| Kleinere Akteure: 18 % | Manager: 56 % | Amerika: 18 % |
Marktgrößenbestimmung & Prognose
Das Kernmodell beginnt mit einem Top-down-Aufbau des Nachfragepools anhand von Geburten und Entbindungen nach Land, die dann durch den Anteil klinischer Entbindungen, die Intensität der Überwachungsprotokolle und die Aufteilung zwischen externer und interner Überwachung in Routine- und risikoreicheren Fällen gefiltert werden. Danach übersetzen wir überwachte Fälle in Gerätebedarf, indem wir typische Geräte pro Kreißsaal, Auslastungsraten und Ersatzzyklen anwenden, und wandeln die Einheiten dann mithilfe realistischer durchschnittlicher Verkaufspreisbänder in Wert um.
Um die Gesamtwerte belastbar zu halten, wurden selektive Bottom-up-Prüfungen mit Stichpreisen, Feedback von Vertriebspartnern und Krankenhäusern sowie der Umsatzrichtung auf Lieferantenebene für wichtige Gerätekategorien hinzugefügt, und größere Abweichungen wurden erneut untersucht. Zu den wichtigsten Eingaben zählten jährliche Geburtenvolumen, der Anteil von Kaiserschnitten und Risikoschwangerschaften, die Anzahl der Kreißsaal- und Entbindungsbetten, die Einführung tragbarer und drahtloser Überwachung sowie gegebenenfalls die Anbindungsraten für Service und Verbrauchsmaterial. Prognosen wurden mittels Szenarioanalyse erstellt, die an erwartete Veränderungen bei Geburten, der Investitionsbereitschaft von Krankenhäusern und der Protokolltreue anknüpft, wobei die Annahmen basierend auf dem von den Befragten als am wahrscheinlichsten angesehenen Beschaffungstempo angepasst wurden. Wo lokale Daten dünn waren, wurden Proxy-Indikatoren aus vergleichbaren Ländern verwendet und anschließend anhand von Primärfeedback angepasst, um die Akzeptanz nicht zu überschätzen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, unter anderem durch den Vergleich der implizierten Geräte pro Entbindungseinheit mit den Angaben von Klinikern und durch die Bestätigung, dass die länderspezifischen Anteile nicht im Widerspruch zu allgemeinen Signalen der Ausgaben für Mütterversorgung und der Krankenhauskapazität stehen. Wir führen außerdem Jahr-für-Jahr-Abweichungsprüfungen durch, sodass plötzliche Sprünge untersucht werden, und alle Ausreißer lösen eine erneute Prüfung der Preise, des Zeitpunkts der Währungsumrechnung oder der Akzeptanzannahmen aus.
Vor der endgültigen Freigabe wird die Arbeit in mehr als einem Analystendurchlauf überprüft, damit Definitionen, Berechnungen und Annahmen über alle Regionen hinweg konsistent bleiben. Die Berichte werden jährlich aktualisiert, und falls ein bedeutendes Ereignis eintritt, etwa eine regulatorische Änderung oder ein sprunghafter Wandel bei den Beschaffungsmustern, überarbeiten wir das Modell und kontaktieren bei Bedarf erneut die Quellen. Kurz vor der Auslieferung erfolgt eine abschließende Überprüfung, damit die Kunden die zuletzt aktualisierte Sichtweise erhalten.
Marktgröße für Geräte zur fetalen Herzfrequenzüberwachung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für diesen Bereich können weit voneinander abweichen, da die Grenze leicht ausgedehnt werden kann, insbesondere wenn breitere fetale Überwachung, neonatale Überwachung und angrenzende Ultraschallgeräte zusammengefasst werden. Unterschiede ergeben sich auch daraus, wie Unternehmen Krankenhaus- versus Heimnutzung behandeln, ob sie nur Geräte zählen oder verwandte Dienstleistungen hinzufügen, und wie schnell sie ihre Preisannahmen aktualisieren.
Geburtenvolumen und Entbindungen nach Land sowie Prüfungen des Anteils klinischer Entbindungen sind die Belegpunkte, die verwendet werden, um Mordor Intelligence an den Nachfragepool für Geräte zur fetalen Herzfrequenzüberwachung zu binden und nicht an das breitere Universum von Geräten zur fetalen und neonatalen Überwachung. Lücken zeigen sich auch, wenn ein Modell eine schnellere Einführung tragbarer Geräte annimmt oder aggressives Preiswachstum anwendet, ohne das Beschaffungsverhalten und die Ersatzzyklen abzugleichen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,99 Mrd. USD (2026) | |
| Fachverlag A | 1,97 Mrd. USD (2025) | Diese Zahl scheint eine weiter gefasste Definition von Fetalmonitoren zu verwenden, die wahrscheinlich breitere Gerätekategorien der fetalen Überwachung über die spezifische Herzfrequenzüberwachung hinaus einschließt, was den Wert im Vergleich zu einer engeren Geräteabgrenzung aufbläht. |
| Finanznachrichten-Zusammenfassung B | 4,15 Mrd. USD (2025) | Der Umfang wird allgemein als Geräte zur fetalen Überwachung beschrieben, was mehrere Kategorien der pränatalen Überwachung und verwandte Ultraschallkategorien einschließen kann, und es kann auch schnellere Wachstumsannahmen enthalten, die nicht mit den überwachten Entbindungsvolumina abgeglichen sind. |
Die Tabelle zeigt, dass die Abweichung hauptsächlich aus der Ausweitung des Umfangs auf breitere fetale Überwachung und angrenzende Gerätekategorien resultiert, gefolgt von Unterschieden in den Annahmen zur Akzeptanz und zur Entwicklung der durchschnittlichen Verkaufspreise. Indem das Modell nachvollziehbar an Geburten, überwachte Fälle sowie realistische Ersatz- und Preisschritte gebunden bleibt, bleibt die Schätzung wiederholbar und leichter mit tatsächlichen Nachfragesignalen abzugleichen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für fetale Herzfrequenz-Überwachungsgeräte?
Der Markt ist im Jahr 2026 USD 0,99 Milliarden wert und wird voraussichtlich bis 2031 bei einer CAGR von 4,05 % USD 1,21 Milliarden erreichen.
Welches Technologiesegment wächst am schnellsten?
Die fetale Elektrokardiographie führt das Wachstum mit einer CAGR von 11,18 % an, bedingt durch überlegene Signalgenauigkeit und reduzierte Beobachtervariabilität.
Warum gewinnen tragbare Patch-Monitore an Bedeutung?
Sie ermöglichen eine kontinuierliche, kabelfreie Überwachung, erhöhen den Komfort der Mutter und integrieren sich nahtlos in tele-geburtshilfliche Erstattungsrahmenbedingungen.
Welche Region zeigt das höchste Wachstumspotenzial?
Der asiatisch-pazifische Raum verzeichnet die schnellste CAGR von 8,71 %, angetrieben durch große Geburtskohorten und hohe öffentliche Investitionen in die mütterliche Gesundheitsinfrastruktur.
Wie wirken sich regulatorische Änderungen auf Marktneueinsteiger aus?
Strenge EU-MDR und hohe FDA-Anmeldegebühren erhöhen die Compliance-Kosten und verlängern die Zulassungsfristen, insbesondere für kleine Hersteller.
Seite zuletzt aktualisiert am:



