
Marktgröße und Marktanteil des europäischen Insulinmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 6.55 Milliarden US-Dollar |
| Marktgröße (2027) | 6.87 Milliarden US-Dollar |
| Marktgröße (2032) | 8.72 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.89 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Insulinmarkts durch Mordor Intelligence
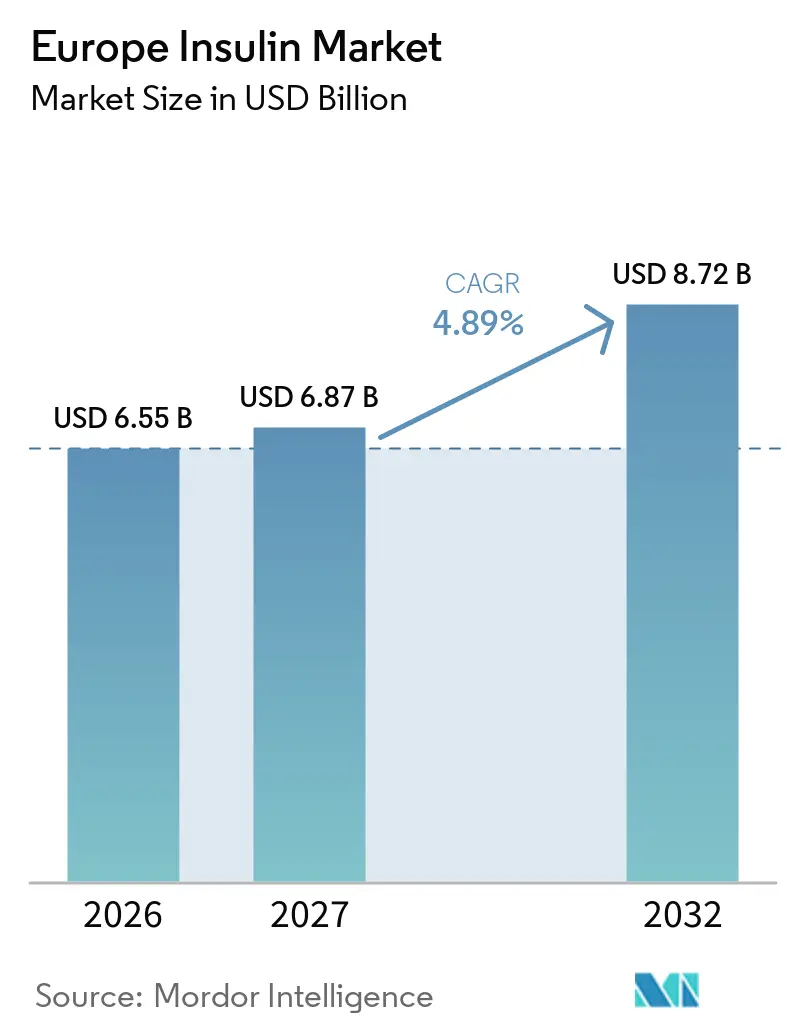
Die Größe des europäischen Insulinmarkts wird voraussichtlich von 6,55 Milliarden USD im Jahr 2026 und 6,87 Milliarden USD im Jahr 2027 auf 8,72 Milliarden USD bis 2032 anwachsen, was einer CAGR von 4,89 % zwischen 2027 und 2032 entspricht.
Diabetes ist eine Erkrankung, die häufiger bei älteren Personen auftritt. In den europäischen Ländern leiden etwa 25 Millionen Menschen im Alter zwischen 60 und 79 Jahren an Diabetes. Während Männer mittleren Alters (zwischen 40 und 59 Jahren) im Vergleich zu Frauen tendenziell eine höhere Diabetesprävalenz aufweisen, steigt die Anzahl der Frauen mit Diabetes nach dem 70. Lebensjahr erheblich an. Dies lässt sich darauf zurückführen, dass Frauen im Allgemeinen eine höhere Lebenserwartung haben.
Im Jahr 2023 betrug die durchschnittliche Diabetesprävalenz bei Erwachsenen in den EU-Ländern 7,5 %, unter Berücksichtigung diagnostizierter Fälle und Altersstandarisierung. Die Raten variierten jedoch von Land zu Land. Zypern, Portugal und Deutschland wiesen Raten von 9 % oder mehr auf, während Irland und Litauen Raten von weniger als 4 % verzeichneten.
Es ist erwähnenswert, dass die Diabetesprävalenz in vielen europäischen Ländern in den letzten Jahren einen stabilen Punkt erreicht zu haben scheint, insbesondere in den nordischen Ländern. Allerdings gab es auch in den südeuropäischen sowie in den mittel- und osteuropäischen Ländern einen leichten Anstieg der Diabetesraten. Diese Aufwärtstrends sind zumindest zum Teil auf den Anstieg von Adipositas und körperlicher Inaktivität sowie auf die Wechselwirkung dieser Faktoren mit der alternden Bevölkerung zurückzuführen.
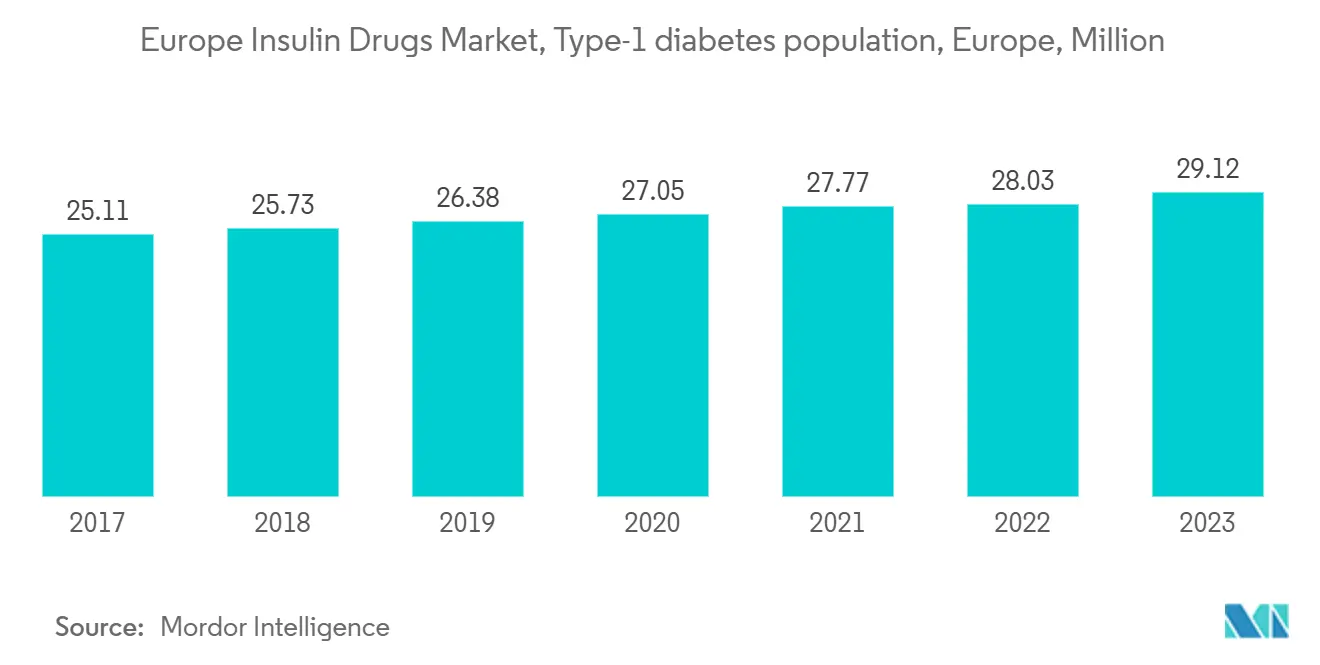
Die europäischen Länder leiden unter der Last hoher Diabetesausgaben aufgrund der steigenden Prävalenz. Etwa 10 % der gesamten Diabetesbevölkerung leidet an Typ-1-Diabetes, und von diesen 10 % nutzen nur etwa 80–90 % Insulin. Die Nutzung von Insulin nimmt jedoch stetig zu, und auch Typ-2-Diabetes-Patienten haben während der COVID-19-Pandemie Insulinpräparate verwendet. Der technologische Fortschritt bei Insulinpräparaten hat im Laufe der Zeit zugenommen.
Daher wird aufgrund der oben genannten Faktoren erwartet, dass der untersuchte Markt im Analysezeitraum ein Wachstum verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Die steigende Diabetesprävalenz in Europa treibt den Insulinmarkt an
Europa hat in den letzten Jahren einen erheblichen Anstieg der Diabetesprävalenz erlebt. Menschen mit Diabetes müssen häufig mehrmals täglich Maßnahmen ergreifen, um einen normalen Blutzuckerspiegel aufrechtzuerhalten, einschließlich der Einnahme oraler Antidiabetika oder der Aufnahme zusätzlicher Kohlenhydrate auf der Grundlage der Blutzuckermessung.
Die Zahl der neu diagnostizierten Typ-1- und Typ-2-Diabetesfälle steigt, hauptsächlich aufgrund von Fettleibigkeit, ungesunden Ernährungsgewohnheiten und körperlicher Inaktivität. Die zunehmende Inzidenz und Prävalenz von Diabetes sowie steigende Gesundheitsausgaben fördern die Akzeptanz von Antidiabetika.
Laut IDF beliefen sich die diabetesbedingten Ausgaben in Europa bei Personen im Alter von 20 bis 79 Jahren auf 156 Milliarden USD und werden bis 2040 voraussichtlich 174 Milliarden USD erreichen. IDF-Daten zeigen außerdem, dass jährlich etwa 21.600 Kinder mit Typ-1-Diabetes diagnostiziert werden. Diese Zahlen verdeutlichen, dass Diabetes etwa 9 % der gesamten Gesundheitsausgaben in Europa ausmacht.

Deutschland wird voraussichtlich eine gesunde Wachstumsrate im europäischen Insulinmarkt verzeichnen
Diabetes stellt eine erhebliche gesundheitliche Herausforderung für die Gesundheitssysteme in Deutschland dar und treibt eine anhaltende Nachfrage im deutschen Markt an. Die Prävalenz von diagnostiziertem Typ-1- und Typ-2-Diabetes in der deutschen erwachsenen Bevölkerung bleibt hoch, begleitet von einer erheblichen Anzahl nicht diagnostizierter Fälle. Eine alternde Bevölkerung, steigende Adipositasraten und ungesunde Lebensweisen werden die Prävalenz von Typ-2-Diabetes in Deutschland in den nächsten Jahren voraussichtlich stetig erhöhen. Eine hochwertige Versorgung, einschließlich einer angemessenen Glukoseüberwachung, Risikofaktorkontrolle und aktiven Selbstverwaltung, ist unerlässlich, um diabetesbedingten Komplikationen vorzubeugen. Die zunehmende Krankheitslast, der erweiterte Zugang zur Diabetesversorgung und die wachsende Akzeptanz fortschrittlicher Insulinformulierungen und Verabreichungsgeräte werden voraussichtlich das Wachstum des deutschen Insulinmarkts unterstützen. Darüber hinaus verbessert die Verfügbarkeit von Biosimilar-Insulinprodukten die Behandlungserschwinglichkeit und den Zugang für Patienten. Staatliche Initiativen und Erstattungsunterstützung für das Diabetesmanagement werden ebenfalls voraussichtlich zum Marktwachstum beitragen.
Die zunehmende Inzidenz, Prävalenz und der progressive Charakter der Erkrankung haben die Entwicklung neuer Medikamente gefördert, um zusätzliche Behandlungsoptionen für Diabetespatienten bereitzustellen. Laut dem Deutschen Diabetes-Zentrum (DDZ) lebt derzeit mindestens 7,2 % der Bevölkerung in Deutschland mit Diabetes, was sich in den nächsten zwei Jahrzehnten erheblich erhöhen wird. Das deutsche Recht verpflichtet gesetzliche Krankenkassen, die Eigenkosten für die Gesundheitsversorgung zu begrenzen und alle medizinisch notwendigen Behandlungen, einschließlich Insulin, zu übernehmen.
Deutschland gehört zu den am weitesten entwickelten Ländern in Bezug auf Gesundheitseinrichtungen. Darüber hinaus sind die Erstattungspolitik und die Preispolitik stark reguliert, was den Markt antreibt. Die Einführung vieler neuer Produkte, zunehmende internationale Forschungskooperationen im Bereich des technologischen Fortschritts und ein wachsendes Bewusstsein für Diabetes in der Öffentlichkeit sind einige der Marktchancen für die Akteure im deutschen Markt für Insulinpräparate.
Wettbewerbsumfeld
Marktkonzentration
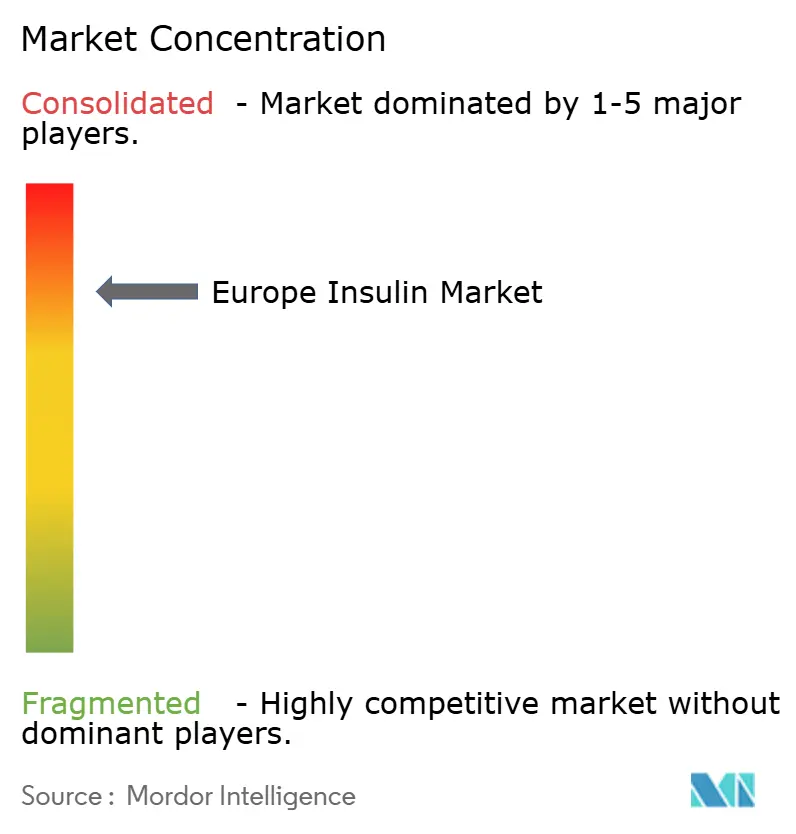
Der europäische Insulinpräparatemarkt ist aufgrund der Präsenz nur weniger großer global und regional tätiger Unternehmen stark konsolidiert. Fusionen und Übernahmen zwischen Marktteilnehmern in der jüngsten Vergangenheit haben den Unternehmen dabei geholfen, ihre Marktpräsenz zu stärken. Eli Lilly und Boehringer Ingelheim verfügen über eine Allianz zur Entwicklung und Vermarktung von Abasaglar (Insulin Glargin).
Marktführer der europäischen Insulinbranche
-
Novo Nordisk
-
Sanofi
-
Eli Lilly
-
AstraZeneca
-
Biocon
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Insulinmarkt Unternehmen in diesem Bericht
- Novo Nordisk
- Eli Lilly and Company
- Sanofi
- AstraZeneca
- Biocon
- Pfizer
- Wockhardt
Neueste Industrielle Entwicklungen in Europäischer Insulinmarkt
- Januar 2024: Medtronic hat erstmals die europäische Zulassung erhalten, seine neueste automatisierte Insulinpumpe mit seinem neuesten Glukosesensor zu integrieren. Die CE-Kennzeichnung umfasst die MiniMed-780G-Pumpe und das Simplera-Sync-System, das vom Medizintechnikunternehmen als einwegfähiger All-in-One-Blutzuckersensor charakterisiert wird, der in weniger als 10 Sekunden unter die Haut eingeführt werden kann, ohne dass Fingerstiche erforderlich sind.
- Oktober 2022: Novo Nordisk gab die Hauptergebnisse der ONWARDS-5-Phase-3a-Studie mit einmal wöchentlich verabreichtem Insulin Icodec bei Menschen mit Typ-2-Diabetes bekannt. Die ONWARDS-5-Studie war eine 52-wöchige, offene Wirksamkeits- und Sicherheitsstudie mit Treat-to-Target-Ansatz, die einmal wöchentliches Insulin im Vergleich zu einmal täglich verabreichtem basalem Insulin (Insulin Degludec oder Insulin Glargin U100/U300) untersuchte.
Berichtsumfang des europäischen Insulinmarkts
Humaninsulin wird zur Kontrolle des Blutzuckers bei Menschen mit Typ-1-Diabetes eingesetzt – einem Zustand, bei dem der Körper kein Insulin produzieren kann und daher die Menge an Zucker im Blut nicht kontrollieren kann – oder bei Typ-2-Diabetes – einem Zustand, bei dem der Blutzucker zu hoch ist, weil der Körper Insulin nicht normal produzieren oder verwenden kann, und der nicht allein durch orale Medikamente kontrolliert werden kann. Der europäische Insulinmarkt ist nach Typ und Geografie segmentiert. Der Bericht bietet den Wert (in USD) und das Volumen (in Einheiten) für die oben genannten Segmente.
Segmentierungsübersicht
| Basale oder lang wirkende Insuline | Lantus (Insulin Glargin) |
| Levemir (Insulin Detemir) | |
| Toujeo (Insulin Glargin) | |
| Tresiba (Insulin Degludec) | |
| Abasaglar (Insulin Glargin) | |
| Bolus- oder schnell wirkende Insuline | NovoRapid\Novolog (Insulin Aspart) |
| Humalog (Insulin Lispro) | |
| Apidra (Insulin Glulisin) | |
| FIASP (Insulin Aspart) | |
| Admelog (Insulin Lispro) | |
| Traditionelle Humaninsuline | Novolin\Actrapid\Insulatard |
| Humilin | |
| Insuman | |
| Insulinkombinationen | NovoMix (Biphasisches Insulin Aspart) |
| Ryzodeg (Insulin Degludec und Insulin Aspart) | |
| Xultophy (Insulin Degludec und Liraglutid) | |
| Soliqua/Suliqua (Insulin Glargin und Lixisenatid) | |
| Biosimilar-Insuline | Insulin-Glargin-Biosimilars |
| Humaninsulin-Biosimilars |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Russland |
| Spanien |
| Italien |
| Übriges Europa |
| Insulin | Basale oder lang wirkende Insuline | Lantus (Insulin Glargin) |
| Levemir (Insulin Detemir) | ||
| Toujeo (Insulin Glargin) | ||
| Tresiba (Insulin Degludec) | ||
| Abasaglar (Insulin Glargin) | ||
| Bolus- oder schnell wirkende Insuline | NovoRapid\Novolog (Insulin Aspart) | |
| Humalog (Insulin Lispro) | ||
| Apidra (Insulin Glulisin) | ||
| FIASP (Insulin Aspart) | ||
| Admelog (Insulin Lispro) | ||
| Traditionelle Humaninsuline | Novolin\Actrapid\Insulatard | |
| Humilin | ||
| Insuman | ||
| Insulinkombinationen | NovoMix (Biphasisches Insulin Aspart) | |
| Ryzodeg (Insulin Degludec und Insulin Aspart) | ||
| Xultophy (Insulin Degludec und Liraglutid) | ||
| Soliqua/Suliqua (Insulin Glargin und Lixisenatid) | ||
| Biosimilar-Insuline | Insulin-Glargin-Biosimilars | |
| Humaninsulin-Biosimilars | ||
| Geografie | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Russland | ||
| Spanien | ||
| Italien | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Insulinmarkt?
Die Größe des europäischen Insulinmarkts wird voraussichtlich im Jahr 2027 6,87 Milliarden USD erreichen und mit einer CAGR von 4,89 % bis 2032 auf 8,72 Milliarden USD anwachsen.
Wie groß ist der aktuelle europäische Insulinmarkt?
Im Jahr 2026 wird die Größe des europäischen Insulinmarkts voraussichtlich 6,55 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im europäischen Insulinmarkt?
Novo Nordisk, Sanofi, Eli Lilly, AstraZeneca und Biocon sind die wichtigsten Unternehmen, die im europäischen Insulinmarkt tätig sind.
Welche Jahre deckt dieser europäische Insulinmarkt ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Größe des europäischen Insulinmarkts auf 6,24 Milliarden USD geschätzt. Der Bericht deckt die historische Marktgröße des europäischen Insulinmarkts für die Jahre 2021, 2022, 2023, 2024 und 2025 ab. Der Bericht prognostiziert außerdem die Größe des europäischen Insulinmarkts für die Jahre 2027, 2028, 2029, 2030, 2031 und 2032.