
Europa Insulin-Medikamente und Glucagon-ähnliches Peptid 1 (GLP-1) Rezeptoragonist Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 10.49 Milliarden US-Dollar |
| Marktgröße (2027) | 10.94 Milliarden US-Dollar |
| Marktgröße (2032) | 13.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.27 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa Insulin-Medikamente und Glucagon-ähnliches Peptid 1 (GLP-1) Rezeptoragonist Marktanalyse von Mordor Intelligence
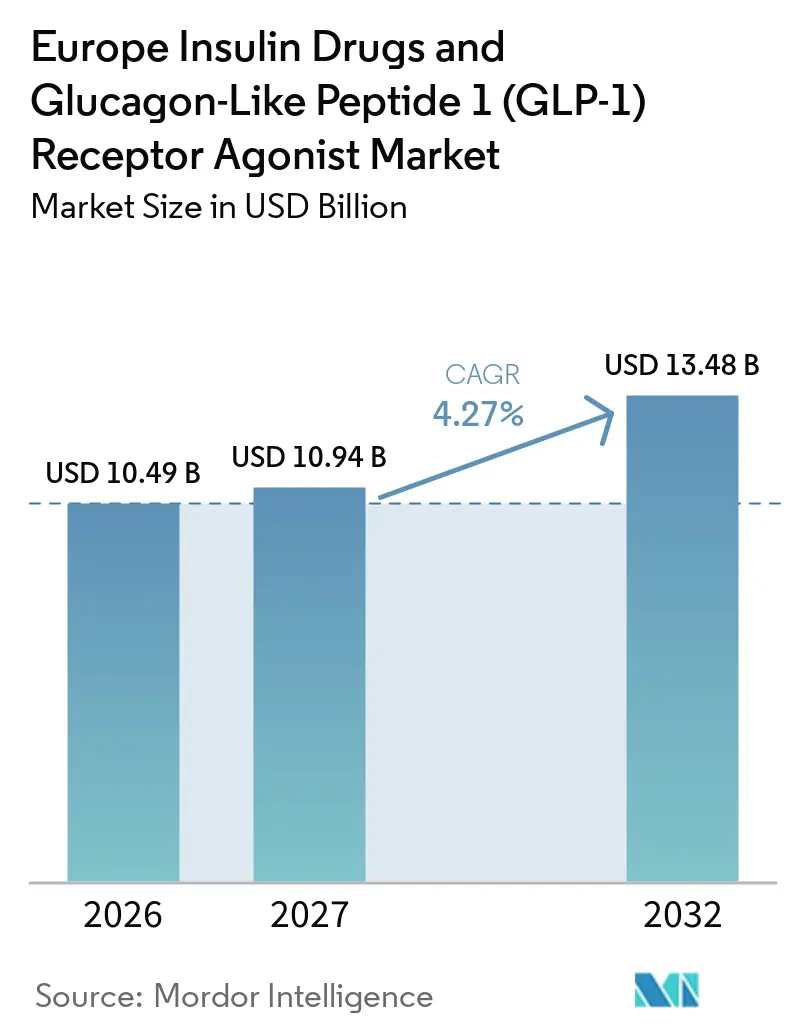
Die Größe des Europa Insulin-Medikamente und Glucagon-ähnliches Peptid 1 Rezeptoragonist Marktes wird voraussichtlich von 10,49 Milliarden USD im Jahr 2026 und 10,94 Milliarden USD im Jahr 2027 auf 13,48 Milliarden USD bis 2032 anwachsen und dabei eine CAGR von 4,27 % zwischen 2027 und 2032 verzeichnen.
Die COVID-19-Pandemie hat das Bewusstsein für ein effektives Diabetesmanagement und die Notwendigkeit einer besseren glykämischen Kontrolle bei Hochrisikopatienten beschleunigt. Da die Gesundheitssysteme das Management chronischer Erkrankungen priorisierten, blieb die Nachfrage nach fortschrittlichen Diabetestherapien stark. Die anhaltende Einführung von GLP-1-Rezeptoragonisten und Insulinprodukten spiegelt deren entscheidende Rolle bei der Behandlung von Diabetes und der Reduzierung des Komplikationsrisikos bei Patienten in ganz Europa wider.
Die COVID-19-Pandemie hat die Bedeutung einer ununterbrochenen Diabetesbehandlung in ganz Europa unterstrichen. Patienten mit Diabetes wurden als stärker gefährdet für ungünstige Verläufe durch COVID-19 erkannt, was Gesundheitsdienstleister dazu veranlasste, regelmäßige Blutzuckermessungen und die Einhaltung verschriebener Therapien zu betonen. Dies unterstützte die anhaltende Nachfrage nach Insulinprodukten und anderen antidiabetischen Therapien in der gesamten Region.
Der europäische Markt für Insulin-Medikamente und GLP-1-Rezeptoragonisten wird durch die steigende Prävalenz von Diabetes und Adipositas angetrieben. Laut dem IDF Diabetes Atlas lebten im Jahr 2024 etwa 66 Millionen Erwachsene in Europa mit Diabetes, während die Region weltweit die höchste Anzahl von Menschen mit Typ-1-Diabetes aufweist, geschätzt auf 2,7 Millionen. Steigende Adipositasraten, ungesunde Ernährungsgewohnheiten und körperliche Inaktivität tragen weiterhin zur wachsenden Belastung durch Typ-2-Diabetes bei und unterstützen den Einsatz sowohl von Insulintherapien als auch von GLP-1-Rezeptoragonisten.
Jedes Medikament ist einzigartig in der Art und Weise, wie es Diabetespatienten hilft, ihren Zustand unter Kontrolle zu halten. Bestimmte Medikamente haben ähnliche Wirkungsweisen und werden in derselben Klasse zusammengefasst. Sie können auch nach der Art ihrer Verabreichung klassifiziert werden, wobei einige Medikamente oral eingenommen und andere direkt in das Blut injiziert werden (Insulin und GLP-1).
Byetta war das erste GLP-1, das im Jahr 2005 die Zulassung erhielt. Der Glucagon-ähnliche Peptidrezeptoragonist wird subkutan verabreicht und wird von Typ-2-Diabetespatienten zur Kontrolle ihres Blutzuckerspiegels eingesetzt. Die rasch zunehmende Inzidenz und Prävalenz von Diabetespatienten sowie die Gesundheitsausgaben in Europa sind Indikatoren für den zunehmenden Einsatz von Diabetesmedikamenten. Daher wird erwartet, dass der untersuchte Markt aufgrund der oben genannten Faktoren im Analysezeitraum ein Wachstum verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Der Anstieg der Preise für Insulinpräparate in Europa
Insuline sind seit Jahrzehnten auf dem Markt. Die Kosten für Insulin waren jedoch stets ein zentrales Anliegen. Ein Beispiel hierfür ist der Rückzug von Tresiba aus Deutschland im Juli 2015 aufgrund des Preisdrucks, nachdem die Behörden angekündigt hatten, das langwirksame Basalinsulin auf dem gleichen Preisniveau wie alte Humaninsulininjektionen einzustufen. Obwohl der Biosimilar-Wettbewerb in Europa zunahm und niedrigere Insulinpreise ermöglichte, waren Markenmedikamente stets die bevorzugte Wahl. Darüber hinaus haben führende Unternehmen durch schrittweise Verbesserungen ihrer Markenprodukte mehrfach Verlängerungen erwirkt. In den letzten Jahren hat die Diabetesprävalenz auf dem gesamten europäischen Kontinent alarmierend zugenommen. Menschen mit Diabetes müssen täglich mehrere Anpassungen vornehmen, um ihren Blutzuckerspiegel in akzeptablen Bereichen zu halten. Dazu gehören beispielsweise die Einnahme oraler Antidiabetika oder die Aufnahme von mehr Kohlenhydraten bei gleichzeitiger Überwachung des Blutzuckerspiegels. Fettleibigkeit, eine schlechte Ernährung und Bewegungsmangel sind die Hauptursachen für den Anstieg neu diagnostizierter Typ-1- und Typ-2-Diabetesfälle. Die Nutzung von Diabetesmedikamenten nimmt zu, wie die rasch steigende Inzidenz, Prävalenz und die Gesundheitskosten von Personen mit Diabetes belegen. Forschung und Entwicklung im Bereich Diabetes ist aus vielen Perspektiven von entscheidender Bedeutung. Rund 10 % aller Gesundheitskosten in Italien stehen im Zusammenhang mit Diabetes. Diabetes stellt in Italien eine große Herausforderung für die öffentliche Gesundheit dar. Forschung und Entwicklung im Bereich Diabetes ist weltweit und in Italien selbst umfangreich. Italien belegt weltweit den 3. Platz bei der Veröffentlichung von begutachteten Forschungsarbeiten zu endokrin-metabolischen Themen. Die Inzidenz von Diabetes steigt jedoch aufgrund von Lebensstil- und Ernährungsfaktoren weiter an.
Trotz der steigenden Preise für Insulinpräparate nimmt der Markt für Insulinpräparate aufgrund der wachsenden Typ-1-Bevölkerung in Europa zu, und es gibt keine Alternative.
Deutschland hatte im aktuellen Jahr den höchsten Marktanteil
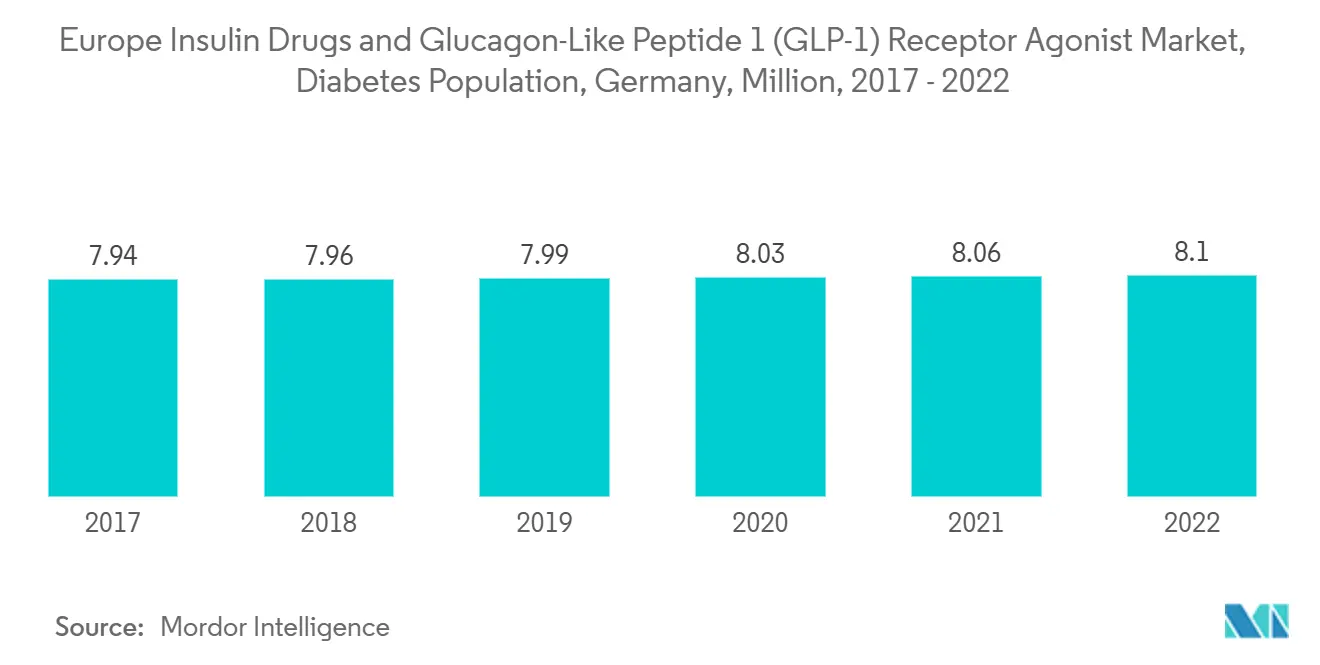
Im laufenden Jahr dominierte Deutschland den Insulinmarkt und wird voraussichtlich seine Dominanz während des Prognosezeitraums beibehalten. Der Anstieg ist auf die hohe Diabetesprävalenz in der Bevölkerung des Landes zurückzuführen. In Deutschland steigt die Zahl der Patienten mit Typ-1- und Typ-2-Diabetes Schätzungen zufolge kontinuierlich an. Darüber hinaus überwachen Unternehmen regelmäßig ihre Lieferkette, um die Situation besser einschätzen zu können und proaktiv zu handeln, um eine minimale oder keine Unterbrechung der Verfügbarkeit von Insulinpräparaten für die Diabetesbevölkerung im Land zu gewährleisten. Die Preisgestaltung von Insulinpräparaten ist in vielen Ländern ein wichtiges Anliegen, und Deutschland bildet dabei keine Ausnahme. Die deutsche Regierung reguliert die Preise für Medikamente; daher konzentrieren sich Pharmaunternehmen darauf, die Produkte zu minimalen Preisen anzubieten.
In den nächsten zwanzig Jahren wird Typ-2-Diabetes in Deutschland weiter zunehmen. Bis 2040 könnten bis zu zwölf Millionen Menschen an der Stoffwechselerkrankung leiden, so Forscher des Deutschen Zentrums für Diabetesforschung. Der rasche Anstieg von Typ-1- und Typ-2-Diabetes in der alternden Bevölkerung wird das deutsche System für Diabetesmedikamente in den kommenden Jahren vor erhebliche Herausforderungen stellen. Das Deutsche Diabetes-Zentrum (DDZ) schätzt, dass derzeit mindestens 7,2 % der Bevölkerung in Deutschland an Diabetes erkrankt sind, und dass diese Zahl in den nächsten 20 Jahren dramatisch ansteigen wird. Fettleibigkeit, eine schlechte Ernährung und Bewegungsmangel sind die Hauptursachen für den Anstieg neu diagnostizierter Typ-1- und Typ-2-Diabetesfälle. Die Gesundheitsausgaben sowie die rasch steigende Inzidenz und Prävalenz von Diabetikern sind Zeichen einer Marktexpansion. Eine Obergrenze für Eigenleistungen bei medizinischen Ausgaben und die Abdeckung aller medizinisch notwendigen Behandlungen, einschließlich Insulinmedikamente, sind durch das deutsche Recht für öffentliche Versicherungspläne vorgeschrieben. T1 International, eine Organisation, die sich für Menschen mit Diabetes einsetzt, gibt an, dass die Eigenleistungen für deutsche Diabetespatienten zu den niedrigsten weltweit gehören. In Deutschland schaffen strenge staatliche Vorschriften und unterstützende WHO-Regelungen Anreize für Unternehmen, neuartige Produkte zu entwickeln. Die Marktdurchdringung dieser Lösungen in Deutschland unterstützt regionale klinische Forschungsorganisationen bei ihren klinischen Forschungsstudien und gewährleistet administrative Einfachheit, was den Entdeckungsprozess beschleunigt.
Infolgedessen wird erwartet, dass sich der untersuchte Markt während des Analysezeitraums aufgrund der steigenden Diabetesprävalenz weiterentwickeln wird.

Wettbewerbslandschaft
Marktkonzentration
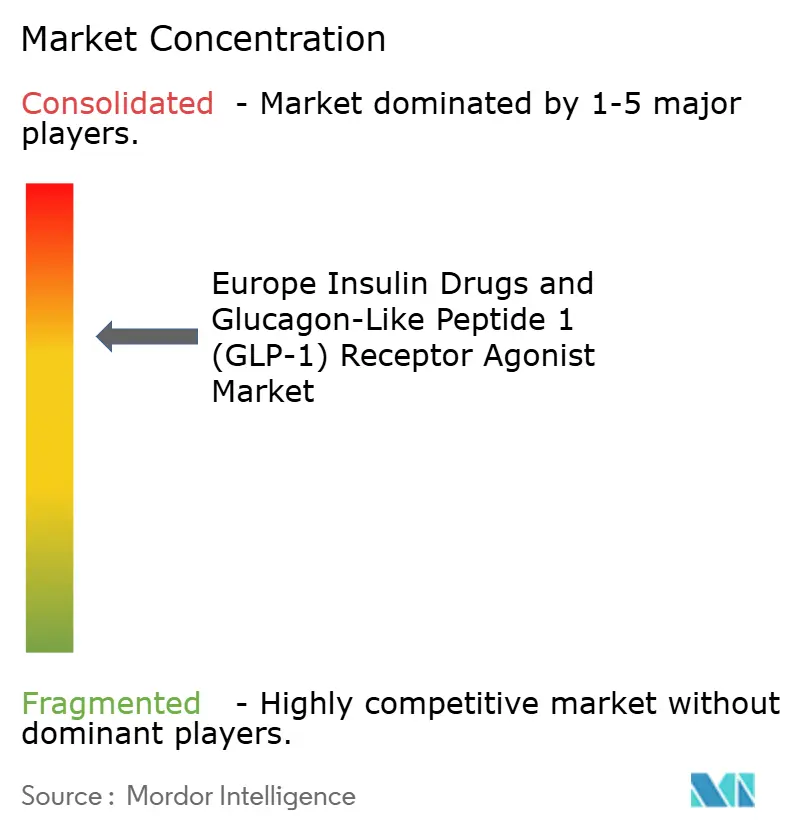
Der europäische Markt für Insulinpräparate und GLP-1-Rezeptoragonisten ist weitgehend konsolidiert, mit der Präsenz führender Unternehmen wie Sanofi, Novo Nordisk und Eli Lilly. Diese Unternehmen machen mehr als 80 % des Angebots in Europa aus. All diese Unternehmen haben ihre Marken auf dem Markt etabliert. Aufgrund des intensiven Wettbewerbs auf den lokalen Insulinmärkten muss die Verbraucherdurchdringung für ihre Produkte jedoch durch kontinuierliche Arbeit und Einsatz erreicht werden.
Europa Insulin-Medikamente und Glucagon-ähnliches Peptid 1 (GLP-1) Rezeptoragonist Branchenführer
-
Sanofi
-
Eli Lilly
-
Novo Nordisk
-
AstraZeneca
-
Biocon
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Insulinpräparate und Glucagon-ähnliches Peptid 1 (GLP-1) Rezeptoragonist Markt Unternehmen in diesem Bericht
- Novo Nordisk
- Sanofi
- Eli Lilly and Company
- AstraZeneca
- Biocon
- Pfizer
- Wockhardt
- Julphar
- Exir
- Sedico
Marktchancen und Zukunftsaussichten
Aktualisierte Erstattungsregelungen und Änderungen bei den Verabreichungswegen erweitern den Behandlungszugang für GLP-1-Portfolios neben der weiterhin fortgeführten Insulinanwendung in ganz Europa. Im Jahr 2026 bestätigte Frankreich die Übernahme von Wegovy und Mounjaro durch die nationale Krankenversicherung mit Wirkung zum 15. Juni 2026, mit festgelegten Erstattungs- und Anspruchskriterien. Parallel dazu genehmigte die EU im Juli 2026 eine orale Wegovy-Tablette sowie einen höher dosierten 7,2-mg-Pen.
Diese Entscheidungen bieten Herstellern konkretere Optionen bei der Gestaltung länderspezifischer Zugangsstrategien angesichts unterschiedlicher HTA-Verfahren und öffentlicher Haushaltsstrukturen. Auf der Angebotsseite deuten der Ausbau der Anlage von Novo Nordisk zur Herstellung oraler GLP-1-Tabletten in Athlone, Irland, im Umfang von 400 Millionen Euro (März 2026) sowie die Einweihung einer neuen Produktionsanlage für Wirkstoffe (APIs) des Diabetes- und Adipositas-Portfolios in Bohumil, Tschechische Republik (Juni 2026) auf Kapazitäts- und Lokalisierungsinitiativen hin, die die Kontinuität bei hochvolumigen Peptidprodukten sicherstellen sollen. Portfoliobereinigungen und Lebenszyklusänderungen bei Insulin, einschließlich der 2026 gemeldeten Einstellung bestimmter älterer Insulinpräsentationen, schaffen zudem Raum für differenzierte Verabreichungsansätze und für Wettbewerb in ausgewählten Insulinkategorien, im Rahmen nationaler Erstattungsregeln und Verordnungswege.
Neueste Industrielle Entwicklungen in Europa Insulinpräparate und Glucagon-ähnliches Peptid 1 (GLP-1) Rezeptoragonist Markt
- Juli 2026: Die Europäische Kommission erteilte die Marktzulassung für die Wegovy-Tablette (orales Semaglutid) von Novo Nordisk zur Gewichtskontrolle und genehmigte zudem einen höher dosierten 7,2-mg-Injektionspen. Diese Entwicklung erweitert die Formatoptionen für verschreibende Ärzte und beeinflusst, wie Unternehmen GLP-1-Therapien positionieren, während Länder ihre Zugangswege für Adipositas und verwandte Stoffwechselerkrankungen anpassen.
- Juni 2026: Novo Nordisk eröffnete eine neue Produktionsanlage in Bohumil, Tschechische Republik, die auf Wirkstoffe (APIs) für das Diabetes- und Adipositas-Portfolio ausgerichtet ist. Die Anlage erhöht die lokale API-Produktionskapazität und unterstützt die Versorgungskontinuität in der EU.
- März 2026: Novo Nordisk kündigte einen Ausbau seiner Anlage zur Herstellung oraler GLP-1-Tabletten in Athlone, Irland, im Umfang von über 400 Millionen Euro an. Der Ausbau stärkt die europäische Produktionskapazität für orales Semaglutid und unterstützt das geplante Nachfragewachstum.
Europa Insulinpräparate und Glucagon-ähnliches Peptid 1 (GLP-1) Rezeptoragonist Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht definieren wir den Markt als den Umsatzwert von verschreibungspflichtigen Insulin-Medikamenten und GLP-1-Rezeptoragonisten-Therapien, die in der Diabetesversorgung in Europa eingesetzt werden, gezählt auf Herstellerebene und unter Verwendung konsistenter Jahresdurchschnittswechselkurse in USD umgerechnet.
Ausschlüsse aus dem Umfang: Wir schließen Insulinverabreichungsgeräte, Blutzuckermessprodukte und Nicht-GLP-1-Diabetesmedikamentenklassen (wie SGLT-2-Inhibitoren und DPP-4-Inhibitoren) aus.
Segmentierungsübersicht
- GLP-1-Rezeptoragonisten
- Exenatid
- Byetta
- Bydureon
- Liraglutid (Victoza)
- Lixisenatid (Lyxumia)
- Dulaglutid (Trulicity)
- Semaglutid (Ozempic)
- Exenatid
- Insulinpräparate
- Basalinsuline oder langwirksame Insuline
- Lantus (Insulin glargin)
- Levemir (Insulin detemir)
- Toujeo (Insulin glargin)
- Tresiba (Insulin degludec)
- Basaglar (Insulin glargin)
- Bolusinsuline oder schnell wirkende Insuline
- NovoRapid/Novolog (Insulin aspart)
- Humalog (Insulin lispro)
- Apidra (Insulin glulisin)
- FIASP (Insulin aspart)
- Admelog (Insulin lispro)
- Traditionelle Humaninsuline
- Novolin/Actrapid/Insulatard
- Humulin
- Insuman
- Kombinationsinsuline
- NovoMix (Biphasisches Insulin aspart)
- Ryzodeg (Insulin degludec/Insulin aspart)
- Xultophy (Insulin degludec/Liraglutid)
- Soliqua/Suliqua (Insulin glargin/Lixisenatid)
- Biosimilar-Insuline
- Insulin-glargin-Biosimilars
- Humaninsulin-Biosimilars
- Basalinsuline oder langwirksame Insuline
- Geografie
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit dem Aufbau des Nachfrage- und Zugangskontexts, da die Nutzung von Diabetesbehandlungen durch Epidemiologie und Erstattungswege geprägt wird. Wir überprüfen öffentliche Gesundheitsstatistiken und klinische Leitlinien, wie z. B. Diabetesindikatoren der Weltgesundheitsorganisation, OECD-Gesundheitsdaten sowie Zulassungen und Sicherheitsaktualisierungen der Europäischen Arzneimittel-Agentur, die klären, was zugelassen ist und wie es in der Praxis eingesetzt wird.
Um länderspezifische Eingaben zu verankern, beziehen wir uns auch auf Quellen wie demografische Tabellen und Gesundheitsausgabenreihen von Eurostat sowie auf Veröffentlichungen nationaler Gesundheitssysteme und Kostenträgeraktualisierungen, soweit diese öffentlich zugänglich sind. Für den Preis- und Nutzungskontext gleichen wir Ausschreibungs- und Beschaffungssignale, veröffentlichte Erstattungsentscheidungen sowie Unternehmensberichte und Investorenmaterialien ab. Kostenpflichtige Abonnements werden selektiv für standardisierte Unternehmensfinanzdaten sowie für Patent- und Innovationsprüfungen genutzt, wo dies die Validierung des Produktlebenszyklus-Timings unterstützt. Diese Beispiele sind illustrativ, und viele weitere öffentliche Quellen werden während der Datenerhebung, Querprüfungen und Klärungen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die Desk-Perspektive in handhabbare Annahmen darüber zu übersetzen, wie Insulin- und GLP-1-Therapien in europäischen Ländern verschrieben und erstattet werden. Wir sprechen mit einer Mischung aus Klinikern, Krankenhaus- und Einzelhandelsapotheken-Stakeholdern, Kostenträger- oder Formularium-Experten sowie kommerziellen Rollen auf der Angebotsseite, um Therapiemix-Verschiebungen, Zugangsbeschränkungen und typische Preisentwicklungen zu bestätigen.
Da Europa kein einheitlicher Markt ist, stellen wir eine Abdeckung der wichtigsten westeuropäischen Systeme und ausgewählter mittel- und osteuropäischer Märkte sicher und überprüfen dann erneut Lücken, bei denen ein einzelnes Land die Gesamtwerte durch eine Politikänderung oder ein Versorgungsereignis verschieben kann.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 39 % | Führungskräfte (CXOs): 21 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Akteure: 21 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert auf einer Top-down-Betrachtung behandelter Patienten und der Therapieakzeptanz, bei der Diabetesprävalenz und Diagnoseraten in behandelte Kohorten übersetzt werden, die dann den Nutzungsmustern von Insulin gegenüber GLP-1 nach Land zugeordnet werden. Das Kernmodell wird durch selektive Bottom-up-Prüfungen unter Verwendung von Lieferantenumsatzaufteilungen, Kanal-Feedback und stichprobenartigen Preisen pro Patient oder Preis pro Packung multipliziert mit geschätzten Volumina abgesichert, und Anpassungen werden vorgenommen, wenn die beiden Perspektiven nicht übereinstimmen.
Zu den wichtigsten Eingaben, die zur Gestaltung der Gesamtwerte verwendet werden, gehören Diabetesprävalenz und Altersstruktur, Intensität des Insulineinsatzes bei fortgeschrittenem Typ-2- und Typ-1-Diabetes, GLP-1-Akzeptanz in Verbindung mit Leitlinienpositionierung und Adipositas-Überschneidung, Formularzugang und Erstattungskriterien, Wechsel von älterem Humaninsulin zu Analoga und Biosimilars sowie länderspezifische Preiserosion gegenüber Volumenwachstum. Wo direkte Volumensignale nicht verfügbar sind, werden Lücken mithilfe von Proxy-Logik behandelt, wie z. B. Benchmarks aus vergleichbaren Ländern mit ähnlichen Erstattungsstrukturen und validierten Behandlungsraten, die dann erneut mit Interview-Feedback überprüft werden.
Für die Prognose stützen wir uns auf Szenarioanalysen, die durch Trendlinien bei der Zugangserweiterung, dem Pipeline- und Launch-Timing sowie den erwarteten Preisbewegungen unterstützt und länderspezifisch einem Stresstest unterzogen werden. Die Annahmen werden einfach und nachvollziehbar gehalten, sodass ein Leser die Schritte anhand derselben öffentlichen Indikatoren und einer kleinen Anzahl validierter Interview-Eingaben nachvollziehen kann.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch eine Reihe von Querprüfungen validiert, die nach Abweichungen gegenüber unabhängigen Signalen suchen, wie z. B. Trends bei der Diabetesbevölkerung, von Experten diskutierte Verschiebungen bei den Therapieklassenanteilen und Änderungen der Ländererstattung, die die Nachfrage sichtbar beeinflussen sollten. Wenn ein Ausreißer auftritt, wird er durch Eingabeüberprüfung, erneutes Durchführen von Sensitivitätsanalysen bei wichtigen Annahmen und erneute Kontaktaufnahme mit relevanten Befragten untersucht, wenn die Abweichung nicht erklärt werden kann.
Vor der Freigabe durchlaufen das Modell und die schriftlichen Schlussfolgerungen eine mehrstufige Analyseüberprüfung, damit Definitionen, Währungszeitpunkte und Länderzusätze durchgehend konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis eintritt, wie z. B. eine wichtige Kennzeichnungsänderung, eine Erstattungserweiterung oder eine Versorgungsunterbrechung. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Aktualisierungen in den Zahlen berücksichtigt sind.
Vergleich der Marktgröße des Europa Insulin-Medikamente und Glucagon-ähnliches Peptid 1 Rezeptoragonist Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für diesen Bereich sehen oft unterschiedlich aus, weil Autoren die Grenze um Therapieklassen auf unterschiedliche Weise ziehen und unterschiedliche Preis- und Zugangsannahmen in ganz Europa anwenden. Selbst wenn dieselben Länder abgedeckt werden, können sich die Gesamtwerte verschieben, je nachdem, ob die Schätzung Listenpreise gegenüber Nettopreisen widerspiegelt und ob kurzfristige Versorgungs- und Substitutionseffekte als einmalig oder strukturell behandelt werden.
Wichtige Lücken entstehen in der Regel dadurch, was als therapierelevanter Umsatz gezählt wird und wie schnell die GLP-1-Akzeptanz bei adipositasbedingter Nutzung angenommen wird. Ein weiterer häufiger Treiber ist der Umgang mit Biosimilars und Fixdosiskombinationen, bei denen einige Schätzungen entweder klassenübergreifend doppelt zählen oder den Kombinationswert ausschließen, um Überschneidungen zu vermeiden, und das Timing der Währungsumrechnung kann eine weitere Streuungsebene hinzufügen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,06 Mrd. USD (2025) | |
| Branchenverband A | 9,10 Mrd. USD (2024) | Verwendet eine Perspektive der Diabetesmedikamentenausgaben, die das neuere GLP-1-Wachstum unterschätzen kann, indem Krankenhaus- und Einzelhandelsberichtszyklen vermischt und Kombinationstherapien nicht konsistent über Länder hinweg getrennt werden. |
| Regionale Unternehmensberatung B | 12,00 Mrd. USD (2025) | Wendet häufig eine schnellere GLP-1-Penetrationskurve in ganz Europa an und stützt sich auf Listenpreisannahmen, was den Wert dort aufblähen kann, wo Erstattungsrabatte und Zulassungsbeschränkungen strenger sind. |
Die Tabelle zeigt eine Streuung, die hauptsächlich verfolgt, was unter der Therapiegrenze eingeschlossen ist und wie schnell die Preise über Länder hinweg normalisiert werden sollen. Im Modell von Mordor Intelligence umfasst der Wert Insulin-Medikamente und GLP-1-Rezeptoragonisten, wobei Biosimilars und Fixdosiskombinationen einmal im Therapieumsatzpool gezählt werden. Mit diesem konsistent über die abgedeckten europäischen Länder hinweg gehaltenen Umfang bleibt die endgültige Zahl auf behandelte Kohorten, Zugangssignale und eine kleine Anzahl klar formulierter Preis- und Mixannahmen zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für Insulinpräparate und Glucagon-ähnliche Peptid-1 (GLP-1)-Rezeptoragonisten?
Die Größe des Europa Insulin-Medikamente und Glucagon-ähnliches Peptid 1 (GLP-1) Rezeptoragonist Marktes wird voraussichtlich 10,49 Milliarden USD im Jahr 2026 erreichen und mit einer CAGR von 4,27 % auf 13,48 Milliarden USD bis 2032 anwachsen.
Wie groß ist der Europa Insulin-Medikamente und Glucagon-ähnliches Peptid 1 (GLP-1) Rezeptoragonist Markt im Jahr 2027?
Im Jahr 2027 wird die Größe des Europa Insulin-Medikamente und Glucagon-ähnliches Peptid 1 (GLP-1) Rezeptoragonist Marktes voraussichtlich 10,94 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure auf dem europäischen Markt für Insulinpräparate und Glucagon-ähnliche Peptid-1 (GLP-1)-Rezeptoragonisten?
Sanofi, Eli Lilly, Novo Nordisk, AstraZeneca und Biocon sind die wichtigsten auf dem europäischen Markt für Insulinpräparate und Glucagon-ähnliche Peptid-1 (GLP-1)-Rezeptoragonisten tätigen Unternehmen.
Welche Jahre deckt dieser europäische Markt für Insulinpräparate und Glucagon-ähnliche Peptid-1 (GLP-1)-Rezeptoragonisten ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Größe des Europa Insulin-Medikamente und Glucagon-ähnliches Peptid 1 (GLP-1) Rezeptoragonist Marktes auf 10,06 Milliarden USD geschätzt. Der Bericht deckt die historische Marktgröße des Europa Insulin-Medikamente und Glucagon-ähnliches Peptid 1 (GLP-1) Rezeptoragonist Marktes für die Jahre 2021, 2022, 2023, 2024, 2025 und 2026 ab. Der Bericht prognostiziert außerdem die Marktgröße des Europa Insulin-Medikamente und Glucagon-ähnliches Peptid 1 (GLP-1) Rezeptoragonist Marktes für die Jahre 2027, 2028, 2029, 2030, 2031 und 2032.