
Größe und Marktanteil des europäischen Biofertilizer-Marktes
Marktübersicht
| Studienzeitraum | 2018 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.14 Milliarden US-Dollar |
| Marktgröße (2026) | 1.22 Milliarden US-Dollar |
| Marktgröße (2031) | 1.67 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.60 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Biofertilizer-Marktes von Mordor Intelligence
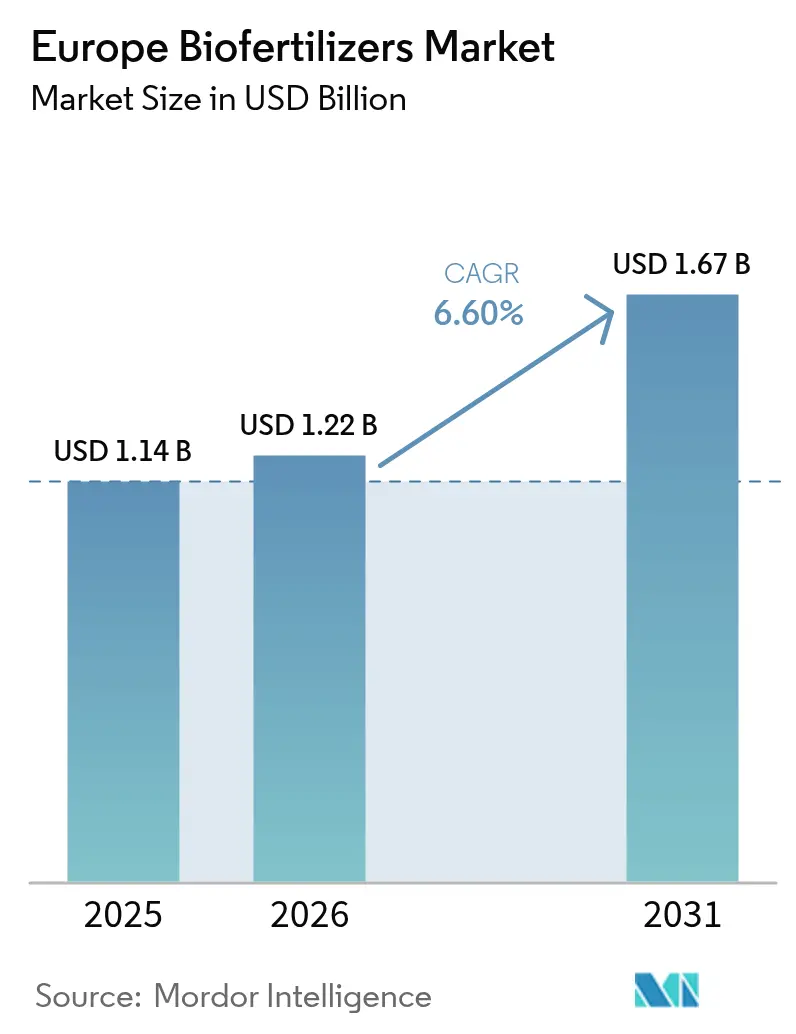
Die Größe des europäischen Biofertilizer-Marktes wird voraussichtlich von 1,14 Milliarden USD im Jahr 2025 auf 1,22 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,6 % über den Zeitraum 2026–2031 einen Wert von 1,67 Milliarden USD erreichen. Das aktuelle Wachstumsmomentum resultiert aus dem EU-Mandat „Vom Hof auf den Tisch”, das Ökolandbauflächen erweitert, steigenden Kohlenstoffstrafen auf den Einsatz synthetischer Düngemittel sowie einem wachsenden Verbraucherinteresse an hochwertigen Bio-Erzeugnissen. Die Wettbewerbsintensität bleibt gering, da der Markt stark fragmentiert ist und das technische Know-how in den Mitgliedstaaten variiert. Mykorrhiza-Pilzprodukte dominieren heute aufgrund ihrer nachgewiesenen Phosphormobilisierung, während phosphat-lösende Bakterien als klimakonform ausgerichtete Lösungen an Bedeutung gewinnen. Währungsbereinigte Subventionen im Rahmen der Gemeinsamen Agrarpolitik und aufkommende Boden-Kohlenstoffgutschriftprogramme stärken die Nachfragesignale zusätzlich.
Wesentliche Erkenntnisse des Berichts
- Nach Form entfielen Mykorrhiza-Pilze im Jahr 2025 auf 62,30 % des europäischen Biofertilizer-Marktanteils, während Rhizobium bis 2031 mit einer CAGR von 7,12 % voranschreitet.
- Nach Kulturpflanzentyp entfielen Reihenfrüchte im Jahr 2025 auf 78,40 % des europäischen Biofertilizer-Marktvolumens, während Marktfrüchte zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 7,08 % expandieren werden.
- Nach Land führte Frankreich im Jahr 2025 mit einem Umsatzanteil von 21,10 %, und Spanien soll bis 2031 mit einer CAGR von 9,95 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des europäischen Biofertilizer-Marktes
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Mandat „Vom Hof auf den Tisch” zur Ausweitung der Ökolandbauflächen | +2.1% | EU-27, mit dem höchsten Gewicht in Deutschland, Frankreich und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Restriktive EU-Kohlenstoff- und Nährstoffvorschriften | +1.8% | Nitratgefährdete Zonen in Nordeuropa | Kurzfristig (≤2 Jahre) |
| Steigende Verbrauchernachfrage nach Bio-Erzeugnissen | +1.5% | Kernmärkte Westeuropas expandieren nach Mitteleuropa | Langfristig (≥4 Jahre) |
| GAP-Öko-Regelungs-Subventionen | +1.2% | Mediterrane und nordische Mitgliedstaaten | Mittelfristig (2–4 Jahre) |
| Bodenkohlenstoff-Gutschrift-Monetarisierung durch Mikroben | +0.7% | Pilotregionen in Frankreich, den Niederlanden und Dänemark | Langfristig (≥4 Jahre) |
| Partnerschaft zur Kreislaufnutzung von Insektenfrass-Nährstoffen | +0.3% | Niederlande, Belgien und Deutschland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Mandat „Vom Hof auf den Tisch” zur Ausweitung der Ökolandbauflächen
Das 25%-Ziel für Ökolandbauflächen im Rahmen des Programms „Vom Hof auf den Tisch” überführt rund 17 Millionen zusätzliche Hektar in biologisches Management – eine Ausweitung, die beispiellose Mengen mikrobieller Inokulate für Stickstofffixierung und Phosphormobilisierung erfordert. Regierungen wie Deutschland und Frankreich haben das Mandat in nationale Strategien eingebettet und damit klare Zeitpläne geschaffen, die die Beschaffungsplanung für Händler und Genossenschaften prägen. Mit dem Mandat verbundene Finanzierungsströme decken Landwirtschaftsschulungen, Demonstrationsflächen und Ergebnisverifizierung ab, die zusammen die Einführungslernkurven verkürzen. Anbieter, die Agraronom-Dienstleistungen mit Produktverkäufen bündeln, gewinnen frühe Kundentreue, da viele Landwirte nach jahrzehntelanger Abhängigkeit von synthetischen Düngemitteln steile Lernkurven bewältigen müssen. Marktdaten weisen auf eine steigende Voraisbuchung mikrobieller Produkte hin, da Landwirte ihre Versorgung vor dem Frühjahrsauftrag sichern – ein Muster, das die Sogwirkung des Mandats auf den europäischen Biofertilizer-Markt unterstreicht[1]Quelle: Europäische Kommission, „Farm-to-Fork-Strategie”, ec.europa.eu.
Restriktive EU-Kohlenstoff- und Nährstoffvorschriften
Die Nitratkappung von 170 kg N je Hektar und entstehende Kohlenstoffgebühren von 26,5–31,8 USD je Tonne CO₂-Äquivalent verändern die Betriebsbudgets der Landwirte in Echtzeit. Dänische und niederländische Anbauer, die in einigen der strengsten nitratgefährdeten Zonen wirtschaften, dokumentieren seit 2019 Einsparungen bei Düngemitteln von 40–50 %, indem sie auf phosphat-lösende Bakterien setzen, die Restphosphor freisetzen. Da die Regulierungsbehörden die Kohlenstoffgebühren an das EU-Emissionshandelssystem koppeln, werden für synthetisches Ammoniak allgemein steigende Kostenfaktoren erwartet, was Getreide- und Rapserzeuger dazu veranlasst, Nährstoffquellen zu diversifizieren, bevor die Strafen schärfer greifen. Kontinuierliche Überwachungsanforderungen, die Stickstoffausbringungsaufzeichnungen an die Subventionsberechtigung knüpfen, verstärken den Wechsel zu emissionsarmen biologischen Mitteln zusätzlich. Diese beiden Politikmaßnahmen veranlassen Mikrobenhersteller, Kohlenstoff- und Nährstoffeffizienzansprüche durch unabhängige Feldversuche zu validieren – ein Schritt, der die Wettbewerbsdifferenzierung schärft[2]Quelle: Europäische Umweltagentur, „Stickstoffverschmutzung und Klimaauswirkungen”, eea.europa.eu .
Steigende Verbrauchernachfrage nach Bio-Erzeugnissen
Die Umsätze mit Bio-Lebensmitteln stiegen im Jahr 2024 auf 55 Milliarden EUR (58,3 Milliarden USD) und verzeichnen weiterhin jährliche Zuwächse von 8,1 %, gestützt durch gesundheitliche Positionierung, rückstandsfreie Kennzeichnung und die Expansion von Handels-Eigenmarken. Haushalte in Österreich, der Schweiz und Dänemark wenden bis zu 11,3 % ihrer Lebensmittelbudgets für Bio-Produkte auf – eine Zahl, die sich seit 2018 verdoppelt hat. Einzelhändler sichern sich nun durch langfristige Erzeugerverträge, die mikrobielle Eingangsprotokoll vorschreiben, eine lückenlose Rückverfolgbarkeit, die Verbraucherorganisationen zunehmend fordern. Preisaufschläge von 2,1–3,2 USD je Kilogramm für Frischware puffern die Mehrkosten mehrfacher mikrobieller Anwendungen pro Saison ab und halten die betrieblichen Gewinnspannen der Betriebe tragfähig. Marktumfragen zeigen, dass 73 % der Käufer marginale Preiserhöhungen akzeptieren, wenn die Kennzeichnung Biodiversitäts- und Bodengesundheitsvorteile garantiert – was die wirtschaftliche Grundlage für Biofertilizer-Programme stärkt[3]Quelle: FiBL, „Die Welt der biologischen Landwirtschaft 2024”, fibl.org.
GAP-Öko-Regelungs-Subventionen
Die Gemeinsame Agrarpolitik 2023–2027 stellt 97 Milliarden EUR (102,9 Milliarden USD) für Öko-Regelungen bereit, von denen 40 % für biologische Betriebsmittel, Zwischenfrüchte und präzises Nährstoffmanagement vorgesehen sind. Deutschland erstattet 47,7–68,9 USD je Hektar für Mikrobenprogramme, und Frankreich zahlt 37,1–53,0 USD für Leguminosenrotationen, die Inokulate einsetzen. Da Zahlungen jährlich fließen, realisieren Landwirte die finanziellen Vorteile innerhalb desselben Geschäftsjahres und verkürzen die Amortisationszeiten für die meisten Biofertilizer-Pakete auf weniger als zwei Saisons. Die finanzielle Planbarkeit erschließt zudem Bankkreditlinien für die Vorfinanzierung von Betriebsmitteln – ein wichtiger Hebel für Kleinlandwirte. Anbieter schnüren Produktpakete passgenau auf Subventionskriterien zugeschnitten, eine Strategie, die den Verwaltungsaufwand für Landwirte senkt und die Volumenskalierung im gesamten europäischen Biofertilizer-Markt beschleunigt.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Variabilität der Feldleistung | −1.4% | Kontinentale Klimazonen innerhalb der EU | Kurzfristig (≤2 Jahre) |
| Logistik der Haltbarkeit lebender Kulturen | −0.9% | Osteuropa, wo die Kühlkette schwach ausgebaut ist | Mittelfristig (2–4 Jahre) |
| Langsames gesamteuropäisches Stammregistrierungsverfahren | −0.7% | Alle Mitgliedstaaten unter EFSA-Überprüfung | Langfristig (≥4 Jahre) |
| Kanalkonflikt durch rasante Konsolidierung | −0.5% | Händlernetzwerke in Westeuropa | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Variabilität der Feldleistung
Mehrere Standortversuche zeigen Ertragsreaktionen zwischen 15–40 %, da das mikrobielle Überleben vom pH-Wert, der Bodenstruktur und dem Feuchtigkeitsprofil abhängt, die sich von mediterranen Lehmböden bis zu nordischen Tonböden erheblich unterscheiden. In den sandigen Böden Polens und Ungarns senkt rasante Austrocknung während des Sommers die mikrobielle Persistenz und führt zu uneinheitlichen Ergebnissen für Getreideerzeuger. Frühe Frühlingskaelteinbrüche reduzieren die Mykorrhiza-Kolonisierung in Nordfrankreich um bis zu die Hälfte und schränken die Phosphoraufnahme genau dann ein, wenn die Pflanzen sie am dringendsten benötigen. Diese Variabilität zwingt Landwirte, betriebliche Streifenversuche durchzuführen – eine Praxis, die die Einführung auf Gesamtflächen verzögert und die Bestellmengen verlangsamt. Anbieter bündeln jetzt Bodentestkits und Beratungsleistungen, um Vertrauen aufzubauen; die Skalierbarkeit der Dienstleistungen bleibt jedoch ein Engpass.
Logistik der Haltbarkeit lebender Kulturen
Die Anzahl lebensfähiger Zellen sinkt nach zweiundsiebzig Stunden bei 25 °C um 90 %, weshalb eine ununterbrochene Kühllagerung bei 2–8 °C vom Werk bis zum Betrieb zwingend erforderlich ist. Die Verteilung in Osteuropa verfügt nicht über ausreichende Kühlhubs, was Fracht- und Lagerkosten von 0,16–0,27 USD je Kilogramm verursacht, die die Preiswettbewerbsfähigkeit gegenüber synthetischen Düngemitteln untergraben. Einzelhändler weigern sich häufig, mikrobielle Bestände zu halten, da ein rascher Umschlag die Lagerbudgets belastet, was Anbieter zur Unterhaltung von Konsignationslagern zwingt. Umgebungstemperatur-stabile Formulierungen existieren, jedoch schmälern Ertragseinbußen von bis zu 12 % ihre Verbreitung im Hochwertigartenbau. Logistikdefizite begrenzen so die Marktdurchdringung in Regionen, in denen die Ausweitung ökologischer Anbauflächen ansonsten am schnellsten verläuft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form: Dominierende Mykorrhiza-Basis und schnell zunehmende Rhizobium-Akzeptanz
Mykorrhiza-Pilze hielten im Jahr 2025 einen beherrschenden Anteil von 62,30 % am europäischen Biofertilizer-Markt, und das Segment wird voraussichtlich bis 2031 die Führungsposition behalten, gestützt auf seine nachgewiesene Fähigkeit zur Phosphormobilisierung und Stärkung der Bodenstruktur. Rhizobium, obwohl von einer kleineren Basis ausgehend, soll mit der schnellsten CAGR von 7,12 % wachsen, da GAP-Öko-Regelungs-Zahlungen breitere Leguminosenrotationen fördern, die auf biologische Stickstofffixierung setzen und so die Kosten für synthetische Betriebsmittel bei Ökoumstellungsbetrieben senken. Zusammen bestimmen diese beiden Kategorien das Tempo für die Ausweitung der Größe des europäischen Biofertilizer-Marktes, indem sie sowohl die Anforderungen an die Nährstofffreisetzung als auch die Nachhaltigkeitsanforderungen der Mitgliedstaaten erfüllen.
Azospirillum behält einen prominenten Anteil und befindet sich auf einem stabilen Wachstumspfad; es wird auf Getreidefeldern bevorzugt, wo seine wachstumsfördernden Eigenschaften die Wurzelarchitektur und die Nährstoffaufnahme verbessern. Bacillus-basierte und andere Mehrstamm-Mischungen haben einen bedeutenden Anteil mit stetigem Wachstum, da Spezialgemüseerzeuger nach Breitspektrumlösungen suchen. Das Potential zur Kohlenstoffsequestrierung von Azotobacter und phosphat-lösenden Bakterien positioniert sie für zukünftige Sprünge, sobald die Bodengutschriftmärkte reifen. Kontinuierliche Patentaktivitäten in diesen kleineren Segmenten unterstreichen die Innovationstiefe, die den Marktanteil des europäischen Biofertilizer-Marktes schrittweise über die heute dominierenden pilzlichen und rhizobialen Produkte hinaus erweitern wird.

Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar


Nach Kulturpflanzentyp: Reihenfruchtskalierung und Marktfruchtimpuls
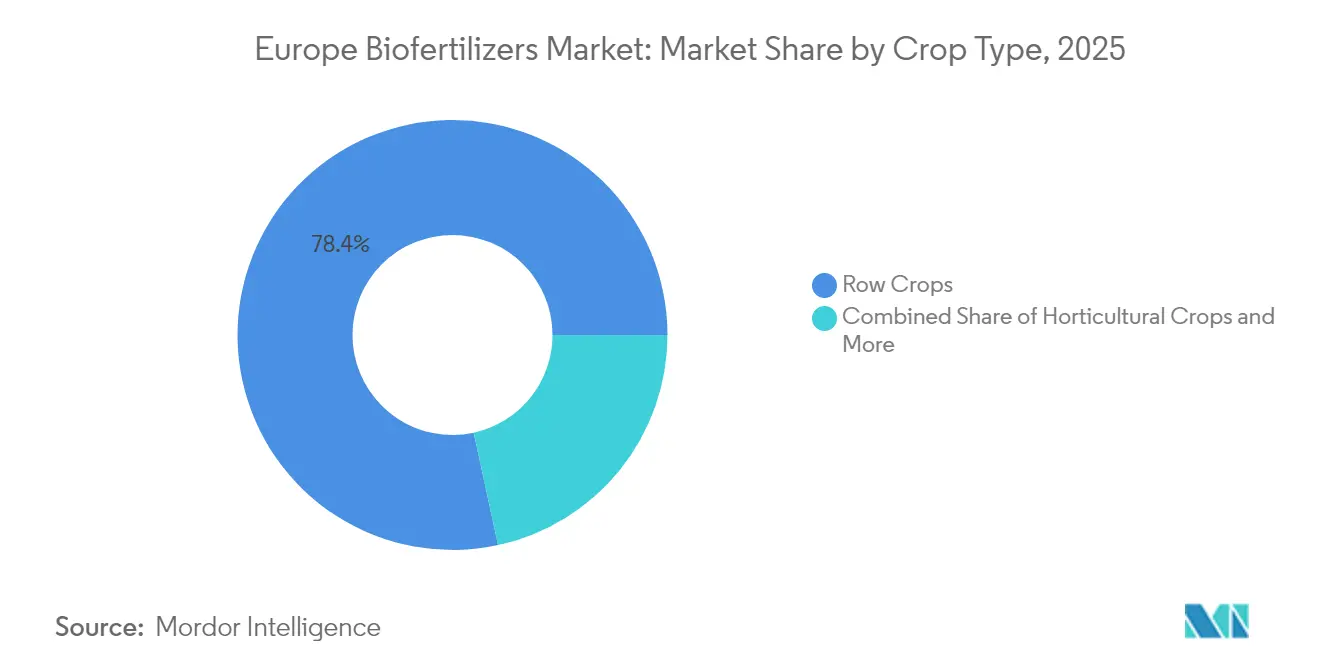
Reihenfrüchte wie Weizen, Mais und Raps entfielen 2025 auf 78,40 % des europäischen Biofertilizer-Marktanteils, da ihre weitläufigen Anbauflächen selbst bescheidene Inokulatmengen je Hektar in erhebliche Volumina übersetzen. Marktfrüchte – hauptsächlich Zuckerrüben und Kartoffeln – repräsentieren einen begrenzten Anteil der aktuellen Nachfrage, sollen aber mit einer führenden CAGR von 7,08 % bis 2031 expandieren, da ihre intensive Betriebswirtschaft höhere mikrobielle Ausgaben rechtfertigt. Diese Kombination aus Skaleneffekten bei Getreide und Dynamik bei Spezialwurzelpflanzen treibt die inkrementellen Gewinne voran, die die Größe des europäischen Biofertilizer-Marktes saisonweise ausweiten.
Gartenbaukulturen halten einen bedeutenden Nachfrageanteil und verzeichnen robustes Wachstum, gestützt durch premium Preispunkte auf Obst- und Gemüsemärkten, die die Kosten mehrfacher mikrobieller Anwendungen absorbieren können. In den Niederlanden und Belgien zeigen Umfragen, dass 65 % der Bio-Gemüseerzeuger auf Mykorrhiza-Inokulate setzen und 40 % unter kontrollierten Bewässerungs- und Temperaturbedingungen bakterielle Konsortien hinzufügen. Marktgetriebene Erzeuger von Zuckerrüben und Kartoffeln testen weiterhin stammspezifische Pakete, die Saccharose- und Stärkeerträge steigern, und stärken so die Grundlage für die Biofertilizer-Akzeptanz außerhalb der Kerngetreide- und Gartenbausegmente. Insgesamt trägt die vielfältige Kulturpflanzenmischung zu einem ausgewogenen Wachstumsprofil bei und verteilt die Marktanteilsgewinne des europäischen Biofertilizer-Marktes sowohl auf Massen- als auch auf Spezialwertschöpfungsketten.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Geografische Analyse
Frankreich hielt im Jahr 2025 einen Anteil von 21,10 % am europäischen Biofertilizer-Markt. Die Größe des europäischen Biofertilizer-Marktes profitierte davon, dass die französische Bio-Produktion 13,8 Milliarden EUR (14,6 Milliarden USD) erreichte. Landwirte erhalten GAP-Öko-Regelungs-Zahlungen von 45–60 EUR (47,7–63,6 USD) je Hektar, die die Kosten für mikrobielle Mittel ausgleichen. Langjährige Bio-Wein- und Milchwirtschaftssektoren schaffen eine stetige Nachfrage nach Mykorrhiza- und Bakterien-Inokulaten. Ein dichtes Kühlnetz hält lebende Kulturen auf allen Produktionsstandorten vom Werk bis zum Betrieb lebensfähig.
Spanien soll bis 2031 mit einer CAGR von 9,95 % wachsen – dem schnellsten Wachstum unter den wichtigsten Ländern. Gewächshausgemüsezentren in Almería und Valencia nutzen kontrollierte Bewässerung und günstige Klimabedingungen, um die mikrobielle Leistung zu maximieren. Italien behauptet ein bedeutendes Volumen, da sein Bio-Exporthandel wächst und Weinberge routinemäßig Mykorrhiza-Produkte einsetzen. Deutschland verzeichnet stetige Zuwächse, da strenge Bio-Standards und umfangreiche öffentliche Forschung die Wirksamkeit auf dem Feld bestätigen.
Das übrige Europa umfasst östliche Mitgliedstaaten, nordische Betriebe und kleinere westliche Staaten, die EU-Strukturfonds in nachhaltige Modernisierungen investieren. Die Niederlande fungieren als Innovationszentrum, in dem Gewächshausforscher gemeinsam mit Industriepartnern neue Formulierungen entwickeln. Russland unterstützt inländische Mikrobenhersteller und erschließt gleichzeitig neue Bio-Exportkanäle nach Asien. Das Vereinigte Königreich gestaltet Post-Brexit-Regelungen, die emissionsarme Landwirtschaft begünstigen und biologischen Anbietern neue Spielräume eröffnen.
Regulatorisches Umfeld
Biodünger, die auf dem EU-Markt in Verkehr gebracht werden, unterliegen der Verordnung über Düngeprodukte, Verordnung (EU) 2019/1009, die CE-Kennzeichnungs- und Konformitätsbewertungsanforderungen für einen harmonisierten EU-weiten Zugang umfasst. Dies prägt auch die Vermarktung mikrobieller Produkte neben pflanzlichen Biostimulanzien. Im Juli 2024 änderte die Delegierte Verordnung (EU) 2024/2786 der Kommission die technischen Prüfanforderungen für mikrobielle Pflanzenbiostimulanzien im Rahmen der FPR, indem der Verweis auf Enterococcaceae durch Enterokokken aktualisiert wurde, mit dem erklärten Ziel, die Konformitätsprüfung praktikabler zu gestalten.
Die regulatorische Auslegung und Umsetzung entwickeln sich durch Leitlinien der Europäischen Kommission weiter, einschließlich des FPR-FAQ-Dokuments, das im Juni 2025 aktualisiert und von der Sachverständigengruppe der Kommission für Düngeprodukte (4.–5. November 2025) bestätigt wurde. Im Mai 2026 verabschiedete die Europäische Kommission den Aktionsplan für Düngemittel (COM(2026) 310 final), der sich mit der Verfügbarkeit und Erschwinglichkeit von Düngemitteln befasst und biobasierte sowie innovative Lösungen hervorhebt, zusammen mit vorgeschlagenen befristeten zollfreien Zollkontingenten für bestimmte Düngemittelprodukte und Vorprodukte. Zusammen beeinflussen diese Elemente die Beschaffung und Positionierung biologischer Alternativen in ganz Europa.
Wertschöpfungskettenanalyse
Die europäische Wertschöpfungskette für Biodünger beginnt mit der mikrobiellen Entdeckung und Stammauswahl (Isolierung, Screening und Verwaltung von IP-/Stammbibliotheken). Sie führt dann über die Skalierung durch Fermentation, nachgeschaltete Verarbeitung und Formulierung, einschließlich Trägerstoffe, Stabilisatoren und Anwendungsformen, die auf die Anbausysteme abgestimmt sind. Die Produktvalidierung durch Gewächshaus- und mehrstufige Feldversuche sowie die Qualitätskontrolle durch Lebendkeimzahlen, Kontaminationsprüfungen und Chargenkonsistenz stehen im Mittelpunkt, da die Leistung je nach Boden und Klima variiert und die Lebensfähigkeit von Lebendkulturen ohne kontrollierte Lagerung schnell abnehmen kann.
Die Markteinführung stützt sich auf Vertriebshändler landwirtschaftlicher Betriebsmittel, Genossenschaften und spezialisierte Einzelhändler, wobei konsolidierte Vertriebskanäle, die agronomische Beratung mit Betriebsmittelprogrammen kombinieren, zunehmend an Einfluss gewinnen. Zu den zentralen Engpässen zählen die Kosten der Fermentationsinfrastruktur, der Zugang zu konsistenten Rohstoffen, die den Anforderungen an Stabilität und Qualität entsprechen, sowie die Kühlkettenlogistik in Teilen Osteuropas, wo temperaturgeführte Lagerhaltung und Transport begrenzt sind. Die Regulierungsbereitschaft gemäß Verordnung (EU) 2019/1009 wirkt sich auf Kennzeichnung, Prüfmethoden und Dokumentationsanforderungen aus, wodurch regulatorische und technische Dienstleistungspartner (Prüflabore, benannte Stellen und Beratungsnetzwerke) in die Kommerzialisierungskette einbezogen werden, anstatt sie als rein administrative Schritte zu behandeln.
Wettbewerbslandschaft
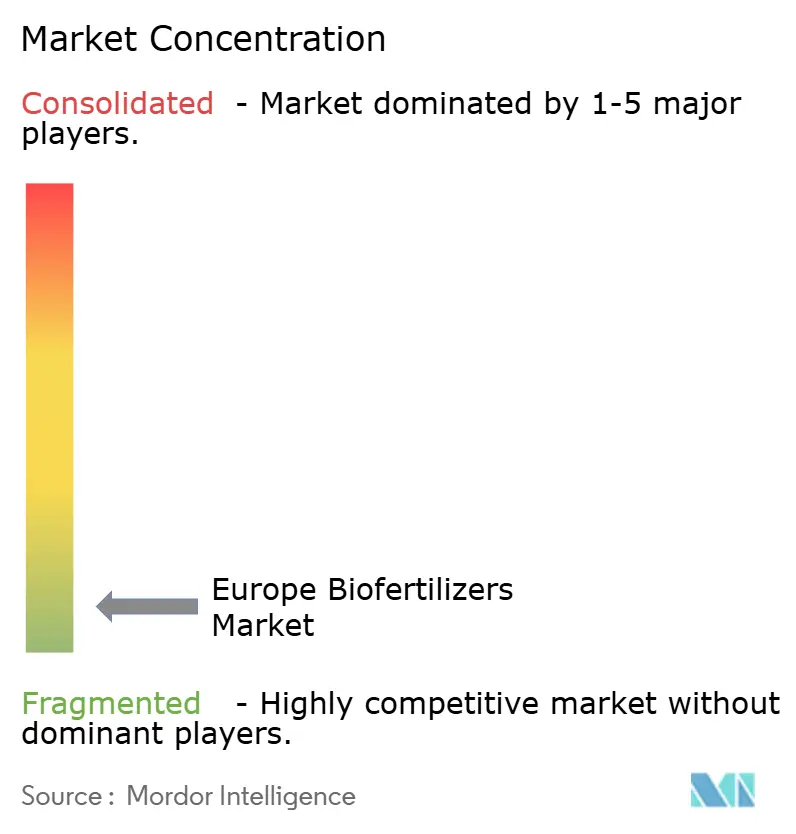
Die fünf größten Anbieter halten zusammen nur einen begrenzten Anteil, was auf eine extreme Fragmentierung hinweist. Kleine regionale Akteure dominieren aufgrund lokalisierter Vertriebsstrukturen und sprachspezifischer Beratungsleistungen. Dieses Umfeld bietet zahlreiche Übernahmeziele für größere biologische oder konventionelle Pflanzenernährungsunternehmen, die die Mikrobenproduktion und das Marketing skalieren möchten.
Der Technologievorteil beruht auf proprietären Stämmen, Trägermatrizen und Nachweispaketen, die unter lokalen agronomischen Bedingungen dokumentiert sind. Novonesis nutzt nun kombinierte mikrobielle Bibliotheken und gemeinsame Fermentationslinien, was die Produktionseffizienz steigert, während Cortevas jüngste Übernahme von Symborg die mediterrane Abdeckung stärkt. Lallemand und UPL investieren in europäische Forschung und Entwicklung, um Formulierungen für Präzisionslandwirtschaftssysteme anzupassen.
Osteuropa verbleibt als Greenfield, da Kühlketten- und Schulungsdefizite nach wie vor die Wettbewerbssättigung begrenzen. Strategische Partnerschaften mit Logistikanbietern und Kohlenstoffregistrierungsfirmen eröffnen Neueinsteigern frische Zugangswege. Die Zahl der geistigen Eigentumsrechte bei phosphat-lösenden Bakterien und Verbesserungen der Haltbarkeitsverlängerung stieg 2024 deutlich an, was auf eine Hinwendung zu differenzierten Wertversprechen hindeutet und Expansionspotenzial für den europäischen Biofertilizer-Markt signalisiert.
Marktführer im europäischen Biofertilizer-Markt
ASB Greenworld
Agronutrition
Bioceres Crop Solutions (Rizobacter Argentina SA)
J.M. Huber Corporation (Biolchim SPA)
AMVAC Chemical Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Februar 2026: Rizobacter Argentina S.A. (Bioceres Crop Solutions/Rizobacter) refinanzierte seine Unternehmensanleihen der Serie VIII Klasse B und verlängerte die Laufzeit, um anstehende Schuldenverpflichtungen zu managen. Die Refinanzierung unterstützt die Kontinuität der Finanzierung seiner biologischen Plattform und des Betriebskapitalbedarfs, der die Verfügbarkeit mikrobieller Inokulanzien in den bedienten Märkten sichert.
- März 2025: Koppert übertrug sein gesamtes Biostimulanzien- und Düngemittelportfolio, einschließlich der Marken Veni, Vidi, Vici und Panoramix, an die REKA Group, die die weltweite Produktion, Logistik, Forschung und regulatorische Verwaltung übernahm. Die Übertragung veränderte, wer die Herstellung und Registrierungen für diese Produktlinien kontrolliert, während Koppert den Vertrieb über sein etabliertes Netzwerk beibehielt.
- Mai 2024: Bioceres Crop Solutions gab die Zulassung eines Bio-Insektizids der neuen Generation in Brasilien bekannt und erweiterte damit seine regulatorische Präsenz für biologische Betriebsmittel im Pflanzenbau. Obwohl im Bereich Pflanzenschutz positioniert, stärkte die Zulassung die breitere Dynamik des Unternehmens im Bereich Biologika und kann den Cross-Selling-Hebel für benachbarte mikrobielle Lösungen im Portfolio erhöhen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Verkaufswert von Biodüngern, die in der Landwirtschaft in ganz Europa verwendet werden. Biodünger bezeichnet hier Formulierungen, die nützliche Mikroorganismen enthalten, die Pflanzen helfen, Nährstoffe zu erschließen, und das Wachstum unterstützen, wenn sie auf Saatgut, Boden oder die Wurzelzone der Pflanze aufgebracht werden.
Umfangsausschlüsse: Dies schließt konventionelle chemische Düngemittel und nicht-mikrobielle Bodenverbesserer aus, die keine lebende mikrobielle Wirkung bieten.
Übersicht der Segmentierung
- Nach Form
- Rhizobium
- Azospirillum
- Azotobacter
- Mykorrhiza
- Phosphat-lösende Bakterien
- Sonstige Biofertilizer
- Nach Kulturpflanzentyp
- Reihenfrüchte
- Gartenbaukulturen
- Marktfrüchte
- Nach Land
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Russland
- Italien
- Niederlande
- Türkei
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde verwendet, um die Grundstruktur des Modells aufzubauen und realistische länderspezifische Bandbreiten für Nachfrage und Preisgestaltung festzulegen. Für die Makrotreiber stützten wir uns auf öffentliche Datensätze wie Eurostat (Ackerlandfläche, Fruchtfolgen und Indikatoren für den ökologischen Landbau), FAOSTAT (Pflanzenproduktion und Betriebsmittelkontext) sowie Seiten der Europäischen Kommission und der ECHA für politische Ausrichtung, düngemittelbezogene Vorschriften und Produktpositionierung.
Um die Annahmen abzusichern, haben wir außerdem Materialien nationaler Landwirtschaftsministerien und Statistikbehörden in ganz Europa sowie peer-reviewte agronomische und bodenkundliche Fachzeitschriften zu mikrobiellen Inokulanzien geprüft. Wo verfügbar, wurden Handels- und Zollveröffentlichungen genutzt, um mikrobielle und düngemittelbezogene Importströme auf Länderebene zu triangulieren. Geschäftsberichte, Investorenpräsentationen und Presseberichte von Unternehmen halfen, den Produktfokus und die Länderpräsenz zu bestätigen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Marktanalysen wurde selektiv genutzt, um Umsatzbandbreiten und den Geschäftsmix abzugleichen. Diese Beispiele sind nicht erschöpfend, und weitere öffentliche Dokumente wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um Adoptionsmuster, realistische Anwendungsraten und Preisverhalten zu überprüfen, die in öffentlichen Datensätzen nicht durchgängig sichtbar sind. Wir sprachen mit Herstellern, Vertriebshändlern, Agronomen und großen Betriebsleitern in wichtigen europäischen Märkten und führten anschließend Folgeprüfungen durch, um Lücken bei der länderspezifischen Nutzung, dem Produktmix und der Saisonalität zu schließen, bevor die Annahmen finalisiert wurden.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 34 % | CXOs: 20 % |
| Mid-Tier: 44 % | Funktions-/Bereichsleiter: 39 % |
| Kleinere Akteure: 22 % | Manager: 41 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung verwendet einen Top-down-Ansatz auf Basis eines Nachfragepools. Wir rekonstruieren zunächst die Anbaufläche und Anbauintensität nach Land und filtern dies dann durch die Durchdringung von Biodüngern und durchschnittliche Anwendungsraten, um das jährliche Verbrauchspotenzial zu schätzen. Nach der Bildung des Nachfragepools wenden wir die Preisgestaltung anhand länderspezifischer durchschnittlicher Verkaufspreisspannen an, die in Interviews überprüft und an die beobachtete Produktpositionierung angepasst wurden.
Da öffentliche Daten selten einen klaren Biodüngerverbrauch nach Land liefern, haben wir die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt. Dazu gehörten stichprobenartige Aufteilungen der Lieferantenumsätze nach Region, Prüfungen der Vertriebskanäle sowie Volumen-Wert-Plausibilitätsprüfungen anhand typischer Packungsgrößen und saisonaler Preisbänder. Modell-Inputs umfassen den Anteil des ökologischen und rückstandsarmen Anbaus, Verschiebungen bei Anbaufläche und Fruchtfolgen, die Nutzungsintensität von Inokulanzien bei Reihenkulturen und im Gartenbau, die Verfügbarkeit von Beratungsangeboten und Subventionssignalen sowie die Verbreitung von Registrierungen mikrobieller Produkte als Indikator für das adressierbare Angebot.
Für die Prognose wird eine Szenarioanalyse rund um Adoption und Preisgestaltung verwendet, wobei der zentrale Fall anhand von Expertenmeinungen zu erwarteter regulatorischer Durchsetzung, Wachstum der Bio-Anbaufläche und Substitutionsverhalten bei Betriebsmitteln kalibriert wird. Wo Bottom-up-Prüfungen für kleinere Länder unvollständig sind, verwenden wir Proxy-Gewichtungen der Anbaufläche und überprüfen anschließend die implizierten Ausgaben pro Hektar erneut, damit Ausreißer korrigiert werden.
Datenvalidierung & Aktualisierungszyklus
Vor der Freigabe werden die Ergebnisse anhand unabhängiger Indikatoren wie der Ausweitung der Bio-Landwirtschaftsflächen, Trends in der Pflanzenproduktion und erwarteten Betriebsmittelausgaben pro Hektar getestet. Wir prüfen auch länderspezifische Ausschläge, die nicht mit Saisonalität oder politischem Timing übereinstimmen. Bei größeren Abweichungen überprüfen wir den zugrunde liegenden Treiber der Veränderung und kontaktieren anschließend ausgewählte Befragte erneut, um zu bestätigen, ob die Verschiebung real ist oder mit einem einmaligen Ereignis zusammenhängt.
Es wird ein mehrstufiger Überprüfungsprozess befolgt, bei dem Annahmen, Berechnungen und Endsummen von einem weiteren Analysten geprüft werden, um Fehler und Doppelzählungen zu reduzieren. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Regulierungsänderungen oder plötzliche Angebotsengpässe. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die neuesten öffentlichen Daten und Erkenntnisse aus Interviews berücksichtigt werden.
Marktgröße für Biodünger in Europa von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Biodünger in Europa können erheblich voneinander abweichen, selbst wenn der Themenname gleich klingt. In der Praxis ergibt sich die Diskrepanz meist daraus, wie Europa definiert wird, was als Biodüngerprodukt gilt und ob die Schätzung auf der betrieblichen Nutzung oder auf breiteren Betriebsmittelkategorien basiert.
Die Tabelle zeigt eine Streuung, da einige Quellen eine engere Länderliste verwenden, während andere schnellere Adoptionskurven und Preissteigerungen ohne die gleichen Gegenprüfungen anwenden. Der größte Treiber der Abweichung ist die Abgrenzung des Untersuchungsumfangs: Im Modell von Mordor Intelligence wird der Wert nur für mikrobielle Biodüngerprodukte erfasst, die auf Kulturen angewendet werden (nach Typ und Kulturnutzung), während angrenzende biologische Bodenverbesserer oder gemischte organische Düngemittel außerhalb der Gesamtsumme bleiben, sofern sie nicht eindeutig als Biodünger im Rahmen des Studienumfangs qualifizieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,14 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 0,76 Mrd. USD (2025) | Verwendet eine engere Europa-Abdeckung, die sich auf eine Handvoll großer Länder konzentriert, was die Nachfrage im Rest Europas unterschätzen kann, und der Produktumfang scheint sich auf eine begrenzte Anzahl von Biodüngertypen zu konzentrieren. |
| Branchenverlag B | 0,56 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen anderen Segmentierungsrahmen, was verändern kann, was als im Umfang enthalten gezählt wird, und die Annahmen zur Nutzungsrate sind auf Kultur- und Länderebene weniger transparent. |
Wenn diese Umfangs- und Zeitentscheidungen übereinstimmen, verringert sich die Diskrepanz schnell, da die implizierten Ausgaben pro Hektar und die Adoptionsniveaus leichter vergleichbar werden. Unser Ansatz bleibt auf Anbaufläche, Durchdringung und Preisspannen zurückführbar, wodurch die endgültige Zahl leichter zu begründen und bei sich ändernden Bedingungen zu aktualisieren ist.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des europäischen Biofertilizer-Marktes?
Der Markt erzielte im Jahr 2026 einen Umsatz von 1,22 Milliarden USD und ist auf dem Weg, bis 2031 einen Wert von 1,67 Milliarden USD zu erreichen.
Wie schnell wächst die Nachfrage nach mikrobiellen Produkten in Europa?
Der Umsatz steigt mit einer CAGR von 6,60 %, angetrieben durch regulatorischen Druck, Kohlenstoffbepreisung und den Konsum von Bio-Lebensmitteln.
Welcher Biofertilizer-Typ dominiert den europäischen Absatz?
Mykorrhiza-Pilzprodukte führen mit einem Anteil von 62,30 % aufgrund gut dokumentierter Vorteile bei der Phosphormobilisierung.
Warum sind phosphat-lösende Bakterien heute von Bedeutung?
Sie kombinieren Nährstofffreisetzung mit Bodenkohlenstoffgewinnen und sind damit perfekt auf die neuen EU-Klimaziele ausgerichtet.
Welches Land bietet die höchsten Wachstumsaussichten?
Spanien soll seinen Einsatz mit einer CAGR von 9,95 % ausweiten, angetrieben durch mediterrane Kulturpflanzendiversifizierung und Anreize für die Präzisionslandwirtschaft.
Seite zuletzt aktualisiert am:



