
Russland Spezial-Düngemittelmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
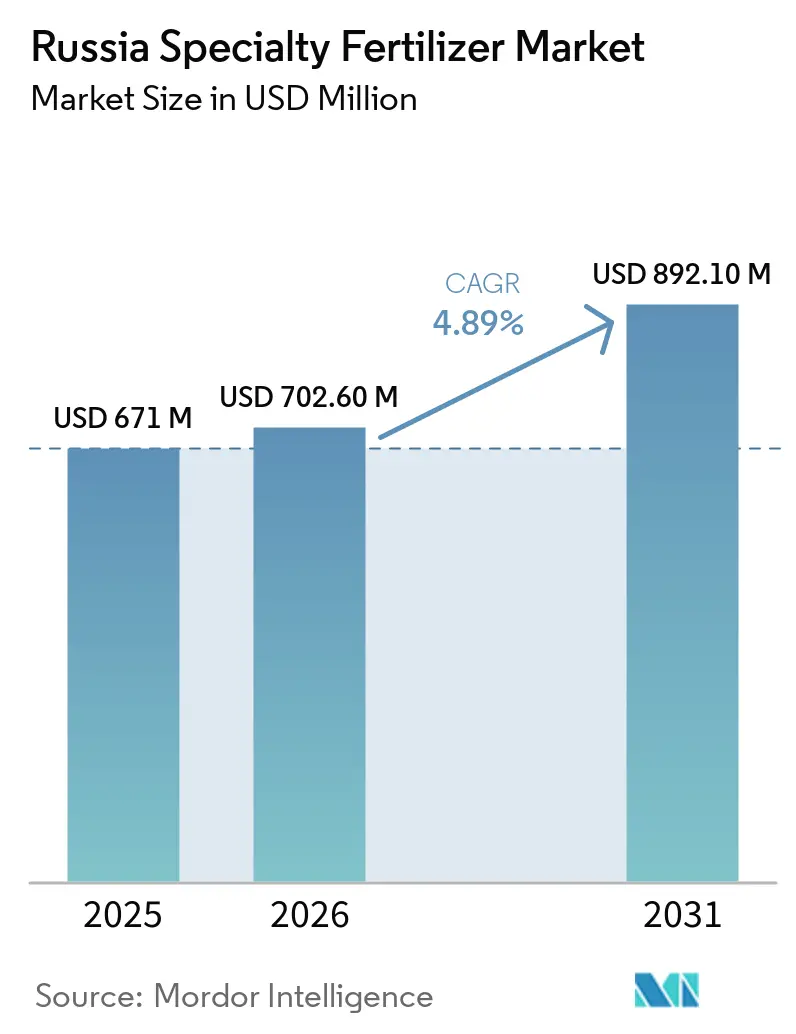
| Marktgröße (2026) | 702.60 Millionen US-Dollar |
| Marktgröße (2031) | 892.10 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.89 % |
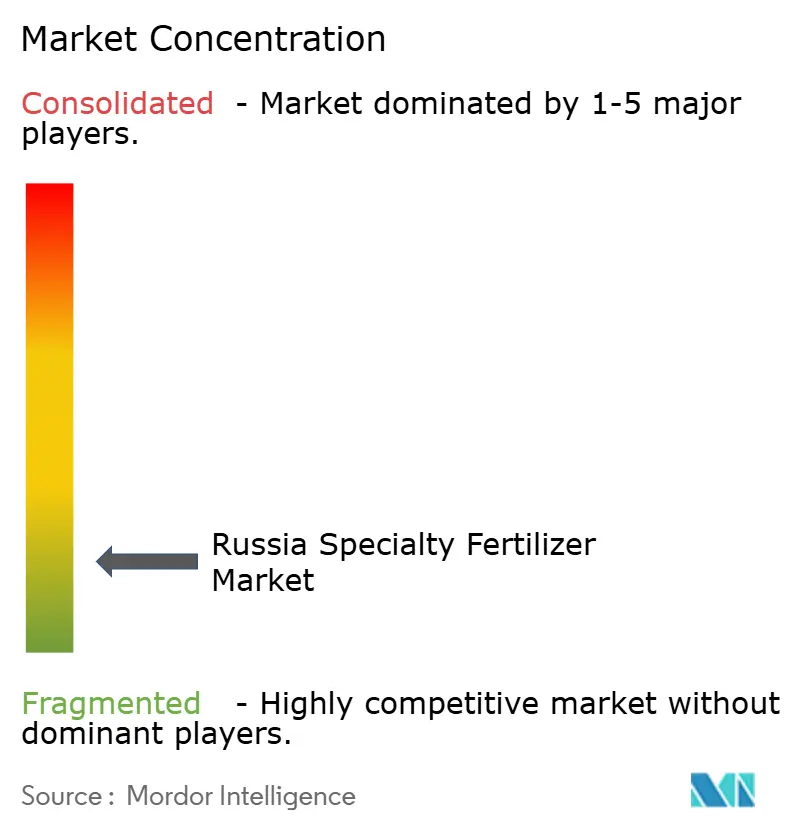
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Russland Spezial-Düngemittelmarkt Analyse von Mordor Intelligence
Der Russland Markt für Spezialdünger wurde im Jahr 2025 auf 671,00 Millionen USD geschätzt und soll von 702,60 Millionen USD im Jahr 2026 auf 892,10 Millionen USD bis 2031 wachsen, bei einem CAGR von 4,89 % während des Prognosezeitraums 2026–2031. Die fortlaufende Modernisierung der Pflanzenernährungspraktiken, staatliche Unterstützung für präzise Fertigationssysteme sowie die Erholung der inländischen Rohstoffversorgung haben den Russland Markt für Spezialdünger auf einen stabilen Wachstumskurs gebracht. Regionale Subventionen beschleunigen die Einführung wasserlöslicher Formulierungen, während polymerummantelte Produkte in großen Ackerbauunternehmen zunehmend Akzeptanz finden, die bestrebt sind, die Rückstandsgrenzwerte für den Export einzuhalten. Inländische Hersteller haben die Sanktionen genutzt, um Marktanteile zu gewinnen, die zuvor von westlichen Lieferanten gehalten wurden, wodurch die Widerstandsfähigkeit der Lieferkette gestärkt und die Importabhängigkeit bei wichtigen Inhaltsstoffen verringert wurde. Die Währungsvolatilität stellt nach wie vor eine Kostenherausforderung dar; jedoch hat die stabilisierte Kali- und Phosphatproduktion die Schwankungen bei den Inputpreisen gedämpft und den Einführungsschwung auf kommerziellen Betrieben aufrechterhalten.
Wichtigste Erkenntnisse des Berichts
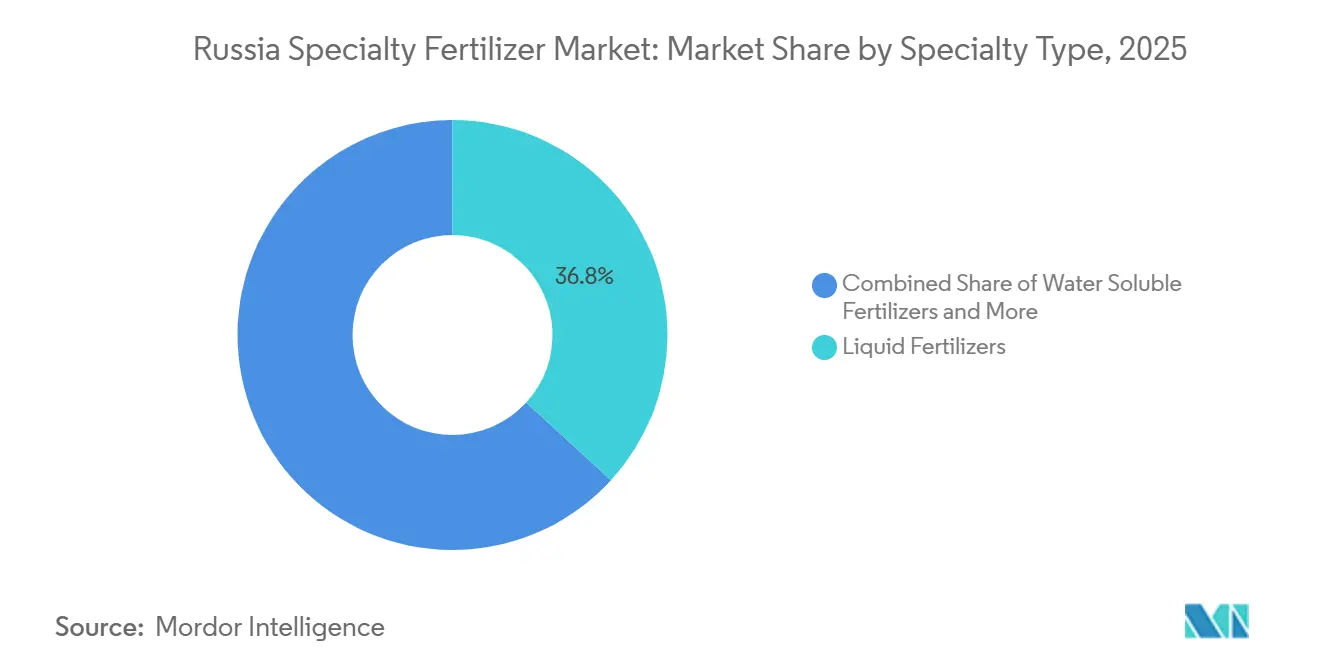
- Nach Spezialtyp hielten Flüssigdünger den größten Anteil am Russland Markt für Spezialdünger mit 36,8 % im Jahr 2025, während Dünger mit kontrollierter Freisetzung voraussichtlich mit einem CAGR von 6,1 % von 2026 bis 2031 wachsen werden.
- Nach Anwendungsart war die Bodenapplikation das größte Segment und hielt 54,3 % des Marktanteils am Russland Markt für Spezialdünger im Jahr 2025, während Fertigation voraussichtlich mit einem CAGR von 6,2 % von 2026 bis 2031 wachsen wird.
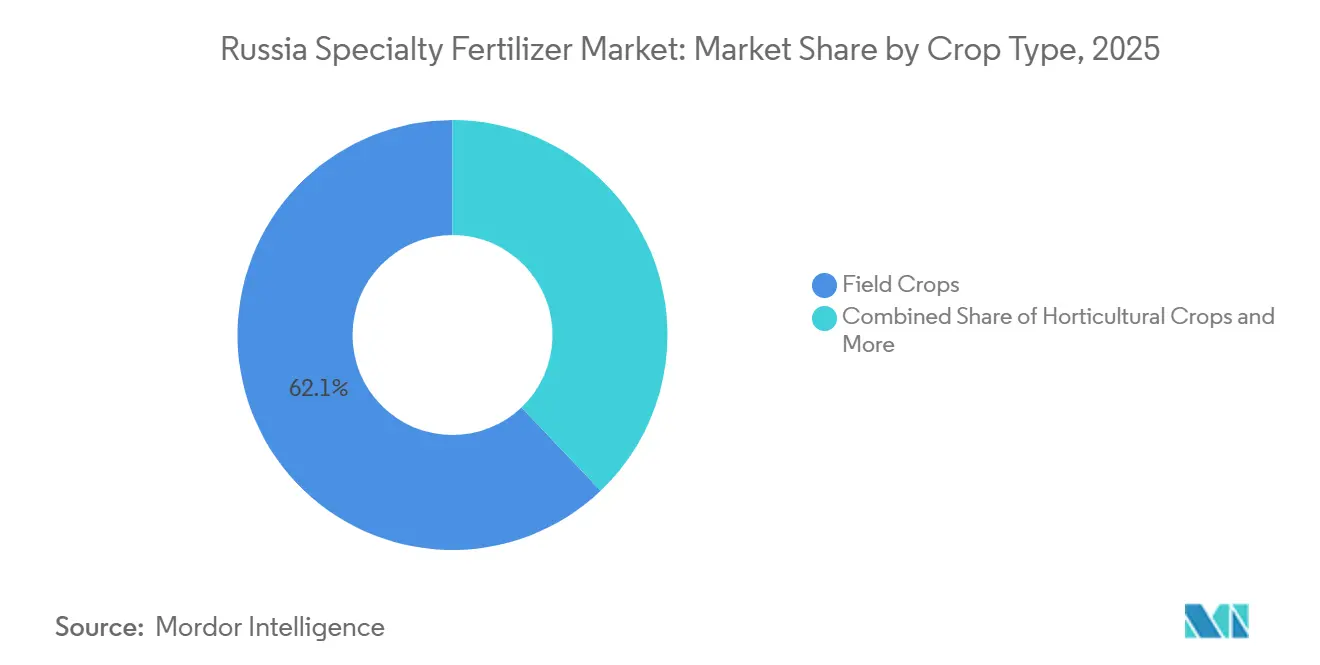
- Nach Kulturpflanzentyp waren Feldfrüchte das größte Segment und machten 62,1 % der Marktgröße des Russland Markts für Spezialdünger im Jahr 2025 aus, während Gartenbaukulturen voraussichtlich mit einem CAGR von 6,3 % von 2026 bis 2031 wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Staatliche Subventionen für präzise Fertigationssysteme | +1.20% | Russland, mit Schwerpunkt in den Regionen Moskau und Krasnodar | Mittelfristig (2–4 Jahre) |
| Ausbau der Gewächshausgemüseanbaufläche in Moskau und Krasnodar | +0.80% | Oblast Moskau, Krasnodar Krai, mit Ausstrahlungseffekten auf Oblast Rostow | Kurzfristig (≤ 2 Jahre) |
| Erholung der inländischen Kali- und Phosphatverfügbarkeit nach den Sanktionen | +1.10% | National, mit primärer Wirkung im Perm Krai und Oblast Murmansk | Mittelfristig (2–4 Jahre) |
| Einführung von polymerummanteltem Harnstoff zur Reduzierung der Ammoniakverflüchtigung | +0.90% | National, mit frühen Erfolgen in den Regionen Stawropol, Rostow und Krasnodar | Langfristig (≥ 4 Jahre) |
| Digitale Bodenanalyseplattformen zur Ermöglichung von Mikronährstoffempfehlungen | +0.70% | National, mit fortgeschrittenem Einsatz in exportorientierten Regionen | Mittelfristig (2–4 Jahre) |
| Exportorientierte Getreideproduzenten mit Ziel EU-Rückstandsgrenzwerte | +1.00% | Hauptsächlich Südlicher Föderalbezirk und Zentraler Föderalbezirk | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||


Staatliche Subventionen für Präzisions-Fertirrigation-Systeme
Bundesmittel zur landwirtschaftlichen Modernisierung wurden im Rahmen der Initiative Digitale Landwirtschaft bereitgestellt und haben die Ausgaben der Landwirte für automatisierte Fertirrigation-Ausrüstung halbiert[1]. Mittelgroße Betriebe mit einer Fläche von 500 bis 2.000 Hektar haben früh von diesen Maßnahmen profitiert und Arbeitskosteneinsparungen von 25–35 % im Vergleich zur Breitbandausbringung erzielt. Einheimische Hersteller, unterstützt durch die Importsubstitutionsdirektive, brachten heimische Steuerungen auf den Markt, die die Abhängigkeit von europäischen Komponenten seit 2022 um 35 % reduzierten. Oblast Moskau erzielte eine Subventionsausschöpfung von 85 %, während periphere Regionen mit 45 % zurückbleiben, was eine ungleichmäßige Infrastrukturpenetration verdeutlicht. Der Anreiz katalysiert eindeutig den Russland Spezial-Düngemittelmarkt, insbesondere für wasserlösliche Produkte, die in Tropfsysteme integriert werden. Über 2025–2027 wird erwartet, dass nachhaltige Haushaltsmittel und sinkende Kosten die Verbreitung auf kleinere Genossenschaften und Vertragslandwirte ausweiten und so die inländische Nachfrage weiter ankurbeln.
Ausdehnung der Gewächshausgemüseanbaufläche in Moskau und Krasnodar
Die Gewächshausfläche wuchs im Jahr 2024 in der Oblast Moskau und im Krasnodar-Krai, was in beiden Regionen ein jährliches Wachstum markierte. Betriebe mit kontrollierter Umgebung sind auf präzise Nährstoffrezepturen angewiesen, die Granulardünger nicht liefern können, was die Nachfrage nach wasserlöslichen und flüssigen Formulierungen steigert. Investoren haben Mittel für neue Gewächshauskapazitäten bis 2026 zugesagt, was auf eine nachhaltige Nachfrage nach Spezialinputs hindeutet[2]. Logistikvorteile in der Nähe von Bevölkerungszentren und dichte Vertriebskanäle ermöglichen schnelle Lieferungen, während entfernte Gewächshauscluster 15–25 % höhere Frachtkosten verursachen, die die Margen belasten. Dennoch hält die starke Verbraucherpräferenz für lokal angebaute Produkte und eine ganzjährige Versorgung die Nährstoffausgaben auf einem hohen Niveau. Kontinuierliche Flächenzuwächse sollen den russischen Markt für Spezialdünger weiter stärken, wobei Lieferanten Nährstoffpakete für Gurken, Tomaten und Paprika maßschneidern.
Erholung der inländischen Kali- und Phosphatverfügbarkeit nach den Sanktionen
Die Kaliproduktion erholte sich 2024 und näherte sich dem Niveau vor den Sanktionen, während die Phosphatproduktion 14 Millionen Metrische Tonnen erreichte. Stabile Rohstoffströme reduzierten die Inputkostenvolatilität, die zuvor die Einführung von Spezialprodukten eingeschränkt hatte. EuroChem und PhosAgro haben ihre Spezialproduktlinien seit 2022 um 28 % erweitert, nachdem sie dedizierte Verarbeitungseinheiten und Granulat-Qualitätskontrolllabore eingerichtet haben. Vorhersehbare Rohstoffpreise ermöglichten es den Herstellern, Lieferverträge abzuschließen, was das Vertrauen der Händler und die Bestandsplanung verbesserte. Der Russland Spezial-Düngemittelmarkt profitiert davon, da Beschaffungsmanager ihre Portfolios auf margenstärkere Präzisionsprodukte ausrichten, die konsistente Ertragssteigerungen erzielen. Da Sanktionen bestimmte Importe weiterhin einschränken, genießen inländische Bergbauunternehmen Vorrangverkäufe, die attraktive Margen sichern und nationale Ernährungssicherheitsziele unterstützen.
Einsatz von polymerbeschichtetem Harnstoff zur Reduzierung der Ammoniakverflüchtigung
Die Verkäufe von polymerbeschichtetem Harnstoff sind seit 2022 deutlich gestiegen, da Landwirte versuchen, die Ammoniakverflüchtigung im Vergleich zu herkömmlichem Harnstoff um 25–35 % zu reduzieren[3]. Russlands Polymerproduktionskapazität wird voraussichtlich bis 2030 verdoppelt. Das größte neue Vorhaben im Land, SIBURs Amur Gas Chemical Complex, wird eine Produktionskapazität von 2,7 Millionen Metrischen Tonnen Polyethylen und Polypropylen jährlich haben. Die Anlage, deren Inbetriebnahme für 2027 geplant ist, wird die Importabhängigkeit von 85 % auf 52 % senken. Die früheste Akzeptanz ist in Stawropol, Rostow und Krasnodar am stärksten, wo Umweltvorschriften Emissionen begrenzen und große Betriebe über das Kapital für Premium-Inputstoffe verfügen. Obwohl Beschichtungsmaterialien knapp bleiben, verstärken steigende Getreidequalitatätsanforderungen für Exportmärkte die Aufrüstung. Langfristig sollen erweiterte Beschichtungskapazitäten und laufende Felddemonstrierungsprogramme polymerbeschichtete Produkte in den Kern-Stickstoffstrategien verankern und den Aufwärtstrend für den Russland Spezial-Düngemittelmarkt aufrechterhalten.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Rubelpreisvolatilität gegenüber landwirtschaftlichen Einkommen | -0.90% | National, mit stärkerem Einfluss in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Sanktionsbedingt eingeschränkter Zugang zu westlichen Beschichtungspolymeren | -0.60% | National, insbesondere die Produktion von Düngemitteln mit kontrollierter Freisetzung beeinträchtigend | Mittelfristig (2–4 Jahre) |
| Geringe Fertigationsinfrastruktur bei Kleinbauern | -0.50% | National, mit Schwerpunkt in traditionellen Landwirtschaftsregionen | Langfristig (≥ 4 Jahre) |
| Bürokratische Hürden bei der Zulassung von Spezialdüngern | -0.40% | National, alle Marktteilnehmer gleichermaßen betreffend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rubel-Preisvolatilität gegenüber dem landwirtschaftlichen Einkommen
Der Rubel schwankte 2024 zwischen 75 und 105 pro USD, was zu Preisschocks von 35–45 % bei importierten Spezialinputs führte[4]. Die Betriebseinnahmen, die auf Erntezyklus strukturiert sind, passen sich mit einer Verzögerung von 6–12 Monaten an, was während kritischer Anwendungsfenster zu Liquiditätsengpässen führt. Weizen erzielte durchschnittlich 185 USD pro Tonne, während die Düngemittelkosten in Rubelwerten um 28 % stiegen und die Margen für Erzeuger ohne Absicherungsinstrumente drückten. Südliche Exporteure waren stärker exponiert, da die Versanderlöse in Fremdwährung erzielt wurden, viele Inputverträge jedoch in Rubel abgerechnet werden. Obwohl die inländische Produktion einige Risiken mindert, sind spezialisierte Zusatzstoffe und Mikronährstoffe nach wie vor auf ausländische Lieferketten angewiesen. Der russische Markt für Spezialdünger steht aufgrund vorsichtiger Beschaffungsstrategien und kürzerer Verkaufszyklen inmitten der Währungsinstabilität vor Herausforderungen.
Sanktionsbedingt eingeschränkter Zugang zu westlichen Beschichtungspolymeren
Internationale Beschränkungen haben die Produktionskapazität für Düngemittel mit kontrollierter Freisetzung um 40 % gegenüber dem Niveau vor den Sanktionen reduziert und begrenzen Premium-Optionen für hochwertige Kulturen. Ersatzmaterialien aus Asien bieten eine geringere Konsistenz, was die Variabilität der Nährstofffreisetzung um 15–20 % erhöht und die Differenzierung für lokale Forschungs- und Entwicklungsinitiativen inländischer Marken untergräbt. Exportorientierte Hersteller riskieren, Marktanteile zu verlieren, wenn sie internationale Qualitätsstandards nicht erfüllen können, was die Vermarktungsbemühungen in der Europäischen Union und im Nahen Osten erschwert. Der Engpass drängt den Russland Spezial-Düngemittelmarkt in Richtung mittelklassiger Formulierungen, bis Versorgungssicherheit und Leistungsparität wiederhergestellt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spezialtyp:
Flüssigdünger führend, Dünger mit kontrollierter Freisetzung gewinnt an DynamikFlüssigdünger machten 2025 einen Anteil von 36,8 % am Russland Markt für Spezialdünger aus, gefolgt von wasserlöslichen Düngemitteln. Ihre Kompatibilität mit Blattapplikationen und präzisen Nährstoffmanagementprogrammen hat zu einer weit verbreiteten Einführung im russischen Agrarsektor geführt. Dünger mit kontrollierter Freisetzung machten einen vergleichsweise kleineren Anteil aus, während Dünger mit langsamer Freisetzung ein Nischensegment blieben. Innerhalb der Kategorie der Dünger mit kontrollierter Freisetzung dominieren polymerummantelte Produkte, während schwefelummantelte Varianten hauptsächlich für die verlängerte Nährstofffreisetzung in Obstgärten und Rasenflächen eingesetzt werden.
Dünger mit kontrollierter Freisetzung werden voraussichtlich der am schnellsten wachsende Spezialdüngertyp sein und sollen von 2026 bis 2031 mit einem CAGR von 6,1 % wachsen. Dieses Wachstum wird auf das zunehmende Interesse an der Nährstoffnutzungseffizienz und die fortlaufenden Fortschritte in der Düngemitteltechnologie zurückgeführt. Wasserlösliche Düngemittel profitieren weiterhin von ihrem Einsatz im Gewächshausanbau und in Fertigationssystemen. Gleichzeitig gewinnen Flüssigformulierungen bei Getreideproduzenten durch Blattdüngungsprogramme weiter an Beliebtheit. Diese Trends unterstreichen den schrittweisen Wandel im Russland Markt für Spezialdünger hin zu effizienteren Nährstofflösungen und wertschöpfenden Düngemitteltechnologien.


Nach Anwendungsart:
Bodenapplikation führend, Fertigation wächst raschDie Bodenapplikation stellte 2025 den größten Anteil an der Marktgröße des Russland Markts für Spezialdünger dar und machte einen Anteil von 54,3 % aus. Diese Methode wird in Russlands ausgedehnten Getreide- und Ölsaatenproduktionssystemen nach wie vor weit verbreitet eingesetzt und unterstützt Spezialprodukte für die Wurzelzone im Gartenbau. Gleichzeitig gewinnen Fertigation und Blattdüngung an Beliebtheit, da Erzeuger eine verbesserte Nährstoffnutzungseffizienz und präzise Anwendungsmethoden priorisieren. Die Vielfalt der Anwendungsarten stärkt die Widerstandsfähigkeit des Russland Markts für Spezialdnger und ermöglicht es den Herstellern, Nährstofflieferstrategien auf unterschiedliche agronomische und betriebliche Anforderungen abzustimmen.
Fertigation wird voraussichtlich die am schnellsten wachsende Anwendungsart sein, mit einem CAGR von 6,2 % von 2026 bis 2031. Dieses Wachstum wird durch die Modernisierung der Bewässerung, staatlich geförderte Finanzierung für Tropfbewässerungssysteme und die Ausweitung der Gewächshausflächen angetrieben, die präzise Nährstoffprogramme erfordern. Die Blattapplikation schreitet ebenfalls stetig voran und bietet Exporteuren mehr Flexibilität bei der Anpassung von Mikronährstoffanwendungen in späteren Phasen der Vegetationsperiode.
Nach Kulturtyp:
Feldfrüchte dominieren den Spezial-DüngemittelverbrauchFeldfrüchte machten den größten Anteil am Russland Markt für Spezialdünger aus und repräsentierten 62,1 % im Jahr 2025. Produzenten von Weizen, Gerste, Mais und Ölsaaten setzen zunehmend auf Spezialdünger, um Erträge zu steigern, die Getreidequalität zu verbessern und die Standards der Exportmärkte zu erfüllen. Dieses Segment bleibt der primäre Nachfragetreiber im Russland Markt für Spezialdünger, unterstützt durch die ausgedehnten Großflächenanbausysteme des Landes. Im Vergleich dazu halten Gartenbaukulturen einen kleineren Marktanteil, während Rasen- und Zierpflanzenanwendungen ein Nischensegment der Gesamtnachfrage darstellen.
Gartenbaukulturen werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 6,3 % von 2026 bis 2031. Dieses Wachstum wird durch die Ausweitung der Gewächshausgemüseproduktion und erhöhte Investitionen in den geschützten Anbau in der Nähe großer Bevölkerungszentren angetrieben. Feldfrüchte profitieren weiterhin von Ertragssteigerungsinitiativen und präzisen Nährstoffmanagementprogrammen. Gleichzeitig wird die Nachfrage nach Rasen- und Zierpflanzenanwendungen durch kommunale Landschaftsbauprojekte und die Modernisierung von Sportanlagen gestützt.
Geografische Analyse
Der Zentrale und der Südliche Föderalbezirk absorbierten den Großteil der Verkäufe, da die Gewächshausnetzwerke des Oblasts Moskau und die exportorientierten Getreidegüter des Krasnodar Krai Präzisionsernährung priorisierten. Gute Verkehrsverbindungen und etablierte Händlernetzwerke ermöglichen Übernachtlieferungen und unterstützen enge Ausbringungszeiträume. Der Wolga-Bezirk trug erheblich dazu bei, indem er integrierte Agrarverarbeitungscluster nutzte, um den Vertrieb zu rationalisieren.
Die Wachstumstrajektorien variieren: Südliche Gebiete werden voraussichtlich erheblich wachsen, angetrieben durch Exportprämien und längere Vegetationsperioden, während nördliche Regionen aufgrund kürzerer Vegetationsperioden langsamer vorankommen. Sibirien zeigt Potenzial mit einer Expansion, die mit Sojabohnen-Flächenzuwächsen und staatlichen Landentwicklungsanreizen zusammenhängt. Schienenausbau und neue regionale Depots senken die Frachtkosten zu abgelegenen Betrieben und verringern den Zugänglichkeitsgap.
Der Ferne Östliche Föderalbezirk führt das künftige Wachstum an, unterstützt durch asiatische Handelsrouten und Subventionen für Grenzgebiete, die darauf abzielen, Lebensmittelimporte zu reduzieren. Spezial-Düngemittel zielen hier auf Sojabohnen und Gemüse ab, das für chinesische und koreanische Käufer angebaut wird. Umweltschutzmaßnahmen in ökologisch sensiblen Zonen fördern die Akzeptanz von Präzisionsprodukten weiter und stärken die Aussichten für den Russland Spezial-Düngemittelmarkt in Grenzregionen.
Wettbewerbslandschaft
Der Russland Markt für Spezialdünger war im Jahr 2025 fragmentiert, wobei die fünf größten Marktteilnehmer einen vergleichsweise geringen kombinierten Marktanteil hielten, und der Wettbewerb erstreckte sich auf große Düngemittelhersteller, Hersteller von Spezialnährstoffen, regionale Distributoren, Lieferanten landwirtschaftlicher Betriebsmittel und agronomische Dienstleister. Wettbewerbsvorteile werden durch den Zugang zu inländischen Rohstoffen, Formulierungs- und Mischkapazitäten, Distributionsreichweite, Produktvielfalt und die Fähigkeit zur Bereitstellung kulturpflanzenspezifischer Nährstofflösungen erzielt. EuroChem Group behauptete eine starke Marktpräsenz durch vertikal integrierte Düngemitteloperationen und ein umfangreiches Distributionsnetzwerk, während PhosAgro Group seine phosphatbasierten Produktionskapazitäten und ein diversifiziertes Portfolio an wertschöpfenden Düngemittelprodukten nutzte.
Die Marktteilnehmer konzentrierten sich zunehmend auf Spezialformulierungen, agronomische Dienstleistungen und lokalisierte Produktentwicklung, um sich über die konventionelle Düngemittelversorgung hinaus zu differenzieren. Lieferanten erweiterten ihr Angebot um Mikronährstoffe, Blattdünger, wasserlösliche Düngemittel, Biostimulanzien und maßgeschneiderte Nährstoffmischungen, während Bodenanalysen, Pflanzenernährungsplanung, Feldvorführungen und digitale Beratungsdienstleistungen eingesetzt werden, um die Beziehungen zu landwirtschaftlichen Erzeugern zu stärken. Die Lokalisierung von Düngemitteltechnologien und -formulierungen gewann ebenfalls an Bedeutung, da inländische Hersteller bestrebt waren, lokale Versorgungskapazitäten zu stärken und die Abhängigkeit von importierten landwirtschaftlichen Betriebsmitteln zu verringern.
Die Wettbewerbsdifferenzierung im Russland Markt für Spezialdünger hängt zunehmend von der Produktanpassung, der lokalisierten Produktion, den Distributionskapazitäten, der Einhaltung regulatorischer Anforderungen und dem technischen Support ab. Unternehmen mit inländischen Fertigungs- und Beschaffungskapazitäten stärkten die Versorgungszuverlässigkeit, während spezialisierte Lieferanten auf Anwendungen wie Mikronährstoffmanagement, geschützten Anbau und hochwertige Kulturen abzielten. Digitale Landwirtschaft und datengestützte Nährstoffempfehlungen unterstützen das Kundenbindung weiter, indem Düngemittelanwendungen auf Bodenbedingungen und Kulturpflanzenanforderungen abgestimmt werden. Da landwirtschaftliche Erzeuger effizientere und kulturpflanzenspezifische Nährstofflösungen suchten, stärkten Unternehmen, die Spezialformulierungen mit lokalisierten Lieferketten und agronomischen Beratungsdienstleistungen kombinierten, ihre Positionen im Russland Markt für Spezialdünger.
Marktführer der Russland Spezial-Düngemittelindustrie
-
EuroChem Group
-
PhosAgro Group
-
ICL Group Ltd
-
KuibyshevAzot
-
J.M. Huber Corporation (Biolchim SPA)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Russischer Markt für Spezialdünger
- J.M. Huber Corporation (Biolchim SPA)
- EuroChem Group
- ICL Group Ltd
- KuibyshevAzot
- PhosAgro Group
- Rovensa
- Mivena
- Yara
- Acron Group
- Syngenta
- Uralchem JSC
- Haifa Negev technologies LTD
- Grupa Azoty
- Kingenta Ecological Engineering Group Co LTD
- OMEX Agrifluids

Recent Industry Developments in Russischer Markt für Spezialdünger
- März 2025: EuroChem Group hat seinen neuen NP(S)12-40(10)-Dünger unter dem Markennamen Croplex eingeführt. Die Zusammensetzung des Düngers liefert essenzielle Nährstoffe während des gesamten Pflanzenwachstumszyklus. Das Stickstoff-Phosphor-Startprodukt, das zwei Schwefelformen enthält, wurde weltweit getestet, bevor es russischen Landwirten zur Verfügung gestellt wurde. Die Kombination aus hohen wasserlöslichen Phosphaten und nachhaltiger Schwefelverfügbarkeit des Düngers unterscheidet ihn von vergleichbaren Produkten und macht ihn wirksam für Voraussaatanwendungen bei Wintergetreide und Ölsaaten.
- April 2024: EuroChem hat die zweite Bauphase seiner Flotationsanlage am Usolskiy Kali-Komplex eingeleitet, um die Kaliproduktionskapazität zu erweitern. Die neue Flotationslinie, ausgelegt für eine jährliche Kapazität von 1,8 MMT, wird die jährliche Gesamtkapazität von Usolskiy bis 2027 auf 4,7 MMT Kaliumchlorid (KCl) erhöhen. Diese Erweiterung stärkt EuroChems Rohstoffbasis für kaliumbasierte Spezial-Düngemittel, einschließlich NPK-Mischungen mit individuellen K-Verhältnissen.
- März 2024: PhosAgro Group hat eine neue Produktionsanlage in seinem Wolchow-Produktionskomplex in Betrieb genommen, um der steigenden Nachfrage russischer Landwirte gerecht zu werden. Der neue Bau wird die jährliche Mineralddüngemittelproduktion im Vergleich zu 2019 um mehr als das Vierfache steigern. Darüber hinaus wird die Phosphatgesteinsverarbeitung um mehr als das Fünffache erhöht, während die Schwefelsäureproduktion 1,1 Millionen Metrische Tonnen pro Jahr erreichen und die Phosphorsäureproduktion 500.000 Metrische Tonnen pro Jahr erzielen wird.


Berichtsumfang des Russland Spezial-Düngemittelmarktes
Der Russland Spezial-Düngemittelmarkt ist segmentiert nach Spezialtyp (CRF, Flüssigdünger, SRF und wasserlöslich), nach Anwendungsmethode (Fertirrigation, Blattdüngung und Boden) sowie nach Kulturtyp (Feldfrüchte, Gartenbaukulturen und Rasen und Zierpflanzen). Der Bericht bietet die Marktgröße sowohl als Marktwert in USD als auch als Marktvolumen in Metrischen Tonnen.
Segmentierungsübersicht
| CRF | Polymerbeschichtet |
| Polymer-Schwefelbeschichtet | |
| Sonstige | |
| Flüssigdünger | |
| SRF | |
| Wasserlöslich |
| Fertirrigation |
| Blattdüngung |
| Boden |
| Feldfrüchte |
| Gartenbaukulturen |
| Rasen und Zierpflanzen |
| Spezialtyp | CRF | Polymerbeschichtet |
| Polymer-Schwefelbeschichtet | ||
| Sonstige | ||
| Flüssigdünger | ||
| SRF | ||
| Wasserlöslich | ||
| Anwendungsmethode | Fertirrigation | |
| Blattdüngung | ||
| Boden | ||
| Kulturtyp | Feldfrüchte | |
| Gartenbaukulturen | ||
| Rasen und Zierpflanzen |


Marktdefinition
- SCHÄTZUNGSEBENE DES MARKTES - Marktschätzungen für verschiedene Düngemitteltypen wurden auf Produktebene und nicht auf Nährstoffebene durchgeführt.
- ABGEDECKTE NÄHRSTOFFTYPEN - Primäre Nährstoffe: N, P und K; Sekundäre Makronährstoffe: Ca, Mg und S; Mikronährstoffe: Zn, Mn, Cu, Fe, Mo, B und Sonstige
- DURCHSCHNITTLICHE NÄHRSTOFFAUSBRINGUNGSRATE - Dies bezieht sich auf das durchschnittliche Nährstoffvolumen, das pro Hektar landwirtschaftlicher Nutzfläche in jedem Land verbraucht wird.
- ABGEDECKTE KULTURTYPEN - Feldfrüchte: Getreide, Hülsenfrüchte, Ölsaaten und Faserpflanzen; Gartenbau: Obst, Gemüse, Plantagekulturen und Gewürze; Rasengras und Zierpflanzen
| Schlagwort | Begriffsbestimmung |
|---|---|
| Düngemittel | Chemische Substanz, die auf Kulturen ausgebracht wird, um Ernährungsanforderungen zu gewährleisten, erhältlich in verschiedenen Formen wie Granulat, Pulver, flüssig, wasserlöslich usw. |
| Spezial-Düngemittel | Verwendet für verbesserte Effizienz und Nährstoffverfügbarkeit, ausgebracht über Boden, Blattdüngung und Fertirrigation. Umfasst CRF, SRF, Flüssigdünger und wasserlösliche Düngemittel. |
| Düngemittel mit kontrollierter Freisetzung (CRF) | Beschichtet mit Materialien wie Polymer, Polymer-Schwefel und anderen Materialien wie Harzen, um die Nährstoffverfügbarkeit für die Pflanze während ihres gesamten Lebenszyklus sicherzustellen. |
| Düngemittel mit verzögerter Freisetzung (SRF) | Beschichtet mit Materialien wie Schwefel, Neem usw., um die Nährstoffverfügbarkeit für die Pflanze über einen längeren Zeitraum sicherzustellen. |
| Blattdünger | Bestehen aus flüssigen und wasserlöslichen Düngemitteln, die durch Blattdüngung ausgebracht werden. |
| Wasserlösliche Düngemittel | In verschiedenen Formen erhältlich, darunter flüssig, Pulver usw., verwendet in der Blattdüngungs- und Fertirrigation-Anwendungsmethode. |
| Fertirrigation | Düngemittel werden über verschiedene Bewässerungssysteme ausgebracht, wie Tropfbewässerung, Mikrobewässerung, Sprinklerbewässerung usw. |
| Wasserfreies Ammoniak | Als Düngemittel verwendet, direkt in den Boden injiziert, in gasförmig-flüssiger Form erhältlich. |
| Einfachsuperphosphat (SSP) | Phosphordünger, der nur Phosphor enthält, mit einem Phosphorgehalt von höchstens 35 %. |
| Tripelsuperphosphat (TSP) | Phosphordünger, der nur Phosphor enthält, mit einem Phosphorgehalt von mehr als 35 %. |
| Düngemittel mit verbesserter Effizienz | Düngemittel, die mit zusätzlichen Schichten verschiedener Inhaltsstoffe beschichtet oder behandelt wurden, um sie im Vergleich zu anderen Düngemitteln effizienter zu machen. |
| Konventionelle Düngemittel | Düngemittel, die durch traditionelle Methoden auf Kulturen ausgebracht werden, einschließlich Breitbandausbringung, Reihenplatzierung, Bodeneinarbeitung usw. |
| Chelatisierte Mikronährstoffe | Mikronährstoff-Düngemittel, die mit Chelatbildnern wie EDTA, EDDHA, DTPA, HEDTA usw. beschichtet sind. |
| Flüssigdünger | In flüssiger Form erhältlich, hauptsächlich verwendet für die Ausbringung von Düngemitteln auf Kulturen durch Blattdüngung und Fertirrigation. |


Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: SCHLÜSSELVARIABLEN IDENTIFIZIEREN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen aufgebaut.
- Schritt 2: EIN MARKTMODELL AUFBAUEN: Marktgrößenschätzungen für die Prognosejahre sind in nominalen Werten angegeben. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: VALIDIEREN UND FINALISIEREN: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf allen Ebenen und aus verschiedenen Funktionsbereichen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken & Abonnementplattformen




 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
