
Größe und Marktanteil des europäischen Marktes für biologisch abbaubare Becher
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
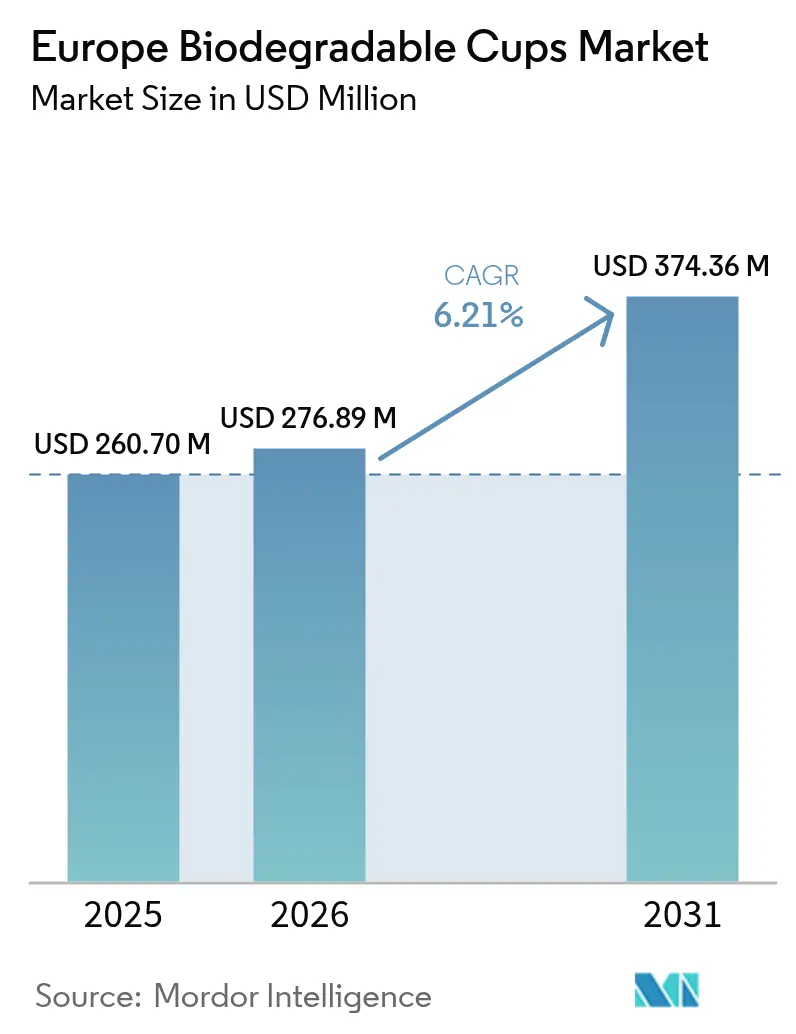
| Marktgröße im Basisjahr (2025) | 260.7 Millionen US-Dollar |
| Marktgröße (2026) | 276.89 Millionen US-Dollar |
| Marktgröße (2031) | 374.36 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.21 % |
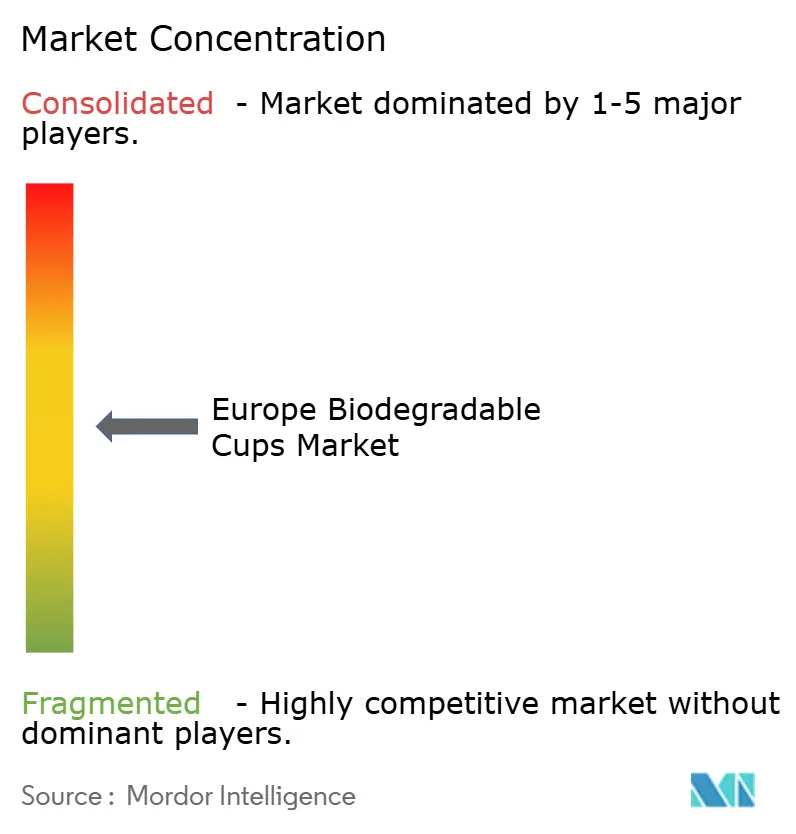
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für biologisch abbaubare Becher von Mordor Intelligence
Die Marktgröße des europäischen Marktes für biologisch abbaubare Becher wird voraussichtlich von 260,7 Millionen USD im Jahr 2025 auf 276,89 Millionen USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 374,36 Millionen USD bei einer CAGR von 6,21 % über 2026–2031 erreichen. Das Wachstum wird durch weitreichende Verbote von Einwegkunststoffen, sinkende Polylaktidsäure (PLA)-Harzpreise und beschaffungsseitige Mandate auf Unternehmensebene vorangetrieben, während Hürden durch Pfandrückgabesysteme und eine unzureichende Kompostierungsinfrastruktur entstehen. Papierbasierte Becher hielten 2024 einen Anteil von 38,56 % am europäischen Markt für biologisch abbaubare Becher, doch Biokunststoffe expandieren schneller, da der PLA-Überangebot deren Kostenaufschlag verringert. Getränke bleiben die wichtigste Anwendung; institutionelle Käufer wie Einkaufszentren, Büros und Universitäten übertreffen jedoch mittlerweile Cafés, da öffentliche Ausschreibungen zunehmend zertifiziert kompostierbare Verpackungen vorschreiben. Spanien verzeichnet das schnellste Länderwachstum, da regionale Verbote greifen, während das deutsche Mehrwegpflicht-Gesetz die Einwegnachfrage trotz des fortschrittlichen Kompostierungsnetzes begrenzt. Der Wettbewerb bleibt intensiv: Integrierte Faserhersteller verteidigen ihre Volumina, auf Zertifizierungsnischen spezialisierte Anbieter monetarisieren ihre Expertise, und E-Commerce-Distributoren skalieren den Online-Zugang zu nachhaltigen Artikelnummern.
Wichtigste Erkenntnisse des Berichts
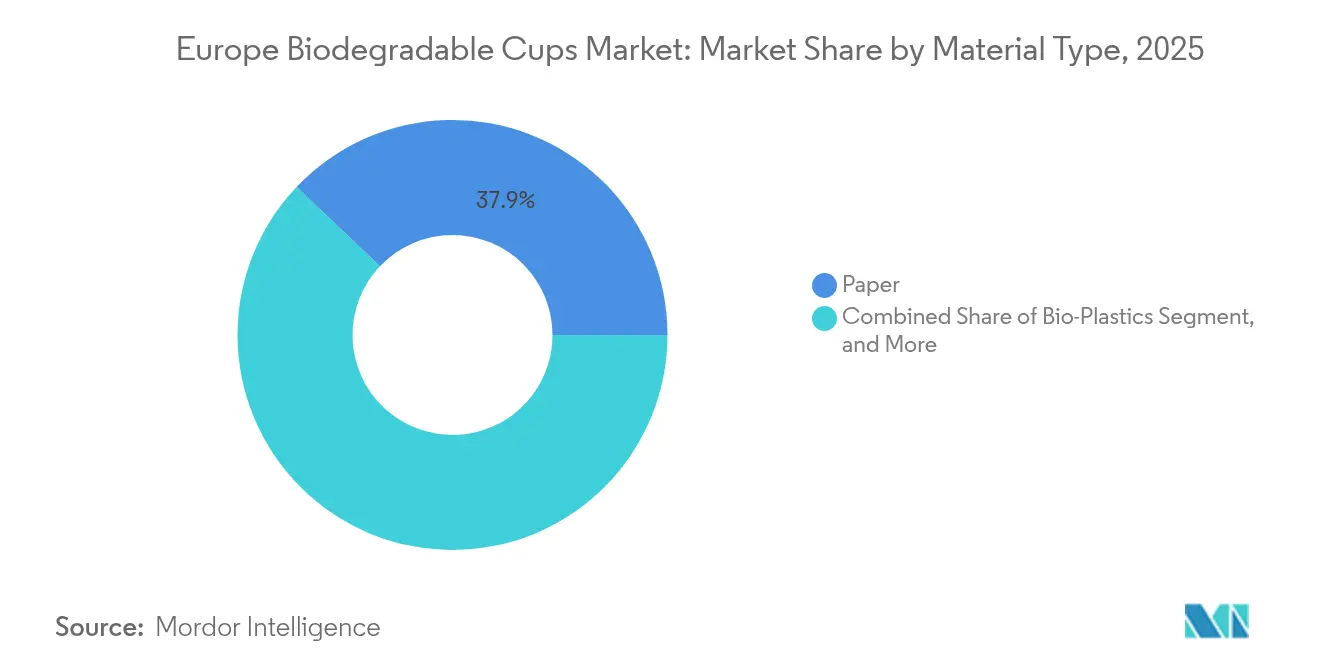
- Nach Materialtyp erfasste Papier im Jahr 2025 einen Anteil von 37,92 % am europäischen Markt für biologisch abbaubare Becher, während Biokunststoffe im Zeitraum 2026 bis 2031 voraussichtlich mit einer CAGR von 8,02 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 Getränke auf einen Anteil von 70,12 % an der Marktgröße des europäischen Marktes für biologisch abbaubare Becher, und es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 7,05 % wachsen werden.
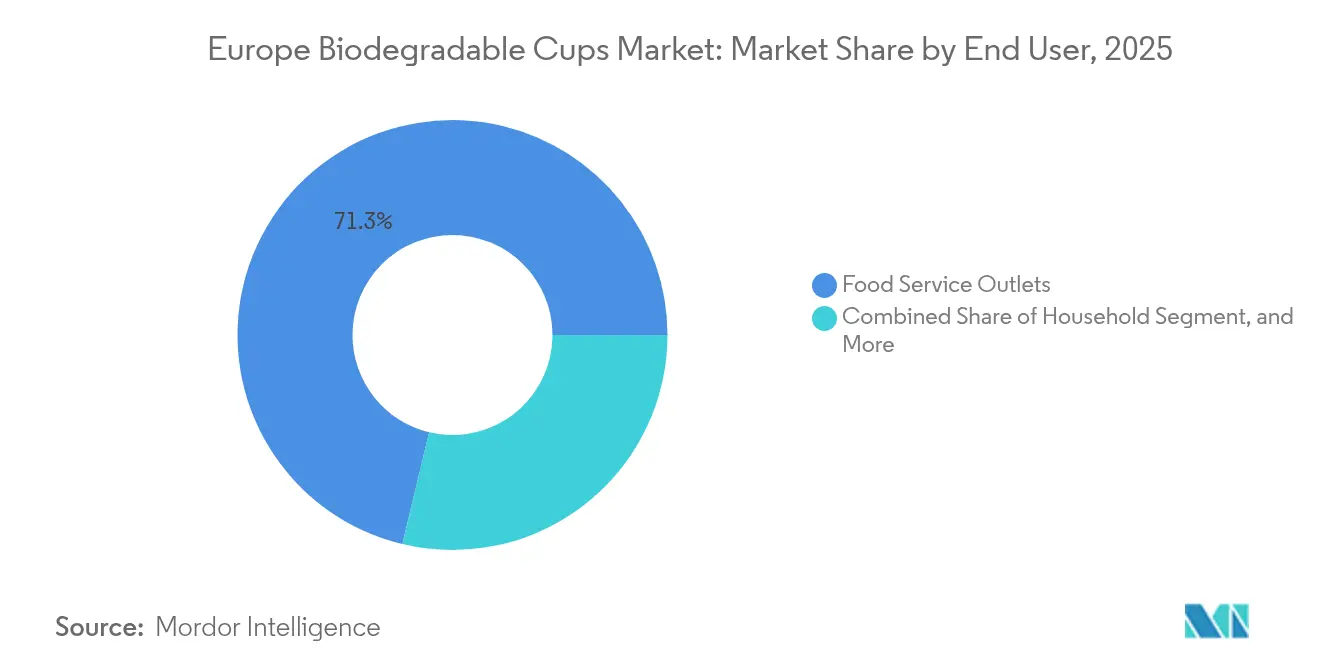
- Nach Endnutzer hielten Gastronomieeinrichtungen im Jahr 2025 einen Anteil von 71,25 % an der Marktgröße des europäischen Marktes für biologisch abbaubare Becher, während das institutionelle Segment mit einer CAGR von 7,54 % bis 2031 das schnellste Wachstum aufweist.
- Nach Vertriebskanal entfiel im Jahr 2025 der Offline-Vertrieb auf einen Anteil von 67,88 % an der Marktgröße des europäischen Marktes für biologisch abbaubare Becher; Online-Plattformen werden jedoch voraussichtlich die höchste CAGR von 7,28 % über 2026–2031 erzielen.
- Nach Land beherrschte das Vereinigte Königreich im Jahr 2025 einen Anteil von 21,55 % am regionalen Umsatz, während Spanien im Prognosezeitraum das schnellste Wachstum von 7,98 % erzielen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachsende Nachfrage nach nachhaltigen Verpackungen für die Gastronomie | +1.8% | Vereinigtes Königreich und Benelux am stärksten | Mittelfristig (2–4 Jahre) |
| Strenge EU-Vorschriften zu Einwegkunststoffen | +2.1% | EU-weit, Spitzenwerte in Spanien und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Selbstverpflichtungen von Kaffeeketten zu 100 % kompostierbaren Bechern | +1.3% | Vereinigtes Königreich, Deutschland, Frankreich | Kurzfristig (≤ 2 Jahre) |
| Überschüssige PLA-Produktionskapazität treibt Preissenkungen voran | +1.2% | Alle europäischen Märkte | Mittelfristig (2–4 Jahre) |
| Händlergeführtes Wettrennen um Eigenmarken-Öko-Verpackungen | +0.9% | Vereinigtes Königreich, Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| KI-optimierte Beschichtungslinien reduzieren Ausschussquoten | +0.6% | Deutschland, Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach nachhaltigen Verpackungen für die Gastronomie
Europäische Verbraucher zeigen eine wachsende Ablehnung gegenüber Einwegkunststoffen. Eine Eurobarometer-Umfrage aus dem Jahr 2024 ergab, dass 78 % Nachhaltigkeit bei der Wahl ihres Gastronomiebetriebs berücksichtigen.[1]Eurobarometer, „Spezial-Eurobarometer 523: Einstellungen der Europäer zu Abfallmanagement und Kreislaufwirtschaft,” europa.eu Vertragsverpflegungsunternehmen und Schnellservice-Ketten übersetzen diese Haltung in Beschaffungsrichtlinien, wie das Beispiel von Compass Group zeigt, das 62 % seiner Bechereinkäufe auf kompostierbare Materialien an 2.000 Standorten umgestellt hat. McDonald's verpflichtete sich im Februar 2025, Fasertücher mit wasserbasierter Beschichtung für alle Standorte im Vereinigten Königreich und in Irland zu verwenden und damit Polyethylen-Innenbeschichtungen zu eliminieren. EU-Verordnungen verstärken diese Präferenz und schreiben vor, dass alle Verpackungen bis 2030 recycelbar oder kompostierbar sein müssen. Die Zahlungsbereitschaft variiert – schwedische Gäste akzeptieren Preiserhöhungen von bis zu 12 %, während Betreiber im preissensiblen Italien und Spanien Kostenparität fordern, bevor sie wechseln.
Strenge EU-Vorschriften zu Einwegkunststoffen
Es wird erwartet, dass die Mitgliedstaaten die Einwegkunststoff-Richtlinie bis 2024 vollständig durchsetzen, Schlupflöcher schließen und Verbote ausweiten. Spanien verbot ab Januar 2024 die Verwendung nicht kompostierbarer Becher in Gastronomiebetrieben mit Bußgeldern von bis zu 600.000 EUR.[2]Boletín Oficial del Estado, „Real Decreto 1055/2022,” boe.es Das französische AGEC-Gesetz setzte ein Ziel für das Jahr 2025, wonach 20 % der Verpackungen wiederverwendbar sein müssen, verbot jedoch gleichzeitig oxo-abbaubare Kunststoffe, was die kurzfristige Nachfrage nach zertifiziert kompostierbaren Bechern steigert. Italien schreibt jetzt vor, dass Einwegbecher mindestens 40 % biobasierte Inhaltsstoffe enthalten müssen, was im Wesentlichen Regalfläche für PLA-beschichtete oder Faseralternativen reserviert. Erweiterte Herstellerverantwortungsgebühren für nicht recycelbare Becher in Deutschland und den Niederlanden erhöhen die relativen Kosten herkömmlicher Kunststoffe und beschleunigen die Einführung biologisch abbaubarer Becher in Europa.
Überschüssige PLA-Produktionskapazität treibt Preissenkungen voran
Kapazitätserweiterungen durch NatureWorks und TotalEnergies Corbion schufen einen PLA-Überschuss, der die Spotpreise zwischen dem ersten Quartal 2024 und dem ersten Quartal 2025 um etwa 15 % drückte.[3]ICIS, „Polylaktidsäure (PLA)-Preisdaten Q1 2024 – Q1 2025,” icis.com Europäische Weiterverarbeiter nutzten den Vorteil: Vegware berichtete von einem Rückgang der Rohstoffkosten um 3,2 Prozentpunkte, wodurch das Unternehmen die Preise stabil halten und gleichzeitig seine Margen ausweiten konnte. Da die PLA-Aufschläge gegenüber Polyethylen auf etwa 18 % sinken, gewinnen Biokunststoffbecher in volumenstarken Getränkeketten an Boden und festigen ihre Attraktivität im europäischen Markt für biologisch abbaubare Becher.
Selbstverpflichtungen von Kaffeeketten zu 100 % kompostierbaren Bechern
Starbucks erzielte bis September 2024 eine Durchdringungsrate von 94 % bei kompostierbaren Bechern in 3.000 europäischen Filialen und strebt bis Dezember 2025 eine Quote von 100 % an. Costa Coffee schloss im März 2024 die Umstellung auf PLA-beschichtete Becher ab, was 200 Millionen Einheiten jährlich betrifft. Pret A Manger plant, Kunststoffdeckel bis Juni 2025 abzuschaffen. Diese Großabnehmer legen Nachhaltigkeitsmaßstäbe für kleinere Ketten fest und verstärken die Nachfrage nach zertifiziert kompostierbaren Bechern auf dem europäischen Markt für biologisch abbaubare Becher.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Kostenaufschlag gegenüber herkömmlichen Papier- und Kunststoffbechern | -1.4% | Italien, Spanien, Rest Europas | Mittelfristig (2–4 Jahre) |
| Lückenhafte industrielle Kompostierungsinfrastruktur | -1.1% | Frankreich, Italien, Rest Europas | Langfristig (≥ 4 Jahre) |
| Steigende Zellstoffpreise und Angebotsvolatilität | -0.8% | EU-weit | Kurzfristig (≤ 2 Jahre) |
| Pfandsysteme für Mehrwegbecher kannibalisieren die Nachfrage | -1.0% | Deutschland, Frankreich, Benelux | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenaufschlag gegenüber herkömmlichen Papier- und Kunststoffbechern
Im ersten Quartal 2025 wurde ein PLA-beschichteter 12-Unzen-Becher für 0,09–0,12 EUR verkauft, verglichen mit 0,07–0,09 EUR für Polyethylen-beschichtete Einheiten, was einem Aufschlag von 15–25 % entspricht, der margenbelastete Cafés vor Herausforderungen stellt. Selbstständige Betreiber, insbesondere in Südeuropa, zeigen eine hohe Preiselastizität: 54 % würden einen Wechsel verschieben, wenn die Stückkosten um mehr als 0,03 EUR steigen. Während Gebühren im Rahmen der erweiterten Herstellerverantwortung in Deutschland und Frankreich die Kostenlast für zertifizierte Becher mindern, bleiben vergleichbare Ausgleichsmechanismen in Italien oder Mitteleuropa minimal, was die Mengenumstellung im europäischen Markt für biologisch abbaubare Becher bremst.
Lückenhafte industrielle Kompostierungsinfrastruktur
Die industrielle Kompostierungsabdeckung umfasst 75 % der Einwohner in Deutschland, aber nur 55 % in Frankreich und unter 40 % in Italien. Becher, die in Regionen ohne Hochtemperaturanlagen entsorgt werden, landen häufig auf Deponien oder in Verbrennungsanlagen, was Umweltansprüche untergräbt und Marken dem Vorwurf des Greenwashings aussetzt. Der Bau einer neuen Anlage kostet 5–15 Millionen EUR und erfordert bis zu zwei Jahre für die Genehmigung – eine Investition, die viele Gemeinden aufschieben. Die Entsorgungslücke schafft operative Reibungsverluste für kleine Gastronomieeinrichtungen, die Abfall trennen müssen, und verlangsamt die Einführung biologisch abbaubarer Becher bei Endnutzern auf dem europäischen Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Biokunststoffe verringern den Kostennachteil gegenüber PapierBiokunststoffe sind die am schnellsten wachsende Materialklasse und werden voraussichtlich mit einer CAGR von 8,02 % wachsen, da ein Überangebot die PLA-Harzpreise senkt und die Substitution von Polyethylen-Innenbeschichtungen vorantreibt. PBAT-Mischungen gewannen einen zusätzlichen Anteil von 18 %, dank ihrer verbesserten Hitzebeständigkeit für heiße Getränke. Neuartige Polyhydroxyalkanoate ziehen Küstenbetreiber an, da ihre marine Abbaubarkeit die Haftung für Abfallentsorgung verringert. Papier behält den größten Anteil bei 37,92 %, expandiert jedoch langsamer, teilweise weil Faserbecher bei der Hochtemperaturnutzung schlechter als PLA abschneiden. Erhöhte Zellstoffkosten – mit europäischem Kraftzellstoff, der im ersten Quartal 2025 durchschnittlich 1.420 EUR pro Tonne (1.562 USD) betrug – belasten ebenfalls die Weiterverarbeitermargen. Bagasse- und Weizenstrohsubstrate erhalten politische Unterstützung im Rahmen der EU-Programme zur Verwertung landwirtschaftlicher Abfälle, bleiben jedoch aufgrund begrenzter Formkapazitäten Nischenprodukte. Das Wachstum von Biokunststoffen unterstreicht eine breitere Verlagerung: Da sich die Materialparität verbessert, fließt das Wachstum des europäischen Marktes für biologisch abbaubare Becher zunehmend zu Harzen, die hohe Barriereleistung ohne Beeinträchtigung der Kompostierbarkeit liefern.
Die Haltbarkeitsprobleme von Papier bei heißen Flüssigkeiten und seine Abhängigkeit von wasserbasierten Beschichtungen schränken seinen langfristigen Ausblick ein. Dennoch halten seine Allgegenwart in Weiterverarbeitungslinien und die Vertrautheit der Verbraucher es als die zugänglichste nachhaltige Option für preissensible Käufer. Im Gegensatz dazu erregen Biokunststoffe in Angebotsanfragen institutioneller Käufer zunehmend Aufmerksamkeit, was signalisiert, dass Beschaffungsteams Zertifizierungen und Hitzebeständigkeit über etablierte Lieferbeziehungen stellen. Diese Verschiebung im Produktmix stellt sicher, dass die Stückvolumina von Biokunststoffen bis Ende des Jahrzehnts an Papier heranreichen werden, auch wenn letzteres im Kaltgetränkeservice weiterhin präsent bleibt. Akteure auf dem europäischen Markt für biologisch abbaubare Becher, die zwischen faser- und harzbeschichteten Bechern wechseln können, werden die breiteste Kundenbasis sichern.
Notiz: Segmentanteile aller Einzelsegmente sind beim Kauf des Berichts verfügbar


Nach Anwendung:
Getränke bleiben dominierend, während Lebensmittel Marktanteile gewinnenIm Jahr 2025 hielten Getränke einen dominanten Anteil von 70,12 % am europäischen Markt für biologisch abbaubare Becher, mit Prognosen, die auf ein robustes CAGR-Wachstum von 7,05 % bis 2031 hindeuten. Heiße Getränke treiben den Großteil der Nachfrage, doch Eisgetränke liefern inkrementelle Sommerspitzen, die Weiterverarbeiter mit agiler Planung belohnen. Getränkebetreiber legen Wert auf enge Maßtoleranzen für automatisierte Deckelpassgenauigkeit und bevorzugen daher hochwertigere PLA- oder Doppelschicht-Faserbecher.
Das Lebensmittelsegment, das Suppen, Nudeln und Desserts umfasst, wird voraussichtlich mit einer CAGR von etwa 6,55 % wachsen, angetrieben durch die Expansion von Schnellservice-Ketten in Heißkost-zum-Mitnehmen-Menüs. Größere Becherformate treiben die durchschnittlichen Verkaufspreise höher als bei Getränken, was die Weiterverarbeitermargen abpuffert. Variable Fülltemperaturen und Ölgehalt erfordern jedoch mehrschichtigen Aufbau, was die Kosten erhöht und die Verbreitung in kleineren Cafés begrenzt. Der Marktanteil des europäischen Marktes für biologisch abbaubare Becher in Lebensmittelanwendungen wächst langsam aber stetig, da institutionelle Käufer geschlossene Abfallverträge schätzen, die Lebensmittelreste einschließlich Bechern kompostieren. Da sich solche Verträge ausweiten, gewinnen Lebensmittelbecher neben Getränken einen festen Marktanteil.
Nach Endnutzer:
Institutionelle Käufer beschleunigen das WachstumGastronomieeinrichtungen hielten im Jahr 2025 einen Anteil von 71,25 % an der Marktgröße des europäischen Marktes für biologisch abbaubare Becher, während die institutionelle Beschaffung – einschließlich Büros, Einkaufszentren, Krankenhäuser und Universitäten – eine CAGR von 7,54 % verzeichnet, da die EU-Grünbeschaffungsrichtlinien von freiwillig zu verpflichtend werden. Die Marktgröße des europäischen Marktes für biologisch abbaubare Becher für institutionelle Kanäle erreichte im Jahr 2026 etwa 107,54 Millionen USD und soll bis 2031 auf 154,73 Millionen USD anwachsen. Öffentliche Stellen und Unternehmenseigentümer schreiben jetzt die EN 13432-Zertifizierung in Cateringverträgen vor, was die Nachfrage zugunsten von Lieferanten mit externen Prüfpfaden lenkt.
Gastronomieeinrichtungen machen noch immer mehr als die Hälfte der Stückvolumina aus, obwohl ihr Wachstum auf etwa 6,5 % zurückgeht, da Pfandrückgabesysteme den Einwegumsatz in Deutschland und Frankreich schmälern. Selbstständige Cafés in Italien und Spanien bleiben preisbewusst und verlängern gemischte Lagerbestände aus herkömmlichen und kompostierbaren Bechern. Der Einzelhandelskanal für Haushalte bleibt der kleinste Endnutzeranteil, profitiert jedoch vom E-Commerce-Bündelangebot umweltfreundlicher Partyartikelsets, die Impulskäufe fördern. Der wachsende institutionelle Anteil stärkt die Widerstandsfähigkeit des europäischen Marktes für biologisch abbaubare Becher, da Vertragsbedingungen häufig mehrjährige Volumina sichern und Lieferanten vor Schwankungen im Verbraucherverkehr schützen.
Notiz: Segmentanteile aller Einzelsegmente sind beim Kauf des Berichts verfügbar
Nach Vertriebskanal:
Online-Plattformen demokratisieren den ZugangIm Jahr 2025 entfielen 67,88 % des Gesamtumsatzes auf Offline-Verkäufe, doch Online-Plattformen stehen kurz davor, die höchste Wachstumsrate mit einer prognostizierten CAGR von 7,28 % von 2026 bis 2031 zu erzielen. B2B-Marktplätze listen detaillierte Artikelnummerndaten, Echtzeit-Lagerbestände und CO₂-Fußabdruckmetriken auf, sodass kleine Cafés Mindestbestellhürden umgehen können, die sie früher von nachhaltigen Verpackungen abgehalten haben. Die Lieferung am nächsten Tag über Amazon Business verkürzt Lieferzeiten und setzt etablierte Distributoren unter Druck, das Serviceniveau anzupassen.
Offline-Kanäle behaupten ihren Vorteil bei volumenstarken Ketten, die Jahresausschreibungen im Bündel mit anderen Verbrauchsgütern verhandeln. In Süd- und Osteuropa ist die Offline-Durchdringung hoch, da die digitale Nutzung zurückbleibt und die letzte Meile der Logistik fragmentiert ist. Selbst traditionelle Distributoren digitalisieren sich jedoch; Bunzl berichtete, dass E-Commerce-Umsätze im Jahr 2024 auf 34 % des europäischen Umsatzes gestiegen sind. Diese hybride Zukunft legt nahe, dass Lieferanten sich nahtlos in den elektronischen Datenaustausch integrieren müssen, während sie den Außendienst für beratende Angebote beibehalten – eine Dualität, die erfolgreiche Marktstrategien im europäischen Markt für biologisch abbaubare Becher definiert.
Geografische Analyse
Vereinigtes Königreich Markt für biologisch abbaubare Becher
Das Vereinigte Königreich hielt 2025 einen Marktanteil von 21,55 % und wird voraussichtlich bis 2031 mit einem CAGR von 6,52 % wachsen, angetrieben durch Vorgaben der Kaffeeketten und eine Plastikverpackungssteuer, die konventionelle Becher mit GBP 0,02 (USD 0,025) pro Stück belastet und damit die Kostenlücke zu zertifizierten Kompostierungsprodukten verringert. Die Kompostierungsinfrastruktur deckt etwa 70 % der Bevölkerung ab und gibt Marken Sicherheit bei ihren Entsorgungsversprechen. Das kurzfristige Wachstumspotenzial wird durch Mehrwegpilotprogramme gedämpft, die in Großstädten mediale Aufmerksamkeit gewinnen, während die institutionelle Beschaffung eine stabile Grundnachfrage sichert.
Deutschland Markt für biologisch abbaubare Becher
Deutschland hielt 2025 einen Anteil von rund 23,65 % am europäischen Markt für biologisch abbaubare Becher, wird jedoch mit einem CAGR von 5,55 % unter dem regionalen Durchschnitt liegen, da die Mehrwegpflicht Betriebe mit mehr als 80 Quadratmetern Fläche dazu verpflichtet, Mehrwegoptionen anzubieten, was die Einwegmengen um bis zu einem Zehntel reduziert. Dennoch verhindern die rund 1.200 Kompostierungsanlagen, eine ausgeprägte Zertifizierungskultur und unternehmerische Nachhaltigkeitsagenden einen absoluten Rückgang.
Spanien Markt für biologisch abbaubare Becher
Spanien verzeichnet mit 7,98 % CAGR das stärkste Wachstum, angetrieben durch Verbote in Katalonien und Valencia sowie einen Aufschwung bei den Touristenankünften, die 2024 voraussichtlich 85 Millionen überschreiten werden. Küstennahe Gastgewerbecluster mit begrenztem Platz für Spülmaschinen sehen in kompostierbaren Einwegprodukten häufig die einzig praktikable Einwegoption. Die begrenzte Kompostierungsabdeckung außerhalb der großen Ballungsräume dämpft das Wachstumspotenzial, bremst jedoch den Schwung dort nicht, wo Regionalregierungen eine dedizierte Bioabfallsammlung bereitstellen.
Frankreich und Italien Markt für biologisch abbaubare Becher
Frankreich und Italien verzeichnen ein mittleres Wachstum von rund 6,33 % bzw. 6,05 % CAGR. Das französische AGEC-Gesetz schreibt bis 2025 einen Anteil von 20 % Mehrwegverpackungen vor, was das Wachstum in Paris und Lyon verlangsamt, während das Fehlen eines bundesweiten Becherpfandsystems weiterhin Raum für kompostierbare Produkte lässt. Italiens Regelung, die einen biobasierten Materialanteil von 40 % vorschreibt, lenkt Käufer in Richtung PLA und Faserstoffe, doch fragmentierte Cafés zögern mit dem Umstieg, bis die Preisaufschläge weiter sinken.
Weitere europäische Märkte
Die Benelux-Märkte profitieren von dichten Kompostierungsnetzwerken und EPR-Gebührendifferenzialen, tragen jedoch aufgrund ihrer geringen Bevölkerungsbasis nur bescheidene Volumina bei. Die nordischen und mitteleuropäischen Länder liefern gemischte Ergebnisse. Schweden setzt stark auf Mehrwegprodukte, während Polens boomender Schnellservicesektor die Nachfrage nach zertifizierten kompostierbaren Produkten ankurbelt.
Regulatorisches Umfeld
Der Markt operiert innerhalb eines sich verschärfenden EU-Rahmenwerks, das von der Einwegkunststoffrichtlinie (EU) 2019/904 und der Verpackungs- und Verpackungsabfallverordnung (EU) 2025/40 (PPWR) angeführt wird. Die PPWR trat am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026, wodurch die Anforderungen von einem richtlinienbasierten Ansatz auf eine unmittelbar anwendbare Verordnung umgestellt werden, was den Compliance-Druck für Becherformate mit Kunststoffbeschichtungen durch Kennzeichnungspflichten und Wege der erweiterten Herstellerverantwortung im Zusammenhang mit dem Kunststoffgehalt erhöht.
Bei Kompostierbarkeitsangaben ist die EU-Politik ebenfalls restriktiver und stärker evidenzbasiert. Die PPWR beschränkt kompostierbare Verpackungen auf definierte Anwendungsfälle und verankert die industrielle Kompostierbarkeit an EN 13432, während den Mitgliedstaaten weiterhin erlaubt wird, kompostierbare Verpackungen für bestimmte Artikel gemäß Artikel 9 vorzuschreiben, sofern eine Infrastruktur für die Sammlung und Behandlung von Bioabfällen vorhanden ist. Parallel dazu setzte die Europäische Kommission die Überwachung der Umsetzung der Einwegkunststoffrichtlinie fort, einschließlich eines am 16. April 2026 veröffentlichten Umsetzungsberichts, der das Vorkommen von Getränkebechern auf dem EU-Markt hervorhob und die Kontrolle von Reduktionsmaßnahmen und Datenberichtspflichten in den Mitgliedstaaten verstärkte.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Fasern (Zellstoff, Karton und Formfaser-Ausgangsstoffe) und Bio-Kunstharzen, insbesondere PLA und anderen kompostierbaren Polymeren, sowie funktionalen Barrieresystemen wie wasserbasierten Dispersionsbeschichtungen und Siegellacken, die die Leistungsanforderungen unterstützen und dabei die Vorgaben zum Kunststoffgehalt berücksichtigen. Verarbeiter und Becherformer bedrucken, beschichten/laminieren und formen die Becher, wobei die Produktion in Europa auf Spezialhersteller verteilt ist (zum Beispiel Cup Print in Irland, EcoCuply im Kosovo, Bio-Cup im Vereinigten Königreich und Karibou in Spanien) sowie auf größere integrierte Verpackungsgruppen, die Faser- oder Harzlieferungen sichern und Fertigung an mehreren Standorten betreiben können.
Die kommerziellen Ströme laufen über Foodservice-Distributoren, Beschaffung durch Vertragscatering und zunehmend B2B-E-Commerce für kleinere Käufer. Die Leistung am Ende der Lebensdauer hängt von den lokalen Abfallsystemen ab, einschließlich der getrennten Sammlung von Bioabfällen, dem Zugang zu industrieller Kompostierung und in einigen Märkten speziellen Becher-Recyclingprogrammen. Regulatorische Compliance-Arbeitsströme, einschließlich der Abstimmung mit den PPWR-Zeitplänen (Anwendung ab dem 12. August 2026) und den Kompostierbarkeitsanforderungen nach EN 13432, bringen zusätzliche Prüf-, Zertifizierungs- und Dokumentationsschritte mit sich, die Lieferanten mit etablierten Prüfpfaden und der Fähigkeit, Käufern Rückverfolgbarkeitsdaten im Rahmen der EPR und umfassenderer Nachhaltigkeitsberichterstattungspflichten bereitzustellen, tendenziell begünstigen.
Wettbewerbslandschaft
Fünf Lieferanten erfassten 2024 rund 45–50 % der Volumina, was dem europäischen Markt für biologisch abbaubare Becher eine moderat konzentrierte Struktur gibt. Huhtamaki und Stora Enso nutzen integrierte Faser-zu-Becher-Abläufe, die es ihnen ermöglichen, Zellstoffpreisschwankungen abzusichern und multinationalen Kaffeekunden Herkunftsnachweise zu liefern. Huhtamaki nahm im März 2025 eine Formfaser-Produktionslinie im Wert von 28 Millionen EUR (30,8 Millionen USD) in Nordirland in Betrieb und erhöhte die Jahreskapazität um 400 Millionen Einheiten mit KI-gesteuerter Fehlererkennung, die den Ausschuss unter 2 % senkt. Stora Enso hat einen fünfjährigen PLA-Rohstoffliefervertrag zu Preisen abgeschlossen, die 10 % unter dem Spotpreis des vierten Quartals 2024 liegen, und stabilisiert damit Angebote für institutionelle Käufer.
Spezialisten wie Vegware und Bio Futura monetarisieren Premiumnischen durch die Anhäufung von Zertifizierungen – EN 13432, TÜV Austria OK Compost und BPI – und bieten individuellen Druck an, der Preisaufschläge von 8–12 % rechtfertigt. Vegware sicherte sich gegen Nachfragerisiken ab, indem es eine Partnerschaft mit Recup einging, um kompostierbare Ersatzbecher für Mehrwegsysteme in 6.000 deutschen Gastronomiebetrieben zu liefern. Digital-native Distributoren wie Packhelp nutzen die Online-Preistransparenz, indem sie CO₂-Fußabdruckrechner bündeln, die bei kleinen Cafés Anklang finden, die unter dem Druck der CSRD-Berichterstattung stehen.
Technologie unterscheidet zunehmend die Akteure. Das KI-optimierte Beschichtungspatent von Dart Container senkt den Ausschuss und spart 0,008 EUR pro Becher und signalisiert ein neues Effizienswettrennen. Materialinnovatoren wie Notpla haben seetangbeschichtete Faserbecher eingeführt, die im Haushaltskompost zersetzen und Infrastrukturlücken in Südeuropa umgehen. Die Wettbewerbsintensität wird hoch bleiben, da die PLA-Kostendeflation Eintrittsbarrieren senkt und Online-Plattformen den Marktzugang für disruptive Marken erleichtern; doch Platzhirsche verteidigen ihre Volumina durch direkte Kettenverträge und Skaleneffekte bei Zertifizierungsaudits.
Marktführer der europäischen Branche für biologisch abbaubare Becher
Huhtamaki Oyj
Vegware Ltd.
Dart Container Corporation
Benders Paper Cups Ltd.
Genpak LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Markt für biologisch abbaubare Becher
- Huhtamaki Oyj
- Vegware Ltd.
- Dart Container Corporation
- Benders Paper Cups Ltd.
- Genpak LLC
- Pactiv LLC
- Seda International Packaging Group S.p.A.
- Stora Enso Oyj
- Eco-Products LLC
- International Paper Company
- Graphic Packaging Holding Company
- Fabri-Kal LLC
- Go-Pak Holdings Ltd.
- Bio Futura B.V.
- B-V-O International GmbH
- Scyphus Ltd.
- Colpac Ltd.
- Seda Group UK Ltd.
- World Centric Inc.
- NatureWorks LLC
Lesen Sie die Analyse der Europa Markt für biologisch abbaubare Becher-Unternehmen

Marktchancen und Zukunftsaussichten
Eine wesentliche Chance liegt in Formaten, die regulatorische und betriebliche Reibungsverluste verringern, indem sie Leistung mit klarerer Entsorgungswegführung kombinieren. Produktfahrpläne, die wasserbasierte Beschichtungen, biobasierte Barrierebeschichtungen und reduzierten Kunststoffgehalt betonen, reagieren auf die verschärfte EU-Kontrolle kunststoffbeschichteter Getränkebecher im Rahmen der Einwegkunststoffrichtlinie sowie auf die PPWR-Umsetzung ab dem 12. August 2026, bei der sich die Compliance stärker auf nachweisbare Recyclingfähigkeit und kontrollierte, anwendungsspezifische Kompostierbarkeit gemäß EN 13432 konzentriert. Dies eröffnet Raum für Becherdesigns, die mit bestehenden Papierbecher-Recyclingprogrammen kompatibel sein können, wo diese verfügbar sind, während gleichzeitig die Kompostierbarkeitsanforderungen in Regionen mit etablierter organischer Abfallbehandlung erfüllt werden.
Eine weitere Chance liegt in der institutionellen und standortübergreifenden Beschaffung, die Spezifikationen um anerkannte Zertifizierungen und rückverfolgbare Materialangaben standardisiert, um die EPR-Exposition und Berichterstattung zu managen. Belege für aktive Lieferanten- und Portfoliomaßnahmen unterstützen diese Richtung, darunter die Erweiterung der zertifizierten Becherpalette von Vegware im Jahr 2026 und die Einführung von Barrierebeschichtungsinnovationen durch Huhtamaki, die den Kunststoffgehalt senken. Infrastrukturbeschränkungen bleiben ein begrenzender Faktor für rein kompostierbarkeitsorientierte Angebote, sodass Lieferantenstrategien, die zertifizierte Produkte mit Sammelpartnerschaften und klarer Kennzeichnung für lokale Entsorgungswege kombinieren, einen praktischen Weg bieten, um die Akzeptanz trotz der ungleichmäßigen europäischen Abfallwirtschaftsabdeckung zu erweitern.
Recent Industry Developments in Europa Markt für biologisch abbaubare Becher
- Mai 2026: Vegware kündigte die Becherreihe Feel Snug an, die bambusbasierte doppelwandige Becher und PLA-beschichtete Papierbecheroptionen in mehreren Größen hinzufügt. Die Einführung zielt auf Heißgetränke-Anwendungen ab, bei denen Isolierung und Auslaufsicherheit erforderlich sind, während eine industrielle Kompostierbarkeitspositionierung beibehalten wird. Die Positionierung der Becher als kompatibel mit Kaffeebecher-Recyclingprogrammen, wo verfügbar, adressiert auch den ungleichmäßigen Zugang zur Kompostierung in europäischen Endmärkten.
- Februar 2026: Vegware erweiterte seine Eco-Products-Initiativen mit einem umfassenderen Rollout im Vereinigten Königreich, das Heiß- und Kaltbecher sowie kompostierbare Artikel über zusätzliche Vertriebskanäle umfasst, was auf eine Skalierung nachhaltiger Becher in der Mainstream-Foodservice-Beschaffung hinweist. Die Erweiterung verbreitert den Zugang für Käufer und steht im Einklang mit anhaltenden Wettbewerbsportfolio-Maßnahmen führender Verpackungslieferanten.
- Juli 2025: Huhtamaki brachte kompostierbare und recycelbare Eisbecher mit einer biobasierten Barrierebeschichtung auf den Markt, wobei der Gesamtkunststoffgehalt auf unter 10% reduziert wurde. Diese Produktentwicklung steht im Einklang mit dem europäischen Druck, den Kunststoffgehalt zu senken und die Ergebnisse am Ende der Lebensdauer zu verbessern, ohne die Barriereleistung zu beeinträchtigen. Sie signalisiert zudem fortgesetzte Forschungs- und Entwicklungsinvestitionen in Beschichtungen als Weg, sowohl funktionale Anforderungen als auch sich entwickelnde Compliance-Erwartungen für Verpackungen zu erfüllen.


Europa Markt für biologisch abbaubare Becher Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Für diese Studie ist der Markt definiert als die Umsatzerlöse aus dem Verkauf biologisch abbaubarer Einwegbecher, die in Europa für den Verzehr von Speisen und Getränken verwendet werden, wobei das Bechermaterial so gestaltet ist, dass es sich durch biologische Prozesse zersetzt, anstatt wie konventionelle Kunststoffe fortzubestehen.
Ausschlüsse aus dem Anwendungsbereich: Wiederverwendbare Becher, nicht biologisch abbaubare Kunststoffbecher, Deckel, Trinkhalme, Manschetten und andere Foodservice-Verpackungsartikel sind vom Marktwert ausgeschlossen.
Übersicht der Segmentierung
- Nach Materialtyp
- Biokunststoffe
- Polylaktidsäure (PLA)
- Poly(butylenadipat-co-terephthalat) (PBAT)
- Polybutylensuccinat (PBS)
- Polyhydroxyalkanoate (PHA)
- Sonstige Biokunststoffe
- Papier
- Bagasse und Pflanzenfaser
- Biokunststoffe
- Nach Anwendung
- Getränke
- Lebensmittel
- Nach Endnutzer
- Gastronomieeinrichtungen (Cafés und Hotels)
- Institutionell (Einkaufszentren und gewerbliche Einrichtungen)
- Haushalt
- Nach Vertriebskanal
- Offline
- Online
- Nach Land
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Benelux
- Rest Europas
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um Nachfragesignale, regulatorischen Kontext und Verpackungsmaterialtrends zu erfassen, die die Becherumstellungen in Europa beeinflussen. Wir haben öffentliche Politik- und Abfallvorschriften geprüft, die Einwegformate betreffen, und diese Signale dann mit Foodservice-Aktivitäten und Verpackungsverbrauchsmustern verknüpft.
Typische verwendete Quellen umfassen Veröffentlichungen der Europäischen Kommission zu Verpackungen und Einwegkunststoffen, Eurostat-Indikatoren für Bevölkerung und Verbrauch sowie Leitlinien nationaler Umweltbehörden zu Kompostierbarkeit und Abfalltrennung. Wir haben uns auch auf Branchenverbände und Normungsorganisationen bezogen, wie Verpackungsverbände und Kompostierbarkeitsstandards, sowie auf begutachtete Fachartikel zu Biopolymeren und der Leistungsfähigkeit faserbasierter Verpackungen. Zusätzlich wurden Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte für richtungsweisende Signale zu Kapazitätserweiterungen und Produktmix herangezogen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde selektiv genutzt, um die berichtete Umsatzexposition zu überprüfen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden geprüft, um Datenpunkte zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was Käufer in Europa als biologisch abbaubar spezifizieren und wie sich diese Spezifikationen in Kaufvolumen über Foodservice- und institutionelle Kanäle übersetzen. Wir sammelten Beiträge von Becherherstellern, Verpackungsdistributoren, Foodservice-Beschaffungsteams sowie Experten für Abfallwirtschaft und Compliance in den wichtigsten europäischen Märkten und nutzten diese Überprüfungen anschließend, um Annahmen zur Akzeptanz und Preisspannen anzupassen, bevor die Gesamtwerte finalisiert wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 34% | CXOs: 15% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 28% |
| Kleinere Marktteilnehmer: 19% | Manager: 57% |
Marktgrößenbestimmung und Prognose
Die grundlegende Größenbestimmung beginnt mit einem Top-Down-Aufbau, bei dem Nachfragesignale aus Foodservice und institutionellen Bereichen, die Bevölkerung auf Länderebene und die Intensität des Außer-Haus-Verzehrs sowie das Tempo der Einwegkunststoffbeschränkungen genutzt werden, um den adressierbaren Nachfragepool für biologisch abbaubare Becher zu rekonstruieren. Dieser Nachfragepool wird dann anhand beobachteter Preisbänder und Mixverschiebungen zwischen Bio-Kunststoffen, Papier und Pflanzenfaserformaten in einen Wert übersetzt, mit separater Logik für Offline- versus Online-Kaufverhalten.
Um das Modell fundiert zu halten, wurden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie der Stichprobenerhebung von Lieferantenangeboten, Vertriebskanalprüfungen bei Distributoren und einer begrenzten Plausibilitätsprüfung anhand von ASP mal Volumen für vorrangige Länder. Zu den wichtigsten Eingangsgrößen zählten Becherverwendungsanlässe bei Getränken versus Speisen, Substitutionsraten von konventionellem Kunststoff zu biologisch abbaubaren Alternativen, Materialpreistrends, die die Wahl zwischen Bio-Kunststoffen und Fasern beeinflussen, sowie die Bereitschaft zur Kompostierung oder Sortierung auf Länderebene, die beeinflusst, was von Käufern spezifiziert wird. Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit die Akzeptanzpfade basierend auf dem Zeitpunkt der Regulierung, Beschaffungspräferenzen und erwarteten Preisbewegungen angepasst werden konnten, wie durch Interview-Feedback bestätigt. Wo die Bottom-up-Sichtbarkeit für kleinere Länder gering war, wurden Lücken durch Näherungswerte aus ähnlichen Märkten anhand von Bevölkerung, Foodservice-Dichte und beobachteten Verpackungscompliance-Mustern geschlossen.
Datenvalidierung und Aktualisierungszyklus
Wir führten Abweichungsprüfungen über Länder und Materialien hinweg durch, damit die Gesamtwerte nicht von plausiblen Signalen wie Foodservice-Aktivität und Geschwindigkeit der Verpackungssubstitution abweichen. Ausreißer, wie ungewöhnlich hohe Preispunkte oder plötzliche Volumensprünge, wurden anhand von Interviewnotizen und öffentlichen Indikatoren erneut überprüft, und Annahmen wurden nur revidiert, wenn mindestens zwei unabhängige Signale übereinstimmten.
Vor der Freigabe durchlaufen das Modell und die wichtigsten Annahmen eine mehrstufige Analystenprüfung, damit Arithmetik, Logikfluss und Einheitenkonsistenz bestätigt werden. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn eine wesentliche regulatorische Änderung, eine bemerkenswerte Kapazitätsmaßnahme oder eine klare Preisverschiebung die Aussichten wesentlich verändert. Unmittelbar vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Schätzung von Mordor Intelligence für den europäischen Markt für biologisch abbaubare Becher mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für biologisch abbaubare Becher in Europa können variieren, da die Abgrenzung des Anwendungsbereichs nicht immer gleich vorgenommen wird und da sich Preis- und Akzeptanzannahmen schnell ändern, wenn sich Vorschriften und Materialkosten verschieben. Unterschiede zeigen sich auch, wenn sich manche Schätzungen auf eine breitere Nachfrage nach Einwegbechern konzentrieren, während andere darauf abzielen, nur zertifizierte biologisch abbaubare Produkte zu isolieren.
Die Ursachen für die Abweichungen liegen meist darin, was in der Praxis als biologisch abbaubarer Becher gilt, welche Länder in Europa eingeschlossen sind und wie die durchschnittlichen Verkaufspreise behandelt werden, wenn sich der Produktmix von Bio-Kunststoffen zu Papier oder Pflanzenfaser verschiebt. Einige Herausgeber verwenden zudem ein aggressiveres oder konservativeres Basisszenario hinsichtlich des Zeitpunkts der regulatorischen Durchsetzung, und der Zeitpunkt der Währungsumrechnung kann den ausgewiesenen USD-Wert verändern, wenn lokale Preise verwendet werden.
Vergleich mit Referenzwerten
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 276,89 Mio. USD (2026) | |
| Branchendaten-Portal A | 2315,60 Mio. USD (2025) | Diese Zahl scheint den Markt eher als einen breiten Pool von Einwegbechern zu behandeln und kann nicht biologisch abbaubare Papierbecher sowie benachbarte Foodservice-Einwegartikel einschließen, was den Wert im Vergleich zu einer rein biologisch abbaubaren Definition erhöht. |
| Verpackungs-Kurzbericht B | 1224,08 Mio. USD (2022) | Die Schätzung wird für eine breitere Kategorie kompostierbarer Foodservice-Verpackungen angegeben, in der Becher zusammen mit Tellern gruppiert werden, und das Jahr sowie die Produktbündelung erschweren es, Becher allein für einen direkten Vergleich zu isolieren. |
Die Tabelle zeigt eine breite Streuung, die hauptsächlich auf Kategoriegrenzen und das für den Vergleich verwendete Jahr zurückzuführen ist, und im Modell von Mordor Intelligence werden nur biologisch abbaubare Becher gezählt, die innerhalb des definierten Satzes europäischer Länder verkauft werden, ohne Teller oder eine breitere Nachfrage nach Einwegbechern einzubeziehen. Bei konstant gehaltenem Anwendungsbereich ist der Gesamtwert auf einen klaren Nachfragepool, praktische Preisspannen und Länderprüfungen zurückführbar, die wiederholt werden können, wenn sich neue Vorschriften oder Materialkosten ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für biologisch abbaubare Becher in monetären Begriffen?
Der Markt erzielte im Jahr 2026 einen Umsatz von 276,89 Millionen USD und soll bis 2031 einen Wert von 374,36 Millionen USD erreichen.
Welche Wachstumsrate wird für biologisch abbaubare Becher in Europa prognostiziert?
Der Marktumsatz soll zwischen 2026 und 2031 mit einer zusammengesetzten jährlichen Wachstumsrate von 6,21 % expandieren.
Welcher Materialtyp wächst am schnellsten?
Biokunststoffbecher, hauptsächlich PLA-beschichtete Formate, werden voraussichtlich bis 2031 mit einer CAGR von 8,02 % wachsen, der höchsten unter allen Materialkategorien.
Warum ist Spanien der am schnellsten wachsende nationale Markt?
Regionale Verbote von Einwegkunststoffen, die 2024 in Kraft getreten sind, und ein Aufschwung im Tourismus treiben Spaniens CAGR-Prognose von 7,98 % bis 2031 voran.
Wie beeinflussen Online-Distributoren die Beschaffung?
B2B-E-Commerce-Plattformen bieten jetzt Sofortpreise und CO₂-Fußabdruckdaten, sodass kleine Cafés zertifiziert kompostierbare Becher mit Lieferung am nächsten Tag bestellen können, was eine CAGR von 7,28 % für Online-Kanäle beflügelt.
Welche Herausforderungen begrenzen die breitere Einführung biologisch abbaubarer Becher?
Preisaufschläge gegenüber herkömmlichen Bechern und eine uneinheitliche industrielle Kompostierungsabdeckung schränken das Wachstum ein, insbesondere in Süd- und Osteuropa.
Seite zuletzt aktualisiert am:



