
Größe und Marktanteil des europäischen Batteriezellenmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Growth Rate | 12.46 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Batteriezellenmarkts von Mordor Intelligence
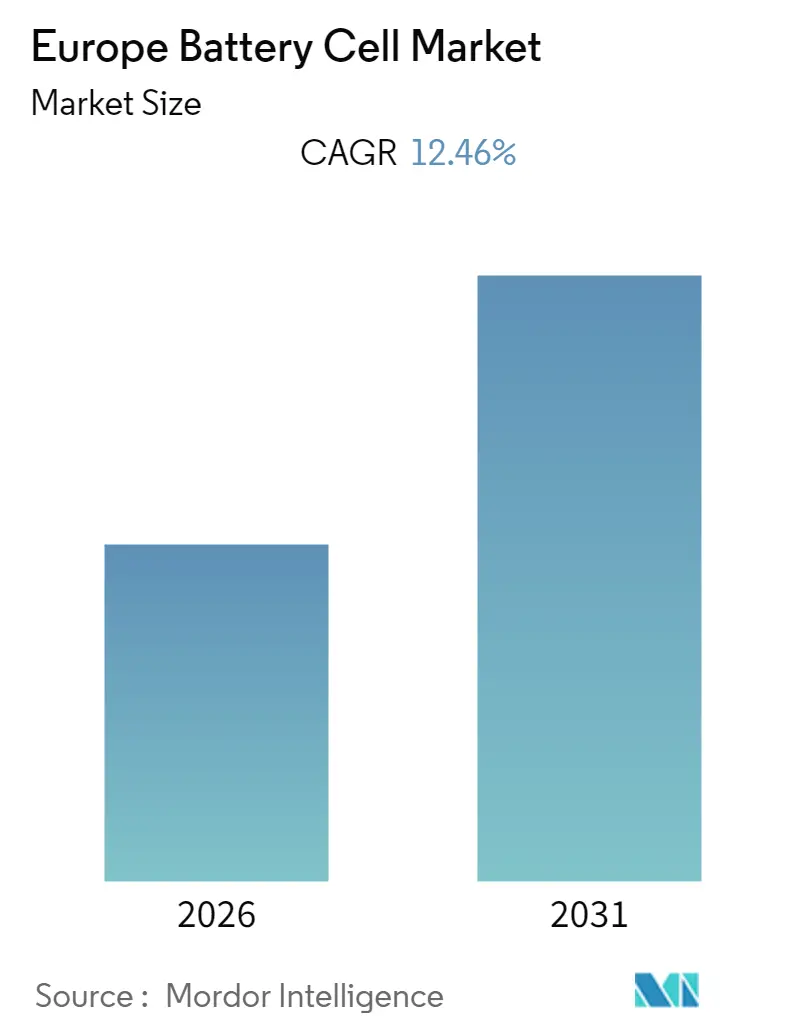
Es wird erwartet, dass der europäische Batteriezellenmarkt im Prognosezeitraum eine CAGR von 12,46 % verzeichnet.
- Das Segment der Fahrzeugbatterien wird voraussichtlich den Markt im Prognosezeitraum dominieren. Dies ist auf die unterstützenden Maßnahmen der Regierung und das gestiegene Bewusstsein der Verbraucher für Elektrofahrzeuge zurückzuführen, was den Markt im Prognosezeitraum antreiben dürfte.
- Die Entwicklung fortschrittlicher Batterien mit hoher Hitze- und Brandbeständigkeit, einem höheren Ladezyklus und einer längeren Lebensdauer dürfte in naher Zukunft eine bedeutende Chance für die Batteriezellenhersteller auf dem Markt darstellen.
- Deutschland hat den Batteriezellenmarkt dominiert. Die unterstützenden Maßnahmen der Regierung für die Forschung und Entwicklung von Elektrofahrzeugen in Verbindung mit höheren Investitionen in erneuerbare Energien werden voraussichtlich den Markt im Land antreiben.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im europäischen Batteriezellenmarkt
Das Segment der Fahrzeugbatterien wird voraussichtlich den Markt dominieren
- In den letzten Jahren verzeichnete Europa ein erhebliches Wachstum bei Elektrofahrzeugen, und die Nachfrage nach Elektrofahrzeugen wird im Prognosezeitraum voraussichtlich steigen, bedingt durch Faktoren wie steigende Investitionen in den Sektor aufgrund günstiger Regierungspolitik und verschiedener Anreize für Hersteller von Elektrofahrzeugbatterien.
- Fahrzeuge mit Verbrennungsmotor werden durch batteriebetriebene Fahrzeuge ersetzt. Aufgrund wachsender Umweltbedenken verlagert sich die Technologie hin zu Elektrofahrzeugen. Überwiegend werden Lithium-Ionen-Batterien in Elektrofahrzeugen eingesetzt, da sie eine hohe Energiedichte, geringe Selbstentladung, geringes Gewicht und niedrigen Wartungsaufwand bieten.
- Im Januar 2021 genehmigte die Kommission ein zweites Wichtiges Vorhaben von gemeinsamem europäischem Interesse zur Unterstützung von Innovation und Forschung in der Batteriewertschöpfungskette. Das Projekt trägt den Namen „European Battery Innovation” und wurde gemeinsam von Belgien, Kroatien, Österreich, Finnland, Deutschland, Frankreich, Griechenland, Polen, Italien, der Slowakei, Schweden und Spanien vorbereitet und angemeldet. In den kommenden Jahren werden die zwölf Länder voraussichtlich bis zu 2,9 Milliarden EUR an Fördermitteln bereitstellen, was voraussichtlich rund 9 Milliarden EUR an privaten Investitionen freisetzen wird.
- Für Fahrzeuge mit Verbrennungsmotor wird die bleibasierte Batterie weit verbreitet eingesetzt und wird voraussichtlich auf absehbare Zeit das einzige praktikable Massenmarkt-Batteriesystem bleiben. Lithium-Ionen-Batterien erfordern für SLI-Anwendungen noch höhere Kostensenkungen, um als praktikable Massenmarktalternative zu bleibasierten Batterien zu gelten.
- Lithium-Ionen-Batteriesysteme treiben Plug-in-Hybrid- und Elektrofahrzeuge an. Aufgrund ihrer hohen Energiedichte, schnellen Ladefähigkeit und hohen Entladeleistung sind Lithium-Ionen-Batterien die einzige verfügbare Technologie, die die OEM-Anforderungen an Reichweite und Ladezeit der Fahrzeuge erfüllt. Die bleibasierten Traktionsbatterien sind für Voll-Hybrid- oder Elektrofahrzeuge aufgrund ihrer geringeren spezifischen Energie und ihres höheren Gewichts nicht wettbewerbsfähig.
- All diese Entwicklungen werden voraussichtlich den Absatz von Batteriezellen im Automobilsegment im Prognosezeitraum steigern.
Deutschland wird den Markt dominieren
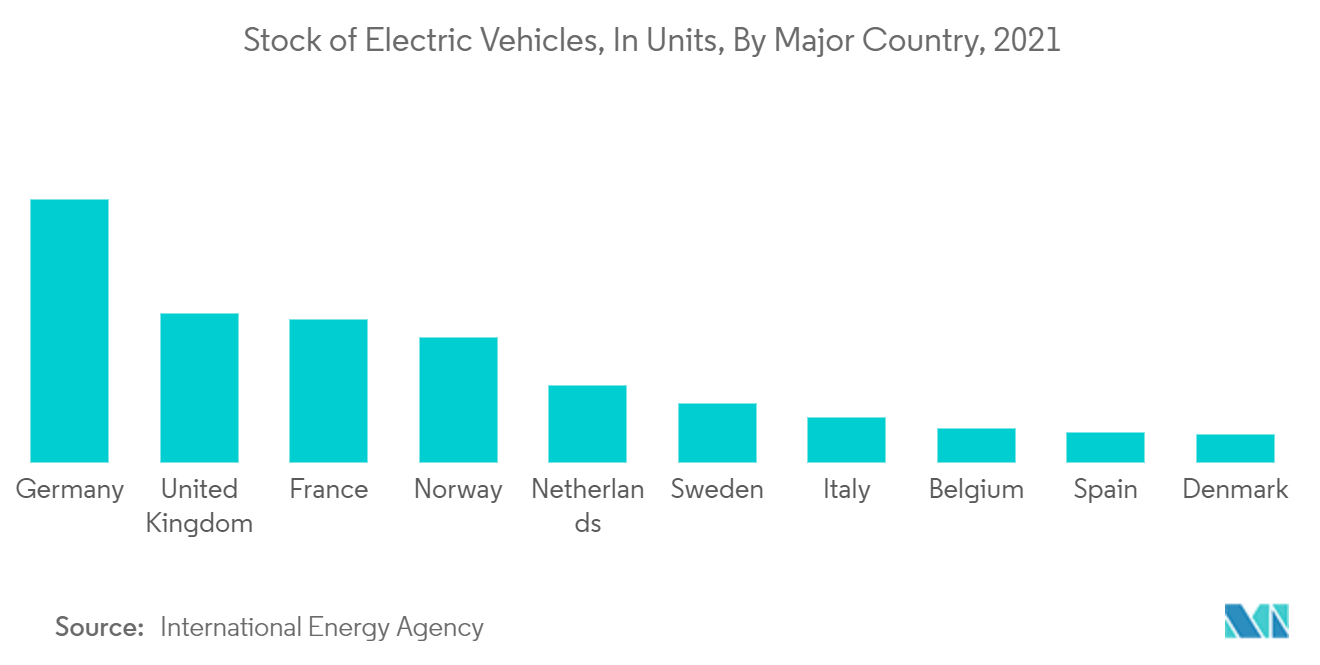
- Die Automobilindustrie spielt eine wichtige Rolle in der deutschen Wirtschaft. Die Automobilindustrie in Deutschland verzeichnet ein Wachstum bei Elektroautos, wie im nebenstehenden Diagramm zu sehen ist. Der Absatz von Elektroautobatterien wird bis 2030 voraussichtlich auf 60 Milliarden USD anwachsen. Mit dem Wachstum bei der Einführung von Elektroautos besteht daher ein erhebliches Wachstumspotenzial für die Batterieherstellung und prismatische Batteriezellen.
- Daher ist es für Deutschland unerlässlich, eine effiziente und kostengünstige Batterieherstellung sicherzustellen und damit eine feste Kontrolle über die gesamte Elektrofahrzeug-Wertschöpfungskette zu behalten. Deutschland betrachtet Batterien daher als eines der entscheidenden Elemente zur Sicherung des industriellen Wohlstands.
- Um einen Wertverlust im boomenden Elektrofahrzeugmarkt an andere Länder zu vermeiden, wie etwa die Vereinigten Staaten, die eine digitale Plattform für autonomes Fahren in Verbindung mit Künstlicher Intelligenz (KI) anbieten, und China, das auf die Massenproduktion von Batterien setzt, unternimmt Deutschland Anstrengungen zum Aufbau inländischer Batterieherstellungskapazitäten.
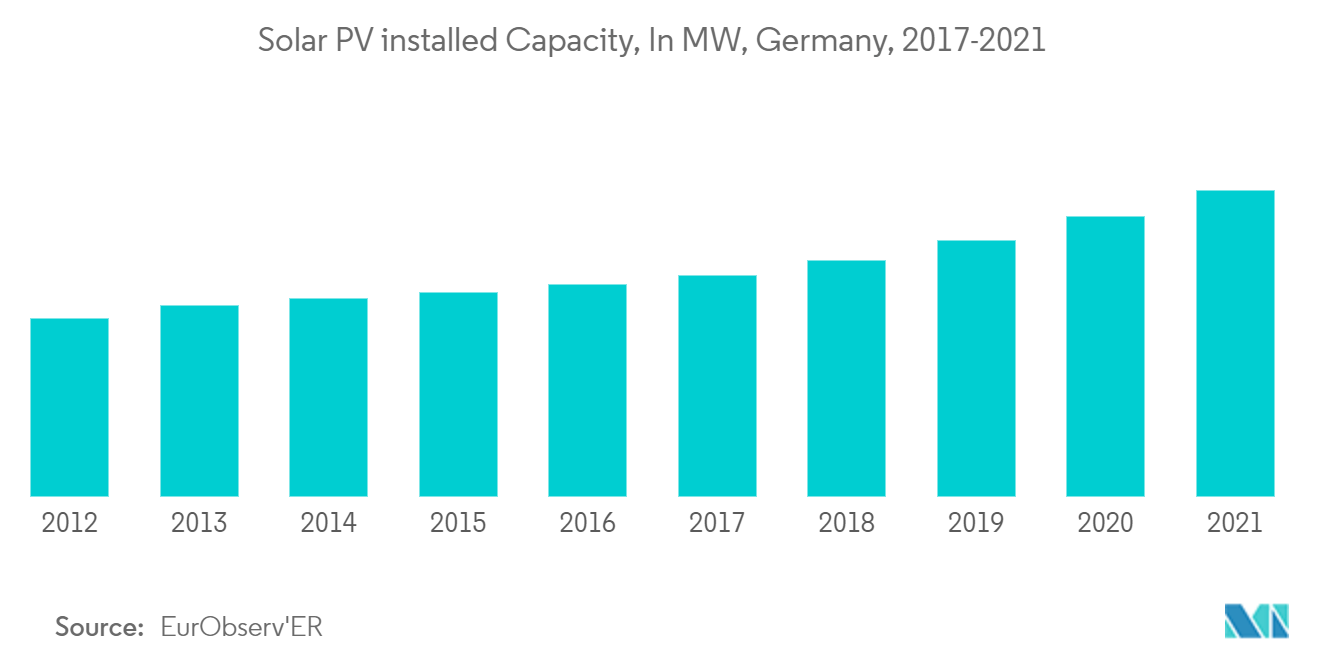
- Darüber hinaus hat die Solarenergie im Land in großem Maßstab Einzug gehalten. Gemäß dem deutschen Erneuerbare-Energien-Gesetz (EEG) hat das Land das Ziel gesetzt, bis 2025 einen Anteil von 40–45 % erneuerbarer Energiequellen am gesamten Energieverbrauch des Landes zu erreichen. Infolgedessen ist die installierte Solarkapazität erheblich gewachsen, wie im nebenstehenden Diagramm zu sehen ist.
- Da Deutschland stark in die Entwicklung der Solarenergie in allen Segmenten investiert, wie z. B. Wohn-, Gewerbe- und Versorgungsbereich, wird für alle drei Segmente ein nachhaltiges Wachstum im Prognosezeitraum erwartet. Im September 2021 verzeichnete Deutschland den Zubau von 406,4 MW neuer Photovoltaikkapazität, wovon mehr als 321,6 MW auf Dach- und Freiflächenanlagen bis zu 750 kW entfielen, die im Rahmen des Einspeisevergütungssystems (EEG) errichtet wurden.
- Aufgrund dieser Entwicklung wird Deutschland voraussichtlich den Batteriezellenmarkt in Europa im Prognosezeitraum dominieren.
Regulatorisches Umfeld
Die EU-Batterieverordnung (Verordnung (EU) 2023/1542) ist der zentrale politische Rahmen, der die Batteriezellenfertigung in der EU prägt. Sie legt Anforderungen an Nachhaltigkeit, Sicherheit und Kreislauffähigkeit für EV-, Industrie- und Gerätebatterien fest, die in der EU verkauft werden. Die allgemeine Anwendung begann am 18. Februar 2024, und die erweiterte Herstellerverantwortung (EPR) sowie die Materialrückgewinnungsziele gelten seit dem 18. August 2025, wodurch die Compliance-Anforderungen für Zellhersteller, OEMs und Recycler verschärft werden.
Im Jahr 2025 passte die Verordnung (EU) 2025/1561 die Sorgfaltspflichten an und verschob den Beginn der Berichterstattungs- und Beschaffungspflichten im Rahmen der Batterie-Sorgfaltspflicht auf den 18. August 2027, wobei die Frist für die Leitlinien der Kommission auf den 26. Juli 2026 festgelegt wurde. Parallel dazu soll der Batteriepass ab dem 18. Februar 2027 für LMT, Industriebatterien über 2 kWh und EV-Batterien gelten, wodurch die Anforderungen an Rückverfolgbarkeit und Datenmanagement für die EU-Lieferketten steigen.
Wertschöpfungskettenanalyse
Die europäische Wertschöpfungskette für Batteriezellen umfasst die Rohstoffbeschaffung (Lithium, Nickel, Kobalt, Mangan, Grafit), Raffinierung und Vorstufenproduktion, die Herstellung von Kathoden- und Anodenaktivmaterial, die Zellfertigung (prismatisch, zylindrisch, Pouch), die Modul-/Pack-Montage, die Integration in Automobil- und stationäre Speichersysteme sowie die Sammlung und das Recycling am Ende der Lebensdauer im Rahmen der EU-Kreislaufwirtschaftsvorgaben. Die European Battery Alliance (EBA) hat zudem auf eine Verschiebung von der Projektstartphase hin zur industriellen Umsetzung hingewiesen, was den Fokus auf Ramp-up-Disziplin, Ausbeute, Qualitätssysteme und skalierbare Betriebsabläufe im Zuge des Kapazitätsaufbaus verstärkt.
Der Ausbau der Fertigungskapazitäten erfolgte schnell. Europa überschritt Anfang 2026 eine Batteriezellenfertigungskapazität von 200 GWh, verglichen mit rund 1 GWh im Jahr 2017, was den Ausbau von Gigafactories und den damit verbundenen Modul-/Pack-Kapazitäten in der gesamten Region widerspiegelt. Grenzüberschreitende Investitionen und Partnerschaften bleiben ein prägendes Merkmal der Kette, darunter das Joint-Venture-Projekt von CATL und Stellantis NV in Spanien (berichtet als eine Anlage im Wert von 4,1 Milliarden EUR, wobei Madrid die Einfuhr chinesischer Arbeitskräfte für den Bau bis Ende 2028 genehmigt hat), zusammen mit weiteren bedeutenden, von China geführten Investitionen wie BYD in Ungarn (berichtet mit 4 Milliarden EUR) und CATLs europäischer Präsenz in Deutschland und Ungarn. Diese Entwicklungen unterstützen lokale Modul-/Pack-Ökosysteme und die Lokalisierung von Zulieferern rund um Zellfertigungsstandorte, erhöhen aber auch die Notwendigkeit, vorgelagerte Materialien und Recyclingkapazitäten mit den EU-Compliance-Zeitplänen in Einklang zu bringen.
Wettbewerbslandschaft
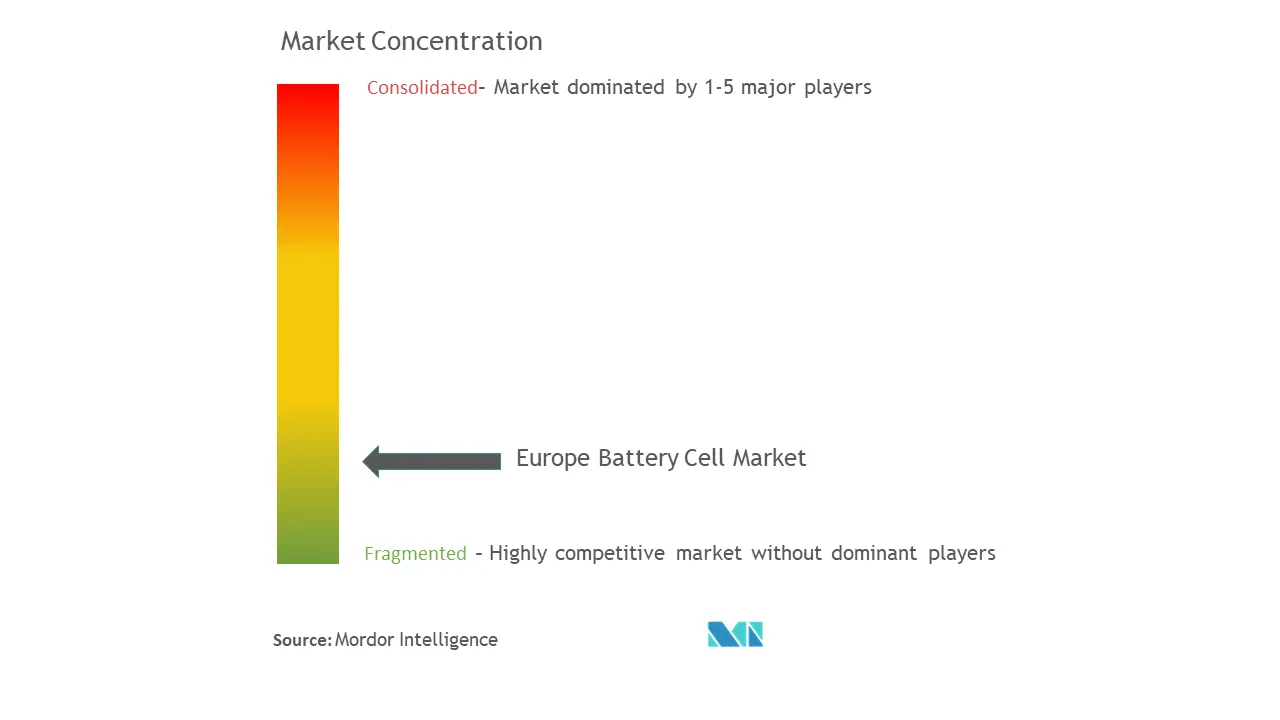
Der europäische Batteriezellenmarkt ist stark fragmentiert. Zu den wichtigsten Marktteilnehmern zählen BYD Co. Ltd, Contemporary Amperex Technology Co. Limited, Duracell Inc., EnerSys und Clarios.
Marktführer im europäischen Batteriezellenmarkt
BYD Co. Ltd
Contemporary Amperex Technology Co. Limited
Duracell Inc.
EnerSys
Clarios
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Politisch verknüpfte Finanzierungs- und Industrieprogramme schaffen klare Chancen bei der Großserienfertigung von Zellen und der Lokalisierung ermöglichender Schritte (Materialien, Module und Qualifizierung). Im Juni 2026 wurde die Battery-Booster-Einrichtung geschaffen, die zinslose Darlehen in Höhe von 1,5 Milliarden EUR aus Einnahmen des EU-ETS bereitstellt, um den Ausbau der Batteriezellenfertigung auf Kapazitäten von über 10 GWh im EWR zu unterstützen.
Auch der Einsatz stationärer Energiespeicher weitet die Nachfrage nach Zelllieferanten über die Automobilindustrie hinaus aus. Verträge nutzen zunehmend Begriffe der Netzenergiespeicherung, die sich in erhebliche Zellvolumina übersetzen. Beispielsweise wurde BYD Energy Storage ausgewählt, um 600 MW/2,4 GWh für das Siedlce-BESS-Projekt in Polen zu liefern, wobei der Baubeginn im dritten Quartal 2026 und die Inbetriebnahme bis Ende 2027 erfolgen soll. Darüber hinaus wird das geplante EU-Gesetz zum industriellen Beschleuniger (Industrial Accelerator Act) als nachfrageseitiger Hebel für europäisch hergestellte Batterien und Komponenten positioniert, was Herstellern und Lieferkettenpartnern einen weiteren Weg bietet, durch Compliance-Bereitschaft und lokalisierte Kapazitäten in wichtigen europäischen Märkten zu konkurrieren.
Aktuelle Branchenentwicklungen
- Juni 2026: BYD gab bekannt, dass es die Übernahme einer bestehenden Brownfield-Fertigungsanlage in Südeuropa für einen zweiten europäischen Standort zur Montage von Personenkraftwagen prüft, während das zuvor geplante Werk in der Türkei auf Eis gelegt wurde. Der Schritt stärkt BYDs regionale Präsenz und Positionierung bei der Batterieversorgung für europäische Programme.
- Mai 2026: Eine neue Batteriemodul-Montagelinie mit 5 GWh in Debrecen, Ungarn, nahm nach Erhalt der erforderlichen Genehmigungen den Betrieb auf. Der Ausbau stärkt die lokale Versorgung für europäische OEM-Programme und verbessert Logistik und Lieferzeiten im Vergleich zu importierten Modulen, was die europäische Expansion von CATL widerspiegelt.
- Oktober 2024: EnerSys tätigte eine Eigenkapitalinvestition bei Verkor und unterzeichnete eine Prototypenvereinbarung zur Entwicklung und Produktion von EnerSys ENS1 Lithium-Ionen-Batteriezellen im Innovationszentrum von Verkor in Grenoble. Die Zusammenarbeit verbindet EnerSys mit europäischer Zellforschung und unterstützt die Produktlokalisierung für regionale Kunden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in Europa gelieferten Batteriezellen, gezählt als Zellen, die für den Einsatz in EV-Packs und andere Endanwendungen in der gesamten Region verkauft werden, wobei die Umsätze auf Zellebene in USD erfasst werden.
Ausschlüsse des Geltungsbereichs: Ausgeschlossen sind vorgelagerte Rohstoffe (wie Lithium, Nickel und Kobalt), Batteriepacks und -module als eigenständige Produkte, Ladeausrüstung und Recyclingdienstleistungen.
Übersicht der Segmentierung
- Typ
- Prismatisch
- Zylindrisch
- Pouch
- Anwendung
- Fahrzeugbatterien (HEV, PHEV, EV)
- Industriebatterien (Antrieb, Stationär (Telekommunikation, USV, Energiespeichersysteme (ESS), usw.)
- Tragbare Batterien (Unterhaltungselektronik usw.)
- Batterien für Elektrowerkzeuge
- SLI-Batterien
- Sonstige
- Geografie
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Rest Europas
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen damit, das Nachfrage- und Angebotsbild für Batteriezellen in Europa zu kartieren, und gleichen anschließend die Definitionen zwischen den Quellen ab, damit dieselbe Einheit nicht doppelt gezählt wird. Öffentliche Quellen werden genutzt, um die grundlegenden Bausteine wie EV-Zulassungen, Signale für industrielle Aktivität und grenzüberschreitende Bewegungen von Batterien und Schlüsselkomponenten zu verankern.
Zu den nicht kostenpflichtigen Quellen, die wir zur Einordnung der Eingaben verwendet haben, gehörten Handels- und Industriestatistiken von Eurostat, Batteriepublikationen der Europäischen Kommission und des Joint Research Centre, Batterie- und EV-Ausblickstabellen der International Energy Agency, EPO-Patentdatenbanken zur technologischen Ausrichtung sowie Updates der European Battery Alliance und nationaler Energieagenturen. Wir überprüfen zudem Geschäftsberichte, Investorenpräsentationen und Werksankündigungen von Unternehmen im Hinblick auf Kapazitätszeitpläne, Hochlaufphasen und Verschiebungen im Produktmix. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzdaten, Patentdatenbanken sowie sendungsbezogene Import-Export-Daten genutzt, um Daten zu verifizieren, Standortnamen zu vereinheitlichen und das Fehlen wichtiger Standorte zu vermeiden. Die hier aufgeführten Quellen sind lediglich beispielhaft, und wir haben zudem viele weitere öffentliche und kostenpflichtige Quellen herangezogen, um Daten zu sammeln, Eingaben zu validieren und Informationslücken zu schließen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um das Modell mit praktischen Kontrollen zu überprüfen, da sich Preisgestaltung und Auslastung bei Batteriezellen von Quartal zu Quartal ändern können. Wir sprachen mit einer Mischung aus Teilnehmern der Batteriezellen-Lieferkette, Käufern und technischen Spezialisten in ganz Europa und überprüften anschließend die Annahmen nach Region und Endverbrauchsmuster, damit die Desk-Research-Eingaben nicht unhinterfragt übernommen wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 13% |
| Mittleres Segment: 54% | Funktions-/Bereichsleiter: 43% |
| Kleinere Akteure: 16% | Manager: 44% |
Marktgrößenbestimmung & Prognose
Zur Größenbestimmung wenden wir einmalig einen Top-Down- und Bottom-Up-Ansatz an, wobei die Top-Down-Sicht durch Rekonstruktion der europäischen Zellnachfrage aus EV-Produktion und -Zulassungen, durchschnittlichen Pack-Größen (kWh), Chemie- und Formfaktor-Mix erstellt und anschließend unter Verwendung beobachteter ASP-Bandbreiten in einen Zellwert umgerechnet wird. Um die Realität abzubilden, werden die Gesamtsummen mit selektiven Bottom-Up-Näherungen abgeglichen, etwa Kapazitätszusammenfassungen nach angekündigten Gigafactory-Linien, Hochlaufkurven und stichprobenweisen ASP-mal-Volumen-Prüfungen aus Käufergesprächen.
Zu den in diesem Markt relevanten Eingaben gehörten EV- und PHEV-Produktionspläne nach Land, durchschnittliche Batterie-kWh pro Fahrzeug nach Segment, Anteil lokal produzierter gegenüber importierter Zellen, Auslastungsraten in wichtigen Werken sowie Bewegungen der Zell-ASP im Zusammenhang mit Verschiebungen der Kathodenchemie und Vertragserneuerungszyklen. Bei unvollständigen Standortdaten wurden Lücken durch konservative Hochlaufannahmen geschlossen und mit Handelsströmen sowie Rückmeldungen zu Beschaffungsvorlaufzeiten trianguliert.
Die Prognose erfolgt mittels Szenarioanalyse mit einer einfachen multivariaten Struktur, wobei EV-Produktion, kWh-Intensität der Batterien und angenommene ASP-Entwicklung die Hauptfaktoren sind. Die endgültigen Jahresverläufe werden nach Expertenrückmeldungen angepasst, insbesondere in Zeiträumen mit politischen Änderungen, verzögerten Werksstarts oder raschen Preisrückgängen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden in Schritten überprüft, wobei sich der erste Durchgang darauf konzentriert, ob Volumina und Preise mit unabhängigen Signalen wie Kapazitätserweiterungen, Auslastungskommentaren und Import-Export-Bewegungen übereinstimmen. Bei großer Abweichung öffnen wir das Eingabeblatt erneut, überprüfen die Umrechnungsfaktoren (kWh zu Zellwert) und kontaktieren die Quellen erneut, wenn eine bestimmte Annahme nicht zu rechtfertigen ist.
Vor der endgültigen Freigabe überprüft ein zweiter Analyst die Modelllogik und markiert Auffälligkeiten nach Land und Anwendung, damit ein einzelner starker Datenpunkt nicht die Gesamtsumme verzerrt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa größeren Werksverzögerungen, politischen Änderungen oder starken Preiskorrekturen. Kurz vor der Lieferung führen wir einen abschließenden Aktualisierungsdurchgang durch, damit die Kunden die aktuellste, konsistente Sicht erhalten.
Vergleich der Marktgröße für europäische Batteriezellen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für europäische Batteriezellen zu sehen, da sich Publisher möglicherweise nicht darüber einig sind, welche Ebene der Wertschöpfungskette erfasst wird und welche Jahre als tatsächliche Basis behandelt werden. Die Abweichung ergibt sich meist aus einer Mischung von Abgrenzungsentscheidungen, Preislogik und der Geschwindigkeit, mit der Annahmen aktualisiert werden, wenn neue Kapazitäten oder Preiskorrekturen auftreten.
Die wichtigsten Treiber der Abweichung in diesem Markt sind, ob die Zahlen aus GWh aufgebaut und anschließend mit spotähnlichen Benchmarks oder mit Vertrags-ASPs bepreist werden, ob Importe verrechnet oder zusammen mit der inländischen Produktion gezählt werden, und wie Umsätze auf Pack-Ebene von Umsätzen auf Zellebene getrennt werden. Ein aktualisierungsgeführter Aufbau, der vierteljährliche ASPs überprüft, ein konsistentes jährliches Währungsumrechnungsfenster verwendet und Auslastungskontrollpunkte nahe am Veröffentlichungszeitpunkt erneut prüft, kann die Gesamtsumme des laufenden Jahres verändern. Dies ist einer der Gründe, warum das Ergebnis bei Mordor Intelligence abweicht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,85 Mrd. USD (2024) | |
| Branchenverband A | 8,10 Mrd. USD (2024) | Wird häufig auf Basis der angekündigten Produktionsleistung berichtet, die aus GWh mithilfe einer einzigen gemischten EUR-pro-kWh-Annahme umgerechnet wird, was den Wert unterschätzen kann, wenn Automobilzellen mit höherer Dichte Marktanteile gewinnen und Vertrags-ASPs den Spot-Bewegungen hinterherhinken. |
| Globale Unternehmensberatung B | 12,40 Mrd. USD (2024) | Kann den Wert von Batteriemodulen und Pack-Montage enthalten, und in manchen Fällen werden aggressive Hochlauf- und Auslastungsannahmen für neue Werke angewendet, die noch nicht auf Nennleistung stabilisiert sind. |
Die Spanne spiegelt hauptsächlich wider, was innerhalb der Zellabgrenzung enthalten ist, sowie wie ASPs und Hochlaufphasen in schnell wechselnden Jahren behandelt werden. Unser Ansatz bleibt nachvollziehbar, da die Volumina an EV- und Industrienachfragesignale gekoppelt sind und die Preise anschließend mit Beschaffungsrückmeldungen und handelsbasierten Plausibilitätsprüfungen abgeglichen werden, bevor die Gesamtsummen festgelegt werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Batteriezellenmarkt derzeit?
Der europäische Batteriezellenmarkt wird voraussichtlich im Prognosezeitraum (2026–2031) eine CAGR von 12,46 % verzeichnen.
Wer sind die wichtigsten Akteure im europäischen Batteriezellenmarkt?
BYD Co. Ltd, Contemporary Amperex Technology Co. Limited, Duracell Inc., EnerSys und Clarios sind die wichtigsten Unternehmen, die im europäischen Batteriezellenmarkt tätig sind.
Welche Jahre deckt dieser europäische Batteriezellenmarkt ab?
Der Bericht deckt die historische Marktgröße des europäischen Batteriezellenmarkts für die Jahre 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße des europäischen Batteriezellenmarkts für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



