
Europe Consumer Battery Market Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Growth Rate | 8.49 % |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europe Consumer Battery Market Analyse von Mordor Intelligence
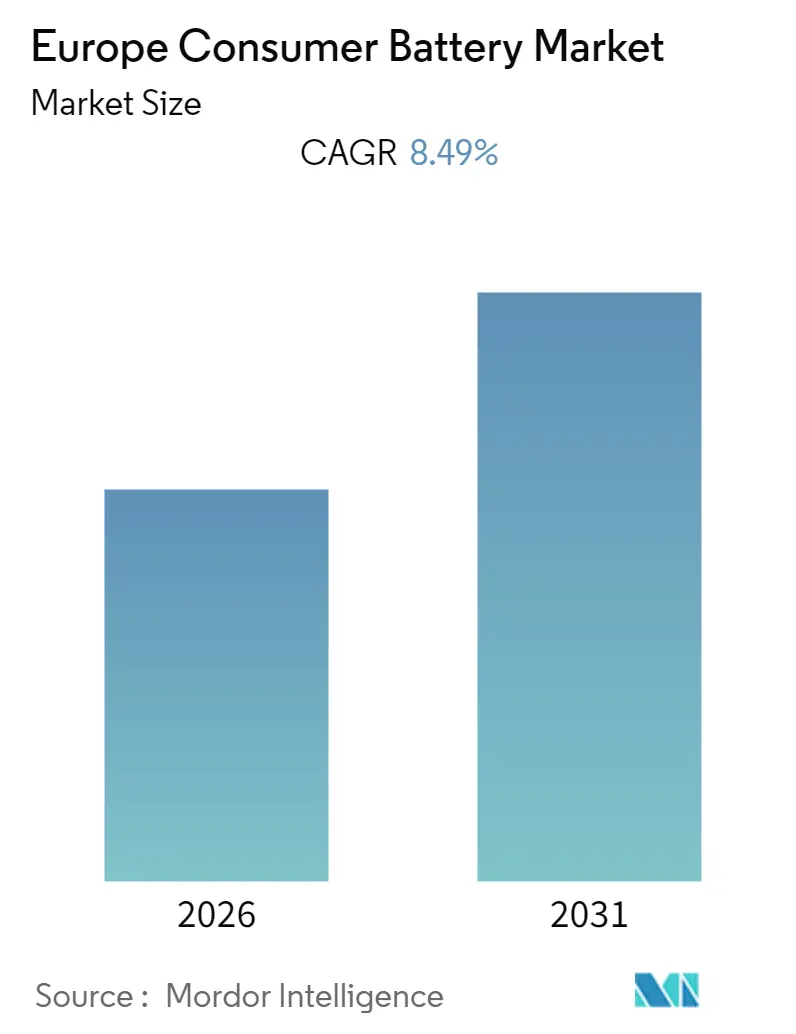
Die Größe des Europe Consumer Battery Market wird voraussichtlich im Prognosezeitraum eine CAGR von mehr als 8,49 % verzeichnen.
- Der Lithium-Ionen-Akku wird aufgrund seines hohen Elektrodenpotenzials, seiner hohen Ladung und seines günstigen Kapazitäts-Gewichts-Verhältnisses im Prognosezeitraum voraussichtlich ein erhebliches Wachstum auf dem Markt verzeichnen.
- Die zunehmende Verbreitung tragbarer Medizingeräte bietet eine bedeutende Wachstumschance für den Verbraucherbatterienmarkt.
- Deutschland wird im Prognosezeitraum aufgrund der steigenden Verkäufe von Unterhaltungselektronik und Haushaltsgeräten voraussichtlich ein erhebliches Wachstum verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Europe Consumer Battery Market Trends und Erkenntnisse
Lithium-Ionen-Akku wird erhebliches Wachstum verzeichnen
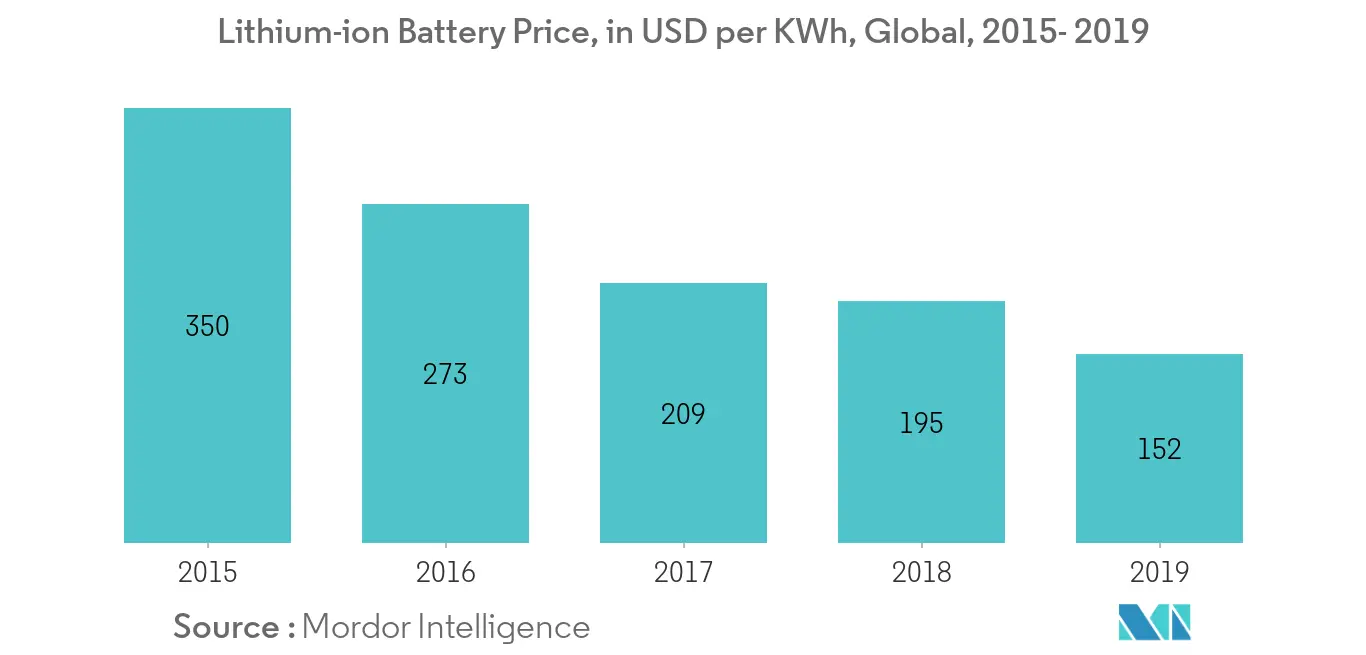
- Unter den verschiedenen Arten von Batterietechnologien wird der Lithium-Ionen-Akku (LIB) voraussichtlich den Verbraucherbatterienmarkt dominieren, hauptsächlich aufgrund seines Kapazitäts-Gewichts-Verhältnisses und anderer Faktoren wie besserer Leistung, hoher Energiedichte und sinkender Preise.
- Lithium-Ionen-Akkus werden häufig in elektronischen Geräten wie Smartphones, Laptops, Uhren, Armbanduhren und Fernbedienungen verwendet. Der Absatz von Unterhaltungselektronik ist stark von der Bevölkerungszahl und dem verfügbaren Einkommen abhängig.
- Das steigende verfügbare Einkommen der Region hat zu steigendem Lebensstandard geführt, was wiederum die Nachfrage nach Unterhaltungselektronik antreibt.
- Darüber hinaus hat die Verfügbarkeit des Internets zu extrem günstigen Tarifen die Smartphone-Durchdringung in dieser Region drastisch erhöht.
- Daher wird das Lithium-Ionen-Akku-Segment aufgrund besserer weitreichender Anwendbarkeit, Leistung und sinkender Batteriepreise im Prognosezeitraum voraussichtlich die höchste Wachstumsrate verzeichnen.
Deutschland wird den Markt dominieren
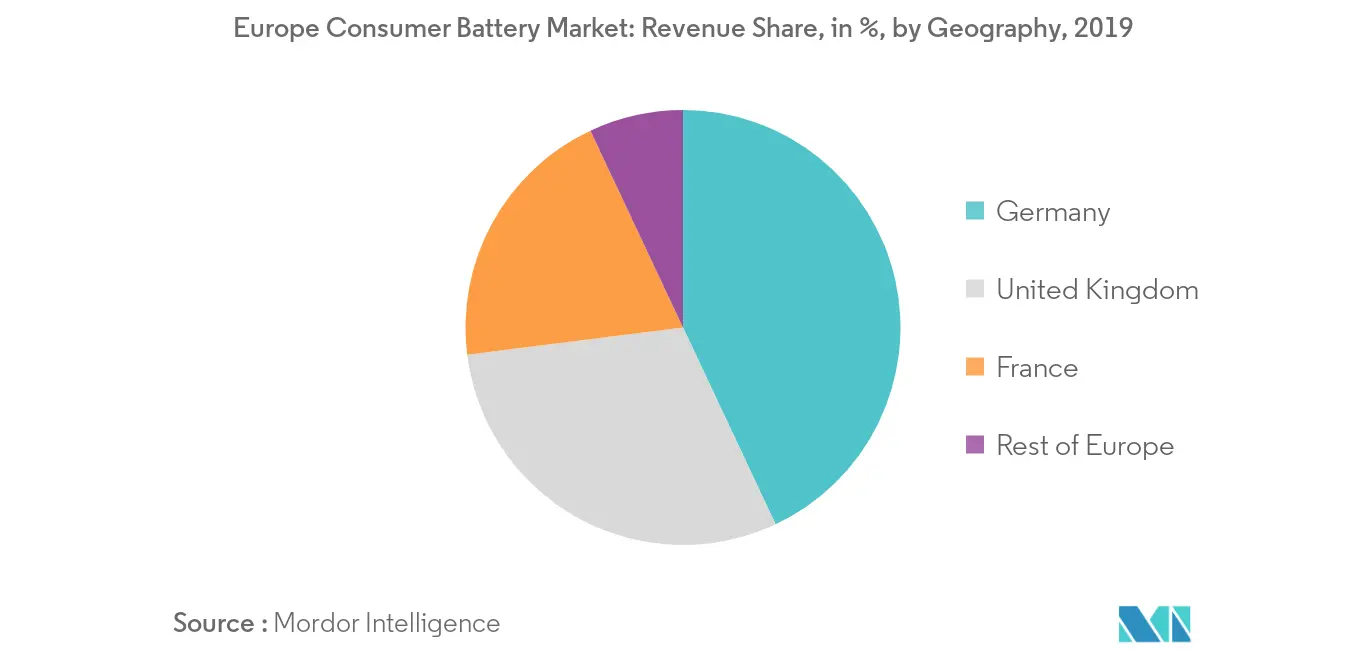
- Stand 2019 belegt die deutsche Wirtschaft den vierten Platz der weltgrößten Volkswirtschaften und macht mehr als ein Fünftel des BIP der Europäischen Union aus. Deutschland bleibt der größte Verbrauchermarkt in der Europäischen Union (EU) mit einer Bevölkerung von ca. 86,8 Millionen Stand März 2019.
- Darüber hinaus ist Deutschland einer der führenden Märkte für Verbraucherbatterien in ganz Europa geblieben.
- In Deutschland wird geschätzt, dass mehr als 80 % der Unternehmen bis 2025 ein hohes Maß an Digitalisierung entlang ihrer Wertschöpfungskette aufweisen werden. Zudem betrachten sich bereits 20 % der Unternehmen als stark digitalisiert. Zu den Vorreitern der Digitalisierung zählt die Automobilindustrie, was den Einsatz elektronischer Geräte wie Laptops, Fernsteuerungssysteme u. a. fördert.
- Darüber hinaus wird die steigende Nachfrage nach tragbaren medizinischen Geräten und medizinischen Haushaltsgütern die Nachfrage nach Primärbatterien im Prognosezeitraum voraussichtlich erhöhen.
- Daher werden die oben genannten Faktoren den Verbraucherbatterienmarkt in der europäischen Region im Prognosezeitraum voraussichtlich antreiben.
Regulatorisches Umfeld
Der europäische Markt für Verbraucherbatterien unterliegt der EU-Batterieverordnung (Verordnung (EU) 2023/1542), die den früheren Rahmen der Batterierichtlinie ersetzt und Lebenszyklusverpflichtungen einführt, die Design, Kennzeichnung, Sammlung und Behandlung am Ende der Lebensdauer umfassen. Ein zentraler Ankerpunkt für die Produktgestaltung ist die Anforderung ab dem 18. Februar 2027, dass tragbare Batterien und Batterien für leichte Verkehrsmittel (LMT) so gestaltet sein müssen, dass sie vom Endnutzer entnehmbar und austauschbar sind, vorbehaltlich festgelegter Ausnahmen. Zusätzliche Verpflichtungen, darunter CO2-Fußabdruck-Erklärungen, Anforderungen an Recyclinganteile und der Batteriepass-Rahmen, erhöhen die Anforderungen an Dokumentation und Rückverfolgbarkeit entlang der Lieferkette.
In den Jahren 2025-2026 präzisierte und passte die Europäische Kommission Umsetzungsfristen und Produktumfang durch Sekundärrechtsakte und Leitlinien an. Die Verordnung (EU) 2025/1561 verschob bestimmte Sorgfaltspflichten auf den 26. Juli 2026 und verlängerte damit die Vorbereitungszeit für Wirtschaftsakteure, die mit vorgelagerten Materialien umgehen. Im April 2026 eröffnete die Kommission eine Konsultation zu zusätzlichen Ausnahmen bei der Entnehmbarkeit tragbarer Batterien, gefolgt von delegierten Rechtsakten im Juli 2026 und aktualisierten Leitlinien (C(2026) 5031 final und C(2026) 5032 final), die die Ausnahmen erweiterten und klarstellten und die Anwendung zwischen den Mitgliedstaaten harmonisierten, wodurch Design-Entscheidungen für Geräte und Packs bei kleinformatiger Elektronik und anderen erfassten Produktkategorien beeinflusst wurden.
Wertschöpfungskettenanalyse
Die europäische Wertschöpfungskette für Verbraucherbatterien reicht von der Rohstoffversorgung und -aufbereitung (Lithium, Nickel, Kobalt, Grafit und Zusatzstoffe) über die Verarbeitung aktiver Materialien (Kathoden- und Anodenmaterialien), die Zellfertigung und die Pack-Integration (einschließlich Batteriemanagementsystemen) bis hin zum Vertrieb über OEM-Elektronikkanäle und den Einzelhandel. In ganz Europa stehen vor- und mittelständische Akteure wie Umicore und Volkswagen PowerCo neben nachgelagerter Nachfrage aus Verbraucherelektronik und tragbaren Medizingeräten, wobei angrenzende Batterieanwendungen auf ähnliche Fertigungsanlagen und Materialien zurückgreifen. Branchen- und politische Quellen verweisen zudem auf einen Minderheitsanteil Europas an der globalen Batterieproduktionskapazität (etwa 7 % bis 14 %), bei anhaltender Abhängigkeit von Importen für raffinierte Materialien und Zellen, wodurch Energiekosten, Genehmigungsverfahren und Zugang zu Raffinationskapazitäten zu zentralen Einschränkungen für die lokale Wettbewerbsfähigkeit werden.
End-of-Life- und Kreislaufströme haben durch die Anforderungen der EU in der Verordnung (EU) 2023/1542 und den unionsweiten Vorstoß, Schwarzmasse und rückgewinnbare Materialien innerhalb Europas zu halten, an Bedeutung gewonnen. Recycling und Rückgewinnung fließen zurück in die Materialstufe, während Compliance-Anforderungen wie Kennzeichnung, Rückverfolgbarkeit und die durch die Verordnung (EU) 2025/1561 überarbeitete Sorgfaltspflicht-Zeitplanung zusätzliche Betriebsschritte für Hersteller und Importeure schaffen. Erkenntnisse aus der IPCEI-Batteriemarktanalyse (Q4 2024) und berichteter Druck auf die deutschen Batterievolumina im Jahr 2024, einschließlich Branchenforderungen nach niedrigeren Energiekosten und vereinfachten Genehmigungsverfahren, deuten auf Auslastungs- und Kostenherausforderungen hin, die sich durch die Kette von der Zellfertigung bis zu Materiallieferanten und Recyclern ziehen und die Bedeutung stabiler Nachfrageplanung und lokaler Verarbeitungskapazität unterstreichen.
Wettbewerbslandschaft
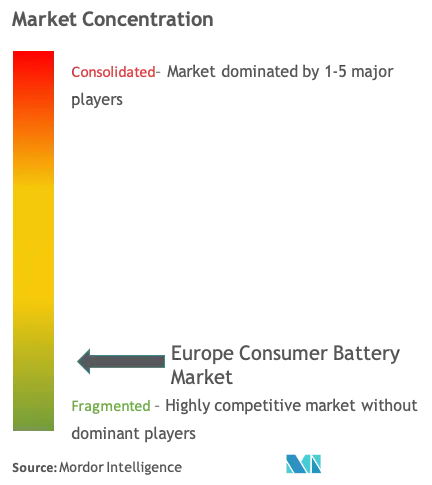
Der europäische Verbraucherbatterienmarkt ist fragmentiert. Zu den wichtigsten Akteuren in diesem Markt zählen VARTA Consumer Batteries GmbH & Co. KGaA, Duracell Inc., PolyPlus Battery Company Inc, LG Chem Ltd und Samsung SDI Co. Ltd.
Führende Unternehmen der Europe Consumer Battery Branche
VARTA Consumer Batteries GmbH & Co. KGaA
Duracell Inc.
PolyPlus Battery Company Inc
LG Chem Ltd
Samsung SDI Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Umsetzungsmeilensteine im Rahmen der EU-Batterieverordnung (Verordnung (EU) 2023/1542) schaffen ein klareres kurzfristiges Zeitfenster für konforme Verbraucherbatterieangebote und begleitende Dienstleistungen, insbesondere bei Kennzeichnung und Rückverfolgbarkeit, einschließlich der Umstellung auf QR-fähige Informationsflüsse und die Vorbereitung auf den Batteriepass. Die Europäische Kommission verfeinerte 2026 zudem die Regelung zur Entnehmbarkeit und Austauschbarkeit durch Konsultation und delegierte Rechtsakte, was die Unsicherheit für Gerätehersteller und Batterielieferanten verringert, indem klargestellt wird, wo Entnehmbarkeit durch den Endnutzer erforderlich ist und wo Ausnahmen gelten. Diese Leitlinien helfen Geräteherstellern bei der Planung für kompakte Elektronik wie Wearables und andere ausgenommene Kategorien.
Industrielle Investitionen und Anlagenmaßnahmen in ganz Europa deuten zudem auf eine anhaltende Lokalisierung und technologische Weiterentwicklung hin, die auf breitere Verbraucherformate und die Verfügbarkeit von Lieferungen übergreifen kann. So treibt beispielsweise LG Energy Solution das Projekt 46inEU in Polen voran, um Zylinderzellen der 46er-Serie in Massenproduktion herzustellen (Kapazitätsziel von 12 GWh pro Jahr), und die Volkswagen Group (PowerCo) nimmt in Salzgitter die anfängliche Produktion der Unified Cell auf (anfängliche Kapazität von 20 GWh). Gotion High-Tech hat außerdem Pläne für einen Komplex in Valladolid bestätigt, der Recycling und die Produktion von Kathodenmaterial umfasst. Zusammen unterstützen diese Schritte Chancen für europäische Lieferketten von Verbraucherbatterien, Beschaffung, Dokumentation und End-of-Life-Wege mit dem EU-Regelwerk in Einklang zu bringen, sowie für batterieintensive Gerätekategorien wie tragbare Medizingeräte, bei denen Zuverlässigkeit, Sicherheitsdokumentation und standardisierte Formfaktoren die Lieferantenauswahl beeinflussen.
Aktuelle Branchenentwicklungen
- Juli 2026: Die Europäische Kommission verabschiedete einen delegierten Rechtsakt, der zusätzliche Produktkategorien in die Ausnahmen für die Entnehmbarkeit tragbarer Batterien aufnimmt, und veröffentlichte aktualisierte Leitlinien zur Harmonisierung der Anwendung der Regeln zu Entnehmbarkeit und Austauschbarkeit. Dies wirkt sich auf Design-Entscheidungen bei Batterien und Geräten vor der Frist für die Entnehmbarkeit am 18. Februar 2027 aus, insbesondere für kleinformatige Produkte wie Wearables und andere ausgenommene Kategorien.
- Februar 2026: LG Energy Solution trieb die Umsetzung des Projekts 46inEU in Biskupice Podgórne (bei Wrocław), Polen, voran, das auf die Massenproduktion zylindrischer Lithium-Ionen-Zellen der 46er-Serie mit einem jährlichen Kapazitätsziel von etwa 12 GWh abzielt. Dieser Schritt stärkt die lokale Zellverfügbarkeit in Europa und unterstützt OEMs und Gerätehersteller, die kürzere Lieferketten und eine bessere Übereinstimmung mit den EU-Dokumentations- und Rückverfolgbarkeitsanforderungen anstreben.
- Juli 2025: Die Europäische Kommission führte neue Regeln auf EU-Ebene zur Berechnung und Überprüfung der Recyclingeffizienz und der Materialrückgewinnungsraten für Batterien ein. Die Änderung erhöht die Mess- und Berichtsgenauigkeit für Recycler und konforme Hersteller und verstärkt die Investitionsanreize für Rückgewinnungsprozesse mit höherer Ausbeute und besser prüfbare End-of-Life-Lieferketten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Umfang
Für diese Studie definieren wir den europäischen Markt für Verbraucherbatterien als die Umsätze aus Batterien, die hauptsächlich für den täglichen Gebrauch in Haushalts- und Personengeräten in europäischen Ländern gekauft werden, wobei sowohl wiederaufladbare als auch nicht wiederaufladbare Chemien in gängigen Verbraucheranwendungen erfasst werden.
Umfangsausschlüsse: Wir schließen Batterien aus, die primär für den Fahrzeugantrieb, große industrielle Notstromsysteme und Speicherlösungen im Versorgungsmaßstab vorgesehen sind, auch wenn ähnliche Zellformate verwendet werden.
Übersicht der Segmentierung
- Technologietyp
- Lithium-Ionen
- Zink-Kohle
- Alkali
- Nickelmetallhydrid
- Nickel-Cadmium
- Sonstige
- Geografie
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Rest Europas
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research beginnt mit dem Aufbau eines klaren Nachfragekontexts für Verbraucherbatterien in Europa und der Kartierung dessen, was Ersatzbedarf und neue Anwendungsfälle antreibt. Wir stützen uns auf öffentliche Quellen wie Eurostat für Handels- und Produktionssignale, die Europäische Kommission für regulatorische und Compliance-Vorgaben sowie nationale Statistikämter für Makroindikatoren, die den Besitz von Haushaltsgeräten beeinflussen.
Um das Modell fundiert zu halten, ziehen wir auch Quellen wie die Internationale Energieagentur für breitere Batterietrends, Veröffentlichungen der Europäischen Umweltagentur für den Kontext von Recycling und Sammlung sowie von Fachgutachtern begutachtete Fachzeitschriften heran, die helfen, typische Chemieverschiebungen und Leistungstrends zu bestätigen. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presse werden verwendet, um Produktfokus und Kanalveränderungen abzugleichen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Patente und Import-Export-Prüfungen auf Sendungsebene wird gezielt eingesetzt, wenn öffentliche Daten spärlich sind. Die hier aufgeführten Desk-Research-Quellen sind lediglich beispielhaft, und viele weitere öffentliche Dokumente und Datensätze wurden zur Datenerhebung, Klärung und Validierung durchgesehen.
Primärinterviews und Umfragen
Die Primärarbeit wurde genutzt, um die Desk-Research-Annahmen zu überprüfen und die Aufteilung zwischen wiederaufladbaren und primären Verbraucherzellen zu korrigieren, wo die öffentliche Berichterstattung uneinheitlich ist. Wir sprachen mit einer Mischung aus Herstellern, Vertriebshändlern, Einzelhändlern und Großabnehmern aus institutionellen Bereichen und nutzten dann die Rückmeldungen der Befragten, um wichtige Eingaben wie Preisentwicklung, Kanalmix und Chemiesubstitution über die wichtigsten europäischen Märkte hinweg zu verfeinern.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 35 % | CXOs: 17 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Akteure: 18 % | Manager: 43 % |
Marktdimensionierung und Prognose
Der Markt wird mittels eines Top-Down-Ansatzes dimensioniert, der die Nachfrage nach Verbraucherbatterien aus Geräte- und Nutzungssignalen rekonstruiert, gefolgt von einer Chemie- und Kanalzuordnung basierend auf beobachteten europäischen Mustern. In der Praxis beginnen wir mit der installierten Basis und der Ersatzintensität gängiger batteriebetriebener Geräte und übersetzen dies dann in Batterievolumina nach Chemie, die anschließend mithilfe durchschnittlicher Verkaufspreise, die Einzelhandels- und Vertriebsaufschläge widerspiegeln, in Werte umgerechnet werden.
Um die Gesamtzahlen realistisch zu halten, überprüfen wir das Ergebnis mit selektiven Bottom-Up-Kontrollen, wie z. B. stichprobenbasierter Preisverfolgung pro Packung, Kanalprüfungen mit Vertriebshändlern und übergeordneten Umsatzaufstellungen von Lieferanten, sofern die Berichterstattung dies zulässt. Zu den wichtigsten im Modell verwendeten Eingaben gehören die Durchdringung von wiederaufladbaren gegenüber primären Batterien, typische Ersatzzyklen für Haushaltsgeräte, Verschiebungen im Chemiemix (z. B. Alkali gegenüber Lithium-Ionen), die Preisentwicklung im Einzelhandel nach Packungsgröße und länderspezifische Nachfragegewichtungen für das Vereinigte Königreich, Deutschland, Frankreich und den Rest Europas.
Für die Prognose wird eine Szenarioanalyse verwendet, da der Markt empfindlich auf Compliance-Kosten, Einzelhandelspreise und die Substitution zwischen Chemien reagiert. Die Annahmen für jedes Szenario werden mit Branchenteilnehmern überprüft, damit die endgültige Prognose widerspiegelt, was bei Promotionen, Regalflächenzuteilung und Verbraucherausgaben tatsächlich passiert. Wenn eine Bottom-Up-Prüfung Lücken aufweist, wenden wir konservative Spannen an und gleichen diese anschließend mit den Top-Down-Gesamtwerten ab, bevor die Jahresreihe finalisiert wird.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die endgültige Zahl nicht von einer einzelnen Datenreihe abhängt. Wir vergleichen modellierte Gesamtwerte mit unabhängigen Signalen wie Handelsrichtung, Preisbewegungsmustern und länderspezifischen Verbrauchsindikatoren und untersuchen anschließend jede größere Abweichung vor der Freigabe.
Ein zweiter Analyst überprüft die Logik, die Eingaben und die Berechnungen. Wenn eine stark abweichende Annahme auftritt, veranlassen wir bei Bedarf eine Rückfrage mit den Quellen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse Preise, Regulierung oder Angebot verändern. Vor der Auslieferung führt ein Analyst eine erneute Durchsicht der wichtigsten Variablen durch, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für europäische Verbraucherbatterien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für europäische Verbraucherbatterien können weit voneinander abweichen, selbst wenn sie scheinbar denselben Bereich beschreiben, da sich die Abgrenzungen und Umrechnungsschritte unterscheiden. Die größten Abweichungen ergeben sich meist daraus, was als Verbraucheranwendung gilt, welche Regionen tatsächlich eingeschlossen sind und wie Preise über Länder und Kanäle hinweg normalisiert werden.
Durch die Verfolgung des Verhältnisses von wiederaufladbaren zu primären Batterien, die Aktualisierung länderspezifischer Preispunkte und die Überprüfung der Umfangsgrenzen in demselben Durchgang reduziert Mordor Intelligence Doppelzählungen zwischen tragbarer Verbrauchernachfrage und angrenzenden Batterieanwendungsfällen, die manchmal zusammengefasst werden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,49 Mrd. USD (2026) | |
| Regionale Beratungsgesellschaft A | 19,64 Mrd. USD (2026) | Diese Schätzung scheint eine breitere Definition zu verwenden, die eine größere Bandbreite tragbarer Batterieanwendungsfälle und Kanalaufschläge einbezieht, und sie könnte wiederaufladbare Packs und zugehöriges Zubehör als Teil desselben Umsatzpools behandeln. |
| Fachzeitschrift B | 28,91 Mrd. USD (2025) | Die Zahl spiegelt wahrscheinlich einen erweiterten Batterieumfang wider, in dem nicht-verbraucherbezogene Nachfrage und breitere Batteriekategorien enthalten sein können und in dem Wechselkurszeitpunkte und aggressive Preisannahmen den Wert im Vergleich zu einer gleichwertigen Verbraucherabgrenzung aufblähen. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch Umfangs- und Preiskonstruktionsentscheidungen erklärt wird und weniger durch geringe Unterschiede in den Wachstumsraten. Wenn der Markt auf das tatsächliche Kaufverhalten der Verbraucher beschränkt und dann mit klaren Geräte- und Ersatzsignalen aufgebaut wird, lässt sich das Ergebnis leichter überprüfen und jedes Jahr mit denselben Schritten reproduzieren.


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe des Europe Consumer Battery Market?
Der Europe Consumer Battery Market wird voraussichtlich im Prognosezeitraum (2026–2031) eine CAGR von mehr als 8,49 % verzeichnen.
Wer sind die wichtigsten Akteure im Europe Consumer Battery Market?
VARTA Consumer Batteries GmbH & Co. KGaA, Duracell Inc., PolyPlus Battery Company Inc, LG Chem Ltd und Samsung SDI Co. Ltd sind die führenden Unternehmen, die im Europe Consumer Battery Market tätig sind.
Welche Jahre deckt dieser Europe Consumer Battery Market ab?
Der Bericht umfasst die historische Marktgröße des Europe Consumer Battery Market für die Jahre: 2020, 2021, 2022, 2023 und 2024. Der Bericht prognostiziert außerdem die Größe des Europe Consumer Battery Market für die Jahre: 2025, 2026, 2027, 2028, 2029 und 2030.
Seite zuletzt aktualisiert am:



