
Größe und Marktanteil des tschechischen Marktes für Facility Management
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
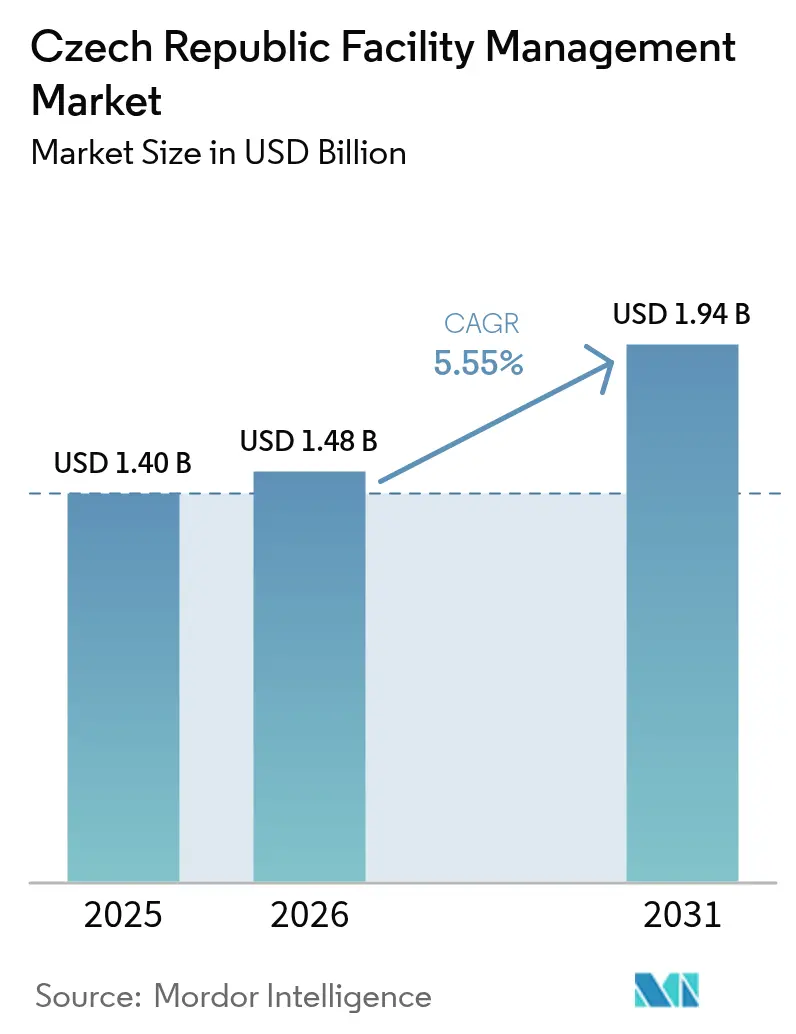
| Marktgröße im Basisjahr (2025) | 1.40 Milliarden US-Dollar |
| Marktgröße (2026) | 1.48 Milliarden US-Dollar |
| Marktgröße (2031) | 1.94 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.55 % |
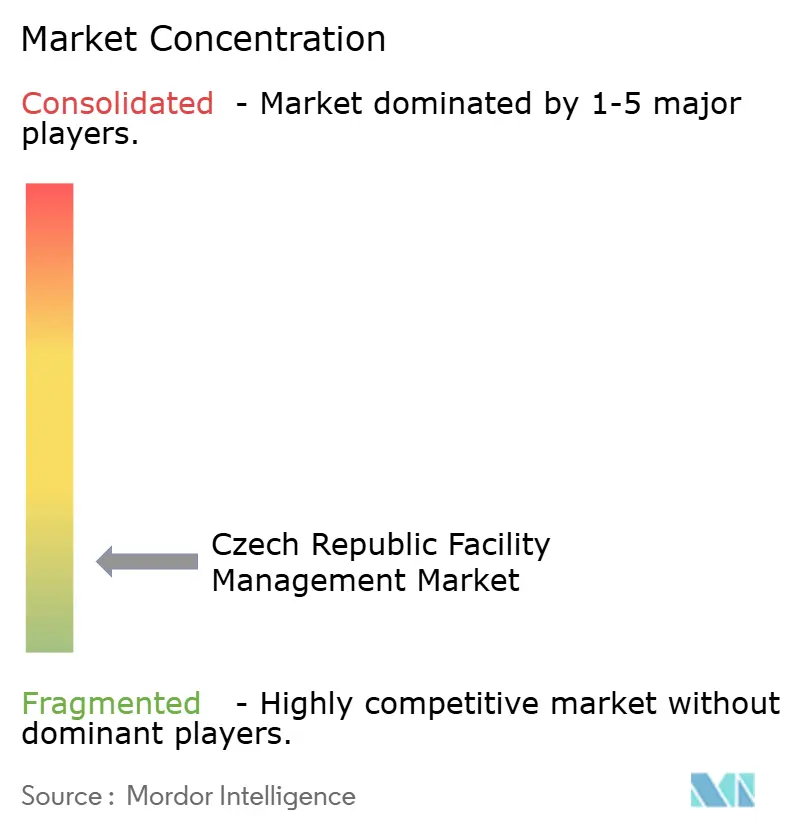
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des tschechischen Marktes für Facility Management von Mordor Intelligence
Die Größe des tschechischen Marktes für Facility Management wird voraussichtlich von 1,40 Milliarden USD im Jahr 2025 auf 1,48 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,55 % über den Zeitraum 2026–2031 einen Wert von 1,94 Milliarden USD erreichen. Die Dynamik der Fremdvergabe, die rasche Einführung intelligenter Gebäudetechnologien und eine robuste Pipeline industrieller Großprojekte haben gemeinsam zur Expansion des tschechischen Marktes für Facility Management beigetragen. Flaggschiff-Investitionen – wie onsemis 2-Milliarden-USD-Siliziumkarbid-Campus in Rožnov pod Radhoštěm und Vitesco Technologies' automatisierter Logistikdrehscheibe im Wert von 576 Millionen EUR (651 Millionen USD) in Ostrava – generierten spezialisierte Serviceverträge, die von der Reinraumvalidierung bis zur Hochspannungswartung reichen. Durch EU-Struktur- und Investitionsfonds finanzierte Sanierungen im öffentlichen Sektor sowie obligatorische PENB-Energieausweise mit Kosten von 3.000–5.000 CZK (125–208 USD) verstärkten den tschechischen Markt für Facility Management zusätzlich, indem sie langfristige Compliance-Dienstleistungen festigten. Die Verbraucherpreisinflation betrug im Jahr 2024 durchschnittlich 2,4 % und erreichte im März 2025 einen Jahresvergleichswert von 2,7 %, was Nutzer dazu veranlasste, Kostenrisiken durch ergebnisbasierte Verträge auf Anbieter zu verlagern, was die Widerstandsfähigkeit des tschechischen Marktes für Facility Management stärkte.[1]Tschechisches Statistisches Amt, „Verbraucherpreisindizes – Inflation – März 2025,” Tschechisches Statistisches Amt, csu.gov.cz Gleichzeitig beschleunigten staatlich geförderte KI-Testumgebungen in Prag, Brünn und Ostrava (Budget: 200 Millionen CZK) Pilotprojekte in den Bereichen vorausschauende Wartung, autonome Reinigung und Energieoptimierungsanalytik und veränderten die Betriebsmodelle im gesamten tschechischen Markt für Facility Management.
Wichtigste Erkenntnisse des Berichts
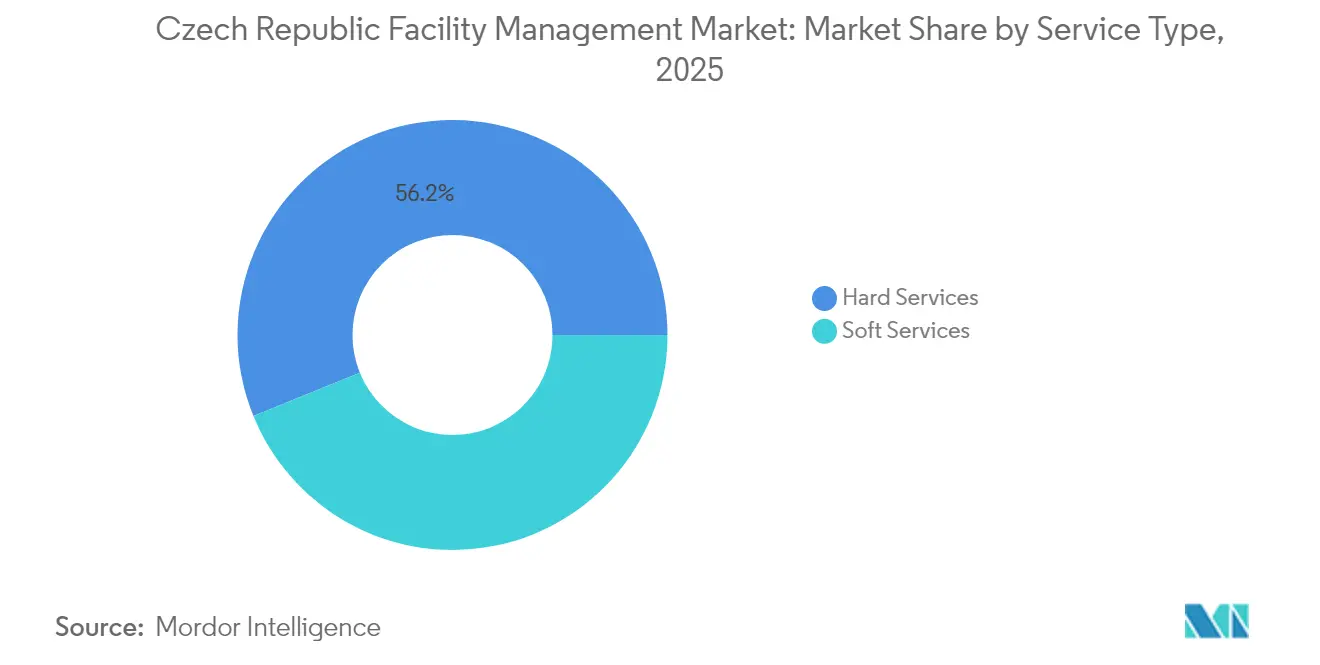
- Nach Servicetyp entfielen im Jahr 2025 56,15 % des Marktanteils des tschechischen Marktes für Facility Management auf Hard Services; Soft Services verzeichneten mit 6,86 % CAGR bis 2031 das stärkste Wachstum.
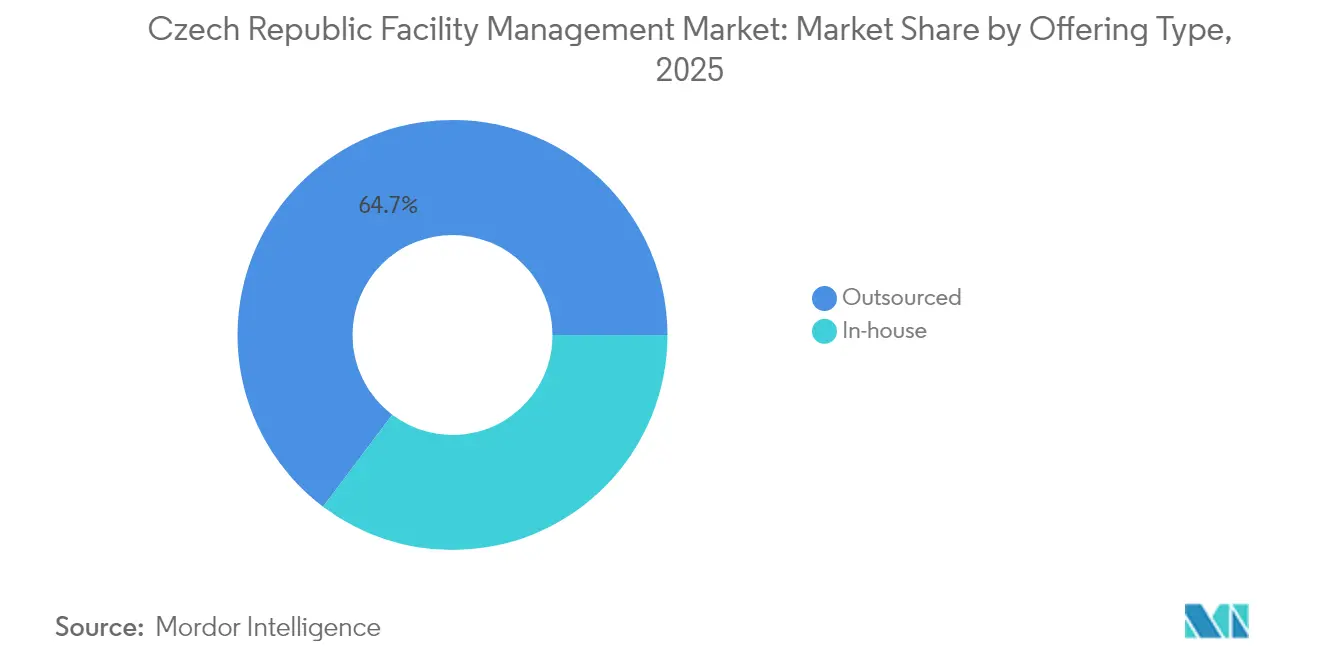
- Nach Angebotstyp entfielen im Jahr 2025 64,72 % der Marktgröße des tschechischen Marktes für Facility Management auf Fremdvergabe, die bis 2031 mit einem CAGR von 6,58 % wuchs.
- Nach Endnutzerbranche erwirtschafteten gewerbliche Einrichtungen im Jahr 2025 40,85 % des Umsatzes, während institutionelle und öffentliche Infrastruktur über den Zeitraum 2026–2031 einen CAGR von 6,23 % verzeichnete.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im tschechischen Markt für Facility Management
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Fremdvergabe von Nicht-Kernfunktionen | +1.2% | National, konzentriert in Prag und Brünn | Mittelfristig (2–4 Jahre) |
| Digitale Transformation und Technologieintegration in FM-Arbeitsabläufen | +1.5% | National, mit früher Einführung in den wichtigsten Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Wachsender Fokus auf Nachhaltigkeit und ESG-Compliance-Anforderungen | +0.8% | National, EU-getriebene Compliance | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach integrierten Facility-Management-Lösungen | +1.0% | National, am stärksten im gewerblichen Sektor | Mittelfristig (2–4 Jahre) |
| EU-finanzierte Mandate zur energetischen Sanierung öffentlicher Gebäude | +0.7% | National, Fokus auf den öffentlichen Sektor | Langfristig (≥ 4 Jahre) |
| Durch Nearshoring getriebene Industrieexpansion steigert spezialisierte FM-Anforderungen | +0.9% | Regional, konzentriert in der Mährisch-Schlesischen Region und Mittelböhmen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Transformation und Technologieintegration in FM-Arbeitsabläufen
Im Jahr 2024 und Anfang 2025 erhöhten Unternehmens- und institutionelle Eigentümer den Einsatz von IoT-Sensoren, cloudbasierten BMS-Plattformen und KI-gestützten Predictive-Maintenance-Systemen erheblich – ein Trend, der die Vertragswerte im gesamten tschechischen Markt für Facility Management direkt steigerte. Das semantische BMS der Masaryk-Universität steuerte 1.500 Geräte in 35 Gebäuden und ermöglichte sofortige anlagenübergreifende Abfragen zu Energie-, Komfort- und Nutzungskennzahlen. Pilotstandorte, die KI-optimierte HVAC-Systeme mit manuellen Einstellungen verglichen, verzeichneten 12,5 % Energieeinsparungen bei gleichzeitiger Einhaltung tschechischer Arbeitsschutzgrenzwerte für die Luftqualität, was die Nettobetriebseinkommensmargen für Vermieter verbesserte, die mit höheren Stromtarifen konfrontiert waren. Melown Technologies nutzte Unipi Patron PLCs zur Automatisierung der Kühlung und Beleuchtung von Serverfarmen und bestätigte, dass offene Protokollhardware Altbestände ohne vollständigen Austausch nachrüsten kann. FM-Anbieter bündelten anschließend Analyse-Dashboards, Fehlerdiagnose-Warnungen und Fernrücksetzfunktionen in Premium-Serviceschichten, vertieften die Kundenabhängigkeit und weiteten die Margen im tschechischen Markt für Facility Management aus. Unterdessen finanzierten 200 Millionen CZK an staatlichen EU-Zuschüssen KI-Testumgebungen, die Prototypen in den Bereichen Anomalieerkennung, Roboterstreckplanung und Optimierung des Gerätelebenszyklus beschleunigten.
Steigende Nachfrage nach integrierten Facility-Management-Lösungen
Im gesamten Jahr 2024 migrierten Organisationen von isolierten Einzelserviceverträgen zu gebündelten und integrierten Facility-Management-Modellen, was den Umsatzanteil des ausgelagerten Segments von 65,3 % stärkte. Die strategische Allianz von CBRE mit Johnson Controls schuf eine schlüsselfertige Plattform, die Kapitalfinanzierung, Mikronetz-Bau, Echtzeitmessung und langfristige Leistungsgarantien für Gebäudesanierungsprojekte abdeckte. Der Gesundheitsbetreiber Medicon konsolidierte die Kommunikation für 70 ambulante Kliniken über die Omnichannel-Plattform von Spinoco, verarbeitete monatlich 30.000 Anrufe und demonstrierte, wie integrierte Service-Desks die betriebliche Kohärenz fördern. Fertigungsstudien zeigten 7 % OEE-Gewinne und 20 % Verbesserungen bei der Erstdurchlaufquote nach der Einbettung von Vorhersagealgorithmen und Ersatzteillogistik unter einem Rahmenvertrag. Infolgedessen belohnt der tschechische Markt für Facility Management zunehmend Anbieter, die bereit sind, KPI-gebundene Strafen zu akzeptieren und Vorteile zu teilen, was den Wandel von der Arbeitsstundenabrechnung zu ergebnisbasierten Verträgen beschleunigt.
EU-finanzierte Mandate zur energetischen Sanierung öffentlicher Gebäude
ESIF-Zuschüsse finanzierten 52 % der nationalen Ausgaben für Energieeffizienz in den Jahren 2014–2020 und setzten weiterhin Impulse für Kesselaufrüstungen, Gebäudehülldämmung und LED-Beleuchtungserneuerungen in Schulen, Krankenhäusern und Verwaltungsgebäuden. PENB-Zertifikate – die vor größeren Renovierungen, Verkäufen oder Vermietungen erforderlich sind – generierten eine stetige Prüfnachfrage zu 3.000–5.000 CZK (125–208 USD) pro Gebäude, eine Nische, in die viele FM-Anbieter mit Compliance-as-a-Service-Angeboten eingestiegen sind. Das NEN-Beschaffungsportal listete 2024 Hunderte von Sanierungen auf, darunter HVAC-Ersatz in Operationssälen des Krankenhauses Slaný und Sanierungen von Technikräumen am Berufskolleg Uherský Brod, die mehrjährige Wartungsströme in den tschechischen Markt für Facility Management einspeisten. Das Niederemissions-Heizwerk Dětmarovice von ČEZ, das voraussichtlich den CO₂-Ausstoß für 15.000 Haushalte um 97 % senken wird, verkörpert das langfristige Serviceinventar, das aus der Modernisierung großer öffentlich-privater Infrastruktur entsteht.
Durch Nearshoring getriebene Industrieexpansion steigert spezialisierte FM-Anforderungen
Die Verkehrskorridore und die qualifizierte Ingenieurbasis Mitteleuropas zogen hochwertige Produktion an und verstärkten die technische Komplexität im tschechischen Markt für Facility Management. Die Siliziumkarbid-Waferfabrik von Onsemi erforderte ISO-Klassen-Reinraumprotokolle, Reinstwasserkreisläufe und elektrostatische Ableitböden, während das Werk von Vitesco Technologies in Ostrava Wartung von Fahrspuren für fahrerlose Transportsysteme und Instandhaltung von Hochspannungs-Batterietestlabors verlangte. Die Arbeitsrechtsreformen vom Juli 2024 befreiten US-amerikanische und britische Staatsbürger von der Arbeitsgenehmigungspflicht, sodass FM-Unternehmen spezialisiertes Inbetriebnahmepersonal innerhalb von Tagen statt Monaten einsetzen konnten. Das im Dezember 2024 eröffnete FedEx-Logistikzentrum in Plzeň erweiterte die Wartungspläne für Förderbänder, die Kalibrierung von Sortierkameras und 24/7-Brandwachen und stärkte das Wachstum des Logistiksegments im tschechischen Markt für Facility Management.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel in technischen FM-Berufen | -1.8% | National, akut in Prag und Industrieregionen | Langfristig (≥ 4 Jahre) |
| Wirtschaftliche Schwankungen und anhaltender Inflationsdruck | -1.1% | National, Auswirkungen auf Betriebskosten | Mittelfristig (2–4 Jahre) |
| Eine fragmentierte Regulierungs- und Zertifizierungslandschaft treibt die Compliance-Kosten in die Höhe | -0.6% | National, EU-getriebene Komplexität | Mittelfristig (2–4 Jahre) |
| Autonome Reinigungsroboter erodieren Umsätze traditioneller FM-Dienstleistungen | -0.4% | National, konzentriert im gewerblichen Sektor | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel in technischen FM-Berufen
Arbeitsmarktmodelle prognostizierten bis 2025 ein Defizit von 82.000 Technikern, was zu Lohninflation und Projektverzögerungen im tschechischen Markt für Facility Management führte.[2]Eva Kalinová, „Tschechische Unternehmen müssen sich mit dem Import von Arbeitskräften auseinandersetzen,” SHS Web of Conferences, shs-conferences.org Berichte vom August 2024 verzeichneten, dass Techniker Stundenlöhne unter 150 CZK (6,20 USD) ablehnten, was einem Aufschlag von 20 % gegenüber den Benchmarks von 2023 entspricht. Johnson Controls verdoppelte den Akademiedurchsatz auf 300 Absolventen jährlich, doch demografische Daten zeigten, dass das mittlere Alter in technischen Berufen bereits über 50 liegt, was auf eine bevorstehende Rentierungswelle hindeutet. Die Änderungen des Arbeitsgesetzbuchs vom Juni 2025 verlängerten die Probezeiten, trugen jedoch wenig dazu bei, neue Elektriker, HVAC-Spezialisten oder BMS-Programmierer zu gewinnen. Anbieter investierten daher in bereichsübergreifende Qualifizierung, Augmented-Reality-Fehlerbehebung und Fernsteuerungszentren, um die SLA-Einhaltung im gesamten tschechischen Markt für Facility Management aufrechtzuerhalten.
Autonome Reinigungsroboter komprimieren manuelle Umsätze
Der L50-Roboter von CenoBots – der 2.203 m² pro Stunde bei 1,2 m/s abdeckt – fand 2024 Abnehmer in Einkaufszentren, Krankenhäusern und großen Büros, reduzierte Nachtschichtlohnkosten und stellte stundenbasierte Serviceverträge im gesamten tschechischen Markt für Facility Management in Frage. Innok Robotics führte Mehrterra-Einheiten für Lagerperimeter und Parkplätze ein, die sich unter tschechischen Winterbedingungen als vielseitig erwiesen und 2024 Erstjahresaufträge von Logistikeigentümern erhielten. FM-Anbieter repositionierten sich, indem sie vorbeugende Wartung, Firmware-Updates und Bediener-Sicherheitsschulungen für Roboterflotten anboten, doch die Hauptumsätze im Reinigungsbereich schrumpften, da Kunden die Kosten pro gereinigtem Quadratmeter statt der Mitarbeiterzahl maßen. KI-Testumgebungen validierten Echtzeit-Telemetriefeeds in BMS-Dashboards und festigten den Automatisierungsanteil im tschechischen Markt für Facility Management.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebotstyp: Dominanz der Fremdvergabe fördert die Einführung von integriertem Facility Management
Fremdvergabeverträge machten 64,72 % des Umsatzes 2025 aus und wuchsen mit einem CAGR von 6,58 %. Einzelservice-Fremdvergabe blieb für Nischenaufzüge, Feuerlöscherinspektionen und Wäsche in sterilen Umgebungen bestehen, doch gebündelte Vereinbarungen reduzierten den Verwaltungsaufwand und stellten die KPI-Ausrichtung sicher. Integriertes Facility Management, das die Verantwortung für alle Dienstleistungen – einschließlich Energieberatung – auf einen Anbieter überträgt, zeigte die steilste Entwicklung. Tschechische Hersteller, die 35 % zum BIP beitragen, integrierten Betriebszeitgarantien und ISO-9001-Prüfungsunterstützung in ihre FM-Bereiche und verwischten die Grenze zwischen Gebäude- und Produktionstechnik. Das Energieleistungsmodell von CBRE mit Johnson Controls demonstrierte einen Wandel zu Einsparungen als Dienstleistung, mit Phasen-zwei-Roadmaps, die Mikronetz-Batteriespeicher und EV-Ladestationsmanagement integrieren. Mobile Helpdesk-Apps geofencten Techniker und optimierten die Routenplanung, während Cloud-BMS-Portale Warnmeldungen streamten und es Anbietern ermöglichten, Erstbehebungsziele unter 90 Minuten für verteilte Anlagen im tschechischen Markt für Facility Management zu erreichen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzerbranche: Gewerbliche Führungsposition ausgeglichen durch Dynamik im öffentlichen Sektor
Gewerbliche Immobilien machten 40,85 % des Umsatzes 2025 aus, gestützt durch Prager Klasse-A-Büros, Einzelhandelsparks am Stadtrand und Daten-Hosting-Campusse. Flexibles Arbeiten veranlasste Vermieter, Belegungssensoren einzusetzen, die Reinigungs- und HVAC-Aufgaben in Echtzeit modulieren und die Effizienz sowie Nachhaltigkeitsziele im Rahmen von Green-Lease-Klauseln verbessern. Institutionelle und öffentliche Infrastruktur verzeichnete einen CAGR von 6,23 %, gestützt durch ESIF-geförderte Sanierungen und stadtweite Rollouts intelligenter Beleuchtung. Das Doppelrechenzentrum des Universitätsklinikums Olomouc nutzte das Lenovo Flex System zum Schutz von Patientenanwendungen und veranschaulichte die Hochverfügbarkeitserwartungen, die Premium-FM-Verträge antreiben. Industrie- und Verfahrenstechnikeinrichtungen profitierten von der Halbleiter- und EV-Komponentenwelle und verlangten Chemikalienrisikomanagement, Druckluftleckerkennung und vorausschauende Schwingungsüberwachung. Gastgewerbe, Sportarenen und Mehrfamilienhäuser schlossen sich den Smart-City-Pilotprojekten Prags an und installierten Müllstandssensoren, Umgebungssteuerungen für Gästezimmer und E-Paper-Beschilderung, wodurch Soft-Service-SLAs neu definiert wurden. Verkehrsknotenpunkte wie der Flughafen Václav Havel erneuerten Enteisungs- und Heizleitungsverträge und sicherten die ganzjährige Widerstandsfähigkeit für den Luftverkehrsdurchsatz.
Nach Servicetyp: Hard Services dominieren, während Soft Services beschleunigen
Hard Services behielten 2025 einen Anteil von 56,15 %, getrieben durch obligatorische Brandschutzprüfungen, Transformatorenwartung und HVAC-Anlagenersatz, die lizenziertes Personal erfordern. Halbleiterwerke, Krankenhäuser und Rechenzentren verlangten Dauerbetriebskühler, redundante USV-Leitungen und Schwingungsanalyseprogramme und sicherten mehrjährige Rahmenverträge. Soft Services, obwohl kleiner, verzeichneten bis 2031 einen CAGR von 6,86 % auf der Grundlage integrierter Sicherheits-, Empfangs- und Arbeitsplatzerfahrungspakete. Autonome Reinigung, intelligente Schließfach-Pakethubs und KI-gestützte CCTV-Analytik steigerten den Wert pro Quadratmeter und überwogen den Rückgang manueller Arbeitsstunden. Im Bereich Hard Services speisten semantische digitale Zwillinge wie das BMS der Masaryk-Universität Diagnosedaten von 1.500 Anlagen in Regelwerke ein, reduzierten ungeplante Ausfallzeiten und steigerten die Anlagenlebensdauernutzung im tschechischen Markt für Facility Management. KI-gestützte HVAC-Optimierung lieferte durchschnittliche Leistungsreduzierungen von 36,8 kW und senkte die Betriebsquoten der Vermieter, auch als die Strompreise stiegen. Im Bereich Soft Services verbesserte die klinikweite Kontaktcenter-Integration von Spinoco die Anfragelösungszeit und unterstützte neue Patientenerfahrungs-SLAs für Gesundheitskunden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Prag behielt 2025 im Rahmen seiner Smart-City-2030-Charta, die intelligente Mobilität, adaptive Straßenbeleuchtung und digitale Abfallmanagement-Initiativen koordiniert durch Operator ICT orchestriert, den größten Anteil am tschechischen Markt für Facility Management. Inflationäre Gegenwinds im März 2025 stärkten variable Kosten-FM-Modelle, die an Besucherfrequenzkennzahlen und Echtzeit-Energiebaselines gekoppelt sind. Die Mährisch-Schlesische Region verzeichnete mit 6,12 % den stärksten CAGR, angetrieben durch Halbleiter- und EV-Komponenteninvestitionen in Ostrava und Roznov. FM-Anbieter mit ISO-14644-Reinraumzertifizierungen und Hochspannungs-Elektrolizenzierungen sicherten sich Premiummargen. Mittelböhmen – Heimat der dichtesten Einzelhandelspark-Konzentration – trieb Wochenend-Sicherheitsdienste, Parkplatzreparaturen und HVAC-Spitzenleistungen in der Hochsaison an. Die Region Olomouc führte bei Einzelhandelsflächen pro 1.000 Einwohner und förderte standortübergreifende gebündelte FM-Verträge in mittelgroßen Einkaufszentren.
Die Designation von Plzeň als zentraleuropäischer Logistikdrehscheibe von FedEx fügte Förderbandwartungsfenster, Sensorverifizierungen und 24/7-Notbeleuchtungsprüfungen hinzu, die den tschechischen Markt für Facility Management bereicherten. Nördliche Gemeinden profitierten vom Dětmarovice-Heizwerk von ČEZ, das Turbineninspektionspläne, Emissionssensorkalibrierungen und kathodische Schutzprüfungen für Fernwärmeleitungen erforderte. Einwanderungsreformen, die die grenzüberschreitende Technikermobilität erleichterten, ermöglichten es FM-Anbietern, zertifiziertes Personal innerhalb von 48 Stunden zu regionalen Abschaltungen zu entsenden und die nationale Servicekonsistenz zu unterstützen.
Regulatorisches Umfeld
Der Markt für Facility Management in der Tschechischen Republik unterliegt dem nationalen Baurecht und EU-angeglichenen Normen, die die compliance-getriebene Nachfrage im Gebäudebetrieb prägen. Zentrale Bezugspunkte sind das Baugesetz (Gesetz Nr. 283/2021 Slg.), das die Bauregulierung und technische Baustandards regelt, sowie der Standard des Finanzministeriums für Reinigungsdienstleistungen, der die KPI-gesteuerte Leistungserbringung formalisiert und auf die Normenreihe CSN EN 15221 für Facility Management verweist.
Anforderungen an die Digitalisierung werden zudem für Daten zum Anlagenlebenszyklus zunehmend verbindlich, angeführt vom Gesetz Nr. 330/2025 Slg. über die Verwaltung von Bauinformationsmodellen in einer gemeinsamen Datenumgebung unter dem Ministerium für Industrie und Handel. Dies erhöht die Nachfrage nach CAFM/BIM-fähigen Anbietern. Auf der Kompetenzseite umfasst der Nationale Qualifikationsrahmen die vom Ministerium für Industrie und Handel autorisierte Qualifikation Facility Manager (36-041-R), während die Einführung von Managementsystemen durch EN ISO 41001:2018 (aktualisiert mit Änderung A1:2024) unterstützt wird, was die beschaffungsgetriebene Nachfrage nach überprüfbaren FM-Prozessen verstärkt.
Wertschöpfungskettenanalyse
Die Nachfrage kommt von gewerblichen Vermietern, Industrieherstellern, Logistikentwicklern und öffentlichen Einrichtungen, die entweder interne Teams unterhalten oder einzelne, gebündelte oder integrierte FM-Leistungen auslagern. Die Beschaffung schreibt zunehmend normbasierte Leistungserbringung (CSN EN 15221- und ISO-41001-konforme Prozesse) sowie messbare KPIs vor, sodass FM-Anbieter Vor-Ort-Service mit Energiemanagement, Compliance-Dokumentation und Service-Desk-Workflows unter einer einheitlichen Betriebsebene kombinieren müssen.
Vorgelagerte Inputs umfassen Arbeitskräfte (lizenzierte HLK/MEP-, Brandschutz- und Steuerungstechniker), Ersatzteile und Verbrauchsmaterialien sowie einen wachsenden Software- und Integrationsstack. Zu den technologischen Befähigern zählen CAFM- und Immobilien-/Mietplattformen (zum Beispiel POSYS, Realpad und Nemovitorium) sowie industrielle Automatisierungs- und Systemintegratoren, die OT- und Gebäudesysteme verbinden. TMT a.s. ist ein Beispiel für einen tschechischen Anbieter, der sich als Integrator automatisierter und robotisierter Lösungen für Industrieanlagen positioniert hat. Die nachgelagerte Leistungserbringung erfolgt über mobiles Dispatching, Fernüberwachung und BMS-Integrationen sowie Subunternehmernetzwerke, wobei sich Engpässe vor allem bei der Verfügbarkeit spezialisierter technischer Fachkräfte sowie der Fähigkeit zur Steuerung von Daten über Gebäude-, Mieter- und Energiesysteme hinweg konzentrieren.
Wettbewerbslandschaft
Der tschechische Markt für Facility Management blieb mäßig fragmentiert: Globale Marktführer CBRE, JLL und ISS kontrollierten gemeinsam weniger als 25 % des nationalen Umsatzes, während regionale Spezialisten wie Atalian, Strabag PFS und B+N Facility Services lokale Kostenbasen und Nähe für Tagesreaktionen nutzten. Strategische Allianzen erwiesen sich als entscheidend; die CBRE-Johnson-Controls-Partnerschaft bot Mietern schlüsselfertige Energieleistungsverträge, die Finanzierung, Ausführung und Fernüberwachung bündelten und ihre Angebote differenzierten. Technologiedisruptoren CenoBots und Innok Robotics lieferten autonome Reinigungsflotten an stark frequentierte Einkaufszentren und Krankenhäuser und zwangen etablierte Anbieter, von stündlicher Personalbesetzung zu Leistungsgarantien pro Quadratmeter zu wechseln.[4]Innok Robotics GmbH, „Starke Zahlen und großer Erfolg – Rekordstart 2024,” Innok Robotics, innok-robotics.de KI-gestützte Kesselsteuerungsalgorithmen dokumentierten 24,52 % Reduzierungen des Heizbedarfs, was FM-Unternehmen dazu veranlasste, interne Energieberatungsdienste mit leistungsgebundenen Gebühren einzuführen. Regulatorische Kompetenz rund um PENB-Zertifikate, Arbeitsschutzprüfungen und PSDP-Dokumentation wurde zu einem Wettbewerbsvorteil, da Compliance-Strafen für verpasste Fristen unter EU-Klimarichtlinien stiegen.
Marktführer im tschechischen Facility Management
CBRE Group Inc.
JLL (Jones Lang LaSalle)
ISS Facility Services
Sodexo
ENGIE Services (Cofely)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Anlagen mit hoher Kritikalität und datengetriebener Betrieb schaffen Freiräume für FM-Anbieter, die harte Dienstleistungen mit Automatisierung, Überwachung und überprüfbaren Prozessen kombinieren können. Ein konkreter Nachfrageanker ist der Ausbau von Rechenzentren: Im Juni 2026 begann Ceske Radiokomunikace (CRA) mit dem Bau des Prague Gateway Data Center in Zbraslav-Jiloviste (ausgelegt als 26-MW-Anlage mit 2.000 Racks). Das Projekt erweitert den adressierbaren Umfang für den 24/7-MEP-Betrieb, die Hochspannungswartung und die integrierte Überwachung in Portfolios im Prager Raum.
KI-Infrastrukturprogramme speisen zudem eine Pipeline für fortschrittliche Betriebs- und Wartungsdienste sowie Energieoptimierungs-Serviceebenen, die an digitale Plattformen gekoppelt sind. Im Mai 2026 wurde die Czech AI Factory (CZAI) in Ostrava als nationaler Knoten des EuroHPC Joint Undertaking gestartet, und im Juni 2026 genehmigte die tschechische Regierung das Infrastrukturprojekt AI Gigafactory als Investitionsrahmen in Höhe von 100 Milliarden CZK, an dem Staat, private Akteure (CRA) und die Europäische Kommission beteiligt sind. Die unternehmensseitige Einführung von CAFM in Industrieparks (zum Beispiel die Einführung von SINGU durch Panattoni in fünfzehn Industrieparks in der Tschechischen Republik und der Slowakei im Oktober 2024) unterstützt Chancen für die Standardisierung von Portfolios über mehrere Standorte, Transparenz bei Betriebskosten und Compliance sowie ergebnisorientierte Verträge, die weiche Dienstleistungen mit Energie- und Anlagenperformance-Management kombinieren.
Aktuelle Branchenentwicklungen
- Juli 2026: CBRE Czech Republic übernahm ein neues Facility-Management-Mandat für H-Park Brno (15.982 qm), im Besitz von Raiffeisen investicni spolecnost. Der Zuschlag unterstreicht die Rolle großer, unternehmensweit tätiger FM-Anbieter bei der Sicherung von Mandaten im Zusammenhang mit institutionellem Immobilienbesitz sowie Mehrmieter-Logistik- und Leichtindustrieanlagen.
- Juni 2025: CBRE gab die Einrichtung eines spezialisierten ESG- und Nachhaltigkeits-Expertenteams für Kontinentaleuropa bekannt, das von seinem Prager Büro aus geleitet wird. Das Team soll die Beratungs- und Berichterstattungsebene stärken, die zunehmend neben der klassischen harten und weichen FM-Leistungserbringung in tschechischen Kundenverträgen steht.
- Oktober 2024: Panattoni implementierte das Cloud-CAFM-System SINGU in fünfzehn Industrieparks in der Tschechischen Republik und der Slowakei, um Wartungsabläufe zu automatisieren und die Servicetransparenz für Mieter zu verbessern. Solche portfolioweiten CAFM-Einführungen erhöhen die Erwartungen an standardisiertes Ticketing, Anlagendokumentation und Verbrauchserfassung bei ausgelagerten FM-Vereinbarungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Facility-Management-Dienstleistungen, die dazu dienen, Gebäude und Standorte in der Tschechischen Republik sicher und effizient zu betreiben, einschließlich des laufenden Betriebs, der technischen Instandhaltung und personenbezogener Unterstützungsdienste.
Ausgeschlossen: reine einmalige Bauprojekte und eigenständige Ausrüstungsherstellung sind ausgeschlossen, es sei denn, sie werden als Teil eines laufenden Facility-Management-Dienstleistungsvertrags verkauft.
Übersicht der Segmentierung
- Nach Angebotstyp
- Eigenleistung
- Fremdvergabe
- Einzel-FM
- Gebündeltes FM
- Integriertes FM
- Nach Endnutzerbranche
- Gewerbe (IT und Telekommunikation, Einzelhandel und Lagerhäuser usw.)
- Gastgewerbe (Hotels, Gaststätten, Großrestaurants)
- Institutionelle und öffentliche Infrastruktur (Staat, Bildung, Verkehr)
- Gesundheitswesen (öffentliche und private Einrichtungen)
- Industrie und Verfahrenstechnik (Fertigung, Energie, Bergbau)
- Sonstige Endnutzerbranchen (Mehrfamilienhäuser, Unterhaltung, Sport und Freizeit)
- Nach Servicetyp
- Hard Services
- Anlagenmanagement
- MEP- und HVAC-Dienstleistungen
- Brandschutzsysteme und Sicherheit
- Sonstige Hard-FM-Dienstleistungen
- Soft Services
- Büroservice und Sicherheit
- Reinigungsdienstleistungen
- Cateringdienstleistungen
- Sonstige Soft-FM-Dienstleistungen
- Hard Services
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau des länderspezifischen Nachfragebilds für verwaltete Gebäude, dem Umfang der genutzten Flächen und den Tätigkeiten, die üblicherweise ausgelagert werden. Wir stützten uns auf öffentliche Quellen wie das Tschechische Statistikamt für Indikatoren zu Bauwesen, Beschäftigung und Dienstleistungen, den Nationalen Energie- und Klimaplan sowie zugehörige EU-Dokumente zur Energieeffizienz für Signale zu Sanierung und Compliance sowie Eurostat für makroökonomischen und preislichen Kontext.
Um den Dienstleistungsumfang realistisch zu halten, haben wir zudem Veröffentlichungen von Branchenverbänden (zum Beispiel europäische Facility-Management- und Gebäudedienstleistungsverbände), öffentliche Ausschreibungen und Vergabebekanntmachungen für wiederkehrende Dienstleistungsverträge sowie technische Normenreferenzen geprüft, die die Definition von FM-Dienstleistungen beeinflussen. Geschäftsberichte von Unternehmen, lokale Presseberichte und Investorenpräsentationen halfen uns, die Dienstleistungsmischung und Preisentwicklung zu überprüfen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine globale Ausschreibungsdatenbank halfen, Lücken zu schließen, wo öffentliche Angaben begrenzt waren. Die hier aufgeführten Quellen sind lediglich beispielhaft, und wir haben zusätzliche öffentliche Dokumente und Datensätze verwendet, um Annahmen im Verlauf der Arbeit zu überprüfen und Datenpunkte zu klären.
Primärinterviews und Umfragen
Wir befragen FM-Anbieter, Immobilieneigentümer, Nutzer, Beschaffungsteams und technische Manager in der Tschechischen Republik. Umfragen und Expertengespräche klären Outsourcing-Niveaus, Vertragspreise, Arbeitskräftedruck, energiebezogene Arbeiten und Nachfrage über die wichtigsten Immobiliennutzungen hinweg. Diese Eingaben dienen dazu, sekundäre Daten zu testen und Annahmen über die lokale Serviceaktivität zu verfeinern.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 15 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Anbieter: 25 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die zentrale Marktgrößenbestimmung basiert auf einer Top-down- und Bottom-up-Logik. Der Top-down-Ansatz geht vom adressierbaren Gebäudebestand und der typischen darauf angewendeten Servicedichte aus und übersetzt diese anschließend in Ausgaben nach Dienstleistungsart und Liefermodell. In der Praxis haben wir die Nachfrage anhand von Indikatoren wie dem aktiven gewerblichen Gebäudebestand, Renovierungs- und Sanierungsaktivitäten im Zusammenhang mit Energieeffizienz-Compliance sowie dem Anteil der Einrichtungen, die zu ausgelagerten Verträgen wechseln, rekonstruiert.
Um die Gesamtwerte fundiert zu halten, wurden Bottom-up-Prüfungen anhand stichprobenartiger Umsatzbenchmarks von Anbietern, in Ausschreibungen beobachteter Vertragswertspannen sowie Volumen-Preis-Näherungen für gängige Tätigkeiten (zum Beispiel Reinigungshäufigkeit oder technische Wartungszyklen) durchgeführt. Zu den wichtigsten Modell-Inputs zählten der Auslagerungsanteil im Land, das Verhältnis von harten zu weichen Dienstleistungen, Nutzungstrends bei gewerblichen und institutionellen Einrichtungen, lohn- und VPI-gebundene Preissteigerungen sowie das Tempo der Einführung von Smart-Building- und Energiemanagementlösungen, das den Leistungsumfang verändert. Für die Prognose wurde eine Szenarioanalyse verwendet, um unterschiedliche Entwicklungspfade für öffentliche Sanierungsvorhaben, gewerbliche Mietaktivität und Lohnkosteninflation abzubilden; der gewählte Pfad wurde anschließend mit dem von den Befragten als am wahrscheinlichsten beschriebenen Vertragsumfeld abgeglichen. Wenn eine Bottom-up-Prüfung eine Nischendienstleistung nicht abdeckte, wurde die Lücke durch eine Normalisierung der Dienstleistungsmischung geschlossen, sodass die Gesamtwerte mit den am Markt beobachteten Vertragsbündelungsmustern konsistent blieben.
Datenvalidierung und Aktualisierungszyklus
Jede Phase wird auf interne Konsistenz geprüft, woraufhin unser Team die Ergebnisse mit externen Signalen wie Diskussionspunkten zur Auslagerungsdurchdringung, der Entwicklung der Ausschreibungsaktivität und in öffentlichen Indikatoren erfassten Preisbewegungen bei Dienstleistungen vergleicht. Wenn eine Schwankung für ein bestimmtes Jahr zu stark erscheint, werden die Treiber erneut geprüft, Annahmen mit einigen Befragten erneut abgeglichen, und die Aufteilung zwischen harten und weichen Dienstleistungen wird nur dann neu ausbalanciert, wenn Belege die Änderung stützen.
Vor der Veröffentlichung durchlaufen Modell und Bericht eine mehrstufige Analystenprüfung, damit Logik, Einheiten und Umrechnungen aufeinander abgestimmt sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Aussichten verändern, etwa größere politische Verschiebungen bei der Energie-Compliance oder ungewöhnliche Lohnkostenschocks. Unmittelbar vor der Auslieferung führt ein Analyst einen weiteren Durchgang durch, damit die Kunden den zu diesem Zeitpunkt aktuellsten verfügbaren Stand erhalten.
Marktgröße des Facility-Management-Marktes der Tschechischen Republik von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Facility Management in der Tschechischen Republik stimmen nicht immer überein, da Autoren unterschiedliche Entscheidungen darüber treffen, was gezählt wird und wie Verträge in jährliche Ausgaben umgerechnet werden. Die größten Abweichungen entstehen üblicherweise dadurch, ob die Betrachtung auf ausgelagerte Dienstleistungen beschränkt ist, wie harte und weiche Dienstleistungsbündel behandelt werden und wie Beträge in Landeswährung für ein gewähltes Basisjahr in USD umgerechnet werden.
In manchen Veröffentlichungen wird der Umfang nur als externes FM dargestellt und anschließend weiter auf ausgewählte Dienstleistungslinien eingeschränkt, was die tatsächlichen FM-Ausgaben unterschätzen kann. Andere Veröffentlichungen können die Gesamtwerte aufblähen, indem sie breitere Gebäudedienstleistungen einbeziehen, die außerhalb wiederkehrender FM-Verträge liegen. Eine weitere häufige Lücke betrifft die Fortschreibung der Preise, da manche Modelle einen einheitlichen Inflationsfaktor auf alle Dienstleistungen anwenden, obwohl lohnintensive weiche Dienstleistungen und ausrüstungsintensive harte Dienstleistungen häufig mit unterschiedlichen Raten steigen. Ein besser wiederholbarer Ansatz besteht darin, die Ausgaben an beobachtbare Nachfragesignale für Einrichtungen zu koppeln und die Dienstleistungsmischung sowie den Auslagerungsanteil durch Interviews zu validieren, was der Art und Weise entspricht, wie die Zahl für 2025 hier von Mordor Intelligence erstellt wurde.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,40 Milliarden USD (2025) | |
| Fachzeitschrift A | 2,40 Milliarden USD (2025) | Verwendet eine breitere Interpretation externer Gebäudedienstleistungen und höhere durchschnittliche Vertragswerte und trennt nicht klar wiederkehrende FM-Verträge von angrenzenden Gebäudedienstleistungen, die einmalig oder projektbezogen sein können. |
| Branchenverband B | 2,50 Milliarden USD (2025) | Geht von einer auf Landeswährung basierenden Schätzung des externen FM aus, die auf ausgewählten Dienstleistungen aufbaut, und erweitert diese anschließend auf ein angegebenes Marktpotenzial, wodurch aktuelle Ausgaben mit Aufwärtspotenzial vermischt werden und die Jahresabstimmung sowie der Zeitpunkt der USD-Umrechnung weniger transparent werden. |
Der Vergleich zeigt, dass die Spanne hauptsächlich durch die Behandlung des Umfangs bei ausschließlich ausgelagerten Betrachtungen sowie dadurch erklärt wird, ob Marktpotenzial mit aktuellen Ausgaben vermischt wird. Indem die Dienstleistungsdefinitionen über harte und weiche Tätigkeiten hinweg konsistent gehalten, eine realistische Preisentwicklung je nach Art der Dienstleistung angewendet und der Auslagerungsanteil durch Primärdaten überprüft werden, bleibt die Endzahl leichter auf klare Treiber und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des tschechischen Marktes für Facility Management im Jahr 2026?
Die Größe des tschechischen Marktes für Facility Management betrug im Jahr 2026 1,48 Milliarden USD.
Wie schnell wird der tschechische Markt für Facility Management bis 2031 wachsen?
Es wird prognostiziert, dass er mit einem CAGR von 5,55 % wächst und bis 2031 einen Wert von 1,94 Milliarden USD erreicht.
Welche Servicekategorie dominiert den aktuellen Umsatz?
Hard Services führten 2025 mit 56,15 % des Gesamtumsatzes.
Warum gewinnen integrierte Facility-Management-Verträge an Bedeutung?
Sie konsolidieren mehrere Dienstleistungen unter einer KPI-basierten Vereinbarung, reduzieren den Verwaltungsaufwand und erzielen messbare Energieeinsparungen, wie das CBRE-Johnson-Controls-Programm belegt.
Wie beeinflusst der Technikermangel die Marktdynamik?
Arbeitskräfteknappheit treibt die Löhne in die Höhe und beschleunigt die Einführung von Automatisierung, was FM-Anbieter dazu veranlasst, in Ausbildungsakademien und Roboter-Reinigungsflotten zu investieren.
Welche Region bietet das stärkste industriegetriebene FM-Wachstum?
Die Mährisch-Schlesische Region, Heimat bedeutender Halbleiter- und EV-Komponentenprojekte, bietet das schnellste Wachstum für spezialisierte Facility-Management-Dienstleistungen.
Seite zuletzt aktualisiert am:



