
Ägypten Bergbauausrüstungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 193.05 Millionen US-Dollar |
| Marktgröße (2031) | 301.97 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 9.36 % |
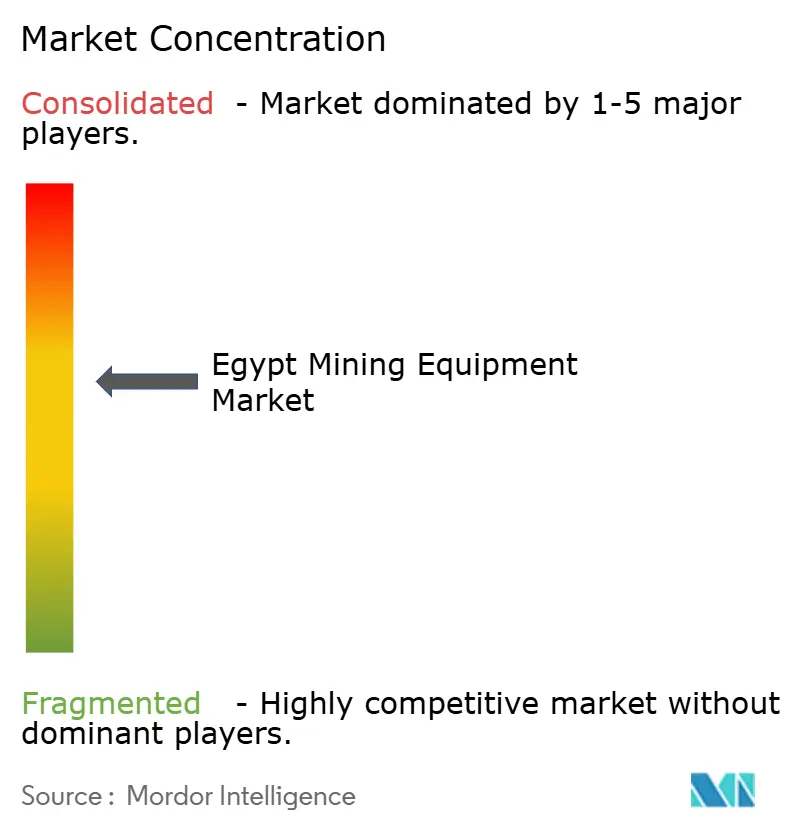
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ägypten Bergbauausrüstungsmarkt Analyse von Mordor Intelligence
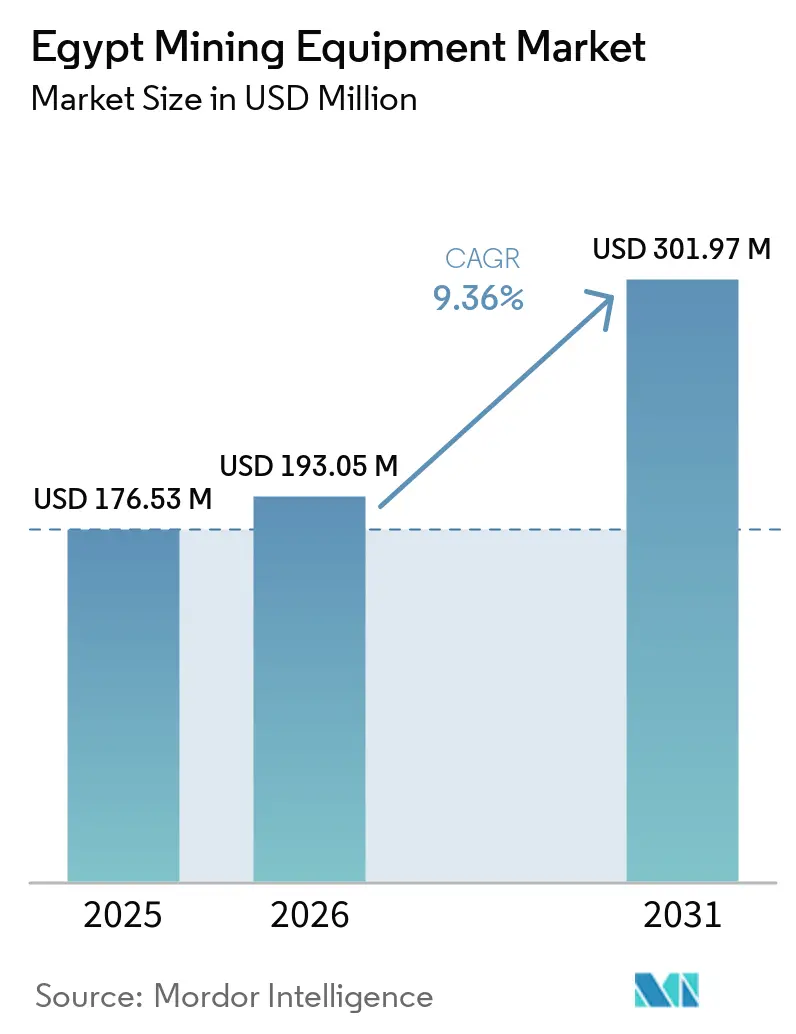
Die Größe des ägyptischen Bergbauausrüstungsmarktes wurde im Jahr 2026 auf 176,53 Millionen USD geschätzt und soll bis 2031 einen Wert von 301,97 Millionen USD erreichen, ausgehend von 193,05 Millionen USD im Jahr 2026, bei einer CAGR von 9,36 % während des Prognosezeitraums (2026–2031). Politische Änderungen, die Bergbauinvestitionen vereinfachen, können Explorationsprojekte näher an Ausrüstungskaufentscheidungen heranführen. Der Ersatzbedarf stützt ebenfalls den Absatz, da viele Tagebauflotten über verlängerte Wartungszyklen hinweg betrieben wurden. Betreiber wägen Ausrüstungskosten, Servicezugang, Finanzierung und Kraftstoffverbrauch sorgfältiger als zuvor ab. Miet- und Leasingvereinbarungen können kleineren Betreibern helfen, neuere Maschinen zu nutzen, ohne eine vollständige Vorauszahlung leisten zu müssen. Der ägyptische Bergbauausrüstungsmarkt hängt daher sowohl von der Minenentwicklungsaktivität als auch von der Fähigkeit der Lieferanten ab, die Ausrüstung während ihrer gesamten Betriebslebensdauer zu unterstützen.
Wichtigste Erkenntnisse des Berichts
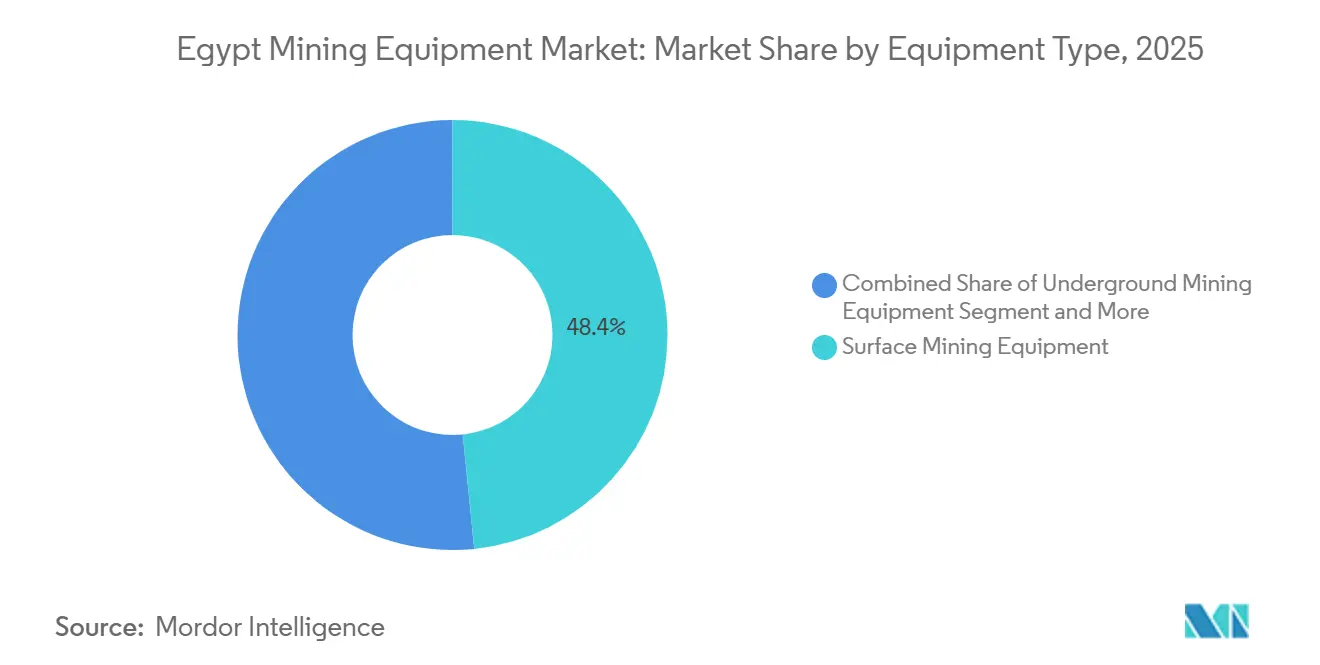
- Nach Ausrüstungstyp entfiel auf Tagebauausrüstung im Jahr 2025 ein Marktanteil von 48,38 % am ägyptischen Bergbauausrüstungsmarkt, und es wird prognostiziert, dass sie bis 2031 die schnellste CAGR von 14,28 % verzeichnen wird.
- Nach Automatisierungsgrad hielt manuelle Ausrüstung im Jahr 2025 einen Marktanteil von 72,84 % am ägyptischen Bergbauausrüstungsmarkt, während vollautonome Ausrüstung bis 2031 die schnellste CAGR von 16,25 % verzeichnen soll.
- Nach Antriebsart hielt Verbrennungsmotorausrüstung im Jahr 2025 einen Marktanteil von 84,17 % am ägyptischen Bergbauausrüstungsmarkt, während batterieelektrische Ausrüstung bis 2031 die schnellste CAGR von 16,68 % verzeichnen soll.
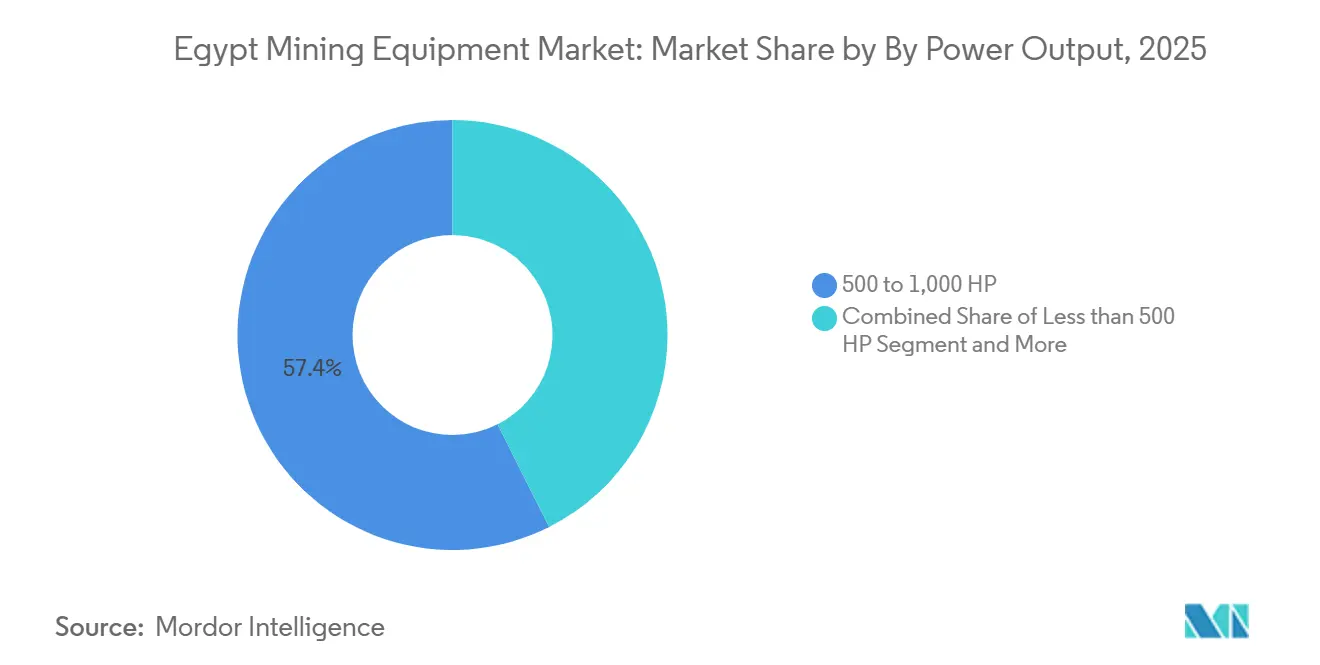
- Nach Leistungsabgabe entfiel auf Ausrüstung mit 500–1.000 PS im Jahr 2025 ein Marktanteil von 57,43 % am ägyptischen Bergbauausrüstungsmarkt, während Ausrüstung unter 500 PS bis 2031 die schnellste CAGR von 10,64 % verzeichnen soll.
- Nach Anwendung hielt der Mineralbergbau im Jahr 2025 einen Marktanteil von 50,27 % am ägyptischen Bergbauausrüstungsmarkt, während der Metallbergbau bis 2031 die schnellste prognostizierte CAGR von 9,67 % verzeichnen soll.
- Nach Geografie hielt die Kairo- und Suezkanal-Zone im Jahr 2025 einen Marktanteil von 62,84 % am ägyptischen Bergbauausrüstungsmarkt, während das Nildelta bis 2031 die schnellste CAGR von 9,88 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des ägyptischen Bergbauausrüstungsmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlicher Vorstoß zur Steigerung des Bergbaubeitrags | +2.1% | National, mit Schwerpunkt in der Östlichen Wüste und dem Goldenen Dreieck | Langfristig (≥ 4 Jahre) |
| Gold- und Phosphat-Explorationslizenzen | +1.8% | Östliche Wüste, Westliche Wüste, Sinai-Halbinsel | Mittelfristig (2–4 Jahre) |
| Ersatzbedarf für alternde Tagebauflotten | +1.2% | National, insbesondere in bestehenden Bergbauregionen | Kurzfristig (≤ 2 Jahre) |
| Einführung von Miet- und Leasingausrüstung | +0.9% | Kairo und Suezkanal-Zone, Region Alexandria | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Grünem Wasserstoff als Vorleistung | +0.8% | Wirtschaftszone Suezkanal, Küstengebiete des Roten Meeres | Langfristig (≥ 4 Jahre) |
| Solar-plus-Speicher für batterieelektrische Lkw | +0.6% | National, mit früher Einführung in wichtigen Bergbaubetrieben | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Initiative zur Anhebung des Bergbauanteils am BIP auf 5–6 % bis 2030
Ägyptens Bergbaupolitik hat sich in Richtung einer aktiveren Investitionsförderung entwickelt. Der im Mai 2026 verabschiedete überarbeitete Rahmen für Bergbauinvestitionen reduzierte die Mindestanforderung an staatlichem Eigenkapital und senkte die Kosten für Standortpachtverträge[1]Ägypten ändert die Vorschriften für mineralische Ressourcen: Was Sie wissen müssen,
Al Tamimi & CO., tamimi.com. Es wurde auch ein kürzeres Genehmigungsverfahren eingeführt, das die Zeit zwischen einer Ressourcenentscheidung und der Projektaktivität verkürzen kann. Der Plan der Regierung für eine umfassende geophysikalische Luftvermessung kann die geologischen Informationen verbessern, die potenziellen Investoren zur Verfügung stehen. Bessere Informationen können die Unsicherheit in der Frühphase für Gold-, Phosphat- und andere Mineralprojekte verringern. Die Reformagenda legt auch größeren Wert auf die Ägyptische Behörde für mineralische Ressourcen als Institution, die in der Lage ist, Projekte durch den Genehmigungsprozess zu führen. Die politischen Bemühungen sind für ganz Ägypten relevant, sind aber besonders wichtig für Lagerstättengebiete in Oberägypten sowie im Sinai- und Roten-Meer-Korridor.
Wachsende Gold- und Phosphat-Explorationsgenehmigungen nach dem Bergbaugesetz von 2019
Bergbauaktivitäten können mehr Ausrüstung erfordern, wenn Erz lokal verarbeitet wird, anstatt es in Rohform zu verschiffen. Ägyptens politische Ausrichtung hat die Fertigungs- und Rohstoffindustrie betont, was das Interesse an der inländischen Aufbereitung unterstützt. Phosphatprojekte sind besonders wichtig, da sie die Gewinnung mit der Düngemittelherstellung verknüpfen können. Diese Verbindung kann eine Nachfrage nach Abbauausrüstung, Materialhandhabungssystemen, Zerkleinerungsanlagen und mineralischen Verarbeitungskapazitäten erzeugen. Grüne Wasserstoffprojekte in der Wirtschaftszone des Suezkanals können auch die Nachfrage nach vorgelagerten Vorleistungen wie Eisenerz und Phosphat steigern. Die relevante Nachfrage ist nicht auf eine einzige Maschinenkategorie beschränkt, da Industrieprojekte Ausrüstung an der Mine, der Verarbeitungsanlage und der Transportschnittstelle erfordern können. Der ägyptische Bergbauausrüstungsmarkt wird beeinflusst, wenn die Industrieplanung diese Aktivitäten enger zusammenführt.
Hohe Ersatznachfrage für alternde Tagebauflotten
Ein erheblicher Anteil der aktiven Tagebauflotte wurde vor 2015 in Betrieb genommen und ist über verlängerte Wartungszyklen hinweg in Betrieb geblieben. Fortlaufende Reparaturen können die Verfügbarkeit der Ausrüstung aufrechterhalten, können aber auch die Zuverlässigkeit verringern und den Betriebsdruck an Minenstandorten erhöhen. Betreiber müssen zunehmend die Kosten größerer Überholungen gegen den Wert des Ersatzes älterer Einheiten abwägen. Dieser Ersatzbedarf ist besonders relevant für Lader, Muldenkipper, Bohrausrüstung und Hilfsmaschinen, die im Tagebau eingesetzt werden. Der ägyptische Bergbauausrüstungsmarkt wird durch diesen Bedarf gestützt, selbst wenn der Bau neuer Minen langsam voranschreitet. Miet- und Leasing-to-own-Optionen bieten Betreibern eine weitere Möglichkeit, die Kosten für importierte Ausrüstung zu verwalten. Zahlungsstrukturen in lokaler Währung können einen Teil des unmittelbaren Risikos reduzieren, dem ein Käufer bei Wechselkursbewegungen ausgesetzt ist. Diese Vereinbarungen sind besonders nützlich für mittelgroße Betriebe, die nur begrenzten Zugang zu Fremdwährungskrediten haben.
Zunahme von Miet- und Leasingausrüstungen zur Verschiebung von Investitionsausgaben
Die Ausrüstungsvermietung wächst als Beschaffungskanal, da wirtschaftlicher Druck Direktkäufe erschwert. Währungsvolatilität macht die Landekosten importierter Maschinen unvorhersehbar, während Mietzahlungen in lokaler Währung das Wechselkursrisiko auf die Lieferanten verlagern. Mantrac Egypt strukturiert Cat Financial Leasing-to-own-Produkte für ägyptische Marktbedingungen und unterstützt damit mittelgroße Betreiber, die nur begrenzten Zugang zu US-Dollar-Krediten haben[2]Finanzierung,
Mantrac Group, mantracgroup.com . Die Vermietung bietet auch kleineren Betreibern Zugang zu neueren Geräten, was den adressierbaren Markt über die großen Gold- und Phosphatoperationen hinaus erweitern könnte, die derzeit die Nachfrage verankern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Währungsvolatilität und Kosten importierter Ausrüstung | -1.4% | National, mit akuten Auswirkungen auf importabhängige Betriebe | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Kleinbergwerke und autonome Akzeptanz | -0.8% | National, insbesondere kleinere regionale Betriebe betreffend | Mittelfristig (2–4 Jahre) |
| Langsame Aufrüstung der Schienenlogistik für Schüttgutmineralien | -0.7% | National, insbesondere Oberägypten und abgelegene Bergbaukorridore | Mittelfristig (2–4 Jahre) |
| Begrenzte lokale Komponentenfertigung | -0.5% | National, mit ausgeprägten Auswirkungen an wartungsintensiven Standorten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Währungsvolatilität erhöht die Kosten importierter Ausrüstungen
Die meisten großen Bergbaumaschinen und viele kritische Komponenten werden nach Ägypten importiert. Wechselkursvolatilität kann daher die Kosten einer Ausrüstungsbestellung in lokaler Währung verändern, bevor sie abgeschlossen ist. Diese Unsicherheit kann Betreiber dazu veranlassen, Käufe zu verzögern und bestehende Flotten länger zu nutzen. Händler sind auch einem Lagerrisiko ausgesetzt, wenn sich die Ersatzteilkosten schnell verändern. Geringere Lagerverfügbarkeit kann zu längeren Reparaturzyklen für bereits in Betrieb befindliche Ausrüstung führen. Der ägyptische Bergbauausrüstungsmarkt ist betroffen, weil die Kosten für Maschinen, Teile, Finanzierung und Wartung gleichzeitig steigen können. Leasingprodukte und Exportkreditunterstützung können einen Teil des Drucks mildern, beseitigen jedoch nicht die Kostenherausforderung für kleinere Käufer. Ägypten arbeitet auch daran, Logistikkorridore zu entwickeln, die Bergbaugebiete und Häfen verbinden, obwohl das Tempo der Verbesserungen bei Schienen- und Schüttguttransport für abgelegene Projekte entscheidend bleibt.
Fragmentierte Kleinbergwerke begrenzen die Einführung autonomer Systeme
Viele Bergbau- und Steinbruchbetriebe in Ägypten sind klein oder mittelgroß und setzen auf unkomplizierte Ausrüstung, die lokale Teams warten können. Diese Standorte verfügen möglicherweise nicht über die Telemetrie-Infrastruktur, das geschulte Personal für den Fernbetrieb oder die standardisierten Sicherheitssysteme, die für vollständige Autonomie erforderlich sind. Infolgedessen werden Betreiber eher Flottenmanagement, Müdigkeitserkennung und Qualitätskontrolle einführen, bevor sie vollständig autonome Systeme in Betracht ziehen. Große, strukturierte Tagebauminen bieten ein geeigneteres Umfeld für automatisiertes Bohren und Transportieren, da ihre Betriebsmuster konsistenter sind. Große afrikanische Aufträge für autonome und elektrische Ausrüstung veranschaulichen die Art von Betrieb, der diese Systeme unterstützen kann. Wüstenstaub und abgelegene Kommunikationsverbindungen können zusätzliche praktische Herausforderungen für automatisierte Ausrüstung in Ägypten darstellen. Schienen- und Straßenverbindungen beeinflussen auch die Kosten und Aktualität des Transports von Maschinen und Schüttgutmineralien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp: Tagebaugewinnung bleibt die zentrale Ausrüstungsbasis
Tagebauausrüstung soll im Jahr 2025 einen Anteil von 48,38 % am ägyptischen Bergbauausrüstungsmarkt ausmachen und bis 2031 die schnellste CAGR von 14,28 % verzeichnen. Ägyptens Phosphat-, Kalkstein-, Gold- und Kupfervorkommen unterstützen weiterhin den Tagebau, der auf Lader, Muldenkipper, Bohrgeräte und Hilfseinheiten angewiesen ist. Tagebauausrüstung wird oft zur ersten Hauptanforderung, wenn Projekte von der Exploration in die Bauphase übergehen. Der Ersatzbedarf bleibt erheblich, während Händlerunterstützung und Teilverfügbarkeit die Kaufentscheidungen stark beeinflussen.
Untertageausrüstung spielt in der Angebotsmarktstruktur eine geringere Rolle als Tagebaumaschinen, ihre Relevanz könnte jedoch steigen, wenn sich Goldvorkommen unterhalb der aktuellen Tagebauarbeiten erstrecken. Untertageprojekte erfordern spezialisiertes Bohren, Laden, Belüftung und Sicherheitspraktiken, was die technische Unterstützung durch Lieferanten entscheidend macht. Batterieelektrische Bohrgeräte werden kommerziell verfügbar und ermöglichen es Betreibern, emissionsärmere Optionen für neue Untertagebereiche zu bewerten. Zerkleinerungs-, Mahl- und Siebeinheiten bleiben für die Erzaufbereitung notwendig und unterstützen die Nachfrage über die Gewinnungsausrüstung hinaus im ägyptischen Bergbauausrüstungsmarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Automatisierungsgrad: Manueller Betrieb setzt sich fort, während digitale Werkzeuge expandieren
Manuelle Ausrüstung soll im Jahr 2025 einen Anteil von 72,84 % am ägyptischen Bergbauausrüstungsmarkt ausmachen, während vollautonome Ausrüstung bis 2031 die schnellste CAGR von 16,25 % verzeichnen soll. Manueller Betrieb bleibt verbreitet, da viele Bergbaustandorte in Ägypten klein oder mittelgroß sind und mechanische Einfachheit, praktische Wartung und lokalen Servicezugang priorisieren. Der ägyptische Bergbauausrüstungsmarkt verlässt sich weiterhin auf bedienergesteuerte Ausrüstung, insbesondere dort, wo sich ändernde Minenpläne oder begrenzte digitale Infrastruktur eine höhere Automatisierung schwer rechtfertigen lassen.
Halbautonome Ausrüstung bietet eine praktische Brücke zwischen manueller Steuerung und vollständiger Autonomie. Flottenmanagement-, Müdigkeitserkennungs- und Qualitätskontrollwerkzeuge können Transparenz, Sicherheit und Materialhandhabung verbessern, während Standorte technische Kapazitäten aufbauen. Vollautonome Systeme sind besser für große Tagebauminen mit wiederholbaren Routen, zuverlässiger Konnektivität, formalen Verfahren und qualifiziertem Personal geeignet. Der ägyptische Bergbauausrüstungsmarkt wird Autonomie voraussichtlich zuerst in größeren Gold- und Phosphatbetrieben einführen. Gleichzeitig können kleinere Standorte von modularen digitalen Werkzeugen profitieren, die den lokalen Betriebsbedingungen entsprechen.
Nach Antriebsart: Konventionelle Flotten bleiben etabliert, während die Elektrifizierung Unterstützung gewinnt
Verbrennungsmotorausrüstung machte im Jahr 2025 84,17 % des ägyptischen Bergbauausrüstungsmarktes aus, während batterieelektrische Fahrzeuge bis 2031 die schnellste CAGR von 16,68 % verzeichnen sollen. Dieselausrüstung bleibt in Minenflotten gut etabliert, unterstützt durch Kraftstofflagerung, Wartungsroutinen und Technikerkompetenz. Der Ersatz dieser Systeme erfordert eine Planung, die über den Kauf einer neuen Maschine hinausgeht. Die Kosten für Ladeinfrastruktur und die Zuverlässigkeit der Stromversorgung werden die Akzeptanz beeinflussen und die Elektrifizierung schrittweise gestalten. Konventionelle Ausrüstung bleibt an Standorten mit begrenztem Netzzugang wichtig.
Batterieelektrische Ausrüstung hat einen stärkeren wirtschaftlichen Vorteil, wenn Betreiber sie mit geeigneten Energiesystemen kombinieren. Das El-Shaghab-Projekt in Assuan zeigte, dass Solarstromerzeugung und Speicherung netzunabhängige Bergbaulasten unterstützen können. Minenbetreiber müssen Ladepläne, Batterieunterstützung, Belegschaftsqualifikationen und Lastzyklen gemeinsam bewerten. Hybridfahrzeuge bieten eine Zwischenlösung zur Reduzierung des Dieselverbrauchs bei gleichzeitiger Beibehaltung der Backup-Kapazität. Da Hersteller konventionelle und elektrische Modelle anbieten, können Käufer Ausrüstungsentscheidungen mit Standortplänen, Infrastrukturbereitschaft und Betriebsanforderungen in Einklang bringen.
Nach Leistungsabgabe: Mittelklassemaschinen unterstützen etablierte Minenbetriebe
Ausrüstung im Bereich 500–1.000 PS machte im Jahr 2025 57,43 % des ägyptischen Bergbauausrüstungsmarktes aus, während Ausrüstung unter 500 PS bis 2031 die schnellste CAGR von 10,64 % verzeichnen soll. Mittelklassemaschinen bleiben in großen Phosphat- und Goldoperationen entscheidend, da sie den täglichen Transport und das Bohren unterstützen. Käufer wägen Produktivität, Verfügbarkeit, Kraftstoffverbrauch, Händlerunterstützung, Materialart und Minengestaltung ab. Der ägyptische Bergbauausrüstungsmarkt ist auf diese Maschinen angewiesen, um die zuverlässige Bewegung von Erz und Abraum im Tagebau zu gewährleisten.
Ausrüstung über 1.000 PS dient den größten Tagebaubetrieben und bleibt trotz einer engen Kundenbasis strategisch wichtig. Die Nachfrage kann großen Phosphatstandorten und bedeutenden Goldprojekten folgen, bei denen Maschinen spezialisierte Logistik, Wartungsplanung und geschultes Personal erfordern. Ausrüstung unter 500 PS unterstützt Steinbruchbetrieb, Zuschlagstoffe und kleinere Gewinnungsarbeiten, insbesondere in beengten Bereichen. Bauaktivitäten können die Nachfrage durch den Bedarf an Steinbruchmaterial unterstützen. Der ägyptische Bergbauausrüstungsmarkt umfasst eine Reihe von Betriebsgrößen, wobei Händler Maschinengröße, Finanzierung und Serviceunterstützung an die Standortbedingungen anpassen müssen.
Nach Anwendung: Mineralgewinnung bildet die Hauptnachfragebasis
Der Mineralbergbau soll im Jahr 2025 einen Anteil von 50,27 % am ägyptischen Bergbauausrüstungsmarkt halten, während der Metallbergbau bis 2031 die schnellste CAGR von 9,67 % verzeichnen soll. Phosphat, Kalkstein und Quarzsand verankern den Mineralbergbau in Ägypten und unterstützen Gewinnung und industrielle Anwendungen. Die Verbindung von Phosphat mit der inländischen Düngemittelproduktion unterstützt die Nachfrage nach Gewinnungs- und Verarbeitungsausrüstung. Kalkstein- und Quarzsandbetriebe erfordern zuverlässige Ausrüstung für Laden, Transport, Zerkleinern und Materialaufbereitung. Der Kohlebergbau bleibt aufgrund der begrenzten Kohlereserven Ägyptens eingeschränkt.
Goldexploration in der Östlichen Wüste sowie Kupfer- und Zinkprojekte auf dem Sinai unterstützen den Metallbergbau. Projekte, die von der Exploration in die Bauphase übergehen, können Bohr-, Lade-, Transport- und Verarbeitungsausrüstung erfordern. Das Tempo, mit dem Ausbeutungsvereinbarungen in betriebene Minen umgewandelt werden, beeinflusst den ägyptischen Bergbauausrüstungsmarkt. Metallprojekte können längere Planungszeiträume benötigen, da Unternehmen Geologie, Infrastruktur, Genehmigungen und Verarbeitungswege gemeinsam berücksichtigen müssen. Grüne Wasserstoffpläne in der Wirtschaftszone des Suezkanals können auch Interesse an vorgelagerten mineralischen Vorleistungen wecken, wenn damit verbundene Industrieprojekte voranschreiten.
Geografische Analyse
Die Kairo- und Suezkanal-Zone soll im Jahr 2025 einen Anteil von 62,84 % am ägyptischen Bergbauausrüstungsmarkt halten. Das Gebiet dient als Ägyptens wichtigstes Industrie-, Logistik-, Finanzierungs- und Händlerservicezentrum, wobei Groß-Kairo die kommerziellen Unterstützungsaktivitäten anführt. Die Wirtschaftszone des Suezkanals unterstützt auch die Industrieplanung, während Grüne-Wasserstoff-Vorschläge mineralische Vorleistungen wie Eisenerz und Phosphat erfordern könnten. Der Markt profitiert, wenn Lieferanten, Finanziers und Servicenetzwerke Bergbauoperationen von einer zentralen kommerziellen Basis aus unterstützen.
Oberägypten sowie der Sinai- und Rote-Meer-Korridor beherbergen mehrere aktive Mineralvorkommen, darunter Phosphatressourcen rund um El Sebaeya und Abu Tartur. Der El-Shaghab-Standort in Assuan bietet eine lokale Referenz für den netzunabhängigen Solar- und Speichereinsatz im Bergbau. Goldaktivitäten in der Östlichen Wüste und bei Sukari stärken die Rolle dieses Korridors bei der Nachfrage nach ressourcenseitiger Ausrüstung. Abgelegene Standorte erfordern langlebige Maschinen, solide Teileplanung und reaktionsschnellen Außendienst, da der Zugang zu Strom und Dienstleistungen je nach Standort variiert.
Das Nildelta soll bis 2031 die schnellste CAGR von 9,88 % verzeichnen. Die Nachfrage in der Region ist stärker mit Bauaggregaten und Industriemineralien als mit großem Hartgesteinsabbau verbunden. Der Delta-Alexandria-Korridor und die Häfen der Nordküste unterstützen die Ausrüstungsverteilung, den Steinbruchbetrieb, die Verarbeitung und den Transport von Materialien in andere Regionen. Geplante Logistikkorridore könnten den Transport von Schüttgutmineralien und schweren Maschinen erleichtern, während zu den Kunden Steinbruchbetreiber, Baustofflieferanten und Industriemineralverarbeiter gehören können.
Wettbewerbslandschaft
Der ägyptische Bergbauausrüstungsmarkt ist mäßig konsolidiert, wobei Caterpillar, Komatsu, Sandvik, Epiroc und Liebherr führende Positionen innehaben. Diese Unternehmen stützen sich auf eine breite Produktabdeckung und starke Aftersales-Kapazitäten, da Betreiber Ausrüstungsverfügbarkeit über den Erstkauf hinaus benötigen. Mantrac Egypt unterstützt Caterpillar-Ausrüstung durch lokalen Service, Flottenmanagement-Tools, Finanzierungsprodukte und laufende technische Unterstützung. Sandviks Veröffentlichungen batterieelektrischer und elektrischer Bohrlösungen im Jahr 2026 unterstreichen die Bedeutung von Technologie, Teilverfügbarkeit und Lebenszyklusunterstützung.
Chinesische Hersteller erzeugen Wettbewerbsdruck, insbesondere bei Tagebaumaschinen und Muldenkippern, wo der Anschaffungspreis Kaufentscheidungen beeinflussen kann. Ihr Erfolg in Ägypten hängt davon ab, lokalen Service, Teilverfügbarkeit und technische Unterstützung aufzubauen, die den Betriebszeiterfordernissen entsprechen. Kunden können neue Lieferanten in risikoärmeren Anwendungen testen, zögern jedoch möglicherweise, bei Ausrüstung zu wechseln, die an etablierte Wartungssysteme gebunden ist. Vermietung, Leasing, Finanzierung und klare Verpflichtungen zur lebenslangen Unterstützung können etablierten Anbietern helfen, zu reagieren und gleichzeitig das Vertrauen der Betreiber zu erhalten.
Die Mineralverarbeitung hat eine eigenständige Wettbewerbsstruktur, da Betreiber Zerkleinerungs-, Sieb- und verwandte Ausrüstung häufig im Rahmen umfassenderer Anlagen- und Ingenieurdesigns auswählen. Metso Outotec, FLSmidth and Co. und Weir Group PLC bleiben in dieser Nische relevant, wo ein Ausrüstungswechsel schwierig sein kann, nachdem eine Anlage um ein bestimmtes Fließschema herum gebaut wurde. Da Projekte auf inländische Aufbereitung ausgerichtet werden, können Lieferanten früher in den Planungsprozess einbezogen werden. Käufer werden weiterhin Preise, Verfügbarkeit, Energieanforderungen, Finanzierungsoptionen und Servicequalität vergleichen.
Branchenführer im ägyptischen Bergbauausrüstungsmarkt
Caterpillar Inc.
Komatsu Ltd.
Sandvik AB
Epiroc AB
Liebherr-International AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: MaxMine gab die Einführung von MAXI bekannt, seinem neuen KI-Assistenten, der speziell für Flottenmanagement-Systeme im Bergbausektor entwickelt wurde. MAXI nutzt detaillierte Analysen aus den Pulse- und Impact-Systemen von MaxMine, um Leistungsprobleme zu identifizieren, einschließlich betrieblicher Lücken und Gerätefehlfunktionen.
- April 2026: Epiroc AB brachte eine neue Generation von Ladelösungen auf den Markt, die speziell auf die besonderen Herausforderungen des Untertagebergbaus und der Hochleistungselektrifizierung zugeschnitten sind.


Berichtsumfang des ägyptischen Bergbauausrüstungsmarktes
Der ägyptische Bergbauausrüstungsmarkt ist nach Ausrüstungstyp, Automatisierungsgrad, Antriebsart, Leistungsabgabe, Anwendung und Region segmentiert. Nach Ausrüstungstyp ist der Markt in Tagebauausrüstung, Untertageausrüstung, Mineralverarbeitungsausrüstung, Bohr- und Brechgeräte, Zerkleinerungs-, Mahl- und Siebausrüstung sowie Lader und Muldenkipper segmentiert. Nach Automatisierungsgrad ist der Markt in manuelle, halbautonome und vollautonome Ausrüstung segmentiert. Nach Antriebsart ist der Markt in Verbrennungsmotoren, batterieelektrische Fahrzeuge und Hybridfahrzeuge segmentiert. Nach Leistungsabgabe ist der Markt in weniger als 500 PS, 500 bis 1.000 PS und über 1.000 PS segmentiert. Nach Anwendung ist der Markt in Metallbergbau, Mineralbergbau und Kohlebergbau segmentiert. Nach Region ist der Markt in Kairo- und Suezkanal-Zone, Alexandria und Nordküste, Oberägypten, Sinai und Rotes Meer sowie Nildelta segmentiert. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Tagebauausrüstung |
| Untertagebergbauausrüstung |
| Mineralverarbeitungsausrüstung |
| Bohrer und Brecher |
| Brechen, Mahlen und Sieben |
| Lader und Förderfahrzeuge |
| Manuelle Ausrüstung |
| Halbautonome Ausrüstung |
| Vollautonome Ausrüstung |
| Verbrennungsmotorfahrzeuge |
| Batterie-elektrische Fahrzeuge |
| Hybridfahrzeuge |
| Weniger als 500 PS |
| 500 bis 1.000 PS |
| Über 1.000 PS |
| Metallbergbau |
| Mineralbergbau |
| Kohlebergbau |
| Kairo und Suezkanal-Zone |
| Alexandria und Nordküste |
| Oberägypten |
| Sinai und Rotes Meer |
| Nildelta |
| Nach Ausrüstungstyp | Tagebauausrüstung |
| Untertagebergbauausrüstung | |
| Mineralverarbeitungsausrüstung | |
| Bohrer und Brecher | |
| Brechen, Mahlen und Sieben | |
| Lader und Förderfahrzeuge | |
| Nach Automatisierungsgrad | Manuelle Ausrüstung |
| Halbautonome Ausrüstung | |
| Vollautonome Ausrüstung | |
| Nach Antriebsart | Verbrennungsmotorfahrzeuge |
| Batterie-elektrische Fahrzeuge | |
| Hybridfahrzeuge | |
| Nach Leistungsabgabe | Weniger als 500 PS |
| 500 bis 1.000 PS | |
| Über 1.000 PS | |
| Nach Anwendung | Metallbergbau |
| Mineralbergbau | |
| Kohlebergbau | |
| Nach Geografie | Kairo und Suezkanal-Zone |
| Alexandria und Nordküste | |
| Oberägypten | |
| Sinai und Rotes Meer | |
| Nildelta |


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der ägyptische Bergbauausrüstungsmarkt sein und wie schnell wird er wachsen?
Die Größe des ägyptischen Bergbauausrüstungsmarktes betrug 176,53 Millionen USD und soll bis 2031 einen Wert von 301,97 Millionen USD erreichen, ausgehend von 193,05 Millionen USD im Jahr 2026, mit einer CAGR von 9,36 % während des Prognosezeitraums (2026–2031).
Was treibt die Nachfrage nach Bergbauausrüstung in Ägypten an?
Flottenersatz, Explorationsaktivitäten, bergbaupolitische Änderungen sowie die Nachfrage im Zusammenhang mit Phosphat- und Goldprojekten unterstützen Ausrüstungskaufentscheidungen.
Welche Ausrüstungskategorie führt die Nachfrage in Ägypten an?
Tagebauausrüstung führte im Jahr 2025 mit einem Marktanteil von 48,38 %, was die Abhängigkeit des Landes vom Tagebau widerspiegelt.
Warum konzentrieren sich Bergbauausrüstungslieferanten auf Servicenetzwerke in Ägypten?
Minenstandorte benötigen zuverlässigen Zugang zu Teilen, Wartung und technischem Support, insbesondere an abgelegenen Betriebsstandorten.
Welche Regionalzone erzeugt die höchste Ausrüstungsnachfrage?
Die Östliche Wüste verzeichnet das höchste Wachstum der Ausrüstungsnachfrage, prognostiziert mit einer CAGR von 11,2 %.
Was ist das Hauptrisiko für die Ausrüstungsbeschaffung in Ägypten?
Währungsvolatilität, die die Preise für importierte Ausrüstungen seit 2024 um bis zu 30 % erhöht hat, ist das führende Risiko.
Seite zuletzt aktualisiert am:



