
Marktgröße und Marktanteil für Mineralverarbeitungsanlagen in Oman
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
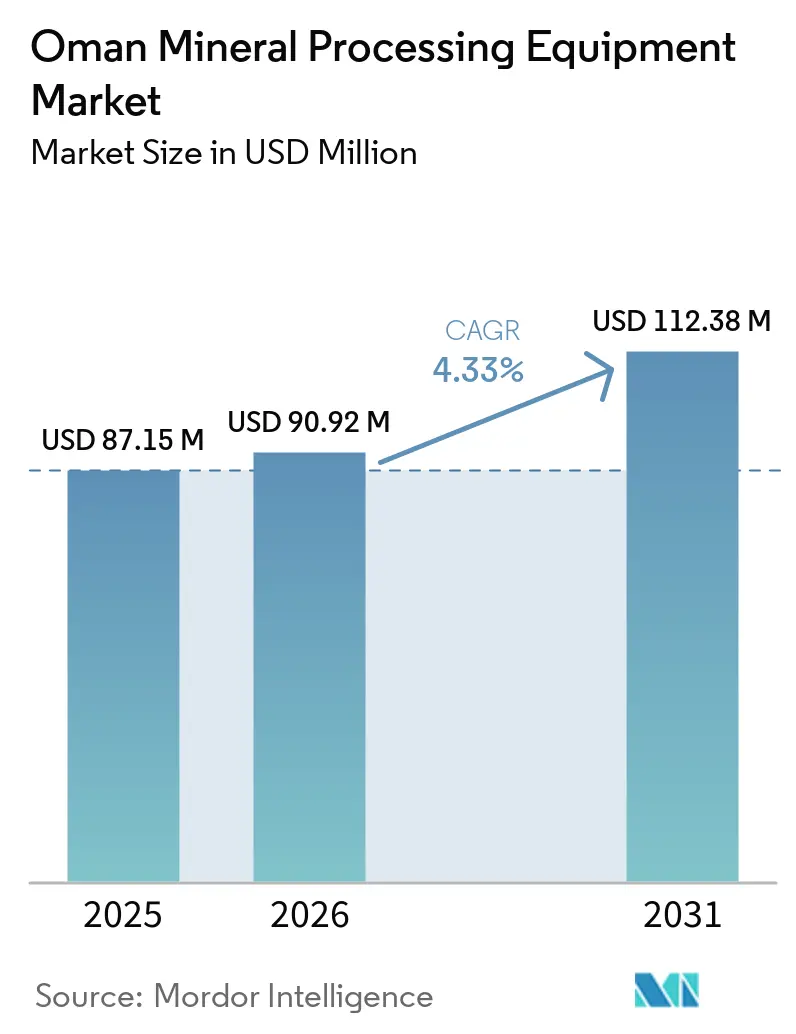
| Marktgröße (2026) | 90.92 Millionen US-Dollar |
| Marktgröße (2031) | 112.38 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.33 % |
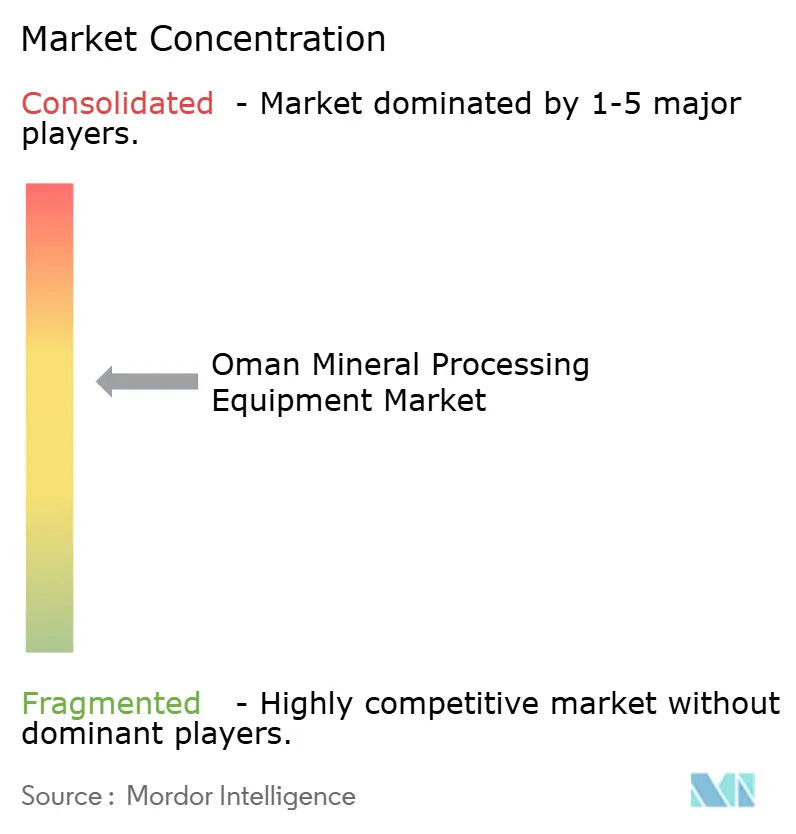
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Mineralverarbeitungsanlagen in Oman von Mordor Intelligence
Die Größe des Oman Marktes für Mineralaufbereitungsanlagen wurde im Jahr 2025 auf 87,15 Millionen USD geschätzt und wird für 2026 auf 90,92 Millionen USD beziffert; bis 2031 wird ein Anstieg auf 112,38 Millionen USD bei einer CAGR von 4,33 % über den Zeitraum 2026–2031 prognostiziert. Erhöhte Kapitalausgaben für Kupfer- und Chromitvorkommen im Rahmen von Vision 2040, sinkende Tarife für erneuerbare Energien, die die Mahlkosten senken, sowie zollfreie Importanreize in den Freizonen des Landes stützen gemeinsam einen stetigen Auftragseingang für Anlagen. Die Nachfrage ist am stärksten bei Brechern, Mahlwerken und Flotationszellen, die Aufbereitungsprojekte unterstützen, die nun von der Machbarkeitsstudie in die Bauphase übergehen. Gleichzeitig lösen rasche nachgelagerte Investitionen in Lithium-Batteriematerialien eine frühzeitige Beschaffung von Feinmahl- und Klassierungsanlagen aus, was signalisiert, dass die Technologieübernahme selbst vor der inländischen Lithiumgewinnung beschleunigt wird. Anbieter, die vorausschauende Wartung, Fernüberwachung und lokale Schulungen in ihr Angebot bündeln, sind gut positioniert, um mehrjährige Serviceerlöse zu sichern und bei öffentlichen Ausschreibungen höhere In-Country-Value (ICV)-Wertungen zu erzielen.
Wichtigste Erkenntnisse des Berichts
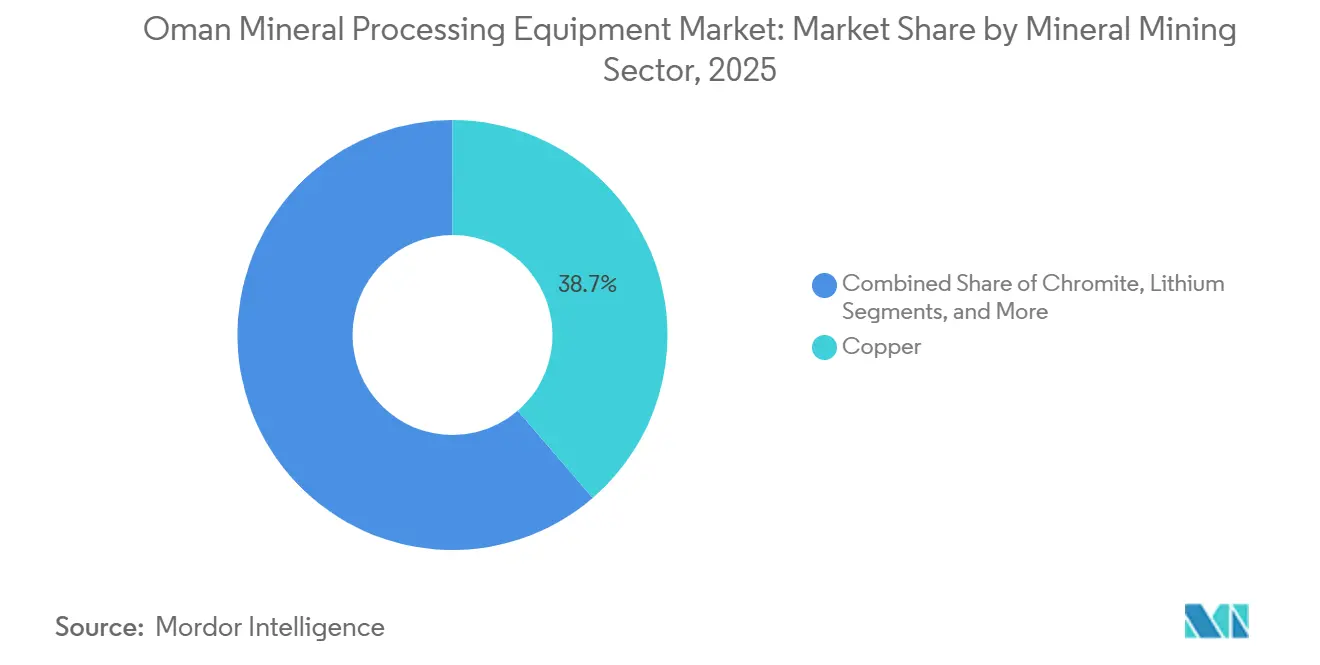
- Nach Mineralsektor führte Kupfer mit einem Anteil von 38,71 % am Markt für Mineralaufbereitungsanlagen in Oman im Jahr 2025, während Lithiumanwendungen bis 2031 voraussichtlich mit einer CAGR von 5,37 % wachsen werden.
- Nach Anlagentyp entfielen 27,14 % des Marktvolumens für Mineralaufbereitungsanlagen in Oman im Jahr 2025 auf Brecher, während Bohr- und Abbruchgeräte bis 2031 voraussichtlich mit einer CAGR von 6,35 % wachsen werden.
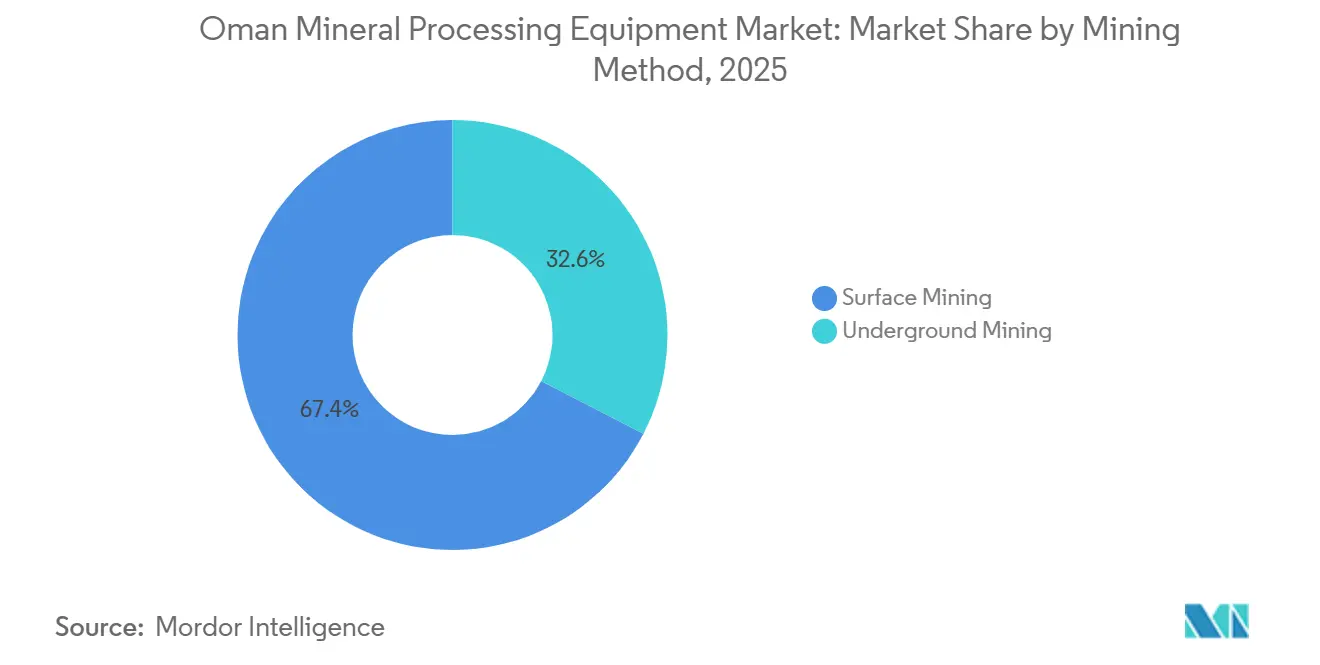
- Nach Abbaumethode entfielen 67,37 % des Marktanteils für Mineralaufbereitungsanlagen in Oman im Jahr 2025 auf den Tagebau, während unterirdische Verfahren mit einer CAGR von 6,41 % bis 2031 voranschreiten.
- Nach Automatisierungsgrad repräsentierten manuelle Systeme 41,28 % der Anlagennachfrage im Jahr 2025, während vollautomatisierte Plattformen im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 5,43 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Mineralverarbeitungsanlagen in Oman
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Kupfer- und Chromit-Erweiterungsprojekte im Rahmen von Vision 2040 | +1.2% | National, konzentriert in den Wilayats Sohar, Yanqul und Liwa | Mittelfristig (2–4 Jahre) |
| Staatlich unterstützte Finanzierung über Minerals Development Oman (MDO) | +0.9% | National, über 14 MDO-Konzessionsblöcke mit einer Gesamtfläche von 23.763 km² | Langfristig (≥ 4 Jahre) |
| In-Country-Value (ICV)-Regeln treiben effizienzorientierte Modernisierungen voran | +0.7% | National, durchgesetzt über öffentliche Beschaffung und Konzessionsverträge | Kurzfristig (≤ 2 Jahre) |
| Sinkende Tarife für erneuerbare Energien fördern energieintensives Mahlen | +0.6% | National, mit frühen Gewinnen in der Industriestadt Sohar und der Sonderwirtschaftszone Duqm | Mittelfristig (2–4 Jahre) |
| Reformen bei der Explorationslizenzierung beschleunigen Minenanlaufphasen | +0.5% | National, mit Priorität in den Gouvernoraten Al Wusta, A'Dhahirah und Musandam | Mittelfristig (2–4 Jahre) |
| Freihandelsindustriezonen mit Zollbefreiung für schwere Maschinen | +0.4% | Freizone Sohar, Sonderwirtschaftszone Duqm, Freizone Salalah | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Kupfer- und Chromit-Erweiterungsprojekte im Rahmen von Vision 2040
Vorzeigeprojekte wie das Mazoon-Kupferprojekt, das Anfang 2027 eine Aufbereitungsanlage mit 2,5 Millionen t/Jahr liefert, zusammen mit Gulf Alloys' Kapazitätssteigerung bei Ferrochrom auf 400.000 t/Jahr bis 2030, führen direkt zu mehrjährigen Beschaffungszyklen für Primär- und Feinmahlkreisläufe. Bereits vergebene Anlagenpakete umfassen Brecher, SAG-Mühlen und TankCell-Flotationseinheiten von Metso im Wert von 30 Millionen USD, was eine solide Auftragsvisibilität bis 2026 signalisiert. Zusätzliche Nachfrage entsteht durch die Kupfermine Al Baydha, die für 2026 das erste Erz plant und mobile Brecher sowie Aufgabegeräte für die anfänglichen Hochlaufmengen spezifiziert. Die Projektkonzentration in Sohar-Liwa-Yanqul bündelt die Logistik, senkt die Servicekosten und ermöglicht es OEMs, gemeinsame Lagerbestände zu nutzen. Insgesamt sichert ein gebundenes Kapital von mehr als 500 Millionen USD eine stetige Pipeline an Installationsarbeiten für globale und lokale Anbieter gleichermaßen.
Staatlich unterstützte Finanzierung über Minerals Development Oman (MDO)
MDOs Investitionsanstieg auf 102,5 Millionen OMR (266 Millionen USD) bis Ende 2024 unterstreicht die Bereitschaft des Staates, Frühphasenexploration und nachgelagerte Aufbereitung mitzufinanzieren. Das Unternehmen bohrte 2024 48.000 m, was beträchtliche Chromit-, Silizium- und Dolomitressourcen bestätigte, die nun Machbarkeitsstudien für Ferrosilizium-, Magnesiummetall- und Titandioxidanlagen speisen. Über sein Ring-Fencing-Programm flossen 29 % der Beschaffungsausgaben an KMU-Auftragnehmer, was die Eintrittsbarrieren für omanische Dienstleistungsunternehmen senkte. Diese Maßnahmen verkürzen die Amortisationszeiträume für Aufbereitungsanlagen, erweitern den Pool qualifizierter Bieter und halten die Ausschreibungsaktivität über den aktuellen Bauzyklus hinaus aufrecht [1]„Jahresbericht 2024,” Minerals Development Oman, mdo.om.
In-Country-Value (ICV)-Regeln treiben effizienzorientierte Modernisierungen voran
Beschaffungsbewertungen, die lokale Servicezentren und Wissenstransfer honorieren, veranlassen OEMs dazu, Hardware mit digitalen Zwillingen, simulatorbasierter Schulung und Fernüberwachung zu kombinieren. Metsos Mazoon-Paket umfasst ein eigenes omanisches Servicezentrum, während Hitachis Baggerlieferung an Galfar auf den Händler Al Fairuz für Garantie und Technikerschulung setzt. Strengere ICV-Prüfungen lenken Käufer daher zu Lieferanten, die in der Lage sind, vorausschauende Analysen und Personalentwicklung in einem einzigen Vertrag zu verankern, was Aftersales-Beziehungen festigt und die Anlagenverfügbarkeit verbessert [2]„ICV-Beschäftigungsziele 2025,” Ministerium für Arbeit, labour.gov.om.
Sinkende Tarife für erneuerbare Energien fördern energieintensives Mahlen
Netzgekoppelte Solar- und Windenergie deckt bereits 11,5 % der omanischen Last, mit einem Ziel von 30 % bis 2030. Jinnan Iron & Steels Sohar-Aufbereitungsanlage installiert rund 25 MW Vertimill-Kapazität, die Last auf kostengünstigen solaren Tagesstrom verlagern kann, wodurch die Betriebsstromkosten um geschätzte 10–15 % gesenkt werden. Der parallele Einsatz von Trockenmahlverfahren bei Vulcan Pelletizing eliminiert Wasser vollständig aus dem Kreislaufdesign und passt sich damit weiter an die Verfügbarkeit von Grünstrom in ariden Gouvernoraten an. Mit steigendem Anteil erneuerbarer Energien werden Differenztarife energieeffiziente Hochdurchsatzmühlen begünstigen und Nachrüstaufträge an bestehenden Standorten antreiben.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Akuter Wassermangel schränkt die Nassaufbereitung ein | -0.5% | National, am stärksten ausgeprägt in Al Wusta, A'Dhahirah und den Binnengouvernoraten | Langfristig (≥ 4 Jahre) |
| Logistiklücken – Verzögerter Bahnanschluss an Bergbaucluster im Landesinneren | -0.4% | National, konzentriert in A'Dhahirah, Al Wusta und Musandam | Mittelfristig (2–4 Jahre) |
| Strenge Staub- und Emissionsvorschriften | -0.3% | National, durchgesetzt durch das Ministerium für Umwelt und Klimaangelegenheiten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Fachkräfte in der Mechatronik für die Anlagenautomatisierung | -0.3% | National, mit akutem Mangel in den Industriezonen Sohar, Duqm und Salalah | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Akuter Wassermangel schränkt die Nassaufbereitung ein
Süßwasserressourcen von kaum 1,4 km³ zwingen Bergbauunternehmen dazu, die Wirtschaftlichkeit von Trocken- gegenüber Nasskreisläufen sorgfältig abzuwägen. Mazoon hat sich für ein Design mit null Flüssigkeitsabgabe entschieden, das auf Hochdichte-Eindickern und Larox-Filterpressen basiert, während Vulcan Pelletizing auf Trockenmühlen mit Luftklassierung umgestellt hat. Obwohl solche Anlagen einen Kapitalaufschlag von 20–30 % aufweisen, entfallen Hydrozyklon-Prozesswasser und die Fläche für Tailingsteiche wird reduziert – ein entscheidender Vorteil angesichts verschärfter Umweltgenehmigungen.
Logistiklücken – Verzögerter Bahnanschluss an Bergbaucluster im Landesinneren
Bis der 435 km lange Bergbau-Streckenabschnitt im Jahr 2028 in Betrieb geht, werden Betreiber, die Kupferkonzentrat aus Yanqul oder Chromit aus A'Dhahirah transportieren, weiterhin auf den Straßentransport angewiesen sein, der bis zu 0,12 USD pro Tonnenkilometer kostet. Diese erhöhten Logistikkosten machen den Ferntransport weniger wirtschaftlich, insbesondere für Minen in abgelegenen Bezirken mit eingeschränktem Zugang zu Schienen- oder hafengebundener Infrastruktur. Hohe Lkw-Tarife begrenzen Durchsatzerweiterungen, erhöhen die Kostensensitivität neuer Bergbauprojekte und treiben die Nachfrage nach mobilen oder modularen Aufbereitungsanlagen an, die näher an den Abbaustandorten eingesetzt werden können. Durch die Verringerung des Bedarfs an fester nachgelagerter Infrastruktur vor der Inbetriebnahme der Bahnverbindung helfen diese Lösungen den Betreibern, das Risiko gestrandeter Infrastruktur zu senken und eine größere Flexibilität bei der Skalierung der Produktion zu erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mineralbergbausektor: Kupfer dominiert, Lithium beschleunigt
Kupfer erfasste 38,71 % des Marktvolumens für Mineralaufbereitungsanlagen in Oman im Jahr 2025, gestützt durch die Minen Mazoon, Lasail und Al Baydha, die gemeinsam Aufträge für Brecher, SAG-/Kugelmühlen und TankCell-Flotationslinien aufrechterhalten. Der Neustart von Lasail allein verarbeitet 500.000 t/Jahr Erz mit einem Gehalt von 18–22 % Cu und benötigt mobile Brecher und Plattenbandförderer für die Handhabung von Massivsulfidmaterial. Mazoons Konzentrator mit 2,5 Millionen t/Jahr fügt Larox FFP 3512-Filter und Hochleistungseindicker als Teil seines Null-Flüssigkeitsablass-Fließschemas hinzu.
Chromit belegt den zweiten Platz, unterstützt durch Gulf Alloys' Ambition, bis 2030 400.000 t/Jahr Ferrochrom zu erreichen, was die Nachfrage nach Magnetabscheidern und Schwermedia-Zyklonen antreibt. Der aktuelle Beitrag von Lithium ist gering, doch seine CAGR von 5,37 % macht es zum am schnellsten wachsenden Segment, da Kathoden- und Anodenmaterialwerke in Salalah und Sohar Attritor-Mühlen, Sprühtrockner und Kalzinierungsöfen in Erwartung künftiger inländischer Soleprojekte vorbestellen. Der Marktanteil für Mineralaufbereitungsanlagen in Oman neigt sich daher kurzfristig in Richtung Kupfer, während Lithiums Dynamik innerhalb eines Jahrzehnts einen strategischen Schwenk hin zu Batterie-Wertschöpfungsketten signalisiert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anlagentyp: Brecher führen, Bohrgeräte beschleunigen
Brecher entfielen auf 27,14 % der Ausgaben im Jahr 2025, was die anhaltende Tagebauproduktion widerspiegelt, die Erz von 1.000 mm auf unter 25 mm Aufgabegut für die Mahlung verkleinert. Metsos Nordberg C130- und HP200e-Einheiten bei Mazoon veranschaulichen diese Nachfrage. Mahlmühlen bleiben die zweitgrößte Kategorie und verschaffen sich durch Vertimill-Installationen einen Wettbewerbsvorteil, die den Stromverbrauch um 20–30 % senken und günstigere Tagessolartarife nutzen.
Bohr- und Abbruchgeräte verzeichnen mit 6,35 % bis 2031 die höchste CAGR, da die Explorationsmeter im Rahmen der vereinfachten Lizenzierungsrunde 2025 zunehmen und Epiroc-Oberflächenbohranlagen sowie Hydraulikhämmer anziehen. Pumpen, Eindicker, Siebe und Abscheider bilden das Prozessunterstützungsgerüst, während das Segment „Sonstiges” – Flotationszellen, Filter und Online-Analysatoren – inkrementelle Ausgaben im Zusammenhang mit Automatisierung und Wassereinsparung erfasst. Die Mikromischung der Aufträge deutet auf eine schrittweise Verlagerung von der Massentonnagebrechung hin zu intelligenteren, sensorbestückten Trenngeräten hin, die in fortschrittliche Regelkreise integriert werden.
Nach Bergbaumethode: Tagebau dominiert, Untertagebau entsteht
Der Tagebau entfiel auf 67,37 % der Nachfrage im Jahr 2025, da flache Kupfer- und Chromitgruben niedrige Abraumverhältnisse und Freizonenimportanreize für Bagger und Muldenkipper nutzen. Hitachis Lieferung von 22 ZX490LC-7G-Baggern an Galfar im August 2024 veranschaulicht Skaleneffekte und Effizienzverbesserungen mit 16–17 % Kraftstoffeinsparungen gegenüber Vorgängermodellen.
Unterirdische Verfahren verzeichnen jedoch mit einer CAGR von 6,41 % das stärkste Wachstum, angetrieben durch tiefere Erzkörper unterhalb von Lasail und Al Baydha. Mechanisierte Bohrlafetten, Ladegeräte (LHDs) und Versatzpastensysteme – Bereiche, auf die sich Epiroc und Sandvik spezialisiert haben – sind nun in Vorprojektbudgets aufgenommen. Da Tailings-Flächen einer strengeren Prüfung unterliegen, begrenzt der unterirdische Abbau in Kombination mit Versatzpaste das Abraumgestein an der Oberfläche und hilft Projekten, Umwelthürden schneller zu überwinden.
Nach Automatisierungsgrad: Manuell bleibt bestehen, Vollautomatisch gewinnt
Manuelle Steuerungen machen nach wie vor 41,28 % der installierten Anlagen aus, da ausländische Bediener weiterhin zahlreich vorhanden sind, doch halb- und vollautomatisierte Systeme steigen auf der Grundlage von ICV-Gutschriften, die Technologietransfer belohnen. Metsos PSI500i-Partikelgrößenanalysatoren und Courier 6X SL-Elementaranalysatoren liefern Live-Datenströme, die eine geschlossene Mühlen- und Flotationssteuerung ermöglichen und Ausbeuteverluste um bis zu 5 % reduzieren.
Vollautomatisierte Plattformen verzeichnen eine CAGR von 5,43 %, da Originalgerätehersteller Ferndiagnose, Cloud-Dashboards und KI-gestützte Wartung in die Kernhardware integrieren. Die Wachstumskurve hängt davon ab, die Qualifikationslücke in der Mechatronik zu schließen; öffentlich-private Schulungsmodule werden daher zunehmend zu vertraglichen Voraussetzungen, die die Personalentwicklung mit der Investitionsausgabenplanung in Einklang bringen.
Geografische Analyse
Sohar-Liwa-Yanqul bildet den Anker des Oman Marktes für Mineralaufbereitungsanlagen mit einer erheblichen Pipeline an gebundenen Projekten in den Bereichen Kupfer, Eisenerz, Ferrochrom, Anodenmaterial und Titandioxidverarbeitung. Die Erweiterung des Schüttgutterminals im Hafen Sohar, die mit C. Steinweg Oman unterzeichnet wurde, erweitert die Lagerkapazität erheblich und rationalisiert Konzentratexporte, wodurch das Liegegelrisiko für neue Marktteilnehmer sinkt. Die im Landesinneren gelegenen Minen Mazoon und Al Baydha sind bis zur Inbetriebnahme des Bahnabzweigs auf ASYAD-Straßentransport angewiesen, was die Nachfrage nach mobilen Grubeneinheiten und modularen Anlagen aufrechterhält, die gestrandete Vermögenswerte begrenzen.
Die Sonderwirtschaftszone Duqm an der Zentralküste profitiert von einer kürzlich angekündigten umfangreichen Hafenerweiterung. Die Erweiterung positioniert Duqm für das Industriemineralienprojekt Ash Shuwaymiyah, sobald Machbarkeits- und Hafeninfrastrukturstudien abgeschlossen sind. Freizonenreize spiegeln jene in Sohar wider und machen Duqm attraktiv für Kalkstein-, Gips- und Siliziumfließschemata, die Drehtrommeltrockner und Luftklassierer statt großer Zerkleinerungslinien erfordern.
Die Freizone Salalah im Süden unterstützt die Batteriematerialstrategie, wobei GFCL EVs Kathodenanlage und angrenzende Projekte Feinmahl-Attritor-Mühlen zollfrei importieren. Die Binnengouvernorate Al Wusta und A'Dhahirah verfügen über bedeutende Silizium- und Dolomitressourcen. Akute Wasserknappheit und der aufgeschobene Bahnanschluss verzögern jedoch weiterhin großangelegte Entwicklungen und halten Projektpipelines vorerst entlang der küstennahen Logistikzentren konzentriert.
Wettbewerbslandschaft
Der Oman Markt für Mineralaufbereitungsanlagen bleibt mäßig konzentriert. Globale OEMs sichern sich die meisten Primärlieferverträge, während lokale Händler das Wartungs- und Ersatzteilgeschäft übernehmen. Metso ist gut positioniert, um die Führung zu übernehmen, gestützt durch einen bedeutenden Kupferaufbereitungs-Hardwarevertrag und ein nicht offengelegtes, aber wesentliches Vertimill- und Eindicker-Paket für Jinnan Iron & Steel. FLSmidth differenziert sich durch Trockenmahllinien, die den Wasserverbrauch eliminieren und damit den Wasserknappheitsbeschränkungen des Landes entsprechen. Hitachis umfangreicher Baggerauftrag, der über Al Fairuz abgewickelt wird, unterstreicht die Rolle von Händlernetzwerken und ICV-gesteuerten Schulungsverpflichtungen bei der Beeinflussung von Ausschreibungen für schwere mobile Geräte.
Epiroc positioniert sich über Bin Salim Enterprises für das Untertagewachstum, indem es Bohrlafetten und Gebirgsverankerungssätze anbietet, die auf tiefere Kupfererzlagerstätten kalibriert sind und sich nun in der Entwurfsphase befinden. TAKRAFs DELKOR-Einheit zielt auf die Nachfrage nach Tailingsfiltration ab, während seine IPCC-Systeme eine geringere Kohlenstoffintensität für Tagebaubetriebe unterstützen, die mit Kraftstoffpreisvolatilität konfrontiert sind.
Chinesische Anbieter bieten preisgünstige Brecher und Siebe an. Begrenzte Aftersales-Abdeckung und ICV-Strafen schränken jedoch ihren Marktanteil ein. Die Integration von Hardware und Software – einschließlich vorausschauender Wartung, digitaler Zwillinge und Fernüberwachung – entwickelt sich zur Gewinnerstrategie für OEMs, die stabile Nachmarkterlöse anstreben.
Marktführer für Mineralverarbeitungsanlagen in Oman
Metso Outotec
Sandvik AB
FLSmidth A/S
Weir Group PLC
Komatsu Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Die Oman Minerals Trading Company führte ihre erste integrierte Lieferung von omanischem Chromiterz über den Hafen Sohar durch und überschritt dabei 50.000 Tonnen. Dieser Meilenstein markiert eine neue Phase im Export von omanischem Chromiterz.
- Juni 2026: Die Gulf Metal Materials Company erweiterte ihre Chromaufbereitungskapazität in ihrem Werk in Samail, Oman. Die mit einer Investition von rund 5,2 Millionen USD (2 Millionen OMR) entwickelte Anlage ist eine der größten Chromerzaufbereitungs- und -reinigungsanlagen in Oman und der weiteren Region.
- März 2025: Metso stellte ein nachhaltiges Laugungsverfahren für kupferarme Konzentrate vor, das weniger Prozesswasser verbraucht und eine höhere Ausbeute erzielt, was für omanische Projekte, die mit Wassernutzungsbeschränkungen konfrontiert sind, zeitgemäß ist.
- November 2025: Minerals Development Oman (MDO) unterzeichnete eine Partnerschaftsvereinbarung im Wert von 204 Millionen OMR (530 Millionen USD) mit der indischen JSW Group für das South Minerals Project. Das Projekt erstreckt sich über drei Konzessionsgebiete mit einer Fläche von 1.500 km² und erfordert umfangreiche integrierte Gewinnungs- und Aufbereitungsmaschinen für Gips und Kalkstein.


Berichtsumfang für den Markt für Mineralverarbeitungsanlagen in Oman
Der Umfang des Berichts umfasst den Mineralbergbausektor (Kupfer, Chromit, Lithium, Eisenerz und Sonstige), den Anlagentyp (Brecher, Mahlwerke, Aufgabegeräte und Förderer, Bohr- & Abbruchgeräte, Siebe & Separatoren, Pumpen & Eindickergeräte und Sonstige), die Bergbaumethode (Tagebau und Untertagebau) und den Automatisierungsgrad (Manuell, Halbautomatisch und Vollautomatisch). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Kupfer |
| Chromit |
| Lithium |
| Eisenerz |
| Sonstige |
| Brecher |
| Mahlwerke |
| Zuführgeräte und Förderbänder |
| Bohrgeräte und Brechwerkzeuge |
| Siebe und Abscheider |
| Pumpen und Eindicker |
| Sonstige |
| Tagebau |
| Untertagebau |
| Manuell |
| Halbautomatisiert |
| Vollautomatisiert |
| Nach Mineralbergbausektor | Kupfer |
| Chromit | |
| Lithium | |
| Eisenerz | |
| Sonstige | |
| Nach Anlagentyp | Brecher |
| Mahlwerke | |
| Zuführgeräte und Förderbänder | |
| Bohrgeräte und Brechwerkzeuge | |
| Siebe und Abscheider | |
| Pumpen und Eindicker | |
| Sonstige | |
| Nach Bergbaumethode | Tagebau |
| Untertagebau | |
| Nach Automatisierungsgrad | Manuell |
| Halbautomatisiert | |
| Vollautomatisiert |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Oman Markt für Mineralaufbereitungsanlagen heute?
Er wird im Jahr 2026 auf 90,92 Millionen USD geschätzt und soll bis 2031 112,38 Millionen USD erreichen.
Welches Mineral treibt den Großteil der Anlagennachfrage an?
Kupfer stellt mit 38,71 % der Ausgaben im Jahr 2025 den größten Anteil dar, was mehrere Tagebau- und Aufbereitungsanlagenbauten widerspiegelt.
Was ist die am schnellsten wachsende Anlagenkategorie?
Bohr- und Abbruchgeräte, angekurbelt durch erneute Explorationsbohraktivitäten, verzeichnen bis 2031 eine CAGR von 4,35 %.
Wo befinden sich die meisten Aufbereitungsanlagen?
Der Korridor Sohar-Liwa-Yanqul beherbergt die Mehrheit der aktuellen und geplanten Aufbereitungsanlagen und nutzt dabei Hafen- und Freizonenreize.
Wie werden Wasserknappheitsbeschränkungen angegangen?
Neue Projekte setzen auf Trockenmahlkreisläufe, Hochdichte-Eindickergeräte und Filterpressentailingsysteme, um Fließschemata mit null Flüssigkeitsabgabe zu erreichen.
Welche Rolle spielt die Automatisierung beim künftigen Wachstum?
Vollautomatische Systeme, unterstützt durch Online-Analysatoren und Ferndiagnose, sollen mit einer CAGR von 4,43 % wachsen, da ICV-Regeln den Technologietransfer begünstigen.
Seite zuletzt aktualisiert am:



