
Tamaño y Participación del Mercado de Equipos de Minería en Egipto
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
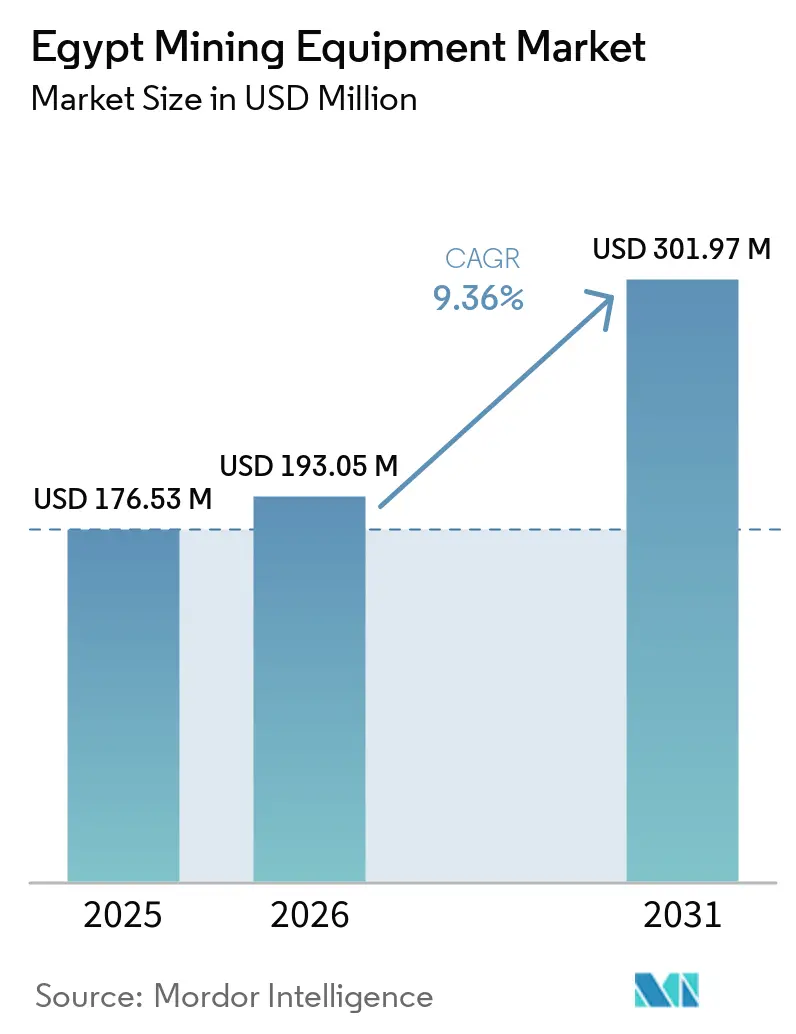
| Tamaño del Mercado (2026) | 193.05 Millones de dólares |
| Tamaño del Mercado (2031) | 301.97 Millones de dólares |
| Growth Rate (2026 - 2031) | 9.36 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Minería en Egipto por Mordor Intelligence
El tamaño del mercado de equipos de minería en Egipto fue valorado en 176,53 millones de USD en 2026 y se prevé que alcance 301,97 millones de USD en 2031, frente a 193,05 millones de USD en 2026, a una CAGR del 9,36% durante el período de pronóstico (2026-2031). Los cambios de política que simplifican la inversión minera pueden acercar los proyectos de exploración a las decisiones de compra de equipos. La demanda de reemplazo también respalda las ventas porque muchas flotas de superficie han operado a través de ciclos de mantenimiento prolongados. Los operadores están evaluando el costo de los equipos, el acceso a servicios, el financiamiento y el consumo de combustible con mayor atención que antes. Los acuerdos de alquiler y arrendamiento pueden ayudar a los operadores más pequeños a utilizar maquinaria más nueva sin realizar una compra inicial completa. El mercado de equipos de minería en Egipto depende, por tanto, tanto de la actividad de desarrollo minero como de la capacidad de los proveedores para dar soporte a los equipos durante toda su vida operativa.
Conclusiones Clave del Informe
- Por tipo de equipo, los equipos de minería de superficie representaron el 48,38% de la participación del mercado de equipos de minería en Egipto en 2025 y se proyecta que registren la CAGR más rápida del 14,28% hasta 2031.
- Por nivel de automatización, los equipos manuales representaron el 72,84% de la participación del mercado de equipos de minería en Egipto en 2025, mientras que se proyecta que los equipos totalmente autónomos registren la CAGR más rápida del 16,25% hasta 2031.
- Por tipo de tren de potencia, los equipos con motor de combustión interna representaron el 84,17% de la participación del mercado de equipos de minería en Egipto en 2025, mientras que se proyecta que los equipos eléctricos de batería registren la CAGR más rápida del 16,68% hasta 2031.
- Por potencia de salida, los equipos de 500 a 1.000 HP representaron el 57,43% de la participación del mercado de equipos de minería en Egipto en 2025, mientras que se proyecta que los equipos por debajo de 500 HP registren la CAGR más rápida del 10,64% hasta 2031.
- Por aplicación, la minería de minerales representó el 50,27% de la participación del mercado de equipos de minería en Egipto en 2025, mientras que se proyecta que la minería de metales registre la CAGR proyectada más rápida del 9,67% hasta 2031.
- Por geografía, la Zona de El Cairo y el Canal de Suez representó el 62,84% de la participación del mercado de equipos de minería en Egipto en 2025, mientras que se proyecta que el Delta del Nilo registre la CAGR más rápida del 9,88% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Equipos de Minería en Egipto
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso Gubernamental para Aumentar la Contribución de la Minería | +2.1% | Nacional, con concentración en el Desierto Oriental y el Triángulo Dorado | Largo Plazo (≥ 4 Años) |
| Licencias de Exploración de Oro y Fosfato | +1.8% | Desierto Oriental, Desierto Occidental, Península del Sinaí | Mediano Plazo (2–4 Años) |
| Demanda de Reemplazo de Flotas de Superficie Envejecidas | +1.2% | Nacional, particularmente en las regiones mineras existentes | Corto Plazo (≤ 2 Años) |
| Adopción de Equipos en Alquiler y Arrendamiento | +0.9% | El Cairo y la Zona del Canal de Suez, Región de Alejandría | Mediano Plazo (2–4 Años) |
| Demanda de Insumos para Hidrógeno Verde | +0.8% | Zona Económica del Canal de Suez, Áreas Costeras del Mar Rojo | Largo Plazo (≥ 4 Años) |
| Solar con Almacenamiento para Camiones Eléctricos de Batería | +0.6% | Nacional, con adopción temprana en las principales operaciones mineras | Mediano Plazo (2–4 Años) |
| Fuente: Mordor Intelligence | |||
Impulso Gubernamental para Elevar la Minería al 5-6% del PIB para 2030
La política minera de Egipto ha avanzado hacia una promoción de inversiones más activa. El marco revisado de inversión minera aprobado en mayo de 2026 redujo el requisito mínimo de participación accionaria del gobierno y disminuyó los costos de arrendamiento de sitios[1]Egipto Modifica las Regulaciones de Recursos Minerales: Lo que Necesita Saber,
Al Tamimi & CO., tamimi.com. También estableció un proceso de licenciamiento más corto, que puede reducir el tiempo entre una decisión sobre recursos y la actividad del proyecto. El plan del gobierno para una encuesta geofísica aérea integral puede mejorar la información geológica disponible para los posibles inversores. Una mejor información puede reducir la incertidumbre en las etapas iniciales de los proyectos de oro, fosfato y otros minerales. La agenda de reformas también otorga mayor importancia a la Autoridad Egipcia de Recursos Minerales como institución capaz de llevar los proyectos a través del proceso de aprobación. El esfuerzo de política es relevante en todo Egipto, pero es particularmente importante para las áreas de depósitos en el Alto Egipto y el corredor de Sinaí y el Mar Rojo.
Crecimiento de Licencias de Exploración de Oro y Fosfato tras la Ley de Minería de 2019
La actividad minera puede requerir más equipos cuando el mineral se procesa localmente en lugar de enviarse en forma bruta. La dirección política de Egipto ha enfatizado las industrias manufactureras y extractivas, lo que respalda el interés en la beneficiación doméstica. Los proyectos de fosfato son especialmente importantes porque pueden vincular la extracción con la fabricación de fertilizantes. Esta conexión puede generar demanda de equipos de excavación, sistemas de manejo de materiales, trituración y capacidad de procesamiento de minerales. Los proyectos de hidrógeno verde en la Zona Económica del Canal de Suez también pueden aumentar la demanda de insumos aguas arriba, como mineral de hierro y fosfato. La demanda relevante no se limita a una sola categoría de máquinas, ya que los proyectos industriales pueden requerir equipos en la mina, la planta de procesamiento y la interfaz de transporte. El mercado de equipos de minería en Egipto se ve afectado cuando la planificación industrial acerca estas actividades entre sí.
Alta Demanda de Sustitución de Flotas Envejecidas en Minas de Superficie
Una parte sustancial de la flota de superficie activa entró en servicio antes de 2015 y ha permanecido en operación a través de ciclos de mantenimiento prolongados. Las reparaciones continuas pueden mantener los equipos disponibles, pero también pueden reducir la confiabilidad y aumentar la presión operativa en los sitios mineros. Los operadores necesitan cada vez más equilibrar el costo de las revisiones mayores frente al valor de reemplazar las unidades más antiguas. Este requisito de reemplazo es especialmente relevante para cargadoras, camiones de acarreo, equipos de perforación y maquinaria de apoyo utilizados en operaciones a cielo abierto. El mercado de equipos de minería en Egipto se ve respaldado por esta necesidad, incluso cuando la construcción de nuevas minas avanza lentamente. Las opciones de alquiler y arrendamiento con opción a compra ofrecen a los operadores otra forma de gestionar el costo de los equipos importados. Las estructuras de pago en moneda local pueden reducir parte de la exposición inmediata que enfrenta un comprador cuando los tipos de cambio se mueven. Estos acuerdos son especialmente útiles para las operaciones de tamaño mediano que tienen acceso limitado al crédito en moneda extranjera.
Auge del Alquiler/Arrendamiento de Equipos para Diferir el Gasto de Capital
El alquiler de equipos está creciendo como canal de adquisición a medida que las presiones económicas dificultan las compras directas. La volatilidad cambiaria hace que el costo de desembarque de la maquinaria importada sea impredecible, mientras que los pagos de alquiler en moneda local transfieren el riesgo cambiario a los proveedores. Mantrac Egypt estructura productos de arrendamiento con opción a compra de Cat Financial para las condiciones del mercado egipcio, ayudando a los operadores de nivel medio que tienen acceso limitado al crédito en dólares estadounidenses[2]Financiamiento,
Mantrac Group, mantracgroup.com . El alquiler también proporciona a los operadores más pequeños acceso a equipos más nuevos, lo que podría ampliar el mercado direccionable más allá de las grandes operaciones de oro y fosfato que actualmente anclan la demanda.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad Cambiaria y Costo de Equipos Importados | -1.4% | Nacional, con impacto agudo en las operaciones dependientes de importaciones | Corto Plazo (≤ 2 Años) |
| Minas Pequeñas Fragmentadas y Adopción de Equipos Autónomos | -0.8% | Nacional, afectando particularmente a las operaciones regionales más pequeñas | Mediano Plazo (2–4 Años) |
| Lentas Mejoras en la Logística Ferroviaria para Minerales a Granel | -0.7% | Nacional, especialmente en el Alto Egipto y los corredores mineros remotos | Mediano Plazo (2–4 Años) |
| Fabricación Local Limitada de Componentes | -0.5% | Nacional, con efectos pronunciados en sitios de mantenimiento intensivo | Largo Plazo (≥ 4 Años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Cambiaria que Infla el Costo de los Equipos Importados
La mayoría de las grandes máquinas mineras y muchos componentes críticos son importados a Egipto. La volatilidad del tipo de cambio puede, por tanto, cambiar el costo en moneda local de un pedido de equipos antes de que se complete. Esta incertidumbre puede llevar a los operadores a retrasar las compras y prolongar el uso de las flotas existentes. Los distribuidores también enfrentan riesgo de inventario cuando los costos de repuestos se mueven rápidamente. Una menor disponibilidad de existencias puede crear ciclos de reparación más largos para los equipos ya en servicio. El mercado de equipos de minería en Egipto se ve afectado porque el costo de la maquinaria, las piezas, el financiamiento y el mantenimiento pueden aumentar al mismo tiempo. Los productos de arrendamiento y el apoyo de crédito a la exportación pueden aliviar parte de la presión, pero no eliminan el desafío de costos para los compradores más pequeños. Egipto también está trabajando para desarrollar corredores logísticos que vinculen las áreas mineras y los puertos, aunque el ritmo de las mejoras en el transporte ferroviario y a granel sigue siendo crítico para los proyectos remotos.
Minas de Pequeña Escala Fragmentadas que Limitan la Adopción Autónoma
Muchas operaciones mineras y de canteras en Egipto son pequeñas o medianas y dependen de equipos sencillos que los equipos locales pueden mantener. Estos sitios pueden carecer de la infraestructura de telemetría, el personal capacitado en operaciones remotas o los sistemas de seguridad estandarizados requeridos para la plena autonomía. Como resultado, los operadores tienen más probabilidades de adoptar gestión de flotas, detección de fatiga y control de grado antes de considerar sistemas totalmente autónomos. Las minas de superficie grandes y estructuradas tienen un entorno más adecuado para la perforación y el acarreo automatizados porque sus patrones operativos son más consistentes. Los grandes pedidos africanos de equipos autónomos y eléctricos ilustran el tipo de operación que puede respaldar estos sistemas. El polvo del desierto y las comunicaciones remotas pueden añadir desafíos prácticos adicionales para los equipos automatizados en Egipto. Los enlaces ferroviarios y viales también afectan el costo y la puntualidad del traslado de maquinaria y la producción mineral a granel.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: La Extracción de Superficie Sigue Siendo la Base Principal de Equipos
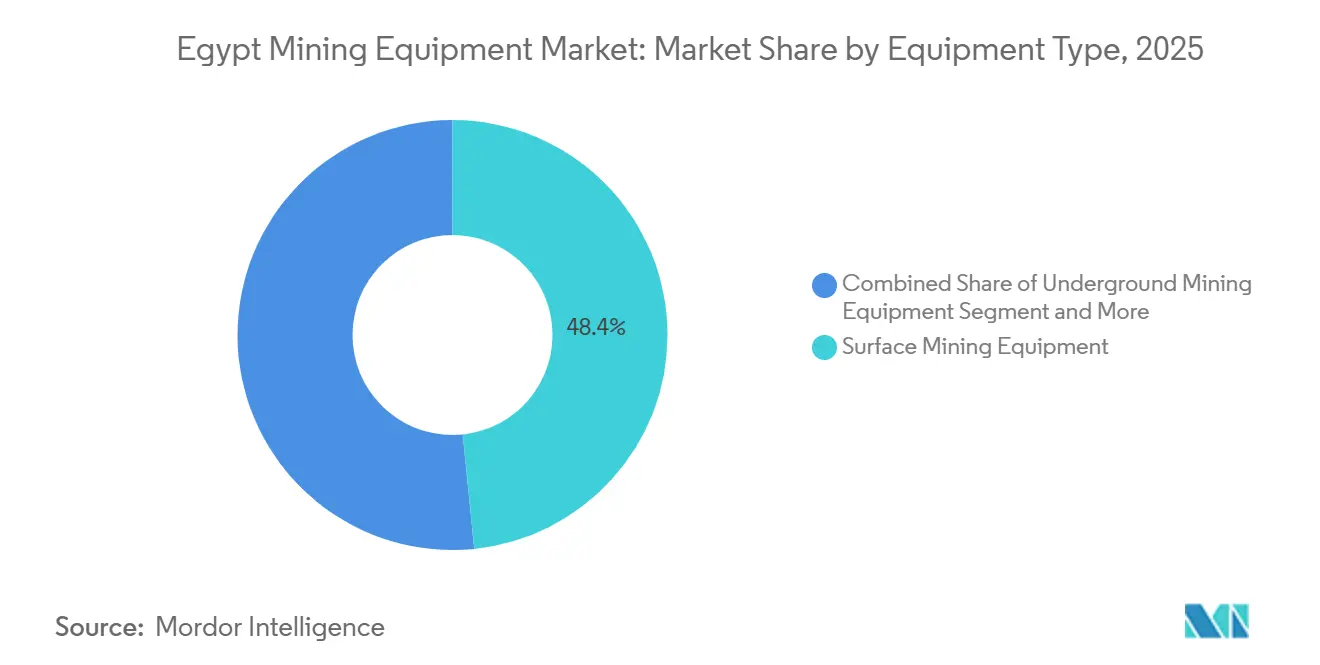
Se proyecta que los equipos de minería de superficie representen el 48,38% de la participación del mercado de equipos de minería en Egipto en 2025 y registren la CAGR más rápida del 14,28% hasta 2031. Los depósitos de fosfato, caliza, oro y cobre de Egipto continúan respaldando la minería a cielo abierto, que depende de cargadoras, camiones de acarreo, perforadoras y unidades de apoyo. Los equipos de superficie a menudo se convierten en el primer requisito principal a medida que los proyectos avanzan de la exploración a la construcción. La demanda de reemplazo sigue siendo significativa, mientras que el soporte de los distribuidores y la disponibilidad de piezas influyen fuertemente en las decisiones de compra.
Los equipos de minería subterránea desempeñan un papel menor que la maquinaria de superficie en la estructura del mercado de suministro, pero su relevancia puede aumentar a medida que los depósitos de oro se extiendan por debajo de los trabajos de superficie actuales. Los proyectos subterráneos requieren perforación especializada, carga, ventilación y prácticas de seguridad, lo que hace que el soporte técnico del proveedor sea crítico. Las perforadoras eléctricas de batería están volviéndose disponibles comercialmente, lo que permite a los operadores evaluar opciones de menores emisiones para nuevas áreas subterráneas. Las unidades de trituración, pulverización y cribado siguen siendo necesarias para la preparación del mineral, lo que respalda la demanda más allá de los equipos de extracción en el mercado de equipos de minería en Egipto.


Por Nivel de Automatización: Las Operaciones Manuales Continúan Mientras las Herramientas Digitales se Expanden
Se espera que los equipos manuales representen el 72,84% de la participación del mercado de equipos de minería en Egipto en 2025, mientras que se proyecta que los equipos totalmente autónomos registren la CAGR más rápida del 16,25% hasta 2031. La operación manual sigue siendo común porque muchos sitios mineros en Egipto son pequeños o medianos y priorizan la simplicidad mecánica, el mantenimiento práctico y el acceso a servicios locales. El mercado de equipos de minería en Egipto continúa dependiendo de equipos controlados por operadores, especialmente donde los planes mineros cambiantes o la infraestructura digital limitada dificultan la justificación de una mayor automatización.
Los equipos semiautónomos ofrecen un puente práctico entre el control manual y la plena autonomía. Las herramientas de gestión de flotas, detección de fatiga y control de grado pueden mejorar la visibilidad, la seguridad y el manejo de materiales mientras los sitios desarrollan capacidad técnica. Los sistemas totalmente autónomos son más adecuados para grandes minas de superficie con rutas repetibles, conectividad confiable, procedimientos formales y personal calificado. Es probable que el mercado de equipos de minería en Egipto vea la autonomía adoptada primero en las operaciones más grandes de oro y fosfato. Al mismo tiempo, los sitios más pequeños pueden beneficiarse de herramientas digitales modulares que se adapten a las condiciones operativas locales.
Por Tipo de Tren de Potencia: Las Flotas Convencionales Permanecen Establecidas Mientras la Electrificación Gana Apoyo
Los equipos con motor de combustión interna representaron el 84,17% de la participación del mercado de equipos de minería en Egipto en 2025, mientras que se proyecta que los vehículos eléctricos de batería registren la CAGR más rápida, del 16,68%, hasta 2031. Los equipos diésel siguen bien establecidos en las flotas mineras, respaldados por el almacenamiento de combustible, las rutinas de mantenimiento y la experiencia de los técnicos. Reemplazar estos sistemas requiere una planificación que va más allá de la compra de una nueva máquina. Los costos de infraestructura de carga y la confiabilidad del suministro eléctrico influirán en la adopción, lo que hace que la electrificación sea gradual. Los equipos convencionales seguirán siendo importantes en los sitios con acceso limitado a la red eléctrica.
Los equipos eléctricos de batería tienen un caso comercial más sólido cuando los operadores los combinan con sistemas de energía adecuados. El proyecto El Shaghab en Asuán demostró que la generación solar y el almacenamiento pueden respaldar las cargas mineras fuera de la red. Los operadores de minas deben evaluar conjuntamente los programas de carga, el soporte de baterías, las habilidades de la fuerza laboral y los ciclos de trabajo. Los vehículos híbridos ofrecen una opción intermedia para reducir el uso de diésel mientras se mantiene la capacidad de respaldo. A medida que los fabricantes ofrecen modelos convencionales y eléctricos, los compradores pueden alinear las elecciones de equipos con los planes del sitio, la preparación de la infraestructura y las necesidades operativas.
Por Potencia de Salida: Las Máquinas de Rango Medio Respaldan las Operaciones Mineras Establecidas
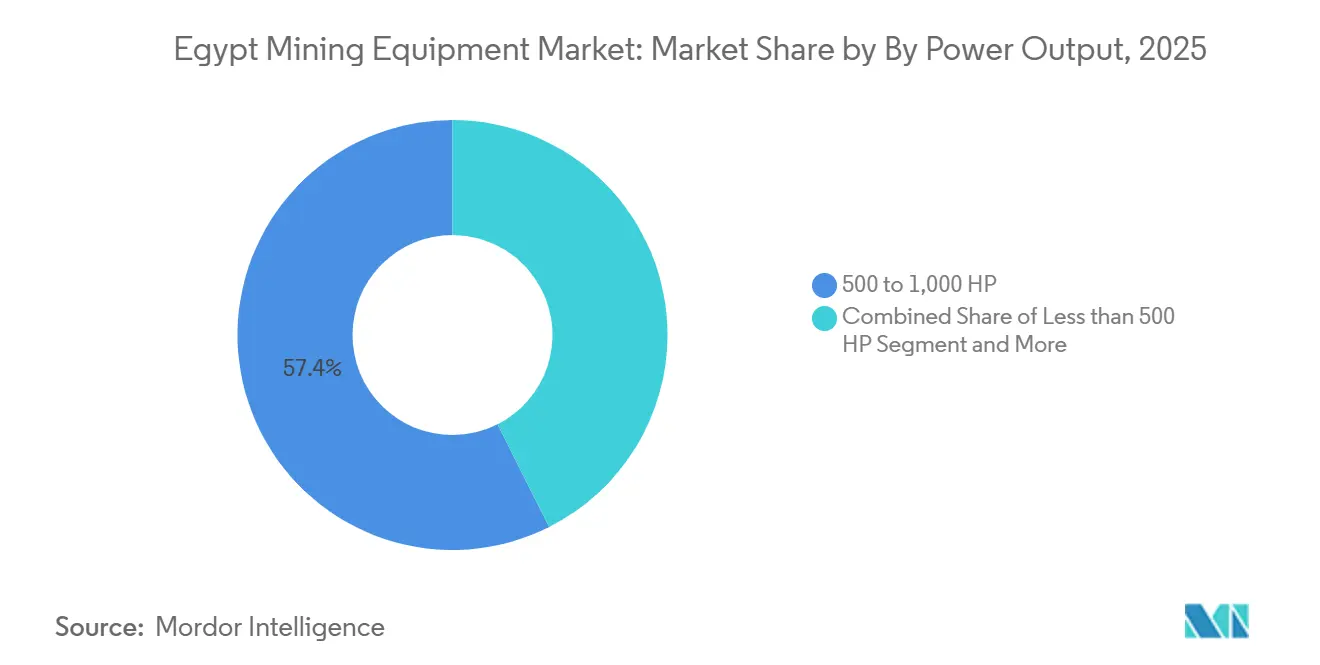
Los equipos en el rango de 500 a 1.000 HP representaron el 57,43% de la participación del mercado de equipos de minería en Egipto en 2025, mientras que se proyecta que los equipos por debajo de 500 HP registren la CAGR más rápida del 10,64% hasta 2031. Las máquinas de rango medio siguen siendo críticas en las grandes operaciones de fosfato y oro porque respaldan el acarreo y la perforación diarios. Los compradores evalúan la productividad, la disponibilidad, el consumo de combustible, el soporte del distribuidor, el tipo de material y el diseño de la mina. El mercado de equipos de minería en Egipto depende de estas máquinas para garantizar el movimiento confiable de mineral y estéril en las operaciones a cielo abierto.
Los equipos por encima de 1.000 HP sirven a las operaciones de superficie más grandes y siguen siendo estratégicamente importantes a pesar de una base de clientes reducida. La demanda puede seguir a los grandes sitios de fosfato y los principales proyectos de oro, donde las máquinas requieren logística especializada, planificación de mantenimiento y personal capacitado. Los equipos por debajo de 500 HP respaldan la explotación de canteras, los áridos y los trabajos de extracción más pequeños, especialmente en áreas restringidas. La actividad de construcción puede respaldar la demanda a través de las necesidades de materiales de cantera. El mercado de equipos de minería en Egipto abarca una variedad de escalas operativas, con distribuidores que necesitan adaptar el tamaño de la máquina, el financiamiento y el soporte de servicio a las condiciones del sitio.
Por Aplicación: La Extracción de Minerales Proporciona la Base Principal de Demanda
Se espera que la minería de minerales represente el 50,27% de la participación del mercado de equipos de minería en Egipto en 2025, mientras que se proyecta que la minería de metales registre la CAGR más rápida del 9,67% hasta 2031. El fosfato, la caliza y la arena de sílice anclan la minería de minerales en Egipto, respaldando la extracción y las aplicaciones industriales. El vínculo del fosfato con la producción doméstica de fertilizantes respalda la demanda de equipos de extracción y procesamiento. Las operaciones de caliza y arena de sílice requieren equipos confiables para la carga, el acarreo, la trituración y la preparación de materiales. La minería de carbón sigue siendo limitada debido a la base de recursos carboníferos restringida de Egipto.
La exploración de oro en el Desierto Oriental y las perspectivas de cobre y zinc en el Sinaí respaldan la minería de metales. Los proyectos que avanzan de la exploración a la construcción pueden requerir equipos de perforación, carga, acarreo y procesamiento. El ritmo al que los acuerdos de explotación se convierten en minas operativas afecta al mercado de equipos de minería en Egipto. Los proyectos de metales pueden necesitar plazos de planificación más largos porque las empresas deben abordar conjuntamente la geología, la infraestructura, los permisos y las rutas de procesamiento. Los planes de hidrógeno verde en la Zona Económica del Canal de Suez también pueden generar interés en insumos minerales aguas arriba si los proyectos industriales relacionados avanzan.
Análisis Geográfico
Se proyecta que la Zona de El Cairo y el Canal de Suez represente el 62,84% de la participación del mercado de equipos de minería en Egipto en 2025. El área sirve como el principal centro industrial, logístico, financiero y de servicio de distribuidores de Egipto, con el Gran Cairo liderando las actividades de soporte comercial. La Zona Económica del Canal de Suez también respalda la planificación industrial, mientras que las propuestas de hidrógeno verde pueden requerir insumos minerales como mineral de hierro y fosfato. El mercado se beneficia cuando los proveedores, financiadores y redes de servicio respaldan las operaciones mineras desde una base comercial central.
El Alto Egipto y el corredor de Sinaí y el Mar Rojo contienen varios depósitos minerales activos, incluidos recursos de fosfato alrededor de El Sebaeya y Abu Tartur. El sitio El Shaghab en Asuán proporciona una referencia local para el uso de energía solar fuera de la red y almacenamiento en minería. La actividad aurífera en el Desierto Oriental y en Sukari refuerza el papel de este corredor en la demanda de equipos del lado de los recursos. Los sitios remotos requieren maquinaria duradera, una sólida planificación de piezas y soporte de campo ágil porque el acceso a energía y servicios varía según la ubicación.
Se proyecta que el Delta del Nilo registre la CAGR más rápida del 9,88% hasta 2031. La demanda en la región está más estrechamente vinculada a los áridos de construcción y los minerales industriales que a la extracción de roca dura a gran escala. El corredor Delta-Alejandría y los puertos de la Costa Norte respaldan la distribución de equipos, la explotación de canteras, el procesamiento y el movimiento de materiales hacia otras regiones. Los corredores logísticos planificados pueden facilitar el movimiento de minerales a granel y maquinaria pesada, mientras que los clientes pueden incluir operadores de canteras, proveedores de materiales de construcción y procesadores de minerales industriales.
Panorama Competitivo
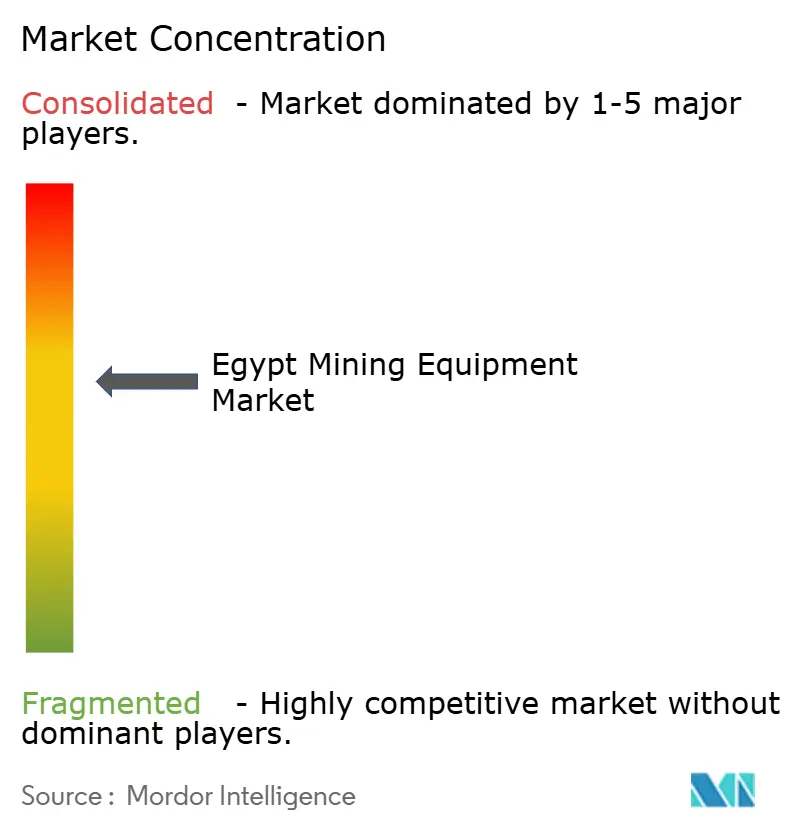
El mercado de equipos de minería en Egipto está moderadamente consolidado, con Caterpillar, Komatsu, Sandvik, Epiroc y Liebherr ocupando posiciones líderes. Estas empresas dependen de una amplia cobertura de productos y sólidas capacidades de posventa, ya que los operadores necesitan disponibilidad de equipos más allá de la compra inicial. Mantrac Egypt respalda los equipos de Caterpillar a través de servicio local, herramientas de gestión de flotas, productos de financiamiento y asistencia técnica continua. Los lanzamientos de Sandvik en 2026 de soluciones de perforación eléctricas de batería y eléctricas destacan la importancia de la tecnología, la disponibilidad de piezas y el soporte durante el ciclo de vida.
Los fabricantes chinos están creando presión competitiva, especialmente en maquinaria de superficie y camiones de acarreo, donde el precio inicial puede determinar las decisiones de compra. Su éxito en Egipto depende de desarrollar servicio local, disponibilidad de piezas y soporte técnico que cumplan con las expectativas de tiempo de actividad. Los clientes pueden probar nuevos proveedores en aplicaciones de menor riesgo, pero pueden dudar en cambiar para equipos vinculados a sistemas de mantenimiento establecidos. El alquiler, el arrendamiento, el financiamiento y los compromisos claros de soporte durante toda la vida útil pueden ayudar a los proveedores establecidos a responder mientras retienen la confianza de los operadores.
El procesamiento de minerales tiene una estructura competitiva distinta porque los operadores a menudo seleccionan equipos de trituración, cribado y relacionados dentro de diseños más amplios de plantas e ingeniería. Metso Outotec, FLSmidth and Co. y Weir Group PLC siguen siendo relevantes en este nicho, donde cambiar de equipo puede ser difícil después de que una planta se construye en torno a un diagrama de flujo específico. A medida que los proyectos avanzan hacia la beneficiación doméstica, los proveedores pueden involucrarse antes en el proceso de planificación. Los compradores continuarán comparando precios, disponibilidad, requisitos energéticos, opciones de financiamiento y calidad del servicio.
Líderes de la Industria de Equipos de Minería en Egipto
Caterpillar Inc.
Komatsu Ltd.
Sandvik AB
Epiroc AB
Liebherr-International AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: MaxMine anunció el lanzamiento de MAXI, su nuevo asistente de inteligencia artificial diseñado específicamente para sistemas de gestión de flotas en el sector minero. MAXI utiliza análisis detallados de los sistemas Pulse e Impact de MaxMine para identificar problemas de rendimiento, incluidas brechas operativas y fallos de equipos.
- Abril de 2026: Epiroc lanzó una nueva generación de soluciones de carga adaptadas para abordar los desafíos específicos de la minería subterránea y la electrificación de uso intensivo.


Alcance del Informe del Mercado de Equipos de Minería en Egipto
El mercado de equipos de minería en Egipto está segmentado por tipo de equipo, nivel de automatización, tipo de tren de potencia, potencia de salida, aplicación y región. Por Tipo de Equipo, el mercado está segmentado en Equipos de Minería de Superficie, Equipos de Minería Subterránea, Equipos de Procesamiento de Minerales, Perforadoras y Rompedoras, Equipos de Trituración, Pulverización y Cribado, y Cargadoras y Camiones de Acarreo. Por Nivel de Automatización, el mercado está segmentado en Equipos Manuales, Semiautónomos y Totalmente Autónomos. Por Tipo de Tren de Potencia, el mercado está segmentado en Motor de Combustión Interna, Vehículos Eléctricos de Batería y Vehículos Híbridos. Por Potencia de Salida, el mercado está segmentado en Menos de 500 HP, 500 a 1.000 HP y más de 1.000 HP. Por Aplicación, el mercado está segmentado en Minería de Metales, Minería de Minerales y Minería de Carbón. Por Región, el mercado está segmentado en Zona de El Cairo y el Canal de Suez, Alejandría y la Costa Norte, Alto Egipto, Sinaí y el Mar Rojo, y Delta del Nilo. Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
| Equipos de Minería de Superficie |
| Equipos de Minería Subterránea |
| Equipos de Procesamiento de Minerales |
| Perforadoras y Rompedoras |
| Trituración, Pulverización y Cribado |
| Cargadoras y Camiones de Acarreo |
| Equipos Manuales |
| Equipos Semiautónomos |
| Equipos Totalmente Autónomos |
| Vehículos de Motor de Combustión Interna |
| Vehículos Eléctricos de Batería |
| Vehículos Híbridos |
| Menos de 500 HP |
| 500 a 1.000 HP |
| Más de 1.000 HP |
| Minería de Metales |
| Minería de Minerales |
| Minería de Carbón |
| El Cairo y la Zona del Canal de Suez |
| Alejandría y la Costa Norte |
| Alto Egipto |
| Sinaí y Mar Rojo |
| Delta del Nilo |
| Por Tipo de Equipo | Equipos de Minería de Superficie |
| Equipos de Minería Subterránea | |
| Equipos de Procesamiento de Minerales | |
| Perforadoras y Rompedoras | |
| Trituración, Pulverización y Cribado | |
| Cargadoras y Camiones de Acarreo | |
| Por Nivel de Automatización | Equipos Manuales |
| Equipos Semiautónomos | |
| Equipos Totalmente Autónomos | |
| Por Tipo de Tren de Potencia | Vehículos de Motor de Combustión Interna |
| Vehículos Eléctricos de Batería | |
| Vehículos Híbridos | |
| Por Potencia de Salida | Menos de 500 HP |
| 500 a 1.000 HP | |
| Más de 1.000 HP | |
| Por Aplicación | Minería de Metales |
| Minería de Minerales | |
| Minería de Carbón | |
| Por Geografía | El Cairo y la Zona del Canal de Suez |
| Alejandría y la Costa Norte | |
| Alto Egipto | |
| Sinaí y Mar Rojo | |
| Delta del Nilo |


Preguntas Clave Respondidas en el Informe
¿Cuál será el tamaño del mercado de equipos de minería en Egipto y a qué velocidad crecerá?
El tamaño del mercado de equipos de minería en Egipto fue de 176,53 millones de USD y se espera que alcance 301,97 millones de USD en 2031, frente a 193,05 millones de USD en 2026, registrando una CAGR del 9,36% durante el período de pronóstico (2026-2031).
¿Qué está impulsando la demanda de equipos de minería en Egipto?
El reemplazo de flotas, la actividad de exploración, los cambios en la política minera y la demanda vinculada a los proyectos de fosfato y oro respaldan las decisiones de compra de equipos.
¿Qué categoría de equipos lidera la demanda en Egipto?
Los equipos de minería de superficie lideraron con una participación del 48,38% en 2025, lo que refleja la dependencia del país en la extracción a cielo abierto.
¿Por qué los proveedores de equipos de minería se centran en las redes de servicio en Egipto?
Los sitios mineros necesitan acceso confiable a piezas, mantenimiento y soporte técnico, particularmente en ubicaciones operativas remotas.
¿Qué zona regional genera la mayor demanda de equipos?
El Desierto Oriental tiene el mayor crecimiento de demanda futura de equipos, proyectado en una CAGR del 11,2%.
¿Cuál es el principal riesgo para la adquisición de equipos en Egipto?
La volatilidad cambiaria, que ha incrementado los precios de los equipos importados hasta en un 30% desde 2024, es el principal riesgo.
Última actualización de la página el:



